
Thailand Kraftfahrzeugversicherungsmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 5.17 Milliarden US-Dollar |
| Marktgröße (2026) | 5.32 Milliarden US-Dollar |
| Marktgröße (2031) | 6.11 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.81 % |
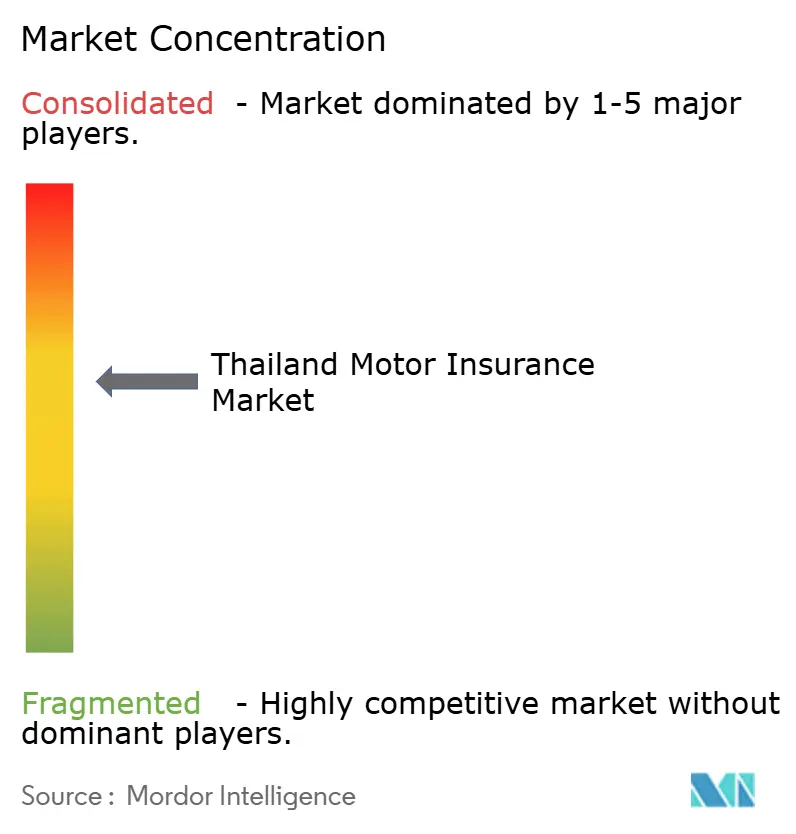
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Thailand Kraftfahrzeugversicherungsmarkt Analyse von Mordor Intelligence
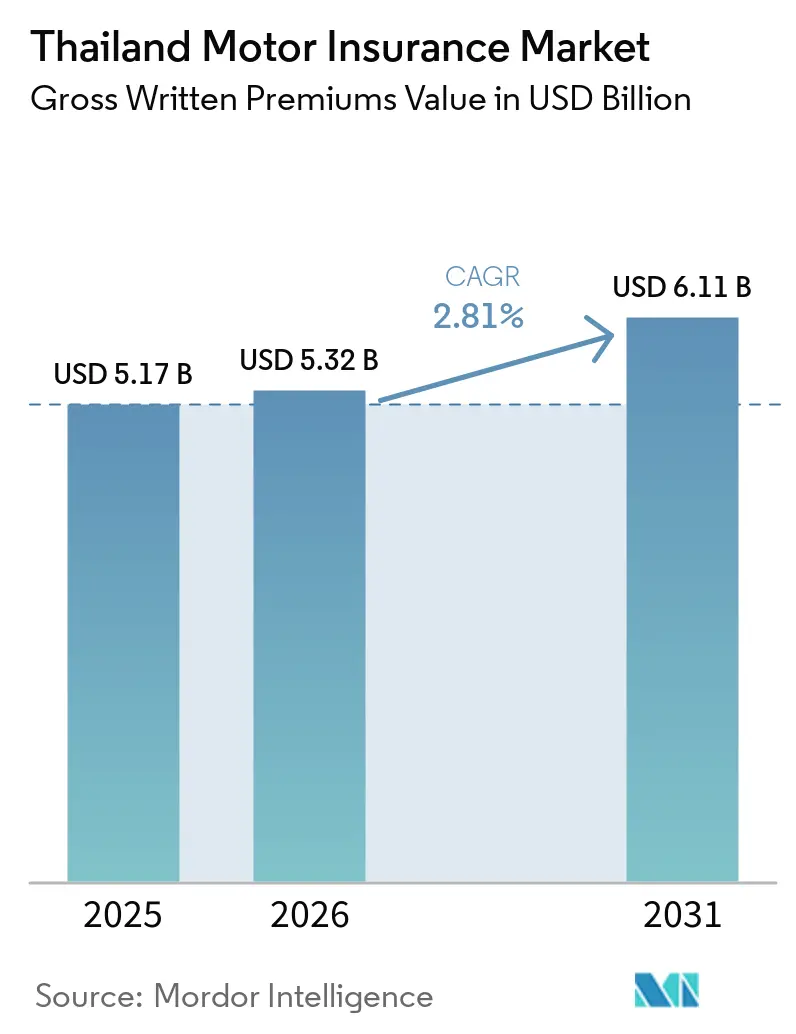
Die Größe des Thailand-Kraftfahrzeugversicherungsmarktes wird voraussichtlich von 5,17 Milliarden USD im Jahr 2025 auf 5,32 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 2,81 % über den Zeitraum 2026–2031 einen Wert von 6,11 Milliarden USD erreichen. Die Nachfrage wird durch die obligatorische Haftpflichtregelung gegenüber Dritten gestützt, während steigende Fahrzeugwerte und ein breiteres Risikobewusstsein freiwillige Produkte als primären Umsatzmotor etablieren. Die zunehmende Elektrifizierung, ein stetiger Wandel hin zu digitalen Kaufprozessen sowie die Einführung datengesteuerter Zeichnungsverfahren durch Versicherer gestalten die Wettbewerbsstrategie neu. Staatliche Pickup-Kreditsubventionen haben den 26-prozentigen Einbruch der gesamten Neuwagenzulassungen im Jahr 2024 abgefedert, und gezielte Elektrofahrzeuganreize, unterstützt durch 537 von Central Pattana installierte öffentliche Ladestationen, eröffnen einen neuen Weg für batteriezentrierte Deckungen. Vom OIC genehmigte Prämienanpassungen wirken der Schadensinflation entgegen, die auf Motorradunfälle zurückzuführen ist, die 83,8 % der Verkehrstodesopfer in Thailand ausmachen und die Schadenquoten belasten.
Wesentliche Erkenntnisse des Berichts
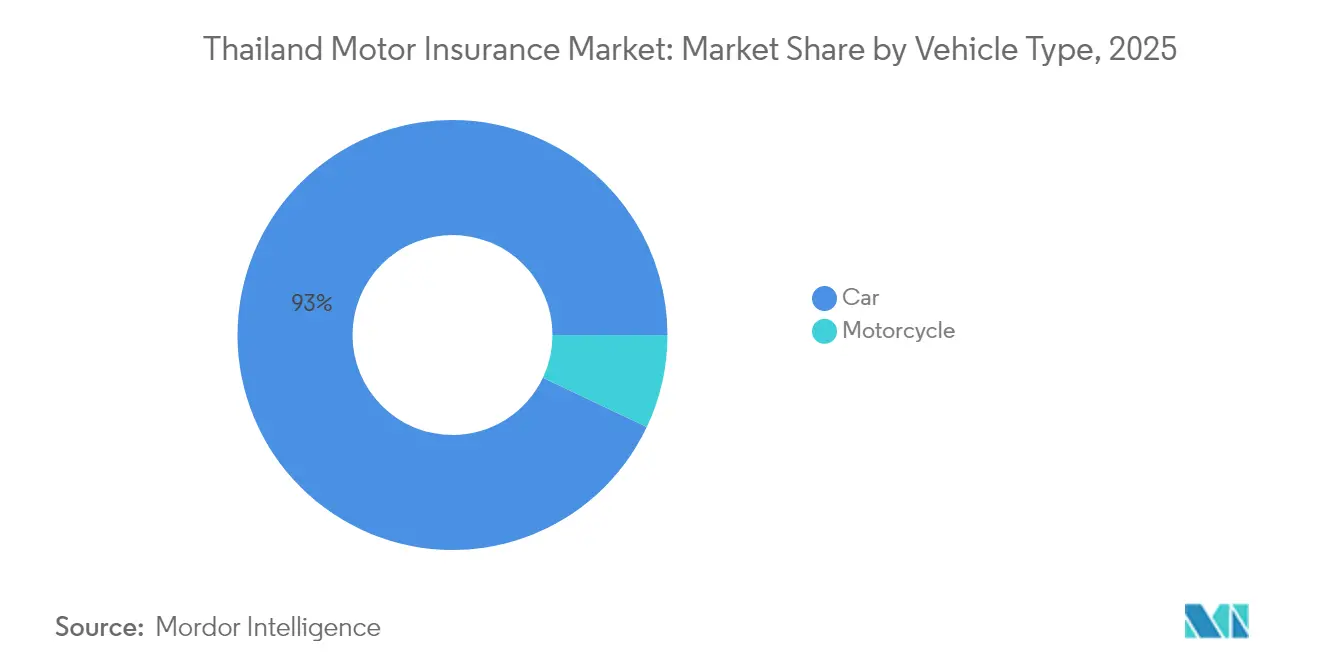
- Nach Fahrzeugtyp hielten Pkw im Jahr 2025 einen Marktanteil von 92,96 % am thailändischen Kfz-Versicherungsmarkt, und das Pkw-Segment verzeichnet mit einem CAGR von 3,05 % bis 2031 auch das stärkste Wachstum.
- Nach Versicherungsart entfiel im Jahr 2025 ein Anteil von 87,02 % der Marktgröße des thailändischen Kfz-Versicherungsmarkts auf freiwillige Deckung, während die Pflichtversicherung mit einem CAGR von 3,5 % bis 2031 am schnellsten wächst.
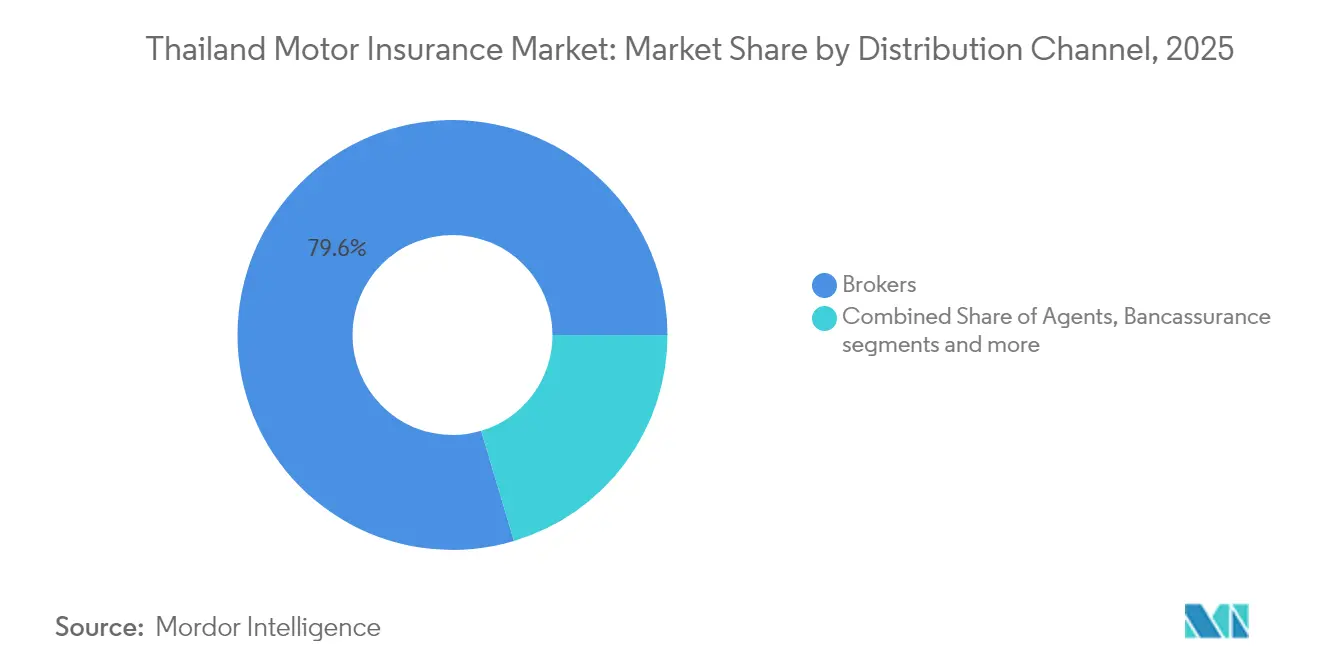
- Nach Vertriebskanal hielten Makler im Jahr 2025 einen Anteil von 79,62 % an der Marktgröße des thailändischen Kfz-Versicherungsmarkts, während Agenten mit einem CAGR von 3,74 % bis 2031 das höchste Wachstum verzeichneten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Thailand Kraftfahrzeugversicherungsmarkt Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stark ansteigende Elektrofahrzeugzulassungen und elektrofahrzeugspezifische Tarifcodes | +0.8% | National, konzentriert in Bangkok und größeren städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Staatliche Förderung von Pickup-Krediten & erleichterte Kreditvergabe | +0.6% | National, mit stärkerer Auswirkung in ländlichen und gewerblichen Fahrzeugsegmenten | Kurzfristig (≤ 2 Jahre) |
| Vom OIC genehmigte Prämienerhöhungen aufgrund steigender Unfallschäden | +0.4% | National, mit höherer Auswirkung in Gebieten mit hohem Verkehrsaufkommen | Kurzfristig (≤ 2 Jahre) |
| Digitale Direktkundenplattformen skalieren schnell | +0.3% | National, angeführt von städtischen Millennials und technikaffinen Bevölkerungsgruppen | Mittelfristig (2–4 Jahre) |
| Nutzungsbasierte „Fahren mit jedem Auto”-Produkte gewinnen an Bedeutung | +0.2% | National, mit früher Einführung in Bangkok und Sekundärstädten | Mittelfristig (2–4 Jahre) |
| Eingebettete Deckung für Mitfahrdienste und E-Commerce-Flotten | +0.2% | National, konzentriert in städtischen Zentren mit hoher Mitfahrdienstdurchdringung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stark ansteigende Elektrofahrzeugzulassungen und elektrofahrzeugspezifische Tarifcodes
Die Zulassungen von Elektrofahrzeugen werden im Jahr 2025 voraussichtlich um 40 % steigen, begünstigt durch mehrschichtige staatliche Anreize, die Einfuhrzölle senken, Kaufprämien verlängern und den Ausbau des Ladenetzes unterstützen[1]. Versicherer, die Batteriedegradationsanalysen, Wahrscheinlichkeiten von Thermaldurchgängen und Restwertveränderungen im Zusammenhang mit aggressiver Preisgestaltung chinesischer Erstausrüster beherrschen, positionieren sich als bevorzugte Zeichner sowohl für Flottenoperatoren als auch für frühe Käufer. Die Versicherungsaufsichtsbehörde (Office of Insurance Commission) hat dedizierte Tarifcodes für Elektrofahrzeuge eingeführt, die eine präzise risikobasierte Preisgestaltung ermöglichen und gleichzeitig die Schadenerfahrung von Pools mit Verbrennungsmotoren trennen. Obwohl frühe Schadendaten noch begrenzt sind, bündeln Vorreiter bereits spezielle Batterieersatzgarantien und Pannenhilfe beim Laden, um Prämienunterschiede zu rechtfertigen. Der breitere Ausbau öffentlicher Ladestationen in Sekundärstädten verringert die Reichweitenangst und erweitert die adressierbare Elektrofahrzeug-Kundenbasis, was die Marktchancen im thailändischen Kfz-Versicherungsmarkt weiter vergrößert. Versicherer, die Partnerschaften mit Automobilherstellern und Ladestation-Betreibern eingehen, schaffen eingebettete Versicherungsberührungspunkte, die die Kundenbindung am Point of Sale festigen.
Staatliche Förderung von Pickup-Krediten und erleichterter Kreditvergabe
Thailands Pickup-Darlehenssubvention senkt die anfänglichen Zinskosten für Käufer und lockert die Kreditbewertung, was sofortige Nachfrage in einem für Landwirtschaft und kleine Logistik wichtigen Segment erzeugt[2]. Das Programm verknüpft die Kreditauszahlung direkt mit dem Nachweis einer Mindestpflichtversicherung und treibt damit sofortiges Policenwachstum in unterversorgten ländlichen Bezirken voran. Einfachere Kreditvergabe kann jedoch risikoreichere Kreditnehmer anziehen, deren Fahrverhalten schwerere Lasten und längere Strecken umfasst, was Häufigkeit und Schwere von Schäden erhöht. Versicherer integrieren nun Bonitätsbewertungen von Auskunfteien mit Echtzeit-Telematiküberwachung, um Risiken der Negativauslese zu filtern und gleichzeitig Volumenzuwächse zu erhalten. Derselbe Stimulus trägt dazu bei, die Prämienquellen des thailändischen Kfz-Versicherungsmarkts über städtische Personenkraftwagen hinaus zu diversifizieren und Portfoliorisiken auszugleichen. Mittelfristig hält ein erwarteter Übergang von der Subvention zur organischen Handelsnachfrage die Pickup-Nische auf einem Pfad stetiger Prämienentwicklung, auch wenn der breitere Neuwagenmarkt verhalten bleibt.
Vom OIC genehmigte Prämienerhöhungen aufgrund steigender Unfallschäden
Die Versicherungsaufsichtsbehörde (OIC) genehmigte im Jahr 2024 mehrere schrittweise Prämienerhöhungen, nachdem die Unfallschwere die bisherige Preisgestaltung um mehr als 12 % übertroffen hatte, wobei Motorradkollisionen den Anstieg antrieben. Der Regulierer balancierte Solvenzbedenken gegen die Erschwinglichkeit für Verbraucher, indem er gestaffelte Anpassungen nach Geografie und Fahrzeugklasse zuließ. Versicherer nutzten das grüne Licht zur Neuausrichtung der Schadenquoten, doch höhere Preise riskieren Policenherabstufungen auf Mindestdeckung bei preissensiblen Fahrern. Um das Wachstum zu sichern, führten Versicherer modulare Zusatzleistungen ein, die es Kunden ermöglichen, Leistungen individuell zusammenzustellen und so den wahrgenommenen Wert trotz höherer Grundtarife zu erhalten. Eine verstärkte Durchsetzung von Verkehrsgesetzen, einschließlich niedrigerer Promillegrenzen und ausgeweiteter Alkoholtests, soll die Schadenhäufigkeit im Laufe der Zeit dämpfen und Versicherern Spielraum zum Wiederaufbau von Rücklagen geben. Verbesserte Straßenverkehrssicherheitsdaten fließen in rekursive Preismodelle ein, die Risikobuckets verfeinern und die Rentabilität des thailändischen Kfz-Versicherungsmarkts im Prognosezeitraum stabilisieren.
Digitale Direktkundenplattformen skalieren schnell
InsurTech-Startups wie Roojai und Sunday straffen den Angebotsabschluss in unter fünf Minuten durch API-Integrationen, die Fahrzeugregisterdatenbanken abrufen, die Fahreridentität verifizieren und Antragsformulare automatisch ausfüllen. Diese Plattformen senken die Provisionskosten, die unter den aktuellen Vorschriften auf 18 % begrenzt sind, und leiten die Einsparungen in Kundenakquisitionsanreize wie sofortiges Cashback um. Maschinelle Lernmaschinen nutzen Fahrdaten von Versicherungsnehmern, um verhaltensbasierte Rabatte anzubieten und einen Kreislauf zu schaffen, der sicherere Fahrer belohnt und die Schadenquoten verbessert. Etablierte Träger reagieren, indem sie digitale Tochtergesellschaften ausgründen oder ihre Produkte in E-Commerce-Kassiervorgänge einbetten und so die Auswahl für jüngere Käufer erweitern. Die OIC-Sandbox beschleunigt Innovationen, indem sie Unternehmen ermöglicht, Telematik, Pay-as-you-drive und On-Demand-Deckungen unter enger behördlicher Aufsicht zu testen, was das Compliance-Risiko senkt. Langfristig sollen steigende Smartphone-Durchdringung und allgegenwärtige E-Wallets den direkten Digitalverkauf auf einen zweistelligen Anteil am Prämienvolumen des Thailand-Kraftfahrzeugversicherungsmarktes steigern.
Analyse der Hemmfaktorwirkung*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 23,9 % Einbruch bei Neuwagenzulassungen dämpft das Prämienwachstum | -0.7% | National, mit stärkerer Auswirkung in städtischen Märkten und Luxussegmenten | Kurzfristig (≤ 2 Jahre) |
| Inflationsbedingte Ersatzteil- und Reparaturkostensteigerungen drücken Margen | -0.4% | National, mit höherer Auswirkung in Ballungsräumen mit hochwertigen Reparaturbetrieben | Mittelfristig (2–4 Jahre) |
| Preiskampf chinesischer Elektrofahrzeuge erhöht das Restwertrisiko | -0.3% | National, mit konzentrierter Auswirkung auf elektrofahrzeugintensive städtische Märkte | Mittelfristig (2–4 Jahre) |
| Datenschutz- und Telematikeinwilligungshürden | -0.2% | National, mit stärkerer Auswirkung bei datenschutzbewussten städtischen Verbrauchern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
23,9 % Einbruch bei Neuwagenzulassungen dämpft das Prämienwachstum
Die Neuzulassungen von Pkw sanken im Jahr 2024 um 26 %, da die Haushaltsverschuldung 90 % des BIP überstieg und Ermessenskäufe von Personenkraftwagen dämpfte. Der Abschwung verringert die Pipeline für umfassende Policenabschlüsse, da die Erstjahresdeckung in der Regel den größten Umfang und die höchste Prämie aufweist. Wohlhabende städtische Verbraucher verzögern den Ersatz bestehender Fahrzeuge, was die Volumina hochpreisiger Policen weiter erodiert, die traditionell die Rentabilität des thailändischen Kfz-Versicherungsmarkts stützen. Pickup-Truck-Subventionen mildern einen Teil des Schadens in ländlichen Märkten, gleichen jedoch den entgangenen Umsatz aus Premiumlimousinen und SUVs nicht vollständig aus. Versicherer schwenken um, indem sie telematikbasierte Einsparungen an Besitzer älterer Fahrzeuge verkaufen und Bindungsrisiken in Cross-Selling-Chancen umwandeln. Ohne eine Erholung des Automobileinzelhandels bleibt der kurzfristige Druck auf die gesamte gebuchte Prämie jedoch erheblich und mindert den geschätzten CAGR des Marktes um 0,7 Prozentpunkte.
Inflationsbedingte Ersatzteil- und Reparaturkostensteigerungen drücken Margen
Lieferkettenstörungen, Währungsabwertung und erhöhte Energiepreise trieben die durchschnittlichen Ersatzteilkosten im Jahr 2024 um 14 % in die Höhe, und die Arbeitslöhne in zertifizierten Werkstätten stiegen parallel dazu, was die Schadenschwere erhöhte. Importierte Stoßfängeranordnungen für europäische Premiummodelle werden nun 22 % teurer angeboten als vor zwei Jahren, was die Schadenrücklagen selbst nach von der OIC genehmigten Tariferhöhungen belastet. Der IAIS-Bericht zum globalen Versicherungsmarkt 2024 stellte fest, dass sich die kombinierten Quoten in vielen Nicht-Lebensversicherungssparten, einschließlich Kfz, der 100-%-Gewinnschwelle näherten, ein Muster, das sich auch in Thailand widerspiegelt[2]. Versicherer verhandeln volumenbasierte Rabatte mit Teilelieferanten und pilotieren Programme für aufgearbeitete Komponenten, um den Kostenanstieg zu bremsen, obwohl die Kundenakzeptanz je nach Segment variiert. Elektrofahrzeugreparaturen erschweren die Kostenplanung, da spezielles Werkzeug, Batteriediagnosesoftware und Technikerschulungen neue Fixkosten einführen und die Gewinnschwellenprämie pro Police erhöhen. Anhaltender Inflationsdruck mindert daher die Zeichnungsmarge und zieht 0,4 Prozentpunkte vom Wachstum des thailändischen Kfz-Versicherungsmarkts ab, sofern keine Produktivitätsgewinne oder weitere Tariferhöhungen eintreten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: PKW bleiben dominant inmitten wachsender Spezialisierung
Pkw trugen im Jahr 2025 mit 92,96 % zur Marktgröße des thailändischen Kfz-Versicherungsmarkts bei, was ihren höheren Versicherungswert und die breitere Inanspruchnahme freiwilliger Vollkaskoversicherungen widerspiegelt. Für das Segment wird ein CAGR von 3,05 % prognostiziert, der Motorräder und Nutzfahrzeuge übertrifft, was die anhaltende Urbanisierung und steigende Haushaltseinkommen unterstreicht. Obwohl Motorräder nur einen kleinen Anteil am Prämienaufkommen ausmachen, stellen sie den Großteil der Straßenverkehrstoten dar, was Versicherer zwingt, die Häufigkeitsexponierung durch strengere Zeichnungskriterien und Prämienunterschiede zu steuern. Elektrische Limousinen und Crossover beschleunigen den Anteil in der Pkw-Kategorie und veranlassen Versicherer, Batteriegarantie-Zusatzleistungen und Haftungsklauseln für Ladestationen zu entwickeln. In der Flottennische wechseln Fahrdienstvermittler zu Elektrofahrzeugen, um Emissionsziele zu erfüllen, und liefern Versicherern Massenpolizemengen, die an telematisch überwachte Sicherheitsprogramme geknüpft sind. Hochwertige Sportwagen sind stark in Bangkok konzentriert und schaffen lokalisierte Hochschadensexponierungen, die Versicherer durch Rückversicherung absichern.
Die Motorradsparte bietet trotz niedrigerer Prämie pro Einheit eine Skalierung, die spezialisierte Anbieter anzieht, die mobile Apps für die sofortige Ausstellung von Pflichtpolicen an Straßenkontrollen nutzen. Pickup-Trucks, gestützt durch staatliche Förderung, fügen in ländlichen Provinzen eine stabile Wachstumsschicht hinzu, indem sie die Logistik für Landwirtschaft und KMU unterstützen. Hybridfahrzeuge fungieren als Brückentechnologie, und ihre Doppelantriebe führen zu differenzierter Preisgestaltung, die sowohl konventionelle Motorteile als auch Batterien berücksichtigt. Im Prognosezeitraum wird erwartet, dass die Portfoliobalance über Fahrzeugtypen hinweg den thailändischen Kfz-Versicherungsmarkt weniger anfällig für Schocks in einem einzelnen Segment macht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Versicherungsart: Freiwillige Deckung treibt Umsatz, während Pflichtdeckungswachstum Stabilität schafft
Freiwillige Produkte erfassten im Jahr 2025 87,02 % des Marktanteils des thailändischen Kfz-Versicherungsmarkts und bleiben die wichtigste Ertragsquelle, da sie Kollisions-, Diebstahl-, Überschwemmungsschaden- und Haftungserweiterungen bündeln, die die Durchschnittsprämien erhöhen. Nutzungsbasierte Versicherung bietet Fahrern mit geringer Kilometerleistung Rabatte von bis zu 35 %, was Stadtbewohner anspricht, die werktags öffentliche Verkehrsmittel nutzen, aber am Wochenende mobil sein möchten, und so die freiwillige Durchdringung erhält. Obligatorische Haftpflichtpolicen, die medizinische Leistungen von 30.000–80.000 THB und Todesfallleistungen von bis zu 500.000 THB zahlen, bilden den Marktboden und wachsen dank strengerer Straßenkontrollen und digitaler Verifizierungssysteme mit einem CAGR von 3,5 %. Staatliche E-Bußgeldprogramme füllen nun automatisch Bußgelder für nicht versicherte Fahrzeuge aus, was zu einem Anstieg nahezu sofortiger Pflichtpolicenabschlüsse über Smartphone-Apps führt. Die Segmentierung zeigt auch zunehmendes Cross-Selling von Unfallzusatzversicherungen und Pannenhilfegutscheinen, die Versicherungsnehmer zurück in den freiwilligen Bereich lenken. Da die Klimavolatilität zunimmt, bündeln Versicherer parametrische Überschwemmungsdeckung auf Basis von Niederschlagsindizes und fügen eine weitere Differenzierungsebene hinzu, die Kunden zu umfassenden Optionen drängt.
Das Zusammenspiel beider Policentypen stützt die Marktstabilität: Die Pflichtversicherung sichert Basisprämien auch in wirtschaftlichen Flauten, während freiwillige Erweiterungen die Rentabilität steigern, da sie eine geringere Häufigkeit, aber höhere Schwere aufweisen. Versicherer, die Stornoquoten verfolgen, setzen SMS-basierte Verlängerungserinnerungen und flexible monatliche Zahlungspläne ein, um die freiwillige Bindungsrate über 70 % zu halten und den Schwung der Marktgröße des thailändischen Kfz-Versicherungsmarkts auch bei wechselnden makroökonomischen Gegenwind aufrechtzuerhalten.
Nach Vertriebskanal: Makler halten Anteil, während digitale Vertreter Fahrt aufnehmen
Makler kontrollierten im Jahr 2025 79,62 % des Marktanteils des thailändischen Kfz-Versicherungsmarkts, gestützt auf jahrzehntelange Geschäftsbeziehungen und Compliance-Kenntnisse. Unternehmensflotten, Fahrdienstvermittler und multinationale Logistikunternehmen verlassen sich weiterhin auf Makler, um mehrspurige Policen zu strukturieren, die Kfz-, Ladungs- und Haftungsdeckungen verbinden. Dennoch verzeichneten Agenturkanäle einen CAGR von 3,74 %, indem sie Kfz-Versicherungen mit hochfrequenten Verbraucherprodukten wie Krankenversicherungen bündelten und spartenübergreifende Kooperationen schufen, die Makler oft übersehen. Bancassurance steigert die Agentenzahlen weiter; KBank beispielsweise leitet mehr als die Hälfte seiner Nicht-Lebensversicherungsprämien über Filialagenten, die beim Abschluss einer Fahrzeugfinanzierung Kfz-Deckung verkaufen. Digitale Agenten, die unter OIC-Regeln lizenziert sind, nutzen nun Chatbot-Engagement und KI-gestütztes Lead-Scoring, um die Trichterreichweite zu erweitern, insbesondere bei Millennials, die Policen mit Abonnementlaufzeit bevorzugen.
Online-Vergleichsportale reduzieren den Suchaufwand und ermöglichen es Käufern, innerhalb von Sekunden zwischen mehr als 15 Versicherern zu wechseln, was die Preistransparenz erhöht und die Margen für intermediärsintensive Anbieter komprimiert. Versicherer reagieren mit der Einführung von Omnichannel-Kampagnen, die Makler, Agenten und Web-Kontakte in einer einzigen CRM-Ansicht vereinen und Übergaben in der Customer Journey glätten. Die OIC-Provisionsobergrenze hält das Spielfeld ausgeglichen und motiviert Versicherer, unnötige Reibungskosten abzubauen, was einen schrittweisen, aber eindeutigen Wandel im thailändischen Kfz-Versicherungsmarkt hin zu direkten Engagement-Modellen verstärkt, die Erfahrung über reine Vertriebsstärke stellen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Bangkok und sein städtisches Umland machen mehr als die Hälfte der Marktgröße des thailändischen Kfz-Versicherungsmarkts aus, da Fahrzeugdichte, höherer durchschnittlicher Fahrzeugwert und erhöhte Kollisionswahrscheinlichkeit in den überfüllten Korridoren der Hauptstadt zusammentreffen. Versicherer segmentieren die Preisgestaltung bis auf Stadtbezirksebene und integrieren Telematik-Heatmaps von Stop-and-Go-Verkehr in der Hauptverkehrszeit, nächtlichen Unfallschwerpunkten und Fahrzeugdiebstahl-Hotspots. Die Effizienz des Schadenmanagements in Bangkok profitiert von einem dichten Werkstattnetz und reichlich Ersatzteilen, obwohl steigende Arbeitskosten in Premiumwerkstätten die Schadenschwere erhöhen.
Der Östliche Wirtschaftskorridor, verankert durch Chonburi und Rayong, verzeichnet steigende Prämienvolumina, da Industrieprojekte die Nachfrage nach Unternehmensflotten und Mitarbeitershuttles ankurbeln. Der Ausbau öffentlicher Ladestationen in Pattaya und Rayong im Rahmen des Netzes von Central Pattana unterstützt die Elektrofahrzeugakzeptanz außerhalb der Hauptstadt und schafft lokalisierte Nischen für batterieorientierte Deckungen. Nördliche Zentren wie Chiang Mai verzeichnen Wachstum im Zusammenhang mit Binnentourismus, der Mietwagenflotten und kurzfristige Versicherungspolicen ausweitet. Provinzen in der Zentralebene, wo die landwirtschaftliche Mechanisierung auf Pickup-Trucks angewiesen ist, zeigen stabile Pflichtpolicenzahlen und zunehmende freiwillige Upgrades, da Exporteure landwirtschaftlicher Erzeugnisse höhere Ladungsschadenlimits anstreben.
Südliche Küstenprovinzen sind mit monsunbedingtem Überschwemmungsrisiko konfrontiert, das die Nachfrage nach Wasserschadenzusatzleistungen sowohl in der Pflicht- als auch in der freiwilligen Sparte erhöht. Versicherer bepreisen diese Zusatzleistungen mithilfe von Satelliten-Niederschlagsindizes und historischen Überflutungskarten, um versicherungsmathematische Angemessenheit zu gewährleisten und gleichzeitig die Einfachheit für Käufer zu erhalten. Digitales Marketing über Telekommunikationsgeschäfte und E-Wallet-Apps hat den Zugang in abgelegenen Insel- und Berggemeinschaften erweitert und das Stadt-Land-Gefälle bei der Versicherungsdurchdringung in den letzten zwei Jahren verringert. Insgesamt verdünnt die geografische Diversifizierung katastrophale Risikokonzentrationen und unterstützt eine stetige Entwicklung des thailändischen Kfz-Versicherungsmarkts über die vielfältige Topografie des Landes hinweg.
Regulatorisches Umfeld
Die Kfz-Versicherung in Thailand wird von der Office of Insurance Commission (OIC) reguliert, die die Tarifregeln für Kfz-Versicherungen festlegt, das Vertriebsverhalten überwacht (einschließlich Provisionen) und die Einhaltung der obligatorischen Kfz-Haftpflichtversicherung (CTP) beaufsichtigt. Eine wesentliche Regelungsänderung trat am 1. Januar 2026 in Kraft und verlangt, dass freiwillige Kfz-Policen (Typen 1, 2, 3 und 5) für privat genutzte Fahrzeuge namentlich genannte Fahrer (mindestens einen, bis zu fünf) angeben müssen. Dies verschiebt die Risikoprüfung hin zu einer fahrerbasierten Risikoauswahl und verschärft die Zulassungs- und Preisgestaltungsdisziplin.
Die Aufsichtsbehörde hat zudem den Schwerpunkt auf digitalisierte Compliance und aufsichtsrechtliche Überwachung verstärkt. Ab dem 1. Januar 2026 wurde die obligatorische Kfz-Versicherung standardmäßig auf elektronische Ausstellung umgestellt, wodurch die Versicherungsverifizierung enger mit den Verwaltungsprozessen für Fahrzeuge verknüpft wird. Im Bereich Solvenz führte die OIC mit Wirkung zum 1. Juli 2026 einen Rahmen für die konzernweite Aufsicht (Group-Wide Supervision) ein, der Versicherungsgruppen verpflichtet, über Governance und konzerninterne Transaktionen zu berichten. Zudem traten aktualisierte OIC-Richtlinien zum Schutz personenbezogener Daten, die auf Thailands PDPA abgestimmt sind, mit Veröffentlichung im Königlichen Amtsblatt am 20. April 2026 in Kraft und erhöhten damit die operativen Anforderungen an Telematik, digitalen Vertrieb und den Umgang mit Schadendaten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Kfz-Versicherung in Thailand beginnt mit der Produktentwicklung und Preisgestaltung sowohl im Pflicht- als auch im freiwilligen Bereich, wobei zunehmend verhaltensbasierte Risikodaten genutzt werden. Sie verläuft dann über den Vertrieb via Makler, Agenten/Bankassurance und direkte digitale Plattformen. Policenausstellung und Compliance sind zunehmend mit der von der Aufsichtsbehörde vorangetriebenen Digitalisierung verknüpft, da die obligatorische Kfz-Versicherung auf die elektronische Policenausstellung umstellt und Versicherer verpflichtet werden, zentrale Systeme zur Überprüfung und Durchsetzung zu bedienen. Die Koordination der OIC mit dem Department of Land Transport (DLT), um den Versicherungsschutz mit den jährlichen Kfz-Steuerzyklen abzustimmen, verknüpft zudem Zulassung, Steuerverlängerung und das Verhalten beim Abschluss der Pflichtversicherung.
Schadenregulierung und Reparatur bilden das größte Kosten- und Servicefeld und verbinden Versicherer mit Gutachtern, Abschleppnetzwerken, Werkstätten, Teilelieferanten und Rückversicherern, die Katastrophen- und Spezialrisiken (einschließlich Risiken im Zusammenhang mit EV-Batterien) absichern. KI-gestützte Schadenregulierung und vernetzte Arbeitsabläufe werden zunehmend in die Abwicklung integriert, unterstützt durch Plattformen, die Versicherer mit Werkstätten und der Teilebeschaffung verbinden. Gleichzeitig zielen Branchenbemühungen zur Standardisierung von Reparaturzeiten darauf ab, Streitigkeiten über Nutzungsausfallentschädigungen zu reduzieren und die Durchlaufzeiten zu verbessern. Steigende Teile- und Arbeitskosten sowie die Komplexität von EV-Reparaturen erhöhen die Bedeutung des Reparaturnetzwerkmanagements, der Betrugskontrollen und des Datenaustauschs zwischen Versicherern, Dienstleistern und Systemen der Aufsichtsbehörde wie dem CMIS-Echtzeit-Berichtsrahmen, dessen vollständige Umsetzung bis Ende des dritten Quartals 2026 angestrebt wird.
Wettbewerbslandschaft
Der Thailand-Kraftfahrzeugversicherungssektor ist mäßig konsolidiert, wobei ausländische und lokale Versicherer sowohl um Größe als auch um Spezialisierung wetteifern. Chubbs Übernahme von LMG Insurance für 275 Millionen USD im März 2025 erweiterte seinen Marktauftritt sofort auf 56 Filialen und 2.600 Intermediäre und verschaffte der Gruppe tieferen Maklerzugang für gewerbliche Flottenkonten. ERGO Thailand, das als Allgemeinversicherungsunternehmen des Jahres 2024 ausgezeichnet wurde, verdoppelte seine Filialanzahl durch die Übernahme von Nam Seng Insurance und die Integration von 800 Syn Mun Kong-Mitarbeitern, was zeigt, wie Personalsynergien die geografische Reichweite und Servicekonsistenz beschleunigen können[4].
Inländische Marktführer Viriyah und Dhipaya halten Herausforderer durch Investitionen in KI-gestützte Schaden-Triage auf Abstand, die die Regulierungszykluszeit von fünf Tagen auf unter 48 Stunden verkürzt und so Kundenzufriedenheitswerte verbessert und Schadenregulierungskosten senkt. Japanische Joint-Ventures Sompo und Tokio Marine setzen auf aborimäßige monatliche Abrechnung und Reparaturnetzwerkpartnerschaften in Provinzstädten und sichern sich so einen Anteil an schnell wachsenden Sekundärmärkten. InsurTech-Disruptoren Roojai und Sunday differenzieren sich mit verhaltensbasierten Rabattalgorithmen, die ruhiges Bremsen und Fahren außerhalb der Stoßzeiten belohnen, ein Modell, das Schadenquotenvorteile erzeugt, aber die Datenschutztoleranz testet.
Rückversicherer wie Swiss Re sichern das Katastrophenexposure ab und liefern Analysen zu Elektrofahrzeugbatterie-Ausfallkurven, was Erstversicherern hilft, Tariflisten zu verfeinern. Kollaborationsbereiche in der OIC-Sandbox ermöglichen es Etablierten und Start-ups, Kurzzeit-Deckungen für Mitfahrdienstfahrer gemeinsam zu entwickeln, die zwischen privatem und gewerblichem Gebrauch wechseln, was die Produktlandschaft weiter fragmentiert. Der Wettbewerbsschub dreht sich nun um Kundenerlebnisdifferenzierung, Schadenquoten-Effizienz und Geschwindigkeit der Produktiteration, was den Thailand-Kraftfahrzeugversicherungsmarkt auf anhaltende Innovation ausrichtet, da die digitale Akzeptanz zunimmt.
Marktführer der Thailand Kraftfahrzeugversicherungsbranche
-
The Viriyah Insurance
-
Dhipaya Insurance
-
Bangkok Insurance
-
Muang Thai Insurance
-
MSIG Insurance (Thailand)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Die digitalisierte Compliance bei der Pflichtversicherung schafft operativen Spielraum für Versicherer und Vermittler, die sich in OIC-Systeme und Fahrzeugverwaltungsprozesse integrieren können. Die Umstellung auf obligatorische E-Policen im Januar 2026 sowie der Vorstoß der OIC zur Echtzeit-CMIS-Datenübermittlung bis Ende des dritten Quartals 2026 erhöhen die Nachfrage nach API-gestützter Ausstellung, Datenqualitätskontrollen und durchgängiger Bearbeitung (Straight-Through-Processing) über Makler, Agenten und digitale Kanäle hinweg. Diese Änderung unterstützt auch Servicemodelle wie die sofortige Verifizierung bei der Kfz-Steuerverlängerung und eine schnellere Behebung abgelaufener Policen, was die Wirtschaftlichkeit von Pflichtversicherungsportfolios mit hohem Volumen verbessert, wenn sie mit kostengünstigem digitalem Onboarding kombiniert wird.
Das EV-Wachstum und die fahrerbasierte Risikoprüfung erweitern zudem die Produkt- und Analysemöglichkeiten im freiwilligen Segment, das die Prämienpools antreibt. Die EV-spezifischen Tarifcodes der OIC und die Anforderung zur Nennung von Fahrern ab Januar 2026 veranlassen Versicherer, ihre Risikosegmentierung zu verfeinern, Telematik-Einwilligungsprozesse im Einklang mit dem PDPA zu integrieren und Zusatzleistungen zu entwickeln, die Batterie-, Lade- und Reparaturnetzwerkbeschränkungen abdecken. Der Einsatz von KI-gestützten Inspektions- und Video-Schadenfunktionen durch Viriyah zeigt, wie automatisierte Schadenregulierung und Risikoprüfung genutzt werden, um Schadeninflation und die Volatilität bei EV-Reparaturen zu steuern, während Partnerschaften mit Betreibern von Ladenetzwerken, Autohäusern und Flottenbetreibern die Berührungspunkte für eingebettete Versicherungen erweitern. Dies ist besonders relevant, da Investitionen in die Ladeinfrastruktur, wie der Ausbau öffentlicher Ladestationen durch Central Pattana, die EV-Nutzung über Bangkok hinaus ausweiten.
Aktuelle Branchenentwicklungen
- Mai 2026: Die Office of Insurance Commission (OIC) beschleunigte Maßnahmen zur Digitalisierung der obligatorischen Kfz-Versicherung, einschließlich der Durchsetzung eines Zeitplans für die 100%ige Echtzeit-Datenübermittlung an das Compulsory Motor Insurance System (CMIS) bis Ende des dritten Quartals 2026. Dies erhöht den Umsetzungsdruck auf Versicherer und Vertriebspartner, Datenpipelines zu modernisieren, die manuelle Bearbeitung zu reduzieren und compliance-bezogene Workflows für Risikoprüfung und Erneuerung zu verschärfen.
- März 2026: Thanachart Insurance stellte seinen Geschäftsplan für 2026 vor und führte neue Kfz-Versicherungsprodukte ein (Thanachart One Save, 2+ Fit, 3+ Fit und Class 3), mit Umsetzung ab dem 1. April 2026. Die Einführung erweitert die Preis- und Deckungsstufen für Verbraucher, die ihre Fahrzeuge länger behalten, und erhöht die Wettbewerbsintensität bei modularen Leistungen und wertorientierter Tarifgestaltung.
- September 2024: ERGO Thailand wurde als General Insurance Company of the Year ausgezeichnet, nachdem das Unternehmen Mitarbeiter von Syn Mun Kong integriert und Nam Seng Insurance übernommen hatte. Die Konsolidierung stärkte die Filial- und Servicekapazitäten und untermauerte die Skalenvorteile im Vertrieb und in der Schadenbearbeitung in einem Markt, in dem der Vertrieb über Vermittler und das Reparaturnetzwerkmanagement weiterhin entscheidend sind.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der gesamte gebuchte Bruttoprämienertrag aus in Thailand verkauften Kfz-Versicherungspolicen, der zur Konsistenz über Jahre und Quellen hinweg in USD umgerechnet wird.
Ausschlüsse: Er schließt Nicht-Kfz-Versicherungssparten, reine Rückversicherungsströme und außerhalb Thailands gezeichnete Nicht-Thailand-Risiken aus.
Segmentierungsübersicht
- Nach Fahrzeugtyp
- PKW
- Motorrad
- Nach Versicherungsart
- Freiwillig
- Pflicht
- Nach Vertriebskanal
- Vertreter
- Makler
- Bancassurance
- Sonstige Vertriebskanäle
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Grundstruktur des Modells aufzubauen und Begriffe, Zeitplanung und Währungsumrechnungslogik abzustimmen. Wir haben öffentliche Materialien herangezogen, wie Veröffentlichungen der Versicherungsaufsichtsbehörde (Office of Insurance Commission, OIC), makroökonomische Reihen der Bank of Thailand, Kfz-Zulassungsstatistiken Thailands vom Straßenverkehrsamt (Department of Land Transport) sowie Handels- und Makrotabellen der Weltbank und des IWF, soweit relevant.
Um Annahmen zu präzisieren, haben wir auch Jahresberichte und Investorenpräsentationen von Versicherern, öffentliche Einreichungen soweit verfügbar, Verbandswebsites und Branchenbriefings sowie seriöse Presseberichterstattung zu Preis- und Regulierungsänderungen ausgewertet. Darüber hinaus wurde ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen genutzt, um den Kontext auf Versichererebene zu standardisieren, und eine Patentdatenbank wurde selektiv geprüft, um die Richtung der Telematik- und nutzungsbasierten Produktaktivität zu verstehen. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden für Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde verwendet, um den Nachfragepool zu validieren und regulatorische sowie Preissignale in praktische Prämienannahmen für Thailand zu übersetzen. Wir sprachen mit einer Mischung aus Versicherern, Intermediären und Marktspezialisten und überprüften dann Themen nach Fahrzeugtyp und Vertriebsweg (Agenten, Makler, Banken und Online), um Lücken aus den Desk-Research-Ergebnissen mit realistischen Betriebseingaben zu schließen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 38 % | Führungskräfte (CXOs): 16 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Anbieter: 16 % | Manager: 52 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion, bei der der Fahrzeugbestand und die Neuzulassungen in Thailand in einen versicherbaren Pool übersetzt und dann nach Pflicht- versus freiwilligem Deckungsverhalten und durchschnittlichen Prämienhöhen gefiltert werden. Sobald dieser Nachfragepool gebildet ist, werden die Gesamtwerte mit selektiven Bottom-up-Annäherungen auf Plausibilität geprüft, wie z. B. Stichproben-Prämien-Benchmarks nach Fahrzeugklasse, Kanalmixtests und Versichererumsatzkontext aus öffentlichen Offenlegungen.
Wichtige Eingaben, die das Modell beeinflussen, umfassen Fahrzeugzulassungen und aktiven Fahrzeugbestand, den Anteil der Fahrzeuge, die über die Pflichtanforderungen hinaus freiwillige Deckung erwerben, beobachtete Prämienratenbewegungen (einschließlich der Auswirkungen von Reparaturkosteninflation), die Richtung von Schadenhäufigkeit und -schwere, die die Preisgestaltung beeinflusst, sowie Vertriebskanalverschiebungen hin zu digitalen Verkäufen. Für die Prognose wird eine Szenarioanalyse verwendet, sodass das erwartete Wachstum widerspiegelt, wie sich diese Eingaben unter stabiler Regulierung versus strengeren Preisbedingungen verändern können, und dann wird es mit Interview-Feedback überprüft, bevor die endgültigen Zahlen festgelegt werden. Wo Bottom-up-Momentaufnahmen unvollständig sind, werden Lücken durch konservative Normalisierung nach Fahrzeugmix und Kanalanteil behandelt, gefolgt von erneuten Überprüfungen gegen die gesamte Prämienentwicklung.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, beginnend mit Konsistenzprüfungen bei der Währungsumrechnungszeitplanung, dem Jahr-zu-Jahr-Wachstum und etwaigen starken Schwankungen, die nicht bekannten Marktereignissen entsprechen. Wir vergleichen Ergebnisse mit unabhängigen Signalen wie Fahrzeugzulassungen, gemeldeten Prämientrends von Regulierungsbehörden und öffentlichen Versichererkommentaren, und Anomalien werden vor der Freigabe zur zweiten Analystenprüfung eskaliert.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche regulatorische Änderungen, Preisschocks oder makroökonomische Ereignisse die Prämien erheblich beeinflussen. Vor der Lieferung werden die neuesten öffentlichen Veröffentlichungen und wichtigen Annahmen erneut geprüft, damit die endgültige Sichtweise aktuell und intern konsistent ist.
Vergleich der Marktgröße des thailändischen Kfz-Versicherungsmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die thailändische Kfz-Versicherung können selbst dann abweichen, wenn alle von Prämien sprechen, da jede Quelle ihr eigenes Jahr, ihre eigene Währungszeitplanung und ihre eigenen Grenzen für das Gezählte wählt. In der Praxis ergibt sich die Streuung meist daraus, ob Pflicht- und freiwillige Deckungen beide einbezogen sind, wie die Kanalberichterstattung behandelt wird und wie schnell Preis- und Schadensannahmen aktualisiert werden.
Fahrzeugzulassungen, von Regulierungsbehörden gemeldete Prämienrichtungen und Versichererkommentare zu Tarifänderungen sind die Belege, die verwendet werden, um Mordor Intelligence im Jahr 2025 an einem realistischen Prämienpool auszurichten, anstatt sich auf ein einziges historisches Basisjahr zu stützen. Einige externe Schätzungen weisen auch schnelleres Wachstum auf, weil sie eine steilere Prämieninflationskurve durch die Prognose anwenden, ohne sie gegen Schadendruck und Policenerschwinglichkeit gegenzuprüfen, was das kurzfristige Gesamtergebnis übertreiben kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,17 Mrd. USD (2025) | |
| Branchenforschungsanbieter A | 4,78 Mrd. USD (2024) | Verwendet ein Basisjahr 2024 und eine höhere angegebene Wachstumskurve, und die veröffentlichte Zusammenfassung erklärt nicht klar, wie USD-Umrechnungszeitplanung und die Behandlung von Pflicht- versus freiwilligen Policen in einem Prämienertrag normalisiert werden. |
| Branchenforschungsanbieter B | 3,42 Mrd. USD (2024) | Berichtet eine kleinere Basis für 2024, die einen engeren gezählten Prämienpool widerzuspiegeln scheint, und die öffentliche Beschreibung bietet begrenzte Klarheit darüber, ob alle Kfz-Policentypen und Vertriebskanäle vollständig in der angegebenen Zahl erfasst sind. |
Zusammengenommen ergeben sich die Unterschiede hauptsächlich aus der Auswahl des Basisjahres, den Prämienabgrenzungsentscheidungen und der Stärke der in die Prognose eingebrachten Preis- und Schadensannahmen. Indem das Modell an beobachtbaren Nachfragesignalen ausgerichtet und die Gesamtwerte durch praktische Querprüfungen verifiziert werden, ergibt sich eine transparente Marktgröße, die mit klaren Eingaben wiederholt und erklärt werden kann.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Thailand-Kraftfahrzeugversicherungsmarkt aktuell und wie hoch ist seine Wachstumsrate?
Der Markt steht im Jahr 2026 bei 5,32 Milliarden USD und soll bis 2031 mit einem CAGR von 2,81 % einen Wert von 6,11 Milliarden USD erreichen.
Wie beeinflussen Elektrofahrzeuge die Kraftfahrzeugversicherung in Thailand?
Die Elektrofahrzeugzulassungen sollen im Jahr 2025 um 40 % steigen, was Versicherer veranlasst, batteriespezifische Garantien und Ladestation-Haftpflichtdeckungen zu entwickeln und gleichzeitig die Tarifcodes zu verfeinern.
Welcher Vertriebskanal wächst am schnellsten?
Vertreter, einschließlich Bancassurance und digitale Vertreter, verzeichnen mit einem CAGR von 3,74 % das höchste Wachstum, da Träger den Direktkontakt und technologiegestütztes Onboarding in den Vordergrund stellen.
Warum hat die OIC jüngste Prämienerhöhungen genehmigt?
Die Schwere von Motorradunfällen trieb die Schadensinflation über die bisherigen Preisannahmen hinaus, weshalb die OIC gestaffelte Erhöhungen genehmigte, um die Solvabilität der Versicherer zu schützen und gleichzeitig die Verbraucher zu sichern.
Wie wirkt sich die Reparaturkosteninflation auf Versicherer aus?
Steigende Ersatzteil- und Arbeitskosten, insbesondere für importierte Komponenten und Elektrofahrzeugreparaturen, drücken die kombinierten Quoten gegen 100 % und schmälern den Branchengewinn, sofern dem nicht durch Tarifanpassungen oder Effizienzgewinne entgegengewirkt wird.
Werden Pflichtpolicen häufiger?
Ja, strengere Kontrollen und digitale Verifizierungssysteme treiben die obligatorischen Haftpflichtpolicen gegenüber Dritten zu einem Wachstum von 3,5 % CAGR, was die allgemeine Risikoverteilung und Compliance verbessert.