
Marktgröße und Marktanteil des Rechenzentrums in Thailand
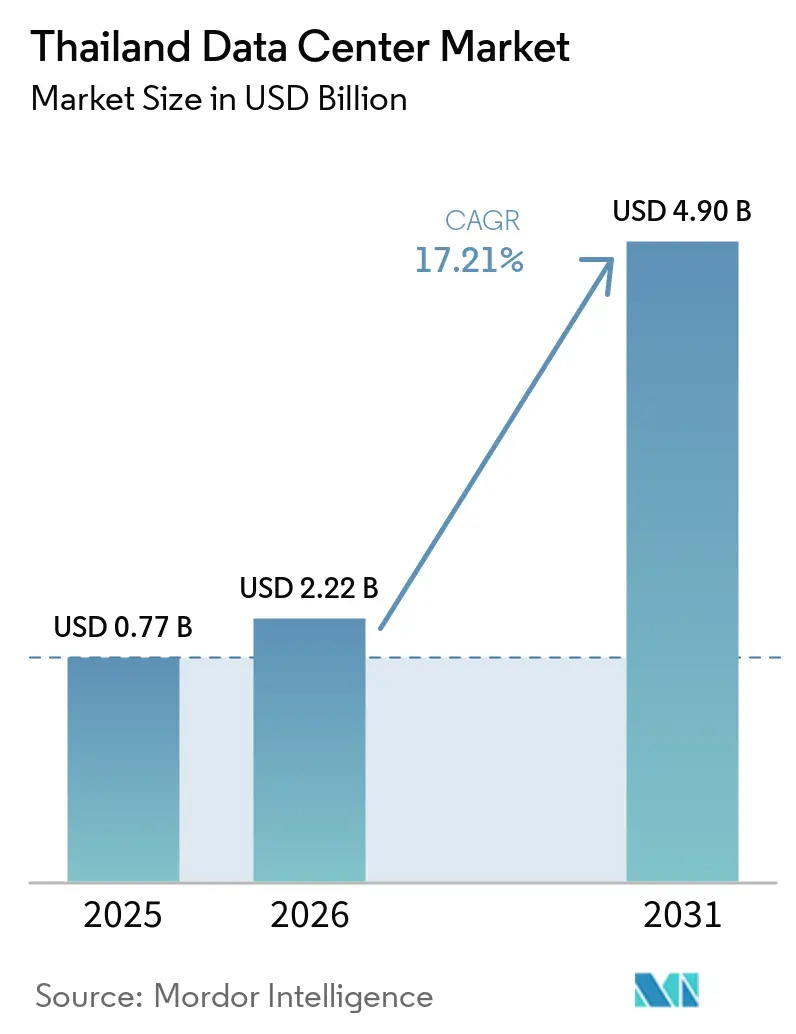
Analyse des Rechenzentrumsmarkts in Thailand von Mordor Intelligence
Die Größe des Thailand Rechenzentrummarkts wurde im Jahr 2026 auf 2,22 Milliarden USD geschätzt und soll von 2,6 Milliarden USD im Jahr 2027 auf 5,84 Milliarden USD bis 2032 wachsen, bei einem CAGR von 17,58 % während des Prognosezeitraums (2027–2032).
In Thailand begünstigen Cloud-Migration und KI-Workloads Facility-Dienste, die Strom, Kühlung und internationale Konnektivität kombinieren. Investitionsanreize unterstützen diese Expansion, während hohe Grundstückskosten in der Innenstadt von Bangkok den Ausbau zentraler Anlagen begrenzen. Der Richtlinienausschuss für Rechenzentren in Thailand beschloss im September 2026, laufende Bauarbeiten und Genehmigungen für ausstehende Anträge vorübergehend auszusetzen, bis Mindeststandards für Umwelt und Soziales geklärt waren. Betreiber können Colocation durch workload-spezifische Konfigurationen und lokal gehostete Dienste differenzieren. Der kurzfristige Wettbewerb konzentriert sich daher auf lieferbare Kapazitäten mit klaren Betriebs- und Datenlokalisierungsverpflichtungen.
Wichtigste Erkenntnisse des Berichts
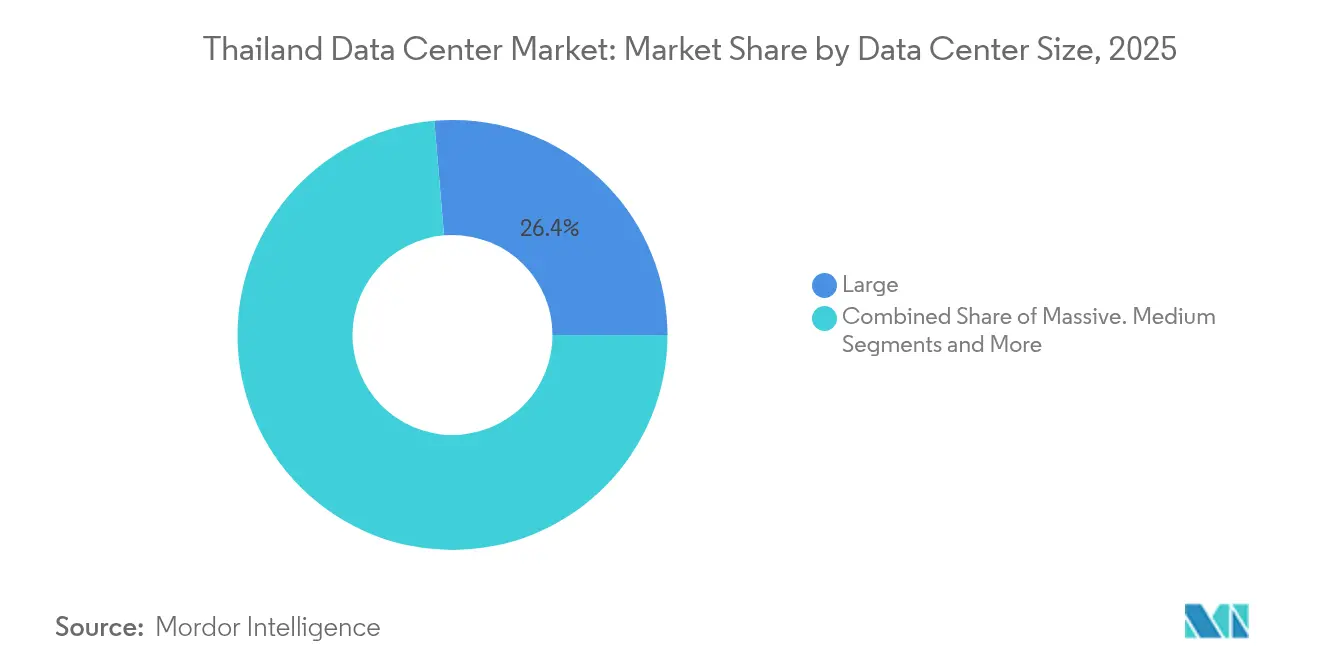
- Nach Rechenzentrumsgröße hielten große Anlagen im Jahr 2026 einen Marktanteil von 26,26 % am Thailand Rechenzentrumsmarkt, während mittlere Anlagen im Zeitraum 2027–2032 mit einem CAGR von 18,3 % am schnellsten wachsen sollen.
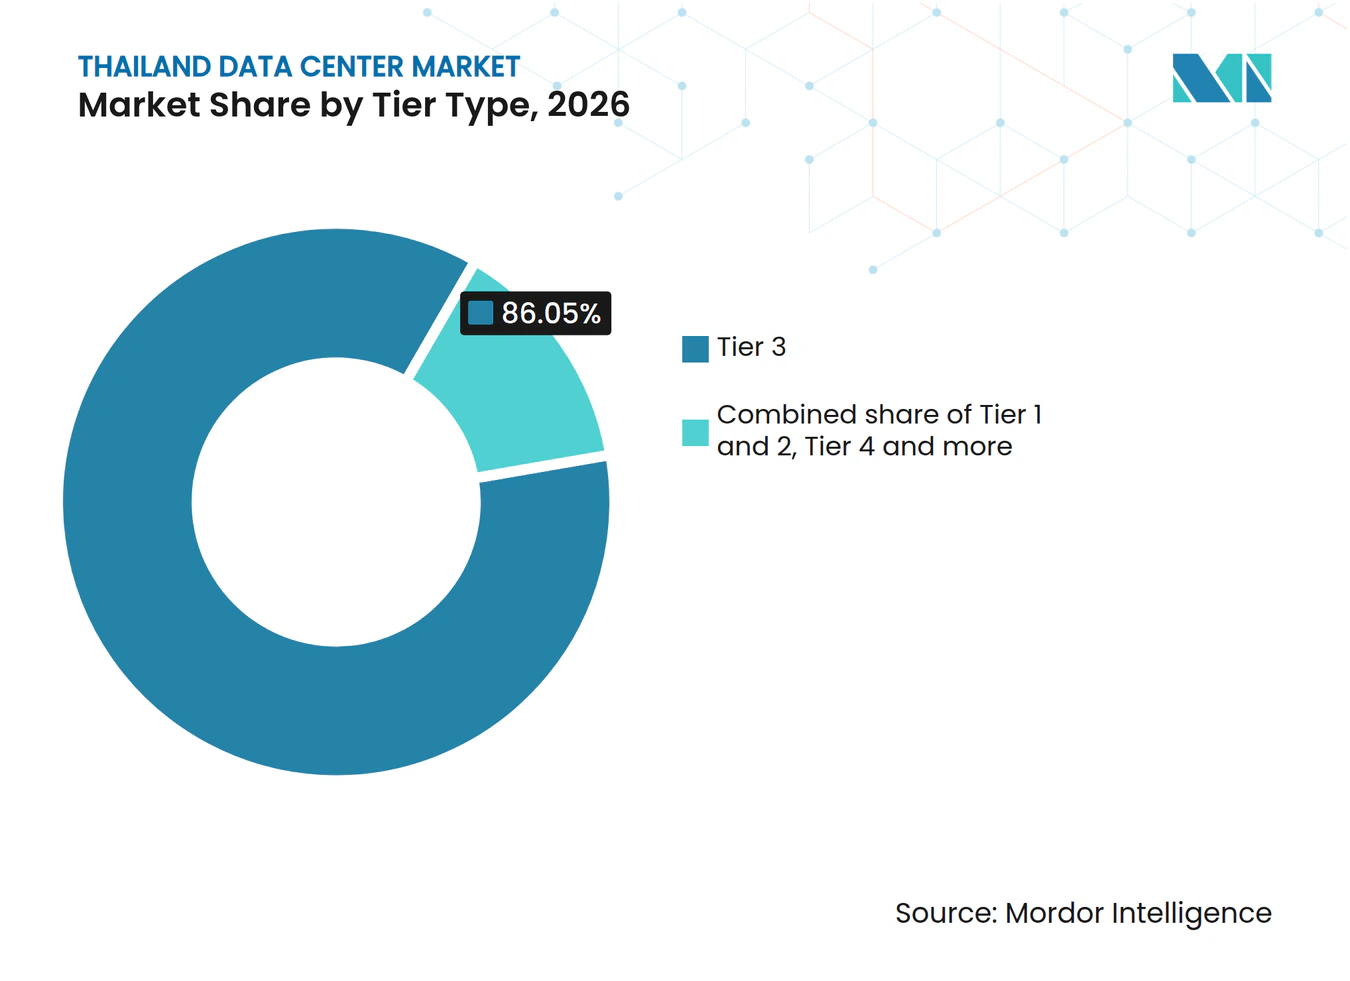
- Bei der Tier-Klassifizierung führte Tier 3 mit einem Anteil von 86,05 % im Jahr 2026 und dem schnellsten prognostizierten CAGR von 19,2 % im Zeitraum 2027–2032.
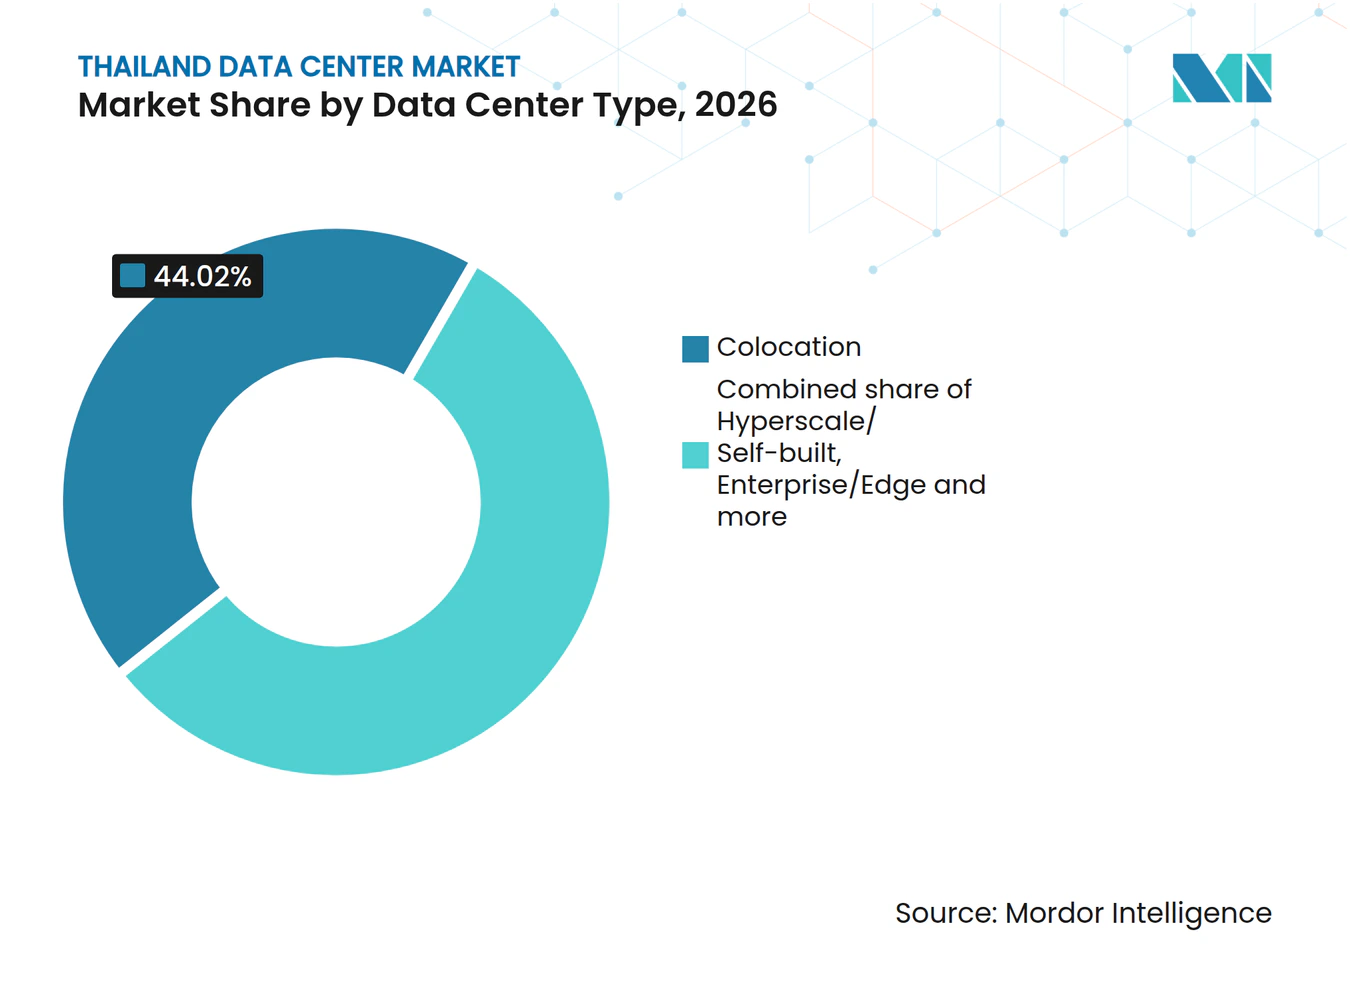
- Bei den Rechenzentrumtypen entfiel Colocation im Jahr 2026 auf 44,02 % der jährlichen Ausgaben für Rechenzentrumkapazität und Facility-Dienste, während Hyperscale/Eigenbetrieb-Anlagen im Zeitraum 2027–2032 mit einem CAGR von 18,2 % am schnellsten wachsen sollen.
- Unter den Endnutzern hielt IT und ITES im Jahr 2026 einen Anteil von 29,05 % an der Größe des Thailand Rechenzentrummarkts, während BFSI im Zeitraum 2027–2032 mit einem CAGR von 18,3 % am schnellsten wachsen soll.
- Nach Hotspot führte Bangkok im Jahr 2026 mit einem Anteil von 70,62 % und ist als das am schnellsten wachsende Segment mit einem CAGR von 18,3 % im Zeitraum 2027–2032 prognostiziert.
- Geografisch hielt Bangkok im Jahr 2026 einen Anteil von 70,62 % und ist mit einem CAGR von 18,3 % im Zeitraum 2027–2032 als das am schnellsten wachsende Segment prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Cloud-first-Vorgaben zur digitalen Transformation bei thailändischen Unternehmen | +5% | Landesweit | Mittelfristig (2-4 Jahre) |
| Aggressive Investitionen in Unterwasserkabel zur Verbesserung der internationalen Konnektivität | +4% | Rayong und Südthailand | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize im Rahmen von Thailand 4.0 zur Förderung der Datenlokalisierung | +4.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Zunahme von KI- und hochdichten Rechenworkloads, die Hyperscale-Kapazität erfordern | +8% | Bangkok, einschließlich Hua Mak | Kurzfristig (≤ 2 Jahre) |
| Edge-Deployments für Industrie-4.0-Korridore im Eastern Economic Corridor | +0.8% | Östlicher Wirtschaftskorridor | Langfristig (≥ 4 Jahre) |
| Grünenergietarife zur Förderung nachhaltiger Rechenzentrumbauten | +1.5% | Landesweit | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Cloud-First-Strategien zur digitalen Transformation bei thailändischen Unternehmen
Cloud-Transformation kann operativ zentrale Unternehmenssysteme in die Nachfragebasis für gehostete Infrastruktur einbringen. Bis August 2025 hatte CardX, ein Kreditkarten- und Privatdarlehensanbieter unter der SCBX Group, sein Kernbankensystem in die Cloud migriert, das mehr als 3 Millionen Kundenkonten umfasst.[1] Der Umfang dieser Migration zeigt, wie eine einzelne Unternehmensmigration eine erhebliche Kundenkontenpopulation in die Cloud-Infrastruktur überführen kann. Für thailändische Facility-Betreiber macht eine Migration dieser Größenordnung die Entscheidung des Unternehmens oder seines Cloud-Anbieters für ein inländisches Hosting zur entscheidenden Variable für die Kapazitätsnachfrage.
Aggressive Investitionen in Unterseekabel zur Verbesserung der internationalen Konnektivität
Internationale Transportkapazität kann darüber entscheiden, ob eine thailändische Anlage Workloads bedienen kann, die über inländische Nutzer hinausgehen. Im Jahr 2026 rüstete Symphony Communication sein MCT-Unterseekabelsystem in Thailand auf und setzte dabei Nokia-Technologie ein, die mehr als 30 Tbps pro Faserpaar unterstützt.[2] Für Facility-Betreiber erweitert zusätzlicher Transportspielraum die internationalen Workloads, die ein ansonsten geeigneter Standort aufnehmen kann. Im September 2026 kündigten Gulf Development und die Singtel Group eine Partnerschaft an, um in Untersee-Assets zu investieren und am Vietnam-Thailand-Singapur-Kabelsystem teilzunehmen, das voraussichtlich bis 2030 in Betrieb gehen soll. Die unterschiedlichen Lieferphasen unterscheiden nutzbare Transportverbesserungen von zukünftiger Streckenentwicklung. Betreiber können daher international ausgerichtete Facility-Erweiterungen an der gelieferten Konnektivität ausrichten und so die Abhängigkeit von der endgültigen Inbetriebnahme eines Kabelprojekts verringern.
Staatliche Anreize im Rahmen von Thailand 4.0 zur Förderung der Datenlokalisierung
Thailands Investitionsanreize machen das Facility-Design zu einem Teil des finanziellen Arguments für die Erweiterung inländischer Hosting-Kapazitäten. Am 19. Mai 2025 überarbeitete das Board of Investment (BOI) die Förderkonditionen für Rechenzentren, Daten-Hosting und Cloud-Dienste. Projekte, die Standards zur Energieeffizienz (Power Usage Effectiveness) erfüllten und Advanced-Computing-Hosting anboten, konnten eine bis zu 8-jährige Befreiung von der Körperschaftsteuer erhalten, während andere Projekte auf eine 5-Jahres-Obergrenze beschränkt waren. Im Jahr 2025 erhielt die Behörde 36 Projektanträge für Rechenzentren zur Förderung. Im Januar 2026 nannte das BOI stärkere Datensouveränität und Cybersicherheit als Gründe für die Erweiterung inländischer Kapazitäten. Die Anreizstruktur knüpft die längste Steuerbefreiung daher an Energieeffizienz und Advanced-Computing-Hosting, sodass Betreiber den vollen Vorteil erzielen, indem sie diese Fähigkeiten aufbauen, und nicht allein durch Kapazitätserweiterung.
Anstieg von KI- und hochdichten Computing-Workloads mit Bedarf an Hyperscale-Kapazität
Die KI-Facility-Kapazität hängt von der verfügbaren Strom- und Kühlhülle für anspruchsvolle Verarbeitungs-Workloads ab. Arise IDC (ehemals True IDC), ein Unternehmen der Charoen Pokphand Group, eröffnete am 22. Mai 2025 Thailands erstes KI-Hyperscale-Rechenzentrum in Bangkok mit mehr als 20 MW Stromkapazität für KI- und GPU-Workloads.[3] Am 24. April 2025 erklärte STT GDC, dass sein direkt-auf-Chip-Flüssigkühlsystem, das in STT Bangkok 1 betrieben wird, Rack-Dichten von mindestens 150 kW pro Rack unterstützen kann. Diese Fähigkeit verbindet die Differenzierung von Anlagen mit dem thermischen Management auf Rack-Ebene sowie der Gesamtstromkapazität. Die kommerzielle Eröffnung stellt daher Kapazität dar, die dichte GPU-Konfigurationen mit passender Kühlinfrastruktur aufnehmen kann, und nicht nur zusätzliche Nutzfläche allein.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Grundstücksknappheit und steigende Immobilienkosten in Bangkok | -2% | Bangkoks Innenstadt | Langfristig (≥ 4 Jahre) |
| Chronische Netzstabilitätsprobleme außerhalb der primären Ballungsräume | -1.7% | Landesweit außerhalb der primären Ballungsräume | Langfristig (≥ 4 Jahre) |
| Langwierige Genehmigungsverfahren und Umweltgenehmigungszyklen | -1.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Wettbewerb mit Druck auf Colocation-Preismargen | -0.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Grundstücksknappheit und steigende Immobilienkosten in Bangkok
Hohe Grundstückskosten können eine zentrale Bangkoker Entwicklung zu einer Einschränkung des Facility-Maßstabs machen. Betreiber neigen dazu, in Bangkoks Innenstadt aufgrund von Grundstückskosten und Kosteneffizienzbedenken kleine bis mittelgroße Anlagen zu entwickeln. Dieses Muster legt die kommerzielle Last auf die Kapazität pro Standort, da die Standortkosten durch die Dienste gedeckt werden müssen, die eine Anlage verkaufen kann. Ein größerer Flächenbedarf würde den Entwickler mehr Grundstückskosten aussetzen, bevor die zusätzliche Kapazität Betriebseinnahmen generiert. Die Begrenzung des Projektumfangs kann dieses Vorabrisiko eindämmen, hinterlässt aber auch eine kleinere Dienstleistungsbasis, über die die Kosten des zentralen Standorts gedeckt werden müssen.
Chronische Netzstabilitätsprobleme außerhalb der primären Ballungsräume
Außerhalb der primären Ballungsräume Thailands müssen Betreiber, die kontinuierliche Dienste anbieten, die Kontinuitätssysteme finanzieren, die den elektrischen Anschluss eines Provinzstandorts in zuverlässige Rechenkapazität umwandeln. Ein produzierender Käufer, der Verarbeitung in der Nähe seines Produktionsstandorts platziert, benötigt nutzbaren Strom während seiner gesamten Serviceanforderung, sodass ein Provinzstandort die Resilienzlast der Anlage nicht beseitigt. Notstromversorgung und damit verbundene Wartung verursachen Kosten, die durch die lokale Workload-Basis gedeckt werden müssen. Resilienzmaßnahmen schützen die Kontinuität, schaffen aber keine zusätzliche umsatzgenerierende Verarbeitungskapazität. Kosten, die nicht durch Facility-Gebühren gedeckt werden, verbleiben beim Betreiber außerhalb der Ballungsräume und verringern die Rendite eines Provinzstandorts in Thailand.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsgröße:
Vertragsabdeckung prägt die Facility-WirtschaftlichkeitGroße Anlagen machten im Jahr 2026 einen Anteil von 26,26 % an der Größe des Thailand Rechenzentrummarkts aus und waren damit das größte Segment. Die Bedienung von Bangkoker Unternehmen aus einer großen gemeinsam genutzten Anlage bietet eine Alternative dazu, jeden Erweiterungsbedarf in einem EEC-Mega-Campus zu platzieren. Diese Wahl ist wichtig, wenn der Zugang zur Metropole mit der Strom- und Kühlleistung kombiniert werden muss, die von dichteren KI-Geräten benötigt wird. Der Betreiber muss den Bangkoker Standort zwischen Kundengeräten und der sie unterstützenden Infrastruktur aufteilen, wodurch die nutzbare Servicekapazität relevanter ist als die Bruttogrundfläche. Das kommerzielle Argument des Formats besteht darin, diese Kombination zu ermöglichen, ohne für jede Unternehmenserweiterung eine korridorgroße Entwicklung zu erfordern.
Mittlere Anlagen sind als das am schnellsten wachsende Segment mit einem CAGR von 18,3 % im Zeitraum 2027–2032 prognostiziert. Für Industriekäufer im Östlichen Wirtschaftskorridor bietet das Format eine Möglichkeit, Computing rund um einzelne Produktionsstandorte statt um einen einzigen Ballungsraum-Hub zu platzieren. Eine standortbezogene Bereitstellung trennt die Kapazitätsentscheidung für Fertigungsanwendungen von der größeren Verpflichtung, die mit einer nationalen Cloud-Plattform verbunden ist. Strom und Kühlung können auf den lokalen Workload ausgerichtet werden, wodurch aufeinanderfolgende Bereitstellungen auf thailändischen Industriegeländen teilbar bleiben. Der Wachstumsmechanismus ist die Replikation über diese lokalen Anforderungen hinweg, wodurch die verteilte Lieferung relevanter ist als die Maximierung der Größe der Anlage eines einzelnen Geländes.



Nach Tier-Typ:
Wartbarkeit definiert das KerndienstleistungsangebotTier-3-Anlagen repräsentierten im Jahr 2026 einen Marktanteil von 86,05 % am Thailand Rechenzentrumsmarkt und sind als das am schnellsten wachsende Segment mit einem CAGR von 19,2 % im Zeitraum 2027–2032 prognostiziert. Das Uptime Institute definiert Tier III als gleichzeitig wartbar, mit redundanten Komponenten und Verteilungspfaden, die eine geplante Wartung ohne Abschaltung des IT-Betriebs ermöglichen. Für Käufer bedeutet eine Tier-III-Spezifikation, dass routinemäßige Infrastrukturarbeiten und der fortlaufende Anwendungsbetrieb innerhalb derselben Verfügbarkeitsspezifikation adressiert werden können. Im Februar 2026 beschrieb Gulf Development GSA01, ein 25,6-MW-Joint-Venture zwischen GULF, AIS und Singtel in Samut Prakan, als nach Tier-3+-Standards konzipiert.
Tier 4 fügt Fehlertoleranz hinzu, sodass ein einzelner Geräteausfall oder eine Unterbrechung des Verteilungspfads den IT-Betrieb nicht beeinträchtigt. Dieser Schutz betrifft eine ungeplante Unterbrechung und erweitert die betriebliche Unterscheidung über geplante Wartung hinaus. Das Uptime Institute trennt Standards, die Leistungsanforderungen definieren, von der Zertifizierung, die deren Anwendung auf Facility-Design, Bau und Betrieb überprüft. Für einen Käufer sind dies unterschiedliche Tests des Angebots: einer spezifiziert das Ereignis, dem der Betrieb standhalten muss, und der andere bewertet die Umsetzung. Eine Kontinuitätsanforderung wird kommerziell bedeutsam, wenn sie sowohl das Unterbrechungsszenario als auch die Art und Weise identifiziert, wie das zugrunde liegende Design überprüft wird.

Nach Rechenzentrumtyp:
Colocation und Hyperscale folgen unterschiedlichen WachstumskanälenColocation war das größte Segment nach Rechenzentrumtyp mit 44,02 % der jährlichen Ausgaben für Rechenzentrumkapazität und Facility-Dienste im Jahr 2026. STT Bangkok 1 ist eine carrier-neutrale Anlage mit 23 MW IT-Last. Die Kombination einer Betriebsanlage dieser Größenordnung mit carrier-neutraler Positionierung kann Kunden mit unterschiedlichen Konnektivitätsanforderungen innerhalb einer gemeinsamen physischen Plattform aufnehmen. Der Facility-Dienst bleibt daher das Kernangebot, während Käufer die Verbindung ihrer Workloads organisieren, was dem Campus ein Angebot verleiht, das sowohl auf physischer Größe als auch auf Netzwerkauswahl basiert.
Hyperscale/Eigenbetrieb-Anlagen sind als das am schnellsten wachsende Segment mit einem CAGR von 18,2 % im Zeitraum 2027–2032 prognostiziert. Google Cloud startete seine Bangkok-Cloud-Region am 21. Januar 2026 mit vernetzter Rechenkapazität in Thailand und 3 Zonen für Cloud-Dienste. AWS hatte seine Asia Pacific (Thailand) Cloud-Region mit 3 Verfügbarkeitszonen am 7. Januar 2025 allgemein verfügbar gemacht. Länderspezifische Verfügbarkeit schafft eine Plattform, über die zusätzliche Workloads unter Nutzung des jeweiligen thailändischen Infrastrukturangebots platziert werden können. Der Wachstumskanal ist die Aggregation von Kunden-Computing-Anforderungen innerhalb dieser nationalen Plattformen, wobei weitere Workload-Bereitstellungen potenziell zusätzliche Anforderungen an die sie unterstützende physische Kapazität stellen.
Nach Endnutzer:
Software-Lieferung und Bankinfrastruktur prägen die NachfrageIT und ITES war das größte Endnutzersegment mit 29,05 % der jährlichen Ausgaben für Rechenzentrumkapazität und Facility-Dienste im Jahr 2026. Bis Februar 2025 hatte das thailändische Softwareunternehmen Codium eine Partnerschaft mit Alibaba Cloud geschlossen, um skalierbare Infrastruktur für digitale Arbeitsplatzlösungen für thailändische Unternehmen zu nutzen. Die Infrastruktur eines Software-Anbieters kann die Lieferung an mehrere Kundenunternehmen unterstützen, sodass die kommerzielle Nutzerbasis hinter einer Infrastrukturbeziehung über die eigenen Mitarbeiter hinausgehen kann. Für Facility-Betreiber, die vergleichbare Workloads im Inland hosten können, schafft dies einen Kanal zur Bedienung der Nachfrage nach Geschäftsanwendungen über IT-Dienstleistungsunternehmen.
BFSI ist als das am schnellsten wachsende Endnutzersegment mit einem CAGR von 18,3 % im Zeitraum 2027–2032 prognostiziert. Im Januar 2026 berichtete die Bank of Ayudhya (Krungsri) über Investitionen in ihr Jupiter-Kernbanken-Upgrade zur Unterstützung höherer Transaktionsvolumina und zur Vorbereitung auf künftige digitale Dienste. Finanzinstitute betrieben im September 2026 mehrere kleinere Rechenzentren in Thailand. Das Upgrade von Krungsri adressiert den Bedarf an Transaktionsverarbeitung, während bankeigene Anlagen den Instituten eine interne Alternative zu ausgelagerter Kapazität bieten. Das Wachstum für externe Betreiber hängt daher davon ab, Banken davon zu überzeugen, inkrementelle Verarbeitung außerhalb der von ihnen bereits betriebenen Anlagen zu platzieren.
Nach Hotspot:
Bangkoker Projekte und Provinzversorgungsunternehmen definieren die LieferungBangkok war der größte Hotspot mit einem Anteil von 70,62 % an den jährlichen Ausgaben für Rechenzentrumkapazität und Facility-Dienste im Jahr 2026 und ist als das am schnellsten wachsende Segment mit einem CAGR von 18,3 % im Zeitraum 2027–2032 prognostiziert. Am 15. Januar 2026 genehmigte das BOI das geplante Bangkoker Rechenzentrum von Stellar DC mit 25 MW IT-Last. Das Projekt wurde gemeinsam von der STECON Group und SC Zeus Data Centers entwickelt, mit Stellar DC als Projektgesellschaft. Der Projektdatensatz vom 19. Oktober 2026 listete noch die Grundstücks- und Genehmigungsphase auf, sodass die geplanten 25 MW IT-Last Pipeline-Kapazität und keine Betriebskapazität darstellen.
Außerhalb Bangkoks zeigt Chonburi, wie ein Rechenzentrum eine separate Lieferbeziehung mit einem Industriedienstleister verankern kann. Bis zum 15. Mai 2026 hatte East Water Stecon Utilities begonnen, Wasser in Chonburi zu liefern, um den Betrieb von Bridge Data Centres III (Thailand) zu unterstützen. Im Rahmen dieser Beziehung ist der Rechenzentrumsbetreiber sowohl Versorgungsunternehmen-Kunde als auch Anbieter von Facility-Diensten. Die Entwicklung von Provinzkapazitäten wie dieser kann verknüpfte Einnahmequellen unterstützen, wobei die lokale Versorgungsleistung aus dem Betriebseinsatz und das Rechenzentrum aus dem Facility-Dienst Einnahmen erzielt.
Geografische Analyse
Bangkok Rechenzentrumsmarkt
Bangkok machte im Jahr 2026 einen Marktanteil von 70,62 % am Thailand Rechenzentrumsmarkt aus und ist als die am schnellsten wachsende Geografie mit einem CAGR von 18,3 % im Zeitraum 2027–2032 prognostiziert. Bangkok verfügte in H1 2026 über 134 MW operative Rechenzentrumkapazität und 859 MW im Bau. Der Baupool war erheblich größer als die operative Basis, was das Tempo, in dem neue Anlagen nutzbar werden, zur zentralen Variable für die inkrementelle Servicekapazität der Stadt macht. Für Kunden, die kurzfristig Flächen benötigen, schafft dies eine scharfe Unterscheidung zwischen bestehender operativer Infrastruktur und Kapazität, deren Lieferung von der Projektfertigstellung abhängt.
In Chonburi meldeten B.Grimm Power und Digital Edge am 3. September 2025 den Spatenstich für ein Hyperscale-Rechenzentrumsprojekt innerhalb des EEC. Der Östliche Wirtschaftskorridor war auch Schauplatz der Ankündigung von Arise IDC vom 31. März 2026 über ein geplantes Mega-Rechenzentrum des Unternehmens der Charoen Pokphand Group. Der Spatenstich markiert einen Baumeilenstein, während die März-Ankündigung ein geplantes Projekt begründet. Diese separaten Meilensteine machen die EEC-Pipeline zu einer Mischung aus Entwicklungsphasen und nicht zu einem einzigen Block lieferbarer Kapazität.
Das GEDC01-Projekt in Rayong wurde von Gulf Development am 8. Mai 2026 als im Bau befindlich gemeldet, mit einer geplanten maximalen Servicekapazität von 100 MW und einem kommerziellen Betriebsstart für Q4 2027. In Chachoengsao genehmigte das BOI im Mai 2026 das Projekt von Skyline Data Center and Cloud Services, Teil der DAMAC Group, mit einer geplanten IT-Last von 200 MW. Im Großraum Bangkok kündigte ETIX im Oktober 2026 die beschleunigte Entwicklung von BKK#2 auf seinem Samut-Prakan-Campus an. Der Campus hatte Bereitstellungen von großen Cloud-Dienstleistern gesichert. Unter den Projekten in Rayong und Chachoengsao wurde GEDC01 im Mai 2026 als im Bau befindlich gemeldet, während das geplante 200-MW-Projekt von Skyline am 19. Oktober 2026 noch in der Grundstücks- und Genehmigungsphase war.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Jurisdiktionen, Thailands nationales Förderregime und die lokale Baugenehmigungsverwaltung Bangkoks. Er bewertet die politische Attraktivität aus der Perspektive eines Betreibers, der Förderung für eine neue Anlage und eine Baugenehmigung anstrebt. Steuerliche Förderfähigkeit und Baugenehmigung betreffen unterschiedliche Teile dieser Investitionsentscheidung.
Regulatorische Tabelle
| Entscheidungsfaktor | Thailand | Bangkok |
|---|---|---|
| Primäre Behörde | Board of Investment für Investitionsförderung | Bangkok Metropolitan Administration für lokale Genehmigungen |
| Wichtige Instrumente oder Ausrichtung | Hocheffizienzförderung erfordert einen PUE von nicht mehr als 1,3 vor Inanspruchnahme der Körperschaftsteuerbefreiung | Lokale Bau- und Änderungsgenehmigungen für Rechenzentren |
| Kommerzielle Auswirkung | Steuerbefreiung hängt von der Erfüllung der Förderbedingung ab | Berücksichtigung neuer Genehmigungsanträge vorübergehend ausgesetzt am 14. September 2026 |
| Aktuelle politische Attraktivität | Mittel | Niedrig |
| Zukünftige Ausrichtung der politischen Attraktivität | Verschärfend | Verschärfend |
| Quelle: Mordor Intelligence | ||
Thailands Bewertung „Mittel” balanciert effizienzgebundene Steuerförderung gegen die Resolution des nationalen Ausschusses vom 4. September 2026, laufende Bauarbeiten und ausstehende Genehmigungen auszusetzen, bis Mindeststandards für Umwelt und Soziales geklärt waren. Bangkoks Bewertung „Niedrig” spiegelt die Aussetzung der Berücksichtigung neuer Bau- oder Änderungsgenehmigungen vom 14. September 2026 wider, bis nationale Betriebsrichtlinien vorliegen. Am 1. Oktober 2026 genehmigte der Ausschuss eine separate Gebäudedefinition für Rechenzentren, und am 6. Oktober wurden das Ministerium für öffentliche Arbeiten und Stadtplanung sowie das Sekretariat mit der Ausarbeitung von Definitionen und Vorschlägen für Wegerechte zur weiteren Prüfung beauftragt. Thailands Richtung „Verschärfend” spiegelt die Standards-bezogene Genehmigungsbarriere vom September wider, während Bangkoks Richtung einen separaten anlagenspezifischen Gebäuderahmen widerspiegelt, dessen Umsetzung noch vorbereitet wurde.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Bau-, Versorgungs-, Konnektivitäts- und Facility-Dienstleister Einnahmen in aufeinanderfolgenden Lieferphasen erzielen. Das kombinierte Segment Rechenzentrum und Informationstechnologieinfrastruktur von Infraset generierte 67,15 % seines Betriebsumsatzes 2025. Die daraus resultierende Arbeitsteilung schafft separate Verdienstmöglichkeiten rund um die Lieferung von Infrastruktur und die Bereitstellung der für deren Nutzung erforderlichen Dienste.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Design und Bau | Schlüsselfertige Bauunternehmer wie Infraset | Projektbau- und Integrationseinnahmen | Integration von Facility-Systemen bei der Übergabe | Integrierte Systeme gegen Abnahmemeilensteine testen |
| Versorgungsaktivierung | Industrielle Wasserlieferanten wie East Water Stecon Utilities | Zahlungen für Wasserversorgungsdienste | Versorgungsverfügbarkeit beim Start der Anlage | Versorgungsaktivierung mit der Facility-Übergabe koordinieren |
| Rechenzentrumsverbindung | Netzwerkdienstleister wie AIS | Konnektivitätsdienstverträge | Schaltungsaktivierung passend zur nutzbaren Facility-Kapazität | Verbindungen parallel zur in Betrieb genommenen Kapazität bereitstellen |
| Colocation-Betrieb | Facility-Dienstbetreiber wie STT GDC Thailand und Telehouse (Thailand) Co., Ltd. | Colocation-Kapazität und Facility-Dienstgebühren | Auslastung der in Betrieb genommenen Servicekapazität | Kapazität stufenweise gegen Kundenverpflichtungen freigeben |
| Quelle: Mordor Intelligence | ||||
AIS bietet private Netzwerkverbindungen zwischen Rechenzentren mit flexiblen Serviceverträgen ab einem Monat an. Diese Flexibilität kann Netzwerkserviceverpflichtungen mit dem Zeitpunkt in Einklang bringen, an dem neue Facility-Kapazität nutzbar wird. Die Koordinierung von Infrastrukturabnahme und Serviceaktivierung gibt Betreibern daher eine Möglichkeit, Netzwerkverpflichtungen zu begrenzen, solange Bau- oder Versorgungsübergaben unvollständig sind.
Wettbewerbslandschaft
Marktkonzentration
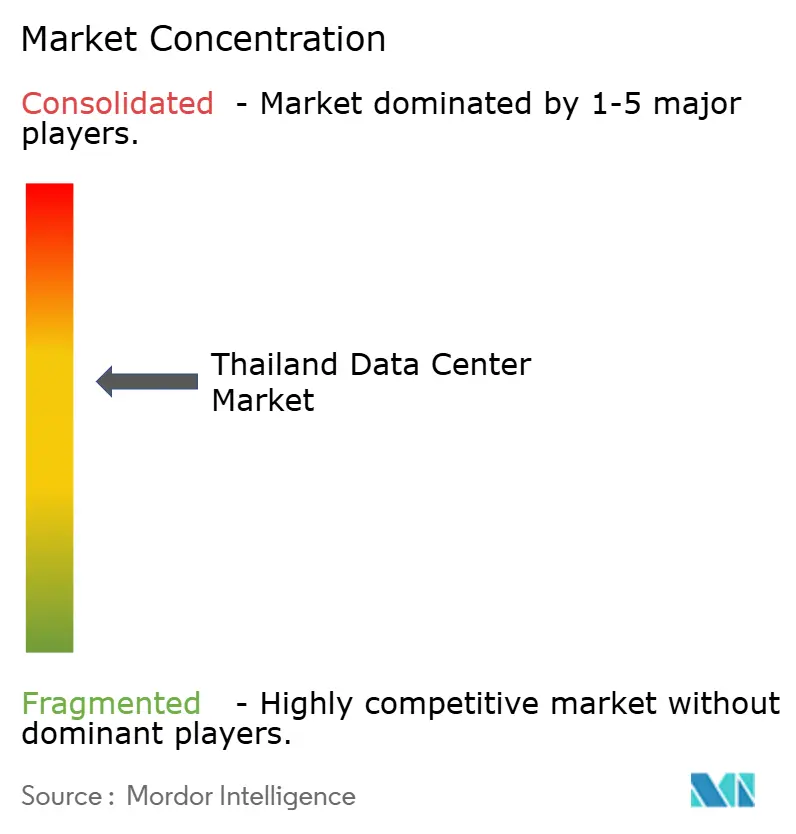
Der Wettbewerb ist mäßig fragmentiert über telekommunikationsverbundene Gruppen, spezialisierte Betreiber und Cloud-Plattformanbieter, darunter Advanced Info Service PLC (CS LoxInfo) und STT GDC Pte Ltd. Das Feld umfasst auch Arise IDC Company Limited, United Information Highway Co., Ltd. und Huawei Cloud Computing Technologies Co., Ltd. Am 26. Juni 2025 startete AIS AIS Cloud powered by Oracle Cloud Infrastructure unter Nutzung lokaler Rechenzentren und eines thailändischen Betriebsteams, wobei der Dienst dem thailändischen Recht unterliegt. Dies gibt integrierten Anbietern einen Weg zu Unternehmensentscheidungen über das Hosting über den Cloud-Dienst selbst, neben dem Wettbewerb um das zugrunde liegende Facility-Angebot.
STT GDC Thailand kündigte am 3. März 2025 den Bau von STT Bangkok 2 mit einem IT-Stromerzeugungspotenzial von 24 MW an, und sein Faktenblatt vom Oktober 2025 spezifizierte ein Zieldatum für die Betriebsbereitschaft im Q1 2027. Die Ankündigung spezifizierte doppelte Einspeisungen für erhöhte Zuverlässigkeit. Diese Konfiguration macht die Stromlieferungsarchitektur zu einem eigenständigen Teil des vorgeschlagenen Angebots neben der Kapazitätsangabe. Für Kunden, die zukünftige Flächen in Betracht ziehen, würde die Inbetriebnahme sowohl die zusätzliche IT-Leistung als auch die angegebene Versorgungskonfiguration in den kommerziellen Betrieb bringen. Ein Herausforderer, der dieselben Anforderungen verfolgt, müsste daher sowohl die Stromarchitektur als auch die angebotene Kapazitätsmenge adressieren.
Arise IDC kündigte am 19. Juni 2026 den Spatenstich für sein siebtes Rechenzentrum im Norden Bangkoks mit einem geplanten Start im Q3 2027 an. Das angekündigte Design kombinierte modularen Bau mit der Möglichkeit, Luft- oder Flüssigkühlung anzupassen. Huawei Cloud bietet eine AP-Bangkok-Serviceregion an und erklärt, Kunden-Cloud-Daten ohne ausdrückliche Genehmigung nicht regionsübergreifend zu verschieben. Die Lieferpläne von Arise IDC und STT Bangkok 2 gingen der Resolution des Ausschusses vom 4. September 2026 voraus, laufende Bauarbeiten und ausstehende Genehmigungen auszusetzen, bis Mindeststandards für Umwelt und Soziales geklärt waren. Die Genehmigungsbarriere macht Umwelt- und Sozialbereitschaft neben den Kühlentscheidungen von Arise IDC und der Stromarchitektur von STT für die Lieferung von Erweiterungen maßgeblich.
Branchenführer im Thailand Rechenzentrumsmarkt
-
Advanced Info Service PLC (CS LoxInfo)
-
STT GDC Pte Ltd.
-
True Internet Data Center Co., Ltd.
-
United Information Highway Co., Ltd.
-
Huawei Cloud Computing Technologies Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Thailand-Rechenzentrumsmarkt Unternehmen in diesem Bericht
- Huawei Cloud Computing Technologies Co., Ltd.
- True Internet Data Center Co., Ltd.
- China Mobile Limited (SUPERNAP Thailand)
- Advanced Info Service PLC (CS LoxInfo)
- STT GDC Pte Ltd.
- Alibaba Cloud
- OneAsia Network Ltd.
- Internet Thailand Public Company Ltd.
- National Telecom Public Company Ltd.
- Telehouse (Thailand) Co., Ltd.
- United Information Highway Co., Ltd.
- TCC Technology Co., Ltd.
- Bridge Data Centres (Chindata Group)
- KT Corporation with Jasmine Group
- Etix Everywhere
- NTT Global Data Centers (Thailand) Ltd.
- Equinix Inc.
- Digital Realty Trust Inc.
- EdgeConneX Inc.
- Global Switch Holdings Ltd.
Neueste Industrielle Entwicklungen in Thailand-Rechenzentrumsmarkt
- Oktober 2026: ETIX kündigte die beschleunigte Entwicklung von BKK#2 auf seinem Samut-Prakan-Campus an, um Cloud- und KI-Nachfrage zu bedienen.
- September 2026: Der Richtlinienausschuss für Rechenzentren in Thailand beschloss, laufende Bauarbeiten und Genehmigungen für ausstehende Anträge vorübergehend auszusetzen, bis Mindeststandards für Umwelt und Soziales geklärt waren.
- Juni 2026: Arise IDC, Teil der Charoen Pokphand Group, vollzog den Spatenstich für sein siebtes Rechenzentrum im Norden Bangkoks.
Umfang und Methodik
Segmentierungsübersicht
| Groß |
| Massiv |
| Mittel |
| Mega |
| Klein |
| Tier 1 und 2 |
| Tier 3 |
| Tier 4 |
| Hyperscale/Eigenbau | ||
| Unternehmen/Edge | ||
| Kolokation | Nicht genutzt | |
| Genutzt | Einzelhandels-Kolokation | |
| Großhandels-Kolokation | ||
| BFSI |
| IT und ITES |
| E-Commerce |
| Regierung |
| Fertigung |
| Medien und Unterhaltung |
| Telekommunikation |
| Sonstige Endnutzer |
| Bangkok |
| Übriges Thailand |
| Nach Rechenzentrumsgröße | Groß | ||
| Massiv | |||
| Mittel | |||
| Mega | |||
| Klein | |||
| Nach Tier-Typ | Tier 1 und 2 | ||
| Tier 3 | |||
| Tier 4 | |||
| Nach Rechenzentrumtyp | Hyperscale/Eigenbau | ||
| Unternehmen/Edge | |||
| Kolokation | Nicht genutzt | ||
| Genutzt | Einzelhandels-Kolokation | ||
| Großhandels-Kolokation | |||
| Nach Endnutzer | BFSI | ||
| IT und ITES | |||
| E-Commerce | |||
| Regierung | |||
| Fertigung | |||
| Medien und Unterhaltung | |||
| Telekommunikation | |||
| Sonstige Endnutzer | |||
| Nach Hotspot | Bangkok | ||
| Übriges Thailand | |||
Marktdefinition
- IT-LAST-KAPAZITÄT - Die IT-Last-Kapazität oder installierte Kapazität bezieht sich auf die Energiemenge, die von Servern und Netzwerkgeräten verbraucht wird, die in einem installierten Rack untergebracht sind. Sie wird in Megawatt (MW) gemessen.
- ABSORPTIONSRATE - Sie gibt an, in welchem Umfang die Rechenzentrumskapazität vermietet wurde. Beispielsweise beträgt die Absorptionsrate 75 %, wenn ein Rechenzentrum mit 100 MW eine Kapazität von 75 MW vermietet hat. Sie wird auch als Auslastungsrate und vermietete Kapazität bezeichnet.
- ERHÖHTE BODENFLÄCHE - Es ist ein erhöhter Raum, der über dem Boden errichtet wird. Dieser Spalt zwischen dem Originalboden und dem erhöhten Boden wird zur Aufnahme von Verkabelung, Kühlung und anderen Rechenzentrumsgeräten genutzt. Diese Anordnung hilft bei einer ordnungsgemäßen Verkabelungs- und Kühlungsinfrastruktur. Sie wird in Quadratfuß (ft²) gemessen.
- RECHENZENTRUMSGRÖSSE - Die Rechenzentrumsgröße wird auf der Grundlage der den Rechenzentrumssanlagen zugewiesenen erhöhten Bodenfläche segmentiert. Mega-Rechenzentrum - Anzahl der Racks muss mehr als 9.000 betragen oder die erhöhte Bodenfläche (RFS) muss mehr als 225.001 Quadratfuß betragen; Massives Rechenzentrum - Anzahl der Racks muss zwischen 9.000 und 3.001 liegen oder RFS muss zwischen 225.000 Quadratfuß und 75.001 Quadratfuß liegen; Großes Rechenzentrum - Anzahl der Racks muss zwischen 3.000 und 801 liegen oder RFS muss zwischen 75.000 Quadratfuß und 20.001 Quadratfuß liegen; Mittleres Rechenzentrum - Anzahl der Racks muss zwischen 800 und 201 liegen oder RFS muss zwischen 20.000 Quadratfuß und 5.001 Quadratfuß liegen; Kleines Rechenzentrum - Anzahl der Racks muss weniger als 200 betragen oder RFS muss weniger als 5.000 Quadratfuß betragen.
- TIER-TYP - Gemäß dem Uptime Institute werden Rechenzentren basierend auf den Fähigkeiten der redundanten Geräte der Rechenzentrumsinfrastruktur in vier Tiers klassifiziert. In diesem Segment werden die Rechenzentren als Tier 1, Tier 2, Tier 3 und Tier 4 segmentiert.
- KOLOKATIONSTYP - Das Segment ist in 3 Kategorien unterteilt, nämlich Einzelhandels-, Großhandels- und Hyperscale-Kolokationsdienste. Die Kategorisierung erfolgt auf der Grundlage der Menge der IT-Last, die an potenzielle Kunden vermietet wird. Einzelhandels-Kolokationsdienste haben eine vermietete Kapazität von weniger als 250 kW; Großhandels-Kolokationsdienste haben eine vermietete Kapazität zwischen 251 kW und 4 MW und Hyperscale-Kolokationsdienste haben eine vermietete Kapazität von mehr als 4 MW.
- ENDVERBRAUCHER - Der Rechenzentrumsmarkt operiert auf B2B-Basis. BFSI, Regierung, Cloud-Betreiber, Medien und Unterhaltung, E-Commerce, Telekommunikation und Fertigung sind die wichtigsten Endverbraucher auf dem untersuchten Markt. Der Umfang umfasst nur Kolokationsdienste-Betreiber, die die zunehmende Digitalisierung der Endnutzer-Industrien bedienen.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Rack-Einheit | Allgemein als U oder RU bezeichnet, ist es die Maßeinheit für die im Rechenzentrum in Racks untergebrachten Server-Einheiten. 1U entspricht 1,75 Zoll. |
| Rack-Dichte | Sie definiert die Menge der Leistung, die von den in einem Rack untergebrachten Geräten und Servern verbraucht wird. Sie wird in Kilowatt (kW) gemessen. Dieser Faktor spielt eine wichtige Rolle bei der Rechenzentrumsplanung sowie der Kühlungs- und Leistungsplanung. |
| IT-Last-Kapazität | Die IT-Last-Kapazität oder installierte Kapazität bezieht sich auf die Energiemenge, die von Servern und Netzwerkgeräten verbraucht wird, die in einem installierten Rack untergebracht sind. Sie wird in Megawatt (MW) gemessen. |
| Absorptionsrate | Sie gibt an, wie viel der Rechenzentrumskapazität vermietet wurde. Beispielsweise beträgt die Absorptionsrate 75 %, wenn ein Rechenzentrum mit 100 MW eine Kapazität von 75 MW vermietet hat. Sie wird auch als Auslastungsrate und vermietete Kapazität bezeichnet. |
| Erhöhte Bodenfläche | Es ist ein erhöhter Raum, der über dem Boden errichtet wird. Dieser Spalt zwischen dem Originalboden und dem erhöhten Boden wird zur Aufnahme von Verkabelung, Kühlung und anderen Rechenzentrumsgeräten genutzt. Diese Anordnung hilft bei einer ordnungsgemäßen Verkabelungs- und Kühlungsinfrastruktur. Sie wird in Quadratfuß/Meter gemessen. |
| Raumklimaanlage (CRAC) | Es ist ein Gerät, das zur Überwachung und Aufrechterhaltung von Temperatur, Luftzirkulation und Luftfeuchtigkeit im Serverraum des Rechenzentrums eingesetzt wird. |
| Gang | Es ist der freie Raum zwischen den Reihen von Racks. Dieser freie Raum ist entscheidend für die Aufrechterhaltung der optimalen Temperatur (20-25 °C) im Serverraum. Es gibt hauptsächlich zwei Gänge im Serverraum, einen Warmgang und einen Kaltgang. |
| Kaltgang | Es ist der Gang, bei dem die Vorderseite des Racks dem Gang zugewandt ist. Hier wird gekühlte Luft in den Gang geleitet, damit sie in die Vorderseite der Racks eintreten und die Temperatur aufrechterhalten kann. |
| Warmgang | Es ist der Gang, bei dem die Rückseite der Racks dem Gang zugewandt ist. Hier wird die von den Geräten im Rack abgeführte Wärme zum Auslasskanal der CRAC geleitet. |
| Kritische Last | Sie umfasst Server und andere Computergeräte, deren Verfügbarkeit für den Rechenzentrumsbetrieb kritisch ist. |
| Leistungseffizienz (PUE) | Es ist eine Kennzahl, die die Effizienz eines Rechenzentrums definiert. Sie wird berechnet durch: (Gesamter Energieverbrauch des Rechenzentrums)/(Gesamter Energieverbrauch der IT-Geräte). Weiterhin gilt ein Rechenzentrum mit einem PUE von 1,2-1,5 als hocheffizient, während ein Rechenzentrum mit einem PUE >2 als hochgradig ineffizient gilt. |
| Redundanz | Sie ist definiert als ein Systemdesign, bei dem zusätzliche Komponenten (USV, Generatoren, CRAC) hinzugefügt werden, damit im Falle eines Stromausfalls oder Geräteausfalls die IT-Geräte nicht beeinträchtigt werden. |
| Unterbrechungsfreie Stromversorgung (USV) | Es ist ein Gerät, das in Reihe mit der Netzstromversorgung geschaltet ist und Energie in Batterien speichert, sodass die Versorgung durch die USV auch bei einem Ausfall der Netzstromversorgung kontinuierlich für IT-Geräte aufrechterhalten wird. Die USV unterstützt in erster Linie nur IT-Geräte. |
| Generatoren | Ähnlich wie USV-Systeme werden Generatoren im Rechenzentrum eingesetzt, um eine unterbrechungsfreie Stromversorgung zu gewährleisten und Ausfallzeiten zu vermeiden. Rechenzentrumsanlagen verfügen über Dieselgeneratoren und üblicherweise wird Diesel für 48 Stunden in der Anlage gelagert, um Unterbrechungen zu verhindern. |
| N+1 | Als \"Bedarf plus eins\"bezeichnet, gibt es die zusätzliche verfügbare Geräteeinrichtung an, um Ausfallzeiten im Falle eines Ausfalls zu vermeiden. Ein Rechenzentrum gilt als N+1, wenn für je 4 Komponenten eine zusätzliche Einheit vorhanden ist. Wenn ein Rechenzentrum beispielsweise 4 USV-Systeme hat, wäre für die Erreichung von N+1 ein zusätzliches USV-System erforderlich. |
| 2N | Es bezeichnet ein vollständig redundantes Design, bei dem zwei unabhängige Stromverteilungssysteme eingesetzt werden. Daher versorgt im Falle eines vollständigen Ausfalls eines Verteilungssystems das andere System das Rechenzentrum weiterhin mit Strom. |
| In-Reihe-Kühlung | Es ist das zwischen den Racks in einer Reihe installierte Kühlungsdesignsystem, das Warmluft aus dem Warmgang ansaugt und Kaltluft in den Kaltgang liefert, um so die Temperatur aufrechtzuerhalten. |
| Tier 1 | Die Tier-Klassifikation bestimmt die Bereitschaft einer Rechenzentrumssanlage, den Rechenzentrumsbetrieb aufrechtzuerhalten. Ein Rechenzentrum wird als Tier-1-Rechenzentrum klassifiziert, wenn es eine nicht redundante (N) Leistungskomponente (USV, Generatoren), Kühlungskomponenten und ein Stromverteilungssystem (vom Netzstromraster) hat. Das Tier-1-Rechenzentrum hat eine Verfügbarkeit von 99,67 % und eine jährliche Ausfallzeit von <28,8 Stunden. |
| Tier 2 | Ein Rechenzentrum wird als Tier-2-Rechenzentrum klassifiziert, wenn es redundante Strom- und Kühlungskomponenten (N+1) und ein einzelnes nicht redundantes Verteilungssystem hat. Redundante Komponenten umfassen zusätzliche Generatoren, USV-Systeme, Kühlaggregate, Wärmeabführungsgeräte und Kraftstofftanks. Das Tier-2-Rechenzentrum hat eine Verfügbarkeit von 99,74 % und eine jährliche Ausfallzeit von <22 Stunden. |
| Tier 3 | Ein Rechenzentrum mit redundanten Strom- und Kühlungskomponenten und mehreren Stromverteilungssystemen wird als Tier-3-Rechenzentrum bezeichnet. Die Anlage ist gegen geplante (Anlagenwartung) und ungeplante (Stromausfall, Kühlungsausfall) Unterbrechungen widerstandsfähig. Das Tier-3-Rechenzentrum hat eine Verfügbarkeit von 99,98 % und eine jährliche Ausfallzeit von <1,6 Stunden. |
| Tier 4 | Es ist der fehlertolerante Typ von Rechenzentrum. Ein Tier-4-Rechenzentrum verfügt über mehrere unabhängige redundante Strom- und Kühlungskomponenten sowie mehrere Stromverteilungspfade. Alle IT-Geräte sind dual gespeist, was sie bei jeder Störung fehlertolerant macht und so einen unterbrechungsfreien Betrieb gewährleistet. Das Tier-4-Rechenzentrum hat eine Verfügbarkeit von 99,74 % und eine jährliche Ausfallzeit von <26,3 Minuten. |
| Kleines Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche von ≤ 5.000 Quadratfuß oder einer installierbaren Rack-Anzahl von ≤ 200 wird als kleines Rechenzentrum klassifiziert. |
| Mittleres Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 5.001 und 20.000 Quadratfuß oder einer installierbaren Rack-Anzahl zwischen 201 und 800 wird als mittleres Rechenzentrum klassifiziert. |
| Großes Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 20.001 und 75.000 Quadratfuß oder einer installierbaren Rack-Anzahl zwischen 801 und 3.000 wird als großes Rechenzentrum klassifiziert. |
| Massives Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 75.001 und 225.000 Quadratfuß oder einer installierbaren Rack-Anzahl zwischen 3.001 und 9.000 wird als massives Rechenzentrum klassifiziert. |
| Mega-Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche von ≥ 225.001 Quadratfuß oder einer installierbaren Rack-Anzahl von ≥ 9.001 wird als Mega-Rechenzentrum klassifiziert. |
| Einzelhandels-Kolokation | Es bezieht sich auf Kunden mit einem Kapazitätsbedarf von 250 kW oder weniger. Diese Dienste werden hauptsächlich von kleinen und mittelständischen Unternehmen (KMU) genutzt. |
| Großhandels-Kolokation | Es bezieht sich auf Kunden mit einem Kapazitätsbedarf zwischen 250 kW und 4 MW. Diese Dienste werden hauptsächlich von mittelständischen bis großen Unternehmen genutzt. |
| Hyperscale-Kolokation | Es bezieht sich auf Kunden mit einem Kapazitätsbedarf von mehr als 4 MW. Die Hyperscale-Nachfrage stammt in erster Linie von großen Cloud-Anbietern, IT-Unternehmen, BFSI und OTT-Anbietern (wie Netflix, Hulu und HBO+). |
| Mobile Datengeschwindigkeit | Es ist die mobile Internetgeschwindigkeit, die ein Nutzer über sein Smartphone erlebt. Diese Geschwindigkeit hängt in erster Linie von der im Smartphone verwendeten Trägertechnologie ab. Die auf dem Markt verfügbaren Trägertechnologien sind 2G, 3G, 4G und 5G, wobei 2G die langsamste Geschwindigkeit bietet, während 5G die schnellste ist. |
| Glasfaser-Konnektivitätsnetz | Es ist ein Netzwerk aus Glasfaserkabeln, das im ganzen Land verlegt wird und ländliche und städtische Regionen mit Hochgeschwindigkeits-Internetanschluss verbindet. Es wird in Kilometer (km) gemessen. |
| Datenverkehr pro Smartphone | Es ist ein Maß für den durchschnittlichen Datenverbrauch eines Smartphone-Nutzers in einem Monat. Es wird in Gigabyte (GB) gemessen. |
| Breitband-Datengeschwindigkeit | Es ist die Internetgeschwindigkeit, die über eine feste Kabelverbindung bereitgestellt wird. In der Regel werden Kupferkabel und Glasfaserkabel sowohl im privaten als auch im gewerblichen Bereich verwendet. Hierbei bietet das Glasfaserkabel eine schnellere Internetgeschwindigkeit als das Kupferkabel. |
| Unterwasserkabel | Ein Unterwasserkabel ist ein an zwei oder mehr Anlandepunkten verlegtes Glasfaserkabel. Über dieses Kabel wird die Kommunikation und Internetkonnektivität zwischen Ländern auf der ganzen Welt hergestellt. Diese Kabel können 100-200 Terabit pro Sekunde (Tbps) von einem Punkt zum anderen übertragen. |
| Kohlenstoff-Fußabdruck | Es ist das Maß für das während des regulären Betriebs eines Rechenzentrums erzeugte Kohlendioxid. Da Kohle sowie Öl und Gas die primären Quellen der Stromerzeugung sind, trägt der Verbrauch dieses Stroms zu Kohlenstoffemissionen bei. Rechenzentrumsbetreiber integrieren erneuerbare Energiequellen, um den Kohlenstoff-Fußabdruck ihrer Anlagen zu begrenzen. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung wichtiger Variablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre sind in nominalen Größen angegeben. Die Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) bleibt während des gesamten Prognosezeitraums für jedes Land konstant.
- Schritt 3: Validierung und Abschluss: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf allen Ebenen und in allen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Markts zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, maßgeschneiderte Beratungsaufträge, Datenbanken und Abonnement-Plattformen




