
CRM-Markt Südostasien – Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.27 Milliarden US-Dollar |
| Marktgröße (2026) | 2.31 Milliarden US-Dollar |
| Marktgröße (2031) | 2.49 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 1.55 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des CRM-Markts Südostasien von Mordor Intelligence
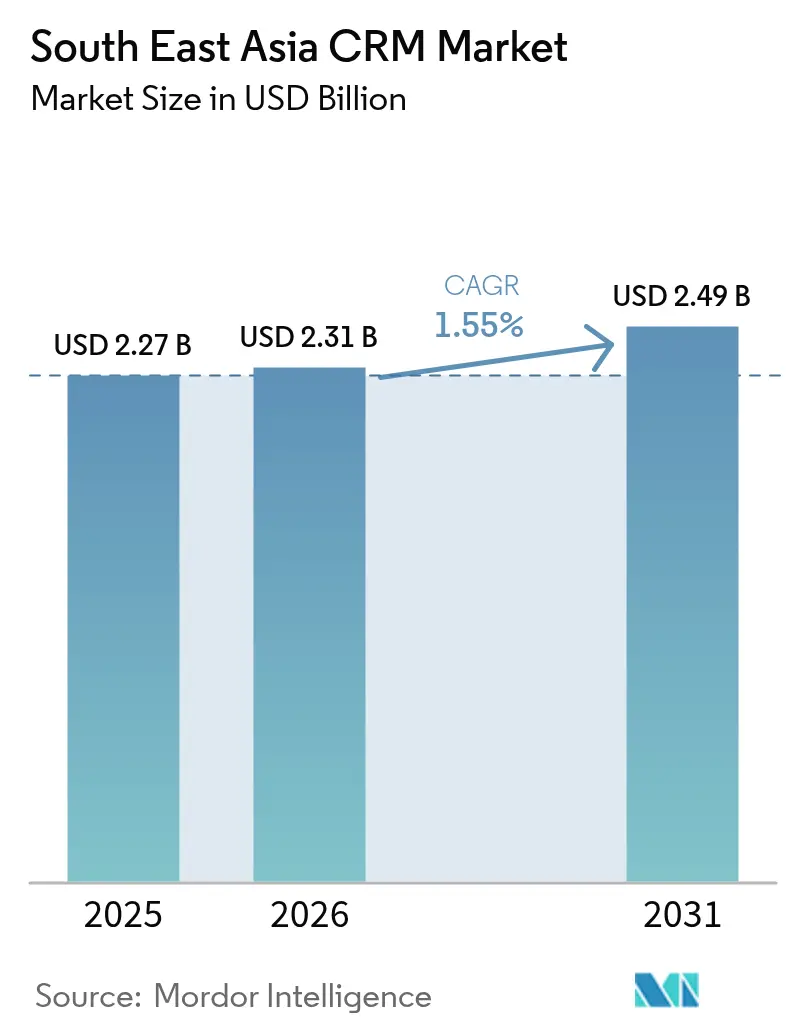
Der CRM-Markt in Südostasien wurde im Jahr 2025 auf 2,27 Milliarden USD bewertet und wird voraussichtlich von 2,31 Milliarden USD im Jahr 2026 auf 2,49 Milliarden USD bis 2031 wachsen, mit einer CAGR von 1,55 % während des Prognosezeitraums (2026–2031). Cloud-First-Förderprogramme in Singapur, Thailand und Malaysia treiben die rasche Akzeptanz voran, während Rechenzentrum-Investitionen globaler Hyperscaler die Latenz reduzieren und Anforderungen an die Datensouveränität erfüllen. Währungsschwankungen haben die Kosten USD-denominierter SaaS-Verträge erhöht, doch subventionierte Finanzierungen und Open-API-Mandate gleichen einen Teil des Budgetdrucks aus. Die Expansion des Social Commerce veranlasst Anbieter zur Integration von LINE, WhatsApp und TikTok, die konversationsbasiertes Verkaufen in großem Maßstab ermöglichen. Gleichzeitig steigert eingebettete künstliche Intelligenz die Upselling-Leistung, indem sie die Kaufabsicht von Kunden vorhersagt und in Echtzeit maßgeschneiderte Inhalte generiert.
Zentrale Erkenntnisse des Berichts
- Nach Unternehmensgröße erfassten KMU im Jahr 2025 einen CRM-Marktanteil in Südostasien von 42,60 % und werden voraussichtlich bis 2031 mit einer CAGR von 2,11 % wachsen.
- Nach Bereitstellungsmodell entfielen im Jahr 2025 63,10 % der CRM-Marktgröße in Südostasien auf Cloud-Lösungen, die bis 2031 mit einer CAGR von 2,72 % wachsen sollen.
- Nach Anwendung führte die Vertriebsautomatisierung im Jahr 2025 mit einem Umsatzanteil von 33,85 %, während die Marketingautomatisierung mit einer CAGR von 2,42 % bis 2031 das stärkste Wachstum verzeichnen soll.
- Nach Endbenutzer-Branche trug Einzelhandel und E-Commerce im Jahr 2025 27,20 % der Implementierungen bei; BFSI wird bis 2031 voraussichtlich mit einer CAGR von 3,02 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
CRM-Markt Südostasien – Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Cloud-First-Digitalisierung bei KMU | +0.80% | Indonesien, Thailand, Malaysia mit Ausstrahlungseffekten auf die Philippinen | Mittelfristig (2–4 Jahre) |
| KI-gestützte Hyperpersonalisierung zur Steigerung des Upselling | +0.60% | Singapur, Malaysia als Kern, Ausweitung auf Indonesien und Thailand | Langfristig (≥ 4 Jahre) |
| Social-Commerce-Boom mit Integration von CRM in Chat-Apps | +0.40% | Thailand, Indonesien, Philippinen mit LINE- und WhatsApp-Dominanz | Kurzfristig (≤ 2 Jahre) |
| Staatliche „Go-Digital”-Anreize in der ASEAN | +0.50% | Singapur, Thailand, Malaysia mit nationalen Programmeinführungen | Mittelfristig (2–4 Jahre) |
| Open-API-Ökosysteme zur Reduzierung der Anbieterabhängigkeit | +0.30% | Indonesien, Singapur mit SNAP und Open-Banking-Initiativen | Langfristig (≥ 4 Jahre) |
| Auslagerung von Kundenerfahrungsmanagement auf wertschöpfende CRM-Dienste | +0.20% | Philippinen, Malaysia mit etablierter BPO-Infrastruktur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-First-Digitalisierung bei KMU
Staatlich geförderte Förderprogramme verlagern Technologieausgaben hin zu Software-as-a-Service und ermöglichen KMU, teure On-Premises-Infrastrukturen vollständig zu umgehen. Das erweiterte SMEs Go Digital-Programm Singapurs deckt nun bis zu 50 % der Kosten vorab genehmigter CRM-Lösungen für die 219.000 Kleinunternehmen des Stadtstaats, die zusammen 142,3 Milliarden USD an Bruttowertschöpfung erzeugen.[1]Infocomm Media Development Authority, „SMEs Go Digital”, imda.gov.sg Thailands Go Digital ASEAN-Initiative schulte mehr als 44.000 Mikro- und Kleinunternehmen, und 69 % berichteten nach der Einführung kundenorientierter digitaler Werkzeuge von Umsatzwachstum. In Indonesien lag die digitale Akzeptanz bei Kleinstunternehmen, Kleinunternehmen und mittleren Unternehmen (MSME) vor der Pandemie bei 12,5 %, doch die COVID-19-Lockdowns machten Cloud-CRM für die Aufrechterhaltung der Käuferkommunikation unverzichtbar und trieben die Implementierungsraten deutlich nach oben. Malaysias aktuellste KMU-Umfrage zeigt eine Online-Akzeptanz von 82 %, doch 77 % verbleiben in der Einstiegsphase, was erheblichen Spielraum für eine CRM-Modernisierung lässt. Zusammen sichern diese Entwicklungen die langfristige Nachfrage auf dem CRM-Markt in Südostasien.
KI-gestützte Hyperpersonalisierung zur Steigerung des Upselling
Die nächste Wachstumskurve für den CRM-Markt in Südostasien ergibt sich aus Werkzeugen des maschinellen Lernens, die statische Kundendaten in prädiktive Umsatzmaßnahmen umwandeln. Thailändische Banken veranschaulichen dieses Modell, indem sie Echtzeit-Verhaltensscoring mit generativer KI-Inhaltserstellung kombinieren, um Cross-Selling-Konversionsraten zu erhöhen und die Kundenbindung zu verbessern.[2]Krungsri Research, „Social Commerce: The New Wave of E-commerce”, krungsri.com Singapurer Unternehmen zeigen die höchste Bereitschaft: 94,6 % haben mindestens eine digitale Fähigkeit eingeführt, und 44 % betreiben KI-Workloads im Produktivbetrieb.[3]AvePoint, „Combating IT Talent Shortage”, avepoint.com Regionale Anbieter demokratisieren die Technologie, indem sie vortrainierte Modelle in KMU-freundliche Pakete einbetten; ein Beispiel ist das KI-gestützte CRM, das Advocado in Partnerschaft mit HUAWEI CLOUD und 4Paradigm eingeführt hat. Diese Funktionen sprechen Social-Commerce-Händler an, die eine Eins-zu-Eins-Kommunikation in großem Maßstab statt pauschaler Werbemaßnahmen benötigen. Mit sinkenden Bereitstellungskosten werden KI-Module zu Grunderwartungen statt zu Premiumoptionen auf dem CRM-Markt in Südostasien.
Social-Commerce-Boom mit Integration von CRM in Chat-Apps
Mobilfunkkunden in Südostasien nutzen Messaging-Plattformen als Verkaufsstellen – ein Verhalten, das CRM-Systeme zur Unterstützung konversationsbasierter Arbeitsabläufe zwingt. In Thailand haben 91 % der Käufer in den vergangenen sechs Monaten Einkäufe über soziale Kanäle getätigt, wobei Facebook und LINE als primäre Zugangswege dienen. Anbieter reagieren mit dem Aufbau nativer Konnektoren: Antsomis CDP 365 auf LINE ermöglicht Rich-Menu-Personalisierung, Gamifizierung und Datenerfassung auf einer einzigen Oberfläche. Der indonesische Telekommunikationsanbieter Telkom hat Multi-Chatbot-CRM für WhatsApp, Facebook, Telegram und LINE eingeführt, um Servicekosten zu senken und die Kundenzufriedenheit zu steigern. Die TikTok-Integration von HubSpot in Singapur leitet Leads nun direkt in das CRM weiter und erkennt damit an, dass herkömmliche Landing-Page-Trichter dort unterdurchschnittlich abschneiden, wo Kurzvideos dominieren. Diese Einführungen verbinden Commerce, Marketing und Service in Chat-Threads, die Kunden bereits täglich nutzen, und verstärken die kanalunabhängige Entwicklung des CRM-Markts in Südostasien.
Staatliche „Go-Digital”-Anreize in der ASEAN
Die politischen Entscheidungsträger im Staatenverbund haben mehrschichtige Steueranreize, regulatorische Klarheit und Beratungsdienste entwickelt, die klassische Hürden bei CRM-Upgrades beseitigen. Singapurs branchenspezifische Digitale Industriepläne kartieren Softwareentscheidungen nach Sektoren, während CTO-as-a-Service-Portale schrittweise Orientierung bei der Anbieterauswahl bieten. Der aktuelle ASEAN-KMU-Politikindex bestätigt, dass jeder Mitgliedstaat nun gezielte E-Commerce- und Digital-Payment-Programme betreibt und Ressourcen auf die 99 % der als KMU eingestuften Unternehmen lenkt.[4]ASEAN-Sekretariat, „SME Policy Index 2024”, asean.org Malaysias IR 4.0-Masterplan und milliardenschwere Cloud-Regionsinvestitionen von Oracle schaffen die Infrastrukturschicht, die für anspruchsvolle CRM-Bereitstellungen unerlässlich ist. Regionale Bildungsförderungen steigern zudem die digitale Kompetenz, wie die Go Digital ASEAN-Kohorte der Asia Foundation zeigt, bei der 77 % der Teilnehmer mindestens ein neues Werkzeug eingeführt haben. Die koordinierte Politikarchitektur sichert langfristige strukturelle Unterstützung für den CRM-Markt in Südostasien.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Lückenhafter Datenschutzvollzug in Südostasien | -0.30% | Indonesien, Thailand, Malaysia mit unterschiedlichen PDPA-Umsetzungen | Mittelfristig (2–4 Jahre) |
| Mangel an CRM-Implementierungsfachkräften | -0.40% | Singapur, Malaysia, Philippinen mit akutem Fachkräftemangel | Kurzfristig (≤ 2 Jahre) |
| Legacy-On-Premises-ERP-Bindungen verlangsamen Migration | -0.20% | Indonesien, Thailand mit etablierten SAP- und Oracle-Installationen | Langfristig (≥ 4 Jahre) |
| Währungsvolatilität belastet SaaS-Budgets | -0.50% | Regionale Auswirkungen mit besonderem Druck in Indonesien und Thailand | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an CRM-Implementierungsfachkräften
Implementierungszeiträume auf dem CRM-Markt in Südostasien verlängern sich, da qualifizierte Administratoren, Entwickler und Change-Management-Spezialisten weiterhin knapp sind. Singapur zählt zu den angespanntesten Arbeitsmärkten weltweit: 83 % der Arbeitgeber nennen Einstellungsschwierigkeiten, und bis 2028 werden 41.000 zusätzliche Technologiestellen benötigt. In Malaysia verfügen nur 15 % der Bevölkerung über fortgeschrittene IKT-Kompetenzen, doch 65 % der Unternehmen nennen digitale Talente als Priorität. Auch Start-ups haben Schwierigkeiten, CRM-abhängige Stellen zu besetzen – 40 % mangelt es an Fachkräften für den Kundenerfolgbereich und 46 % an Marketingkompetenz. Indonesiens Bereitschaft zur Umschulung liegt bei 53 %, was durch die rasch schwindende Halbwertszeit technologischer Fähigkeiten weiter verschärft wird. Höhere Löhne und längere Projektlaufzeiten erhöhen die Gesamtbetriebskosten und veranlassen manche Unternehmen, Upgrades selbst dann aufzuschieben, wenn Finanzierungsmittel verfügbar sind.
Währungsvolatilität belastet SaaS-Budgets
Finanzverantwortliche in Südostasien kalkulieren die meisten CRM-Abonnements in USD, sodass eine Abwertung der Landeswährung die laufenden Kosten vergrößert. Die Auswirkungen treffen mittelständische Unternehmen, denen Absicherungsinstrumente fehlen, besonders hart; infolgedessen entscheiden sich einige Unternehmen für lokale Anbieter oder Hybrid-Bereitstellungen, um das Risiko zu begrenzen. Analysten stellen fest, dass der Transaktionswert für Technologieinvestitionen in Indonesien im Jahr 2024 um 66 % gegenüber dem Vorjahr gesunken ist, was sowohl makroökonomischen Gegenwind als auch Finanzierungsvorsicht widerspiegelt. Inflationssorgen fügen eine weitere Unberechenbarkeit hinzu und veranlassen Finanzvorstände in Thailand, diskretionäre Software-Upgrades bis zum Eintreten klarerer wirtschaftlicher Signale aufzuschieben. Obwohl staatliche Förderungen die Belastung für KMU abfedern, dämpft die allgemeine Preisunsicherheit die Akzeptanzgeschwindigkeit und begrenzt das inkrementelle Wachstumspotenzial des CRM-Markts in Südostasien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Unternehmensgröße: KMU-Dynamik übertrifft Unternehmens-Upgrades
Kleine und mittlere Unternehmen hielten im Jahr 2025 einen CRM-Marktanteil in Südostasien von 42,60 % und wachsen bis 2031 mit einer CAGR von 2,11 %. Subventionierte Förderprogramme und nutzungsbasierte Cloud-Abrechnung richten sich eng nach den Cashflow-Zyklen von KMU. Singapurs SMEs Go Digital-Förderungen überbrücken anfängliche Investitionslücken, während Malaysias Zusammenarbeit zwischen Zoho und dem Cradle Fund 10 Millionen USD an Software-Guthaben für 4.400 Start-ups bereitstellt. Indonesische KMU berichten von Umsatzsteigerungen von bis zu 30 % innerhalb eines Jahres nach der CRM-Nutzung.
Großunternehmen generieren nach wie vor den Großteil des absoluten Umsatzes auf dem CRM-Markt in Südostasien, doch ihr Upgrade-Rhythmus ist aufgrund komplexer Legacy-Infrastrukturen langsamer. Die Integration mit etablierten SAP- und Oracle-ERPs erfordert häufig mehrphasige Projekte, die mit globalen Transformations-Roadmaps abgestimmt werden müssen. Vorstände sind nach wie vor vorsichtig, was die Migration unternehmenskritischer Daten aus On-Premises-Umgebungen betrifft, bis die Verfügbarkeit lokaler Rechenzentren und die rechtliche Klarheit ausgereift sind. Infolgedessen ist die KMU-Nachfrage zunehmend die maßgebliche Wachstumsgeschichte, während Unternehmenskonten hochwertige professionelle Serviceumsätze generieren.


Nach Bereitstellungsmodell: Cloud führt beim Wachstum, Hybrid puffert Compliance-Anforderungen
Cloud-Bereitstellungen erfassten im Jahr 2025 63,10 % der CRM-Marktgröße in Südostasien und werden voraussichtlich mit einer CAGR von 2,72 % wachsen. Singapur führt regionale Cloud-Bereitschaftsindizes mit einem Wert von 56/60 für das Bankwesen an und bietet klare Leitlinien zu grenzüberschreitenden Datenflüssen. Indonesiens SNAP-Open-API-Mandat senkt Integrationskosten und ermutigt Banken und Fintechs, Kundenbindungs-Workloads in die Cloud zu verlagern.
On-Premises-Lösungen bleiben in stark regulierten Branchen oder dort bestehen, wo Datenlokalisierungsgesetze streng sind, insbesondere in Indonesien und Thailand. Hybrid-Architekturen dienen als Übergangslösung und bieten Unternehmen lokale Kontrolle über sensible Daten, während sie gleichzeitig von der Cloud-Elastizität für kundenorientierte Anwendungsfälle profitieren. Oracles 6,5-Milliarden-USD-Plan für eine Cloud-Region in Malaysia erweitert die lokalen Datenhaltungsoptionen und macht vollständige SaaS-Bereitstellungen für Compliance-Teams attraktiver.
Nach Anwendung: Marketingautomatisierung überholt beim Wachstum
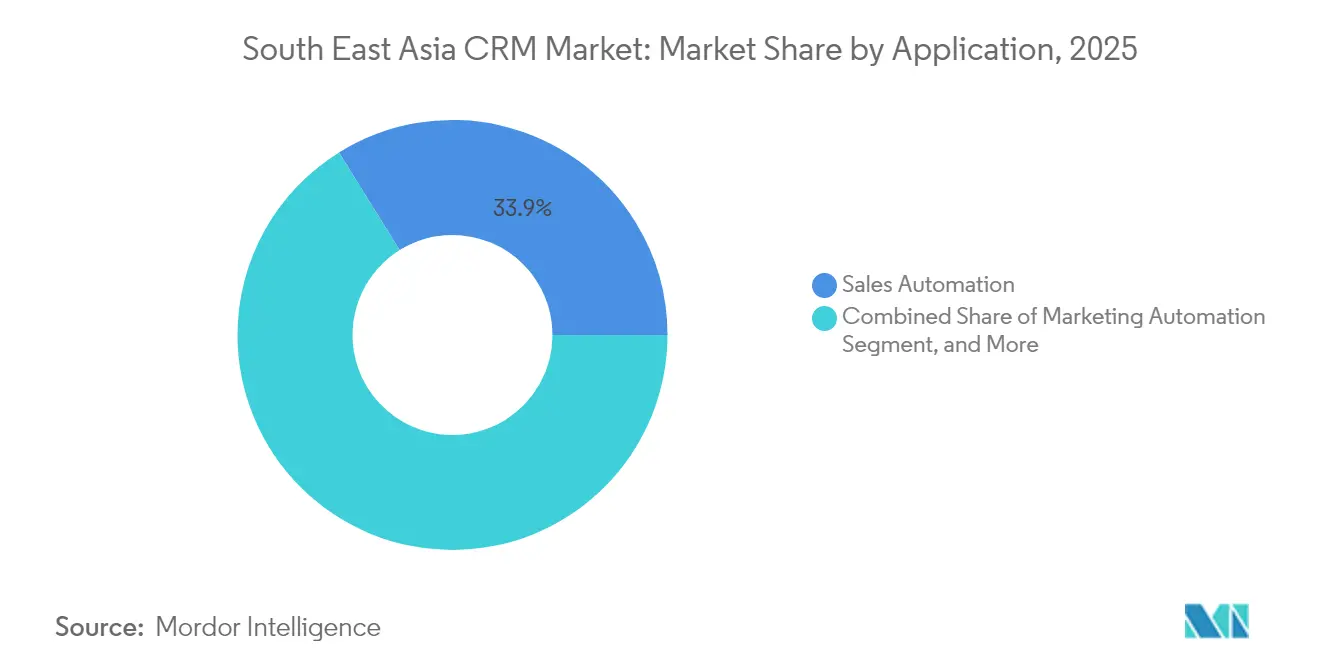
Die Vertriebsautomatisierung behauptete im Jahr 2025 einen Umsatzanteil von 33,85 % und spiegelt damit ihre historische Vorrangstellung wider. Die Marketingautomatisierung ist jedoch mit einer CAGR von 2,42 % das am schnellsten wachsende Modul, da Marken verstärkt auf Mehrkanal-Orchestrierung setzen. TikTok, LINE und WhatsApp leiten Echtzeit-Leads nun direkt in das CRM weiter und schaffen eine Rückkopplungsschleife, die die Targeting-Genauigkeit verbessert.
Kundenservice- und -support-Module gewinnen weiterhin in BPO-lastigen Volkswirtschaften wie den Philippinen an Bedeutung, wo umfangreiche Contact-Center-Betriebe Omnichannel-Ticketing erfordern. Die CRM-Akzeptanz im Contact-Center-Bereich ergänzt den englischsprachigen Arbeitskräftevorteil des Landes und festigt seine Rolle als regionaler Serviceknotenpunkt.
Nach Endbenutzer-Branche: BFSI beschleunigt sich inmitten von Open-Banking-Regeln
Einzelhandel und E-Commerce repräsentierten im Jahr 2025 27,20 % des CRM-Markts in Südostasien, angetrieben von mobilen Geldbörsen und „Shoppertainment”. Treueprogramme wie das multinationale Rollout von Bata zeigen ROI-Multiplikatoren – 57-fache Facebook-Kampagnenerträge in Malaysia und 2,2-fach höhere Ausgaben in Singapur. BFSI verzeichnet zwar eine kleinere Ausgangsbasis, aber mit einer CAGR von 3,02 % das stärkste Wachstum, da Digital-Banking-Lizenznehmer in Singapur und Malaysia vom ersten Tag an unternehmenstaugliches CRM benötigen.
Die Fertigung verzeichnet eine stetige Akzeptanz aufgrund der Diversifizierung von Lieferketten nach Vietnam, Thailand und Indonesien, wo ERP und CRM zur Verwaltung von Händlernetzwerken konvergieren. Die staatliche Akzeptanz ist noch im Entstehen, steigt jedoch, insbesondere dort, wo nationale Portale für digitale Bürgerdienste CRM-Funktionen für das Fallmanagement einbinden.
Geografische Analyse
Indonesien beherrscht im Jahr 2025 31,10 % des CRM-Markts in Südostasien, gestützt auf seine 53 Millionen KMU und eine wachsende Fintech-Szene. Der nationale Open-API-Zahlungsstandard (National Open API Payment Standard), der im Juni 2025 in Kraft tritt, verringert den Integrationsaufwand, insbesondere für BFSI-Bereitstellungen. Salesforce eröffnete ein Büro in Jakarta und ernannte seinen ersten Landeschef, um das lokale Engagement zu vertiefen. Dennoch fiel der Transaktionswert für Technologieinvestitionen im Jahr 2024 um 66 %, und Datenlokalisierungsklauseln verlängern nach wie vor die Beschaffungszyklen.
Die Philippinen werden voraussichtlich bis 2031 die höchste CAGR von 3,34 % verzeichnen. Bevorstehende Salesforce-Aktivitäten, die vom Ministerium für Handel und Industrie unterstützt werden, werden KI-Schulungseinrichtungen und KMU-Förderprogramme hinzufügen. Die Bangko Sentral ng Pilipinas erlaubt das Offshore-Cloud-Hosting unter strengen Auflagen und erschließt damit die CRM-SaaS-Akzeptanz für ländliche Kreditgeber. Die etablierte BPO-Infrastruktur sichert eine stetige Nachfrage nach Omnichannel-Kundenservice-Modulen, obwohl 38 % der Start-ups eine unzureichende Datenreife als Implementierungshindernis anführen.
Singapur bleibt das Premiumsegment aufgrund vorhersehbarer Regulierung und hoher Pro-Kopf-IT-Ausgaben. Die aktualisierten SMEs Go Digital-Förderungen umfassen KI-zentriertes CRM, und Salesforces 1-Milliarden-USD-Verpflichtung macht die Stadt zu einem regionalen Forschungs- und Entwicklungszentrum. Fachkräftemangel kann Einführungen behindern, doch das Partnerökosystem des Landes kompensiert dies teilweise durch Qualifizierungsanreize.
Thailand und Malaysia runden die Kernmärkte ab. Thailand nutzt seine Social-Commerce-Dominanz – die LINE-Durchdringung übersteigt 80 % –, um chat-integrierte CRM-Konfigurationen zu pionieren. Malaysia positioniert sich nach Oracles souveräner KI-Investition als Cloud-Knotenpunkt, was regulierten Branchen mehr lokale Optionen bietet.
Regulatorisches Umfeld
Die Regulierung, die den Einsatz von CRM in Südostasien prägt, konzentriert sich zunehmend auf Data Governance, grenzüberschreitende Datenflüsse und Cybersicherheitskontrollen, wobei die Koordination auf ASEAN-Ebene neben den Länderregeln besteht. Der ASEAN Digital Masterplan 2030, angekündigt im Januar 2026, und die im Juni 2026 abgeschlossenen DEFA-Verhandlungen (Unterzeichnung geplant für November 2026) weisen beide auf Interoperabilität, grenzüberschreitende Daten, digitale Identität, KI und Cybersicherheitsaspekte hin, die die Architekturentscheidungen für CRM beeinflussen werden.
Wettbewerbslandschaft
Globale Plattformführer wie Salesforce, Microsoft und Oracle konkurrieren um multinationale Kundenkonten und betreiben jeweils lokale Rechenzentren zur Erfüllung von Datenhaltungsvorschriften. Salesforces 1-Milliarden-USD-Plan in Singapur finanziert Agentforce KI und regionale Partnerförderung, während Oracles Aufbau in Malaysia die inländische Compliance-Abdeckung erweitert. Microsoft stützt sich auf seinen Cloud Solution Provider-Kanal und bietet Dynamics 365-Bundles über regionale Systemintegratoren an.
Regionale Herausforderer differenzieren sich durch branchenspezifische Kompetenz und staatlich abgestimmte Preisgestaltung. Creatos No-Code-Ansatz findet bei indonesischen Banken Anklang, unterstützt durch Partnerschaften mit PT Mastersystem Infotama und PT Indocyber Global Teknologi. Barantum, Qontak und Deskera setzen auf Sprachlokalisierung und integrierte Buchhaltungsfunktionen, die von KMU bevorzugt werden.
Der Fachkräftemangel prägt die Wettbewerbsdynamik: Anbieter mit starken Serviceökosystemen und vorlagenbasierten Bereitstellungen verkürzen die Zeit bis zur Wertschöpfung. Social-Commerce-Werkzeuge stellen das nächste Schlachtfeld dar; Integrationen mit LINE, TikTok und WhatsApp sind für Einzelhändler und Direct-to-Consumer-Marken entscheidend. Open-API-Mandate wie Indonesiens SNAP begünstigen Anbieter, die modulare, integrationsfertige Architekturen anbieten.
Marktführer im CRM-Bereich Südostasien
Salesforce.com Inc.
Oracle Siebel
SAP SE
IBM Corporation
Microsoft Dynamics by Microsoft Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein wichtiger Freiraum für CRM-Anbieter in Südostasien liegt an der Schnittstelle zwischen souveränitätsfähigen Cloud-Lösungen, mehrsprachiger KI-Aktivierung und nativer Social-Commerce-Interaktion. Amazon erklärte im Mai 2026, dass die geplanten Investitionen in Cloud- und KI-Infrastruktur in Indonesien, Malaysia, Singapur und Thailand bis 2039 insgesamt mehr als 33 Milliarden USD betragen, während Oracle mehr als 6,5 Milliarden USD zugesagt hat, um eine öffentliche Cloud-Region in Malaysia einzurichten und damit die Optionen für Inlandsbereitstellungen zu erweitern, die die Latenz reduzieren und die Anforderungen an die Datenresidenz für CRM-Workloads unterstützen.
Interoperabilitätsprogramme schaffen auch Möglichkeiten für die CRM-Standardisierung über länderübergreifende Geschäftstätigkeiten hinweg, insbesondere für BFSI und große Einzelhändler, die grenzüberschreitende Customer Journeys verwalten. Der ASEAN Digital Masterplan 2030 (veröffentlicht im Januar 2026) betont zudem die Interoperabilität digitaler Dienste und grenzüberschreitende Rahmenwerke und unterstützt damit die Nachfrage nach integrationsbereiten CRM-Architekturen, die über Identitäts-, Zahlungs- und Datenaustausch-Ökosysteme hinweg funktionieren können. Eine weitere praktische Möglichkeit zur Einführung ist eine lokalisierte, auf KMU ausgerichtete Verpackung, wie etwa Cybozus Expansion in Malaysia im März 2026 im Zusammenhang mit der KMU-Digitalisierung und einer CRM-Suite in malaysischer Sprache, was auf weiterhin bestehenden Spielraum für sprach- und workflow-lokalisierte CRM-Lösungen hindeutet, die nationale KMU-Programme und Messaging-basierte Vertriebskanäle bedienen.
Aktuelle Branchenentwicklungen
- Juli 2026: Oracle errichtete eine Cloud-Präsenz in Indonesien über die Cloud-Region Indonesia North in Batam (Nongsa Digital Park), unter Nutzung von Einrichtungen, die von DayOne Data Centers gemietet wurden. Die zusätzliche Inlandskapazität stärkt die Optionen zur Datenresidenz für CRM- und CX-Workloads, die lokal bleiben müssen, während weiterhin latenzarme Verbindungen zu regionalen Hubs bestehen.
- März 2025: Salesforce kündigte eine Investition von 1 Milliarde USD in Singapur über fünf Jahre an, einschließlich eines AI Innovation Hub und Initiativen im Zusammenhang mit Agentforce AI. Die Verpflichtung stärkt die Rolle Singapurs als regionale Basis für die Entwicklung KI-gestützter CRM-Lösungen und die Partnerbefähigung und unterstützt eine breitere Einführung in ganz ASEAN.
- Oktober 2024: Oracle kündigte Pläne an, mehr als 6,5 Milliarden USD zu investieren, um eine öffentliche Cloud-Region in Malaysia einzurichten. Die Investition erweitert die Verfügbarkeit souveräner Cloud-Lösungen für regulierte Branchen und erhöht die Machbarkeit von Cloud-First-CRM-Implementierungen, die lokale Verarbeitung und Speicherung erfordern.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die CRM-Softwareumsätze in Südostasien, gemessen als Ausgaben für Lizenzen und Abonnements für den Einsatz in Vertrieb, Marketing, Contact Center und Kundenservice in Organisationen.
Ausschlüsse des Anwendungsbereichs: CRM-Analysetools und stark individualisierte CRM-Erweiterungsprojekte sind ausgeschlossen, wenn sie nicht konsistent über Länder und Käufertypen hinweg verfolgt werden können.
Übersicht der Segmentierung
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Großunternehmen
- Nach Bereitstellungsmodell
- Cloud
- On-Premise
- Hybrid
- Nach Anwendung
- Vertriebsautomatisierung
- Marketingautomatisierung
- Kundenservice und -support
- Contact Center
- Nach Endbenutzer-Branche
- Einzelhandel und E-Commerce
- BFSI
- Fertigung
- Dienstleistungen (IT, BPO, Gastgewerbe)
- Öffentliche Verwaltung
- Nach Land
- Indonesien
- Singapur
- Philippinen
- Thailand
- Malaysia
- Übriges Südostasien
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk Research begann mit einer klaren Übersicht der Nachfrage in jedem Land, und anschließend wurden die unterstützenden Signale über ganz Südostasien hinweg zusammengeführt. Wir nutzten öffentliche Quellen wie ITU-IKT-Indikatoren, makroökonomische Reihen der Weltbank und des IWF, OECD-Referenzen zur digitalen Wirtschaft, soweit für ASEAN verfügbar, sowie nationale Statistikbehörden für Unternehmenszahlen und Sektorleistung, und glichen diese Signale dann mit den Mustern der Softwareausgaben ab.
Um die Eingaben praxisnah zu halten, überprüften wir zudem Geschäftsberichte und Investorenpräsentationen von Unternehmen, digitale Wirtschaftsfahrpläne von Regierungen, Aktualisierungen der Zentralbanken zu Zahlungen und E-Commerce sowie glaubwürdige Presseberichte, die die Einführung von Cloud-Lösungen und Compliance-Veränderungen widerspiegeln. Wo für die Normalisierung erforderlich, wurden kostenpflichtige Abonnements nur für Unternehmensfinanzdaten und Nachrichtenrecherche genutzt, zusätzlich zu Patentdatenbankprüfungen für CRM-Funktionsaktivität und Sprachunterstützung. Die hier aufgeführten Quellen sind beispielhaft und nicht erschöpfend, und viele weitere Referenzen wurden herangezogen, um Daten zu sammeln, Annahmen zu validieren und offene Punkte zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, den praktischen Ausgabenpool hinter CRM-Software in Indonesien, Singapur, den Philippinen, Thailand, Malaysia und dem Rest Südostasiens zu validieren. Wir sprachen mit Käufern, Vertriebspartnern, Systemintegratoren sowie kommerziellen und produktverantwortlichen Führungskräften, damit das Verhalten bei Einführung und Verlängerung sowie die Preisentwicklung anhand tatsächlicher Geschäftsabschlüsse überprüft werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 32% | CXOs: 19% |
| Mittleres Segment: 46% | Funktions-/Bereichsleiter: 24% |
| Kleinere Akteure: 22% | Manager: 57% |
Marktdimensionierung & Prognose
Die Dimensionierung wurde mit einem Top-down-Modell erstellt, bei dem die Nachfrage pro Land aus Unternehmenszahlen, Signalen zur Sektor-Digitalisierung und der Intensität der Softwareausgaben rekonstruiert und anschließend zu einem Gesamtwert für Südostasien zusammengeführt wird. Die Ergebnisse wurden durch selektive Bottom-up-Näherungen bestätigt, etwa durch stichprobenartige Abonnementpreisspannen nach Unternehmensgröße, partnergeführte Deal-Bandbreiten und Prüfungen des Adoptionsanteils von Cloud gegenüber On-Premise. Dies half, die Gesamtwerte anzupassen, wenn ein Land überbewertet erschien.
Die wichtigsten Eingaben umfassten die Anzahl aktiver Unternehmen pro Land, Indikatoren zur Cloud- und Internetbereitschaft, das Wachstum von E-Commerce- und digitalen Dienstleistungsaktivitäten, die Erweiterung der Contact-Center-Plätze in Schlüsselbranchen sowie das Tempo der IT-Budgetzuweisung für kundenorientierte Anwendungen. Wenn Lücken auftraten, wurden sie durch vergleichbare Länderquoten behandelt und anschließend in Interviews stresstestet, sodass die endgültige Zahl nicht von einer einzigen Annahme abhing. Prognosen wurden mittels Szenarioanalyse erstellt, die verschiedene Adoptions- und Verlängerungspfade mit makroökonomischen und Digitalisierungsausblicken verknüpft, und anschließend mit dem verglichen, was Praktiker für Preisgestaltung und Migrationszeitpunkte in den kommenden Jahren erwarten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit die Gesamtwerte an reale Nachfragesignale gebunden bleiben. Wir verglichen die Modellergebnisse mit unabhängigen Indikatoren wie der Richtung der Softwarebudgets, dem Tempo der Cloud-Migration und der Unternehmensaktivität auf Länderebene, und arbeiteten anschließend Ausreißer nach, bis die Streuung über die Länder hinweg realistisch aussah.
Vor der Freigabe überprüft ein weiterer Analyst die Annahmen, Wachstumsraten und die Rechenlogik, gefolgt von einer gezielten erneuten Kontaktaufnahme, wenn sich eine Länderschätzung stark ändert oder wenn eine neue politische Maßnahme oder Preisverschiebung gemeldet wird. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse die Nachfrage, Preisgestaltung oder Implementierungsentscheidungen beeinflussen. Unmittelbar vor der Lieferung wird ein letzter Durchgang abgeschlossen, damit die Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgröße von Mordor Intelligence für den CRM-Markt in Südostasien mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für CRM in Südostasien können weit voneinander abweichen, selbst wenn das Thema gleich klingt. Die Streuung ergibt sich üblicherweise daraus, was als CRM gezählt wird, welche Jahre verwendet werden und wie Preisgestaltung und Einführung in verschiedenen Ländern behandelt werden.
Ein wesentlicher Treiber der Abweichung ist, ob angrenzende Tools einbezogen werden. Bei Mordor Intelligence umfasst CRM ausschließlich CRM-Software-Lizenz- und Abonnementumsätze in den Bereichen Vertrieb, Marketing, Contact Center und Kundenservice, wobei CRM-Analytik und schwer nachverfolgbare Anpassungsarbeiten aus dem Gesamtwert ausgeschlossen bleiben. Unterschiede zeigen sich auch, wenn eine Schätzung eine schnellere Cloud-Migration in allen Ländern annimmt, einheitliche Preiserhöhungen anwendet oder die Ländertotale nicht mit Unternehmenszahlen und Verlängerungsmustern abgleicht.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,27 Milliarden USD (2025) | |
| Fachzeitschrift A | 2,16 Milliarden USD (2023) | Verwendet ein früheres Basisjahr und vermischt CRM-Software möglicherweise mit angrenzenden Kategorien in öffentlichen Zusammenfassungen, was die Gesamtwerte je nach Behandlung von Analytik und Zusatzdiensten verschiebt. |
| Regionale Beratungsgesellschaft B | 2,20 Milliarden USD (2024) | Verankert die Dimensionierung an einer punktuellen Bewertung mit begrenzter Transparenz bei den Länder-Zusammenfassungen, und es ist häufig unklar, wie Cloud- gegenüber On-Premise-Verlängerungen und Preisgestaltung normalisiert werden. |
Die Tabelle zeigt, dass zeitliche und umfangbezogene Unterschiede die meisten Abweichungen erklären, und nicht eine einzelne Dateneingabe. Mit klaren Einschlussregeln und wiederholbaren länderspezifischen Schritten kann die resultierende Marktgröße nachvollzogen und ohne versteckte Anpassungen aktualisiert werden.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des CRM-Markts in Südostasien?
Der Markt beläuft sich im Jahr 2026 auf 2,31 Milliarden USD mit einer CAGR-Prognose von 1,55 % bis 2031.
Welches Bereitstellungsmodell ist in Südostasien am weitesten verbreitet?
Cloud-Bereitstellungen halten einen Anteil von 63,10 % und wachsen mit einer CAGR von 2,72 %.
Welches Nutzersegment treibt das Wachstum an?
KMU führen mit einem Marktanteil von 42,60 % und profitieren von förderfinanzierter Cloud-Akzeptanz.
Welches Land bietet die schnellste Wachstumschance?
Die Philippinen werden voraussichtlich bis 2031 die höchste CAGR von 3,34 % verzeichnen.
Welcher Anwendungsbereich wächst am schnellsten?
Die Marketingautomatisierung soll dank Social-Commerce-Integrationen mit einer CAGR von 2,42 % wachsen.
Wie konzentriert ist der Anbieterwettbewerb?
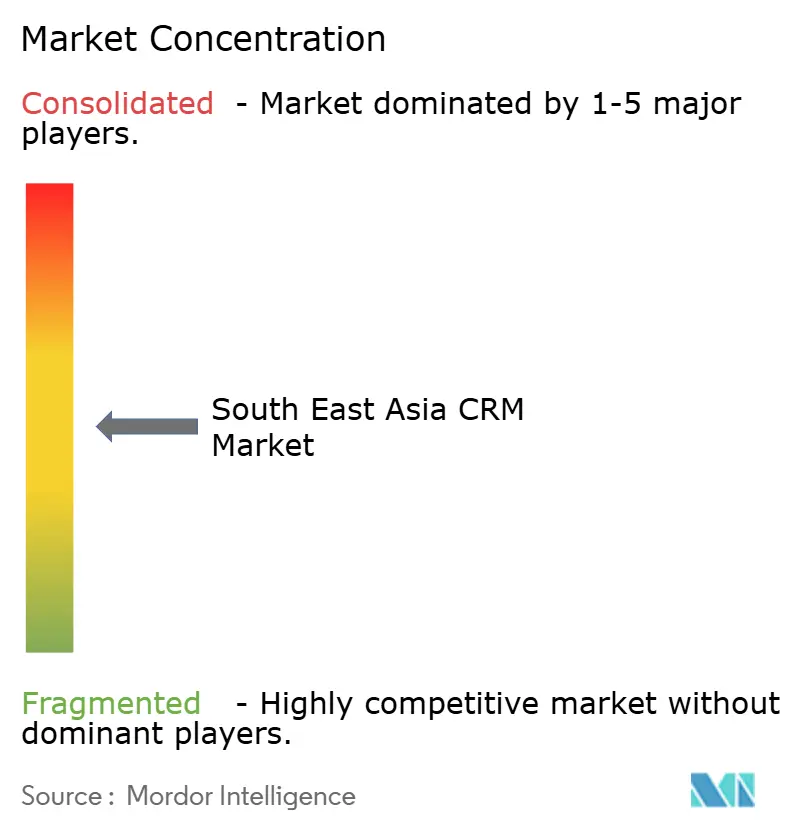
Der Markt erzielt einen Konzentrationsgrad von 5, was eine moderate Dominanz der führenden Anbieter, aber reichlich Raum für regionale Spezialisten anzeigt.
Seite zuletzt aktualisiert am:



