
Größe und Marktanteil des Tankflugzeugmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 3.69 Milliarden US-Dollar |
| Marktgröße (2031) | 4.98 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.18 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Tankflugzeugmarktanalyse von Mordor Intelligence
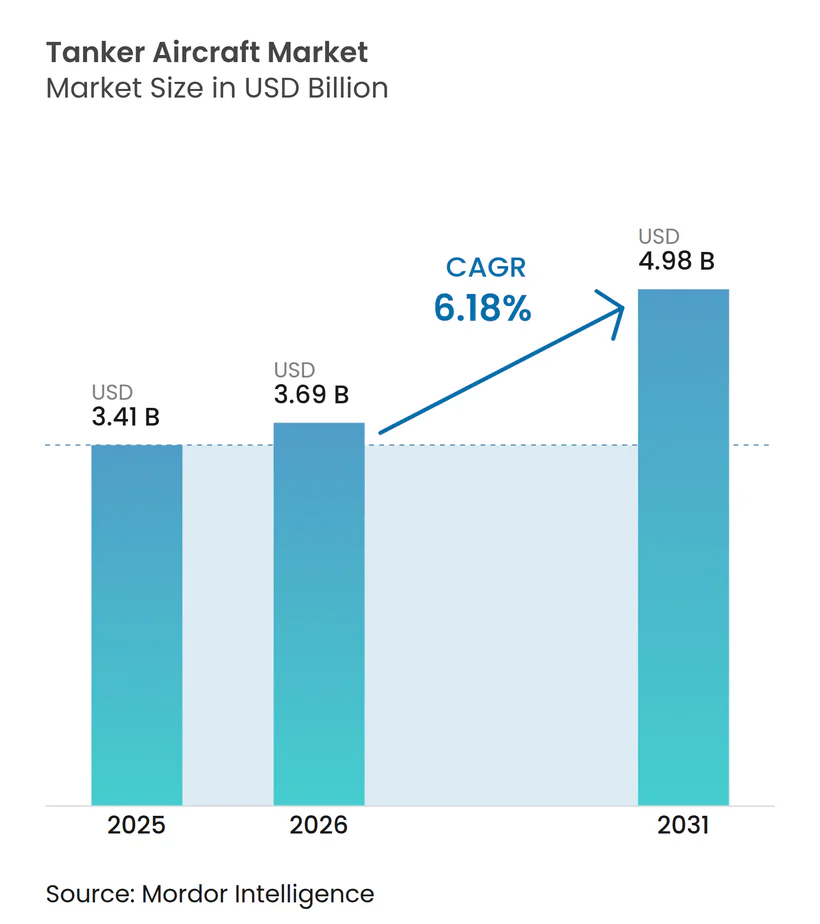
Die Größe des Tankflugzeugmarkts wird voraussichtlich von 3,41 Milliarden USD im Jahr 2025 auf 3,69 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 6,18 % über den Zeitraum 2026–2031 einen Wert von 4,98 Milliarden USD erreichen. Modernisierungszyklen konvergieren mit den Integrationsanforderungen der fünften Generation und halten Programme wie den KC-46 unter Beobachtung, da die Auslieferungen nach einer Pause aufgrund struktureller Befunde wieder aufgenommen wurden. Die operativen Realitäten im Indo-Pazifik und in Europa halten die Nachfrage auf einem hohen Niveau – von gemeinsamen NATO-Flotten, die die gemeinsame Kapazität erweitern, bis hin zu US-amerikanischen Rekapitalisierungsagenden, die Fähigkeitslücken im nächsten Jahrzehnt schließen. Die technologischen Prioritäten verlagern sich in Richtung Automatisierung und vernetzter Operationen, wie die Zertifizierung der automatischen Boom-Betankung in Singapur und der Fahrplan der US-Marine für unbemannte Betankung für Trägeroperationen zeigen. Der Kostendruck bleibt ein zentrales Thema, einschließlich der Festpreisexposition beim KC-46 und der Prämie für nachhaltigen Flugkraftstoff, der deutlich über dem konventionellen Düsentreibstoff liegt, was die Flottenökonomie und die Instandhaltungspläne im Tankflugzeugmarkt beeinflusst.
Wichtigste Erkenntnisse des Berichts
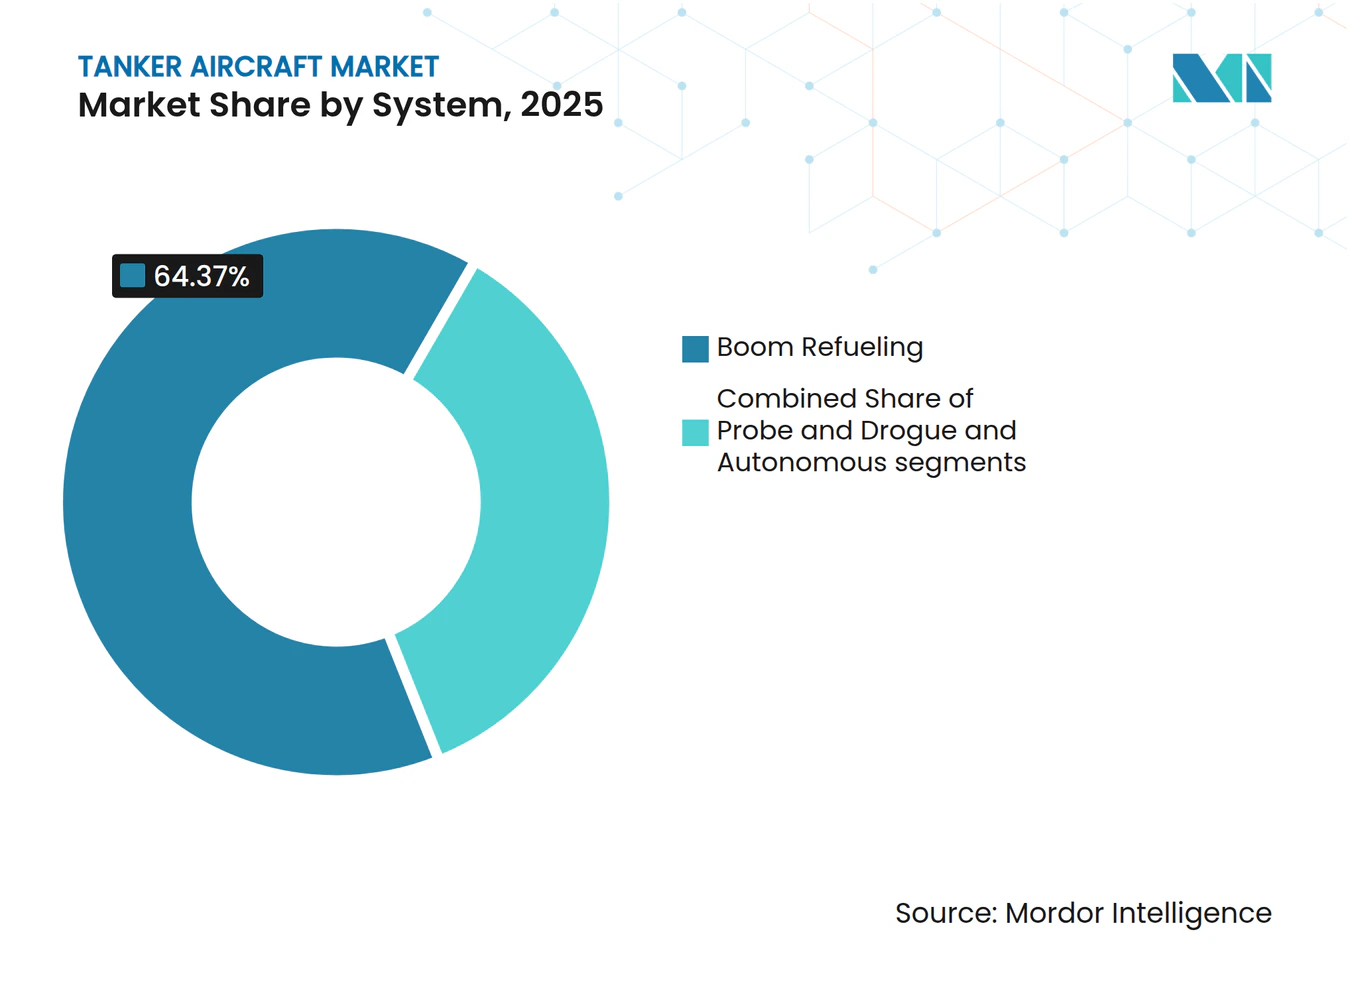
- Nach System entfiel im Jahr 2025 ein Marktanteil von 64,37 % im Tankflugzeugmarkt auf die Boom-Betankung, während autonome Konfigurationen bis 2031 mit einem CAGR von 9,65 % wachsen sollen.
- Nach Antriebstyp beherrschten Turbofan-Plattformen im Jahr 2025 einen Marktanteil von 76,55 % und sollen bis 2031 mit einem CAGR von 8,86 % wachsen.
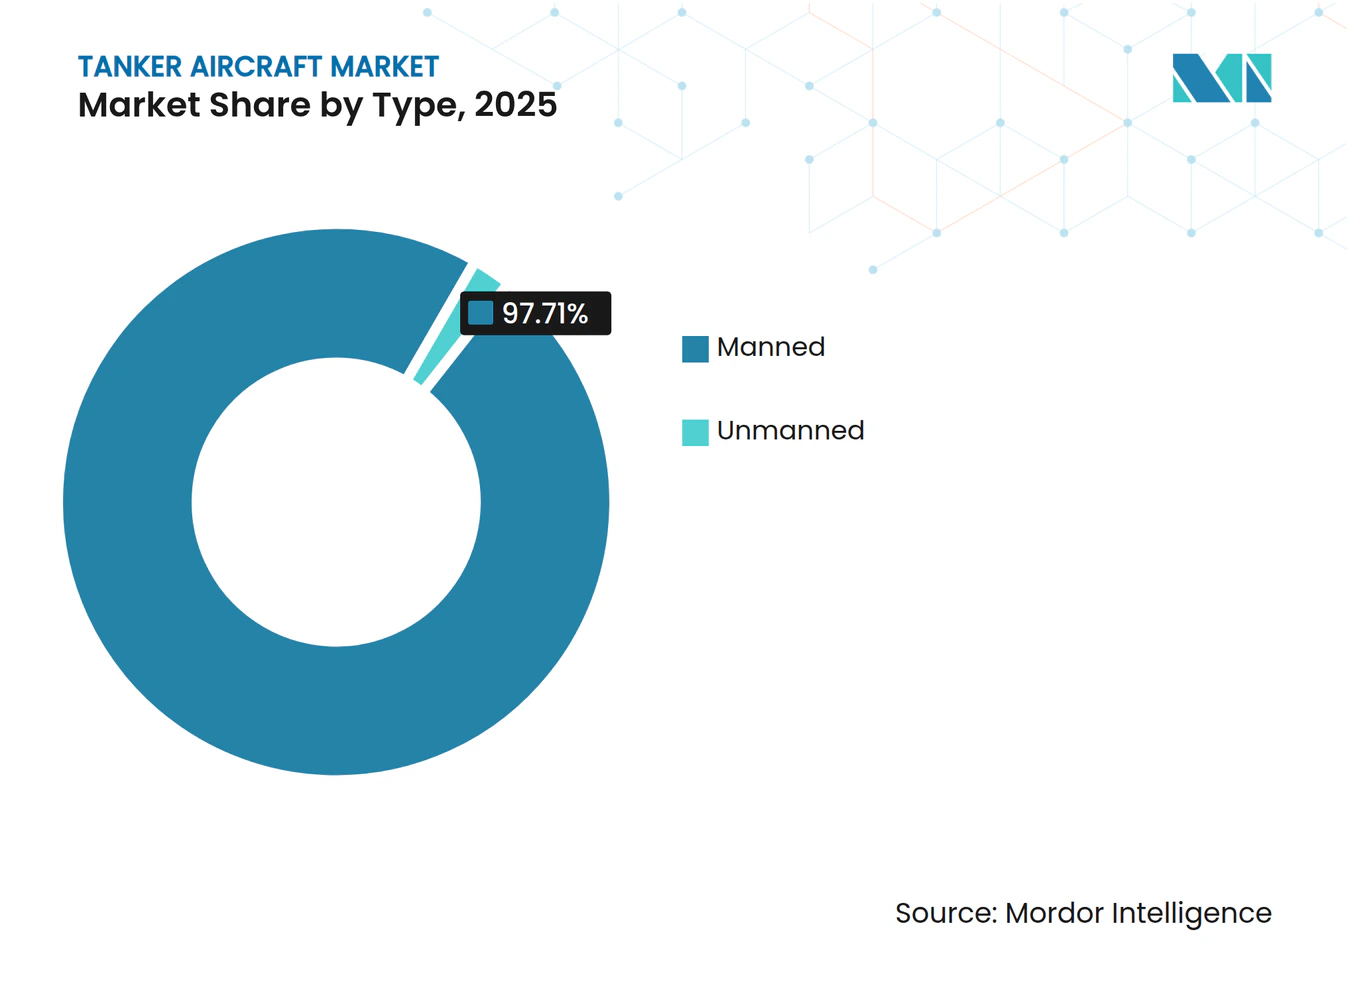
- Nach Typ hielten bemannte Plattformen im Jahr 2025 einen Anteil von 97,71 % am Tankflugzeugmarkt, während unbemannte Plattformen bis 2031 mit einem CAGR von 10,01 % wachsen sollen.
- Nach Verkaufspunkt erfassten Erstausrüster im Jahr 2025 82,26 % des Tankflugzeugmarkts, während Aftermarket-Dienste bis 2031 voraussichtlich mit einem CAGR von 7,98 % wachsen werden.
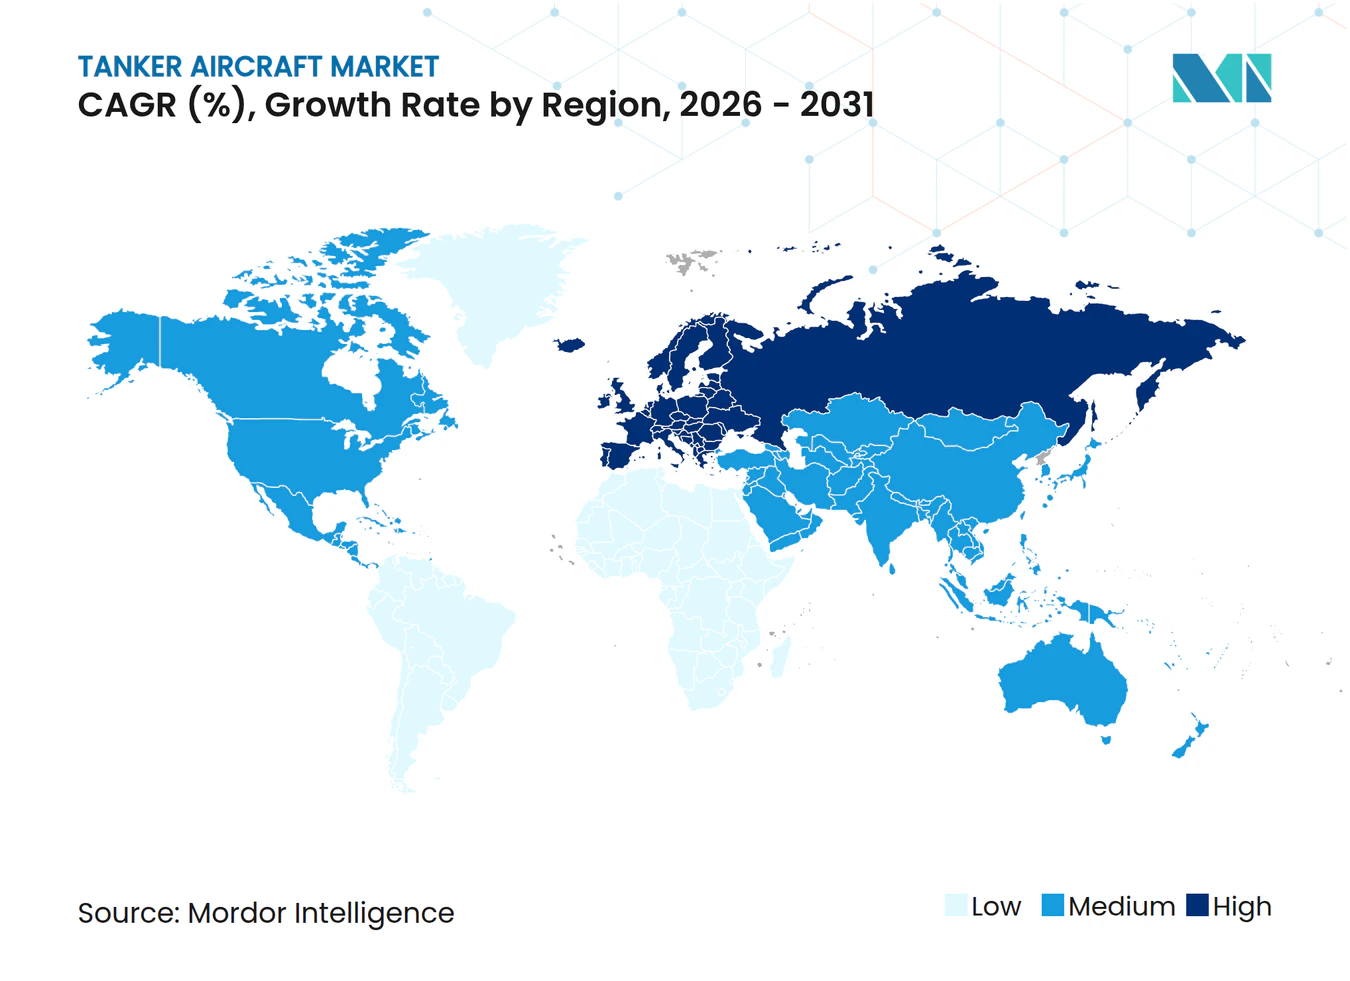
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 34,47 %, während Europa mit einem CAGR von 8,16 % bis 2031 die am schnellsten wachsende Region ist.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Flottenrekapitalisierungsprogramme (KC-46A, A330 MRTT) beschleunigen sich in den USA, der NATO und bei Verbündeten | + 2.1% | Nordamerika, Europa, APAC-Kernregion | Mittelfristig (2–4 Jahre) |
| Verteidigungsausgaben im asiatisch-pazifischen Raum und Reichweitenanforderungen im Indo-Pazifik steigern die Nachfrage nach Tankflugzeugen | + 1.3% | Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Gemeinsame NATO/europäische Kapazität (MMF) und F-35-Einführung fördern Interoperabilität | + 0.9% | Europa, ausgedehnt auf NATO-Partner | Mittelfristig (2–4 Jahre) |
| Integration der 5. Generation und vernetzte Operationen erfordern fortschrittliche Boom-/Drogue-Systeme und Konnektivität | + 0.7% | Global, konzentriert bei F-35-Betreibern | Mittelfristig (2–4 Jahre) |
| Durch Auftragnehmer betriebene Luftbetankungsdienste für Ausbildung, Spitzenbedarf und Transits gewinnen an Bedeutung | + 0.5% | Nordamerika mit Expansion in APAC und Europa | Kurzfristig (≤ 2 Jahre) |
| Autonomie und unbemannte Tankflugzeuge (MQ-25-Wegbereitung; A3R/Auto-Boom) ermöglichen neue Einsatzkonzepte | + 0.8% | Nordamerika, Asien-Pazifik, frühes Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Flottenrekapitalisierungsprogramme beschleunigen die operative Einsatzbereitschaft angesichts von Lücken bei Altbeständen
Die Rekapitalisierung stützt die Einsatzbereitschaft, da Luftstreitkräfte neue Flugzeugzellen und Fähigkeitserweiterungen priorisieren, um veraltete Flotten zu ersetzen, die mit Alters- und Integrationsbeschränkungen konfrontiert sind. Das KC-46-Programm veranschaulicht, wie Zertifizierungszeitpläne den Auslieferungsrhythmus stärker bestimmen können als Mittelzuweisungstrends, wobei 2026 durch eine neue Belastung gekennzeichnet war, die die Aufmerksamkeit auf Produktions- und Nachrüstpläne lenkte. Die Auslieferungen wurden nach einem Stopp im Jahr 2025 aufgrund struktureller Befunde wieder aufgenommen, was die Notwendigkeit stabiler Fertigungs- und Testpipelines unterstreicht, da die Betreiber darauf abzielen, Verfügbarkeitsziele im Tankflugzeugmarkt zu erfüllen. Die Multinationale MRTT-Flotte der NATO setzt ihre Expansion auf 12 Flugzeuge bis 2029 fort, ein Modell, das den Zugang für kleinere Beitragsleister erhöht und die Betriebsstunden auf eine gemeinsame Konfiguration verteilt.[1] Die Programmentscheidungen im Jahr 2026 spiegeln auch fiskalische Signale wider, da die USA begrenzte Mittel für Studien zur nächsten Tankflugzeuggeneration bereitstellen und gleichzeitig kurzfristige Upgrades und Beschaffungen fortsetzen, die zu zukünftigen Konzepten überleiten. Europäische Betreiber fügen derweil interoperable Flotten hinzu, die auf A330-MRTT-Standards ausgerichtet sind und Mehrnationenmissionen unterstützen sowie gemeinsame Zertifizierungszeitpläne für Empfänger der fünften Generation beschleunigen.
Verteidigungsausgaben im asiatisch-pazifischen Raum fördern Infrastruktur zur Machtprojektion über große Reichweiten
Die operativen Entfernungen im Indo-Pazifik treiben eine anhaltende Nachfrage nach Tankflugzeugkapazitäten an, da Planer längere Transitprofile und weiter entfernte Tankflugzeugorbits berücksichtigen, um Angriffs- und Patrouillemissionen zu unterstützen, was den Schwerpunkt auf Plattformen verstärkt, die Kraftstoffabgabe, Reichweite und Interoperabilität mit alliierten Empfängern ausbalancieren, weil Koalitionsoperationen konsistente Freigaben und konforme Betankungshardware im Tankflugzeugmarkt erfordern. Im Zuge der Programmentwicklung verlagert sich die Automatisierung von der Demonstration zur Zertifizierung, wie die vollständige Zertifizierung Singapurs für die automatische Boom-Betankung belegt, die Tag-und-Nacht-Operationen mit Kampfjet-Empfängern verankert. Regionale Instandhaltungsbudgets priorisieren weiterhin Upgrades, die Empfängertypen und Datenlinkverbesserungen hinzufügen, was Zertifizierungsengpässe bei Mehrasset-Missionen reduziert. US-Haushaltsdokumente aus dem Jahr 2026 verweisen auf den anhaltenden Bedarf, Plattformfähigkeiten mit den Reichweiten- und Überlebensfähigkeitsherausforderungen von Gegnern in Einklang zu bringen, was die Modernisierung von Tankflugzeugen eng mit umfassenderen Streitkräftedesignentscheidungen verknüpft.
NATO-Poolingarchitekturen definieren die europäische strategische Autonomie neu
Poolingarchitekturen gestalten den europäischen Zugang zu Tankflugzeugen um, indem sie zusätzliche Flugzeuge in eine gemeinsame Flotte einbringen und die Verfügbarkeit auf mehrere Betriebsstandorte verteilen. Das geplante Wachstum der Multinationalen MRTT-Flotte auf 12 Flugzeuge bis 2029 verbessert den Zugang für kleinere Luftstreitkräfte durch Flugstundenteilung und standardisiert technische Grundlagen, die Mehrnationenoperationen erleichtern. Übungen heben weiterhin die Tankflugzeugdichte als bindende Einschränkung für Spitzenoperationen hervor, was die Prämie auf Interoperabilität und missionsbereite Flugzeuge im Tankflugzeugmarkt erhöht. Europäische Luftstreitkräfte betonen auch die Mehrzweckflexibilität, die Betankung, Transport und medizinische Evakuierung abdeckt, was die Haushaltseffizienz und gemeinsame Aufgabenstellung unterstützt. Flugzeughersteller setzen auf Konfigurationsgemeinsamkeit über Flotten hinweg, um Ausbildung, Ersatzteile und Depotaktivitäten zu vereinfachen, Ausfallzeiten zu reduzieren und multinationale Einsätze zu erleichtern. Der Nettoeffekt ist eine Steigerung der regionalen Resilienz und Ausrichtung auf Flugzeuge der fünften Generation mit einem Weg zu größerer operativer Autonomie.
Integration der fünften Generation schreibt die Ausbildung und Zertifizierung von Boom-Operatoren neu
Empfänger der fünften Generation stellen spezifische Anforderungen an Kontaktlasten, Beschichtungsschutz und Operationen mit geringer Sichtbarkeit, was die Anforderungen an Betankungssysteme und Besatzungsverfahren erhöht. Der Zeitplan für das KC-46 Remote Vision System 2.0 verschob sich auf Sommer 2027, was den anhaltenden Schwerpunkt auf Nachrüstzeitpläne und Besatzungsausbildung unterstreicht, da Einheiten den Übergang bewältigen und gleichzeitig die Verfügbarkeit aufrechterhalten. Parallel dazu zeigt die Zertifizierung der automatischen Boom-Betankung in Singapur, wie Sensorfusion und Autonomie die Besatzungsbelastung reduzieren und die Konsistenz unter Kontaktbedingungen verbessern, was ein Modell für zukünftige bemannte und unbemannte Konzepte im Tankflugzeugmarkt bietet. OEMs erweitern Nachtbetankungs- und Konnektivitätsfunktionen, die es Tankflugzeugen ermöglichen, Mehrasset-Ströme zu verwalten und C2-Rollen zu unterstützen, die mit Logistik und Aufklärung verflochten sind. NATO-Übungen beleuchten weiterhin die Datenlink-Interoperabilität und die Koordination im Flug, da die Aufgabenstellung dynamischer wird und die Standardisierung über gemischte Flotten hinweg vorantreibt. Zusammen verlagern diese Fortschritte die Tankflugzeugrolle von einer reinen Logistikfunktion hin zu einem vernetzten Kräftemultiplikator.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zertifizierungs-/Integrationshürden verursachen Verzögerungen und Kostenüberschreitungen | - 1.2% | Global, akut in den USA und Europa | Kurzfristig (≤ 2 Jahre) |
| Exportkontrollen/Souveränitätsbeschränkungen beim Transfer von Boom/RVS- und Missionssystemtechnologie | - 0.6% | Internationale Märkte | Mittelfristig (2–4 Jahre) |
| Hohe Beschaffungs- und Lebenszykluskosten im Vergleich zu Umrüstungen/Pooling/Leasing | - 0.4% | Global, kleinere Luftstreitkräfte stärker betroffen | Langfristig (≥ 4 Jahre) |
| Verfügbarkeit von nachhaltigem Flugkraftstoff und Umwelt-/Luftraumeinschränkungen für Tankflugzeugoperationen | - 0.2% | Global, stärker in Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zertifizierungszeitpläne und Kostenüberschreitungen schränken den Auslieferungsrhythmus ein
Festpreisverträge und komplexe Nachrüstwege setzen Programme finanziellen Belastungen und Termindrücken aus, die sich auf die Flottenverfügbarkeit und Ausbildungspipelines auswirken können. Im Jahr 2026 unterstrich eine neue KC-46-Belastung die Herausforderung, Systeme unter Festpreisbedingungen zu reifen, während Auslieferungen und Upgrades aufrechterhalten werden, die für den operativen Einsatz im Tankflugzeugmarkt erforderlich sind.[2] Das Produktions- und Abnahmetempo wird auch durch die Behebung kritischer Mängel und die Abfolge von Zertifizierungsaktivitäten beeinflusst, die über Dienst- und Regulierungsbeteiligte hinweg koordiniert werden müssen. Verbesserungen an Sichtsystemen und Boom-Steuerung bleiben eine wichtige Abhängigkeit für den Betrieb von Empfängern der fünften Generation, was Feldmeilensteine an Testkampagnen und Nachrüstslots bindet. Diese Realitäten zwingen Planer, neue Beschaffungen mit Instandhaltungsupgrades in Einklang zu bringen, damit Ausbildung und Missionsverfügbarkeit nicht leiden, während Programme Zertifizierungsgates durchlaufen. Der Gesamteffekt ist ein Auslieferungsrhythmus, der eine sicherheitsorientierte Validierung mit kurzfristigen operativen Anforderungen in Einklang bringen muss.
Exportkontrollen und Souveränitätsbeschränkungen fragmentieren Lieferketten
Exportlizenzen und Souveränitätsanforderungen prägen die Plattformauswahl, Instandhaltungskonzepte und Zeitpläne für internationale Kunden, die sowohl Interoperabilität als auch unabhängige Wartungsbefugnis benötigen. In Regionen, die gemeinsame Kapazitäten und multinationale Nutzung betonen, reduzieren gemeinsame Flotten einige Souveränitätsreibungen, indem sie auf gemeinsamen Konfigurationen und zentralisiertem Lebenszyklusmanagement aufbauen. OEM-Inhalts- und Konfigurationskontrollrichtlinien können Modifikationen durch Dritte einschränken, wodurch Aftermarket-Wege beim Originalhersteller konzentriert werden und Verhandlungszyklen für die Beteiligung der lokalen Industrie im Tankflugzeugmarkt verlängert werden. Haushaltspläne und Beschaffungssteuerung beeinflussen auch, ob Nationen Neubauplattformen oder Umrüstungen priorisieren, insbesondere dort, wo strategische Autonomieziele die Industrie leiten. Diese Faktoren bestimmen gemeinsam Lieferzeitpläne, Kostenstrukturen und den Grad der inländischen Kontrolle über Upgrades und Missionssysteme während der gesamten Lebensdauer einer Flotte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach System:
Autonome Konfigurationen fordern die Boom-Dominanz durch Betriebskostenvorteile herausDie Boom-Betankung erfasste im Jahr 2025 64,37 % der Größe des Tankflugzeugmarkts, unterstützt durch hohe Transferraten, die großen Empfängeroperationen zugutekommen, während autonome Konfigurationen bis 2031 voraussichtlich mit einem CAGR von 9,65 % wachsen werden, da Zertifizierungsfortschritte die Anwendungsfälle erweitern. Boom-Systeme, die für hohen Durchsatz ausgelegt sind, bleiben für schwere Flugzeuge und Kampfjets mit erweiterter Reichweite vorteilhaft. Die Automatisierung verändert Verfahren und Besatzungsmodelle, reduziert die Bedienerbelastung und verbessert Sicherheitsmargen und Missionszeitpläne. Der Fahrplan der US-Marine für unbemannte Betankung auf See unterstreicht das Potenzial, bemannte Flugzeuge auf primäre Missionen umzuleiten, während unbemannte Systeme Kraftstoff liefern. Podded-Systeme behalten einen Vorteil bei Marine- und europäischen Betreibern aufgrund ihrer Integration mit vorhandenen Kampfjets und Mehrpunkt-Betankungsfähigkeiten. Die Boom-Dominanz bleibt jedoch für große Abgabemissionen und fortschrittliche Flotten bestehen.
Eine Zukunft mit gemischten Methoden zeichnet sich ab, da Luftstreitkräfte beide Methoden für Operationen benötigen, die strategische Lufttransportunterstützung, verteilte Kampfjetpatrouillen und schnelle Transitbetankungen umfassen. Die Automatisierung wird voraussichtlich zunehmen, da sich Zertifizierungsvorlagen weiterentwickeln und Genehmigungszeitpläne verkürzen. Sensorfusion, einschließlich fortschrittlicher Bildgebung, verbessert Positionierung und Kontaktstabilität, reduziert Ermüdung und Ausbildungsanforderungen. Mit mehr Netzwerken und Datenlinks an Bord unterstützen Tankflugzeuge nun Entflechtung und Aufgabenaktualisierungen im Flug, was die Systeminteroperabilität neben der Kraftstoffabgabekapazität betont. Diese Fortschritte ebnen den Weg für Autonomie- und Bedienerassistenzfunktionen, die sowohl bei Boom- als auch bei Probe-und-Drogue-Systemen wachsen, da die Missionskomplexität zunimmt.


Nach Antriebstyp:
Turbofan-Plattformen konsolidieren sich durch LieferkettenreifeTurbofan-Plattformen beherrschten im Jahr 2025 76,55 % des Marktanteils im Tankflugzeugmarkt und sollen bis 2031 mit einem CAGR von 8,86 % wachsen, unterstützt durch kommerzielle Flugzeugproduktionslinien und gemeinsame Depotökosysteme. Die zugrunde liegenden Wartbarkeits- und Betriebsdauervorteile von mittleren bis großen Turbofans unterstützen lange Missionszyklen und vorhersehbare Überholungsintervalle, was Flottenausfallzeiten reduziert und die Sortiegenerierung im Tankflugzeugmarkt stabilisiert. Turboprop-Plattformen bleiben für Kurzfeldoperationen und Mehrzweckflexibilität wertvoll. Strategische Betankungsmissionen, die große Reichweite und hohe Reisegeschwindigkeiten erfordern, bevorzugen jedoch weiterhin Turbofans für die meisten nationalen Flotten. OEMs fügen Kraftstoffverbrauchsverbesserungen und Elektronikupgrades in Midlife-Paketen hinzu, was die Plattformrelevanz verlängert und die Kosten pro Sortie reduziert, ohne neue Flugzeugzellenkäufe zu erfordern. Wo die Startbahnlänge begrenzt ist, behalten taktische Transporter mit sekundären Betankungsrollen ihren Nutzen für agile Operationen und dezentralisierte Stationierung.
Lieferketten, die sowohl Verteidigungs- als auch Handelskunden bedienen, stützen die Verfügbarkeit von Triebwerken, Fahrwerken, Avionik und Strukturen und unterstützen damit die Lebenszykluskosten über Jahrzehnte. Das kommerzielle Erbe bietet Skaleneffekte bei Ersatzteilen und Wartung und unterstützt die Standardisierung der Ausbildung über gemischt genutzte Depots hinweg. Taktische Transporter, die Betankungsrollen übernehmen, profitieren derweil von robusten Ausbildungsgeräteökosystemen, die Besatzungen zu geringeren Kosten auf dem neuesten Stand halten, was zu missionsbereiten Raten beiträgt, auch wenn Flugzeugzellen altern. Das Nettoergebnis ist eine installierte Basis, die für strategische Missionen weiterhin auf Turbofans ausgerichtet ist und für flexible Kurzfeldaufgaben, die Hauptflotten ergänzen, auf eine Mischung aus Turbofans und Turboprops setzt.
Nach Typ:
Unbemannte Systeme stören Besatzungskostenstrukturen trotz IOC-Horizont 2027Bemannte Tankflugzeuge behielten im Jahr 2025 97,71 % der Größe des Tankflugzeugmarkts, während unbemannte Plattformen voraussichtlich mit einem CAGR von 10,01 % wachsen werden, da Programme von Testpunkten zur operativen Integration übergehen. Das MQ-25-Programm der US-Marine zeigt, wie unbemannte Betankung die Betankungslast für bemannte Kampfjets reduzieren und die Deckszykluseffizienz bei Hochtempooperationen verbessern kann. Trägereignung, gespeicherter Platzbedarf und Integration mit bordseitigen Kommandozentren definieren frühe Einführungskriterien, die das Einführungstempo und die Besatzungsausbildungsmodelle beeinflussen. Mit zunehmender Automatisierungskonfidenz sollen unbemannte Betankungsflugzeuge mehr Routinetanksorties übernehmen, sodass bemannte Tankflugzeuge sich auf längere Abgaben und Operationen in umkämpften Umgebungen im Tankflugzeugmarkt konzentrieren können.
Die Integration wird sich wahrscheinlich in Phasen entfalten, da Marine- und Luftstreitkräfte mehr Empfängertypen qualifizieren und Luftraumverfahren für gemischte bemannte und unbemannte Operationen verfeinern. Datenlinks, Autonomiestufen und menschliche Überwachung werden auf das Missionsrisiko zugeschnitten, was Zertifizierungspläne und Besatzungsressourcen beeinflusst. OEMs positionieren sich bereits für pilotoptionale Zukünfte, in denen Plattformen unter bestimmten Bedingungen zwischen bemannten und unbemannten Modi wechseln können. Im Laufe der Zeit könnte diese Mischung die Flottenökonomie neu ausbalancieren, da Betreiber Missionen dem kostengünstigsten und risikoärmsten Asset zuweisen, das die Aufgabe erfüllt.

Nach Verkaufspunkt:
Aftermarket gewinnt an Bedeutung, da Lebensdauerverlängerungen Ersatzzyklen verzögernErstausrüster erfassten im Jahr 2025 82,26 %, aber Aftermarket-Dienste sollen mit einem CAGR von 7,98 % wachsen, da Flottenlebensdauerverlängerungen und Konnektivitätsupgrades einen größeren Anteil der Budgets absorbieren. Der US-Haushalt 2026 skizziert fortgesetzte Investitionen in Fähigkeitsverbesserungen für im Dienst befindliche Flotten, einschließlich Kommunikations- und Missionssystemverbesserungen, die die installierte Basis im Tankflugzeugmarkt stärken. Für mehrere Betreiber verlängern Midlife-Upgrades für kompatible Empfängerlisten, Avionik und Nachtbetankungsfunktionen das Betriebsfenster und verschieben Kapitalausgaben. Diese Upgrades vertiefen auch OEM-Beziehungen durch proprietäre Software und Konfigurationskontrolle, was langfristige Serviceverträge und Teilelieferketten prägt.
Durch Auftragnehmer betriebene Luftbetankung fügt weiterhin Ausbildungskapazität hinzu und sichert die Friedenszeitkompetenz, ohne auf Militärflotten zurückzugreifen. Die wegweisende Betankung eines C-17 des Air Mobility Command durch einen kommerziellen Tanker im Jahr 2025 erweiterte den Umfang für vertraglich vereinbarte Sorties. Es wurden zusätzliche Versorgungsoptionen für Planer im Tankflugzeugmarkt eingeführt. Dieses Modell ist kein Ersatz für kampfbereite Kapazitäten, reduziert jedoch den Druck auf Militärflugzeuge während Ausbildungsspitzen und Vorbereitungen vor dem Einsatz. Für OEMs überschneidet sich die Aftermarket-Expansion mit diesen Trends, da neue Software-Drops, Ersatzkits und Ferndiagnosen mit betreiberspezifischen Missionsanforderungen verschmelzen.
Geografische Analyse
Nordamerika Tankflugzeugmarkt
Nordamerika hatte im Jahr 2025 einen Anteil von 34,47 % am Tankflugzeugmarkt, da die USA die weltweit größte Flotte unterhielten und weiterhin in Modernisierungen investierten. Zu den Prioritäten der Region gehören die Bewältigung von Zertifizierungsabhängigkeiten bei kritischen Systemen wie Fernvision und Konnektivität sowie die Ausgewogenheit zwischen Neubeschaffung und Nachrüstungsmaßnahmen zur Aufrechterhaltung der Einsatzbereitschaft. Haushaltsdokumente für 2026 bekräftigen eine Übergangsstrategie, die kurzfristige Fähigkeitsverbesserungen finanziert und gleichzeitig Raum für die künftige Konzeptreifung lässt, die auf sich entwickelnde Überlebensfähigkeitsanforderungen ausgerichtet ist. Auftragnehmer übernehmen im Friedensbetrieb ebenfalls eine größere unterstützende Rolle, was die Möglichkeiten für Trainingsstunden erweitert und die Flottenauslastungszyklen entlastet. Diese Kombination aus Beschaffung, Instandhaltung und vertraglich vereinbarter Kapazität bildet das Fundament des Tankflugzeugmarkts in der Region.
Europa Tankflugzeugmarkt
Europa ist die am schnellsten wachsende Region mit einer CAGR von 8,16 % bis 2031, angetrieben durch gemeinsame Flotten und nationale Programme, die Interoperabilität und Einsatzbereitschaft stärken. Die Erweiterung der multinationalen MRTT-Flotte auf 12 Flugzeuge bis 2029 verbessert den länderübergreifenden Zugang und fördert die Standardisierung bei Ausrüstung, Ausbildung und Zertifizierungsrahmen, die auf alliierte Operationen skaliert werden können. Übungen unterstreichen den Bedarf an zusätzlicher Tankflugzeugdichte bei Spitzenoperationen, und gemischte Flotten verbessern die Datenlinkkompatibilität sowie den Nachtbetrieb, um Missionsfenster zu verlängern. OEM-Produktionspläne und Lebensmittelaufwertungspfade sind darauf ausgelegt, dieser Nachfragekurve gerecht zu werden, während gemeinsame Standards die Empfängerzertifizierungen verkürzen können. Das Ergebnis ist ein stärkeres operatives Fundament, das sowohl nationale als auch allianzweite Aufgaben im Tankflugzeugmarkt unterstützt.
APAC Tankflugzeugmarkt
Asien-Pazifik verzeichnet eine Nachfrage, die mit Langstreckenmissionsprofilen und Zielen der alliierten Interoperabilität zusammenhängt, während einzelne Nationen ihre Flottenentscheidungen an Stationierungsbeschränkungen und Missionsmischungen ausrichten. Zertifizierte Automatisierung entwickelt sich in der Region zu einem Differenzierungsmerkmal, wie am Beispiel von Singapurs vollständig zugelassenem automatischen Boom-Betankungssystem zu sehen ist, das genutzt werden kann, um die Konsistenz zu verbessern und die Besatzungsbelastung bei langen Einsätzen zu reduzieren. Lebenszyklus-Upgrades und zusätzliche Empfängerzertifizierungen stehen ebenfalls im Fokus und erweitern die Missionsflexibilität ohne größere Kapitalprogramme. In der gesamten Region sind OEMs mit kommerziellem Erbe gut positioniert, da gemeinsame Depot-Infrastrukturen und Ersatzteil-Ökosysteme die Einsatzbereitschaft und die Lebenszykluskosten im Tankflugzeugmarkt unterstützen.
Wettbewerbslandschaft
Marktkonzentration
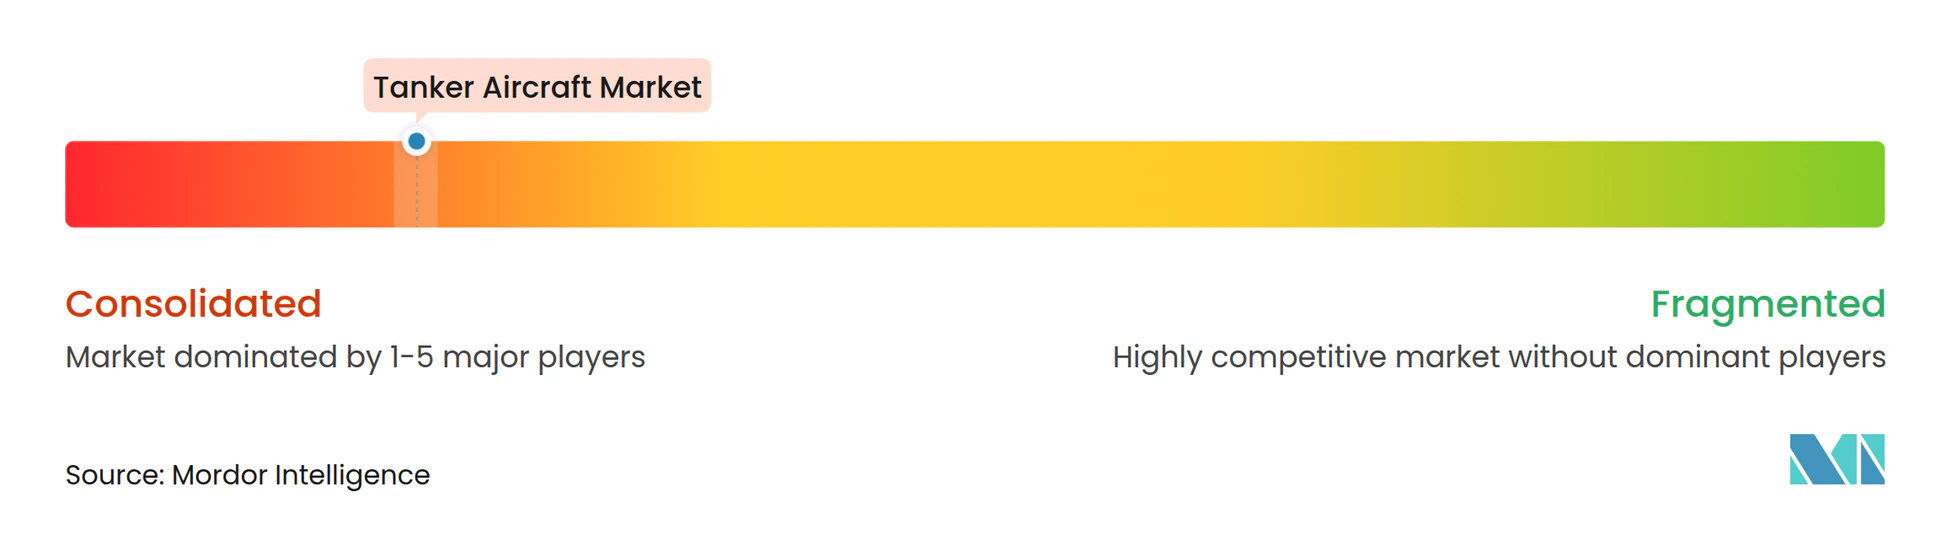
Der Tankflugzeugmarkt weist eine oligopolistische Struktur auf, verankert durch zwei globale Hauptunternehmen, die Neubauprogramme dominieren, neben Nischen- und Mittelmarktteilnehmern. In den USA verdeutlichte die KC-46-Programmbelastung im Jahr 2026 den Druck durch Festpreisbedingungen, während das Programm reifte, Systeme entwickelt und Zertifizierungen angestrebt wurden, während die US-Luftwaffe durch Upgrades und Auslieferungen Schwung beibehielt. In Europa und auf vielen Exportmärkten konsolidiert die A330-MRTT-Familie weiterhin Marktanteile, da gemeinsame Flotten skalieren und zusätzliche Flugzeuge multinationalen Programmen beitreten, die Interoperabilität und Ausbildungsgemeinsamkeit erhöhen. Das Kräftegleichgewicht wird durch Lieferketten mit kommerziellem Erbe, Zertifizierungserfahrung und Installationsbasis-Hebelwirkung gestärkt, die das Risiko für Käufer senken, die vorhersehbare Zeitpläne im Tankflugzeugmarkt suchen.
Strategische Schritte im Jahr 2026 konzentrieren sich auf Automatisierung, Konnektivität und Breite der Instandhaltung. Singapurs zertifizierte automatische Boom-Fähigkeit hat einen Maßstab für autonome Unterstützung in operativen Einheiten gesetzt und wird wahrscheinlich zukünftige Upgrades bei aktuellen und potenziellen Betreibern leiten. Das MQ-25-Vorhaben der US-Marine unterstreicht einen komplementären Weg, bei dem unbemannte Systeme die Deckszyklusbetankung übernehmen und bemannte Flugzeuge für Angriffs- und Luftverteidigungsrollen freisetzen, was die Streitkräftestruktur und Beschaffungsmischungen mittelfristig beeinflussen könnte.[3] Parallel dazu setzte die durch Auftragnehmer betriebene Betankung mit einem AMC-C-17-Betankungsereignis im Jahr 2025 einen neuen Meilenstein, was den Fall für vertraglich vereinbarte Friedenszeitausbildungskapazität stärkt, da Streitkräfte organische Tankflugzeuge für Einsatzprioritäten reservieren.
OEMs positionieren auch Dienste und Upgrades, um den Lebenszeitwert rund um installierte Flotten aufzubauen, einschließlich neuer Software-Builds, Kommunikationssuiten und Nachtbetankungsverbesserungen. Diese Schritte sichern wiederkehrende Einnahmen, unterstützen Verfügbarkeitsziele und vertiefen Ökosystembindungen mit Luftwaffenkunden im Tankflugzeugmarkt. Für Neueinsteiger und Umrüstungsspezialisten prägen Exportkontrollrealitäten und Konfigurationskontrollrichtlinien den Marktzugang und die Zeitpläne, was Partnerschaften, gemeinsame Standards und gemeinsame Beschaffungsrahmen für Skalierung prämiert. Das Wettbewerbsmuster legt nahe, dass der Marktanteil bei einer kleinen Gruppe von Flugzeugherstellern mit starken Instandhaltungsfranchises und bewährten Zertifizierungswegen konzentriert bleiben wird.
Marktführer im Tankflugzeugbereich
-
The Boeing Company
-
Lockheed Martin Corporation
-
Airbus SE
-
Israel Aerospace Industries Ltd.
-
United Aircraft Corporation (Rostec)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Tankflugzeugmarkt Unternehmen in diesem Bericht
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- Embraer S.A.
- Israel Aerospace Industries Ltd.
- United Aircraft Corporation (Rostec)
- Omega Air Refueling Services, Inc
Neueste Industrielle Entwicklungen in Tankflugzeugmarkt
- Februar 2026: Airbus und Singapur erhielten erfolgreich die vollständige Zertifizierung für die automatische Luft-zu-Luft-Betankungsfähigkeit (A3R) auf dem A330-MRTT-Flugzeug. Die Zertifizierung wurde vom Spanischen Nationalen Institut für Luft- und Raumfahrttechnologie (INTA) nach einer umfassenden Qualifizierungs- und Flugtest-Kampagne ausgestellt, die in Zusammenarbeit mit der Luftwaffe der Republik Singapur (RSAF) und der Behörde für Verteidigungswissenschaft und -technologie (DSTA) durchgeführt wurde.
- September 2025: Die Königlich Thailändische Luftwaffe (RTAF) erteilte einen Auftrag für ein A330-MRTT+-Flugzeug. Diese auf dem A330neo basierende Version des bewährten Luft-Betankungs- und Transportflugzeugs A330 MRTT wird sowohl Schlauch-und-Drogue- als auch Boom-Betankungssysteme umfassen. Darüber hinaus wird es das Airbus-Medizinische-Evakuierungskit-Lösung beinhalten und mit einer VVIP-Kabine konfiguriert sein.
Berichtsumfang des globalen Tankflugzeugmarkts
Das Tankflugzeug ermöglicht die Luft-zu-Luft-Betankung, also den Prozess der Übertragung von Flugkraftstoff von einem Flugzeug auf ein anderes während des Fluges.
Der Tankflugzeugmarkt ist nach System, Antriebstyp, Typ, Verkaufspunkt und Geografie segmentiert. Nach System ist der Markt in Probe-und-Drogue, Boom-Betankung und Autonom segmentiert. Nach Antriebstyp ist der Markt in Turboprop und Turbofan segmentiert. Nach Typ ist der Markt in Bemannt und Unbemannt segmentiert. Nach Verkaufspunkt ist der Markt in OEM und Aftermarket klassifiziert. Der Bericht deckt auch die Marktgrößen und Prognosen für den Tankflugzeugmarkt in den wichtigsten Ländern verschiedener Regionen ab. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Probe und Drogue |
| Boom-Betankung |
| Autonom |
| Turboprop |
| Turbofan |
| Bemannt |
| Unbemannt |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach System | Probe und Drogue | ||
| Boom-Betankung | |||
| Autonom | |||
| Nach Antriebstyp | Turboprop | ||
| Turbofan | |||
| Nach Typ | Bemannt | ||
| Unbemannt | |||
| Nach Verkaufspunkt | OEM | ||
| Aftermarket | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie ist der Wachstumsausblick des Tankflugzeugmarkts bis 2031?
Der Tankflugzeugmarkt soll von 3,69 Milliarden USD im Jahr 2026 auf 4,98 Milliarden USD bis 2031 bei einem CAGR von 6,18 % wachsen, unterstützt durch Rekapitalisierung, Automatisierung und gemeinsame europäische Kapazitäten.
Welche Betankungsmethode führt im Tankflugzeugmarkt und warum?
Die Boom-Betankung führt aufgrund höherer Transferraten und Ausrichtung auf die Empfängeranforderungen der fünften Generation, während Automatisierung und Mehrpunkt-Pods die Rolle von Probe-und-Drogue für Marine- und europäische Flotten erweitern.
Wie verändern Automatisierung und unbemannte Systeme den Tankflugzeugbetrieb?
Zertifizierte automatische Boom-Betankung reduziert die Besatzungsbelastung und verbessert die Konsistenz, und der MQ-25-Fahrplan zeigt, wie unbemannte Systeme die Deckszyklusbetankung übernehmen können, sodass bemannte Flugzeuge für primäre Missionen freigesetzt werden.
Warum ist Europa die am schnellsten wachsende Region im Tankflugzeugmarkt?
Europa skaliert gemeinsame MRTT-Flotten und standardisiert über Nationen hinweg, was Zertifizierungen beschleunigt und den Zugang für kleinere Luftstreitkräfte verbessert und das Wachstum bis 2031 steigert.
Welche Einschränkungen könnten die Expansion des Tankflugzeugmarkts verlangsamen?
Zertifizierungszeitpläne, Lebenszykluskosten, Exportkontrollen und die Verfügbarkeit von nachhaltigem Flugkraftstoff können Zeitpläne und Budgets belasten, was das Wachstum kurzfristig dämpfen kann.
Wie beeinflussen Auftragnehmer die Tankausbildungskapazität in den USA?
Die durch Auftragnehmer betriebene Betankung wurde 2025 ausgeweitet, als ein kommerzieller Tanker einen AMC-C-17 betankte, was Friedenszeitausbildungskapazität hinzufügte und die Nutzung für Militärflotten erleichterte.