
Tamaño y Participación del Mercado de Aeronaves Cisterna
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.98 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.18 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aeronaves Cisterna por Mordor Intelligence
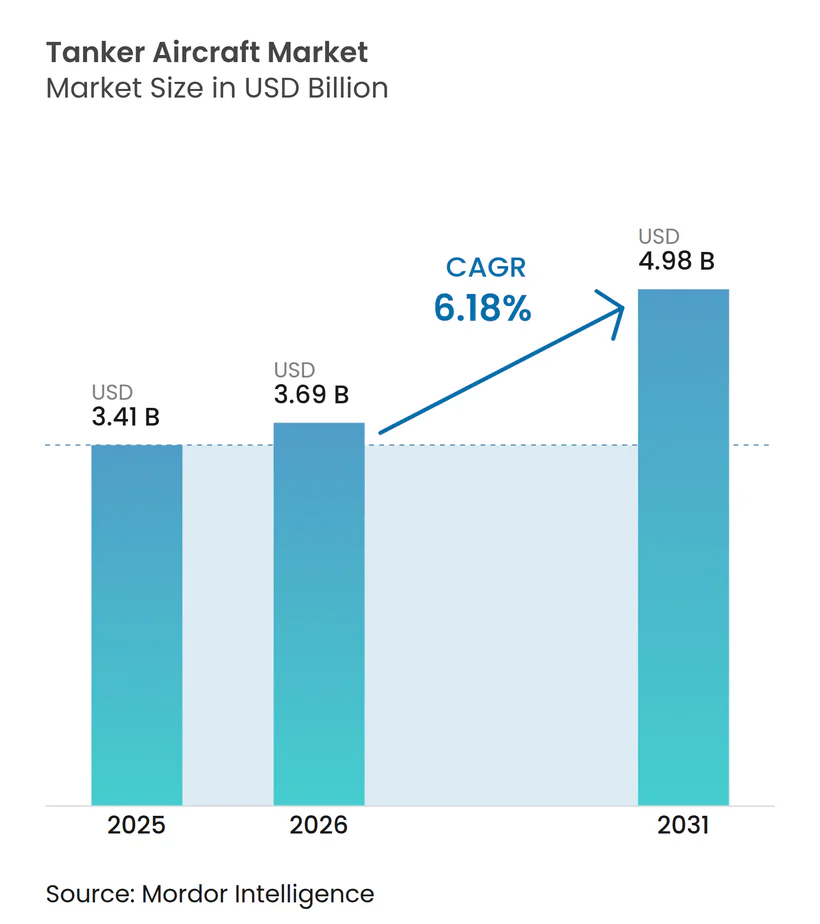
Se espera que el tamaño del mercado de aeronaves cisterna crezca de USD 3.410 millones en 2025 a USD 3.690 millones en 2026 y se prevé que alcance USD 4.980 millones en 2031 a una CAGR del 6,18% durante 2026-2031. Los ciclos de modernización convergen con los requisitos de integración de quinta generación, manteniendo programas como el KC-46 bajo escrutinio a medida que se reanudan las entregas tras una pausa debida a hallazgos estructurales. Las realidades operativas en el Indo-Pacífico y Europa mantienen la demanda elevada, desde las flotas agrupadas de la OTAN que amplían la capacidad compartida hasta las agendas de recapitalización de los Estados Unidos que cubren las brechas de capacidad durante la próxima década. Las prioridades tecnológicas se están desplazando hacia la automatización y las operaciones en red, como se observa en la certificación de Singapur para el reabastecimiento automático por pértiga y la hoja de ruta de reabastecimiento no tripulado de la Armada de los Estados Unidos para operaciones de portaaviones. La presión de costos sigue siendo un tema recurrente, incluida la exposición a precio fijo en el KC-46 y la prima del combustible de aviación sostenible, que se sitúa muy por encima del combustible de aviación convencional, lo que condiciona la economía de la flota y los planes de sostenimiento en el mercado de aeronaves cisterna.
Conclusiones Clave del Informe
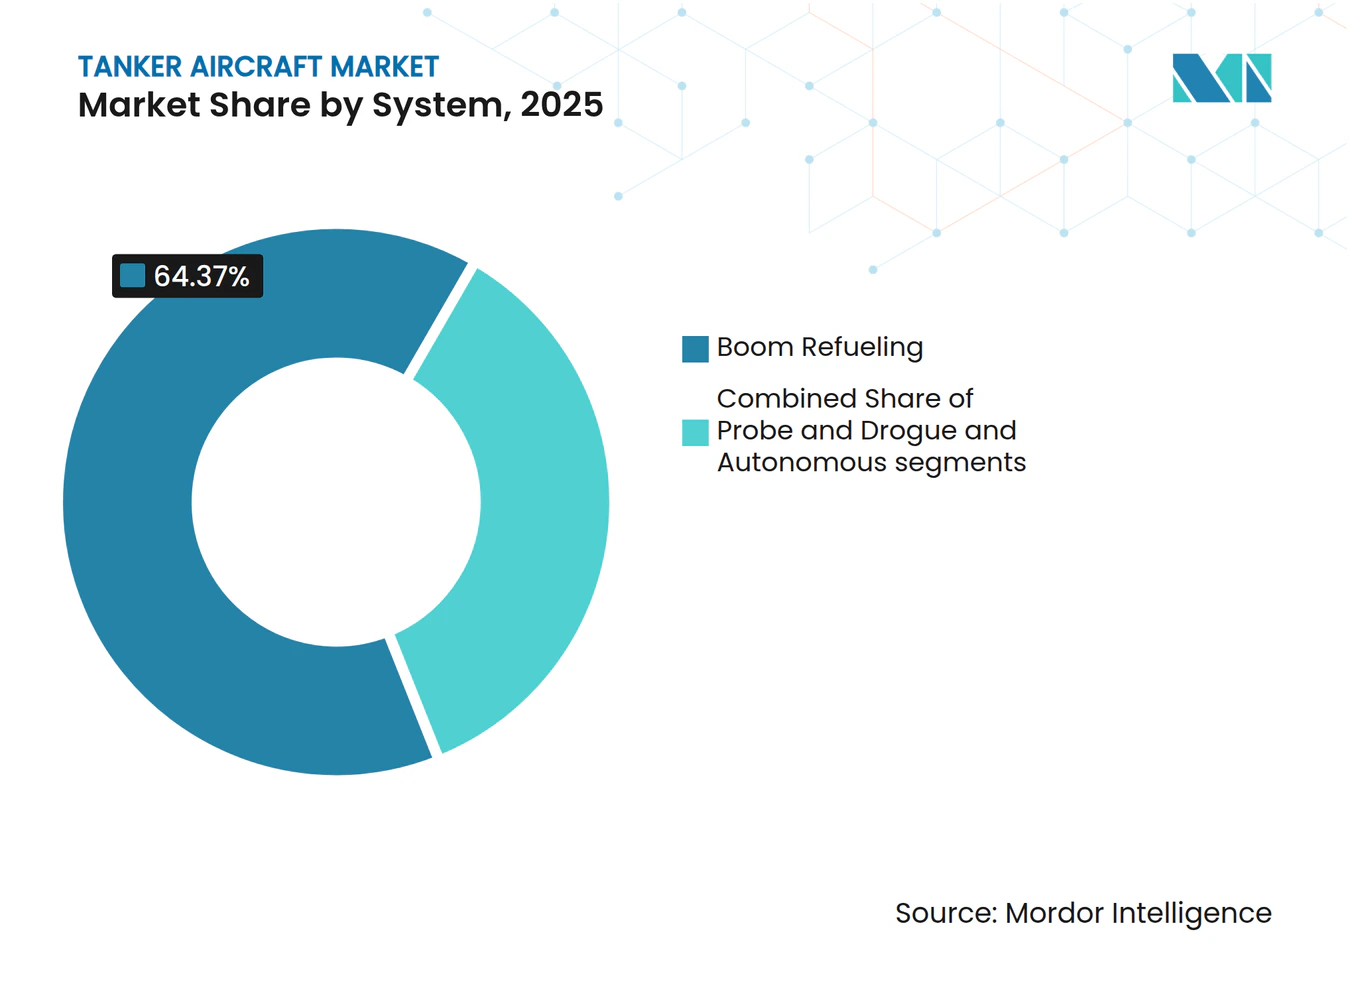
- Por sistema, el reabastecimiento por pértiga representó el 64,37% de la participación del mercado de aeronaves cisterna en 2025, mientras que las configuraciones autónomas están previstas para expandirse a una CAGR del 9,65% hasta 2031.
- Por tipo de propulsión, las plataformas de turbofán dominaron el 76,55% de la participación de mercado en 2025 y se proyecta que crezcan a una CAGR del 8,86% hasta 2031.
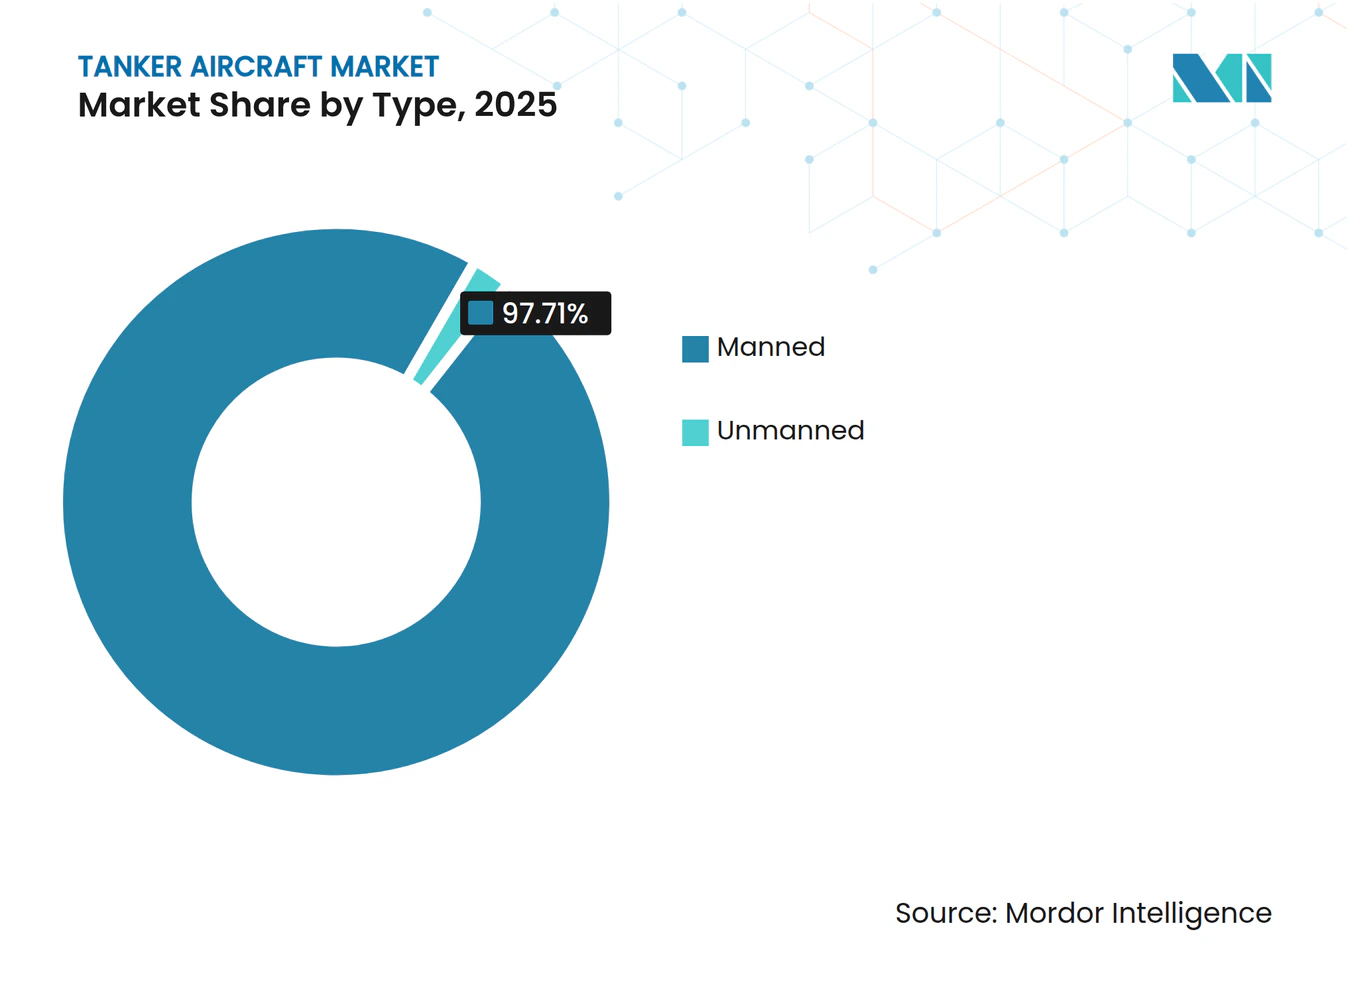
- Por tipo, las plataformas tripuladas mantuvieron una participación del 97,71% del mercado de aeronaves cisterna en 2025, mientras que las plataformas no tripuladas se proyecta que crezcan a una CAGR del 10,01% hasta 2031.
- Por punto de venta, los fabricantes de equipos originales capturaron el 82,26% del mercado de aeronaves cisterna en 2025, mientras que los servicios posventa se prevé que avancen a una CAGR del 7,98% hasta 2031.
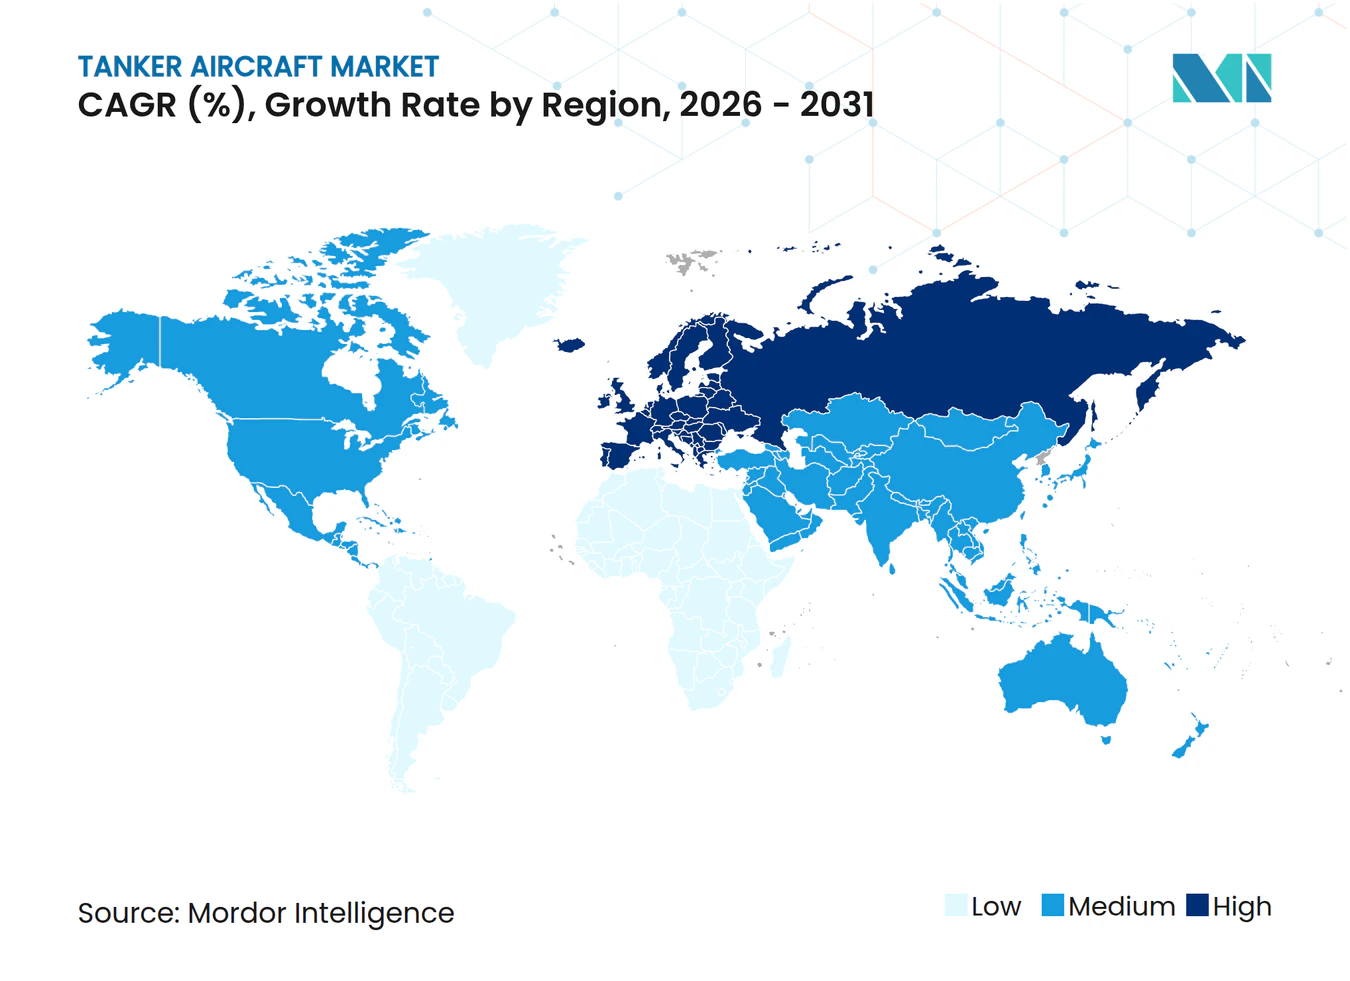
- Por geografía, América del Norte mantuvo el 34,47% en 2025, mientras que Europa es la región de más rápido crecimiento con una CAGR del 8,16% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Programas de recapitalización de flotas (KC-46A, A330 MRTT) que se aceleran en los Estados Unidos, la OTAN y sus aliados | + 2.1% | América del Norte, Europa, núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| El gasto en defensa de Asia-Pacífico y los requisitos de alcance en el Indo-Pacífico amplían la demanda de aeronaves cisterna | + 1.3% | Asia-Pacífico, con efecto en América del Norte | Largo plazo (≥ 4 años) |
| La capacidad agrupada de la OTAN y Europa (MMF) y la adopción del F-35 impulsan la interoperabilidad | + 0.9% | Europa, con extensión a los socios de la OTAN | Mediano plazo (2-4 años) |
| La integración de 5.ª generación y las operaciones en red requieren pértiga/cesta avanzada y conectividad | + 0.7% | Global, concentrado en operadores del F-35 | Mediano plazo (2-4 años) |
| Los servicios de reabastecimiento aéreo operados por contratistas para entrenamiento, refuerzo y tránsitos ganan tracción | + 0.5% | América del Norte con expansión hacia Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| La autonomía y las aeronaves cisterna no tripuladas (MQ-25 como precursor; A3R/pértiga automática) habilitan nuevos CONOPS | + 0.8% | América del Norte, Asia-Pacífico, Europa incipiente | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Programas de Recapitalización de Flotas que Aceleran la Disponibilidad Operativa ante las Brechas de las Flotas Heredadas
La recapitalización sustenta la disponibilidad operativa a medida que las fuerzas aéreas priorizan nuevas células y la incorporación de capacidades para reemplazar las flotas heredadas que enfrentan restricciones de antigüedad e integración. El programa KC-46 ilustra cómo los plazos de certificación pueden gobernar el ritmo de entrega más que las tendencias de asignación presupuestaria, con 2026 marcado por un nuevo cargo que mantuvo la atención en los planes de producción y modernización. Las entregas se reanudaron tras una pausa en 2025 debida a hallazgos estructurales, lo que subraya la necesidad de cadenas de fabricación y pruebas estables a medida que los operadores buscan cumplir los objetivos de disponibilidad en el mercado de aeronaves cisterna. La Flota Multinacional MRTT de la OTAN continúa ampliando la capacidad agrupada hasta 12 aeronaves en 2029, un modelo que aumenta el acceso para los contribuyentes más pequeños y distribuye las horas de operación en una configuración común.[1] Las decisiones de programa en 2026 también reflejan señales fiscales, ya que los Estados Unidos asignan fondos limitados para estudios de aeronaves cisterna de próxima generación mientras continúan con mejoras y adquisiciones a corto plazo que sirven de puente hacia conceptos futuros. Los operadores europeos, por su parte, están incorporando flotas interoperables alineadas con los estándares del A330 MRTT que apoyan misiones multinacionales y aceleran los plazos de certificación conjunta para receptores de quinta generación.
El Gasto en Defensa de Asia-Pacífico Impulsa la Infraestructura de Proyección de Poder de Largo Alcance
Las distancias operativas en el Indo-Pacífico impulsan una demanda sostenida de capacidad de aeronaves cisterna, ya que los planificadores tienen en cuenta perfiles de tránsito más largos y órbitas de reabastecimiento más distantes para apoyar misiones de ataque y patrulla, lo que acentúa el énfasis en plataformas que equilibren la descarga de combustible, el alcance y la interoperabilidad con los receptores aliados, porque las operaciones de coalición requieren autorizaciones consistentes y hardware de reabastecimiento compatible en el mercado de aeronaves cisterna. A medida que los programas evolucionan, la automatización está pasando de la demostración a la certificación, como lo evidencia la certificación completa de Singapur para el reabastecimiento automático por pértiga, que ancla las operaciones diurnas y nocturnas con receptores de combate. Los presupuestos de sostenimiento regionales continúan priorizando mejoras que añaden tipos de receptores y mejoras de enlace de datos, lo que reduce los cuellos de botella de certificación durante las misiones con múltiples activos. Los documentos presupuestarios de los Estados Unidos en 2026 apuntan a la necesidad continua de alinear las capacidades de las plataformas con los desafíos de alcance y supervivencia del adversario, lo que mantiene la modernización de las aeronaves cisterna estrechamente vinculada a las decisiones más amplias de diseño de la fuerza.
Las Arquitecturas de Agrupación de la OTAN Redefinen la Autonomía Estratégica Europea
Las arquitecturas de agrupación están reformando el acceso europeo a las aeronaves cisterna al incorporar aeronaves adicionales a una flota compartida y distribuir la disponibilidad entre varias bases operativas. El crecimiento planificado de la Flota Multinacional MRTT hasta 12 aeronaves en 2029 mejora el acceso para las fuerzas aéreas más pequeñas mediante el intercambio de horas de vuelo y estandariza las bases técnicas que facilitan las operaciones multinacionales. Los ejercicios continúan destacando la densidad de aeronaves cisterna como una restricción vinculante para las operaciones de refuerzo, elevando así la prima sobre la interoperabilidad y las aeronaves listas para la misión en el mercado de aeronaves cisterna. Las fuerzas aéreas europeas también están enfatizando la flexibilidad multifunción que abarca el reabastecimiento, el transporte y la evacuación médica, lo que apoya la eficiencia presupuestaria y la asignación de tareas conjuntas. Los fabricantes de células están apostando por la uniformidad de configuración entre flotas para simplificar la formación, los repuestos y las actividades de depósito, reduciendo el tiempo de inactividad y facilitando los despliegues multinacionales. El efecto neto es un incremento en la resiliencia regional y la alineación con las aeronaves de quinta generación, con un camino hacia una mayor autonomía operativa.
Los Requisitos de Integración de Quinta Generación Reescriben la Formación y Certificación de los Operadores de Pértiga
Los receptores de quinta generación introducen requisitos específicos para cargas de contacto, protección de recubrimientos y operaciones de baja visibilidad, elevando el listón para los sistemas de reabastecimiento y los procedimientos de la tripulación. El calendario del Sistema de Visión Remota 2.0 del KC-46 se retrasó hasta el verano de 2027, lo que subraya el énfasis continuo en los plazos de modernización y la formación de operadores a medida que las unidades gestionan la transición mientras mantienen la disponibilidad. En paralelo, la certificación de reabastecimiento automático por pértiga de Singapur demuestra cómo la fusión de sensores y la autonomía reducen la carga de trabajo de la tripulación y mejoran la consistencia en las condiciones de contacto, lo que proporciona un modelo para futuros conceptos tripulados y no tripulados en el mercado de aeronaves cisterna. Los fabricantes de equipos originales están ampliando las funciones de reabastecimiento nocturno y conectividad que permiten a las aeronaves cisterna gestionar flujos de múltiples activos y apoyar roles de mando y control entrelazados con la logística y la inteligencia, vigilancia y reconocimiento. Los ejercicios de la OTAN continúan destacando la interoperabilidad de los enlaces de datos y la coordinación en vuelo a medida que la asignación de tareas se vuelve más dinámica, impulsando la estandarización entre flotas mixtas. En conjunto, estos avances desplazan el papel de la aeronave cisterna de una función puramente logística hacia un multiplicador de fuerza en red.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Obstáculos de certificación e integración que causan retrasos y sobrecostos | - 1.2% | Global, agudo en los Estados Unidos y Europa | Corto plazo (≤ 2 años) |
| Controles de exportación y límites de soberanía sobre la transferencia de tecnología de pértiga, sistema de visión remota y sistemas de misión | - 0.6% | Mercados internacionales | Mediano plazo (2-4 años) |
| Altos costos de adquisición y ciclo de vida frente a conversiones, agrupación y arrendamientos | - 0.4% | Global, con mayor impacto en fuerzas aéreas más pequeñas | Largo plazo (≥ 4 años) |
| Disponibilidad de combustible de aviación sostenible y restricciones ambientales y de espacio aéreo en las operaciones de aeronaves cisterna | - 0.2% | Global, más pronunciado en Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Plazos de Certificación y los Sobrecostos Restringen el Ritmo de Entrega
Los contratos a precio fijo y las complejas rutas de modernización exponen los programas a cargos financieros y presión en los calendarios, lo que puede repercutir en la disponibilidad de la flota y las cadenas de formación. En 2026, un nuevo cargo del KC-46 subrayó el desafío de madurar sistemas bajo precios fijos mientras se sostienen las entregas y las mejoras requeridas para el uso operativo en el mercado de aeronaves cisterna.[2] El ritmo de producción y aceptación también se ve influenciado por la resolución de deficiencias críticas y por la secuenciación de las actividades de certificación que deben coordinarse entre las partes interesadas del servicio y los organismos reguladores. Las mejoras en los sistemas visuales y el control de la pértiga siguen siendo una dependencia clave para las operaciones con receptores de quinta generación, lo que mantiene los hitos de despliegue vinculados a las campañas de pruebas y los turnos de modernización. Estas realidades obligan a los planificadores a equilibrar las nuevas adquisiciones con las mejoras de sostenimiento, de modo que la disponibilidad para la formación y la misión no se vea afectada mientras los programas avanzan por las etapas de certificación. El efecto global es un ritmo de entrega que debe equilibrar la validación con prioridad en la seguridad con las necesidades operativas a corto plazo.
Los Controles de Exportación y las Restricciones de Soberanía Fragmentan las Cadenas de Suministro
Los requisitos de licencias de exportación y soberanía condicionan la selección de plataformas, los conceptos de sostenimiento y los plazos para los clientes internacionales que necesitan tanto interoperabilidad como autoridad de mantenimiento independiente. En las regiones que enfatizan la capacidad agrupada y el uso multinacional, las flotas compartidas reducen parte de la fricción de soberanía al anclarse en configuraciones comunes y una gestión centralizada del ciclo de vida. Las políticas de contenido y control de configuración de los fabricantes de equipos originales pueden limitar las modificaciones de terceros, concentrando así las vías posventa en el fabricante original y alargando los ciclos de negociación para la participación de la industria local en el mercado de aeronaves cisterna. Los planes presupuestarios y la gobernanza de adquisiciones también influyen en si las naciones priorizan plataformas de nueva construcción o conversiones, especialmente cuando los objetivos de autonomía estratégica guían a la industria. Estos factores se combinan para determinar los plazos de entrega, las estructuras de costos y el grado de control doméstico sobre las mejoras y los sistemas de misión a lo largo de la vida útil de una flota.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sistema:
Las Configuraciones Autónomas Desafían el Dominio de la Pértiga Mediante el Arbitraje de Costos OperativosEl reabastecimiento por pértiga capturó el 64,37% del tamaño del mercado de aeronaves cisterna en 2025, respaldado por altas tasas de transferencia que favorecen las operaciones con receptores de gran tamaño, mientras que las configuraciones autónomas se proyecta que crezcan a una CAGR del 9,65% hasta 2031 a medida que los avances en certificación amplían los casos de uso. Los sistemas de pértiga, diseñados para alto rendimiento, siguen siendo ventajosos para aeronaves pesadas y paquetes de combate de largo alcance. La automatización está transformando los procedimientos y los modelos de tripulación, reduciendo la carga de trabajo del operador y mejorando los márgenes de seguridad y los plazos de misión. La hoja de ruta de la Armada de los Estados Unidos para el reabastecimiento no tripulado en el mar destaca el potencial de redirigir las aeronaves tripuladas hacia misiones primarias mientras los activos no tripulados suministran combustible. Los sistemas en góndola mantienen una ventaja con los operadores navales y europeos debido a su integración con los cazas existentes y las capacidades de reabastecimiento multipunto. Sin embargo, el dominio de la pértiga persiste para las misiones de gran descarga y las flotas avanzadas.
Está emergiendo un futuro de métodos mixtos a medida que las fuerzas aéreas requieren ambos métodos para operaciones que abarcan el apoyo al transporte aéreo estratégico, las patrullas distribuidas de cazas y los reabastecimientos de tránsito rápido. Se espera que la automatización se expanda a medida que evolucionen las plantillas de certificación, acortando los plazos de aprobación. La fusión de sensores, incluidas las imágenes avanzadas, está mejorando el posicionamiento y la estabilidad de contacto, reduciendo la fatiga y las exigencias de formación. Con más redes y enlaces de datos a bordo, las aeronaves cisterna ahora apoyan la desconflicción y las actualizaciones de tareas mientras están en vuelo, enfatizando la interoperabilidad del sistema junto con la capacidad de descarga de combustible. Estos avances allanan el camino para que la autonomía y las funciones de asistencia al operador crezcan tanto en los sistemas de pértiga como en los de sonda y cesta a medida que aumenta la complejidad de las misiones.


Por Tipo de Propulsión:
Las Plataformas de Turbofán se Consolidan Gracias a la Madurez de la Cadena de SuministroLas plataformas de turbofán dominaron el 76,55% de la participación del mercado de aeronaves cisterna en 2025 y se proyecta que crezcan a una CAGR del 8,86% hasta 2031, respaldadas por las líneas de producción de aviones comerciales y los ecosistemas de depósito compartidos. Las ventajas de mantenibilidad y tiempo en ala de los turbofanes de tamaño mediano a grande apoyan largos ciclos de misión e intervalos de revisión predecibles, lo que reduce el tiempo de inactividad de la flota y estabiliza la generación de salidas en el mercado de aeronaves cisterna. Las plataformas de turbohélice siguen siendo valoradas para operaciones en pistas cortas y la flexibilidad multifunción. Sin embargo, las misiones de reabastecimiento estratégico que requieren largo alcance y altas velocidades de crucero continúan favoreciendo a los turbofanes para la mayoría de las flotas nacionales. Los fabricantes de equipos originales están añadiendo mejoras en el consumo de combustible y actualizaciones electrónicas en paquetes de vida media, extendiendo la relevancia de la plataforma y reduciendo los costos por salida sin necesidad de nuevas adquisiciones de células. Donde la longitud de la pista es limitada, los transportes tácticos con roles secundarios de reabastecimiento mantienen su utilidad para operaciones ágiles y bases dispersas.
Las cadenas de suministro que sirven tanto a clientes de defensa como comerciales sustentan la disponibilidad de motores, trenes de aterrizaje, aviónica y estructuras, apoyando así el control de costos del ciclo de vida durante décadas. La herencia comercial proporciona economías de escala en repuestos y mantenimiento, y apoya la estandarización de la formación en depósitos de uso mixto. Los transportes tácticos que desempeñan roles de reabastecimiento se benefician mientras tanto de sólidos ecosistemas de dispositivos de formación que mantienen a las tripulaciones al día a menor costo, lo que contribuye a las tasas de disponibilidad para la misión incluso a medida que envejecen las células. El resultado neto es una base instalada que sigue sesgada hacia los turbofanes para las misiones estratégicas y hacia una combinación de turbofanes y turbohélices para las asignaciones flexibles en pistas cortas que complementan a las flotas principales.
Por Tipo:
Los Sistemas No Tripulados Disrumpen las Estructuras de Costos de Tripulación a Pesar del Horizonte de Capacidad Operativa Inicial en 2027Las aeronaves cisterna tripuladas retuvieron el 97,71% del tamaño del mercado de aeronaves cisterna en 2025, mientras que las plataformas no tripuladas se proyecta que crezcan a una CAGR del 10,01% a medida que los programas avanzan de los puntos de prueba a la integración operativa. El programa MQ-25 de la Armada de los Estados Unidos muestra cómo el reabastecimiento no tripulado puede reducir la carga de reabastecimiento sobre los cazas de ataque tripulados y mejorar la eficiencia del ciclo de cubierta durante las operaciones de alto ritmo. La idoneidad para portaaviones, la huella de almacenamiento y la integración con los centros de mando a bordo son criterios de los primeros adoptantes que influyen en el ritmo de despliegue y los modelos de formación de tripulaciones. A medida que la automatización aumenta la confianza, los reabastecedores no tripulados están llamados a asumir más salidas rutinarias de aeronaves cisterna, permitiendo que las aeronaves cisterna tripuladas se centren en descargas más largas y operaciones en entornos disputados en el mercado de aeronaves cisterna.
La integración probablemente se desarrollará por etapas a medida que las armadas y las fuerzas aéreas califiquen más tipos de receptores y perfeccionen los procedimientos de espacio aéreo para operaciones mixtas tripuladas y no tripuladas. Los enlaces de datos, los niveles de autonomía y la supervisión humana en el bucle se adaptarán al riesgo de la misión, lo que condiciona los planes de certificación y la dotación de tripulaciones. Los fabricantes de equipos originales ya se están posicionando para futuros con opción de piloto en los que las plataformas puedan alternar entre modos tripulados y no tripulados bajo condiciones específicas. Con el tiempo, esta combinación podría reequilibrar la economía de la flota a medida que los operadores distribuyen las misiones al activo de menor costo y menor riesgo que cumple con la tarea.

Por Punto de Venta:
El Posventa Gana Tracción a Medida que las Extensiones de Vida Útil Retrasan los Ciclos de ReemplazoLos fabricantes de equipos originales capturaron el 82,26% en 2025, pero los servicios posventa están llamados a expandirse a una CAGR del 7,98% a medida que las extensiones de vida útil de la flota y las mejoras de conectividad absorben una mayor proporción de los presupuestos. El presupuesto de los Estados Unidos para 2026 describe inversiones continuas en mejoras de capacidad para las flotas en servicio, incluidas mejoras de comunicaciones y sistemas de misión que potencian la base instalada en el mercado de aeronaves cisterna. Para varios operadores, las mejoras de vida media en las listas de receptores compatibles, la aviónica y las funciones de reabastecimiento nocturno amplían la ventana operativa y difieren los desembolsos de capital. Estas mejoras también profundizan las relaciones con los fabricantes de equipos originales a través del software propietario y el control de configuración, lo que condiciona los contratos de servicio a largo plazo y las cadenas de suministro de repuestos.
El reabastecimiento aéreo operado por contratistas continúa añadiendo capacidad de formación y respaldando la competencia en tiempos de paz sin recurrir a las flotas militares. El histórico reabastecimiento de un C-17 del Mando de Movilidad Aérea desde una aeronave cisterna comercial en 2025 amplió el alcance de las salidas contratadas. Introdujo opciones de suministro adicionales para los programadores en el mercado de aeronaves cisterna. Este modelo no es un sustituto de la capacidad lista para el combate, pero reduce la presión sobre las aeronaves militares durante los picos de formación y los preparativos previos al despliegue. Para los fabricantes de equipos originales, la expansión posventa se superpone con estas tendencias a medida que las nuevas versiones de software, los kits de repuestos y los diagnósticos remotos se combinan con las necesidades de misión específicas del operador.
Análisis Geográfico
Mercado de Aeronaves Cisterna de América del Norte
América del Norte representó el 34,47% de la cuota del mercado de aeronaves cisterna en 2025, dado que Estados Unidos mantuvo la mayor flota mundial y continuó con las inversiones en modernización. Las prioridades de la región incluyen abordar las dependencias de certificación en sistemas críticos como la visión remota y la conectividad, así como equilibrar las nuevas adquisiciones con la actividad de modernización para mantener las tasas de disponibilidad operativa. Los documentos presupuestarios de 2026 refuerzan una estrategia puente que financia mejoras de capacidad a corto plazo, al tiempo que mantiene margen para la maduración futura de conceptos alineados con las necesidades de supervivencia en evolución. Los contratistas también desempeñan un papel de apoyo más amplio en tiempos de paz, lo que amplía las opciones para las horas de entrenamiento y facilita los ciclos de utilización de la flota. Esta combinación de adquisición, sostenimiento y capacidad contratada sustenta el mercado de aeronaves cisterna en la región.
Mercado de Aeronaves Cisterna de Europa
Europa es la región de mayor crecimiento, con una CAGR del 8,16% hasta 2031, impulsada por flotas mancomunadas y programas nacionales que refuerzan la interoperabilidad y la preparación. La expansión de la flota MRTT Multinacional a 12 aeronaves para 2029 mejora el acceso multinacional y fomenta la estandarización en equipos, formación y marcos de certificación que pueden escalar a través de operaciones aliadas. Los ejercicios subrayan la necesidad de mayor densidad de aeronaves cisterna durante las operaciones de aumento de capacidad, y las flotas mixtas están mejorando la compatibilidad de enlace de datos y las operaciones nocturnas para ampliar las ventanas de misión. Los planes de producción de los fabricantes de equipos originales y las rutas de actualización a mitad de vida están diseñados para satisfacer esta curva de demanda, mientras que los estndares comunes pueden acortar las certificaciones de receptores. El resultado es una columna vertebral operativa más sólida que apoya tanto las tareas a nivel nacional como a nivel de alianza en el mercado de aeronaves cisterna.
Mercado de Aeronaves Cisterna de Asia-Pacífico
Asia-Pacífico añade demanda vinculada a perfiles de misión de largo alcance y objetivos de interoperabilidad con aliados, mientras que las naciones individuales calibran sus elecciones de flota en función de las limitaciones de basing y las combinaciones de misiones. La automatización certificada está emergiendo como un diferenciador en la región, como se observa con el sistema de reabastecimiento automático de pértiga totalmente aprobado de Singapur, que puede aprovecharse para mejorar la consistencia y reducir la carga de trabajo de la tripulación durante las salidas prolongadas. Las actualizaciones a mitad de vida y las certificaciones adicionales de receptores también son objeto de atención, ampliando la flexibilidad de misión sin grandes programas de capital. En toda la región, los fabricantes de equipos originales con trayectoria comercial están bien posicionados gracias a la infraestructura de depósito compartida y los ecosistemas de repuestos que apoyan la disponibilidad operativa y el control de costos del ciclo de vida en el mercado de aeronaves cisterna.
Panorama Competitivo
Concentración del Mercado
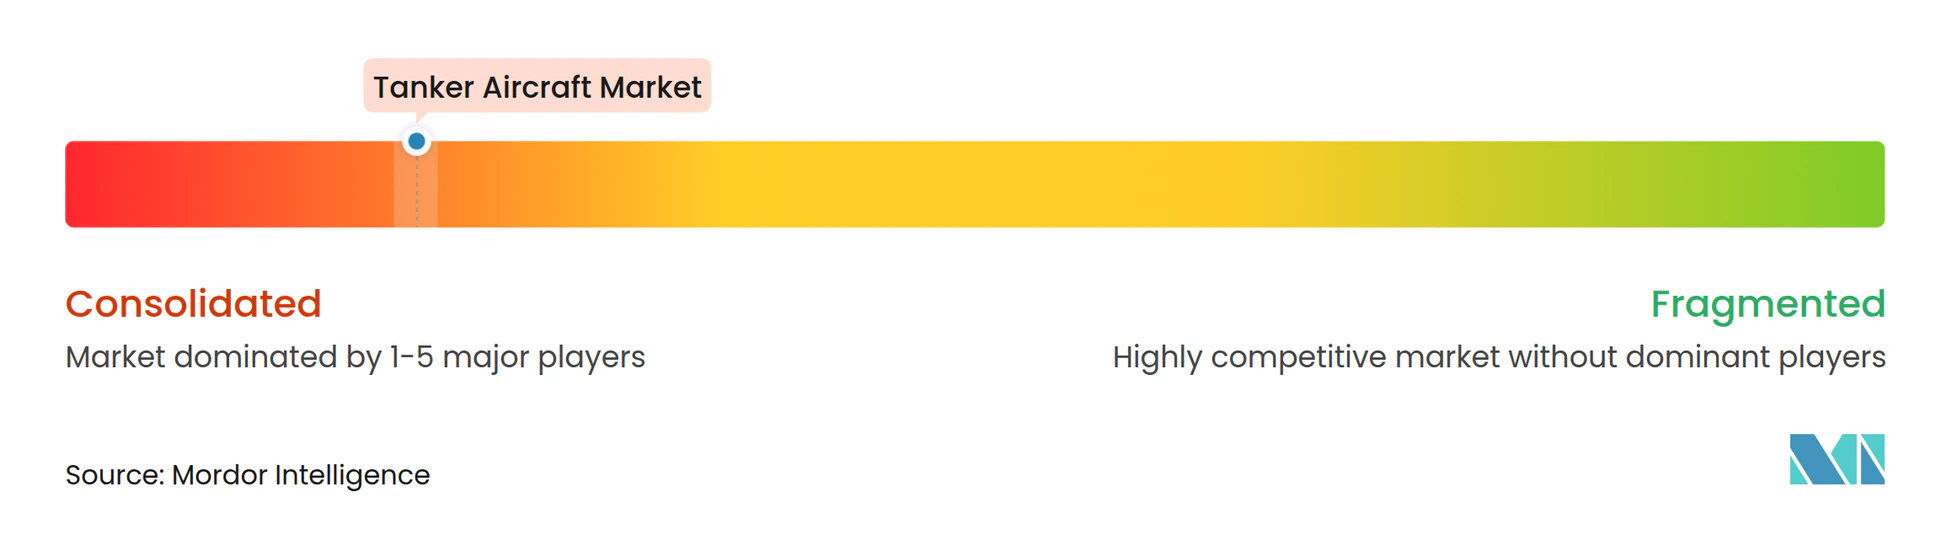
El mercado de aeronaves cisterna exhibe una estructura oligopolística, anclada por dos grandes empresas globales que dominan los programas de nueva construcción, junto con participantes de nicho y de mercado medio. En los Estados Unidos, el cargo del programa KC-46 en 2026 destacó la presión de los términos a precio fijo a medida que el programa maduraba, se desarrollaban los sistemas y se perseguían las certificaciones, mientras que la Fuerza Aérea de los Estados Unidos mantuvo el impulso a través de mejoras y entregas. En Europa y en muchos mercados de exportación, la familia A330 MRTT continúa consolidando su participación a medida que las flotas agrupadas escalan y aeronaves adicionales se incorporan a programas multinacionales que elevan la interoperabilidad y la uniformidad en la formación. El equilibrio de poder se ve reforzado por las cadenas de suministro de linaje comercial, la experiencia en certificación y el apalancamiento de la base instalada que reducen el riesgo para los compradores que buscan plazos predecibles en el mercado de aeronaves cisterna.
Los movimientos estratégicos en 2026 se centran en la automatización, la conectividad y la amplitud del sostenimiento. La capacidad de pértiga automática certificada de Singapur ha establecido un punto de referencia para la asistencia autónoma en unidades operativas, lo que probablemente guiará las futuras mejoras entre los operadores actuales y potenciales. El esfuerzo del MQ-25 de la Armada de los Estados Unidos subraya una vía complementaria en la que los activos no tripulados absorben el reabastecimiento del ciclo de cubierta y liberan las aeronaves tripuladas para roles de ataque y defensa aérea, lo que podría influir en la estructura de la fuerza y las combinaciones de adquisición a mediano plazo.[3] En paralelo, el reabastecimiento operado por contratistas añadió un nuevo hito con un evento de reabastecimiento de un C-17 del Mando de Movilidad Aérea en 2025, lo que refuerza el argumento a favor de la capacidad de formación en tiempos de paz contratada a medida que los servicios preservan las aeronaves cisterna orgánicas para las prioridades de despliegue.
Los fabricantes de equipos originales también están posicionando servicios y mejoras para construir valor de por vida en torno a las flotas instaladas, incluidas nuevas versiones de software, conjuntos de comunicaciones y mejoras de reabastecimiento nocturno. Estos movimientos aseguran ingresos recurrentes, apoyan los objetivos de disponibilidad y profundizan los vínculos del ecosistema con los clientes de las fuerzas aéreas en el mercado de aeronaves cisterna. Para los participantes entrantes y los especialistas en conversión, las realidades del control de exportaciones y las políticas de control de configuración condicionan el acceso al mercado y los plazos, lo que otorga una prima a las asociaciones, los estándares compartidos y los marcos de compra agrupada para lograr escala. El patrón competitivo sugiere que la participación de mercado seguirá concentrada entre un pequeño grupo de fabricantes de células con sólidas franquicias de sostenimiento y vías de certificación probadas.
Líderes de la Industria de Aeronaves Cisterna
-
The Boeing Company
-
Lockheed Martin Corporation
-
Airbus SE
-
Israel Aerospace Industries Ltd.
-
United Aircraft Corporation (Rostec)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aeronaves Cisterna Empresas cubiertas en este informe
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- Embraer S.A.
- Israel Aerospace Industries Ltd.
- United Aircraft Corporation (Rostec)
- Omega Air Refueling Services, Inc
Desarrollos recientes de la industria en Mercado de Aeronaves Cisterna
- Febrero de 2026: Airbus y Singapur obtuvieron con éxito la certificación completa para la capacidad de Reabastecimiento Aire-Aire Automático (A3R) en la aeronave A330 MRTT. La certificación fue emitida por el Instituto Nacional de Técnica Aeroespacial (INTA) de España tras una exhaustiva campaña de calificación y pruebas de vuelo realizada en colaboración con la Fuerza Aérea de la República de Singapur (RSAF) y la Agencia de Ciencia, Tecnología y Defensa (DSTA).
- Septiembre de 2025: La Fuerza Aérea Real de Tailandia (RTAF) realizó un pedido de una aeronave A330 MRTT+. Esta versión basada en el A330neo de la probada aeronave de reabastecimiento aéreo y transporte A330 MRTT contará con sistemas de reabastecimiento tanto de manguera y cesta como de pértiga. Además, incluirá la solución del kit de Evacuación Médica de Airbus y estará configurada con una cabina VVIP.
Alcance del Informe Global del Mercado de Aeronaves Cisterna
La aeronave cisterna proporciona reabastecimiento aire-aire, el proceso de transferir combustible de aviación de una aeronave a otra durante el vuelo.
El mercado de aeronaves cisterna está segmentado por sistema, tipo de propulsión, tipo, punto de venta y geografía. Por sistema, el mercado está segmentado en sonda y cesta, reabastecimiento por pértiga y autónomo. Por tipo de propulsión, el mercado está segmentado en turbohélice y turbofán. Por tipo, el mercado está segmentado en tripulado y no tripulado. Por punto de venta, el mercado está clasificado en fabricante de equipos originales y posventa. El informe también cubre los tamaños de mercado y las previsiones para el mercado de aeronaves cisterna en los principales países de las diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Sonda y Cesta |
| Reabastecimiento por Pértiga |
| Autónomo |
| Turbohélice |
| Turbofán |
| Tripulado |
| No Tripulado |
| Fabricante de Equipos Originales |
| Posventa |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Sistema | Sonda y Cesta | ||
| Reabastecimiento por Pértiga | |||
| Autónomo | |||
| Por Tipo de Propulsión | Turbohélice | ||
| Turbofán | |||
| Por Tipo | Tripulado | ||
| No Tripulado | |||
| Por Punto de Venta | Fabricante de Equipos Originales | ||
| Posventa | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuáles son las perspectivas de crecimiento del mercado de aeronaves cisterna hasta 2031?
Se proyecta que el mercado de aeronaves cisterna crezca de USD 3.690 millones en 2026 a USD 4.980 millones en 2031 a una CAGR del 6,18%, respaldado por la recapitalización, la automatización y la capacidad agrupada europea.
¿Qué método de reabastecimiento lidera el mercado de aeronaves cisterna y por qué?
El reabastecimiento por pértiga lidera debido a las mayores tasas de transferencia y la alineación con las necesidades de los receptores de quinta generación, mientras que la automatización y las góndolas multipunto amplían el papel de la sonda y cesta para las flotas navales y europeas.
¿Cómo están cambiando la automatización y los sistemas no tripulados las operaciones de las aeronaves cisterna?
El reabastecimiento automático por pértiga certificado reduce la carga de trabajo de la tripulación y mejora la consistencia, y la hoja de ruta del MQ-25 muestra cómo los activos no tripulados pueden asumir el reabastecimiento del ciclo de cubierta, liberando las aeronaves tripuladas para las misiones primarias.
¿Por qué Europa es la región de más rápido crecimiento en el mercado de aeronaves cisterna?
Europa está escalando las flotas MRTT agrupadas y estandarizando entre naciones, lo que acelera la certificación y mejora el acceso para las fuerzas aéreas más pequeñas, impulsando el crecimiento hasta 2031.
¿Qué restricciones podrían frenar la expansión del mercado de aeronaves cisterna?
Los plazos de certificación, los costos del ciclo de vida, los controles de exportación y la disponibilidad de combustible de aviación sostenible pueden presionar los calendarios y los presupuestos, lo que podría moderar el crecimiento a corto plazo.
¿Cómo están afectando los contratistas a la capacidad de formación de reabastecimiento en los Estados Unidos?
El reabastecimiento operado por contratistas se expandió en 2025 cuando una aeronave cisterna comercial reabastecció un C-17 del Mando de Movilidad Aérea, añadiendo capacidad de formación en tiempos de paz y facilitando la utilización de las flotas militares.