
Größe und Marktanteil des Schweizer Foodservice-Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 17.22 Milliarden US-Dollar |
| Marktgröße (2026) | 18.05 Milliarden US-Dollar |
| Marktgröße (2031) | 26.65 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.11 % |
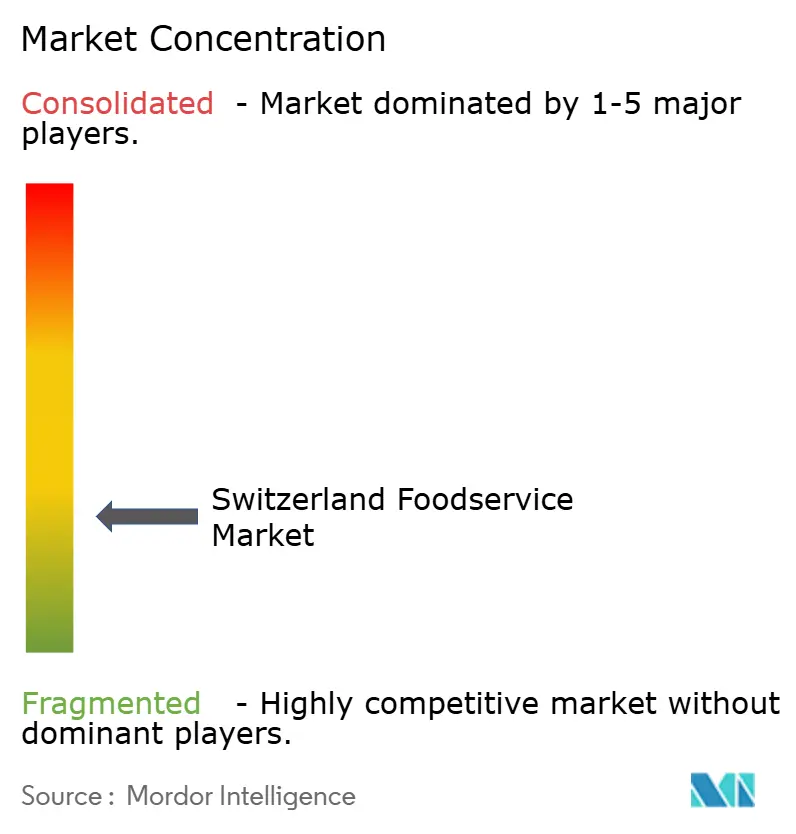
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Schweizer Foodservice-Marktes von Mordor Intelligence
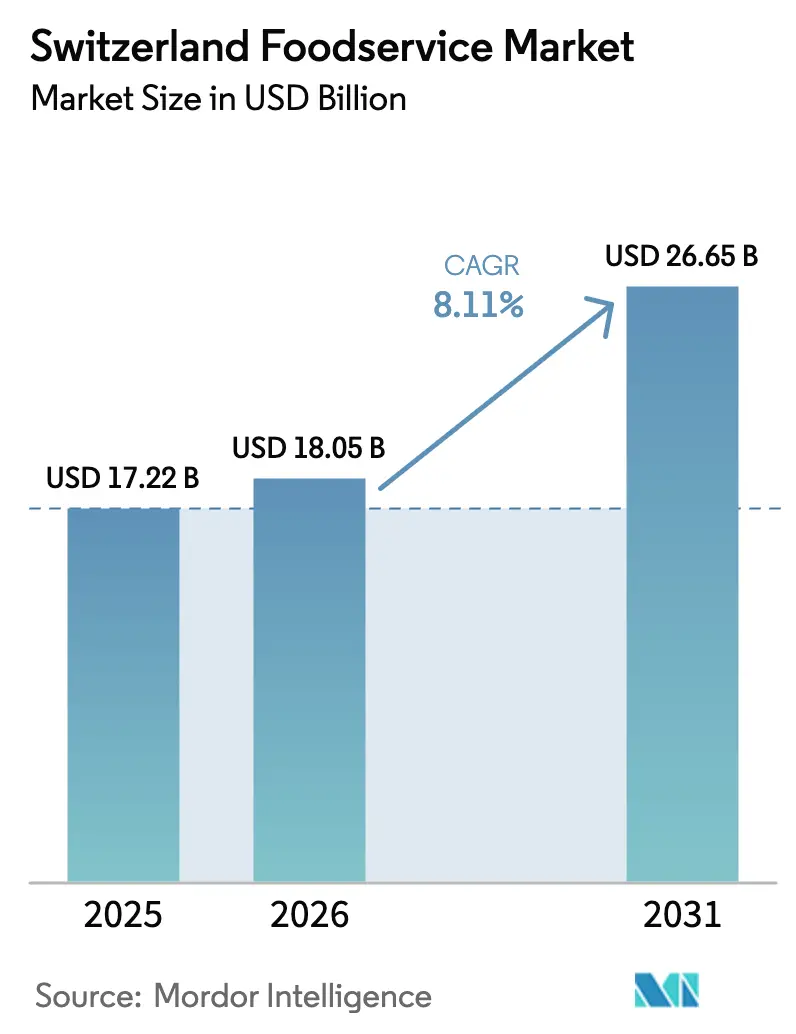
Die Größe des Schweizer Foodservice-Marktes wird für 2025 auf 17,22 Milliarden USD, für 2026 auf 18,05 Milliarden USD geschätzt und soll bis 2031 einen Wert von 26,65 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 8,11 % von 2026 bis 2031 entspricht. Mehrere strukturelle Faktoren treiben die Expansion der Schweiz voran, darunter das hohe Pro-Kopf-Einkommen, die zunehmende Urbanisierung und ein Anstieg der inländischen Übernachtungen. Laut der Weltbank erreichte die Urbanisierung im Mittelland im Jahr 2024 85 %[1]. Diese Faktoren treiben gemeinsam einen konstanten Verbraucherverkehr sowohl in Restaurants als auch bei Lieferdiensten an. Obwohl die Ankünfte europäischer Touristen stagniert haben, hat ein Anstieg des Incoming-Tourismus als Puffer gewirkt, während die multikulturelle ansässige Bevölkerung der Schweiz, die durch Personen mit unterschiedlichem Migrationshintergrund geprägt ist, die Nachfrage nach einer Vielzahl globaler Küchen weiter antreibt. Darüber hinaus spielen technologische Fortschritte eine entscheidende Rolle bei der Gestaltung des Marktes. So erleichtert beispielsweise TWINT mit seinen 4,2 Millionen Nutzern bargeldlose Transaktionen, während KI-gestützte Bedarfsplanungssoftware die Lebensmittelverschwendung in institutionellen Einrichtungen effektiv reduziert. Darüber hinaus verändern Pilotroboter die Liefervorgänge und fügen dem Marktwachstum eine weitere Dimension hinzu.
Wichtigste Erkenntnisse des Berichts
- Nach Foodservice-Typ hielten Schnellservice-Restaurants im Jahr 2025 einen Marktanteil von 37,84 % am Schweizer Foodservice-Markt, während Cloud-Küchen bis 2031 voraussichtlich eine CAGR von 8,21 % verzeichnen werden.
- Nach Betriebsstätte kontrollierten unabhängige Betreiber im Jahr 2025 78,51 % der Marktgröße des Schweizer Foodservice-Marktes, aber Kettenformate sollen über den Prognosezeitraum mit einer CAGR von 7,98 % wachsen.
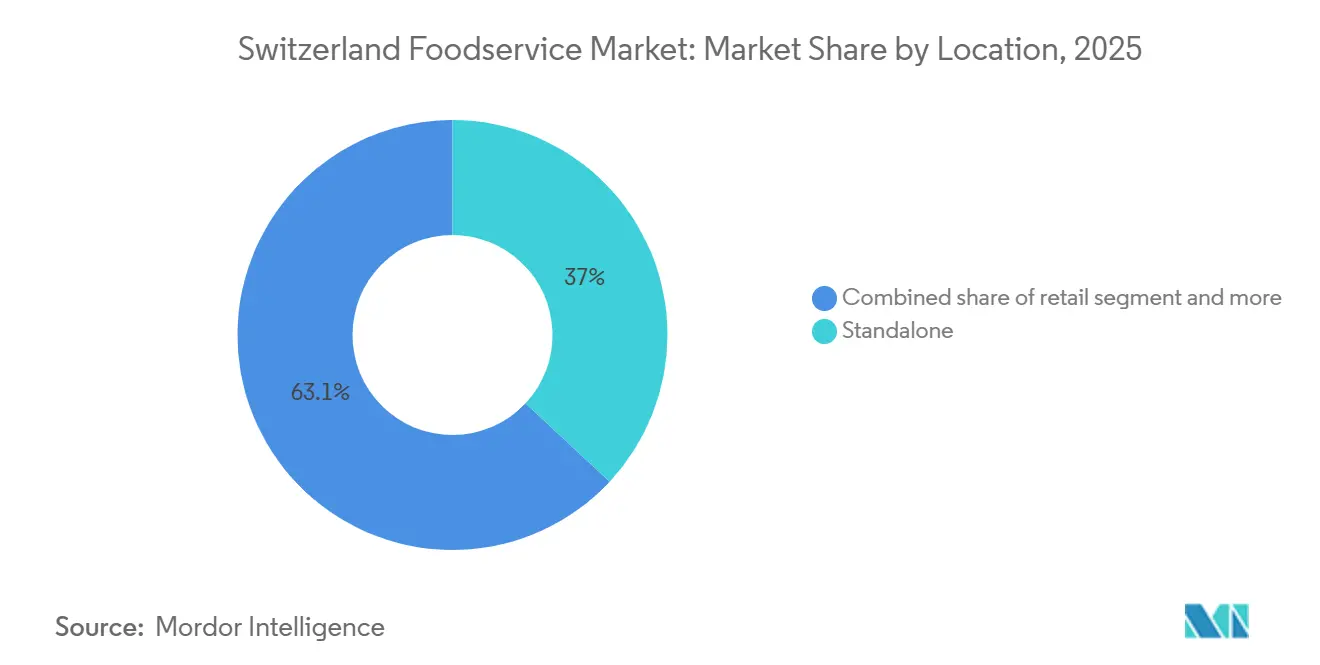
- Nach Standort entfielen im Jahr 2025 36,95 % des Umsatzes auf eigenständige Standorte, und die beherbergungsbasierte Gastronomie soll bis 2031 mit einer CAGR von 8,02 % wachsen.
- Nach Servicetyp entfielen im Jahr 2025 56,37 % der Ausgaben auf den Vor-Ort-Verzehr, während der Lieferservice bis 2031 voraussichtlich mit einer CAGR von 8,22 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum Schweizer Foodservice-Markt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasante Entwicklung der Café-Kultur und Proliferation von Kaffeeketten | +1.2% | National, mit Konzentration in Zürich, Genf, Basel, Bern, Lausanne | Mittelfristig (2–4 Jahre) |
| Starke Tourismusbranche steigert die Nachfrage, insbesondere in alpinen und städtischen Gebieten | +1.3% | Alpenregionen (Graubünden, Wallis, Berner Oberland), städtische Zentren (Zürich, Genf, Luzern) | Kurzfristig (≤ 2 Jahre) |
| Urbanisierung erhöht die Abhängigkeit von praktischen Speiseoptionen für einen arbeitsreichen Lebensstil | +0.9% | Metropolitane Gebiete des Mittellandes, die 85 % der Bevölkerung ausmachen | Langfristig (≥ 4 Jahre) |
| Hohes verfügbares Einkommen treibt Premium- und Spezialformate an | +1.1% | National, mit Premium-Konzentration in den Kantonen Zürich, Genf, Zug | Mittelfristig (2–4 Jahre) |
| Technologieintegration wie KI-Menüs und kontaktlose Zahlungen steigert die Effizienz | +0.8% | National, frühe Einführung in städtischen Zentren und institutioneller Gemeinschaftsverpflegung | Kurzfristig (≤ 2 Jahre) |
| Bevölkerungswachstum und Einwanderung schaffen vielfältige Verbraucherbasen | +0.7% | National, mit den höchsten Einwanderungszuflüssen in Zürich, Genf, Basel | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||

Rasante Entwicklung der Café-Kultur und Proliferation von Kaffeeketten
Die Schweiz nimmt die Position des drittgrößten Exporteurs von geröstetem Kaffee nach Volumen in Europa ein, eine Auszeichnung, die ihre dynamische inländische Café-Branche unterstützt. Dieses Ökosystem zeichnet sich durch einen intensiven Wettbewerb zwischen Spezialitätenkaffeeröstern und internationalen Ketten aus, die um Marktanteile kämpfen. In den letzten Jahren haben sich die Verbraucherpräferenzen erheblich verschoben, wobei Espresso als bevorzugte Wahl unter Kaffeetrinkern aufgetaucht ist und den traditionellen Café crème in der Beliebtheit übertroffen hat. Cappuccinos und Lattes haben ebenfalls an Beliebtheit gewonnen, was den sich wandelnden Geschmack widerspiegelt. Um diesen Trend zur Premiumisierung zu nutzen, hat Starbucks Pläne angekündigt, seine Präsenz in der Schweiz auszubauen und bis 2026 90 Filialen zu betreiben. Die steigenden Kosten für Kaffee außer Haus haben jedoch viele Verbraucher dazu veranlasst, Kaffee zu Hause zuzubereiten, was den Druck auf Café-Betreiber erhöht, die Rentabilität aufrechtzuerhalten. Diejenigen, die sich nicht durch ein einzigartiges Ambiente oder spezialisierte Angebote differenzieren können, stehen vor erheblichen Herausforderungen bei der Aufrechterhaltung der Margen. Darüber hinaus konsumiert die jüngere Bevölkerungsgruppe, insbesondere die Generation Z, insgesamt weniger Kaffee. Diese Gruppe zeigt eine klare Präferenz für milchbasierte Getränke und trinkfertige Kaffeeformate, was von traditionellen espressobasierten Getränken abweicht. Infolgedessen werden Café-Betreiber gezwungen, ihre Menüs zu diversifizieren, um diesen sich ändernden Präferenzen gerecht zu werden und in der sich entwickelnden Marktlandschaft wettbewerbsfähig zu bleiben.
Starke Tourismusbranche steigert die Nachfrage, insbesondere in alpinen und städtischen Gebieten
Die renommierte Tourismusbranche der Schweiz, die sich um ihre ikonischen Alpen wie das Matterhorn und Luzern sowie lebhafte städtische Ziele wie Zürich und Genf dreht, floriert weiterhin. Dieses Wachstum wird durch einen stetigen Zustrom internationaler und inländischer Besucher angetrieben, die zunehmend nach vielfältigen Gastronomieerlebnissen suchen. Diese reichen von Cafés und gehobenen Restaurants bis hin zu Schnellservice-Betrieben, mit einer starken Präferenz für lokale Aromen, gesündere Speiseoptionen und nahtlose digitale Interaktionen. Infolgedessen erlebt der Foodservice-Markt in der Schweiz eine erhebliche Expansion. Das Bundesamt für Statistik berichtete, dass der Schweizer Hotelsektor während der Sommertouristensaison von Mai bis Oktober 2024 einen beispiellosen Rekord von 24,4 Millionen Übernachtungen verzeichnete, was dem höchsten jemals beobachteten Niveau entspricht [2]. Auf einer Höhe von 3.100 Metern veranschaulicht das 3100 Kulmhotel Gornergrat die Integration von Tourismus und Foodservice. Es betreibt mehrere Gastronomie- und Getränkebetriebe, darunter Glacier Alpine Kitchen, saycheese!, Sky Lounge, Tiger Bowl und Panorama-Selbstbedienung. Diese Betriebe bieten nicht nur Halbpension an, sondern kuratieren auch einzigartige Erlebnisgastronomie-Events, wie das äußerst beliebte „Dining with the Stars”. Die Konzentration des Tourismus in bestimmten Alpentälern und städtischen Zugangspunkten führt jedoch zu ausgeprägter Saisonalität. Betreiber in Regionen wie Graubünden, Wallis und dem Berner Oberland sind stark auf Wintersportaktivitäten und Sommerwanderverkehr angewiesen, um die ruhigeren Perioden in der Nebensaison zu überbrücken.
Urbanisierung erhöht die Abhängigkeit von praktischen Speiseoptionen für einen arbeitsreichen Lebensstil
Die Urbanisierung in der Schweiz verändert den Foodservice-Markt. Da städtische Gebiete immer belebter werden, sind die Bewohner zunehmend auf praktische, verzehrfertige Mahlzeiten angewiesen, was die Nachfrage nach Schnellservice-Restaurants, Cafés und Lebensmittellieferdiensten antreibt. Technologie, einschließlich Apps und Online-Bestellungen, beeinflusst diesen Wandel erheblich. Darüber hinaus beschleunigt ein wachsender Fokus auf gesündere, biologische Optionen, der durch Nachhaltigkeits- und Wellnesstrends geprägt wird, das Wachstum, insbesondere in Großstädten. Laut der Weltbank erreichte die städtische Bevölkerung der Schweiz im Jahr 2024 6.714.777 [3]. Die Urbanisierung konzentriert sich hauptsächlich entlang des Mittellandkorridors, der Städte wie Genf, Lausanne, Bern, Zürich und Basel verbindet. In diesen Gebieten steigern Faktoren wie durchschnittliche Pendelzeiten und die Verbreitung von Doppelverdiener-Haushalten die Nachfrage nach Mahlzeiten zum Mitnehmen und Lieferformaten. Die Avec-Kette von Valora, die über 290 Convenience-Filialen betreibt, führte im Mai 2024 das Frischmahlzeiten-Konzept „The Kitchen” ein. Die Kette plant, bis Ende des Jahres sieben weitere Standorte zu eröffnen, und hat sonntags unbemannte Betriebsabläufe durch mobile App-Bestellungen eingeführt. Cloud-Küchen nutzen ebenfalls die hohe städtische Dichte. Darüber hinaus befürwortet die Schweizer Ernährungsstrategie 2025–2032 pflanzenbasierte und nachhaltige Ernährungsweisen. Dies entspricht den Umweltpräferenzen städtischer Verbraucher, erfordert jedoch Investitionen in die Menüreformulierung.
Hohes verfügbares Einkommen treibt Premium- und Spezialformate an
In der Schweiz treibt das hohe verfügbare Einkommen die Nachfrage nach Premium- und Speziallebensmitteln erheblich an. Verbraucher neigen zunehmend dazu, mehr von ihrem Einkommen für Restaurantbesuche auszugeben, einzigartige kulinarische Erlebnisse wie gehobene Gastronomie zu genießen, gesundheitsbewusste Speiseoptionen zu wählen und Gourmet- oder importierte Produkte zu kaufen. Dieser Trend hat zum Wachstum vielfältiger Gastronomieformate geführt, darunter Cafés, gehobene Restaurants und innovative hybride Modelle, die trotz der Abhängigkeit der Schweiz von Lebensmittelimporten weiterhin florieren. Im Jahr 2024 wird das BIP pro Kopf des Landes voraussichtlich beeindruckende 103.998,2 USD erreichen, was die Schweiz fest als eine der wohlhabendsten Nationen weltweit etabliert [4]. Dieser wirtschaftliche Wohlstand unterstützt nicht nur eine anhaltende Nachfrage nach Premium-Gastronomieerlebnissen, sondern fördert auch ein wachsendes Interesse an Spezialzutaten. Darüber hinaus zeigen Schweizer Verbraucher ein starkes Bewusstsein für nachhaltige Kaffee-Zertifizierungen und eine Bereitschaft, höhere Preise für zertifizierte Kaffeebohnen zu zahlen. Dieses Verhalten unterstreicht einen kritischen Trend: In städtischen und wohlhabenden Märkten können ethische Beschaffungspraktiken erhöhte Preispunkte effektiv rechtfertigen, was den Wert widerspiegelt, der auf Nachhaltigkeit und Qualität gelegt wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Arbeits- und Immobilienkosten belasten die Margen | -0.9% | National, akut in Zürich, Genf, Basel, Zug | Kurzfristig (≤ 2 Jahre) |
| Lebensmittelpreisinflation im Zusammenhang mit Importabhängigkeit | -0.6% | National, betrifft alle Betreiber, die auf importierte Zutaten angewiesen sind | Mittelfristig (2–4 Jahre) |
| Strenge Einwanderungsbeschränkungen schränken die Belegschaft im Gastgewerbe ein | -0.5% | National, mit akutem Mangel in alpinen Saisonresorts | Langfristig (≥ 4 Jahre) |
| Starker Schweizer Franken dämpft grenzüberschreitende Freizeitausgaben | -0.4% | Grenzregionen (Basel, Genf, Tessin), alpine Resorts | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Arbeits- und Immobilienkosten belasten die Margen
Hohe Bau- und Mietkosten beeinflussen die Marktdynamik erheblich. Unternehmen, die die volle Last dieser erhöhten Kosten tragen, sehen sich gezwungen, sich anzupassen oder potenzielle finanzielle Belastungen in Kauf zu nehmen. Vollservice-Restaurants haben im vergangenen Jahr mit rückläufigen Wertumsätzen zu kämpfen gehabt. In der Schweiz verfügen Städte wie Zürich, Genf und Basel über einige der teuersten Immobilien Europas. Diese Realität zwingt Betreiber dazu, entweder lieferungsorientierte Modelle einzuführen oder Premium-Preisstrategien umzusetzen, um den Umsatz pro Quadratmeter zu maximieren. McDonald's priorisiert mit einem Investitionsprogramm von 272 Millionen USD für 2024–2026 die Modernisierung bestehender Filialen gegenüber Neubauten auf der grünen Wiese. Diese Verschiebung unterstreicht die Herausforderungen durch Standorterwerbskosten, die neue Bauten abschrecken. Während Cloud-Küchen Immobilienkosten umgehen, indem sie auf kundenorientierte Räume verzichten, tun sie dies auf Kosten eines erhöhten Risikos. Diese Küchen kämpfen oft mit Lieferplattformprovisionen, die bis zu 25–30 % des Bestellwerts betragen können. Um den steigenden Kosten entgegenzuwirken, suchen Unternehmen aktiv nach Methoden zur Reduzierung von Lebensmittelverschwendung und zur Verfeinerung der Rohstoffbeschaffung.
Lebensmittelpreisinflation im Zusammenhang mit Importabhängigkeit
Die Abhängigkeit der Schweiz von importierten Lebensmittelprodukten schafft Schwachstellen für Betreiber, insbesondere angesichts von Währungsschwankungen und Lieferkettenunterbrechungen, selbst wenn die Lebensmittelpreise eine Deflation erfahren. Seit Juni 2025 hat der Schweizer Franken auf handelsgewichteter Basis um 1,9 % aufgewertet, was die Kosten für in Euro und Dollar denominierte Importe erheblich erhöht. Dieser Anstieg der Importkosten übt erheblichen Druck auf die Gewinnmargen der Betreiber aus, insbesondere für diejenigen, die ihre Menüpreise in einem deflationären Marktumfeld nicht anpassen können. Kleinere Betreiber, denen die Verhandlungsmacht größerer Wettbewerber fehlt, stehen vor einer schwierigen Entscheidung: Entweder die erhöhten Kosten absorbieren, was ihre ohnehin engen Margen weiter komprimiert, oder die Preise erhöhen, was das Risiko eines Rückgangs der Kundennachfrage und der Verkaufsmengen birgt. Dieses Dilemma wird durch anhaltend negatives Verbrauchervertrauen verschärft, das zwischen -35 und -42 liegt, was es für Betreiber zunehmend schwierig macht, die Rentabilität aufrechtzuerhalten und den Marktanteil in einem so herausfordernden wirtschaftlichen Klima zu halten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Foodservice-Typ: Cloud-Küchen übertreffen traditionelle Formate
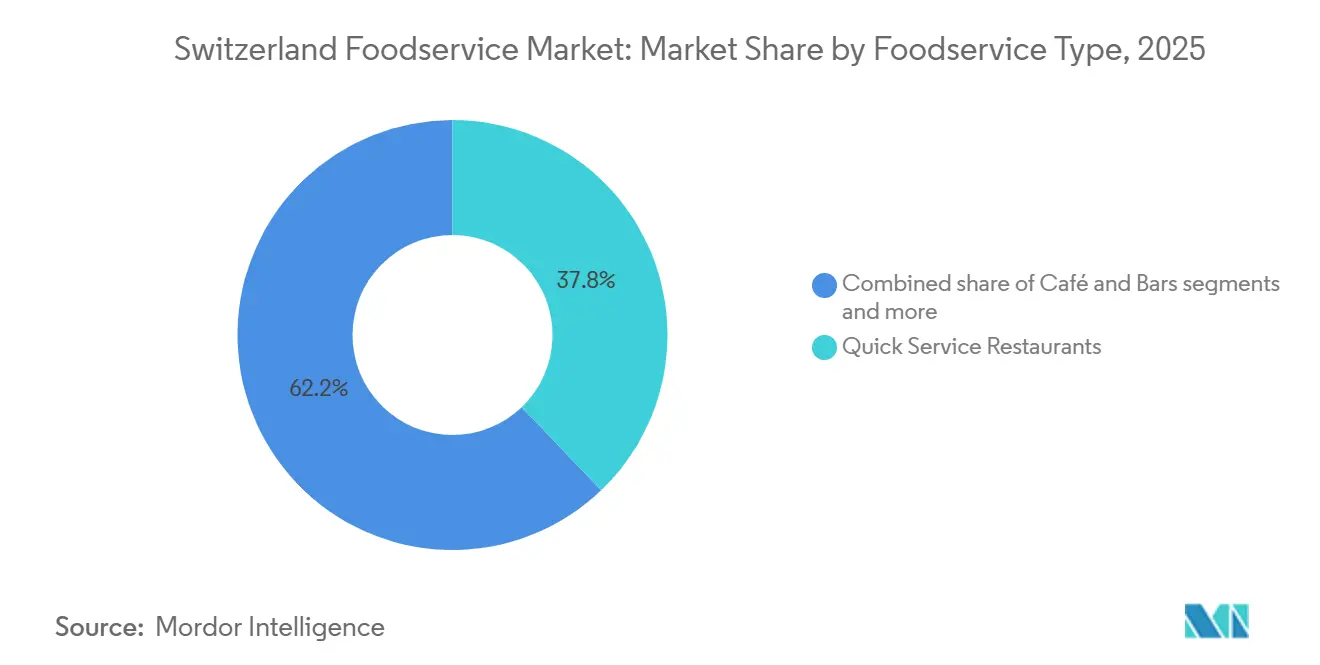
Cloud-Küchen-Formate sollen bis 2031 mit einer starken CAGR von 8,21 % wachsen und sind damit der am schnellsten wachsende Foodservice-Typ. Dieses Wachstum wird hauptsächlich von Future Kitchens AG angetrieben, die im März 2023 eine lieferungsorientierte Infrastruktur in Zürich, Basel, Luzern, Bern, Genf, Lausanne und über 20 weiteren Städten eingeführt hat. Schnellservice-Restaurants erzielten im Jahr 2025 einen bemerkenswerten Marktanteil von 37,84 %. McDonald's mit seinen 180 Filialen strebt mittelfristig 200 an, während auch neue Marktteilnehmer eintreten. Wendy's plant einen Wiedereintritt, und Five Guys expandiert über Genf und Lausanne hinaus in deutschsprachige Regionen. Vollservice-Restaurants diversifizieren ihr Angebot mit Küchen wie asiatischer, europäischer, lateinamerikanischer, nahöstlicher und nordamerikanischer Küche und bedienen damit die Bevölkerung der Schweiz mit Migrationshintergrund. Cafés und Bars nutzen die Position der Schweiz als drittgrößter Exporteur von geröstetem Kaffee in Europa. Starbucks plant, bis 2026 90 Filialen zu betreiben, und Spezialitätenkaffeeshops tauchen zunehmend in städtischen Gebieten auf.
Urbanisierungsmuster treiben den Übergang zu lieferungsorientierten Modellen voran. Da 85 % der Bevölkerung im Mittelland leben, ermöglichen dichte Einzugsgebiete Cloud-Küchen, eine bessere Einheitswirtschaft im Vergleich zu traditionellen Restaurants zu erzielen, indem sie Vor-Ort-Immobilienkosten vermeiden. Lieferplattformen erheben jedoch Provisionen von 25–30 %, die diese Immobilieneinsparungen an Drittintermediäre umleiten und die Betreiber-Margen drücken. Schnellservice-Restaurant-Formate stützen sich auf standardisierte Menüs und Lieferketten, um die Rentabilität trotz steigender Lohnkosten aufrechtzuerhalten, während sich Vollservice-Restaurant-Betreiber darauf konzentrieren, einzigartige Erlebnisgastronomie anzubieten, um sich zu differenzieren.


Nach Betriebsstätte: Kettenbetreiber gewinnen durch Technologie und Skalierung Marktanteile
Kettenfilialen sollen bis 2031 mit einer CAGR von 7,98 % wachsen. Unabhängige Filialen hielten jedoch im Jahr 2025 einen bedeutenden Marktanteil von 78,51 %, was den Schweizer Markt hervorhebt, der durch familiengeführte Unternehmen und regionale Spezialisten geprägt ist. Valora, das über 290 Convenience-Filialen betreibt, hat das Frischmahlzeiten-Konzept „The Kitchen” und unbemannte Sonntagsbetriebe über eine mobile App eingeführt, was veranschaulicht, wie Ketten Technologie einsetzen, um die Abhängigkeit von Arbeitskräften zu reduzieren.
Unabhängige Betreiber stehen vor erheblichen strukturellen Herausforderungen. Ihnen fehlt oft die Größe, um günstige Lieferantenbedingungen zu sichern, sie haben Schwierigkeiten, Technologieinvestitionen auf mehrere Standorte zu verteilen, und stoßen auf Schwierigkeiten bei der Gewinnung von Talenten. Trotz dieser Hindernisse zeichnen sich Unabhängige durch lokalisierte Menüs, personalisierten Service und starke Gemeinschaftsbindungen aus – Eigenschaften, die Ketten schwer replizieren können. Die Einführung von TWINT hat es sogar kleinen Unabhängigen ermöglicht, kontaktlose Zahlungen zu akzeptieren, was die technologische Lücke zu Ketten verringert. Gleichzeitig werden Compliance-Kosten im Zusammenhang mit der Schweizer Ernährungsstrategie 2025–2032 und dem Aktionsplan zur Halbierung der Lebensmittelverschwendung bis 2030 von Ketten leichter absorbiert. Diese Dynamik könnte die Konsolidierung beschleunigen, wenn Unabhängige den Markt verlassen.
Nach Standort: Beherbergungsbasierter Foodservice profitiert vom Alpentourismus
Investitionen in alpine Resorts und Verbesserungen der Gastronomie- und Getränkedienstleistungen in städtischen Hotels treiben den beherbergungsbasierten Foodservice-Sektor an, der bis 2031 voraussichtlich mit einer CAGR von 8,02 % wachsen wird. Eigenständige Standorte machten im Jahr 2025 einen bemerkenswerten Anteil von 36,95 % am Markt aus. Tourismusbetreiber nutzen dieses Wachstum, indem sie Partnerschaften mit Beherbergungsanbietern eingehen, um Halbpensionspakete und unverwechselbare Gastronomieerlebnisse anzubieten. Der Sektor steht jedoch aufgrund der Saisonalität vor Herausforderungen: Alpine Resorts erleben während der Hochsaison im Winter und Sommer erhebliche Personalengpässe, ein Problem, das durch Einwanderungsbeschränkungen verschärft wird, die den Zustrom von Nicht-EU-Arbeitnehmern begrenzen.
Einzelhandelsflächen in Einkaufszentren und Verkehrsknotenpunkten wie Flughäfen und Bahnhöfen profitieren von hohem Fußgängerverkehr, stehen aber unter dem Druck von Premium-Mieten, die die Gewinnmargen reduzieren. Eigenständige Restaurants, die nicht auf eine gefangene Nachfrage angewiesen sind, müssen sich durch einzigartige Küche, ansprechendes Ambiente oder strategische Lage differenzieren. Diese Differenzierung ist unerlässlich, insbesondere in einem Umfeld sinkenden Verbrauchervertrauens. Ebenso ziehen Freizeitbetriebe, die mit Unterhaltungs- und Sporteinrichtungen verbunden sind, ereignisgetriebene Nachfrage an, kämpfen aber mit geringer Auslastung in Nebenzeiten.
Nach Servicetyp: Lieferung beschleunigt sich, da Robotik die Kosten der letzten Meile reduziert
Der Lieferservice wächst bis 2031 mit einer CAGR von 8,22 %. Trotz dieses rasanten Wachstums wird erwartet, dass der Vor-Ort-Verzehr eine bedeutende Präsenz behält und im Jahr 2025 einen dominanten Marktanteil von 56,37 % hält. Dieser Trend unterstreicht das hohe Pro-Kopf-Einkommen der Schweiz und die starke Präferenz der Bevölkerung für Erlebnisgastronomie, die Ambiente und Servicequalität betont. Der Mitnahmeservice hingegen bietet einen Mittelweg, indem er Komfort mit Kosteneffizienz verbindet. Betreiber können Plattformprovisionen vermeiden, die typischerweise zwischen 25–30 % liegen, während sie Kunden bedienen, die Schnelligkeit und Effizienz gegenüber dem Gastronomieerlebnis schätzen.
Der Vor-Ort-Verzehr erzielt weiterhin Premium-Preise aufgrund des Mehrwerts des gesamten Gastronomieerlebnisses. Gleichzeitig haben Cloud-Küchen wie Future Kitchens AG einen anderen Ansatz gewählt, indem sie die Vor-Ort-Infrastruktur vollständig eliminiert haben. Diese Unternehmen konzentrieren ihre Investitionen auf fortschrittliche Küchenausstattung und effiziente Lieferlogistik, um den Betrieb zu optimieren. Der Aufstieg der Lieferdienste hat jedoch Umweltbedenken in den Vordergrund gerückt, insbesondere in Bezug auf Lebensmittelverschwendung und die Umweltauswirkungen von Lieferverpackungen. Um diese Probleme anzugehen, zielt der Aktionsplan darauf ab, den ökologischen Fußabdruck von Lieferverpackungen bis 2030 um 50 % zu reduzieren.
Geografische Analyse
Der Einzelländermarkt der Schweiz weist erhebliche regionale Unterschiede auf, die durch sprachliche, topografische und wirtschaftliche Faktoren beeinflusst werden. Das deutschsprachige Mittelland, das Zürich, Bern, Basel und Luzern umfasst, verfügt über eine hohe Bevölkerungsdichte, die Schnellservice-Restaurant-Ketten, Cloud-Küchen und institutionelle Gemeinschaftsverpflegung anzieht, angetrieben durch Urbanisierung und die Präsenz von Unternehmenszentralen. Im Gegensatz dazu bevorzugt die französischsprachige Romandie, die Genf, Lausanne und den Kanton Waadt umfasst, Vollservice-Restaurants, die frankophone kulinarische Traditionen widerspiegeln. Genf profitiert insbesondere von seiner Rolle als Drehscheibe für internationale Organisationen, was seinen Geschäftsgastronomiesektor unterstützt.
In den Alpenregionen Graubünden, Wallis und Berner Oberland treiben Luxusresorts wie The Alpina Gstaad und das 3100 Kulmhotel Gornergrat die Expansion des beherbergungsbasierten Foodservices voran. Diese Resorts mit mehreren Gastronomie- und Getränkebetrieben bedienen Gäste mit sehr hohem Nettovermögen. Alpine Destinationen, die auf Langstreckenreisende angewiesen sind, übertreffen Grenzregionen, die anfälliger für Schwankungen der europäischen Nachfrage sind. Städtische Zentren profitieren von Urbanisierung und einer vielfältigen Bevölkerung mit Migrationshintergrund, was die Nachfrage nach einer Vielzahl ethnischer Küchen aufrechterhält. Im Gegensatz dazu stehen ländliche Gebiete vor Arbeitskräftemangel, eine Herausforderung, die durch Einwanderungsbeschränkungen und saisonale Tourismusschemata verschärft wird.
Grenzregionen wie Basel nahe Deutschland und Frankreich, Genf nahe Frankreich und das Tessin an der Grenze zu Italien stehen vor Herausforderungen durch den Wettbewerb mit auswärtigen Gastronomiebetrieben. Schweizer Einwohner nutzen oft den starken Franken, um im Ausland zu günstigeren Preisen zu speisen, was Geschäfte von eigenständigen Restaurants in diesen Grenzkantonen ablenkt. Beherbergungs- und Reisedestinationen innerhalb der Schweiz ziehen jedoch erfolgreich einreisende Touristen an. Während das Bundesamt für Lebensmittelsicherheit und Veterinärwesen einheitliche Lebensmittelsicherheitsstandards landesweit durchsetzt, variiert die Umsetzung der Schweizer Ernährungsstrategie je nach Kanton. Städtische Kantone wie Zürich führen mit Initiativen wie Food Save Zürich
, die darauf abzielen, Lebensmittelverschwendung zu reduzieren.
Wettbewerbslandschaft
Der Schweizer Foodservice-Markt bleibt stark fragmentiert, wobei unabhängige Filialen trotz wachsender Kettenbetreiber einen bedeutenden Anteil halten. Institutionelle Caterer wie SV Group und Gategroup wahren Stabilität durch langfristige Verträge mit Universitäten, Krankenhäusern, Unternehmenskunden und Fluggesellschaften, die sie vor Schwankungen im diskretionären Verbraucherausgaben schützen. Technologie verändert die Wettbewerbslandschaft: Ketten nutzen das QR-Code-Zahlungsnetzwerk von TWINT, implementieren KI-gestützte Nachfrageprognosetools wie FOOD2050, das den CO2-Ausstoß jährlich um 15 % reduziert, und testen robotergestützte Liefersysteme wie RIVR, das Treppen mit 15 km/h erklimmen kann. Unabhängige Betreiber hingegen zeichnen sich durch lokalisierte Menüs, personalisierten Service und unverwechselbare Erlebniskonzepte aus.
Die Schweizer Lebensmittelbranche umfasst wichtige Akteure wie Coop Gruppe Genossenschaft, SV Group AG und Candrian Catering AG sowie internationale Marken wie McDonald's Corporation und Starbucks Corporation. Diese Unternehmen treiben Innovationen voran, indem sie pflanzenbasierte Produkte, nachhaltige Verpackungen und digitale Bestellsysteme einführen, um die Kundenzufriedenheit zu steigern. Sie zeigen auch Anpassungsfähigkeit, indem sie Cloud-Küchen-Modelle einführen und fortschrittliche Technologien in die Lebensmittelzubereitung und Lieferprozesse integrieren.
Um ihre Marktposition zu stärken, gehen Unternehmen zunehmend strategische Partnerschaften mit lokalen Lieferanten, Lebensmitteltechnologieunternehmen und Lieferplattformen ein. Ihre Wachstumsstrategien umfassen organisches Wachstum durch neue Filialöffnungen und anorganisches Wachstum durch Akquisitionen, mit einem Fokus auf Premium-Standorte in städtischen Gebieten und Verkehrsknotenpunkten. Chancen bestehen in Cloud-Küchen, die ethnische Küchen für die 41 % der Bevölkerung der Schweiz mit Migrationshintergrund anbieten, lieferungsorientierten Formaten für dicht besiedelte städtische Zentren und nachhaltigkeitszertifizierten Produkten, die mit der Schweizer Ernährungsstrategie 2025–2032 übereinstimmen.
Marktführer der Schweizer Foodservice-Branche
-
Candrian Catering AG
-
Coop Gruppe Genossenschaft
-
SV Group AG
-
McDonald's Corporation
-
Starbucks Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2025: Starbucks hat neue Filialen in der Zentralschweiz eröffnet und legt dabei den Schwerpunkt auf „ressourcenschonendes Design und nachhaltige Lösungen”, um seinen ökologischen Fußabdruck zu reduzieren.
- April 2024: McDonald's hat sieben neue Restaurants in der Schweiz eröffnet. Das Unternehmen sucht aktiv nach weiteren Standorten und lädt Franchise-Anfragen als Teil seiner Expansionsstrategie ein.
- September 2023: McDonald's hat das McPlant in sein Menü aufgenommen, um der wachsenden Beliebtheit des Flexitarismus in der Schweiz Rechnung zu tragen.


Umfang des Berichts über den Schweizer Foodservice-Markt
Foodservice bezeichnet das Geschäft der Zubereitung, des Servierens und des Verkaufs von verzehrfertigen Speisen und Getränken für den sofortigen Verzehr und umfasst verschiedene Betriebe wie Restaurants, Cafés, Catering und Institutionen, mit dem Fokus auf die Bereitstellung von Mahlzeiten außer Haus für Gewinn oder Dienstleistung. Der Schweizer Foodservice-Markt ist nach Foodservice-Typ, Betriebsstätte, Standort und Servicetyp segmentiert. Nach Foodservice-Typ ist der Markt in Cafés und Bars, Cloud-Küchen, Vollservice-Restaurants und Schnellservice-Restaurants segmentiert. Nach Betriebsstätte ist der Markt in Ketten und Unabhängige segmentiert. Nach Standort ist der Markt in Freizeit, Beherbergung, Einzelhandel, Eigenständig und Reise segmentiert. Nach Servicetyp ist der Markt in Vor-Ort-Verzehr, Mitnahme und Lieferung segmentiert. Die Marktgröße wurde für alle oben genannten Segmente in Wertangaben in USD ermittelt.
| Cafés und Bars | Nach Küche | Bars und Pubs |
| Café | ||
| Saft-/Smoothie-/Dessertbars | ||
| Spezialitätenkaffee- und Teeshops | ||
| Cloud-Küche | ||
| Vollservice-Restaurants | Nach Küche | Asiatisch |
| Europäisch | ||
| Lateinamerikanisch | ||
| Nahöstlich | ||
| Nordamerikanisch | ||
| Sonstige Vollservice-Restaurant-Küchen | ||
| Schnellservice-Restaurants | Nach Küche | Bäckereien |
| Burger | ||
| Speiseeis | ||
| Fleischbasierte Küchen | ||
| Pizza | ||
| Sonstige Schnellservice-Restaurant-Küchen |
| Kettenfilialen |
| Unabhängige Filialen |
| Freizeit |
| Beherbergung |
| Einzelhandel |
| Eigenständig |
| Reise |
| Vor-Ort-Verzehr |
| Mitnahme |
| Lieferung |
| Nach Foodservice-Typ | Cafés und Bars | Nach Küche | Bars und Pubs |
| Café | |||
| Saft-/Smoothie-/Dessertbars | |||
| Spezialitätenkaffee- und Teeshops | |||
| Cloud-Küche | |||
| Vollservice-Restaurants | Nach Küche | Asiatisch | |
| Europäisch | |||
| Lateinamerikanisch | |||
| Nahöstlich | |||
| Nordamerikanisch | |||
| Sonstige Vollservice-Restaurant-Küchen | |||
| Schnellservice-Restaurants | Nach Küche | Bäckereien | |
| Burger | |||
| Speiseeis | |||
| Fleischbasierte Küchen | |||
| Pizza | |||
| Sonstige Schnellservice-Restaurant-Küchen | |||
| Nach Betriebsstätte | Kettenfilialen | ||
| Unabhängige Filialen | |||
| Nach Standort | Freizeit | ||
| Beherbergung | |||
| Einzelhandel | |||
| Eigenständig | |||
| Reise | |||
| Nach Servicetyp | Vor-Ort-Verzehr | ||
| Mitnahme | |||
| Lieferung | |||


Marktdefinition
- VOLLSERVICE-RESTAURANTS - Ein Foodservice-Betrieb, in dem Kunden an einem Tisch Platz nehmen, ihre Bestellung einem Servicemitarbeiter aufgeben und das Essen am Tisch serviert bekommen.
- SCHNELLSERVICE-RESTAURANTS - Ein Foodservice-Betrieb, der Kunden Komfort, Schnelligkeit und Speiseangebote zu niedrigeren Preisen bietet. Kunden bedienen sich in der Regel selbst und tragen ihr Essen zu ihren Tischen.
- CAFÉS UND BARS - Eine Art von Foodservice-Unternehmen, das Bars und Pubs umfasst, die lizenziert sind, alkoholische Getränke zum Verzehr auszuschenken, Cafés, die Erfrischungen und leichte Speisen anbieten, sowie Spezialitätentee- und Kaffeeshops, Dessertbars, Smoothiebars und Saftbars.
- CLOUD-KÜCHE - Ein Foodservice-Unternehmen, das eine gewerbliche Küche ausschließlich für die Zubereitung von Speisen zur Lieferung oder zum Mitnehmen nutzt, ohne Kunden vor Ort.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Weißer Thunfisch | Es ist eine der kleinsten Thunfischarten, die in sechs verschiedenen Beständen vorkommt, die weltweit im Atlantik, Pazifik und Indischen Ozean sowie im Mittelmeer bekannt sind. |
| Angus-Rindfleisch | Es ist Rindfleisch, das von einer bestimmten Rinderrasse stammt, die ursprünglich aus Schottland stammt. Es erfordert eine Zertifizierung der American Angus Association, um das Qualitätsmerkmal „Certified Angus Beef” zu erhalten. |
| Asiatische Küche | Sie umfasst Vollservice-Angebote in Restaurants, die Küchen aus Kulturen wie der chinesischen, indischen, koreanischen, japanischen, bengalischen, südostasiatischen usw. servieren. |
| Durchschnittlicher Bestellwert | Es ist der Durchschnittswert aller Bestellungen, die Kunden in einem Foodservice-Betrieb aufgeben. |
| Speck | Es ist gesalzenes oder geräuchertes Fleisch, das vom Rücken oder den Seiten eines Schweins stammt. |
| Bars und Pubs | Es ist ein Trinklokal, das lizenziert ist, alkoholische Getränke zum Verzehr vor Ort auszuschenken. |
| Black Angus | Es ist Rindfleisch, das von einer schwarzhäutigen Rinderrasse ohne Hörner stammt. |
| BRC | British Retail Consortium |
| Burger | Es ist ein Sandwich, das aus einem oder mehreren gebratenen Rindfleischpastetchen besteht, die in einem aufgeschnittenen Brötchen oder Burgerbrötchen platziert werden. |
| Café | Es ist ein Foodservice-Betrieb, der verschiedene Erfrischungen (hauptsächlich Kaffee) und leichte Mahlzeiten serviert. |
| Cafés und Bars | Es ist eine Art von Foodservice-Unternehmen, das Bars und Pubs umfasst, die lizenziert sind, alkoholische Getränke zum Verzehr auszuschenken, Cafés, die Erfrischungen und leichte Speisen anbieten, sowie Spezialitätentee- und Kaffeeshops, Dessertbars, Smoothiebars und Saftbars. |
| Cappuccino | Es ist ein italienisches Kaffeegetränk, das traditionell mit gleichen Teilen doppeltem Espresso, gedämpfter Milch und gedämpftem Milchschaum zubereitet wird. |
| CFIA | Canadian Food Inspection Agency |
| Kettenfiliale | Es bezeichnet einen Foodservice-Betrieb, der Marken teilt, an mehreren Standorten betrieben wird, eine zentrale Verwaltung hat und standardisierte Geschäftspraktiken anwendet. |
| Hähnchenstreifen | Es bezeichnet Hähnchenfilet, das aus den kleinen Brustmuskeln eines Huhns zubereitet wird. |
| Cloud-Küche | Es ist ein Foodservice-Unternehmen, das eine gewerbliche Küche ausschließlich für die Zubereitung von Speisen zur Lieferung oder zum Mitnehmen nutzt, ohne Kunden vor Ort. |
| Cocktail | Es ist ein alkoholisches Mischgetränk, das entweder aus einem einzelnen Spirituosen oder einer Kombination von Spirituosen besteht, gemischt mit anderen Zutaten wie Säften, aromatisierten Sirups, Tonic Water, Shrubs und Bitters. |
| Edamame | Es ist ein japanisches Gericht, das mit Sojabohnen (geerntet bevor sie reifen oder hart werden) zubereitet und in der Schote gekocht wird. |
| EFSA | Europäische Behörde für Lebensmittelsicherheit |
| ERS | Economic Research Service des USDA |
| Espresso | Es ist eine konzentrierte Form von Kaffee, der in Shots serviert wird. |
| Europäische Küche | Sie umfasst Vollservice-Angebote in Restaurants, die Küchen aus Kulturen wie der italienischen, französischen, deutschen, englischen, niederländischen, dänischen usw. servieren. |
| FDA | Food and Drug Administration |
| Filet Mignon | Es ist ein Fleischstück, das vom kleineren Ende des Filets entnommen wird. |
| Flankensteak | Es ist ein Rindersteak, das aus der Flanke entnommen wird, die sich vor dem hinteren Viertel einer Kuh befindet. |
| Foodservice | Es bezeichnet den Teil der Lebensmittelbranche, der Unternehmen, Institutionen und Firmen umfasst, die Mahlzeiten außer Haus zubereiten. Dazu gehören Restaurants, Schul- und Krankenhausmensen, Catering-Betriebe und viele andere Formate. |
| Frankfurter | Auch bekannt als Frankfurter Würstchen oder Würstchen, ist es eine Art stark gewürzter geräucherter Wurst, die in Österreich und Deutschland beliebt ist. |
| FSANZ | Food Standards Australia New Zealand |
| FSIS | Food Safety and Inspection Service |
| FSSAI | Food Safety and Standards Authority of India |
| Vollservice-Restaurant | Es bezeichnet einen Foodservice-Betrieb, in dem Kunden an einem Tisch Platz nehmen, ihre Bestellung einem Servicemitarbeiter aufgeben und das Essen am Tisch serviert bekommen. |
| Geisterküche | Es bezeichnet eine Cloud-Küche. |
| GLA | Bruttomietfläche |
| Gluten | Es ist eine Familie von Proteinen, die in Getreide vorkommt, einschließlich Weizen, Roggen, Dinkel und Gerste. |
| Getreidefüttertes Rindfleisch | Es ist Rindfleisch von Rindern, die mit einer Diät aus Soja, Mais und anderen Zusatzstoffen gefüttert wurden. Getreidefüttertes Vieh kann auch Antibiotika und Wachstumshormone erhalten, um es schneller zu mästen. |
| Grasgefüttertes Rindfleisch | Es ist Rindfleisch von Rindern, die ausschließlich mit Gras gefüttert wurden. |
| Schinken | Es bezeichnet das Schweinefleisch, das aus dem Hinterbein eines Schweins entnommen wird. |
| HoReCa | Hotels, Restaurants und Cafés |
| Unabhängige Filiale | Es bezeichnet einen Foodservice-Betrieb, der mit einer einzigen Filiale betrieben wird oder als kleine Kette mit nicht mehr als drei Standorten strukturiert ist. |
| Saft | Es ist ein Getränk, das durch Extraktion oder Pressung der natürlichen Flüssigkeit aus Obst und Gemüse hergestellt wird. |
| Lateinamerikanisch | Es umfasst Vollservice-Angebote in Restaurants, die Küchen aus Kulturen wie der mexikanischen, brasilianischen, argentinischen, kolumbianischen usw. servieren. |
| Latte | Es ist ein milchbasierter Kaffee, der aus einem oder zwei Espresso-Shots, gedämpfter Milch und einer dünnen Schicht aufgeschäumter Milch besteht. |
| Freizeit | Es bezeichnet Foodservice, der als Teil eines Freizeitunternehmens angeboten wird, wie Sportarenen, Zoos, Kinos und Museen. |
| Beherbergung | Es bezeichnet Foodservice-Angebote in Hotels, Motels, Pensionen, Ferienhäusern usw. |
| Macchiato | Es ist ein Espresso-Kaffeegetränk mit einer kleinen Menge Milch, normalerweise aufgeschäumt. |
| Fleischbasierte Küchen | Dies umfasst Speisen wie gebratenes Hähnchen, Steak, Rippchen usw., bei denen Fleisch die Hauptzutat des Gerichts ist. |
| Nahöstliche Küche | Sie umfasst Vollservice-Angebote in Restaurants, die Küchen aus Kulturen wie der arabischen, libanesischen, iranischen, israelischen usw. servieren. |
| Mocktail | Es ist ein alkoholfreies Mischgetränk. |
| Mortadella | Es ist eine große italienische Wurst oder ein Aufschnitt aus fein gehacktem oder gemahlenem hitzegegartem Schweinefleisch, das mindestens 15 % kleine Würfel Schweinefett enthält. |
| Nordamerikanisch | Es umfasst Vollservice-Angebote in Restaurants, die Küchen aus Kulturen wie der amerikanischen, kanadischen, karibischen usw. servieren. |
| Pastrami | Es bezeichnet stark gewürztes geräuchertes Rindfleisch, das typischerweise in dünnen Scheiben serviert wird. |
| PDO | Geschützte Ursprungsbezeichnung: Es ist der Name einer geografischen Region oder eines bestimmten Gebiets, das durch offizielle Regeln anerkannt ist, bestimmte Lebensmittel mit besonderen Eigenschaften in Bezug auf den Standort herzustellen. |
| Pepperoni | Es ist eine amerikanische Variante von würziger Salami aus gepökeltem Fleisch. |
| Pizza | Es ist ein Gericht, das typischerweise aus flach ausgerolltem Brotteig besteht, der mit einer herzhaften Mischung, die in der Regel Tomaten und Käse sowie oft weitere Beläge enthält, bestrichen und gebacken wird. |
| Primärschnitte | Es bezeichnet die Hauptabschnitte des Schlachtkörpers. |
| Schnellservice-Restaurant | Es bezeichnet einen Foodservice-Betrieb, der Kunden Komfort, Schnelligkeit und Speiseangebote zu niedrigeren Preisen bietet. Kunden bedienen sich in der Regel selbst und tragen ihr Essen zu ihren Tischen. |
| Einzelhandel | Es bezeichnet eine Foodservice-Betriebsstätte innerhalb eines Einkaufszentrums, Einkaufskomplexes oder eines gewerblichen Immobiliengebäudes, in dem auch andere Unternehmen tätig sind. |
| Salami | Es ist eine gepökelte Wurst aus fermentiertem und luftgetrocknetem Fleisch. |
| Gesättigte Fettsäuren | Es ist eine Art Fett, bei dem die Fettsäureketten ausschließlich Einfachbindungen aufweisen. Es gilt allgemein als ungesund. |
| Wurst | Es ist ein Fleischprodukt aus fein gehacktem und gewürztem Fleisch, das frisch, geräuchert oder gepökelt sein kann und dann in der Regel in eine Hülle gefüllt wird. |
| Jakobsmuschel | Es ist eine essbare Meeresfrüchte, die ein Weichtier mit einer gerippten Schale in zwei Teilen ist. |
| Seitan | Es ist ein pflanzenbasierter Fleischersatz aus Weizengluten. |
| Selbstbedienungskiosk | Es bezeichnet ein Selbstbestellungs-Kassensystem, über das Kunden ihre eigenen Bestellungen an Kiosken aufgeben und bezahlen, was einen vollständig kontaktlosen und reibungslosen Service ermöglicht. |
| Smoothie | Es ist ein Getränk, das durch Verarbeitung aller Zutaten in einem Behälter hergestellt wird, ohne das Fruchtfleisch zu entfernen. |
| Spezialitätenkaffee- und Teeshops | Es bezeichnet einen Foodservice-Betrieb, der ausschließlich verschiedene Tee- oder Kaffeesorten serviert. |
| Eigenständig | Es bezeichnet Restaurants, die eine unabhängige Infrastruktur haben und nicht mit einem anderen Unternehmen verbunden sind. |
| Sushi | Es ist ein japanisches Gericht aus zubereitetem Essig-Reis, in der Regel mit etwas Zucker und Salz, begleitet von einer Vielzahl von Zutaten wie Meeresfrüchten – oft roh – und Gemüse. |
| Reise | Es bezeichnet Foodservice-Angebote wie Flugzeugessen, Speisen in Fernzügen und Foodservice auf Kreuzfahrtschiffen. |
| Virtuelle Küche | Es bezeichnet eine Cloud-Küche. |
| Wagyu-Rindfleisch | Es ist Rindfleisch von einer der vier Stämme einer Rasse schwarzer oder roter japanischer Rinder, die für ihr stark marmoriertes Fleisch geschätzt werden. |

Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Die Inflation wird für den durchschnittlichen Bestellwert berücksichtigt und gemäß den prognostizierten Inflationsraten in den jeweiligen Ländern vorhergesagt.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen






 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
