
Größe und Marktanteil des Marktes für Spezialenzyme
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 5.42 Milliarden US-Dollar |
| Marktgröße (2031) | 7.68 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Spezialenzyme von Mordor Intelligence
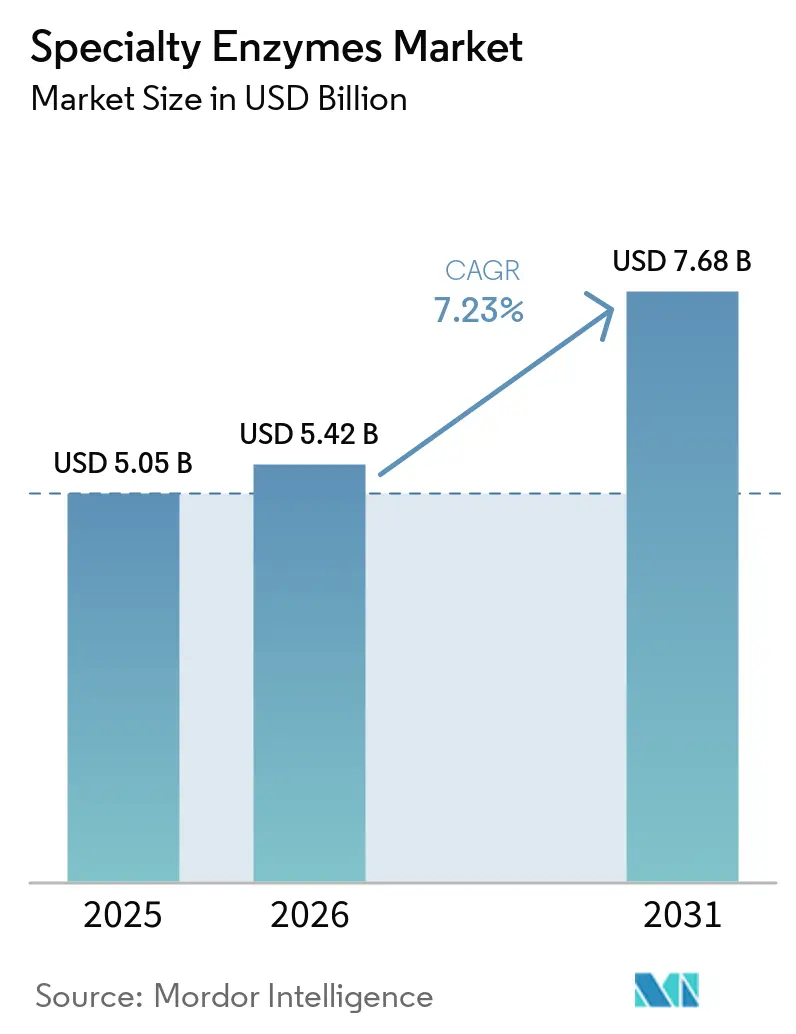
Der Markt für Spezialenzyme wurde im Jahr 2025 auf 5,05 Milliarden USD geschätzt und soll im Jahr 2026 5,42 Milliarden USD erreichen, wobei erwartet wird, dass der Markt bis 2031 auf 7,68 Milliarden USD anwächst und im Zeitraum 2026–2031 eine CAGR von 7,23 % verzeichnet. Das Marktwachstum wird durch den breiteren Einsatz von Biokatalysatoren in der Pharmaproduktion, die steigende Nachfrage nach nachhaltigen Industrieprozessen und die zunehmende Akzeptanz enzymbasierter Therapeutika gestützt. Kontinuierliche Fortschritte im Enzymdesign ermöglichen es den Herstellern, schneller auf sich verändernde Branchenanforderungen zu reagieren und dabei die Produktionskosten wettbewerbsfähig zu halten. Investitionen in KI-gestütztes Enzym-Engineering haben die Entwicklungszyklen von Jahren auf Monate verkürzt, was eine schnellere Kommerzialisierung ermöglicht und Kostenhürden senkt. Diese Fortschritte befähigen die Hersteller, den sich wandelnden Branchenanforderungen gerecht zu werden und gleichzeitig die Kosteneffizienz zu wahren. Unterstützende Umweltpolitiken und das Interesse der Verbraucher an natürlichen Produkten veranlassen die Hersteller, rekombinante und pflanzenbasierte Enzymquellen zu bevorzugen. Durchbrüche wie das CelOCE-Metalloenzym, das die Cellulosekonversionseffizienz verdoppeln kann, verdeutlichen das transformative Potenzial von Enzyminnovationen in der Biokraftstoffbranche und anderen ressourcenintensiven Industrien. Solche Innovationen dürften die Nachhaltigkeit und die betriebliche Effizienz in verschiedenen Anwendungsbereichen erheblich verbessern.
Wichtigste Erkenntnisse des Berichts
- Nach Quelle entfielen im Jahr 2025 68,05 % des Marktanteils für Spezialenzyme auf mikrobielle Enzyme, während pflanzliche Quellen bis 2031 voraussichtlich mit einer CAGR von 8,35 % wachsen werden.
- Nach Form führten Flüssigformulierungen im Jahr 2025 mit einem Umsatzanteil von 56,60 % und sollen bis 2031 mit einer CAGR von 8,98 % wachsen.
- Nach Enzymtyp hielten Carbohydrasen im Jahr 2025 einen Anteil von 35,70 % an der Marktgröße für Spezialenzyme und sollen zwischen 2026 und 2031 die höchste CAGR von 8,57 % aufrechterhalten.
- Nach Anwendung entfielen im Jahr 2025 42,10 % der Marktgröße für Spezialenzyme auf Pharmazeutika, mit einer CAGR von 9,03 % bis 2031.
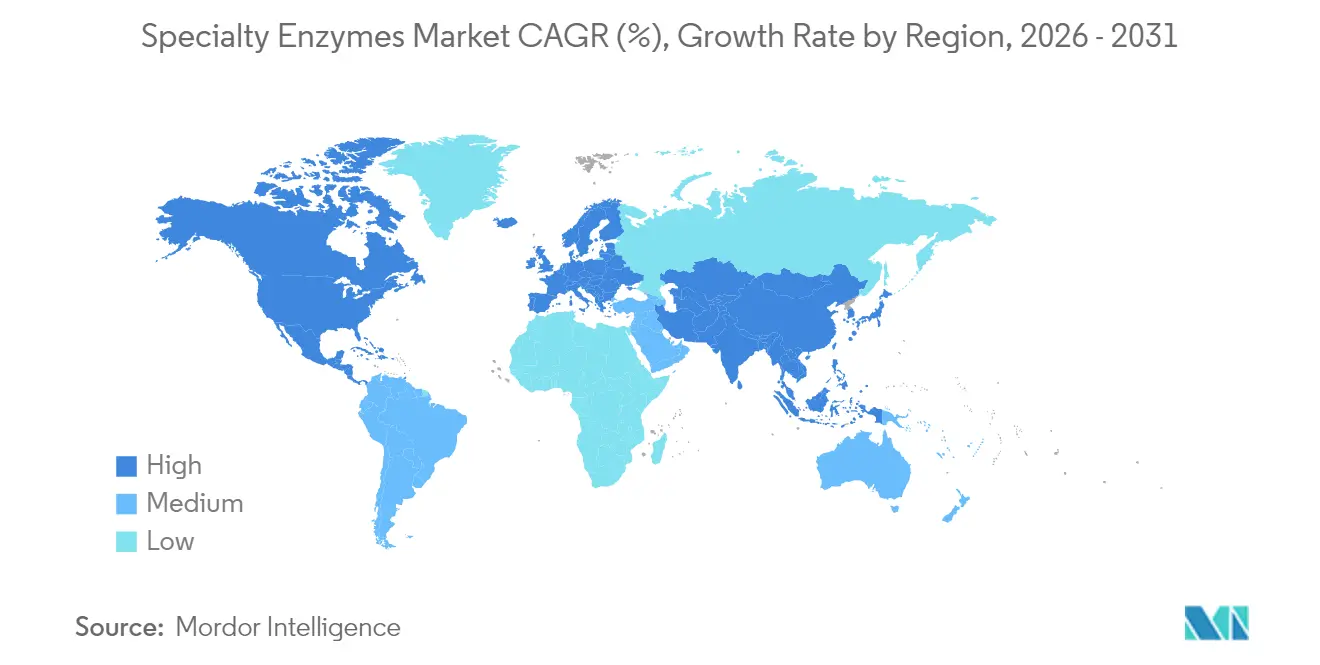
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 32,78 % bei Spezialenzymen, während der asiatisch-pazifische Raum bis 2031 eine CAGR von 9,11 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Nutzung umweltfreundlicher Biokatalysatoren in der Pharmaproduktion | +1.2% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Staatliche Unterstützung treibt das Marktwachstum durch Politik und Finanzierung voran | +1.8% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Fortschritte im Enzym-Engineering und in der gerichteten Evolution | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Nachfrage aus den Bereichen Kosmetik und Dermatologie nach enzymatischen Peelings | +0.9% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Anstieg der Nachfrage nach enzymatischen Wunddebridementprodukten | +0.7% | Global, angeführt von Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsender Fokus auf grüne Chemie und nachhaltige Industrieprozesse | +1.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Nutzung umweltfreundlicher Biokatalysatoren in der Pharmaproduktion
Pharmahersteller ersetzen zunehmend chemische Katalysatoren durch Biokatalysatoren, um die Umweltbelastung zu reduzieren und die Prozesseffizienz zu verbessern. Dieser Wandel ist besonders wertvoll im Bereich der Biologika, wo die Präzision von Enzymen den Bedarf an komplexen Reinigungsschritten minimiert. Die regulatorischen Überprüfungszeiträume der Food and Drug Administration (FDA) für Biologika, einschließlich POMBILITI und EPKINLY im Jahr 2025, weisen auf optimierte Genehmigungsverfahren für enzymbasierte Therapeutika hin [1]. Technisch entwickelte Enzyme ermöglichen die Herstellung chiraler pharmazeutischer Zwischenprodukte mit verbesserter Selektivität und reduziertem Abfall im Vergleich zu herkömmlichen Methoden. Computergestützte Designwerkzeuge haben die Enzym-Entwicklungszyklen verkürzt und ermöglichen es Pharmaunternehmen, Biokatalysatoren für spezifische Arzneimittelsyntheserouten effizienter zu entwickeln. Enzymanwendungen erstrecken sich nun auf fortschrittliche Arzneimittelabgabesysteme und Therapien für genetische Störungen, was die Möglichkeiten für Hersteller im Bereich der Spezialenzyme erweitert.
Staatliche Unterstützung treibt das Marktwachstum durch Politik und Finanzierung voran
Regierungsinitiativen beschleunigen das Wachstum des Marktes für Spezialenzyme durch politische Rahmenbedingungen und direkte Finanzierung, die Forschung, Kommerzialisierung und industrielle Akzeptanz unterstützen. Regierungen finanzieren Enzyminnovationen aktiv durch Zuschüsse, Steuervorteile und Kooperationen zwischen öffentlichem und privatem Sektor, die Wissenschaft und Industrie verbinden. Indiens BioE3-Politik stellt einen bedeutenden staatlichen Eingriff in die Biotechnologie dar, mit einer Zuweisung von 9.197 Crore INR (1,1 Milliarden USD) zur Einrichtung von Bioproduktionszentren für biobasierte Chemikalien und Enzyme. Die Politik zielt darauf ab, bis 2030 eine Bioökonomie im Wert von 300 Milliarden USD zu erreichen, wobei Enzyme als wesentliche Komponenten in sechs Bereichen identifiziert werden, darunter präzise Biotherapeutika und klimaresistente Landwirtschaft [2]. Chinas aktualisiertes Lebensmittelsicherheitsregulierungssystem hat durch obligatorische Registrierungsverfahren Möglichkeiten für Enzymhersteller geschaffen, die etablierten Unternehmen mit nachgewiesenen Sicherheitsbilanzen zugutekommen [3]. Die Anforderungen der Europäischen Union an die Vorabgenehmigung für Lebensmittelenzyme haben Sicherheitsbewertungen standardisiert und die Markteintrittsbarrieren für konforme Hersteller gesenkt.
Fortschritte im Enzym-Engineering und in der gerichteten Evolution
Die Integration von künstlicher Intelligenz, Robotik und Enzym-Engineering hat maßgeschneiderte Biokatalysatoren zugänglicher gemacht und die Entwicklungskosten gesenkt. Techniken der gerichteten Evolution sind über die traditionelle Zufallsmutagenese hinausgegangen und integrieren nun rationale Designprinzipien, die es Forschern ermöglichen, Enzyme mit neuen katalytischen Funktionen zu entwickeln. Hochdurchsatz-Screening-Plattformen ermöglichen die gleichzeitige Verarbeitung von Tausenden von Enzymvarianten und beschleunigen die Identifizierung effektiver Biokatalysatoren für industrielle Anwendungen. Computergestützte Arbeitsabläufe integrieren die Vorhersage von Proteinstrukturen mit Modellen des maschinellen Lernens, um Enzyme für spezifische chemische Transformationen zu entwickeln, insbesondere in der pharmazeutischen Synthese, wo Selektivität entscheidend ist. Die Integration von künstlicher Intelligenz, Robotik und Enzym-Engineering hat maßgeschneiderte Biokatalysatoren zugänglicher gemacht und ermöglicht es kleineren Biotechnologieunternehmen, mit etablierten Enzymherstellern zu konkurrieren. Unternehmen im globalen Markt für Spezialenzyme implementieren fortschrittliche Engineering-Techniken, einschließlich maschinellen Lernens und gerichteter Evolution, um effizientere, robustere und neuartige Enzyme zu entwickeln. Im Mai 2025 lancierte Isomerase EvoSelect, eine durch maschinelles Lernen gestützte Enzym-Engineering-Plattform, die evolutionäre Daten nutzt, um optimierte Enzymsequenzen zu entwickeln.
Nachfrage aus den Bereichen Kosmetik und Dermatologie nach enzymatischen Peelings
Proteolytische Enzyme, darunter Papain, Bromelain und Ficin, ersetzen in Hautpflegeprodukten chemische Exfoliantien, da sie in der Lage sind, abgestorbene Hautzellen selektiv zu entfernen und dabei gesundes Gewebe zu erhalten. Klinische Forschungen zeigen, dass proteolytische Enzyme die Hauttextur und -festigkeit ebenso effektiv verbessern können wie stärkere chemische Exfoliantien, jedoch mit weit weniger Reizungen. Das Marktwachstum steht im Einklang mit Nachhaltigkeitsinitiativen, da Hersteller Wirkstoffe aus Obstnebenerzeugnissen extrahieren, Abfall reduzieren und gleichzeitig die Anforderungen an saubere Schönheitspflege erfüllen. Das Fehlen von Vorschriften, die Hersteller zur Offenlegung von Enzymaktivitätsniveaus verpflichten, schafft jedoch Qualitätsinkonsistenzen, die das Marktwachstum beeinträchtigen können. Die Integration von Enzymtechnologie mit Einkapselungs- und Langzeitfreisetzungssystemen erweitert ihre Rolle über die Exfoliation hinaus in den Bereich der Anti-Aging- und behandlungsbasierten Hautpflegeprodukte.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten für maßgeschneiderte Enzyme | -1.1% | Global, mit besonderer Auswirkung auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Kurze Haltbarkeit und Stabilitätsherausforderungen | -0.8% | Global, mit stärkerer Auswirkung in tropischen Regionen | Kurzfristig (≤ 2 Jahre) |
| Risiko allergischer Reaktionen und Immunogenität bei der Enzymtherapie | -0.6% | Global, regulatorischer Fokus in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Ethische Bedenken beim Einsatz tierischer Enzyme | -0.4% | Europa und Nordamerika, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten für maßgeschneiderte Enzyme
Die komplexen Prozesse bei der Entwicklung, dem Engineering und der Skalierung maßgeschneiderter Enzyme erfordern erhebliche Investitionen in fortschrittliche Technologien, qualifiziertes Personal und Qualitätskontrollmaßnahmen. Der Bedarf an spezialisierten Rohstoffen und die strikte Einhaltung regulatorischer Anforderungen erhöhen die Produktionskosten. Die Anpassung von Enzymen für spezialisierte Industrieprozesse erfordert hohe Investitionen in Forschung und Entwicklung, wobei es oft zwei bis drei Jahre dauert, bis das Produkt die kommerzielle Reife erreicht. Kleine und mittelständische Biotechnologieunternehmen stehen vor erheblichen Herausforderungen bei der Skalierung der Produktion vom Labor auf kommerzielle Mengen. Die erforderliche Fermentationsinfrastruktur erfordert erhebliche Kapitalinvestitionen und spezialisiertes Fachwissen. Der Preisunterschied zwischen industriellen und pharmazeutischen Enzymen spiegelt ihre unterschiedlichen Wertversprechen wider, wobei pharmazeutische Proteine im Vergleich zu industriellen Anwendungen zu höheren Preisen angeboten werden. Die Produktionswirtschaft wird durch den Bedarf an spezialisierten Reinigungsprozessen und Qualitätskontrollsystemen beeinflusst, die den regulatorischen Standards für verschiedene Endanwendungen entsprechen.
Kurze Haltbarkeit und Stabilitätsherausforderungen
Die Aufrechterhaltung der Enzymstabilität bleibt eine zentrale Herausforderung, insbesondere bei Flüssigformulierungen, die bei normalen Lagertemperaturen schneller abgebaut werden. Diese Herausforderung ist in tropischen Regionen am bedeutendsten, wo Temperaturschwankungen und Luftfeuchtigkeit die Enzymaktivität innerhalb von Monaten nach der Produktion um 20–30 % reduzieren können. Obwohl das Protein-Engineering die Entwicklung thermostabiler Enzyme zur Bewältigung von Stabilitätsproblemen ermöglicht hat, geht dies häufig zu Lasten der katalytischen Effizienz oder Substratspezifität. Die Anforderungen an die Kühlkettenlogistik zur Aufrechterhaltung der Enzymaktivität erhöhen die Vertriebskosten um 15–25 %, was besondere Herausforderungen für Unternehmen schafft, die Schwellenmärkte mit begrenzter Kühlinfrastruktur bedienen. Die Branche begegnet diesen Herausforderungen durch Innovationen in der Enzymformulierung, einschließlich stabilisierender Zusatzstoffe und Schutzüberzüge, die die Haltbarkeit verlängern und gleichzeitig die biologische Aktivität erhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
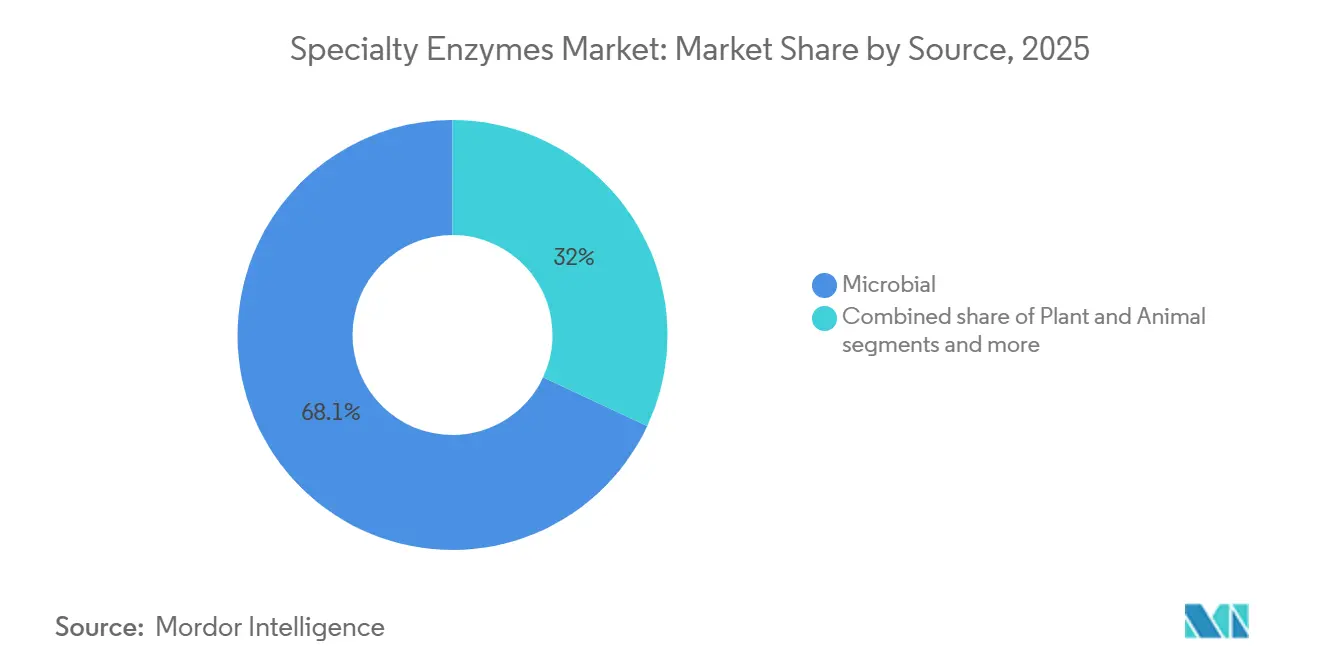
Mikrobielle Dominanz treibt Kosteneffizienz voranMikrobielle Quellen halten im Jahr 2025 einen Marktanteil von 68,05 %, was auf die Skalierbarkeit und Kostenvorteile der rekombinanten DNA-Technologie für die Enzymproduktion zurückzuführen ist. Pflanzlich gewonnene Enzyme wachsen mit einer CAGR von 8,35 % (2026–2031), angetrieben durch die Verbrauchernachfrage nach natürlichen Inhaltsstoffen und Nachhaltigkeitsanforderungen in der Lebensmittel- und Kosmetikbranche. Tierisch gewonnene Enzyme verzeichnen eine sinkende Nachfrage aufgrund ethischer Bedenken und regulatorischer Einschränkungen, insbesondere auf europäischen Märkten, wo alternative Quellen zunehmend vorgeschrieben werden.
Mikrobielle Enzyme dominieren, weil sie unter kontrollierten Fermentationsbedingungen produziert werden können, was eine gleichbleibende Qualität gewährleistet und Kontaminationsrisiken minimiert. Mikrobielle Produktionssysteme nutzen Fortschritte in der synthetischen Biologie, um Produktionsstämme mit verbesserter Enzymsekretion und minimierter Nebenproduktbildung zu entwickeln. Das Wachstum bei pflanzlichen Quellen wird durch neue Enzymextraktionsmethoden aus landwirtschaftlichen Abfällen unterstützt, die Möglichkeiten für die Kreislaufwirtschaft schaffen und die Rohstoffkosten senken.



Nach Form:
Flüssigformulierungen führen die Innovation anFlüssigformulierungen dominieren den Markt mit einem Anteil von 56,60 % im Jahr 2025 und sollen bis 2031 mit einer CAGR von 8,98 % wachsen, angetrieben durch ihre überlegenen Leistungsmerkmale und Anwendungsvielseitigkeit. Trockene Enzymformulierungen behaupten ihre Position in spezialisierten Anwendungen, bei denen eine verlängerte Haltbarkeit und reduzierte Versandkosten wesentlich sind, insbesondere in den Bereichen Tierfutter und industrielle Reinigung. Die Marktpräferenz für Flüssigformulierungen ergibt sich aus ihrer sofortigen Bioverfügbarkeit und der nahtlosen Integration in Fertigungsprozesse ohne Auflösungsanforderungen. Neue Stabilisierungstechnologien haben dazu beigetragen, die Haltbarkeit flüssiger Enzyme zu verlängern und damit einen ihrer wichtigsten historischen Nachteile zu überwinden.
Nichtwässrige Flüssigsysteme werden zunehmend für Anwendungen eingesetzt, die eine bessere Substratlöslichkeit und eine reduzierte Rückkopplungshemmung erfordern. Konzentrierte Flüssigformulierungen bieten reduzierte Lager- und Transportkosten bei gleichzeitiger Aufrechterhaltung der Enzymaktivität. Trockene Formulierungen verbessern sich kontinuierlich durch fortschrittliche Sprühtrocknungs- und Gefriertrockungstechniken, die die Enzymstruktur und -aktivität während der Dehydrierung erhalten.
Nach Enzymtyp:
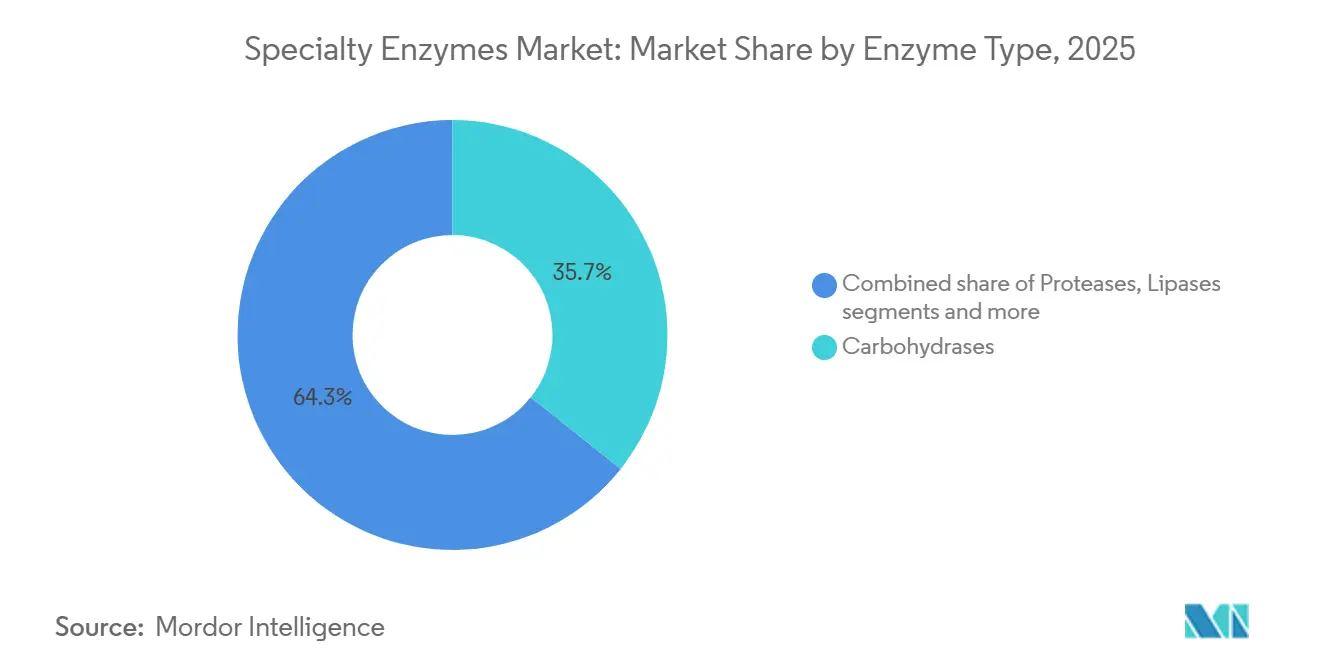
Carbohydrasen behaupten doppelte FührungspositionCarbohydrasen dominieren den Markt mit einem Anteil von 35,70 % im Jahr 2025 und sollen im Zeitraum 2026–2031 mit einer CAGR von 8,57 % wachsen. Diese Dominanz wird durch ihren umfangreichen Einsatz in der Lebensmittelverarbeitung, der Biokraftstoffproduktion und pharmazeutischen Anwendungen vorangetrieben. Proteasen behaupten eine bedeutende Marktpräsenz durch ihre wesentliche Rolle in der Waschmittelherstellung und der pharmazeutischen Synthese, während Lipasen ihre Expansion in der Biodieselproduktion und der Lebensmittelverarbeitung fortsetzen. Weitere Enzymkategorien, darunter Oxidoreduktasen und Transferasen, gewinnen in der Pharmaherstellung und bei Umweltlösungen zunehmend an Bedeutung.
Die Marktnachfrage im Carbohydrase-Segment wird durch die steigende Nachfrage nach pflanzenbasierten Lebensmitteln und der Biokraftstoffproduktion gestärkt, da diese Enzyme komplexe Kohlenhydrate effektiv abbauen. Multi-Enzym-Formulierungen wie Ronozyme® Multigrain, das Endo-1,4-beta-Xylanase, Endo-1,3(4)-beta-Glucanase und Endo-1,4-beta-Glucanase kombiniert, steigern die Verarbeitungseffizienz und senken die Betriebskosten. Die Entwicklung von Enzymcocktails erzeugt synergistische Effekte, die die Leistung bei der Aufspaltung komplexer Substrate verbessern.

Nach Anwendung:
Pharmazeutischer Sektor treibt Innovation voranDas pharmazeutische Anwendungssegment hält im Jahr 2025 einen dominanten Marktanteil von 42,10 % und soll bis 2031 mit einer CAGR von 9,03 % wachsen. Diese Führungsposition ergibt sich aus dem etablierten Enzymeinsatz in der Pharmaherstellung und laufenden Forschungsentwicklungen. Lebensmittel- und Getränkeanwendungen stellen ein bedeutendes Marktsegment dar, das Enzyme für die Verarbeitung, Konservierung und Qualitätsverbesserung nutzt. Das Tierfuttersegment wächst durch regulatorisch zugelassene Enzymzusätze, die die Nährstoffaufnahme verbessern und Umweltauswirkungen reduzieren.
Weitere Anwendungen in der industriellen Reinigung, der Textilverarbeitung und der Umweltsanierung sorgen für Marktdiversifizierung. Das Wachstum des Pharmasegments wird zusätzlich durch enzymbasierte Arzneimittelabgabesysteme und Enzymersatztherapien für genetische Erkrankungen vorangetrieben. Verbesserte Enzym-Engineering-Fähigkeiten ermöglichen die Entwicklung effizienterer Biokatalysatoren für die Pharmaproduktion, was zu reduzierten Herstellungskosten und geringeren Umweltauswirkungen führt.
Geografische Analyse
Markt für Spezialenzyme in Nordamerika
Im Jahr 2025 sicherte sich Nordamerika einen beherrschenden Anteil von 32,78 % am Markt für Spezialenzyme, gestützt durch starke Forschungs- und Entwicklungskapazitäten sowie optimierte regulatorische Wege für Enzymtherapeutika. Führende Universitäten der Region treiben das KI-gestützte Enzymdesign voran und fördern so die inländische Innovation. Darüber hinaus haben Steueranreize zur Förderung nachhaltiger Fertigung den Enzymeinsatz in verschiedenen industriellen Prozessen verstärkt und Nordamerikas Vorrangstellung gefestigt. Der starke Fokus der Region auf technologische Fortschritte sowie Partnerschaften zwischen Wissenschaft und Industrie stärken ihren Wettbewerbsvorteil auf dem globalen Markt weiter.
Markt für Spezialenzyme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch unterstützende staatliche Initiativen, Kostenvorteile und eine qualifizierte Arbeitnehmerschaft, mit einem prognostizierten CAGR von 9,11 %. Unterstützende politische Maßnahmen und inhärente Kostenvorteile bilden die Grundlage dieses Wachstums. Indiens BioE3-Strategie in Verbindung mit Chinas überarbeiteten Lebensmittelenzymvorschriften hat den Markteintritt erleichtert. Darüber hinaus ziehen die erschwinglichen Produktionskosten der Region, ein Reservoir an qualifizierten Fachkräften und eine hochmoderne Infrastruktur globale Enzymhersteller an. Der wachsende Fokus der Region auf Biotechnologie sowie staatlich geförderte Initiativen zur Steigerung der Enzymproduktionskapazität tragen ebenfalls zu ihrem rasanten Wachstum bei.
Markt für Spezialenzyme in EMEA und Südamerika
Europa, Südamerika, der Nahe Osten und die Region Afrika machen ebenfalls Fortschritte. In Europa fördern strenge Sicherheitsstandards und ein nachhaltigkeitsorientiertes regulatorisches Umfeld weiterhin Innovation und Verbrauchervertrauen. Darüber hinaus steht die Betonung der Region auf grüner Chemie und umweltfreundlichen Enzymanwendungen im Einklang mit ihren Nachhaltigkeitszielen und treibt die weitere Marktexpansion voran. In Südamerika unterdessen treiben Biotechnologieunternehmen in Brasilien und Argentinien, begünstigt durch vorteilhafte Handelsabkommen und Biowirtschaftsinitiativen, das Wachstum in den Bereichen Lebensmittel und Landwirtschaft voran. Die Region Naher Osten und Afrika verzeichnet Fortschritte aufgrund von Verbesserungen im Gesundheitswesen und Initiativen zur Stärkung der Ernährungssicherheit.
Regulatorisches Umfeld
Spezialenzyme, die in Lebensmittel- und Getränkeanwendungen eingesetzt werden, unterliegen mehrgleisigen regulatorischen Pfaden, die je nach Zuständigkeitsbereich und Verwendungszweck (Verarbeitungshilfsstoff, Lebensmittelzusatzstoff oder Zutat) variieren, während Enzyme in Pharma- und Industriequalität zusätzlich sektorspezifische Qualitäts- und Sicherheitsanforderungen erfüllen müssen. In den Vereinigten Staaten reguliert die FDA Lebensmittelenzympräparate über das Rahmenwerk für Lebensmittelzusatzstoffe (einschließlich der einschlägigen Bestimmungen unter 21 CFR Part 170 und verwandten Abschnitten) oder über den freiwilligen GRAS-Meldeweg, der die erwarteten Nachweise für Identität, Herstellungskontrollen und Toxikologie beeinflusst. International bieten FAO/WHO-Gremien wie der Codex Alimentarius und JECFA Spezifikationen und Sicherheitsleitlinien, die im grenzüberschreitenden Handel häufig als Referenzpunkte dienen, auch wenn sie keinen einzigen verbindlichen Standard darstellen.
In der Europäischen Union harmonisiert die Verordnung (EG) Nr. 1332/2008 die Vorschriften für Lebensmittelenzyme, wobei die EFSA Sicherheitsbewertungen vor Markteinführung als Grundlage für die Zulassung durchführt. Der Marktzugang hängt von der Einhaltung der EU-Anforderungen ab, während der Prozess der Unionsliste voranschreitet, und die Aktualisierung des Registers für Lebensmittelenzyme durch die Europäische Kommission im Februar 2026 spiegelt den fortlaufenden administrativen Fortschritt in Richtung der zukünftigen Positivliste wider. Unternehmen müssen zudem unterschiedliche Aufsichtsregime für Enzyme in Futtermittel- oder technischen Anwendungen bewältigen (zum Beispiel nationale Vorschriften für Futtermittelzusatzstoffe oder EU-Chemikalienanforderungen wie REACH), was die Bedeutung von regulatorischer Wissenschaft, Rückverfolgbarkeit und Dokumentation, abgestimmt auf jede Endverwendungskategorie, erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Spezialenzyme beginnt mit Rohstoffen und Stammlösungen, geht über Entdeckung und Engineering (Screening, gerichtete Evolution und Anwendungsentwicklung) weiter, um dann zur Fermentation im großen Maßstab, nachgeschalteter Rückgewinnung und Aufreinigung sowie zur finalen Formulierung zu flüssigen oder trockenen Produkten fortzuschreiten. Die Fertigung umfasst häufig Qualitätskontrolllabore und Prozessanalytik neben Fermentation und Formulierung, um Rückverfolgbarkeit und konsistente Aktivitätsniveaus zu unterstützen, was insbesondere für hochwertige pharmazeutische und lebensmitteltaugliche Enzyme relevant ist. Unternehmen wie Novonesis, Kerry, IFF, AB Enzymes, Advanced Enzyme Technologies und c-LEcta spiegeln eine Mischung aus Großproduzenten und Spezialisten wider, wobei die ENESYZ-Plattform von c-LEcta zur Anpassung von Enzymen für gezielte Anwendungen genutzt wird.
Die Markteinführung kombiniert typischerweise Direktverkäufe an große FMCG-, Molkerei-, Back- und Industriekunden mit Distributoren und regionalen technischen Serviceteams, die Kundentests, Anlageninbetriebnahme und Optimierung unterstützen. Zu den wichtigsten Reibungspunkten gehören die Verfügbarkeit von Fermentationskapazitäten, die Volatilität der Kosten für Rohstoffe und Medien sowie Stabilitäts- und Kühlkettenbeschränkungen für aktivitätsempfindliche Produkte, insbesondere in warmen Klimazonen. Um Vorlaufzeiten zu verkürzen und die Widerstandsfähigkeit zu verbessern, setzen Hersteller zunehmend auf eine Mischung aus interner Produktion, regionalen Zentren und Anwendungslaboren, die die Kundenqualifizierung beschleunigen und Formulierungen an lokale Verarbeitungsbedingungen anpassen.
Wettbewerbslandschaft
Marktkonzentration
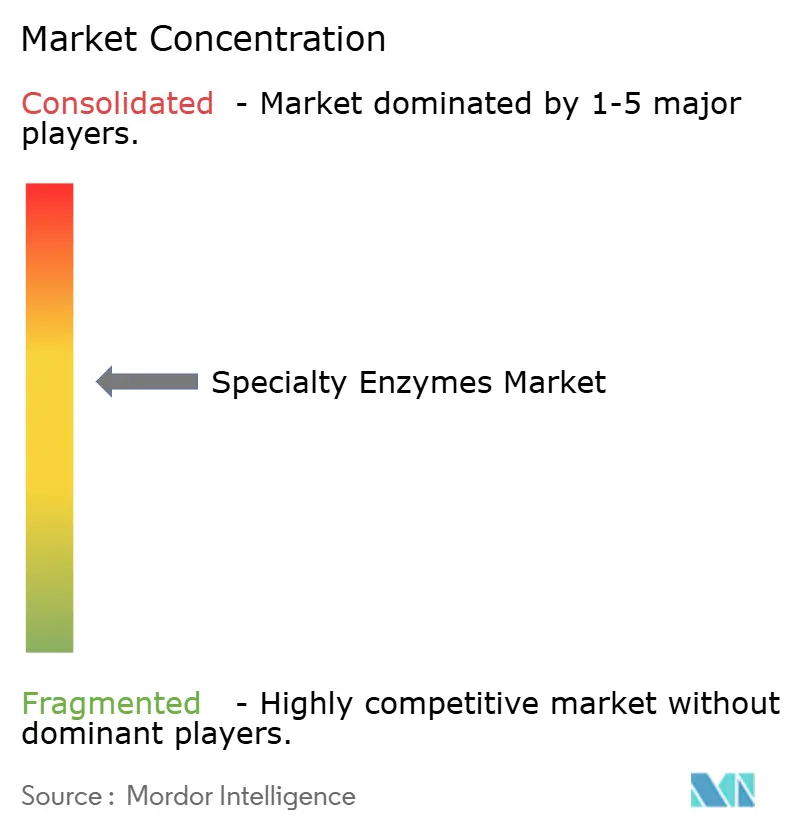
Der Markt für Spezialenzyme weist eine moderate Konsolidierung auf. Große Unternehmen dominieren den Markt für Spezialenzyme und kontrollieren einen erheblichen Teil des globalen Umsatzes. Diese Dominanz lässt jedoch Raum für Nischenspezialisten, die durch die Ausrichtung auf spezifische hochmargige Anwendungen und die Erfüllung ungedeckter Bedürfnisse in spezialisierten Branchen gedeihen. Diese Nischen konzentrieren sich häufig auf Branchen wie Pharmazeutika, Lebensmittel und Getränke sowie Biokraftstoffe, wo maßgeschneiderte Enzymlösungen stark nachgefragt werden. Zu den wichtigsten Akteuren gehören DSM-Firmenich AG, Kerry Group plc, BASF SE, International Flavors & Fragrances und Associated British Foods plc.
Viele führende Hersteller setzen auf vertikale Integration – von der Enzymproduktion bis zum technischen Support –, um Kundenbeziehungen zu stärken und stabile Umsatzströme zu sichern. Diese Strategien ermöglichen es Unternehmen auch, End-to-End-Lösungen anzubieten und ihr Wertversprechen im Markt zu stärken. Darüber hinaus hilft die vertikale Integration Unternehmen, eine engere Kontrolle über Qualität und Kosten zu behalten und so einen Wettbewerbsvorteil zu sichern.
Unternehmen mit umfassendem regulatorischen Wissen nutzen diesen Vorteil, um Marktzulassungen zu beschleunigen und Eintrittsbarrieren für neuere Wettbewerber zu errichten. In dieser sich wandelnden Landschaft ist Technologie statt Preisgestaltung zum wichtigsten Differenzierungsmerkmal geworden, das kontinuierliche Innovation vorantreibt und neue Möglichkeiten für spezialisierte Enzymhersteller eröffnet. Der Fokus auf Innovation stellt sicher, dass Unternehmen agil bleiben, um sich wandelnden Kundenanforderungen und regulatorischen Anforderungen gerecht zu werden.
Marktführer im Bereich Spezialenzyme
-
International Flavors & Fragrances
-
Kerry Group plc
-
BASF SE
-
Associated British Foods plc
-
dsm-firmenich
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Spezialenzyme Unternehmen in diesem Bericht
- International Flavors & Fragrances
- dsm-firmenich
- Kerry Group plc
- BASF SE
- Associated British Foods plc
- Amano Enzyme
- Novozymes A/S
- Specialty Enzymes & Probiotics
- Suntaq International Limited
- Biocatalysts Ltd.
- Advanced Enzyme Technologies
- ENZIQUIM
- Nagase America LLC
- AST Enzymes
- Sunson Industry Group
- Enzyme Development Corporation
- Antozyme Biotech Pvt Ltd,
- NOOR ENZYMES (DWC) LLC
- Bioseutica BV
- Apex International
Marktchancen und Zukunftsaussichten
Ein zentraler Chancenbereich ist die Lokalisierung der Lieferkette und Kapazitätserweiterungen für Lebensmittel- und Ernährungsenzyme, unterstützt durch Investitionen und Standortaufrüstungen im Jahr 2026, die die regionale Verfügbarkeit erweitern und die Vorlaufzeiten verkürzen. Kerrys erweitertes Biotechnologie-Fertigungszentrum in Carrigaline, Co. Cork, Irland (angekündigt im Januar 2026) zielt auf eine höhere Laktase-Produktionskapazität für Molkereianwendungen ab und unterstützt die Entwicklung laktosefreier und zuckerreduzierter Produkte. IFFs Bestreben im März 2026, seinen Standort Arroyito in Argentinien in ein fermentationsbasiertes Enzymproduktionszentrum umzuwandeln, weist ebenfalls auf regional verankerte Fertigung und Anwendungsunterstützung für lateinamerikanische Lebensmittel- und Bioindustriekunden hin.
Ein weiterer kurzfristiger Freiraum sind anwendungsorientierte Enzymsysteme, die messbare Verarbeitungs- und Kennzeichnungsergebnisse liefern, statt nur als Formulierungshilfsmittel zu fungieren. Dies zeigt sich am deutlichsten beim Brauen, in der Molkereiverarbeitung und bei der aufkommenden Verarbeitung alternativer Proteine, wo die Enzymleistung mit Durchsatz, Kalorien- oder Kohlenhydratreduktion und Abfallminimierung verbunden ist. Die regulatorische Torfunktion bleibt eine Schlüsselbedingung: Der EU-Zugang hängt von EFSA-Sicherheitsbewertungen gemäß Verordnung (EG) Nr. 1332/2008 ab, während die Kommerzialisierung in den USA häufig eine GRAS-Positionierung durch die FDA oder die Einhaltung der Vorschriften für Lebensmittelzusatzstoffe erfordert. Diese Dynamik erhöht den Wert von Unternehmen, die Enzymengineering und Leistungsvalidierung mit dossierfertiger Dokumentation und regionsspezifischer technischer Unterstützung kombinieren, um die Kundenakzeptanz über verschiedene Regionen hinweg zu beschleunigen.
Neueste Industrielle Entwicklungen in Markt für Spezialenzyme
- Mai 2026: Kerry brachte AlphaGal Ultra auf den Markt, eine Multi-Enzym-Lösung für Tierfutter, die auf die Verbesserung der Nährstoffverfügbarkeit und der Futterverwertung abzielt. Die Einführung erweitert Kerrys Positionierung im Bereich Spezialenzyme über die Lebensmittelverarbeitung hinaus in leistungsorientierte Futtermittelanwendungen und stärkt sein Portfolio in regulierten Wertschöpfungsketten für Nutztiere und Aquakultur.
- März 2026: IFF gab die Umwandlung seines Standorts Arroyito in Argentinien in ein vollständiges fermentationsbasiertes Enzymproduktionszentrum bekannt, das die Märkte für Lebensmittel, Tierernährung und Bioindustrie bedient. Die Standortaufrüstung unterstützt eine schnellere regionale Belieferung und Anwendungszusammenarbeit in Lateinamerika und verringert die Abhängigkeit von längeren globalen Lieferrouten für Enzymzwischenprodukte und -endprodukte.
- Juni 2024: BASF schloss den Verkauf seines Bioenergie-Enzymgeschäfts an Lallemand ab, einschließlich des Spartec-Produktportfolios. Die Veräußerung signalisierte eine schärfere Fokussierung auf andere Biosolutions und höherwertige biologische Plattformen, während die Kontinuität der Bioenergie-Enzyme und die Kundenbeziehungen an einen spezialisierten Fermentationsanbieter übertragen wurden.
Markt für Spezialenzyme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Spezialenzyme, die für den Einsatz in gezielten Endanwendungen wie Lebensmittel und Getränke, Pharmazeutika und Tierernährung hergestellt und verkauft werden, und wird als Umsatz gemessen, der aus Enzymprodukten generiert wird, die in diesen Anwendungen verkauft werden.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind einfache oder Standardenzyme, die in erster Linie für breite, wenig differenzierte industrielle Verarbeitungsprozesse produziert werden, bei denen Leistungsansprüche im Spezialbereich nicht der Hauptkaufgrund sind.
Segmentierungsübersicht
- Nach Quelle
- Pflanzlich
- Mikrobiell
- Tierisch
- Nach Form
- Flüssig
- Trocken
- Nach Typ
- Carbohydrasen
- Proteasen
- Lipasen
- Sonstige
- Nach Anwendung
- Lebensmittel und Getränke
- Pharmazeutika
- Tierfutter
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Spanien
- Niederlande
- Italien
- Schweden
- Polen
- Belgien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Indonesien
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Chile
- Kolumbien
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Südafrika
- Nigeria
- Saudi-Arabien
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktgrenzen festzulegen, Definitionen abzustimmen und die anfängliche Nachfrage- und Preislogik aufzubauen, bevor die Interviews begannen. Wir stützten uns auf öffentliche, nicht kostenpflichtige Quellen wie Enzym- und Biotechnikpublikationen in Fachzeitschriften, Handels- und Zollstatistiken von UN Comtrade, Regierungsquellen wie die US-amerikanische FDA und die Europäische Arzneimittel-Agentur für enzymrelevante Zulassungen und Verwendungskontexte sowie Lebensmittelsicherheitsreferenzen aus dem Codex Alimentarius und verwandten nationalen Lebensmittelbehörden.
Um diese Signale in ein verwendbares Modell zu übersetzen, haben wir außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen, Produktkataloge und seriöse Presseberichte ausgewertet, um zu erfassen, wo Spezialenzyme tatsächlich kommerzialisiert werden. Parallel dazu wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Patentdatenbank genutzt, um Lieferantenaktivitäten, Produktpipelines und Eigentümerwechsel zu überprüfen, die die Marktgesamtwerte in einem bestimmten Jahr verzerren können. Die hier genannten Desk-Quellen sind illustrativ; für Validierung und Klärung wurden im Verlauf der Analyse zusätzliche öffentliche Materialien und kostenpflichtige Datensätze herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und kurze Umfragen mit Enzymherstellern, Distributoren und nachgelagerten Anwendern in der Lebensmittelverarbeitung, der pharmazeutischen Formulierung und der Tierernährung, damit die Modellannahmen anhand des tatsächlichen Kauf- und Verkaufsverhaltens einem Stresstest unterzogen werden konnten. Wir überprüften auch regionale Unterschiede in APAC, EMEA und Amerika, um Adoptionsmuster, typische Preisbewegungen und die Frage zu validieren, wie regulatorische und Qualitätsanforderungen die Nachfrage beeinflussen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 27 % | CXOs: 12 % | APAC: 39 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 40 % | EMEA: 35 % |
| Kleinere Akteure: 16 % | Manager: 48 % | Amerika: 26 % |
Marktgröße und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Industrieproduktion, Handelsströme und Nachfrageindikatoren für Endanwendungen genutzt werden, um den adressierbaren Nachfragepool für Spezialenzyme nach Region zu rekonstruieren; der Wert wird anschließend anhand beobachteter Preisspannen abgeleitet. Um das Ergebnis praktikabel zu halten, werden die Resultate durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben von Umsatzaufteilungen der Lieferanten, Kanalprüfungen für volumenstarke Anwendungen und einen Plausibilitätstest aus Volumen multipliziert mit dem durchschnittlichen Verkaufspreis für Enzymtypen, bei denen die Preisgestaltung stabiler ist.
Zu den wichtigsten Eingaben des Modells gehören der Enzymmix nach Typ – Kohlenhydrasen, Proteasen und Lipasen –, die Anwendungsaufteilung auf Lebensmittel und Getränke, Pharmazeutika und Tierernährung, typische Dosierungs- und Formulierungsmuster, die den Mengenverbrauch beeinflussen, sowie beobachtete Bewegungen des durchschnittlichen Verkaufspreises in Abhängigkeit von Qualitätsstufen und Angebotsengpässen. Wo direkte Mengensignale schwach sind, werden Lücken durch Proxy-Indikatoren wie nachgelagerte Produktionstrends und eine konservative Durchdringungskurve geschlossen, die anschließend in Interviews überprüft werden.
Die Prognose erfolgt mittels Szenarioanalyse, unterstützt durch kurze Regressionsüberprüfungen einiger Treiber, die Befragte konsistent mit der Nachfrage verknüpften, wie Trends in der Verarbeitung von Lebensmitteln, pharmazeutische Fertigungsaktivitäten und die Verlagerung hin zu leistungsstärkeren Formulierungen. Die Annahmen werden transparent gehalten, damit dieselben Schritte wiederholt werden können, wenn neue öffentliche Statistiken oder aktualisierte Intervieweingaben verfügbar werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der modellierten Gesamtwerte anhand unabhängiger Signale wie Ankündigungen zur Lieferantenexpansion, Patentierungsintensität und regionalen Handelsbewegungen für relevante Enzymkategorien. Wenn eine Region oder Anwendung einen Sprung zeigt, der durch diese Prüfungen nicht gestützt wird, werden die Eingaben erneut geöffnet und Folgegespräche ausgelöst, um zu verstehen, ob die Veränderung real oder ein Datenartefakt ist.
Vor der Freigabe durchläuft das Modell mehrstufige Analytikerprüfungen, bei denen Annahmen, Einheitenumrechnungen und die Währungsbehandlung auf Konsistenz geprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. große Kapazitätserweiterungen, bedeutende regulatorische Änderungen oder nennenswerte Preisverschiebungen. Unmittelbar vor der Auslieferung führen wir einen abschließenden Durchgang durch die neuesten öffentlichen Veröffentlichungen durch, damit die Kunden eine aktuelle Sicht erhalten.
Marktgröße für Spezialenzyme von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Spezialenzyme können voneinander abweichen, selbst wenn das Thema identisch klingt, da der einbezogene Enzymsatz, die Abdeckung der Endanwendungen und das für Preisgestaltung und Währungsumrechnung verwendete Jahr nicht immer aufeinander abgestimmt sind. Unterschiede treten auch auf, wenn ein Herausgeber stärker auf breite Branchenquoten setzt, während ein anderer sich stärker auf Nachfragesignale aus Anwendungen und Interviewvalidierung stützt.
Lebensmittelqualitäts-Enzymprodukte, die in der konventionellen industriellen Verarbeitung eingesetzt werden, werden in einigen Schätzungen häufig einbezogen; dieser Posten liegt außerhalb des Umfangs von Mordor Intelligence, wenn er nicht als leistungsorientiertes Spezialenzym in die definierten Anwendungen verkauft wird. Eine weitere häufige Lücke ergibt sich aus der Behandlung der Entwicklung des durchschnittlichen Verkaufspreises: Einige Zahlen wenden einen einheitlichen Inflationsaufschlag an, während unsere Prüfungen anwendungsspezifische Preisspannen verwenden, die mit Käufern und Verkäufern besprochen wurden. Auch der Aktualisierungsrhythmus beeinflusst die Vergleichbarkeit, da Fusionen und Übernahmen, Kapazitätserweiterungen und regulatorische Änderungen die Umsatzzuordnung beeinflussen können, insbesondere über Regionen hinweg.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,42 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 6,05 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und eine breitere Definition, die Produktaufteilungen betont, was den Wert zwischen Spezial- und angrenzenden Enzymkategorien verschieben kann, wenn die Preisgestaltung auf einer höheren Ebene gemittelt wird. |
| Branchenpublikation B | 6,58 Milliarden USD (2025) | Langfristige Prognosen bis 2035 erhöhen die Sensitivität gegenüber dem angenommenen CAGR und der Preissteigerung, und die Umfangsformulierung ist weniger spezifisch hinsichtlich der Ausschlüsse, was zu einer breiteren Einbeziehung industrieller Enzymverwendungsfälle führen kann. |
Insgesamt lässt sich die Streuung größtenteils durch Umfangsgrenzen und die Ausrichtung des Basisjahres erklären, gefolgt von der Art und Weise, wie die Preisgestaltung über den Prognosezeitraum fortgeschrieben wird. Indem das Modell an klare Nachfragesignale aus Anwendungen geknüpft und anschließend mit Rückmeldungen von Lieferanten und Vertriebskanälen abgeglichen wird, halten wir die Schätzung auf Eingaben zurückführbar, die erneut getestet werden können, wenn sich der Markt verändert.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Spezialenzyme?
Die Marktgröße für Spezialenzyme beläuft sich im Jahr 2026 auf 5,42 Milliarden USD, mit der Erwartung, bis 2031 7,68 Milliarden USD zu erreichen.
Welches Anwendungssegment wächst am schnellsten?
Pharmazeutika führen sowohl beim Marktanteil 2025 mit 42,10 % als auch beim Wachstum mit einer CAGR von 9,03 % bis 2031.
Welche geografische Region zeigt das höchste Wachstumspotenzial?
Der asiatisch-pazifische Raum soll mit einer CAGR von 9,11 % wachsen, unterstützt durch Indiens BioE3-Politik und sich entwickelnde chinesische Vorschriften.
Warum werden Flüssigformulierungen bevorzugt?
Flüssige Enzyme bieten sofortige Bioverfügbarkeit und eine einfachere Integration in Fertigungslinien, was der Form hilft, einen Anteil von 56,60 % und die höchste CAGR von 8,98 % zu halten.