
Größe und Marktanteil des kanadischen Gebrauchtwagenmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 17.82 Milliarden US-Dollar |
| Marktgröße (2026) | 18.90 Milliarden US-Dollar |
| Marktgröße (2031) | 26.19 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.74 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kanadischen Gebrauchtwagenmarkts von Mordor Intelligence
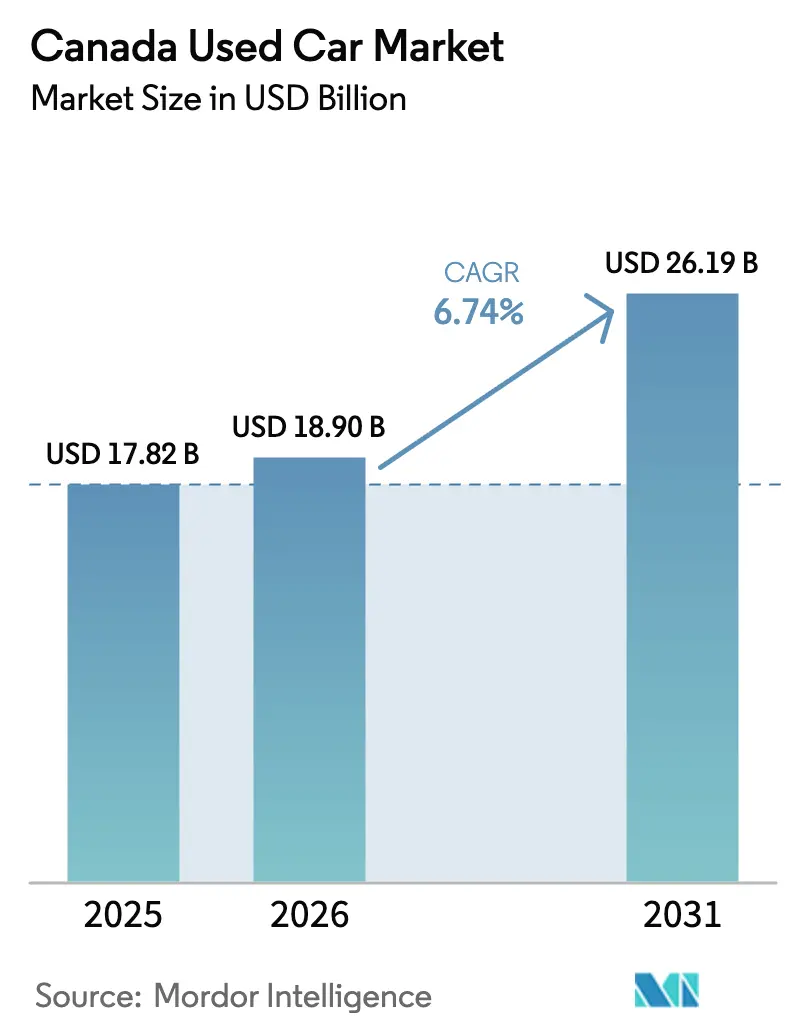
Die Größe des kanadischen Gebrauchtwagenmarkts wurde im Jahr 2025 auf 17,82 Milliarden USD geschätzt und soll von 18,90 Milliarden USD im Jahr 2026 auf 26,19 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,74 % während des Prognosezeitraums (2026–2031). Das strukturelle Wachstum geht von organisierten digitalen Plattformen aus und ist nicht lediglich eine Erholung von pandemiebedingten Angebotsschocks. Die Verbreitung KI-gestützter Suchwerkzeuge, die 2025 von 17 % der Käufer genutzt wurden, hat die Recherchephasen verkürzt und Händler belohnt, die Echtzeit-Preisgestaltung und Inspektionsdaten veröffentlichen. Gleichzeitig haben Batteriezustandsdiagnosen die Bedenken hinsichtlich des Restwerts von Gebraucht-Elektrofahrzeugen gemindert, während herstellergestützte Zertifiziert-Gebrauchtfahrzeug-Programme (CPO) Leasingrückläufer in margenstarke Lagerbestände umwandeln. Die Konsolidierung unter Franchisegruppen, wie AutoCanada, zusammen mit den neuen Geldwäschebekämpfungsregeln von FINTRAC, senkt die Compliance-Kosten und verbessert gleichzeitig das allgemeine Vertrauen. Die Nachfragegrundlagen bleiben solide, da die Abdeckung durch öffentliche Verkehrsmittel außerhalb der Kernbereiche von Toronto, Montréal und Vancouver nach wie vor begrenzt ist und damit den privaten Fahrzeugbesitz verankert.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp erfassten Sport Utility Vehicles 52,61 % der Verkäufe im Jahr 2025; dasselbe Teilsegment wird voraussichtlich eine CAGR von 9,44 % über 2026–2031 verzeichnen.
- Nach Fahrzeugalter hielten 3-bis-5-jährige Fahrzeuge im Jahr 2025 einen Anteil von 40,32 %, während das 0-bis-2-jährige Segment bis 2031 auf eine CAGR von 11,22 % zusteuert.
- Nach Preissegment entfiel auf die Spanne von 10.000 bis 14.999 USD 37,58 % des Volumens im Jahr 2025; Lagerbestände mit einem Preis von bis zu 30.000 USD werden im Prognosezeitraum voraussichtlich mit einer CAGR von 7,14 % wachsen.
- Nach Anbietertyp entfielen auf organisierte Händler 62,18 % der Transaktionen im Jahr 2025, und es wird prognostiziert, dass sie zwischen 2026 und 2031 mit einer CAGR von 6,89 % expandieren.
- Nach Kraftstofftyp führten Benzinfahrzeuge mit einem Anteil von 61,27 % im Jahr 2025, während Elektrofahrzeuge das am schnellsten wachsende Segment mit einer CAGR von 10,2 % bis 2031 darstellten.
- Nach Vertriebskanal hielten Online-Kleinanzeigenportale im Jahr 2025 einen Anteil von 55,06 %, während reine Online-Händler voraussichtlich mit einer CAGR von 12,75 % von 2026 bis 2031 wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des kanadischen Gebrauchtwagenmarkts
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der herstellergestützten Zertifiziert-Gebrauchtfahrzeug-Programme | +1.5% | National, angeführt von wichtigen Franchise-Zentren | Mittelfristig (2–4 Jahre) |
| Preisvorteil gegenüber Neuwagen | +1.3% | National, ausgeprägt in Alberta und Saskatchewan | Kurzfristig (≤ 2 Jahre) |
| Verlagerung zu Online-Marktplätzen | +1.2% | National, konzentriert in den Ballungsräumen Ontario, Québec und British Columbia | Kurzfristig (≤ 2 Jahre) |
| Transparenz der Fahrzeughistorie | +0.9% | National, am stärksten im organisierten Händlersegment | Kurzfristig (≤ 2 Jahre) |
| Vertrauen durch Batteriezustandsdiagnosen | +0.8% | British Columbia, Québec, Ontario | Mittelfristig (2–4 Jahre) |
| Kombination von Förderanreizen | +0.6% | Québec, British Columbia | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der herstellergestützten Zertifiziert-Gebrauchtfahrzeug-Programme
Marken wie Toyota, Honda, BMW und Subaru sowie mehrere andere haben ihre Zertifiziert-Gebrauchtfahrzeug-Programme (CPO) ausgeweitet und leiten Leasingrückläufer in digitale Verkaufsplattformen im ganzen Land. Diese Initiativen, die mehrstufige Inspektionen und Werksgarantien bieten, tragen dazu bei, dass der kanadische Gebrauchtwagenmarkt ein erhebliches Wachstum im Segment der 0- bis 2-jährigen Fahrzeuge verzeichnet. AutoCanada, eine konsolidierte Gruppe, präsentiert einen markenübergreifenden Zertifiziert-Gebrauchtfahrzeug-Lagerbestand online, sodass Käufer in Winnipeg eine Einheit in Calgary reservieren und die Unterlagen aus der Ferne abschließen können. Im Gegensatz dazu kämpfen unabhängige Händler ohne Herstelleranbindung mit Margendruck, da sie die Garantiebedingungen nicht mithalten können. Mit Blick auf die Zukunft ist die Durchdringung von Zertifiziert-Gebrauchtfahrzeug-Programmen bereit, über Luxusmarken hinaus zu expandieren und in Mainstream-Limousinen und Crossover vorzudringen, wodurch die Dominanz organisierter Händler weiter gefestigt wird.
Günstiger Preisunterschied gegenüber Neuwagen inmitten der Inflation
Die durchschnittlichen Gebrauchtwagenpreise bleiben deutlich unter den vergleichbaren unverbindlichen Preisempfehlungen für Neuwagen. Die Bank of Canada hat einen restriktiven Leitzins beibehalten, was zu erhöhten Finanzierungskosten und angespannten Haushaltbudgets geführt hat. Budgetbewusste Käufer konzentrieren sich auf eine bestimmte Preisspanne, die einen erheblichen Anteil der Verkäufe ausmacht. Händler in Alberta und Saskatchewan passen ihren Lagerbestand entsprechend an und priorisieren ältere, höherkilometrige SUVs und Pickups, die mechanisch noch zuverlässig sind. Preistransparenzwerkzeuge, die Listenpreise in monatliche Raten umrechnen, sind entscheidend geworden, um Verkaufsabschlüsse zu unterstützen.
Beschleunigung der Verlagerung der Verbraucher zu Online-Marktplätzen
Digitale Kleinanzeigenportale dominieren einen erheblichen Anteil der Transaktionen, während reine Online-Händler im Vergleich zu traditionellen Händlerseiten deutlich schneller wachsen [1]"Analyse des Gebrauchtfahrzeugmarkts zum Jahresende 2025,", AutoTrader.ca, AutoTrader.ca. Viele Käufer nutzen KI-gesteuerte Filter, um Lagerbestände nach Ratenzahlung, Kraftstoffverbrauch und Unfallhistorie zu sortieren, was ihre Recherchephase erheblich verkürzt. Online-Transaktionen im Automobilhandel werden voraussichtlich weiter wachsen, unterstützt durch Fortschritte wie elektronische Pfandfreigaben und Kilometerzertifizierungen [2]"Digitale Transformation der Fahrzeugzulassung,", Transport Canada, tc.gc.ca. Händler, die auf telefonbasierte Verhandlungen setzen, riskieren, Marktanteile an Plattformen zu verlieren, die Funktionen wie Klick-zur-Lieferung, erweiterte Rückgabefenster und gebündelte Finanzierung anbieten. Da Datentransparenz zum Standard wird, verlagern sich die Gewinnmargen zunehmend auf Zusatzprodukte – wie Serviceverträge und Lückenversicherungen – anstatt auf Fahrzeugaufschläge.
Wachsende Verfügbarkeit von Fahrzeughistorie und Inspektionstransparenz
CARFAX Canada identifizierte Tachomanipulationen bei einem erheblichen Anteil der von ihm inspizierten Fahrzeuge und betonte damit, warum Käufer bereit sind, einen Aufpreis für zertifizierte Fahrzeuge zu zahlen. Um diesen Bedenken zu begegnen, hat der Ontario Motor Vehicle Industry Council (OMVIC) vorgeschrieben, dass Händler in Ontario VIN-basierte Rückrufabfragen durchführen. Darüber hinaus erfordern neue Geldwäschebekämpfungsvorschriften (AML) nun eine Identitätsverifizierung für Transaktionen mit großen Bargeldbeträgen. Als Reaktion darauf haben digitale Anbieter hochauflösende Inspektions-PDFs eingeführt, die detaillierte Kennzahlen liefern, wie z. B. Bremsbelagstärke und Lackmessungswerte. Organisierte Verkäufer übernehmen die Inspektionsgebühr als Teil ihrer Anschaffungskosten, während Privatverkäufer diese Ausgabe häufig vermeiden, was zu geringerem Besucheraufkommen führt. Folglich hat sich Transparenz von einer Compliance-Anforderung zu einem wichtigen Umsatztreiber entwickelt.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Wachstumshemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzter Bestand an neueren Fahrzeugen | -0.9% | National, Angebot an 0-bis-5-jährigen Fahrzeugen | Mittelfristig (2–4 Jahre) |
| Wettbewerb zwischen Händlern und Portalen | -0.7% | National, am stärksten in Toronto, Montréal, Vancouver | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich Tachomanipulation und Fahrzeugzustand | -0.4% | National, Privatverkaufskanäle | Kurzfristig (≤ 2 Jahre) |
| Uneinheitliche Regeln für vollständig digitale Fahrzeugübertragungen | -0.3% | Ontario, Québec, British Columbia, Alberta | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Wettbewerb durch große Händlergruppen und Kleinanzeigenportale
Das umfangreiche Netzwerk von AutoCanada, die Präsenz von HGregoire in mehreren Provinzen und das gebührenfreie Inseratsmodell von Facebook Marketplace verschärfen den Wettbewerb für unabhängige Betriebe, denen Skalenvorteile fehlen. Größere Akteure profitieren davon, Lagerbestände zu niedrigeren Kosten zu finanzieren, während Kleinanzeigenportale preissensible Käufer anziehen, die Dokumentationsgebühren vermeiden, was die Margen für kleinere Unternehmen weiter komprimiert. Mittelgroße Generalisten stehen vor einer kritischen Entscheidung: Spezialisierung auf eine Nische oder Ausstieg durch Übernahme. Diese Wettbewerbsdynamik wird voraussichtlich die Anzahl der Händler reduzieren und gleichzeitig das Marktvolumen bei technologieaffinen Wettbewerbern konzentrieren.
Uneinheitliche Provinzvorschriften für vollständig digitale Fahrzeugübertragungen
Der Ontario Motor Vehicle Industry Council (OMVIC) in Ontario, die SAAQ in Québec, die VSA in British Columbia und der Alberta Motor Vehicle Industry Council (AMVIC) in Alberta schreiben jeweils einzigartige Offenlegungs- und Zulassungsprotokolle vor [3]"Offenlegungspflichten für Händler,", OMVIC, omvic.on.ca. Digitale Signaturen, Pfandfreigaben und Kilometerzertifizierungen bleiben provinzielle Pilotprojekte und keine nationalen Standards. Die bundesweite Geldwäschebekämpfungsauflage des Financial Transactions and Reports Analysis Centre of Canada (FINTRAC) fügt eine weitere Compliance-Ebene hinzu. Plattformen, die das Regelwerk einer einzigen Provinz beherrschen, skalieren schneller als jene, die alle zehn Jurisdiktionen verfolgen – zumindest bis eine Harmonisierung eintritt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Sport Utility Vehicles treiben die Marktentwicklung voran
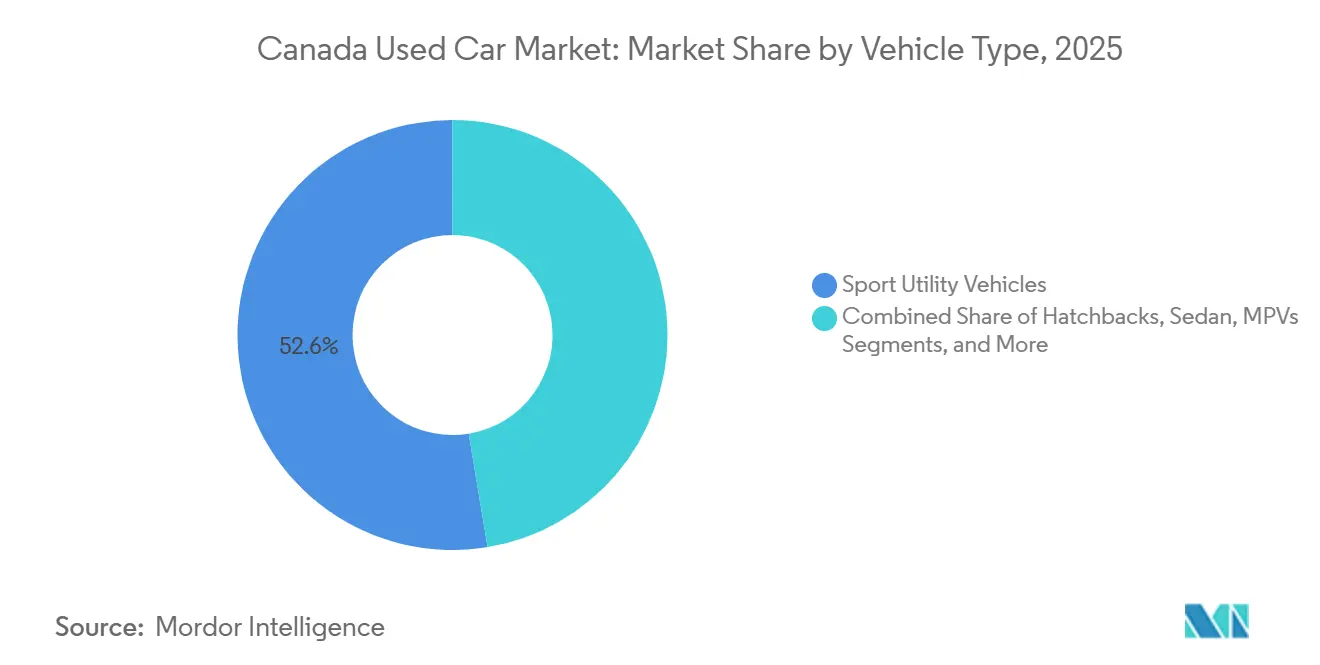
Sport Utility Vehicles (SUVs) hielten 52,61 % des Volumens im Jahr 2025 und werden ihren Vorsprung mit einer CAGR von 9,44 % bis 2031 ausbauen, angetrieben durch Ladeflexibilität, wahrgenommene Sicherheit und Wintertraktion. Dieser Anteil entspricht dem größten Einzelanteil an der Größe des kanadischen Gebrauchtwagenmarkts und liegt bereits vor dem Verbraucherinteresse, was auf ein leichtes Überangebot hindeutet, das sich dennoch schnell abbaut. Limousinen verlieren an Bedeutung, da Hersteller mittelgroße Modellreihen einstellen, während Schräghecklimousinen hauptsächlich in dichten Stadtkernen relevant bleiben. Pickups halten einen überproportionalen Anteil in Alberta und Saskatchewan, was die Notwendigkeit regionaler Lagerbestandsstrategien unterstreicht.
Händlern wird empfohlen, einen erheblichen Teil ihrer Stellfläche für Crossover und Geländewagen (SUVs) mit Leiterrahmen zu reservieren. Sie sollten außerdem einen Vorrat an Limousinen in einem erschwinglichen Preisbereich vorhalten und gleichzeitig den Kauf von Schräghecklimousinen in nicht-städtischen Gebieten begrenzen. Zertifiziert-Gebrauchtfahrzeug-Programme (CPO) unterstützen zunehmend geländetaugliche Modelle. Dieser Trend ermöglicht es Verkäufern, höhere Preise zu erzielen, ohne die Verkaufsgeschwindigkeit zu beeinträchtigen. Infolgedessen festigen die starken Verkäufe von Sport Utility Vehicles den Status des Segments als primärer Gewinnträger in verschiedenen Provinzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Fahrzeugalter: Zertifiziert-Gebrauchtfahrzeug-Programme verankern das 0-bis-5-jährige Segment
Die Kohorte der 3-bis-5-jährigen Fahrzeuge hielt im Jahr 2025 einen Anteil von 40,32 %, den bedeutendsten Anteil am Marktanteil des kanadischen Gebrauchtwagenmarkts, während das 0-bis-2-jährige Segment bis 2031 eine CAGR von 11,22 % verzeichnete, angetrieben durch die Ausweitung der herstellergestützten Zertifiziert-Gebrauchtfahrzeug-Netzwerke (CPO). Organisierte Händler nutzen die Übertragbarkeit von Garantien und reduzierte mechanische Risiken, um erhebliche Aufpreise zu erzielen. Während Angebotsengpässe die unmittelbaren Volumina weiterhin einschränken, navigieren konsolidierte Franchises diese Herausforderungen effektiv und sichern stetige Lieferketten durch Rückläufer aus gebundenen Finanzierungsleasingverträgen.
Da Knappheit die Auktionspreise in die Höhe treibt, überbieten unabhängige Händler häufig oder verlagern ihren Fokus auf Fahrzeuge mit höherer Kilometerleistung. Dieser Trend unterstreicht die zunehmende Bedeutung von Sofortankaufsplattformen, die die Bewertungs- und Abholprozesse rationalisieren und sie zu entscheidenden Lagerbestandsquellen machen. Mit Blick auf die Zukunft werden die jüngsten Fahrzeugkategorien voraussichtlich die höchsten Bruttomargen erzielen, während ältere Segmente eine entscheidende Rolle bei der Stabilisierung der Volumina in Zeiten wirtschaftlicher Unsicherheit spielen werden.
Nach Preissegment: Der mittlere Markt verankert das Volumen
Fahrzeuge im Preisbereich von 10.000 bis 14.999 USD hielten 37,58 % der Verkäufe im Jahr 2025 und bestätigen, dass Erschwinglichkeit, nicht Aspiration, die kanadische Nachfrage bestimmt. Lagerbestände mit einem Preis von bis zu 30.000 USD werden voraussichtlich mit einer CAGR von 7,14 % wachsen, unterstützt durch zertifizierte Gebrauchtlimousinen und Sport Utility Vehicles, die erhebliche Einsparungen gegenüber Neuwagen bieten und gleichzeitig den Markenprestige erhalten. Hohe Leitzinsen erhöhen weiterhin die monatlichen Raten und schränken den Pool potenzieller Käufer ein.
Lagerbestandsstrategien betonen die Aufrechterhaltung eines erheblichen Anteils des Bestands in einem erschwinglichen Preisbereich. Händler in den Prärieprovinzen konzentrieren sich auf Angebote für kostenbewusste Haushalte, während Stadtgeschäfte Premium-Zertifiziert-Gebrauchtfahrzeuge priorisieren und transparente Zahlungsrechner bereitstellen, um potenzielle Käufer effektiv anzusprechen.
Nach Anbietertyp: Organisierte Händler konsolidieren ihren Marktanteil
Organisierte Anbieter erfassten 62,18 % der Transaktionen im Jahr 2025 und werden voraussichtlich bis 2031 eine CAGR von 6,89 % verzeichnen. Konsolidatoren wie AutoCanada nutzen zentralisierte Lagerbestände und gemeinsames Marketing, um die Kosten pro Verkauf zu senken. Privatverkaufsplattformen ziehen weiterhin Käufer an, aber Bedenken hinsichtlich Betrug und fehlender Garantien schwächen die Kundentreue im Laufe der Zeit. Darüber hinaus begünstigt die Einhaltung der Geldwäschebekämpfungsvorschriften (AML) größere Akteure, die ihre Rechtskosten effektiver verteilen können.
Das Wettbewerbsumfeld konzentriert sich nun auf transparente Inspektionen, KI-gesteuerte Preisstrategien und effiziente Lieferdienste. Unabhängige Geschäfte müssen sich entweder mit Markennetzwerken zusammenschließen oder sich auf Nischen-Importmodelle spezialisieren, um wettbewerbsfähig zu bleiben.
Nach Kraftstofftyp: Benzin dominiert, Elektro beschleunigt
Benzin hält im Jahr 2025 einen Anteil von 61,27 %, doch Elektrofahrzeuge und Hybride bilden das am schnellsten wachsende Segment mit einer CAGR von 10,2 %. Gebrauchte Tesla Model 3-Fahrzeuge sind zu einer attraktiven Option für kostenbewusste Käufer geworden und bieten erhebliche Einsparungen im Vergleich zu Neuwagen. Organisierte Inserate umfassen nun standardisierte Batteriezustandszertifikate, die Klarheit über die Ladekapazitätserhaltung bieten und Käuferbedenken zerstreuen.
Händlern wird empfohlen, einen ausgewogenen Benzinbestand im ganzen Land zu halten, eine Mischung aus Elektrofahrzeugen und Hybriden in Regionen wie British Columbia und Québec einzubeziehen und den Dieseleinsatz außerhalb gewerblicher Flotten zu minimieren. Der Aufbau von Zertifizierungspartnerschaften für Elektrofahrzeugbatterien wird zunehmend entscheidend, um Käufer der frühen Mehrheit anzuziehen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Reine Online-Händler stören den Kleinanzeigenmarkt
Im Jahr 2025 entfielen 55,06 % aller Transaktionen auf Online-Plattformen. Unter diesen führten reine Online-Händler die Entwicklung an und verzeichneten eine schnelle Wachstumsrate von 12,75 % CAGR. Dieses Wachstum unterstreicht die zunehmende Verbraucherpräferenz für Komfort und digitale Lösungen. Canada Drives hat das Fahrzeugkauferlebnis revolutioniert und verwaltet alles von der Zulassung und Finanzierung bis zur Lieferung, wodurch ein ehemals mehrtägiger Prozess in eine reibungslose, halbstündige digitale Transaktion umgewandelt wurde. Dieser rationalisierte Ansatz hat einen Maßstab für Effizienz im Bereich des Automobil-E-Commerce gesetzt. Während Offline-Händler weiterhin Käufer bedienen, die Probefahrten wünschen, haben sie sich angepasst, indem sie Funktionen wie „Online reservieren, im Geschäft abholen” integriert haben, um wettbewerbsfähig zu bleiben. Diese hybriden Modelle zeigen die sich entwickelnden Strategien traditioneller Händler, während sie versuchen, ihren Marktanteil in einer sich schnell digitalisierenden Landschaft zu halten.
Transport Canada prognostiziert, dass Online-Verkäufe bis 2030 eine bedeutende Rolle im Automobilhandel spielen werden, angetrieben durch eine wachsende Verbraucherpräferenz für den Komfort digitaler Plattformen. Diese Verlagerung wird voraussichtlich die traditionelle Automobilhandelslandschaft erheblich umgestalten und Möglichkeiten für Innovationen in der Kundenbindung und den Verkaufsstrategien schaffen. Gleichzeitig begünstigen die Compliance-Kosten von FINTRAC größere Akteure und lenken den Markt in Richtung eines hybriden Modells, das digitale Erkundung mit lokaler Lieferung verbindet. Dieses Modell ermöglicht nicht nur ein nahtloses Kundenerlebnis, sondern gewährleistet auch die Einhaltung regulatorischer Anforderungen und positioniert kapitalisierte Akteure, um ihre Ressourcen in diesem sich entwickelnden Markt effektiv zu nutzen.
Geografische Analyse
Ontario dominiert den Markt, angetrieben durch die Bevölkerungsdichte des Großraums Toronto und die Pendelmuster in den Vororten. Das strenge Offenlegungsregime des Ontario Motor Vehicle Industry Council (OMVIC) erhöht die Compliance-Kosten für Händler, stärkt aber das Verbrauchervertrauen und festigt die Dominanz organisierter Händler. Québec folgt dicht dahinter, obwohl seine französischsprachigen Verträge und schwankenden Förderungen für Nullemissionsfahrzeuge Herausforderungen für nationale Einführungspläne darstellen. British Columbia hält ebenfalls einen erheblichen Anteil, unterstützt durch sein mildes Klima und eine starke Elektrofahrzeuginfrastruktur, die die Nachfrage nach gebrauchten Elektrofahrzeugen aufrechterhält.
Alberta und Saskatchewan halten gemeinsam einen bemerkenswerten Anteil, wobei Pickups in voller Größe einen erheblichen Teil der provinziellen Inserate ausmachen, aufgrund der Präferenz des Ressourcensektors für Nutzfahrzeuge. Unterschiede bei den Betriebskosten und engere Händler-Immobilienmärkte führen zu höheren Durchschnittspreisen in Ontario und British Columbia im Vergleich zu den Prärieprovinzen. Manitoba und die atlantischen Provinzen mit kleineren Marktanteilen sind auf den interprovonziellen E-Commerce angewiesen, um Lagerbestandsengpässe zu beheben.
Die Vorschriften für digitale Übertragungen bleiben über die Provinzen hinweg fragmentiert. Ontario erprobt elektronische Pfandfreigaben, British Columbia testet digitale Kilometerzertifikate und Québec setzt unabhängige französischsprachige Arbeitsabläufe durch. Bundesweite Geldwäschebekämpfungsvorschriften führen eine landesweite Identitätsverifizierungspflicht für hochwertige Bartransaktionen ein, was Hürden für kleinere, unabhängige Händler schafft. Plattformen, die ihren Lagerbestand an provinzielle Präferenzen anpassen – wie SUVs in Ontario, Pickups in Alberta und Elektrofahrzeuge in British Columbia – und dabei die Einhaltung lokaler Vorschriften sicherstellen, sind besser positioniert, um jene zu übertreffen, die einen allgemeinen nationalen Ansatz verfolgen.
Regulatorisches Umfeld
Der kanadische Gebrauchtwagenmarkt operiert unter einem mehrschichtigen Rahmenwerk aus föderalen Import- und Fahrzeugkonformitätsvorschriften sowie provinzspezifischen Einzelhandels- und Zulassungsanforderungen. Auf föderaler Ebene legen die Used or Second-hand Motor Vehicles Regulations (SOR/98-42) die Bedingungen für den Import von Gebrauchtfahrzeugen fest, und das breitere Regelwerk für Fahrzeugstandards wird durch Innovation, Science and Economic Development Canada (ISED) in Abstimmung mit Transport Canada im Rahmen des Motor Vehicle Safety Act koordiniert, zusammen mit den mit dem Canadian Environmental Protection Act, 1999 verknüpften Emissionsanforderungen. Die regulatorische Aufmerksamkeit rund um die Elektrifizierung fließt ebenfalls in die Dynamik des Gebrauchtmarktes ein, einschließlich eines zeitlich befristeten föderalen Kontingentprogramms für Elektrofahrzeugimporte von 24.500 Einheiten im Zeitraum März bis August 2026.
Auf Ebene der Einzelhandelstransaktion werden Compliance und Offenlegung hauptsächlich durch provinzielle Stellen und Verfahren geregelt, was die operative Komplexität für provinzübergreifende digitale Verkäufer erhöht. Dieser Flickenteppich wird durch die föderale Geldwäscheaufsicht von FINTRAC verstärkt, was den Fokus auf Identitäts- und Transaktionsverifizierung erhöht und die relative Compliance-Belastung für kleinere, unorganisierte Verkäufer im Vergleich zu skalierten Händlergruppen, die Kontrollen über mehrere Standorte hinweg standardisieren können, verstärkt.
Wertschöpfungskettenanalyse
Das Angebot an Gebrauchtfahrzeugen in Kanada stammt hauptsächlich aus Kundeneintauschgeschäften und Direktkäufen, aus dem Leasing zurücklaufenden und ausgemusterten Flottenfahrzeugen, Auktionskanälen sowie importierten Gebrauchtfahrzeugen, die föderalen Vorschriften wie SOR/98-42 unterliegen. Das Remarketing-Ökosystem wird von Branchenverbänden wie der Automotive Remarketing Alliance (ARA) und der Used Car Dealers Association of Ontario (UCDA) unterstützt. Preisgestaltung und Risikomanagement hängen zudem von Drittanbieterdaten und Zustandsbewertungstools ab, einschließlich Anbietern von Fahrzeughistorien- und Bewertungsdaten, die von Händlern und Plattformen genutzt werden. Der Bestand wird über Händlerservicebereiche und Kollisionsreparaturnetzwerke wiederaufbereitet und anschließend über eine Mischung aus markengebundenen und unabhängigen Händlergeschäften, digitalen Kleinanzeigen und reinen Online-Händlern vermarktet, die Finanzierung, Garantie und Lieferung bündeln.
Nachfragegenerierung und Konversion laufen zunehmend über Plattformpartnerschaften und digitales Performance-Marketing. Händlergruppen streben Skaleneffekte bei Leads und Attribution an, und AutoCanada veranschaulicht dies mit seiner Rückkehr zu einer nationalen Partnerschaft mit AutoTrader im April 2026, nach einer früheren bevorzugten Partnervereinbarung mit CarGurus (Juli 2025), die beide auf die Standardisierung der Bestandssichtbarkeit über die Provinzen hinweg abzielten. Nachgelagert nehmen Finanzierungs- und F&I-Produkte, Garantien sowie Nachverkaufsservice und Kollisionsreparatur einen größeren Anteil am Gesamtrohertrag ein, insbesondere da sich die Fahrzeugmargen unter wettbewerbsfähiger Portalpreisgestaltung und knappem Angebot an neueren Modelljahren verengen.
Wettbewerbsumfeld
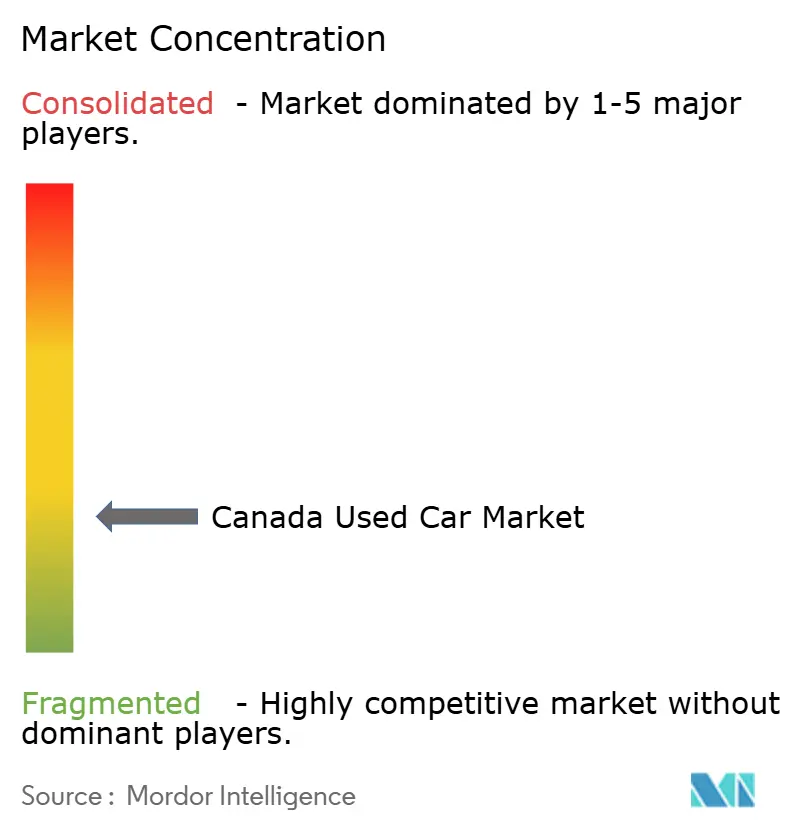
Der Markt bleibt mäßig fragmentiert, ohne dass ein einzelner Akteur den nationalen Markt dominiert. Die führenden Händlergruppen machen jedoch gemeinsam einen erheblichen Anteil des organisierten Volumens aus. AutoCanada, mit dem größten Filialnetzwerk, nutzt gemeinsame CRM-Plattformen, um provinzübergreifende Probefahrten zu ermöglichen. Ähnlich verfahren HGregoire und Go Auto, indem sie unabhängige Händler übernehmen, um Skalenvorteile zu erzielen.
Kleinanzeigenportale wie AutoTrader und Kijiji Autos erzielen Einnahmen durch Abonnementgebühren und vermeiden dabei Lagerbestandsrisiken, während Canada Drives und Clutch Bilanzrisiken eingehen, um umfassende Margen zu sichern. Technologische Fortschritte wie KI-gesteuerte Preisempfehlungen und integrierte Inspektions-PDFs sind zum Standard geworden. Es besteht Potenzial in konsolidierten Zertifiziert-Gebrauchtfahrzeug-Marktplätzen, die kuratierten, markenübergreifend zertifizierten Bestand anbieten und Käufer ansprechen, die Marken wie Toyota, Honda und Subaru vergleichen.
Die Einhaltung von Vorschriften bringt zusätzliche Herausforderungen mit sich. Der Ontario Motor Vehicle Industry Council (OMVIC) bestraft nicht konforme Händler, das Financial Transactions and Reports Analysis Centre of Canada (FINTRAC) führt Prüfungen zur Einhaltung der Geldwäschebekämpfungsvorschriften (AML) durch, und provinzielle Pilotprojekte für digitale Übertragungen haben unterschiedliche Dateiformat-Anforderungen. Diese Compliance-Kosten drängen kleinere Händler häufig dazu, Übernahmeangebote anzunehmen, was die weitere Marktkonsolidierung vorantreibt.
Marktführer der kanadischen Gebrauchtwagenbranche
AutoCanada
Kijiji Autos
Canada Drives
CarGurus
TRADER Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Betriebsmodelle mit Fokus auf Bestandsbeschaffung und -bindung heben sich als klarere Chance in Kanada ab, angesichts der anhaltenden Knappheit im Angebot neuerer Modelljahre und des steigenden Anteils an Beständen, die direkt von Verbrauchern bezogen werden. UCDA-Umfrageergebnisse zeigen Unterschiede in der Beschaffung: Markenhändler geben an, dass 65,4 % ihres Bestands direkt von Verbrauchern stammen, während unabhängige Händler zu 50,6 % auf Auktionen zurückgreifen. Dies lässt Raum für Tools, die die Genauigkeit von Bewertungen verbessern, Eintauschprozesse straffen und Servicekunden als zukünftige Verkäufer binden. Organisierte Händler haben zudem die Möglichkeit, vertrauenswürdigere Vermarktung auszubauen, einschließlich Inspektionsdokumentation, Batteriezustandsdiagnostik für gebrauchte Elektrofahrzeuge und CPO-ähnliche Aufbereitungsstandards, um mehr Volumen von Peer-to-Peer-Kanälen abzuziehen, in denen Bedenken hinsichtlich Kilometerstand und Zustand bestehen bleiben.
Plattform- und politikbezogene Verschiebungen schaffen ebenfalls konkrete Handlungsfelder für Marktteilnehmer. Händlergruppen konsolidieren Marktplatzpartnerschaften, um die Wirtschaftlichkeit und Attribution auf Gruppenebene zu verbessern, wie AutoCanada mit seiner nationalen Ausrichtung an AutoTrader zeigt. Gleichzeitig suchen Kleinanzeigenplattformen weiterhin nach Differenzierung durch Vertrauens- und Verifizierungsfunktionen. Auf politischer Seite schafft die im Juli 2026 eingeleitete CUSMA-Überprüfung ein 18- bis 36-monatiges Zeitfenster erhöhter Sensibilität hinsichtlich grenzüberschreitender Handelsbedingungen, die Preisgestaltung und Eintauschflüsse beeinflussen können, was Marktteilnehmer ermutigt, die Beschaffung zu diversifizieren, die provinzübergreifende Logistik zu stärken und die Transparenz zu erhöhen, um die Konversion zu schützen. Bei Elektrofahrzeugen unterstützt die wachsende Verfügbarkeit von Leasingrückläufern und standardisiertere Batteriebewertungspraktiken den breiteren Gebrauchtwagenhandel mit Elektrofahrzeugen in Provinzen mit höherer EV-Akzeptanz, während Benzinfahrzeuge weiterhin die nationalen Volumina verankern.
Aktuelle Branchenentwicklungen
- Juli 2026: AutoCanada erwarb ein Kollisionsreparaturunternehmen in Stratford, Ontario, ehemals Fix Auto Stratford, jetzt ACX Stratford, und erweitert damit die Kollisionsplattform in Ontario. Die Einführung erhöht die Kollisionskapazität innerhalb des kanadischen Gebrauchtwagen-Ökosystems und ermöglicht margenstärkere Bestände durch ein integriertes Servicenetzwerk.
- Juli 2026: AutoCanada schloss den Verkauf von drei Autohäusern in British Columbia (Island Chevrolet Buick GMC, Abbotsford Volkswagen, Chilliwack Volkswagen) ab, um sich auf zentrale regionale Cluster zu konzentrieren. Die Portfolio-Neugewichtung konzentriert Kapital auf Kernmärkte und reduziert provinzübergreifende Risiken, wodurch die kanadische Präsenz gestärkt wird.
- Juni 2026: AutoCanada schloss den Verkauf von Toyota of Lincolnwood (Illinois) im Rahmen eines US-Austrittsplans ab. Die grenzüberschreitende Neuausrichtung schafft Liquidität und Verschuldungskapazität, um kanadische Vermögensinvestitionen zu beschleunigen und nicht zum Kerngeschäft zählendes US-Engagement zu reduzieren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der kanadische Gebrauchtwagenmarkt den Wert, der aus Transaktionen von Gebrauchtwagen in Kanada über Händler- und Verbraucherverkaufswege generiert wird, einschließlich der Fahrzeugtypen, die üblicherweise für die persönliche Mobilität gekauft werden.
Ausgeschlossene Bereiche: Wir schließen den Verkauf von Neufahrzeugen sowie die meisten nicht fahrzeugbezogenen Umsatzströme aus, die von Verkäufern gebündelt werden können, wie eigenständige Wartung, Versicherung und nicht verwandte Ersatzteile.
Übersicht der Segmentierung
- Nach Fahrzeugtyp
- Schräghecklimousinen
- Limousinen
- Sport Utility Vehicles
- Mehrzweckfahrzeuge
- Sonstige (Cabriolets, Coupés, Crossover, Sportwagen)
- Nach Fahrzeugalter
- 0–2 Jahre
- 3–5 Jahre
- 6–8 Jahre
- 9–12 Jahre
- Über 12 Jahre
- Nach Preissegment
- Unter 5.000 USD
- 5.000–9.999 USD
- 10.000–14.999 USD
- 15.000–19.999 USD
- 20.000–29.999 USD
- 30.000 USD und darüber
- Nach Anbietertyp
- Organisiert
- Nicht organisiert
- Nach Kraftstofftyp
- Benzin
- Diesel
- Hybrid
- Elektro
- Flüssiggas / Erdgas / Sonstige
- Nach Vertriebskanal
- Online
- Digitale Kleinanzeigenportale
- Reine Online-Händler
- Herstellerzertifizierte Geschäfte
- Offline
- Herstellerfranchise-Händler
- Markenunabhängige Händler
- Physische Auktionshäuser
- Online
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die Marktgrenzen festzulegen und den Ausgangspool von Fahrzeugen, Preisen und Umschlagssignalen aufzubauen, die später in Interviews überprüft werden. Wir stützten uns auf öffentliche kanadische Datenreihen und Branchenveröffentlichungen, um Flottengröße, Gebrauchtwagenumschlag, Erschwinglichkeit für Verbraucher und die Preisrichtung zu verstehen.
Zu den verwendeten Quellen zählen offizielle und frei zugängliche Referenzen wie Statistics-Canada-Tabellen, Fahrzeug- und Sicherheitsveröffentlichungen von Transport Canada, die Zinshistorie der Bank of Canada und provinzielle Leitlinien zur Fahrzeugzulassung (soweit verfügbar), zusammen mit Ressourcen von Verbänden wie CADA und öffentlichen Materialien von Auktions- und Anzeigenplattformen. Wir haben auch Unternehmensberichte und Investorenmaterialien großer Einzelhandelsgruppen sowie glaubwürdige Presseberichterstattung zu Marktereignissen, die Angebot oder Preisgestaltung verändern, überprüft. In einigen Fällen wurden kostenpflichtige Abonnements nur für Finanzinformationen zu Unternehmen, sendungsbasierte Import-Export-Prüfungen für bestimmte Fahrzeugströme und Patentdatenbanken für Diagnose- und Inspektionswerkzeugsignale genutzt. Die hier aufgeführten Quellen sind exemplarisch, und es wurden viele weitere Referenzen zur Erfassung, Validierung und Klärung von Datenpunkten verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde durchgeführt, um zu validieren, wie sich die Nachfrage nach Gebrauchtfahrzeugen nach Fahrzeugalter und Kraftstoffart verändert, und um praktisches Preisverhalten auf Einzelhandels- und Großhandelsebene zu bestätigen. Wir sprachen mit Händlergruppen, unabhängigen Händlern, Großhandelsvermittlern, Kreditgebern und Garantieanbietern sowie mit Kanalteilnehmern, die mit Online- und Offline-Verkauf verbunden sind. Ziel war es, zu vermeiden, landesweite Muster für Kanada aus einer einzigen Provinz abzuleiten.
Die nützlichsten Eingaben waren die Lücken, die die Schreibtischrecherche nicht eindeutig klären kann, wie typische Aufbereitungskostenbereiche, Spannen zwischen Einzelhandels- und Großhandelspreisen und wie schnell sich Bestände unter unterschiedlichen Zins- und Angebotsbedingungen umschlagen.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 33 % | CXOs: 16 % |
| Mid-Tier: 51 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 48 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den adressierbaren Wertpool für Gebrauchtfahrzeuge aus kanadaspezifischen Indikatoren rekonstruiert, und wird anschließend mit selektiven Bottom-up-Näherungen überprüft, damit die Gesamtwerte realistisch bleiben. In der Praxis wandeln wir Fahrzeugbestands- und Umschlagssignale in jährliche Transaktionen um und wenden dann Preis- und Mix-Annahmen nach Altersband und Fahrzeugtyp an, bevor wir die Ergebnisse mit den Angaben von Verkäufern und Vermittlern vergleichen.
Zu den wichtigsten Eingaben, die das Modell verankern, zählen die Transaktionsgeschwindigkeit von Gebrauchtfahrzeugen, die durchschnittliche Preisentwicklung nach Alter und Kraftstoffart, die Verfügbarkeit von Angeboten neuerer Modelljahre (einschließlich Leasingrückläufern), die Richtung von Zinssätzen und Kreditlaufzeiten, die die monatliche Erschwinglichkeit beeinflusst, sowie Signale zur Standzeit von Beständen, die erklären, wann sich die Preissetzungsmacht verstärkt oder abschwächt. Wenn ein direkter Datenpunkt fehlt, füllen wir Lücken mithilfe von Proxy-Beziehungen, die Befragte validieren können, etwa indem wir Preisindizes und Mix-Verschiebungen nutzen, um den gemischten Durchschnittsverkaufspreis abzuleiten, anstatt eine gleichmäßige Erhöhung anzunehmen.
Für Prognosen wird eine Szenarioanalyse rund um eine Kernperspektive angewendet, da sich Angebotsnormalisierung und Zinsänderungen unterschiedlich auf Volumina und Preise auswirken können. Die Annahmen werden erst nach Interview-Feedback angepasst, das mit den beobachteten Signalen übereinstimmt, sodass die endgültige Kurve nicht von einer einzigen aggressiven oder konservativen Eingabe bestimmt wird.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Top-down- und Bottom-up-Gegenprüfungen validiert und anschließend erneut überprüft, um Ausreißer vor der endgültigen Freigabe zu erkennen. Wir vergleichen die Ergebnisse mit unabhängigen Marktsignalen wie Angebotslisten und Bestandsrichtung, Finanzierungsbedingungen und der implizierten Transaktionszahl im Vergleich zum Bestandsumschlag, was hilft aufzudecken, wenn eine Preis- oder Volumenannahme zu weit gefasst ist.
Wenn eine Abweichung groß ist, wird der Treiber isoliert und erneut getestet, und dann werden die betroffenen Teilnehmer erneut kontaktiert, um zu bestätigen, ob die Änderung real oder ein Zeitartefakt ist. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, die Angebot, Preisgestaltung oder Verbrauchernachfrage verändern können. Vor der Lieferung wird eine erneute Überprüfung durchgeführt, damit Kunden die neueste aktualisierte Sicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den kanadischen Gebrauchtwagenmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Gebrauchtwagen in Kanada können weit voneinander abweichen, selbst wenn sie ähnliches Käuferverhalten behandeln, da der zugrunde liegende Umfang und die Art der Preiszählung nicht immer einheitlich sind. Unterschiede zeigen sich am häufigsten, wenn sich eine Quelle auf den Händlerumsatz statt auf den Gesamtwert der Fahrzeugtransaktionen konzentriert oder wenn die Stichprobe auf neuere Modelljahre beschränkt ist.
Durch die Verfolgung der Treiber des Transaktionswerts und die Aktualisierung von Mix- und Preisannahmen mit Überprüfungen vom Januar 2026 hält Mordor Intelligence die Schätzung an den vollständigen kanadischen Gebrauchtfahrzeugpool gebunden, anstatt an eine Umsatzsicht der Händlerbranche oder eine eingeschränkte Stichprobe neuerer Fahrzeuge.
Vergleich der Benchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 17,82 Mrd. USD (2025) | |
| Branchen-Datenplattform A | 23,80 Mrd. USD (2025) | Verwendet berichtete Ausgaben aus einer eingeschränkten Fahrzeugstichprobe (2015 oder neuer und unter 200.000 km) und skaliert dann die Ergebnisse, was den Wert durch eine Tendenz zu neuerem und höherpreisigem Mix erhöhen kann, und verwendet zudem eine andere Währungsbasis vor der Umrechnung. |
| Branchendatenbank B | 18,80 Mrd. USD (2026) | Stellt den Umsatz der Gebrauchtwagenhändlerbranche dar und kann nicht fahrzeugbezogene Umsatzposten wie Teile, Reparatur, Finanzierung und Versicherung einschließen, wobei kein Anspruch erhoben wird, den Wert von Verbraucher-zu-Verbraucher-Geschäften zu erfassen, sofern dieser außerhalb der Händlerbücher liegt. |
Die Streuung ergibt sich hauptsächlich daraus, was als Markt gezählt wird, weshalb die Ausrichtung des Umfangs am Fahrzeugtransaktionswert und die Überprüfung der Mix- und Preisschritte wichtig ist. Wenn der Umfang über alle Kanäle hinweg konsistent gehalten wird und der Zeitpunkt der Währungs- und Preiseingaben explizit gemacht wird, wird die resultierende Marktgröße leichter reproduzierbar und für die Planung nutzbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der kanadische Gebrauchtwagenmarkt im Jahr 2026?
Die Größe des kanadischen Gebrauchtwagenmarkts betrug im Jahr 2026 18,90 Milliarden USD und wird voraussichtlich bis 2031 mit einer CAGR von 6,74 % wachsen.
Welches Segment von Gebrauchtfahrzeugen verkauft sich in Kanada am schnellsten?
SUVs bewegen sich am schnellsten, halten im Jahr 2025 einen Anteil von 52,61 % und profitieren von einer CAGR von 9,44 %, die die anhaltende Nachfrage nach Ladenutzen und Allwettertauglichkeit widerspiegelt.
Warum sind neuere Gebrauchtfahrzeuge knapp?
Pandemiebedingter Produktionsmangel und längere Besitzzyklen haben den Zufluss von 0-bis-5-jährigen Fahrzeugen in den Gebrauchtwagenmarkt eingeschränkt, den Lagerbestand verknappt und höhere Preise gestützt.
Was treibt das Online-Wachstum im kanadischen Gebrauchtfahrzeugverkauf an?
Ein Anstieg KI-gestützter Suchwerkzeuge, Pilotprojekte für digitale Zulassungen und der Wunsch der Verbraucher nach Klick-zur-Haustür-Lieferung treiben reine Online-Händler mit einer CAGR von 12,75 % voran.
Wie werden provinzielle Elektrofahrzeug-Förderungen die Nachfrage nach gebrauchten Elektrofahrzeugen beeinflussen?
Schwankungen bei Förderungen führen zu quartalsweisen Schwankungen, aber langfristige Ausstiegsmandate bedeuten, dass zeitlich begrenzte Rabatte die Nachfrage periodisch neu entfachen werden, insbesondere in Québec und British Columbia.
Seite zuletzt aktualisiert am:



