
Marktgröße und Marktanteil für POS-Terminals in Spanien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 4.85 Milliarden US-Dollar |
| Marktgröße (2031) | 7.09 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.92 % |
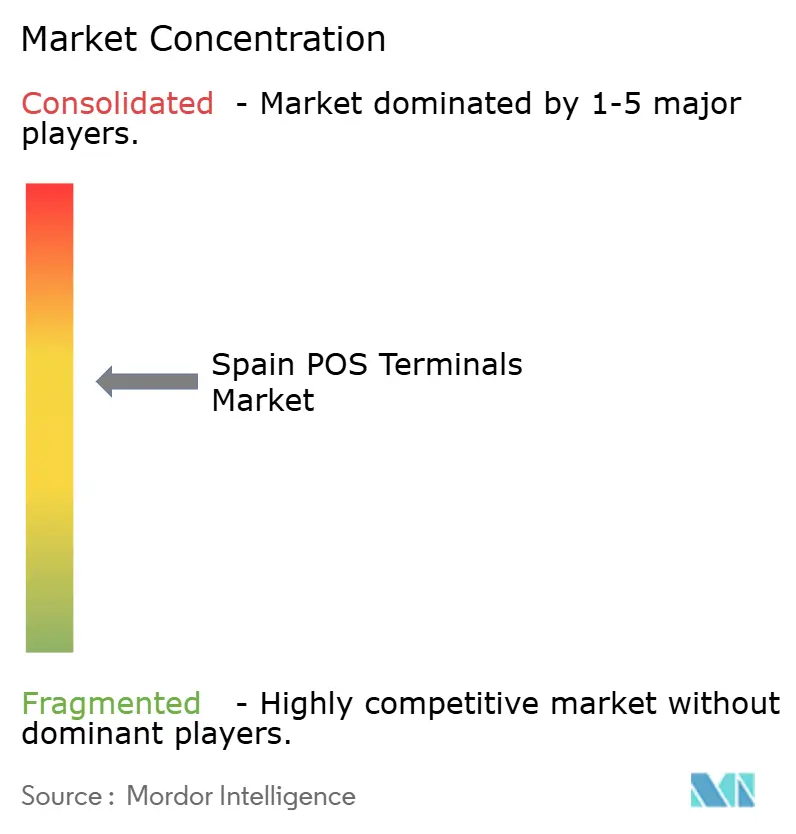
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für POS-Terminals in Spanien von Mordor Intelligence
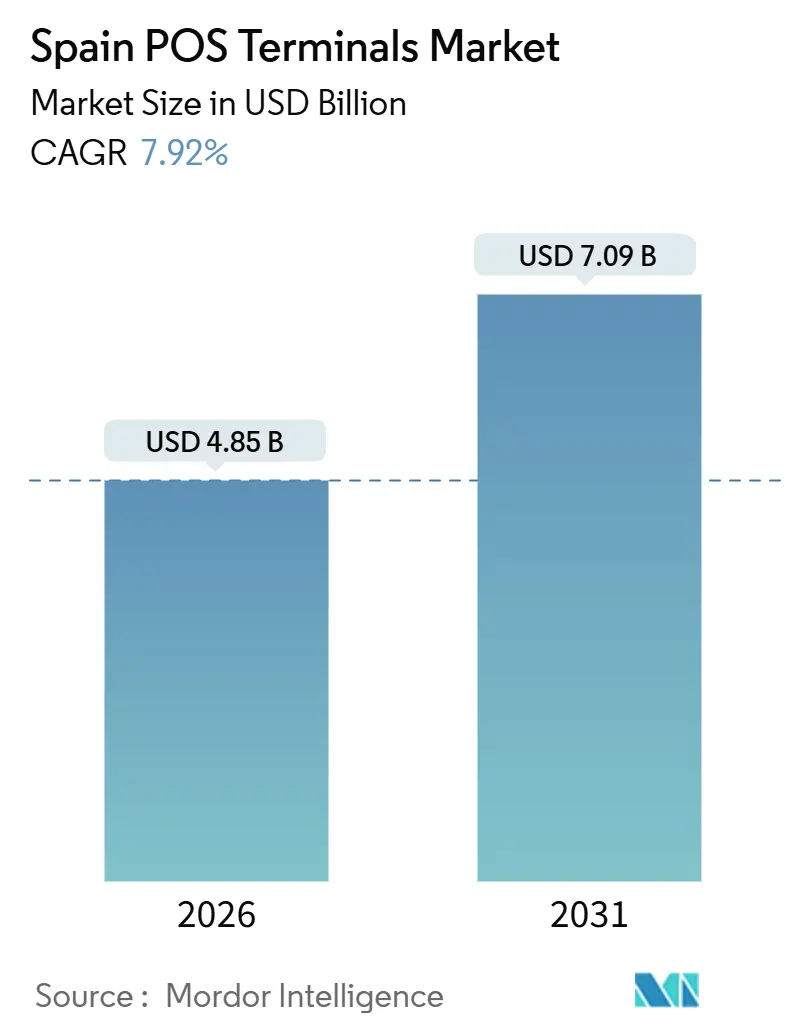
Die Marktgröße für POS-Terminals in Spanien betrug im Jahr 2026 4,85 Milliarden USD und soll bis 2031 auf 7,09 Milliarden USD anwachsen, was einer CAGR von 7,92 % über den Betrachtungszeitraum entspricht. Die Entwicklung wird durch strengere Bargeldnutzungsbeschränkungen, lebhafte Tourismusströme und eine nahezu universelle Kontaktlosbereitschaft bei Emittenten und Händlern geprägt. Regulatorische Vorgaben verpflichten selbst Kleinstunternehmen zur Digitalisierung ihrer Einnahmen, während die Integration der Bizum-Wallet und SoftPOS-Lösungen die Einstiegskosten für kleine Gastgewerbe- und Dienstleistungsbetreiber senken. Die hohe Smartphone-Durchdringung fördert durch Mobilgeräte initiierte Tap-to-Pay-Gewohnheiten, und die Erneuerungszyklen der Terminals beschleunigen sich, da Einzelhändler Cloud-Analysen und Omnichannel-Orchestrierung anstreben, um mit E-Commerce-Giganten wettbewerbsfähig zu bleiben. Gleichzeitig drücken Obergrenzen für Interchange-Gebühren die Margen der Acquirer und drängen das Ökosystem in Richtung softwaregeführter Wiederkehreinnahmemodelle anstelle von Hardware-Subventionen.
Wichtigste Erkenntnisse des Berichts
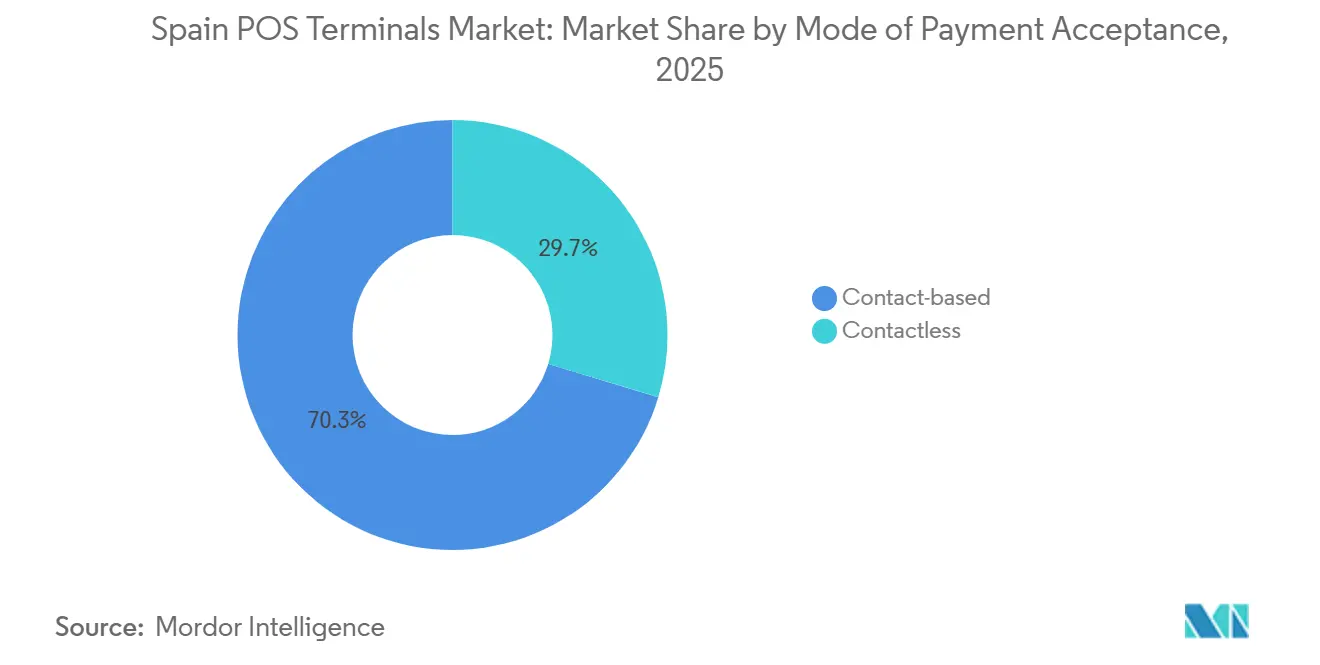
- Nach Zahlungsannahmemodus entfielen 70,32 % des Transaktionswerts im Jahr 2025 auf kontaktlose Methoden; kontaktlose Zahlungen verzeichnen bis 2031 eine CAGR von 8,13 %.
- Nach POS-Typ hielten mobile und tragbare Einheiten im Jahr 2025 einen Marktanteil von 46,58 % am Markt für POS-Terminals in Spanien, während mobile Lösungen zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 8,67 % wachsen werden.
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 62,14 % der Marktgröße für POS-Terminals in Spanien auf Hardware, während Software bis 2031 mit einer CAGR von 8,78 % wächst.
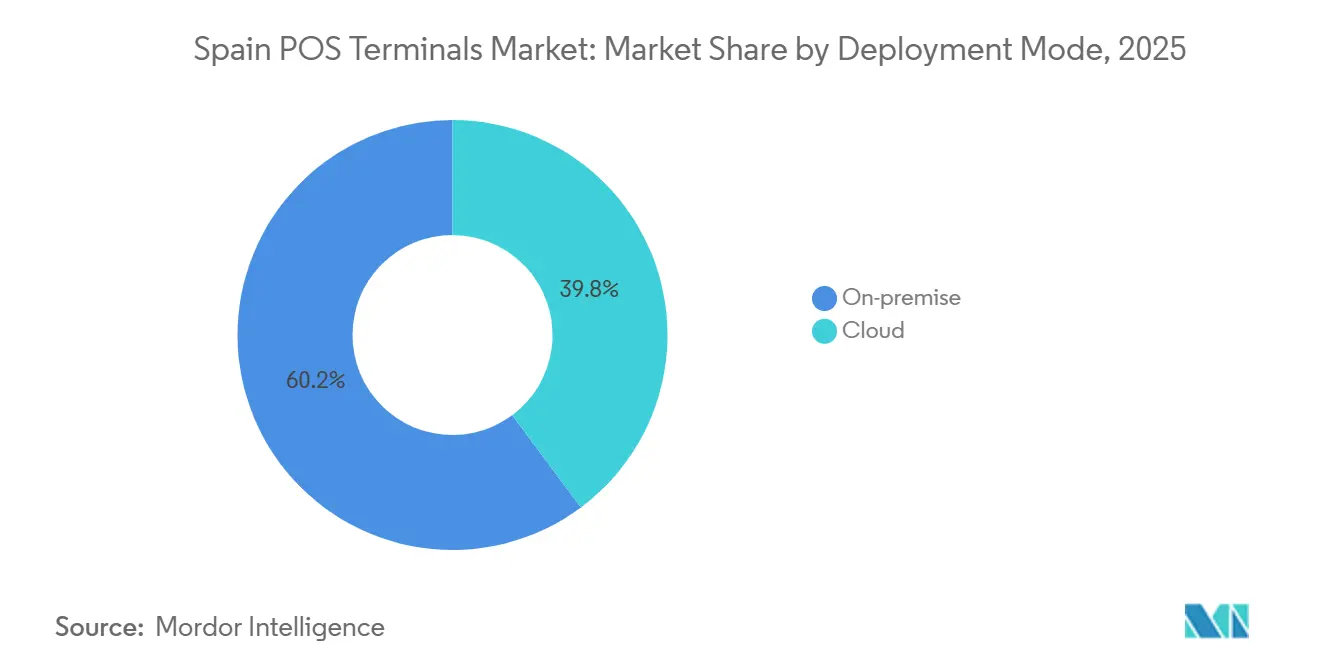
- Nach Bereitstellungsmodus verzeichneten Cloud-Plattformen im Jahr 2025 einen Umsatzanteil von 39,81 % und wachsen bis 2031 mit einer CAGR von 8,48 %.
- Nach Endnutzerbranche führte der Einzelhandel im Jahr 2025 mit einem Umsatzanteil von 35,28 %; das Gesundheitswesen ist das am schnellsten wachsende Segment und verzeichnet bis 2031 eine CAGR von 8,92 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für POS-Terminals in Spanien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Ausgabe kontaktloser Karten durch spanische Banken | +2.1% | National, mit Schwerpunkt in Madrid, Barcelona, Valencia und Sevilla | Kurzfristig (≤ 2 Jahre) |
| Staatliche Bargeldtransaktionsgrenzen und Gesetz zur steuerlichen Digitalisierung | +1.8% | National, mit besonderem Einfluss auf Kleinstunternehmen in Andalusien, Kastilien und León sowie Galicien | Mittelfristig (2–4 Jahre) |
| Erholung der Touristenausgaben steigert POS-Volumina in Küstenregionen | +1.5% | Küstentourismuszonen: Balearen, Kanarische Inseln, Costa del Sol, Costa Brava | Kurzfristig (≤ 2 Jahre) |
| KMU-Adoption integrierter Cloud-POS-Systeme für den Omnichannel-Handel | +1.2% | National, mit frühen Gewinnen in urbanen Zentren Madrid, Barcelona und Bilbao | Mittelfristig (2–4 Jahre) |
| Integration von Sofortzahlungen über Bizum und SoftPOS-Aktivierung | +1.0% | National, mit höherer Durchdringung in digital reifen Regionen Katalonien, Madrid und Baskenland | Mittelfristig (2–4 Jahre) |
| Bereitschaft zum Digitalen Euro beschleunigt frühe Terminal-Upgrades | +0.6% | National, Pilotprogramme konzentriert in Madrid und Barcelona | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Ausgabe kontaktloser Karten durch spanische Banken
Spanische Emittenten sättigen den Markt mit NFC-fähigen Karten und Wallets, was durch CaixaBanks 100,7 Millionen mobile und kontaktlose Transaktionen im Juni 2025 belegt wird, ein Anstieg von 34,4 % im Jahresvergleich.[1]CaixaBank, "CaixaBank verarbeitet 100,7 Millionen mobile und kontaktlose Transaktionen im Juni 2025," CAIXABANK.COM Die Banco de España zählte 5,562 Milliarden Kartenvorgänge in der ersten Hälfte des Jahres 2024, von denen 93,7 % kontaktlos waren. Im gesamten Euroraum akzeptierten Ende 2024 92 % der Terminals kontaktlose Zahlungen. Mastercard-Forschungsdaten zeigen, dass 50,4 % der spanischen Tap-to-Pay-Transaktionen mittlerweile von Mobiltelefonen statt von Karten initiiert werden. Acquirer bündeln daher NFC-Lesegeräte mit Loyalty- und Analyse-Apps und positionieren den Markt für POS-Terminals in Spanien als Sprungbrett für datengesteuertes Engagement statt als einfachen Zahlungsendpunkt.
Staatliche Bargeldtransaktionsgrenzen und Gesetz zur steuerlichen Digitalisierung
Das Gesetz 11/2021 begrenzte Barzahlungen auf 1.000 EUR, während das Königliche Dekret 253/2025 ab Januar 2026 eine monatliche Berichtspflicht für Kartenzahlungen einführt.[2]Boletín Oficial del Estado, "Königliches Dekret 253/2025 zu steuerlichen Meldepflichten," BOE.ES Händler in den Bereichen Gastgewerbe, Kfz-Reparatur und Baumaterialien können sich nicht länger auf undurchsichtige Bargeldaufzeichnungen verlassen, ohne Strafen zu riskieren. Bevorstehende B2B-E-Rechnungspflichten gemäß Gesetz 18/2022 und die EU-Reformen zur Mehrwertsteuer im digitalen Zeitalter verbreiten elektronische Infrastrukturen weiter. Folglich beschleunigen KMU – rund 3,4 Millionen Unternehmen – den Einsatz von POS-Terminals im spanischen Markt, um die Compliance sicherzustellen, was die Nachfrage nach Cloud-Suites ankurbelt, die automatisch Fiskalbelege erstellen und diese in Echtzeit an Steuerplattformen übermitteln.
Erholung der Touristenausgaben steigert POS-Volumina in Küstenregionen
Internationale Besucher gaben zwischen Januar und Juli 2025 76 Milliarden EUR aus, 7,2 % mehr als ein Jahr zuvor. Die Balearen installierten 1.652 Validatoren und 611 Dual-EMV-Desks in Zusammenarbeit mit Redsys und Banco Santander. Barcelonas TMB rüstete 1.070 Busse mit EMV-Lesegeräten aus und überschritt in der frühen Einführungsphase 500.000 Transaktionen. Eine solche Infrastruktur verringert Zahlungsreibungsverluste für Touristen erheblich und befeuert saisonale Transaktionsspitzen, was die Abhängigkeit des Markts für POS-Terminals in Spanien von Reise- und Freizeitkorridoren verstärkt.
KMU-Adoption integrierter Cloud-POS-Systeme für den Omnichannel-Handel
Spanien belegt Rang 11 im Index für die digitale Wirtschaft und Gesellschaft der EU, dennoch verfügen nur 60 % der KMU über grundlegende digitale Kompetenzen. Die Digital-Kit-Förderung im Wert von 2.000 bis 12.000 EUR pro Antragsteller drängt Händler in Richtung cloudbasierter Suites. BBVAs virtuelles POS, ein Jahr lang kostenlos im Rahmen des Gutscheins, unterstützt Bizum, Apple Pay und Google Pay und senkt die Einstiegshürde für Kleinstunternehmen. Stripe verzeichnete Anfang 2023 4,2 Millionen aktive Terminals, ein Anstieg von 9,7 % gegenüber dem Vorjahr, während die kontaktlosen Volumina in der ersten Hälfte 2024 um 18 % sprangen. Cloud-Dashboards optimieren zudem den Bestand über Online- und stationäre Kanäle hinweg, was während Tourismusspitzen entscheidend ist und das künftige Wachstum des Markts für POS-Terminals in Spanien verankert.
Analyse der Hemmfaktorwirkung*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Obergrenzen für Interchange-Gebühren drücken Acquirer-Margen und Subventionen | -1.4% | National, mit erhöhtem Druck auf Acquirer, die Händler mit geringen Ticket-Beträgen im Gastgewerbe und Einzelhandel bedienen | Mittelfristig (2–4 Jahre) |
| Fragmentierte digitale Kompetenz der KMU behindert die Einführung erweiterter POS-Systeme | -1.0% | National, konzentriert in ländlichen Gebieten und unter älteren Händlergruppen in Kastilien-La Mancha, Extremadura und Aragón | Mittelfristig (2–4 Jahre) |
| DSGVO-bedingte Compliance-Kosten für Cloud-POS-Anbieter | -0.5% | National, betrifft cloudbasierte SaaS-Anbieter und länderübergreifende Acquirer | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von importierten Chipsätzen angesichts geopolitischer Lieferrisiken | -0.4% | National, mit Exposition gegenüber asiatisch-pazifischen Halbleiterlieferketten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Obergrenzen für Interchange-Gebühren drücken Acquirer-Margen und Subventionen
Die EU-Verordnung 2015/751 senkte die Interchange-Gebühren für Debit- und Kreditkarten auf 0,2 % bzw. 0,3 %, die lokal durch das Königliche Dekret 150/2020 umgesetzt wurde.[3]Europäische Kommission, "EU-Verordnung 2015/751 zu Interchange-Gebühren," EC.EUROPA.EU Die gesunkene Wirtschaftlichkeit hat kostenlose Terminal-Kampagnen eingeschränkt und Akquisitionskosten auf Händler verlagert. Betriebe mit geringen Ticketbeträgen wie Schnellrestaurants haben Schwierigkeiten, höhere Mietgebühren zu absorbieren, was die Marktdurchdringung für POS-Terminals in Spanien in einigen ländlichen Gebieten verlangsamt. Kleinere Acquirer ohne ausreichende Skaleneffekte ziehen sich aus unrentablen Nischen zurück oder konsolidieren, obwohl SoftPOS die Hardware-Last durch die Aktivierung der Bring-your-own-Device-Akzeptanz mindert.
Fragmentierte digitale Kompetenz der KMU behindert die Einführung erweiterter POS-Systeme
Trotz finanzieller Anreize meiden ältere Betreiber in Kastilien-La Mancha, Extremadura und Aragón häufig Cloud-Dashboards aus Angst vor versteckten Kosten und Komplexität. Begrenzter lokaler technischer Support verstärkt die Zurückhaltung und lässt Händler auf veralteten Tastatur-Geräten, die nur die Zahlungserfassung bieten. Anbieter reagieren mit vereinfachten Benutzeroberflächen und Vor-Ort-Schulungen, doch die Einführung von Analyse-, Loyalty- und Echtzeit-Inventartools bleibt lückenhaft, was kurzfristige Gewinne für den Markt für POS-Terminals in Spanien dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsannahmemodus: Kontaktlose Zahlungen etablieren sich als Standardwahl
Kontaktlose Kanäle repräsentierten 2025 70,32 % des Werts und wachsen mit einer CAGR von 8,13 %, wobei sie Chip-und-PIN-Verfahren schrittweise verdrängen. Kontaktbasierte Terminals bedienen weiterhin Hochwerttransaktionen oder Offline-Risikoumgebungen, aber die Banco de España weist darauf hin, dass 93,7 % der Kartenvorgänge Ende 2024 Tap-to-Pay waren, was die Verbraucherpräferenz unterstreicht. Die Marktgröße für POS-Terminals in Spanien für kontaktlose Transaktionen weitet sich aus, da PSD2-Ausnahmen für niedrige Beträge reibungslose Transaktionen aufrechterhalten und die Bizum-Wallet-Integration inländische Sofortzahlungsalternativen bietet.
Die Einbindung von Bizum in BBVAs POS-Flotte im März 2025 verbindet Wallet-Transfers mit Karten-Workflows und senkt die Kosten für Kleinbeträge. Ingenico- und BBVA-SoftPOS-Apps wandeln Android-Telefone in Terminals um und steigern die Durchdringung im Gig-Economy-Bereich. Die Branche für POS-Terminals in Spanien sieht daher Dual-Interface-Geräte als Mindestausstattung, was eine anhaltende, aber schwindende Relevanz der kontaktbasierten Akzeptanz sicherstellt.


Nach POS-Typ: Mobilität definiert den Kassenvorgang neu
Stationäre Spuren hielten 2025 einen Anteil von 53,42 %, während tragbare Systeme jährlich um 8,67 % stiegen, da Gastronomiebetriebe Zahlungen am Tisch und Festivals Pop-up-Stände bevorzugten. Das TMB-Busnetzwerk in Barcelona und die Balearischen Transportvalidatoren veranschaulichen, wie Transiteinsätze auf mobile Lesegeräte setzen. Das EUR 5,9 Millionen teure Upgrade der Madrider Metro über 302 Stationen verdeutlicht zudem die Kapitalintensität der stationären Infrastruktur.
SoftPOS verwischt die Grenzen zwischen Hardware-Kategorien. Ingenico schätzte Anfang Januar 2023 350.000 Android-basierte Geräte in Spanien und prognostiziert, dass Smartphones innerhalb weniger Jahre 25 % der Akzeptanz übernehmen könnten. BBVAs NFC-App benötigt nur Android 11 und ermöglicht eine Inbetriebnahme am selben Tag. Hochvolumige Lebensmittelketten verlassen sich weiterhin auf fest installierte Scanner und Kassenladen, aber flexible Mobilität definiert das Kundenerlebnis im Markt für POS-Terminals in Spanien neu.
Nach Komponente: Software führt die Wertschöpfung an
Hardware machte 2025 62,14 % des Umsatzes aus, doch Software wächst jährlich um 8,78 %, da Händler Echtzeit-Dashboards und Omnichannel-Orchestrierung fordern. Redsys verarbeitete 2024 19,7 Milliarden Transaktionen im Wert von 505 Milliarden EUR, was das Ausmaß der Dienstleistungsschicht verdeutlicht. Worldlines Rückzug aus der Terminal-Fertigung im Jahr 2022 und Adyens Android-Einführungen im Jahr 2025 illustrieren beide die Hinwendung zu Software-Ökosystemen.
Digital-Kit-Gutscheine beschleunigen die Einführung, wobei BBVA ein gebührenfreies Jahr für seine virtuelle Suite anbietet. PCI DSS- und PSD2-Regeln machen kontinuierliche Firmware-Patches erforderlich, binden Händler in Abonnementverträge ein und vergrößern die Marktgröße für POS-Terminals in Spanien für SaaS.
Nach Bereitstellungsmodus: Cloud gewinnt an Dynamik
On-Premise-Lösungen halten noch immer einen Anteil von 60,19 %, aber Cloud-Plattformen wachsen jährlich um 8,48 %, da KMU Abonnementpreise schätzen. DSGVO-Anforderungen kosten Anbieter bis zu 1,3 Millionen EUR, doch Multi-Tenant-Architektur amortisiert diese Aufwendungen. Stripe beobachtete im ersten Halbjahr 2024 ein Wachstum der kontaktlosen Nutzung um 18 %, das mit dem Aufstieg cloudvernetzter Modelle verbunden ist.
CaixaBanks und BBVAs Request-to-Pay-Test über Iberpay im Jahr 2025 bewies, dass Cloud-Orchestrierung Echtzeit-Rechnungen außerhalb von Kartennetzwerken unterstützen kann. Mit der Reifung von 5G und Satellitenkonnektivität werden Offline-Begründungen für lokale Datenbanken wegfallen und die Cloud-Durchdringung im Markt für POS-Terminals in Spanien beschleunigen.
Nach Endnutzerbranche: Gesundheitswesen wächst rasant
Der Einzelhandel kontrollierte 2025 einen Anteil von 35,28 %, aber das Gesundheitswesen wächst mit einer CAGR von 8,92 % dank der Redsys-Salud-Integrationen mit Versicherern wie Adeslas SegurCaixa und Sanitas. Sichere E-Rezept-Terminals, die von der Nationalen Münzprägeanstalt geliefert werden, treiben die Nachfrage ebenfalls voran. Das Gastgewerbe profitiert von revitalisierten Tourismusausgaben, die in den ersten sieben Monaten des Jahres 2025 76 Milliarden EUR erreichten. Transportinvestitionen, wie der Rollout der Madrider Metro, erweitern die Akzeptanz auf Drehkreuze.
Kfz-Reparaturbetriebe, freie Berufe und Behördenschalter nehmen Geräte an, um die Grenzen des Gesetzes 11/2021 einzuhalten. Der bevorstehende nationale Transportpass wird den Anwendungsbereich weiter ausweiten und die Sektordiversität im Markt für POS-Terminals in Spanien stärken.
Geografische Analyse
Die POS-Durchdringung in Spanien variiert stark nach Region. Küstenhotspots wie die Balearen, die Kanarischen Inseln, die Costa del Sol und die Costa Brava verzeichnen saisonale Spitzen, die mit internationalen Ankünften verbunden sind, die Mitte 2025 um 7,2 % gegenüber dem Vorjahr stiegen. Transportmodernisierungen, wie 1.652 Validatoren auf den Balearen und 1.070 EMV-fähige Busse in Barcelona, haben kontaktlose Zahlungen für Besucher normalisiert. Das EUR 5,9 Millionen umfassende Projekt der Madrider Metro verankert die Akzeptanz in der Hauptstadt.
Inland gelegene ländliche Gebiete hinken aufgrund begrenzter digitaler Kompetenz unter KMU hinterher, obwohl Digital-Kit-Zuschüsse finanzielle Hürden abbauen. Katalonien, Madrid und das Baskenland führen bei der Nutzung von Bizum und SoftPOS, was auf eine höhere Smartphone-Durchdringung zurückzuführen ist. CaixaBanks kontaktlose Volumina konzentrieren sich auf seine Basis in Katalonien und den Balearen, was Tourismusmuster widerspiegelt. Redsys' landesweite Reichweite über 1,5 Millionen Händler überbrückt Lücken, während der geplante nationale Transportpass 2026 die Akzeptanz über Provinzen hinweg harmonisieren und Unterschiede im Markt für POS-Terminals in Spanien verringern wird.
Küstentourismuszonen, die Balearen und Kanarischen Inseln, die Costa del Sol und die Costa Brava erzeugen saisonale Transaktionsspitzen, während Madrid, Barcelona, Valencia und Sevilla ganzjährige Volumina verankern. Kommunale Modernisierungen wie 1.652 Transitvalidatoren auf den Balearen, 1.070 EMV-fähige Busse in Barcelona und ein kontaktloser Rollout im Wert von 5,9 Millionen EUR über die Madrider Metro unterstreichen öffentliche Investitionen in bargeldlose Mobilität. Ländliche Provinzen hinken hinterher, da die digitalen Kompetenzen der KMU lückenhaft bleiben, obwohl Digital-Kit-Förderungen von bis zu 12.000 EUR die Einführung anstoßen. Bizums 28,8 Millionen Nutzer und CaixaBanks 100,7 Millionen kontaktlose Transaktionen im Juni 2025 heben die höhere Wallet- und SoftPOS-Durchdringung in Katalonien, Madrid und dem Baskenland hervor. Ein geplanter nationaler Transportpass für 2026 soll die Akzeptanz harmonisieren und die regionale Kluft im Markt für POS-Terminals in Spanien verringern.
Regulatorisches Umfeld
Das spanische POS-Terminal-Ökosystem operiert innerhalb eines Zahlungsverkehrsrahmens, der von der Banco de España im Rahmen des Umsetzungspakets für Zahlungsdienste (Real Decreto-ley 19/2018 und Real Decreto 736/2019) überwacht wird, ergänzt durch PSD2-konforme Sicherheits- und Verhaltensregeln, die die Terminalzertifizierung, Authentifizierung und den Umgang mit Vorfällen bei Emittenten und Acquirern prägen. Für Händler hat das Gesetz 11/2021 die Bargeldnutzungsgrenzen verschärft, und der Königliche Erlass 253/2025 führte monatliche Meldepflichten für Kartenzahlungen ab Januar 2026 ein, was die Nachfrage nach POS-Software verstärkt, die konforme Aufzeichnungen erfassen, abstimmen und exportieren kann.
Die Infrastrukturebene wird durch anerkannte Zahlungssysteme und Schemes verankert, darunter das von Iberpay verwaltete SNCE-Retail-Clearingsystem und Kartenclearing-Vereinbarungen, die beeinflussen, wie Acquirer Autorisierung, Clearing, Streitbeilegungsprozesse und Sofortzahlungen integrieren. Ein bedeutender regulatorischer Meilenstein ereignete sich am 8. Juli 2026, als die Europäische Kommission ein Vertragsverletzungsverfahren gegen Spanien wegen der Umsetzung der EU-Passporting-Meldevorschriften für Zahlungsinstitute einleitete, was den Compliance-Fokus für grenzüberschreitende Anbieter und deren Onboarding-Prozesse in Spanien erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der spanischen POS-Terminals beginnt mit Geräte- und Plattformanbietern (traditionelle Tresenterminals, Android-POS und SoftPOS-Apps) und deren technischen Dienstleistern, die Installation, Wartung, Reparaturen und Lebenszyklusmanagement übernehmen. Diese technischen Dienstleister können außerhalb des Zulassungsperimeters für Zahlungsinstitute stehen, wenn sie keine Kundengelder verwalten. Vorgelagerte Komponenten und Zertifizierungen (Secure Elements, NFC-Module, EMV- und PCI-konforme Firmware sowie Gerätemanagement-Software) fließen dann in Acquirer und Zahlungsinstitute, die Terminals mit Händler-Acquiring, Abwicklung und Mehrwertdiensten wie Rechnungsstellung, Loyalty-Programmen und Analysen bündeln.
Nachgelagert werden Transaktionen über Kartensysteme und nationale Zahlungsverkehrsnetze in nationale Clearing- und Abwicklungssysteme geleitet, wobei SNCE (Iberpay) das Retail-Clearing unterstützt und ergänzende Infrastrukturen die Abwicklung von Karten- und Großbetragszahlungen unterstützen. Ein wachsender operativer Knotenpunkt ist das Compliance-Reporting: Ab 2026 müssen Unternehmen und Freiberufler, die Zahlungen über Karten- und Mobile-Payment-Systeme erhalten, monatlich Informationen an die spanische Steuerbehörde melden, was die Rolle von POS-Middleware, Cloud-Back-Office-Systemen und Reporting-Stacks der Acquirer in der gesamten Kette verstärkt.
Wettbewerbslandschaft
Worldline und Ingenico hielten 2025 gemeinsam rund 37 % der globalen Terminal-Lieferungen. Worldlines Veräußerung der Ingenico-Hardwaresparte an Apollo im Jahr 2022 sowie die Verkäufe von MeTS und PaymentIQ im Jahr 2025 signalisieren eine strategische Verlagerung hin zu Acquiring- und Mehrwertdiensten. Redsys dominiert die inländische Verarbeitung, verwaltete 2024 505 Milliarden EUR und betreibt Spaniens PSD2-Hub für 80 Banken.
Adyens S1E4 Pro- und S1F4 Pro-Terminals, die im November 2025 eingeführt wurden, setzen auf Android-Ökosysteme mit App-Marktplätzen. SoftPOS entwickelt sich zu einem Wachstumsfeld: Ingenico prognostiziert, dass Smartphones in wenigen Jahren 25 % der Akzeptanz übernehmen könnten, und BBVAs Android-basierte Lösung unterstreicht den durch Banken angeführten Schwung. SumUp, Square und MONEI umwerben Kleinstunternehmen mit transparenter Preisgestaltung und erschüttern Marktführer, die auf gebündelte Verträge angewiesen sind.
NCR nutzt Verifone-, Equinox- und Ingenico-Lesegeräte, um seine Restaurant-Suite zu verankern. PAX Technology hat weltweit mehr als 80 Millionen Geräte ausgeliefert und bewirbt die MAXSTORE-Managementschicht, um seine Stellung im Markt für POS-Terminals in Spanien zu festigen. Der Margendruck durch Interchange-Obergrenzen treibt Acquirer in Richtung Software-Abonnements statt Hardware-Subventionen und verändert die Wettbewerbsstrategien.
Marktführer der Branche für POS-Terminals in Spanien
NCR Corporation
Worldline SA
PayPal Holdings, Inc. (Zettle)
VeriFone, Inc.
NEC Ibérica, S.L.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Regulatorische Meldepflichten erhöhen den Bedarf an softwaregestützten POS-Paketen, die Prüfpfade und monatliche Meldungen für Karten- und Mobile-Payments automatisieren. Steuerliche Vorschriften, die ab Februar 2026 gelten, erfordern eine monatliche elektronische Meldung für digitale Zahlungssysteme, einschließlich mobiltelefonnummerbasierter Systeme wie Bizum, wodurch der bisherige Schwellenwert von 3.000 EUR entfällt. Dies schafft Raum für Anbieter und Acquirer, um konforme Datenerfassung, Abstimmung und Export in Cloud-POS- und SoftPOS-Erlebnisse für Kleinsthändler einzubetten.
Operative Resilienz und das Management von Drittparteirisiken werden ebenfalls zu Kaufkriterien für cloudverbundene POS-Stacks. Das EU-Gesetz zur digitalen operativen Resilienz (DORA) erhöht die Governance- und ICT-Anbieterüberwachung für Finanzunternehmen und kritische Drittanbieter, was POS-Plattformen mit stärkeren Fähigkeiten im Gerätemanagement, Monitoring und Incident Response begünstigt. Gleichzeitig zeigt sich eine Konvergenz lokaler Zahlungsmethoden auf Terminalebene, einschließlich der Aufnahme der Bizum-Wallet-Akzeptanz in POS-Flotten, wie etwa die Bizum-Integration auf BBVA-Terminals im März 2025. Dieser Trend unterstützt Chancen für Omnichannel-Orchestrierungsebenen, die Karten, Wallets und Sofortzahlungen an der physischen Kasse vereinheitlichen.
Aktuelle Branchenentwicklungen
- Mai 2026: Die Integration von BizumPay in die Omnichannel-Plattform von Worldline SA ermöglicht es Händlern, Bizum an physischen POS-Terminals in ganz Spanien zu akzeptieren. Dies stärkt die Omnichannel-Zahlungsfähigkeiten und unterstützt die lokale Marktakzeptanz von Bizum im stationären Einzelhandel.
- Januar 2026: Verifone erweitert das Victa-Geräteportfolio und die Ökosystem-Partnerschaften, um als Plattform für den globalen Handel zu dienen. Das erweiterte Geräteangebot vergrößert Verifones Reichweite bei POS-Terminals in Spanien durch ein breiteres Hardwareangebot und Partnernetzwerk.
- November 2025: Adyen führt weltweit die Terminals S1E4 Pro und S1F4 Pro mit Unterstützung für Apps von Drittanbietern ein. Die Einführung positioniert Adyen als softwaregestützten Hardwareanbieter und prägt den Wettbewerb im spanischen Terminalmarkt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den in Spanien generierten Wert aus POS-Terminal-Setups, die Zahlungen im Geschäft und vor Ort ermöglichen, einschließlich des Kerngeräts, der unterstützenden POS-Software-Ebene und der damit verbundenen Implementierungs- und Supportdienste.
Umfangsausschlüsse: Ausgenommen sind reine E-Commerce-Checkout-Tools und eigenständige Zahlungsabwicklungserlöse, die nicht direkt mit einer POS-Terminal-Implementierung verbunden sind.
Übersicht der Segmentierung
- Nach Zahlungsannahmemodus
- Kontaktbasiert
- Kontaktlos
- Nach POS-Typ
- Stationäre Point-of-Sale-Systeme
- Mobile/tragbare Point-of-Sale-Systeme
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Bereitstellungsmodus
- Cloudbasiert
- Vor Ort
- Nach Endnutzerbranche
- Einzelhandel
- Gastgewerbe
- Gesundheitswesen
- Transport und Logistik
- Sonstige Endnutzerbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Desktop-Recherche
Die Schreibtischarbeit beginnt mit der Erstellung eines klaren Bildes davon, wie viele Händlerstandorte existieren, wie schnell digitale Zahlungen wachsen und welche Art von Akzeptanztechnologie in Spanien vorangetrieben wird. Wir stützen uns hauptsächlich auf öffentliche Statistiken und offizielle Papiere wie die Zahlungsstatistiken der Banco de España, die Zahlungsindikatoren der Bank für Internationalen Zahlungsausgleich (BIZ), die Einzelhandels- und Unternehmensstrukturdaten von Eurostat sowie Materialien der Europäischen Zentralbank zu Karten- und kontaktloser Nutzung.
Um diese Signale in POS-Nachfrage zu übersetzen, prüfen wir auch Verbands- und Scheme-Publikationen wie die des European Payments Council sowie spanische Digitalisierungsprogramme der Regierung, die KMU-Upgrades beeinflussen. Unternehmensberichte, Investorenpräsentationen und glaubwürdige Wirtschaftspresse werden verwendet, um Rollout-Zeitpläne, Verschiebungen im Produktmix und Kanalmuster zu überprüfen. Kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten nutzen wir nur, wenn die lokale Offenlegung dünn ist. Die hier aufgeführten Quellen sind beispielhaft und nicht erschöpfend, und zusätzliche Referenzen werden ebenfalls verwendet, um Daten zu sammeln, Annahmen zu validieren und offene Fragen während der Analyse zu klären.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen werden verwendet, um zu prüfen, was den Schreibtischdaten entgeht, insbesondere typische Ersatzzyklen, Attach-Raten für Software und Dienstleistungen sowie Unterschiede in der Akzeptanz zwischen Einzelhandel, Gastgewerbe und anderen Händlergruppen. Wir sprechen mit einer Mischung aus Ökosystemteilnehmern, darunter Acquirer- und Zahlungsdienstleistungsteams, POS-Wiederverkäufer und Integratoren sowie Händlerbetreiber. Die Erkenntnisse werden dann verwendet, um realistische Preisgestaltung und die Umrechnungslogik von Lieferungen zu Installationen zu bestätigen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 36 % | CXOs: 15 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 25 % |
| Kleinere Akteure: 15 % | Manager: 60 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Wiederaufbau des spanischen Nachfragepools, bei dem die Anzahl der Händlerstandorte und die Intensität der Kartenzahlungen in einen Bedarf an installierter Basis umgerechnet werden. Diese Sichtweise wird dann in jährliche Ersatzbeschaffungen und Neuinstallationen übersetzt. Wir überprüfen das Ergebnis durch selektive Bottom-up-Arbeit, wie gestichprobte durchschnittliche Verkaufspreise (ASP) nach Terminaltyp, Kanalprüfungen zu Lieferbereichen und ein leichtes Roll-up von Umsatzsignalen von Anbietern und Wiederverkäufern, um Übertreibungen oder fehlende Bereiche zu erkennen.
Zu den in diesem Markt relevanten Inputs zählen der kontaktlose Anteil an Kartenzahlungen, die tourismusbedingte Saisonalität der Transaktionen, typische Terminal-Erneuerungszyklen, die Aufteilung zwischen festen und mobilen bzw. tragbaren Geräten sowie die Attach-Rate von cloudbasierter POS-Software und Dienstleistungen bei neuen Implementierungen. Wo direkte Daten fehlen, verwenden wir kalibrierte Verhältnisse aus Interviews, zum Beispiel die durchschnittliche Anzahl von Terminals pro Standort nach Händlertyp, und testen dann die Sensitivität, damit die Gesamtsummen nicht von einer einzigen Annahme abhängen.
Für die Prognose wird eine Szenarioanalyse mit einer kurzen Liste von Treibern verwendet, denen Experten im Allgemeinen zustimmen, einschließlich der Aktivitätstrends im Einzelhandel und Gastgewerbe, des Wachstums der Karten- und Wallet-Nutzung sowie des Tempos der SoftPOS-Substitution bei kleineren Händlern. Der endgültige Pfad wird realistisch gehalten, indem schrittweise ASP-Änderungen angewendet werden statt eines einmaligen Preissprungs, gefolgt von Überprüfungen hinsichtlich der Erschwinglichkeit für Händler und deren Bereitschaft zum Upgrade.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Durchläufe validiert, beginnend mit Abweichungsprüfungen über Jahre, Segmente und implizierte Einheitswirtschaftlichkeit, und dann übergehend zu Konsistenzprüfungen gegen unabhängige Signale wie das Wachstum der Kartennutzung und die Händlerdichte. Wenn eine Zahl unstimmig erscheint, öffnen wir die Treiber-Inputs erneut, überprüfen die Berechnungen erneut und kontaktieren ausgewählte Experten erneut, um zu bestätigen, ob eine Veränderung real ist oder nur ein Modellierungsartefakt.
Vor der endgültigen Freigabe überprüft ein weiterer Analyst die Annahmen, und dann wird das Modell mit alternativen Berechnungen verglichen, damit das Ergebnis mit denselben Schritten reproduziert werden kann. Der Bericht wird jährlich aktualisiert, und zwischenzeitliche Aktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Akzeptanz oder Preisgestaltung verändern, gefolgt von einer abschließenden Überprüfung vor der Auslieferung, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für spanische POS-Terminals mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für spanische POS-Terminals stimmen oft nicht überein, da jeder Herausgeber einen anderen Umsatzkorb zählt und unterschiedliche Zeitpunkte für Preisgestaltung und Ersatzzyklen verwendet. Die Abweichung zeigt sich meist, wenn manche Studien Software- und Dienstleistungserlöse in eine Zahl zusammenfassen oder wenn sie nur Geräte zählen und wiederkehrende Abonnements ignorieren.
Eigenständige Zahlungsabwicklungsgebühren liegen außerhalb des Anwendungsbereichs dieses Titels bei Mordor Intelligence, was einer der Gründe ist, warum sich unser Marktwert von Schätzungen unterscheidet, die POS-Implementierungen mit der Wirtschaftlichkeit der Zahlungsabwicklung verschmelzen. Weitere Abweichungen entstehen durch die Verwendung eines einzigen nationalen ASP für alle Terminaltypen, die Anwendung aggressiver Akzeptanzkurven für Kleinsthändler ohne Feldüberprüfungen oder die Vermischung des Werts der installierten Basis mit dem Wert der Jahresverkäufe, was Vergleiche aufblähen kann, wenn diese nicht klar getrennt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,85 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 6,37 Mrd. USD (2026) | Fasst häufig Zahlungsabwicklungs- und breitere Händlerdienstleistungserlöse in die POS-Zahl ein, was den Wertepool über terminalgebundene Hardware, Software und Implementierungsdienstleistungen hinaus erweitert. |
| Branchenanalyst B | 2,50 Mrd. USD (2026) | Konzentriert sich typischerweise nur auf Hardwarelieferungen und wendet einen engen Durchschnittspreis an, wodurch Softwareabonnements, Integrations- und Supportdienstleistungen übersehen werden können, die in Spanien häufig gebündelt werden. |
Die Tabelle zeigt, dass die Hauptvariation daher stammt, was als POS-bezogener Umsatz gezählt wird und wie die Preisgestaltung über feste und mobile Formate hinweg aufgebaut wird. Indem wir den Wert an beobachtbare Implementierungs- und Ersatztreiber knüpfen und dann Schlüsselverhältnisse durch Interviews validieren, gelangen wir zu einer Schätzung, die auf wiederholbare Schritte zurückverfolgt werden kann.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für POS-Terminals in Spanien bis 2031 erreichen?
Es wird erwartet, dass der Markt 7,09 Milliarden USD erreicht und dabei mit einer CAGR von 7,92 % wächst.
Welche Zahlungsmethode wächst an spanischen Verkaufspunkten am schnellsten?
Kontaktlose Transaktionen, die 2025 70,32 % des Werts abdecken, verzeichnen bis 2031 eine CAGR von 8,13 %.
Warum gewinnen Cloud-POS-Plattformen in Spanien an Beliebtheit?
Cloud-Modelle bieten Abonnementpreise, Remote-Updates und Echtzeit-Analysen, die mit Digital-Kit-Förderungen übereinstimmen, welche die Vorabkosten für KMU senken.
Welcher Endnutzersektor zeigt das höchste Wachstumspotenzial?
Das Gesundheitswesen soll dank Versicherer-Integrationen und E-Rezept-Workflows mit einer CAGR von 8,92 % wachsen.
Wie wirken sich Interchange-Gebührenobergrenzen auf Acquirer aus?
Obergrenzen von 0,2 % für Debit- und 0,3 % für Kreditkarten drücken die Margen und veranlassen eine Abkehr von Hardware-Subventionen hin zu softwaregetriebenem Umsatz.
Welche Rolle spielt Bizum am physischen Verkaufspunkt?
Die Bizum-Wallet-Akzeptanz bei BBVA und anderen Terminals ermöglicht Sofortzahlungen und bietet Händlern eine kostengünstige inländische Alternative zu Kartennetzwerken.
Seite zuletzt aktualisiert am:



