
Spanien Rechenzentrums-Rack-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
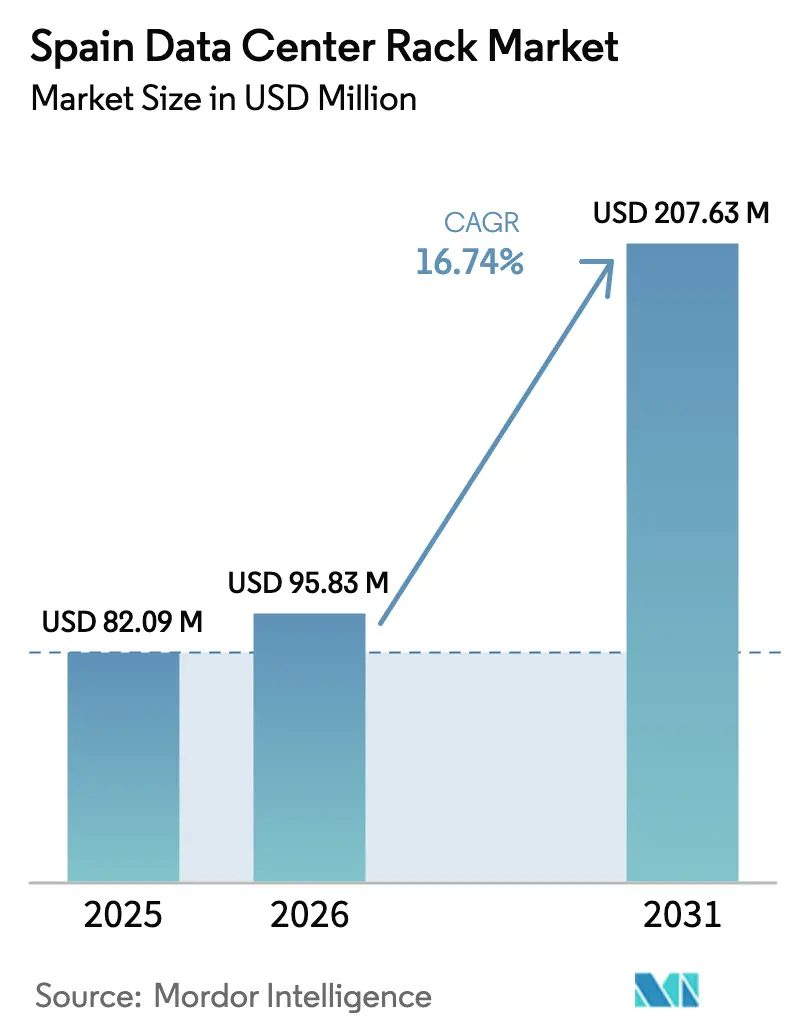
| Marktgröße im Basisjahr (2025) | 82.09 Millionen US-Dollar |
| Marktgröße (2026) | 95.83 Millionen US-Dollar |
| Marktgröße (2031) | 207.63 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.74 % |
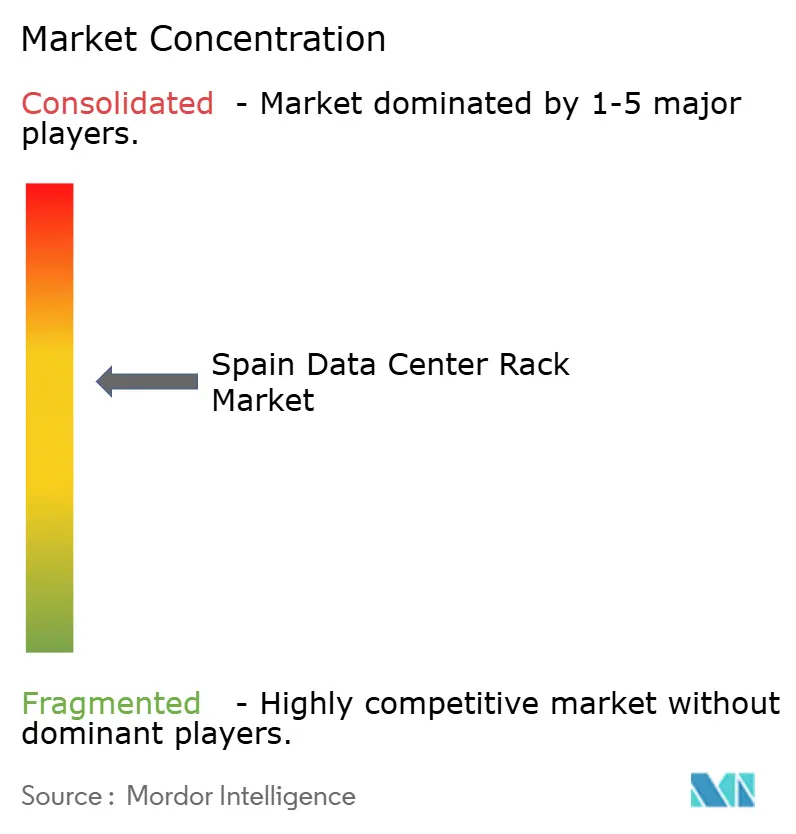
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Spanien Rechenzentrums-Rack-Marktanalyse von Mordor Intelligence
Die Größe des spanischen Rechenzentrums-Rack-Marktes wird voraussichtlich von 82,09 Millionen USD im Jahr 2025 auf 95,83 Millionen USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 16,74 % über 2026–2031 207,63 Millionen USD erreichen. Hyperscale-Investitionsausgaben von über 8 Milliarden EUR positionieren Spanien als digitalen Knotenpunkt Südeuropas, während Unterseekabel-Anlandungen in Bilbao und Valencia eine nachhaltige internationale Konnektivität unterstützen. Die staatlich geförderten España Digital 2026-Mittel fördern landesweite Glasfaser- und 5G-Backbone-Netze, die frische Nachfrage in Colocation-Hallen lenken, auch während AWS, Microsoft und Google 3 Milliarden USD in Hyperscale-Campusse investieren, die für KI-Arbeitslasten von mehr als 60 kW pro Rack ausgelegt sind. Rack-Dichten steigen auf 120 kW in Aragón, was Betreiber veranlasst, flüssigkeitsbereite 52U-Designs und integrierte Stromverteilung zu bevorzugen. Obwohl Stahl einen Materialanteil von 78,3 % behält, veranschaulicht die Wachstumsrate von Aluminium von 19,7 % eine Verlagerung hin zu leichteren, erdbebensicheren Konstruktionen, die die Installation in der Nähe von Küsten-Kabelanlandungen erleichtern.
Wesentliche Erkenntnisse des Berichts
- Nach Rack-Größe führten Full Racks mit einem Anteil von 68,32 % am spanischen Rechenzentrums-Rack-Markt im Jahr 2025; dasselbe Segment wird voraussichtlich bis 2031 mit einer CAGR von 18,96 % wachsen.
- Nach Rack-Höhe hielt das Standard-42U-Format im Jahr 2025 einen Anteil von 54,61 % am spanischen Rechenzentrums-Rack-Markt, während das 48U-Segment mit einer CAGR von 19,21 % bis 2031 am schnellsten wachsen soll.
- Nach Rack-Typ dominierten Schrank-(geschlossen)-Racks im Jahr 2025 mit einem Umsatzanteil von 71,68 % am spanischen Rechenzentrums-Rack-Markt und verzeichnen eine CAGR von 20,62 % aufgrund erhöhter Sicherheits- und Luftstrom-Anforderungen.
- Nach Rechenzentrumstyp hielten Colocation-Einrichtungen im Jahr 2025 einen Umsatzanteil von 57,12 % am spanischen Rechenzentrums-Rack-Markt; Hyperscale-Bauten werden voraussichtlich bis 2031 mit einer CAGR von 18,88 % wachsen.
- Nach Material entfiel auf Stahl im Jahr 2025 ein Anteil von 77,62 % am spanischen Rechenzentrums-Rack-Markt; Aluminium verzeichnet mit einer CAGR von 19,05 % den stärksten Anstieg aufgrund von Gewichtsreduzierungsanforderungen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im spanischen Rechenzentrums-Rack-Markt
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hyperscale-Ausbauten durch AWS, Microsoft und Google, die die Nachfrage nach Racks über 60 kW beschleunigen | + 4.2% | Madrid, Aragón, Barcelona | Mittelfristig (2–4 Jahre) |
| Edge-Cloud-Rollouts spanischer Telekommunikationsunternehmen (Telefónica, Cellnex) erfordern Micro-Racks | + 2.8% | Landesweit, mit Konzentration in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| EU-gefördertes Programm „España Digital 2026” für Glasfaser- und 5G-Backbone stimuliert das Colocation-Wachstum | + 3.1% | Landesweit, Priorität in unterversorgten Regionen | Mittelfristig (2–4 Jahre) |
| Unternehmens-Cloud-Migration im BFSI- und öffentlichen Sektor nach Einhaltung des Real Decreto-ley 14/2019 | + 2.3% | Madrid, Barcelona, regionale Hauptstädte | Kurzfristig (≤ 2 Jahre) |
| KI-Modell-Trainingszentren in Aragón treiben flüssigkeitskühlbereite 52U-Racks voran | + 3.8% | Aragón, mit Ausstrahlungseffekten auf Kastilien-La Mancha | Langfristig (≥ 4 Jahre) |
| Unterseekabel-Anlandung in Bilbao (Grace Hopper, Medusa) steigert die Nachfrage nach erdbebensicheren Racks | + 1.5% | Bilbao, nördliche Küstenregionen Spaniens | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hyperscale-Ausbauten durch AWS, Microsoft und Google, die die Nachfrage nach Racks über 60 kW beschleunigen
Hyperscale-Betreiber haben die Spezifikationen im spanischen Rechenzentrums-Rack-Markt neu definiert und Designs mit mehr als 60 kW standardisiert, um generative KI-Trainingscluster zu betreiben. AWS eröffnete 2024 seine Aragón-Region, Microsoft stellte 2,1 Milliarden USD für die Spanien-Zentral-Cloud-Region bereit und Google erhöhte die Madrid-Kapazität um 650 Millionen USD und übersteigen damit gemeinsam die nationalen Stromversorgungsschwellen Amazon, Microsoft, Google. Ihre Ausgaben verschieben die Präferenz hin zu 52U-Racks mit Flüssigkeitsverteilern, schwereren Kabelleiterträgern und Rahmentoleranzen von mehr als 1.300 kg. Betreiber verlangen jetzt integrierte Busbar-Stromleisten und werkzeuglose Luftstrom-Abdeckpanele, um thermische Hotspots zu reduzieren, die GPUs drosseln. Beschaffungsteams bestehen außerdem auf Lieferantenbestandsharmonisierung über mehrere Campusse hinweg, um Ersatzteile zu vereinfachen, und machen standardisierte Full Racks zur Baseline-Wahl.
Edge-Cloud-Rollouts durch Telefónica und Cellnex erfordern Micro-Racks
Telefónica und Cellnex betreiben gemeinsam mehr als 10.462 Turm- und Dachstandorte, die aufgerüstet werden, um Edge-Compute-Pods zu beherbergen, die 5G-Slicing, Telemetrie für vernetzte Fahrzeuge und AR-Streaming unterstützen Cellnex. Platzbegrenzte Unterkünfte bevorzugen 6U- bis 12U-Micro-Racks mit versiegelten Türen, Schwingungsdämpfern und DC-Stromregalen, die mit Telekommunikations-Batteriestrings kompatibel sind. Anbieter reagieren mit Wandmontage-Gehäusen mit Außenkorrosionsschutzklassen und fernüberwachten Türsensoren. Rollouts konzentrieren sich innerhalb des M-30-Rings von Madrid und des Großraums Barcelona, wo Verdichtung die Latenz unter 10 ms für IoT-Transaktionen verbessert. Diese verteilte Architektur erweitert den Marktfußabdruck des spanischen Rechenzentrums-Rack-Marktes über traditionelle Hallen hinaus und kommt lokalen Herstellern zugute, die maßgeschneiderte Formfaktoren innerhalb kürzerer Vorlaufzeiten liefern können.
EU-gefördertes Programm „España Digital 2026” stimuliert das Colocation-Wachstum
España Digital 2026 widmet 4 Milliarden EUR der Ausweitung der Glasfaserreichweite und 5G-Standalone-Cores und zieht Colocation-Anbieter an, die carrier-neutrale Cross-Connects für Unternehmen paketieren, die latenzsensitive SaaS-Arbeitslasten verfolgen [1] Ministerio de Ciencia e Innovación, "España Digital 2026 Fahrplan," ciencia.gob.es. Regionale Glasfaser-Schleifen senken Backhaul-Kosten für Betreiber in Valencia, Málaga und Bilbao und inspirieren neue Multi-Tenant-Hallen zur Vorinstallation von 42U-Schrankreihen mit modularen Dachschornsteinen, die für eine Flüssigkeits-Nachrüstung bereit sind. Staatliche Zuschüsse, die bis zu 50 % der Kabelverlegungskosten abdecken, senken die Baukosten und ermöglichen es Colocation-Betreibern, beim Rack-Preis wettbewerbsfähig zu sein und gleichzeitig ISO 27001- und Tier-III-Resilienz aufrechtzuerhalten. Der Aspekt der digitalen Souveränität der Initiative fördert auch die nationale Cloud-Übernahme bei Behörden und steigert die Nachfrage nach hochsicheren Schrank-Racks weiter.
KI-Trainingszentren in Aragón treiben flüssigkeitskühlbereite 52U-Racks voran
Der Wind-und-Solar-Mix Aragóns liefert 68 % erneuerbare Durchdringung und industrielle Durchschnittstarife, die 18 % unter denen Madrids liegen, was die Region zu einem Magneten für GPU-Megafarmen macht. Die drei Rechenzentrumsgenehmigungen von Amazon umfassen jährliche Wasserentnahmen von fast 755.720 m³, was auf großflächige Flüssigkeitskühlkreisläufe hindeutet, die höhere Racks benötigen, um Pumpverteiler und Leckagenerkennungsschienen unterzubringen. Betreiber spezifizieren 52U-Rahmen mit 19-Zoll-Vertikalteilung, aber tiefere Aufstellflächen, um Duplex-CDU-Sätze aufzunehmen. Hersteller müssen die Rollen-Tragfähigkeit verstärken und anodisierte Aluminiumschienen bereitstellen, die Kühlmittelkorrosion widerstehen. Der spanische Rechenzentrums-Rack-Markt verzeichnet eine parallele Nachfrage nach tropffreien Schnellkupplungen und in die Rack-Türen eingebetteten Ultraschall-Durchflussmessern zur Live-Überwachung.
Analyse der Hemmniswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzüberlastung in Madrid und Barcelona verzögert Rack-Bereitstellungen | -2.1% | Ballungsräume Madrid und Barcelona | Kurzfristig (≤ 2 Jahre) |
| Steigende Stahlpreise belasten die Rack-Kostenstruktur | -1.4% | Landesweit, mit Auswirkungen auf die Fertigungskonzentration | Mittelfristig (2–4 Jahre) |
| Wassernutzungsbeschränkungen hemmen die Einführung hochdichter Kühlwasser-Racks | -1.8% | Landesweit, akut in Katalonien und Andalusien | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel für die Flüssigkeitskühlen-Wartung erhöht die OPEX und verlangsamt die Einführung | -0.9% | Madrid, Barcelona, aufstrebende Rechenzentrumsstandorte | Mittelfristig (2–4 Jahre) |
| Genehmigungsverzögerungen für Edge-Rechenzentrum-Nachrüstungen in Denkmalbereichen | -1.2% | Historische Stadtkerne Spaniens; insbesondere Sevilla, Valencia, Granada | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzüberlastung in Madrid und Barcelona verzögert Rack-Bereitstellungen
Der Stromausfall vom April 2025, der 55–60 Millionen Einwohnern die Stromversorgung unterbrach, legte Systemträgheitslücken in einem Netz offen, das auf 59 % Solarstromerzeugung angewiesen ist. Anfragen von Rechenzentren für neue 120-kW-Stromkreise stehen jetzt in der Unterstation Vicálvaro in Madrid vor sechs- bis neunmonatigen Wartezeiten, was Betreiber zwingt, Rack-Installationen in 2-MW-Tranchen zu staffeln. Einige Hyperscaler verlagern ihre Expansion nach Zaragoza, wo redundante 400-kV-Einspeisungen vorhanden sind, aber an städtische Glasfaserknoten gebundene Colocation-Betreiber müssen Diesel-Generatorzuschläge von 6–8 EUR pro Rack monatlich absorbieren. Die Einschränkung bremst die Dynamik des spanischen Rechenzentrums-Rack-Marktes in der Hauptstadt und verstärkt das Interesse an energieeffizienten Aluminiumrahmen, die durch verbesserten Luftstrom Energie einsparen.
Wassernutzungsbeschränkungen hemmen die Einführung von Kühlwasser-Racks
Spaniens schlimmste Dürre seit sechs Jahrzehnten setzt 78 % des Landes einem Desertifikationsrisiko aus und löst kommunale Obergrenzen für industrielle Wasserentnahmen in Katalonien und Andalusien aus. Traditionelle Kühlwasser-CRAH-Kreisläufe, die 1,5 Liter pro kWh verbrauchen, stehen unter Beobachtung, da Stadträte Baugenehmigungen an Wasserwiederverwendungsquoten knüpfen. Metas geplanter Talavera-Campus mit einem jährlichen Wasserbedarf von 665 Millionen Litern löste öffentlichen Widerstand aus und verdeutlicht regulatorische Hindernisse. Betreiber wechseln zu Direkt-zum-Chip- oder Immersionskühlung, doch diese Alternativen erfordern dickere Tür-Wärmetauscher, die nur in benutzerdefinierten 48U-Plus-Schränken passen und die Investitionskosten um 14–17 % erhöhen. Daraus resultierende Beschaffungszurückhaltung reduziert die prognostizierten Volumina für hochdichte Rack-Artikelnummern, bis recycelbare Kühlmittel-Ökosysteme ausgereift sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rack-Größe: Racks in voller Höhe dominieren Spaniens Kapazitätserweiterung
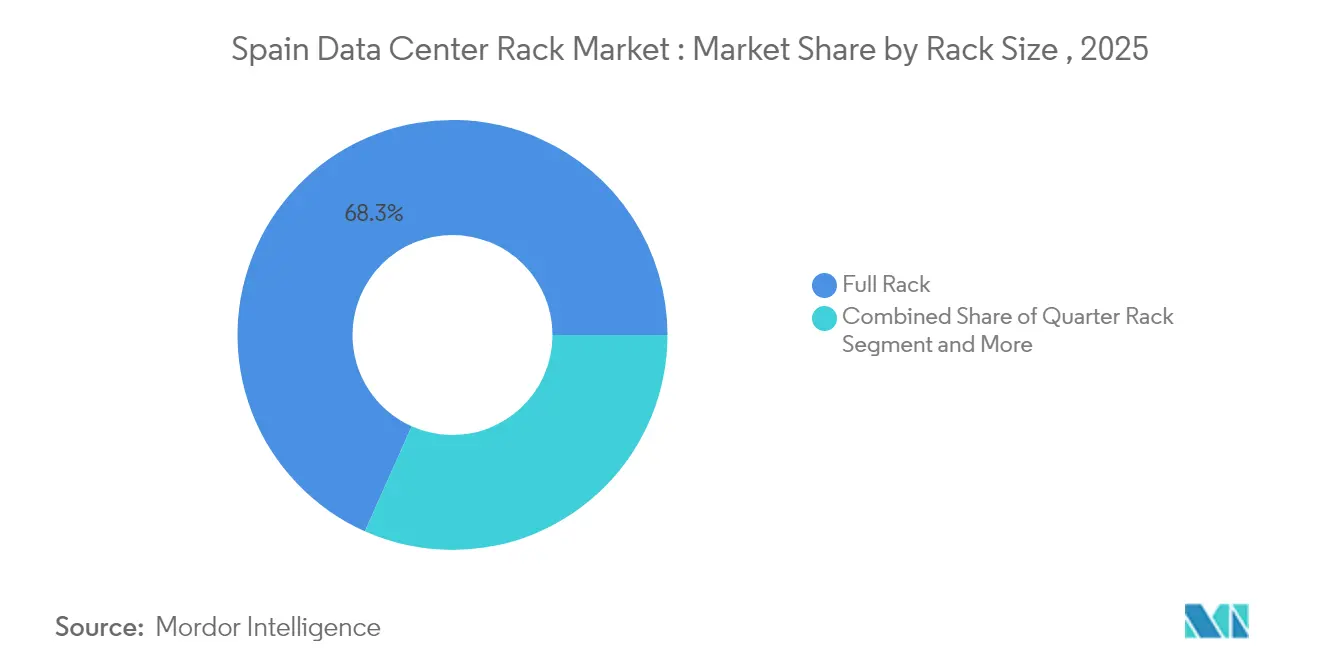
Full Racks kontrollierten im Jahr 2025 68,32 % der Lieferungen und bilden das Rückgrat der Hyperscale-Hallen rund um Madrid und Huesca. Die Größe des spanischen Rechenzentrums-Rack-Marktes für das Full-Rack-Segment soll bis 2031 141,86 Millionen USD erreichen und den breiteren Marktpfad einer CAGR von 16,74 % unterstützen. Die Standardisierung auf vollständige Rahmen ermöglicht es Betreibern, Server pro Quadratmeter zu maximieren und Warmgang-Eindämmungs-Nachrüstungen zu vereinfachen, die den PUE unter 1,3 halten. Quarter Racks und Half Racks bevölkern weiterhin Telekommunikationsschränke und Brownfield-Unternehmensanlagen, doch ihr kombinierter Anteil erodiert, da die Cloud-Migration die Server-Konsolidierungsquoten erhöht.
Die Übernahme beschleunigt sich, weil globale Betreiber dieselben Spezifikationen, die in Dublin, Frankfurt und Paris verwendet werden, auf spanische Bauten anwenden und damit Skaleneffekte bei Kabelträgern, PDUs und Türschwenk-Freigaben sichern. Anbieter wie Eaton montieren SmartRack-Bundles mit Bürstentüllen, Abdeckpaneelen und Busway-Abzweigeinheiten vor, die direkt auf Doppelböden gerollt werden und die Montagearbeit um 12 Stunden pro Rack reduzieren. Auftragsfertiger in Asturien und Navarra halten Vorlaufzeiten unter vier Wochen für individuelle Farben, seismische Kits und LoRaWAN-Sensorschienenführungen ein, ein Differenzierungsmerkmal bei Bestellungen auf dem spanischen Rechenzentrums-Rack-Markt, die von schnell wachsenden SaaS-Mietern aufgegeben werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Rack-Höhe: Die 48U-Einführung überholt das etablierte 42U-Format
Das 42U-Format behielt im Jahr 2025 einen Anteil von 54,61 %, doch Betreiber spezifizieren jetzt 48U-Gehäuse, um Tür-Wärmetauscher und zusätzliche Leistungsschalter für dreiphasige 415-V-Einspeisung unterzubringen. Die Größe des spanischen Rechenzentrums-Rack-Marktes für 48U-Designs soll mit einer CAGR von 19,21 % wachsen und damit KI-GPU-Dichtekurven widerspiegeln. Höhere Rahmen erhöhen die gesamte statische Last auf 1.500 kg, was geschweißte Stahlecken oder stranggepresste Aluminiumsäulen mit Torsionsrippen für die Stabilität bei seismischen Ereignissen in der Nähe der Kabelstandorte in Bilbao erfordert.
Frühe Anwender berichten, dass das Hinzufügen von sechs Rack-Einheiten die Reihenlänge um fast 15 % verringert und damit Weißraum für Batterieschränke freigibt. Das EcoStruxure-Firmware-Update von Schneider Electric im Jahr 2024 erweiterte die Unterstützung für Umgebungssensoren und ermutigte Anlagenteams, 48U-Reihen mit digitalen Verteiler-Messgeräten nachzurüsten. Obwohl der Transport höherer Schränke die Palettenstapelung erschwert, passen sich inländische Spediteure mit Teleskopaufliegern an und begrenzen Frachtaufschläge auf 3 %. Diese Kosteneindämmung fördert die Migration von Legacy-42U-Rahmen und hält die Beschleunigung des spanischen Rechenzentrums-Rack-Marktes auch inmitten der Stahlinflation auf Kurs.
Nach Rack-Typ: Schrank-Designs übertreffen Open-Frame-Designs in Bezug auf Sicherheit und Luftstrom
Schrank-Racks repräsentierten im Jahr 2025 71,68 % des Umsatzes und verzeichnen eine CAGR von 20,62 % bis 2031, da spanische Bank-, Gesundheits- und öffentliche Mieter strengere Datensouveränitätsprotokolle einführen. Der Marktanteil des spanischen Rechenzentrums-Rack-Marktes für Schrankvarianten soll bis 2027 77,00 % übersteigen, was vorgeschriebene biometrische Schlösser und manipulationssichere Schrauben widerspiegelt, die nach dem Real Decreto-ley 14/2019 erforderlich sind. Geschlossene Türen ermöglichen Differenzdruckzonen, die es gekühlten Tür-Wärmetauschern erlauben, 80 % der Wärmelast ohne Gang-Eindämmung abzuführen.
Open-Frame-Racks bleiben in risikoarmen Laborzonen oder HPC-Labors üblich, in denen Techniker einen 360-Grad-Zugang benötigen, doch ihr Anteil sinkt, da Cyber-Versicherungsträger Prämien an physische Einbruchschutzmaßnahmen knüpfen. Schrankbauer integrieren EMP-Netzauskleidungen für Verteidigungssektoreinsätze in der Nähe der Madrider Torrejón-Basis, ein Merkmal, das jetzt von multinationalen Banken bei der Migration von Mainframes angefordert wird. Die granulare Segmentierung von Rack-Artikelnummern verlängert die Ausschreibungen der Käufer, aber integrierte Bundles verkürzen die Installationszyklen und erhöhen die Wettbewerbsfähigkeit des spanischen Rechenzentrums-Rack-Marktes für Komplettlösungsanbieter mit eigenem Kühlungs-IP.
Nach Rechenzentrumstyp: Hyperscale-Wachstum übertrifft die Colocation-Dominanz
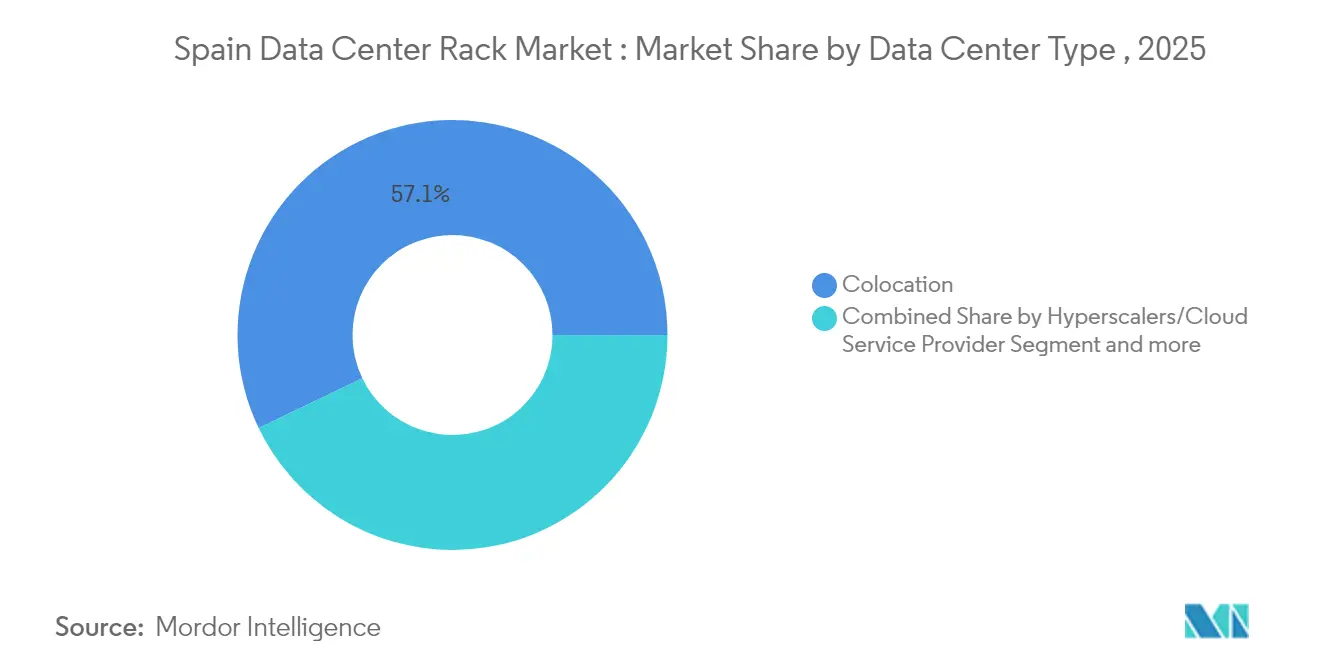
Colocation macht immer noch 57,12 % der Lieferungen von 2025 aus, getragen von der Interconnect-Dichte im Las-Rozas-Korridor Madrids. Doch Hyperscaler verzeichnen die schnellste CAGR von 18,88 %, da Amazon, Microsoft und Google Kapital in zweckgebundene Campusse in Aragón und Kastilien-La Mancha lenken. Entsprechend sollte die Größe des spanischen Rechenzentrums-Rack-Marktes, die mit Hyperscale-Einrichtungen verbunden ist, bis 2031 101,6 Millionen USD übersteigen. Die vertikale Integration ermöglicht es Hyperscalern, Rack-Spezifikationen vorzuschreiben, wobei 52U-Schrankhöhen, integrierte CDU-Schienen und KI-bereite Busbar-Kabelbäume bevorzugt werden.
Colocation-Betreiber reagieren mit „Build-to-Suit”-Suiten mit 20-jährigen Stromenergievorbehalten und anbieteragnostischen Käfig-Grundrissen. Kleinere Unternehmens- und Edge-Knoten, die von Telefónica entlang 5G-Routen eingesetzt werden, übernehmen Micro-Rack-Arrays, die in Straßenniveau-Unterständen platziert sind, und diversifizieren damit die Einnahmequellen für spanische Hersteller. Insgesamt erweitert das Zwei-Spur-Bereitstellungsmodell – Hyperscale für Cloud-native Arbeitslasten, Colocation für latenzsensitive Interconnects – die adressierbare Basis des spanischen Rechenzentrums-Rack-Marktes und puffert die Zyklizität.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material: Aluminium gewinnt trotz des Preisvorteils von Stahl an Bedeutung
Stahl hielt 77,62 % der Nachfrage von 2025 dank seiner niedrigen Kosten und statischen Lastgrenzen von 1.800 kg. Allerdings unterstreicht die CAGR von Aluminium von 19,05 % den Appetit der Betreiber auf leichtere Rahmen, die Kranlasten reduzieren und die Wärmeableitung verbessern. Strukturlegierungen verfügen jetzt über Magnesium, um die Zugfestigkeit zu erhöhen, und ermöglichen es Aluminiumracks, 1.200-kg-Kapazitäten zu erreichen und dabei 35 % weniger zu wiegen. Planer der spanischen Rechenzentrums-Rack-Branche kombinieren diese Rahmen mit Doppelboden-Isoliermatten, die seismisches Schaukeln in den Kabelanlandehallen in Bilbao reduzieren.
Hohe Stromtarife, die europäische Schmelzhütten belasten, treiben Kostenvolatilität an, doch die Recyclierbarkeit von Aluminium entspricht ESG-Kennzahlen, die Hyperscalern Energieverbrauchsbefreiungen gewähren. Die 2025er Subventionsrunde des EU-Stahl- und Metallaktionsplans könnte Preisunterschiede verringern, aber vorerst bleibt Stahl dort dominant, wo Budgetbeschränkungen das Gewicht überwiegen. Hybridlösungen – Stahlpfosten mit Aluminium-Seitenpaneelen – bieten Kompromissoptionen und spiegeln kontinuierliche Produktinnovationen wider, die die Widerstandsfähigkeit des spanischen Rechenzentrums-Rack-Marktes antreiben.
Geografische Analyse
Madrid behielt im Jahr 2025 60,84 % der installierten Kapazität und verankert internationale Peering-Austausche, doch Netzengpässe und Landknappheit dämpfen neue Rack-Bereitstellungen. Aragón beherbergt Spaniens günstigsten erneuerbaren Energiemix und ermöglicht es Hyperscalern, 500-MW-Leasingverträge zu sichern und Rack-Dichten von 120 kW ohne Abregelungsstrafen zu planen. Barcelona bleibt der zweitgrößte Cluster, obwohl durch Dürre ausgelöste Wasserquoten in Katalonien hochdichte Flüssigkeitskreisläufe verlangsamen und Betreiber dazu veranlassen, Luftseitige Economizer anstelle von Kühlwasserspulen einzusetzen.
Nordspanien, angeführt von Bilbao, gewinnt aufgrund der Grace-Hopper- und Medusa-Kabel wachsendes Interesse und gibt Netzbetreibern eine Round-Trip-Zeit von unter 50 ms nach New York und Tel Aviv. Rack-Hersteller umwerben lokale Colocation-Bauten, indem sie seismische Kits bevorraten, die für Zone-3-Beschleunigungspegel zugelassen sind – eine Nischen-, aber rentable Gelegenheit innerhalb des spanischen Rechenzentrums-Rack-Marktes. Valencia und Málaga ziehen Edge-Bereitstellungen an, die auf mediterrane Touristenbandbreitenspitzen abzielen, und nutzen dabei kommunale Steuervergünstigungen für Grünes-Gebäude-Zertifizierungen. Regionale Regierungen konkurrieren mit beschleunigten Genehmigungsverfahren und erneuerbaren Energiebezugsverträgen; Kastilien-La Mancha bietet 10-jährige Grundsteuerbefreiungen, die die TCO-Kalkulation für Hyperscaler beeinflussen, die Zaragoza gegen Toledo abwägen. Spaniens robustes Schienennetz ermöglicht es Integratoren, Racks in Madrid zu lagern und über Nacht in Satellitenstädte zu liefern, was die Logistikkosten für verteilte Bauten senkt. Folglich entwickelt sich der spanische Rechenzentrums-Rack-Markt von einer auf Madrid ausgerichteten Einheit zu einem polyzentrischen Gefüge, das sowohl für die Nähe zu Unterseekabeln als auch für die Verfügbarkeit erneuerbarer Energien optimiert ist.
Regulatorisches Umfeld
Die Nachfrage nach Data-Center-Racks in Spanien wird zunehmend durch Regelungen zum Netzzugang und zur Nachhaltigkeit sowie durch grundlegende EU- und nationale Compliance-Anforderungen für Einrichtungen mit regulierten Workloads geprägt. Das Königliche Gesetzesdekret 14/2019 sowie damit verbundene Cybersicherheitsanforderungen für den öffentlichen Sektor und kritische Infrastrukturen veranlassen Käufer im Bereich BFSI und Regierung weiterhin dazu, verschließbare Rack-Schränke mit manipulationssicheren Merkmalen und auditierbaren physischen Zugangskontrollen zu bevorzugen.
Im März 2026 führte das Königliche Gesetzesdekret 7/2026 neue Bedingungen für den Netzzugang ein, die für Hochlast-Rechenzentren relevant sind, einschließlich Gebühren für die Kapazitätsreservierung und meilensteinbasierter Genehmigungsverfahren, die Bauzeitpläne und phasenweise Rack-Einführungen beeinflussen können. Parallel dazu hat das Ministerium für ökologischen Wandel (MITECO) einen Entwurf eines Königlichen Dekrets vorangetrieben, das sich auf die Nachhaltigkeit von Rechenzentren konzentriert und dabei den Zusammenhang mit erneuerbaren Energien, die Energieeffizienz, den nachhaltigen Wassereinsatz und die Wärmerückgewinnung für größere Einrichtungen (zum Beispiel Standorte über 1 MW) betont, wodurch umweltbezogene Designentscheidungen wie flüssigkeitsfähige und wärmerückgewinnungskompatible Rack-Konfigurationen bei Beschaffungs- und Genehmigungsgesprächen stärker in den Vordergrund rücken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Data-Center-Racks in Spanien reicht von der globalen Beschaffung von Stahl und Aluminium und der Komponentenfertigung (Rahmen, Türen, Schienen, Kabelmanagement, PDUs und Überwachung) über Montage und Konfiguration bis hin zu Distributoren und Integratoren, die Rechenzentrumsbetreiber und Endnutzer aus Unternehmen und Telekommunikation bedienen. Da die Dichten in Hyperscale- und KI-Einsätzen über 60 kW pro Rack hinausgehen, ziehen die Spezifikationen benachbarte Lieferanten wie Anbieter von Flüssigkeitskühlungs-Verteilern, Anbieter von Sammelschienen- und Stromverteilungssystemen, Anbieter von Sensorik und Zugangskontrolle sowie Logistikpartner nach sich, die höhere und schwerere 48U- bis 52U-Schränke handhaben können.
Spanien kombiniert multinationale Lieferketten mit lokaler und regionaler Fulfillment-Kapazität, die kurze Lieferzeiten für Großprojekte unterstützt. Schneider Electric betreibt einen Fertigungs- und Logistikstandort in Sant Boi de Llobregat (Barcelona), der vorgefertigte und modulare Rechenzentrumslösungen unterstützt, während Rittal S.A. Gehäuse- und IT-Infrastruktursysteme von seinem Standort in Sabadell aus koordiniert und damit die lokale Verfügbarkeit von Rack-Schränken und Zubehör verankert. Vertiv ist über integrierte modulare Angebote und Wärmemanagementlösungen beteiligt, die über Projekt- und Partner-Ökosysteme bereitgestellt werden – ein Modell, das gut zu Hyperscale- und Colocation-Betreibern passt, die werkseitig gefertigte, wiederholbare Rack-und-Strom-Blöcke für Rollouts an mehreren Standorten suchen.
Wettbewerbslandschaft
Das Wettbewerbsfeld ist mäßig konzentriert. Schneider Electric, Vertiv und Rittal lieferten gemeinsam 46,5 % der Volumina von 2024 und bündeln Racks mit Busway-, Überwachungs- und Kühllösungen. Ihre iberischen Lager ermöglichen eine 72-Stunden-Lieferung in die Alcobendas-Campus-Lanes Madrids. Lokale Unternehmen wie Esnova Racks und Espaciorack differenzieren sich durch individuelle Lackierungen und schnelle Prototypenzyklen und sichern sich Finanz- und Regierungsaufträge, bei denen deutschsprachiger technischer Support Pflicht ist.
Legrand's 17 auf Rechenzentren ausgerichtete Akquisitionen seit 2010 erweitern seinen Einschlusslösungs- und Stromschienenkatalog und ermöglichen Cross-Selling bei Hyperscale-Ausschreibungen. Dell und HPE vertiefen ihre Präsenz durch fabrikintegrierte Rack-Scale-Systeme, die mit GPU-Einschüben gebündelt sind, mit dem Ziel, KI-Cluster-Erneuerungen zu sichern. Inzwischen dringen ODMs aus Taiwan über Vertriebspartner ein und bieten Bare-Frame-Optionen an, die 12 % unter den Markenäquivalenten liegen; Garantiebedenken begrenzen jedoch die Übernahme in regulierten Sektoren.
Innovationsprioritäten drehen sich um immersionsbereite Rahmen mit Polymerbeschichtungen, werkzeuglose Seitenpaneele und native Unterstützung für DC-Busbar-Kabelbäume. Die Aluminiumeinführung wirkt als Produktdifferenzierungshebel, doch die Lieferkettendisziplin ist entscheidend, wenn Prämien an der London Metal Exchange schwanken. Strategische Partnerschaften zwischen Rack-Anbietern und Kühlspezialisten – wie die Zusammenarbeit von Vertiv mit GRC für Immersionstanks – unterstreichen konvergierende Wertschöpfungsketten innerhalb des spanischen Rechenzentrums-Rack-Marktes.
Marktführer der spanischen Rechenzentrums-Rack-Branche
Eaton Corporation
Rittal GMBH & Co.KG
Schneider Electric SE
Vertiv Group Corp.
nVent Electric plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Große, mehrjährige Bauprogramme für Rechenzentren und Campus-Ankündigungen schaffen deutliche Freiräume für Rack-Anbieter, die standardisierte, hochdichte, flüssigkeitsfähige Schrankplattformen und Programme für schnelle Lieferung über mehrere spanische Regionen hinweg anbieten können. Aktuelle Beispiele sind Amazons Investitionsplan in Höhe von insgesamt 33,7 Milliarden Euro bis 2035 zum Ausbau der Rechenzentrumsinfrastruktur und der KI-Fähigkeiten in Aragonien, sowie bedeutende Campus-Vorschläge wie das 240-MW-Projekt von Apto in Fuenlabrada (Madrid), der 60-MW-Campus von Ferrovial in Madrid und der 300-MW-KI-Campus-Vorschlag von EdgeMode in Toledo. Diese Projekte bevorzugen wiederholbare Rack-Spezifikationen (zum Beispiel 48U- bis 52U-Formate, höhere Belastungstoleranzen und integrierte Strom- und Sensorschienen) und erhöhen den Wert von in Iberien angesiedelten Lagerungs-, Kitting- und Konfigurationsdiensten, die den Arbeitsaufwand vor Ort und die Inbetriebnahmezeit reduzieren.
Ein zweiter Chancenbereich ist die compliance-orientierte Ingenieursarbeit im Zusammenhang mit Strom- und Nachhaltigkeitsbeschränkungen, die zunehmend die Genehmigung und den betrieblichen Zuspruch beeinflussen. Der im März 2026 verabschiedete Rahmen für den Netzzugang gemäß Königlichem Gesetzesdekret 7/2026 und der Entwurf des MITECO-Nachhaltigkeitsdekrets erhöhen die Anforderungen an Energieeffizienz, Ausrichtung auf erneuerbare Energien, Wasserbewirtschaftung und Wärmerückgewinnung und treiben die Nachfrage nach Racks an, die eine bessere Luftstromkontrolle, Schnittstellen für Flüssigkeitskühlung und Überwachungsinstrumente unterstützen. Anbieter, die Racks mit Zugangskontrolle, Umweltsensorik und integrationsbereiter Montage für CDUs und Rear-Door-Wärmetauscher kombinieren, sind besser für Colocation- und öffentliche Sektor-Einsätze positioniert, bei denen Auditierbarkeit und Effizienzmerkmale der Einrichtung gemeinsam und nicht als eigenständige Komponenten beschafft werden.
Aktuelle Branchenentwicklungen
- Juli 2026: Apto (Rechenzentrums-Campus-Projekt in Madrid) kündigte eine Investition von 2 Milliarden Euro für einen 240-MW-Rechenzentrums-Campus in Fuenlabrada, Madrid, an. Der Start erweitert Spaniens KI-orientierte Kapazität und signalisiert einen bedeutenden Vorstoß bei der Hyperscale-Infrastruktur. Treibt Personal-, Rack- und Strombedarf an; stärkt Madrid als Hyperscale-Hub; beschleunigt die Einführung von Rack-Dichte und modularen Lösungen.
- Juli 2026: Submer Group kündigte eine Investition von 1 Milliarde Euro für ein nachhaltiges KI-Rechenzentrum am ehemaligen Ercros-Standort in Flix, Katalonien, an. Die Investition unterstreicht Kataloniens Rolle als Schwerpunkt für die Entwicklung KI-getriebener Rechenzentren. Die Nutzung des Standorts in Katalonien fördert den regionalen Rack-Einsatz und Kühllösungen; signalisiert einen Fokus auf immersionsfähige, modulare Racks für KI-Workloads.
- März 2026: Amazon kündigte eine zusätzliche Investition von 18 Milliarden Euro in Spanien an, womit sich die Gesamtinvestition auf 33,7 Milliarden Euro beläuft, um die Rechenzentrumsinfrastruktur und KI-Fähigkeiten in der Region Aragonien auszubauen. Die Erweiterung festigt Spaniens Position als bedeutenden Hyperscale-Hub und erweitert die Kapazität für KI-Workloads. Stärkt Spaniens Hyperscale-Präsenz; erhöht den Bedarf an Rack-, Verkabelungs- und Kühlkapazität; festigt Aragonien als wichtigen KI-Rechenzentrumskorridor.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt die Umsätze, die durch die in Spanien gelieferten und installierten Data-Center-Racks in Unternehmens- und Colocation-Einrichtungen erzielt werden. Dazu gehören Standard-Rack-Rahmen und verwandte strukturelle Konfigurationen, die IT-Geräte beherbergen, gemessen in USD zum Zeitpunkt des Verkaufs.
Ausgeschlossene Bereiche: Der Geltungsbereich schließt IT-Server, Speicher, Netzwerk-Switches und eigenständige Rauminfrastruktur wie Kühlgeräte und USV-Systeme aus.
Übersicht der Segmentierung
- Nach Rack-Größe
- Quarter Rack
- Half Rack
- Full Rack
- Nach Rack-Höhe
- 42U
- 45U
- 48U
- Sonstige Höhen
- Nach Rack-Typ
- Schrank-(geschlossen)-Racks
- Open-Frame-Racks
- Wandmontage-Racks
- Nach Rechenzentrumstyp
- Colocation-Einrichtungen
- Hyperscale- und Cloud-Dienstleister-Rechenzentren
- Unternehmens- und Edge-Rechenzentren
- Nach Material
- Stahl
- Aluminium
- Sonstige Legierungen und Verbundwerkstoffe
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde verwendet, um die Ausgangsstruktur des Modells zu erstellen und die Nachfragesignale auf Länderebene für Spanien zu verankern, die Rack-Lieferungen und Preisgestaltung beeinflussen. Wir haben öffentliche und offizielle Quellen wie INE (Spanien), Eurostat, Red.es-Veröffentlichungen im Rahmen nationaler Digitalpläne, CNMC-Telekommunikationsindikatoren und Stromdaten der Internationalen Energieagentur herangezogen, um Investitionszyklen und die Aktivität der Einrichtungen zu verstehen.
Wir haben außerdem Unternehmensberichte, Investorenpräsentationen, Pressemitteilungen und seriöse Branchennachrichten ausgewertet, um Kapazitätserweiterungen, neue Rechenzentrumshalleneröffnungen und typische Rack-Dichtebereiche in Spanien zu erfassen. Zusätzlich wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene selektiv genutzt, um die Lieferantenexposition und Hardware-Flussmuster zu validieren. Die oben aufgeführten Quellen sind lediglich beispielhaft, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls für die Datenerhebung, Gegenprüfungen und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und Umfragen mit Rack-Herstellern und -Distributoren, Colocation-Betreibern, Engineering-Teams und Käufern, die für die Ausstattung von Rechenzentrumshallen verantwortlich sind. Die Angaben der Befragten wurden verwendet, um typische Rack-Einheitsmischungen, Preisbewegungen, Lieferzeiten und den zeitlichen Ablauf der Nachfrage nach wichtigen spanischen Metropolregionen zu bestätigen und anschließend die Annahmen über die gesamte Wertschöpfungskette hinweg abzustimmen, damit die endgültige Dimensionierung praktisch und wiederholbar ist.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 31% | CXOs: 16% |
| Mittleres Segment: 49% | Funktions-/Bereichsleiter: 39% |
| Kleinere Marktteilnehmer: 20% | Manager: 45% |
Marktdimensionierung und -prognose
Die Dimensionierung beginnt mit einer Top-down-Rekonstruktion des spanischen Rack-Nachfragepools, indem die Bautätigkeit von Rechenzentren mit der rackfähigen Fläche und den erwarteten Rack-Dichtebereichen verknüpft wird, die dann anhand lokal validierter durchschnittlicher Verkaufspreise in jährlichen Einheitenbedarf und Umsatz umgerechnet werden. Diese Sichtweise wird anschließend mit selektiven Bottom-up-Näherungen überprüft, einschließlich Zusammenfassungen von Lieferanten und Vertriebskanälen, stichprobenartigen Preisangeboten und Stichprobenkontrollen von Projektpipelines, sodass die Gesamtsummen im Rahmen dessen bleiben, was realistisch geliefert und installiert werden kann.
Zu den wichtigsten Eingaben gehören neue und angekündigte Kapazitätserweiterungen von Rechenzentrumshallen, Colocation-Auslastung und Vorvermietungssignale, typische Rack-Höhen (zum Beispiel 42U bis 52U) und Gehäusepräferenzen, durchschnittliche Bewegungen der Leistungsdichte, die die Rack-Spezifikationen beeinflussen, sowie Import- und Vertriebsmuster, die die Verfügbarkeit und Preisgestaltung beeinflussen. Wo die direkte Sichtbarkeit bei kleineren Projekten begrenzt ist, werden Lücken durch konservative Annahmen zur Installationsrate geschlossen, die auf Rückmeldungen der Installateure und beobachteten Beschaffungszyklen basieren. Für die Prognose wird eine Szenarioanalyse rund um den zeitlichen Ablauf von Hyperscale- und Colocation-Bauten verwendet, und der jährliche Verlauf wird mit einem exponentiellen Trend geglättet, der an die Erwartungen von Experten hinsichtlich des Nachfragezeitpunkts und der Preisnormalisierung angepasst ist.
Datenvalidierung und Aktualisierungszyklus
Vor der Finalisierung werden die Modellergebnisse mit unabhängigen Signalen abgeglichen, wie Ankündigungen von Einrichtungen, Strom- und Konnektivitätsindikatoren sowie beobachteten Beschaffungsvorlaufzeiten, die oft früher auftreten als Umsätze. Bei jedem Schritt werden Varianzprüfungen durchgeführt, um Ausreißer zu erkennen, wonach die Annahmen intern überprüft und nur angepasst werden, wenn die zugrunde liegenden Belege über die Quellen hinweg konsistent sind.
Sollte eine größere Diskrepanz auftreten oder neue Kapazitätsankündigungen den Nachfrageausblick wesentlich verändern, werden die Befragten erneut kontaktiert und das Modell für die betroffenen Jahre erneut ausgeführt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Analystenprüfung wird unmittelbar vor der Auslieferung durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Mordor Intelligences Marktgröße für Data-Center-Racks in Spanien im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Data-Center-Racks in Spanien unterscheiden sich oft, selbst wenn sie auf den ersten Blick nahe beieinander erscheinen, da der zugrunde liegende Geltungsbereich und die Zähllogik nicht immer identisch sind. Unterschiede ergeben sich üblicherweise daraus, was als Rack-Verkauf gilt, welches Jahr als Basisjahr verwendet wird, und wie Preisgestaltung und Lieferzeitpunkt in USD umgerechnet werden.
Offene Rahmen-Racks und Schränke mit integrierten Gehäusen werden in externen Zahlen oft zusammengefasst, und Edge-Mikrostandorte werden manchmal als vollständige Rechenzentrumsinstallationen gezählt, was die Gesamtsummen in einem Land mit unterschiedlichen Projektgrößen schnell nach oben oder unten verschieben kann. Bei Mordor Intelligence liegen Server und andere IT-Hardware außerhalb des Geltungsbereichs, und das Modell bleibt an rack-spezifische Nachfragesignale wie Bauvorhaben, Dichteveränderungen und Lieferprüfungen auf Länderebene gebunden, die mit den neuesten verfügbaren Projektaktualisierungen aktualisiert werden.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 82,09 Mio. USD (2025) | |
| Regionale Beratungsgesellschaft A | 74,90 Mio. USD (2023) | Verwendet ein älteres Basisjahr und wendet eine engere Produktsicht an, die offene Rack-Rahmen nur teilweise erfasst, was die Nachfrage während eines Bauzyklus unterschätzen kann. |
| Globale Beratungsgesellschaft B | 95,00 Mio. USD (2024) | Kombiniert Rack-Umsätze mit einer breiteren Gehäusedefinition und wendet eine jährliche Durchschnittswährungszeitpunktberechnung an, was den USD-Wert im Vergleich zu projektbezogener Preisgestaltung erhöhen kann. |
Die Streuung zwischen den Schätzungen spiegelt größtenteils den zeitlichen Ansatz des Basisjahres und die Definition dessen wider, was als Rack-Umsatz gezählt wird, und weniger eine unterschiedliche Einschätzung der Bautätigkeit im spanischen Rechenzentrumsmarkt. Indem die Eingaben nachvollziehbar mit der Installationsaktivität und realistischen Preisspannen verknüpft bleiben, bleibt die Dimensionierung leicht nachvollziehbar und kann überprüft werden, sobald neue Projekte von der Ankündigung zur Umsetzung übergehen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die aktuelle Bewertung des spanischen Rechenzentrums-Rack-Marktes?
Der Markt wird im Jahr 2026 auf 95,83 Millionen USD geschätzt und soll bis 2031 207,63 Millionen USD erreichen.
Welcher Rack-Typ führt die Nachfrage in Spanien an?
Schrank-(geschlossen)-Racks dominieren mit einem Umsatzanteil von 71,68 % im Jahr 2025 und verzeichnen eine CAGR von 20,62 % bis 2031 aufgrund erhöhter Sicherheits- und Luftstromkontrollanforderungen.
Warum gewinnen 48U-Schränke gegenüber 42U-Modellen an Bedeutung?
KI-Arbeitslasten erfordern zusätzlichen vertikalen Raum für Flüssigkühlverteiler und redundante PDUs, was 48U-Designs zu einer CAGR von 19,21 % treibt.
Wie wirken sich Netzengpässe auf Rechenzentrumsprojekte aus?
Madrid und Barcelona stehen vor Wartezeiten von bis zu neun Monaten für neue Stromkreise, was hochdichte Rack-Rollouts verzögert und einige Projekte nach Aragón verlagert.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsserver Server in allen Regionen, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsstromversorgung Stromsysteme weltweit, gegliedert nach Komponente, Tier und Anlagengröße.
- Markt für Rechenzentrumsspeicher in Spanien Speichernachfrage in Spanien, gegliedert nach Anlagengröße und Tier.
- Frankreich Markt für Rechenzentrumskühlung Kühlung in Frankreich, aufgeteilt nach Kühltechnologie, Typ und Endnutzerbranche.
- Europa Rechenzentrums-Speichermarkt Speicher in Europa, unterteilt nach Speichertechnologie, Speichertyp und Endnutzer.
- Markt für Rechenzentrumsspeicher im Vereinigten Königreich Der britische Speichermarkt, unterteilt nach Anlagengröße und Tier.
- Italien Rechenzentrums-Baumarkt Baunachfrage in Italien, unterteilt nach Tier, Anlagentyp und Infrastruktur.
- Frankreich Rechenzentrums-Speichermarkt Speicher in Frankreich, unterteilt nach Anlagengröße und Tier.
- Markt für Rechenzentrumsserver USA Server in den USA, unterteilt nach Data-Center-Tier, Formfaktor und Anwendung/Workload.
- USA Markt für Rechenzentrums-Speicher Speicherlösungen in den USA, unterteilt nach Speichertechnologie, Speichertyp und Endnutzer.



