
スペインのデータセンターラック市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
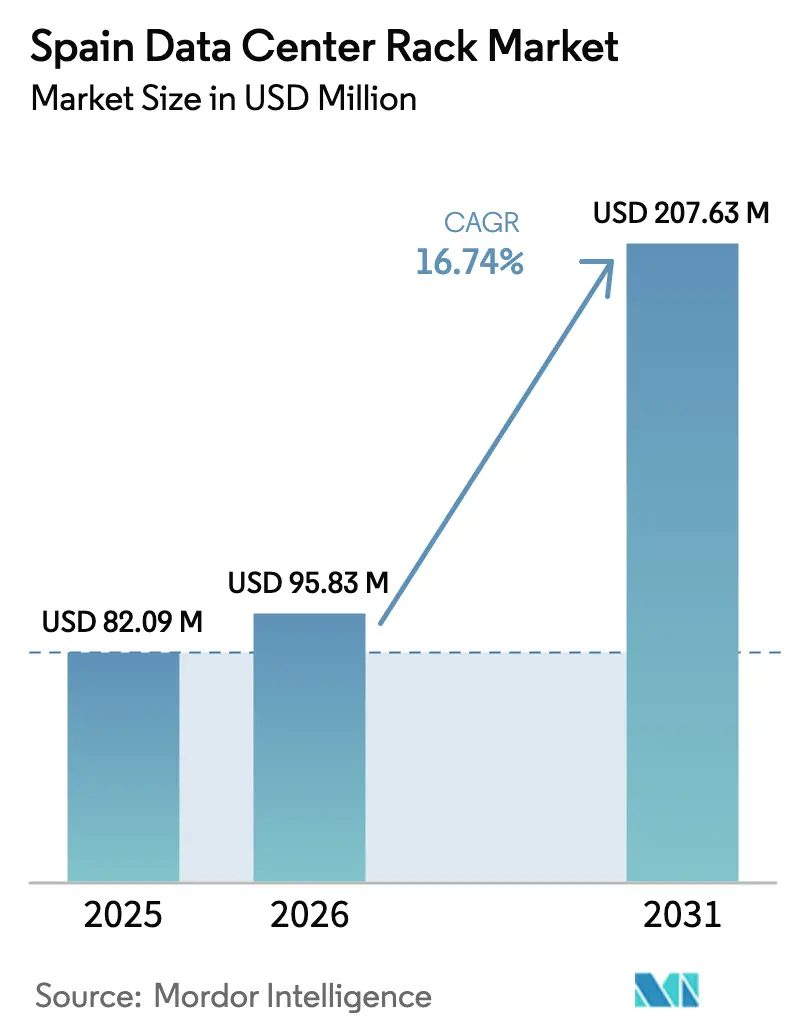
| 基準年の市場規模 (2025) | 82.09 百万米ドル |
| 市場規模 (2026) | 95.83 百万米ドル |
| 市場規模 (2031) | 207.63 百万米ドル |
| 成長率 (2026 - 2031) | 16.74 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスペインのデータセンターラック市場分析
スペインのデータセンターラック市場規模は、2025年の8,209万米ドルから2026年には9,583万米ドルに成長し、2026年〜2031年の年平均成長率16.74%で2031年までに2億763万米ドルに達すると予測されています。ハイパースケールの設備投資が80億ユーロを超え、スペインを南欧のデジタル交差点として位置づける一方、ビルバオおよびバレンシアへの海底ケーブル陸揚げが継続的な国際接続を支えています。政府支援による「España Digital 2026」が全国的な光ファイバーおよび5Gバックボーンへの資金を提供し、コロケーションホールへの新たな需要を喚起しています。一方でAWS、MicrosoftおよびGoogleはラックあたり60kWを超えるAIワークロード向けに設計されたハイパースケールキャンパスに30億米ドルを投入しています。アラゴン州ではラック密度が120kWに上昇しており、オペレーターは液体冷却対応の52Uデザインと統合型電力分配を優先しています。スチールが素材シェアの78.3%を維持している一方、アルミニウムの19.7%という成長率は、沿岸ケーブル陸揚げ付近での設置を容易にする軽量かつ耐震性の高い構造への転換を示しています。
主要レポートのポイント
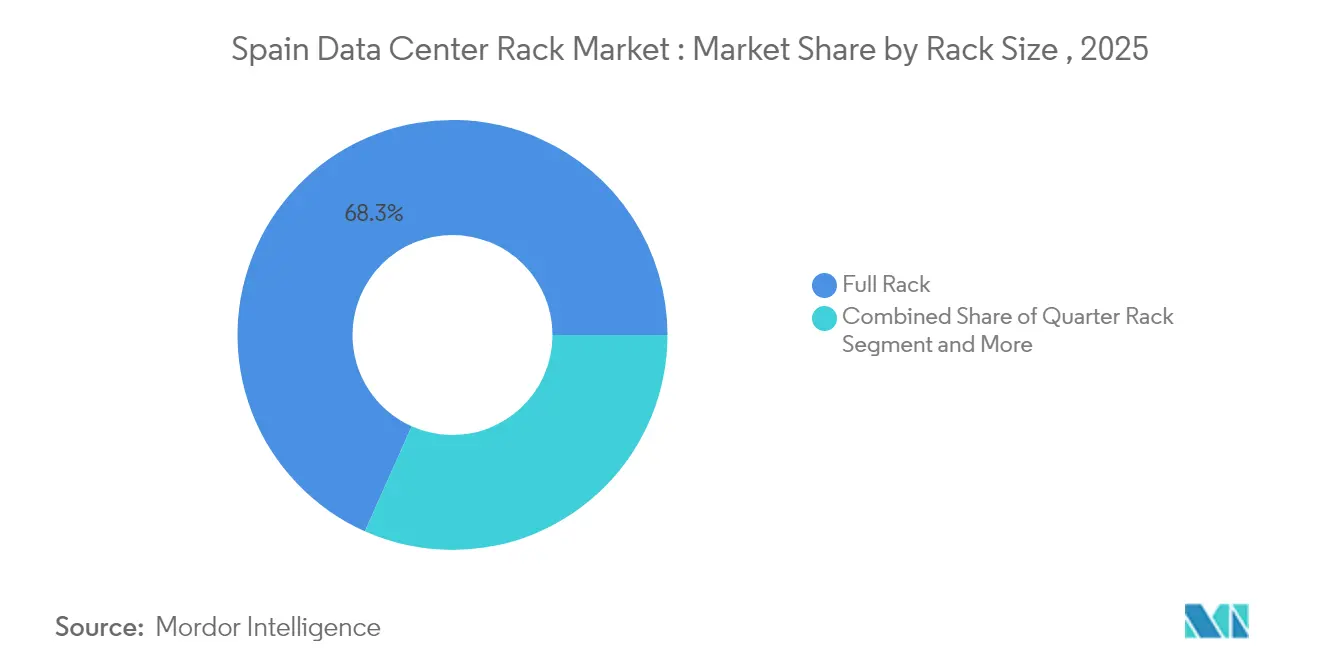
- ラックサイズ別では、フルラックが2025年のスペインのデータセンターラック市場シェアの68.32%をリードし、同セグメントは2031年まで年平均成長率18.96%で拡大すると予測されています。
- ラック高さ別では、標準的な42U規格が2025年のスペインのデータセンターラック市場において54.61%のシェアを保持し、48Uセグメントは2031年まで年平均成長率19.21%で最も速く成長すると予測されています。
- ラックタイプ別では、キャビネット(密閉型)ラックが2025年のスペインのデータセンターラック市場において71.68%の収益シェアを占め、セキュリティおよびエアフロー需要の高まりにより年平均成長率20.62%で進展しています。
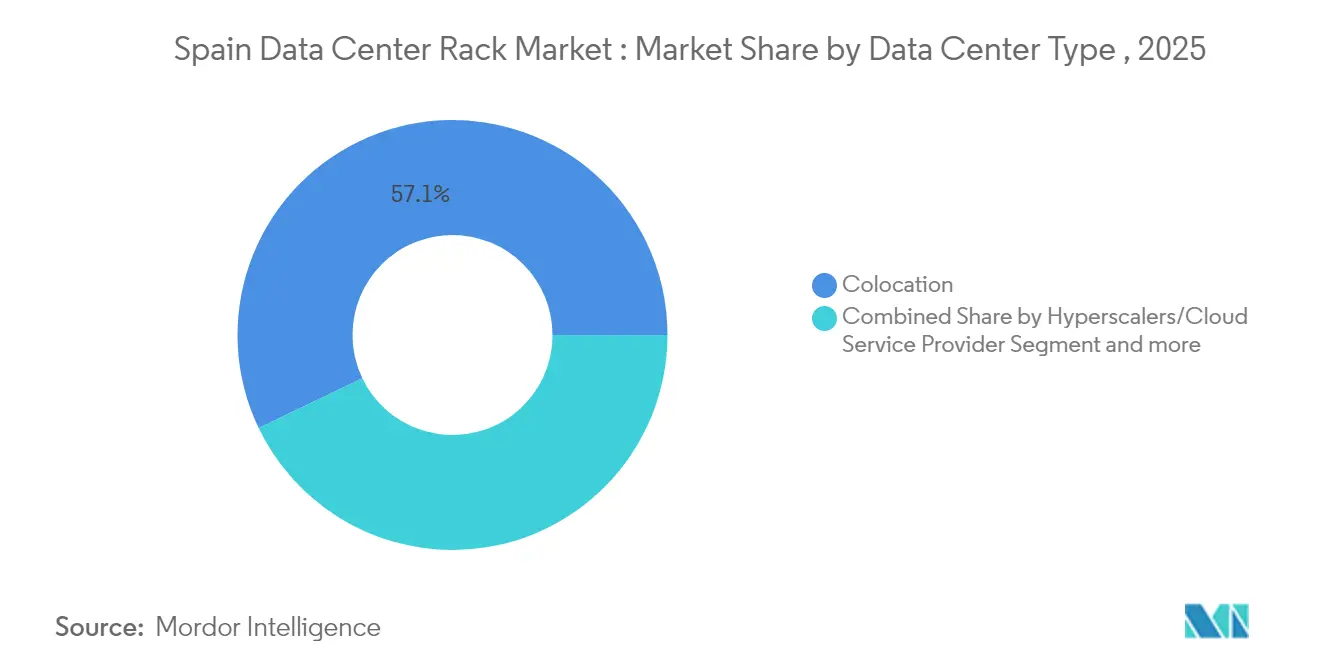
- データセンタータイプ別では、コロケーション施設が2025年のスペインのデータセンターラック市場において57.12%の収益シェアを保持し、ハイパースケール構築は2031年まで年平均成長率18.88%で成長すると見込まれています。
- 素材別では、スチールが2025年のスペインのデータセンターラック市場において77.62%のシェアを占め、アルミニウムは重量削減の要請から年平均成長率19.05%で最も速い上昇を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
スペインのデータセンターラック市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| AWSおよびMicrosoftおよびGoogleによるハイパースケール構築が60kW超のラック需要を加速 | + 4.2% | マドリード、アラゴン、バルセロナ | 中期(2〜4年) |
| スペインの通信事業者(Telefónica、Cellnex)によるエッジクラウドの展開がマイクロラックを必要とする | + 2.8% | 全国規模、都市部への集中 | 短期(2年以内) |
| EUが資金提供する「España Digital 2026」の光ファイバーおよび5Gバックボーンがコロケーション成長を促進 | + 3.1% | 全国規模、未整備地域を優先 | 中期(2〜4年) |
| Royal Decree-law 14/2019コンプライアンスに伴うBFSIおよび公共部門における企業のクラウド移行 | + 2.3% | マドリード、バルセロナ、地域の主要都市 | 短期(2年以内) |
| アラゴン州のAIモデルトレーニングハブが液体冷却対応52Uラックを牽引 | + 3.8% | アラゴン州、カスティーリャ=ラ・マンチャへの波及あり | 長期(4年以上) |
| ビルバオへの海底ケーブル陸揚げ(Grace Hopper、Medusa)が耐震ラック需要を押し上げ | + 1.5% | ビルバオ、スペイン北部沿岸地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AWSおよびMicrosoftおよびGoogleによるハイパースケール構築が60kW超のラック需要を加速
ハイパースケールオペレーターはスペインのデータセンターラック市場における仕様を再定義し、生成AIトレーニングクラスターを稼働させるために60kW以上の設計を標準化しています。AWSは2024年にアラゴンリージョンを開設し、Microsoftはスペイン中央クラウドリージョンに21億米ドルを充当し、GoogleはマドリードのキャパシティをAmazon、Microsoft、Googleとして6億5,000万米ドルで増強し、国家の電力供給閾値を集合的に押し上げています。これらの支出は、液体マニホールド、より厚みのあるケーブルラダーおよび1,300kgを超えるフレーム耐性を備えた52Uラックへの調達優先度をシフトさせています。オペレーターは現在、GPUのスロットリングを引き起こす熱ホットスポットを抑制するために統合型バスバー電源ストリップとツールレスのエアフローブランキングパネルを要求しています。調達チームも複数のキャンパスにわたるベンダー在庫の調和を求めており、標準化されたフルラックがベースラインの選択となっています。
TelefónicaおよびCellnexによるエッジクラウドの展開がマイクロラックを必要とする
TelefónicaとCellnexは合計10,462か所を超えるタワーおよび屋上サイトを共同で管理しており、5Gスライシング、コネクテッドビークルテレメトリーおよびARストリーミングをサポートするエッジコンピューティングポッドをホストするためにアップグレードが進められています(Cellnex)。スペースが限られたシェルターでは、テルコのバッテリーストリングに対応したシールドドア、振動ダンパーおよびDC電源シェルフを備えた6Uから12Uのマイクロラックが好まれます。ベンダーは屋外耐腐食レーティングとリモート監視ドアセンサーを備えた壁掛け型エンクロージャーで対応しています。展開はマドリードのM-30環状線内部とバルセロナ都市圏に集中しており、IoTトランザクションにおいて10ms以下のレイテンシーを実現するために高密度化が進んでいます。この分散型アーキテクチャはスペインのデータセンターラック市場のフットプリントを従来のホールを超えて拡大させ、より短いリードタイムでカスタムフォームファクターを提供できる地元製造業者に恩恵をもたらしています。
EUが資金提供する「España Digital 2026」バックボーンがコロケーション成長を促進
「España Digital 2026」は光ファイバーの普及率と5Gスタンドアローンコアを強化するために40億ユーロを投じており、レイテンシーに敏感なSaaSワークロードを追求する企業向けにキャリアニュートラルなクロスコネクトをパッケージ化するコロケーションプロバイダーを引き付けています[1]科学技術革新省、「España Digital 2026ロードマップ」、ciencia.gob.es。バレンシア、マラガおよびビルバオのオペレーター向けに地域の光ファイバーループがバックホールコストを削減し、液体冷却への改修に対応したモジュラー式ルーフチムニーを備えた42Uキャビネット列をあらかじめ設置した新しいマルチテナントホールの建設を促進しています。ダクト敷設費用の最大50%をカバーする政府補助金が建設コストを引き下げ、コロケーションオペレーターがISO 27001およびティアIIIの冗長性を維持しながらラック料金で積極的に競争できるようにしています。この取り組みのデジタル主権の側面は、公共機関における国内クラウド採用も促進し、高セキュリティキャビネットラックへの需要をさらに押し上げています。
アラゴン州のAIトレーニングハブが液体冷却対応52Uラックを牽引
アラゴン州の風力・太陽光発電ミックスは68%の再生可能エネルギー普及率をもたらし、産業用平均電力料金はマドリードより18%低く、同地域はGPUメガファームの一大拠点となっています。Amazonの3か所のデータセンター許可には年間75万5,720立方メートルに近い取水量が含まれており、ポンプマニホールドと漏液検知レールを収容するために高さのあるラックを必要とする大規模な液体冷却ループを示しています。オペレーターは19インチの垂直ピッチを持つが二重のCDUセットを収納するためにより深いフットプリントの52Uフレームを指定しています。製造業者はキャスターの荷重耐性を強化し、冷却剤の腐食に耐えるアルマイト加工アルミニウムレールを提供する必要があります。スペインのデータセンターラック市場では、ラックドアに組み込まれたドリップレスのクイックディスコネクトフィッティングとリアルタイム監視用の超音波流量計への需要が並行して高まっています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| マドリードおよびバルセロナにおける電力網の混雑がラック展開を遅延 | -2.1% | マドリード、バルセロナ都市圏 | 短期(2年以内) |
| スチール価格の上昇がラックのコスト構造に影響 | -1.4% | 全国規模、製造集中効果あり | 中期(2〜4年) |
| 水使用制限が高密度冷水ラックの採用を抑制 | -1.8% | 全国規模、カタルーニャおよびアンダルシアで深刻 | 中期(2〜4年) |
| 液体冷却メンテナンスの人材不足がOPEXを押し上げ採用を遅延 | -0.9% | マドリード、バルセロナ、新興データセンターハブ | 中期(2〜4年) |
| 遺産地区におけるエッジデータセンター改修の許認可遅延 | -1.2% | スペイン国内の歴史的都市中心部、特にセビリア、バレンシア、グラナダ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
マドリードおよびバルセロナにおける電力網の混雑がラック展開を遅延
2025年4月の停電は5,500万〜6,000万人の住民の電力を遮断し、59%の太陽光発電に依存する電力網のシステム慣性の不足を露呈しました。データセンターからの新規120kW回路の要求は現在、マドリードのビカルバロ変電所で6〜9か月の待機時間に直面しており、オペレーターはラックの設置を200万ワット単位で段階的に進めることを余儀なくされています。一部のハイパースケーラーは冗長な400kV送電線が存在するサラゴサへの拡張にシフトしていますが、都市部の光ファイバーハブに縛られたコロケーション事業者は、ラックあたり月6〜8ユーロを加算するディーゼル発電機のサーチャージを吸収しなければなりません。この制約はスペインのデータセンターラック市場における首都のモメンタムを損ない、エアフローを改善して電力を節約する省エネ型アルミニウムフレームへの関心を高めています。
水使用制限が冷水ラックの採用を抑制
スペインで60年ぶりとなる最悪の干ばつにより国土の78%が砂漠化リスクにさらされており、カタルーニャおよびアンダルシアでは産業用取水に対する市の上限規制が発動されています。1キロワット時あたり1.5リットルを消費する従来の冷水CRAHループは、市議会が建設許可を水の再利用比率に連動させるため、scrutinyの対象となっています。Metaが計画するタラベラキャンパスが年間6億6,500万リットルの取水を予定しており公衆の反発を引き起こし、規制上の逆風を示しています。オペレーターはチップへの直接冷却または液浸冷却に転換していますが、これらの代替手段はカスタム48U以上のキャビネットにのみ適合する厚みのあるドアの熱交換器を必要とし、設備投資を14〜17%押し上げます。その結果生じる調達の躊躇は、再利用可能な冷却剤のエコシステムが成熟するまで、高密度ラックSKUの予測数量を削減します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ラックサイズ別:フルハイトフレームがスペインのキャパシティ拡張を牽引
フルラックは2025年の出荷量の68.32%を占め、マドリードとウエスカを取り巻くハイパースケールホールの基盤を形成しています。フルラックセグメントのスペインのデータセンターラック市場規模は2031年までに1億4,186万米ドルに達すると予測され、市場全体の年平均成長率16.74%の軌道を支えています。フルフレームを標準化することで、オペレーターは1平方メートルあたりのサーバー数を最大化し、PUEを1.3以下に維持するホットアイル封じ込め改修を簡素化できます。クォーターラックおよびハーフラックは引き続き通信クローゼットや旧型の企業ラボに配置されていますが、クラウド移行によるサーバー統合比率の上昇により、それらの合算シェアは縮小しています。
採用が加速しているのは、グローバルオペレーターがダブリン、フランクフルトおよびパリのビルドと同一の仕様をスペインのビルドに適用し、ケーブルトレイ、PDUおよびドアスイングクリアランスにおけるスケールメリットを確保しているためです。Eatonはブラシグロメット、ブランキングパネルおよびバスウェイタップオフユニットを備えたSmartRackバンドルをあらかじめ組み立てており、高床式フロアに直接設置でき、ラックあたりの現場作業を12時間削減します。アストゥリアスおよびナバラの受託製造業者は、カスタムカラー、耐震キットおよびLoRaWANセンサーレールについて4週間未満のリードタイムを維持しており、成長著しいSaaSテナントが発注するスペインのデータセンターラック市場の受注における差別化要因となっています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご覧いただけます


ラック高さ別:48Uの採用が42Uの既存勢力を追い抜く
42U規格は2025年に54.61%のシェアを維持していますが、オペレーターは現在、415V三相電源に必要なリアドアの熱交換器と追加ブレーカーを収納するために48Uエンクロージャーを指定しています。48Uデザインのスペインのデータセンターラック市場規模はAI GPU密度カーブを反映して年平均成長率19.21%で拡大すると予測されています。より高いフレームは総静的荷重を1,500kgに引き上げ、ビルバオのケーブルハブ付近の地震イベント時の安定性確保のために溶接スチールコーナーまたはねじり補強リブ付きの押し出しアルミニウムカラムが必要となります。
早期採用者は、6ラックユニットの追加によって列の長さが約15%短縮され、バッテリーキャビネット用の余剰スペースが確保されると報告しています。Schneider Electricの2024年のEcoStruxureファームウェアアップデートにより環境センサーのサポートが拡充され、施設チームが48U列にデジタルマニホールドゲージを後付けすることを促進しています。より高いキャビネットの輸送はパレット積み重ねを複雑にしますが、国内運送業者は伸縮式トレーラーで対応し、運賃プレミアムを3%以内に抑えています。このコスト抑制が従来の42Uフレームからの移行を後押しし、スチール価格上昇の中でもスペインのデータセンターラック市場の加速を軌道上に保っています。
ラックタイプ別:キャビネット設計がセキュリティとエアフローでオープンフレームを上回る
キャビネットラックは2025年に71.68%の収益を占め、スペインの銀行、医療および公共部門のテナントがより厳格なデータ主権プロトコルを採用することで、2031年まで年平均成長率20.62%を示しています。キャビネット型のスペインのデータセンターラック市場シェアは、Royal Decree-law 14/2019の下で必要とされる生体認証ロックと改ざん防止ネジを反映して2027年までに77.00%を超えると見込まれています。密閉ドアにより差圧ゾーンが形成され、アイル封じ込めなしにリアドア冷却装置が熱負荷の80%を排出することが可能になります。
オープンフレームラックは、技術者が360度のアクセスを必要とする低リスクのラボゾーンやHPCラボでは依然として一般的ですが、サイバー保険会社が物理的侵入防止策に保険料を連動させるにつれてシェアは低下しています。キャビネット製造業者はマドリードのトレホン基地付近の防衛部門向け展開にEMPメッシュライニングを統合しており、この機能は現在メインフレームを移行する多国籍銀行からも求められています。ラックSKUの細分化は買い手のRFPを長期化させますが、統合バンドルが設置サイクルを短縮し、自社の冷却IPを持つターンキーサプライヤーのスペインのデータセンターラック市場における競争力を高めています。
データセンタータイプ別:ハイパースケールの成長がコロケーションの優位性を凌駕
コロケーションは依然として2025年の出荷量の57.12%を占め、マドリードのラス・ロサス回廊における相互接続密度に支えられています。しかしハイパースケーラーはAmazon、MicrosoftおよびGoogleがアラゴンおよびカスティーリャ=ラ・マンチャの目的特化型キャンパスに資本を投入するにつれ、最も速い年平均成長率18.88%を示しています。それに対応して、ハイパースケール施設に紐づくスペインのデータセンターラック市場規模は2031年までに1億160万米ドルを超える見通しです。垂直統合によりハイパースケーラーはラック仕様を指示でき、52Uキャビネット高さ、統合型CDUレールおよびAI対応バスバーハーネスが優先されています。
コロケーションオペレーターは20年間の電力予約とベンダー非依存のケージフットプリントを備えた「オーダーメイド」スイートを提供することで対応しています。5Gルート沿いにTelefónicaが展開するより小規模な企業向けおよびエッジノードは、路面レベルのシェルターに設置されたマイクロラックアレイを採用し、スペインの製造業者の収益源を多様化しています。全体として、クラウドネイティブワークロード向けのハイパースケールとレイテンシーに敏感な相互接続向けのコロケーションという二元的な展開モデルが、スペインのデータセンターラック市場のアドレッサブルベースを拡大し、景気変動に対するバッファーとなっています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご覧いただけます
素材別:スチールの価格優位性にもかかわらずアルミニウムが普及
スチールは低コストと1,800kgの静的荷重限界により2025年の需要の77.62%を占めました。しかしアルミニウムの19.05%という年平均成長率は、クレーン作業の荷重を軽減し熱拡散を改善する軽量フレームへのオペレーターの意欲を示しています。構造合金にはマグネシウムが配合されて引張強度が高められており、アルミニウムラックが35%軽量でありながら1,200kgの容量を実現できるようになっています。スペインのデータセンターラック産業の仕様担当者はこれらのフレームを、ビルバオのケーブル陸揚げホール内の地震による揺れを軽減する高床式免震パッドと組み合わせています。
欧州の製錬業者を直撃する高い電力料金がコスト変動を引き起こしていますが、アルミニウムのリサイクル可能性はハイパースケーラーに電力使用免除を付与するESG指標と一致しています。EUのスチール・金属行動計画の2025年補助金ラウンドは価格差を縮小させる可能性がありますが、現時点ではスチールがコスト制約が重量より優先される場合において優位性を維持しています。スチール支柱とアルミニウムサイドパネルを組み合わせたハイブリッドソリューションは妥協案を提供しており、スペインのデータセンターラック市場の回復力を牽引する継続的な製品革新を反映しています。
地理分析
マドリードは2025年の設置容量の60.84%を維持し、国際ピアリング交換の要となっていますが、電力網のボトルネックと土地不足が新規ラック展開を抑制しています。アラゴン州はスペインで最も安価な再生可能エネルギーミックスを有し、ハイパースケーラーが500MWのリースを確保し、カーテルメント罰則なしに120kWのラック密度を計画できます。バルセロナは第2位のクラスターを維持していますが、カタルーニャの干ばつによる水使用割り当てが高密度液体ループを遅らせており、オペレーターは冷水コイルの代わりに空気側エコノマイザーの導入を余儀なくされています。
ビルバオを中心とするスペイン北部は、Grace HopperおよびMedusaケーブルによりキャリアがニューヨークとテルアビブへ50ms以下の往復遅延を実現できることから、高まる関心を集めています。ラックメーカーはゾーン3加速度レベルに対応した耐震キットを在庫することで地元のコロケーション構築を支援しており、スペインのデータセンターラック市場内では小規模ながら収益性の高い機会となっています。バレンシアとマラガは、グリーンビルディング認証に対する市の税制優遇を活用して地中海の観光需要の帯域幅スパイクに対応するエッジ展開を呼び込んでいます。地方自治体は迅速な許認可と再生可能エネルギーのPPAを競い合っており、カスティーリャ=ラ・マンチャはハイパースケーラーがサラゴサとトレドを比較検討する際のTCO計算を変える10年間の固定資産税免除を提供しています。スペインの堅牢な鉄道ネットワークにより、インテグレーターはラックをマドリードで段取りし衛星都市に翌日配送でき、分散型ビルドの物流コストを軽減しています。その結果、スペインのデータセンターラック市場はマドリード中心の構造から、海底ケーブルの近接性と再生可能エネルギーの利用可能性の双方に最適化された多極型ネットワークへと進化しています。
規制環境
スペインのデータセンターラック需要は、規制対象ワークロードを扱う施設に課されるEUおよび国内の中核的なコンプライアンス義務とともに、電力系統アクセスおよび持続可能性に関する規則策定によって、ますます形成されつつある。王令14/2019号および関連する公共部門・重要インフラのサイバーセキュリティ要件は、BFSIおよび政府部門の購買者を、耐タンパー機能と監査可能な物理アクセス制御を備えたロック式キャビネットラックへと引き続き向かわせている。
2026年3月、王令7/2026号は、容量予約課金やマイルストーンベースの許認可を含む、高負荷データセンターに関連する新たな電力系統アクセス条件を導入し、これが建設スケジールや段階的なラック展開に影響を及ぼす可能性がある。並行して、生態学的転換省(MITECO)は、データセンターの持続可能性に焦点を当てた王令案を進めており、再生可能エネルギーとの連動、エネルギー効率、持続可能な水利用、および大規模施設(例えば1MW超の施設)における熱再利用を重視している。これにより、液冷対応や熱回収対応のラック構成といった環境設計上の選択が、調達および許認可の議論においてより重要視されるようになっている。
バリューチェーン分析
スペインのデータセンターラックのバリューチェーンは、世界的な鋼鉄・アルミニウムの調達および部品製造(フレーム、ドア、レール、ケーブルマネジメント、PDU、監視装置)から始まり、組立・構成工程を経て、ディストリビューターおよびインテグレーターを通じてデータセンター運営者やエンタープライズ・通信事業者のエンドユーザーへと至る。ハイパースケールおよびAI関連の導入において密度がラック当たり60kWを超えるにつれ、仕様は液冷マニホールドプロバイダー、バスウェイおよび配電ベンダー、センサー・アクセス制御プロバイダー、そしてより高く重量のある48Uから52Uのキャビネットを扱えるロジスティクスパートナーといった関連サプライヤーを取り込むようになっている。
スペインは、大規模プロジェクトの短いリードタイムを支える現地・地域の供給能力と、多国籍サプライチェーンを組み合わせている。シュナイダーエレクトリックはサン・ボイ・デ・リョブレガート(バルセロナ)に製造・物流拠点を構え、プレファブ型およびモジュール型データセンターソリューションを支えている。一方、リタルS.A.はサバデルの拠点からエンクロージャーおよびITインフラシステムを統括し、キャビネットラックおよび付属品の現地供給を確固たるものとしている。ベルティブは、プロジェクトおよびパートナーのエコシステムを通じて統合型モジュラー・熱管理製品を提供しており、これは複数拠点展開を目指すハイパースケールおよびコロケーション事業者が求める、工場生産の再現可能なラック・電力ブロックというモデルに合致している。
競争環境
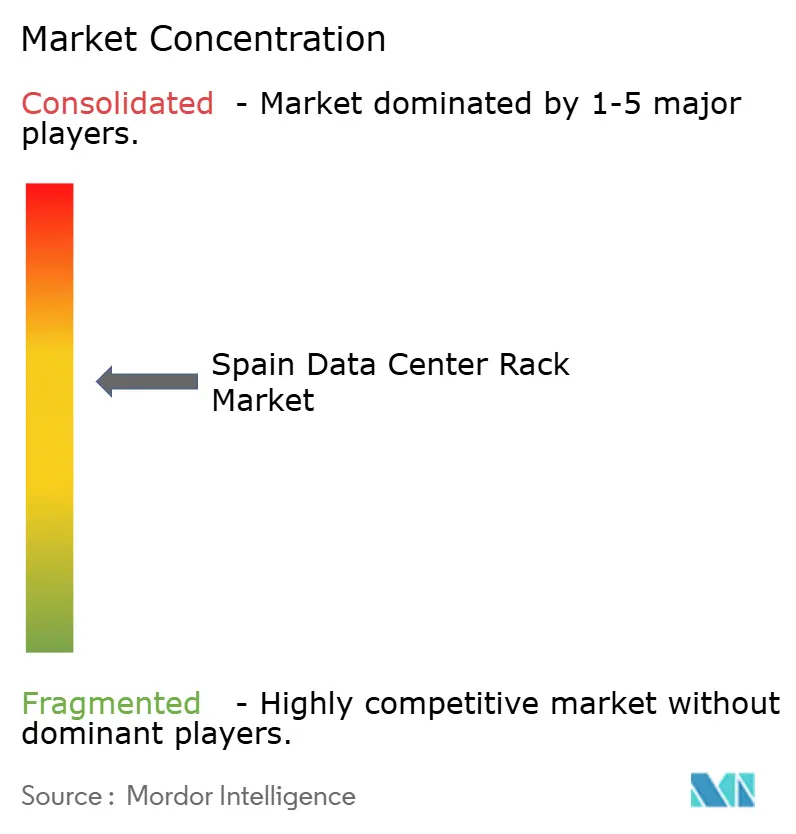
競争環境は中程度に集中しています。Schneider Electric、VertivおよびRittalが2024年の出荷量の46.5%を集合的に占め、バスウェイ、監視および冷却とセットでラックを提供しています。イベリア半島の倉庫により、マドリードのアルコベンダスキャンパスレーンへ72時間以内に配送することが可能です。Esnova RacksおよびEspaciorackなどの地元企業はカスタムペイントスキームと迅速なプロトタイプサイクルによって差別化を図り、スペイン語によるエンジニアリングサポートが必須とされる金融および政府案件を獲得しています。
Legrandが2010年以降に行った17件のデータセンター特化型買収により、封じ込めおよびパワーレースウェイのカタログが拡充され、ハイパースケールの入札へのクロスセルが可能となっています。DellおよびHPEはGPUスレッドとセットにしたファクトリー統合型ラックスケールシステムを通じてプレゼンスを深め、AIクラスターのリフレッシュ案件の確保を目指しています。一方、台湾のODMは流通パートナー経由で参入し、ブランド品より12%安価なベアフレームオプションを提供しています。ただし保証に関する懸念が規制対象セクターでの採用を制限しています。
イノベーションの優先事項は、ポリマーコーティングを施した液浸対応フレーム、ツールレスのサイドパネルおよびDCバスバーハーネスのネイティブサポートを中心に展開しています。アルミニウムの採用は製品差別化のテコとして機能していますが、ロンドン金属取引所のプレミアムが変動する際にはサプライチェーンの規律が重要となります。Vertivのイマージョンタンクに関するGRCとの提携など、ラックベンダーと冷却スペシャリストの戦略的パートナーシップが、スペインのデータセンターラック市場内でバリューチェーンの収束を示しています。
スペインのデータセンターラック産業リーダー
Eaton Corporation
Rittal GMBH & Co.KG
Schneider Electric SE
Vertiv Group Corp.
nVent Electric plc
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
大規模かつ複数年にわたるデータセンター建設計画やキャンパス発表は、複数のスペイン地域にわたって標準化された高密度・液冷対応のキャビネットプラットフォームおよび迅速な提供プログラムを実現できるラックベンダーにとって、明確な空白領域を生み出している。最近の例として、アマゾンがアラゴンでのデータセンターインフラおよびAI能力拡張のために2035年までに総額337億ユーロを投資する計画があり、これに加えてApto社によるフエンラブラーダ(マドリード)における240MWプロジェクト、フェロビアルによるマドリードの60MWキャンパス、EdgeMode社によるトレドでの300MW AIキャンパス提案といった大規模キャンパス計画も進められている。これらのプロジェクトは、再現可能なラック仕様(例えば48Uから52Uのフォーマット、より重い荷重耐性、統合型電力・センサーレールなど)を優先しており、現場作業や試運転時間を削減するイベリア半島拠点の倉庫保管、キッティング、構成サービスの価値を高めている。
第二の機会分野は、許認可および運用上の受容にますます影響を与える電力および持続可能性の制約に対応するコンプライアンス主導のエンジニアリングである。2026年3月の王令7/2026号による電力系統アクセスの枠組みおよびMITECOの持続可能性王令案は、エネルギー効率、再生可能エネルギーとの整合、水資源管理、熱再利用に関する要件を高め、より高度な気流制御、液冷インターフェース、監視計装をサポートするラックへの需要を促進している。アクセス制御、環境センシング、CDUおよびリアドア熱交換器向けの統合対応マウントを備えたラックをパッケージ化するサプライヤーは、監査可能性および施設効率機能が単体部品ではなく一体として購入されるコロケーションおよび公共部門の導入において、より有利な立場にある。
最近の業界動向
- 2026年7月:Apto(マドリードのデータセンターキャンパスプロジェクト)は、マドリードのフエンラブラーダにおける240MWのデータセンターキャンパスに対し20億ユーロの投資を発表した。この立ち上げはスペインのAI志向キャパシティを拡大し、ハイパースケールインフラへの大きな推進力を示している。人員、ラックおよび電力需要を促進し、マドリードをハイパースケールハブとして強化し、ラック密度の向上とモジュラーソリューション導入を加速させる。
- 2026年7月:サブマー・グループは、カタルーニャのフリックスにある旧エルクロス社跡地で、持続可能なAIデータセンターに対し10億ユーロの投資を発表した。この投資は、カタルーニャがAI主導のデータセンター開発の中心地であることを裏付けている。カタルーニャの遺跡再利用は地域のラック展開および冷却ソリューションを促進し、AIワークロード向けの浸漬冷却対応モジュラーラックへの注力を示している。
- 2026年3月:アマゾンは、アラゴン地域におけるデータセンターインフラおよびAI能力の拡張のために、スペインへの追加投資180億ユーロ(総額337億ユーロ)を発表した。この拡張は、スペインを主要なハイパースケールハブとして強化し、AIワークロード向けの能力を拡大する。スペインのハイパースケール展開を強化し、ラック、ケーブル、冷却容量の需要を増加させ、アラゴンをAIデータセンターの主要な回廊として強化する。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本レポートでは、市場はスペイン国内のエンタープライズおよびコロケーション施設全体で供給・設置されるデータセンターラックから生じる収益を対象とする。これには、IT機器を収容する標準ラックフレームおよび関連する構造構成が含まれ、販売時点でUSDで測定される。
範囲の除外事項:本範囲には、ITサーバー、ストレージ、ネットワークスイッチ、および冷却装置やUPSシステムなどの単独の室内インフラは含まれない。
セグメンテーション概要
- ラックサイズ別
- クォーターラック
- ハーフラック
- フルラック
- ラック高さ別
- 42U
- 45U
- 48U
- その他の高さ
- ラックタイプ別
- キャビネット(密閉型)ラック
- オープンフレームラック
- 壁掛けラック
- データセンタータイプ別
- コロケーション施設
- ハイパースケールおよびクラウドサービスプロバイダーDC
- 企業向けおよびエッジ
- 素材別
- スチール
- アルミニウム
- その他の合金および複合材料
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは、モデルの初期構造を構築し、ラック出荷量や価格に影響を与えるスペイン国内レベルの需要シグナルを把握するために用いられた。投資サイクルおよび施設の活動状況を理解するため、INE(スペイン)、Eurostat、国家デジタル計画に基づくRed.esの公表資料、CNMCの通信指標、国際エネルギー機関の電力データなどの公的・公式資料を参照した。
また、企業の開示資料、投資家向け説明資料、プレスリリース、信頼できる業界ニュースを確認し、容量追加、新規データホール立ち上げ、スペインで見られる典型的なラック密度の範囲を把握した。さらに、サプライヤーの露出度およびハードウェアの流通パターンを検証するため、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、出荷レベルの輸出入データを選択的に使用した。上記のソースは例示に過ぎず、データ収集、相互確認、および明確化のために他の多くの公開資料およびデータセットも使用された。
一次インタビューおよび調査
一次調査は、ラックメーカーおよびディストリビューター、コロケーション事業者、エンジニアリングチーム、データホールの内装工事を担当する購買担当者へのインタビューおよび調査に重点を置いた。回答者からの情報は、主要なスペインの都市圏における典型的なラックユニットの構成比、価格動向、リードタイム、需要のタイミングを確認するために用いられ、その後バリューチェーン全体で前提を整合させることで、最終的な規模測定が実用的かつ再現可能なものとなるようにした。
一次調査の実地調査回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:31% | 最高経営責任者層(CXO):16% |
| ミッドティア:49% | 機能/部門リーダー:39% |
| 小規模事業者:20% | マネージャー:45% |
市場規模測定と予測
規模測定は、データセンター建設活動をラック設置可能な床面積および想定されるラック密度の範囲に結び付けることによるスペインのラック需要総量のトップダウン再構築から始まり、これを現地で検証された平均販売価格を用いて年間の単位需要および収益に変換する。この見方は、サプライヤーおよびチャネルの集計、抽出した見積価格、プロジェクトパイプラインの抜き取り確認を含む選択的なボトムアップ近似によって検証され、総計が現実的に出荷・設置可能な範囲内に収まるようにしている。
主要な入力データには、新規および発表済みのデータホール容量追加、コロケーションの取り込みおよび事前リースのシグナル、典型的なラックの高さ(例えば42Uから52U)およびエンクロージャーの選好、ラック仕様に影響を与える平均電力密度の変化、そして可用性と価格に影響を与える輸入・流通パターンが含まれる。小規模プロジェクトに関する直接的な視認性が限られている場合、そのギャップは、施工業者からのフィードバックおよび観察された調達サイクルに基づく保守的な設置率の前提を適用することで対処する。予測に関しては、ハイパースケールおよびコロケーションの建設タイミングをめぐるシナリオ分析を用い、年次の推移は、需要タイミングおよび価格正常化に関する専門家の予測に整合する指数トレンドで平滑化する。
データ検証および更新サイクル
最終化の前に、モデルの出力は、施設発表、電力および接続性指標、収益よりも早く現れることが多い観察された調達リードタイムなどの独立したシグナルと三角検証される。各段階で分散チェックを実施して外れ値を検出し、その後、根拠となる証拠が複数の情報源間で一致する場合にのみ、前提を内部でレビューし調整する。
大きな不一致が現れた場合、または新たな容量発表が需要見通しに実質的な変化を及ぼす場合、回答者に再度連絡を取り、対象年についてモデルを再実行する。レポートは毎年更新され、重要な事象が発生した場合には中間更新が行われ、納品直前には最終的なアナリストによる確認が完了することで、クライアントは最新の見解を受け取ることができる。
Mordor Intelligenceのスペインデータセンターラック市場規模を他の公表推計と比較
スペインのデータセンターラックに関する公表市場規模は、一見近い値に見える場合でも、対象範囲や算出基準が常に同一ではないため、しばしば異なる。差異は通常、何がラック販売として扱われるか、基準年として用いられる年、そして価格および出荷タイミングがどのようにUSDに変換されるかから生じる。
外部の数値では、オープンフレームラックと統合型エンクロージャーを備えたキャビネットがしばしば混在して扱われ、エッジのマイクロサイトが完全なデータセンター設置としてカウントされることもあり、これがプロジェクト規模が不均一な国では総計を急速に上下させる可能性がある。Mordor Intelligenceでは、サーバーおよびその他のITハードウェアは対象範囲外とし、モデルは建設活動、密度の変化、国レベルの出荷確認といったラック固有の需要シグナルに結び付けられ、入手可能な最新のプロジェクト情報で更新されている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 82.09 M (2025) | |
| 地域コンサルティング会社A | USD 74.90 M (2023) | より古い基準年を使用し、オープンフレームラックを部分的にしかカウントしないより狭い製品範囲を適用しており、建設サイクル中の需要を過小評価する可能性がある。 |
| グローバルコンサルティング会社B | USD 95.00 M (2024) | ラック収益をより広範なエンクロージャーの定義と組み合わせ、年間平均の通貨タイミングを適用しており、プロジェクトタイミングに基づく価格設定と比較してUSD値を上昇させる可能性がある。 |
推計間のばらつきは、スペインのデータセンター建設の勢いに関する見解の相違ではなく、主に基準年のタイミングと何をラック収益としてカウントするかの違いを反映している。入力データを設置活動および現実的な価格帯に追跡可能な形で結び付けることで、規模測定は分かりやすさを保ち、プロジェクトが発表段階から導入段階に移行するにつれて再検証することができる。


レポートで回答される主要な質問
スペインのデータセンターラック市場の現在の評価額はいくらですか?
市場は2026年に9,583万米ドルと評価されており、2031年までに2億763万米ドルに達すると予測されています。
スペインでどのラックタイプが需要をリードしていますか?
キャビネット(密閉型)ラックが2025年に71.68%の収益シェアで優位を占め、セキュリティと気流制御の需要の高まりにより2031年まで年平均成長率20.62%を示しています。
42Uモデルに対して48Uキャビネットが普及している理由は何ですか?
AIワークロードは液体冷却マニホールドと冗長PDUのために追加の垂直スペースを必要とし、48Uデザインを年平均成長率19.21%に牽引しています。
電力網の制約はどのようにデータセンターの構築に影響していますか?
マドリードとバルセロナでは新規回路の待機時間が最大9か月に達し、高密度ラックの展開が遅延し、一部のプロジェクトがアラゴン州にシフトしています。
最終更新日:
- データセンターサーバー市場 全地域のサーバーを、ティア、施設規模、施設タイプ別に分析。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設需要。
- データセンター電力市場 世界の電源システム(コンポーネント、ティア、施設規模別)
- スペイン データセンターストレージ市場 スペイン全域におけるストレージ需要(施設規模、ティア別)
- フランスデータセンター冷却市場 フランスの冷却市場を、冷却技術、タイプ、エンドユーザー業種別に分類。
- 欧州 データセンターストレージ市場 欧州のストレージを、ストレージ技術、ストレージタイプ、エンドユーザー別に分類。
- 英国データセンターストレージ市場 英国のストレージ市場を、施設規模とティア別に分類。
- イタリアのデータセンター建設市場 イタリアにおける建設需要を、ティア、施設タイプ、インフラ別に網羅。
- フランス データセンターストレージ市場 フランスのストレージ市場を、施設規模とティア別に分類。
- 米国データセンターサーバー市場 米国のサーバー市場、データセンターティア、フォームファクターおよびアプリケーション/ワークロード別。
- 米国のデータセンターストレージ市場 ストレージ技術、ストレージタイプ、エンドユーザー別に分類した米国のストレージ市場。



