
Marktgröße und Marktanteil für Raumfahrttechnologie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 305.01 Milliarden US-Dollar |
| Marktgröße (2031) | 396.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.39 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Raumfahrttechnologie von Mordor Intelligence
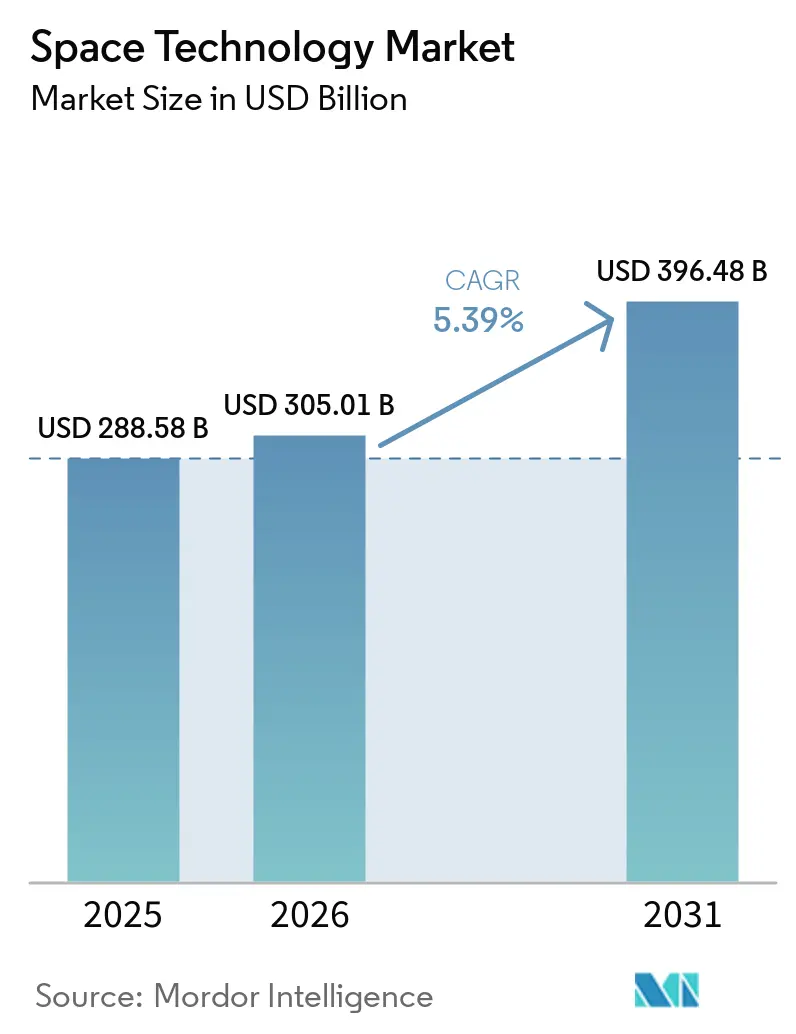
Die Größe des Raumfahrttechnologie-Marktes wird voraussichtlich von 288,58 Milliarden USD im Jahr 2025 auf 305,01 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 396,48 Milliarden USD erreichen, was einem CAGR von 5,39 % im Zeitraum 2026–2031 entspricht.
Kommerzielle Betreiber gestalten eine ehemals staatlich dominierte Branche neu und lenken privates Kapital in Breitbandkonstellationen im niedrigen Erdorbit (LEO), In-Orbit-Serviceleistungen und Weltraumtourismus. Wiederverwendbare Trägersysteme senken die Kosten pro Kilogramm, softwaredefinierte Satelliten verdrängen feste Nutzlasten, und sicherheitspolitische Auftraggeber beschaffen resiliente, proliferierte Konstellationen anstelle weniger hochentwickelter Einzelsatelliten. Betreiber, die ihre Kapitalausgaben an diesen Entwicklungen ausrichten, erschließen neue Einnahmequellen – auch wenn die regulatorische Aufsicht in den Bereichen Trümmerreduzierung, Exportkontrolle und Startgenehmigungen zunimmt.
Wichtigste Erkenntnisse des Berichts
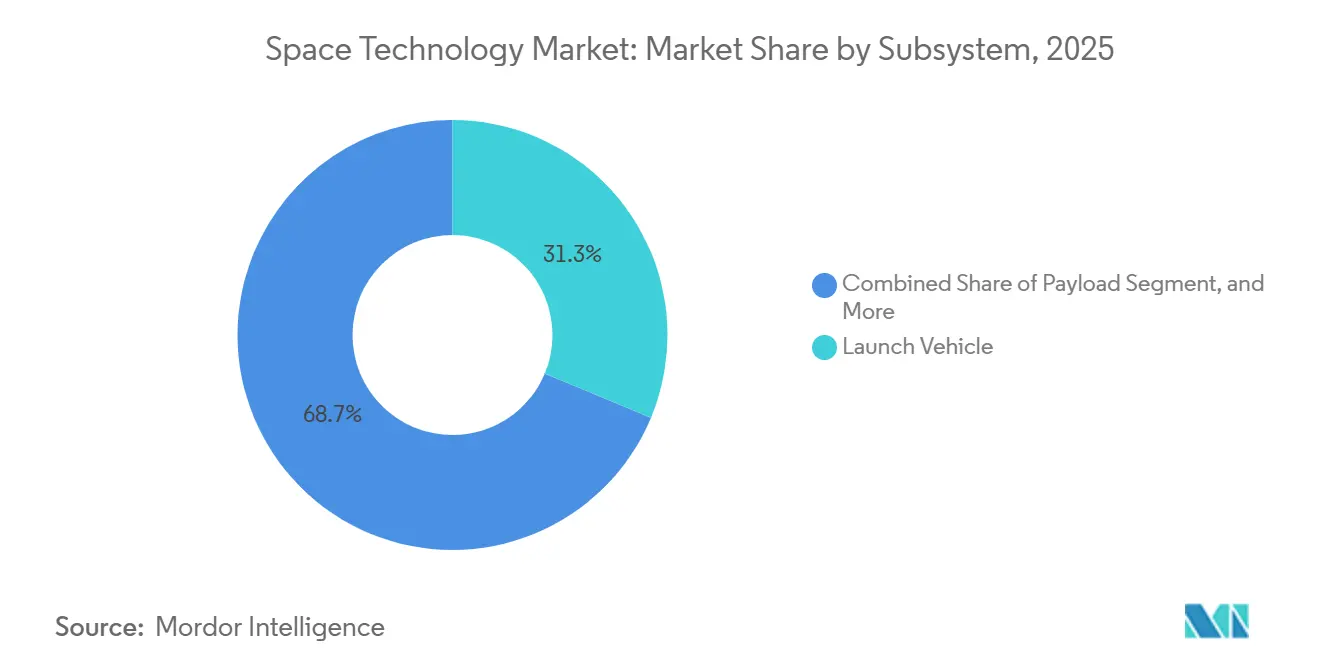
- Nach Subsystem führte Trägerraketenhardware mit 31,28 % des Umsatzes im Jahr 2025, während Nutzlastausrüstung bis 2031 mit einer CAGR von 6,17 % wächst.
- Nach Endverwendung hielten kommerzielle Unternehmen 46,48 % des Umsatzes im Jahr 2025 und expandieren bis 2031 mit einer CAGR von 6,06 %.
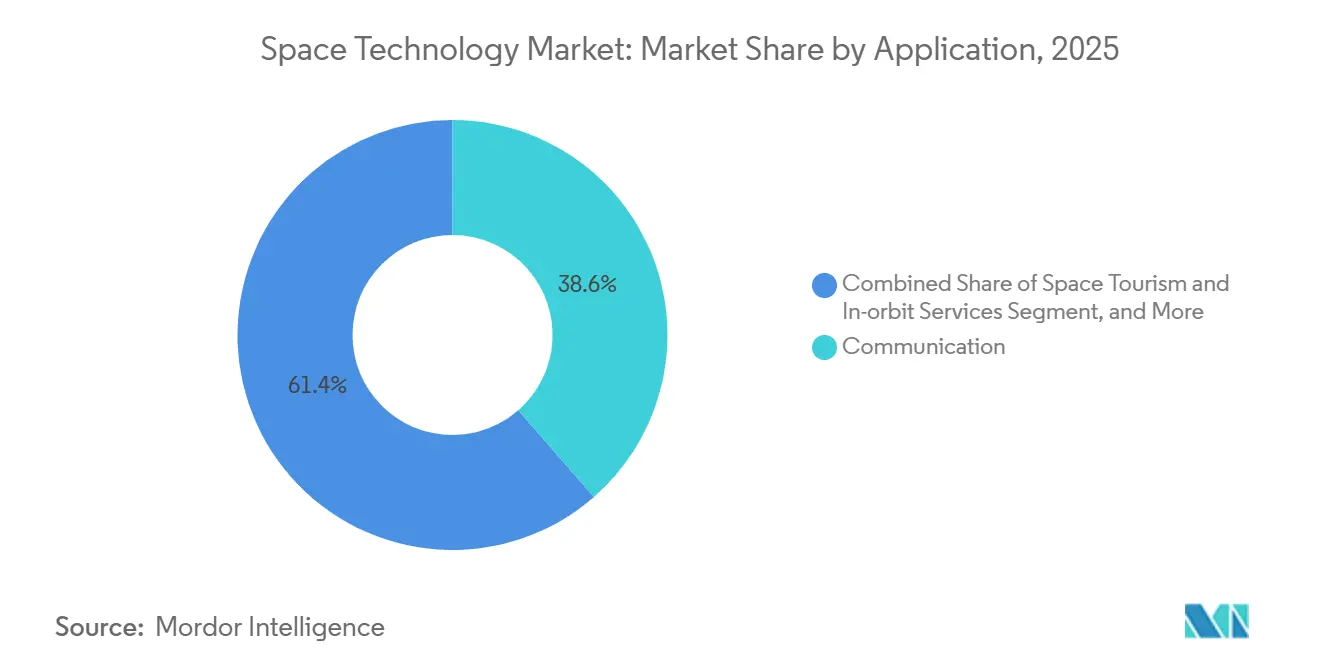
- Nach Anwendung behielt Kommunikation im Jahr 2025 einen Umsatzanteil von 38,57 %, während Weltraumtourismus und In-Orbit-Dienste mit 5,96 % bis 2031 das schnellste Wachstum verzeichnen.
- Nach Orbittyp erfassten LEO-Plattformen 55,06 % der Aktivitäten im Jahr 2025 und steigen bis 2031 mit einer CAGR von 5,91 %.
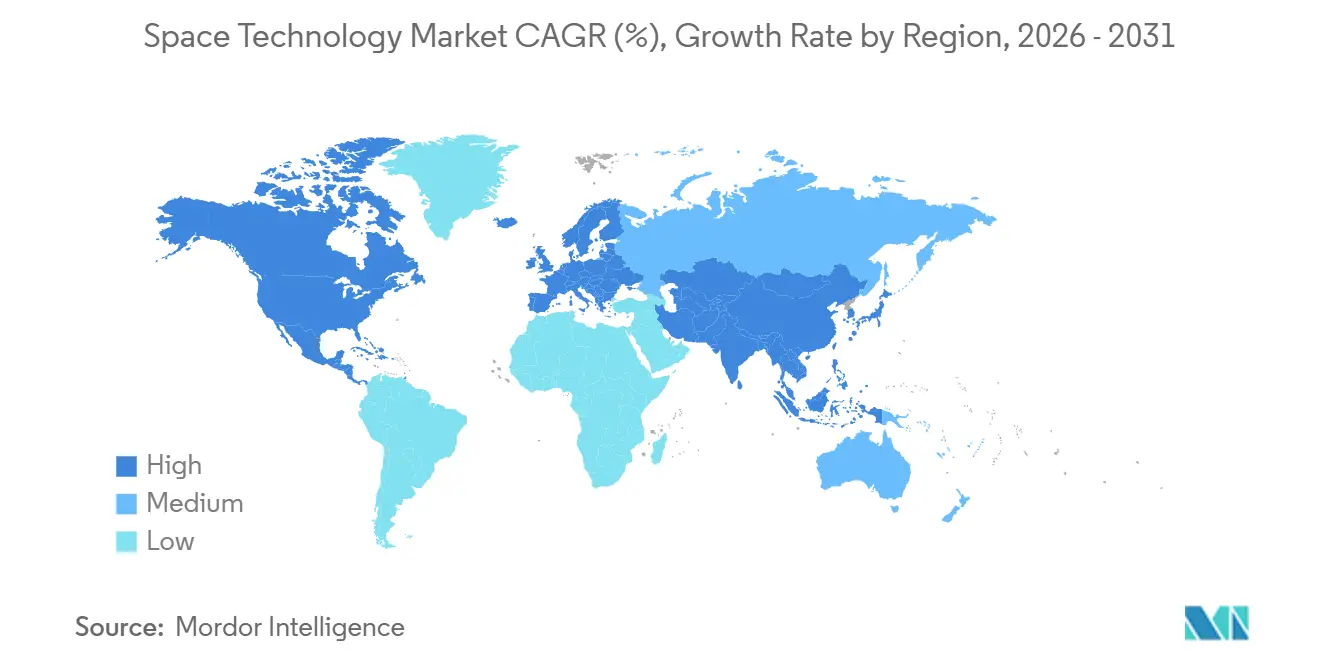
- Nach Geografie dominierte Nordamerika mit 40,12 % des Umsatzes im Jahr 2025, während Asien-Pazifik mit 6,29 % bis 2031 den schnellsten Zuwachs verzeichnet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasch sinkende Startkosten durch wiederverwendbare Trägerraketen | +1.20% | Global, angeführt von Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Steigende staatliche Investitionen in Raumfahrtprogramme | +1.00% | Global, konzentriert in Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Miniaturisierung ermöglicht erschwingliche Satellitenkonstellationen | +0.90% | Global, am stärksten in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fokus auf nationale Sicherheit durch widerstandsfähige Raumfahrtarchitekturen | +0.70% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Hochdurchsatz-Satellitenbreitband | +0.60% | Global, ländliche und unterversorgte Regionen | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung von Weltraumtourismus und In-Orbit-Diensten | +0.40% | Nordamerika, Naher Osten, ausgewählte Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasch sinkende Startkosten durch wiederverwendbare Trägerraketen
Falcon-9-Erststufen absolvierten 2025 23 Wiederflüge, senkten die marginalen Startpreise auf rund 28 Millionen USD pro Mission und bewiesen, dass Hardware wiederholte Wiedereintritts- und Landezyklen ohne größere Überholung überstehen kann.[1] Rocket Lab führte 2024 die hubschraubergestützte Boosterbergung ein, verkürzte die Überholungszeit auf unter 30 Tage und gab Kleinstellitenbetreibern den benötigten Takt.[2] Blue Origins New Glenn, dem sieben Starts für die nationale Sicherheit zugesprochen wurden, ist für 25 Flüge ausgelegt und zielt auf einen Preis von unter 50 Millionen USD pro Schwerlastmission ab. Die Kostenkompression setzt Kapital für die Satellitenauffüllung frei, macht häufige Erneuerungszyklen wirtschaftlich und verkürzt die Zeitspanne von der Entwicklung bis zum Orbit.
Steigende staatliche Investitionen in Raumfahrtprogramme
Die NASA-Mittelzuweisung für das Haushaltsjahr 2026 stieg um 7 % auf 27,2 Milliarden USD und finanziert die Artemis-Mondlogistik, Erdwissenschaftsmissionen und kommerzielle Besatzungsverträge.[3] Die Europäische Weltraumorganisation (ESA) sicherte sich bis 2027 eine Aufstockung um 17 % auf 17,5 Milliarden EUR (19,8 Milliarden USD) und reservierte Mittel für Ariane-6-Flüge, die sichere Kommunikationskonstellation IRIS² und Initiativen zur Trümmervermeidung. Indien erhöhte sein Budget für das Raumfahrtministerium um 12 % auf 130 Milliarden INR (1,56 Milliarden USD), um den bemannten Gaganyaan-Flug zu finanzieren und Startlizenzen für private Unternehmen zu öffnen. Staatliche Ausgaben sind nicht mehr ausschließlich wissenschaftlich motiviert; sie verankern nun kommerzielles Breitband, Klimaüberwachung und Überwachung auf Verteidigungsniveau.
Miniaturisierung ermöglicht erschwingliche Satellitenkonstellationen
Die Verkleinerung von Komponenten ermöglicht es Betreibern, Multifunktionsnutzlasten in Busse unter 500 kg zu integrieren. Planet Labs betreibt mehr als 200 Fünf-Kilogramm-Bildgeber, die tägliche globale Abdeckung für Landwirtschafts- und Versicherungskunden liefern. Softwaredefinierte Funkgeräte ermöglichen es einem Raumfahrzeug, über mehrere Frequenzbänder zu senden, ohne neue Hardware zu benötigen, was die Entwicklungszyklen verkürzt. Optische Intersatelliten-Links, die auf Starlink Gen2 eingesetzt werden, leiten den Datenverkehr durch den Weltraum, reduzieren die Latenz und schützen Daten vor bodengestütztem Jamming. CubeSat-Bausätze mit einem Preis unter 100.000 USD sind für Universitäten und Start-ups erschwinglich, was die Beteiligung erweitert, aber die Überlastung in beliebten LEO-Bahnen verstärkt.
Fokus auf nationale Sicherheit durch widerstandsfähige Raumfahrtarchitekturen
Die kommerzielle Raumfahrtstrategie der U.S. Space Force lenkt die Beschaffung auf proliferierte Konstellationen, die Fähigkeiten auf Hunderte von Einheiten verteilen und Gegnern Einzelschuss-Abschussoptionen verweigern. Europa spiegelt diesen Ansatz mit dem IRIS²-Programm wider, das eine sichere regionale Abdeckung unabhängig von nicht-europäischen Anbietern bereitstellen wird. Verteidigungsbehörden im Asien-Pazifik-Raum finanzieren souveräne Verfolgungs- und Aufklärungsnetzwerke zur Ergänzung importierter Dienste, was die Grundnachfrage nach Start-, Nutzlast- und Datenanalyseverträgen erhöht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Orbitale Trümmer, Überlastung und Lücken im Weltraumverkehrsmanagement | -0.80% | Global, akut in überlasteten LEO-Orbits | Kurzfristig (≤ 2 Jahre) |
| Hohe anfängliche Investitionsausgaben und Forschungs- und Entwicklungsausgaben | -0.60% | Global, ausgeprägt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Regulatorische Engpässe und ITAR-Exportkontrollen | -0.40% | Nordamerika, Europa, verbündete Märkte | Mittelfristig (2–4 Jahre) |
| Begrenzte Startfenster und Startplatzkapazität | -0.30% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Orbitale Trümmer, Überlastung und Lücken im Weltraumverkehrsmanagement
Die FCC verkürzte die zulässige Deorbit-Zeit für in den USA lizenzierte Raumfahrzeuge von 25 Jahren auf 5 Jahre, aber die Durchsetzung im Ausland ist lückenhaft, was zu asymmetrischer Compliance führt. Die freiwillige Charta der ESA für null Trümmer strebt bis 2030 trümmerneutrale Missionen an, doch die Finanzierung für die aktive Entfernung bleibt ungewiss. Astroscales COSMIC-Mission wird 2026 versuchen, magnetisches Andocken und kontrollierten Wiedereintritt durchzuführen; Erfolg könnte Kostenbenchmarks für die obligatorische Beseitigung setzen. Betreiber berichten von zunehmenden Ausweichmanövern in sonnensynchronen Bahnen, die Treibstoff verbrauchen und die Lebensdauer verkürzen.
Hohe anfängliche Investitionsausgaben und Forschungs- und Entwicklungsausgaben
Ein einzelner GEO-Telekommunikationssatellit kostet nach wie vor 250 Millionen bis 400 Millionen USD, und ein Breitband-LEO-Netzwerk erfordert Milliarden, bevor Einnahmen fließen. Private Investitionen stiegen 2023 auf 12,5 Milliarden USD, konzentrierten sich jedoch auf Unternehmen in der Spätphase, sodass Pioniere auf staatliche Zuschüsse oder geduldige Family Offices angewiesen sind. Blue Origin hat rund 2,5 Milliarden USD in New Glenn investiert, ohne bisher eine Umsatzmission geflogen zu haben. Lange Zertifizierungszyklen in der Antriebs- und Wärmemanagementtechnik verlängern die Gewinnschwellenhorizonte und schrecken Neueinsteiger ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Subsystem:
Nutzlastaufrüstungen beschleunigen kommerzielle FlexibilitätNutzlastausrüstung ist auf dem Weg, alle anderen Subsysteme mit einer CAGR von 6,17 % zu übertreffen. Betreiber bevorzugen rekonfigurierbare Transponder, die Spektrum oder Strahlmuster im Orbit verschieben können, was die Unsicherheit der Marktnachfrage mindert und schrittweise Einnahmequellen unterstützt. Trägerraketenhardware, obwohl sie 31,28 % des Umsatzes im Jahr 2025 hält, steht unter Margendruck, da wiederverwendbare Raketen niedrige Preise standardisieren. Bodennetzwerke des Orbitsegments schwenken auf cloudgehostete Antennen als Dienst um, während neue Raumfahrthäfen in Schottland und Oman darauf abzielen, regionale Nachfrage zu erfassen. Softwaredefinierte Satelliten integrieren optische Links und bordeigene Verarbeitung und machen sie zum Mittelpunkt der Kapitalausgaben.
Der Übergang steigert die Marktgröße für Raumfahrttechnologie bei Nutzlasten im Verhältnis zu Boostern und erhöht gleichzeitig den Marktanteil für Raumfahrttechnologie von Unternehmen, die softwaredefinierte Elektronik liefern. Anbieter optischer Intersatelliten-Links, Hersteller von 3D-gedruckten HF-Komponenten und Designer von bordeigenen KI-Chips skalieren, um Auftragsbücher zu erfüllen, die sich bis in die zweite Hälfte des Jahrzehnts erstrecken.

Nach Endverwendung:
Kommerzielle Käufer treiben Volumen und InnovationKommerzielle Kunden machen bereits fast die Hälfte des Marktumsatzes aus und wachsen schneller als zivile Behörden und Streitkräfte. Direktes Gerät-zu-Gerät-Breitband, abonnementbasierte Erdbildgebung und Cloud-Relay-Dienste geben Unternehmen vorhersehbare wiederkehrende Einnahmequellen und unterstützen die private Finanzierung anstelle einzelner staatlicher Ankerverträge. Verteidigungsbehörden bleiben in absoluten Dollar-Beträgen entscheidend, lagern jedoch zunehmend Starts und gehostete Nutzlasten an kommerzielle Anbieter aus, um Terminsicherheit zu gewährleisten.
Folglich steigt die Marktgröße für Raumfahrttechnologie, die mit kommerzieller Aktivität verbunden ist, schneller als staatliche Programme, und Unternehmen, die diese Nachfrage erfassen, erweitern ihren Marktanteil für Raumfahrttechnologie durch Dienstleistungsbündelung – Start, Satellit, Bodensegment und Analytik unter einem Vertrag.
Nach Anwendung:
Kommunikation reif, Tourismus und Wartung im AufstiegKommunikationsnutzlasten dominieren, stehen aber vor Substitutionsbedrohungen durch Glasfaser und terrestrisches 5G-Backhaul, was GEO-Betreiber dazu veranlasst, In-Orbit-Rekonfiguration und Hochdurchsatzarchitekturen einzuführen. Weltraumtourismus, der 2026 suborbitale Flüge wieder aufnimmt, und In-Orbit-Wartung, validiert durch Missionsverlängerungsfahrzeuge, eröffnen neue Einnahmequellen. Erdbeobachtung fragmentiert sich weiterhin in optische, SAR- und thermische Nischen, die jeweils auf sektorspezifische Analytik abgestimmt sind.
Diese Verschiebungen verteilen die Marktgröße für Raumfahrttechnologie auf aufkommende Vertikalen um und veranlassen etablierte Unternehmen, ihren Marktanteil für Raumfahrttechnologie mit hybriden Geschäftsmodellen zu verteidigen, die Datenzustellung mit analytischen Erkenntnissen oder Lebensverlängerungsdiensten koppeln.
Nach Orbittyp:
LEO-Wirtschaftlichkeit dominiert, aber MEO und GEO passen sich anLEO bleibt der Wachstumsmotor und bietet eine Latenz unter 30 ms sowie schnelle Ersatzzyklen. MEO-Systeme wie O3b mPOWER bedienen Mobilitätsmärkte, die einen höheren Durchsatz pro Raumfahrzeug erfordern, während GEO-Betreiber die Lebensdauer mit elektrischem Antrieb verlängern und auf softwaredefinierte Nutzlasten umsteigen, die LEO-Agilität nachahmen. Projekte im sehr niedrigen Erdorbit tauschen höheren Luftwiderstand gegen noch niedrigere Latenz, erfordern aber häufige Lageregelung.
Das Ergebnis ist ein geschichtetes Orbitalökosystem, in dem jede Höhe unterschiedliche Latenz-, Abdeckungs- und Kapazitätskompromisse adressiert, was sicherstellt, dass der Markt für Raumfahrttechnologie mehrere Architekturen statt eines einzigen dominanten Ansatzes aufnimmt.
Geografische Analyse
Raumfahrttechnologie-Markt Nordamerika
Nordamerika behauptet seine Führungsposition dank Pentagon-Startverträgen, NASA-Ausgaben und tiefen Risikokapitalpools, die in Kalifornien, Colorado und Florida konzentriert sind. Regulierungsbehörden, insbesondere die FCC und die FAA, gestalten die Einsatzkadenz durch Vorschriften zu Weltraumschrott und Startsicherheit. Kanada kooperiert bei Lunar-Gateway-Modulen und investiert in SAR-Konstellationen, während Mexiko seinen ersten im Inland gebauten Satelliten in Zusammenarbeit mit akademischen Einrichtungen entwickelt.
Raumfahrttechnologie-Markt Asien-Pazifik und Naher Osten
Der asiatisch-pazifische Raum verzeichnet die höchste regionale CAGR, da Indien kommerzielle Starts liberalisiert und China den weltweit dichtesten Startplan umsetzt. Japans H3-Rakete kehrt mit Verträgen der VAE und inländischen Aufträgen in den Betrieb zurück, Südkoreas Nuri-Programm baut eine souveräne Startkapazität auf, und südostasiatische Nationen finanzieren Startanlagen und Bodensegmente. Nahöstliche Regierungen, angeführt von den VAE und Saudi-Arabien, investieren Budgets in Milliardenhöhe, um ihre Volkswirtschaften zu diversifizieren und eine einheimische Satellitenproduktion aufzubauen.
Raumfahrttechnologie-Markt Europa, Afrika und Südamerika
Europas Ariane 6 stellt die autonome Schwerlastkapazität wieder her, und die bevorstehende IRIS²-Konstellation unterstreicht den Vorstoß des Kontinents in Richtung strategischer Unabhängigkeit. Die britische Zertifizierung des SaxaVord Spaceport eröffnet Möglichkeiten für Polarumlaufbahnen, während die Null-Schrott-Initiativen der ESA die Konstruktionsvorschriften in den Mitgliedstaaten beeinflussen. Afrika und Südamerika bleiben kleinere Märkte, investieren jedoch in Bodeninfrastruktur und Rideshare-Missionen zur Unterstützung der Landwirtschafts- und Forstüberwachung.
Wettbewerbslandschaft
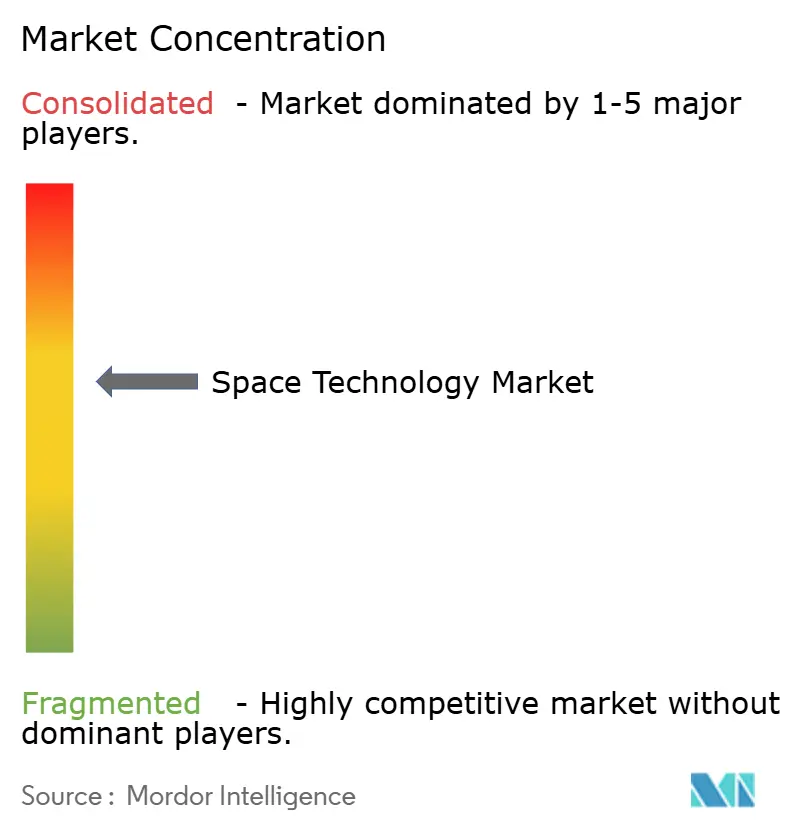
Startdienste weisen eine moderate Konzentration auf, da SpaceX rund 60 % der weltweiten Missionen beherrscht, aber Satellitenherstellung, Bodennetzwerke und wertschöpfende Analytik sind auf Hunderte von Lieferanten verteilt. Wiederverwendbarkeit, vertikale Integration und softwaredefinierte Nutzlasten bilden die dominanten Wettbewerbshebel.
United Launch Alliance tauscht die nicht wiederverwendbare Delta IV Heavy gegen die teilweise wiederverwendbare Vulcan Centaur aus, Blue Origin investiert in 25-Flug-New-Glenn-Hardware, und Amazon baut ein vertikal integriertes Kuiper-Ökosystem auf. Kleine Startanbieter verfolgen dedizierte Fracht unter einer Tonne, obwohl die Rentabilität von einer höheren Flugkadenz abhängt.
Die Konsolidierung beschleunigt sich, da finanzschwache Unternehmen fusionieren, um Herstellung, Start und Analytik zu kombinieren. Frühe Anwender von Trümmerminimierungshardware sichern sich regulatorisches Wohlwollen und Orbitalslots und schaffen so einen Compliance-Schutzwall. Anmeldungen von geistigem Eigentum konzentrieren sich auf Antrieb, Autonomie und optische Kommunikation und signalisieren, wo künftiger Wert entstehen wird.
Marktführer in der Raumfahrttechnologiebranche
-
Space Exploration Technologies Corp. (SpaceX)
-
Airbus SE
-
Boeing Company
-
Lockheed Martin Corporation
-
Northrop Grumman Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Raumfahrttechnologie-Markt Unternehmen in diesem Bericht
- Airbus SE
- Ball Corporation
- Boeing Defense, Space and Security
- China Aerospace Science and Technology Corp. (CASC)
- Lockheed Martin Corp.
- Northrop Grumman Corp.
- Space Exploration Technologies Corp. (SpaceX)
- Thales Group
- Viasat, Inc.
- Intelsat SA
- Safran SA
- Honeywell International Inc.
- SES S.A.
- L3Harris Technologies, Inc.
- Rocket Lab USA, Inc.
- Blue Origin, LLC
- Mitsubishi Heavy Industries, Ltd.
- Maxar Technologies Inc.
- Sierra Space Corp.
- Relativity Space, Inc.
- Astroscale Holdings Inc.
- Planet Labs PBC
- OneWeb Ltd.
Neueste Industrielle Entwicklungen in Raumfahrttechnologie-Markt
- Juni 2025: SES erhielt die uneingeschränkte EU-Genehmigung für die Übernahme von Intelsat im Wert von 3,1 Milliarden USD und stärkte damit Europas Wettbewerbsposition gegenüber LEO-Breitbandanbietern.
- April 2025: Amazons Projekt Kuiper startete seine ersten operativen Satelliten und leitete den Aufbau einer Konstellation aus 3.232 Raumfahrzeugen für globale Breitbandabdeckung ein.
- März 2025: Rocket Lab kündigte seine Absicht an, Mynaric zu übernehmen und Laserkommunikationsnutzlasten in seine Photon-Plattform zu integrieren, um schlüsselfertige Konstellationen anzubieten.
- März 2025: Die NASA wählte SpaceX Starship im Rahmen ihres Launch Services II-Vertrags aus und validierte damit das Schwerlastfahrzeug für staatliche Wissenschaftsmissionen.
Raumfahrttechnologie-Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Raumfahrttechnologie-Markt als den aggregierten Wert, der durch die Konzeption, Herstellung, den Start und den Betrieb von Raumfahrzeugen, Trägerraketen und deren bordeigenen Nutzlasten entsteht, die jenseits der Erdatmosphäre für Kommunikation, Navigation, Erdbeobachtung, Erkundung und aufkommende Tourismustransporte eingesetzt werden. Laut Mordor Intelligence belief sich der Markt im Jahr 2025 auf 288,58 Milliarden USD und sollte bis 2031 einen Wert von 396,48 Milliarden USD erreichen.
(Ausschluss aus dem Geltungsbereich) Einnahmen aus Verbraucher-Satellitenschüsseln, FernsehAbonnements und rein terrestrischen Verteidigungssystemen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Subsystem
- Orbitsegment
- Startplattform
- Trägerrakete
- Nutzlast
- Nach Endverwendung
- Zivil (staatliche Raumfahrtbehörden)
- Kommerziell
- Militär und Nachrichtendienste
- Nach Anwendung
- Kommunikation
- Erdbeobachtung
- Navigation und Positionierung
- Weltraumforschung / Wissenschaftsmissionen
- Weltraumtourismus und In-Orbit-Dienste
- Nach Orbittyp
- Niederer Erdorbit (LEO)
- Mittlerer Erdorbit (MEO)
- Geostationärer Orbit (GEO)
- Hochelliptischer Orbit und jenseits von GEO
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Rest von Europa
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Rest von Afrika
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Australien
- Neuseeland
- Rest von Asien-Pazifik
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Interviews und strukturierte Befragungen mit Startbündelungsdienstleistern, Satelliten-OEM-Ingenieuren, Antriebstechnologie-Start-ups und Beschaffungsbeauftragten in Nordamerika, Europa und Asien ermöglichten es uns, Preiskurven, Verschiebungen im Nutzlastmix und Auslastungsraten zu überprüfen und dabei Lücken zu schließen, die öffentliche Daten vor der abschließenden Triangulation hinterlassen hatten.
Sekundärforschung
Wir begannen mit maßgeblichen öffentlichen Datensätzen der NASA, der ESA, der JAXA und der U.S. Space Force, die jährliche Startzahlen, Inventare orbitaler Anlagen und Haushaltslinien aufführen. Branchenverbände wie die Satellite Industry Association und Euroconsult-Berichte lieferten Versandmengen und typische Satellitenmassen, während Zollstatistiken grenzüberschreitende Ströme von Starttechnik validierten. Unternehmensfinanzdaten von D&B Hoovers und Transaktionsnachrichten in Dow Jones Factiva bestätigten offengelegte Startverträge, und Patentanalysen von Questel verfolgten die Einführungszeitpläne von Antriebstechnologien. Diese Quellen und viele weitere offene Referenzen bildeten die Grundlage unserer Sekundärevidenz.
Unser Team destillierte dieses Material in Kernvariablen – weltweite erfolgreiche Starts, Kosten pro Kilogramm in den niedrigen Erdorbit und kommerzieller Anteil an den geplanten Nutzlasten –, die anschließend genutzt wurden, um jede Modellannahme zu hinterfragen.
Marktgröße und Prognose
Eine Top-down-Rekonstruktion beginnt mit erfassten Startmanifesten und öffentlichen Haushaltsansätzen, multipliziert mit verifizierten durchschnittlichen Vertragswerten; selektive Bottom-up-Prüfungen, Lieferanten-Rollups und stichprobenartige Durchschnittsverkaufspreise mal Volumen, verfeinern die Gesamtwerte. Zu den wichtigsten Eingangsgrößen zählen die jährliche Startkadenz, die Durchdringung wiederverwendbarer Raketen, die mittlere Satelliten-Trockenmasse, Effizienzgewinne beim Antrieb, regulatorische Schnellgenehmigungen und angekündigte Konstellationsgrößen. Eine multivariate Regression, kombiniert mit Szenarioanalysen, projiziert die Nachfrage und verknüpft die Elastizität des Startkostenrückgangs mit dem Ausbau von Konstellationen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen Anomalie-Screenings, eine hochrangige Peer-Review und Varianzprüfungen anhand von Indikatoren wie Versicherungsprämien und Satelliten-Auftragsbestandsdaten. Mordor-Analysten aktualisieren das Modell jährlich und öffnen es erneut, wenn ein wesentliches Ereignis eintritt – etwa eine anhaltende Serie von Startfehlschlägen – bevor es versendet wird.
Warum Mordors Raumfahrttechnologie-Basislinie Verlässlichkeit bietet
Veröffentlichte Schätzungen weichen häufig voneinander ab, da Geltungsbereichsdefinitionen, Eingabegranularität, Währungsjahre und Aktualisierungsrhythmen variieren.
Unsere disziplinierte, startzentrierte Abgrenzung und die Dual-Pfad-Modellierung halten die Abweichungen gering und wahren gleichzeitig die Transparenz. Zu den wesentlichen Treibern von Abweichungen zählen, ob Bodenausrüstung gebündelt wird, wie kommerzielle Dienstleistungserlöse zugerechnet werden und zu welchem Zeitpunkt Wechselkurse eingefroren werden.
Vergleichsbenchmark
| Marktgröße | Anonymisierte Quelle | Wesentlicher Abweichungstreiber |
|---|---|---|
| 288,58 Milliarden USD (2025) | Mordor Intelligence | - |
| 494,3 Milliarden USD (2025) | Globales Beratungsunternehmen A | Bündelt Bodenstationen und nachgelagerte Datendienste; geht von einer konstanten ASP-Inflation von 9 % aus |
| 613 Milliarden USD (2024) | Branchenverband B | Addiert staatliche Forschungs- und Entwicklungsbudgets sowie interne Militärgehälter; älteres Basisjahr erhöht den Vergleichswert |
Folglich bietet Mordors regelmäßig aktualisierte, variablengesteuerte Basislinie Entscheidungsträgern eine ausgewogene Kennzahl, die nachvollziehbar, reproduzierbar und frei von versteckten Geltungsbereichserweiterungen ist.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Raumfahrttechnologie im Jahr 2026?
Der Markt beläuft sich im Jahr 2026 auf 305,01 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 396,48 Milliarden USD erreichen.
Welches Subsystem wächst bis 2031 am schnellsten?
Nutzlastausrüstung führt mit einer CAGR von 6,17 % dank der Nachfrage nach softwaredefinierten und rekonfigurierbaren Satelliten.
Warum gewinnen kommerzielle Kunden Marktanteile?
Direktes Gerät-zu-Gerät-Breitband, Erdbildgebungsabonnements und gehostete Nutzlasten ermöglichen es Unternehmen, Zwischenhändler zu umgehen, was den kommerziellen Umsatz auf eine CAGR von 6,06 % treibt.
Was treibt die Senkung der Startkosten voran?
Wiederverwendbare Booster wie Falcon 9 und geplante New-Glenn-Flüge senken die Grenzpreise und ermöglichen es Konstellationen, mehr Satelliten pro ausgegebenem Dollar einzusetzen.
Welche Region verzeichnet die höchste Wachstumsrate?
Asien-Pazifik wächst mit einer CAGR von 6,29 %, da Indien Startlizenzen liberalisiert und China den weltweit geschäftigsten Startplan aufrechterhält.