
Größe und Marktanteil des Singapur Marktes für pflanzenbasierte Lebensmittel und Getränke
Analyse des Singapur Marktes für pflanzenbasierte Lebensmittel und Getränke von Mordor Intelligence
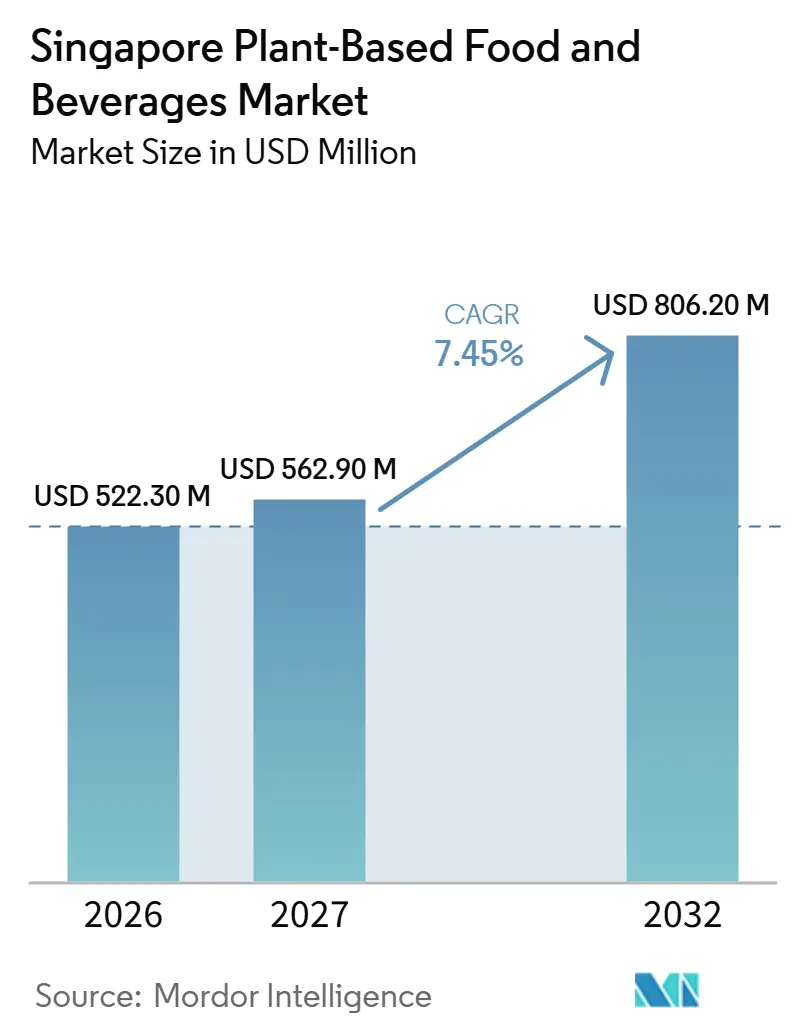
Die Größe des Singapur Marktes für pflanzliche Lebensmittel und Getränke wurde im Jahr 2026 auf 522,3 Millionen USD geschätzt und soll von 562,9 Millionen USD im Jahr 2027 auf 806,2 Millionen USD bis 2032 wachsen, bei einem CAGR von 7,45 % während des Prognosezeitraums (2027–2032).
In Singapur bringt der Zugang zu Lebensmittelgeschäften eine selektive pflanzliche Substitution in den alltäglichen Lebensmitteleinkauf, bei dem Geschmack und Preis-Leistungs-Verhältnis über die Attraktivität entscheiden. Öffentliche Forschungsförderung kann die Formulierungsoptionen erweitern, indem sie die Zutatentwicklung mit kommerziellen Produktanforderungen verknüpft. Lieferanten können mit gezielten Fleischersatzprodukten und Getränkeportfolios reagieren, die erkennbare pflanzliche Grundzutaten mit spezifischen Nährwertprofilen kombinieren. Der kommerzielle Test besteht darin, ob eine fertige Alternative ein überzeugendes Geschmacks- und Preis-Leistungs-Verhältnis innerhalb der Mahlzeit oder des Getränks bietet, das sie ersetzt.
Wesentliche Erkenntnisse des Berichts
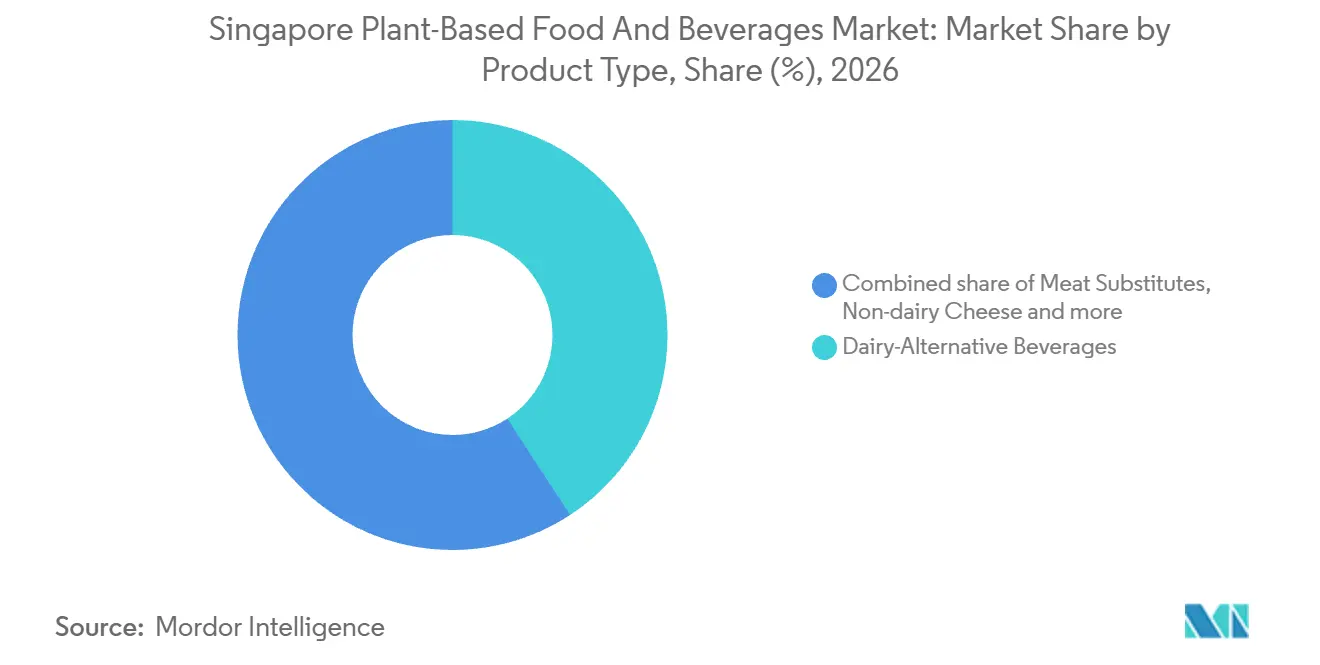
- Milchalternative Getränke führten die Produkttypen mit einem Marktanteil von 40,78 % im Singapur Markt für pflanzliche Lebensmittel und Getränke im Jahr 2026 an, während Fleischersatzprodukte im Zeitraum 2027–2032 mit einem CAGR von 10,5 % das am schnellsten wachsende Segment darstellen sollen.
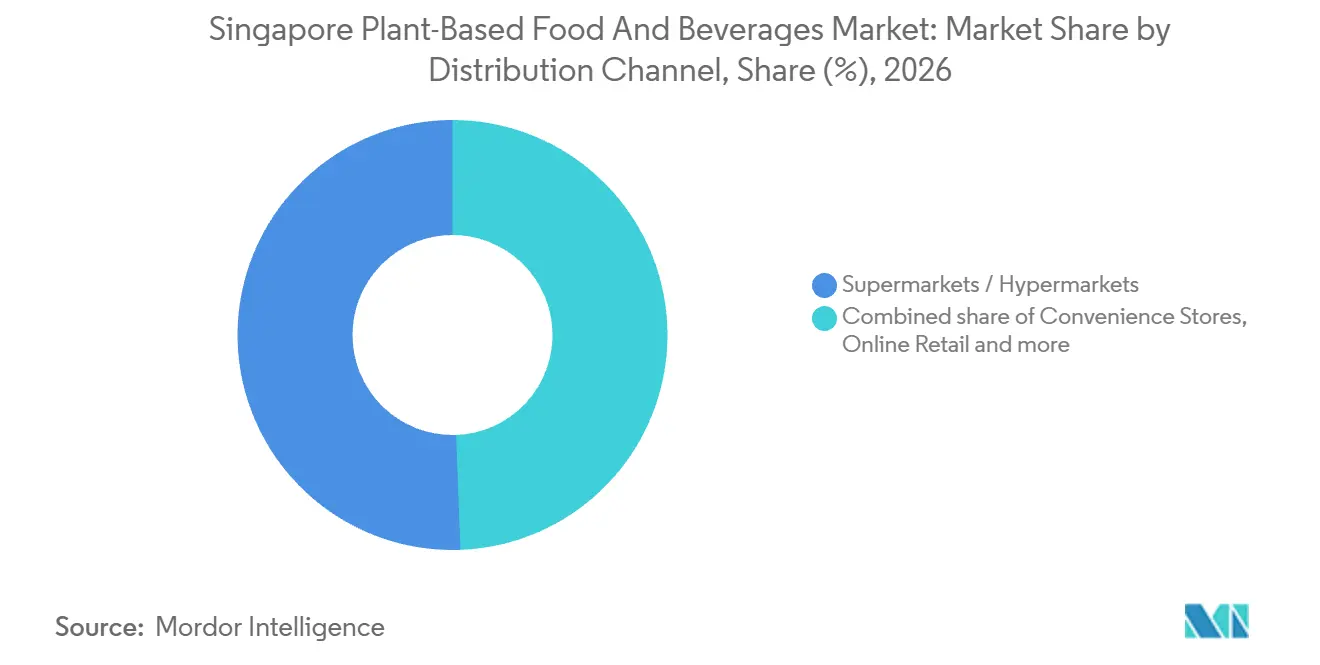
- Nach Vertriebskanal hielten Supermärkte / Verbrauchermärkte im Jahr 2026 einen Anteil von 50,59 % am Singapur Markt für pflanzliche Lebensmittel und Getränke, und der Online-Einzelhandel soll im Zeitraum 2027–2032 mit einem CAGR von 13,6 % das am schnellsten wachsende Segment sein.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Einblicke in den Singapur Markt für pflanzenbasierte Lebensmittel und Getränke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Flexitarier- und gesundheitsbewusste Verbraucherbasis | +3.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Staatlicher Vorstoß zur Ernährungssicherheit für alternative Proteine | +2.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Ausweitung der Regalpräsenz in Supermärkten und im Quick-Commerce | +2.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Anreize für Forschung und Entwicklung im Bereich Präzisionsfermentation zur Gewinnung von Start-ups im Bereich alternativer Milchprodukte | +1.6% | Landesweit | Langfristig (≥ 4 Jahre) |
| Verwertung von Okara und Trebern zur Entwicklung neuer Produkte im Sinne der Abfallvermeidung | +0.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Kanada-Singapur Asien-Pazifik-Markteintrittsprogramm zur Vorbereitung der Importpipeline | +0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Flexitarier- und gesundheitsbewusste Verbraucherbasis
Für einen Käufer, der nur einen Teil der tierischen Lebensmittel ersetzen möchte, ist das nützliche Angebot ein Produkt, das einer vertrauten Mahlzeit oder einem vertrauten Trinkanlass dient. Eine von Fachleuten begutachtete Singapur-Umfrage ergab, dass pflanzliches Protein von 4 alternativen Proteintypen – neben Mykoprotein, kultiviertem Fleisch und insektenbasiertem Protein – am meisten akzeptiert wurde. Vertrautheit, positive Geschmackserwartungen und wahrgenommene Gesundheitlichkeit wurden mit der Akzeptanz in Verbindung gebracht. Ein pflanzliches Getränk oder ein Fleischersatzprodukt kann diese Faktoren innerhalb einer bestehenden Mahlzeit ansprechen und den Rest der Ernährung der individuellen Wahl überlassen. Eine rein gesundheitliche Positionierung lässt die Frage der Geschmackserwartung ungelöst, was erkennbare Verwendung und Formulierung zu komplementären Wegen zur Akzeptanz macht.
Staatlicher Vorstoß zur Ernährungssicherheit für alternative Proteine
Staatliche Forschungsförderung kann die Entwicklung pflanzlicher Produkte kommerziell tragfähiger machen, indem sie Fähigkeiten unterstützt, die einzelne Lieferanten sonst selbst entwickeln oder erwerben müssten. In einer schriftlichen Antwort vom Februar 2026 berichtete das Ministerium für Nachhaltigkeit und Umwelt, dass die Singapur Food Agency seit 2024 21 mehrjährige F&E-Projekte vergeben hatte.[1] Die Projekte bauen Fähigkeiten in der Prozessentwicklung, Ernährung und Funktionalität alternativer Proteine an Hochschulen und Forschungseinrichtungen auf. Für Entwickler pflanzlicher Produkte in diesem breiteren Bereich können Verarbeitungsfortschritte dabei helfen, ein Zutatenkonzept in ein reproduzierbares Lebensmittelprodukt zu überführen. Ernährungs- und Funktionalitätsforschung kann auch dabei helfen, Formulierungen zu entwickeln, die sich durch spezifische Verwendungszwecke differenzieren. Da die Förderungen an Hochschulen und Forschungseinrichtungen und nicht an Lebensmittellieferanten vergeben werden, erreicht der Nutzen fertige Produkte erst, nachdem Lieferanten die resultierenden Methoden übernommen haben.
Ausweitung der Regalpräsenz in Supermärkten und im Quick-Commerce
Der Einzelhandelszugang kann das Interesse an pflanzlicher Ernährung in Käufe verwandeln, die neben konventionellen Lebensmitteln getätigt werden. Im Jahr 2025 führten FairPrice, RedMart und Cold Storage verschiedene pflanzliche Lebensmittel- und Getränkeoptionen in Singapur. Diese Kombination bot Lieferanten Zugangswege in den Supermarkteinkauf und in Online-Lebensmittelbestellungen. Sie kann den zusätzlichen Suchaufwand reduzieren, wenn Verbraucher nur einen Teil ihrer üblichen Ernährung ersetzen. Für Marken besteht die kommerzielle Chance darin, einen Ersatz am gleichen Entscheidungspunkt wie das zu ersetzende Lebensmittel verfügbar zu machen. Da FairPrice und Cold Storage Käufer in Geschäften bedienen und RedMart sie online bedient, muss die Listung einer Marke sowohl im Regal als auch in einer Online-Bestellung standhalten, um denselben Haushalt zu erreichen.
Anreize für Forschung und Entwicklung im Bereich Präzisionsfermentation zur Gewinnung von Start-ups im Bereich alternativer Milchprodukte
Anreize für Präzisionsfermentation finanzieren Zutatenforschung, auf die Entwickler alternativer Milchprodukte für neue Formulierungen zurückgreifen könnten. Im November 2025 vergab die Singapur Food Agency zusätzliche Mittel an das Centre for Precision Fermentation and Sustainability, um Forschung zu hochwertigen Zutaten, einschließlich Lipiden und funktionellen Proteinen, in marktreife Lösungen zu überführen. Sie vergab außerdem einen Future Foods-Zuschuss an A*STAR, das Singapore Polytechnic und die National University of Singapore für Präzisionsfermentationsforschung zu Omega-3-angereicherten Phospholipiden für alternative Proteine. Für einen Entwickler alternativer Milchprodukte kann diese breitere Zutatenarbeit Optionen für die Festlegung ernährungsphysiologischer oder funktioneller Eigenschaften in einer zukünftigen Formulierung schaffen. Die Förderungen finanzieren eine Pipeline von Zutatenforschung, und die Marktnachfrage hängt davon ab, dass diese Zutaten fertige Milchalternativen erreichen, die Käufer wählen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Preise im Vergleich zu tierischen Produkten | -1.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Lücken bei der Geschmacks- und Texturgenauigkeit | -1.1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Sättigungsrisiko bei kleiner inländischer Verbraucherbasis | -0.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Fragmentierung bei Kennzeichnung und Regulierung für neuartige Lebensmittel gegenüber pflanzlichen Lebensmitteln | -0.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Preise im Vergleich zu tierischen Produkten
Höhere Preise schränken die Häufigkeit ein, mit der Singapurer Verbraucher pflanzliche Lebensmittel durch tierische Produkte ersetzen können. In der Umfrage von Rakuten Insight aus dem Jahr 2025 nannten 51 % der Singapurer Befragten die Kosten als Grund dafür, keine pflanzlichen Alternativen zu konsumieren.[2] Dieser Anteil stieg gegenüber 45 % im Jahr 2024 um 6 Prozentpunkte. Eine Supermarktprüfung im Februar 2026 ergab, dass ein 383-Gramm-Paket Impossible Chicken Nuggets etwa 11 SGD (8,64 USD) kostete, ungefähr so viel wie ein 1-Kilogramm-Beutel Chicken Nuggets. Haushalte, die Chicken Nuggets regelmäßig ersetzen, anstatt sie einmal auszuprobieren, tragen diese Preislücke bei jedem Kauf, sodass die Kosten den Wiederholungskauf stärker belasten als den Erstkauf.
Lücken bei der Geschmacks- und Texturgenauigkeit
Geschmackstreue kann einschränken, wie erfolgreich ein Lieferant pflanzlicher Alternativen Interesse in regelmäßigen Konsum umwandelt. In der Singapur-Umfrage von Rakuten Insight aus dem Jahr 2025 gaben 30 % der Befragten, die erklärten, warum sie keine pflanzlichen Alternativen essen, an, dass die Alternativen nicht so gut schmeckten wie das Original. Das Problem ist für ein als Ersatz verkauftes Produkt folgenreich, da sein Referenzpunkt in die Produktaussage eingebaut ist. Lieferanten müssen den Wiederholungskonsum durch das Esserlebnis selbst verdienen, auch wenn ein Produkt einer Ernährungspräferenz entspricht. Ein unbefriedigender Vergleich kann eine pflanzliche Marke mit den Kosten der Testgenerierung belasten, ohne die wiederkehrenden Mahlzeitentscheidungen zu erzielen, die zur Aufrechterhaltung der Nachfrage erforderlich sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Getränkevolumen und Wachstum bei Fleischersatzprodukten
Milchalternative Getränke machten im Jahr 2026 einen Anteil von 40,78 % am Singapur Markt für pflanzliche Lebensmittel und Getränke aus. Als größtes Segment umfassen sie etablierte Sojamilchmarken sowie andere pflanzliche Grundzutaten. Fraser and Neave identifizierte F&N NutriSoy in seinem Jahresbericht 2025 als die Sojamilchmarke Nr. 1 in Singapur. Diese vom Unternehmen zugeschriebene Position zeigt ein etabliertes Markenangebot innerhalb der Sojamilch, einem Teil des breiteren Getränkesegments. Ein Lieferant, der in den Sojamilchmarkt eintritt, benötigt daher eine Produktdifferenzierung, die Käufern einen Grund gibt, sein Getränk gegenüber NutriSoy innerhalb derselben pflanzlichen Grundzutat zu wählen.
Fleischersatzprodukte sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 10,5 % während 2027–2032. Im Juli 2025 produzierte Mottainai Food Tech Jiro Meat, sein auf Okara basierendes pflanzliches Hackfleisch, auf Bestellung für kleine Lebensmittelanbieter unter einer Lizenz der Singapur Food Agency. Die Belieferung kleiner Lebensmittelanbieter gibt dem Segment neben dem Einzelhandel einen Nachfrageweg über die Gastronomie. Nicht-Milch-Speiseeis steht vor einer anderen Formulierungseinschränkung, wobei der Miteigentümer von Oishi im Juni 2026 berichtete, dass seine veganen Optionen häufig Kokos- oder Cashewbasen erfordern, was die Produktions- und Preiskosten erhöht. Die Produktion von Fleischersatzprodukten auf Bestellung ermöglicht es einem Hersteller, die Produktion an die Bestellungen der Lebensmittelanbieter anzupassen und die Expansion an die Küchennachfrage statt an spekulative Produktion zu knüpfen.

Nach Vertriebskanal: Supermarktreichweite und Online-Nachschub
Supermärkte / Verbrauchermärkte repräsentierten im Jahr 2026 einen Marktanteil von 50,59 % im Singapur Markt für pflanzliche Lebensmittel und Getränke. Im Mai 2025 berichtete Oatbedient, dass seine Hafermilchpulver und trinkfertigen Getränke über E-Commerce und Supermärkte, darunter NTUC FairPrice und Cold Storage, erhältlich waren. FairPrice Group teilte CNA im Februar 2026 mit, dass es rund 80 pflanzliche Fleischprodukte anbot und in den vorangegangenen 2 bis 3 Jahren einen Rückgang der Nachfrage verzeichnet hatte. Die Verteilung über mehrere Ketten veranschaulicht den Lebensmittelzugang des größten Segments, während die Beobachtung von FairPrice die Aussichten für sein eigenes Fleischsortiment einschränkt. Ein Lieferant von Fleischalternativen erhält Zugang zu einem etablierten Lebensmittelkanal, muss aber Regalfläche gegenüber bereits angebotenen Alternativen gewinnen.
Der Online-Einzelhandel soll das am schnellsten wachsende Segment sein, mit einem CAGR von 13,6 % während 2027–2032. Im Juni 2026 berichtete Foodpanda, dass die Häufigkeit von Lebensmittelbestellungen auf seiner Singapur-Plattform seit 2023 um 7 % gestiegen war. Dieses Lebensmittelmaß signalisiert mehr Gelegenheiten für digitalen Lebensmitteleinkauf, einen relevanten Kanalmechanismus für Lieferanten, die eine Verwendung im Haushalt anstreben. Pflanzliche Marken können durch eine identifizierbare Mahlzeits- oder Getränkeanwendung um einen Platz in diesen Bestellungen konkurrieren. Die Chance liegt in der Nachbestellung über einen bestehenden Lebensmittelservice, wobei die Produktauswahl bestimmt, ob eine breitere Plattformaktivität zur Markennachfrage wird.
Geografische Analyse
Die Stadtentwicklungsbehörde beschreibt das Downtown Core als wirtschaftliches und kulturelles Zentrum Singapurs. Erstklassige Büroflächen werden durch ergänzende Nutzungen und eine ansässige Bevölkerung unterstützt. Die Kombination verleiht dem städtischen Kernbezirk sowohl Beschäftigungs- als auch Wohnfunktionen in einem gemischt genutzten Umfeld. Sein bürogeprägter Charakter unterscheidet dieses Umfeld vom Wohnquartier-Kontext der Nachbarschaftszentren.
Singapurs Nachbarschaftszentren verankern den lokalen Einzelhandel in Wohnsiedlungen und unterstützen die Dezentralisierung vom Stadtzentrum. Das Centre for Liveable Cities beschreibt ihre Rolle dabei, Stadtteile selbstständiger zu machen. Im vorstädtischen Bukit Batok Central betreibt Sunnychoice ein vegetarierfreundliches und veganfreundliches Café und einen Laden für gesunde Optionen mit einer pflanzlichen Lebensmittelmission. Diese Kombination platziert ein Café und einen Laden für gesunde Optionen an einer vorstädtischen Adresse und gibt der pflanzlichen Mission einen lokalen Anlaufpunkt abseits des zentralen Geschäftsviertels.
Das ehemalige Turf City-Gelände in Bukit Timah fügt diesem geografischen Vergleich eine geplante Wohnsiedlung hinzu. Der Masterplan der Stadtentwicklungsbehörde beschreibt das ehemalige Rennbahngelände als für die Umwandlung in eine neue Wohnsiedlung geplant. Anderswo in Bukit Timah serviert The Living Cafe pflanzliche Gerichte, darunter Burger, Pizzen, Desserts, Säfte und Smoothies, in seinem Café an der Bukit Timah Road. Die Adresse des Cafés an der Bukit Timah Road, neben der MRT-Station 6th Avenue, platziert es im Sixth Avenue-Vorort von Bukit Timah. Ein in Betrieb befindliches Café bietet einen unmittelbaren Gastronomieweg in Bukit Timah, während Turf Citys geplante Bebauung einen zukünftigen Wohnfußabdruck betrifft.
Regulatorischer Rahmen und Ausblick
Der Vergleich ausgewählter Rechtsordnungen umfasst Singapurs nationales Regime und seine Anwendung in Bukit Timah und Downtown Core. Die Teilnehmerperspektive ist die eines Lieferanten von verpackten pflanzlichen Lebensmitteln und Getränken, der über in Singapur ansässige Unternehmen verkauft. Die Klassifizierung als neuartiges Lebensmittel schafft eine separate Zulassungsanforderung für qualifizierende Produkte, während die Lebensmittelvorschriften die Kennzeichnung verpackter Lebensmittel regeln. Die Lebensmittel-(Änderungs-)Vorschriften 2025 änderten diese Kennzeichnungsanforderungen ab dem 30. Januar 2026 und übernahmen Bestimmungen aus 3 Codex-Lebensmittelkennzeichnungsstandards.
Regulatorische Tabelle
| Entscheidungsfaktor | Singapur | Bukit Timah | Downtown Core |
|---|---|---|---|
| Zuständige Behörde | Singapur Food Agency | Singapur Food Agency im Rahmen des nationalen Regimes | Singapur Food Agency im Rahmen des nationalen Regimes |
| Wesentliche Instrumente oder Ausrichtung | Zulassung neuartiger Lebensmittel, soweit anwendbar; Lebensmittelvorschriften | Nationaler Rahmen für neuartige Lebensmittel und Kennzeichnung verpackter Lebensmittel | Nationaler Rahmen für neuartige Lebensmittel und Kennzeichnung verpackter Lebensmittel |
| Kommerzielle Auswirkung | Zulassung vor dem Inverkehrbringen neuartiger Lebensmittel; konforme Kennzeichnung verpackter Lebensmittel | Gleiche nationale Pflichten zur Produktklassifizierung und Kennzeichnung | Gleiche nationale Pflichten zur Produktklassifizierung und Kennzeichnung |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||
Singapurs Bewertung balanciert einen etablierten Zulassungsweg mit dem Aufwand, der erforderlich ist, um die Klassifizierung als neuartiges Lebensmittel und die Einhaltung der Kennzeichnungsvorschriften für verpackte Lebensmittel zu erfüllen. Für in Singapur ansässige Unternehmen, die Bukit Timah oder Downtown Core bedienen, hängt der Compliance-Aufwand von der Klassifizierung als neuartiges Lebensmittel und dem verpackten Verkaufsformat ab, wobei in beiden Standorten derselbe nationale Rahmen gilt. Der Kennzeichnungsübergang vom Januar 2026 ist bereits in Kraft, und diese bestehenden Pflichten verankern das Kontinuitätsurteil.
Stufen der Wertschöpfungskette
Die Wertschöpfung unterscheidet sich zwischen der Herstellung pflanzlicher Produkte und deren Verkauf über Lebensmittelgeschäfte oder zubereitete Mahlzeiten. Growthwell Foods betreibt eine Singapurer Produktionslinie für pflanzliche Produkte, die das Unternehmen als die erste vollautomatische Großserienanlage des Landes beschreibt. Der Fertigungswert liegt daher teilweise bei Betreibern, die in der Lage sind, die Produktion in großem Maßstab durchzuführen, und verknüpft ihre Einnahmen mit der Verarbeitungskapazität hinter einer Formulierung. Lebensmittelgeschäfte und Gastronomiewege schaffen separate kommerzielle Tests, da ein reproduzierbares Produkt auch seinen Platz in einem Haushaltskauf oder einem Restaurantgericht rechtfertigen muss.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Produktherstellung | Hersteller pflanzlicher Lebensmittel wie Growthwell Foods | Verkauf von Fertigprodukten | Reproduzierbare Produktchargen | Prozesskontrollen standardisieren |
| Lebensmitteleinzelhandel | Lebensmittelhändler wie FairPrice Group | Verkauf verpackter Produkte im Einzelhandel | Wiederholte Nachfrage nach gelagerten Produkten | Sortiment anhand der Abverkaufsquote überprüfen |
| Mahlzeitenzubereitung und -service | Pflanzliche Gaststätten wie Veganburg | Verkauf zubereiteter Mahlzeiten | Zutatenkosten können einen Markenpatty verdrängen | Alternative Patty-Formulierungen beibehalten |
| Quelle: Mordor Intelligence | ||||
Bis Februar 2026 hatte Veganburg aufgehört, Impossible pflanzliches Fleisch aus Kostengründen anzubieten. Es hatte bis dahin auch seine Vollwertkost-Optionen erweitert. Die Kostenentscheidung einer Gaststätte kann daher den Verkauf eines Markenpatty-Lieferanten entfernen und gleichzeitig pflanzliche Mahlzeiten beibehalten, wodurch das gewählte Rezept zum kommerziellen Standbein des Herstellers wird.
Wettbewerbslandschaft
Das Wettbewerbsfeld ist mäßig fragmentiert zwischen Spezialisten für Fleischalternativen und Portfolios pflanzlicher Getränke. Impossible Foods liefert Impossible Beef, und Beyond Meat liefert Beyond Burger Patties über den stationären Kaufweg bei FairPrice. Das Singapur-Geschäft von Vitasoy International umfasst Tofu, während die Alpro-Marke von Danone SA Mandel- und Hafergetränke in Singapur anbietet und damit mehr als eine pflanzliche Grundzutat in seinem Getränkesortiment hat. OATSIDE ist eine singapurische Hafermilchmarke, die diesem Getränkefeld einen Lieferanten mit lokalem Markenursprung hinzufügt. Für Käufer entsteht dadurch eine Wahl zwischen Spezialisten, die auf ein Fleischersatzformat ausgerichtet sind, und Getränkelieferanten, die mehrere pflanzliche Grundzutaten für einen vergleichbaren Trinkanlass anbieten.
Beyond Meat brachte Beyond Steak Pieces im Mai 2025 in 650 Tesco-Filialen in Großbritannien auf den Markt und veranschaulichte damit den Vertrieb über ein Supermarktnetzwerk in diesem Land. Der Singapur-Umsatz von Vitasoy stieg im Geschäftsjahr 2025/26 um 9 %, hauptsächlich aufgrund stärkerer Tofuverkäufe, und das Singapur-Geschäft meldete wiederhergestellte Rentabilität. Vitasoy führte diesen Turnaround auf Volumenwachstum, Produkt- und Kostenoptimierung, niedrigere Rohstoffkosten und Transporteinsparungen zurück. Herausforderer im Tofubereich stehen daher einem singapurischen Marktführer gegenüber, dessen Rentabilität durch Volumenwachstum und niedrigere Rohstoff- und Transportkosten wiederhergestellt wurde, was Kostenwettbewerbsfähigkeit zu einem Teil ihrer Herausforderung bei der Gewinnung von Geschäften macht.
OATSIDEs Expansion bietet einen Wettbewerbsweg, der zusätzliche pflanzliche Grundzutaten mit produktspezifischer Ernährungspositionierung kombiniert. Am 9. März 2026 brachte es Nobo Soy und Nobo Almond Soy Getränke in Singapur auf den Markt. Nobo Soy erhielt bei der Markteinführung eine B Nutri-Grade-Bewertung, mit 4,2 Gramm Protein und 4,8 Gramm Zucker pro 100 Milliliter.[3] Dieses Profil gibt Einzelhändlern ein konkretes Formulierungsattribut, das sie neben der Sojagrundlage kommunizieren können, während die Mandel-Soja-Version die Zutatenauswahl erweitert. Getränkelieferanten können durch die Kombination aus pflanzlicher Grundzutat und Nährwertkennzeichnungspositionierung konkurrieren, während jede Formulierung ihr eigenes Geschmacks- und Preis-Leistungs-Verhältnis rechtfertigen muss.
Marktführer im Singapur Markt für pflanzenbasierte Lebensmittel und Getränke
-
Impossible Foods
-
Beyond Meat
-
Vitasoy International
-
Danone SA
-
OATSIDE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen institutionelle Mahlzeitenkomponenten mit glutenfreien pflanzlichen Ersatzprodukten für den Haushalts- und Gastronomiegebrauch. Singapurs teilnehmende Schulkantinen-Anbieter folgen Richtlinien, die Protein in jeder Hauptmahlzeit fordern und besagen, dass verwendete Produkte das Healthier Choice Symbol (HCS) tragen oder dessen Richtlinien erfüllen sollten. Ab dem 30. Januar 2026 müssen glutenfreie oder glutenreduzierte Lebensmittel, die als Ersatz für eine Quelle eines wesentlichen Nährstoffs gedacht sind, ungefähr die gleiche Menge dieses Nährstoffs enthalten wie das ersetzte Lebensmittel. Diese Bedingungen setzen die Einstiegshürde für Lieferanten, die in der Lage sind, eine definierte Nährwertspezifikation in einem nützlichen Ersatzformat zu erfüllen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Proteinkomponenten für Schulmahlzeiten | Kriterien für Protein in der Hauptmahlzeit und Produktgesundheit | Teilnehmende Schulkantinen-Anbieter | Pflanzliche Komponenten entwickeln, die HCS oder dessen Richtlinien erfüllen | Nachweis der Übereinstimmung mit den anwendbaren Ernährungskriterien | Qualifizierende Entwickler pflanzlicher Mahlzeitenkomponenten |
| Glutenfreie Milchersatzgetränke | Operative Anforderung an den Nährstoffersatz | Haushalte, die qualifizierende Milchersatzprodukte suchen | Wesentliche Nährstoffe des ersetzten Lebensmittels in einem qualifizierenden glutenfreien Getränk abdecken | Berechtigung für Glutenansprüche und ungefähre Nährstoffäquivalenz | Getränkeentwickler und Marken wie Alpro |
| Nährstoffangepasste glutenfreie Mahlzeitenkomponenten | Operative Anforderung für qualifizierende Lebensmittelersatzprodukte | Gastronomie-Betreiber, die glutenfreie Mahlzeiten anbieten | Pflanzliche Komponenten mit einer definierten Schlüsselnährstoff-Ersatzrolle entwickeln | Aufrechterhaltung der ungefähren Nährstoffäquivalenz | Spezialisierte Formulierer pflanzlicher Lebensmittel |
| Quelle: Mordor Intelligence | |||||
Ein Ersatzprodukt benötigt eine dokumentierte Nährwerteignung, bevor diese Kanäle zu einer tragfähigen Chance werden. Teilnehmende Schulkantinen-Anbieter arbeiten nach einer Richtlinie, die Protein in jeder Hauptmahlzeit fordert, was den Proteinbeitrag einer Komponente zu einer konkreten Grundlage für die Beurteilung ihrer Nützlichkeit macht. Für glutenfreie oder glutenreduzierte Lebensmittel, die wesentliche Nährstoffquellen ersetzen, ist die ungefähre Nährstoffparität mit dem ersetzten Lebensmittel der Maßstab. Entwickler, die die Zusammensetzung anhand des anwendbaren Kriteriums dokumentieren, haben einen klareren Einstiegsweg als solche, die sich allein auf die pflanzliche Positionierung verlassen.
Aktuelle Branchenentwicklungen
- Jun 2026: Vitasoy berichtete am 25. Juni, dass sein Singapur-Umsatz im Geschäftsjahr 2025/26 um 9 % gestiegen war, hauptsächlich aufgrund stärkerer Tofuverkäufe, und die Rentabilität in seinem Singapur-Geschäft wiederhergestellt wurde.
- Mär 2026: Die singapurische Marke OATSIDE brachte am 9. März Nobo Soy und Nobo Almond Soy auf den Markt und erweiterte damit ihr Sortiment pflanzlicher Milch um Soja- und Mandel-Soja-Getränke.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Der Singapur Markt für pflanzliche Lebensmittel und Getränke misst die jährlichen Verbraucherausgaben für pflanzliche Lebensmittel und Getränke, die als Alternativen positioniert und in Singapur verkauft werden. Die Werte werden am Verkaufspunkt über Einzelhandels-, Gastronomie- und andere Vertriebskanäle erfasst.
Ausschlüsse aus dem Umfang: Konventionelle tierische Lebensmittel und Getränke, allgemeine vegane Grundnahrungsmittel, die nicht als Alternativen positioniert sind, und ausschließlich für die Herstellung verkaufte Rohstoffzutaten sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Fleischersatzprodukte
- Texturiertes Pflanzenprotein (TVP)
- Tofu
- Tempeh
- Seitan
- Pflanzenbasierte Meeresfrüchte
- Pflanzenbasierte Eier
- Sonstige Fleischersatzprodukte
- Milchalternative Getränke
- Sojadrink
- Mandeldrink
- Haferdrink
- Sonstige Pflanzendrinks
- Nicht-Milch-Käse
- Nicht-Milch-Joghurt
- Nicht-Milch-Speiseeis
- Nicht-Milch-Aufstriche
- Sonstige pflanzenbasierte Produkte
- Fleischersatzprodukte
- Nach Vertriebskanal
- Supermärkte / Hypermärkte
- Convenience-Stores
- Online-Einzelhandel
- Lebensmittelservice (HoReCa)
- Sonstige Kanäle
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Forschung wie die Leitlinien der Singapur Food Agency für neuartige Lebensmittel und die parlamentarische Antwort des Ministeriums für Nachhaltigkeit und Umwelt hilft dabei, regulatorische Bedingungen und öffentliche Forschungsunterstützung zu definieren, die für Lebensmittelaltternativen in Singapur relevant sind. Der Bericht des USDA Foreign Agricultural Service über Singapurer Einzelhandelslebensmittel beschreibt die Struktur der Einzelhandels- und Gastronomiekanäle, während der Bericht des U.S. Soybean Export Council über asiatische Sojaprodukte und die Branchenanalyse des Good Food Institute Produkt-, Zutaten-, Verfügbarkeits- und Innovationskontext für pflanzliche Kategorien liefern.
Jährliche Unternehmensberichte, regulatorische Einreichungen, Investorenmaterialien und seriöse Geschäfts- und Lebensmittelbranchenberichte können diese Quellen mit Produkteinführungen, Vertrieb, Preisgestaltung und Geschäftsentwicklungen ergänzen, die bei der Interpretation von Kategoriesignalen helfen. Diese genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Ein strukturierter Interview- und Umfrageansatz würde in Singapur ansässige Lebensmittel- und Getränkehersteller, Importeure, Einzelhändler, Online-Verkäufer und Gastronomie-Betreiber einschließen, mit Führungskräften aus den Bereichen Handel, Kategorie, Beschaffung und Finanzen, die in der Lage sind, lokale Umsätze und Preise zu besprechen. Die Befragten würden gebeten, sekundäre Erkenntnisse zu Produktpositionierung, Kanalabdeckung, Preis und Verfügbarkeit zu überprüfen, während Unterschiede zwischen gemeldeten Umsätzen und öffentlichen Belegen durch Nachfragen und Triangulation über unabhängige Quellen untersucht würden.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Eine Top-down-Schätzung würde mit den Singapurer Verbraucherausgaben für pflanzliche Alternativen beginnen und diese auf Produktgruppen und Vertriebskanäle aufteilen, wobei beobachtete Singapurer Einzelhandelsverfügbarkeit, öffentliche Gastronomie- und Einzelhandelsindikatoren, Import- und Produktdaten, Kategoriepreise und gemeldete Unternehmensaktivitäten als illustrative Überprüfungen dienen. Produktanteile würden die relative Präsenz und Verkaufsbelege für Fleischersatzprodukte, milchalternative Getränke, nicht-milchbasierten Käse, Joghurt, Speiseeis, Aufstriche und andere Alternativen widerspiegeln. Kanalanteile würden Belege zu Supermärkten, Convenience-Stores, Online-Handel, Gastronomie und anderen Wegen nutzen, wobei jeder Satz mit dem Gesamtmarkt abgeglichen würde.
Prognosen würden eine multivariate Regression verwenden, wo eine konsistente Zeitreihe dies unterstützt, mit Szenarioanalyse für Kategorien oder Kanäle, bei denen Einführungen, Preisgestaltung, Akzeptanz oder Gastronomielistungen weniger stabile Muster erzeugen. Relevante Treiber umfassen Haushaltslebensmittelausgaben, Kategoriepreis und -mix, Einzelhandelssortiment und Online-Zugang, Gastronomie-Menüakzeptanz und die Verfügbarkeit lokal verkaufter Alternativen. Selektive Bottom-up-Überprüfungen würden Stichprobenverkaufspreise und -volumina oder Lieferanten- und Einzelhändler-Rollups mit den Top-down-Gesamtwerten vergleichen, während Lücken in der Abdeckung anhand der nächstgelegenen öffentlichen Kanal- oder Produktbelege begrenzt und mit Singapur-Marktspezialisten überprüft würden. Experten würden beurteilen, ob die angenommenen Variablen und Prognoserichtungen den lokalen Handelsbedingungen entsprechen.
Datenvalidierung und Aktualisierungszyklus
Analysten würden Kategorie- und Kanalschätzungen anhand unabhängiger Signale wie Einzelhandelssortiment, Gastronomielistungen, Import- und Unternehmensoffenlegungen sowie öffentlicher Ausgaben- oder Preisindikatoren triangulieren. Sie würden Ausreißer und Abweichungen von früheren Perioden untersuchen, Diskrepanzen auf Produktumfang, Timing, Preis oder Kanalbehandlung zurückführen und dokumentieren, wie jede Anpassung die Schätzung verändert, bevor eine mehrstufige Analysten-Überprüfung und Freigabe erfolgt. Eine erneute Kontaktaufnahme würde ausgelöst, wenn sich eine wesentliche Annahme ändert oder Befragten- und Desk-Belege weiterhin inkonsistent bleiben. Das Modell würde jährlich aktualisiert, zwischen den Jahreszyklen aktualisiert, wenn ein wesentliches Markt-, Regulierungs- oder Preisereignis die Aussichten verändert, und in einer neuen Vorab-Lieferungsüberprüfung erneut geprüft.
Mordor Intelligence Singapur Markt für pflanzliche Lebensmittel und Getränke: Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Singapur Markt für pflanzliche Lebensmittel und Getränke misst die jährlichen Verbraucherausgaben für pflanzliche Lebensmittel und Getränke, die als Alternativen positioniert und in Singapur verkauft werden.
Wesentliche Unterschiedstreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Eine Top-down-Schätzung würde mit den Singapurer Verbraucherausgaben für pflanzliche Alternativen beginnen und diese auf Produktgruppen und Vertriebskanäle aufteilen, wobei beobachtete Singapurer Einzelhandelsverfügbarkeit, öffentliche Gastronomie- und Einzelhandelsindikatoren, Import- und Produktdaten, Kategoriepreise und gemeldete Unternehmensaktivitäten als illustrative Überprüfungen dienen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 562,9 Millionen USD (2027) | |
| Regionale Beratungsgesellschaft A | 130 Millionen USD (2024) | Auf Basis des Jahres 2024 liegt diese Schätzung 76,9 % unter dem Wert dieses Berichts für 2027 von 562,9 Millionen USD, 3 Jahre später. Der veröffentlichte Wert verwendet eine Basis von 2024, die dem Vergleichsjahr und dem anschließenden Prognosezeitraum vorausgeht. |
| Branchenverband A | 20,72 Millionen USD (2028) | Auf Basis des Jahres 2028 liegt diese Schätzung 96,3 % unter dem Wert dieses Berichts für 2027 von 562,9 Millionen USD, 1 Jahr früher. Die Schätzung deckt ausschließlich Singapurer Fleischersatzprodukte ab, eine engere Produktkategorie als der gesamte Lebensmittel- und Getränkemarkt. |
Die Analysten von Mordor Intelligence würden Kategorie- und Kanalschätzungen anhand unabhängiger Signale wie Einzelhandelssortiment, Gastronomielistungen, Import- und Unternehmensoffenlegungen sowie öffentlicher Ausgaben- oder Preisindikatoren triangulieren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Singapur Markt für pflanzliche Lebensmittel und Getränke und wie ist die Wachstumsaussicht?
Der Markt wurde im Jahr 2026 auf 522,3 Millionen USD geschätzt und soll von 562,9 Millionen USD im Jahr 2027 auf 806,2 Millionen USD bis 2032 wachsen, bei einem CAGR von 7,45 % während 2027–2032.
Was unterstützt die Nachfrage nach pflanzlichen Alternativen in Singapur?
Staatlich geförderte F&E und der Zugang zum Einzelhandel unterstützen die Produktentwicklung und -verfügbarkeit. Im Februar 2026 berichtete das Ministerium für Nachhaltigkeit und Umwelt, dass die Singapur Food Agency seit 2024 21 mehrjährige F&E-Projekte für alternative Proteine vergeben hatte.
Welcher pflanzliche Produkttyp hat den größten Marktanteil?
Milchalternative Getränke hielten im Jahr 2026 einen Anteil von 40,78 % am Markt. Fleischersatzprodukte sollen im Zeitraum 2027–2032 mit einem CAGR von 10,5 % wachsen.
Welche Unternehmen konkurrieren im Singapurer Sektor für pflanzliche Lebensmittel und Getränke?
Zu den wesentlichen Marktteilnehmern gehören Impossible Foods, Beyond Meat, Vitasoy International, Danone SA und OATSIDE.
Was ist eine wesentliche Herausforderung für pflanzliche alternative Lebensmittel und Getränke in Singapur?
Höhere Preise sind eine wesentliche Hürde. In der Umfrage von Rakuten Insight aus dem Jahr 2025 nannten 51 % der Singapurer Befragten die Kosten als Grund dafür, keine pflanzlichen Alternativen zu konsumieren.
Welcher geografische Planungskontext prägt den Singapurer Sektor für pflanzliche Lebensmittel und Getränke?
Singapurs Downtown Core kombiniert Büros und Wohnbevölkerung, während Nachbarschaftszentren den Einzelhandel in Wohnsiedlungen unterstützen.