
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.92 Milliarden US-Dollar |
| Marktgröße (2026) | 1.02 Milliarden US-Dollar |
| Marktgröße (2031) | 1.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.64 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Milchalternativen in Südamerika von Mordor Intelligence
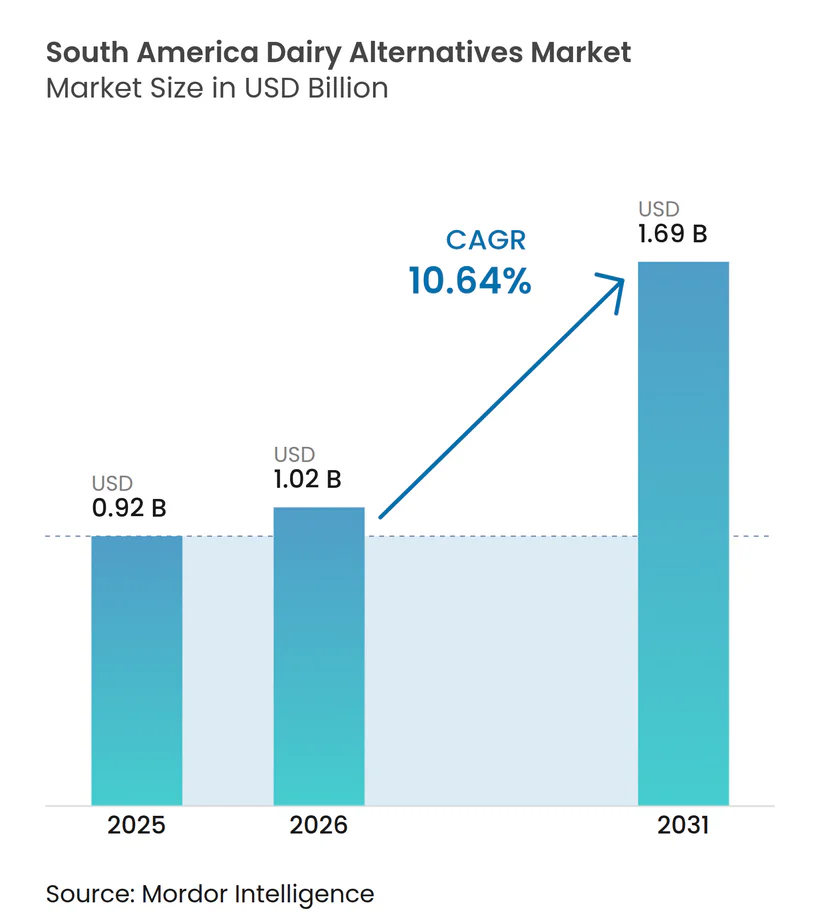
Die Marktgröße für Milchalternativen in Südamerika wurde im Jahr 2025 auf 0,92 Milliarden USD geschätzt und soll von 1,02 Milliarden USD im Jahr 2026 auf 1,69 Milliarden USD bis 2031 wachsen, bei einer CAGR von 10,64 % während des Prognosezeitraums (2026–2031). Die Nachfrage geht über Verbraucher hinaus, die Laktose meiden, und umfasst nun auch flexitarische Haushalte, die bei alltäglichen Lebensmittel- und Getränkeeinkäufen mehr Auswahl suchen. Die Verfügbarkeit im Einzelhandel, insbesondere in Supermärkten und Verbrauchermärkten, bietet etablierten Marken einen Weg zur Skalierung, während Cafés ein höherwertiges Umfeld für Barista-Produkte schaffen. Umgebungstemperaturformate bleiben wichtig, da sie Gebiete erreichen können, in denen Kühltransport und -lagerung weniger zuverlässig sind, sodass Hersteller Geschäfte beliefern können, die möglicherweise nicht über ausreichend Kühlkapazität für ein breiteres gekühltes Produktsortiment verfügen. Die Produktentwicklung wird auch zunehmend lokal verankert, mit Getränken aus Zutaten wie Paranüssen, Babaçu und Bananen. Diese Faktoren geben dem Markt für Milchalternativen in Südamerika Raum zur Expansion, während Preis-, Vertriebs- und Lieferkettenbedenken weiterhin den Zugang zur Kategorie prägen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Nicht-Milch-Getränke den größten Anteil am Markt für Milchalternativen in Südamerika mit 66,23 % im Jahr 2025, während Nicht-Milch-Joghurt voraussichtlich mit der schnellsten CAGR von 11,67 % von 2026 bis 2031 wachsen wird.
- Nach Verpackungstyp hielten Kartons den größten Anteil am Markt für Milchalternativen in Südamerika mit 57,86 % im Jahr 2025, während PET-Flaschen voraussichtlich mit der schnellsten CAGR von 11,27 % von 2026 bis 2031 wachsen werden.
- Nach Vertriebskanal hielt der Einzelhandel den größten Anteil am Markt für Milchalternativen in Südamerika mit 89,25 % im Jahr 2025, während der Außer-Haus-Konsum voraussichtlich mit der schnellsten CAGR von 11,49 % von 2026 bis 2031 wachsen wird.
- Nach Geografie entfiel auf Brasilien der größte Anteil am Markt für Milchalternativen in Südamerika mit 67,87 % im Jahr 2025, während Brasilien voraussichtlich mit der schnellsten CAGR von 11,06 % von 2026 bis 2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Laktoseintoleranz und Bewusstsein für Milchallergien | +3.2% | Brasilien, Argentinien, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Ausweitung des veganen und flexitarischen Konsums | +1.8% | Brasilien, Chile, Kolumbien und jüngere Verbraucher in der gesamten Region | Mittelfristig (2–4 Jahre) |
| Premiumisierung von Hafer- und Mandelformaten | +1.5% | Brasilien, Chile, Argentinien | Mittelfristig (2–4 Jahre) |
| Funktionelle Anreicherung mit Protein, Kalzium und Ballaststoffen | +1.0% | Brasilien und Chile, mit breiterer regionaler Relevanz | Mittelfristig (2–4 Jahre) |
| Barista- und Gastronomieakzeptanz von pflanzlicher Milch | +0.8% | Brasilien, Chile, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Lokale Fermentation und an Kulturpflanzen angepasste Formulierungsinnovation | +0.6% | Brasilien, Bolivien, Peru | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Laktoseintoleranz und Bewusstsein für Milchallergien
Laktosemalabsorption betrifft einen großen Teil der regionalen Bevölkerung, und die bereitgestellte Forschung schätzt, dass 50 % der Menschen in Südamerika davon betroffen sind. Der kommerzielle Effekt ist stärker, wenn Verbraucher eine Diagnose erhalten und beginnen, nach zuverlässigen Ersatzprodukten zu suchen, anstatt lediglich den Milchkonsum zu reduzieren. Diese Veränderung macht auch die Produktverfügbarkeit wichtiger, da ein Verbraucher, der einen Routinekauf ändert, eine geeignete Option in gewöhnlichen Nachbarschaftsgeschäften benötigt, nicht nur in Fachgeschäften. Dies schafft eine wiederkehrende Nachfrage nach Milch, Joghurt und anderen Alternativen, die vertraute tägliche Verwendungsanlässe erfüllen. Klare Produktidentität und Kennzeichnungsregeln können diese Entscheidungen für Kliniker, Ernährungsberater, Einzelhändler und Verbraucher leichter verständlich machen. Brasiliens vorgeschlagener Rahmen gemäß MAPA-Verordnung SDA/Mapa Nr. 831/2023 befasst sich mit Mindestanforderungen an Identität und Qualität für pflanzliche Analoga und hilft dabei, die Erwartungen an im Land verkaufte Produkte zu formalisieren. Der Markt für Milchalternativen in Südamerika profitiert daher, wenn Gesundheitsbedürfnisse, Produktkommunikation und Einzelhandelsverfügbarkeit zusammenwirken.
Ausweitung des veganen und flexitarischen Konsums
Die Hauptquelle des Mengenwachstums beschränkt sich nicht auf Verbraucher, die vegane Ernährung praktizieren, da flexitarische Haushalte eine breitere Gruppe potenzieller Käufer darstellen. Eine Studie des Good Food Institute Brazil aus dem Jahr 2025 ergab, dass 21 % der Befragten sich als Flexitarier identifizierten und 34 % angaben, den Konsum tierischer Produkte in ihrer Ernährung einzuschränken[1]. Dieselbe Studie berichtete, dass 27 % den Konsum von rotem Fleisch in den vorangegangenen 12 Monaten reduziert hatten, wobei Gesundheit häufiger als Preis als Grund genannt wurde. Dieses Verhalten unterstützt Produkte, die zu gewöhnlichen Frühstücken, Kaffeeanlässen und dem Kochen zu Hause passen, anstatt Artikel, die nur für ein spezialisiertes Publikum konzipiert sind. Es bedeutet auch, dass vertrauter Geschmack, praktische Verpackung und ein Preis, der Wiederholungskäufe unterstützen kann, genauso wichtig sind wie ein veganes oder umweltbezogenes Label, wenn ein Haushalt entscheidet, was er kaufen soll. Jüngere Verbraucher sind besonders relevant, da sie offener dafür sind, pflanzliche Produkte auszuprobieren und Nährwertangaben zu vergleichen. Im Markt für Milchalternativen in Südamerika unterstützt dieser breitere Pool gelegentlicher und regelmäßiger Käufer das Wachstum bei Milch, Joghurt und angereicherten Produkten.
Premium-Hafer- und Mandelprodukte gewinnen Unterstützung durch Cafés und Anreicherung
Hafer- und Mandelprodukte haben durch den Spezialitätenkaffee an Sichtbarkeit gewonnen, wo Textur, Schäumleistung und Konsistenz für Café-Betreiber wichtig sind. Brasiliens Café-Basis wuchs laut der bereitgestellten Forschung von 2020 bis 2025 jährlich um 8 % bis 10 %, was Barista-Produkten einen regelmäßigen Weg in die Verbraucherroutinen verschaffte. Oatly führte 2025 BaristaMatic für automatische Kaffeemaschinen ein und zeigte damit, wie Hersteller pflanzliche Getränke auf Gastronomiegeräte mit hohem Durchsatz abstimmen. Ein gut zubereitetes Café-Getränk kann die Zurückhaltung von Erstkäufern verringern, indem es ein vertrautes Erlebnis bietet, bevor der Verbraucher sich für einen Karton oder eine Flasche für den Heimgebrauch entscheidet. Die Anreicherung bietet eine weitere Grundlage für die Produktwahl, da Kalzium, Jod, Vitamin B12, Protein und Ballaststoffe beeinflussen können, wie Verbraucher einen Milchersatz bewerten. Eine Überprüfung aus dem Jahr 2025 durch den Wissenschaftlichen Beratungsausschuss für Ernährung des Vereinigten Königreichs und den Ausschuss für Toxizität identifizierte ernährungsphysiologische Überlegungen zu pflanzlichen Milchalternativen, die als Milchersatz verwendet werden[2]. Der Markt für Milchalternativen in Südamerika kann Premium-Café-Formate und eine klare Ernährungspositionierung nutzen, um das Interesse zu verbreitern, obwohl Produkte im Einzelhandel weiterhin verständlich und zugänglich bleiben müssen.
Lokale Zutaten und fermentierte Formate erweitern die Produktauswahl
Lokale Formulierungen können Herstellern helfen, Produkte zu entwickeln, die regionale Kulturpflanzen und Lebensmittelpräferenzen widerspiegeln. Paranüsse, Babaçu, Bananen und andere einheimische Zutaten können zur Produktdifferenzierung beitragen und gleichzeitig eine Verbindung zur lokalen Beschaffung herstellen. Tetra Pak arbeitete 2025 mit dem brasilianischen Lebensmitteltechnologieunternehmen Cuíca an einem Paranuss-Getränk aus dem Amazonasgebiet zusammen und verwendete dabei aseptische Verpackungen, die eine einjährige Umgebungstemperatur-Haltbarkeit und Exportpläne unterstützen sollen. Der Brasilianische Verpackungsverband dokumentierte auch die Entwicklung eines Langzeit-Babaçu-Getränks in Kartonverpackungen, was auf ein anhaltendes Interesse an regional angepassten pflanzlichen Getränken hinweist. Diese Projekte zeigen auch, wie Verpackungspartner, Lohnhersteller, Zutatenzulieferer und kleinere Lebensmittelunternehmen zusammenarbeiten können, wenn ein neues Produkt Fähigkeiten erfordert, die ein Unternehmen möglicherweise nicht intern besitzt. Fermentierte Alternativen, einschließlich Nicht-Milch-Joghurt und Kefir-ähnliche Getränke, können die Kategorie über Getränke hinaus erweitern und auf das Interesse an Darmgesundheit reagieren. Dies gibt dem Markt für Milchalternativen in Südamerika Chancen in Formaten, in denen kein Unternehmen eine klare regionale Führungsposition etabliert hat.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumpreis im Vergleich zu konventionellen Milchprodukten | -1.8% | Alle Länder, insbesondere einkommensschwächere Gebiete in Brasilien und Andenländern | Kurzfristig (≤ 2 Jahre) |
| Ungleichmäßige Kühlkettenverfügbarkeit und Verfügbarkeit im modernen Handel außerhalb der Großstädte | -1.2% | Brasiliens Landesinneres, Andenländer, Rest Südamerikas | Mittelfristig (2–4 Jahre) |
| Verbraucherwahrnehmung von Zucker-, Protein- und Zusatzstoff-Kompromissen | -0.7% | Brasilien, Chile, Argentinien | Mittelfristig (2–4 Jahre) |
| Konzentration der Sojaversorgung und Nachhaltigkeitsprüfung | -0.6% | Brasilien, Argentinien und exportgebundene Lieferketten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumpreise und Verbraucherbedenken hinsichtlich der Ernährung
Pflanzliche Milchalternativen bleiben in vielen südamerikanischen Ländern teurer als konventionelle Milchprodukte in vergleichbaren Einzelhandelsregalen. Die bereitgestellte Forschung beziffert den Unterschied auf das Zwei- bis Dreifache pro Liter in Brasilien und Argentinien, was die Reichweite bei Haushalten mit knapperen Lebensmittelbudgets einschränkt. Das Problem ist besonders relevant außerhalb größerer städtischer Zentren, wo das Bewusstsein zwar steigen mag, der Preis aber entscheidend bleibt. Die Preissensibilität kann auch den Übergang von einem Probekauf zu einem regelmäßigen Haushaltskauf verlangsamen, selbst wenn Verbraucher an laktosefreien oder pflanzlichen Optionen interessiert sind. Marken können diese Einschränkung teilweise durch Umgebungstemperatur-Produkte, haltbare Produkte und wirtschaftlich positionierte Verpackungen angehen, die die Vertriebskosten senken. Sie müssen auch Fragen zu Zucker, Protein und Zusatzstoffen mit einfacher Kennzeichnung und glaubwürdigen Ernährungsinformationen ansprechen. Der Markt für Milchalternativen in Südamerika wird Schwierigkeiten haben, eine breitere Verbraucherbasis zu erreichen, wenn sein Wertversprechen auf eine Premium-Gesundheitspositionierung beschränkt bleibt.
Kühlkettenbeschränkungen und Prüfung der Sojaversorgung
Ungleichmäßige Kühllogistik schränkt die Verfügbarkeit temperaturgesteuerter Produkte außerhalb der Großstädte ein. Die Global Cold Chain Alliance identifiziert Infrastruktur, Lagerkapazität und Letzte-Meile-Logistik als anhaltende Einschränkungen bei der Entwicklung der Kühlkette in Lateinamerika. Aseptische Kartons und UHT-Verarbeitung bieten eine praktische Antwort, indem sie Umgebungslagerung und längere Haltbarkeit ohne Abhängigkeit von Kühlung ermöglichen. Für kleinere Einzelhändler können diese Produkte auch einfacher zu lagern sein, da sie nicht um begrenzten Kühlraum mit etablierten Milchmarken konkurrieren. Versorgungsbedenken betreffen auch sojabasierte Produkte, da Beschaffungspraktiken zunehmend von Kunden und Exportmärkten geprüft werden. Das USDA dokumentierte 2025 die politischen und kommerziellen Spannungen rund um Brasiliens Soja-Moratorium, einschließlich seiner Beziehung zu Umwelt- und Regulierungsmaßnahmen[3]. Der Markt für Milchalternativen in Südamerika wird belastbare Beschaffungs- und Verpackungsentscheidungen benötigen, um den geografischen Zugang zu erweitern, ohne das Verbrauchervertrauen zu untergraben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
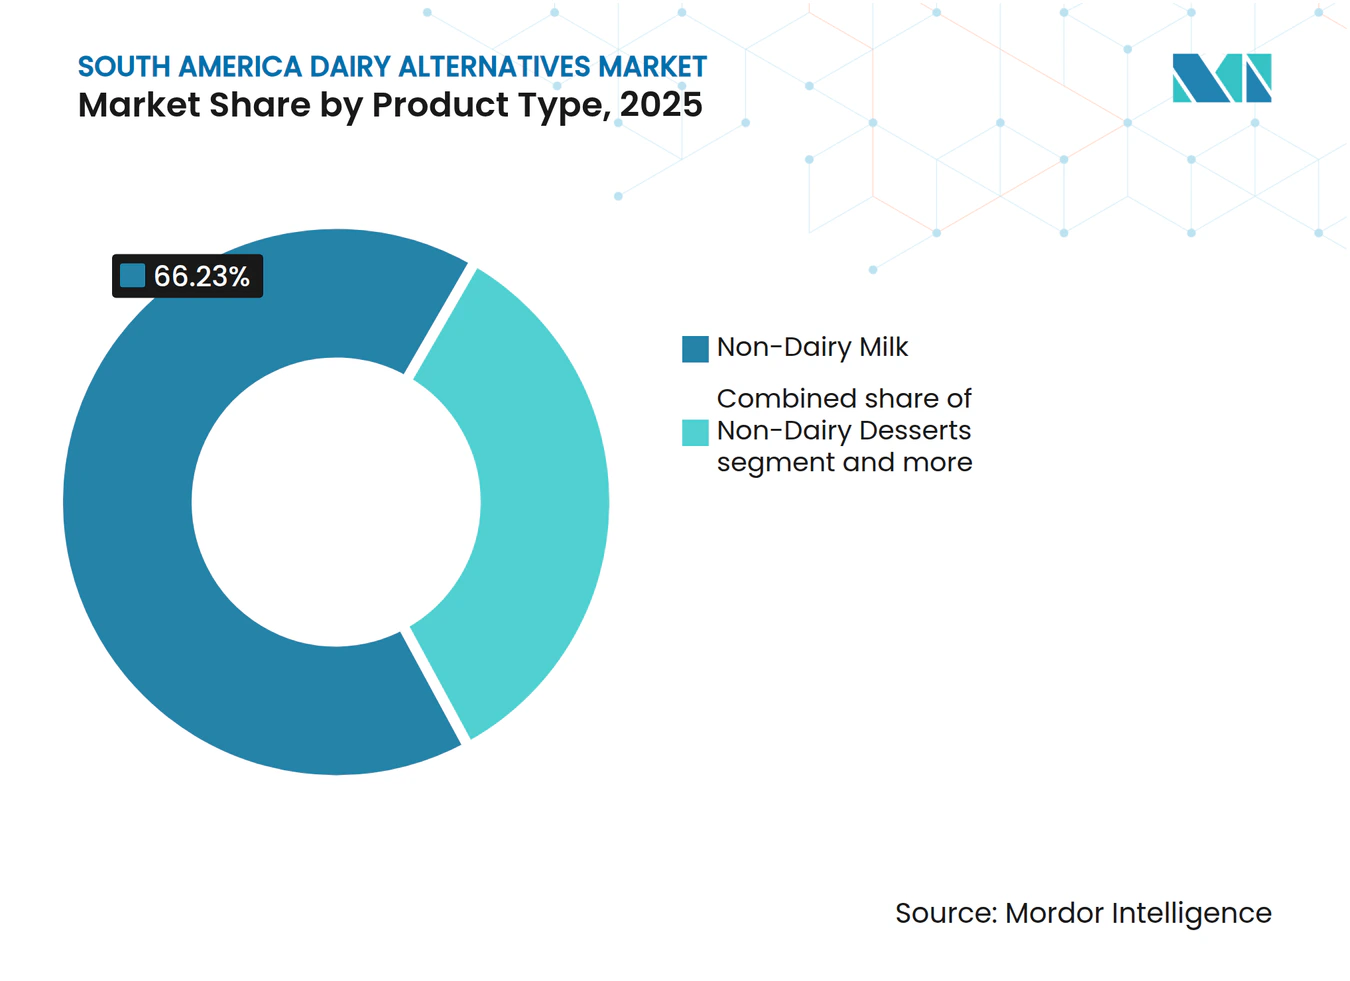
Nicht-Milch-Getränke führen, Joghurt beschleunigt die KategoriediversifizierungNicht-Milch-Getränke beherrschen 66,23 % des Marktes für Milchalternativen in Südamerika im Jahr 2025, ein Anteil, der auf Jahrzehnten des Sojagetränkekonsums und, in jüngerer Zeit, dem Anstieg von Hafer-, Mandel-, Kokos-, Cashew-, Haselnuss- und Hanf-basierten Sorten aufgebaut wurde. Innerhalb des Nicht-Milch-Getränke-Teilsegments ist Hafergetränk das am schnellsten wachsende Format, angetrieben durch die Barista-Akzeptanz in Spezialitätencafés und seinen Ruf für neutralen Geschmack und Nachhaltigkeit.
Nicht-Milch-Joghurt verzeichnet das steilste Gesamtkategoriewachstum mit einer CAGR von 11,67 % zwischen 2026 und 2031, da fermentierte pflanzliche Formate von der wachsenden Vertrautheit der Verbraucher mit Darmgesundheitsbotschaften und den erfolgreichen Formaterweiterungsstrategien etablierter Milchmarken profitieren. Danones angereicherte Protein-Milchinfrastruktur in Brasilien erweitert die Kapazität um 50 % in seiner Anlage in Poços de Caldas, Minas Gerais, und schafft kategorieübergreifende Fähigkeiten, die zukünftigen pflanzlichen Joghurt-Linienerweiterungen zugutekommen werden. Nicht-Milch-Käse und Nicht-Milch-Desserts bleiben kleinere Segmente, gewinnen aber im städtischen Speziallebensmitteleinzelhandel und im Außer-Haus-Gastronomiekanal an Bedeutung, wo die Menüdiversifizierung Versuche über Getränkeformate hinaus fördert.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verpackungstyp:
Kartons verankern die Kategorie, PET-Flaschen erfassen die Nachfrage nach ConvenienceKartons halten 57,86 % des Verpackungssegments im Jahr 2025, eine Dominanz, die durch den Umgebungsverteilungsvorteil der aseptischen Kartontechnologie verankert ist, was besonders wichtig in Märkten ist, in denen die Kühlkettenabdeckung ungleichmäßig ist. Tetra Paks aktive Partnerschaften mit den brasilianischen Lebensmitteltechnologie-Startups Cuíca, Banana Milk und der von Reflyta geleiteten Babaçu-Getränkeinitiative haben die Kartonadoption als Standardformat für neuartige lokale pflanzliche Milchlaunches gestärkt. Die Launches im Jahr 2025 zeigen gemeinsam, dass aseptische Kartontechnologie ein Ermöglicher von Exportambitionen für kleine Hersteller ist: Cuíca hat ausdrücklich die einjährige Haltbarkeit und Recycelbarkeit des Tetra Pak-Formats als zentral für seine Exportstrategie genannt.
PET-Flaschen sind der am schnellsten wachsende Verpackungstyp mit einer CAGR von 11,27 % für 2026–2031, angetrieben durch Konsumgelegenheiten unterwegs, Einzelportions-Convenience und die Sichtbarkeitsvorteile transparenter Verpackungen in modernen Einzelhandels-Kühlregalen. Dosen spielen eine Nischenrolle, hauptsächlich bei Kokosmilch-basierten Kochprodukten. Die Einhaltung von Vorschriften für Verpackungsmaterialien fällt unter den allgemeinen Lebensmittelsicherheitsrahmen der ANVISA, wobei derzeit keine verpackungsspezifischen Zertifizierungslücken für Milchalternativen gemeldet werden.
Nach Vertriebskanal:
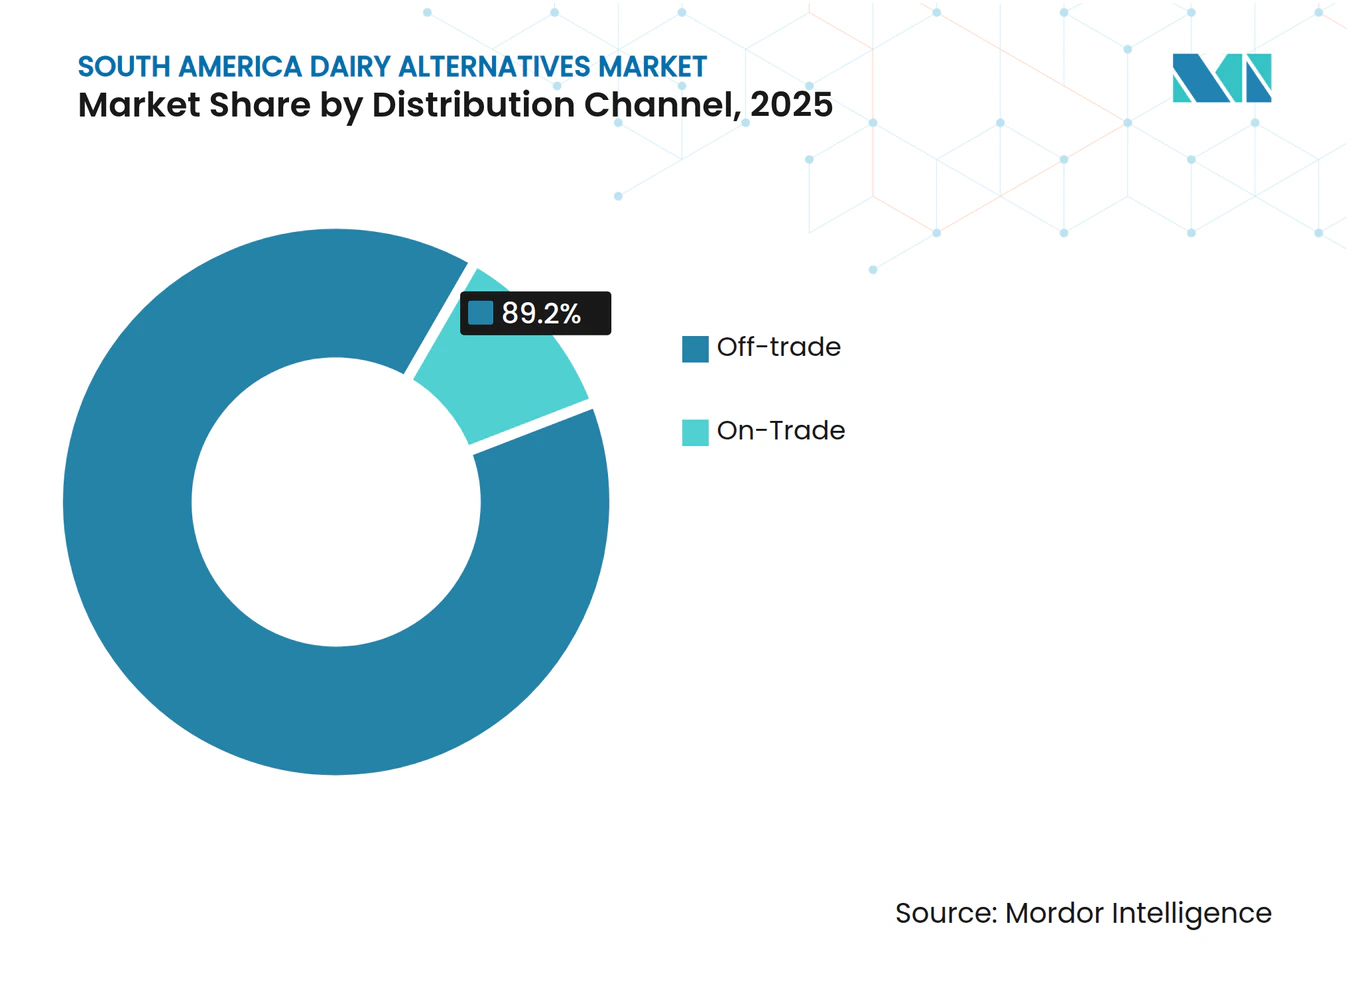
Einzelhandel verankert das Volumen, Außer-Haus-Kanäle treiben den WertEinzelhandelskanäle machen 89,25 % des Marktes für Milchalternativen in Südamerika im Jahr 2025 aus, wobei Supermärkte und Verbrauchermärkte als primäre Plattformen für die Entdeckung und den Versuch neuer pflanzlicher Milchprodukte dienen. Innerhalb des Einzelhandels wächst der Online-Einzelhandel schnell, da E-Grocery-Plattformen in Brasilien, Kolumbien und Chile expandieren und Marken einen kosteneffizienten Weg in Gebiete bieten, in denen die physische Distribution begrenzt ist. Convenience-Stores erweitern ihr Regalangebot für pflanzliche Milchprodukte im Einklang mit der Urbanisierung und dem Impulskaufverhalten jüngerer Verbraucher.
Außer-Haus-Kanäle sind zwar der kleinere Anteil, aber das am schnellsten wachsende Vertriebssegment mit einer CAGR von 11,49 % für 2026–2031, eine Dynamik, die durch die wachsende Institutionalisierung von pflanzlicher Milch im Café- und Schnellrestaurantsektor angetrieben wird. Die Gastronomie-Beschaffung von Barista-Formaten erzielt erhebliche Preisaufschläge gegenüber dem Einzelhandel, was den Außer-Haus-Konsum auf einer Pro-Liter-Margen-Basis überproportional wertvoll macht. Ein gutes Beispiel ist der kolumbianische Markt, wo Cashew- und Sojagetränke in Café-Umgebungen laut einer Ernährungsstudie des kolumbianischen pflanzlichen Milchmarkts aus dem Jahr 2025 selbst bei konventionellen Gastronomiebetreibern zu Standardangeboten werden.

Geografische Analyse
Brasilien: Der größte Ländermarkt
Brasilien entfiel im Jahr 2025 auf 67,87 % des Marktanteils für Milchalternativen in Südamerika und hat damit die größte Länderposition in der Region. Das Land kombiniert eine große Verbraucherbasis mit tiefen modernen Einzelhandelsnetzwerken und einer wachsenden Palette lokaler pflanzlicher Marken. São Paulo bleibt besonders wichtig, da es Einzelhandelsaktivitäten, Café-Kultur und die frühe Einführung neuer Lebensmittelprodukte konzentriert. Brasilien verfügt auch über die Fertigungs- und Vertriebskapazitäten, die Unternehmen benötigen, um Produkte breiter einzuführen, sobald sie in Großstädten Fuß gefasst haben. Der vorgeschlagene MAPA-Rahmen für pflanzliche Analoga ist relevant, da definierte Produktidentitäts- und Qualitätsanforderungen die Kennzeichnung konsistenter machen können. Brasiliens Größe bedeutet, dass die Leistung im Markt für Milchalternativen in Südamerika eng damit verbunden ist, ob Marken über wohlhabende städtische Viertel hinaus expandieren können, während sie die Produktverfügbarkeit und akzeptable Preise aufrechterhalten.
Brasilien: Der am schnellsten wachsende Ländermarkt
Brasilien soll von 2026 bis 2031 mit einer CAGR von 11,06 % wachsen und ist damit das am schnellsten wachsende Land im Markt für Milchalternativen in Südamerika. Diese Kombination aus Größe und Wachstum zeigt, dass sich die Nachfrage noch entwickelt, anstatt sich der Sättigung zu nähern. Sekundärstädte bieten einen wichtigen nächsten Schritt, da große Ballungsräume allein keine breite regionale Expansion aufrechterhalten können. Umgebungstemperatur-Produkte können in diesen Gebieten besonders nützlich sein, da sie die Abhängigkeit von Kühllogistik verringern. Lokal beschaffte Zutaten und vertraute Formate können Unternehmen auch dabei helfen, Produktportfolios an unterschiedliche Einkommensniveaus und Lebensmittelpräferenzen anzupassen. Brasiliens Wachstumspfad wird davon abhängen, ob Hersteller Premium-Innovation mit Produkten in Einklang bringen können, die erschwinglich genug für den Masseneinzelhandel sind.
Argentinien, Kolumbien, Chile, Peru und der Rest Südamerikas: Unterschiedliche Wege zur Akzeptanz
Argentinien, Kolumbien, Chile, Peru und der Rest Südamerikas machen einen kleineren Anteil des Marktes für Milchalternativen in Südamerika aus, aber ihre Rollen variieren. Argentinien verfügt über etablierte Lebensmittelhersteller und Verbrauchervertrautheit mit Milchmarken, was pflanzliche Erweiterungen unterstützen und neuen Produkten einen Weg durch etablierte Einzelhandelsbeziehungen bieten kann. Kolumbien profitiert von der städtischen Café-Kultur in Bogotá und Medellín und von der Expansion des Online-Lebensmittelhandels, was Marken helfen kann, Verbraucher zu erreichen, bevor eine landesweite Ladenabdeckung verfügbar ist. Chile hat ein stärker entwickeltes Bewusstsein für pflanzliche Lebensmitteloptionen, während NotCo seine Kerninnovationsbasis in seinem Heimatmarkt beibehält. Eine Präsentation aus dem Jahr 2024 des Bundesinstituts für Risikobewertung in Deutschland überprüfte die Verfügbarkeit und ernährungsphysiologischen Eigenschaften pflanzlicher Alternativen in Südamerika und hob die vielfältigen Einzelhandelsumgebungen und Produktprofile der Region hervor. Peru bietet Chancen durch Limas einkommensstarke, gesundheitsorientierte Einzelhandelsbasis, während Bolivien und andere Andenländer einer stärkeren Exposition gegenüber landwirtschaftlichen und logistischen Störungen ausgesetzt sind, die die Produktverfügbarkeit beeinträchtigen können. In all diesen Ländern bleiben UHT- und Umgebungstemperaturformate der praktischste kurzfristige Weg für den Markt für Milchalternativen in Südamerika, wo Kühlnetzwerke inkonsistent sind.
Wettbewerbslandschaft
Marktkonzentration
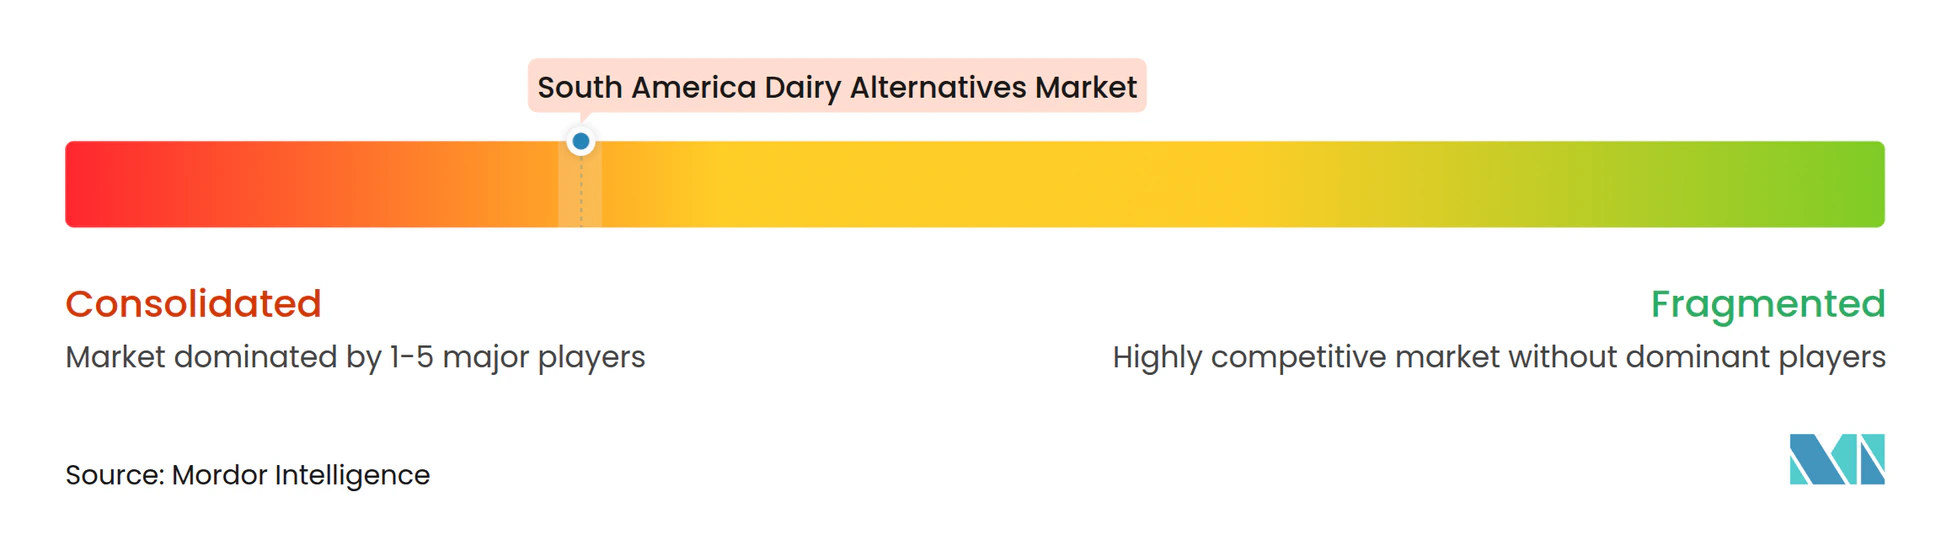
Der Markt für Milchalternativen in Südamerika ist stark konzentriert, was auf einen Markt hindeutet, der an der Spitze bedeutend konsolidiert ist, aber kein Duopol darstellt; mittelgroße und lokale Akteure behalten ausreichend Größe, um Produktinnovationszyklen und Regalflächenverhandlungen zu beeinflussen. Danone, Nestlé, Coca-Cola (über Ades), Positive Brands (über A Tal da Castanha) und die Marke NotCo gehören zu den wichtigsten Teilnehmern im Markt für Milchalternativen in Südamerika. Größere Unternehmen bringen anerkannte Marken, etablierte Einzelhandelsbeziehungen und Fertigungsressourcen mit, die eine breite Distribution in mehreren Ländern unterstützen. Danone meldete 2025 einen Nettoumsatz von 2,8 Milliarden EUR in Lateinamerika, was einen bedeutenden Anteil seines globalen Geschäfts darstellt und die Bedeutung der Region für sein Portfolio unterstreicht. Lokale Hersteller konkurrieren, indem sie Zutaten, Clean-Label-Positionierung und eine engere Übereinstimmung mit regionalen Lebensmittelpräferenzen betonen. A Tal da Castanha ist bemerkenswert für seine nussbasierten Produkte, die zeigen, wie eine lokale Marke in einer Kategorie, die oft von multinationalen Unternehmen dominiert wird, Relevanz aufbauen kann. Das Wettbewerbsbild beschränkt sich daher nicht auf die größten globalen Konzerne, da lokale Herausforderer Innovation, Regalflächenentscheidungen und die für Verbraucher in Brasilien und benachbarten Märkten verfügbaren Preispunkte beeinflussen können.
Verpackungspartnerschaften sind ein praktisches Wettbewerbsinstrument, da sie die Produkthaltbarkeit, den Weg zum Markt und das Exportpotenzial beeinflussen. Tetra Paks Arbeit mit Cuíca an einem Paranuss-Getränk aus dem Amazonasgebiet verschaffte dem Startup Zugang zu aseptischer Verpackungsexpertise und unterstützte ein Produkt, das für die Umgebungsverteilung konzipiert ist. Das Babaçu-Getränkeprojekt mit Reflyta, Polvo Lab, Do Bem und Tetra Pak zeigt ähnlich, wie Unternehmen Produkte rund um regionale Biodiversität und Langzeit-Verpackungen ABRE entwickeln. Diese Schritte sind wichtig, da regionale Produktion und Umgebungslogistik die Nachteile des Imports spezialisierter Produkte verringern können. Die Produktentwicklung bewegt sich auch in Richtung fermentierter und angereicherter Alternativen, wo Markenpositionen weniger gefestigt sind als bei pflanzlicher Milch. Der Markt für Milchalternativen in Südamerika bleibt wettbewerbsintensiv, da Erfolg sowohl erkennbare Produkte als auch die Fähigkeit erfordert, diese zuverlässig unter verschiedenen Einzelhandelsbedingungen zu liefern.
Die Eigentumsveränderungen der Marke NotCo im Jahr 2026 deuten auf einen breiteren Wandel hin, wie pflanzliche Unternehmen regionale Vertriebsnetzwerke nutzen könnten. Die bereitgestellte Forschung identifiziert den Verkauf der argentinischen und uruguayischen Aktivitäten von NotCo an Molinos Río de la Plata und seines brasilianischen Geschäfts an Ferrara, wobei die Marke sich von direkten Verbraucheroperationen in diesen Märkten entfernt. Das Transaktionsmuster gibt Unternehmen mit etablierter lokaler Logistik die Möglichkeit, pflanzliche Portfolios über bestehende Lebensmittelvertriebssysteme zu skalieren. Oatly, Califia Farms und Blue Diamond Growers unterhalten eine stärker fokussierte Präsenz in Premium-Stadtkanälen, wo Cafés und moderne Einzelhändler Produktversuche unterstützen können. Gleichzeitig bleiben die stärksten offenen Räume bei Nicht-Milch-Joghurt, Kefir-ähnlichen Getränken und proteinangereicherten Produkten. Der Wettbewerb im Markt für Milchalternativen in Südamerika wird davon geprägt sein, welche Unternehmen glaubwürdige Ernährung, zugängliche Preise und zuverlässige regionale Distribution miteinander verbinden können.
Branchenführer im Markt für Milchalternativen in Südamerika
-
Danone S.A.
-
Nestlé S.A.
-
Blue Diamond Growers
-
Positive Brands Indústria e Comércio de Alimentos Saudáveis SA
-
NotCo
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Milchalternativen in Südamerika Unternehmen in diesem Bericht
- The Coca-Cola Company
- Positive Brands Indústria e Comércio de Alimentos Saudáveis SA
- Danone SA
- Nestlé SA
- NotCo
- McCormick & Company, Inc.
- General Mills, Inc.
- SunOpta Inc.
- Blue Diamond Growers
- The Hain Celestial Group, Inc.
- Oatly Group AB
- Califia Farms, LLC
- Daiya Foods Inc.
- Vitasoy International Holdings Limited
- Archer-Daniels-Midland Company
- CP Kelco U.S., Inc.
- A Tal da Castanha
- Vida Veg
- Jasmine Alimentos Ltda.
- Vrimilk
Lesen Sie die Analyse der milchalternativen in südamerika-Unternehmen
Neueste Industrielle Entwicklungen in Markt für Milchalternativen in Südamerika
- September 2026: NotCo verkauft brasilianische Aktivitäten an die Ferrara-Gruppe. Das chilenische Lebensmitteltechnologieunternehmen NotCo gab den Verkauf seines brasilianischen Geschäfts an Ferrara bekannt, eine brasilianische Investmentgruppe mit einem Portfolio natürlicher Lebensmittelmarken in Brasilien und den Vereinigten Staaten. Ferrara übernimmt die Kontrolle über die Portfolios NotMilk, NotShake, NotCreme und NotMayo mit dem erklärten Ziel, die nationale Distribution zu beschleunigen und die Reichweite der Marke über ihre bisherige Konzentration auf São Paulo hinaus auszuweiten.
- November 2025: Babaçu-pflanzliches Getränk wurde in aseptischem Karton auf der COP30 vorgestellt. Eine Partnerschaft zwischen Reflyta, Polvo Lab, Do Bem und Tetra Pak lieferte das erste pflanzliche Babaçu-Getränk (Amazonas-Palmkern) in einem Langzeit-aseptischen Karton. Die Vorstellung auf dem COP30-Klimagipfel in Brasilien positionierte das Produkt an der Schnittstelle von Biodiversitätsschutz und funktioneller Lebensmittelinnovation, mit dem Ziel, sowohl den heimischen Einzelhandel als auch Exportmärkte anzusprechen.
- Mai 2025: Cuíca und Tetra Pak bringen Paranuss-Getränk aus dem Amazonasgebiet in aseptischem Karton auf den Markt. Das brasilianische Lebensmitteltechnologieunternehmen Cuíca kooperierte mit Tetra Pak, um das erste pflanzliche Getränk aus Amazonas-Paranüssen (Castanha da Amazônia) in einem aseptischen Einzelhandelskarton zu formulieren und auf den Markt zu bringen. Die Pilotanlageninfrastruktur von Tetra Pak wurde für Formulierungstests genutzt, wobei Lohnverpackungspartner die kommerzielle Verpackung im großen Maßstab durchführten. Das Produkt hat eine einjährige Umgebungstemperatur-Haltbarkeit und ist für den Export positioniert.
Berichtsumfang für den Markt für Milchalternativen in Südamerika
Milchalternativen beziehen sich auf pflanzliche Produkte, die als Ersatz für konventionelle Milchprodukte entwickelt wurden, einschließlich Milch, Käse, Joghurt, Desserts und verwandter Angebote. Der Markt für Milchalternativen in Südamerika ist nach Produkttyp, Verpackungstyp, Vertriebskanal und Land segmentiert. Nach Produkttyp umfasst der Markt Nicht-Milch-Getränke, Nicht-Milch-Käse, Nicht-Milch-Desserts, Nicht-Milch-Joghurt und Sonstige. Nicht-Milch-Getränke sind weiter unterteilt in Hafergetränk, Hanfgetränk, Haselnussgetränk, Sojagetränk, Mandelgetränk, Kokosgetränk und Cashewgetränk. Nach Verpackungstyp ist der Markt in PET-Flaschen, Dosen, Kartons und Sonstige segmentiert. Nach Vertriebskanal ist der Markt in Außer-Haus-Konsum und Einzelhandel unterteilt, wobei der Einzelhandel weiter in Convenience-Stores, Supermärkte und Verbrauchermärkte, Online-Einzelhandel und sonstige Vertriebskanäle unterteilt ist. Nach Land deckt der Bericht Brasilien, Argentinien, Kolumbien, Chile, Peru und den Rest Südamerikas ab, mit Marktgröße und Prognosen für jedes Land. Die Marktgröße wurde in Wertangaben in USD und Volumen in Metrischen Tonnen für alle oben genannten Segmente ermittelt.
Segmentierungsübersicht
Nach Produkttyp
| Nicht-Milch-Getränke | Hafergetränk |
| Hanfgetränk | |
| Haselnussgetränk | |
| Sojagetränk | |
| Mandelgetränk | |
| Kokosgetränk | |
| Cashewgetränk | |
| Nicht-Milch-Käse | |
| Nicht-Milch-Desserts | |
| Nicht-Milch-Joghurt | |
| Sonstige |
Verpackungstyp
| PET-Flaschen |
| Dosen |
| Kartons |
| Sonstige |
Vertriebskanal
| Außer-Haus-Konsum | |
| Einzelhandel | Convenience-Stores |
| Supermärkte und Verbrauchermärkte | |
| Online-Einzelhandel | |
| Sonstige Vertriebskanäle |
Land
| Brasilien |
| Argentinien |
| Kolumbien |
| Chile |
| Peru |
| Rest Südamerikas |
| Nach Produkttyp | Nicht-Milch-Getränke | Hafergetränk |
| Hanfgetränk | ||
| Haselnussgetränk | ||
| Sojagetränk | ||
| Mandelgetränk | ||
| Kokosgetränk | ||
| Cashewgetränk | ||
| Nicht-Milch-Käse | ||
| Nicht-Milch-Desserts | ||
| Nicht-Milch-Joghurt | ||
| Sonstige | ||
| Verpackungstyp | PET-Flaschen | |
| Dosen | ||
| Kartons | ||
| Sonstige | ||
| Vertriebskanal | Außer-Haus-Konsum | |
| Einzelhandel | Convenience-Stores | |
| Supermärkte und Verbrauchermärkte | ||
| Online-Einzelhandel | ||
| Sonstige Vertriebskanäle | ||
| Land | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Rest Südamerikas | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für Milchalternativen in Südamerika?
Die Kategorie wird im Jahr 2025 auf 0,92 Milliarden USD geschätzt und soll bis 2031 einen Wert von 1,69 Milliarden USD erreichen, mit einer CAGR von 10,64 % von 2026 bis 2031.
Welche Produktkategorie führt bei Milchalternativen in Südamerika?
Nicht-Milch-Getränke führen mit einem Anteil von 66,23 % im Jahr 2025, unterstützt durch vertraute alltägliche Verwendungszwecke und breite Einzelhandelsverfügbarkeit.
Welches Milchalternativprodukt wächst in Südamerika am schnellsten?
Nicht-Milch-Joghurt soll von 2026 bis 2031 mit einer CAGR von 11,67 % wachsen, begünstigt durch die Nachfrage nach fermentierten und vielfältigen pflanzlichen Optionen.
Warum sind Kartons für pflanzliche Getränke in Südamerika wichtig?
Kartons hielten 2025 einen Anteil von 57,86 % an der Verpackungsnachfrage, da die Umgebungslagerung Herstellern hilft, Gebiete mit ungleichmäßiger Kühlkettenabdeckung zu erreichen.