
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 8.23 Milliarden US-Dollar |
| Marktgröße (2026) | 8.64 Milliarden US-Dollar |
| Marktgröße (2031) | 11.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.21 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für milchbasierte Getränke in Südamerika von Mordor Intelligence
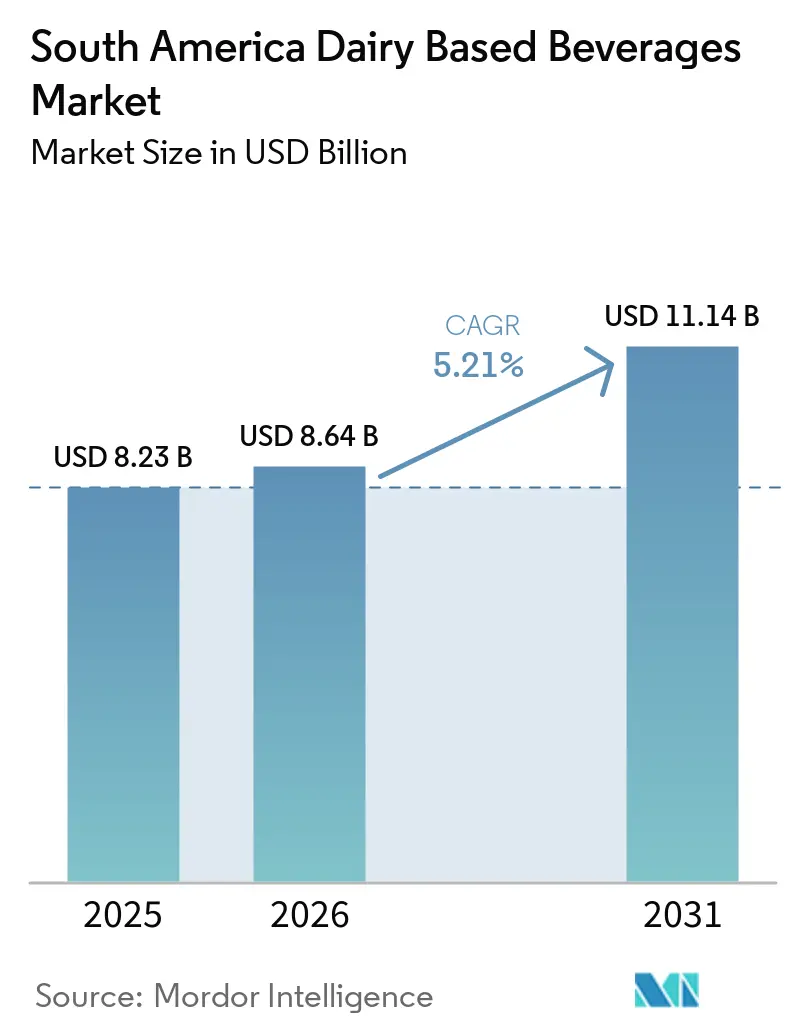
Der südamerikanische Markt für milchbasierte Getränke wurde im Jahr 2025 auf 8,23 Milliarden USD geschätzt und soll von 8,64 Milliarden USD im Jahr 2026 auf 11,14 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,21 % während des Prognosezeitraums (2026–2031). Das Marktwachstum wird durch die zunehmende Verbraucherpräferenz für Getränke gestützt, die alltägliche Ernährung mit Komfort und zusätzlichem gesundheitlichem Nutzen verbinden. Milchbasierte Getränke bleiben eine wichtige Quelle für Protein, Kalzium und andere essentielle Nährstoffe und unterstützen ihre Rolle in der täglichen Ernährung und Ernährungsroutine. Das wachsende Bewusstsein für die Verdauungsgesundheit treibt das Interesse an fermentierten Milchgetränken mit Probiotika an, während die Nachfrage nach proteinreichen Optionen die Attraktivität von Milchgetränken bei Verbrauchern stärkt, die ernährungsphysiologische Unterstützung für einen aktiven Lebensstil suchen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten milchbasierte Getränke im Jahr 2025 einen Marktanteil von 57,62 % am südamerikanischen Markt für Milchgetränke, während joghurtbasierte Getränke bis 2031 mit einer CAGR von 6,29 % wachsen sollen.
- Nach Fettgehalt entfielen auf Vollmilch-/Fettgetränke im Jahr 2025 51,23 % des Marktanteils am südamerikanischen Markt für Milchgetränke, während fettarme Getränke bis 2031 voraussichtlich mit einer CAGR von 6,57 % wachsen werden.
- Nach Verpackungsart entfielen auf Kartons im Jahr 2025 43,32 % des Marktanteils, während Beutel bis 2031 die höchste CAGR von 6,88 % verzeichnen sollen.
- Nach Vertriebskanal hielt der Außer-Haus-Handel im Jahr 2025 einen Anteil von 76,74 %, während der Gastronomiebereich bis 2031 mit einer CAGR von 5,96 % wachsen soll.
- Nach Geografie entfiel auf Brasilien im Jahr 2025 ein Anteil von 48,78 %, während Chile mit einer CAGR von 7,09 % bis 2031 das schnellste Wachstum verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach proteinreichen Getränken | +1.2% | Brasilien, Chile, Kolumbien, Argentinien | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für praktische, trinkfertige Formate | +0.9% | Brasilien, Argentinien, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Schulernährungs- und Milchprogrammen | +0.8% | Brasilien, Kolumbien, Peru | Kurz- bis mittelfristig (≤ 2–4 Jahre) |
| Wachsende Beliebtheit von probiotischen und fermentierten Milchgetränken | +0.7% | Brasilien, Argentinien, Chile | Mittelfristig (2–4 Jahre) |
| Fortschritte bei der Verlängerung der Haltbarkeit und aseptischer Verpackung | +0.6% | Brasilien, Kolumbien, Andenregion | Langfristig (≥ 4 Jahre) |
| Produktanreicherung mit essentiellen Nährstoffen | +0.5% | Brasilien, Peru, Kolumbien | Mittel- bis langfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach proteinreichen Getränken
Die steigende Nachfrage nach proteinreichen Getränken unterstützt das Wachstum des südamerikanischen Marktes für milchbasierte Getränke, da Verbraucher zunehmend die Rolle von Protein bei der Muskelerhaltung, Regeneration und der allgemeinen Ernährungsbalance erkennen. Milch enthält von Natur aus hochwertige Proteine, darunter Kasein und Molke, was milchbasierte Getränke zu einer zugänglichen Option für die Aufnahme von Protein in die tägliche Ernährung macht. Das wachsende Interesse an Fitness, Sporternährung und einem aktiven Lebensstil treibt die Nachfrage nach proteinangereicherten Milchgetränken und joghurtbasierten Getränken bei Verbrauchern an, die praktische Ernährungsoptionen suchen. Laut dem brasilianischen Gesundheitsministerium erfüllten im Jahr 2025 beispielsweise etwa 42,3 % der Erwachsenen das empfohlene Niveau körperlicher Freizeitaktivität[1]. Dieses Niveau der körperlichen Aktivität unterstreicht die Relevanz der Ernährung für einen aktiven Lebensstil und schafft Möglichkeiten für milchbasierte Getränke, die auf Proteinaufnahme, Muskelregeneration und Ernährungskomfort ausgerichtet sind.
Wachsende Präferenz für praktische, trinkfertige Formate
Die wachsende Nachfrage nach praktischen Getränkeoptionen unterstützt den südamerikanischen Markt für milchbasierte Getränke, da Verbraucher Produkte suchen, die zu vollen Arbeitsplänen, Pendelroutinen und dem Konsum unterwegs passen. Trinkfertige (RTD) Milch, trinkbarer Joghurt und andere milchbasierte Getränke erfordern keine Zubereitung und eignen sich daher für den Konsum in der Schule, am Arbeitsplatz, auf Reisen und nach dem Sport. Einzelportionsverpackungen und wiederverschließbare Behälter verbessern die Portabilität und Portionskontrolle, während haltbare Ultrahocherhitzungs-Produkte (UHT) eine größere Lagerflexibilität vor dem Öffnen bieten. Diese Komfortmerkmale ermöglichen es Verbrauchern, milchbasierte Getränke in verschiedene Teile ihrer täglichen Routine zu integrieren, was die Konsumgelegenheiten erhöht und die Nachfrage nach trinkfertigen Formaten in ganz Südamerika unterstützt.
Ausbau von Schulernährungs- und Milchprogrammen
Staatlich geführte Schulernährungsprogramme unterstützen den südamerikanischen Markt für milchbasierte Getränke, indem sie Milchprodukte in die institutionelle Lebensmittelbeschaffung einbeziehen und den regelmäßigen Zugang zu nährstoffreichen Lebensmitteln für Kinder fördern. In Peru deckte das Schulspeisingsprogramm Qali Warma im Jahr 2024 mehr als 4 Millionen Kinder in 65.271 öffentlichen Bildungseinrichtungen ab, wobei die Beschaffungsspezifikationen eingedampfte Vollmilch und Ultrahocherhitzungs-Milch (UHT) umfassten[2]. Die Aufnahme dieser Produkte spiegelt die Bedeutung haltbarer Milchformate in groß angelegten Speisungsprogrammen wider, da sie die Lagerung, den Transport und die Verteilung in Bildungseinrichtungen erleichtern. Solche Programme stärken die institutionelle Nachfrage nach milchbasierten Produkten, erweitern den Zugang zu milchbasiertem Protein und Kalzium und helfen dabei, regelmäßige Milchkonsumgewohnheiten bei schulpflichtigen Kindern zu etablieren, was die Nachfrage nach milchbasierten Getränken in der gesamten Region unterstützt.
Wachsende Beliebtheit von probiotischen und fermentierten Milchgetränken
Das wachsende Interesse an der Verdauungsgesundheit unterstützt den südamerikanischen Markt für milchbasierte Getränke, da Verbraucher fermentierte Milchprodukte zunehmend als Teil einer ausgewogenen Ernährung erkennen. Trinkbarer Joghurt, Kefir und andere fermentierte Milchgetränke liefern nützliche Mikroorganismen in Formaten, die für den täglichen Konsum geeignet sind. Die Fermentation erzeugt auch charakteristische säuerliche Aromen und Texturen und bietet Alternativen zu herkömmlichen Milchgetränken. Das wachsende Bewusstsein für den Zusammenhang zwischen Darmgesundheit und allgemeinem Wohlbefinden ermutigt Verbraucher, probiotische Milchoptionen zu erkunden, und trinkbare Formate machen es einfacher, diese Produkte in den Alltag zu integrieren. Diese Verlagerung hin zu fermentierten Milchgetränken erweitert die Nachfrage über herkömmliche Milch hinaus und unterstützt das Wachstum in der Kategorie der funktionellen Milchgetränke in ganz Südamerika.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Laktoseintoleranz und milchbezogene Unverträglichkeiten | -0.6% | Chile, Kolumbien, Peru, Andenregion allgemein | Kurz- bis mittelfristig (≤ 2–4 Jahre) |
| Volatilität bei der Rohmilchverfügbarkeit | -0.4% | Brasilien (Rio Grande do Sul), Argentinien, Andenkorridor | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für Kühlung und Kühlkettenlogistik | -0.5% | Brasilianisches Landesinneres, nördliche Regionen, Peru, boliviennahe Märkte | Langfristig (≥ 4 Jahre) |
| Intensiver Wettbewerb durch pflanzenbasierte Getränke | -0.5% | Brasilien, Argentinien, Chile (städtische Zentren) | Mittel- bis langfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Laktoseintoleranz und milchbezogene Unverträglichkeiten
Laktoseintoleranz und milchbezogene Unverträglichkeiten schränken den südamerikanischen Markt für milchbasierte Getränke ein, indem sie den Konsum von herkömmlicher Milch und anderen laktosehaltigen Getränken bei betroffenen Verbrauchern reduzieren. Symptome wie Blähungen, Bauchbeschwerden und Durchfall schrecken vom regelmäßigen Konsum ab, insbesondere bei Personen mit geringer Laktaseverdauungskapazität. Diese Bedenken können dazu führen, dass Verbraucher ihre Milchaufnahme reduzieren oder bestimmte Produkte ganz meiden, was die potenzielle Verbraucherbasis für herkömmliche Milchgetränke einschränkt. Die Berücksichtigung laktoseempfindlicher Verbraucher erhöht auch die Formulierungskomplexität und die Produktentwicklungskosten für laktosefreie Alternativen, was zusätzliche Herausforderungen für Unternehmen schafft, die versuchen, unterschiedliche Ernährungsbedürfnisse in der Region zu erfüllen.
Hohe Kosten für Kühlung und Kühlkettenlogistik
Hohe Kühlungs-, Energie- und temperaturkontrollierte Transportkosten hemmen den südamerikanischen Markt für milchbasierte Getränke, indem sie die Ausgaben für Lagerung, Handhabung und Vertrieb erhöhen. Gekühlte Milchgetränke erfordern eine konsistente Temperaturkontrolle, um Produktqualität, Frische und Sicherheit zu erhalten, was spezialisierte Fahrzeuge, Kühlhäuser und zuverlässige Kühlsysteme erfordert. Hoher Stromverbrauch und Wartungskosten für Geräte erhöhen die Betriebskosten weiter, insbesondere in Regionen mit begrenzter Kühlketteninfrastruktur oder unzuverlässiger Stromversorgung. Diese Herausforderungen können den Vertrieb in abgelegene und unterversorgte Gebiete einschränken, den Produktverlust erhöhen, wenn Temperaturanforderungen nicht erfüllt werden, und einen Aufwärtsdruck auf die Einzelhandelspreise ausüben, was die Erschwinglichkeit und Verfügbarkeit gekühlter Milchgetränke potenziell einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
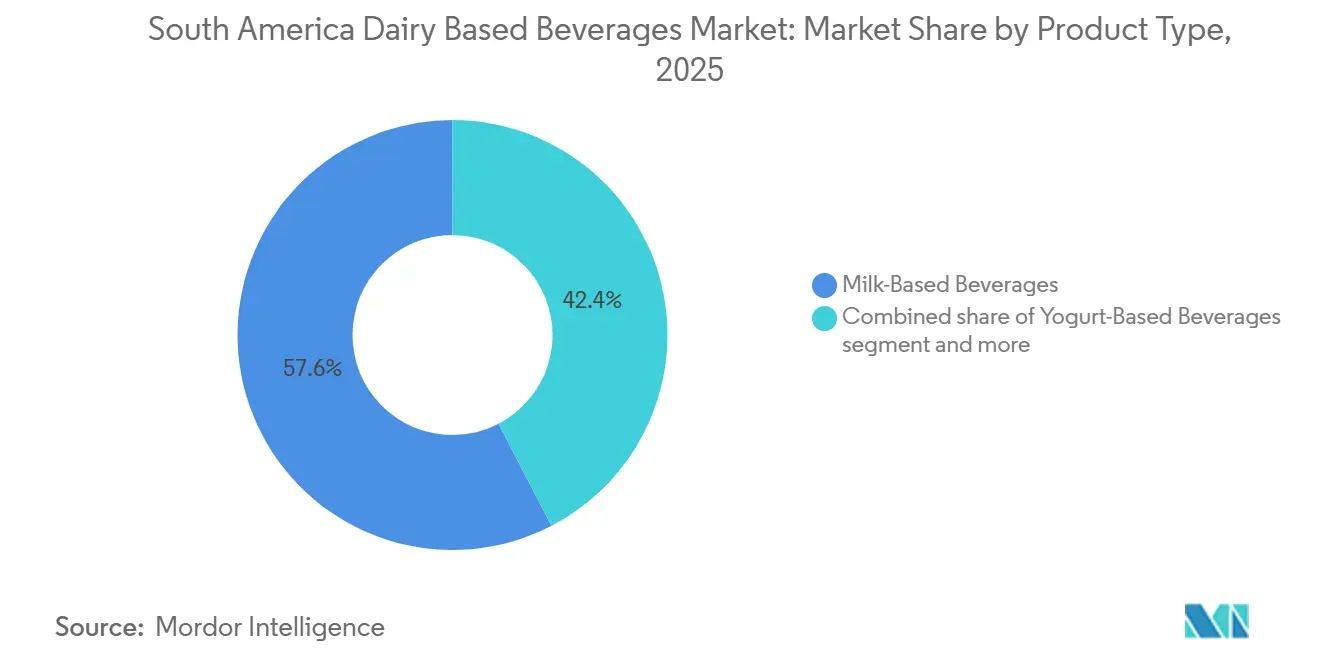
Milchbasierte Getränke führend, Joghurtgetränke im AufwindMilchbasierte Getränke hielten im Jahr 2025 einen Anteil von 57,62 % am südamerikanischen Markt für milchbasierte Getränke, gestützt durch ihre etablierte Rolle als alltägliche Milchprodukte und ihre Vielseitigkeit für verschiedene Ernährungsbedürfnisse. Das Wachstum wird durch die kontinuierliche Produktentwicklung bei angereicherter Milch, proteinangereicherten Formulierungen und Varianten vorangetrieben, die darauf ausgelegt sind, essentielle Nährstoffe zu erhalten und gleichzeitig sich verändernden Ernährungspräferenzen gerecht zu werden. Verbesserungen bei der Pasteurisierung, der Ultrahocherhitzungs-Verarbeitung (UHT) und der aseptischen Verpackung stärken die Produktqualität, verlängern die Haltbarkeit und verbessern die Vertriebsflexibilität, ohne ausschließlich auf kontinuierliche Kühlung angewiesen zu sein. Hersteller verfeinern auch die Milchzusammensetzung und Verarbeitungstechniken, um Geschmack, Textur und Konsistenz zu verbessern und den Verbrauchererwartungen sowohl an konventionelle als auch an Premium-Angebote gerecht zu werden.
Joghurtbasierte Getränke sollen während 2026–2031 die höchste CAGR von 6,29 % verzeichnen, angetrieben durch das wachsende Verbraucherinteresse an Verdauungsgesundheit, fermentierten Lebensmitteln und Getränken mit zusätzlichem Ernährungsnutzen. Das Vorhandensein von lebenden und aktiven Kulturen in probiotischen Formulierungen stärkt die Attraktivität von Trinkjoghurt und Kefir bei Verbrauchern, die darmgesundheitsorientierte Produkte für den täglichen Konsum suchen. Produktinnovationen unterstützen das Segmentwachstum weiter durch fruchtinfundierte Varianten, zuckerreduzierte Formulierungen, proteinreiche Optionen und laktosefreie Alternativen, die unterschiedlichen Geschmackspräferenzen und Ernährungsanforderungen gerecht werden. Verbesserungen bei Fermentationstechniken und der Auswahl mikrobieller Kulturen ermöglichen es Herstellern, Produkte mit konsistenterem Geschmack, Textur und probiotischen Eigenschaften zu entwickeln.



Nach Fettgehalt:
Vollmilch sichert das Volumen, fettarme Produkte wachsen am schnellstenDas Vollmilch-/Fettsegment hielt im Jahr 2025 einen Anteil von 51,23 % am südamerikanischen Markt für milchbasierte Getränke, angetrieben durch die Verbraucherpräferenz für den reichen Geschmack, die cremige Textur und das natürliche Mundgefühl, das mit vollfetten Milchprodukten verbunden ist. Milchfett verbessert die Geschmacksabgabe, verbessert die Getränkekonsistenz und liefert ein befriedigendes sensorisches Erlebnis, insbesondere bei Produkten, bei denen Geschmack und Textur Wiederholungskäufe antreiben. Vollfette Milchgetränke enthalten auch natürlich vorkommende fettlösliche Vitamine, darunter die Vitamine A, D, E und K, obwohl ihre Gehalte je nach Verarbeitung und Anreicherung variieren. Ihre etablierte Position im traditionellen Milchkonsum unterstützt die anhaltende Nachfrage, während Verbesserungen bei der Homogenisierung und Wärmebehandlung dazu beitragen, eine glatte Textur und gleichbleibende Qualität während der gesamten Haltbarkeit des Produkts zu erhalten.
Das Segment der fettarmen Milchgetränke soll während 2026–2031 mit einer CAGR von 6,57 % wachsen, unterstützt durch das wachsende Verbraucherinteresse an ausgewogener Ernährung und fettreduzierten Diäten. Das wachsende Bewusstsein für den Zusammenhang zwischen der Aufnahme von Nahrungsfett und der Herz-Kreislauf-Gesundheit ermutigt Verbraucher, fettarme Milch und andere fettreduzierte Milchgetränke in ihre tägliche Ernährung aufzunehmen. Diese Getränke behalten wichtige Nährstoffe, einschließlich Protein und Kalzium, bei, enthalten jedoch weniger Fett als vollfette Gegenstücke, was sie für Personen attraktiv macht, die ihren Fettkonsum mäßigen möchten, ohne Milchprodukte aus ihrer Ernährung zu streichen. Verbesserungen bei der Milchverarbeitung haben auch dazu beigetragen, traditionelle Bedenken hinsichtlich der dünneren Textur und des reduzierten Reichtums von fettarmen Produkten zu beseitigen und ihre sensorische Attraktivität zu verbessern.
Nach Verpackungsart:
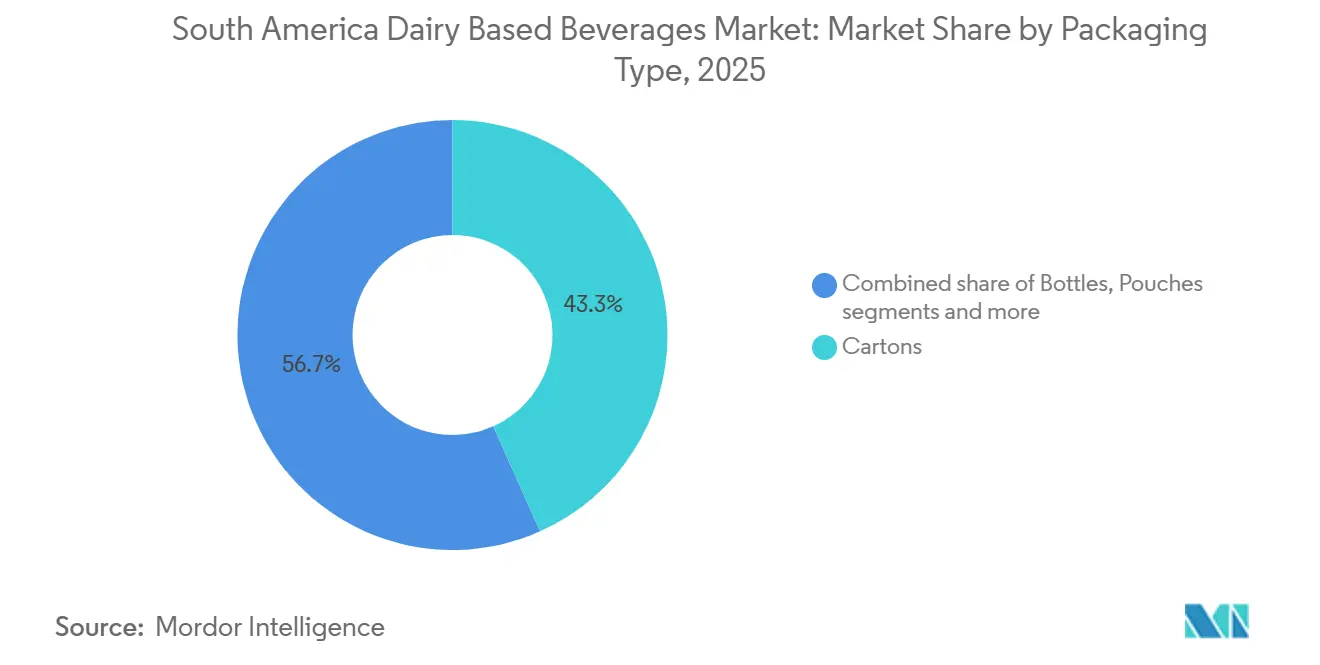
Kartons dominieren, Beutel auf dem VormarschKartons entfielen im Jahr 2025 auf einen Anteil von 43,32 % am südamerikanischen Markt für milchbasierte Getränke. Ihre mehrschichtige Konstruktion begrenzt die Exposition gegenüber Licht, Sauerstoff und externen Verunreinigungen, bewahrt Geschmack und Nährwertqualität und verlängert die Haltbarkeit, insbesondere für Ultrahocherhitzungs-Milch (UHT). Leichte Konstruktion, effizientes Stapeln und platzsparende Lagerung machen Kartons für die großflächige Verteilung und den Einzelhandel geeignet. Ihre Verfügbarkeit in verschiedenen Kapazitäten berücksichtigt unterschiedliche Haushaltskonsumbedürfnisse, während Verbesserungen im Kartondesign, wiederverschließbare Verschlüsse und Ausgießkomfort die Benutzerfreundlichkeit unterstützen.
Beutel sollen während 2026–2031 das schnellste Wachstum mit einer CAGR von 6,88 % verzeichnen. Ihre leichte Konstruktion, Materialeffizienz und Komfort für Einzelportions- und kleinvolumige Käufe sind wichtige Wachstumstreiber. Im Vergleich zu starren Verpackungen benötigen Beutel im Allgemeinen weniger Verpackungsmaterial und nehmen weniger Lagerplatz ein, was Transport- und Handhabungsanforderungen reduziert. Ihr flexibles Format ermöglicht eine einfache Portionierung und unterstützt eine Reihe von Milchgetränkeformulierungen. Die wachsende Nachfrage nach erschwinglichen, praktischen Verpackungen und Bemühungen zur Reduzierung des Verpackungsgewichts sollen die Akzeptanz vorantreiben.

Nach Vertriebskanal:
Außer-Haus-Handel bleibt grundlegend, Gastronomie gewinnt an FahrtAußer-Haus-Handelskanäle hielten im Jahr 2025 einen dominanten Anteil von 76,74 % am südamerikanischen Markt für milchbasierte Getränke, angetrieben durch routinemäßige Haushaltskäufe von Milch und anderen verpackten Milchgetränken über Supermärkte, Verbrauchermärkte, Convenience-Stores und Nachbarschaftslebensmittelgeschäfte. Die Verfügbarkeit von familiengroßen Behältern unterstützt den regelmäßigen Haushaltskonsum, während kleinere Packungen individuelle Bedürfnisse und den sofortigen Konsum berücksichtigen. Breite Einzelhandelsregalflächen und etablierte Nachfüllsysteme verbessern die Produktzugänglichkeit und -verfügbarkeit weiter. Die wachsende Nutzung von Online-Lebensmittelplattformen und Lieferdiensten nach Hause stärkt auch den Komfort beim Kauf verpackter Milchgetränke und festigt die dominante Position des Kanals.
Der Gastronomiekanal soll das schnellste Wachstum mit einer CAGR von 5,96 % während 2026–2031 verzeichnen, unterstützt durch die Nachfrage nach Milchgetränken, die in Cafés, Restaurants, Hotels und anderen Gastronomieeinrichtungen serviert werden. Die wachsende Integration von Milch in kaffeebasierte Getränke, einschließlich Latte, Cappuccino und Milchshakes, erweitert die Konsumgelegenheiten über den traditionellen Heimgebrauch hinaus. Trinkjoghurt und andere servierfertige Milchgetränke bieten praktische Optionen für Gastronomiespeisekarten, während die Nachfrage nach individualisierten Getränken es Verbrauchern ermöglicht, bevorzugte Milcharten und Formulierungen auszuwählen. Die Entwicklung einer Spezialitätskaffeekultur und eine breitere Diversifizierung der Getränkespeisekarten soll im Prognosezeitraum zusätzliche Möglichkeiten für milchbasierte Getränke in außerhäuslichen Umgebungen schaffen.
Geografische Analyse
Markt für milchbasierte Getränke in Brasilien
Brasilien hielt im Jahr 2025 einen Anteil von 48,78 % am südamerikanischen Markt für milchbasierte Getränke, gestützt durch seine erhebliche Milchkonsumbasis, die etablierte Milchverarbeitungsindustrie und die weitverbreitete Integration von Milchprodukten in den Alltag. Laut dem Landwirtschaftsministerium der Vereinigten Staaten (USDA) war Brasilien im Jahr 2025 das Land mit dem höchsten Milchkonsum in Südamerika, wobei der Verbrauch rund 28,48 Millionen Tonnen erreichte[3]. Diese starke Inlandsnachfrage bildet eine solide Grundlage für verpackte Milch, Aromatisierte Milch, Trinkjoghurt und andere milchbasierte Getränke. Die Infrastruktur der Milchwirtschaft und -verarbeitung des Landes sichert die Verfügbarkeit von Rohmilch, und regionale Vertriebssysteme erleichtern den Produktzugang in städtischen und ländlichen Märkten.
Markt für milchbasierte Getränke in Chile
Chile wird voraussichtlich der am schnellsten wachsende Markt in der Region sein und im Zeitraum 2026–2031 einen CAGR von 7,09 % verzeichnen. Das Wachstum wird durch Entwicklungen in der inländischen Milchproduktion, exportorientierte Verarbeitungskapazitäten und sich wandelnde Verbraucherpräferenzen hin zu differenzierten Milchprodukten unterstützt. Verbesserungen der landwirtschaftlichen Produktivität und der Milcherfassungssysteme stärken die Versorgungsbasis, während die Exportleistung kontinuierliche Investitionen in Verarbeitungsstandards, Produktqualität und die Herstellung von Milchprodukten mit höherem Mehrwert fördert. Die Nachfrage nach laktosefreier Milch, proteinangereicherten Getränken, fermentierten Milchgetränken und praktischen verpackten Formaten bietet weitere Möglichkeiten zur Marktexpansion. Chiles Einzelhandelsinfrastruktur und das Interesse der Verbraucher an Nährwertqualität und Produktvielfalt unterstützen ebenfalls die Akzeptanz differenzierter Milchgetränke.
Weitere südamerikanische Märkte
Argentinien bleibt ein wichtiger Markt, gestützt durch seine etablierte Tradition der Milchwirtschaft, Milchverarbeitungskapazitäten und den langjährigen Konsum von Milch und anderen Milchprodukten. Die inländische Verfügbarkeit von Rohmilch bildet eine Grundlage für die Produktion verpackter Milchgetränke, während die Nachfrage nach aromatisierter Milch, trinkbarem Joghurt und anderen Formulierungen mit höherem Mehrwert Möglichkeiten zur Produktdiversifizierung schafft. Kolumbien und Peru tragen ebenfalls zur regionalen Marktentwicklung bei, durch den Ausbau des modernen Einzelhandelszugangs, sich wandelnde Lebensmittel- und Getränkepräferenzen sowie die zunehmende Verfügbarkeit verpackter Milchprodukte. Weitere südamerikanische Märkte bieten zusätzliche Nachfragemöglichkeiten, obwohl Unterschiede in der Milchproduktion, der Kühlketteninfrastruktur und der Einzelhandelsdurchdringung die jeweiligen Wachstumspfade beeinflussen.
Wettbewerbslandschaft
Marktkonzentration
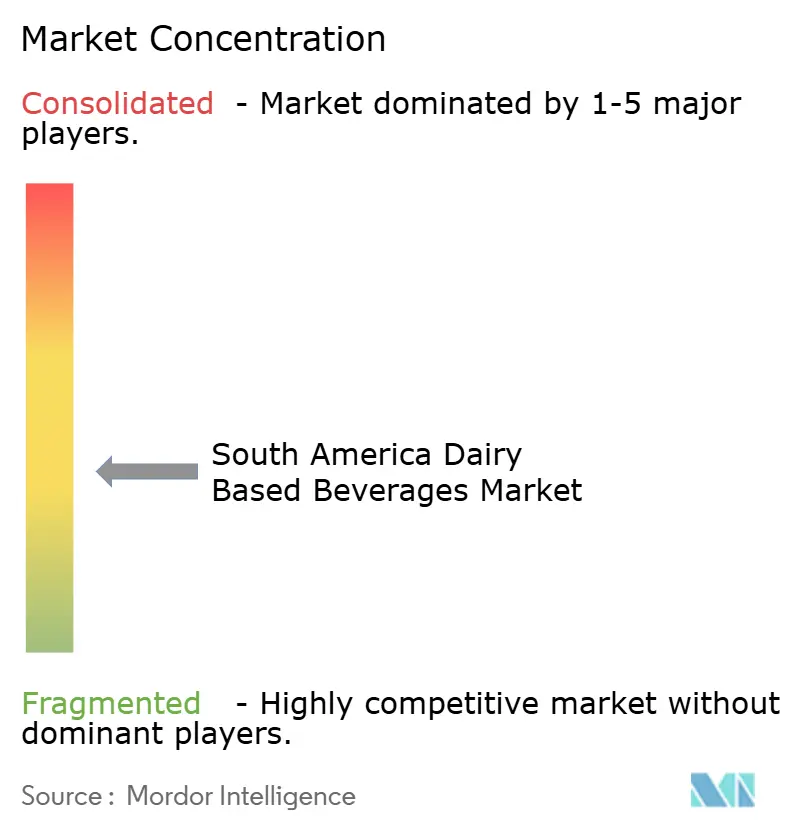
Der südamerikanische Markt für milchbasierte Getränke ist mäßig konsolidiert, wobei multinationale Akteure wie Nestlé S.A., Danone S.A. und Groupe Lactalis S.A. neben regionalen Herstellern wie Vigor Alimentos S.A. und Mastellone Hermanos S.A. konkurrieren. Diese Unternehmen konkurrieren durch etablierte Milchmarken, umfangreiche Einzelhandelsvertriebsnetze, Verarbeitungskapazitäten und breite Portfolios, die milchbasierte Getränke, joghurtbasierte Getränke und andere Milchprodukte umfassen. Ihre Wettbewerbsstärke hängt davon ab, Produktqualität, wettbewerbsfähige Preise, zuverlässige Milchbeschaffung und starke Beziehungen zu Einzelhändlern aufrechtzuerhalten, um Regalflächen in der gesamten Region zu sichern.
Der Wettbewerb wird zunehmend durch Produktdifferenzierung, Ernährungspositionierung und Innovation bei Premium-Milchgetränken angetrieben. Hersteller entwickeln angereicherte und fettarme Getränke, probiotische und fermentierte Milchgetränke sowie Produkte, die darauf ausgelegt sind, die Nachfrage nach praktischer Ernährung und Verdauungsgesundheit zu erfüllen. Nestlé hat beispielsweise A2-Beta-Kasein-Milchoptionen mit laktosefreien Formulierungen in Argentinien eingeführt und zielt damit auf Verbraucher ab, die alternative Milchoptionen suchen. Solche Innovationen ermöglichen es Herstellern, über herkömmliche Milchgetränke hinaus zu expandieren, gesundheitsbewusste Verbraucher anzuziehen und ihre Positionierung in höherwertigen Produktkategorien zu stärken.
Strategische Partnerschaften, Fertigungseffizienz und erweiterter kommerzieller Reichweite prägen ebenfalls die Wettbewerbslandschaft. Unternehmen stärken Produktions- und Vertriebskapazitäten und passen gleichzeitig Produktportfolios an lokale Präferenzen an. Premium-Probiotika-Shots, angereicherte fettarme Getränke und spezialisierte Milchformulierungen stellen potenzielle Differenzierungsbereiche dar, obwohl das Ausmaß der Investitionen und die Produktverfügbarkeit je nach Hersteller und Markt variieren.
Marktführer im südamerikanischen Markt für milchbasierte Getränke
-
Danone S.A.
-
Nestlé S.A.
-
Groupe Lactalis S.A.
-
Mastellone Hermanos S.A.
-
Vigor Alimentos S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für milchbasierte Getränke in Südamerika Unternehmen in diesem Bericht
- Danone S.A.
- Nestle S.A.
- Groupe Lactalis S.A.
- Mastellone Hermanos S.A.
- Vigor Alimentos S.A.
- Arcor S.A.I.C.
- SanCor Cooperativas Unidas Limitada
- Alpina Productos Alimenticios S.A. BIC
- Grupo Nutresa S.A.
- Cooperativa Nacional de Productores de Leche (CONAPROLE)
- Grupo Gloria S.A.
- Laticinios Bela Vista Ltda.
- Lacteos La Sibila S.A.
- Grupo Lala, S.A.B. de C.V.
- Fonterra Co-operative Group Limited
- FrieslandCampina N.V.
- Yakult Honsha Co., Ltd.
- Emmi AG
- General Mills, Inc.
- Chobani, LLC
Lesen Sie die Analyse der Markt für milchbasierte Getränke in Südamerika-Unternehmen
Neueste Industrielle Entwicklungen in Markt für milchbasierte Getränke in Südamerika
- Juli 2026: Nestlé verpflichtete sich, 540 Millionen BRL zu investieren, um sein Werk in Araçatuba im Bundesstaat São Paulo bis 2028 zu modernisieren. Die Investition umfasst Upgrades der Betriebseffizienz, neue Technologien und die Erweiterung der Produktionskapazität für hochwertige Kategorien.
- September 2025: Yakult Brasilien führte Yakult Pfirsichgeschmack ein, die erste fruchtaromatisierte Variante der fermentierten Milch Lactobacillus casei Shirota in Brasilien, mit einem Ziel von 217.000 Flaschen pro Tag über Hauslieferungs- und Einzelhandelskanäle.
- Juli 2025: Cooperoeste führte Frucht-Vitamin-Joghurts unter der Marke Amanhecer Recreio ein, zusammen mit neuen Joghurtprodukten, darunter ein Joghurt mit 15 g Protein und ein Triple-Zero-Joghurt ohne Zucker, Fett oder Laktose.
Berichtsumfang des südamerikanischen Marktes für milchbasierte Getränke
Milchbasierte Getränke sind flüssige Lebensmittel- und Getränkeprodukte, die hauptsächlich aus der Milch von Säugetieren oder aus Milch gewonnenen Nebenprodukten in Kombination mit Aromen, Süßungsmitteln oder anderen funktionellen Zutaten hergestellt werden. Der südamerikanische Markt für milchbasierte Getränke ist nach Produkttyp, Fettgehalt, Verpackungsart, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in milchbasierte Getränke, joghurtbasierte Getränke, Kefir und andere segmentiert. Nach Fettgehalt ist der Markt in Vollmilch/Fett, fettarm und entrahmt/fettfrei segmentiert. Nach Verpackungsart ist der Markt in Kartons, Flaschen, Beutel, Dosen und andere segmentiert. Nach Vertriebskanal ist der Markt in Außer-Haus-Handel und Gastronomie segmentiert, wobei der Außer-Haus-Handel weiter in Supermärkte/Verbrauchermärkte, Convenience-Stores, Fachgeschäfte, Online-Einzelhandelsgeschäfte und andere (Automaten und institutionell) unterteilt ist. Nach Geografie ist der Markt in Brasilien, Argentinien, Chile, Kolumbien, Peru und den Rest Südamerikas segmentiert. Der Bericht liefert Marktgröße und Prognosen sowohl in Wert (USD) als auch in Volumen (Tonnen) für alle genannten Segmente.
Segmentierungsübersicht
Nach Produkttyp
| Milchbasierte Getränke |
| Joghurtbasierte Getränke |
| Kefir |
| Sonstige |
Nach Fettgehalt
| Vollmilch/Fett |
| Fettarm |
| Entrahmt/Fettfrei |
Nach Verpackungsart
| Kartons |
| Flaschen |
| Beutel |
| Dosen |
| Sonstige |
Nach Vertriebskanal
| Außer-Haus-Handel | Supermärkte/Verbrauchermärkte |
| Convenience-Stores | |
| Fachgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige (Automaten, Institutionell) | |
| Gastronomie |
Nach Geografie
| Brasilien |
| Argentinien |
| Chile |
| Kolumbien |
| Peru |
| Rest Südamerikas |
| Nach Produkttyp | Milchbasierte Getränke | |
| Joghurtbasierte Getränke | ||
| Kefir | ||
| Sonstige | ||
| Nach Fettgehalt | Vollmilch/Fett | |
| Fettarm | ||
| Entrahmt/Fettfrei | ||
| Nach Verpackungsart | Kartons | |
| Flaschen | ||
| Beutel | ||
| Dosen | ||
| Sonstige | ||
| Nach Vertriebskanal | Außer-Haus-Handel | Supermärkte/Verbrauchermärkte |
| Convenience-Stores | ||
| Fachgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige (Automaten, Institutionell) | ||
| Gastronomie | ||
| Nach Geografie | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Peru | ||
| Rest Südamerikas | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Milchgetränke in Südamerika?
Der südamerikanische Markt für Milchgetränke soll von 2026 bis 2031 mit einer CAGR von 5,21 % wachsen und bis 2031 11,14 Milliarden USD erreichen.
Welche Produktkategorie führt den Absatz von Milchgetränken in Südamerika an?
Milchbasierte Getränke führen die Kategorie mit einem Anteil von 57,62 % im Jahr 2025 an, unterstützt durch Haushaltskonsum, institutionelle Nachfrage und UHT-Vertriebsnetze.
Welche Milchgetränkekategorie wächst am schnellsten?
Joghurtbasierte Getränke sind die am schnellsten wachsende Produktkategorie mit einer prognostizierten CAGR von 6,29 % bis 2031, unterstützt durch die Nachfrage nach probiotischen und praktischen Ernährungsoptionen.
Welches Verpackungsformat soll am schnellsten wachsen?
Beutel sollen bis 2031 mit einer CAGR von 6,88 % wachsen, da aseptisches Beutelfüllen niedrigere Logistikkosten und einen breiteren Zugang für regionale Verarbeiter unterstützt.