
Sonobuoy Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
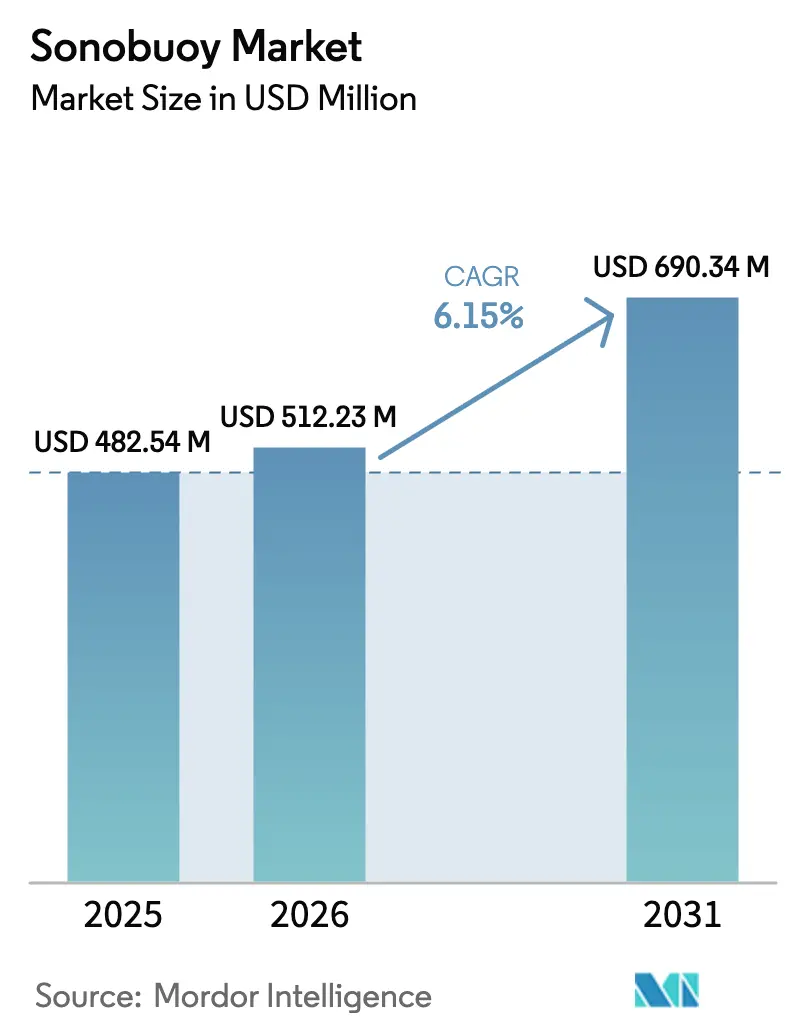
| Marktgröße (2026) | 512.23 Millionen US-Dollar |
| Marktgröße (2031) | 690.34 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.15 % |
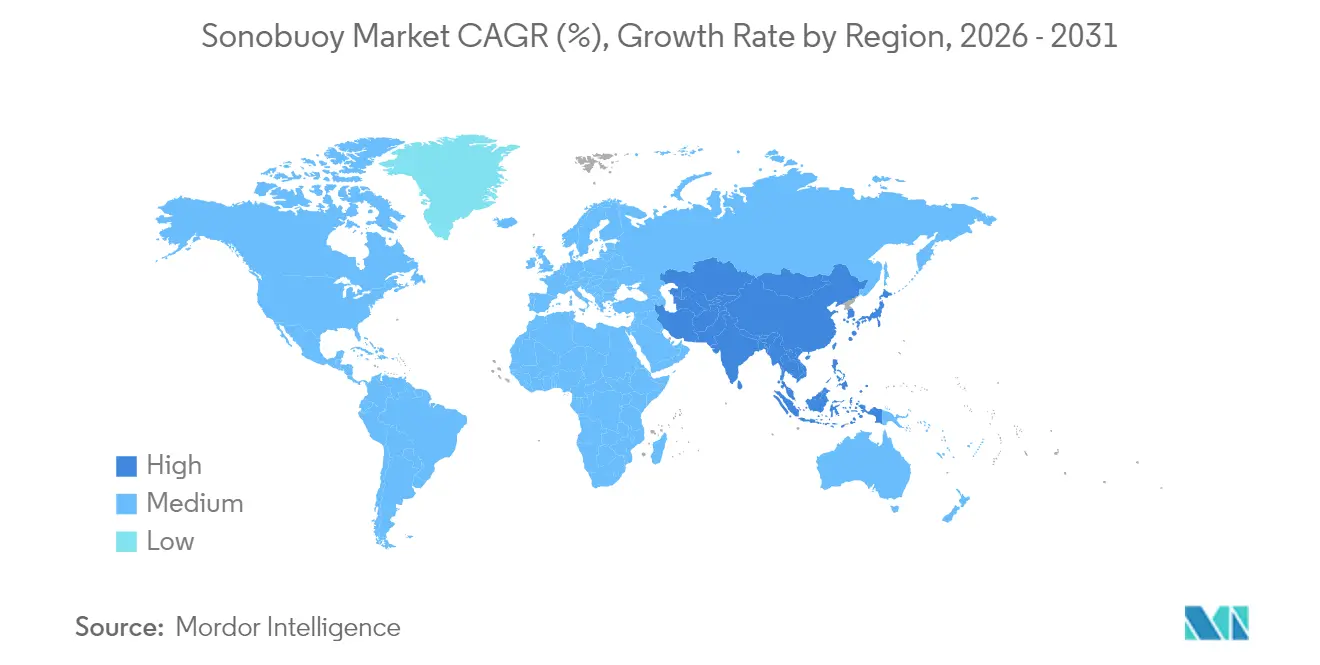
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
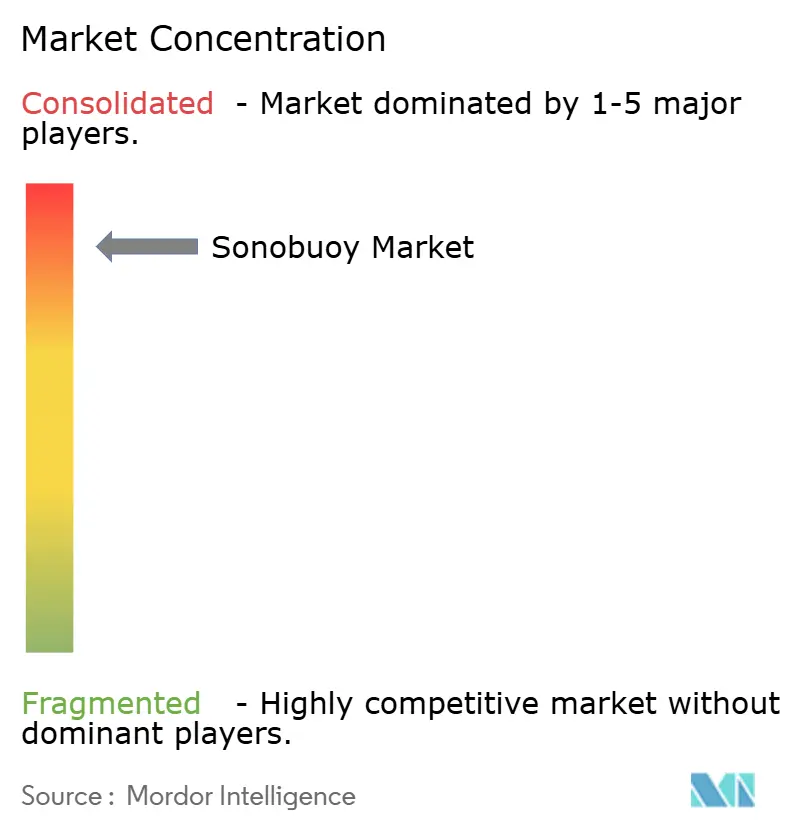
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Sonobuoy Marktanalyse von Mordor Intelligence
Die Sonobuoy Marktgröße im Jahr 2026 wird auf USD 512,23 Millionen geschätzt, ausgehend vom Wert des Jahres 2025 von USD 482,54 Millionen, mit Prognosen für 2031 von USD 690,34 Millionen, was einem Wachstum von 6,15 % CAGR über den Zeitraum 2026–2031 entspricht. Steigende Ausgaben für die U-Boot-Abwehr, leise Diesel-Elektro-Flotten und autonome Überwachungsplattformen halten die Nachfrage stabil und stellen sicher, dass der Sonobuoy Markt eine strategische Priorität für Marine- und Offshore-Betreiber bleibt. Nordamerika behielt die Beschaffungsführerschaft, während Asien-Pazifik die schnellsten Zuwächse verzeichnet, da die regionale Anzahl an U-Booten steigt. Fortschritte bei der digitalen Signalverarbeitung, multistatischen Niederfrequenzarchitekturen und der Plattformminiaturisierung senken die Kosten pro Detektion, erweitern die Abdeckung und eröffnen zivile Anwendungsfälle in der Energieerkundung. Gleichzeitig dämpfen strengere Umweltvorschriften und Exportkontrollen das Wachstum, indem sie Compliance-Kosten und Reibungsverluste in der Lieferkette verursachen. Die Wettbewerbsintensität ist hoch, da ein enger Lieferantenpool nach wie vor Volumenverträge dominiert, obwohl bevorstehende gemeinsame Produktionsabkommen und die Integration unbemannter Plattformen das Marktmachtgefüge schrittweise neu ausbalancieren könnten.
Wesentliche Erkenntnisse des Berichts
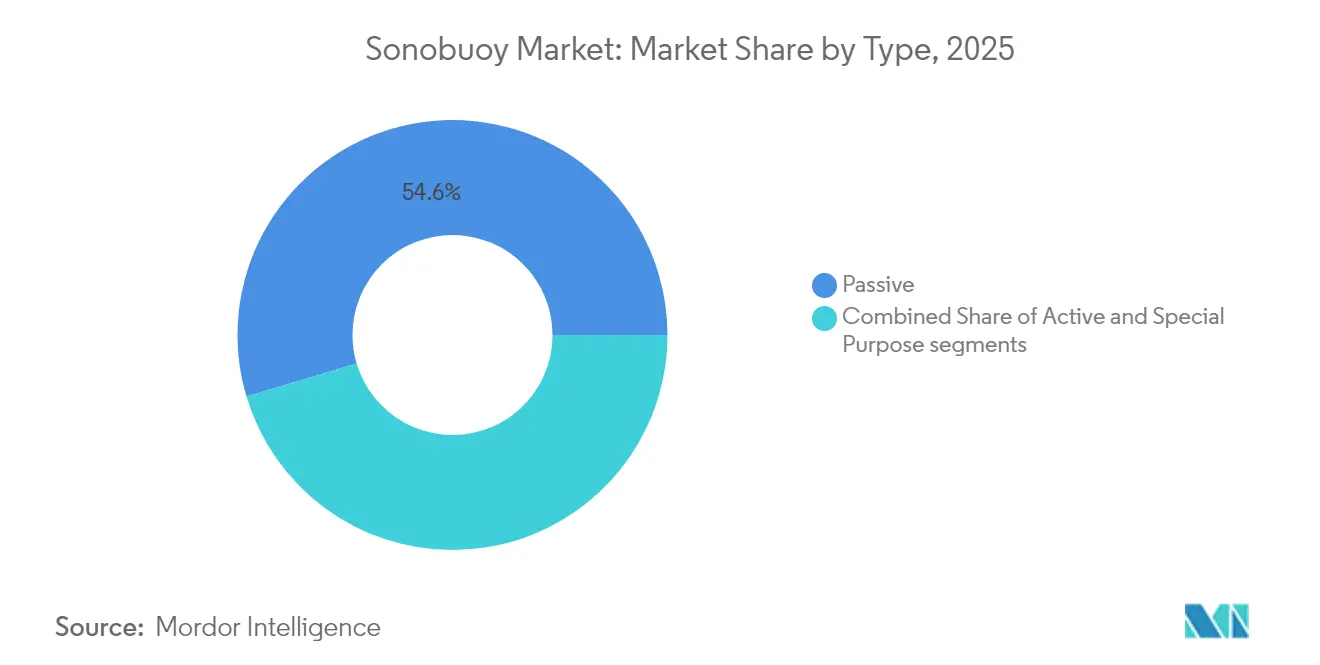
- Nach Typ hielten passive Systeme im Jahr 2025 einen Sonobuoy Marktanteil von 54,62 %, während aktive Varianten bis 2031 mit einer CAGR von 12,00 % wachsen sollen.
- Nach Größenklasse entfiel im Jahr 2025 auf Größe A ein Anteil von 64,55 % an der Sonobuoy Marktgröße; Einheiten der Größe B sollen bis 2031 mit einer CAGR von 13,02 % expandieren.
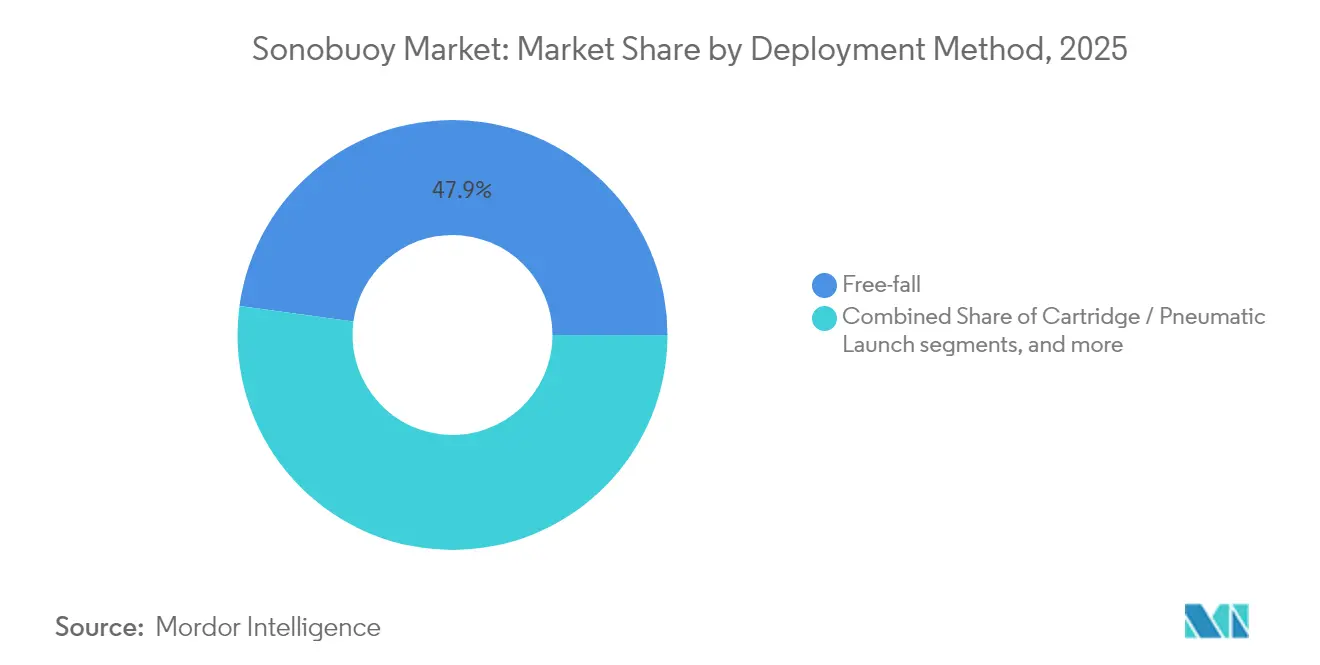
- Nach Einsatzmethode führten Freier-Fall-Lösungen im Jahr 2025 mit einem Umsatzanteil von 47,85 %, während Patronen-/Pneumatikformate eine CAGR-Prognose von 10,31 % aufweisen.
- Nach Anwendung erfasste die Verteidigung im Jahr 2025 85,20 % der Sonobuoy Marktgröße; die kommerzielle Energieerkundung entwickelt sich bis 2031 mit einer CAGR von 14,35 %.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 41,85 %; Asien-Pazifik wird bis 2031 die schnellste CAGR von 11,47 % hinzufügen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Weltweite Verbreitung leiser Diesel-Elektro- und AIP-U-Boote, die die Nachfrage nach Einweg-U-Boot-Abwehr steigern | +1.8% | Global, Indopazifik und Nordatlantik | Mittelfristig (2–4 Jahre) |
| Wechsel von analogen zu digitalen Sonobuoy-Architekturen, die Mehrkanal-Datenfusion und längere HF-Verbindungen ermöglichen | +1.2% | Nordamerika, EU, expandierender Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Einführung multistatischer aktiver Niederfrequenzkonzepte zur Senkung der Kosten pro Detektion und Reichweitenerweiterung | +0.9% | Global, angeführt von NATO-Flotten | Mittelfristig (2–4 Jahre) |
| Rasche Übernahme unbemannter Luft- und Oberflächenstartplattformen zur Steigerung der jährlichen Sonarbojen-Einsatzraten | +1.1% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Globale Standardisierung über NATO STANAG 4748 und MIL-STD 2525E zur Verbesserung der Interoperabilität zwischen Flotten | +0.7% | NATO und Verbündete | Langfristig (≥ 4 Jahre) |
| Ausweitung der Tiefwasser-Energieerkundung, die Einweg-Akustik zur Meeresbodenkartierung erfordert | +0.5% | Golf von Mexiko, Nordsee und globaler Offshore-Bereich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Weltweite Verbreitung leiser Diesel-Elektro- und AIP-U-Boote, die die Nachfrage nach Einweg-U-Boot-Abwehr steigern
Moderne Diesel-Elektro- und luftunabhängige Antriebsboote patrouillieren jetzt länger nahezu geräuschlos, was passive Detektionsfenster einschränkt und Marinen zwingt, größere Lauschfelder aufzubauen. Beschaffungspläne signalisieren diese Dringlichkeit: Die US Navy budgetiert rund 204.000 Sonarbojen jährlich zur Bestandssicherung, während Streitkräfte im Indopazifik Aufträge für verteilte Überwachungsraster beschleunigen.[1]Stockholmer Internationales Friedensforschungsinstitut, "Trends in der weltweiten Militärausgaben, 2024," sipri.org Höhere Übungstempi und reale Verfolgungseinsätze resultieren in einem anhaltenden Verbrauch, der das Volumenwachstum im Sonobuoy Markt verankert.
Wechsel von analogen zu digitalen Sonobuoy-Architekturen, die Mehrkanal-Datenfusion und längere HF-Verbindungen ermöglichen
Digitale Signalketten komprimieren, verschlüsseln und übertragen reichhaltigere akustische Datenpakete über erweiterte Funkverbindungen, sodass Operatoren Feeds von Dutzenden von Knoten nahezu in Echtzeit zusammenführen können. Automatisierte Klassifizierung reduziert die Arbeitsbelastung der Operatoren und verbessert die Erstzuordnungssicherheit, was bei Patrouillen mit hohem Tempo entscheidend ist. Diese Architekturen sichern Flotten auch gegen überfüllte elektromagnetische Umgebungen ab und machen sie zu einem zentralen Upgrade-Katalysator im Sonobuoy Markt.
Einführung multistatischer aktiver Niederfrequenzkonzepte zur Senkung der Kosten pro Detektion und Reichweitenerweiterung
Verteilte Sender-Empfänger-Geometrien nutzen die Niederfrequenzausbreitung, um mit weniger Einweggeräten größere Ozeanbereiche abzudecken, was die Kosten pro Stunde erheblich senkt und die Abstandssicherheit verbessert. Kohärente Verarbeitung dämpft die Reverberierung, erhöht die Zielzeichenklarheit und ermöglicht neue Taktiken, insbesondere für Koalitionspatrouillen, die interoperable Plug-and-Play-Ausrüstung benötigen. Das Einführungsmomentum speist eine Innovationsschleife, die den Sonobuoy Markt technologisch dynamisch hält.
Rasche Übernahme unbemannter Luft- und Oberflächenstartplattformen zur Steigerung der jährlichen Sonarbojen-Einsatzraten
Unbemannte Luftfahrzeuge (UAVs) wie der MQ-9B SeaGuardian können bis zu 80 Sonarbojen in Kleinbauform mitführen und bis zu 18 Stunden in der Luft bleiben, wodurch Lücken auf hoher See bei geringeren Flugstundenkosten abgedeckt werden. Oberflächendrohnen erweitern die Reichweite in umkämpfte Küstengewässer. Ihr Aufkommen treibt neue Beschaffungszyklen an und erweitert die Kundenbasis des Sonobuoy Marktes über traditionelle Seefernaufklärungsgeschwader hinaus.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Hohe Lieferantenkonzentration und Exportkontrollregelungen, die Beschaffungsengpässe verursachen | -0.8% | Global, insbesondere Nicht-NATO-Verbündete | Kurzfristig (≤ 2 Jahre) |
| Strengere Umweltvorschriften für Unterwasserakustiemissionen, die den Betrieb einschränken | -0.6% | Nordamerika, Europa, sich ausbreitender Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Konkurrenz durch nicht verbrauchbare Alternativen wie LF-Schleppsonare und autonome UUV-Sonare | -0.4% | Global, angeführt von technologisch reifen Marinen | Langfristig (≥ 4 Jahre) |
| Volatile Preise für Seltene Erden und piezokeramische Einsatzstoffe, die die Produktionseinheitskosten erhöhen | -0.3% | Global, mit Empfindlichkeit in asiatisch-pazifischen Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Lieferantenkonzentration und Exportkontrollregelungen, die Beschaffungsengpässe verursachen
Die langjährige Dominanz von ERAPSCO bedeutete, dass ein einziges Gemeinschaftsunternehmen den Großteil der US-amerikanischen Aufträge abdeckte; seine Auflösung zwingt Marinen dazu, alternative Fertigungslinien zu identifizieren und dabei die Internationalen Vorschriften zum Rüstungsgüterhandel (International Traffic in Arms Regulations) zu navigieren. Neue Marktteilnehmer benötigen erhebliches Kapital und lange Qualifizierungszyklen, sodass das Angebot auch bei steigender Nachfrage knapp bleibt. Die Finanzierungsrunde im Rahmen des Defense Production Act zielt darauf ab, die Kapazitäten zu erweitern, doch Exportlizenzhürden verzögern nach wie vor Lieferungen an Partnerstaaten und bremsen das kurzfristige Momentum im Sonobuoy Markt.
Strengere Umweltvorschriften für Unterwasserakustiemissionen, die den Betrieb einschränken
Die aktualisierten akustischen Schwellenwerte für Meeressäuger der Nationalen Ozean- und Atmosphärenbehörde (National Oceanic and Atmospheric Administration – NOAA) erlegen saisonale oder geografische Beschränkungen für den Sonobuoy-Einsatz auf und veranlassen Planer, Übungsmuster neu zu gestalten.[2]Nationale Ozean- und Atmosphärenbehörde, "Technische Leitlinien zur Bewertung akustischer Schwellenwerte für Meeressäuger," fisheries.noaa.gov Die Einhaltung der Vorschriften verursacht Kosten, begrenzt die Verweildauer und erfordert leisere Designs, was einiges Wachstum bis zur Reife neuer umweltfreundlicher Modelle im Sonobuoy Markt hemmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Aktive Sonarbojen gewinnen an Dynamik bei anhaltender Stärke der passiven SystemePassive Geräte hielten im Jahr 2025 einen Anteil von 54,62 % am Sonobuoy Markt und unterstreichen damit ihren Wert für verdecktes, energiesparendes Abhören über große Entfernungen. Aktive Varianten werden jedoch den Gesamtsonobuoy-Markt mit einer CAGR von 12,00 % bis 2031 übertreffen. Sie werden durch multistatische Niederfrequenzinnovationen angetrieben, die die Detektionshorizonte erweitern und gleichzeitig den Batterieverbrauch kontrollieren. Sonderzweckmodelle für Bathymetrie und Reichweitenüberwachung füllen eine Nische, spielen jedoch eine entscheidende Rolle für die Einsatzbereitschaft von Kampfgruppen.
Digitale Verarbeitung steigert die Effektivität aktiver Systeme, da Algorithmen die Reverberierung unterdrücken und transiente Kontakte hervorheben. Der daraus resultierende Leistungssprung hält Marinen bei Investitionen, was dieses Segment zu einem zentralen Umsatzbeschleuniger im gesamten Sonobuoy Markt macht. Der parallele zivile Einsatz für seismische Erkundungen vergrößert die adressierbare Nachfrage und spiegelt einen wachsenden sektorübergreifenden Technologietransfer in der Sonobuoy-Branche wider.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich


Nach Größenklasse:
Verschiebung hin zu kompakten Einheiten der Größe BEinheiten der Größe A blieben dominant und machten im Jahr 2025 64,55 % des Sonobuoy Marktes aus, da ältere Flugzeuggestelle diesen Durchmesser bevorzugen. Dennoch stiegen die Verkäufe der Größe B mit einer CAGR von 13,02 %, da unbemannte und leichte Patrouillenflugzeuge leichtere Lasten ohne akustischen Kompromiss anstreben. Miniaturisierungsfortschritte erhalten die Empfindlichkeit bei gleichzeitiger Halbierung des Gewichts, was mit den übergeordneten Verteidigungstrends hin zu verteilter Sensorik übereinstimmt.
Die Fähigkeit des SeaGuardian, die Transportkapazität beim Wechsel zu Größe B zu verdoppeln, liefert ein überzeugendes Argument für die Bestandsdiversifizierung. Hersteller, die auf Linien für kleine Bauformen setzen, erschließen nun neue Plattformintegrationsgebühren und stärken so die Wachstumsvektoren im Sonobuoy Markt.
Nach Einsatzmethode:
Pneumatische Abwurfvorrichtungen erweitern die taktische FlexibilitätDie Freier-Fall-Methode erfasste im Jahr 2025 einen Anteil von 47,85 %, da einfache Schwerkraftgestelle eine minimale Flugzeuginstallation erfordern. Patronen- oder Pneumatikabwurfvorrichtungen ziehen jedoch eine CAGR-Prognose von 10,31 % auf sich, da sie präzise Muster und geräuschärmere Abwürfe ermöglichen, was vorteilhaft gegenüber U-Boot-Kräften ist, die auf Aufprallgeräusche achten. Federabwurfsysteme bedienen Nischenanwendungen bei verdeckten Abwürfen, bei denen Geräuschdisziplin wichtiger ist als die Laderate.
Pneumatische Rohre erleichtern auch die Nachrüstung auf Rotationsdrohnen und Korvettendeck, wodurch strukturelle Modifikationen entfallen, die einst die Trägeroptionen einschränkten. Diese technische Agilität multipliziert die adressierbaren Luftfahrzeuge und Rümpfe und stimuliert neue Beschaffungsvorgänge im Sonobuoy Markt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Anwendung:
Zivile Energieerkundung entwickelt sich als hochgradig wachsendes ErgänzungssegmentVerteidigung macht im Jahr 2025 noch immer 85,20 % der Sonobuoy Marktgröße aus. Dennoch verzeichnen kommerzielle Nutzer aus den Bereichen Öl, Gas, Wind und Meeresforschung nun die schnellste CAGR von 14,35 %, da Entwickler tiefere Felder erschließen und strengere Umweltvorschriften hochauflösende akustische Basislinien fordern. Die Zuteilungen für Training und Übungen bleiben stabil, da realistische Übungsszenarien mit scharfer Munition auf Einwegakustik angewiesen sind.
Dual-Use-Trajektorien veranlassen Lieferanten, Modelle für zivile Vorschriften anzupassen, Einnahmequellen zu diversifizieren und sich gegen zyklische Verteidigungsbudgets abzusichern. Diese strukturelle Erweiterung untermauert die langfristige Widerstandsfähigkeit des Sonobuoy Marktes.
Geografische Analyse
Sonobuoy-Markt Nordamerika
Nordamerika beherrschte 2025 mit 41,85 % den Sonobuoy-Markt, bedingt durch erhebliche Budgets der US-Marine, integrierte Fertigungscluster und eine lange Geschichte der Erprobung in der U-Boot-Abwehr. Jährliche Beschaffungsmengen von rund 204.000 Einheiten bilden eine Volumenbasis, die lokale Produktionslinien trägt und die Forschung und Entwicklung digitaler sowie multistatischer Funktionen beschleunigt. Kanadas NATO-Patrouilleverpflichtungen und Mexikos Offshore-Energievermessungen sorgen für zusätzliche Nachfrage und stärken die Führungsrolle der Region. Nach der Auflösung von ERAPSCO veranlassten Bedenken hinsichtlich des Versorgungsrisikos die Behörden, Mittel aus dem Defense Production Act zur Schaffung von Redundanzen einzusetzen. Diese Maßnahme dürfte den nordamerikanischen Marktanteil stabilisieren und Raum für ausländische Fortschritte lassen.
Sonobuoy-Markt Asien-Pazifik
Der asiatisch-pazifische Raum verzeichnet bis 2031 mit 11,47 % den schnellsten CAGR, da U-Boot-Flotten ausgebaut werden und maritime Grenzstreitigkeiten zunehmen. Indiens Koproduktionsabkommen mit Ultra Maritime und Bharat Dynamics Limited veranschaulicht die politische Unterstützung für lokalisierte Fertigungslinien und die Interoperabilität mit Verbündeten. Japan integriert Sonobuoy-Upgrades in seinen mittelfristigen Verteidigungsplan, während Australien eine souveräne Fertigung prüft, um Transportrisiken zu reduzieren. Der regionale Bedarf an unbemannten Plattformen beschleunigt zudem die Einführung kompakter Bojen und erweitert die Pipeline des Sonobuoy-Marktes.
Sonobuoy-Markt Europa und Asien-Pazifik
Europa wächst stetig aufgrund der NATO-Standardisierung, erhöhter Patrouillenzeiten in der Ostsee und aufkommender Indo-Pazifik-Einsätze Frankreichs, Deutschlands und Italiens. Paris vergab einen inländischen SonoFlash-Auftrag an Thales, um die Versorgung zu sichern und geopolitische Unsicherheiten abzufedern. Umweltauflagen prägen die Beschaffungssprache und drängen Lieferanten dazu, leisere oder kürzer einsetzbare Geräte zu entwickeln. Grenzüberschreitende Übungen wie Dynamic Manta fördern routinemäßige Nachbestellungen und stellen sicher, dass Europa eine wesentliche Nachfragesäule im Rahmen des Sonobuoy-Marktes bleibt.

Regulatorisches Umfeld
Die Regulierung im Sonobojen-Markt wird durch Interoperabilitätsstandards und Einschränkungen bei der Nutzung von Unterwasserakustik geprägt. Auf der Verteidigungsseite beeinflusst die NATO-Standardisierung (einschließlich STANAG 1152 und der zugehörigen alliierten U-Boot-Abwehrdoktrin) technische Anforderungen, Taktiken und die Kompatibilität innerhalb der Koalition, was sich wiederum darauf auswirkt, wie Anbieter Wellenformen, Kanäle und Datenverbindungen für multinationale Einsätze gestalten. In beschaffungsintensiven Regionen wie Nordamerika und Europa verstärkt dieser Standardisierungsdruck die Nachfrage nach digitalen und multistatikfähigen Bojen, die sich ohne kundenspezifische Integration in Missionssysteme der Flotte einbinden lassen.
Die Einhaltung von Umweltvorschriften wirkt sich auch auf Training und operativen Einsatz aus, insbesondere bei aktiver Akustik. In den Vereinigten Staaten unterliegen Aktivitäten, die Meeressäuger unbeabsichtigt beeinträchtigen können, dem Rahmenwerk des Marine Mammal Protection Act, wobei Verfahren von NOAA/Fisheries und Letters of Authorization (LOAs) mit Minderungsmaßnahmen wie Überwachung, Abschaltzonen und geografischen oder saisonalen Beschränkungen in biologisch bedeutsamen Gebieten verbunden sind, was den Planungs- und Compliance-Aufwand für sonarnahe Aktivitäten erhöht. Exportkontrollregime, insbesondere ITAR für Verteidigungsgüter US-amerikanischen Ursprungs, bringen zusätzliche Lizenzierungs- und Datenverarbeitungsanforderungen mit sich, die Lieferungen an Partnerländer verzögern können und die Rolle von Klauseln zur inländischen Produktion in aktuellen Verträgen stärken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Sonobojen beginnt mit spezialisierten vorgelagerten Materialien und Komponenten (Piezokeramiken und akustischen Wandlern, Batterien, HF-Verbindungen und Antennen, digitaler Signalverarbeitungselektronik und mechanischen Gehäusen) und geht dann in die vorgelagerte Fertigung, Kalibrierung und Umweltqualifizierung über. Endmontage und Prüfung werden in der Regel von einer kleinen Gruppe etablierter Verteidigungslieferanten und Spezialisten für Unterwassersensorik übernommen (darunter Ultra Maritime, Sparton, Thales sowie Partner wie BAE Systems bei bestimmten Technologieeinbindungen). Darauf folgen Verpackung, Logistik und Lebenszyklusunterstützung für Lagerung, Handhabung und Trainingsverbrauch.
Nachgelagert wird die Nachfrage von staatlichen Kunden und Hauptintegratoren dominiert, die Bojen über Empfänger, Missionssysteme und Datenfusionssoftware mit Flugzeugen, Hubschraubern, Überwasserschiffen und unbemannten Plattformen verbinden. Lockheed Martin fungiert als Integrator von Kampfsystemen über Marineprogramme hinweg und koordiniert Partner sowie die Integration offener Architekturen. Für die Beschaffung selbst strukturieren Rahmenwerke wie der Production Sonobuoy Multiple Award Delivery Order Contract (MADOC) der US Navy den Wettbewerb zwischen mehreren Anbietern um Lieferaufträge. Aktuelle Beschaffungsmuster deuten zudem auf einen Ansatz „Produktion dort, wo gekauft wird“ hin: Das Vereinigte Königreich und Frankreich haben die heimische Fertigung zur Absicherung der Versorgungssicherheit für die Royal Navy und die französische Marine betont, während Indien sich in Richtung lokaler Co-Produktion mit Ultra Maritime und Bharat Dynamics Limited bewegt hat, wodurch Teile der Wertschöpfungskette in inländische Industriebasen verlagert und der Kreis qualifizierter Lieferanten über traditionelle Zentren hinaus erweitert wird.
Wettbewerbslandschaft
Der Sonobuoy Markt ist hochkonzentriert: Eine Handvoll US-amerikanischer und britischer Unternehmen erfasst den Großteil der Verteidigungsvolumina. Der Ausstieg löst eine strategische Neuordnung aus. Ultra Maritime sicherte sich einen Auftrag über USD 99 Millionen für AN/SSQ-53H, um die Kontinuität zu bestätigen, während Sparton autonome Produktionspläne skizziert, um seine Relevanz zu erhalten. Neue Marktteilnehmer müssen anspruchsvolle Qualifizierungsanforderungen erfüllen, doch das staatliche Interesse an einer diversifizierten Versorgung könnte die Zeitpläne verkürzen.
Technologische Differenzierung wird zum Haupthebel. Ultra Maritime und General Atomics richten sich auf kleine Sonarbojen aus, die für den SeaGuardian optimiert sind, und streben die Führung im unbemannten Betrieb an. Thales Group positioniert SonoFlash als ein souveränes Zweimodus-Produkt für europäische Marinen und Exportkunden. Lieferanten schielen auf zivile Erkundung, um Auftragszyklen zu glätten, und positionieren Akustiknutzlasten als Meereserhebungswerkzeuge, die Umweltstandards erfüllen. Diese Entwicklungen deuten darauf hin, dass der Sonobuoy Markt schrittweise von einem Beinahe-Monopol zu einem Oligopol mit ausgeprägten regionalen Champions migrieren wird.
Internationale Gemeinschaftsunternehmen fügen eine geopolitische Ebene hinzu. Die indisch-US-amerikanische Linie verbindet die Make-in-India-Politik mit US-Technologieschutzmaßnahmen und könnte ähnliche Kooperationen in Südostasien inspirieren. Chinesische und russische Bemühungen bleiben undurchsichtig, deuten aber auf indigene Entwicklungspfade hin, was darauf hindeutet, dass Erwägungen zur strategischen Autonomie die Nachfragemuster im globalen Sonobuoy Markt weiter fragmentieren könnten.
Führende Unternehmen der Sonobuoy-Branche
Thales Group
Lockheed Martin Corporation
General Dynamics Mission Systems (General Dynamics Corporation)
L3Harris Technologies, Inc.
Ultra Electronics Holdings Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Sonobuoy-Markt
- Sparton Corporation
- Ultra Electronics Holdings Limited
- L3Harris Technologies, Inc.
- Thales Group
- Lockheed Martin Corporation
- General Dynamics Mission Systems (General Dynamics Corporation)
- ASELSAN A.S.
- Kongsberg Gruppen ASA
- Leonardo S.p.A.
- SAAB AB
- Indra Sistemas, S.A.
- Bharat Electronics Limited
- Hanwha Systems (Hanwha Group)

Marktchancen und Zukunftsaussichten
Ein klarer Chancenbereich sind schnellere Konfigurations- und Erneuerungszyklen durch modulare, offene Architekturansätze. Die Branchendiskussion um Standards im Stil von „Open Buoy“ und modulare Sensorintegration verringert den Redesign-Aufwand und verkürzt den Weg zur Aktualisierung von Verarbeitungs-, Verschlüsselungs- und Kommunikationsfunktionen. Dies steht im Einklang mit dem Marktwandel von analogen zu digitalen Architekturen und dem Bedarf an schnellen softwaregesteuerten Updates und schafft Freiraum für Anbieter, die zertifizierbare modulare Nutzlasten, Mehrkanalverarbeitung und interoperable Empfänger liefern können, die sich nahtlos in bestehende Missionssysteme und Koalitionsabläufe integrieren lassen.
Die Integration unbemannter Systeme unterstützt zudem neue Nachfragebereiche und Produktdifferenzierung, insbesondere bei kompakten Bojenformfaktoren und Vernetzung. General Atomics Aeronautical Systems und Ultra Maritime haben öffentlich MQ-9B-SeaGuardian-Einsätze mit miniaturisierten Sonobojen und Empfängern abgestimmt, was zeigt, wie sich Konzepte für dauerhafte UAS-Patrouillen von der Plattformverfügbarkeit hin zur Nutzlastintegration verschieben. Dieser Übergang zieht Anforderungen nach leichteren, kleineren Bojen und robusten Datenverbindungen nach sich. Gleichzeitig schaffen lokalisierte Produktion und Initiativen zur Beschaffung bei Verbündeten Partnerschafts- und Industrialisierungschancen: Frankreich hat eine souveräne SonoFlash-Versorgung für die französische Marine verfolgt, das britische Verteidigungsministerium hat einen bedeutenden Sonobojen-Auftrag für die Royal Navy erteilt, und Indien hat die Planung für eine Co-Produktion von Sonobojen nach US-Spezifikation mit Bharat Dynamics Limited und Ultra Maritime vorangetrieben. Diese Programme schaffen Raum für qualifizierte Zweitquellenfertigung, lokale Test- und Kalibrierungskapazitäten sowie inländische Instandhaltungsdienste, während Umweltauflagen im Rahmen von NOAA/MMPA leisere Konstruktionen, bessere Überwachungstools und Missionsplanungshilfen fördern, die operative Reibungsverluste bei Training und Übungen verringern.
Recent Industry Developments in Sonobuoy-Markt
- Mai 2026: Ultra Maritime erhielt vom Office of Naval Research einen Auftrag über 12,6 Millionen USD zur Entwicklung eines fortschrittlichen Sonarsystems für das Programm UnderSea Advantage Block Upgrade (USABU), das in Sparton-Sonobojenkomponenten integriert werden soll. Der Auftrag zeigt das direkte Engagement im Verteidigungsmarkt für fortschrittliche Sonobojenkomponenten. Der Vertrag stärkt die unbemannten und Unterwassersensorik-Fähigkeiten der US Navy und vertieft die Zusammenarbeit mit Sparton und der US-Lieferkette.
- April 2026: Ultra Maritime gab einen Vertrag mit der US Navy für die Low Rate Initial Production von AN/SSQ-125B-Sonobojen bekannt. Der Produktionsauftrag treibt Nutzlasten der nächsten Generation für den souveränen Einsatz voran. Die Vereinbarung stärkt die Anbindung an den Beschaffungsrahmen MADOC der US Navy und festigt den Rhythmus der inländischen Produktion.
- Februar 2026: Ultra Maritime sicherte sich einen Vertrag über 40 Millionen GBP vom britischen Verteidigungsministerium zur Lieferung von Sonobojen für die Merlin-Hubschrauberflotte der Royal Navy. Die Beschaffung stärkt die souveräne Versorgung des Vereinigten Königreichs und den regionalen Einsatz für Seepatrouillen. Der Deal erweitert die Unterwasserüberwachungskapazität des Vereinigten Königreichs über verbündete Plattformen hinweg und signalisiert die anhaltende Zusammenarbeit mit britischen Verteidigungspartnern.


Sonobuoy-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Sonobojen-Markt umfasst Umsätze, die mit Sonobojen zur Erkennung, Klassifizierung und Verfolgung von Unterwasseraktivitäten erzielt werden, sowie die damit verbundene Nachfrage in Verteidigung und ausgewählten kommerziellen Einsatzbereichen. Wir bemessen den Markt in Wertgrößen (USD) über die wichtigsten produzierenden und verbrauchenden Regionen.
Geltungsbereich-Ausschlüsse: Wir schließen Flugzeuge, unbemannte Plattformen, schiffsgestützte Missionssysteme und eigenständige Sonarprozessoren aus, die separat von den Sonobojen-Einheiten erworben werden.
Übersicht der Segmentierung
- Nach Typ
- Aktiv
- Passiv
- Sonderzweck
- Nach Größenklasse
- Größe A
- Größe B
- Nach Einsatzmethode
- Freier Fall
- Patronen-/Pneumatikstart
- Federstartsysteme
- Nach Anwendung
- Verteidigung
- U-Boot-Abwehr
- Training und Übungen
- Akustische Reichweitenüberwachung
- Kommerziell
- Offshore-Energieerkundung
- Ozeanografische Forschung
- Such- und Rettungsoperationen
- Verteidigung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den grundlegenden Nachfragekontext festzulegen und Annahmen zu verankern, die später erneut überprüft werden können. Wir stützten uns überwiegend auf öffentliche Verteidigungshaushaltsdokumente und Beschaffungsmitteilungen (zum Beispiel vom US-Verteidigungsministerium und alliierten Verteidigungsministerien) sowie auf Programmaktualisierungen der US Navy und der NAVAIR, die Bestellmuster und Anwendungsfälle aufzeigen.
Wir bezogen uns zudem auf Quellen wie die Verteidigungsausgabenreihen des Stockholm International Peace Research Institute (SIPRI), UN Comtrade für Handelssignale, soweit zutreffend, sowie technische Publikationen und Konferenzbeiträge, die Sonobojentypen und Leistungstreiber erläutern. Jahresberichte von Anbietern, Investorenpräsentationen und seriöse Verteidigungsfachpresse dienten dem Verständnis von Produktionshochläufen und Preisspannen; kostenpflichtige Abonnements zu Unternehmensfinanzdaten und Handels- und Vertragsdaten auf Sendungsebene halfen anschließend, einige Unternehmens- und Programmindikatoren gegenzuprüfen. Diese Sekundärquellen sind beispielhaft und nicht erschöpfend, und viele weitere öffentliche Dokumente und Referenzen wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, wie sich Beschaffungszyklen in den jährlichen Verbrauch übersetzen und wo sich die Preise je Bojentyp, Lieferformat und Vertragsstruktur unterscheiden. Wir sprachen mit einer Mischung aus Programmverantwortlichen, technischen und operativen Führungskräften sowie kommerziellen Nutzern, um den Zeitpunkt der Nachfrage, typische Erneuerungs- und Ersatzraten zu bestätigen und zu klären, was sich ändert, wenn Bestände nach höherer Aktivität wieder aufgebaut werden.
Da die Nachfrage global ist, überprüften wir Eingaben über die wichtigsten Betriebsregionen hinweg, damit regionale Mischverhältnisse nicht übermäßig verallgemeinert wurden. Anschließend testeten wir die Annahmen erneut gegen Sekundärsignale, bevor wir das Modell fertigstellten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 34 % | CXOs: 15 % | APAC: 41 % |
| Mid-Tier: 51 % | Funktions-/Abteilungsleiter: 34 % | EMEA: 37 % |
| Kleinere Akteure: 15 % | Manager: 51 % | Amerika: 22 % |
Marktbemessung & Prognose
Der Kernaufbau nutzt eine Top-down- und Bottom-up-Logik, bei der Beschaffungs- und Betriebsanforderungen in jährliche Sonobojen-Verbrauchspools nach Region übersetzt und dann anhand von Preisen und Mix auf Typebene in Werte umgerechnet werden. Um die Gesamtwerte fundiert zu halten, haben wir die Ergebnisse mit gezielten Bottom-up-Prüfungen abgeglichen, etwa durch Stichproben von Anbieteroffenlegungen, die Zuordnung sichtbarer Beschaffungsaufträge zu implizierten Volumina und die Belastungsprüfung durchschnittlicher Verkaufspreise gegen die in Interviews besprochenen Spannen.
Zu den Eingaben, die das Modell geprägt haben, gehörten Signale zu Budgets für U-Boot-Abwehr, der Anteil der Missionen, die auf luftgestützten Einsatz angewiesen sind, die Verschiebung des Mixes zwischen aktiven, passiven und Spezialbojen sowie Ersatz- oder Trainingsausgabenraten, die wiederkehrende Nachfrage erzeugen. Wo die Programmtransparenz begrenzt war, wurden Lücken durch die Anwendung konservativer Nutzungsspannen behandelt, die anschließend basierend auf Expertenfeedback und Konsistenz mit regionalen Ausgaben und bekannten Bestellzyklen eingeengt wurden.
Für die Prognose nutzten wir eine Szenarioanalyse, die an einen kleinen Satz von Treibern gekoppelt war, die Stakeholder validieren konnten, darunter geplante Beschaffungszyklen, regionale Sicherheitslage und erwartete Stückpreisentwicklung mit der Ausweitung digitaler Funktionen. Die Prognose wurde erst akzeptiert, nachdem sich die implizierten Volumina gegenüber Signalen zur Produktionskapazität als plausibel erwiesen hatten und Jahr-zu-Jahr-Veränderungen nicht im Widerspruch zu dem in Interviews besprochenen Beschaffungsrhythmus standen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Prüfungen, damit kein einzelner schwacher Datenpunkt den Endwert bestimmt. Wir vergleichen die Modellergebnisse mit Beschaffungssignalen, gemeldeten Vertragswerten und implizierten Volumentrends und untersuchen anschließend etwaige starke Ausschläge vor der internen Freigabe.
Eine zweite Analystenprüfung wird genutzt, um Formeln, Einheitenumrechnungen und Währungszeitpunkte erneut zu überprüfen, damit die Gesamtwerte über Regionen und Jahre hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und bei wesentlichen Ereignissen, wie großen mehrjährigen Aufträgen oder plötzlichen Verschiebungen der Verteidigungsausgaben, erfolgen Zwischenaktualisierungen. Vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit Kunden die aktuellste Sichtweise erhalten.
Größe des Sonobojen-Marktes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zum Sonobojen-Markt können variieren, selbst wenn sie auf den ersten Blick ähnlich erscheinen, da Geltungsbereich und Preisannahmen nicht immer gleich gehandhabt werden. Einige Zahlen stützen sich stärker auf Vertragsschlagzeilen, andere betonen Annahmen zum Stückverbrauch, und der Zeitpunkt der Aktualisierung ist entscheidend, wenn sich Beschaffungsvolumina verschieben.
Ausgaben für Flugzeugmissionssysteme und die gesamte U-Boot-Abwehrsuite liegen hier außerhalb des Geltungsbereichs von Mordor Intelligence, sodass Schätzungen, die Plattformen, Starthardware und Verarbeitungsgeräte bündeln, auch bei ähnlichen Wachstumsraten zu höheren Gesamtwerten führen können. Unterschiede ergeben sich zudem daraus, wie der Mix von aktiv gegenüber passiv behandelt wird, ob der Verbrauch für Training und Übungen vollständig gezählt wird und ob die Währungsumrechnung Jahresdurchschnitte oder Stichtagskurse verwendet.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 482,54 Mio. USD (2025) | |
| Globale Beratung A | 409,30 Mio. USD (2023) | Verwendet ein früheres Basisjahr und scheint einen engeren Nachfragepool anzuwenden, der überwiegend an die Rekapitalisierung der Verteidigung gekoppelt ist, was die wiederkehrende Trainings- und Nachschubnachfrage in ruhigen Jahren unterschätzen kann. |
| Fachverlag B | 346,00 Mio. USD (2025) | Spiegelt häufig eine Sichtweise im Stil von Herstellerlieferungen mit langsamerer ASP-Entwicklung wider und kann höherwertige Spezialbojen sowie konfigurationsbedingte Preisunterschiede zwischen Verträgen übersehen. |
Die Spanne in der Tabelle geht hauptsächlich darauf zurück, was im Ausgabenbereich enthalten ist und wie Stückpreis und Mix im Zeitverlauf aktualisiert werden. Indem die Bemessung an wiederholbare Nachfragetreiber gekoppelt und anschließend gegen Beschaffungssignale und Interview-Feedback geprüft wird, bleibt die endgültige Zahl transparent und über Regionen und Jahre hinweg leichter nachvollziehbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Sonobuoy Marktes?
Die Sonobuoy Marktgröße beträgt im Jahr 2026 USD 512,23 Millionen mit einer prognostizierten CAGR von 6,15 % bis 2031.
Welche Region führt die globale Nachfrage nach Sonarbojen an?
Nordamerika hält 41,85 % des globalen Umsatzes, unterstützt durch große US-Navy-Beschaffungsvolumina und eine etablierte Produktionsinfrastruktur.
Warum gewinnen aktive Sonarbojen an Bedeutung?
Aktive Einheiten profitieren von multistatischen Niederfrequenzkonzepten und verbesserter digitaler Verarbeitung, die die Langstreckendetektierung neuer leiser U-Boote ermöglichen und eine CAGR von 12,00 % antreiben.
Wie beeinflussen unbemannte Plattformen den Sonobuoy Markt?
Unbemannte Luft- und Oberflächenfahrzeuge transportieren mehr Sonarbojen über längere Zeiträume, erweitern die Abdeckung zu geringeren Kosten und verbreitern die Kundenbasis über traditionelle Patrouillenflugzeuge hinaus.
Welche Herausforderungen könnten das Marktwachstum verlangsamen?
Hohe Lieferantenkonzentration, Exportkontrollbeschränkungen und strengere Vorschriften für Akustikemissionen führen zu Beschaffungsverzögerungen und Compliance-Kosten, die ein Teil des Nachfrageimpulses ausgleichen.
Welche zivilen Sektoren übernehmen die Sonobuoy-Technologie?
Tiefwasser-Öl-, Gas- und Offshore-Windprojekte setzen Sonarbojen für die Meeresbodenkartierung und Umweltüberwachung ein und treiben eine CAGR von 14,35 % bei kommerziellen Anwendungen an.
Seite zuletzt aktualisiert am:



