
Analyse des indischen Verteidigungsmarkts von Mordor Intelligence
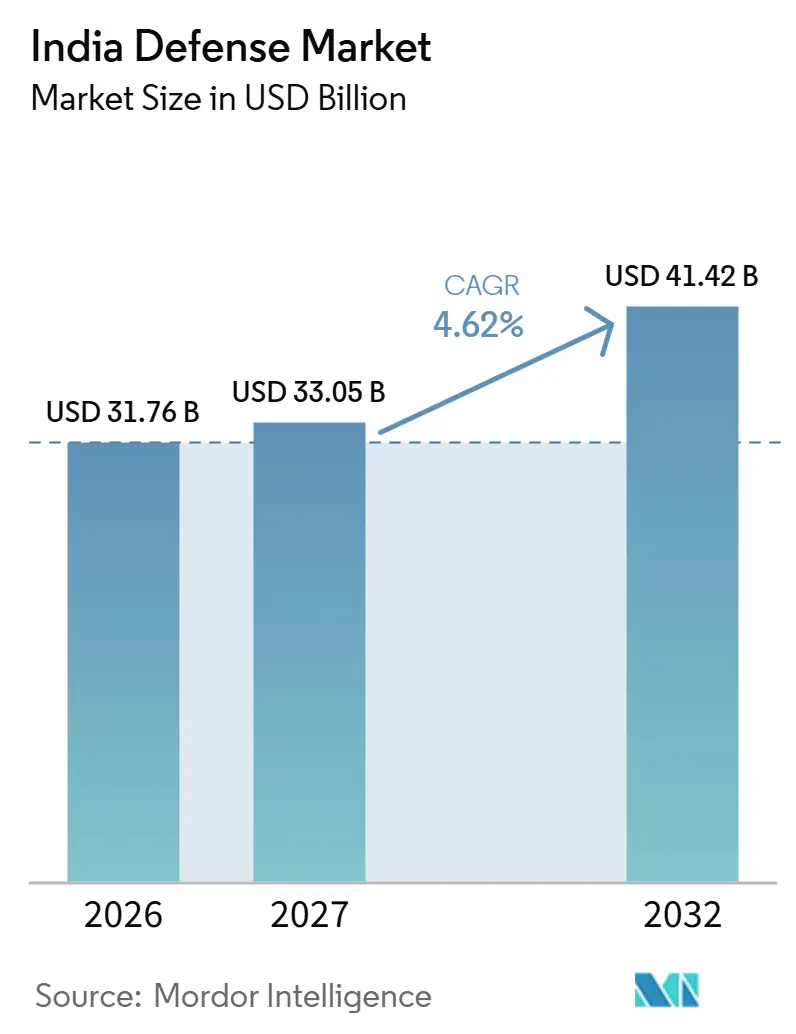
Die Größe des indischen Verteidigungsmarkts wird voraussichtlich von 31,76 Milliarden USD im Jahr 2026 auf 33,05 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 41,42 Milliarden USD erreichen, mit einer CAGR von 4,62 % über 2027–2032.
Indiens Beschaffungsfinanzierung und Prioritäten bei der inländischen Beschaffung erweitern die Möglichkeiten der Hersteller, während die Anforderungen an die Grenzsicherheit die Ausrüstungsnachfrage auf Munitions- und drohnenbezogene Fähigkeiten lenken. Kampfhubschrauber und Upgrades installierter Plattformen schaffen unterschiedliche Wege für Flugzeughersteller und spezialisierte Subsystemlieferanten. Technologielizenzierung und Industriepartnerschaften verbinden Forschung mit Produktion und erweitern die Beteiligung über den ursprünglichen Entwickler hinaus. Die Abhängigkeit von importierten Komponenten und Beschaffungsverzögerungen können die Umwandlung dieser Möglichkeiten in gelieferte Systeme verlangsamen. Inländische Beschaffungsmöglichkeiten begünstigen daher Lieferanten, die lizenzierte Designs mit zuverlässiger Elektronikbeschaffung kombinieren, während die Notfallnachfrage nach Munition und Drohnen eine schnelle Lieferung in den Vordergrund stellt.
Wichtigste Erkenntnisse des Berichts
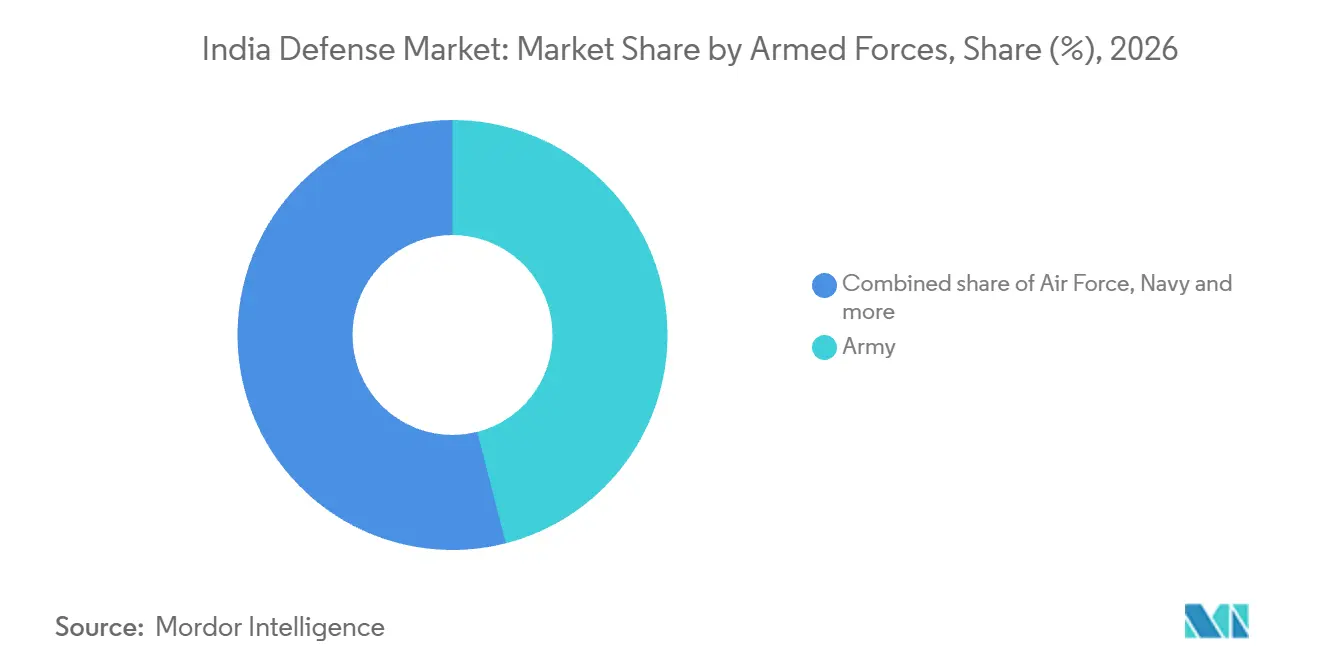
- Nach Streitkräften führte das Heer mit einem Marktanteil von 46,01 % am indischen Verteidigungsmarkt im Jahr 2026, während die Marine voraussichtlich mit einer CAGR von 5,5 % über 2027–2032 am schnellsten wachsen wird.
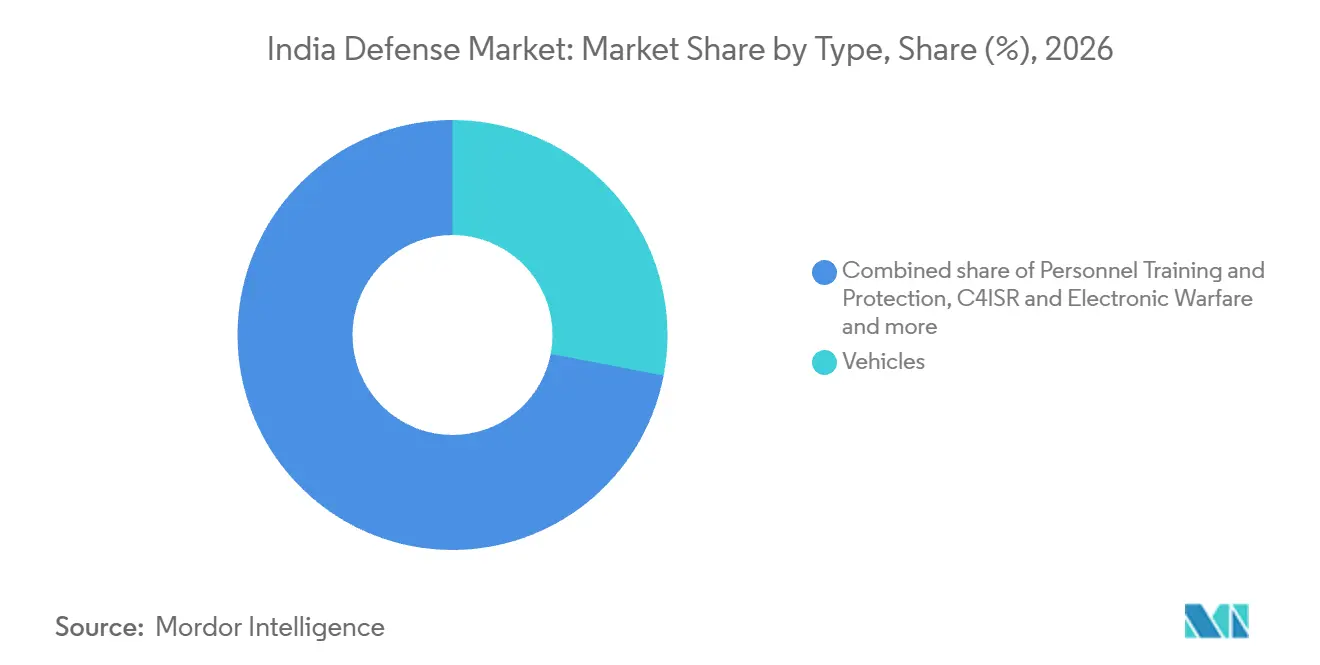
- Bei den Ausrüstungstypen hielten Fahrzeuge im Jahr 2026 einen Anteil von 28,02 % an der Größe des indischen Verteidigungsmarkts, und unbemannte Systeme werden voraussichtlich mit einer CAGR von 7,45 % über 2027–2032 am schnellsten wachsen.
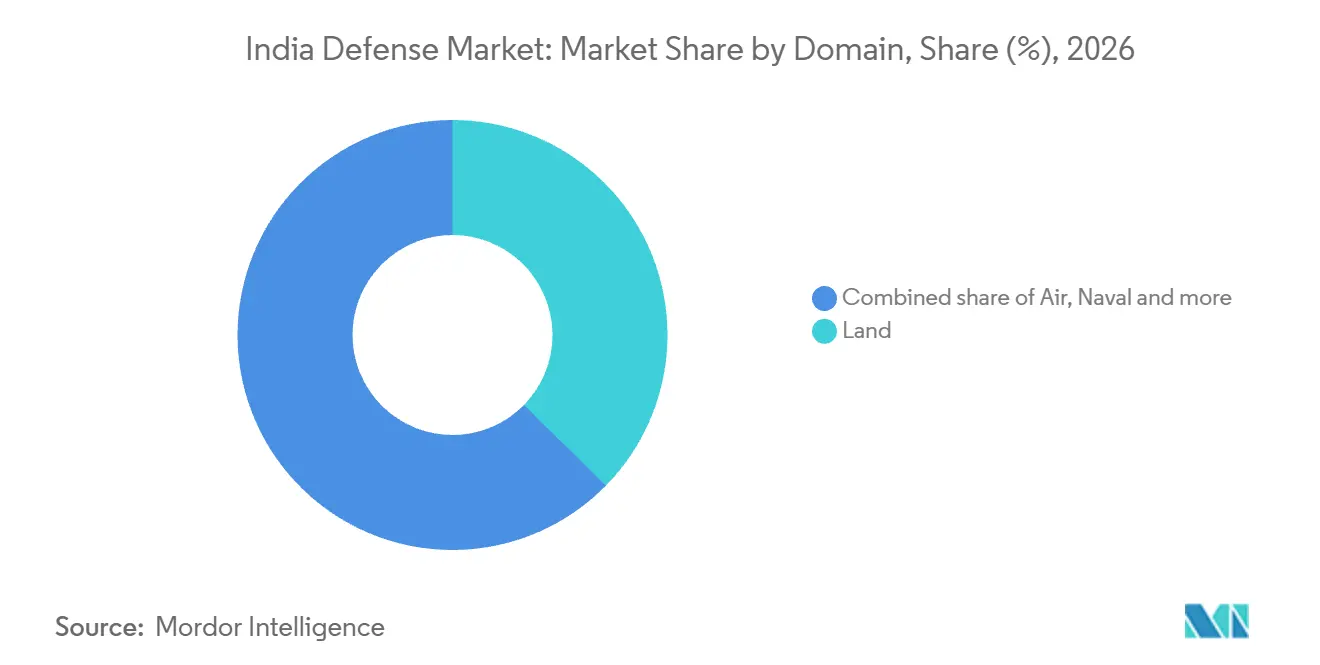
- Unter den operativen Domänen führte das Land mit einem Anteil von 37,35 % im Jahr 2026, während das Segment Cyber und elektromagnetisches Spektrum voraussichtlich mit einer CAGR von 6,98 % über 2027–2032 am schnellsten wachsen wird.
- Nach Beschaffungsart führte die Inlandsproduktion mit einem Anteil von 61,82 % im Jahr 2026 und wird voraussichtlich mit einer CAGR von 5,3 % über 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Verteidigungsbudget und Lokalisierungsantrieb | +2.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Beschleunigte Investitionen in KI-gestützte Kampftechnologien und autonome Schwarmtechnologien | +1.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Eskalierende geopolitische Spannungen entlang der Grenzen | +1.5% | Punjab und Rajasthan | Kurzfristig (≤ 2 Jahre) |
| Entstehung von Dual-Use-Weltraumressourcen, die die Nachfrage nach C4ISR-Fähigkeiten antreiben | +1% | Landesweit | Langfristig (≥ 4 Jahre) |
| Verstärkte Beteiligung des Privatsektors durch liberalisierte Richtlinien für ausländische Direktinvestitionen | +0.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Strukturelle Modernisierung von Heer, Marine und Luftwaffe | +0.6% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Verteidigungshaushalt und Lokalisierungsantrieb
Die Haushaltsausweitung stärkt die Ausrüstungsnachfrage am direktesten, wenn Beschaffungsfinanzierung und Verpflichtungen zur inländischen Beschaffung gemeinsam voranschreiten. Die Mittelzuweisung des Verteidigungsministeriums für das Haushaltsjahr 2026–27 lag 15,19 % höher als die Haushaltsschätzungen für das Haushaltsjahr 2025–26. In diesem Rahmen war der Kapitalakquisitionshaushalt für das Haushaltsjahr 2026–27 etwa 24 % höher als der entsprechende Haushalt für das Haushaltsjahr 2025–26. Das Verteidigungsministerium reservierte 75 % des Kapitalakquisitionshaushalts für das Haushaltsjahr 2026–27 für die Beschaffung über inländische Industrien.[1] Die Reservierung macht Lokalisierung zu einem definierten Weg zur Beschaffungsfinanzierung und gibt inländischen Ausrüstungsherstellern eine spezifischere Möglichkeit als die allgemeine Verteidigungsmittelzuweisung allein.
Beschleunigtes Investment in KI-gestützte Kampf- und autonome Schwarmtechnologien
Verteidigungsentwicklungsprogramme schaffen spezifische Möglichkeiten für KI-Erkennung und koordinierten Drohnenflug. Auf der Aero India 2025 vergab die Indische Luftwaffe Entwicklungsgelder an jedes Gewinnerteam des Mehar Baba Competition-II für die Schwarmdrohnenerkennung von Fremdkörpern auf Flugzeugbetriebsflächen, nach dem Abschluss des Wettbewerbs am 29. Juli 2024. Die DISC-14-Herausforderung des Heeres, gestartet am 19. März 2026, suchte ein KI-Modul für die autonome Erkennung, Identifizierung und Zielerfassung unbemannter Luftfahrtsysteme. Die Bewerbungsfrist endete am 4. Mai 2026, die Ergebnisse stehen noch aus. Die Defence Research & Development Organisation (DRDO) veröffentlichte am 30. Juli 2026 eine Ausschreibung aus dem Technologieentwicklungsfonds für den Formationsflug mehrerer Drohnen in enger Formation. Diese Anforderungen geben Autonomieentwicklern unterschiedliche Möglichkeiten in den Bereichen Erkennung und koordinierter Flug und erweitern die Entwicklungsnachfrage über die finanzierte Flugfeld-Inspektionsanwendung hinaus.
Eskalierende geopolitische Spannungen an den Grenzen
Drohneneinbrüche geben den Ausgaben für die Grenzsicherheit einen spezifischen Ausrüstungsfokus. Der Jahresbericht 2025–26 des Verteidigungsministeriums verzeichnete 863 Drohneneinbrüche entlang der indisch-pakistanischen Grenze, davon 854 in Punjab und Rajasthan. Bis zum 10. November 2025 hatte das Heer sein gesamtes Notfallbudget für Betriebseinnahmen 2025 aufgebraucht. Munition machte 78 % der verwendeten zentralen Beschaffungsmittel aus, während 80 % der Mittel der Feldformationen Drohnen-, Gegendrohnen- und Schlagfähigkeiten unterstützten. Diese Ausgabenmuster verbinden den Sicherheitsbedarf sowohl mit zentral beschaffter Munition als auch mit Fähigkeiten, die näher an operativen Formationen erworben werden. Für Lieferanten erreichen Munition und drohnenbezogene Ausrüstung das Heer über verschiedene Ausgabenkanäle, sodass der Weg zu einem Auftrag von der Beschaffungsebene der Anforderung abhängt.
Aufkommen von Dual-Use-Weltraumressourcen, die die Nachfrage nach C4ISR-Fähigkeiten antreiben
Dual-Use-Weltrauminfrastruktur schafft eine verteidigungsrelevante Möglichkeit durch Kommunikationsfähigkeiten sowie die Raumfahrzeuge selbst. Im April 2025 berichtete das Raumfahrtministerium, dass Indiens operationelle Kommunikationssatellitenflotte gesellschaftliche und strategische Kommunikation neben Telekommunikation, Breitband und Rundfunk unterstützte. Das Verteidigungsministerium übergab SANJAY, gemeinsam entwickelt vom Heer und Bharat Electronics, am 24. Januar 2025. Das Schlachtfeldüberwachungssystem fusioniert Boden- und Luftsensoreingaben über sichere Heeresdaten- und Satellitenkommunikationsnetzwerke. Die Ankündigung sah eine schrittweise Einführung beim Heer von März bis Oktober 2025 vor. Das Design von SANJAY leitet das fusionierte Schlachtfeldsensorbild des Heeres über Satellitenkommunikationsnetzwerke, wodurch C4ISR-Ausrüstungsanforderungen an raumgestützte Kommunikationsverbindungen geknüpft werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwachstellen in kritischen Legierungs- und Halbleiterlieferketten | -1.1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Ineffizienter und bürokratischer Verteidigungsbeschaffungsrahmen | -0.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsverletzungen und Diebstahl geistigen Eigentums behindern den Fortschritt der inländischen Forschung und Entwicklung | -0.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Hohe Renten- und Gehaltsausgaben begrenzen Kapitalinvestitionen | -0.3% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwachstellen in kritischen Legierungs- und Halbleiterlieferketten
Die lokale Plattformmontage kann die Anfälligkeit gegenüber Unterbrechungen bei importierten Halbleiterlieferungen nicht allein beseitigen. Im Mai 2026 berichtete NITI Aayog, dass viele in indischen Verteidigungssystemen verwendete Halbleiterbauteile im Ausland produziert wurden.[2] Die Bewertung identifizierte eine Abhängigkeit von Halbleiterimporten bei elektronischen Systemen, unbemannten Luftfahrzeugen sowie See- und Luftplattformen. Störungen bei großen Chipherstellern oder Naturkatastrophen in Versorgungszentren wie Taiwan und China könnten daher Engpässe auslösen, die diese Verteidigungsanwendungen betreffen. Eine gemeinsame Anfälligkeit kann mehrere Plattformprogramme gleichzeitig einschränken und macht eine zuverlässige Chipversorgung zur Voraussetzung für die Umwandlung von Montagekapazitäten in fertige Verteidigungsausrüstung.
Ineffizienter und bürokratischer Verteidigungsbeschaffungsrahmen
Beschaffungsverzögerungen können den operativen Wert von Ausrüstung verringern, selbst wenn der zugrundeliegende militärische Bedarf anerkannt wurde. Im März 2026 empfahl der Ständige Ausschuss für Verteidigung Lieferfristen und warnte, dass übermäßige Beschaffungsverzögerungen Technologie und Ausrüstung veralten lassen könnten. Dieses Risiko macht die Zeit zwischen der Spezifikation einer Fähigkeit und deren Erhalt kommerziell bedeutsam für Lieferanten schnell weiterentwickelnder Systeme. Das Verteidigungsbeschaffungshandbuch 2025, gültig ab dem 1. November 2025, delegiert Entscheidungen zur Betriebsbeschaffung an Finanzbehörden auf Feldebene, um Genehmigungen zu beschleunigen. Da die Kapitalakquisition dem Verteidigungsakquisitionsverfahren und nicht diesem Handbuch folgt, bleiben Lieferanten schnell weiterentwickelnder Kapitalausrüstung dem vom Ausschuss beschriebenen potenziellen Verlust der Produktrelevanz ausgesetzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Streitkräften:
Plattform-Upgrades stützen die Nachfrage des HeeresDas Heer hatte im Jahr 2026 einen Anteil von 46,01 % an der Größe des indischen Verteidigungsmarkts und war damit das größte Segment. Am 21. September 2026 beauftragte das Verteidigungsministerium Accurate Industrial Controls Private Limited mit der Lieferung von Hilfsstromaggregaten für T-72- und T-90-Panzer, die von mechanisierten Heeresformationen eingesetzt werden. Diese Aggregate bieten eine alternative Stromquelle für Feuerleit-, Schuss-, Stabilisierungs- und Hilfssysteme der Panzer. Der Bedarf veranschaulicht, wie eine etablierte Plattform Nachfrage nach spezialisierter Ausrüstung erzeugen kann, ohne dass Ersatzpanzer gekauft werden müssen, und erweitert die kommerzielle Möglichkeit auf Subsystemhersteller.
Die Marine ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,5 % über 2027–2032. Am 15. Oktober 2026 unterzeichnete das Verteidigungsministerium einen Vertrag mit Bharat Dynamics Limited für Varunastra-Schwergewichtstorpedos für die Marine. Die im Inland entwickelte schiffsgestützte U-Boot-Abwehrwaffe wurde vom Naval Science and Technological Laboratory entwickelt, was den Technologieentwickler vom beauftragten Produktionslieferanten unterscheidet. Diese Trennung schafft eine Fertigungsmöglichkeit rund um eine definierte Marinemission und zeigt, wie Wachstum spezialisierte Waffenhersteller neben den Unternehmen erreichen kann, die für den Bau der Schiffe verantwortlich sind, die solche Ausrüstung tragen.



Nach Typ:
Flottenumfang und unbemannte Beschaffung schaffen unterschiedliche MöglichkeitenFahrzeuge repräsentierten im Jahr 2026 einen Marktanteil von 28,02 % am indischen Verteidigungsmarkt und waren damit das größte Segment. Am 27. März 2025 unterzeichnete das Verteidigungsministerium einen Vertrag mit Force Motors Ltd und Mahindra & Mahindra Ltd für rund 5.000 leichte Fahrzeuge für die Streitkräfte. Die Verträge verwendeten die Kategorie Kauf (Indisch-Eigenständig Entwickelt und Hergestellt), wodurch die Fahrzeugbeschaffung mit inländischem Design und inländischer Produktion verknüpft wurde. Der Auftrag verbindet die Berechtigung für inländisches Design mit einem erheblichen Bedarf an leichten Fahrzeugen und erweitert die inländische Beschaffung auf die Flottenmobilität.
Unbemannte Systeme sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,45 % über 2027–2032. Ein Notfallbeschaffungspaket des Heeres mit 13 Verträgen, das am 24. Juni 2025 abgeschlossen wurde, umfasste ferngesteuerte Luftfahrzeuge, Loitering-Munition und mehrere Drohnenkategorien. Seine Breite schafft Möglichkeiten in verschiedenen unbemannten Anwendungen statt einer einzigen Flugzeugkonfiguration. C4ISR und elektronische Kriegsführung schaffen auch Nachrüstungsbedarf, wie der Vertrag vom 7. April 2025 mit Bharat Electronics Ltd. für elektronische Kriegsführungssuiten, Modifikationskits, Installation und zugehörige Ausrüstung für Mi-17-V5-Hubschrauber zeigt. Die Nachrüstung eines vorhandenen Luftfahrzeugs schafft Geschäfte in Modifikation und Installation neben der Ausrüstungslieferung und gibt Elektronikherstellern einen zusätzlichen Weg zu Verteidigungsausgaben.

Nach Domäne:
Artilleriebeschaffung und Spektrumkontrolle verbreitern die NachfrageLand war das größte Domänensegment mit einem Anteil von 37,35 % am Markt im Jahr 2026. Am 14. August 2026 unterzeichnete das Verteidigungsministerium Verträge mit Tata Advanced Systems Limited und NIBE Private Limited für Loitering-Munitionssysteme, Munition und Zubehör für Artillerieregimenter des Heeres. Die Akquisition verwendete die Kategorie Kauf (Indisch) über das Schnellverfahren. Diese Kombination aus einem spezifizierten Artilleriebedarf und einem inländischen Beschaffungsweg lenkt die Möglichkeit auf Lieferanten, die ein vollständiges Munitionssystempaket liefern können, und veranschaulicht, wie die Landnachfrage Fähigkeiten jenseits konventioneller gepanzerter Plattformen umfasst.
Das Segment Cyber und elektromagnetisches Spektrum ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,98 % über 2027–2032. Am 10. Juni 2026 beauftragte das Verteidigungsministerium Accord Software and Systems Private Limited mit 20 leistungsverbesserten Störsendern für globale Satellitennavigationssysteme für die Marine, wobei mindestens 75 % inländischer Inhalt erforderlich sind. Die Ausrüstung ist darauf ausgelegt, die feindliche SatellitenSignalerfassung und -verfolgung durch Täuschung oder irreführendes Stören zu beeinträchtigen. Signalsteuerungslieferanten sehen sich neben dem technischen Spektrumsunterbindungsbedarf der Marine einer Untergrenze für inländischen Inhalt gegenüber.
Nach Beschaffungsart:
Inländische Produktion wächst innerhalb eines gemischten BeschaffungssystemsDie Inlandsproduktion war das größte Segment mit einem Anteil von 61,82 % im Jahr 2026 und wird voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 5,3 % über 2027–2032 sein. Separat stieg Indiens jährliche Verteidigungsproduktion um 15,6 % vom Haushaltsjahr 2024–25 auf ein Rekordhoch im Haushaltsjahr 2025–26. Private Hersteller trugen 24 % zur indischen Verteidigungsproduktion im Haushaltsjahr 2025–26 bei, gegenüber 22 % im Haushaltsjahr 2024–25. Eine Strategie zur inländischen Beschaffung kann auf öffentliche und private Hersteller zurückgreifen, wobei letztere an Gewicht gewinnen, wenn die nationale Produktion zunimmt.
Auslandsbeschaffung kann importierte Militärplattformen mit inländischer Integration und Unterstützungsarbeit verbinden. Indien und Frankreich unterzeichneten am 28. April 2025 ein Abkommen über 26 Dassault Aviation Rafale-Marine-Flugzeuge für die Marine, bestehend aus 22 Einsitzern und 4 Zweisitzern. Das Abkommen umfasste Technologietransfer für die Integration inländischer Waffen und deckte separat zusätzliche Ausrüstung für die bestehende Rafale-Flotte der Luftwaffe ab. Es sah auch die Einrichtung indischer Rumpfproduktions- und Wartungs-, Reparatur- und Überholungseinrichtungen für Triebwerke, Sensoren und Waffen vor. Diese Bestimmungen geben inländischen Lieferanten Möglichkeiten rund um die Anpassung und Unterstützung einer ausländischen Plattform und machen Auslandsakquisitionen mit lokaler industrieller Beteiligung kompatibel.
Geografische Analyse
Nördliche und östliche Grenzstaaten sowie Ladakh bringen militärischen Zugang und vorwärtige Unterstützung in die Geografie der Ausrüstungsnachfrage. Am 7. Dezember 2025 übergab das Verteidigungsministerium 125 abgeschlossene Projekte der Border Roads Organisation in Ladakh, Jammu und Kaschmir sowie 7 Bundesstaaten, darunter Arunachal Pradesh und Sikkim. Die Arbeiten umfassten Straßen und Brücken, die die Verbindungen zu abgelegenen Dörfern und vorwärtigen Militärstandorten verbessern sollen. Verbesserte Straßen- und Brückenzugänge können die Ausrüstungslieferung an verstreute Grenzposten praktikabler machen und Lieferanten mit vorwärtigen Militärnutzern verbinden.
Das Arabische Meer und der Golf von Bengalen bilden verbundene Operationsgebiete innerhalb eines breiteren Indischen Ozean-Theaters. Die TROPEX-25-Übung der Marine lief von Januar bis März 2025 in diesem Theater und brachte Schiffe, U-Boote und Flugzeuge in ein koordiniertes operatives Umfeld. Vor der westlichen Küste begannen die Indische Marine und die Royal Navy am 5. Oktober 2025 mit KONKAN-25, wobei Luft-, Oberflächen- und U-Boot-Abwehrübungen für die Seephase geplant waren. Diese Übungen verbinden Ausrüstungsbedarf mit Luft-, Oberflächen- und U-Boot-Abwehrfähigkeiten und geben Spezialsystemen eine Rolle neben der Koordination über Schiffe, U-Boote und Flugzeuge hinweg.
Die Fertigung rund um Lucknow im Lucknow-Kanpur-Gürtel in Uttar Pradesh und in Kattupalli in Tamil Nadu veranschaulicht unterschiedliche Produktionsmodelle. Am 18. Oktober 2025 übergaben der Verteidigungsminister und der Chefminister von Uttar Pradesh die erste Charge von BrahMos-Raketen, die in der Lucknow-Integrations- und Testanlage hergestellt wurden. Diese Anlage führte Montage, Integration und Tests durch und verband mehrere Raketenproduktionsaktivitäten an einem Standort. Im Rahmen des 5-Schiff-Vertrags der Marine mit Hindustan Shipyard Limited wurde Larsen & Toubro Ltd. als Unterauftragnehmer für den Teilbau von 2 Schiffen in Kattupalli beauftragt und hielt am 20. Februar 2025 den Stahlschnitt für das dritte Schiff ab. In Kattupalli eröffnet die Vergabe von Unteraufträgen eine Produktionsrolle unterhalb des Hauptauftragnehmers der Marine, während Lucknow die Montage-bis-Test-Sequenz der Rakete in einer Anlage bündelt.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich ausgewählter Rechtsbereiche bewertet Indien und Uttar Pradesh aus der Perspektive eines lizenzierten Verteidigungsherstellers, der ein qualifizierendes Anker- oder Mega-Anker-Projekt in Betracht zieht. Nationale Schutzmaßnahmen gelten, wenn lizenzierte Verteidigungsgüter hergestellt werden, während Uttar Pradesh korridorspezifische Grundstücksunterstützung für definierte Luft- und Raumfahrt- sowie Verteidigungseinheiten anbietet. Die Investitionsattraktivität kombiniert daher die mit der lizenzierten Produktion verbundenen Verpflichtungen mit den Bedingungen, die einen bestimmten Industriestandort regeln.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Uttar Pradesh |
|---|---|---|
| Primäre Behörde | Abteilung für Verteidigungsproduktion | UPEIDA, die federführende Durchführungsbehörde |
| Schlüsselinstrumente oder -richtung | Sicherheitshandbuch 2025 für lizenzierte Verteidigungsindustrien | Luft- und Raumfahrt- sowie Verteidigungspolitik 2024, erste Änderung |
| Kommerzielle Auswirkung | Sicherheitsschutzmaßnahmen für die Herstellung von durch Fertigungslizenzen abgedeckten Verteidigungsgütern | Mega-Anker- und Anker-Luft- und Raumfahrt- sowie Verteidigungseinheiten erhalten einen Rabatt von 25 % auf den Brutto-Grundstücksverkaufspreis im Verteidigungskorridor |
| Aktuelle politische Attraktivität | Mittel | Hoch |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale Attraktivität ist mittel, da lizenzierte Hersteller grundlegende Schutzmaßnahmen aufrechterhalten müssen, wenn sie die durch ihre Lizenzen abgedeckten Verteidigungsgüter herstellen. Diese Grundlage unterstützt eine Kontinuitätsperspektive, während Auftragsagenturen für bestimmte Projekte auf der Grundlage ihrer Risikobewertungen höhere Cybersicherheitsanforderungen festlegen können. Uttar Pradesh verdient eine hohe Attraktivität für den angegebenen Investor, da der Rabatt auf berechtigte Korridorgrundstücke die Standortökonomie neben den nationalen Produktionsverpflichtungen verbessert. Die 5-jährige Laufzeit der staatlichen Politik ab Bekanntmachung, die früher endet, wenn eine Ersatzpolitik bekanntgegeben wird, unterstützt die Kontinuität innerhalb dieses Anreizrahmens.
Wertschöpfungskettenstufen
Der Vergleich folgt der Ausrüstungsherstellung, Plattformintegration und dem Lebenszyklusunterhalt, um zu zeigen, wo Lieferanten Wert erfassen. Am 26. März 2025 beauftragte das Verteidigungsministerium Bharat Forge Limited mit Advanced Towed Artillery Gun Systems und Tata Advanced Systems Limited mit 6x6-Geschützschleppfahrzeugen für das Heer. Separate Verträge für Geschütze und Schleppfahrzeuge machen die Lieferkoordination zu einem Teil der Bereitstellung einer nutzbaren Artilleriefähigkeit, da das Heer beide Ausrüstungsteile benötigt.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Schlüsselteilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Ausrüstungsherstellung | Artilleriehersteller wie Bharat Forge Limited; Militärfahrzeughersteller wie Tata Advanced Systems Limited | Geschütz- und Fahrzeugverkäufe | Abstimmung der Lieferungen von separaten Ausrüstungsherstellern | Lieferpläne für Geschütze und Fahrzeuge koordinieren |
| Plattformintegration | Sensor- und Waffenintegratoren wie Tata Advanced Systems Limited | Integrierte Plattformverkäufe | Sensor- und Waffenschnittstellenfehlanpassungen | Schnittstellen vor der Plattformabnahme klären |
| Wartung und Instandhaltung | Beauftragte Lebenszyklusunterstützungsanbieter wie Larsen & Toubro Ltd. | Gebündelte Einsatz-, Wartungs- und Instandhaltungsvergütung | Abhängigkeit vom ursprünglichen Plattformdesignwissen | Designunterstützung neben lokaler Unterstützung sichern |
| Quelle: Mordor Intelligence | ||||
Am 19. November 2025 gab Larsen & Toubro Ltd. einen Heeresvertrag zur Produktion von BvS10-Sindhu-Fahrzeugen in Hazira bekannt.[3] Der Vertrag umfasste integrierte Logistikunterstützung für den Ersteinsatz, die Wartung und den Lebenszyklusunterhalt. BAE Systems Hägglunds, der ursprüngliche Plattformhersteller, sollte technische und Designunterstützung leisten. Diese Vereinbarung verbindet lokale Fertigung mit Designzugang und fortlaufender Unterstützung und erweitert den Lieferantenwert über den Fahrzeugverkauf hinaus, während diese unterstützenden Fähigkeiten Teil des Lieferangebots werden.
Wettbewerbslandschaft
Marktkonzentration
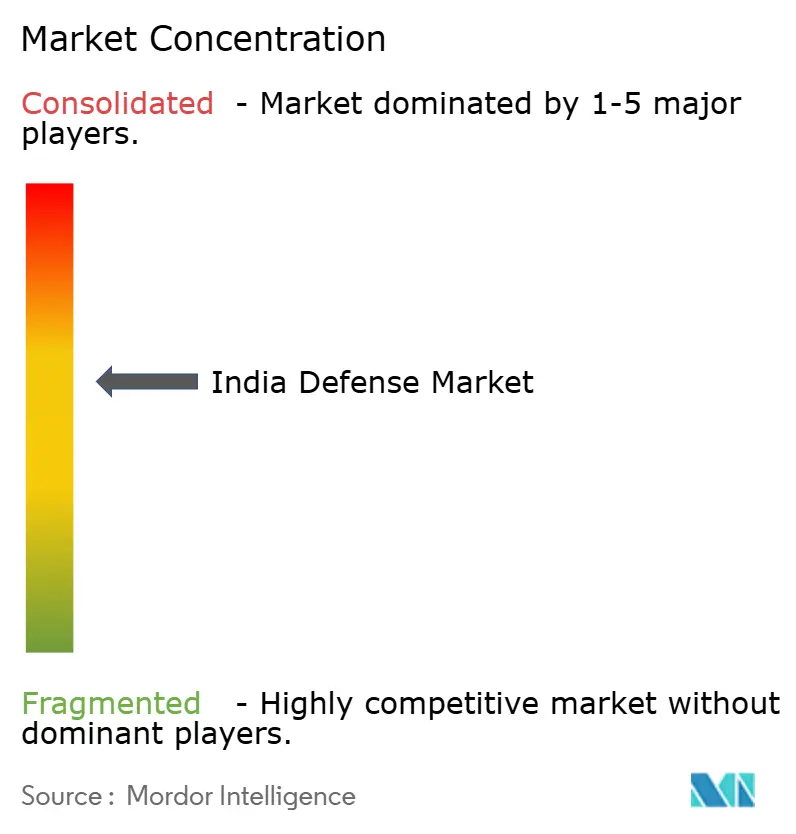
Die führenden Lieferanten bilden einen spezialisierten Kern, der Flugzeugplattformen und Verteidigungselektronik umfasst. Hindustan Aeronautics Limited (HAL) sicherte sich am 28. März 2025 2 Verträge des Verteidigungsministeriums zur Lieferung von 156 Prachand-Leichtkampfhubschraubern, bestehend aus 66 für die Luftwaffe und 90 für das Heer. Die Lieferungen sollten im dritten Jahr beginnen und über 5 Jahre fortgesetzt werden. Bharat Electronics Ltd. wurde mit der Lieferung von Luftverteidigungsfeuerleitradargeräten für das Heer in der Kategorie Kauf (Indisch-Eigenständig Entwickelt und Hergestellt) beauftragt.
Die Defence Research & Development Organisation (DRDO) übergab am 29. Oktober 2025 12 Technologietransfer-Lizenzvereinbarungen für 8 Produkte an Industriepartner. Bharat Electronics Ltd. erhielt die elektronische Kriegsführungssuite D-29 in Bengaluru und die NATSAT-Handheld- und Mini-Satellitenterminal-Technologien in Panchkula, wodurch verschiedene Spezialbetriebe mit dem Transfer verknüpft wurden. Lizenzierung kann den technischen Umfang eines Industriepartners erweitern, ohne dass dieser Partner jede Technologie selbst entwickeln muss. Da Bharat Dynamics Limited auch die an Bharat Electronics lizenzierte Laserführungstechnologie erhielt, können Produktions- und Integrationsfähigkeiten Lieferanten unterscheiden, die auf dasselbe DRDO-Design zurückgreifen.
Tata Advanced Systems Limited (Tata Group) hat WhAP gemeinsam mit der DRDO entwickelt, während Larsen & Toubro Ltd. ein beauftragter Fahrzeughersteller ist, der von BAE Systems Hägglunds unterstützt wird. Am 24. November 2025 vereinbarten Bharat Electronics und Safran Electronics and Defence ein geplantes 50:50-indisches Gemeinschaftsunternehmen zur Herstellung, Lieferung und Wartung von HAMMER-präzisionsgelenkten Luft-Boden-Waffen für die Luftwaffe und Marine. Der schrittweise Produktionstransfer sah vor, dass BEL die Endmontage, Tests und Qualitätssicherung leitet, wobei die Lokalisierung schrittweise auf bis zu 60 % steigt. Ministeriumsmitteilungen vom Februar 2026 bestätigten, dass das Verteidigungsakquisitionsverfahren 2020 bis zur Genehmigung des Entwurfs des Verteidigungsakquisitionsverfahrens 2026 in Kraft bleibt, wobei Kauf (Indisch-IDDM) über Kauf (Indisch) eingestuft wird. Kauf (Indisch-IDDM) erfordert inländisches Design und Entwicklung, sodass die geplante lokale Montage des HAMMER-Gemeinschaftsunternehmens allein keine Berechtigung für diese höchstpriorisierte Beschaffungskategorie begründen würde.
Führende Unternehmen der indischen Verteidigungsindustrie
-
Hindustan Aeronautics Limited (HAL)
-
Bharat Electronics Ltd.
-
Defence Research & Development Organisation (DRDO)
-
Tata Advanced Systems Limited (Tata Group)
-
Larsen & Toubro Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Verteidigungsmarkt Unternehmen in diesem Bericht
- Hindustan Aeronautics Limited (HAL)
- Defence Research & Development Organisation (DRDO)
- Bharat Electronics Ltd.
- Bharat Dynamics Limited (BDL)
- Larsen & Toubro Ltd.
- Tata Advanced Systems Limited (Tata Group)
- Kalyani Strategic Systems Ltd. (Bharat Forge Limited)
- Mahindra Defence Systems Limited
- Adani Defence & Aerospace
- Alpha Design Technologies Pvt Ltd.
- Goa Shipyard Limited
- Garden Reach Shipbuilders & Engineers Ltd (GRSE)
- Cochin Shipyard Limited
- Swan Defence and Heavy Industries Limited
- Data Patterns (India) Ltd.
- Paras Defence and Space Technologies Limited
- Rafael Advanced Defense Systems Ltd.
- Israel Aerospace Industries Ltd.
- Airbus SE
- The Boeing Company
- Reliance Defence Ltd.
- Mazagon Dock Shipbuilders Limited (MDL)
- Directorate of Ordnance (Coordination & Services)
Wichtige Möglichkeiten für Marktteilnehmer
Der Vergleich identifiziert Möglichkeiten beim Ersatz von Marineradar, Kriegsschiffantrieb und Heeresmobilität. Am 7. September 2026 erteilte der Verteidigungsakquisitionsrat grundsätzliche Genehmigungen für Arudhra-Radargeräte, die Entwicklung von marinen Gasturbinen und die anschließende Beschaffung für die Marine sowie Hochmobilitätsfahrzeuge für das Heer. Diese grundsätzlichen Genehmigungen identifizieren Dienstleistungsanforderungen, um die herum Lieferanten Entwicklungs- oder Ausrüstungsvorschläge vorbereiten können.
Marktmöglichkeiten-Tabelle
| Möglichkeit | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Ersatz von Marineflugplatzradar | Arudhra soll bestehende Luftstreckenkontrollradargeräte ersetzen | Indische Marine | Radarersatz- und Integrationspakete vorbereiten | Aufrechterhaltung der Überwachungsfunktion während des Ausrüstungsübergangs | Radarhersteller und Systemintegratoren |
| Inländischer Kriegsschiffantrieb | Genehmigter Weg umfasst Turbinendesign, -entwicklung und anschließende Beschaffung | Indische Marine | Antriebsfähigkeit rund um den angegebenen Marinebedarf entwickeln | Entwicklung vor der Produktionsbeschaffung abschließen | Marine-Antriebsentwickler und -hersteller |
| Hochmobilitätsausrüstung des Heeres | Genehmigter Fahrzeugbedarf schafft eine Beschaffungspipeline | Indisches Heer | Eine etablierte Mobilitätsplattform an den zukünftigen Akquisitionsbedarf anpassen | Fahrzeugfähigkeit mit den Mobilitätsanforderungen des Heeres abstimmen | Militärfahrzeuglieferanten, potenziell Tata Advanced Systems Limited |
| Quelle: Mordor Intelligence | |||||
Inländischer Antrieb ist die zentrale strategische Öffnung, da die Pressemitteilung des Verteidigungsministeriums zur Genehmigung besagt, dass marine Gasturbinen voraussichtlich die Abhängigkeit von ausländischen Lieferanten verringern werden. Das Hochmobilitätsfahrzeug-Portfolio von Tata Advanced Systems bietet eine relevante Fähigkeitsbasis für die Heeresmöglichkeit. Der Radarersatz bietet die direktere Aussicht auf frühere Ausrüstungseinnahmen, da der Turbinenpfad zunächst Design und Entwicklung im Rahmen der grundsätzlichen Genehmigung erfordert.
Neueste Industrielle Entwicklungen in Indischer Verteidigungsmarkt
- Okt. 2026: Das Verteidigungsministerium unterzeichnete am 15. Oktober einen Vertrag mit Bharat Dynamics Limited für Varunastra-schiffsgestützte U-Boot-Abwehrtorpedos für die Indische Marine.
- Sep. 2026: Das Verteidigungsministerium unterzeichnete am 21. September einen Vertrag mit Accurate Industrial Controls Private Limited für Hilfsstromaggregate für T-72- und T-90-Panzer.
- Jul. 2026: Adani Defence & Aerospace legte am 5. Juli den Grundstein für ein integriertes Raketenfertigungsprojekt in Shivpuri, Madhya Pradesh.
Indischer Verteidigungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und -abdeckung
Der indische Verteidigungsmarkt umfasst Militärausrüstung und -systeme, die für Indiens Verteidigungsbedarf beschafft werden, einschließlich Upgrades und Modernisierungen. Sein Wert ist der jährliche Verteidigungsausgaben für diese Beschaffungen in Indien, gemessen in USD.
Ausschlüsse vom Umfang: Gehälter und Renten des Verteidigungspersonals, routinemäßige Betriebs-, Wartungs- und Überholungsdienstleistungen, die separat verkauft werden, Ausbildungsdienstleistungen, die ohne Ausbildungsausrüstung verkauft werden, sowie zivile oder kommerzielle Ausrüstung und Systeme, die nicht für Indiens Verteidigungsbedarf beschafft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Streitkräften
- Luftwaffe
- Heer
- Marine
- Nach Typ
- Personalausbildung und -schutz
- C4ISR und elektronische Kriegsführung
- Fahrzeuge
- Waffen und Munition
- Unbemannte Systeme
- Weltraum- und Cybersysteme
- Nach Domäne
- Land
- Luft
- Marine
- Weltraum
- Cyber und elektromagnetisches Spektrum
- Nach Beschaffungsart
- Inlandsproduktion
- Auslandsbeschaffung
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Veröffentlichung des Verteidigungsministeriums zum Unionshaushalt 2026–27 und die Bedarfspläne des Unionshaushalts liefern Kontext zu Mittelzuweisungen und Kapitalakquisitionen, während Materialien aus dem Jahresbericht 2024–25 des Verteidigungsministeriums und Pressemitteilungen des Presse-Informationsbüros zu Beschaffungen, wie die Notfallbeschaffungsmitteilung des Heeres von 2025, dabei helfen, Ausrüstungskategorien, Verträge und Beschaffungszeitpläne zu verfolgen.
Unternehmenseinreichungen und Investorenmaterialien können den lieferantenseitigen Kontext ergänzen, während seriöse Wirtschaftspresse dabei helfen kann, angekündigte Aufträge und Lieferentwicklungen gegenzuprüfen. Diese Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Das Forschungsdesign würde Interviews oder strukturierte Umfragen mit auf Indien fokussierten Beschaffungs-, Programm-, Finanz- und Produktleitern bei Verteidigungslieferanten, Integratoren und relevanten Branchenverbänden anstreben. Ihre fundierten Schätzungen können die Interpretation öffentlicher Haushalts-, Akquisitions-, Liefer- und Lieferantennachweise testen, einschließlich der Frage, welche Aktivitäten zur Ausrüstungsbeschaffung und zu Upgrade-Ausgaben gehören. Wenn Nachweise unvollständig oder inkonsistent sind, können Analysten das offene Element dokumentieren, Klärung von einem anderen qualifizierten Befragten oder einer anderen Quelle einholen und es gegen unabhängige Beschaffungs- und Unternehmensindikatoren triangulieren.
Verteilung der Befragten der Primärforschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXO): 20 % | |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Schätzung beginnt mit Indiens jährlichen Ausgaben für die Beschaffung von Verteidigungsausrüstung, einschließlich Auslandskäufen und anerkannten Upgrades, und verwendet eine Top-down-Zuweisung dieser Ausgaben auf Streitkräfte, Ausrüstungstypen, operative Domänen sowie inländische oder ausländische Beschaffung. Haushaltszuweisungen und überarbeitete Schätzungen zeigen den Finanzierungsrahmen an, Akquisitionsgenehmigungen und unterzeichnete Verträge zeigen den Zeitpunkt und die Kategorie der Nachfrage, der inländische Beschaffungsanteil unterscheidet Beschaffungskanäle, und Lieferantenoffenlegungen und angekündigte Lieferungen helfen dabei, das Tempo zu testen, mit dem Ausgaben zur Ausrüstungsversorgung werden, während Vertragspreise und Plattformmix dabei helfen, Wertveränderungen zu erklären. Analysten können Szenarioanalysen verwenden, um den Beschaffungsrahmen und die Segmentanteile zu prognostizieren, wobei Beschaffungsfinanzierung, Lokalisierung, Lieferzeitpunkt und der Mix aus Plattformen und Systemen variiert werden, mit Experteneingaben, die verwendet werden, um die Richtung und den Zeitpunkt dieser variablen Annahmen zu hinterfragen. Selektive Bottom-up-Prüfungen können Stichprobenvertragswerte und Lieferanten-Rollups mit den Top-down-Gesamtwerten vergleichen. Wenn offengelegte Werte oder Lieferzeitpunkte unvollständig sind, kann der Analyst eine dokumentierte Bandbreite beibehalten, sie gegen vergleichbare Verträge und Haushaltspläne testen und vermeiden, einen nicht unterstützten Rest als gemessene Ausgaben zu behandeln.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Haushaltspläne, Akquisitionsgenehmigungen, unterzeichnete Verträge, Lieferantenoffenlegungen und unabhängige Liefer- oder Produktionssignale und untersuchen dann ungewöhnliche Änderungen in Gesamtwerten, Segmentanteilen, Preisen oder Zeitpunkten anhand der zugrunde liegenden Aufzeichnungen. Eine zweite Überprüfung prüft Umfangskonsistenz, Arithmetik, Einheiten, Jahre und ob jede Beobachtung Beschaffungsausgaben und nicht Personal- oder separat verkaufte Servicekosten darstellt. Analysten nehmen erneut Kontakt mit einem qualifizierten Befragten oder Quelleninhaber auf, wenn eine wesentliche Lücke, ein Konflikt oder eine unerklärte Abweichung bestehen bleibt. Die Reihe wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn ein wesentliches Haushalts-, Politik- oder Beschaffungsereignis den Ausblick ändert, und vor der Lieferung einer neuen Überprüfung unterzogen, wobei ungelöste Anomalien zur Überprüfung vor der Freigabe zurückgehalten werden.
Mordor Intelligence's Größe des indischen Verteidigungsmarkts im Vergleich zu anderen veröffentlichten Schätzungen
Verteidigungsschätzungen können abweichen, wenn Ausrüstungsbeschaffung mit Personalausgaben oder separat verkauften Unterstützungsdienstleistungen kombiniert wird. Die Studie misst Ausrüstung und Systeme, die für Indiens Verteidigungsbedarf beschafft werden, einschließlich anerkannter Upgrades und Modernisierungen, während Gehälter, Renten und die angegebenen eigenständigen Dienstleistungsausschlüsse außerhalb des Gesamtwerts bleiben.
Zu den wichtigsten Treibern von Abweichungen gehören die Beschaffungsgrenze und der Zeitpunkt, zu dem genehmigte Finanzierung zur Ausrüstungsversorgung wird. Haushaltszuweisungen legen den Finanzierungsrahmen fest, Akquisitionsgenehmigungen und Verträge zeigen die Nachfrage an, und Lieferantenoffenlegungen und Lieferungen helfen dabei, den Zeitpunkt und den Mix der Ausgaben zu überprüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 33,05 Mrd. USD (2027) | |
| Regionale Beratungsgesellschaft A | 35,84 Mrd. USD (2027) | Bei seiner Basis für 2027 liegt diese Schätzung 8,4 % über dem Wert dieses Berichts für 2027 von 33,05 Mrd. USD. Die für Lieferanten zugängliche Basis umfasst Wartung, Verteidigungs-Forschung und -Entwicklung sowie Beschaffungen für Grenz- oder Küstensicherheit über Ausrüstungsakquisitionen und Upgrades hinaus. |
| Regionale Beratungsgesellschaft B | 23,13 Mrd. USD (2023) | Bei seiner Basis für 2023 liegt diese Schätzung 30,0 % unter dem Wert dieses Berichts für 2027 von 33,05 Mrd. USD, 4 Jahre später. Seine Schätzung ist eine Basis für 2023, die vier Jahren des angegebenen Wachstumsausblicks 2024–2030 vorausgeht. |
Mordor Intelligence knüpft die Ausgangsbasis an die Beschaffung, anstatt den gesamten Verteidigungshaushalt als Ausrüstungsnachfrage zu behandeln. Die Finanzierungs-, Vertrags- und Lieferprüfungen helfen Käufern dabei, die Ausrüstungsmöglichkeit auf einer konsistenten Basis zu bewerten.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Verteidigungsmarkt und wie sind die Wachstumsaussichten?
Die Größe wird für 2027 auf 33,05 Milliarden USD und bis 2032 auf 41,42 Milliarden USD prognostiziert, mit einer CAGR von 4,62 % über 2027–2032.
Was treibt die Nachfrage nach Verteidigungsausrüstung in Indien an?
Der Kapitalakquisitionshaushalt für das Haushaltsjahr 2026–27 reservierte 75 % für die Beschaffung über inländische Industrien und stärkt damit lokale Fertigungsmöglichkeiten.
Welche Streitkraft ist das größte Käufersegment?
Das Heer hatte im Jahr 2026 den größten Anteil mit 46,01 %.
Welche Organisationen prägen die Lieferantenlandschaft im Verteidigungsbereich?
Hindustan Aeronautics Limited, Bharat Electronics Ltd., die Defence Research & Development Organisation, Tata Advanced Systems Limited und Larsen & Toubro Ltd. sind wichtige Teilnehmer.
Was ist ein wesentliches Ausführungsrisiko für Verteidigungshersteller?
Die Abhängigkeit von importierten Halbleiterbauteilen setzt indische Verteidigungssysteme globalen Lieferunterbrechungen aus, wie NITI Aayog im Mai 2026 berichtete.
Wie unterscheiden sich die industriellen Verteidigungsrollen in Indien?
Die erste BrahMos-Charge in Lucknow im Oktober 2025 und der Stahlschnitt für Marineschiffe in Kattupalli, Tamil Nadu, im Februar 2025 veranschaulichen Raketenintegrations- und Schiffbaurollen.