
Größe und Marktanteil des japanischen Luft- und Raumfahrt- und Verteidigungsmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
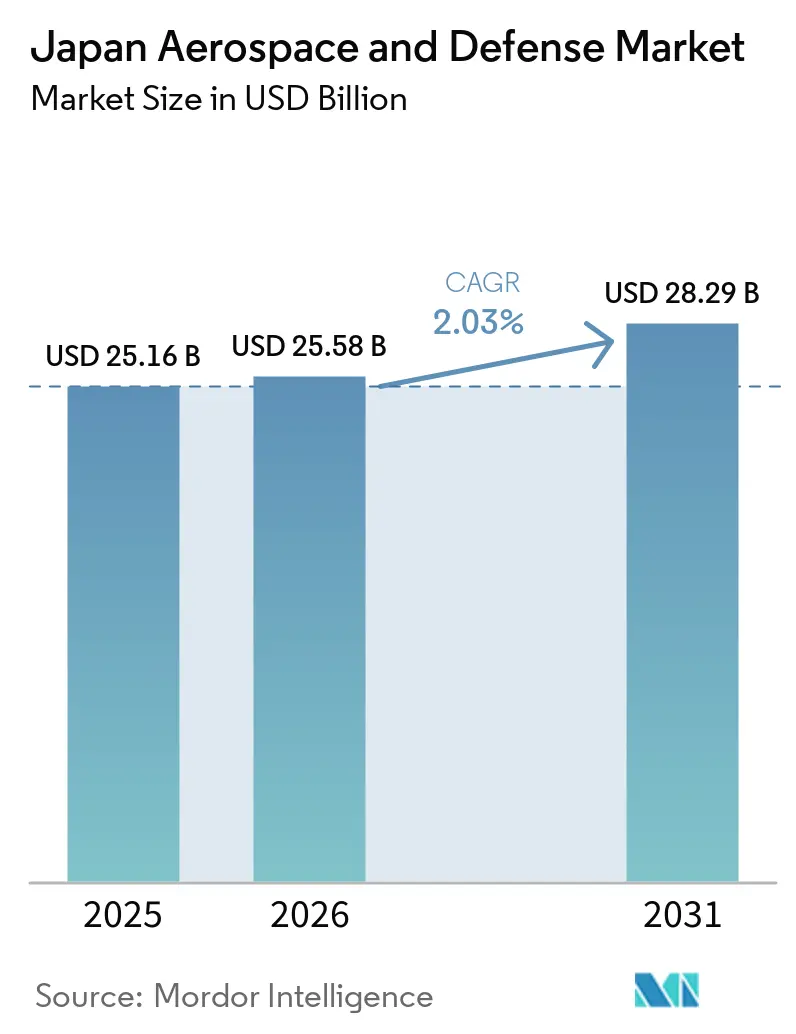
| Marktgröße im Basisjahr (2025) | 25.16 Milliarden US-Dollar |
| Marktgröße (2026) | 25.58 Milliarden US-Dollar |
| Marktgröße (2031) | 28.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.03 % |
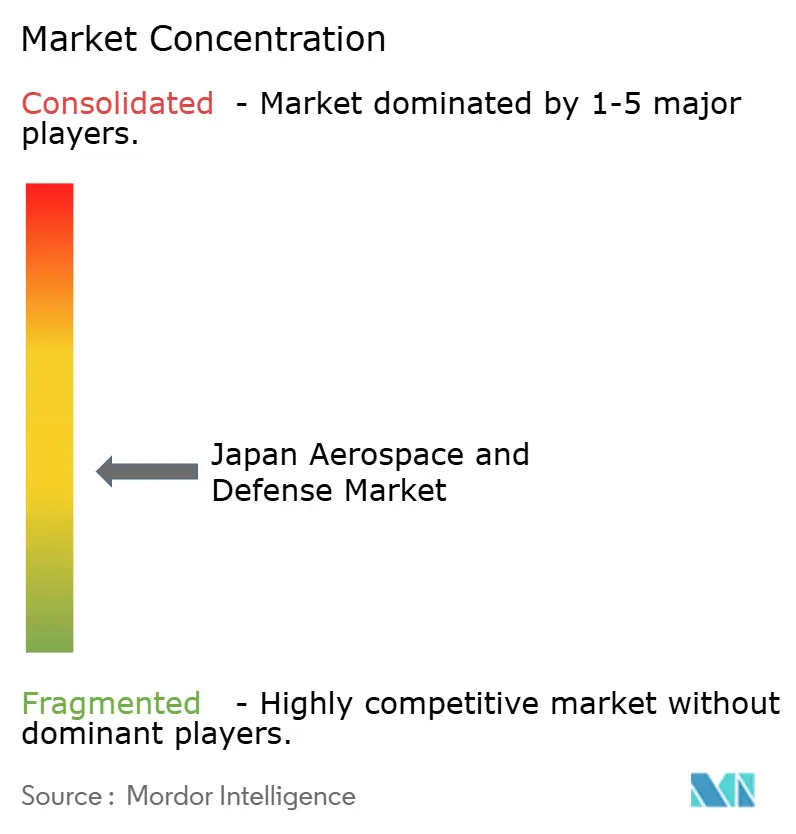
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des japanischen Luft- und Raumfahrt- und Verteidigungsmarkts von Mordor Intelligence
Die Marktgröße des japanischen Luft- und Raumfahrt- und Verteidigungsmarkts wurde im Jahr 2025 auf 25,16 Milliarden USD geschätzt und soll von 25,58 Milliarden USD im Jahr 2026 auf 28,29 Milliarden USD bis 2031 wachsen, bei einem CAGR von 2,03 % während des Prognosezeitraums (2026–2031). Diese Schätzung steht neben einem umfassenderen Wandel in Japans Beschaffungsprioritäten im Rahmen des Verteidigungsaufbauprogramms. Luft- und Raketenabwehr, weitreichende Angriffssysteme, Marinebau und Überwachungssatelliten erhalten in den Beschaffungsplänen mehr Aufmerksamkeit. Dies steigert den Wert von Ingenieurleistungen, Systemintegration und langfristiger Unterstützungsarbeit. Inländische Hauptauftragnehmer sind gut positioniert, um davon zu profitieren, da viele Programme lokale Produktion, Zertifizierung und Instandhaltung erfordern. Änderungen der Exportpolitik schaffen zudem einen möglichen Weg für ausgewählte Unternehmen, Erfahrungen mit ausländischen Kunden aufzubauen.
Wichtigste Erkenntnisse des Berichts
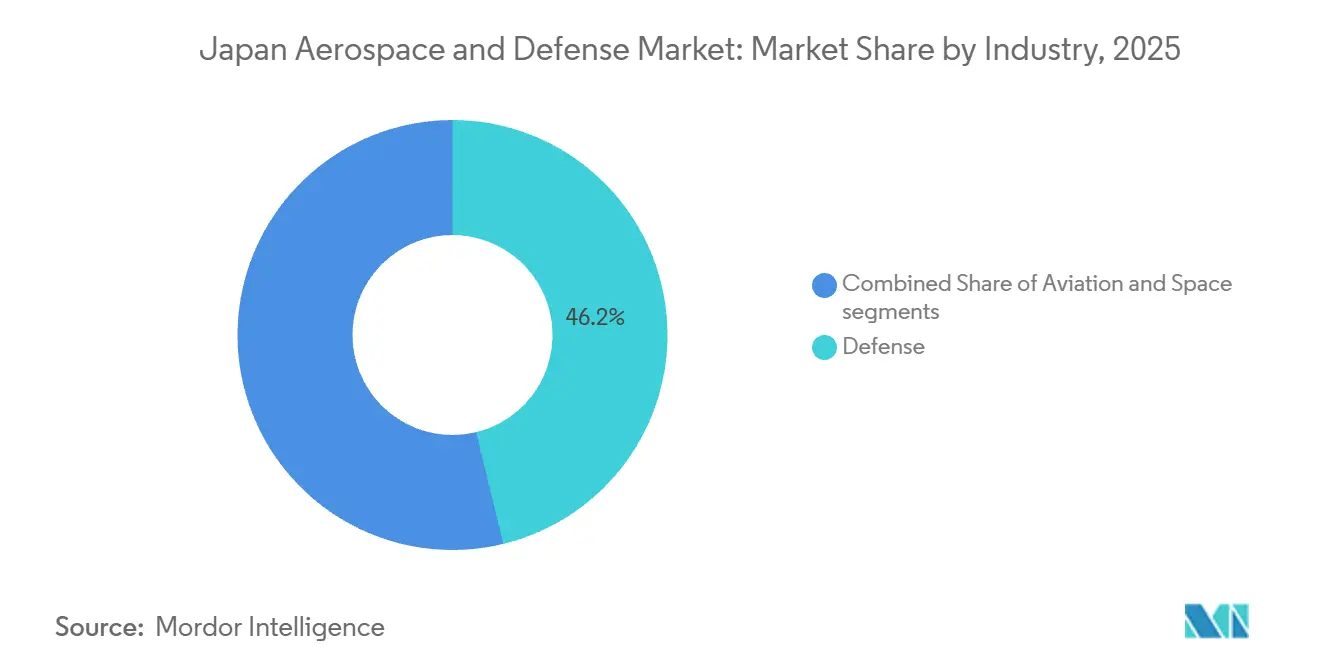
- Nach Branche entfiel im Jahr 2025 ein Umsatzanteil von 46,20 % auf die Verteidigung, während die Raumfahrt bis 2031 voraussichtlich mit einem CAGR von 3,41 % wachsen wird.
- Nach Typ entfielen im Jahr 2025 54,15 % des Umsatzes auf Plattformen, während Systeme bis 2031 voraussichtlich mit einem CAGR von 3,62 % wachsen werden.
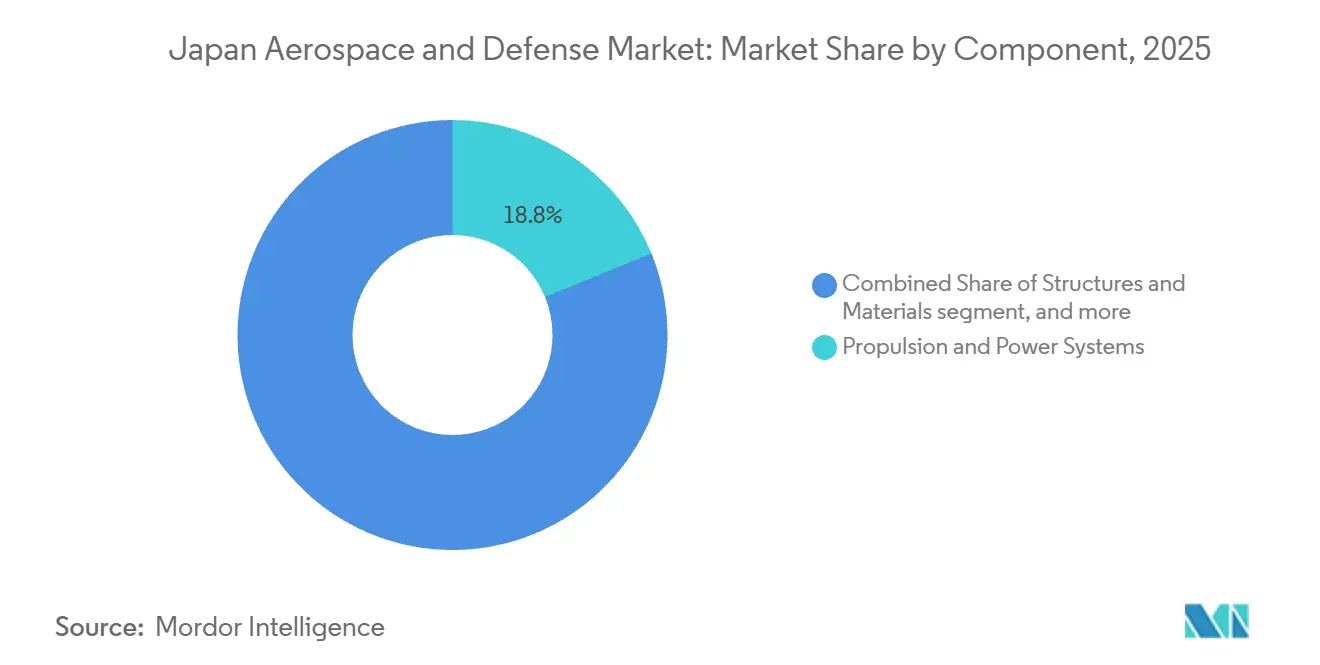
- Nach Komponente entfielen im Jahr 2025 18,80 % des Umsatzes auf Antriebs- und Energiesysteme, während Cyberkriegsführung bis 2031 voraussichtlich mit einem CAGR von 3,95 % wachsen wird.
- Nach Verkaufspunkt entfiel im Jahr 2025 ein Umsatzanteil von 69,45 % auf OEM, während Nachrüstung und Upgrade bis 2031 voraussichtlich mit einem CAGR von 3,75 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im japanischen Luft- und Raumfahrt- und Verteidigungsmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verteidigungsausgaben im Einklang mit dem 2-%-des-BIP-Ziel | +0.50% | National, mit Beschaffungsschwerpunkt in Tokio und dem Nagoya-Industriekorridor | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Kampfflugzeugprogramme der nächsten Generation und der Kampfluftfahrtprogramme | +0.30% | National, mit früher Aktivität in den Luft- und Raumfahrtclustern Nagoya, Akashi und Itami | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für die Entwicklung indigener Raketen- und Hyperschallsysteme | +0.25% | National, konzentriert in Nagoya und dem Tokio-Yokohama-Verteidigungskorridor | Mittelfristig (2–4 Jahre) |
| Erholung der kommerziellen Luftfahrt-MRO-Nachfrage nach der Pandemie | +0.20% | Luftfahrtzentren Tokio, Osaka und Naha | Kurzfristig (≤ 2 Jahre) |
| Aufbau von Verteidigungssatellitenkonstellationen zur Unterstützung von Überwachung und Zielerfassung | +0.20% | National, mit Betriebszentren in Tsukuba und Tokio | Kurzfristig (≤ 2 Jahre) |
| Übergang zu inländischen MRO-Zentren im Rahmen der US-japanischen Vorwärtsinstandhaltungsstrategie | +0.10% | Vorwärtsstationierungszentren Naha, Misawa und Iwakuni | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verteidigungsausgaben im Einklang mit dem 2-%-des-BIP-Ziel
Japans anfängliches verteidigungsbezogenes Budget für das Haushaltsjahr 2025 erreichte 8,70 Billionen JPY (55,11 Milliarden USD), einschließlich SACO-bezogener und US-Streitkräfte-Umstrukturierungsausgaben. Im Haushaltsjahr 2026 überstieg das breitere Verteidigungsbudget des Verteidigungsministeriums (MoD) 9 Billionen JPY (58 Milliarden USD), während die Verteidigungsfähigkeitsausgaben und ergänzende Sicherheitsinitiativen der Regierung 10,6 Billionen JPY (67 Milliarden USD) erreichten. Diese Mittel unterstützen die fortlaufende Beschaffung von Stand-off-Raketen, Marineschiffen, Flugzeugen, Weltraumfähigkeiten und anderen Ausrüstungen mit mehrjährigen Entwicklungs- und Produktionszyklen. Infolgedessen wird die Nachfrage im japanischen Luft- und Raumfahrt- und Verteidigungsmarkt zunehmend durch Vertragsverbindlichkeiten getrieben, die über einzelne jährliche Ausgabenzyklen hinausgehen.[1]Japan Verteidigungsministerium, "Überblick über die Richtlinien zur Verteidigung des Weltraumbereichs," Verteidigungsministerium Japan, mod.go.jp
Das Finanzierungsprofil unterstützt auch die Auftragstransparenz für Unternehmen, die in der Lage sind, komplexe Systeme zu liefern. IHI meldete am Ende des Haushaltsjahres 2025 einen Rekordauftragsbestand der Gruppe von 1,95 Billionen JPY (12,94 Milliarden USD), was einem Anstieg von 11,6 % gegenüber dem Vorjahr entspricht. Die Aktivitäten des Unternehmens in den Bereichen Triebwerke für die Luft- und Raumfahrt sowie Verteidigung profitieren von anhaltender Triebwerksunterstützung und neuen Verteidigungsentwicklungsarbeiten. Große Aufträge können eine dauerhafte Arbeitslast bieten, erfordern aber auch, dass Hersteller Materialien, Fachkräfte, Testkapazitäten und Zertifizierungen verwalten. Der japanische Luft- und Raumfahrt- und Verteidigungsmarkt wird daher zunehmend abhängig von der Fähigkeit der großen Auftragnehmer, Aufträge in Lieferungen umzuwandeln.
Ausbau der Kampfflugzeugprogramme der nächsten Generation und der Kampfluftfahrtprogramme
Das Global Combat Air Programme (GCAP) ist ein bedeutendes langfristiges Kampfluftfahrtprogramm, an dem Japan, das Vereinigte Königreich und Italien beteiligt sind. Japan hat Berichten zufolge rund 700 Milliarden JPY (4,44 Milliarden USD) für die anfängliche Forschung und Entwicklung zwischen 2023 und 2027 eingeplant. Das Programm zielt darauf ab, dass das erste Flugzeug 2035 in Dienst gestellt wird, wenn Japan beginnt, seine Mitsubishi F-2-Flotte zu ersetzen. GCAP treibt die Entwicklung in den Bereichen Flugzeugstrukturen, Antrieb, integrierte Sensorik, Kommunikation, elektronische Systeme und Waffenintegration voran und schafft langfristige Chancen für japanische Luft- und Raumfahrt- und Verteidigungslieferanten.[2]Leonardo, "GCAP Electronics Evolution erhält Vertrag zur Lieferung von Sensorik- und Kommunikationsfähigkeiten für das Kampfflugzeug der nächsten Generation," Leonardo, leonardo.com
Im September 2026 erhielt GCAP Electronics Evolution einen 18-monatigen Vertrag von Edgewing zur Weiterentwicklung des integrierten Sensorik- und Nicht-kinetischen-Effekte-Systems sowie der integrierten Kommunikationssysteme des Kampfflugzeugs. Das Konsortium umfasst ELT Group, Leonardo, Mitsubishi Electric und Leonardo UK, wobei Mitsubishi Electric Japan in diesem Elektronik-Arbeitsbereich vertritt. Das Programm stärkt Japans Position in der fortgeschrittenen Sensorik, Kommunikation und Integration elektronischer Effekte innerhalb der multinationalen Kampfflugzeugentwicklung und erhöht gleichzeitig die Anforderungen an Interoperabilität, sichere Systemintegration und programmbezogene Ingenieurkapazitäten.
Staatliche Anreize für die Entwicklung indigener Raketen- und Hyperschallsysteme
Japans Stand-off-Raketenprogramme haben sich nach den Verteidigungspolitikreformen des Landes von 2022 von der Entwicklung hin zur operativen Stationierung bewegt. Im März 2026 stationierte das MoD das Hyperschall-Gleitgeschoss Typ 25 im Camp Fuji und die Boden-Schiff-Rakete Typ 25, ehemals die aufgerüstete bodengestützte Typ-12-SSM, im Camp Kengun. Dies waren Japans erste operative Stationierungen von inländisch entwickelten Stand-off-Raketen. Die SSM Typ 25 soll eine erweiterte Reichweite von etwa 1.000 km haben, verglichen mit etwa 200 km für den ursprünglichen Typ 12. Das MoD veröffentlicht jedoch keine detaillierten operativen Spezifikationen für eines der beiden Systeme.
Japan erweitert auch seine inländische Raketenproduktionskapazität. ATLA beauftragte Mitsubishi Heavy Industries im Dezember 2025 mit der Beschaffung von PAC-3-MSE im Wert von 43,44 Milliarden JPY (~0,28 Milliarden USD). Japan schloss separat im November 2025 seinen ersten Export von inländisch produzierten PAC-3-Abfangraketen in die Vereinigten Staaten ab und demonstrierte damit eine vertiefte japanisch-amerikanische Raketenproduktionsbeziehung. Die beiden Länder entwickeln gemeinsam den Glide Phase Interceptor, wobei Japan für Bereiche wie Raketenmotoren der zweiten Stufe, Steuerungsausrüstung sowie Antriebs- und Steuerungssysteme für das Abfangfahrzeug verantwortlich ist. Die Entwicklung soll in den 2030er Jahren abgeschlossen werden.
Aufbau von Verteidigungssatellitenkonstellationen zur Unterstützung von Überwachung und Zielerfassung
Japans Verteidigungsraumfahrtaktivitäten weiten sich von einzelnen Satelliten auf ein Konstellationsmodell aus. Im Februar 2026 unterzeichneten das MoD und das Tri-Sat-Konstellationskonsortium einen Vertrag über 283 Milliarden JPY (~1,82 Milliarden USD) für ein Satellitenbildgebungs- und Konstellationsprojekt. Das Konsortium umfasst Mitsubishi Electric, SKY Perfect JSAT, Mitsui, Axelspace, Synspective, QPS Research Institute und Mitsui Bussan Aerospace. Das Projekt unterstützt Überwachungs-, Zielerfassungs- und Erkennungsanforderungen im Zusammenhang mit Stand-off-Raketenoperationen. Der Betrieb soll im Haushaltsjahr 2026 beginnen. Der japanische Luft- und Raumfahrt- und Verteidigungsmarkt kann von der damit verbundenen Nachfrage nach Bildgebung, Bodenstationen, Kommunikation und Datenverarbeitung profitieren.
Die Konstellation bezieht Akteure des Privatsektors in eine Verteidigungsbeschaffungsaktivität ein, die traditionell von großen Hauptauftragnehmern geleitet wurde. Axelspace ist der optische Bildgebungsanbieter im Rahmen eines Unterauftrags über 48 Milliarden JPY (309,02 Millionen USD). Die Vereinbarung bringt kommerzielle Satellitenbetreiber näher an die Verteidigungsanforderungen für belastbare Bildgebung und zeitnahe Datenlieferung heran. Geplante KI-gestützte Analyse im Orbit könnte die Nachfrage nach weltraumtauglicher Verarbeitungshardware und sicherer Kommunikation weiter steigern. Diese Beziehung verknüpft Satelliteninvestitionen mit bodengestützten Befehls-, Kontroll-, Kommunikations-, Computer-, Nachrichten-, Überwachungs- und Aufklärungssystemen. Der Markt könnte daher Raumfahrtausgaben in mehrere verbundene Technologiebereiche fließen sehen, anstatt auf die Satellitenherstellung beschränkt zu bleiben.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an Fachkräften in der fortgeschrittenen Fertigung und Engpässe in der Lieferkette | -0.25% | National, am stärksten ausgeprägt in den Industriekorridoren Nagoya und Kobe-Nagasaki | Mittelfristig (2–4 Jahre) |
| Strenge Exportkontrollpolitik, die Produktionsumfang und Markterweiterung einschränkt | -0.20% | National, historisch stark ausgeprägt bei Raketen- und Flugzeuglieferanten | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von ausländischem geistigem Eigentum und Lizenzen für zentrale Verteidigungsplattformen | -0.20% | National, insbesondere bei lizenzierten Kampfflugzeugtriebwerken und Raketenlenkungs-Subsystemen | Langfristig (≥ 4 Jahre) |
| Steigende Cybersicherheits- und regulatorische Compliance-Kosten für Verteidigungs-KMU | -0.15% | National, mit frühen Kostenbelastungen in Tokio und Osaka | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Exportkontrollpolitik, die den Produktionsumfang einschränkt
Japans Verteidigungsindustrie hat sich historisch stark auf die inländische Beschaffung gestützt, wobei Beschränkungen bei Auslandsübertragungen die Fähigkeit der Hersteller eingeschränkt haben, Produktionsvolumen durch Exportnachfrage aufzubauen. Die Überarbeitung der Drei Prinzipien zur Übertragung von Verteidigungsausrüstung und -technologie im April 2026 hob die bisherige Fünf-Kategorien-Beschränkung auf, die Rettungs-, Transport-, Warn-, Überwachungs- und Minenräumungsausrüstung umfasste. Der überarbeitete Rahmen ermöglicht es, eine breitere Palette von Verteidigungsausrüstungen, einschließlich Waffen, für die Übertragung an Länder in Betracht zu ziehen, mit denen die Vereinigten Staaten Abkommen zur Übertragung von Verteidigungsausrüstung und -technologie haben, vorbehaltlich der Überprüfung durch den Nationalen Sicherheitsrat, Endverwendungskontrollen und anderer Schutzmaßnahmen. Zum Zeitpunkt der Überarbeitung qualifizierten sich 17 Länder im Rahmen dieses Rahmens; das Abkommen mit Kanada trat im Juni 2026 in Kraft und erweiterte die Gruppe auf 18 Länder.
Die Politikänderung schafft größeren Spielraum für japanische Hersteller, Produktionsvolumen zu steigern und Erfahrungen in internationalen Verteidigungsprogrammen zu sammeln. Mitsubishi Heavy Industries' Vertrag vom April 2026 zum Bau der ersten drei aufgerüsteten Fregatten der Mogami-Klasse für Australien spiegelt diesen Wandel wider, mit dem anfänglichen Bau auf der Mitsubishi Heavy Industries-Werft in Nagasaki und der ersten Lieferung des Schiffes im Dezember 2029. Exportmöglichkeiten bleiben jedoch selektiv, da Waffenübertragungen eine staatliche Überprüfung, Technologieschutz, Spezifikationsanpassungen, Endverwendungskontrollen und Beschränkungen bei der Weiterübertragung erfordern. Japans Verteidigungsindustrie wird daher weiterhin hauptsächlich durch die inländische Beschaffung unterstützt, während Auslandsprogramme einen zusätzlichen Weg für Produktionsumfang und internationales Wachstum bieten.
Mangel an Fachkräften in der fortgeschrittenen Fertigung und Engpässe in der Lieferkette
Japans Expansion der Verteidigungsproduktion findet neben einem breiteren Druck auf qualifizierte Fachkräfte und kritische Lieferketten statt. NECs Luft- und Raumfahrt- und Nationale Sicherheitsgeschäft stellte im Jahr bis März 2024 rund 750 Mitarbeiter ein und plante, die Mitarbeiterzahl bis März 2026 um weitere 450 zu erhöhen, was den zusätzlichen Arbeitskräftebedarf widerspiegelt, da seine Verteidigungs- und Raumfahrtaktivitäten expandierten. Allgemeiner gesagt steht Japan weiterhin vor starkem Wettbewerb um technisches Personal, da seine erwerbsfähige Bevölkerung abnimmt und die Nachfrage nach Ingenieurkompetenzen in fortgeschrittenen Technologiebranchen zunimmt.
Die Widerstandsfähigkeit der Lieferkette wird auch als strukturelle Anforderung der Verteidigungsindustrie behandelt und nicht als vorübergehende Einschränkung. Japans Gesetz zur Stärkung der Verteidigungsproduktionsbasis bietet Unterstützung für die Stärkung der Lieferkette, Effizienz der Fertigungsprozesse, Cybersicherheit und Unternehmensnachfolge. Gleichzeitig weist der Verteidigungshaushalt für das Haushaltsjahr 2026 rund 95,7 Milliarden JPY (0,64 Milliarden USD) zur Stärkung der Verteidigungsproduktionsbasis zu, darunter 30,4 Milliarden JPY (0,20 Milliarden USD) für Initiativen zur Widerstandsfähigkeit der Lieferkette und Produktionseffizienz. Kapazitätsinvestitionen sind bereits bei großen Auftragnehmern erkennbar: Das MoD hat automatisiertes, arbeitssparendes Schweißen in den Nagasaki-Anlagen von Mitsubishi Heavy Industries hervorgehoben, die gleichzeitig inländische Marineprogramme und Vorbereitungen für die aufgerüsteten Fregatten der Mogami-Klasse für Australien unterstützen. Die Fähigkeit, den Pool qualifizierter Lieferanten zu erweitern, die Produktion zu automatisieren und spezialisierte Ingenieur- und Fertigungsfachkräfte zu halten, wird daher wichtig bleiben, um wachsende Liefer- und Verteidigungslieferpläne zu erfüllen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Branche: Verteidigung führt, während Raumfahrt expandiert
Die Verteidigung machte im Jahr 2025 46,20 % des japanischen Luft- und Raumfahrt- und Verteidigungsmarkts aus. Ihre Position wird durch wichtige Beschaffungsprogramme gestützt, die Fregatten, Kampfflugzeuge, Stand-off-Raketen, integrierte Luft- und Raketenabwehr (IAMD), Sensoren und Befehls- und Kontrollsysteme (C2) umfassen. Diese Programme beinhalten typischerweise hochwertige Ausrüstung und mehrjährige Entwicklungs-, Produktions- und Instandhaltungszyklen. Japans Verteidigungsexportreformen vom April 2026 bieten ausgewählten inländischen Herstellern auch einen breiteren Zugang zur Auslandsnachfrage, obwohl die inländische MoD-Beschaffung die primäre Umsatzbasis für das Segment bleibt.
Die Raumfahrt soll bis 2031 mit einem CAGR von 3,41 % expandieren, wobei das Wachstum durch steigende Verteidigungsnachfrage nach dauerhafter Überwachung, Zielerfassungsunterstützung, Weltraumbereichsbewusstsein, sicherer Kommunikation und belastbarer Satelliteninfrastruktur unterstützt wird. Im Februar 2026 vergab das MoD dem Tri-Sat-Konsortium einen Vertrag über 283,12 Milliarden JPY (1,83 Milliarden USD) für Satellitenbildgebungs- und Konstellationsdienste. Das Programm erweitert die Nachfrage über die Raumfahrzeugherstellung hinaus auf Bodeninfrastruktur, Bildgebungsverarbeitung, Kommunikation, Nutzlasten, Analytik und Integration in breitere C4ISR-Netzwerke.


Nach Typ: Plattformen behalten Umfang, während Systeme schneller wachsen
Plattformen machten im Jahr 2025 54,15 % des japanischen Luft- und Raumfahrt- und Verteidigungsmarkts aus, angetrieben durch Militärflugzeuge, Marineschiffe, unbemannte Systeme, Satelliten und kommerzielle Luftfahrtaktivitäten. Japan setzt die inländische Beteiligung an der F-35-Produktion und Endmontage fort, während die Marinebeschaffung die Mogami-Klasse und das geplante 12-Schiff-Neue-FFM-Programm umfasst. Die JMSDF nahm die JS Natori im Mai 2026 und die JS Nagara im Juni 2026 in Dienst, während die letzten beiden Schiffe des ursprünglichen 12-Schiff-Mogami-Programms für die Lieferung im Haushaltsjahr 2026 geplant sind.
Systeme sollen bis 2031 mit einem CAGR von 3,62 % wachsen. Die Nachfrage wird durch Stand-off-Waffen, IAMD, C4ISR, taktische Kommunikation, elektronische Kriegsführung (EW), Sensoren und sichere digitale Netzwerke unterstützt. Boden-Schiff-Raketen Typ 25, Hyperschall-Gleitwaffen, PAC-3-MSE-Produktion und Hyperschall-Abwehrentwicklung erfordern unterstützende Befehls-, Sensorik-, Zielerfassungs- und Kommunikationsarchitekturen. Trainings- und Simulationsanforderungen steigen ebenfalls, da Japan zusätzliche F-35-Fähigkeiten einführt und auf das GCAP-Kampfflugzeug der nächsten Generation zusteuert.
Nach Komponente: Antrieb führt, während Cyberkriegsführung beschleunigt
Antriebs- und Energiesysteme machten im Jahr 2025 18,80 % des japanischen Luft- und Raumfahrt- und Verteidigungsmarkts aus. Das Segment umfasst Flugzeugtriebwerke, Marineantrieb, Hilfsenergiesysteme und zugehörige Lebenszyklusunterstützung. IHI stellt wichtige Verteidigungsluftfahrttriebwerksprogramme her und unterstützt diese, darunter das F100 für die F-15J/DJ, das F110 für die F-2 und das F7-10 für das Seefernaufklärungsflugzeug P-1. IHIs Segment Triebwerke für die Luft- und Raumfahrt sowie Verteidigung erzielte im Haushaltsjahr 2025 einen Umsatz von 651,7 Milliarden JPY (4,36 Milliarden USD). Die anhaltende Triebwerksunterstützung und IHIs Beteiligung an der GCAP-Antriebs- und Energieentwicklung unterstreichen die Bedeutung des Antriebs innerhalb der japanischen Luft- und Raumfahrt- und Verteidigungsindustriebasis.[3]IHI Corporation, "Finanzergebnisse Haushaltsjahr 2025: Rekordauftragsbestand von 1,9547 Billionen JPY," IHI Corporation, japanir.jp
Cyberkriegsführung soll bis 2031 mit einem CAGR von 3,95 % wachsen. Japans Cyber-Politikrahmen hat sich in Richtung aktiver Cyberabwehr verschoben, wobei das Gesetz zur Stärkung der Cyber-Reaktionsfähigkeit stufenweise umgesetzt wird und wichtige Bestimmungen ab Oktober 2026 in Kraft treten sollen. Das Verteidigungsaufbauprogramm des MoD zielt separat auf eine Cybersicherheitsposition ab, die in der Lage ist, C2-Funktionen und hochpriorisierte Ausrüstungssysteme während Cyberangriffen bis zum Haushaltsjahr 2027 zu schützen. Dies unterstützt die Nachfrage nach sicherer Software, Cyber-Überwachung, Netzwerkschutz, belastbarer Kommunikation und systemweiter Cybersicherheit über Verteidigungsplattformen hinweg. Im Juni 2026 unterzeichneten NEC und BAE Systems eine Absichtserklärung zur gemeinsamen Entwicklung und Bereitstellung aktiver Cyberabwehrlösungen für die japanische Regierung.
Nach Verkaufspunkt: OEM dominiert, während Nachrüstung und Upgrade voranschreiten
Die OEM-Beschaffung machte im Jahr 2025 69,45 % des gesamten Marktwerts aus und ist damit das größte Verkaufspunktsegment. Neubauten von Flugzeugen, Marineschiffen, Raketen, Satelliten, Antriebssystemen und zugehöriger Missionsausrüstung stützen diese Position. Japans 12-Schiff-Mogami-Programm und die geplante 12-Schiff-Neue-FFM-Beschaffung veranschaulichen die langen Beschaffungszyklen, die mit großen Plattformen verbunden sind. Gleichzeitig unterstützt die inländische Beteiligung an der F-35-Fertigung weiterhin die Produktion von Flugzeugen, Triebwerken und Komponenten. OEM-Programme erzeugen auch nachgelagerte Nachfrage nach Strukturen, Antrieb, Elektronik, Radar, Software, Tests, Ersatzteilen und Instandhaltung in der gesamten inländischen Lieferkette.
Nachrüstung und Upgrade sollen bis 2031 mit einem CAGR von 3,75 % expandieren, wobei die Nachfrage durch Fähigkeitsupgrades für Plattformen unterstützt wird, die über längere Zeiträume im Dienst bleiben. Das MoD hat Mk-41-VLS-Ausrüstung für 10 FFM-Schiffe finanziert, während die JASDF die Modernisierung des Radars, der elektronischen Ausrüstung und der Bordsysteme der F-15J/DJ-Flotte fortsetzt. Japan schreitet auch bei der Entwicklung und Stationierung von Warn- und Kontrollradarfähigkeiten der nächsten Generation voran, um die Erkennung und Verfolgung fortgeschrittener Luft- und Raketenbedrohungen zu stärken. Diese Programme schaffen wiederkehrende Nachfrage nach Ausrüstungsinstallation, Systemintegration, Tests, Software-Upgrades, Elektronik und Lebenszyklusunterstützung.
Geografische Analyse
Japans Luft- und Raumfahrt- und Verteidigungsindustriebasis ist über mehrere spezialisierte Fertigungs- und Technologiecluster verteilt. Die Region Chubu und Groß-Nagoya ist eines der wichtigsten Luft- und Raumfahrtzentren des Landes und beherbergt Mitsubishi Heavy Industries' Nagoya Aerospace Systems Works und Nagoya Guidance & Propulsion Systems Works, Kawasaki Heavy Industries' Luft- und Raumfahrtanlagen in Gifu und Nagoya sowie SUBARUs Handa-Luft- und Raumfahrtwerke. Das Segment Flugzeuge, Verteidigung & Raumfahrt von Mitsubishi Heavy Industries erzielte im Haushaltsjahr 2025 einen Umsatz von 1,39 Billionen JPY (9,31 Milliarden USD) und soll im Haushaltsjahr 2026 1,50 Billionen JPY (10,02 Milliarden USD) erreichen, unterstützt durch höhere Aktivitäten bei Verteidigungsflugzeugen, Raketen und anderen Programmen.
Andere Produktionszentren erfüllen speziellere Rollen. KHIs Anlagen in Gifu unterstützen die Flugzeugherstellung, während Akashi in Hyogo eine wichtige Produktionsbasis für Flugzeugtriebwerke ist. Kobe hat eine stärkere Rolle bei Marine- und U-Boot-Aktivitäten, während Nagasaki ein wichtiges Zentrum für den Überwasserschiffbau ist. Im Rahmen des Neuen-FFM-Programms wählte ATLA Mitsubishi Heavy Industries als Hauptauftragnehmer und Japan Marine United als Unterauftragnehmer aus und etablierte eine strukturierte Aufgabenteilung für Schiffsdesign und -bau. Die Nagasaki-Werft von Mitsubishi Heavy Industries wird auch die ersten drei aufgerüsteten Fregatten der Mogami-Klasse bauen, die von Australien bestellt wurden, und erweitert damit die Arbeitslast des Standorts auf ein internationales Marineprogramm. Tokio und die weitere Kanto-Region bilden den Kern der Beschaffungskoordination, Verteidigungselektronik, Kommunikation, Cyber, Raumfahrtsysteme und Systemintegration. Das MoD und ATLA haben ihren Hauptsitz in Ichigaya, Tokio, während NEC, Mitsubishi Electric und andere große Elektronikunternehmen erhebliche Verteidigungsaktivitäten in der Region unterhalten. IHIs Mizuho-Triebwerksanlage befindet sich ebenfalls in Tokio, während SUBARUs wichtigstes Luft- und Raumfahrtfertigungskomplex in Utsunomiya, Tochigi, liegt. NECs Luft- und Raumfahrt-/Verteidigungsaktivitäten erzielten im Haushaltsjahr 2026/3 einen Umsatz von 473,6 Milliarden JPY (3,17 Milliarden USD) und sollen im Haushaltsjahr 2027/3 520 Milliarden JPY (3,48 Milliarden USD) erreichen.
Die Systemintegrationsrolle der Region stärkt sich ebenfalls. Im September 2026 unterzeichneten NEC und Mitsubishi Heavy Industries eine Absichtserklärung zu operativer Planung, Befehls- und Kontrolle, unbemannten Systemen, cloud-integrierten Verteidigungsoperationen sowie Daten- und KI-Souveränität. Die Partnerschaft spiegelt eine engere Integration zwischen traditionellem Plattformingenieurwesen, Software, Daten, KI und sicheren Befehlsarchitekturen innerhalb der japanischen Verteidigungsindustriebasis wider. Die operative Nachfrage erstreckt sich über die wichtigsten Industriezentren hinaus.
Das MoD stärkt weiterhin die Streitkräftepostur in Kyushu und den Südwestinseln, einschließlich Raketen-, Luftabwehr-, ISR-, EW- und Logistikfähigkeiten. Im März 2026 wurde die erste Boden-Schiff-Rakete Typ 25 im Camp Kengun in Kumamoto stationiert, während das erste Hyperschall-Gleitgeschoss Typ 25 im Camp Fuji in Shizuoka stationiert wurde. Hokkaido bleibt ebenfalls eine wichtige Bodenstreitkräfteregion und beherbergt das Hauptquartier der Nordarmee sowie wichtige Panzer-, Artillerie-, Raketen- und Unterstützungsformationen. Diese Stationierungen erzeugen anhaltende Anforderungen an Infrastruktur, Instandhaltung, Wartung, Kommunikation und Ausrüstungsunterstützung außerhalb der primären Fertigungscluster Japans.
Regulatorisches Umfeld
Japans Verteidigungsbeschaffungs- und Industriepolitikrahmen ist auf das MoD und die Beschaffungs-, Technologie- und Logistikbehörde (ATLA) ausgerichtet, die die Beschaffung von Verteidigungsausrüstung, Forschung und Entwicklung, Projektmanagement und die Stärkung der Industriebasis überwacht. Das Gesetz zur Stärkung der Verteidigungsproduktions- und Technologiebasen (Gesetz Nr. 54 von 2023) bietet finanzielle Unterstützung für die Widerstandsfähigkeit der Lieferkette, Produktionseffizienz, Cybersicherheit und Unternehmensnachfolge. Es ermöglicht staatliches Eigentum an Fertigungsanlagen, wo dies zur Sicherstellung einer stabilen Produktion erforderlich ist. Japans Schnellbeschaffungsprogramm unterstützt die schnellere Einführung fortgeschrittener Technologien, einschließlich Stand-off-Verteidigung, unbemannte Systeme, KI, Kommunikation der nächsten Generation, Raumfahrt und integrierte Informationskriegsführungsfähigkeiten.
Exportkontrollen haben den Umfang eingeschränkt, aber die politische Richtung hat sich durch aufeinanderfolgende Aktualisierungen verschoben. Überarbeitete Übertragungsregeln, die im März 2024 herausgegeben wurden, erweiterten die Wege für Drittlandsverkäufe gemeinsam entwickelter Systeme. Im April 2026 schafften Änderungen auf Kabinettsebene frühere restriktive Ausrüstungskategorien ab und erweiterten den Umfang für Exporte von tödlicher Ausrüstung an Partnerstaaten, die Abkommen zur Übertragung von Verteidigungsausrüstung und -technologie mit Japan haben. Auf der Seite der Technologiesteuerung veröffentlichte ATLA im Juni 2025 nationale Leitlinien für den verantwortungsvollen Einsatz von KI in der Forschung und Entwicklung von Verteidigungsausrüstung und führte einen Risikomanagementprozess (Klassifizierung plus rechtliche/politische und technische Überprüfungen) ein, der die Compliance-Anforderungen für Auftragnehmer und Subsystemlieferanten erhöht, die an Autonomie-, Entscheidungsunterstützungs- und Sensorikanwendungen beteiligt sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des japanischen Luft- und Raumfahrt- und Verteidigungsmarkts ist durch die Beschaffungs-, Forschungs- und Entwicklungs- sowie Fähigkeitsanforderungen des MoD verankert, wobei ATLA eine zentrale Rolle bei der Beschaffung von Verteidigungsausrüstung, Technologieentwicklung, Stärkung der Industriebasis und industrieller Sicherheit spielt. Große Plattformauftragnehmer wie Mitsubishi Heavy Industries und Kawasaki Heavy Industries werden von Verteidigungselektronik- und Missionsystemlieferanten, darunter Mitsubishi Electric und NEC, sowie einem breiteren Netzwerk spezialisierter Lieferanten in den Bereichen Komponenten, Materialien, Fertigung und Technologie unterstützt.
Die Produktionsbasis wurde durch das Gesetz zur Stärkung der Verteidigungsproduktionsbasis von 2023 weiter gestärkt. Im Rahmen dieses Gesetzes können Lieferanten von designierter Verteidigungsausrüstung Pläne zur Sicherstellung einer stabilen Fertigung von Ausrüstung einreichen, die Bereiche wie Widerstandsfähigkeit der Lieferkette, Effizienz der Fertigungsprozesse, Cybersicherheit und Unternehmensnachfolge abdecken. Nach der Genehmigung können diese Pläne staatliche finanzielle Unterstützung erhalten und bieten so einen strukturierten Mechanismus zur Bewältigung von Produktionsrisiken und zur Stärkung kritischer Lieferanten.
Vorgelagerte Inputs umfassen fortgeschrittene Materialien (insbesondere Verbundwerkstoffe und Spezialmetalle), Halbleiter und avionikgerechte Komponenten, Antriebsbaugruppen und sichere Kommunikationselemente. Midstream-Aktivitäten umfassen die Designverantwortung (oft mit alliierten Partnern für wichtige Subsysteme geteilt), Prototypenentwicklung, Tests und Serienherstellung über Luft-, Land-, Marine- und Raumfahrtprogramme hinweg, wobei MRO zunehmend wichtiger wird, da die Flottengrößen zunehmen. Nachgelagerte Lieferung und Instandhaltung laufen über SDF-Depots und von Hauptauftragnehmern geführte Supportnetzwerke, unterstützt durch alliierte Instandhaltungskooperation. Die US-japanische DICAS-Arbeitsebenenabstimmung zur raketenrelevanten Kooperation, Schiffsreparatur und Flugzeugwartung erweitert auch die Wege für japanische Werften und Luftfahrt-MRO-Anbieter, an alliierten Logistik- und Bereitschaftsanforderungen teilzunehmen.
Wettbewerbslandschaft
Die japanische Luft- und Raumfahrt- und Verteidigungsindustrie hat eine konzentrierte Hauptauftragnehmerstruktur, die von einer breiten mehrstufigen Lieferantenbasis unterstützt wird. Die ATLA-Zentralbeschaffungsdaten für das Haushaltsjahr 2025 zeigen Mitsubishi Heavy Industries als den größten japanischen Auftragnehmer nach Vertragswert, gefolgt von Mitsubishi Electric, Kawasaki Heavy Industries, NEC und Fujitsu. IHI bleibt auch strategisch wichtig durch seine Beteiligung an Luftfahrttriebwerken, Antrieb, Raumfahrt und raketenrelevanten Aktivitäten. Mitsubishi Heavy Industries hält die breiteste inländische Position über Flugzeuge, Raketen, Marineschiffe, Landsysteme und Raumfahrt hinweg. Sein Segment Flugzeuge, Verteidigung & Raumfahrt erzielte im Haushaltsjahr 2025 einen Umsatz von 1,39 Billionen JPY (9,31 Milliarden USD), darunter 1,14 Billionen JPY (7,65 Milliarden USD) aus Verteidigungs- & Raumfahrtaktivitäten.
Kawasaki Heavy Industries hält wichtige Positionen bei Militärflugzeugen, Hubschraubern, Luft- und Raumfahrtkomponenten, Flugzeugtriebwerken und Marinesystemen, während IHI stark in Luftfahrttriebwerken, Antrieb, Raketen und Raumfahrt ist. NEC und Mitsubishi Electric sind wichtige Lieferanten von Radar, Sensoren, C2, Kommunikation, Raumfahrtsystemen und EW-Technologien. Die Allianz zwischen NEC Corporation und Mitsubishi Heavy Industries, Ltd. vom September 2026 spiegelt die wachsende Integration traditioneller Verteidigungsplattformen mit KI, unbemannten Systemen, cloud-gestützten Operationen und sicheren Befehlsarchitekturen wider. Ausländische Unternehmen haben ebenfalls eine bedeutende Präsenz, wobei Lockheed Martin mit dem F-35-Programm verbunden ist, BAE Systems an GCAP und Cyberkooperation beteiligt ist, Boeing in der kommerziellen Luftfahrt und Verteidigung aktiv ist und Northrop Grumman fortgeschrittene luftgestützte Systeme liefert.
Grenzüberschreitende Zusammenarbeit wird für die Wettbewerbslandschaft zunehmend wichtiger. Mitsubishi Electric beteiligt sich am GCAP-Electronics-Evolution-Konsortium mit ELT Group, Leonardo und Leonardo UK, um integrierte Sensorik-, Nicht-kinetische-Effekte- und Kommunikationsfähigkeiten für das zukünftige Kampfflugzeug zu entwickeln. Mitsubishi Heavy Industries expandiert auch international durch seinen Vertrag vom April 2026 zur Lieferung von drei aufgerüsteten Fregatten der Mogami-Klasse an Australien. Diese Entwicklungen zeigen, dass Japans Luft- und Raumfahrt- und Verteidigungsindustrie weiterhin auf eine kleine Gruppe großer inländischer Hauptauftragnehmer ausgerichtet ist, während internationale Partnerschaften, gemeinsame Entwicklungsprogramme und ausgewählte Exportmöglichkeiten für das zukünftige Wachstum zunehmend wichtiger werden.
Marktführer der japanischen Luft- und Raumfahrt- und Verteidigungsbranche
Mitsubishi Heavy Industries, Ltd.
Kawasaki Heavy Industries, Ltd.
IHI AEROSPACE Co., Ltd.
NEC Corporation
The Boeing Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance besteht in der Erweiterung der Produktionskapazität und exportbereiter Verteidigungssysteme, da Japan den Zugang zu Auslandsmärkten ausweitet. Die Überarbeitung der Drei Prinzipien zur Übertragung von Verteidigungsausrüstung und -technologie im April 2026 hob frühere Beschränkungen auf, die Exporte auf fünf Kategorien begrenzten, und ermöglicht es, eine breitere Palette von Verteidigungsausrüstungen unter fallweisen Kontrollen für die Übertragung in Betracht zu ziehen. Dies schafft Möglichkeiten für japanische Hauptauftragnehmer und Subsystemlieferanten, Produktionsvolumen zu steigern, Stückkosten zu senken und Fertigungskapazitäten für inländische und alliierte Anforderungen zu stärken. Diese Chance wird durch wachsende GCAP-Industrieaktivitäten und MoD-Investitionen in EW, Sensornetzwerke, belastbare Kommunikation und integrierte C2-Fähigkeiten weiter unterstützt.
Unbemannte und multidomäne Fähigkeiten bieten einen weiteren Chancenkorridor, unterstützt durch den Beschaffungsschwerpunkt und die Programmstruktur des Haushaltsjahres 2026. Die Budgetierung des MoD für unbemannte Systeme im Haushaltsjahr 2026 unter dem SHIELD-Programm signalisiert einen finanzierten Weg für inländische Nutzlastlieferanten, Missionssoftware, Datenverbindungen und maritime Luftintegration, ergänzend zu Kooperationsbewegungen wie der Erkundung einer Zusammenarbeit zwischen Kawasaki Heavy Industries und Airbus Defence and Space bei langausdauernden unbemannten Luftfahrzeugsystemen für die U-Boot-Abwehr (Juni 2026). Kapazitätserweiterungen in der angrenzenden Verteidigungsfertigung schaffen ebenfalls Lieferantenraum: Japan Steel Works nahm im Mai 2026 den Betrieb einer neuen Montagehalle in seinem Hiroshima-Werk auf und setzte die Kapazitätserweiterung in Muroran fort, um die Verteidigungsnachfrage zu decken, einschließlich Artillerie und Raketenbehälter. Dies deutet auf anhaltende Nachfrage nach Bearbeitung, Spezialmaterialien und Inspektions-/Prüfdienstleistungen in der gesamten Munitions- und Raketenlieferkette hin.
Aktuelle Branchenentwicklungen
- September 2026: Das in Japan ansässige Unternehmen Tenchijin unterzeichnete eine Absichtserklärung mit dem französischen Unternehmen U-Space zur Unterstützung der Entwicklung und Stationierung eines Infrarot-Erdbeobachtungssystems der nächsten Generation. Die Partnerschaft erweitert Tenchijins internationale Zusammenarbeit in der satellitengestützten Erdbeobachtung und stärkt Japans Beteiligung an fortgeschrittenen Infrarotsensortechnologien.
- Juni 2026: Kawasaki Heavy Industries unterzeichnete eine Absichtserklärung mit Airbus Defence and Space zur Erkundung einer Zusammenarbeit bei langausdauernden unbemannten Luftfahrzeugsystemen für U-Boot-Abwehrmissionen (ASW). Die Arbeit verknüpft die Ausdauer und Nutzlastintegration unbemannter Luftfahrzeugsysteme mit japanzentrierten Seefernaufklärungskonzepten und schafft Partnerschaftswege für Sensoren, Missionssysteme und Instandhaltungsdienstleistungen im Zusammenhang mit ASW-Operationen.
- Dezember 2025: Kongsberg Defence and Aerospace unterzeichnete einen fünften Folgevertrag mit Japan zur Lieferung der Joint Strike Missile (JSM) für die F-35A-Flotte. Die fortgesetzte JSM-Beschaffung unterstützt die weitreichende Stand-off-Schlagkapazität und hält die Nachfrage nach Integration, Training und Support im gesamten F-35-Waffenökosystem aufrecht.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt verfolgt den Wert der in Japan gelieferten Luft- und Raumfahrt- und Verteidigungsgüter und zugehörigen Dienstleistungen und umfasst Plattformprogramme und Nachmarktarbeiten, die zivile und militärische Operationen unterstützen.
Ausschlüsse aus dem Umfang: Wir schließen rein interne staatliche Löhne, Veteranenleistungen und zivile Infrastrukturausgaben aus, die nicht mit Luft- und Raumfahrt- und Verteidigungsausrüstung oder zugehörigen Dienstleistungen verbunden sind.
Segmentierungsübersicht
- Nach Sektor
- Luft- und Raumfahrt
- Zivile Luft- und Raumfahrt
- Militärische Luft- und Raumfahrt
- Verteidigung
- Landsysteme
- Marinesysteme
- Luftkampfsysteme
- Luft- und Raumfahrt
- Nach Plattform
- Luft
- Starrflügelflugzeuge
- Drehflügelflugzeuge
- Unbemannte Luftsysteme
- Land
- Gepanzerte Fahrzeuge
- Artillerie- und Raketensysteme
- Soldatensysteme und Elektronik
- Marine
- Überwasserkampfschiffe
- U-Boote
- Marineluftfahrt
- Weltraum
- Navigationssatelliten
- Erdbeobachtungs-/Fernerkundungssatelliten
- Wissenschaftliche Forschungs-/Astronomiesatelliten
- Kommunikationssatelliten
- Luft
- Nach Servicetyp
- Fertigung
- Wartung, Reparatur und Überholung (MRO)
- Nach Komponente
- Flugzeugzellen und Strukturen
- Antriebssysteme und Triebwerke
- Elektronik und Missionssysteme
- Verbundwerkstoffe und Kohlenstofffaser
- Elektronische Kampfführung und Sensoren
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Für diesen Japan-spezifischen Markt haben wir zunächst die Nachfrageseite kartiert und dann geprüft, was inländisch geliefert werden kann im Vergleich zu dem, was typischerweise importiert wird. Öffentliche Quellen helfen dabei, das Modell an beobachtbaren Signalen zu verankern, wie z. B. Veröffentlichungen des japanischen Verteidigungsbudgets und Änderungen der Beschaffungspolitik, die in einem Markt, der durch mehrjährige Programme geprägt ist, von Bedeutung sind.
Wichtige nicht kostenpflichtige Quellen, die für Inputs und Querprüfungen verwendet wurden, umfassen offizielle japanische Verteidigungsbudget- und Politikveröffentlichungen (z. B. vom Verteidigungsministerium), Strategiedokumente auf Kabinettsebene sowie Handels- und Zollstatistiken (z. B. von UN Comtrade). Wir haben auch makroökonomische Reihen des IWF und der Weltbank für Inflations- und Wechselkurskontext verwendet sowie Luft- und Raumfahrtbranchenpublikationen von Handelsverbänden wie der Society of Japanese Aerospace Companies. Wir haben Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichterstattung überprüft, um Programmzeitpläne und Serviceaktivitäten zu validieren. Bei Bedarf haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten und Finanzdaten, Patentdatenbanken und verteidigungsbezogene Marktinformationen herangezogen, um unklare Werte zu klären. Diese Beispiele sind nicht erschöpfend, und viele andere Quellen wurden für die Datenerhebung, Validierung und Klärung überprüft.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden verwendet, um Punkte zu überprüfen, die die Desk Research nicht gut bestätigen kann, insbesondere Programmplanung, typische Vertragsstrukturen und wie viel Arbeit in Japan als Fertigung versus MRO verbucht wird. Wir haben mit einer Mischung aus Lieferkettenakteuren, Programm- und Ingenieursleitern sowie Stakeholdern auf der Käuferseite gesprochen, damit unsere Annahmen zu Volumen, Preisbewegungen und Lieferplänen bei Bedarf korrigiert werden konnten.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | Führungskräfte (CXOs): 13 % | |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 28 % | |
| Kleinere Akteure: 16 % | Manager: 59 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mithilfe von Top-down- und Bottom-up-Prüfungen aufgebaut. Auf der Top-down-Seite wurden japanische Verteidigungsbudget- und Beschaffungssignale in einen adressierbaren Ausrüstungs- und Dienstleistungspool umgewandelt und dann nach Plattformaktivitäten aufgeteilt, die durch Programmankündigungen und Flottenmodernisierungsprioritäten sichtbar sind. Wir haben diese Gesamtwerte durch selektive Bottom-up-Annäherungen bestätigt, indem wir eine stichprobenartige ASP-nach-Volumen-Logik für wichtige Plattformarbeiten und Nachmarktintensitätsprüfungen verwendet haben, und haben die Gesamtwerte angepasst, wenn die beiden Ansichten nicht übereinstimmten.
Um das Modell geerdet zu halten, haben wir eine kurze Liste von Indikatoren verfolgt, die Praktiker validieren könnten, darunter die Richtung der Verteidigungsbudgetzuweisung, wichtige Plattformlieferungs- und Upgradepläne, MRO-Anteil versus Neubaumix, Triebwerk- und Missionssystemabhängigkeit von ausländischer Designverantwortung sowie FX-Timing für importierte Inhalte. Wenn Lücken in Lieferantenaufstellungen auftraten oder wenn ein Programmwert nicht sauber über Jahre verteilt werden konnte, haben wir sie mit konservativen Bereichen gefüllt, die in Interviews vereinbart und durch Nachfolgechecks eingegrenzt wurden.
Für die Prognose haben wir uns auf Szenarioanalysen gestützt, die durch Trendkonsens von primären Befragten unterstützt wurden. Dieser Ansatz passt tendenziell besser als eine einzelne Kurvenanpassung, wenn Programmzeitpläne und politische Verschiebungen die jährlichen Ausgaben verändern. Annahmen wurden dann in jährliche Wachstumspfade umgewandelt, damit die Prognose auf eine kleine Anzahl von Treibern zurückführbar bleibt und nicht auf undurchsichtige Wachstumsraten.
Datenvalidierung und Aktualisierungszyklus
Wir haben mehrere Prüfungen durchgeführt, damit die Gesamtwerte mit realen Einschränkungen konsistent bleiben. Modellausgaben wurden mit unabhängigen Signalen verglichen, wie z. B. dem japanischen Budgetwachstum, angekündigten Beschaffungschargen und sichtbaren Luft- und Raumfahrtproduktionsaktivitäten, und dann auf Spitzen überprüft, die nicht durch Programmzeitpläne erklärt werden konnten.
Vor der Freigabe wurden Varianzprüfungen über Sektor- und Plattformaufteilungen hinweg abgeschlossen, damit die Summe der Teile logisch bleibt, wenn sie zusammengeführt wird. Wenn eine wesentliche Diskrepanz verblieb, haben wir ausgewählte Interviewpartner erneut kontaktiert, um zu bestätigen, ob sie aus der Umfangsinterpretation, Preisbewegungen oder dem Timing stammte. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Lieferung wird abgeschlossen, damit Kunden die neueste aktualisierte Ansicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für den japanischen Luft- und Raumfahrt- und Verteidigungsmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den japanischen Luft- und Raumfahrt- und Verteidigungsmarkt können sich unterscheiden, selbst wenn das Themenbezeichnung ähnlich aussieht, da jeder Herausgeber seine eigenen Grenzen dafür setzt, was als Luft- und Raumfahrt gilt, was als Verteidigung gilt und wie Dienstleistungen wie MRO behandelt werden. Unterschiede entstehen auch durch das für die Hauptzahl gewählte Jahr und die Behandlung von Währung und Inflation.
Durch die Verfolgung von Fertigungs- versus MRO-Aufteilungen auf Programmebene und die Aktualisierung der FX-Timing-Annahmen hält Mordor Intelligence den Japan-Gesamtwert an lieferbarer Ausrüstung und Serviceaktivität im Land gebunden, was dazu beiträgt, eine Übererfassung aus angrenzenden Sicherheitsausgaben oder breiten nationalen Budgetaggregaten zu reduzieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 67,83 Milliarden USD (2025) | |
| Branchenblog A | 55,00 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und scheint einen breiteren Gesamtwert anzuwenden, ohne Fertigung und MRO-Timing klar zu trennen, was aktuelle Programmhochlaufphasen und importierte Inhaltswerte bei FX-Verschiebungen unterschätzen kann. |
| Marktherausgeber B | 55,00 Milliarden USD (2024) | Stützt sich auf eine gerundete Hauptzahl und eine breite Umfangsdarstellung, und die Behandlung von Verteidigungsbudgetzahlen versus tatsächlicher Beschaffung und Serviceausführung wird nicht transparent gemacht, was den Marktgesamtwert komprimieren kann. |
Die Streuung der Schätzungen ergibt sich hauptsächlich aus der Basisjahrwahl und der Art und Weise, wie Ausgaben in tatsächlich gelieferte Ausrüstung und Dienstleistungen umgewandelt werden. Wenn die Grenze über Plattformen und Servicetypen hinweg konsistent gehalten wird, wird der resultierende Marktwert leichter zu prüfen, zu erklären und zu aktualisieren, wenn sich Programme und Budgets ändern.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des japanischen Luft- und Raumfahrt- und Verteidigungsmarkts bis 2031?
Der japanische Luft- und Raumfahrt- und Verteidigungsmarkt soll von 2026 bis 2031 mit einem CAGR von 2,03 % wachsen und 28,29 Milliarden USD erreichen.
Welches Segment hatte im Jahr 2025 den größten Anteil?
Die Verteidigung führte die Branchensegmentierung mit einem Anteil von 46,20 % an, während Plattformen die Typsegmentierung mit einem Anteil von 54,15 % anführten.
Welche Kategorie wächst am schnellsten?
Cyberkriegsführung ist die am schnellsten wachsende Komponente mit einem prognostizierten CAGR von 3,95 % bis 2031.
Warum sind Raumfahrtaktivitäten für Japans Verteidigungsprogramme wichtig?
Das Satellitenkonstellationsprojekt über 283 Milliarden JPY (~1,82 Milliarden USD) unterstützt Überwachungs-, Zielerfassungs- und Erkennungsanforderungen im Zusammenhang mit Stand-off-Raketenoperationen.
Was unterstützt die Nachfrage nach Nachrüstung und Upgrade?
F-15J-Avionik- und Radar-Upgrades sowie Ergänzungen des vertikalen Startsystems der Mogami-Klasse unterstützen einen prognostizierten CAGR von 3,75 %.
Welche Unternehmen sind in diesem Sektor prominent?
Mitsubishi Heavy Industries, Kawasaki Heavy Industries, IHI Aerospace und NEC Corporation sind wichtige inländische Akteure im japanischen Luft- und Raumfahrt- und Verteidigungsmarkt. Bedeutende internationale Unternehmen, darunter The Boeing Company, sind ebenfalls auf dem Markt tätig.
Seite zuletzt aktualisiert am:



