
Tamaño y participación del mercado de sonoboyas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
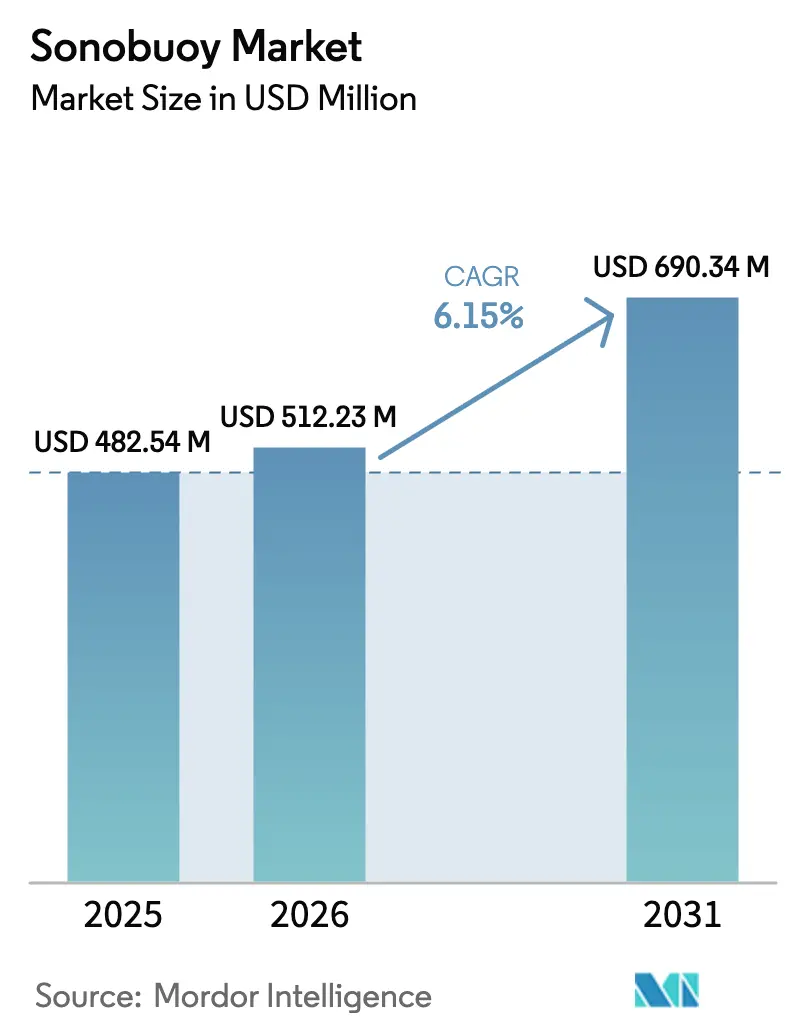
| Tamaño del Mercado (2026) | 512.23 Millones de dólares |
| Tamaño del Mercado (2031) | 690.34 Millones de dólares |
| Growth Rate (2026 - 2031) | 6.15 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
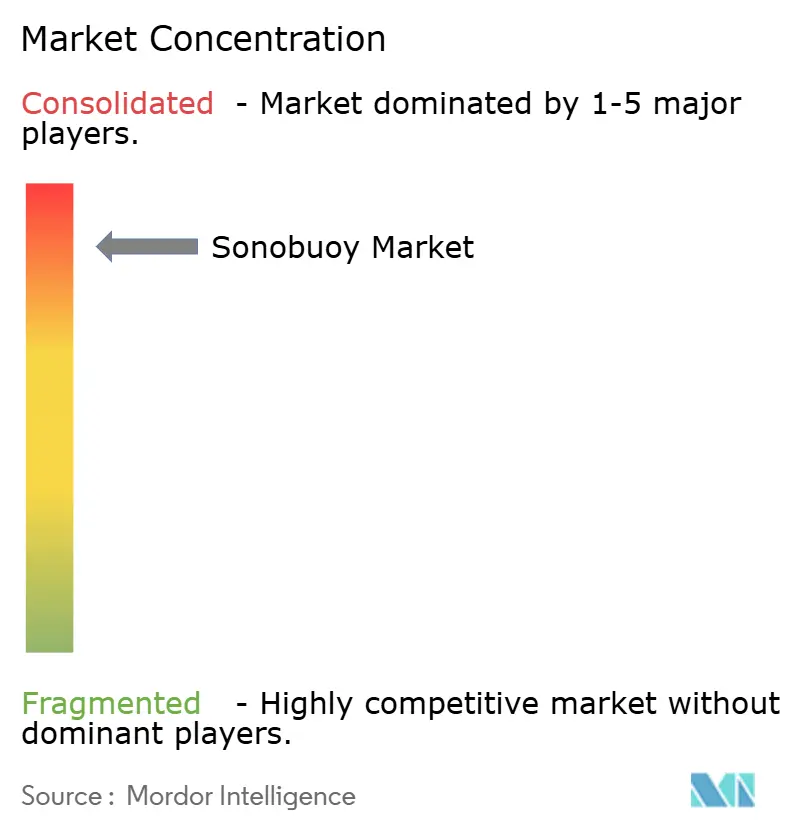
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de sonoboyas por Mordor Intelligence
El tamaño del mercado de sonoboyas en 2026 se estima en USD 512,23 millones, creciendo desde el valor de 2025 de USD 482,54 millones con proyecciones para 2031 que muestran USD 690,34 millones, creciendo a una CAGR del 6,15% durante 2026-2031. El aumento del gasto en guerra antisubmarina, las flotas diésel-eléctricas silenciosas y las plataformas de vigilancia autónomas mantienen la demanda resiliente, garantizando que el mercado de sonoboyas siga siendo una prioridad estratégica para las armadas y los operadores offshore. América del Norte mantuvo el liderazgo en adquisiciones, aunque Asia-Pacífico registra las ganancias más rápidas a medida que aumenta el número de submarinos regionales. Los avances en el procesamiento digital de señales, las arquitecturas activas multistáticas de baja frecuencia y la miniaturización de plataformas están reduciendo el costo por detección, ampliando la cobertura y abriendo casos de uso en la exploración civil de energía. Al mismo tiempo, las regulaciones ambientales más estrictas y los controles de exportación moderan el crecimiento al agregar costos de cumplimiento y fricciones en la cadena de suministro. La intensidad competitiva es alta porque un reducido grupo de proveedores aún domina los contratos de volumen, aunque los próximos acuerdos de producción conjunta y la integración de plataformas no tripuladas podrían reequilibrar gradualmente el poder del mercado.
Conclusiones clave del informe
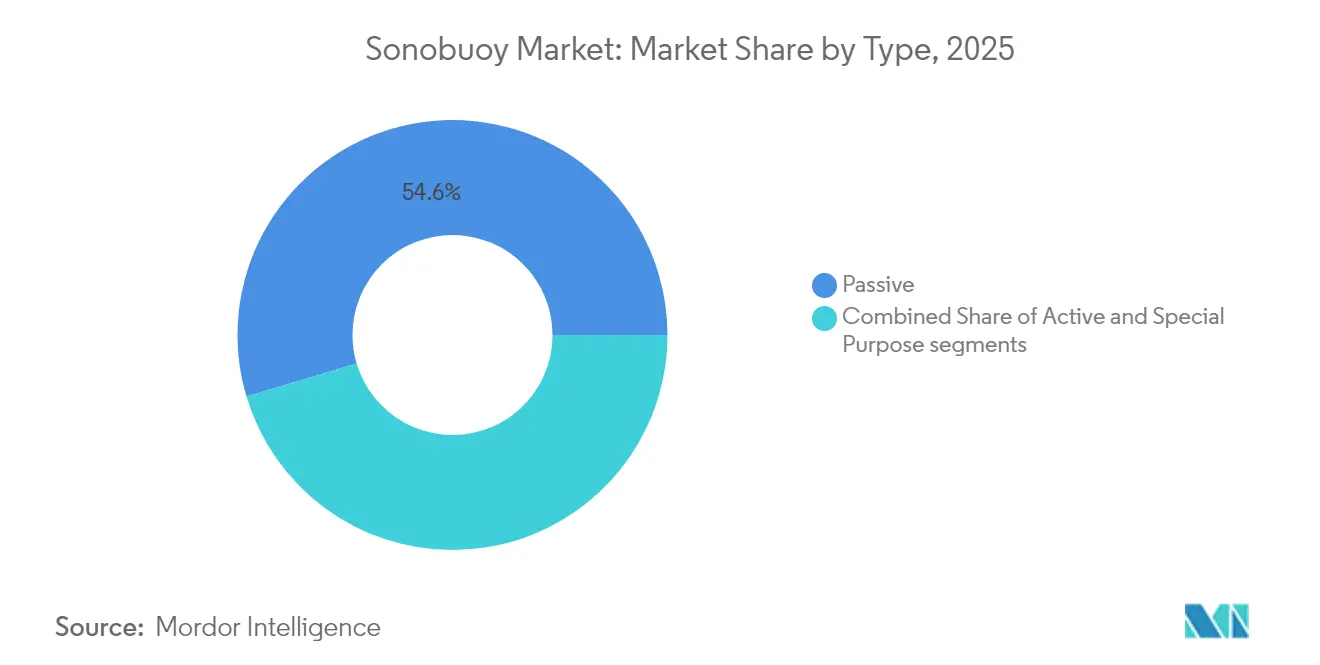
- Por tipo, los sistemas pasivos representaron el 54,62% de la participación del mercado de sonoboyas en 2025, mientras que las variantes activas se proyecta que crecerán a una CAGR del 12,00% hasta 2031.
- Por clase de tamaño, el tamaño A representó el 64,55% del tamaño del mercado de sonoboyas en 2025; las unidades de tamaño B están previstas para expandirse a una CAGR del 13,02% hasta 2031.
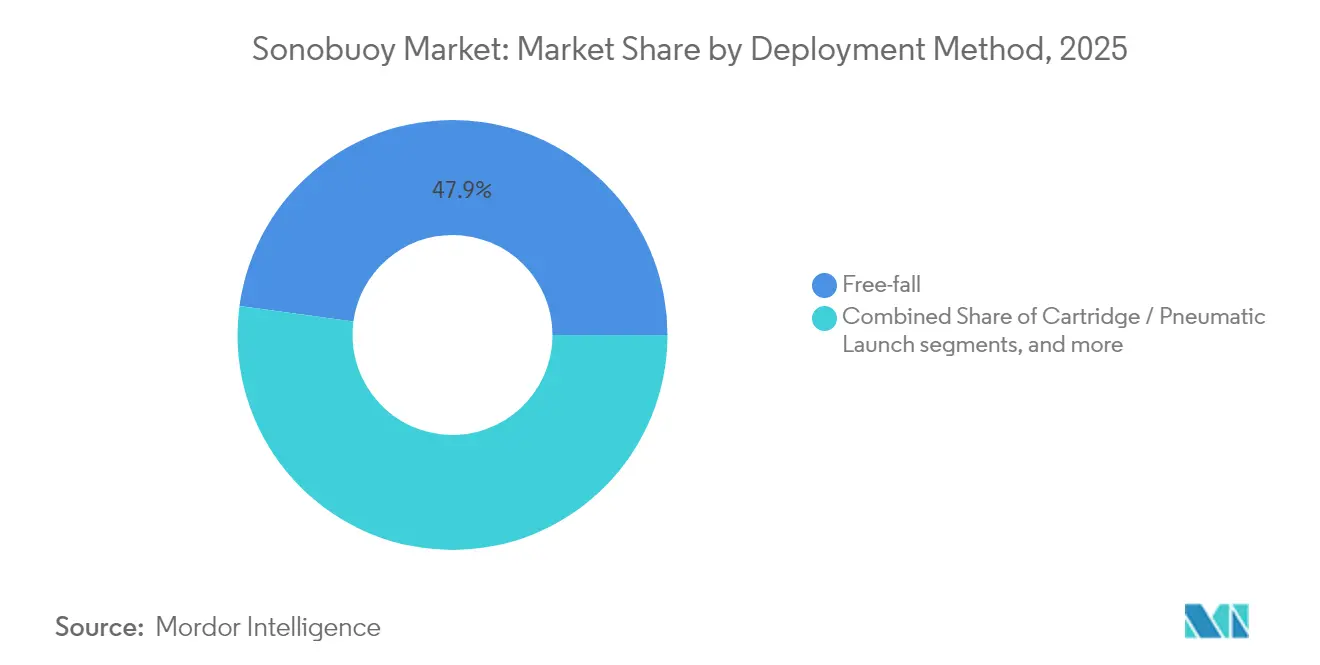
- Por método de despliegue, las soluciones de caída libre lideraron con una participación de ingresos del 47,85% en 2025, mientras que los formatos de cartucho/neumático registran una perspectiva de CAGR del 10,31%.
- Por aplicación, la defensa capturó el 85,20% del tamaño del mercado de sonoboyas en 2025; la exploración de energía comercial avanza a una CAGR del 14,35% hasta 2031.
- Por geografía, América del Norte lideró con una participación del 41,85% en 2025; se prevé que Asia-Pacífico agregue la CAGR más rápida del 11,47% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Proliferación mundial de submarinos diésel-eléctricos silenciosos y de propulsión independiente del aire que elevan la demanda de guerra antisubmarina de tipo desechable | +1.8% | Global, Indo-Pacífico y Atlántico Norte | Mediano plazo (2-4 años) |
| Transición de arquitecturas de sonoboyas analógicas a digitales que permiten la fusión de datos multicanal y enlaces RF más largos | +1.2% | América del Norte, Unión Europea, Asia-Pacífico en expansión | Corto plazo (≤ 2 años) |
| Adopción de conceptos activos multistáticos de baja frecuencia que reducen el costo por detección y amplían el alcance | +0.9% | Global, liderado por las flotas de la OTAN | Mediano plazo (2-4 años) |
| Rápida adopción de plataformas de lanzamiento aéreas y de superficie no tripuladas que impulsan las tasas anuales de despliegue de boyas | +1.1% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Estandarización global mediante el STANAG 4748 de la OTAN y el MIL-STD 2525E que mejora la interoperabilidad entre flotas | +0.7% | Naciones de la OTAN y aliadas | Largo plazo (≥ 4 años) |
| Expansión de la exploración de energía en aguas profundas que requiere sistemas acústicos desechables para la caracterización del lecho marino | +0.5% | Golfo de México, Mar del Norte y offshore global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación mundial de submarinos diésel-eléctricos silenciosos y de propulsión independiente del aire que elevan la demanda de guerra antisubmarina de tipo desechable
Los submarinos modernos diésel-eléctricos y de propulsión independiente del aire ahora patrullan por más tiempo en casi completo silencio, reduciendo las ventanas de detección pasiva y obligando a las armadas a sembrar campos de escucha más amplios. Los planes de adquisición señalan esta urgencia: la Armada de los Estados Unidos presupuesta aproximadamente 204.000 boyas anuales para mantener el inventario, mientras que las fuerzas del Indo-Pacífico aceleran los pedidos de redes de vigilancia distribuida.[1]Instituto Internacional de Investigación para la Paz de Estocolmo, "Tendencias en el gasto militar mundial, 2024," sipri.org Los mayores ritmos de ejercicios y las misiones de seguimiento en el mundo real se traducen en un consumo sostenido, lo que ancla el crecimiento en volumen en todo el mercado de sonoboyas.
Transición de arquitecturas de sonoboyas analógicas a digitales que permiten la fusión de datos multicanal y enlaces RF más largos
Las cadenas de señal digital comprimen, cifran y reenvían paquetes acústicos más ricos a través de enlaces de radio de mayor alcance, permitiendo a los operadores fusionar datos de decenas de nodos en tiempo casi real. La clasificación automatizada reduce la carga de trabajo del operador y mejora la confianza en el primer pase, lo que resulta clave en patrullas de alto ritmo. Estas arquitecturas también preparan las flotas para el futuro ante entornos electromagnéticos congestionados, convirtiéndolas en un catalizador central de actualización dentro del mercado de sonoboyas.
Adopción de conceptos activos multistáticos de baja frecuencia que reducen el costo por detección y amplían el alcance
Las geometrías distribuidas de fuente-receptor aprovechan la propagación de baja frecuencia para cubrir franjas oceánicas más amplias con menos unidades desechables, reduciendo significativamente los costos por hora y reforzando la seguridad de la distancia de separación. El procesamiento coherente amortigua la reverberación, aumentando la claridad de la señal del objetivo y habilitando nuevas tácticas, particularmente para patrullas de coalición que necesitan equipos interoperables de tipo enchufar y usar. El impulso de adopción alimenta un ciclo de innovación que mantiene el mercado de sonoboyas tecnológicamente dinámico.
Rápida adopción de plataformas de lanzamiento aéreas y de superficie no tripuladas que impulsan las tasas anuales de despliegue de boyas
Los vehículos aéreos no tripulados (UAV) como el MQ-9B SeaGuardian transportan hasta 80 boyas de pequeño formato y permanecen en vuelo durante 18 horas, cubriendo vacíos en océano abierto con menores costos de horas de vuelo. Los drones de superficie amplían el alcance hacia litorales en disputa. Su llegada impulsa nuevos ciclos de adquisición, ampliando la base de clientes del mercado de sonoboyas más allá de los tradicionales escuadrones de patrulla marítima.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alta concentración de proveedores y regímenes de control de exportaciones que crean cuellos de botella en las adquisiciones | -0.8% | Global, especialmente aliados no pertenecientes a la OTAN | Corto plazo (≤ 2 años) |
| Regulaciones ambientales más estrictas sobre emisiones acústicas subacuáticas que restringen el uso operativo | -0.6% | América del Norte, Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Competencia de alternativas no desechables como los arrastres de baja frecuencia y los sonares de vehículos subacuáticos no tripulados autónomos | -0.4% | Global, liderado por las armadas tecnológicamente maduras | Largo plazo (≥ 4 años) |
| Precios volátiles de materias primas de tierras raras y cerámica piezoeléctrica que elevan los costos unitarios de producción | -0.3% | Global, con sensibilidad en las cadenas de suministro de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alta concentración de proveedores y regímenes de control de exportaciones que crean cuellos de botella en las adquisiciones
La larga dominancia de ERAPSCO significó que una única empresa conjunta abastecía la mayoría de los pedidos estadounidenses; su disolución obliga a las armadas a identificar líneas alternativas mientras navegan la Regulación sobre Tráfico Internacional de Armas. Los nuevos participantes requieren un capital elevado y largos ciclos de calificación, por lo que la oferta se mantiene ajustada incluso cuando la demanda aumenta. La ronda de financiación de la Ley de Producción para la Defensa busca ampliar la capacidad, aunque los obstáculos de las licencias de exportación aún retrasan las entregas a las naciones asociadas, frenando el impulso a corto plazo en el mercado de sonoboyas.
Regulaciones ambientales más estrictas sobre emisiones acústicas subacuáticas que restringen el uso operativo
Los umbrales acústicos actualizados para mamíferos marinos de la NOAA imponen restricciones estacionales o geográficas al uso de sonoboyas, lo que lleva a los planificadores a rediseñar los patrones de ejercicios.[2]Administración Nacional Oceánica y Atmosférica, "Guía técnica para la evaluación de umbrales acústicos de mamíferos marinos," fisheries.noaa.gov El cumplimiento agrega costos, limita el tiempo de permanencia y exige diseños más silenciosos, recortando parte del crecimiento hasta que los nuevos modelos ecológicos maduren dentro del mercado de sonoboyas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo:
las sonoboyas activas ganan impulso en medio de la fortaleza pasivaLos dispositivos pasivos representaron el 54,62% del mercado de sonoboyas en 2025, lo que subraya su valor para la escucha encubierta de baja potencia a largas distancias. Las variantes activas, sin embargo, superarán al mercado agregado de sonoboyas con una CAGR del 12,00% hasta 2031. Están impulsadas por innovaciones multistáticas de baja frecuencia que amplían los horizontes de detección mientras controlan el consumo de batería. Los modelos de propósito especial para batimetría y monitoreo de alcance cubren un nicho, pero desempeñan un papel crucial en la preparación del grupo de combate.
El procesamiento digital eleva la eficacia activa, ya que los algoritmos suprimen la reverberación y destacan los contactos transitorios. El salto de rendimiento resultante mantiene la inversión de las armadas, convirtiendo este segmento en un acelerador de ingresos fundamental en el mercado más amplio de sonoboyas. El uso civil paralelo para prospecciones sísmicas amplía la demanda potencial, lo que refleja una creciente transferencia tecnológica entre sectores dentro de la industria de sonoboyas.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por clase de tamaño:
transición hacia unidades compactas de tamaño BLas formas de tamaño A se mantuvieron dominantes, representando el 64,55% del mercado de sonoboyas en 2025, porque los bastidores de aeronaves heredados favorecen ese diámetro. Sin embargo, las ventas de tamaño B aumentaron con una CAGR del 13,02% a medida que los aviones no tripulados y de patrulla ligera buscan cargas más ligeras sin comprometer las prestaciones acústicas. Los avances en miniaturización preservan la sensibilidad al tiempo que reducen el peso a la mitad, alineándose con las tendencias más amplias de defensa hacia la detección distribuida.
La capacidad del SeaGuardian de duplicar el número de unidades transportadas al cambiar al tamaño B presenta un argumento convincente para la diversificación del inventario. Los fabricantes que apuestan por líneas de pequeño formato ahora desbloquean nuevas tarifas de integración de plataformas, reforzando los vectores de crecimiento en el mercado de sonoboyas.
Por método de despliegue:
los lanzadores neumáticos amplían la flexibilidad tácticaLa entrega por caída libre capturó una participación del 47,85% en 2025 debido a los simples bastidores de gravedad que requieren un mínimo de tubería en la aeronave. Los lanzadores de cartucho o neumáticos, sin embargo, presentan una perspectiva de CAGR del 10,31% ya que permiten patrones de precisión y caídas más silenciosas, lo que resulta ventajoso contra fuerzas submarinas alerta a las firmas de salpicadura. Los sistemas de resorte atienden a despliegues encubiertos de nicho donde la disciplina acústica prima sobre las tasas de carga.
Los tubos neumáticos también facilitan la adaptación en drones rotativos y cubiertas de corbetas, eliminando las modificaciones estructurales que antes limitaban las opciones de plataforma anfitriona. Esta agilidad de ingeniería multiplica los fuselajes y cascos potenciales, estimulando nuevas adquisiciones en el mercado de sonoboyas.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por aplicación:
la exploración de energía civil emerge como un complemento de alto crecimientoLa defensa aún representa el 85,20% del tamaño del mercado de sonoboyas en 2025. No obstante, los usuarios comerciales en petróleo, gas, energía eólica e investigación marina ahora registran la CAGR más rápida del 14,35% a medida que los desarrolladores sondean campos más profundos y las regulaciones ambientales más estrictas exigen líneas base acústicas de alta resolución. Las asignaciones de entrenamiento y ejercicios se mantienen estables, ya que los escenarios realistas de fuego real dependen de sistemas acústicos desechables.
Las trayectorias de doble uso atraen a los proveedores a adaptar modelos para las regulaciones civiles, diversificando los flujos de ingresos y protegiéndolos de los presupuestos de defensa cíclicos. Esta ampliación estructural sustenta la resiliencia a largo plazo del mercado de sonoboyas.
Análisis geográfico
Mercado de Sonoboyas de América del Norte
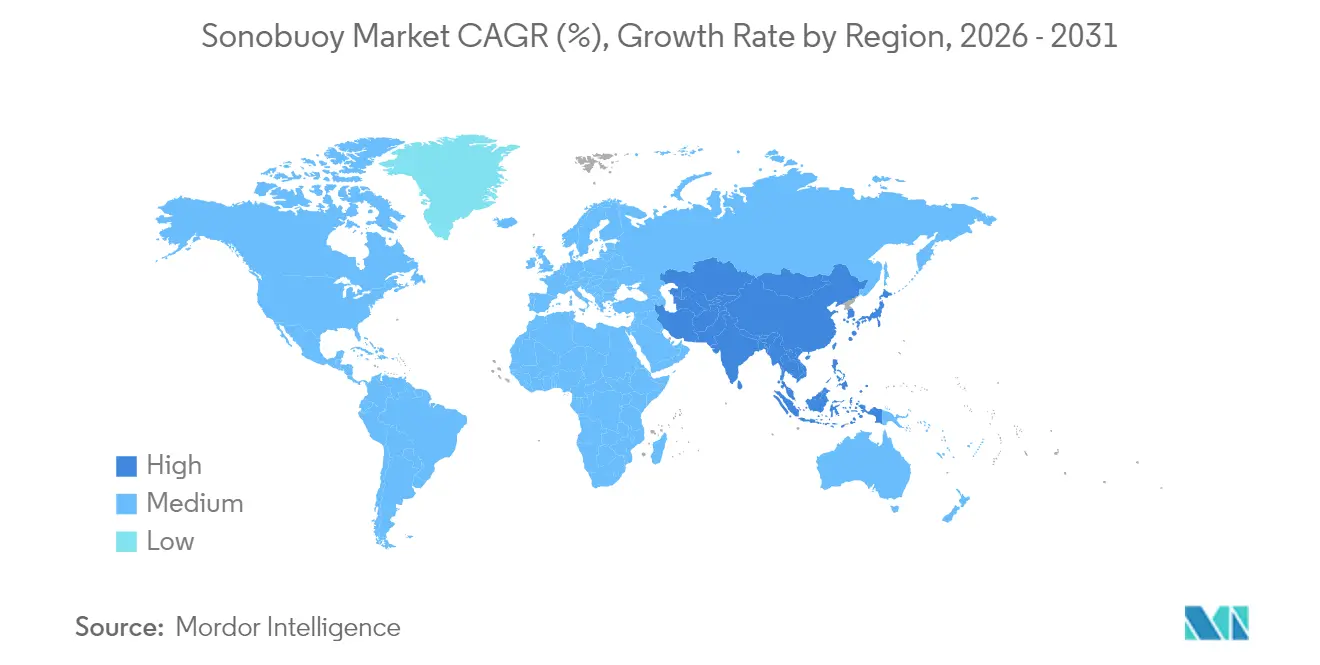
América del Norte concentró el 41,85% del mercado de sonoboyas en 2025 gracias a los considerables presupuestos de la Marina de los Estados Unidos, los conglomerados de fabricación integrados y una larga trayectoria de experimentación en guerra antisubmarina. Las compras anuales de aproximadamente 204.000 unidades establecen un volumen mínimo que sostiene las líneas de producción locales y acelera la I+D en características digitales y multistáticas. Los compromisos de patrulla de la OTAN de Canadá y los estudios de exploración energética en alta mar de México añaden una demanda incremental, reforzando el papel de liderazgo de la región. Tras la disolución de ERAPSCO, las preocupaciones por el riesgo de suministro llevaron a las autoridades a canalizar fondos de la Ley de Producción de Defensa hacia la redundancia. Esta medida debería estabilizar la cuota norteamericana, dejando margen para los avances extranjeros.
Mercado de Sonoboyas de Asia-Pacífico
Asia-Pacífico registra la CAGR más rápida del 11,47% hasta 2031, a medida que las flotas de submarinos se expanden y los conflictos por fronteras marítimas se intensifican. El acuerdo de coproducción de India con Ultra Maritime y Bharat Dynamics Limited ilustra el apoyo político a las líneas de producción localizadas y la interoperabilidad con los aliados. Japón incorpora mejoras de sonoboyas en su Plan de Defensa a Mediano Plazo, mientras que Australia estudia la fabricación soberana para reducir el riesgo logístico. La demanda regional de plataformas no tripuladas también acelera la adopción de boyas compactas, ampliando el canal del mercado de sonoboyas.
Mercado de Sonoboyas de Europa y Asia-Pacífico
Europa crece de manera sostenida gracias a la estandarización de la OTAN, el aumento de las horas de patrulla en el Báltico y los despliegues emergentes en el Indo-Pacífico por parte de Francia, Alemania e Italia. París adjudicó a Thales Group un contrato doméstico SonoFlash para asegurar el suministro y mitigar la incertidumbre geopolítica. El cumplimiento de la normativa medioambiental condiciona el lenguaje de contratación, presionando a los proveedores a innovar en dispositivos más silenciosos o de menor duración. Los ejercicios transfronterizos, como el Dynamic Manta, impulsan pedidos de reposición rutinarios, garantizando que Europa siga siendo un pilar esencial de la demanda dentro del marco del mercado de sonoboyas.

Panorama regulatorio
La regulación en el mercado de boyas sonoras está determinada por los estándares de interoperabilidad y las restricciones al uso de acústica submarina. En el ámbito de defensa, la estandarización de la OTAN (incluida la STANAG 1152 y la doctrina aliada de guerra antisubmarina relacionada) influye en los requisitos técnicos, las tácticas y la compatibilidad de coalición, lo que a su vez afecta a cómo los proveedores diseñan formas de onda, canales y enlaces de datos para operaciones multinacionales. En geografías con alta actividad de adquisiciones, como América del Norte y Europa, este impulso de estandarización refuerza la demanda de boyas digitales y con capacidad multiestática que puedan interconectarse con los sistemas de misión de la flota sin necesidad de integración a medida.
El cumplimiento ambiental también afecta la formación y el uso operativo, en particular en el caso de la acústica activa. En Estados Unidos, las actividades que puedan afectar incidentalmente a los mamíferos marinos se rigen por el marco de la Ley de Protección de Mamíferos Marinos (Marine Mammal Protection Act), con procesos de NOAA/Fisheries y Cartas de Autorización (LOA) vinculadas a medidas de mitigación como monitoreo, zonas de apagado y restricciones geográficas o estacionales cerca de áreas biológicamente importantes, lo que aumenta la carga de planificación y cumplimiento para las actividades relacionadas con sonar. Los regímenes de control de exportaciones, en particular el ITAR para artículos de defensa de origen estadounidense, añaden además requisitos de licencias y gestión de datos que pueden retrasar las entregas a naciones socias y refuerzan el papel de las cláusulas de producción nacional en contratos recientes.
Análisis de la cadena de valor
La cadena de valor de las boyas sonoras comienza con materiales y componentes especializados en fases anteriores (piezocerámicas y transductores acústicos, baterías, enlaces y antenas de radiofrecuencia, electrónica de procesamiento digital de señales y carcasas mecánicas), y luego avanza hacia la fabricación intermedia, la calibración y la calificación ambiental. El ensamblaje final y las pruebas suelen estar a cargo de un pequeño grupo de proveedores de defensa consolidados y especialistas en detección submarina (incluidos Ultra Maritime, Sparton, Thales y socios como BAE Systems en inserciones tecnológicas específicas). A esto le siguen el embalaje, la logística y el soporte del ciclo de vida para almacenamiento, manejo y consumo en formación.
En las fases posteriores, la demanda está dominada por clientes gubernamentales e integradores principales que conectan las boyas a aeronaves, helicópteros, buques de superficie y plataformas no tripuladas mediante receptores, sistemas de misión y software de fusión de datos. Lockheed Martin actúa como integrador de sistemas de combate en programas navales, coordinando socios e integración de arquitectura abierta. En cuanto a las adquisiciones propiamente dichas, marcos como el contrato de entrega de adjudicación múltiple para producción de boyas sonoras de la Marina de los EE. UU. (Production Sonobuoy Multiple Award Delivery Order Contract, MADOC) estructuran la competencia entre múltiples proveedores para las órdenes de entrega. Los patrones recientes de adquisición también apuntan a un enfoque de “fabricar donde se compra”: el Reino Unido y Francia han dado prioridad a la fabricación nacional para garantizar la seguridad del suministro de la Royal Navy y la Marina francesa, mientras que India ha avanzado hacia la coproducción local con Ultra Maritime y Bharat Dynamics Limited, desplazando partes de la cadena de valor hacia bases industriales nacionales y ampliando la huella de proveedores calificados más allá de los polos tradicionales.
Panorama competitivo
El mercado de sonoboyas está muy concentrado: un puñado de entidades estadounidenses y británicas captura la mayor parte de los volúmenes de defensa. El ocaso desencadena una reorganización estratégica. Ultra Maritime aseguró un contrato AN/SSQ-53H por USD 99 millones para afirmar la continuidad, mientras que Sparton esboza planes de producción autónoma para mantener su relevancia. Los nuevos participantes deben superar estrictas barreras de calificación, aunque el interés del gobierno en el suministro diversificado podría acortar los plazos.
La diferenciación tecnológica se convierte en la palanca principal. Ultra y General Atomics se alinean en boyas de pequeño formato sintonizadas para el SeaGuardian, persiguiendo la ventaja en operaciones no tripuladas. Thales Group posiciona el SonoFlash como un producto soberano de doble modo para las armadas europeas y clientes de exportación. Los proveedores miran hacia la exploración civil para suavizar los ciclos de pedidos, posicionando las cargas útiles acústicas como herramientas de estudio marino que cumplen con las normas ecológicas. Estos movimientos sugieren que el mercado de sonoboyas migrará gradualmente de un cuasi-monopolio hacia un oligopolio con campeones regionales distintos.
Las empresas conjuntas internacionales añaden una capa geopolítica. La línea India-Estados Unidos vincula la política Fabricado en India con las salvaguardias tecnológicas estadounidenses, lo que podría inspirar acuerdos similares en el Sudeste Asiático. Los esfuerzos chinos y rusos permanecen opacos, pero insinúan rutas de desarrollo autóctono, lo que indica que las consideraciones de autonomía estratégica pueden fragmentar aún más los patrones de demanda en el mercado global de sonoboyas.
Líderes de la industria de sonoboyas
Thales Group
Lockheed Martin Corporation
General Dynamics Mission Systems (General Dynamics Corporation)
L3Harris Technologies, Inc.
Ultra Electronics Holdings Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sonoboyas
- Sparton Corporation
- Ultra Electronics Holdings Limited
- L3Harris Technologies, Inc.
- Thales Group
- Lockheed Martin Corporation
- General Dynamics Mission Systems (General Dynamics Corporation)
- ASELSAN A.S.
- Kongsberg Gruppen ASA
- Leonardo S.p.A.
- SAAB AB
- Indra Sistemas, S.A.
- Bharat Electronics Limited
- Hanwha Systems (Hanwha Group)

Oportunidades de mercado y perspectivas futuras
Un área de oportunidad clara es la aceleración de los ciclos de configuración y actualización mediante enfoques modulares y de arquitectura abierta. El debate del sector en torno a estándares de tipo “Open Buoy” y a la inserción modular de sensores reduce la carga de rediseño y acorta el camino para actualizar funciones de procesamiento, cifrado y comunicaciones. Esto se alinea con el cambio del mercado de arquitecturas analógicas a digitales y con la necesidad de actualizaciones rápidas impulsadas por software, lo que crea espacio para proveedores capaces de ofrecer cargas útiles modulares certificables, procesamiento multicanal y receptores interoperables que se integren de forma limpia en los sistemas de misión existentes y en los flujos de trabajo de coalición.
La integración de sistemas no tripulados también respalda nuevos focos de demanda y diferenciación de productos, especialmente en factores de forma compactos de boyas y en la conectividad en red. General Atomics Aeronautical Systems y Ultra Maritime alinearon públicamente las operaciones del MQ-9B SeaGuardian con boyas sonoras y receptores miniaturizados, lo que refleja cómo los conceptos de patrulla persistente con UAS están pasando de la disponibilidad de la plataforma a la integración de cargas útiles. Esa transición impulsa requisitos de boyas más ligeras y pequeñas, así como enlaces de datos robustos. Al mismo tiempo, las iniciativas de producción localizada y de abastecimiento entre aliados crean oportunidades de asociación e industrialización: Francia ha impulsado un suministro soberano de SonoFlash para la Marina francesa, el Ministerio de Defensa del Reino Unido ha realizado un pedido importante de boyas sonoras para la Royal Navy, e India ha avanzado en la planificación de la coproducción de boyas sonoras con especificaciones estadounidenses junto con Bharat Dynamics Limited y Ultra Maritime. Estos programas generan margen para fabricación calificada de segunda fuente, capacidad local de prueba y calibración, y servicios de sostenimiento en el país, mientras que las restricciones ambientales bajo los marcos de NOAA/MMPA fomentan diseños más silenciosos, mejores herramientas de monitoreo y ayudas de planificación de misiones que reducen la fricción operativa en formación y ejercicios.
Recent Industry Developments in Mercado de Sonoboyas
- Mayo de 2026: Ultra Maritime recibió un contrato de 12,6 millones de USD de la Office of Naval Research para desarrollar un sistema de sonar avanzado para el programa UnderSea Advantage Block Upgrade (USABU), que se integrará en componentes de boyas sonoras Sparton. La adjudicación demuestra una participación directa en el mercado de defensa para componentes avanzados de boyas sonoras. El contrato refuerza las capacidades no tripuladas y de detección submarina de la Marina de los EE. UU. y consolida la colaboración con Sparton y la cadena de suministro estadounidense.
- Abril de 2026: Ultra Maritime anunció un contrato con la Marina de los EE. UU. para la Producción Inicial a Ritmo Reducido de boyas sonoras AN/SSQ-125B. La adjudicación de producción impulsa cargas útiles de próxima generación para uso soberano. El acuerdo estrecha los vínculos con el marco de adquisición MADOC de la Marina de los EE. UU. y refuerza el ritmo de producción nacional.
- Febrero de 2026: Ultra Maritime obtuvo un contrato de 40 millones de GBP del Ministerio de Defensa del Reino Unido para suministrar boyas sonoras a la flota de helicópteros Merlin de la Royal Navy. La adquisición impulsa el suministro soberano del Reino Unido y el despliegue regional para patrullas marítimas. El acuerdo amplía la capacidad de vigilancia submarina del Reino Unido en plataformas aliadas y señala la colaboración continua con socios de defensa del Reino Unido.


Mercado de Sonoboyas Alcance del informe y metodología de investigación
Definición y alcance del mercado
El mercado de boyas sonoras abarca los ingresos generados por las boyas sonoras utilizadas para detectar, clasificar y rastrear la actividad submarina, junto con la demanda relacionada en defensa y determinadas misiones comerciales. Dimensionamos el mercado en términos de valor (USD) en las principales regiones productoras y consumidoras.
Exclusiones del alcance: excluimos las aeronaves, las plataformas no tripuladas, los sistemas de misión embarcados y los procesadores de sonar independientes que se adquieren por separado de las unidades de boyas sonoras.
Descripción general de la segmentación
- Por tipo
- Activo
- Pasivo
- Propósito especial
- Por clase de tamaño
- Tamaño A
- Tamaño B
- Por método de despliegue
- Caída libre
- Lanzamiento por cartucho/neumático
- Sistemas de lanzamiento por resorte
- Por aplicación
- Defensa
- Guerra antisubmarina
- Entrenamiento y ejercicios
- Monitoreo acústico de alcance
- Comercial
- Exploración de energía offshore
- Investigación oceanográfica
- Búsqueda y rescate
- Defensa
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Francia
- Alemania
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el contexto de demanda base y para fijar supuestos que puedan verificarse más adelante. Nos basamos principalmente en documentos públicos de presupuestos de defensa y comunicados de adquisiciones (por ejemplo, del Departamento de Defensa de los EE. UU. y de ministerios de defensa aliados), además de actualizaciones de programas de la Marina de los EE. UU. y de NAVAIR que indican patrones de pedidos y casos de uso.
También recurrimos a fuentes como las series de gasto en defensa del Stockholm International Peace Research Institute (SIPRI), UN Comtrade para señales comerciales cuando corresponde, así como publicaciones técnicas y ponencias de conferencias que explican los tipos de boyas sonoras y sus factores de rendimiento. Se utilizaron informes anuales de proveedores, presentaciones para inversores y prensa especializada en defensa de buena reputación para comprender los aumentos de producción y los rangos de precios, y posteriormente suscripciones de pago que cubren datos financieros de empresas y comercio y contratos a nivel de envíos ayudaron a verificar de forma cruzada algunos indicadores de empresas y programas. Estas fuentes documentales son ilustrativas y no exhaustivas, y se utilizaron muchos otros documentos y referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar cómo los ciclos de adquisición se traducen en consumo anual, y en dónde difieren los precios según el tipo de boya, el formato de entrega y la estructura del contrato. Hablamos con una combinación de partes interesadas a nivel de programa, líderes de ingeniería y operaciones, y usuarios comerciales para confirmar el momento de la demanda, las tasas típicas de renovación y reemplazo, y qué cambia cuando se reconstituyen los inventarios tras periodos de mayor actividad.
Dado que la demanda es global, verificamos los datos en las principales regiones operativas para evitar generalizar en exceso las combinaciones regionales. Luego volvimos a poner a prueba los supuestos frente a las señales documentales antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Altos ejecutivos (CXO): 15% | APAC: 41% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 34% | EMEA: 37% |
| Actores más pequeños: 15% | Gerentes: 51% | América: 22% |
Dimensionamiento y previsión del mercado
El desarrollo principal utiliza una lógica descendente y ascendente, en la que las necesidades de adquisición y operación se traducen en conjuntos de consumo anual de boyas sonoras por región y luego se convierten en valor utilizando el precio y la combinación a nivel de tipo. Para mantener los totales fundamentados, corroboramos los resultados con verificaciones ascendentes selectivas, como el muestreo de divulgaciones de proveedores, la vinculación de adjudicaciones de adquisición visibles con volúmenes implícitos, y la comprobación de los precios de venta promedio frente a los rangos discutidos en las entrevistas.
Entre los factores que dieron forma al modelo se incluyen las señales presupuestarias de guerra antisubmarina, la proporción de misiones que dependen del despliegue aéreo, el cambio en la combinación entre boyas activas, pasivas y de propósito especial, y las tasas de gasto en reemplazo o formación que generan demanda recurrente. Cuando la visibilidad de los programas era limitada, las brechas se abordaron aplicando rangos de uso conservadores y luego reduciéndolos según la retroalimentación de expertos y la coherencia con el gasto regional y los ciclos de pedidos conocidos.
Para la previsión, utilizamos un análisis de escenarios vinculado a un pequeño conjunto de factores que las partes interesadas pudieran validar, incluidos los ciclos de adquisición planificados, la postura de seguridad regional y el movimiento esperado de los precios unitarios a medida que se expanden las funciones digitales. La previsión se aceptó solo después de que los volúmenes implícitos resultaran factibles frente a las señales de capacidad de producción, y de que los cambios de un año a otro no entraran en conflicto con el ritmo de adquisición discutido en las entrevistas.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación a través de verificaciones independientes, de modo que un único dato débil no determine el valor final. Comparamos los resultados del modelo con señales de adquisición, valores de contratos reportados y tendencias de volumen implícitas, y luego investigamos cualquier salto brusco antes de la aprobación interna.
Se realiza una segunda revisión por parte de otro analista para volver a verificar fórmulas, conversiones de unidades y el momento de aplicación de tipos de cambio, de modo que los totales se mantengan coherentes entre regiones y años. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos significativos, como grandes adjudicaciones multianuales o cambios repentinos en el gasto de defensa. Antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada.
Comparación del tamaño del mercado de boyas sonoras de Mordor Intelligence con otras estimaciones publicadas
Las cifras publicadas del mercado de boyas sonoras pueden variar incluso cuando parecen similares a primera vista, porque el alcance y los supuestos de precios no siempre se manejan de la misma manera. Algunas cifras se apoyan más en titulares de contratos, otras hacen hincapié en supuestos de consumo unitario, y el momento de actualización importa cuando los volúmenes de adquisición cambian.
Los sistemas de misión de aeronaves y el gasto en el conjunto completo de guerra antisubmarina quedan fuera del alcance de Mordor Intelligence en este caso, por lo que las estimaciones que agrupan plataformas, hardware de lanzamiento y equipos de procesamiento pueden alcanzar totales más elevados incluso con tasas de crecimiento similares. Las diferencias también provienen de cómo se trata la combinación entre acústica activa y pasiva, de si se contabiliza plenamente el consumo en formación y ejercicios, y de si la conversión de divisas utiliza promedios anuales o tipos de cambio puntuales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 482,54 millones de USD (2025) | |
| Consultora Global A | 409,30 millones de USD (2023) | Utiliza un año base más temprano y parece aplicar un conjunto de demanda más limitado, vinculado principalmente a la recapitalización de defensa, lo que puede subestimar la demanda recurrente de formación y reposición en años estables. |
| Editorial Comercial B | 346,00 millones de USD (2025) | A menudo refleja una visión de tipo envíos de fabricantes con una progresión más lenta del precio de venta promedio, y puede omitir boyas de propósito especial de mayor valor y diferencias de precios impulsadas por la configuración entre contratos. |
La dispersión en la tabla se debe principalmente a lo que se incluye en la partida de gasto y a cómo se actualizan con el tiempo el precio unitario y la combinación. Al mantener el dimensionamiento vinculado a factores de demanda repetibles y luego verificarlo frente a señales de adquisición y retroalimentación de entrevistas, la cifra final se mantiene transparente y más fácil de conciliar entre regiones y años.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de sonoboyas?
El tamaño del mercado de sonoboyas es de USD 512,23 millones en 2026, con una CAGR proyectada del 6,15% hasta 2031.
¿Qué región lidera la demanda global de sonoboyas?
América del Norte tiene el 41,85% de los ingresos globales, respaldado por los grandes volúmenes de adquisición de la Armada de los Estados Unidos y la infraestructura de producción establecida.
¿Por qué las sonoboyas activas están ganando tracción?
Las unidades activas se benefician de los conceptos multistáticos de baja frecuencia y del procesamiento digital mejorado, lo que permite la detección a mayor distancia de nuevos submarinos silenciosos e impulsa una CAGR del 12,00%.
¿Cómo influyen las plataformas no tripuladas en el mercado de sonoboyas?
Las aeronaves no tripuladas y los buques de superficie transportan más boyas durante períodos más prolongados, ampliando la cobertura a menor costo y ampliando la base de clientes más allá de las aeronaves de patrulla tradicionales.
¿Qué desafíos podrían frenar el crecimiento del mercado?
La alta concentración de proveedores, los límites de control de exportaciones y las regulaciones más estrictas sobre emisiones acústicas introducen retrasos en las adquisiciones y costos de cumplimiento que compensan parte del impulso de la demanda.
¿Qué sectores civiles están adoptando la tecnología de sonoboyas?
Los proyectos de petróleo, gas y energía eólica offshore en aguas profundas despliegan boyas para el cartografiado del lecho marino y el monitoreo ambiental, impulsando una CAGR del 14,35% en las aplicaciones comerciales.
Última actualización de la página el:



