
Marktgröße und Marktanteil für Dachaufsatz-Photovoltaik-Installation
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 129.83 Gigawatt |
| Marktvolumen (2031) | 191.11 Gigawatt |
| Wachstumsrate (2026 - 2031) | 8.04 % |
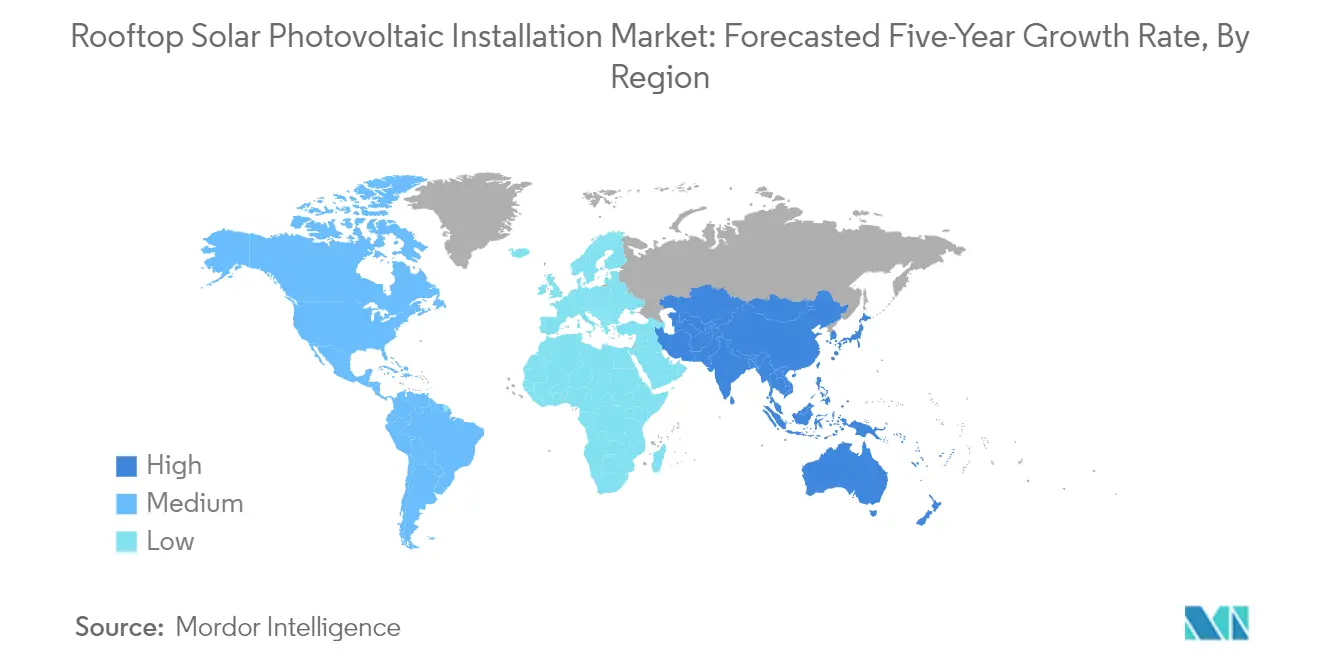
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Dachaufsatz-Photovoltaik-Installation von Mordor Intelligence
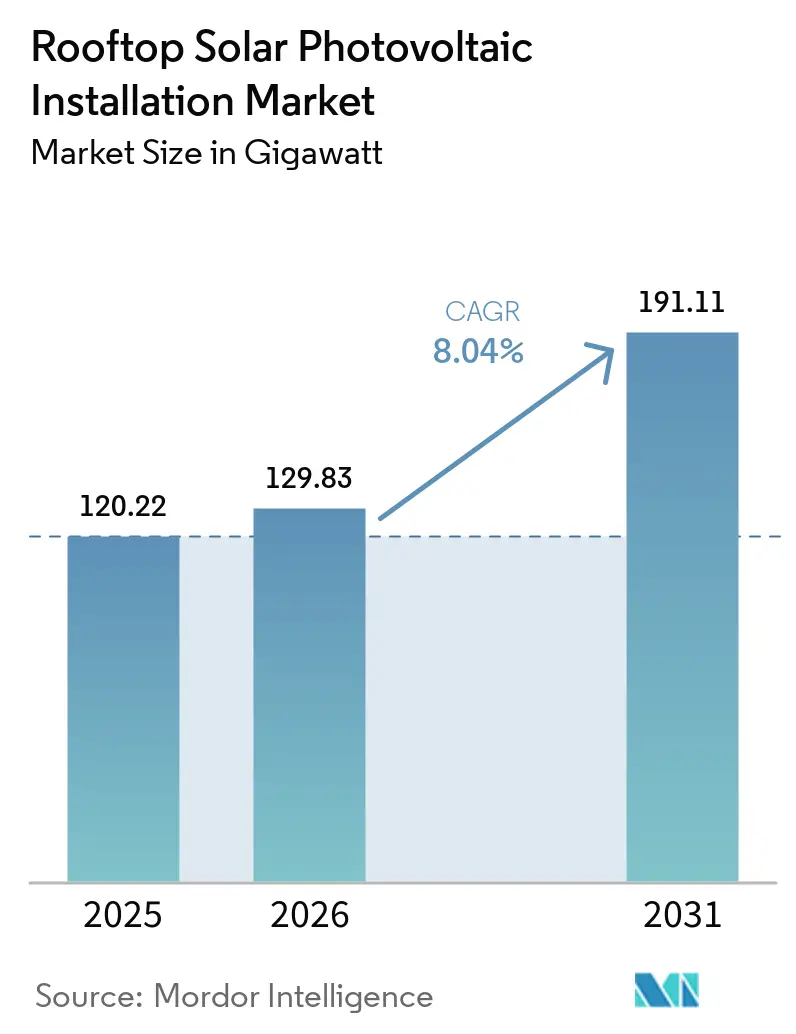
Die Marktgröße für Aufdach-Solaranlagen (Photovoltaik) wird voraussichtlich von 120,22 Gigawatt im Jahr 2025 und 129,83 Gigawatt im Jahr 2026 auf 191,11 Gigawatt bis 2031 anwachsen, was einer CAGR von 8,04 % zwischen 2026 und 2031 entspricht.
Die Branche der Dachinstallationen von Solarmodulen (Photovoltaik) erlebt einen bedeutenden Wandel, der durch technologische Fortschritte und den weltweit zunehmenden Fokus auf nachhaltige Energielösungen vorangetrieben wird. Die Installationskosten haben in wichtigen Märkten bemerkenswerte Rückgänge verzeichnet: In Ländern wie Vietnam sanken die gewichteten durchschnittlichen Gesamtinstallationskosten zwischen 2016 und 2020 um 58 % auf 949 USD/kW. Dieser Kostenrückgang hat Solaranlagen auf Dächern sowohl für private als auch für gewerbliche Verbraucher zugänglicher gemacht und zu einer breiteren Akzeptanz in verschiedenen Marktsegmenten beigetragen. Die Branche hat zudem von verbesserten Modulwirkungsgraden und innovativen Montagesystemen profitiert, die eine bessere Energieerzeugung selbst in flächenbeschränkten städtischen Umgebungen ermöglichen.
Der Wohngebäudesektor hat sich als entscheidender Wachstumstreiber für den Markt der Dach-Photovoltaikanlagen etabliert, mit bedeutenden Entwicklungen in wichtigen Regionen. In den Vereinigten Staaten verzeichneten Solarinstallationen im Wohnbereich ein robustes Wachstum mit einem Anstieg von 30 % im Jahresvergleich im Jahr 2021, während in Indien die Dachsolarenergie einen Meilenstein von über 50.000 solarbetriebenen Dachanlagen im gesamten Land erreichte. Diese Entwicklungen unterstreichen die zunehmende Verbraucherakzeptanz und das wachsende Bewusstsein für die Vorteile der Solarenergie bei Hauseigentümern. Der Trend wird durch das Aufkommen neuer Finanzierungsmodelle und ein verbessertes Verbraucherbewusstsein weiter gestützt, wodurch Solarinstallationen für private Kunden finanziell attraktiver werden.
Die europäischen Märkte erleben eine beispiellose politische Unterstützung und ehrgeizige Ziele für den Ausbau von Dach-Photovoltaikanlagen. Die Europäische Kommission hat ambitionierte Ziele gesetzt, bis 2025 über 320 GW Solarenergie (Photovoltaik) zu installieren, mit einer Steigerung auf rund 600 GW bis 2030. Dieses Engagement wird durch das Mandat der Europäischen Union gestärkt, das ab 2027 Solardächer auf Gewerbegebäuden vorschreibt und damit eine starke regulatorische Unterstützung für die Marktexpansion demonstriert. Die REPower-Strategie der Europäischen Union hat die Ambitionen weiter erhöht, indem sie eine Dach-Solarkapazität von 632 GW bis 2030 anstrebt, was auf ein nachhaltiges langfristiges Wachstumspotenzial in der Region hindeutet.
Schwellenmärkte zeigen durch innovative Politikmaßnahmen und groß angelegte Umsetzungspläne ein zunehmendes Engagement für die Einführung von Dach-Photovoltaikanlagen. Irans ehrgeizige Initiative zur Installation von 550.000 Dach-Solaranlagen stellt einen bedeutenden Schritt in Richtung Nutzung erneuerbarer Energien im Nahen Osten dar. Die Entwicklung neuer Finanzierungsmodelle und Geschäftsmodelle, wie Solar-Leasing und Stromabnahmeverträge, hat Dach-Photovoltaikanlagen für gewerbliche und industrielle Verbraucher zugänglicher gemacht. Diese Entwicklungen werden durch technologische Innovationen bei Energiespeicherlösungen und intelligenten Überwachungssystemen ergänzt, die eine bessere Integration von Dach-Photovoltaikanlagen in die bestehende Strominfrastruktur ermöglichen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Unterstützende staatliche Politiken und finanzielle Anreize
Staatliche Politiken und finanzielle Anreize in den wichtigsten Volkswirtschaften haben sich als entscheidende Treiber für das Marktwachstum bei Dachaufsatz-Photovoltaik-Installationen erwiesen. Die Europäische Union hat durch Initiativen wie die Förderung der Erweiterung der Solarmodul-Gigafabrik von Enel Green Power in Italien eine starke Verpflichtung demonstriert, mit einer Investition von rund 630 Millionen USD und einem geplanten EU-Beitrag von 124 Millionen USD, der bis Juli 2024 abgeschlossen sein soll. Diese Art der Unterstützung trägt dazu bei, inländische Fertigungskapazitäten aufzubauen und gleichzeitig Solarinstallationen für Endnutzer erschwinglicher zu machen. In ähnlicher Weise hat das indische Ministerium für neue und erneuerbare Energien Phase II seines netzgekoppelten Dachaufsatz-Solarprogramms umgesetzt, mit kürzlich ausgeschriebenen Ausschreibungen für bedeutende Wohnprojekte, darunter 12 MW in Tamil Nadu und 50 MW in Telangana.
Das Engagement der australischen Regierung in Höhe von 19,2 Millionen USD im Jahr 2022 für die Reform des Programms für kleine erneuerbare Energien (Small-scale Renewable Energy Scheme, SRES) verdeutlicht, wie sich politische Rahmenbedingungen weiterentwickeln, um Verbraucher besser zu schützen und gleichzeitig die Nutzung zu fördern. Diese Reformen umfassen vereinfachte Berichtspflichten für Installateure und Hersteller sowie eine verbesserte Regulierungsaufsicht über Photovoltaik-Komponenten, die für Kleinanlagen-Technologiezertifikate in Frage kommen. Chinas Unterstützung für die inländische Fertigung hat dazu geführt, dass das Land fast 70 % der globalen Photovoltaik-Fertigungskapazität kontrolliert, was Kostenvorteile schafft, die Installationsprojekten weltweit durch wettbewerbsfähige Preise für Komponenten und Ausrüstung zugutekommen.
Sinkende Installationskosten und verbesserte wirtschaftliche Rentabilität
Der kontinuierliche Rückgang der Kosten für Dachaufsatz-Photovoltaik-Installationen hat die wirtschaftliche Attraktivität für private und gewerbliche Verbraucher erheblich verbessert. In den Vereinigten Staaten haben die Kosten für private Solarsysteme im Jahr 2022 3,21 USD pro Watt erreicht, was weniger als der Hälfte der im Jahr 2010 verzeichneten Durchschnittskosten entspricht. Dieser dramatische Kostenrückgang hat die Solarstromerzeugung in vielen Regionen zunehmend wettbewerbsfähig gegenüber den herkömmlichen Netzstrompreisen gemacht und das Interesse der Verbraucher an Dachinstallationen gestärkt. Die Errichtung neuer Produktionsanlagen und Verbesserungen in der Produktionseffizienz treiben die Komponentenkosten weiter nach unten und machen den Markt für Dachaufsatz-Solarenergiesysteme für eine breitere Verbrauchergruppe zugänglicher.
Die wirtschaftlichen Vorteile gehen über die anfänglichen Installationskosten hinaus, da der aus Photovoltaik erzeugte Strom in zahlreichen Ländern wirtschaftlich attraktiver geworden ist als der Kauf aus dem Netz. Dieser Kostenvorteil ist besonders bedeutsam für gewerbliche und industrielle Verbraucher, die hohe Einzelhandelsstromtarife zahlen müssen. Die Entwicklung innovativer Finanzierungsmodelle, einschließlich Leasingoptionen und Stromabnahmeverträge, hat die finanziellen Hürden für die Nutzung weiter gesenkt. Darüber hinaus hat die Integration von Smart-Home-Technologien und verbesserten Energiespeicherlösungen das Gesamtwertangebot von Dachaufsatz-Solarinstallationen durch eine bessere Energieverwaltung und erhöhte Eigenverbrauchsmöglichkeiten gesteigert.
Steigende Stromnachfrage und Umweltbewusstsein
Rasche Urbanisierung und Industrialisierung, insbesondere in den Ländern des Asien-Pazifik-Raums, haben zu einem erheblichen Anstieg des Stromverbrauchs geführt und eine starke Nachfrage nach alternativen Energiequellen geschaffen. Diese wachsende Energienachfrage, kombiniert mit zunehmendem Umweltbewusstsein, hat den Dachaufsatz-Solarmarkt als attraktive Lösung für private und gewerbliche Verbraucher positioniert. Die Fähigkeit, sauberen Strom am Verbrauchspunkt zu erzeugen und gleichzeitig den CO₂-Fußabdruck zu reduzieren, ist zu einem überzeugenden Faktor für Unternehmen geworden, die unternehmerische Nachhaltigkeitsziele verfolgen, und für Hauseigentümer, die ihren Umwelteinfluss minimieren möchten.
Der Übergang zur Elektrifizierung von Transport- und Heizsystemen hat die Stromnachfrage weiter verstärkt und die dezentrale Erzeugung durch Dachaufsatz-Solarinstallationen für die Netzstabilität und Energiesicherheit immer wichtiger gemacht. Dachaufsatz-Solarinstallationen bieten Unternehmen und Haushalten eine größere Energieunabhängigkeit und tragen gleichzeitig zu nationalen Zielen für erneuerbare Energien bei. Die Integration von Dachaufsatz-Solaranlagen mit aufkommenden Technologien wie Ladestationen für Elektrofahrzeuge und Wärmepumpen hat zusätzliche Wertschöpfungsströme geschaffen und die Investition für Immobilieneigentümer noch attraktiver gemacht. Diese Konvergenz von Umweltvorteilen und praktischen Energiebedürfnissen treibt die Marktexpansion in entwickelten und sich entwickelnden Volkswirtschaften weiter voran.
Segmentanalyse
Wohngebäudesegment im Markt für Dachaufsatz-Photovoltaik-Installation
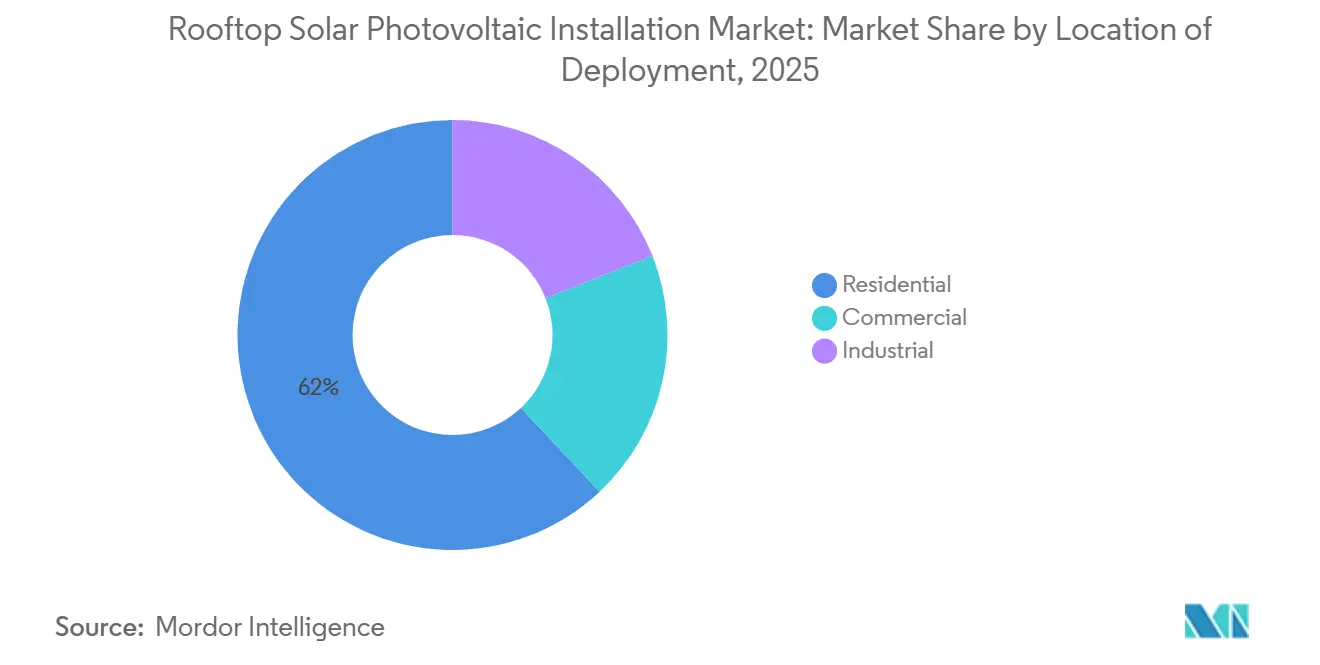
Das Wohnsegment dominiert den globalen Markt für Solaranlagen im Wohnbereich (Photovoltaik) und hält im Jahr 2025 einen Marktanteil von rund 62 %. Dieses Segment umfasst Einfamilienhäuser und Wohngebäudekomplexe mit typischen Systemkapazitäten von bis zu 50 kW. Die starke Marktposition ist auf sinkende Installationskosten, verbesserte Solarspeicherkapazitäten und steigende Strompreise der Versorgungsunternehmen in den wichtigsten Volkswirtschaften zurückzuführen. Staatliche Initiativen und unterstützende Maßnahmen in verschiedenen Regionen haben die Akzeptanz im Wohnbereich erheblich gefördert, insbesondere in Ländern wie China, Indien und Australien. Der Einsatz von Aufdach-Photovoltaikanlagen im Wohnbereich hat aufgrund ihrer wirtschaftlichen Attraktivität im Vergleich zu den Netzstrompreisen deutlich zugenommen. Darüber hinaus hat der wachsende Trend zu Heim-Ladestationen für Elektrofahrzeuge und die Präferenz für Eigenverbrauch die Marktführerschaft des Wohnsegments weiter gestärkt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Gewerbe- und Industriesegment im Markt für Dachaufsatz-Photovoltaik-Installation
Der Markt für gewerbliche Aufdach-Solaranlagen wird voraussichtlich von 2026 bis 2031 ein erhebliches Wachstum verzeichnen, das durch die zunehmende Nutzung von Aufdach-Photovoltaikanlagen in verschiedenen gewerblichen und industriellen Anwendungen angetrieben wird. Dieses Segment umfasst vielfältige Einrichtungen, darunter Einkaufszentren, Krankenhäuser, Restaurants, Einzelhandelszentren, Schulen, Universitäten, Sportanlagen, Produktionsstätten, Lagerhäuser, Rechenzentren und große Bürogebäude. Das Wachstum wird in erster Linie durch staatliche Anreize, finanzielle Vorteile, Subventionen, Steuervergünstigungen und die im Vergleich zu Großhandelsstrompreisen niedrigeren Stromerzeugungskosten angetrieben. Die Expansion des Segments wird durch den zunehmenden Fokus auf die Ablösung fossiler Brennstoffe durch Solarenergie sowohl für die Stromerzeugung als auch für Heizanwendungen in gewerblichen Räumen weiter unterstützt. Die Integration von Solarthermie und Solarstrom in Kombination mit Wärmepumpen wird als Ersatz für Erdgaskessel in Gewerbegebäuden immer beliebter, was auf ein starkes Wachstumspotenzial im Prognosezeitraum hindeutet.
Geografische Analyse
Markt für Dachaufsatz-Photovoltaik-Installation in Nordamerika
Nordamerika repräsentiert einen reifen und anspruchsvollen Markt für Aufdach-Photovoltaikanlagen und hält im Jahr 2024 einen Anteil von rund 31 % am globalen Markt. Das Marktwachstum in der Region wird in erster Linie durch starke Bundespolitiken – insbesondere die Bundessteuergutschrift für Solarinvestitionen (ITC) – sowie durch rasch sinkende Installationskosten in den Wohn- und Gewerbesektoren angetrieben. Der Markt zeigt besondere Stärke in Bundesstaaten mit hoher Sonneneinstrahlung und unterstützenden regulatorischen Rahmenbedingungen, wie Kalifornien, Hawaii und Minnesota, wo Aufdach-Photovoltaik die Netzparität mit konventionellen Energiequellen erreicht hat. Das Wachstum der Region wird zusätzlich durch zunehmende unternehmerische Nachhaltigkeitsinitiativen und ein wachsendes Verbraucherbewusstsein für die Vorteile sauberer Energie gestützt. Die fortschrittliche technologische Integration, einschließlich Smart-Home-Systemen und Energiespeicherlösungen, steigert weiterhin den Mehrwert von Aufdach-Solaranlagen. Der Markt profitiert zudem von gut etablierten Finanzierungsmechanismen, darunter Stromabnahmeverträge und Solar-Leasingoptionen, die Solaranlagen für eine breitere Verbraucherbasis zugänglich machen. Darüber hinaus gewährleistet die Präsenz erfahrener Installateure und Systemintegratoren qualitativ hochwertige Installationen und einen zuverlässigen Kundendienst, was zur Marktstabilität und zum Wachstum beiträgt.
Markt für Aufdach-Photovoltaikanlagen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum dominiert weiterhin den globalen Markt für Aufdach-Photovoltaikanlagen und verzeichnet ein bemerkenswertes Wachstum mit einem CAGR von rund 16 % von 2019 bis 2024. Die Marktdynamik der Region wird durch eine Kombination aus günstigen staatlichen Politiken, sinkenden Komponentenkosten und steigendem Energiebedarf in entwickelten und aufstrebenden Volkswirtschaften geprägt. China und Indien führen den regionalen Markt an, wobei ihre enormen Fertigungskapazitäten dazu beitragen, die Kosten zu senken und gleichzeitig die Installationskapazität auszubauen. Der Markt profitiert von starker staatlicher Unterstützung durch verschiedene Anreizprogramme, Einspeisevergütungen und Ziele für erneuerbare Energien. Rasante Urbanisierung und industrielles Wachstum schaffen erhebliche Chancen für gewerbliche und industrielle Aufdach-Solaranlagen. Die vielfältige Marktlandschaft der Region umfasst sowohl reife Märkte mit ausgereiften Installationsnetzwerken als auch aufstrebende Märkte mit erheblichem ungenutztem Potenzial. Technologische Fortschritte bei der Moduleffizienz und Montagesystemen verbessern weiterhin die wirtschaftliche Rentabilität von Anlagen. Die Integration von Aufdach-Solaranlagen in Smart-City-Initiativen und Standards für nachhaltiges Bauen beschleunigt die Marktdurchdringung in der gesamten Region zusätzlich.
Markt für Dachaufsatz-Photovoltaik-Installation in Europa
Der europäische Markt für Aufdach-Photovoltaikanlagen ist auf eine nachhaltige Expansion ausgerichtet, wobei Prognosen ein jährliches Wachstum von rund 7 % von 2024 bis 2029 anzeigen. Der Markt der Region ist durch starke Umweltpolitiken und ambitionierte Ziele für erneuerbare Energien sowohl auf EU- als auch auf nationaler Ebene gekennzeichnet. Der Europäische Green Deal und verschiedene nationale Klimainitiativen treiben das Marktwachstum weiterhin durch unterstützende regulatorische Rahmenbedingungen und Anreizprogramme voran. Der Markt profitiert von einem hohen Verbraucherbewusstsein und einem ausgeprägten Umweltbewusstsein sowohl bei privaten als auch bei gewerblichen Kunden. Innovationen bei gebäudeintegrierten Photovoltaiksystemen und Energiespeicherlösungen steigern die Attraktivität von Aufdach-Solaranlagen. Die gut ausgebaute Netzinfrastruktur der Region und standardisierte Netzanschlussverfahren erleichtern die reibungslose Integration von Aufdach-Solarsystemen. Das Marktwachstum wird zusätzlich durch steigende Strompreise und den Wunsch nach Energieunabhängigkeit gestützt, insbesondere vor dem Hintergrund jüngster geopolitischer Entwicklungen. Der Gewerbesektor zeigt besonderes Potenzial, da viele Unternehmen Solarenergie als Teil ihrer Nachhaltigkeitsstrategien einsetzen.
Markt für Dachaufsatz-Photovoltaik-Installation in Südamerika
Der südamerikanische Dachaufsatz-Solarmarkt erlebt einen erheblichen Wandel, der durch sich weiterentwickelnde regulatorische Rahmenbedingungen und eine zunehmende Anerkennung des Potenzials der Solarenergie vorangetrieben wird. Brasilien führt den regionalen Markt an, wobei seine Politiken zur dezentralen Stromerzeugung günstige Bedingungen für die Nutzung von Dachaufsatz-Solarenergie schaffen. Die Region profitiert von hervorragenden Solarressourcen und einem wachsenden Bewusstsein für die Vorteile erneuerbarer Energien bei gewerblichen und privaten Verbrauchern. Das Marktwachstum wird durch verbesserte Finanzierungsmechanismen und den Eintritt internationaler Solarunternehmen unterstützt, die Fachwissen und Technologie einbringen. Die Gewerbe- und Industriesektoren zeigen besonders gute Aussichten, da Unternehmen Betriebskosten senken und ihre Nachhaltigkeitszeugnisse verbessern möchten. Herausforderungen bei der Netzanbindung in abgelegenen Gebieten schaffen Chancen für hybride Solar-plus-Speicher-Lösungen. Der Markt ist durch wachsende inländische Fertigungskapazitäten und verbesserte Installationsexpertise gekennzeichnet. Zunehmende Urbanisierung und industrielle Entwicklung schaffen weiterhin neue Möglichkeiten für Dachaufsatz-Solarinstallationen in großen Städten und Industriezonen.
Markt für Aufdach-Photovoltaikanlagen im Nahen Osten und Afrika
Die Region Naher Osten und Afrika präsentiert einen dynamischen und sich weiterentwickelnden Markt für Dachaufsatz-Photovoltaik-Installationen, der durch vielfältige Marktbedingungen in den verschiedenen Ländern gekennzeichnet ist. Die Vereinigten Arabischen Emirate und Saudi-Arabien führen den Marktwandel durch ehrgeizige Ziele für erneuerbare Energien und unterstützende politische Rahmenbedingungen an. Die herausragenden Solarressourcen der Region und der wachsende Energiebedarf schaffen starke Grundlagen für das Marktwachstum. Gewerbe- und Industrieinstallationen dominieren den Markt, insbesondere in Ländern mit hohen Stromtarifen und starken Unternehmenssektoren. Der Wohnsektor expandiert allmählich, unterstützt durch staatliche Initiativen und ein zunehmendes Bewusstsein für die Vorteile von Solarenergie. Der Markt profitiert von sinkenden Technologiekosten und verbesserter Installationsexpertise. Der wachsende Fokus auf Energiediversifizierung in ölproduzierenden Ländern schafft zusätzliche Marktchancen. Die Entwicklung lokaler Fertigungskapazitäten und Ausbildungsprogramme trägt dazu bei, ein nachhaltiges Marktökosystem zu schaffen. Vorschriften für grünes Bauen und Initiativen für nachhaltige Städte fördern die Nutzung von Dachaufsatz-Solarlösungen in der gesamten Region weiter.
Wettbewerbslandschaft
Führende Unternehmen im Markt für Dachaufsatz-Photovoltaik-Installation
Der Dachaufsatz-Solarmarkt zeichnet sich durch eine Mischung aus etablierten Energieunternehmen und spezialisierten Solarinstallateuren aus, die durch technologische Innovation und Serviceunterscheidung miteinander konkurrieren. Unternehmen konzentrieren sich zunehmend auf die Entwicklung integrierter Lösungen, die Dachaufsatz-Photovoltaikmodule mit Energiespeichersystemen und Smart-Home-Technologien kombinieren, um umfassende Energiemanagementsysteme bereitzustellen. Strategische Partnerschaften, insbesondere zwischen Installationsunternehmen und Technologieanbietern, sind zu einem wichtigen Trend geworden, da Unternehmen ihr Leistungsangebot und ihre Marktreichweite erweitern möchten. Marktführer investieren in Forschung und Entwicklung, um den Modulwirkungsgrad zu verbessern und die Installationskosten zu senken, während sie gleichzeitig ihre geografische Präsenz durch organisches Wachstum und Akquisitionen ausbauen. Die Branche hat auch einen Wandel hin zum Angebot flexibler Finanzierungsoptionen und Wartungsdienstleistungen erlebt, um private und gewerbliche Kunden zu gewinnen.
Fragmentierter Markt mit starken regionalen Akteuren
Der Dachaufsatz-Solarmarkt weist eine fragmentierte Struktur auf, die durch das Vorhandensein sowohl globaler Konzerne als auch regionaler Spezialisten gekennzeichnet ist, die in verschiedenen geografischen Segmenten tätig sind. Große internationale Unternehmen wie Canadian Solar und SunPower behaupten eine bedeutende Marktpräsenz durch ihren etablierten Markenruf und umfangreiche Produktportfolios, während regionale Akteure ihr lokales Marktwissen und ihre Kundenbeziehungen nutzen, um wettbewerbsfähige Positionen zu behalten. Der Markt hat eine zunehmende Konsolidierung durch strategische Übernahmen und Partnerschaften erlebt, insbesondere in reifen Märkten wie Nordamerika und Europa, da Unternehmen ihr Leistungsangebot und ihre geografische Abdeckung erweitern möchten.
Die Wettbewerbsdynamik variiert erheblich zwischen den Regionen, wobei entwickelte Märkte höhere Konsolidierungsniveaus aufweisen als Schwellenmärkte, in denen lokale Akteure dominieren. Marktteilnehmer konzentrieren sich zunehmend auf vertikale Integrationsstrategien, wobei viele Unternehmen ihre Aktivitäten entlang der gesamten Wertschöpfungskette von der Fertigung bis zur Installation und Wartung ausweiten. Die Branche hat auch das Entstehen spezialisierter Akteure erlebt, die sich auf bestimmte Marktsegmente wie private oder gewerbliche Installationen konzentrieren und durch spezialisiertes Fachwissen und maßgeschneiderte Dienstleistungsangebote Nischenpositionen schaffen.
Innovation und Serviceexzellenz als Erfolgsfaktoren
Der Erfolg in der Dachaufsatz-Solarbranche hängt zunehmend von der Fähigkeit der Unternehmen ab, sich durch technologische Innovation und überlegene Servicequalität zu differenzieren. Etablierte Unternehmen konzentrieren sich auf die Entwicklung proprietärer Installationstechniken, die Verbesserung der Systemeffizienz und das Anbieten umfassender Energiemanagementsysteme, um ihre Marktpositionen zu behaupten. Die Fähigkeit, flexible Finanzierungsoptionen, optimierte Installationsprozesse und zuverlässigen Kundendienst anzubieten, ist für den Markterfolg von entscheidender Bedeutung geworden. Unternehmen investieren auch in digitale Technologien, um das Kundenerlebnis und die betriebliche Effizienz zu verbessern, während sie starke Beziehungen zu Lieferanten aufbauen, um stabile Lieferketten zu gewährleisten.
Für neue Marktteilnehmer und wachsende Akteure umfassen Erfolgsstrategien die Konzentration auf unterversorgte Marktsegmente, die Entwicklung innovativer Geschäftsmodelle und die Nutzung von Partnerschaften mit etablierten Unternehmen. Der Markt weist moderate Markteintrittsbarrieren auf, die in erster Linie auf Anforderungen an technisches Fachwissen und anfängliche Kapitalinvestitionen zurückzuführen sind, während das Substitutionsrisiko aufgrund der zunehmenden Nutzung von Lösungen für erneuerbare Energien relativ gering bleibt. Die regulatorische Unterstützung durch Anreize und Auflagen spielt weiterhin eine entscheidende Rolle bei der Marktentwicklung, obwohl Unternehmen anpassungsfähig gegenüber politischen Änderungen bleiben müssen. Die Kundenkonzentration variiert zwischen privaten und gewerblichen Segmenten, wobei das gewerbliche Segment höhere Konzentrationsgrade aufweist und anspruchsvollere Dienstleistungsangebote erfordert.
Marktführer der Branche für Dachaufsatz-Photovoltaik-Installation
-
Momentum Solar
-
Titan Solar Power NV Inc
-
Elemental Energy Inc.
-
Semper Solaris Construction Inc.
-
Canadian Solar Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Aufdach-Photovoltaikanlagen Unternehmen in diesem Bericht
- Titan Solar Power NV Inc.
- Momentum Solar
- Canadian Solar Inc.
- Elemental Energy Inc.
- Semper Solaris Construction Inc.
- Pink Energy
- ReVision Energy LLC
- ADT Solar
- Baker Electric Home Energy
- Infinity Energy Inc.
Neueste Industrielle Entwicklungen in Markt für Aufdach-Photovoltaikanlagen
- Mai 2022: Die Universität Albany und die New York Power Authority (NYPA) gaben den Betrieb der umfangreichsten Dachaufsatz-Solaranlage der State University of New York bekannt. Das 1,9-MW-Gleichstrom (MWdc)-Solarprojekt, das unter der NYPA errichtet wurde, deckt mehrere Dächer auf dem Campus ab und wird langfristige Energiekosteneinsparungen und Nachhaltigkeitsvorteile bringen.
- April 2022: Cleantech Solar gab den Beginn eines 625-kWp-Dachaufsatz-Photovoltaiksystems in der Produktionsstätte von Yachiyo India Manufacturing Private Limited in Bhiwadi, Rajasthan, bekannt. Das Projekt wurde in einem Rekordtempo durchgeführt und dauerte vom Abschluss des Stromabnahmevertrags (PPA) bis zur Inbetriebnahme nur 59 Tage, einschließlich der Einholung aller behördlichen und Netzeinspeisung-Genehmigungen.
Umfang des globalen Berichts zum Markt für Dachaufsatz-Photovoltaik-Installation
Dachaufsatz-Photovoltaik ist ein Photovoltaiksystem mit stromerzeugenden Solarmodulen, die auf dem Dach eines Gewerbe- oder Wohngebäudes montiert sind. Es erfasst die Lichtenergie der Sonne und wandelt sie in elektrische Energie um.
Der Markt für Dachaufsatz-Photovoltaik-Installationen ist nach Installationsstandort und Geografie segmentiert. Nach Installationsstandort ist der Markt in Wohn-, Gewerbe- und Industriebereich segmentiert; nach Geografie ist der Markt in Nordamerika, Asien-Pazifik, Europa, Südamerika, den Nahen Osten und Afrika segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den Markt für Dachaufsatz-Photovoltaik-Installationen in den wichtigsten Regionen.
Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Umsatzes (USD) ermittelt.
Segmentierungsübersicht
| Wohnbereich |
| Gewerbe- und Industriebereich |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Asien-Pazifik | China |
| Indien | |
| Australien | |
| Japan | |
| Malaysia | |
| Thailand | |
| Indonesien | |
| Vietnam | |
| Übriger Asien-Pazifik-Raum | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Spanien | |
| Italien | |
| Frankreich | |
| Nordische Länder | |
| Türkei | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Installationsstandort | Wohnbereich | |
| Gewerbe- und Industriebereich | ||
| Geografie (Regionale Marktanalyse {Marktgröße und Nachfrageprognose bis 2029 (nur für Regionen)}) | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Asien-Pazifik | China | |
| Indien | ||
| Australien | ||
| Japan | ||
| Malaysia | ||
| Thailand | ||
| Indonesien | ||
| Vietnam | ||
| Übriger Asien-Pazifik-Raum | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Nordische Länder | ||
| Türkei | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Dachaufsatz-Photovoltaik-Installation?
Die Marktgröße für Aufdach-Solaranlagen (Photovoltaik) wird voraussichtlich 129,83 Gigawatt im Jahr 2026 erreichen und mit einer CAGR von 8,04 % auf 191,11 Gigawatt bis 2031 wachsen.
Wie groß ist der aktuelle Markt für Dachaufsatz-Photovoltaik-Installation?
Im Jahr 2026 wird die Marktgröße für Aufdach-Solaranlagen (Photovoltaik) voraussichtlich 129,83 Gigawatt erreichen.
Wer sind die wichtigsten Akteure im Markt für Dachaufsatz-Photovoltaik-Installation?
Momentum Solar, Titan Solar Power NV Inc, Elemental Energy Inc., Semper Solaris Construction Inc. und Canadian Solar Inc. sind die führenden Unternehmen auf dem Markt für Dachaufsatz-Photovoltaik-Installation.
Welche Region wächst am schnellsten im Markt für Dachaufsatz-Photovoltaik-Installation?
Asien-Pazifik wird im Prognosezeitraum (2026–2031) voraussichtlich die höchste CAGR verzeichnen.
Welche Region hat den größten Anteil am Markt für Dachaufsatz-Photovoltaik-Installation?
Im Jahr 2025 hat Europa den größten Marktanteil am Markt für Dachaufsatz-Photovoltaik-Installation.
Welche Jahre deckt dieser Bericht zum Markt für Dachaufsatz-Photovoltaik-Installation ab, und wie groß war der Markt im Jahr 2024?
Im Jahr 2024 wurde die Größe des Marktes für Dachaufsatz-Photovoltaik-Installation auf 110,55 Gigawatt geschätzt. Der Bericht deckt die historische Marktgröße des Marktes für Dachaufsatz-Photovoltaik-Installation für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert außerdem die Marktgröße des Marktes für Dachaufsatz-Photovoltaik-Installation für die Jahre 2025, 2026, 2027, 2028, 2029 und 2030.