
Größe und Marktanteil des US-amerikanischen Saatgutbehandlungsmarktes
Marktübersicht
| Studienzeitraum | 2018 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
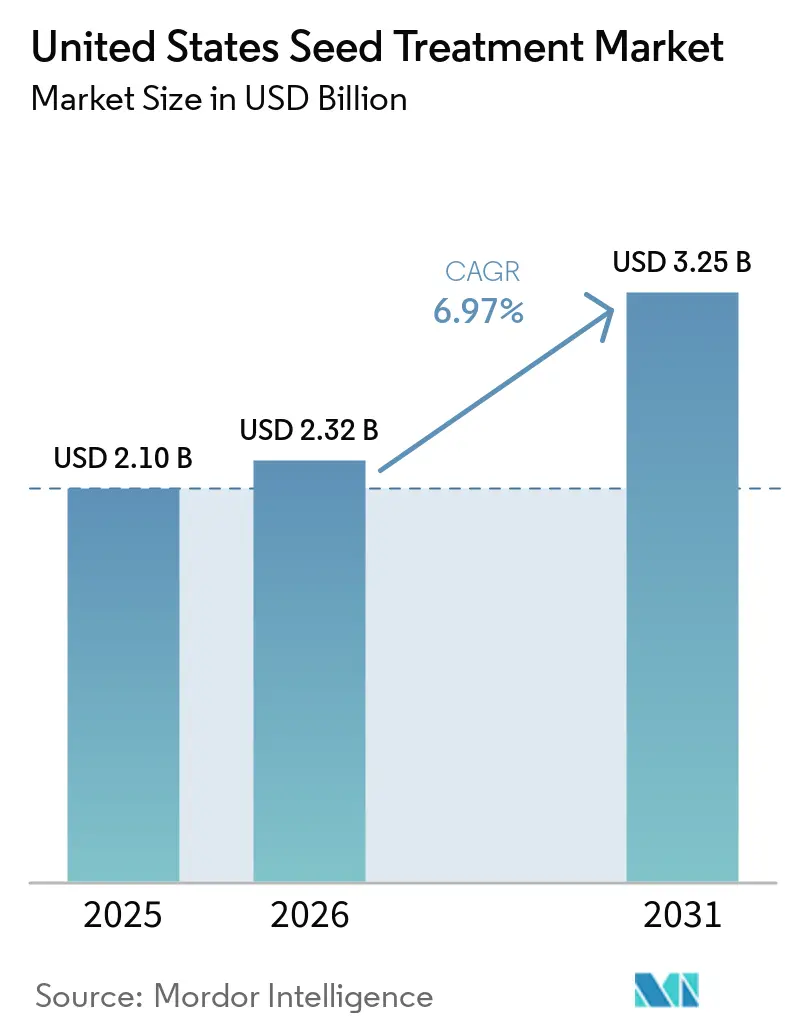
| Marktgröße im Basisjahr (2025) | 2.10 Milliarden US-Dollar |
| Marktgröße (2026) | 2.32 Milliarden US-Dollar |
| Marktgröße (2031) | 3.25 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.97 % |
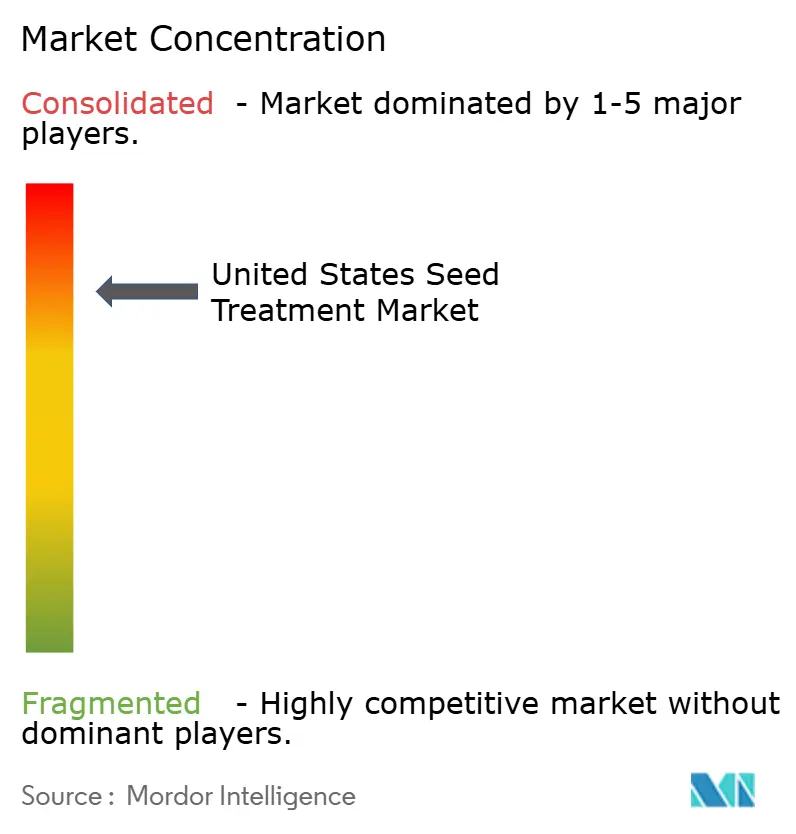
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Saatgutbehandlungsmarktes von Mordor Intelligence
Die Marktgröße für Saatgutbehandlung in den Vereinigten Staaten wurde im Jahr 2025 auf 2,10 Milliarden USD geschätzt und soll von 2,32 Milliarden USD im Jahr 2026 auf 3,25 Milliarden USD bis 2031 steigen, mit einem CAGR von 6,97 % von 2026 bis 2031. Zunehmender Schädlings- und Krankheitsdruck, regulatorische Änderungen beim Pestizideinsatz sowie eine wachsende Nachfrage nach gezieltem Pflanzenschutz fördern die Akzeptanz saatgutbasierter Lösungen. Fungizide hielten 2025 die führende Umsatzposition, während Pythium und Rhizoctonia weiterhin wichtige Krankheitserreger sind, die Kulturen im Corn Belt beeinträchtigen. Regulatorische Entwicklungen, darunter Vermonts Act 182 und staatliche Beschränkungen für Neonikotinoide, fördern die Entwicklung alternativer insektizider Saatgutbehandlungen, während Fortschritte bei Saatgutbehandlungsformulierungen und betrieblichen Behandlungsgeräten das Marktwachstum unterstützen.
Wichtigste Erkenntnisse des Berichts
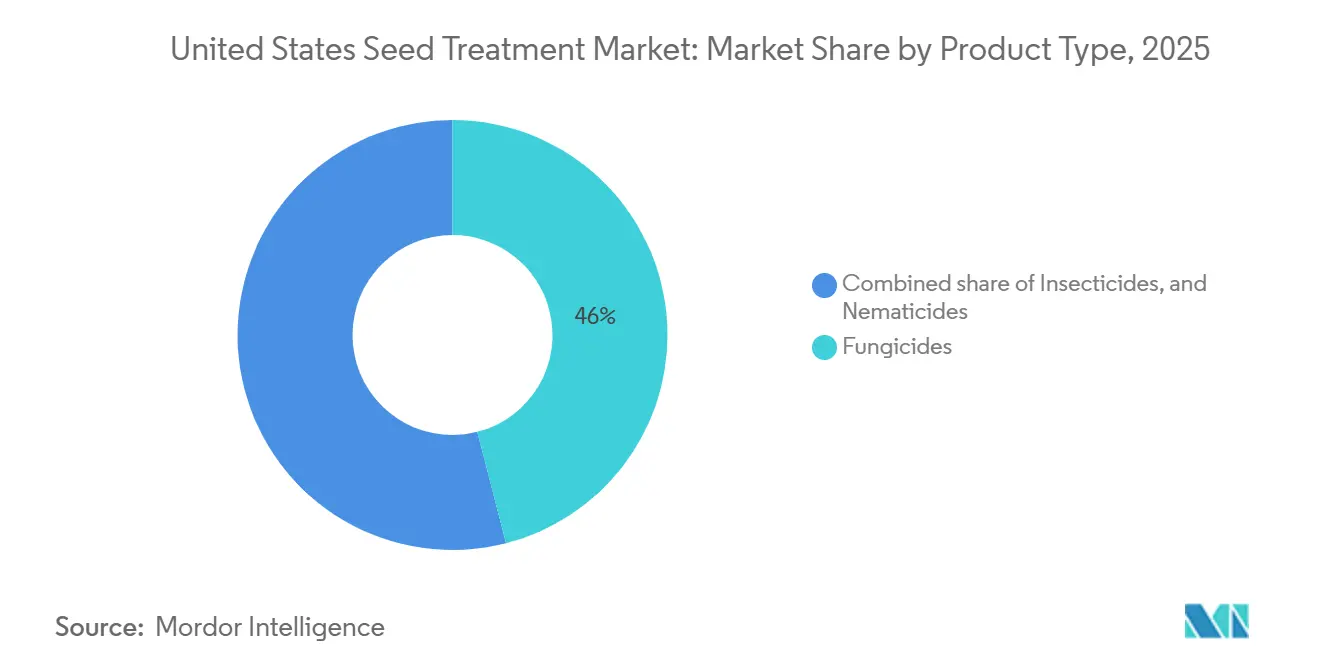
- Nach Produkttyp waren Fungizide das größte Segment und hielten 2025 einen Anteil von 46,0 % am Markt für Saatgutbehandlung in den Vereinigten Staaten, während Insektizide von 2026 bis 2031 voraussichtlich mit einem CAGR von 13,5 % wachsen werden.
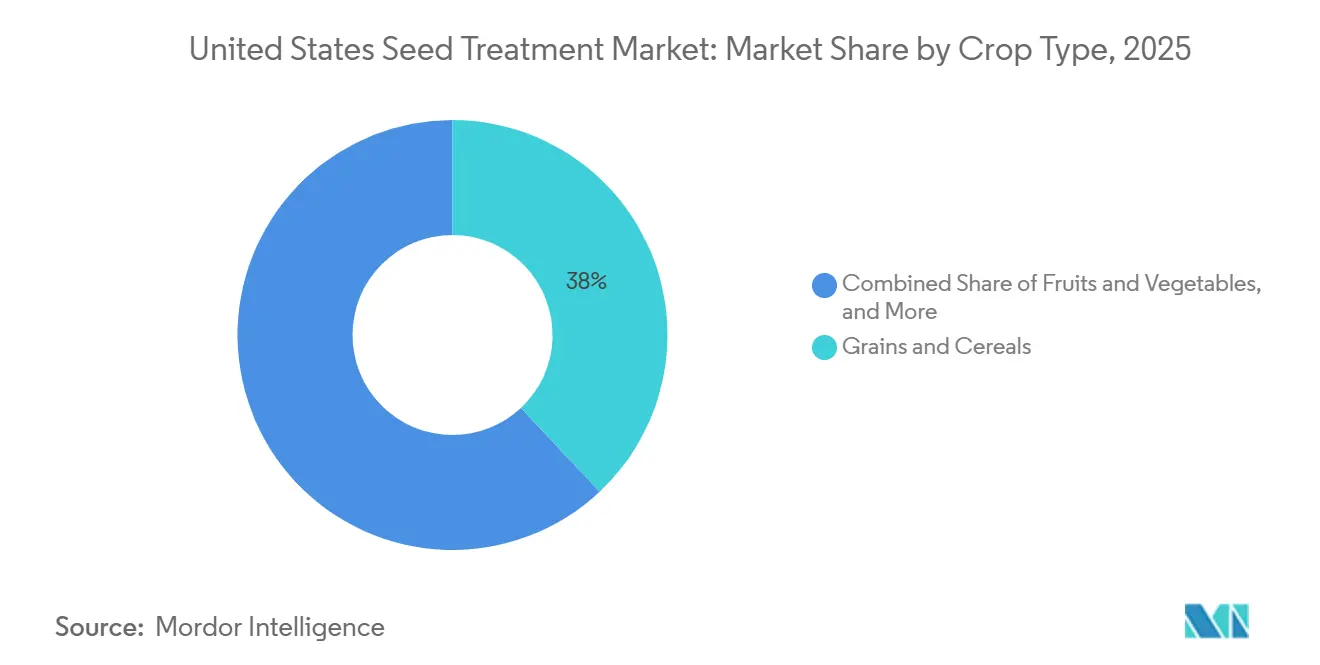
- Nach Kulturpflanzentyp waren Getreide und Zerealien das größte Segment und hielten 2025 einen Anteil von 38,0 % an der Marktgröße für Saatgutbehandlung in den Vereinigten Staaten, während Ölsaaten und Hülsenfrüchte von 2026 bis 2031 voraussichtlich mit einem CAGR von 9,4 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum US-amerikanischen Saatgutbehandlungsmarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorischer Druck auf konventionelle Pestizide | +1.8% | Corn Belt und Delta-Staaten | Mittelfristig (2–4 Jahre) |
| Dringlichkeit des Resistenzmanagements zur Bekämpfung von Schädlingen und Krankheiten | +1.5% | Zonen mit Direktsaat-Sojabohnen und kontinuierlichem Maisanbau | Langfristig (≥ 4 Jahre) |
| Wechsel zur Polymerverkapselung zur Reduzierung von Staubabrieb | +1.2% | Frühe Einführung der Polymerverkapselung zur Reduzierung von Staubabrieb | Langfristig (≥ 4 Jahre) |
| Monetarisierung von CO₂-Gutschriften für behandelte Zwischenfrüchte | +0.6% | Mittlerer Westen und Präriestaaten | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach betrieblicher Saatgutbehandlung zur Steigerung der Ernteerträge | +0.9% | Mittelgroße Betriebe im ganzen Land | Kurzfristig (≤ 2 Jahre) |
| Einführung digitaler Präzisionspflanzung für die Präzisionslandwirtschaft | +1.1% | Regionen mit Präzisionslandwirtschaft-Anwendern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorischer Druck auf konventionelle Pestizide
Die Umweltschutzbehörde aktualisierte im Juli 2024 die Bewertungen der beruflichen Exposition gegenüber Clothianidin, Imidacloprid und Thiamethoxam, was die Compliance-Belastung für foliare Neonikotinoide erhöhte und Landwirte zu saatgutbasierten Alternativen lenkte[1]. Erwartete Etikettänderungen für 2025 werden voraussichtlich breitere Pufferzonen und strengere persönliche Schutzausrüstung für Breitbandspritzungen vorschreiben und damit die Wahrnehmung verstärken, dass die Saatgutplatzierung der regulatorisch einfachste Weg ist. Verlängerte Konsultationen im Rahmen des Gesetzes zum Schutz gefährdeter Arten haben bereits Herbizidgenehmigungen verlängert, was auf ähnliche Hürden für neue foliare Insektizide hindeutet. Saatgutformulierer nutzen ein kürzeres Wiederzulassungsfenster, indem sie bestehende Wirkstoffe in saatgutspezifische Präparate umformulieren und so einen schnelleren Marktzugang erhalten. Infolgedessen sichern sich Unternehmen, die in dedizierte Saatgutformulierungsplattformen investieren, sowohl einen Zeitvorteil bei der Markteinführung als auch das Wohlwollen der Landwirte, die Produkte bevorzugen, die weniger Handhabungsvorsichtsmaßnahmen erfordern.
Monetarisierung von CO₂-Gutschriften für behandelte Zwischenfrüchte
Die Einführung von Zwischenfrüchten wird durch CO₂-Märkte subventioniert, die Landwirte für die Bindung von Bodenkohlenstoff entlohnen, doch berücksichtigen Protokolle selten Saatgutbehandlungseinsätze. Der Naturressourcen-Erhaltungsdienst erweiterte die dynamische Überwachung von Bodeneigenschaften und ebnete damit den Weg für Methoden zur Quantifizierung der durch behandeltes Saatgut erzielten Biomassebeschleunigung. Empirische Studien, die den Aufgang behandelter Zwischenfrüchte mit verifizierten CO₂-Gewinnen verknüpfen, fehlen noch, sodass das Umsatzpotenzial hypothetisch bleibt. Frühe Anwender finanzieren die Saatgutbehandlung selbst, um Bestände in engen Herbstpflanzfenstern zu stabilisieren, und setzen auf künftige Glaubwürdigkeit. Sobald Register wie Verra saatgutinklusive CO₂-Regeln veröffentlichen, können Formulierer Behandlungen mit der Projektanmeldung bündeln, aber bis dahin bleibt der Treiber in seinem Umfang bescheiden.
Steigende Nachfrage nach betriebseigener Saatgutbehandlung zur Steigerung der Ernteerträge
Die Nachfrage nach betriebseigener Saatgutbehandlung ist ein bedeutender Treiber des US-amerikanischen Saatgutbehandlungsmarktes, da Landwirte zunehmend Flexibilität, Kostenkontrolle und feldspezifische Anpassung anstreben. Anstatt sich ausschließlich auf vorbehandelte Handelssaatgüter zu verlassen, verwenden Landwirte betriebseigene Geräte, um Fungizide und Insektizide kurz vor der Aussaat aufzutragen. Dieser Ansatz ermöglicht es ihnen, Behandlungsraten basierend auf lokalen Bodenbedingungen, Schädlingsdruck und Fruchtfolgestrategien anzupassen, Verschwendung zu reduzieren und die Effizienz zu verbessern. Ein Maislandwirt im Mittleren Westen, der mit variablen Bodenfeuchtigkeitsbedingungen zu kämpfen hat, könnte Fungizid-Saatgutbehandlungen nur auf Felder anwenden, die anfällig für Auflaufkrankheiten sind, anstatt alle Saatgüter einheitlich zu behandeln. Diese gezielte Methode reduziert nicht nur die Betriebsmittelkosten, sondern unterstützt auch Nachhaltigkeitsziele, indem der übermäßige Einsatz von Chemikalien minimiert wird.
Einführung digitaler Präzisionspflanzung für die Präzisionslandwirtschaft
Die digitale Präzisionspflanzung treibt das Marktwachstum weiter voran, indem sie datengestützte Entscheidungsfindung in Saatgutbehandlungs- und Pflanzprozesse integriert. Präzisionslandwirtschaftliche Werkzeuge wie GPS-Kartierung, Bodendatenanalyse und Technologie zur variablen Ausbringungsrate ermöglichen es Landwirten, „Verschreibungen” zu erstellen, die bestimmen, wie Saatgüter und Behandlungen in verschiedenen Feldzonen angewendet werden. Diese Verschreibungen optimieren die Pflanzenpopulation, die Hybridauswahl und die Intensität der Saatgutbehandlung basierend auf dem Ertragspotenzial und den Umweltbedingungen. Beispielsweise könnte ein Landwirt, der digitale Plattformen wie Climate FieldView nutzt, die Insektizid-Saatgutbehandlungsraten in Zonen mit einer Geschichte von Schädlingsbefall erhöhen und sie in Niedrigrisikogebieten reduzieren. Dieser Präzisionsansatz steigert nicht nur das Ertragspotenzial, sondern verbessert auch den Return on Investment, macht fortschrittliche Saatgutbehandlungslösungen attraktiver und trägt zum allgemeinen Marktwachstum bei.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Auswirkungen der Konsolidierung großer Landwirte auf den Agrarmarkt | -0.8% | Great Plains und Delta | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei den Zulassungen der Umweltschutzbehörde (EPA) für neue Wirkstoffe | -0.7% | Landesweit | Langfristig (≥ 4 Jahre) |
| Aufkommende staatliche Beschränkungen für Neonikotinoide und ihre Auswirkungen | -0.9% | Nordostkorridor | Mittelfristig (2–4 Jahre) |
| Überbrückung der Wahrnehmungslücke im Vergleich zu vollständig ökologischen Landwirtschaftssystemen | -0.4% | Flächen im Übergang zur ökologischen Landwirtschaft und Sonderkulturflächen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aufkommende staatliche Beschränkungen für Neonikotinoide und deren Auswirkungen
Vermonts Act 182 soll ab dem 1. Januar 2029 den Verkauf, den Vertrieb und die Verwendung von mit Neonikotinoiden behandeltem Sojabohnen- und Getreidesaatgut verbieten, vorbehaltlich bestimmter Ausnahmen, während ähnliche Beschränkungen in New York und Connecticut in Erwägung gezogen werden[2]. Lieferanten reagieren mit Alternativen, darunter insektizide Chemikalien ohne Neonikotinoide. Die Fragmentierung des Portfolios erschwert die Logistik, schafft jedoch Chancen für Formulierer, die frühzeitig Zulassungen für alternative Chemikalien sichern. Die Marktauswirkungen staatlicher Neonikotinoid-Beschränkungen deuten auf einen fragmentierten Markt für Saatgutbehandlung in den Vereinigten Staaten hin, der in regulatorische Zonen aufgeteilt ist. Dies wird von Formulierern verlangen, mehrere Produktportfolios zu verwalten, was die Lieferkettenlogistik erschwert. Es bietet auch Chancen für Unternehmen, die frühzeitig in Alternativen ohne Neonikotinoide investieren und regulatorische Genehmigungen vor der Konkurrenz sichern.
Überbrückung der Wahrnehmungslücke im Vergleich zu vollständig ökologischen Landwirtschaftssystemen
Das nationale Bioprogramm erlaubt behandeltes Saatgut nur, wenn ökologisches Saatgut nicht verfügbar ist, und das nationale Gremium für ökologische Standards debattiert über strengere Anforderungen an Rückstandstests. Ökologische Erzeuger befürchten, dass selbst biologische Behandlungen die Zertifizierung gefährden könnten. Lieferanten, die versuchen, in dieses Segment vorzudringen, benötigen vollständig zertifizierte Produktionslinien und müssen einen Mehrwert über die bloße Einhaltung von Vorschriften hinaus nachweisen. Sie müssen die Bedenken der Erzeuger hinsichtlich der langfristigen Tragfähigkeit ökologisch zertifizierter Betriebsmittel ansprechen. Solange Ertragssteigerungen nicht reproduziert werden, wird die Skepsis gegenüber dem ökologischen Landbau die Nachfrage begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Insektizide gewinnen an Dynamik inmitten der Fungizid-Dominanz
Fungizide waren das größte Segment und machten 2025 einen Anteil von 46,0 % am Markt für Saatgutbehandlung in den Vereinigten Staaten aus, wodurch Erzeuger bei der Bekämpfung von Fusarium, Pythium und Rhizoctonia unterstützt werden. Diese Dominanz ist auf ihre wesentliche Rolle beim Schutz von Saatgut und Sämlingen vor boden- und frühsaisonbedingten Krankheiten wie Umfallkrankheit, Wurzelfäule und Saatgutfäule zurückzuführen. Ihre weit verbreitete Anwendung gewährleistet eine starke Kulturpflanzenentwicklung und gleichmäßige Keimung, insbesondere bei Kulturen wie Mais, Sojabohnen und Weizen. Sojabohnenerzeuger verwenden häufig fungizide Saatgutbehandlungen zum Schutz vor Krankheitserregern wie Pythium und Rhizoctonia, die den Bestand erheblich reduzieren können, wenn sie nicht kontrolliert werden. Dieser konsistente und präventive Schutz hat Fungizide zu einem kritischen Betriebsmittel für Landwirte in verschiedenen Anbauregionen gemacht.
Insektizide sind das am schnellsten wachsende Segment und sollen von 2026 bis 2031 mit einem CAGR von 13,5 % wachsen, angetrieben durch zunehmenden Schädlingsdruck, Bedenken hinsichtlich Resistenzen und den Bedarf an Pflanzenschutz in frühen Entwicklungsstadien. Schädlinge wie Drahtwürmer, Saatmaden und Blattläuse bedrohen weiterhin die Erträge und veranlassen Landwirte, insektizide Saatgutbehandlungen als proaktive Maßnahme einzusetzen. Die Einführung von integrierten Schädlingsbekämpfungs- und Präzisionslandwirtschaftspraktiken fördert den gezielten Einsatz von Insektiziden auf der Grundlage feldspezifischer Risiken. Maiserzeuger in Gebieten, die anfällig für frühe Schädlingsbefall sind, können insektizidbehandeltes Saatgut wählen, um Bestandsverluste zu verhindern und Nachpflanzkosten zu vermeiden, was die rasche Expansion dieses Segments vorantreibt.



Nach Kulturpflanzentyp: Ölsaaten beschleunigen sich, während Getreide das Volumen hält
Getreide und Zerealien bildeten das größte Segment und machten 2025 einen Anteil von 38,0 % an der Marktgröße für Saatgutbehandlung in den Vereinigten Staaten aus, was in erster Linie auf ihre ausgedehnte Anbaufläche und den kritischen Bedarf zum Schutz von Grundnahrungsmitteln in großem Maßstab wie Mais, Weizen und Reis zurückzuführen ist. Saatgutbehandlungen werden in diesem Segment weit verbreitet eingesetzt, um frühsaisonale Krankheiten und Schädlinge zu bekämpfen, eine gleichmäßige Keimung und eine robuste Kulturpflanzenentwicklung zu gewährleisten, die beide für die Maximierung der Erträge unerlässlich sind. Maiserzeuger verwenden insbesondere häufig fungizide und insektizide Saatgutbehandlungen zur Bekämpfung bodenbürtiger Krankheitserreger und Schädlinge wie Drahtwürmer, um das Risiko einer Nachpflanzung zu reduzieren und die Gesamtproduktivität zu steigern. Die konsistente, großflächige Nachfrage nach diesen Kulturen festigt weiterhin die Dominanz dieses Segments.
Ölsaaten und Hülsenfrüchte sind das am schnellsten wachsende Segment und sollen von 2026 bis 2031 mit einem CAGR von 9,4 % wachsen, angetrieben durch die steigende Nachfrage nach pflanzlichen Proteinen und Speiseölen sowie nachhaltige Fruchtfolgen. Landwirte integrieren zunehmend Sojabohnen, Raps und Linsen in ihre Fruchtfolgen und erhöhen damit die Nachfrage nach spezialisierten Saatgutbehandlungen für diese Kulturen. Darüber hinaus gewinnen chemische Saatgutbehandlungen und Impfstoffe in diesem Segment an Popularität, um die Stickstofffixierung und die Bodengesundheit zu verbessern. Laut dem Landwirtschaftsministerium der Vereinigten Staaten wird die Maisanbaufläche voraussichtlich von 92,0 Millionen Acres im Jahr 2025 auf 88,5 Millionen Acres bis 2034 sinken, während die Sojabohnenanbaufläche voraussichtlich von 85,0 Millionen Acres auf 86,5 Millionen Acres steigen wird[3]. Diese Verschiebung deutet darauf hin, dass Ölsaaten und Hülsenfrüchte wahrscheinlich einen wachsenden Anteil am gesamten behandelten Saatgutvolumen ausmachen werden, da Erzeuger vom kontinuierlichen Maisanbau abrücken, um Herausforderungen im Schädlings- und Krankheitsmanagement zu begegnen.
Geografische Analyse
Die Bundesstaaten des Mittleren Westens bilden das Herzstück der Nachfrage nach behandeltem Saatgut, da sie zusammen mehr als 100 Millionen Acres Mais und Sojabohnen anbauen. Die Verbreitung von Fusarium und dem Sojabohnen-Zystennematoden macht mehrmodige Fungizid- und Nematizid-Kombinationen unverzichtbar. Interne Versuche von Syngenta AG in Iowa, Illinois und Indiana bestätigten, dass Victrato den Sojabohnenertrag um 3 Scheffel steigerte, wo die Nematodenpopulationen moderat bis hoch waren.
Erzeuger im Delta, insbesondere in Arkansas und Mississippi, kämpfen gegen den Reniform-Nematoden und das plötzliche Absterben der Sojabohne. Im Jahr 2024 übertrafen Produkte wie Victrato herkömmliche Behandlungen um 7,9 Scheffel in Parzellen mit roter Kronenfäule in Illinois und Kentucky, was zeigt, dass Krankheitskomplexe nach Norden wandern. Die Great Plains erleben eine Flächendiversifizierung, da Weizen- und Sorghumfruchtfolgen Hülsenfrüchte und Sojabohnen integrieren und Experimente mit Saatgutbehandlungen fördern.
Der Nordostkorridor erlebt eine regulatorische Divergenz infolge von Vermonts Act 182. Formulierer, die auf diese Teilregion abzielen, müssen insektizide Portfolios ohne Neonikotinoide entwickeln und Lieferketten anpassen. Kaliforniens Spezialkultursektor nimmt weiterhin Saatgutbehandlungstechnologie für Gemüse und Obst auf, wenn auch unter strengen staatlichen Pestizidgesetzen, die Saatgutbeschichtungen vorerst ausnehmen. Die zunehmende Konsolidierung des Einzelhandels in den Regionen wirkt sich auf Vertriebsstrategien aus und fördert die Einführung integrierter Saatgut-plus-Merkmal-Pakete. Darüber hinaus beeinflussen digitale Agronomie-Plattformen die Einführungstrends, indem sie lokalisierte Einblicke in den Krankheitsdruck bieten und die Kapitalrendite für fortschrittliche Saatgutbehandlungen validieren.
Wettbewerbslandschaft
Die Marktkonzentration bleibt hoch, wobei die fünf größten Unternehmen, darunter Bayer AG, Syngenta AG, Corteva, Inc., BASF SE und UPL Limited, einen bedeutenden Anteil am globalen Umsatz halten. Die Wettbewerbsintensität nimmt zu, da Pestizidspezialisten und Anbieter von betriebseigenen Geräten etablierte Unternehmen herausfordern, indem sie maßgeschneiderte Formulierungen und Direktvertriebsmodelle an Landwirte anbieten, die traditionelle Saatgutunternehmen-Aufschläge umgehen. Chancen entstehen in Bereichen wie mikroplastikfreien Polymerbeschichtungen, Nicht-Neonikotinoid-Insektiziden und variablen Saatgutbehandlungsverschreibungen, die mit digitalen Pflanzplattformen verknüpft sind.
Strategisch müssen etablierte Unternehmen ihren Marktanteil verteidigen, indem sie Pestizidunternehmen akquirieren, mikroplastikfreie Formulierungen entwickeln und digitale Lieferplattformen verbessern. Unterdessen können Disruptoren Nischensegmente erschließen, indem sie spezialisierte Produkte und Dienstleistungen anbieten, die unerfüllte Bedürfnisse ansprechen: Übergangsflächen, in CO₂-Gutschriften eingeschriebene Felder und Regionen, die Präzisionslandwirtschaft einführen. Technologie wird genutzt, um Marktanteile durch digitale Verschreibungsplanung zu gewinnen, die Bodenkarten und Ertragsdaten integriert, um variable Saatgutbehandlungsverschreibungen zu erstellen. Dazu gehören betriebseigene Behandlungsgeräte mit elektronischen Steuerungen und Fernüberwachung sowie Innovationen in Formulierungen.
Regulatorisches Fachwissen ist ein wichtiges Differenzierungsmerkmal für Marktführer. Mikrobielle Produktionsanlagen müssen duale Compliance-Standards der Umweltschutzbehörde (EPA) und der Lebens- und Arzneimittelbehörde (FDA) erfüllen, eine Herausforderung, die viele Start-ups durch Partnerschaften mit etablierten Akteuren bewältigen. In aufstrebenden Märkten profitieren inländische Unternehmen von schnelleren lokalen Genehmigungen und Kostenvorteilen, was globale Unternehmen dazu veranlasst, die Produktion zu lokalisieren oder regionale Wettbewerber zu akquirieren. Die vertikale Integration in die Polymerherstellung hilft, Versorgungsrisiken zu mindern und zusätzliche Margen zu erzielen, da fortschrittliche Beschichtungen eine breitere Einführung im Saatgutbehandlungsmarkt gewinnen.
Marktführer im US-amerikanischen Saatgutbehandlungsmarkt
-
Bayer AG
-
Syngenta AG
-
BASF SE
-
UPL Limited
-
Corteva, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Dezember 2025: Syngenta AG stellte seine neueste Seedcare-Innovation vor, die Saatgutbehandlung Victrato, die von der US-amerikanischen Umweltschutzbehörde für den Einsatz an Sojabohnen und Baumwolle zugelassen wurde. Diese Behandlung bietet robusten Schutz gegen pflanzenschädigende Nematoden und Krankheiten in einem einzigen Molekül.
- September 2024: Corteva, Inc. führte die Fungizid-Saatgutbehandlung Lumiante in den Vereinigten Staaten ein. Dieses Produkt zielt auf Phytophthora und Pythium ab, zwei frühsaisonale Sojabohnenkrankheiten, die das Ertragspotenzial reduzieren, und bietet Sojabohnenlandwirten ein zusätzliches Werkzeug zur Bekämpfung dieser Pilzkrankheiten.


Berichtsumfang des US-amerikanischen Saatgutbehandlungsmarktes
Saatgutbehandlung ist der Prozess der Anwendung chemischer Produkte auf Saatgut vor der Aussaat, um es während der Keimung und der frühen Pflanzenentwicklung vor Schädlingen und Krankheiten zu schützen. Der Bericht über den Markt für Saatgutbehandlung in den Vereinigten Staaten ist segmentiert nach Produkttyp (Fungizid, Insektizid und Nematizid) sowie nach Kulturpflanzentyp (Handelspflanzen, Obst und Gemüse, Getreide und Zerealien, Ölsaaten und Hülsenfrüchte sowie Rasen und Zierpflanzen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Insektizide |
| Fungizide |
| Nematizide |
| Kombinationsprodukte |
| Getreide und Zerealien |
| Ölsaaten und Hülsenfrüchte |
| Obst und Gemüse |
| Handelspflanzen |
| Rasen und Zierpflanzen |
| Nach Produkttyp | Insektizide |
| Fungizide | |
| Nematizide | |
| Kombinationsprodukte | |
| Nach Kulturpflanzentyp | Getreide und Zerealien |
| Ölsaaten und Hülsenfrüchte | |
| Obst und Gemüse | |
| Handelspflanzen | |
| Rasen und Zierpflanzen |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der US-amerikanische Saatgutbehandlungsmarkt im Jahr 2031 erreichen?
Der Markt für Saatgutbehandlung in den Vereinigten Staaten soll bis 2031 3,25 Milliarden USD erreichen.
Welcher Produkttyp führt derzeit die Verkäufe an?
Fungizide hielten den größten Anteil und machten 2025 46,0 % aus.
Wie wird Vermonts Act 182 die Insektizidformulierungen beeinflussen?
Vermonts Act 182, das ab Januar 2029 den Einsatz von mit Neonikotinoiden behandeltem Sojabohnen- und Getreidesaatgut verbieten soll, wird voraussichtlich Lieferanten dazu veranlassen, insektizide Alternativen ohne Neonikotinoide zu entwickeln.
Welchen Vorteil bietet die betriebseigene Saatgutbehandlung?
Sie ermöglicht es Landwirten, Rohstoffabschläge auf vorbehandeltes Saatgut zu vermeiden, Kosten pro Acre zu sparen und variable Verschreibungen zu ermöglichen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
