
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 10.75 Milliarden US-Dollar |
| Marktgröße (2031) | 13.41 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Kleinwaffen von Mordor Intelligence
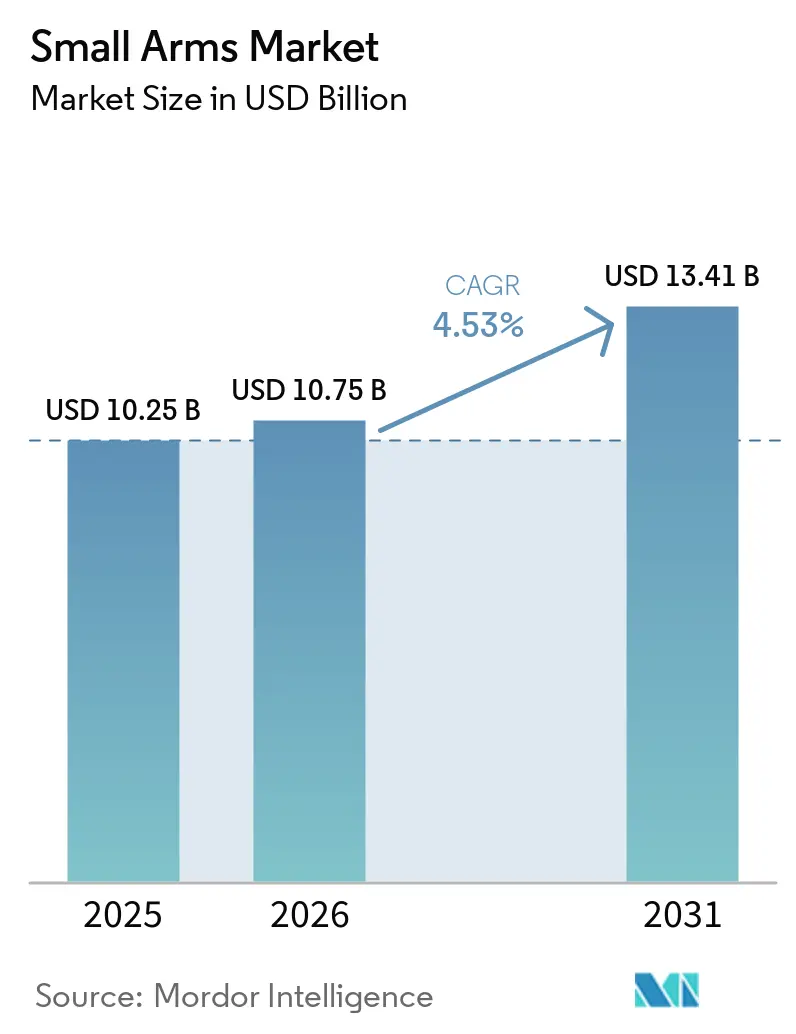
Die Marktgröße für Kleinwaffen wurde im Jahr 2025 auf 10,25 Milliarden USD geschätzt und soll von 10,75 Milliarden USD im Jahr 2026 auf 13,41 Milliarden USD im Jahr 2031 wachsen, bei einem CAGR von 4,53 % über den Zeitraum 2026–2031. Modernisierungsinitiativen im Verteidigungsbereich, eine konstante zivile Nachfrage nach Schusswaffen zur persönlichen Sicherheit sowie Fortschritte bei modularen und intelligenten Waffenplattformen treiben dieses Wachstum an. Militärprogramme wie die 10-jährige Next Generation Squad Weapon (NGSW)-Initiative der US-Armee mit einem Wert von bis zu 4,7 Milliarden USD verdeutlichen den Übergang von veralteten 5,56-mm-Waffen zu fortschrittlichen 6,8-mm-Systemen, die zur Bekämpfung moderner Körperpanzerung entwickelt wurden. Die zivile Nachfrage bleibt ebenfalls stark, wobei das FBI bis August 2025 kumulativ 518 Millionen NICS-Überprüfungen gemeldet hat. Darüber hinaus haben 29 US-Bundesstaaten bis 2024 Gesetze zum verfassungsmäßigen Tragen von Schusswaffen verabschiedet, wodurch die Hürden für den Waffenbesitz gesenkt wurden. In der Asien-Pazifik-Region betonen Verteidigungskorridore in Ländern wie Indien und den Philippinen die heimische Fertigung und die Widerstandsfähigkeit der Lieferkette, unterstützt durch regionale Kapitalinvestitionen und Technologietransfers. Gleichzeitig erhöhen ESG-getriebene Desinvestitionen und strengere Exportkontrollen die Compliance-Kosten, was etablierte Hersteller dazu veranlasst, Konsolidierungs- und Regionalisierungsstrategien zu verfolgen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ entfielen im Jahr 2025 32,89 % des Kleinwaffen-Marktanteils auf Pistolen, während Sturmgewehre bis 2031 voraussichtlich mit einem CAGR von 5,12 % wachsen werden.
- Nach Kaliber repräsentierten 9-mm-Patronen im Jahr 2025 27,64 % der Kleinwaffen-Marktgröße. Gleichzeitig wird für 6,8-mm-Patronen bis 2031 ein CAGR von 7,85 % prognostiziert.
- Nach Betriebsart hielten halbautomatische Systeme im Jahr 2025 einen Anteil von 44,12 % am Kleinwaffen-Markt, während vollautomatische Plattformen bis 2031 voraussichtlich mit einem CAGR von 5,48 % wachsen werden.
- Nach Endnutzer entfielen im Jahr 2025 57,96 % des Kleinwaffen-Marktes auf zivile Kunden und Strafverfolgungsbehörden, während das Militärsegment bis 2031 voraussichtlich mit einem CAGR von 5,98 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 34,98 % am Kleinwaffen-Markt, während die Asien-Pazifik-Region bis 2031 voraussichtlich mit einem CAGR von 5,38 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Erhöhte Verteidigungsbeschaffung durch Modernisierungsprogramme | +1.2% | Global, Konzentration in NATO und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende zivile Nachfrage nach Schusswaffen zur persönlichen Sicherheit | +0.9% | Nordamerika, Ausweitung auf Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Verstärkter Fokus auf heimische Fertigung und Widerstandsfähigkeit der Lieferkette | +0.8% | USA, Europa, Indien | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu leichten, modularen Schusswaffenplattformen | +0.7% | Global, angeführt von NATO-Ländern | Mittelfristig (2–4 Jahre) |
| Anstieg der Mitgliedschaften im Wettkampfschießen und Jagdsport | +0.5% | Nordamerika und Europa, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Aufkommende Einführung biometrischer und intelligenter Sicherungshandfeuerwaffen bei Strafverfolgungsbehörden | +0.3% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhöhte Verteidigungsbeschaffung durch Modernisierungsprogramme
Globale Streitkräfte setzen Plattformen der nächsten Generation ein, die in der Lage sind, Level-IV-Panzerung auf Entfernungen von über 600 Metern zu durchdringen – eine Fähigkeit, die veraltete 5,56-mm-Waffen nicht besitzen. Kanada hat bis zu 1 Milliarde CAD (ca. 740 Millionen USD) für 65.401 Gewehre im Rahmen seiner Programme für Nahbereichs-Unterdrückungswaffen und C7 bereitgestellt, wobei die Lieferungen ab 2026 beginnen sollen. In Indien erreichte die Verteidigungsproduktion im Haushaltsjahr 2024–25 INR 1,54 Lakh Crore (ca. 18,5 Milliarden USD), angetrieben durch die Produktion der AK-203- und 7,62-mm-UGRAM-Gewehre.[1] Diese Großaufträge beschleunigen den Übergang zu 6,8-mm- und 7,62-mm-Kalibern und deuten auf einen strukturellen Wandel in der Nachfrage hin. Folgekäufe durch NATO-Verbündete und Kunden aus dem Nahen Osten werden erwartet, da sich die Anforderungen an Interoperabilität und Letalität angleichen. Diese Beschaffungspipeline sichert den Hauptauftragnehmern und ihren Komponentenlieferanten eine mehrjährige Umsatzsichtbarkeit.
Wachsende zivile Nachfrage nach Schusswaffen zur persönlichen Sicherheit
Die Anzahl der Genehmigungen zum verdeckten Tragen von Schusswaffen erreichte im Jahr 2024 21,46 Millionen, begleitet von 4,3 Millionen Erstbesitzern von Schusswaffen im Jahr 2023. Obwohl die Anzahl der Genehmigungen zurückging, da mehr Bundesstaaten Gesetze zum verfassungsmäßigen Tragen verabschiedeten, blieben die Stückverkäufe über dem Niveau vor der Pandemie, was eine anhaltende Nachfrage widerspiegelt. Verbraucher entscheiden sich zunehmend für kompakte, optikbereite Pistolen wie die Glock 43X und die SIG P365, die subkompakte Rahmen mit Magazinen für 10 bis 15 Patronen kombinieren. Erstbesitzer von Schusswaffen sind jünger und vielfältiger, was den Markt für Zubehör und Trainingsdienstleistungen erweitert. Dieser Trend hat zu höheren Verkäufen von Holstern, Rotpunktoptiken und Selbstverteidigungsmunition geführt. Das zivile Segment sorgt für einen konstanten Cashflow und gleicht die Zyklizität der Militärbudgets aus.
Anstieg der Mitgliedschaften im Wettkampfschießen und Jagdsport
Die Schusswaffenindustrie unterstützte im Jahr 2023 384.437 Arbeitsplätze in den USA und erzielte eine gesamtwirtschaftliche Leistung von 90,06 Milliarden USD. Verbrauchsteuern im Rahmen des Pittman-Robertson-Gesetzes trugen 944 Millionen USD zur Naturschutzfinanzierung bei, was die Entwicklung neuer Schießanlagen unterstützt und die Beteiligung fördert.[2] Einsteiger-Wettkampfveranstaltungen wie die Precision Rifle Series, USPSA und 3-Gun erheben Startgebühren zwischen 50 und 150 USD und erfordern Ausrüstungspakete im Wert von über 1.500 USD. Jüngere Teilnehmer entwickeln häufig eine langfristige Markentreue und rüsten Gewehre, Optiken und Abzüge auf, wenn ihre Fähigkeiten zunehmen. Investitionen in die Schießanlageninfrastruktur durch das US-Innenministerium helfen, Kapazitätsengpässe zu beseitigen. Diese Faktoren erhöhen gemeinsam die durchschnittlichen Transaktionswerte und stabilisieren die Einnahmen für Hersteller und Händler.
Verlagerung hin zu leichten, modularen Schusswaffenplattformen
Modulare Schusswaffenplattformen ermöglichen Kaliberwechsel innerhalb eines einzigen serialisierten Empfängers, wodurch die Lebenszykluskosten für Behörden und Enthusiasten gesenkt werden. Beispielsweise ermöglicht das Primary Weapons Systems UXR zum Preis von 2.650 USD den Wechsel zwischen 5,56-mm-, .300-BLK- und 6,5-Grendel-Läufen. Ebenso bietet das MCX von SIG Sauer Flexibilität über die Kaliber .300 BLK, 5,56 mm und 7,62 × 39 mm, was den Waffenarsenalbestand minimiert. Berettas BRX1 Strata kombiniert schnell wechselbare Läufe mit Sub-MOA-Genauigkeit und richtet sich an Präzisionsjäger. Innovationen wie die mit Strom versorgte Picatinny-Schiene, die 2019 patentiert wurde, zentralisieren die Energieversorgung für Optiken und Laser und reduzieren Gewicht und Kabelwirrwarr. Diese Designmerkmale wechseln rasch von Spezialoperationen in zivile Märkte und treiben Aufrüstungszyklen an und steigern den Zubehörverkauf.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Störungen in der Munitionslieferkette durch Engpässe bei Zündermaterialien | -1.1% | Global, mit akuten Auswirkungen auf US-amerikanische und europäische Hersteller | Kurzfristig (≤ 2 Jahre) |
| Strengere Überwachung der Endverwendung und Exportkontrollvorschriften | -0.9% | US-amerikanische und europäische Exporteure | Kurzfristig (≤ 2 Jahre) |
| Reduzierte Finanzierung aufgrund ESG-konformer Desinvestitionstrends | -0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Technologische Substitution durch Schusserkennung und Überwachungssysteme | -0.4% | Nordamerika und Europa, aufkommend in städtischen Zentren Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Überwachung der Endverwendung und Exportkontrollvorschriften
Die US-Behörde für Alkohol, Tabak, Schusswaffen und Sprengstoffe (ATF) und das Außenministerium setzten die ITAR-Lizenzierung und Blue-Lantern-Nachversandkontrollen durch, was die Compliance-Kosten für Exporteure erhöht. Die Geldstrafe von 11 Millionen USD gegen SIG Sauer wegen unzulässiger Exporte hat die Kontrollen verschärft und Unternehmen dazu veranlasst, ihre Rechts- und Prüfungsteams zu erweitern. Der aktualisierte Gemeinsame Standpunkt der EU erfordert Bewertungen der Menschenrechtslage und des Umleitungsrisikos, was den Verwaltungsaufwand erhöht. Für kleinere Hersteller können diese Gemeinkosten mehrere Prozentpunkte des Umsatzes ausmachen und ihre Exportmöglichkeiten effektiv einschränken. Verzögerungen bei Compliance-Prozessen können auch Lieferzeitpläne gefährden, das Vertrauen der Käufer untergraben und konkurrierende Angebote anziehen.
Reduzierte Finanzierung aufgrund ESG-konformer Desinvestitionstrends
Institutionelle Investoren wie CalPERS und der New York State Common Retirement Fund haben sich von Schusswaffenbeteiligungen getrennt, während der norwegische Staatsfonds mehrere Hersteller ausgeschlossen hat. Große Banken schränken die Kreditvergabe nun ein, sofern Kunden keine spezifischen „Best Practices” übernehmen, was die Kreditkosten erhöht und die Verfügbarkeit von Krediten verringert. Smith & Wesson berichtete, aufgrund von ESG-Druck Aufträge in Höhe von Dutzenden Millionen Dollar verloren zu haben, was das Unternehmen dazu veranlasste, seinen Sitz von Massachusetts nach Tennessee zu verlegen, um seine Fertigungslebensfähigkeit zu erhalten. Eingeschränkter Zugang zu Kapital kann Forschung und Entwicklung verzögern, Lagerbestände einschränken und potenzielle Akquisitionen abschrecken, was die Konsolidierung unter finanziell stärkeren Akteuren vorantreibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
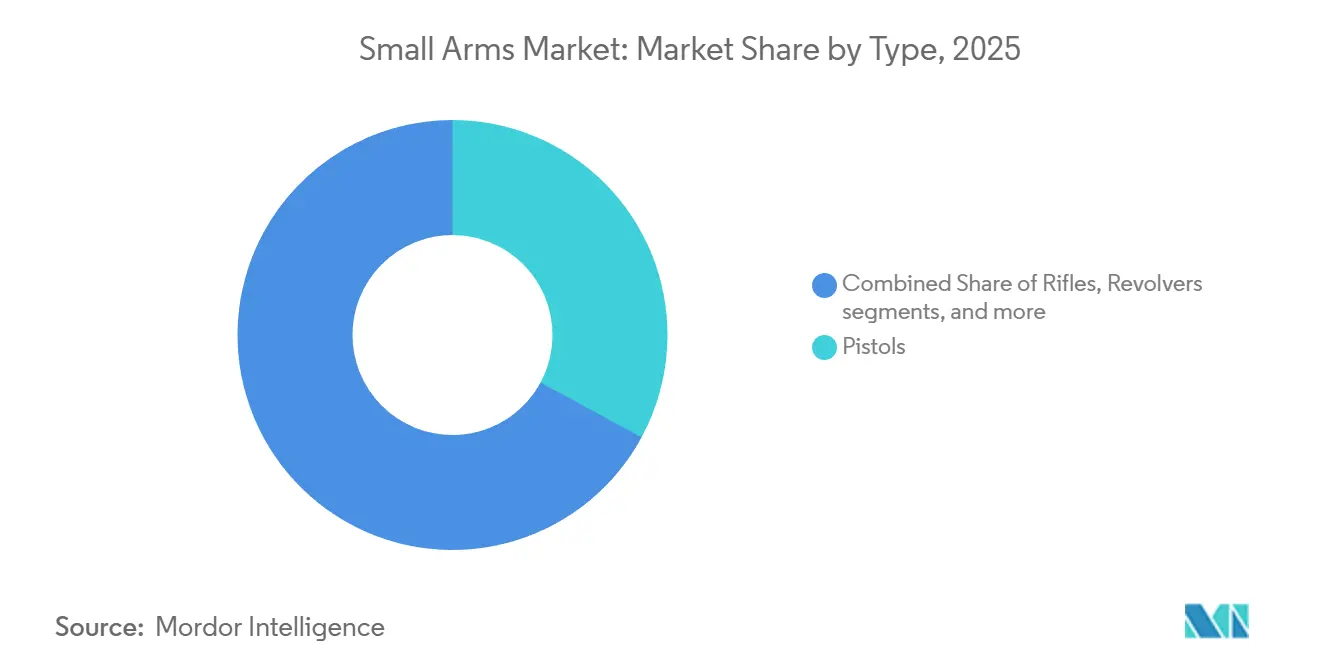
Pistolen behalten die Führung, während Sturmgewehre das Wachstum antreibenPistolen machten im Jahr 2025 32,89 % des Kleinwaffen-Marktanteils aus, angetrieben durch eine verstärkte Nutzung für verdecktes Tragen und die Standardisierung als Dienstwaffen bei Strafverfolgungsbehörden. Glock hält über 65 % der US-Strafverfolgungsverträge, während das modulare Handwaffensystem P320 von SIG Sauer mit seinen austauschbaren Griffmodulen und Schlittenlängen den Nachmarkterlös steigert. Revolver verlieren weiterhin Marktanteile, und Schrotflinten bleiben auf Breaching- und weniger letale Anwendungen spezialisiert. Sturmgewehre werden voraussichtlich mit einem CAGR von 5,12 % wachsen und damit den Gesamtmarkt für Kleinwaffen übertreffen, unterstützt durch Programme wie Indiens AK-203 und den US-amerikanischen 6,8-mm-XM7-Rollout. Ihr höherer Stückwert und ihr Volumenpotenzial positionieren sie als bedeutende Umsatztreiber für Hauptauftragnehmer.
Aufrüstungen bei Sturmgewehren stimulieren auch die Nachfrage nach Optiken, Schalldämpfern und Trainingskits und erweitern so das Zubehör-Ökosystem. Waffenspezifisches Zubehör macht häufig 20–30 % der Lebenszykluskosten aus und verstärkt damit die Plattformabhängigkeit. Strafverfolgungsbehörden und Militärkäufer standardisieren Ersatzteilbestände und Waffenmeisterzertifizierungen rund um ausgewählte Modelle, was die Wechselkosten erhöht. Mit zunehmendem Alter der veralteten Flotten richten sich Beschaffungszyklen aus und verbessern die Sichtbarkeit des Auftragsbestands bis 2031. Marketingmaßnahmen betonen modulare Schienen und beidhändige Bedienelemente, die die Ausbildungszeit verkürzen und eine breitere Akzeptanz fördern.



Nach Kaliber:
Dominanz von 9 mm steht vor Disruption durch 6,8 mmDas 9-mm-Kaliber machte im Jahr 2025 27,64 % des Kleinwaffen-Marktes aus, unterstützt durch die NATO-Standardisierung und eine große installierte Basis. Die Rückkehr des FBI im Jahr 2014 zur 9-mm-Patrone bestätigte die verbesserte Endballistik und veranlasste weitere Behörden zum Wechsel. Allerdings wird für 6,8-mm-Patronen ein CAGR von 7,85 % prognostiziert, angetrieben durch die Einführung von 6,8 × 51-mm-Patronen durch die US-Armee für die XM7 und XM250. Sollte die NATO einen gemeinsamen 6,8-mm-Standard übernehmen, könnten Munitionslieferanten mit Umrüstungskosten konfrontiert werden, würden jedoch von einer langfristigen Nachfragesichtbarkeit profitieren.
Der Übergang zu 6,8 mm bringt logistische Herausforderungen mit sich, darunter schwerere Patronen, die die Ausrüstungslast der Soldaten verringern und die Kosten im Vergleich zu 5,56 mm um 30–40 % erhöhen. Vorübergehende Doppelkaliber-Bestände erschweren Ausbildung und Wartung. Trotz dieser Herausforderungen machen die Leistungsvorteile gegenüber fortschrittlicher Panzerung 6,8-mm-Patronen für Fronteinheiten attraktiv. Die zivile Akzeptanz bleibt aufgrund höherer Munitionskosten begrenzt, obwohl Präzisionsgewehr-Enthusiasten frühzeitiges Interesse zeigen, was auf ein potenzielles Übergreifen hindeutet, sobald sich die Preise stabilisieren. Hersteller mit vertikal integrierter Munitionsproduktion sind gut positioniert, um Wert zu schöpfen, wenn der Kalibrierungswechsel voranschreitet.
Nach Betriebsart:
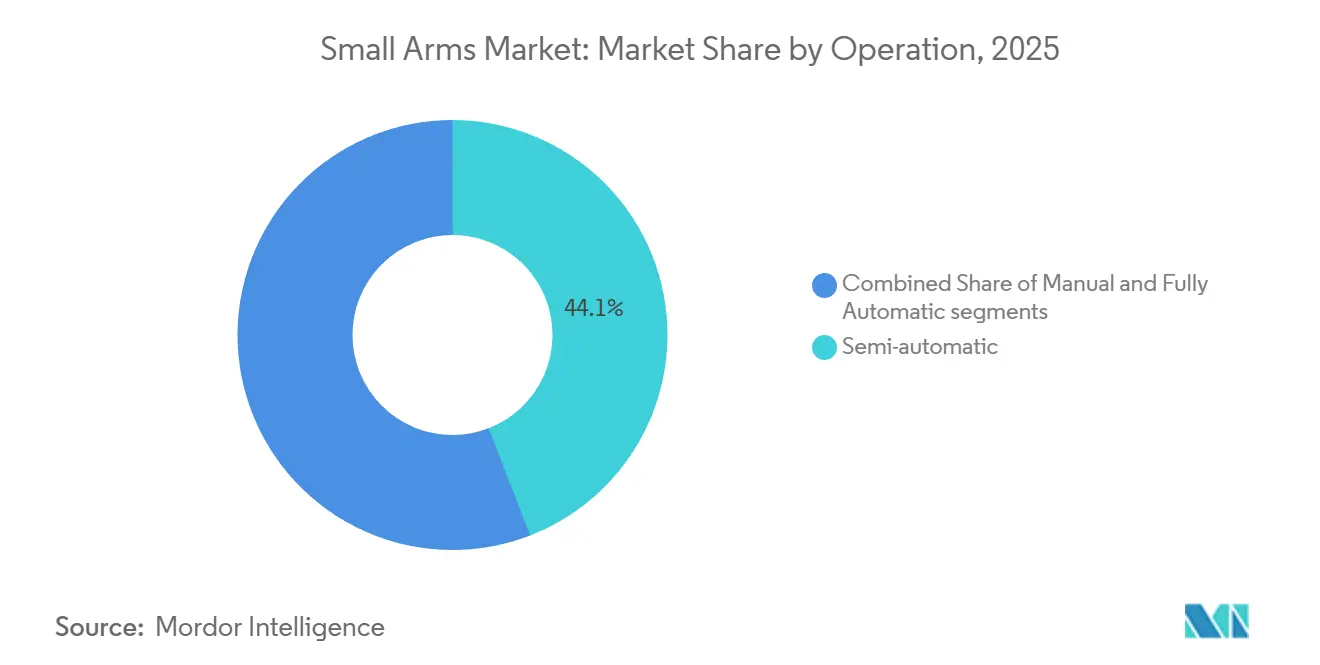
Verbreitung halbautomatischer Systeme trifft auf Aufwärtstrend bei vollautomatischen SystemenHalbautomatische Schusswaffen machten im Jahr 2025 44,12 % des Kleinwaffen-Marktes aus, angetrieben durch AR-15-Mustergewehre und schlagbolzengespannte Pistolen. Über 24 Millionen AR-15-Varianten befinden sich in zivilen Händen in den USA und sorgen für eine starke Nachfrage nach Ersatzteilen und Zubehör. Vollautomatische Systeme, die auf militärische und ausgewählte Strafverfolgungsnutzung beschränkt sind, werden bis 2031 voraussichtlich mit einem CAGR von 5,48 % wachsen, unterstützt durch das XM250-Programm und den Rollout der indischen ASMI-Maschinenpistole.
Manuell betriebene Schusswaffen, wie Repetiergewehre und Pump-Action-Schrotflinten, bleiben für Jagd- und Scharfschützenrollen relevant, tragen jedoch nur minimal zum Wachstum bei. Halbautomatische Plattformen profitieren von der Nachmarktanpassung, wobei Funktionen wie optikbereite Empfänger und Drop-in-Abzüge den Stückerlös steigern. Vollautomatische Beschaffungszyklen sind seltener, aber hochwertig und werden häufig mit fortschrittlichen Schalldämpfern und Wärmeoptiken gebündelt. OEMs, die umfassende Lösungen anbieten, verschaffen sich einen Vorteil bei Ausschreibungen, die die Gesamtsystemkosten priorisieren.

Nach Endnutzer:
Zivilbevölkerung und Strafverfolgungsbehörden halten die Mehrheit, Militärausgaben beschleunigen sichZivile Nutzer und Strafverfolgungsbehörden machten im Jahr 2025 57,96 % des Kleinwaffen-Marktes aus, angetrieben durch die US-Verbrauchernachfrage und Behördenersatzbeschaffungen. Die National Shooting Sports Foundation meldete eine wirtschaftliche Leistung von 90,058 Milliarden USD und verdeutlichte damit den Beitrag des Sektors zu Beschäftigung und Steuereinnahmen. Die Militärausgaben werden jedoch voraussichtlich schneller wachsen, mit einem CAGR von 5,98 %, angetrieben durch das NATO-Bekenntnis zu Verteidigungsausgaben von 2 % des BIP und dringende Plattformaufrüstungen infolge des Russland-Ukraine-Konflikts.[3]
Zivile Käufe sind aufgeteilt zwischen Erschwinglichkeit für Erstkäufer und Premium-Funktionen für Enthusiasten. Die Beschaffung durch Strafverfolgungsbehörden konzentriert sich auf wettbewerbsfähige Ausschreibungen, die Lebenszykluskosten, Garantiebedingungen und Schulungsdienstleistungen betonen. Militärische Modernisierungsbemühungen bündeln Kleinwaffen häufig mit Schalldämpfern, innovativen Optiken und Datenfusionszubehör, was die durchschnittlichen Vertragswerte erhöht. Anbieter, die die Produktion lokalisieren oder mit staatseigenen Unternehmen kooperieren, profitieren von bevorzugten Ausgleichsleistungen und beschleunigten Genehmigungsverfahren.
Geografische Analyse
Kleinwaffenmarkt Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 34,98 % am Kleinwaffen-Markt, unterstützt durch 518 Millionen kumulative FBI-Hintergrundüberprüfungen und 21,46 Millionen aktive Genehmigungen zum verdeckten Tragen im Jahr 2024. Kanadas Beschaffung von Nahbereichs-Unterdrückungswaffen im Wert von 1 Milliarde CAD (0,73 Milliarden USD) und Mexikos restriktive Gesetze für zivile Schusswaffen verdeutlichen die unterschiedlichen nationalen Ansätze. In den USA haben Gesetze zum verfassungsmäßigen Tragen die Genehmigungseinnahmen verringert, aber den Stückabsatz gesteigert und die Nachmarkt-Nachfrage trotz ESG-Desinvestitionsdruck von Fonds wie CalPERS aufrechterhalten.
Kleinwaffen-Markt im Asien-Pazifik-Raum
Die Asien-Pazifik-Region wird bis 2031 voraussichtlich einen CAGR von 5,38 % erreichen. Zu den wichtigsten Treibern gehören Indiens Meilenstein in der Verteidigungsproduktion von INR 1,54 Lakh Crore (18,5 Milliarden USD), die Gesetzgebung zur Selbstversorgung der Philippinen und die wachsenden Gewehrexporte Südkoreas. Japans Einführung des Howa Typ 20 und Australiens Thales EF88 Austeyr spiegeln Bemühungen zur Stärkung souveräner Fähigkeiten wider. Unterdessen fördert Chinas Typ-191-Aufrüstung die inländische Selbstversorgung, sieht sich jedoch aufgrund geopolitischer Spannungen mit begrenzten Exportmöglichkeiten konfrontiert.
Kleinwaffen-Markt in Europa, Südamerika sowie dem Nahen Osten und Afrika
Europa, Südamerika sowie der Nahe Osten und Afrika machen gemeinsam den verbleibenden Marktanteil aus. In Europa hat die aktualisierte Schusswaffenrichtlinie die zivilen Schusswaffenvorschriften verschärft, während die Verteidigungsausgaben gestiegen sind, da die Länder durch Hilfslieferungen an die Ukraine erschöpfte Bestände auffüllen. In Südamerika stieg der zivile Schusswaffenbesitz in Brasilien zwischen 2019 und 2022 um 100 %, obwohl jüngste politische Veränderungen Unsicherheit eingeführt haben. Märkte im Nahen Osten investieren stark in die lokale Produktion, wobei Saudi-Arabiens SAMI und die EDGE der Vereinigten Arabischen Emirate die Fertigung im Rahmen der Mandate von Vision 2030 konsolidieren. Israel Weapon Industries exportiert in über 30 Länder und stärkt damit seine Marktpräsenz in der Region weiter. In Afrika bleibt der Markt fragmentiert; Südafrikas Denel steht vor finanziellen Herausforderungen, während Ägypten weiterhin AK-Muster-Montagelinien für den Inlandsbedarf betreibt.
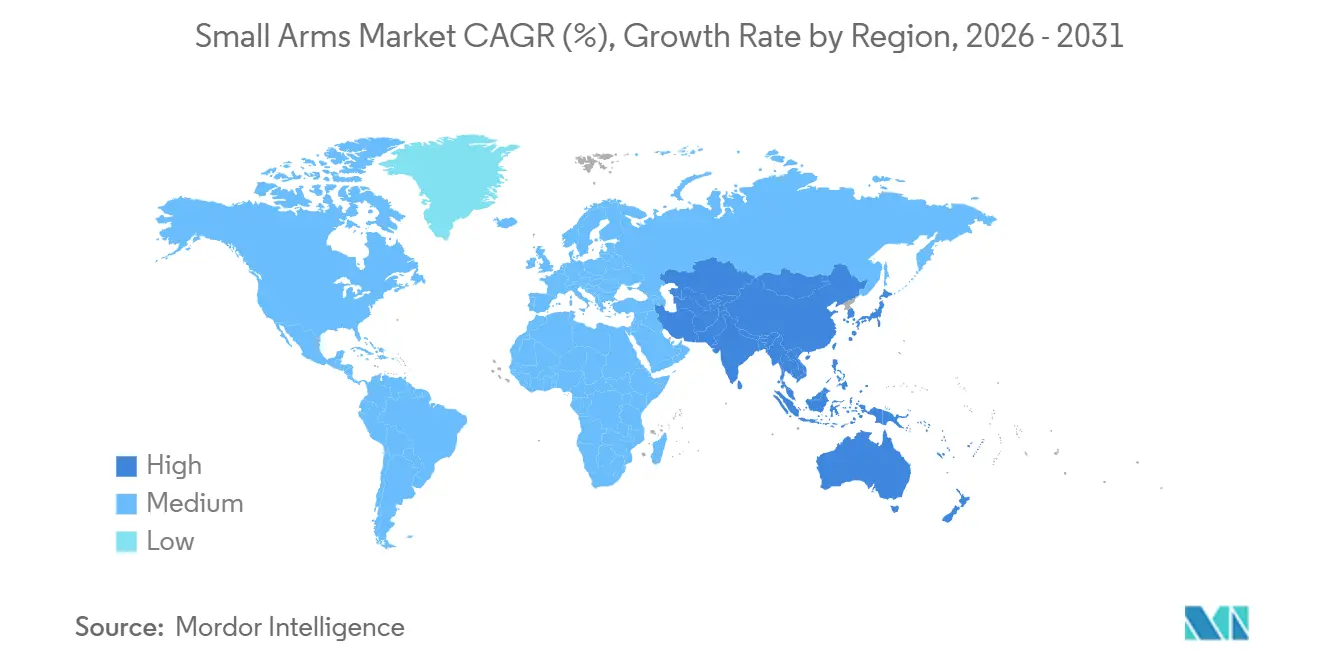
Regionale Ausgaben
Regulatorisches Umfeld
Der grenzüberschreitende Handel und die inländische Kommerzialisierung von Kleinwaffen werden weiterhin durch überlappende Export-, Import- und Endverwendungskontrollen geprägt, wobei die Vereinigten Staaten und die Europäische Union als wichtige Regelsetzer fungieren. In den USA waren die ATF und das Außenministerium in den 2026er Aktualisierungen, die Hersteller und Exporteure betreffen, prominent vertreten, darunter eine direkte ATF-Abschlussregel vom Mai 2026, die Vorschriften an die Zuständigkeit des Handelsministeriums im Rahmen der Exportkontrollreform anpasst, sowie ein Vorschlag des Außenministeriums vom Juni 2026 zur Modernisierung der ITAR-Teil-130-Berichterstattung durch Konsolidierung der Offenlegungen in einem jährlichen Bericht, der bis zum 30. September fällig ist.
In Europa trieb die Europäische Kommission Harmonisierungsbemühungen zur Unterdrückung illegaler Schusswaffen voran, darunter ein Vorschlag vom Februar 2026 für eine Richtlinie zur Bekämpfung des Schusswaffenhandels (COM/2026/102), der gemeinsame Definitionen von Schusswaffendelikten einführt und nationale Schusswaffenkontaktstellen in den Mitgliedstaaten fordert. Diese Maßnahmen erhöhen die Compliance-Anforderungen für zugelassene Branchenakteure, die in regulierten Märkten tätig sind oder in diese exportieren, und verstärken die Anforderungen an Dokumentation, Berichterstattung und Bewertung des Umleitungsrisikos neben beschaffungsgetriebenen Modernisierungsprogrammen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Kleinwaffen beginnt mit vorgelagerten Metallen und Polymeren, geht über Spezialbearbeitung und Schmieden, Läufe und Empfänger und schreitet dann zu Montage, Beschuss und Prüfung sowie serialisierter Kennzeichnung fort. Der Vertrieb erfolgt dann über staatliche Beschaffungskanäle und regulierte kommerzielle Händlernetzwerke. Munitionsgebundene Inputs erzeugen wichtige Kopplungseffekte, auch wenn Munitionsverkäufe außerhalb des Geltungsbereichs liegen: Engpässe bei der Versorgung mit Nitrozellulose und Antimon wurden als Flaschenhälse hervorgehoben, wobei die Preisvolatilität bei Antimon um März 2025 infolge chinesischer Exportbeschränkungen gemeldet wurde, was die Kosten und Verfügbarkeit von Munitionskomponenten beeinflusst und indirekt den Zeitpunkt der Schusswaffennachfrage und der Ausbildungszyklen beeinflusst.
Die mittelstufige Fertigung und die nachgelagerte Erfüllung werden zunehmend um Lokalisierung, Technologietransfer und staatlich geförderte Industrialisierung organisiert, insbesondere im Asien-Pazifik-Raum. Indien spiegelt diesen Wandel durch Partnerschaften zwischen ausländischer und lokaler Produktion sowie den Aufbau von Anlagen wider, darunter die Einweihung einer Fertigungsanlage von Caracal in Hyderabad im April 2025 mit ICOMM Tele (einer MEIL-Einheit) und die Pläne von Indo-Russian Rifles Private Limited für einen umfassenderen Technologietransfer zusätzlicher Modelle zur Unterstützung der inländischen Produktion. Auf der kommerziellen Seite und bei Strafverfolgungsbehörden treiben OEMs und Händler die Differenzierung durch Modularität, optikbereite Konfigurationen sowie compliance-konforme Serialisierungs- und Rückverfolgbarkeitsprozesse voran. Gleichzeitig bauen exportorientierte Unternehmen rechtliche, prüfungsbezogene und Endverwendungsüberwachungskapazitäten auf, um ITAR und vergleichbare Regelungen zu verwalten.
Wettbewerbslandschaft
Marktkonzentration
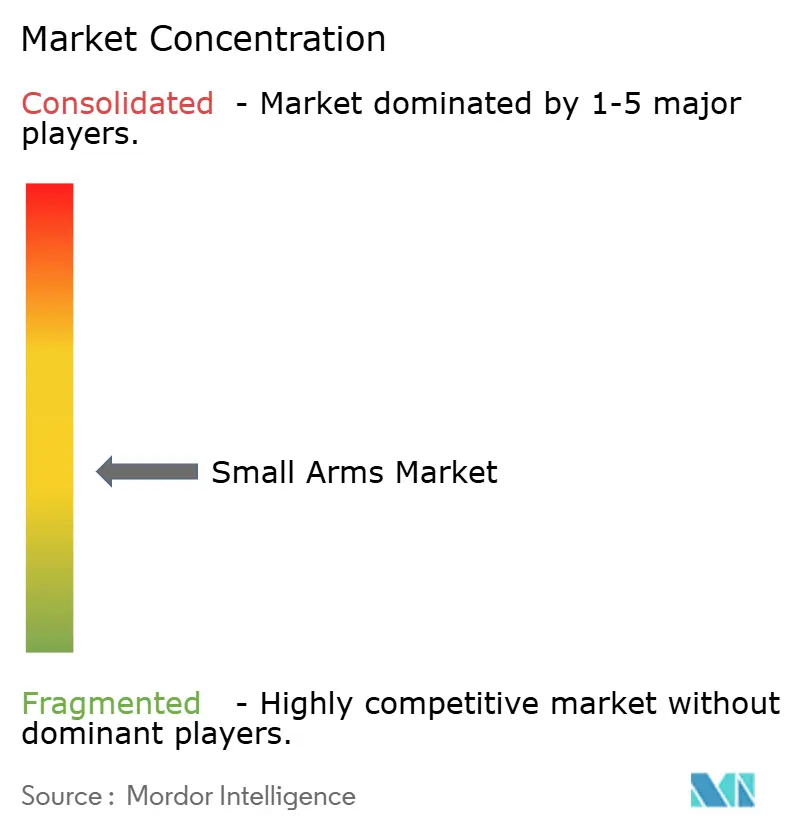
Die Wettbewerbsintensität im Kleinwaffen-Markt ist moderat, wobei wichtige Akteure wie Glock, SIG Sauer, Smith & Wesson, Sturm, Ruger & Co., Beretta, Heckler & Koch und FN Herstal bedeutende installierte Basen aufrechterhalten. Die Differenzierung dreht sich in erster Linie um Modularität und intelligente Integration. So integrieren beispielsweise das MCX-Gewehr von SIG Sauer und das ballistische Datenaustauschsystem BDX 2.0 Sensoren und Optiken, die es Schützen ermöglichen, ihre Haltepunkte automatisch anzupassen. Ebenso erweitert das UXR von Primary Weapons Systems den Plattformnutzen durch erweiterte Kalibrierungsoptionen über das Xchange-System. In der aufkommenden Nische der intelligenten Schusswaffen hat Biofire einen First-Mover-Vorteil erlangt, indem es Verbraucher-Smartguns ausgeliefert und eine Zertifizierung in Kalifornien erhalten hat.
Inländische Fertigungspartnerschaften fördern die regionale Marktdurchdringung. Beispiele hierfür sind Indo-Russian Rifles, das AK-203 in Indien produziert, die Zusammenarbeit der Philippinen mit Südkorea bei K2-Gewehren und SAMI, das die saudi-arabische Nachfrage unter einem einheitlichen Rahmen konsolidiert. Darüber hinaus beeinflussen ESG-bedingte Finanzierungsbeschränkungen die Marktdynamik und begünstigen private Eigentumsstrukturen oder staatliche Unterstützung. Dieser Trend wird durch den Umzug von Smith & Wesson nach Tennessee und die Auswirkungen von Fondsausschlusslisten auf mehrere seiner Wettbewerber exemplifiziert.
Technologische Fortschritte, wie die mit Strom versorgte Picatinny-Schiene, rationalisieren die Stromverteilung für Optiken und Laser und machen sie besonders attraktiv für Budgets von Spezialoperationen. Während Nischen-Disruptoren wie Biofire mit relativ geringem Kapital operieren und 38 Millionen USD im Vergleich zu den jährlichen Forschungs- und Entwicklungsbudgets der etablierten Unternehmen von über 100 Millionen USD aufgebracht haben, verzögern regulatorische Herausforderungen die weit verbreitete Einführung von Smartgun-Mandaten. Diese Verzögerung gibt etablierten Akteuren Zeit, vergleichbare Technologien zu entwickeln oder innovative Startups zu erwerben.
Marktführer im Bereich Kleinwaffen
-
SMITH & WESSON BRANDS, INC.
-
Sturm, Ruger & Co., Inc.
-
SIG SAUER, Inc.
-
FN Browning Group
-
GLOCK GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kleinwaffen-Markt Unternehmen in diesem Bericht
- Smith & Wesson Brands, Inc.
- Sturm, Ruger & Co., Inc.
- SIG SAUER, Inc.
- FN Browning Group
- Fabbrica d’Armi Pietro Beretta S.p.A.
- Heckler & Koch GmbH
- GLOCK GmbH
- Colt’s Manufacturing Company LLC
- Browning International S.A.
- Kalashnikov Concern JSC
- Barrett Firearms Manufacturing Inc.
- Benelli Armi S.p.A.
- Česká zbrojovka a.s.
- Taurus Holdings, Inc.
- Israel Weapon Industries (IWI) Ltd.
- STEYR ARMS GmbH
- Armscor International, Inc.
- Springfields, Inc.
Marktchancen und Zukunftsaussichten
Modernisierung der Beschaffung und Neuausrichtung der Lieferanten schaffen Spielraum rund um neue Kalibrierungsübergänge, Produktionsskalierbarkeit und konforme grenzüberschreitende Lieferung. In den Vereinigten Staaten bietet der NGSW-Weg einen konkreten Anker für Plattform- und Lieferkettenveränderungen: Die Armee erteilte SIG Sauers XM7 und XM250 im Mai 2025 die Typklassifizierung, und im Jahr 2026 verwiesen offizielle Mitteilungen und Berichte auf die Genehmigung und den schnellen Feldeinsatz einer XM8-Karabinervariante sowie auf eine Verlagerung des Produktionslinienschwerpunkts innerhalb des umfassenderen Programms. Dieses Umfeld begünstigt Anbieter, die qualifizierte Läufe, schalldämpferbereite Konfigurationen und serialisierte Komponenten hochfahren können, während sie Export-, Import- und Meldekontrollvorschriften über Behörden hinweg einhalten.
Kapazitätsausbau und Lokalisierungsprogramme schaffen auch Möglichkeiten für neue Fertigungsknoten und lizenzierte Produktion. Beispiele hierfür sind Adani Defence and Aerospace, das im März 2026 erklärte, den Betrieb zur Herstellung von bis zu 100.000 Waffen pro Jahr nach den ersten Lieferungen von Prahar-Leichtmaschinengewehren (lizenziertes Negev NG7) aufgenommen zu haben, sowie Barrett Firearms, das im April 2026 Fortschritte bei einem privat finanzierten Fertigungs- und Technologiecampus im Wert von 90 Millionen USD in Murfreesboro, Tennessee, ankündigte, der auf fortschrittliche Waffensysteme und Präzisionsmunitionsproduktion ausgerichtet ist und dessen Fertigstellung für Februar 2027 geplant ist. Diese Investitionen, zusammen mit der Verschärfung der Compliance – wie dem Vorschlag der Europäischen Kommission vom Februar 2026 zur Bekämpfung des Schusswaffenhandels und den US-amerikanischen Regulierungsaktualisierungen im Jahr 2026 – erhöhen den Stellenwert von Rückverfolgbarkeit, Dokumentation und inländisch verankerten Lieferketten, die sowohl militärische als auch regulierte zivile und strafverfolgungsbezogene Kanäle bedienen können.
Neueste Industrielle Entwicklungen in Kleinwaffen-Markt
- Juni 2026: Arcus Hunting, LLC brachte im Rahmen einer Lizenzpartnerschaft eine Linie von Pfefferspray-Produkten der Marke Smith & Wesson zur persönlichen Verteidigung auf den Markt. Der Schritt erweitert die Präsenz von Smith & Wesson in der Kategorie persönlicher Schutz über Schusswaffen hinaus und unterstützt Händler mit angrenzenden, weniger regulierungsintensiven Zusatzverkäufen. Er fügt auch einen markengeführten Diversifizierungshebel hinzu, während die Kernprogramme für Handfeuerwaffen und Gewehre beschaffungs- und regulierungssensibel bleiben.
- Mai 2026: Sturm, Ruger & Company, Inc. schloss ein strategisches Kooperationsabkommen mit Beretta Holding S.A., das es Beretta Holding ermöglicht, seine Investition in Ruger auf bis zu 25 % der ausstehenden Aktien zu erhöhen, vorbehaltlich behördlicher Genehmigungen. Das Abkommen formalisiert einen Weg für eine tiefere strategische Ausrichtung und kann die langfristige Kapitalunterstützung, die Governance-Koordination und eine potenzielle operative Zusammenarbeit in Produkt- und Fertigungsbereichen beeinflussen.
- Juli 2025: Sturm, Ruger & Company, Inc. schloss den Erwerb der Vermögenswerte von Anderson Manufacturing ab, einschließlich seiner Anlage und Maschinen. Diese Transaktion erweitert Rugers Fertigungsstandorte und Gerätebestand, stärkt die Kapazität und vertikale Fähigkeiten, um die Nachfrage in seinem Kleinwaffen-Portfolio zu erfüllen.
Kleinwaffen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Kleinwaffen-Markt als der Herstellerpreis (ab Werk) neu produzierter, von einer Person tragbarer Schusswaffen bis zu einem Kaliber von 12,7 mm definiert, die für militärische, polizeiliche und zivile Zwecke verkauft werden.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossen sind Waffen mit Besatzungsbedienung über 12,7 mm, Repliken oder deaktivierte Schusswaffen sowie der Nachmarkt für Teile und Zubehör.
Segmentierungsübersicht
- Nach Typ
- Pistolen
- Revolver
- Gewehre
- Sturmgewehre
- Scharfschützengewehre
- Sonstige
- Maschinengewehre
- Leichte Maschinengewehre
- Schwere Maschinengewehre
- Schrotflinten
- Andere Typen
- Nach Kaliber
- 5,56 mm
- 6,8 mm
- 7,62 mm
- 9 mm
- 12,7 mm
- Andere Kaliber
- Nach Betriebsart
- Manuell
- Halbautomatisch
- Vollautomatisch
- Nach Endnutzer
- Zivilbevölkerung und Strafverfolgungsbehörden
- Zivilschutz
- Jagd und Sport
- Andere Endnutzer
- Militär
- Zivilbevölkerung und Strafverfolgungsbehörden
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgröße und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die Marktgrenzen festzulegen, legale Handelsströme zu kartieren und eine realistische Nachfragedarstellung zu entwickeln, bevor eine Modellierung abgeschlossen wurde. Wir stützten uns auf öffentliche Quellen wie UN Comtrade für Handelscodes im Zusammenhang mit Schusswaffen und verwandten Kategorien, SIPRI für den Kontext der Verteidigungsausgaben sowie UNODC-Materialien für Signale aus dem Bereich der Strafverfolgung und des illegalen Marktes, die legale Beschaffungszyklen beeinflussen können. Für die Ausrichtung des Zivilmarktes und den Sicherheitskontext wurden zudem Quellen wie Veröffentlichungen des US ATF, Eurostat (soweit anwendbar) für Handels- und Industriestatistiken sowie begutachtete Verteidigungs- und Sicherheitszeitschriften herangezogen, die Beschaffung und Bestandsersatz behandeln.
Auf der Angebotsseite wurden Geschäftsberichte, Investorenpräsentationen und seriöse Presseberichte ausgewertet, um Produktionsstandorte, Programmgewinne und Preiskommentare zu verstehen, die die Herstellerpreise beeinflussen können. Bei Bedarf wurden kostenpflichtige Abonnements in begrenztem Umfang für finanzielle Unternehmensinformationen, Patentdatenbanken zur Beobachtung von Produktaktualisierungsaktivitäten sowie Import-Export-Datensätze auf Sendungsebene genutzt, um die Richtung grenzüberschreitender Bewegungen zu plausibilisieren. Diese Sekundärquellen sind lediglich illustrativ; viele weitere öffentliche Dokumente und Datensätze wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung wurde durch Experteninterviews und strukturierte Umfragen mit einer Mischung aus Herstellern, Händlern, beschaffungsnahen Stakeholdern und Fachspezialisten durchgeführt, die die Nachfrage nach Kleinkaliberwaffen verfolgen. Da wir einen globalen Markt abbilden, wurden die Beiträge ausgewogen über APAC, EMEA und Amerika verteilt, sodass Annahmen zu Preisgestaltung, Beschaffungszeitpunkt und zivilem Nachfrageverhalten verglichen und bei Bedarf angepasst werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | Führungskräfte (CXOs): 15 % | APAC: 43 % |
| Mittlere Ebene: 41 % | Funktions-/Bereichsleiter: 29 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 56 % | Amerika: 21 % |
Marktgröße und Prognose
Die Kernbewertung beginnt mit einem Top-down-Ansatz, bei dem Produktions- und Handelssignale zu einem adressierbaren Pool für neu produzierte, von einer Person tragbare Schusswaffen bis zu 12,7 mm rekonstruiert und anschließend auf den Herstellerpreis statt auf den Einzelhandelspreis ausgerichtet werden. Um das Gesamtergebnis zu verankern, wird das Modell durch selektive Bottom-up-Prüfungen bestätigt, darunter stichprobenartige Umsatzkartierungen von Lieferanten, Kanalprüfungen typischer Vertragslosgrößen sowie Momentaufnahmen des Durchschnittsverkaufspreises multipliziert mit dem Volumen für wichtige Kategorien.
Mehrere praktische Eingangsgrößen prägen das Modell, und jede wird vor ihrer Verwendung auf interne Konsistenz geprüft. Dazu gehören die Entwicklung der Verteidigungs- und inneren Sicherheitsausgaben, Beschaffungsersatzzyklen für Kleinwaffen, die Strenge von Exportkontrollen und Lizenzvergaben, die den Bestellzeitpunkt verschieben können, Verschiebungen im Produktmix zwischen Pistolen, Gewehren und leichten Maschinengewehren sowie die Entwicklung der Stückpreise in Abhängigkeit von Materialien und Produktaktualisierungsaktivitäten. Die Prognose wird mittels Szenarioanalyse erstellt, wobei der Basisfall durch Expertenerwartungen zur Beschaffungsgeschwindigkeit und zur Sensitivität der Zivilnachfrage informiert und anschließend mit langsameren und schnelleren Bestellzyklen einem Stresstest unterzogen wird. Wenn für ein Land oder einen Endnutzer keine Bottom-up-Daten verfügbar sind, wird die Lücke durch Analogieschlüsse aus vergleichbaren Märkten anhand von Handelsintensität, Ausgabensignalen und validierten Preisspannen geschlossen und anschließend gegen das globale Gesamtergebnis gegengeprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Querprüfungen validiert, sodass kein einzelner Datensatz das Endergebnis allein bestimmt. Wir vergleichen Modellergebnisse mit unabhängigen Indikatoren wie gemeldeten Handelswertschwankungen, öffentlich verifizierbaren Beschaffungsankündigungen und der Entwicklung von Verteidigungs- und Strafverfolgungsbudgets und überprüfen und erläutern Ausreißer vor der Freigabe.
Eine zweite Analystenprüfung wird durchgeführt, um Einheitenfehler, Währungszeitprobleme und Doppelzählungsrisiken zwischen inländischer Produktion und Importen zu erkennen. Wird eine wesentliche Abweichung festgestellt, nimmt das Team erneut Kontakt mit relevanten Experten auf, um zu bestätigen, ob der Treiber eine echte Nachfrageänderung oder ein Berichtsartefakt widerspiegelt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, sowie einem abschließenden Durchgang vor der Auslieferung, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Kleinwaffen-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist üblich, dass veröffentlichte Marktgrößen für Kleinwaffen voneinander abweichen, selbst wenn die Themenbezeichnung gleich aussieht. Die Streuung ergibt sich in der Regel daraus, wie jeder Herausgeber die Grenze zwischen Herstellerpreis und Einzelhandelspreis behandelt, welche Waffentypen gezählt werden und ob der Handelswert als Näherungswert für die Gesamtnachfrage verwendet wird.
Durch die Verfolgung von Kalibergrenzen, Endnutzerabdeckung und jährlichem Währungszeitpunkt hält Mordor Intelligence den Wert für 2025 an neu produzierten Kleinwaffen bis zu 12,7 mm zum Herstellerpreis fest, was häufig von Schätzungen abweicht, die hauptsächlich auf gemeldeten Exporten oder einzelhandelspreisorientierten Annahmen basieren. Ein weiterer häufiger Treiber von Abweichungen ist die Vermischung von Geltungsbereichen, bei der einige Quellen Munition, Zubehör oder breitere Leichtwaffen-Pools einbeziehen und dann eine höhere Zahl erscheint, obwohl die zugrunde liegende Nachfragebasis nicht dieselbe ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,25 Milliarden USD (2025) | |
| Branchenverband A | 9,20 Milliarden USD (2024) | Verwendet den gemeldeten Exportwert als Näherungswert für die Marktgröße, was die inländische, lokal verkaufte Produktion unterschätzen und nicht gehandelte Volumina übersehen kann, die dennoch zum Herstellerpreis beitragen. |
| Fachzeitschrift B | 9,23 Milliarden USD (2028) | Wendet einen anderen Prognosezeitraum und eine andere Wachstumsrahmung an, und der Geltungsbereich variiert typischerweise durch die Vermischung von Endnutzungen und Preispunkten, was die Zahl für 2028 nicht direkt mit einer auf den Herstellerpreis neu produzierter Schusswaffen ausgerichteten Abgrenzung vergleichbar macht. |
Die Tabelle zeigt, dass die größten Unterschiede davon herrühren, was gemessen wird und welches Jahr die Messung verankert. Wenn die Definition auf neu produzierte Schusswaffen bis zu 12,7 mm beschränkt und die Werte auf Herstellerpreisbasis gehalten werden, lässt sich die Endzahl leichter auf beobachtbare Eingangsgrößen zurückführen und bei der nächsten Aktualisierung wiederholen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle globale Markt für Kleinwaffen und welches Wachstum wird bis 2031 prognostiziert?
Die Marktgröße für Kleinwaffen wurde im Jahr 2025 auf 10,25 Milliarden USD geschätzt und soll von 10,75 Milliarden USD im Jahr 2026 auf 13,41 Milliarden USD im Jahr 2031 wachsen, bei einem CAGR von 4,53 % über den Zeitraum 2026–2031.
Welcher Schusswaffentyp erzielt heute den größten Anteil am globalen Umsatz?
Pistolen machen 32,89 % der weltweiten Verkäufe im Jahr 2025 aus und spiegeln die Präferenzen der Strafverfolgungsbehörden und die anhaltende Nachfrage nach verdecktem Tragen wider.
Warum zieht 6,8-mm-Munition verstärktes Beschaffungsinteresse auf sich?
Die Einführung von 6,8 × 51-mm-Waffen durch die US-Armee zur verbesserten Körperpanzerdurchdringung hat Bewertungen durch Verbündete angestoßen und das Kaliber auf einen CAGR von 7,85 % bis 2031 getrieben.
Wie groß ist der zivile Schusswaffenbesitz in den USA derzeit?
Das FBI hat bis August 2025 kumulativ 518 Millionen NICS-Hintergrundüberprüfungen durchgeführt, was die Tiefe des zivilen Besitzes unterstreicht.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 5,38 % wachsen, angetrieben durch Indiens Verteidigungskorridore und die Selbstständigkeitsproduktionspolitik der Philippinen.
Wie wirken sich ESG-getriebene Desinvestitionen auf Schusswaffenhersteller aus?
Rückzüge von Pensionsfonds und Banken erhöhen die Kreditkosten; Smith & Wesson berichtete von Auftragsverlusten in Höhe von Dutzenden von Millionen Dollar aufgrund von ESG-Druck.