
Singapur Last Mile Delivery Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
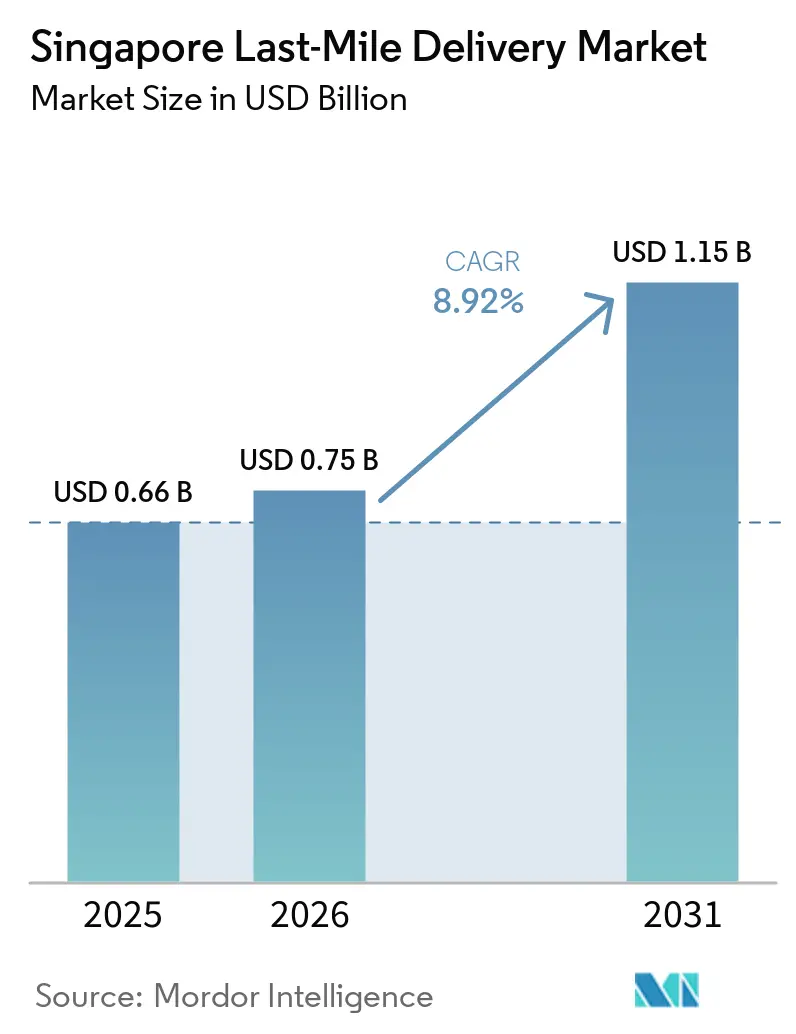
| Marktgröße im Basisjahr (2025) | 0.66 Milliarden US-Dollar |
| Marktgröße (2026) | 0.75 Milliarden US-Dollar |
| Marktgröße (2031) | 1.15 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.92 % |
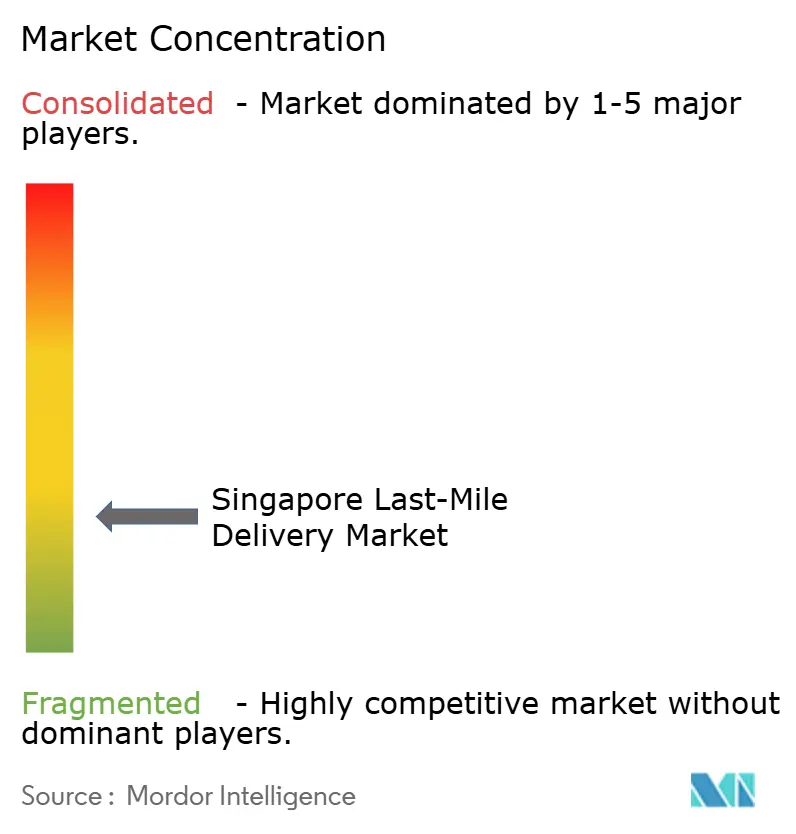
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Singapur Last Mile Delivery Marktanalyse von Mordor Intelligence
Die Größe des Singapur Last-Mile-Delivery-Marktes wird voraussichtlich von 664,24 Millionen USD im Jahr 2025 auf 747,72 Millionen USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 8,92 % über den Zeitraum 2026–2031 einen Wert von 1.146,13 Millionen USD erreichen.
Eine starke E-Commerce-Akzeptanz, eine dichte städtische Geografie und politisch gesteuerte Infrastrukturinvestitionen verleihen Singapur eine überproportionale Rolle bei der regionalen Auftragsabwicklung. Die Standardlieferung behält die Volumenführerschaft, doch steigende Same-Day-Erwartungen, die Nachfrage nach Gesundheitslogistik und grenzüberschreitende Mikrosendungen stärken die Nutzung von Premiumdiensten. Das föderierte Schließfachnetzwerk, erstklassige städtische Lagerhaltung und die Doppel-Hub-Konfiguration Tuas–Changi unterstützen eine hohe Anlagenauslastung, während bevorstehende Vorschriften zur Flottenelektrifizierung die Kapitalplanung der Betreiber neu gestalten. Zunehmende Automatisierung gleicht den Arbeitskräftemangel aus, und plattformeigene Logistiksparten verwischen die Grenzen zwischen B2B, B2C und C2C innerhalb des Singapur Last-Mile-Delivery-Marktes.
Wichtigste Erkenntnisse des Berichts
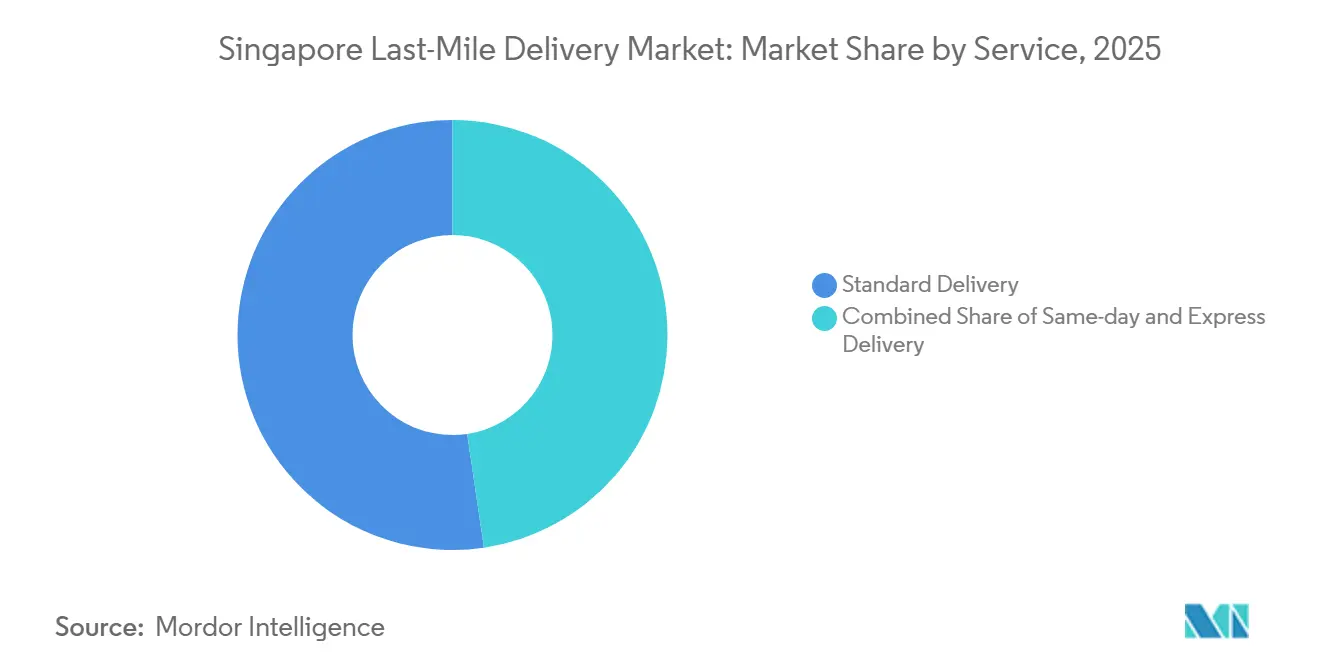
- Nach Dienstleistung hielt die Standardlieferung im Jahr 2025 einen Marktanteil von 52,34 % am Singapur Last-Mile-Delivery-Markt; für die Expresslieferung wird bis 2031 eine CAGR von 11,1 % prognostiziert.
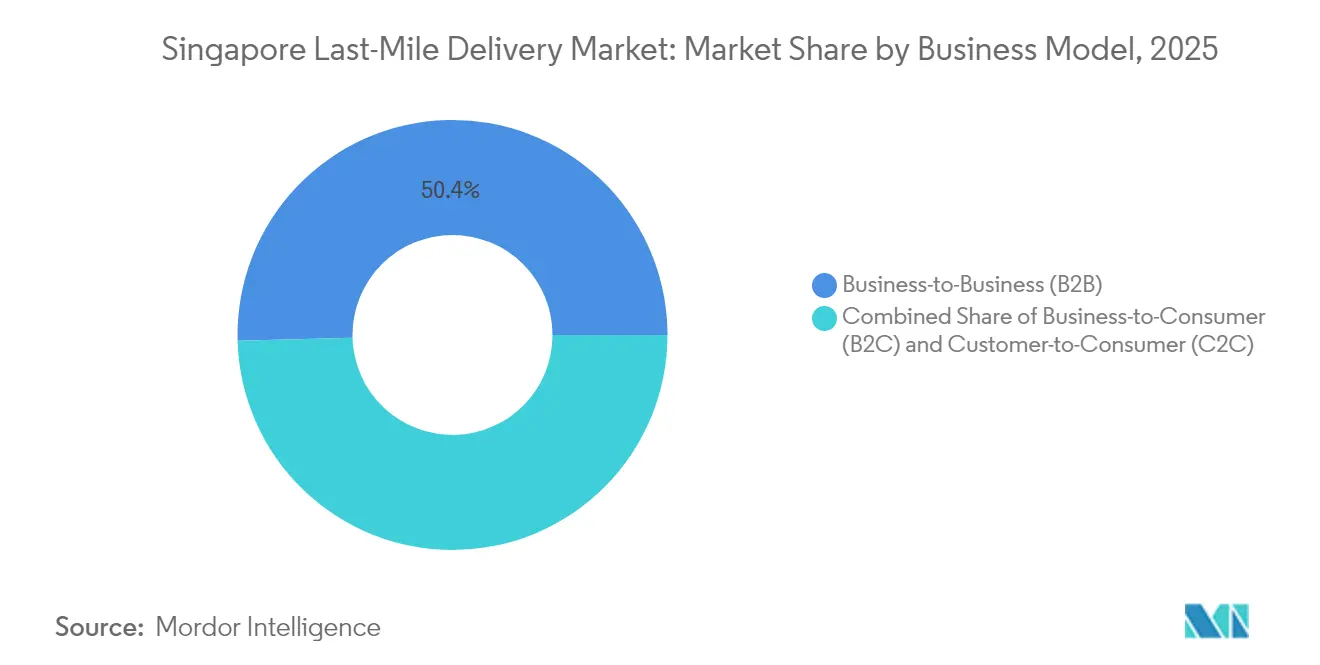
- Nach Geschäftsmodell entfiel im Jahr 2025 ein Anteil von 50,42 % der Singapur Last-Mile-Delivery-Marktgröße auf B2B, während C2C bis 2031 voraussichtlich mit einer CAGR von 12,37 % wachsen wird.
- Nach Endnutzer entfiel im Jahr 2025 ein Anteil von 28,65 % der Singapur Last-Mile-Delivery-Marktgröße auf den E-Commerce-Einzelhandel; Gesundheits- & Medizinprodukte wachsen bis 2031 mit einer CAGR von 13,21 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (≈) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Anstieg der E-Commerce-Durchdringung | +2.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Steigende Same-Day- / Expressnachfrage | +2.1% | Inselweit | Kurzfristig (≤ 2 Jahre) |
| Staatlich gefördertes landesweites Schließfachnetzwerk | +1.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitende Mikrosendungen über Social-Commerce-Plattformen | +1.9% | Singapur–Malaysia–Thailand-Korridor | Mittelfristig (2–4 Jahre) |
| Kühlketten-B2B-Auffüllmöglichkeiten | +1.2% | Kernsingapur, Johor, Batam | Langfristig (≥ 4 Jahre) |
| Verfügbarkeit von erstklassigen urbanen Logistikimmobilien der Klasse A | +0.8% | West- und Ostcluster | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Der Anstieg der E-Commerce-Durchdringung treibt strukturelle Marktexpansion voran
Knapp 55 % der Online-Käufe in Singapur stammen von ausländischen Händlern und belasten während Shopping-Festivals die Last-Mile-Kapazitäten. Social-Commerce-Entdeckungskanäle – TikTok, Instagram, Facebook – leiten heute 59 % aller grenzüberschreitenden Einkäufe weiter und machen Mikrosendungen zur neuen Normalität. Shopees Internationales Plattform-Programm verachtfachte die Händlerbestellungen während der Pilotphase und beweist, dass Anreize für kostenlose grenzüberschreitende Lieferungen die Paketsendungen dauerhaft steigern. Anhaltendes Volumenwachstum veranlasst Frachtführer, in multimodale Zollabfertigungsknoten und leistungsfähige Kleinsortieranlagen mit regionalem Einzugsgebiet über den Stadtstaat hinaus zu investieren.
Steigende Same-Day- und Expressnachfrage gestaltet Serviceerwartungen neu
Same-Day-Optionen sind zur Mindestanforderung geworden, da 52 % der Käufer nun über mehr Kategorien hinweg eine Lieferung unter 24 Stunden erwarten. Expressdienste wachsen mit einer CAGR von 7,4 %, angetrieben durch hochwertige Elektronik, B2B-Auffüllung und temperatursensible Pharmabestellungen. Alternde Bevölkerungsstrukturen und Telemedizin steigern Lieferungen von Gesundheitswesen & medizinischen Versorgungsgütern um eine CAGR von 9,6 %. Automatisierte Lager- und Abrufsysteme mit einer Handhabungskapazität von −35 °C bis Umgebungstemperatur schützen die Kühlkettenintegrität und reduzieren den Personaleinsatz. Integrierte Kühlketten- plus Expresskapazitäten erzielen daher Premiumerträge innerhalb des Singapur Last Mile Delivery Markts.
Staatlich gefördertes landesweites Schließfachnetzwerk schafft Infrastrukturgrundlage
Die 1.000 Paketschließfächer des Pick-Netzwerks befinden sich innerhalb von fünf Gehminuten von den meisten HDB-Haushalten und sind mit MRT-Stationen und Gemeindezentren verbunden, wodurch fehlgeschlagene Lieferungen, die historisch bis zu 40 % der Fahrerzeit beanspruchten, drastisch reduziert werden. Das föderale Design der IMDA ermöglicht es mehreren Betreibern, die Infrastruktur gemeinsam zu nutzen, was die Investitionskosten senkt und gleichzeitig die Netzdichte erhöht. Panasonics 500 intelligente Schließfächer bilden den Kern der ersten Phase mit biometrischer Authentifizierung und Echtzeit-Monitoring[1]. Pilotprogramme der Stadtentwicklungsbehörde (Urban Redevelopment Authority) erweitern das Modell mit konsolidierten Knotenpunkten in mehrstöckigen Parkhäusern und Tests mit autonomen Robotern, was das langfristige staatliche Engagement für die Optimierung der Last-Mile-Delivery signalisiert.
Grenzüberschreitende Mikrosendungen über Social-Commerce-Plattformen beschleunigen die regionale Integration
Die 135 Millionen südostasiatischen Nutzer von TikTok Shop generieren Impulskäufe, die auf Singapurs schnelle Zollabfertigung angewiesen sind, um Drei-Tage-Lieferziele zu erreichen. Der Bagatellschwellenwert des Stadtstaats von SGD 400 (USD 294) hält die meisten Pakete zollfrei und reduziert die Grenzverweildauer auf unter 10 Minuten[2]. Mehrwährungsfähige Firmenkarten wie YouBiz bieten null Devisengebühren und 1 % Cashback und erleichtern Händlern die Übernahme grenzüberschreitender Kampagnen. Diese plattformzentrierten Warenströme setzen Frachtführer unter Druck, spezialisierte Zollanmeldungen und Echtzeit-Zollabstimmung zu beherrschen – Fähigkeiten, die traditionellen Speditionen noch fehlen.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (≈) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Urbane Bordstein-Raumbeschränkungen und Verkehrsstaus | -1.6% | Zentrales Geschäftsviertel, dichte Wohngebiete | Kurzfristig (≤ 2 Jahre) |
| Angespannter Arbeitsmarkt und steigende Personalkosten | -2.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Abschaffung von Versandsubventionen durch E-Commerce-Plattformen | -1.8% | National / regional | Mittelfristig (2–4 Jahre) |
| Hohe COE- und EV-Ladekosten für die Flottenelektrifizierung | -1.4% | Gewerbliche Fahrzeugbetreiber | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Angespannter Arbeitsmarkt und steigende Personalkosten beschleunigen die Automatisierungsadoption
Achtundneunzig Prozent der Logistikarbeitgeber berichten von Rekrutierungsschwierigkeiten, da der Branchenumsatz das Beschäftigtenwachstum übersteigt. Autonome mobile Roboter, KI-gestützte Routenoptimierer und digitale Disposition wie das Last-Mile-Logistics-Management-System von A*STAR SIMTech ermöglichen es Frachtführern, das Paketvolumen ohne proportionalen Personalaufwuchs zu skalieren. Der Automatisierungs-ROI verkürzt sich weiter in Verbindung mit zunehmendem Lohndruck und einem jährlichen Arbeitskräfteangebotszuwachs von 1,2 % gegenüber einem Umsatzanstieg von 8,7 %.
Urbane Bordstein-Raumbeschränkungen und Verkehrsstaus schränken die betriebliche Effizienz ein
Begrenzte Ladebuchten und verschärfte Durchsetzung im zentralen Geschäftsviertel engen Lieferzeitfenster ein. Die neuen Vorschriften der Landverkehrsbehörde (LTA), die die Höchstgeschwindigkeit von Mobilitätshilfen von 10 km/h auf 6 km/h reduzieren, dämpfen die Fahrereffizienz, verbessern jedoch die Fußgängersicherheit[3]. Die ERP-2.0-Fahrplan für virtuelle Mautstellen könnte eine distanzbasierte Bepreisung einführen, was Betreiber zu Nachtlieferungen und zur Schließfachnutzung veranlassen könnte, um Spitzenstaus zu umgehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Service:
Expresslieferung gewinnt trotz Dominanz der Standardlieferung an DynamikDie Standardlieferung behielt im Jahr 2025 einen Marktanteil von 52,34 % am Singapur Last-Mile-Delivery-Markt, was auf tief verwurzelte kostenorientierte Gewohnheiten und optimierte 1-bis-3-Tage-Netzwerke zurückzuführen ist. Expressdienste verzeichnen jedoch eine CAGR von 11,1 % (2026–2031), da Händler Geschwindigkeit als Differenzierungsmerkmal einsetzen. Same-Day-Kurier-Apps liefern inselweit innerhalb von 45 Minuten, und GrabExpress nutzt Super-App-Fahrerpools für die kombinierte Lebensmittel- und Paketzustellung. Kühlketten-Zusatzleistungen, sichere Handhabung und Möbelmontage im Premiumservice erweitern den adressierbaren Expressumsatz und schützen die Margen gegenüber den standardisierten Standardtarifen.
Asset-leichte Mikro-Fulfillment-Knoten innerhalb von Einzelhandelsimmobilien verkürzen die Vorlaufzeiten weiter. Dennoch lösen zunehmende Engpässe im Straßenraum alternative Zustellmethoden aus: Schließfachabgaben, autonome Roboter oder geplante Abholungen. Die Einhaltung der GDP-Pharmastandards und HACCP-Vorschriften erhöht die operativen Hürden und begünstigt etablierte Anbieter mit zertifizierten Qualitätssystemen. Die Singapur Last-Mile-Delivery-Marktgröße für Expressdienste wächst daher schneller als das Gesamtvolumenwachstum, was auf eine anhaltende Premiumisierung hindeutet.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Geschäftsmodell:
B2B-Resilienz trifft auf C2C-InnovationB2B-Lieferungen machten im Jahr 2025 50,42 % der Singapur Last-Mile-Delivery-Marktgröße aus, gestützt durch Freizonenlagerung und planbare Nachschubzyklen. Zollaufgeschobene Bestände in der Changi Air FTZ und im Jurong Port ermöglichen es Großhändlern, ASEAN-Filialen innerhalb von 48 Stunden aufzufüllen und so das Fehlbestandsrisiko für multinationale Einzelhändler gering zu halten.
C2C-Sendungen wachsen mit einer CAGR von 12,37 % (2026–2031), da Peer-Marktplätze wie Carousell On-Demand-Kuriere für sperrige Artikel integrieren. Einzelne Verkäufer nutzen Zeitfensterbuchungen und digitale Frachtbriefe und verwandeln Ad-hoc-Transporte in nachverfolgbare Logistikereignisse. B2C-Ströme, obwohl ausgereift, verschwimmen nun mit C2C, da Social-Commerce-Mikromarken direkt aus Heimbeständen versenden. Diese Hybridisierung zwingt Spediteure dazu, granulare APIs und Multi-Wallet-Abrechnung anzubieten, damit ein Netzwerk nahtlos Rechnungen, Privatpakete und Plattformbestellungen innerhalb des Singapur Last-Mile-Delivery-Marktes abwickeln kann.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Endnutzerbranche:
Beschleunigung im Gesundheitswesen transformiert traditionelle EinzelhandelsdominanzDer E-Commerce-Einzelhandel kontrollierte im Jahr 2025 28,65 % der Singapur Last-Mile-Delivery-Marktgröße, angetrieben durch Mode, Beauty und Unterhaltungselektronik. Marktplatzkampagnen und die Akzeptanz von Buy-now-pay-later-Angeboten stützen diese Basis.
Gesundheits- & Medizinprodukte verzeichnen eine CAGR von 13,21 % (2026–2031) und erfordern GDP-konforme Kühlfahrzeuge, manipulationssichere Verpackungen und minutengenaue Temperaturtelemetrie. Telemedizinische Rezepte erfordern nun eine Zwei-Stunden-Hauslieferung, was Spediteure dazu veranlasst, isolierte Transportbehälter in Expressflotten einzusetzen. Möbel und große Haushaltsgeräte hängen weiterhin von Premiumservice-Montage und flexibler Terminplanung ab; Automatisierungsinitiativen wie routensequenziertes Beladen reduzieren die Standzeiten am Zielort und erhöhen die tägliche Abgabezahl. Da die vertikale Spezialisierung zunimmt, bündeln Mehrsparten-Betreiber branchenspezifische SLAs, um die Flottenauslastung im gesamten Singapur Last-Mile-Delivery-Markt zu maximieren.
Geografische Analyse
Singapurs kompaktes Territorium von 728 km² bedeutet, dass jede Adresse innerhalb eines Radius von 50 km liegt, was eine inselweite Same-Day-Kapazität ermöglicht. Der westliche Tuas-Jurong-Cluster verarbeitet jährlich 39,01 Millionen TEU und speist seefrachtbasierte Pakete in Mikro-Fulfillment-Knoten nahe HDB-Siedlungen ein. Östliche Changi-Logistikparks verwalten Expresslufttransport und entsprechen dem Bedarf an schneller Zollabfertigung für Gesundheits- und Hightech-Fracht.
Grenzüberschreitende Korridore über den Woodlands Causeway ermöglichen tägliche Shuttles nach Johor mit Transitzeiten von 3 Stunden, während Fährverbindungen nach Batam Elektronikproduzenten bedienen, die Singapur-Komponenten beziehen. Die bevorstehende Sonderwirtschaftszone Johor–Singapur verspricht zollfreie Shuttle-Verbindungen und erweitert die regionale Bedeutung des Singapur Last Mile Delivery Markts über seine Grenzen hinaus.
Regulatorisches Umfeld
Die Last-Mile-Zustellung in Singapur wird in erster Linie durch die Infocomm Media Development Authority (IMDA) reguliert, die als benannte Postbehörde das Postal Services Act verwaltet. Dies umfasst Lizenzierungen und Verhaltenskodizes für Post- und Paketdienste. Das Postal Services Act wurde geändert, um der sich entwickelnden Post- und E-Commerce-Landschaft Rechnung zu tragen und der IMDA zu ermöglichen, ein landesweites öffentliches Paketschließfachnetz zu verwalten, was die Regulierung an Modelle gemeinsam genutzter Infrastruktur anpasst, wie den föderierten Schließfachansatz für Paketabholpunkte.
Die betriebliche Compliance wird auch durch Standards und Verkehrsvorschriften geprägt, die die Zustellungsausführung beeinflussen. Der Singapore Standards Technical Reference TR 105:2022 bietet freiwillige Leitlinien für die Last-Mile-Paketzustellung, die Verpackung, Kennzeichnung, Datenstandardisierung und Kommunikationsschnittstellen zwischen Marktplätzen und Logistikdienstleistern abdecken, was die Interoperabilität zwischen plattform- und carriergesteuerten Netzwerken unterstützt. Die Ausführung der Zustellung im öffentlichen Straßenraum wird durch Maßnahmen der Land Transport Authority (LTA) für Last-Mile-Zustellungen beeinflusst, einschließlich Initiativen zu Wartebuchten für Zustellungen bei privaten Bauvorhaben sowie umfassenderer städtischer Logistik-Toolkits, die Engpässe am Straßenrand in dicht besiedelten Gebieten angehen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei Händlern und Marktplätzen, einschließlich grenzüberschreitender Verkäufer, die Pakete generieren. Sie verläuft dann über die vorgelagerte Konsolidierung und Auftragsabwicklung in städtischen Logistikeinrichtungen, den Fernverkehr und die Sortierung in Zustellstationen und schließlich die Last-Mile-Verteilung über Tür-zu-Tür-Zustellung, Paketschließfächer und Abholpunktnetze. Gemeinsam genutzte Infrastruktur ist eine markante Ebene in Singapur, wobei von der IMDA unterstützte föderierte Schließfach- und Abholpunktprogramme Schließfachbetreiber, Zustellunternehmen und Einzelhändler verbinden, um Abgaben und Abholungen zu koordinieren, was fehlgeschlagene Zustellungen reduziert und die Routendichte verbessert.
Die Ausführung hängt von einer Mischung aus Vermögenswerten und Ökosystempartnern ab: Fahrzeugflotten, einschließlich Elektrofahrzeug-Pilotprojekten und Ladeplanung, Lagerhaltung und städtischer Logistikimmobilien der Klasse A sowie Technologieanbietern für Routenoptimierung, Tracking und System-zu-System-Integration im Einklang mit den Vorgaben von TR 105:2022. Lokale und regionale Organisationen wie die Singapore Logistics Association (SLA), die Singapore Transport Association (STA), die Container Depot and Logistics Association (Singapore) (CDAS) und die Conference of Asia Pacific Express Carriers (CAPEC) unterstützen die Branchenkoordination und den Kompetenzaufbau. Große Integratoren und regionale Paketnetzwerke wie DHL Express und J&T Express tragen durch automatisierte Sortierung und Fernverkehrskonnektivität zur Skalierung bei, während plattformeigene Logistiksparten und On-Demand-Kuriere die Reichweite in B2C- und C2C-Flüsse erweitern.
Wettbewerbslandschaft
Singapurs Last-Mile-Delivery-Branche zeigt eine moderate Fragmentierung: Plattformeigene Frachtführer, technologiegestützte Kurierdienste, die nationale Post und spezialisierte Kühlkettenakteure kämpfen um Marktanteile. Ninja Van skaliert proprietäres Routing und regionsweite Hubs, um Händlerloyalität zu verankern. Grab nutzt seine Super-App, um Personen-, Lebensmittel- und Pakettransport zu kombinieren und die Fahrerauslastung hoch zu halten.
Shopees SPX Express erfüllt nun über die Hälfte der Marktplatzbestellungen regional und bindet Kunden in das Ökosystem der Lieferung ein. Singapore Post wandelt sich von Post zu E-Commerce-Logistik und investiert in KI-gestütztes Lastausgleich und 4PL-Orchestrierung. Nachhaltigkeitsführerschaft zeigt sich durch rein elektrische Start-ups wie EVFY, das emissionsfreie Flotten und telematikbasierte Kohlenstoff-Dashboards für Unternehmensversender anbietet.
Automatisierung ist ein Wettrüsten: Frachtführer testen Robotersortierer, Computer-Vision-Paktvermessung und KI-gestützte Disposition, um dem Lohnkostendruck von 2,3 % entgegenzuwirken. Gesundheitswesen, Kühlkette und grenzüberschreitende Mikrosendungen bleiben Nischenbereiche, in denen kleinere Spezialisten verteidigbare Marktpositionen aufbauen.
Marktführer im Singapur Last Mile Delivery-Bereich
-
Ninja Van
-
Singapore Post
-
J&T Express
-
GrabExpress
-
DHL Express
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Singapur Last-Mile-Delivery-Markt Unternehmen in diesem Bericht
- Ninja Van
- Singapore Post
- J&T Express
- GrabExpress
- DHL Express
- Lalamove
- Pickupp
- Roadbull
- uParcel
- GoGoX
- DSV
- FedEx
- UPS
- Aramex
- YCH Group
- EVFY
- Locad
- BEST Inc
- Citywide Express Logistics Pte. Ltd.
- Fastbee Logistics
Lesen Sie die Analyse der Singapur letzte Meile Zustellung-Unternehmen
Marktchancen und Zukunftsaussichten
Automatisierung und Kapazitätsskalierung bei Sortierung und Zustellungsorchestrierung schaffen einen klaren Freiraum für Betreiber, die den Spitzen-E-Commerce und grenzüberschreitende Kleinsendungen bedienen, insbesondere dort, wo Arbeitskräfteknappheit die Servicelevel belastet. Unternehmensaktivitäten im Jahr 2026 zeigen, wie dieser Weg in der Praxis verfolgt wird. Singapore Post kündigte einen automatisierten Sortierhub in Höhe von 30 Mio. SGD an seinem Regional eCommerce Logistics Hub an, wobei die Verarbeitungskapazität für kleine und mittlere Pakete von 100.000 auf 300.000 Pakete pro Tag steigt, während regionale Akteure wie J&T Express Erweiterungen der Sortierinfrastruktur in Südostasien meldeten, einschließlich weiterer automatisierter Sortierlinien und eines breiteren Netzes an Sortierzentren. Zusammengenommen heben diese Schritte die Wettbewerbsmaßstäbe für Durchsatz, Scangenauigkeit und Paketbearbeitungszykluszeiten an und begünstigen Anbieter, die Anlagenautomatisierung mit Echtzeitversand und Marktplatzintegration verknüpfen.
Einschränkungen bei der städtischen Ausführung und Nachhaltigkeitsanforderungen unterstützen auch Chancen im Bereich alternativer Zustell- und Konsolidierungsmodelle, die die Standzeit am Straßenrand verkürzen, Nachzustellungen reduzieren und die Kraftstoffabhängigkeit senken. Die von der IMDA ermöglichte föderierte Schließfachinfrastruktur und die LTA-Maßnahmen zur Verbesserung der Last-Mile-Zustellungen, einschließlich Toolkits für Wartebuchten bei privaten Bauvorhaben, die seit November 2023 über eine dreiseitige Arbeitsgruppe entwickelt wurden, unterstützen vorhersehbarere Übergabepunkte und geplante Zustellwellen. Getrennt davon werden die Einführung von Elektrofahrzeugen und die Routenoptimierung als Kosten- und Produktivitätshebel angesichts steigender Kraftstoff- und Betriebskosten eingesetzt, und Pilotprojekte wie Grabs autonome Zustellroboter in Punggol zeigen, wie dicht besiedelte Wohngebiete mit neuen Betriebsmodellen bedient werden können, wenn diese mit Gebäudezugang und Türübergabe-Workflows integriert werden.
Neueste Industrielle Entwicklungen in Singapur Last-Mile-Delivery-Markt
- Juni 2026: Singapore Post stellte einen automatisierten Paketsortierhub in Höhe von 30 Mio. SGD an seinem Regional eCommerce Logistics Hub vor, wodurch die Verarbeitungskapazität für kleine und mittlere Pakete von 100.000 auf 300.000 Pakete pro Tag erhöht wird. Die Kapazitätserweiterung stärkt die nationalen E-Commerce-Abwicklungsfähigkeiten und verbessert den Durchsatz für Singapurs Last-Mile-Netzwerk. Automatisierungsgetriebene Effizienz hilft, die Servicelevel angesichts wachsender Zustellvolumina aufrechtzuerhalten.
- Mai 2026: Grab begann mit dem Pilotbetrieb autonomer Zustellroboter in Punggol, Singapur, als Teil eines Tests mit mehreren Unternehmen zur Bewältigung von Arbeitskräfteengpässen bei der Last-Mile-Zustellung. Der Test zeigt Fortschritte hin zu roboterunterstützter Zustellung in dicht besiedelten städtischen Gebieten und unterstützt eine dauerhafte Kapazität. Roboterbetriebene Abläufe tragen zu langfristigen Strategien zur Entlastung des Arbeitskräftebedarfs im Markt bei.
- Mai 2026: SPX Express ging eine Partnerschaft mit Carousell ein, um dem Carousell Official Delivery-Netzwerk beizutreten und subventionierte Zustellgebühren ab 1,80 SGD anzubieten. Die Zusammenarbeit verknüpft die Zustellpreisgestaltung mit dem Marktplatz-Ökosystem und erweitert die Servicereichweite. Der Schritt stärkt die Wettbewerbsposition von SPX Express in Singapurs Last-Mile-Landschaft.
Singapur Last-Mile-Delivery-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt wird anhand der Umsätze bemessen, die durch Last-Mile-Delivery-Aktivitäten in Singapur erzielt werden, und umfasst die abschließende Übergabe von Paketen und lokalen Sendungen von einem Fulfillment-Punkt an den Endempfänger – sowohl für Verbraucher als auch für Unternehmen.
Abgrenzung des Geltungsbereichs: Ausgeschlossen sind grenzüberschreitende Frachtspedition sowie Langstrecken-Linehaul-Bewegungen, die dem inländischen Last-Mile-Übergabepunkt vorgelagert sind.
Segmentierungsübersicht
- Nach Service
- Standardlieferung
- Same-Day-Lieferung
- Expresslieferung
- Nach Geschäftsmodell
- Business-to-Business (B2B)
- Business-to-Consumer (B2C)
- Customer-to-Consumer (C2C)
- Nach Endnutzerbranche
- E-Commerce-Einzelhandel
- Mode & Lifestyle
- Schönheit, Wellness & Körperpflege
- Wohnen & Möbel
- Unterhaltungselektronik & Haushaltsgeräte
- Gesundheitswesen & medizinische Versorgungsgüter
- Sonstige
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit der Erfassung von Nachfragesignalen und Kapazitätsindikatoren der Logistik in Singapur, die öffentlich überprüfbar sind, bevor Annahmen in das Modell einfließen. Wir beziehen uns in der Regel auf offizielle Statistiken und Veröffentlichungen von Regulierungsbehörden, wie das Singapurer Statistikamt, Veröffentlichungen von Enterprise Singapore, IMDA-Daten zu E-Commerce und digitaler Akzeptanz sowie LTA-Verkehrsindikatoren, die dabei helfen, Aktivitätsniveaus und Betriebsbedingungen zu verankern.
Um Aktivitäten in Marktwerte zu übersetzen, nutzen wir außerdem Offenlegungen von Betreibern und öffentliche Dokumente wie Jahresberichte, Investorenpräsentationen und Pressemitteilungen sowie – soweit verfügbar – Verbands- und Postökosystem-Materialien. In einigen Fällen verwenden wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und eine sendungsbasierte Import- und Exportübersicht, um die Umsatzrichtung und den handelsbezogenen Volumenkontext gegenzuprüfen, auch wenn die eigentliche Zustellung inländisch erfolgt. Die aufgeführten Desk-Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden zahlreiche weitere öffentliche Dokumente gesichtet.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um das zu validieren, was die Sekundärdaten nicht klar zeigen können – insbesondere die Preislogik, Verschiebungen im Zustellmix und die Verteilung des Volumens auf Paket-, Lebensmittel- und Food-Netzwerke. Wir haben Gespräche mit Führungskräften, Funktionsleitern und Managern aus dem Bereich Carrier-Betrieb, urbaner Logistik und versenderseitiger Logistik in Singapur geführt und anschließend Nachfolgegespräche genutzt, um Lücken zu schließen und zu bestätigen, dass die Annahmen weiterhin Bestand haben.
Da Serviceniveaus einen Großteil des Umsatzes in diesem Markt bestimmen, wurde das Interview-Feedback auch genutzt, um die Aufteilung zwischen Standard-, Same-Day- und Express-Fulfillment zu plausibilisieren und zu prüfen, wie sich diese Aufteilung in Spitzenzeiten und im Hinblick auf Verbrauchererwartungen an die Zustellung verändert.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 25 % | CXOs: 13 % |
| Mittlere Ebene: 56 % | Funktions-/Einheitsleiter: 31 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 56 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt mittels eines Top-down-Rekonstruktionsansatzes, bei dem E-Commerce-Nachfrage, Sendungsintensität und Zustellservice-Mix in Umsätze für Singapur überführt werden; anschließend werden die Ergebnisse mit den Angaben von Betreibern und Versendern aus der Praxis abgeglichen. Soweit die Datenlage es erlaubt, werden die Gesamtwerte durch selektive Bottom-up-Näherungen plausibilisiert – etwa durch Stichproben von Preis-pro-Zustellung-Spannen, multipliziert mit realistischen Zustellvolumina, gefolgt von Kanalprüfungen über verschiedene Serviceniveaus hinweg.
Zu den wichtigsten Eingangsgrößen in diesem Markt zählen die Zustelldichte im urbanen Umfeld, der Mix aus Standard- gegenüber Same-Day- und Express-Zustellungen, durchschnittliche Zustellgebühren und Zuschläge, Muster bei fehlgeschlagenen Zustellungen und Wiederholungsversuchen sowie der Anteil von B2C- gegenüber B2B-Zustellungen. Diese Indikatoren helfen, eine Übererfassung zu vermeiden, indem das Modell an die tatsächlich erbrachten Last-Mile-Leistungen gebunden wird und nicht an allgemeine Logistikausgaben. Wenn eine Variable nur schwach durch öffentliche Daten abgedeckt ist, wird die Lücke mit interviewbasierten Spannen gefüllt und konservative Grenzen angesetzt, die anschließend anhand verfügbarer Finanzoffenlegungen erneut geprüft werden.
Die Prognose erfolgt mittels Szenarioanalyse, unterstützt durch einfache Zeitreihenglättung, da die Nachfrage ebenso stark durch politische und Kostenveränderungen geprägt wird wie durch organisches Wachstum. Annahmen zum Servicemix und zur Preisentwicklung werden mit Primärbefragten abgestimmt, damit die Prognose nicht auf einer einzigen aggressiven Wachstumskurve basiert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch eine Reihe von Querprüfungen validiert, darunter Abweichungsanalysen gegenüber unabhängigen Nachfrageindikatoren sowie eine Prüfung, ob die impliziten Preis- und Volumentrends für Singapur realistisch erscheinen. Wenn ein Segment einen ungewöhnlichen Sprung aufweist, werden die Treiber erneut untersucht und Befragte erneut kontaktiert, um zu bestätigen, ob es sich um eine echte Verschiebung handelt – etwa durch Service-Upgrades oder spitzenzeitbedingte Zuschläge.
Vor der Freigabe durchlaufen das Modell und seine Annahmen mehrstufige Analysten-Reviews, damit Berechnungslogik, Einheitenkonsistenz und Währungszeitpunkte aufeinander abgestimmt sind. Berichte werden jährlich aktualisiert; Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse Volumina oder Preise beeinflussen können. Vor der Auslieferung wird ein abschließender Durchgang vorgenommen, um den Bericht mit den neuesten verfügbaren öffentlichen Informationen und aktuellem Primärfeedback abzugleichen.
Mordor Intelligence Marktgröße für den Singapur Last-Mile-Delivery-Markt im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für die Last-Mile-Delivery in Singapur können weit auseinanderliegen, da jeder Herausgeber die Marktgrenzen unterschiedlich zieht und anschließend eigene Preis- und Servicemix-Annahmen anwendet. Unterschiede entstehen auch, wenn eine Schätzung ein älteres Basisjahr, einen anderen Währungsumrechnungszeitpunkt oder eine bewusst konservative oder bewusst optimistische Prognosehaltung verwendet.
Internationale Expresspakete, die hauptsächlich im Rahmen grenzüberschreitender Kurierketten bewegt werden, liegen außerhalb des Geltungsbereichs von Mordor Intelligence, was ein Grund dafür ist, dass unsere Zahl für 2025 höher sein kann als reine Paket-Lesarten, aber niedriger als Zahlen, die breitere Logistik- und Linehaul-Umsätze einschließen. Ein weiterer häufiger Treiber von Abweichungen ist die Behandlung von Same-Day- und Express-Aufschlägen: Die Verwendung einer pauschalen Durchschnittsgebühr kann Spitzenzuschläge und Wiederholungsversuchskosten unterschätzen. Auch der Aktualisierungszeitpunkt spielt eine Rolle, da ein Modell, das mit neueren E-Commerce- und Zustellmix-Signalen aktualisiert wurde, nicht mit einem älteren Schnappschuss übereinstimmt, selbst wenn die Definitionen ähnlich waren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,66 Milliarden USD (2025) | |
| Regionales Beratungsunternehmen A | 1,21 Milliarden USD (2022) | Verwendet einen engeren Paket-Zustellungsansatz mit begrenzter Einbeziehung von On-Demand-Lebensmittel- und Food-Last-Mile-Strömen und verankert die Preisgestaltung zudem auf älteren Gebührenniveaus, ohne spätere Serviceaufschläge vollständig zu berücksichtigen. |
| Branchenpublisher B | 42,98 Milliarden USD (2025) | Scheint angrenzende Logistikumsätze über die Last-Mile-Delivery hinaus zu bündeln, was Linehaul- und breitere Frachtdienstleistungen einschließen kann; diese Aufblähung wird dann ohne eine klare Servicegrenzen-Aufteilung durch die Prognose fortgeschrieben. |
Die Streuung in der Tabelle erklärt sich größtenteils dadurch, was als letzte Meile gegenüber breiterer Logistik gezählt wird und ob die Preisgestaltung konstant gehalten oder entsprechend dem Servicemix und den Zuschlägen angepasst wird. Indem die Eingangsgrößen an beobachtbare Zustellaktivitäten gebunden und die implizite Preisgestaltung anschließend mit Primärfeedback abgeglichen wird, bleibt die Schätzung auf nachvollziehbare, wiederholbare Schritte zurückführbar, die bei Marktveränderungen erneut geprüft werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Singapur Last Mile Delivery Markt im Jahr 2026?
Er wird im Jahr 2026 auf 747,72 Millionen USD geschätzt, mit einer CAGR-Prognose von 8,92 % bis 2031.
Welches Servicesegment wächst am schnellsten?
Expresslieferung verzeichnet das schnellste Wachstum mit einer CAGR von 11,1 % aufgrund steigender Same-Day-Erwartungen.
Warum gewinnt die Gesundheitslogistik an Bedeutung?
Strenge Anforderungen an die Temperaturkontrolle und die Akzeptanz von Telemedizin treiben Lieferungen von Gesundheits- & Medizinprodukten mit einer CAGR von 13,21 % voran.
Wie verbessern Paketschließfächer die Effizienz?
Das 1.000 Einheiten umfassende Pick-Netzwerk reduziert fehlgeschlagene Lieferungen und verringert die Fahrerverweildauer sowie Bordstauprobleme.
Welche Rolle spielen grenzüberschreitende Mikrosendungen?
Social-Commerce-Plattformen leiten hochfrequente, wertarme Pakete weiter und steigern das Kleinsendungsvolumen sowie die Nachfrage nach Zollabfertigung.
Wie konzentriert ist der Wettbewerb?
Die fünf führenden Betreiber erfassen rund 60–65 % des Marktanteils, was dem Markt einen moderaten Konzentrationsindex von 6 verleiht.