
Singapur-Insurtech-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
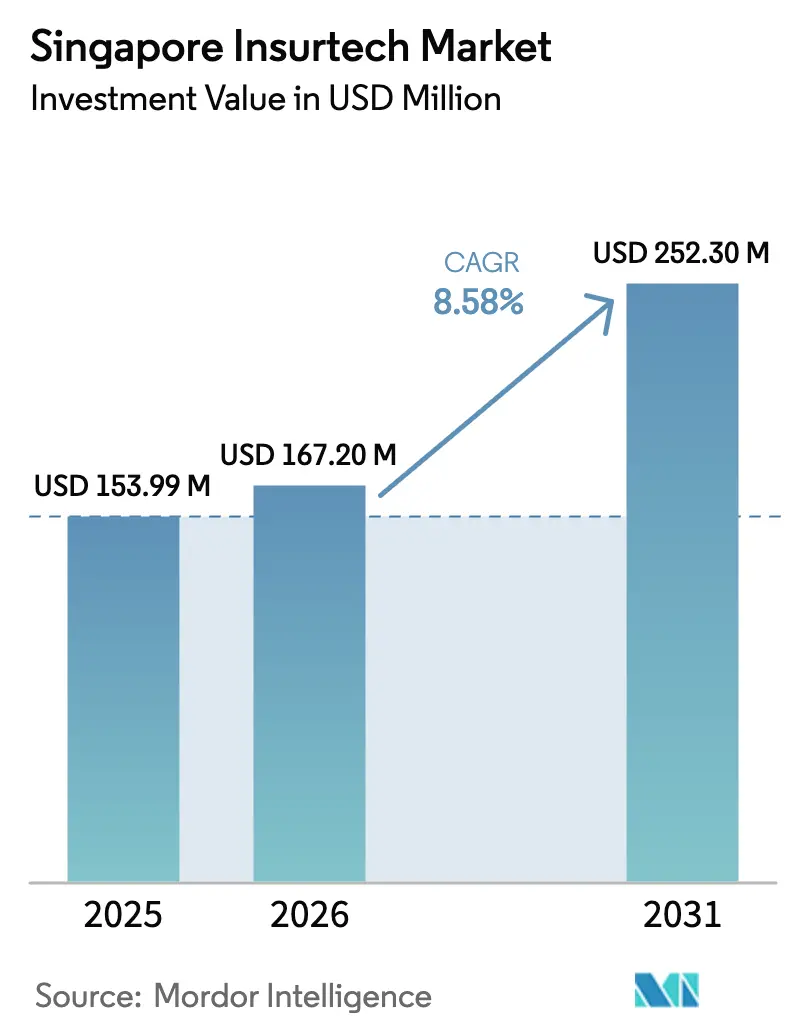
| Marktgröße im Basisjahr (2025) | 153.99 Millionen US-Dollar |
| Marktgröße (2026) | 167.20 Millionen US-Dollar |
| Marktgröße (2031) | 252.30 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 8.58 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Singapur-Insurtech-Marktanalyse von Mordor Intelligence
Die Größe des Singapur-Insurtech-Markts gemessen am Investitionswert wurde im Jahr 2025 auf 153,99 Millionen USD geschätzt und soll von 167,20 Millionen USD im Jahr 2026 auf 252,30 Millionen USD bis 2031 wachsen, bei einer CAGR von 8,58 % während des Prognosezeitraums (2026–2031).
Strukturelle Rückenwinde unterstützen diesen Weg, darunter eine Internetdurchdringung von 98,4 % und eine Smartphone-Besitzquote von 97 %, die digitale Kanäle bei der Kundengewinnung und der Schadenbearbeitung in Singapur zentral halten. Die politische Unterstützung bleibt stark, da das Programm „Financial Sector Technology and Innovation 3.0” der Währungsbehörde von Singapur über drei Jahre 116,8 Millionen USD (150 Millionen SGD) bereitstellt, zuzüglich einer separaten Verpflichtung von 77,9 Millionen USD (100 Millionen SGD) mit Schwerpunkt auf Quantencomputing und Fähigkeiten der künstlichen Intelligenz – Finanzierungsströme, die das Innovationsrisiko sowohl für etablierte Unternehmen als auch für Startups senken. Die Produktinnovationszyklen im Bereich der eingebetteten Versicherung beschleunigen sich, da große Versicherungsträger Plattformpartnerschaften ausbauen, was durch neue, KI-optimierte eingebettete Vertriebsmodelle veranschaulicht wird, die im Jahr 2025 eingeführt wurden und Entscheidungs- und Schadenbearbeitungszeiten am Point of Sale verkürzen.
Wichtigste Erkenntnisse des Berichts
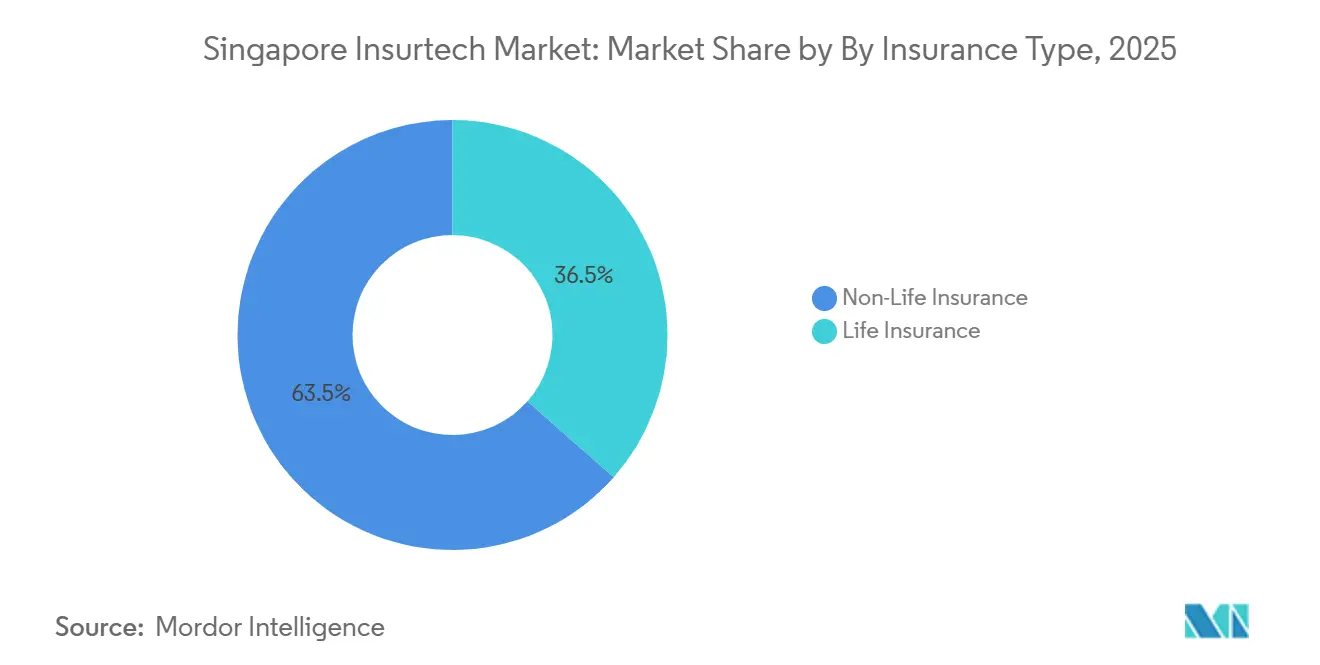
- Nach Versicherungsart führte die Nicht-Lebensversicherung mit einem Marktanteil von 63,50 % am Singapur-Insurtech-Markt im Jahr 2025 und wird voraussichtlich bis 2031 mit einer CAGR von 10,65 % wachsen.
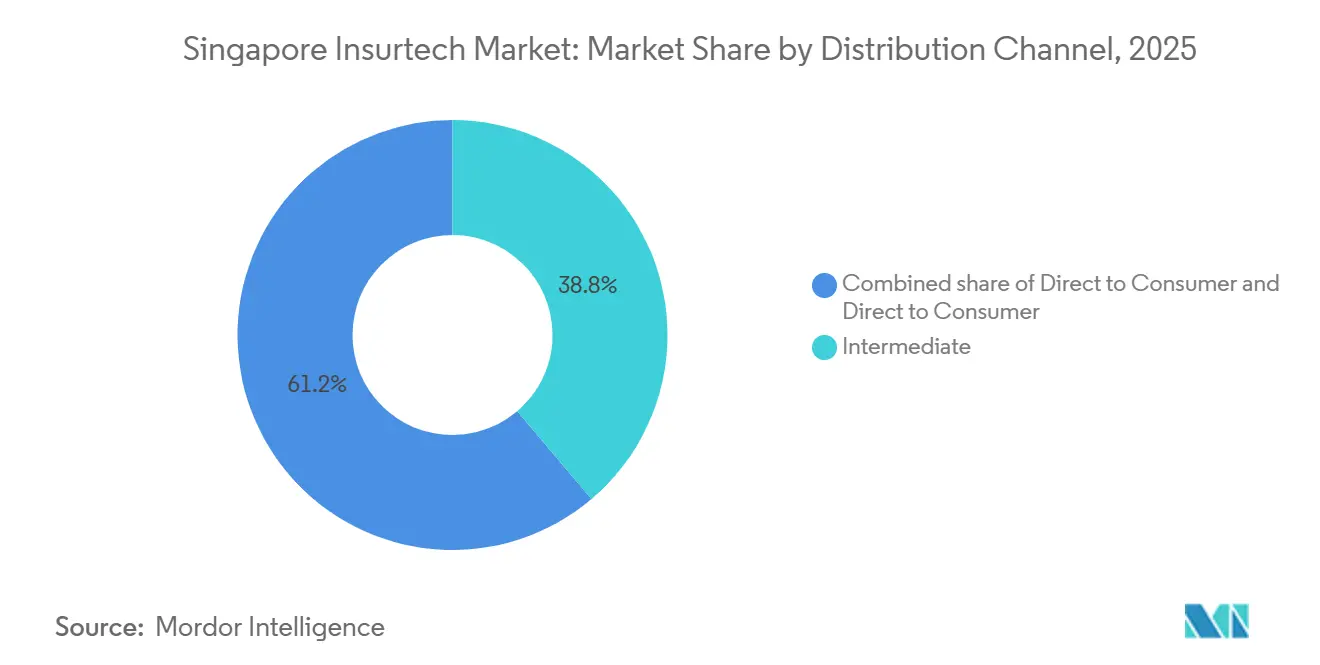
- Nach Vertriebskanal hielt das Intermediär-Segment im Jahr 2025 einen Anteil von 38,80 % an der Singapur-Insurtech-Marktgröße, während der eingebettete Kanal bis 2031 voraussichtlich mit einer CAGR von 9,65 % wachsen wird.
- AIA Group, Prudential, Manulife, Great Eastern und NTUC Income haben den Singapur-Insurtech-Markt gemeinsam durch ihre Größe, digitale Partnerschaften und den Ausbau technologiegestützter Vertriebsmodelle geprägt.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Singapur-Insurtech-Markttrends und Erkenntnisse
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitale Akzeptanz und Smartphone-Durchdringung | +1.2% | National | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Unterstützung und Initiativen der Währungsbehörde von Singapur | +1.8% | National | Mittelfristig (2–4 Jahre) |
| Nachfrage nach personalisierten Versicherungslösungen | +1.5% | National | Mittelfristig (2–4 Jahre) |
| Einsatz von KI, maschinellem Lernen und fortgeschrittener Analytik | +2.0% | National | Langfristig (≥ 4 Jahre) |
| Unterstützendes regulatorisches Ökosystem für Finanztechnologie | +1.3% | National | Mittelfristig (2–4 Jahre) |
| Steigende Insurtech- und Risikokapitalinvestitionen | +0.8% | National, Ausstrahlungseffekte auf Südostasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitale Akzeptanz und Smartphone-Durchdringung
Singapurs Konnektivität bietet eine starke Grundlage für den digitalen Versicherungsvertrieb, wobei die mobilen Verbindungen im Januar 2025 162,6 % der Bevölkerung erreichten und die drahtlosen Breitbandabonnements bei 182,2 % lagen[1]Infocomm Media Development Authority (IMDA), „Statistiken zu Telekommunikationsdiensten für 2025 (Jan.–Jun.)”, IMDA, imda.gov.sg. Der Finanz- und Versicherungssektor trägt zu einer breiteren digitalen Wirtschaft bei, die im Jahr 2024 einen Wert von 99,65 Milliarden USD (128,1 Milliarden SGD) erreichte, was 18,6 % des BIP entspricht, und signalisiert eine stetige Verlagerung der Kundenwege hin zu digitalen Schnittstellen, was zu aktuellen Durchschnittswechselkursen 94,8 Milliarden USD entspricht. Die vollständige, eigenständige 5G-Abdeckung, die bis 2025 landesweit erreicht wurde, ermöglicht Telematik, auf Computer Vision basierende Schadensbewertungen und sichere mobile Einreichungen, die Bearbeitungszeiten verkürzen. Diese Infrastrukturvorteile stärken den Singapur-Insurtech-Markt, indem sie die Echtzeit-Datenerfassung, Entscheidungsfindung und Serviceprozesse in großem Maßstab vorantreiben.
Regulatorische Unterstützung und Initiativen der Währungsbehörde von Singapur
Gezielte öffentliche Finanzierung und regulatorisches Design haben Live-Tests bei überschaubarem Risiko gefördert, unterstützt durch die Regulatorische Finanztechnologie-Sandbox, Sandbox Express und Sandbox Plus der Währungsbehörde von Singapur, die gemeinsam den Zugang zu kontrollierten Pilotprojekten und nicht standardmäßigen Modellen wie eingebetteten oder parametrischen Versicherungen erweitert haben[2]Währungsbehörde von Singapur, „Regulatorische Finanztechnologie-Sandbox”, Währungsbehörde von Singapur, mas.gov.sg. Das Programm „Financial Sector Technology and Innovation 3.0” stellt 116,8 Millionen USD (150 Millionen SGD) für den sektorweiten Kapazitätsaufbau bereit, während die Aufstockung von 77,9 Millionen USD (100 Millionen SGD) im Jahr 2024 auf Quanten- und KI-Bedürfnisse abzielt und den Technologie-Stack weiter in Richtung sicherer, erklärbarer Automatisierung lenkt. Die Konsultation vom November 2025 zu den Leitlinien zum KI-Risikomanagement signalisiert einen Wandel von Grundsätzen hin zu Lebenszykluskontrollen und erfordert klare KI-Inventare, Risikobewertungen und Aufsicht, wobei die Konsultation bis zum 31. Januar 2026 läuft. Diese sich entwickelnde Aufsicht erhöht die Klarheit für den Singapur-Insurtech-Markt, indem sie vorhersehbare Leitplanken für den algorithmischen Einsatz setzt und gleichzeitig sichere Einsatzwege fördert.
Nachfrage nach personalisierten Versicherungslösungen
Eine digital versierte Kundenbasis erwartet maßgeschneiderte Preisgestaltung und reibungslosen Service, angesichts der Internetdurchdringung von 98,4 % in Singapur und eines großen Anteils des Handels über mobile Kanäle. Versicherungsträger reagieren mit Mikroversicherungsschutz, der an tägliche Aktivitäten geknüpft ist, veranschaulicht durch SNACK by Income, das kleine Prämienbeiträge an Auslöser wie die Nutzung öffentlicher Verkehrsmittel oder Fitnessereignisse innerhalb einer mobilen Lifestyle-Reise knüpft. Singlife und Doctor Anywhere führten DA Healthwise Plus ein, das Telemedizin mit einer Unfallversicherung und transparenter Preisgestaltung für Konsultationen integriert: Videosprechstunden beim Allgemeinmediziner für 10,12 USD (13,00 SGD) und Videosprechstunden beim Facharzt für 54,50 USD (70,00 SGD), unter Verwendung aktueller Durchschnittswechselkurse. Chubbs KI-Optimierungsmodul, das im November 2025 eingeführt wurde, personalisiert eingebettete Produkte am Point of Sale innerhalb von Partnerplattformen, verkürzt Entscheidungsschritte und ermöglicht intelligenteres Cross-Selling innerhalb versicherungsfremder Ökosysteme[3]Chubb, „Chubb stellt KI-gestütztes Optimierungsmodul vor”, Chubb, news.chubb.com. Der Singapur-Insurtech-Markt profitiert davon, da kontextbewusste Angebote mit der Nutzerabsicht beim Checkout oder in App-Abläufen übereinstimmen.
Einsatz von KI, maschinellem Lernen und fortgeschrittener Analytik
Versicherungsträger in Singapur skalieren KI in der Risikoprüfung und Schadenbearbeitung, unterstützt durch einen reifenden regulatorischen Weg, der Transparenz, Fairness und menschliche Aufsicht im Modellrisikomanagement betont. Prudentials Einsatz von Googles MedLM in Singapur und Malaysia demonstriert den Vorstoß in Richtung der Nutzung großer Sprachmodelle bei der Überprüfung medizinischer Dokumentation und der Automatisierung der Leistungsvalidierung, während menschliche Überprüfungsschleifen beibehalten werden. Die Währungsbehörde von Singapur koordiniert die Zusammenarbeit der Branche in den Bereichen KI-Sicherheit und -Einführung, einschließlich technischer Leitlinien und gemeinsamen Lernens, das den Modellbetrieb mit den Praktiken des Technologierisikomanagements und der Datenverwaltung in Einklang bringt. Der Übergang von Pilotprojekten zur Produktion ist nun an die Lebenszyklussteuerung gebunden, was Teams mit starken Datenkontrollen und in Pipelines integrierter Beobachtbarkeit begünstigt. Mit der Reifung dieser Praktiken dürfte der Singapur-Insurtech-Markt einen breiteren Einsatz von maschinellem Lernen bei der personalisierten Preisgestaltung, der Betrugsanalyse und der Schadenregulierung erleben.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Wachstumshemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cybersicherheits- und Datenschutzrisiken | -0.9% | National | Kurzfristig (≤ 2 Jahre) |
| Komplexität der regulatorischen Compliance | -0.6% | National | Mittelfristig (2–4 Jahre) |
| Widerstand etablierter Versicherer gegen digitale Modelle | -1.1% | National | Langfristig (≥ 4 Jahre) |
| Begrenzte Verbraucheraufklärung in bestimmten Segmenten | -0.4% | National, Fokus auf Gig-Economy | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheits- und Datenschutzrisiken
Die Bedrohungsaktivität bleibt erhöht, wobei Ransomware-Vorfälle und Phishing-Versuche im Jahr 2024 zunahmen und im Jahr 2025 wiederholte Lieferkettengefährdungen auftraten, die sowohl Versicherer als auch Banken betrafen. Income Insurance meldete im Mai 2025 einen Datenschutzverstoß durch einen Drittanbieter, der die persönlichen Daten von mindestens 146 Versicherungsnehmern betraf, was die Notwendigkeit eines stärkeren Lieferantenrisikomanagements und von Notfallreaktionsplänen unterstreicht. Im April 2025 meldeten zwei Banken Kompromittierungen von Kundendaten im Zusammenhang mit einem Dienstleister, was verdeutlicht, dass Abhängigkeiten negative Folgen verstärken können, wenn Kontrollen außerhalb des Kernbereichs des Versicherers versagen. Die Regeln des Gesetzes zum Schutz personenbezogener Daten verlangen in bestimmten Fällen eine Meldung von Datenschutzverletzungen innerhalb von 72 Stunden und sehen erhebliche Strafen vor, einschließlich bis zu 10 % des Jahresumsatzes oder 0,78 Millionen USD (1 Million SGD), je nachdem, welcher Betrag höher ist, was den Compliance- und Kapitalplanungsbedarf für datenintensive Dienste erhöht. Der Singapur-Insurtech-Markt muss identitätszentrierter Sicherheit und Datensparsamkeit Priorität einräumen, um Skalierung und Resilienz angesichts dieser regulatorischen und operativen Realitäten in Einklang zu bringen.
Widerstand etablierter Versicherer gegen digitale Modelle
Veraltete Plattformen und isolierte Datenbestände können die Cloud-Einführung verlangsamen, die Release-Häufigkeit reduzieren und die für nutzungsbasierte Preisgestaltung und sofortige Schadensbewertung erforderliche Echtzeitanalyse erschweren. Viele etablierte Umgebungen müssen Kernfunktionen migrieren und gleichzeitig einen ununterbrochenen Service für große Versicherungsnehmerbestände aufrechterhalten, was parallele Betriebsabläufe erzwingt, die Zeitpläne verlängern. Betriebsmodelle und Anreize können inkrementelle Änderungen gegenüber den Neugestaltungen bevorzugen, die erforderlich sind, um den vollen Nutzen von APIs und automatisierten Arbeitsabläufen zu realisieren. Diese Bedingungen stehen im Gegensatz zu denen von cloud-nativen Herausforderern, die für modulare Dienste und schnellere Partnerintegration konzipiert sind. Der Singapur-Insurtech-Markt bewegt sich daher mit unterschiedlichen Geschwindigkeiten, wobei etablierte Unternehmen Risiko, Kosten und Kontinuität gegen den Druck zur Modernisierung abwägen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Versicherungsart: Nicht-Lebensversicherung dominiert sowohl Marktanteil als auch Wachstumsdynamik
Die Nicht-Lebensversicherung macht im Jahr 2025 63,50 % des Wertes aus und soll bis 2031 mit einer CAGR von 10,65 % wachsen, was die schnellere Akzeptanz von Cyber-, Reise- und Geräteschutzprodukten widerspiegelt, die zum mobilen Handel und zu Mobilitätskontexten passen. Globale Versicherungsträger bauen weiterhin eingebettete Angebote über Partnerökosysteme aus, und aktuelle Plattformaktivitäten zeigen automatische Schadenauslöser und In-App-Beweiserhebung, die Bearbeitungszeiten verkürzen. Die Vertriebselastizität in Einzelhandels-, Reise- und Gerätekanalkanälen gibt Nicht-Lebensversicherungsprodukten häufigere Kundenkontaktpunkte in Singapur. Mit der Reifung von Multi-Produkt-Plattformen erhöht der Singapur-Insurtech-Markt seine Kapazität, Versicherungsschutz auf der Grundlage von Kundenverhaltensignalen zu bündeln und zu verkaufen. Der kurzfristige Schwung sollte der Nicht-Lebensversicherung zugutekommen, da sich der kontextuelle Vertrieb zusammen mit verbessertem Datenzugang und Einwilligungsrahmen weiterentwickelt.
Die Lebensversicherung hält den verbleibenden Wertanteil im Jahr 2025 und sieht sich weiterhin längeren Entwicklungszyklen gegenüber, obwohl die Digitalisierung von Risikoprüfung, Schadenbearbeitung und Policenverwaltung bei führenden etablierten Unternehmen voranschreitet. Der Einsatz fortgeschrittener Analytik bei der Triage medizinischer Ansprüche zeigt Potenzial, Kapazitäten freizusetzen und die Geschwindigkeit zu verbessern, ohne die Aufsicht zu beeinträchtigen. Singapurs alternde Bevölkerungsstruktur erhöht die Relevanz von Gesundheits- und Schutzversicherungen, und digitale Beratung neben menschlichen Kanälen kann die Ergebnisse der Finanzplanung verbessern. Der Singapur-Insurtech-Markt priorisiert transparente, mobile-first-Erlebnisse, um das Engagement aufrechtzuerhalten, da sich Lebensversicherungsprodukte durch Zusatzleistungen und wellnessbezogene Vorteile diversifizieren. Der kurzfristige Fokus bei der Lebensversicherung wird auf der Automatisierung von Abläufen, der Rationalisierung des Vertriebs und der verantwortungsvollen Datenintegration innerhalb der regulatorischen Leitlinien liegen.


Nach Vertriebskanal: Eingebetteter Vertrieb steigt auf, während Intermediäre bestehen bleiben
Der Intermediär-Kanal führt mit einem Anteil von 38,80 % im Jahr 2025, angesichts der Rolle von zugelassenen Beratern, Maklern und Bancassurance für komplexe Produkte. Direktvertriebsmodelle an Verbraucher expandieren dort, wo digitale Ausgabe und Dienste Reibungsverluste und Kosten reduzieren, unterstützt durch mobiles Onboarding und konversationelle Unterstützung. Der eingebettete Versicherungsvertrieb ist der am schnellsten wachsende Vertriebskanal mit einer CAGR von 9,65 % bis 2031, da Versicherungsträger Angebote in E-Commerce-, Reise- und Bankdienstleistungsabläufe durch KI-gestützte Echtzeit-Personalisierung integrieren. Eine wachsende Anzahl eingebetteter Partnerschaften über digitale Banken, Einzelhändler und Reiseplattformen signalisiert eine dauerhafte Verlagerung hin zu kontextausgelöstem Schutz. Der Singapur-Insurtech-Markt profitiert davon, da Partner stabile Identitäts-, Zahlungs- und Einwilligungsrahmen nutzen, um den Vertrieb zu skalieren.
API-first-Versicherungsträger investieren weiterhin in Orchestrierungsschichten, die das Onboarding von Partnern und Produktänderungen ohne manuelle Nacharbeit vereinfachen. Beispiele hierfür sind die sofortige Aktivierung von Policen für Reisebuchungen oder Geräteschutzansprüche, die durch fotobasierte Beweisabläufe validiert werden, die Formulare innerhalb von Partner-Apps automatisch ausfüllen. Ein weiterer eingebetteter Vektor sind Mobilitäts- und Super-App-Ökosysteme, die kurzfristige Produkte einbetten, die an Fahrten oder Lieferungen geknüpft sind und Standort- und Transaktionskontext nutzen, um den Versicherungsschutz zu verfeinern. Die Singapur-Insurtech-Branche erweitert auch Gerätelebenszyklus-Partnerschaften, die Finanzierung mit Schutz- und Upgrade-Programmen als ein einziges Angebot über Kanäle hinweg verbinden. Zusammen verbessern diese Entwicklungen die Stückökonomie für den digitalen Vertrieb und halten den Singapur-Insurtech-Markt auf eingebettetes Wachstum fokussiert, während intermediäre Beratung für Bedürfnisse mit hohem Überlegungsaufwand relevant bleibt.
Geografische Analyse
Singapurs nationaler Kontext konzentriert Vertrieb, Regulierung und Infrastruktur in einer einzigen Jurisdiktion, was Experimentierzyklen für neue Geschäftsmodelle verkürzt und eine schnellere Bereitstellung sicherer Datenpipelines unterstützt. Programme wie die Regulatorische Finanztechnologie-Sandbox und Sandbox Plus ermöglichen kontrollierte Tests und Fördermittel für regulierte Angebote und bieten klarere Wege vom Pilotprojekt zur Produktion. SGFinDex skalierte bis Juli 2025 auf 150.000 Nutzer und 620.000 Datenabrufe für Versicherungen und zeigt eine echte Akzeptanz der Datenportabilität innerhalb eines einwilligungsbasierten und prüfbaren Rahmens. In diesem Umfeld wendet der Singapur-Insurtech-Markt Identitätsstandards und API-Praktiken an, um das Kunden-Onboarding und die Multi-Carrier-Transparenz zu optimieren. Diese Grundlagen helfen dabei, kanalübergreifende Arbeitsabläufe zu entrisikieren, die auf sicherem Austausch und Verifizierung beruhen.
Singapurs Konnektivitätsprofil, einschließlich landesweitem 5G und hoher Smartphone-Akzeptanz, positioniert es als idealen Standort für Tests von Telematik, Computer-Vision-Schadenbearbeitung und Mikroversicherungen, die auf Plattformtransaktionen zugeschnitten sind. Globale etablierte Unternehmen und technologiegetriebene Neueinsteiger wählen Singapur weiterhin als Basis, um regionale Allianzen aufzubauen, die sich auf E-Commerce- und Reiseaggregatoren erstrecken. Diese Aktivität verstärkt den Singapur-Insurtech-Markt, indem sie die Geschäftsentwicklung mit einer regulatorisch geführten Strategie in Einklang bringt, die vertrauenswürdige Identität und Datenverwaltung in den Vordergrund stellt. Starkes grundlegendes Vertrauen in die digitale öffentliche Infrastruktur reduziert Reibungskosten und verkürzt Markteinführungszeiten.
Fusionen und Übernahmen sowie Kapitalflüsse unterstreichen die Rolle Singapurs als Drehscheibe. Singapur unterstützt auch den alternativen Risikotransfer mit einer Plattform für versicherungsgebundene Wertpapiere und einem Förderprogramm, das dazu beigetragen hat, die Ausgabe von Katastrophenanleihen in Höhe von insgesamt 4 Milliarden USD von Ende 2018 bis Ende 2024 zu katalysieren. Diese Eigenschaften helfen dem Singapur-Insurtech-Markt, als Skalierungsstandort zu fungieren, an dem sich regionale Partnerschaften, Finanzierung und regulatorische Klarheit überschneiden.
Regulatorisches Umfeld
Singapurs Insurtech-Sektor unterliegt dem Aufsichtsbereich der Monetary Authority of Singapore (MAS) für Versicherer, Vermittler und Technologierisiken, mit kontrollierten Innovationswegen über die MAS FinTech Regulatory Sandbox, Sandbox Express und Sandbox Plus. Ende 2025 konsultierte die MAS zu den Guidelines on AI Risk Management (Konsultation läuft bis 31. Januar 2026). Die Konsultation zeigt eine Verschiebung von allgemeinen Grundsätzen zu Lebenszyklus-Erwartungen wie KI-Inventaren, Risikobewertung und Governance, was Insurtech-Angebote betrifft, die maschinelles Lernen für Underwriting, Preisgestaltung und Schadensbearbeitung nutzen.
2026 entwickelte die MAS außerdem aufsichtsrechtliche und verhaltensbezogene Instrumente sowie Kapitalregeln weiter, die die Wirtschaftlichkeit digitaler Modelle beeinflussen. Die MAS aktualisierte im Januar 2026 das Compliance Toolkit for Insurance Brokers und im Februar 2026 das Compliance Toolkit for Direct Insurers and Reinsurers, wodurch Governance- und Einreichungsanforderungen im Rahmen des Insurance Act gestärkt wurden. Die MAS änderte Notice 133 (und Notice FHC-N133) mit Wirkung zum 31. März 2026 und aktualisierte Elemente des Risk Based Capital 2 (RBC 2), einschließlich antizyklischer Anpassung und Bereiche der Kapitalbehandlung, die für die Anlageallokation von Versicherern relevant sind. Im Juli 2026 konsultierte die MAS zu einem Protected Cell Company (PCC)-Rahmenwerk (Konsultation endet am 7. August 2026), um Captive-Versicherungen und versicherungsverknüpfte Strukturen mit getrennten Zellen unter einem einzigen Unternehmensvehikel zu unterstützen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Insurtech-Sektors in Singapur beginnt mit der regulierten Produktentwicklung und Risikokapazität (Lebens- und Sachversicherer sowie Rückversicherer), die den MAS-Anforderungen unterliegt, einschließlich RBC 2 und Erwartungen an Technologierisiken, und erstreckt sich auf digitale Aufbau- und Betriebsebenen, die Vertrieb und Servicing unterstützen. Zu den zentralen ermöglichenden Inputs zählen Cloud-Infrastruktur und Datenplattformen, Identitäts- und einwilligungsbasierte Datenaustausch-Schienen (zum Beispiel SGFinDex-Nutzung, die bis Juli 2025 auf 150.000 Nutzer und 620.000 Datenabrufe für Versicherungen skaliert wurde) sowie Cybersicherheitskontrollen, die an die MAS-Erwartungen zur Cyberhygiene ausgerichtet sind, einschließlich Notice FSM-N04. Insurtechs und Versicherer integrieren zudem KI-Fähigkeiten in Underwriting- und Schadensbearbeitungsprozesse, wie Singlife mit der Einführung eines KI-gestützten Versicherungsassistenten auf Oracle Cloud Infrastructure im März 2025 und Etiqa Insurance Singapore mit der Skalierung generativer KI über Kunden- und Mitarbeiter-Workflows im Juli 2025 zeigt.
Nachgelagert erfolgen Vertrieb und Kundengewinnung über Vermittler (Agenten, Makler, Berater), Direct-to-Consumer-Digitalkanäle und eingebetteten Vertrieb über versicherungsfremde Plattformen. Middleware- und Platform-as-a-Service-Orchestrierung ist eine zentrale Verbindungsebene für Produktkonfiguration, Partner-Onboarding und API-basiertes Servicing, veranschaulicht durch die Partnerschaft von United Overseas Insurance (UOI) mit InsureMO im August 2025 zur Einführung eines digitalen Vermittlerportals und zur Einführung vollständig digitalisierter Kfz- und Reiseprodukte. Nachvertriebliche Prozesse schließen die Kette durch Schadenaufnahme, Betrugsanalytik und Kundensupport, mit Initiativen wie dem Healthcare Insurance Industry Pilot (HIIP), der die Interoperabilität zwischen Gesundheitsdienstleistern und Versicherern hervorhebt, um End-to-End-Schadenprozesse zu optimieren. Das Risikomanagement für Anbieter und Lieferketten bleibt ein Engpass, verstärkt durch Vorfälle bei Drittanbietern, die im Marktkontext erwähnt werden.
Wettbewerbslandschaft
Große etablierte Unternehmen modernisieren das Versicherungswesen, während technologiegetriebene Neueinsteiger sich auf eingebetteten und gerätebezogenen Versicherungsschutz konzentrieren. Vier große Versicherer in Singapur – AIA Singapore, Income Insurance, Prudential Assurance Singapore und Great Eastern Life – unterliegen strengeren Kapital- und Planungsanforderungen, die ihre Investitionsstrategien prägen. Führende Anbieter eingebetteter Versicherungen vertiefen Integrationen, wie Zurichs Plattformpartnerschaften mit Aggregatoren und E-Commerce sowie Chubbs KI-Modul für maßgeschneiderte Point-of-Sale-Angebote. Prudentials Einsatz von MedLM für Schadenbearbeitung in Singapur und Malaysia unterstreicht die Nutzung generativer Modelle in Produktionsabläufen mit menschlicher Aufsicht. Diese Entwicklungen spiegeln den Balanceakt des Singapur-Insurtech-Markts zwischen Modernisierung und Skalierung wider.
Strategische Prioritäten umfassen anorganisches Wachstum, Plattformexpansion und KI-Compliance. Bolttechs Finanzierungsrunde vom Juni 2025 und die Partnerschaft mit Sumitomo vom Mai 2025 zu Gerätelebenszyklusprogrammen erweitern den Zugang über Einzelhandels- und Finanzkanäle. Die Initiativen der Währungsbehörde von Singapur zum KI-Risikomanagement und die Leitlinien zum Technologierisikomanagement fördern transparente, prüfbare Modelle und beschleunigen die Einführung bei Unternehmen mit Lebenszyklussteuerung. Regulatorische Klarheit unterstützt zuversichtliche Einsätze im Singapur-Insurtech-Markt.
Das Wachstum konzentriert sich auf Ökosystemdesign und Multi-Produkt-Erlebnisse innerhalb von API-first-Frameworks. Incomes SNACK liefert verhaltensgebundene Mikroversicherungen, während DA Healthwise Plus Telemedizin und Schutz für besseren Zugang integriert. Super-Apps und Mobilitätsdienste bieten kurzfristige Policen für Fahrten oder Lieferungen an und generieren Daten zur Verfeinerung von Preisgestaltung und Schadenbearbeitung. Da Versicherungsträger sich mit Plattformpartnern abstimmen, bettet der Singapur-Insurtech-Markt Produkte ein, die Käufe und Schadenbearbeitung rationalisieren und gleichzeitig Compliance und Kundenvertrauen gewährleisten.
Marktführer der Singapur-Insurtech-Branche
AIA Group
Nippon Life Group
Life Insurance Corporation of India (LIC)
China Life Insurance Group
Ping An Insurance Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eingebetteter und ökosystembasierter Vertrieb ist eine primäre Chance, da Versicherer und Insurtech-Plattformen Versicherungsschutz in Handels-, Reise- und Geräteerlebnisse integrieren, unterstützt durch eine hohe digitale Bereitschaft im Marktkontext, einschließlich einer Internetdurchdringung von 98,4 % und einer Smartphone-Besitzquote von 97 %. Die Chance wird durch konkrete Marktbewegungen gestützt: Chubb führte im November 2025 eine KI-gestützte Optimierungs-Engine auf Chubb Studio ein, um eingebettete Angebote am Verkaufspunkt zu personalisieren, und UOI arbeitete im August 2025 mit InsureMO zusammen, um Vermittler-Workflows zu digitalisieren und Produkteinführungen zu beschleunigen. Während etablierte Anbieter modernisieren, schaffen middleware-gestützte Implementierungen, die veraltete Kernsysteme mit API-first-Partnerintegrationen verbinden, Raum für Anbieter und Enabler, die sich auf Produktkonfiguration, Einwilligungsmanagement und Schadensautomatisierung konzentrieren.
Alternativer Risikotransfer und strukturierte Versicherungslösungen sind ein weiteres Chancenfeld, das mit regulatorischen Änderungen und nicht nur mit Technologieeinführung verknüpft ist. Im Juli 2026 konsultierte die MAS zu einem vorgeschlagenen Protected Cell Company (PCC)-Rahmenwerk (Abschluss am 7. August 2026), um Captive-Versicherungen, versicherungsverknüpfte Wertpapiere und staatliche Risikopools durch ein einziges Unternehmensvehikel mit Trennung von Vermögenswerten und Verbindlichkeiten zu unterstützen, im Einklang mit Singapurs Positionierung als Risikomanagement-Zentrum. Neben der PCC-Arbeit unterstützen MAS-Ökosystemprogramme die Skalierung digitaler Versicherungsabläufe und Vertrauensinfrastruktur, einschließlich der MAS-Sandbox-Wege (Sandbox, Sandbox Express, Sandbox Plus) für regulierte Pilotprojekte und Multi-Stakeholder-Initiativen wie HIIP für die Interoperabilität von Gesundheitsansprüchen und GAIP für Klima- und Pandemierisikoarbeiten. Zusammen deuten diese Programme auf eine Implementierungsnachfrage nach compliance-fähigem Datenaustausch, Modell-Governance und operativen Workflow-Plattformen hin.
Aktuelle Branchenentwicklungen
- Juni 2026: AIA Singapore ging eine Partnerschaft mit Chubb ein, um den Zugang zu Sachversicherungsangeboten in Singapur zu erweitern. Die Zusammenarbeit erweitert AIA Singapores Angebot über Leben und Gesundheit hinaus auf zusätzliche Versicherungsbedürfnisse unter Nutzung der Partnerkapazität und Produktexpertise. Sie stärkt zudem die Vertriebsoptionen, indem sie ein großes beraterbasiertes Netzwerk mit der Produktpalette eines Sachversicherers verbindet.
- November 2025: Chubb stellte auf seiner Plattform Chubb Studio in Singapur eine KI-gestützte Optimierungs-Engine vor, die eine Echtzeitanalyse ermöglicht, um personalisierte eingebettete Versicherungsangebote innerhalb der digitalen Partnererlebnisse zu liefern. Durch die Verkürzung von Underwriting-Entscheidungen von Tagen auf Sekunden im berichteten Einführungskontext setzte die Veröffentlichung neue Maßstäbe für Entscheidungen am Verkaufspunkt und partnerintegriertes Servicing. Die Fähigkeit unterstützt schnelleres Experimentieren mit eingebetteten Produkten und legt zugleich mehr Wert auf KI-Governance und Datenkontrollen.
- Juni 2025: Bolttech schloss eine Serie-C-Finanzierungsrunde über 147 Millionen USD ab, erreichte eine Bewertung von 2,1 Milliarden USD und gewann Investoren wie Sumitomo Corporation und Iberis Capital hinzu. Die Finanzierung untermauerte bolttechs Rolle als multimarktfähige Plattform für Geräte- und eingebettete Versicherungen mit großer Partnerreichweite und unterstützte die fortgesetzte Expansion von Vertrieb und Produktbreite. Für die in Singapur ansässige Insurtech-Aktivität unterstrich die Runde das anhaltende Interesse an Plattformmodellen, die Versicherer mit Einzelhandels- und Finanzökosystemen verbinden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der singapurische Insurtech-Markt definiert als der Umsatz aus technologiegestützten Versicherungsangeboten und damit verbundenen digitalen Vertriebsaktivitäten, die in Singapur verbucht werden, über Lebens- und Nichtlebenssparten hinweg.
Ausgeschlossene Bereiche: Wir schließen traditionellen Versicherungsumsatz aus, der nicht durch insurtech-gesteuerte digitale Erlebnisse angetrieben wird, und wir schließen auch breitere Fintech-Dienstleistungen aus, die nicht direkt den Verkauf, das Servicing oder das Underwriting von Versicherungsprodukten unterstützen.
Übersicht der Segmentierung
- Nach Versicherungsart
- Lebensversicherung
- Nicht-Lebensversicherung
- Nach Vertriebskanal
- Direktvertrieb an Verbraucher
- Intermediär
- Eingebettet
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Verankerung des Versicherungs- und Fintech-Kontexts in Singapur und der anschließenden Eingrenzung auf Insurtech-Aktivitäten, die auf messbare Nachfrage und Monetarisierung zurückgeführt werden können. Wir stützten uns auf öffentliche Quellen wie Veröffentlichungen der Monetary Authority of Singapore, Datensätze des Singapore Department of Statistics und öffentliche Konsultationspapiere, die die regulatorische Ausrichtung für digitale Finanzdienstleistungen erläutern.
Um die Marktabgrenzung praktikabel zu halten, prüften wir zudem Quellen wie Veröffentlichungen der Life Insurance Association Singapore, Updates der General Insurance Association of Singapore sowie fachbegutachtete Zeitschriften zu digitaler Versicherungsakzeptanz und Vertriebsverhalten. Parallel dazu nutzten wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, Pressemitteilungen und seriöse Nachrichtenberichterstattung, um zu validieren, welche Geschäftsmodelle im Land aktiv Umsatz generieren. Wo nötig, griffen wir auf kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten- und Finanzscreenings sowie Patentdatenbanken zurück, um Angaben und den zeitlichen Ablauf von Produkteinführungen gegenzuprüfen. Die oben genannten Sekundärquellen sind beispielhaft, und viele weitere öffentliche Referenzen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu bestätigen, wie Umsatz über Direct-to-Consumer-, vermittelte und eingebettete Erlebnisse hinweg erfasst wird, da dieselbe Police je nach Modell unterschiedlich gezählt werden kann. Wir sprachen mit einer Mischung von Akteuren des Versicherungsökosystems in Singapur, einschließlich Spezialisten für digitalen Vertrieb, Underwriting- und Produktverantwortlichen, Betriebsleitern und Partnership-Managern, um Akzeptanzannahmen und Konversionstrichter zu testen. Die Abdeckung war zwischen angebots- und nachfrageseitigen Perspektiven ausgewogen, sodass wir Lücken in öffentlichen Angaben schließen und die endgültigen Modelleingaben abstimmen konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 30 % | CXOs: 19 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 33 % |
| Kleinere Akteure: 19 % | Manager: 48 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-Down-Aufbau, der den adressierbaren digitalen Versicherungsumsatzpool in Singapur rekonstruiert und ihn dann anhand von Akzeptanz- und Kanalverschiebungsindikatoren auf insurtech-gesteuerte Aktivitäten aufteilt. Nachdem diese Obergrenze festgelegt war, wurden die Ergebnisse durch selektive Bottom-Up-Näherungen bestätigt, einschließlich stichprobenartiger Umsatzspannen von Akteuren, Kanalprüfungen mit Distributoren und einer einfachen Berechnung aus Volumen mal durchschnittlichem Umsatz pro Police für zentrale digitale Erlebnisse, anschließend angepasst, wo Überschneidungen auftraten.
Zu den wichtigsten Modelleingaben zählten (beispielhaft) digitales Kauf- und Erneuerungsverhalten von Policen nach Kanal, der Anteil eingebetteter Versicherungen, die über versicherungsfremde Plattformen verkauft werden, die Akzeptanz von Direct-to-Consumer-Erlebnissen, Preis- und Provisionsdynamiken nach Geschäftssparte sowie das Tempo der Versicherer-Digitalisierung, das verändert, wo Umsatz verbucht wird. Da öffentliche Daten zu insurtech-spezifischem Umsatz nicht immer eindeutig sind, wurden Lücken durch begrenzte Annahmen behandelt, die in Interviews stresstest wurden, gefolgt von Sensitivitätsprüfungen, sodass keine einzelne Variable den Markt unrealistisch beeinflussen konnte.
Für die Prognose verwendeten wir Szenarioanalysen, unterstützt durch eine einfache regressionsartige Prüfung einer kleinen Anzahl von Treibern, einschließlich der erwarteten digitalen Akzeptanz, der Partnerschaftsexpansion und der Verschiebungen im Produktmix. Der endgültige Prognosepfad wurde erst akzeptiert, nachdem er mit Expertenmeinungen zur kurzfristigen Pipeline-Aktivität und realistischen Skalierungsgrenzen in einem kleinen, gut versicherten Markt übereinstimmte.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch wiederholte Gegenprüfungen zwischen dem Modellergebnis und unabhängigen Signalen, wie sichtbarer Partnerschaftsaktivität, Produkteinführungen und Verschiebungen im Versicherungsvertrieb in Singapur. Wenn große Abweichungen über Sparten oder Kanäle hinweg auftraten, wurden die Annahmen überprüft, und Folgegespräche wurden ausgelöst, um zu bestätigen, ob das Problem aus Definitionen, Zeitplanung oder Doppelzählungen resultierte.
Vor der Freigabe durchläuft die Datei eine mehrstufige Analystenprüfung, bei der Eingaben, Berechnungen und Schlüsselkennzahlen erneut überprüft werden, und alle Ausreißer werden auf eine klare Begründung zurückgeführt. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie regulatorische Verschiebungen oder sprunghafte Veränderungen bei Vertriebspartnerschaften. Kurz vor der Auslieferung führen wir einen letzten Durchgang durch, damit die veröffentlichten Zahlen die zuletzt verfügbaren Informationen widerspiegeln.
Vergleich der Marktgröße von Mordor Intelligence für den singapurischen Insurtech-Markt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den singapurischen Insurtech-Markt können weit voneinander abweichen, da der Begriff locker verwendet wird und manche Studien Finanzierung, Prämienflüsse und Plattformumsatz in eine einzige Kennzahl mischen. Das gewählte Jahr, der Zeitpunkt der Währungsumrechnung und die Behandlung des eingebetteten Vertriebs können die Gesamtsumme ebenfalls erheblich verändern.
Wesentliche Lücken entstehen meist durch Umfang und Zählweise, zum Beispiel ob nur insurtech-getriebener Umsatz einbezogen wird oder ob eine breitere Versicherungsdigitalisierung mit einfließt, was den adressierbaren Pool aufbläht. Unterschiede zeigen sich auch, wenn Studien aggressive Wachstumspfade anwenden, ohne sie gegen Akzeptanzbeschränkungen in Singapur zu prüfen, oder wenn sie Verschiebungen im Kanalmix nicht neu validieren, die verändern, wie Umsatz Jahr für Jahr erfasst wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 153,99 Mio. USD (2025) | |
| Branchenportal A | 142,07 Mio. USD (2022) | Verwendet ein älteres Basisjahr und scheint Ökosystemaktivitätssignale mit Marktumsatz zu vermischen, was spätere Kanalverschiebungseffekte und neuere eingebettete Modelle unterschätzen kann. |
| Fachartikel B | 155,77 Mio. USD (2025) | Zitiert erneut einen einzigen Kennwert und wendet eine feste Wachstumsrate auf einen kurzfristigen Horizont an, mit begrenzter Transparenz darüber, wie Umsatz von Investitionen oder Prämienvolumen getrennt wird. |
Die Tabelle zeigt, dass die Spanne eher durch Definition und Zeitpunkt als durch Uneinigkeit über die Richtung bedingt ist. Im Modell von Mordor Intelligence wird der Markt als in Singapur verbuchter Umsatz aus insurtech-gesteuerten Angeboten (einschließlich eingebetteter und vermittelter digitaler Erlebnisse) gezählt, und nicht als Finanzierungssummen oder Brutto-Prämienflüsse. Wenn dieser Umfang konsistent angewendet und gegen Kanalmix und Akzeptanzsignale geprüft wird, bleibt das Ergebnis auf praktische Eingaben rückführbar und kann sauber aktualisiert werden, während sich der Markt weiterentwickelt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Singapur-Insurtech-Markt derzeit und welchen Wert wird er voraussichtlich erreichen?
Der Singapur-Insurtech-Markt beläuft sich im Jahr 2026 auf 167,20 Millionen USD und soll bis 2031 bei einer CAGR von 8,58 % einen Wert von 252,3 Millionen USD erreichen.
Welche Versicherungsart führt und wächst am schnellsten in Singapur?
Die Nicht-Lebensversicherung führt mit 63,50 % im Jahr 2025 und ist auch die am schnellsten wachsende, mit einer prognostizierten CAGR von 10,65 % bis 2031.
Welcher Vertriebskanal gewinnt im Singapur-Insurtech-Markt am meisten an Dynamik?
Der eingebettete Vertrieb ist mit einer CAGR von 9,65 % bis 2031 der am schnellsten wachsende Kanal, da Versicherungsträger In-App- und Checkout-basierte Angebote mit KI-gesteuerter Personalisierung skalieren.
Wie gestaltet die Regulierung der Währungsbehörde von Singapur den KI-Einsatz für Versicherer?
Die Währungsbehörde von Singapur bewegt sich in Richtung einer Lebenszyklusaufsicht für KI mit einer Konsultation vom November 2025, die Inventare, Risikowesentlichkeit, Fairness, Transparenz und menschliche Aufsicht abdeckt, wobei das Feedback bis zum 31. Januar 2026 offen ist.
Welche Cybersicherheitsereignisse haben Singapurer Versicherer jüngst beeinflusst?
Im Jahr 2025 meldete Income Insurance einen anbieterbezogenen Datenschutzverstoß, der 146 Versicherungsnehmer betraf, und zwei Banken meldeten Kompromittierungen von Kundendaten im Zusammenhang mit einem Drittanbieter, was den Fokus auf Lieferkettenrisiken verstärkt.
Welche jüngsten Transaktionen und Markteinführungen sind für die eingebettete Versicherung in Singapur relevant?
Bemerkenswerte Entwicklungen umfassen Bolttechs Finanzierung in Höhe von 147 Millionen USD und Chubbs KI-Optimierungsmodul für eingebettete Personalisierung, das im November 2025 eingeführt wurde.
Seite zuletzt aktualisiert am:



