
Marktgröße und Marktanteil für Schusswaffenvisiere
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.37 Milliarden US-Dollar |
| Marktgröße (2031) | 2.82 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Schusswaffenvisiere von Mordor Intelligence
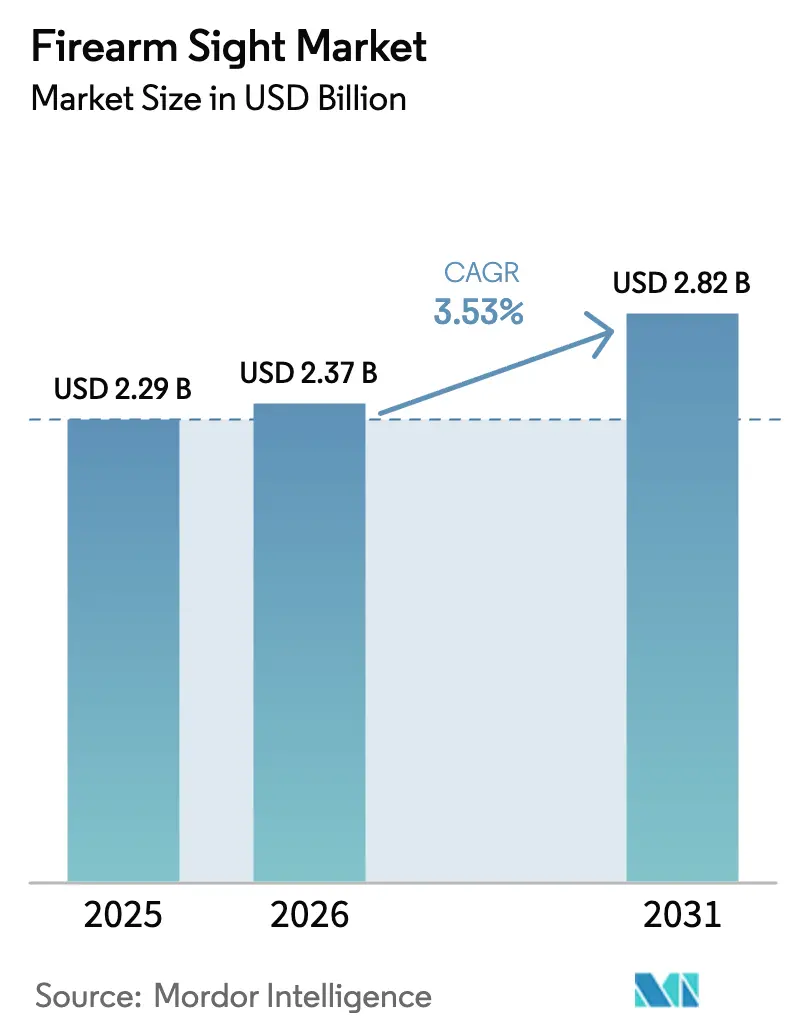
Die Marktgröße für Schusswaffenvisiere wird im Jahr 2026 auf 2,37 Milliarden USD geschätzt, ausgehend von einem Wert von 2,29 Milliarden USD im Jahr 2025, mit Projektionen für 2031 von 2,82 Milliarden USD, was einem Wachstum von 3,53 % CAGR über den Zeitraum 2026–2031 entspricht. Umfangreiche Modernisierungsprogramme in Verteidigungs- und Strafverfolgungskreisen erweitern die Nutzerbasis und heben die durchschnittlichen Verkaufspreise an, während die Verbreitung digitaler Feuerleitökosysteme die Beschaffungsprioritäten neu gestaltet. Optische Zielfernrohre halten die Nachfrage in traditionellen Anwendungen verankert, doch die Anziehungskraft innovativer, AR-fähiger Plattformen ist unbestreitbar, da Streitkräfte integrierte Entfernungsmessung, drahtlose Vernetzung und gehärtete Elektronik vorschreiben. Strafverfolgungsbehörden genehmigen nun im großen Maßstab optisch ausgestattete Dienstpistolen, was Skaleneffekte erzeugt, die in zivile Kanäle überfließen und einen großen Nachmarkt für Halterungen, Batterien und Schulungsdienstleistungen aufrechterhalten. Der Wettbewerbsvorteil verlagert sich hin zu Unternehmen, die Software, Sensoren und Displays in robuste, leicht austauschbare Gehäuse integrieren können, und die Widerstandsfähigkeit der Lieferkette bei kritischen Halbleitern ist zu einem entscheidenden Differenzierungsmerkmal geworden. Das regionale Wachstum verlagert sich, da der asiatisch-pazifische Raum umfangreiche Gewehrprogramme beschleunigt, die historische nordamerikanische Dominanz herausfordert und Lieferanten dazu veranlasst, ihre Fertigungsstandorte zu diversifizieren.
Wichtigste Erkenntnisse des Berichts
- Nach Visiertyp führten Zielfernrohre mit einem Marktanteil von 62,02 % am Markt für Schusswaffenvisiere im Jahr 2025 und werden voraussichtlich bis 2031 mit einer CAGR von 3,77 % wachsen.
- Nach Technologie entfielen optische Plattformen im Jahr 2025 auf einen Anteil von 30,88 % am Markt für Schusswaffenvisiere; AR-fähige Systeme verzeichneten mit einer CAGR von 4,48 % bis 2031 die stärkste Expansion.
- Nach Waffenart entfielen auf Scharfschützengewehre im Jahr 2025 64,31 % der Marktgröße für Schusswaffenvisiere, und sie wachsen bis 2031 mit einer CAGR von 3,72 %.
- Nach Endnutzer hielt das Militärsegment im Jahr 2025 einen Marktanteil von 68,12 % am Markt für Schusswaffenvisiere und wächst bis 2031 mit einer CAGR von 3,81 %.
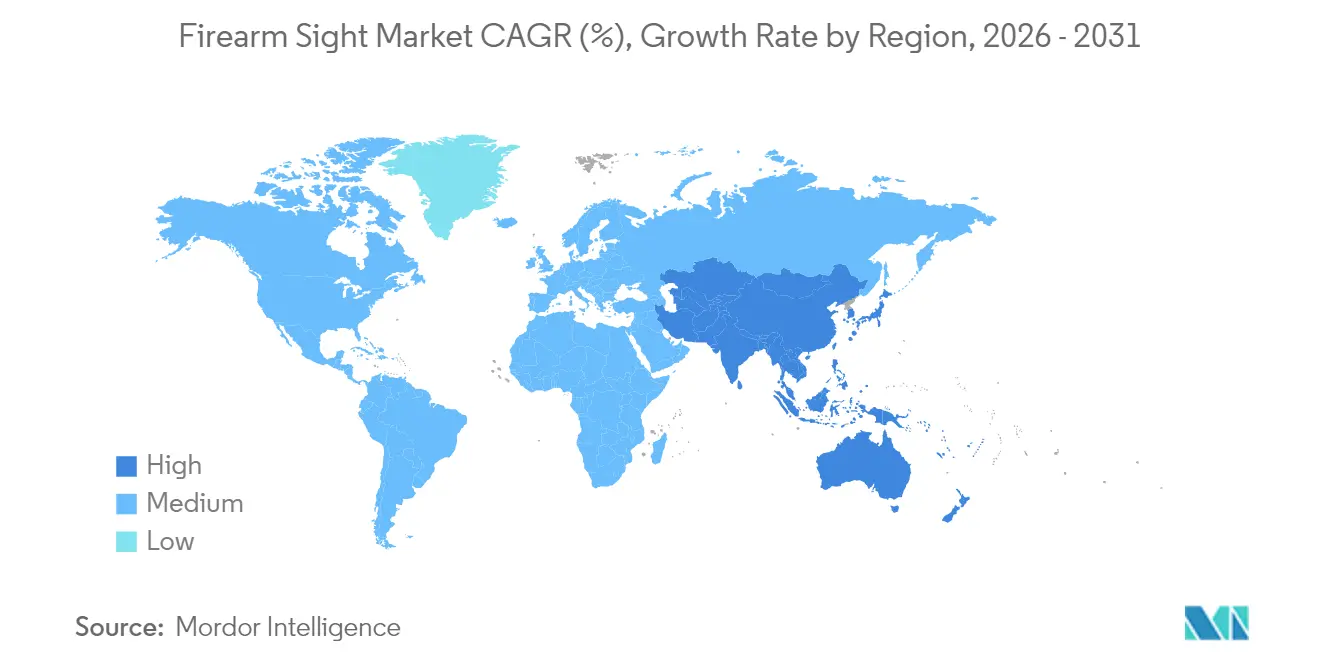
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Anteil von 31,04 % an der Marktgröße für Schusswaffenvisiere, während der asiatisch-pazifische Raum bis 2031 mit einer CAGR von 4,36 % expandiert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmendes globales Interesse an Schießsport und Freizeitjagd | +0.8% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Militärische Modernisierungsinitiativen, die die Nachfrage nach fortschrittlichen Visiersystemen antreiben | +1.2% | Global, konzentriert im asiatisch-pazifischen Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| Weitverbreitete Einführung von Rotpunktoptiken bei Strafverfolgungsbehörden | +0.6% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Technologische Fortschritte bei leichten und robusten optischen Systemen | +0.9% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Integration von erweiterter Realität (AR) und digitalen Absehentechnologien | +0.7% | Global, frühe Einführung in Nordamerika | Langfristig (≥ 4 Jahre) |
| Lockerung der Vorschriften für den zivilen Waffenbesitz in ausgewählten globalen Märkten | +0.4% | Regional, hauptsächlich Nordamerika und ausgewählte europäische Länder | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Militärische Modernisierungsinitiativen treiben die Nachfrage nach fortschrittlichen Visiersystemen an
Verteidigungskäufer wenden sich plattformweiten Optiken zu, die Laserentfernungsmessung, Ballistikberechnung und Datenlinkfunktionen in einem einzigen Gehäuse vereinen. Das milliardenschwere XM157-Programm der US-Armee verdeutlicht diesen Wandel und verschafft Lieferanten, die die Konvergenz von Software und Hardware beherrschen, einen klaren Vorteil. Verbündete Streitkräfte spiegeln diesen Trend wider, da Großbritannien das Talon Fused Weapon Sight einführt, um bestehende Gewehre mit Wärmeverfolgung nachzurüsten, was die Austauschkosten senkt und die Nutzungsdauer verlängert.[1]Alexander Candlin, "New Talon System Will Turn Conventional British Army Rifle Optic into Thermal Sight," Forcesnews.com, forcesnews.com Eine solche Integration erhöht die Wechselkosten für Streitkräfte, festigt Lieferantenbeziehungen und verschärft die Markteintrittsbarrieren für Unternehmen ohne digitale Kompetenzen. Neue Verträge schreiben zunehmend offene Architekturfirmware und sichere drahtlose Protokolle vor, was darauf hindeutet, dass Interoperabilität nun eine Grundvoraussetzung und kein Differenzierungsmerkmal mehr ist. Folglich belohnt der Markt für Schusswaffenvisiere Innovatoren, die End-to-End-Ökosysteme liefern können, die brutalen Rückstoß, Temperaturschwankungen und die Überprüfung auf Cybersicherheit im Gefecht überstehen.
Weitverbreitete Einführung von Rotpunktoptiken bei Strafverfolgungsbehörden
Polizeibehörden operationalisieren pistolengebundene Rotpunktvisiere, nachdem mehrjährige Tests Verbesserungen bei Genauigkeit und Reaktionszeit bestätigt haben. Der Vertrag der Pennsylvania State Police für Aimpoint ACRO P-2-Einheiten hat einen Maßstab gesetzt, den kleinere Behörden nachahmen, was das Volumen steigert und die Stückkosten für zivile Käufer senkt. Felddaten aus 35 Schusswechseln mit Beamten haben Bedenken hinsichtlich der Haltbarkeit ausgeräumt, sodass risikoscheue Verwaltungen Optikprogramme schneller genehmigen können. Da einzelne Beamte dieselben Modelle für den Dienst außerhalb der Dienstzeit kaufen, erzielen Hersteller zusätzliche Einzelhandelsumsätze ohne zusätzliche Marketingausgaben. Ausbildungsakademien haben ihre Lehrpläne aktualisiert, um optikspezifische Ziehtechniken und Einschießverfahren einzubeziehen, was einen Durchzugseffekt auf Zubehör wie Holster und Reinigungssets erzeugt. Der Übergang in den Markt für Schusswaffenvisiere beschleunigt sich, da Verbesserungen bei Garantie, Batterielaufzeit und Linsenklarheit professionelle Betriebsanforderungen erfüllen und gleichzeitig für Freizeitschützen erschwinglich bleiben.
Technologische Fortschritte bei leichten und robusten optischen Systemen
Durchbrüche in der Glaschemie und der additiven Fertigung ermöglichen dünnere Linsen und stoßfeste Gehäuse, die Gramm einsparen, ohne die Klarheit zu beeinträchtigen. Chalkogenidsubstrate wie BDNL4 entsprechen der Infrarotleistung von Germanium, tolerieren jedoch höhere Temperaturschwankungen, was das Lieferkettenrisiko mindert und die Bildstabilität für Wärmebildzielfernrohre verbessert. Digitale Feuerleitvisiere, die mit Anfängern eine Trefferquote von 100 % erzielen, verdeutlichen die Konvergenz von Optik und KI-gesteuerten ballistischen Lösern, die menschliche Fehler begrenzen und Ausbildungszyklen verkürzen. Umweltmikrosensoren sitzen nun in Optikgehäusen und speisen Algorithmen, die Absehen automatisch für Luftdruck und Neigung anpassen, um die Nullung unter Feldbedingungen aufrechtzuerhalten. Diese Fortschritte vergrößern den gesamten adressierbaren Markt für Schusswaffenvisiere, indem sie Präzision auf höchstem Niveau für Streifenbeamte, Jäger und Sportschützen ermöglichen, die Elektronik bisher als zu zerbrechlich oder zu schwer erachteten.
Integration von erweiterter Realität und digitalen Absehentechnologien
Waffenvisiere wandeln sich zu Datenknoten, die ballistische Vorhersagen, Zielidentifikationen und Netzwerknachrichten direkt in das Sichtfeld des Schützen einblenden. Programme wie das Enhanced Night Vision Goggle III verknüpfen Wärmebildfadenkreuze mit Helmbildschirmen und bestätigen, dass optische Geräte keine isolierten Komponenten mehr sind, sondern Elemente eines Sensor-zu-Schütze-Netzwerks. Hochhelle Mikro-OLEDs erhalten die Absehensichtbarkeit in der Wüstensonne, während sichere Bluetooth-Kanäle Freund-Feind-Hinweise auf das Glas übertragen, ohne das Sichtfeld zu überladen. Patentanmeldungen zeigen Arbeiten an der Augenverfolgung, die digitale Überlagerungen auch bei ungünstigen Schießhaltungen zentriert, was auf eine künftige Symmetrie mit Head-up-Displays von Fahrzeugplattformen hindeutet. Diese Verwischung der Rollen von Optik und C4ISR bedeutet, dass Beschaffungsbeamte Visiere nicht nur nach Klarheit und Haltbarkeit, sondern auch nach Cyberresilienz und Firmware-Update-Logistik bewerten, was den Wettbewerbsrahmen über traditionelle Optikmarken hinaus erweitert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge internationale Handelsvorschriften für den Export und Import optischer Visiere | -0.9% | Global, insbesondere im US-chinesischen Handel | Kurzfristig (≤ 2 Jahre) |
| Unsicherheit in Verteidigungsbeschaffungszyklen mit Auswirkungen auf langfristige Verträge | -0.6% | Global, konzentriert in den wichtigsten Verteidigungsmärkten | Mittelfristig (2–4 Jahre) |
| Hohe Compliance-Kosten für die Zertifizierung in zivilen Vertriebskanälen | -0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Halbleiterversorgungsengpässe mit Auswirkungen auf kompakte optische Elektronik | -0.7% | Global, am stärksten in der Fertigung im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge internationale Handelsvorschriften für den Export und Import optischer Visiere
Überarbeitungen der US-amerikanischen Exportverwaltungsvorschriften haben die Lizenzdauer auf ein Jahr verkürzt und neue Klassifizierungscodes eingeführt, was Optikherstellern zwingt, jährlich Unterlagen neu einzureichen, was rechtliche Kapazitäten und finanzielle Mittel beansprucht, die von großen Auftragnehmern leichter getragen werden können.[2]Bureau of Industry and Security, "Revision of Firearms License Requirements," Federalregister.gov, federalregister.gov Die britische Aktualisierung der Kontrollliste von 2024 spiegelte die Wassenaar-Verpflichtungen wider und fasste fortschrittliche Waffenvisiere zusammen mit aufkommenden Quantensensoren zusammen, wodurch der Prüfungsumfang erweitert wurde. Diese überlappenden Regelwerke zwingen Unternehmen dazu, Markteintritte zu priorisieren und dabei häufig Länder mittlerer Priorität aufzugeben, deren Compliance-Aufwand nur marginale Erträge bringt. Händler in Hochrisikoregionen sehen sich mit vermuteten Lizenzverweigerungen konfrontiert, was die Lagerverfügbarkeit fragmentiert und den Kundendienst beeinträchtigt. Insgesamt bremst der administrative Aufwand die Exportdynamik kleinerer Innovatoren und beschleunigt die Konsolidierung im Markt für Schusswaffenvisiere, da Käufer Lieferanten mit internen Compliance-Abteilungen bevorzugen.
Halbleiterversorgungsengpässe mit Auswirkungen auf kompakte optische Elektronik
Optikmarken, die auf Galliumarsenid-Emitter angewiesen sind, haben nach Chinas Exportbeschränkungen für Gallium und Germanium – zentrale Vorprodukte für Nachtsichtmodule – Preissteigerungen von 75 % und Lieferzeiten von 40 Wochen erlitten. Vom Pentagon in Auftrag gegebene Studien warnen, dass Verteidigungsbildketten Missionsausfälle riskieren, wenn die ausländische Waferversorgung zusammenbricht, was inländische Fabrikakquisitionen wie den Kauf einer GaAs-Anlage durch die britische Regierung zur Absicherung des militärischen Optikbedarfs ausgelöst hat. Hersteller überarbeiten nun Platinen rund um verfügbare ASICs, was auf Kosten der Batterielaufzeit oder Bildwiederholraten geht. Die Priorisierung militärischer Aufträge leitet Kapazitäten von zivilen Artikelnummern ab und verschärft Engpässe in den Jagd- und Wettkampfschießkanälen. Langfristig erscheint die vertikale Integration in die Chipverpackung für Tier-1-Anbieter unvermeidlich, was potenziell Kostenstrukturen verändert und Markteintrittsbarrieren im gesamten Markt für Schusswaffenvisiere vertieft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Visiertyp:
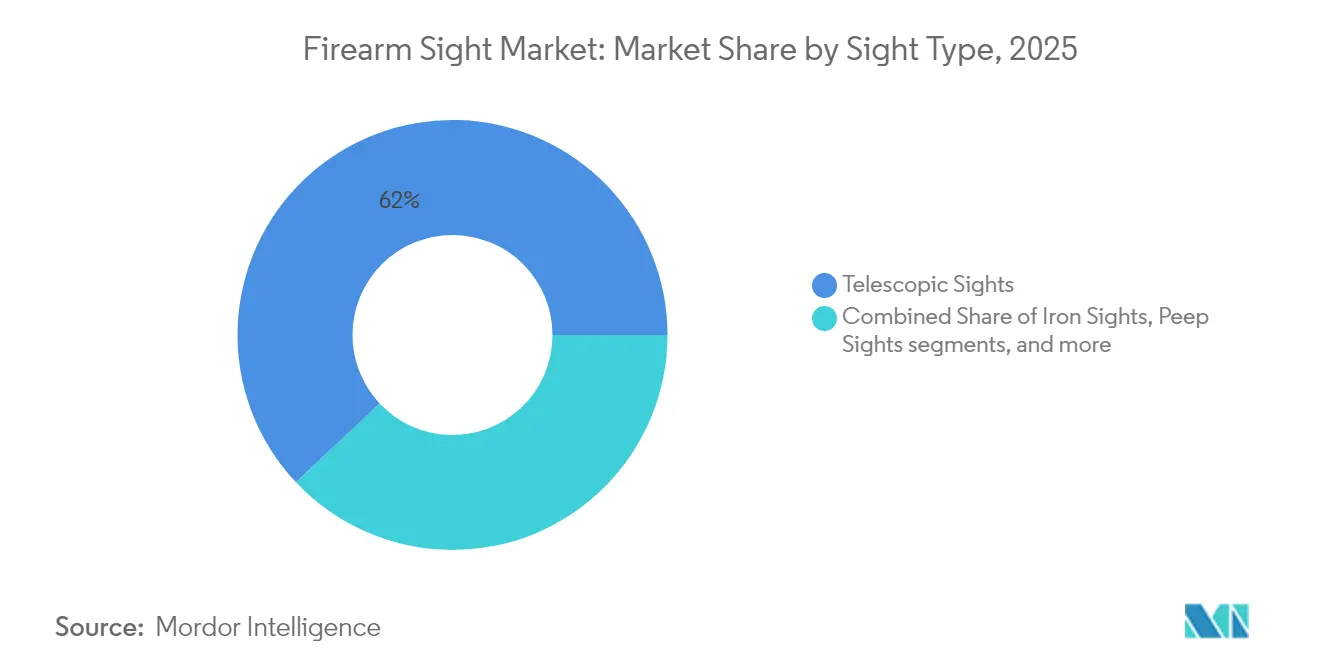
Dominanz von Zielfernrohren steht vor digitaler DisruptionZielfernrohrprodukte machten im Jahr 2025 62,02 % der Marktgröße für Schusswaffenvisiere aus, da Streitkräfte, Jäger und Präzisionswettkämpfer auf vergrößernde Optiken für Ziele jenseits von 300 m angewiesen waren. Trotz ihres gefestigten Anteils verzeichneten diese Modelle auch eine CAGR von 3,77 %, was unterstreicht, dass Verbesserungen wie faseroptische Beleuchtung und dispersionsschwaches Glas sie relevant halten. Hersteller kombinieren klassische Türme mit integrierten ballistischen Computern und schaffen so Crossover-Artikelnummern, die die Grenze zu Reflexplattformen verwischen. Die Laufrate von offenen Visieren und Lochvisieren bleibt bescheiden und ist für die Ausbildung oder als Notfallsicherung bei Elektronikausfall reserviert. Reflex- und Laserkategorien wachsen stetig bei Kurzstrecken-Dienstpistolen und Selbstverteidigungskarabinern, wo Schnelligkeit die Vergrößerung überwiegt.
Die parallele Nachfrage nach Punktvisieren wird durch Mandate der Strafverfolgungsbehörden und Trends beim verdeckten Tragen angetrieben, was das Volumen erhöht, ohne den Zielfernrohrmarktanteil zu verdrängen, da Nutzer oft beide Stile für verschiedene Schusswaffen besitzen. Vortex' XM157-Design, das 1-8-faches Glas mit einem integrierten Entfernungsmesser kombiniert, veranschaulicht, wie Zielfernrohrfamilien digitale DNA aufnehmen und ihren Lebenszyklus verlängern. Somit unterstützt der Markt für Schusswaffenvisiere einen zweigleisigen Fahrplan: klassisches Glas für Präzision mit langem Augenabstand und digital angereicherte Optiken, die mehrere Zubehörteile in einem robusten Gehäuse zusammenfassen.


Nach Technologie:
Digitale Integration beschleunigt sich trotz optischer GrundlageOptische Architekturen bildeten im Jahr 2025 noch immer die Grundlage von 30,88 % des Marktanteils für Schusswaffenvisiere, was jahrzehntelange Fertigungsinvestitionen und bewährte Feldzuverlässigkeit widerspiegelt. Intelligente AR-fähige Lösungen führen das Wachstum jedoch mit einer CAGR von 4,48 % an, da Verteidigungsministerien vernetzte Zielerfassung in Infanteriedoktrinen einbetten. Wärmebild- und Nachtsichtplattformen bleiben Beschaffungsprioritäten für Spezialeinheiten, auch wenn die Stückpreise 7.000 USD übersteigen, was den Vorrang der Mission vor dem Budget unterstreicht. Zivile Käufer tendieren derweil zu Hybridvisieren, die geätzte Glasabsehen behalten, die auch bei leeren Batterien nutzbar sind, was das wahrgenommene Risiko eines Elektronikausfalls reduziert.
Holosuns digitales Pistolenvisier mit Wärmebildoptik zeigt Miniaturisierungsdurchbrüche, die aktive Bildsensoren in Pistolenformfaktoren bringen, die einst auf LED-Punkte beschränkt waren. Raytheons digitales Feuerleitportfolio schichtet DOPE-Karten und Windkorrekturen über ein traditionelles FFP-Absehen und symbolisiert Realitätsergänzungsanzeigen statt vollständiger Ersetzung. Die Segmentierungserzählung dreht sich daher um Integrationskompetenz: Kunden schätzen Firmware-Update-Streams, Datenverschlüsselungshärtung und plattformübergreifende Zubehörsynchronisierung ebenso wie Linsenbeschichtungen, was die Spezifikationsliste erweitert, die den Markt für Schusswaffenvisiere prägt.
Nach Waffenart:
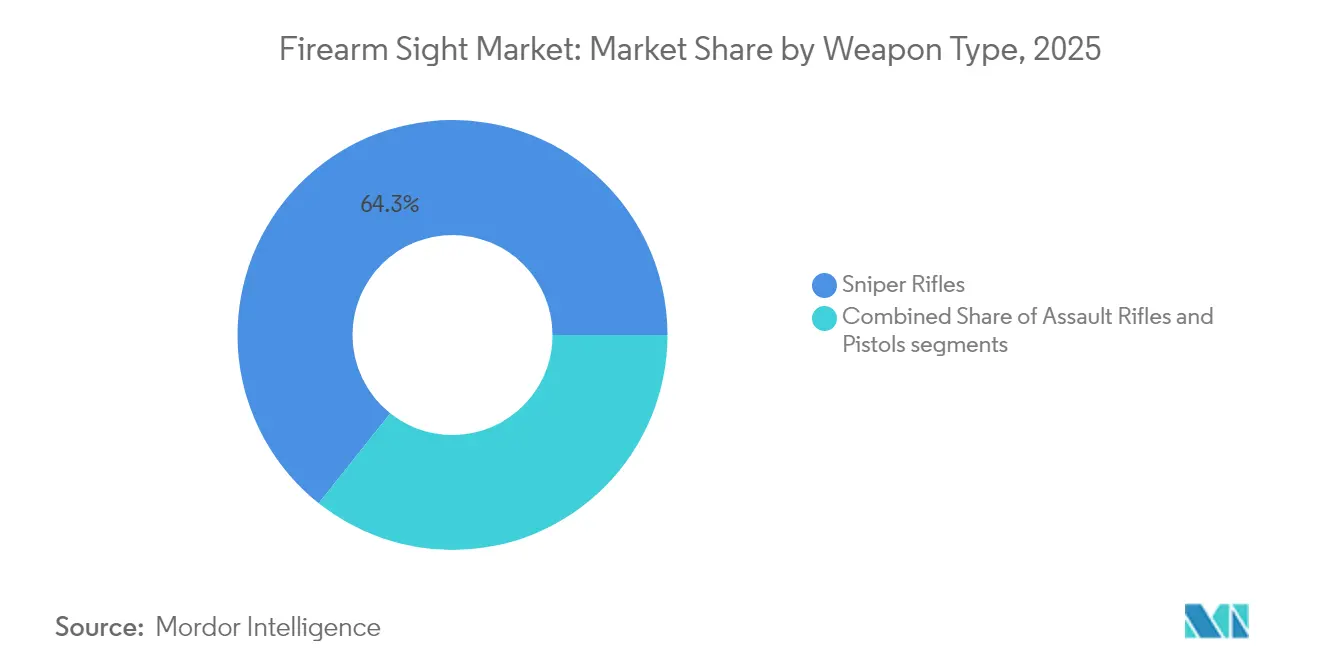
Scharfschützenanwendungen treiben das Wachstum im PremiumsegmentScharfschützenplattformen besaßen im Jahr 2025 64,31 % der Marktgröße für Schusswaffenvisiere und werden voraussichtlich mit einer CAGR von 3,72 % das Gesamtwachstum übertreffen. Ihr Einfluss rührt von der Bereitschaft des Kommandos her, höhere Budgets pro Gewehr bereitzustellen, was Optiken mit Laserentfernungsmessung, Neigungssensoren und variabler Vergrößerung in einem Gehäuse ermöglicht. Sturmgewehre behalten die Volumenkrone bei Infanteriekräften, sehen sich jedoch Stückkostendeckeln gegenüber, die Lieferanten dazu drängen, Angebote zu modularisieren und Unterbaugruppen über Artikelnummern hinweg zu teilen. Pistolen holen auf, bedingt durch den umfassenden Wechsel der Polizeibehörden zu schlitten-montierten Rotpunktvisieren, ein Muster, das von USPSA-Wettkampfschützen gespiegelt wird, deren Ausrüstungslisten Regelwerke strapazieren.
Interoperable Montagestandards ermöglichen es Nutzern, eine 2.000 USD teure Optik über Nacht von einem Karabiner auf ein Designated-Marksman-Gewehr zu wechseln, was die Nutzungsraten erhöht und Premiumkäufe rechtfertigt. Japans Type-20-Gewehrspezifikation mit NATO-Schienen zeigt, wie neue Waffenverträge optikfreundliche Schnittstellen in die Serienproduktion einbauen und die Anbaurate pro Soldat steigern. Folglich steigen die Zubehörausgaben pro Schusswaffe und bereichern die Umsatzpools im Markt für Schusswaffenvisiere, selbst wenn die absoluten Waffenbeschaffungszahlen stagnieren.
Nach Endnutzer:
Militärische Modernisierung sichert MarktführerschaftStreitkräfte konsumierten im Jahr 2025 68,12 % des Marktanteils für Schusswaffenvisiere und werden eine CAGR von 3,81 % aufrechterhalten, da die Beschaffung von Massenkäufen hin zu hochspezifizierten Sensoren schwenkt, die die individuelle Kampfkraft steigern. Diese Programme übernehmen häufig spiralförmige Aufrüstungsmodelle, bei denen neue Elektronik in bestehende Optikgehäuse eingebaut wird, um Nutzungsdauer und Budgets zu strecken. Strafverfolgungsbehörden bilden eine Brückengruppe, die MIL-STD-Stoßschwellen fordert, aber Größe und Kosten näher an Verbrauchergeräten schätzt. Jagd- und Sportschützenpublikum profitiert von Trickle-down-Funktionen, die einst von Spezialeinheiten eingesetzt wurden, wie automatisch dimmende Absehen und Bluetooth-Chronographenkopplung.
Der US Fish and Wildlife Service zählte im Jahr 2024 47 Millionen Sportschützen, ein adressierbares Publikum, das Volumenproduktionsläufe unterstützt, Einzelhandelspreise erschwinglich hält und kontinuierliche Forschung und Entwicklung anreizt. Kommerzielle Erfolge wie EOTECHs drei Millionste holografische Einheit beweisen, dass einst nischige Technologie zum Mainstream werden kann, wenn die Fertigung über Verteidigungs- und Zivilkanäle amortisiert wird. Folglich berücksichtigen Produktfahrplan-Entscheidungen zunehmend den Dual-Use-Nutzen und verwischen die zivil-militärische Grenze im gesamten Markt für Schusswaffenvisiere.
Geografische Analyse
Markt für Schusswaffen-Visiere in Nordamerika
Die Marktführerschaft Nordamerikas im Bereich Schusswaffen-Visiere beruht auf einer Kombination aus umfangreicher Verteidigungsfinanzierung, der Modernisierung der Strafverfolgungsbehörden und einem zivilen Sportökosystem, das zusammen im Jahr 2025 mehr als 31 % des weltweiten Umsatzes beanspruchte. Die Programme XM157 und ENVG-BN sichern eine langfristige Auslastung der Produktionskapazitäten, während die zivile Nachfrage nach Pistolen-Rotpunktvisieren für ein kontinuierliches Volumen sorgt, das die Produktionszyklen verstetigt. Die Modernisierung der Soldatensysteme in Kanada und die Aufrüstung der Grenzsicherheit in Mexiko schaffen zusätzliche Nachfrage und stützen die grenzüberschreitenden Lieferketten für Optik. Exportkontrollen schränken den Handlungsspielraum ein, doch der Inlandsverbrauch absorbiert nach wie vor den Großteil der Produktion und schützt die Hersteller vor externen Schocks.
Markt für Schusswaffen-Visiere im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist der Wachstumsmotor und expandiert mit einer CAGR von 4,36 % auf der Grundlage rekordhoher Verteidigungsbudgets, wie etwa Indiens projiziertem Budget von 415,90 Milliarden USD und Japans Großbestellungen für Typ-20-Gewehre mit Aimpoint COMP M5-Visieren. Australiens HIMARS- und Infanteriewaffenpakete integrieren Optik von US-amerikanischen und lokalen Anbietern und stärken die regionale Nachfragevielfalt. ASEAN-Staaten, angetrieben durch maritime Streitigkeiten, beschaffen modulare Karabiner, die für Reflexvisiere oder vergrößernde Optik vorgebohrt sind, und erweitern so die installierten Basen. Zivile Schießsportvereine in Thailand und den Philippinen verzeichnen wachsende Mitgliederzahlen und schaffen damit kleine, aber beständige Einzelhandelskanäle.
Markt für Schusswaffen-Visiere in Europa
Europa hält ein stetiges Momentum aufrecht, das an NATO-Initiativen und intensive Jagdtraditionen geknüpft ist. Das britische Talon-Wärmebild-Programm im Wert von 152 Millionen USD und der bevorstehende Gewehrersatz in Deutschland sichern die Sichtbarkeit im Verteidigungsbereich, während Marken wie ZEISS sich auf digitales Wachstum ausrichten, auch wenn sie historische Glaswerke schließen. Osteuropäische Staaten beschleunigen ihre Beschaffung angesichts von Sicherheitsbedenken und kaufen mittelpreisige Optik, die Langlebigkeit mit niedrigeren Kosten verbindet. Die zivile Nutzung bleibt in Skandinavien robust, wo Nachtjagdgenehmigungen die Nachfrage nach thermischen Vorsatzgeräten steigern. Insgesamt sichern diese Faktoren Europas hohe Wertschöpfung pro Einheit im Markt für Schusswaffen-Visiere.

Regulatorisches Umfeld
Zielfernrohre für Feuerwaffen, die fortschrittliche Bildgebung, Entfernungsmessung oder digitale/AR-Funktionen enthalten, unterliegen streng geregelten Regelwerken für Verteidigungshandel und Technologiekontrolle. In den Vereinigten Staaten werden Export- und Reexportbedingungen durch die Export Administration Regulations (EAR) geprägt, die vom Bureau of Industry and Security (BIS) verwaltet werden. Der Berichtskontext verweist zudem auf Änderungen, die die Gültigkeitsdauer von Lizenzen auf ein Jahr verkürzen und zusätzliche Klassifizierungscodes einführen, was den wiederkehrenden Compliance-Aufwand für Hersteller und Vertreiber erhöht, die kontrollierte Optiken und elektro-optische/infrarote (EO/IR) Unterkomponenten versenden.
Beschaffungsanforderungen im Verteidigungs- und Strafverfolgungsbereich fügen durch Vertrags- und Lieferbasisregeln eine weitere Ebene der Prozesskonformität hinzu. Beispielsweise erfordern Programme für Waffenzielfernrohre der US Army, die über Kanäle des US Army Contracting Command abgewickelt werden, üblicherweise die Einhaltung der Cost Accounting Standards und von Unteraufträgen an Kleinunternehmen durch den Auftragnehmer, was die Lieferantenauswahl, Dokumentation und Prüfungsbereitschaft entlang der Optik- und Elektroniklieferketten der Hauptauftragnehmer prägt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Zielfernrohre beginnt mit spezialisierten Vorprodukten wie optischem Glas, Linsenbeschichtungen, präzisionsgefertigten Gehäusen, Emittern und Sensoren für Thermal-/Nachtsichtgeräte, Mikrodisplays, Halbleitern, Batterien und robusten Steckverbindern. Sie führt dann über Design und Entwicklung, einschließlich ballistischer Rechner, Absehen, Firmware und Robustheitsauslegung, weiter zu Präzisionsfertigung und Montage, Umweltprüfung und finaler Integration. Bei EO/IR-Zielfernrohren für militärische Programme umfasst die Kette zudem eine umfangreichere Systemintegrationsebene, in der Hauptauftragnehmer wie Leonardo DRS fortschrittliche thermische und infrarote Zielfernrohr-Subsysteme integrieren und im Rahmen etablierter US Army IDIQ-Rahmenverträge liefern, einschließlich der im Berichtskontext genannten Family of Weapon Sights-Programme.
Nachgelagert unterscheiden sich die Vertriebskanäle je nach Endnutzer. Beschaffungen für Militär und Strafverfolgung laufen typischerweise über staatliche Ausschreibungen und von Hauptauftragnehmern geführte Lieferungen, während Jagd und Schießsport auf Vertreiber, Einzelhandel und E-Commerce setzen, unterstützt durch einen Aftermarket für Montagen, Batterien und Training. Integrierte Angebote und Co-Marketing-Allianzen beeinflussen ebenfalls, wie die Kette funktioniert. Beretta Defense Technologies beispielsweise operiert als Allianzmodell, um Regierungs- und Strafverfolgungskunden mit koordinierten Waffen- und Zielfernrohrlösungen zu versorgen, und Beretta verweist auf ein clusterbasiertes Lieferantenökosystem in Italien (Gardone Val Trompia), unterstützt durch digitale Transparenzwerkzeuge für die Lieferkette.
Wettbewerbslandschaft
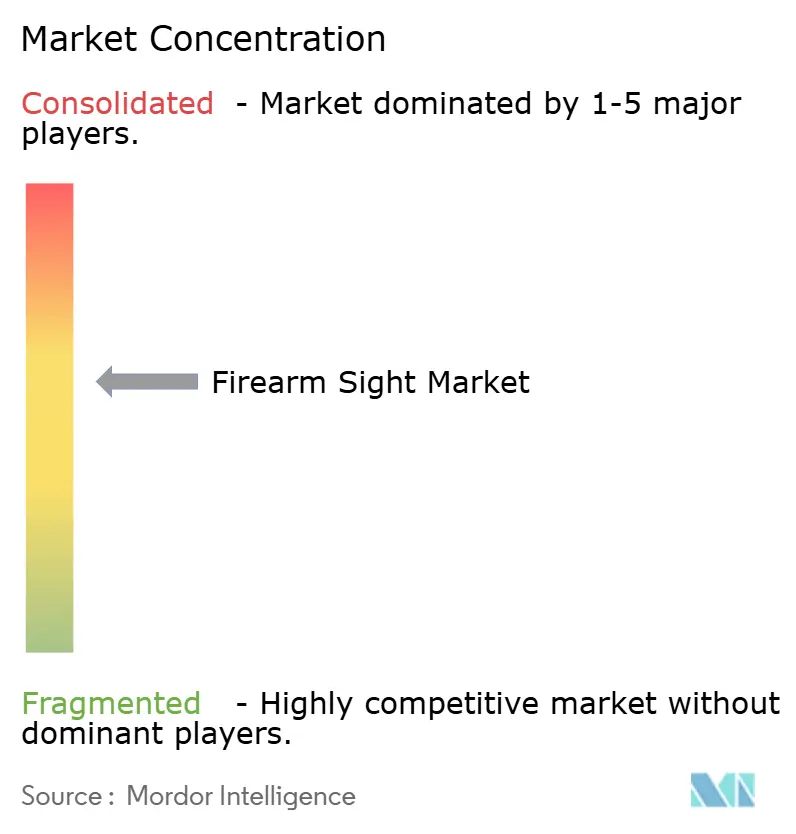
Der Markt für Schusswaffenvisiere ist mäßig konzentriert, wobei eine Gruppe von traditionellen Optikspezialisten gegen Elektronikhersteller antritt, die Sensoren, KI und Kommunikation in einer Optik bündeln. Vortex' Gewinn eines US-Armeeauftrags im Wert von 2,7 Milliarden USD unterstreicht, wie digitale Kompetenz etablierte Glasexpertise überholen kann, was Platzhirsche dazu veranlasst, Firmware-Talente zu akquirieren oder Algorithmen zu lizenzieren. Aimpoint vertieft Pistolenpartnerschaften, um den Rotpunktboom zu nutzen, während EOTECH holografische Patente nutzt, um in Vergrößerer und Wärmebildhybride zu diversifizieren. Chinesische Marktteilnehmer nutzen inländische Halbleiterkapazitäten und fordern Preissegmente heraus, sehen sich jedoch mit Exportlizenzproblemen konfrontiert, die die Durchdringung in NATO-Märkten einschränken.
Die Widerstandsfähigkeit der Lieferkette hat sich zu einer Kennzahl auf Vorstandsebene entwickelt; die Verstaatlichung einer GaAs-Fabrik durch die britische Regierung verdeutlicht staatliche Eingriffe, wenn Verteidigungsoptiken als strategisch eingestuft werden.[4]UK Government, "UK Government Buys Coherent's Newton Aycliffe Fab to Secure Defence Supply Chain," Semiconductortoday.com, semiconductortoday.com Unternehmen erkunden vertikale Schritte in die Wafer-Optik oder Batterietechnologie, um sich gegen geopolitische Erschütterungen abzusichern. Kooperative Forschungs- und Entwicklungsallianzen zwischen Waffenherstellern und Optikherstellern, wie das Glock-Aimpoint COA-Paket, veranschaulichen eine Verlagerung hin zu werkseitig gebündelten Angeboten, die die Beschaffung für Endnutzer vereinfachen und Ökosystempräferenzen festigen. Patentrennen bei AR-Überlagerungen und cloudverbundener Ballistik deuten auf eine Zukunft hin, in der Softwareabonnementmodelle Hardware begleiten und Einnahmequellen im Markt für Schusswaffenvisiere neu gestalten.
Marktführer in der Branche für Schusswaffenvisiere
Bushnell (Revelyst, Inc.)
Leonardo DRS, Inc.
Beretta Holding S.A.
Aimpoint AB
SIG SAUER, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Schusswaffen-Visiere
- Aimpoint AB
- Trijicon, Inc.
- SIG SAUER, Inc.
- EOTECH, LLC
- Holosun Technologies, Inc.
- Bushnell (Revelyst, Inc.)
- Leupold® & Stevens, Inc.
- Beretta Holding S.A.
- Vortex Optics (Sheltered Wings, Inc.)
- Sightmark (Sellmark OOD)
- Wing Tactical, LLC
- Meprolight Ltd.
- Leica Camera AG
- Vector Optics Co., Ltd.
- GPO GmbH
- Leonardo DRS, Inc.
- Teledyne FLIR LLC (Teledyne Technologies Incorporated)

Marktchancen und Zukunftsaussichten
Verteidigungsprogramme, die Zielfernrohre in Soldatensysteme und Fähigkeiten für eingeschränkte visuelle Umgebungen einbinden, schaffen Freiraum für Anbieter, die interoperable, aufrüstbare digitale Optiken statt eigenständiger Glasoptiken liefern können. Der Berichtskontext hebt die Konvergenz auf Plattformebene über Entfernungsmessung, Ballistikberechnung und Datenverbindungen durch Initiativen wie das US Army XM157-Programm und vernetzte Konzepte im Zusammenhang mit helmgebundenen Systemen hervor, einschließlich ENVG-B und IVAS, die im Beweispaket genannt werden. Diese Ausrichtung erhöht die Nachfrage nach sicherer Firmware, offenen Architekturschnittstellen und Instandhaltungswerkzeugen neben der Hardware.
Thermische und Infrarot-Zielfernrohre stellen weiterhin einen konkreten Chancenbereich dar, in dem Vertragsaktivitäten sichtbar und wiederkehrend sind. Leonardo DRS hat weiterhin umfangreiche Produktionsaufträge im Rahmen der Family of Weapon Sights-Verträge der US Army erhalten, einschließlich FWS-I und auf Scharfschützen ausgerichteter Varianten, die im Berichtskontext und den Belegen genannt werden, was eine installierte Basis unterstützt, die Ersatzteile, Wartung auf Depotebene und periodische Fähigkeitsaktualisierungen erfordert. Gleichzeitig erweitert die Normalisierung schienenmontierter Pistolenoptiken bei Strafverfolgungsbehörden sowie werksseitig abgestimmte Ökosystemansätze, einschließlich koordinierter Vermarktungsmodelle für Waffen und Optiken, die im Berichtskontext genannt werden, die adressierbare Nachfrage nach robusten, einsatztauglichen Optiken sowie dazugehörigen Trainings- und Montagelösungen. Dieser Effekt ist stärker, wenn Behörden sich auf eine begrenzte Anzahl zugelassener Artikelnummern standardisieren.
Recent Industry Developments in Markt für Schusswaffen-Visiere
- Mai 2026: Beretta Holding S.A./Sturm, Ruger & Co., Inc. gaben eine Strategische Kooperationsvereinbarung bekannt, um eine Investition von bis zu 25% der ausstehenden Ruger-Aktien vorbehaltlich behördlicher Genehmigung zu prüfen. Die Partnerschaft signalisiert eine strategische Investition in den US-Feuerwaffenmarkt. Die Partnerschaft könnte die Wettbewerbsdynamik neu ausrichten und neue Möglichkeiten für Lieferkette und Zusammenarbeit sowohl im Verteidigungs- als auch im zivilen Markt schaffen.
- April 2026: Bushnell (Revelyst, Inc.) brachte die A-Series-Optiklinie (A1, A3, A5 und A3-Monokular) auf den Markt. Die Erweiterung vergrößert das Ökosystem für Verbraucher- und Outdoor-Optiken und fügt Zubehöroptionen für Schützen hinzu. Die Markteinführung erweitert die Portfolio-Präsenz und könnte Beschaffungsökosysteme für Optiken beeinflussen, die für Aufrüstungen von Zielfernrohren relevant sind.
- August 2024: Leonardo DRS, Inc. erhielt einen Produktionsauftrag über 117 Millionen US-Dollar für die Family of Weapon Sights Independent FWS-I im Rahmen des IDIQ-Vertrags der US Army. Der Auftrag stärkt die militärische Produktionskapazität für Zielfernrohre. Er festigt zudem Leonardo DRS als bedeutenden Lieferanten für thermische Zielfernrohre der nächsten Generation und prägt die Wettbewerbslandschaft sowie zukünftige Vertragsangebote.


Markt für Schusswaffen-Visiere Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Zielfernrohre für Feuerwaffen Umsätze, die durch auf Feuerwaffen montierte Ziel- und Visiervorrichtungen erzielt werden, die als eigenständige Optiken oder Visiersysteme an zivile und institutionelle Käufer verkauft werden.
Ausgeschlossen aus dem Umfang: Wir schließen Feuerwaffen selbst, allgemeines Zubehör, das nicht zum Zielen verwendet wird, sowie die meisten Installations- oder Trainingsdienstleistungen aus, die außerhalb des Verkaufs der Visiervorrichtung liegen.
Übersicht der Segmentierung
- Nach Visiertyp
- Offene Visiere
- Lochvisiere
- Zielfernrohre
- Reflexvisiere
- Laservisiere
- Punktvisiere
- Nach Technologie
- Optisch
- Digital/Smart (AR-fähig)
- Wärmebildgebung
- Nachtsichtverstärkt
- Nach Waffenart
- Pistolen
- Sturmgewehre
- Scharfschützengewehre
- Nach Endnutzer
- Militär
- Strafverfolgung
- Jagd und Sonstiges
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wurde eingesetzt, um die äußeren Grenzen der Nachfrage festzulegen und einige belastbare Prüfpunkte zu verankern, die jedes Marktmodell einhalten sollte. Wir haben öffentliche Angaben zu Verteidigungsbudgets und Beschaffung, Handels- und Zollstatistiken für optikbezogene Kategorien sowie Sicherheits- und Produktrichtlinien überprüft, die beeinflussen, was in verschiedenen Ländern verkauft werden darf.
Beispiele für genutzte Quellen ohne Bezahlschranke sind staatliche Beschaffungsportale und Haushaltsdokumente für Verteidigung, die UN-Comtrade-Datenbank, SIPRI-Daten zu Verteidigungsausgaben und Veröffentlichungen von Normungs- und Prüfstellen für optische Geräte sowie peer-review-geprüfte Fachzeitschriften, die elektro-optische und bildgebende Leistung behandeln. Wir haben zudem Unternehmensmeldungen, Investorenpräsentationen und glaubwürdige Presseberichterstattung genutzt, um Preisspannen und Produkterneuerungszyklen zu verstehen. In einigen Fällen wurden unsere kostenpflichtigen Abonnements für Unternehmensfinanzdaten und -analysen, Patentdatenbanken sowie Import-Export-Sendungsdaten genutzt, um Produktmix und Vertriebssignale gegenzuprüfen. Diese Liste ist nicht erschöpfend, und viele weitere Quellen wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, welcher Anteil der Optiknachfrage tatsächlich an den Gebrauch von Feuerwaffen gebunden ist und wie sich der Mix nach Endnutzer und Region verschiebt. Wir sprachen mit einer breiten Auswahl von Herstellern, Vertreibern, verteidigungsbezogenen Integratoren, Interessenvertretern des Schießsports und technischen Experten und nutzten anschließend Umfragen, um Annahmen wie Ersatzzyklen und Staffelungen des durchschnittlichen Verkaufspreises (ASP) zu überprüfen. Die Abdeckung war ausgewogen über die wichtigsten Verbraucherregionen (APAC, EMEA und Amerika) verteilt, sodass das endgültige Modell nicht zu stark auf die Regulierung oder das Kaufverhalten eines einzelnen Marktes zugeschnitten war.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 27% | CXOs: 13% | APAC: 48% |
| Mid-Tier: 58% | Funktions-/Bereichsleiter: 41% | EMEA: 33% |
| Kleinere Akteure: 15% | Manager: 46% | Amerika: 19% |
Marktdimensionierung und -prognose
Die Dimensionierung wurde mit einer Mischung aus Top-Down- und Bottom-Up-Ansatz erstellt, wobei zunächst die Nachfragepools für Verteidigung und zivilen Bereich rekonstruiert und dann mittels Durchdringungs- und Ersatzlogik in Nachfrage nach Zielfernrohren umgerechnet wurden. Für die Top-Down-Seite haben wir den Verbrauch von Zielfernrohren Indikatoren wie Beschaffungsvolumina für Kleinwaffen, Modernisierungszyklen im aktiven Dienst, zivile Feuerwaffenverkäufe und Teilnahme am Schießsport sowie die installierte Basis, die Ersatzbeschaffungen antreibt, zugeordnet.
Diese Gesamtsummen wurden dann durch selektive Bottom-Up-Näherungen bestätigt, einschließlich stichprobenbasierter ASP-mal-Stückzahl-Berechnungen über wichtige Zielfernrohrtypen und Kanalprüfungen zum Vertreiberdurchsatz. Wo länderspezifische Modelleingaben fehlten, haben wir Lücken durch konservative Bandbreiten geschlossen, statt Präzision zu erzwingen. Eingaben, die das Ergebnis wesentlich geprägt haben, umfassten typische Stückpreise nach Zielfernrohrtechnologie, den Anteil optikfähiger Waffenplattformen, die Verbreitung nacht- und thermalfähiger Zielfernrohre sowie den zeitlichen Ablauf öffentlicher Beschaffungsprogramme, die zu unregelmäßigen Bestellungen führen.
Für die Prognose haben wir uns auf Szenarioanalysen gestützt, unterstützt durch multivariate Regression, wobei Makrotreiber (Richtung der Verteidigungsausgaben, Teilnahmequoten und inflationsgebundene Preisgestaltung) mit Branchentreibern (Technologiewechsel und Ersatzzyklen) kombiniert wurden. Die Prognoseannahmen wurden wiederholt mit dem verglichen, was die Primärbefragten für die nächsten Jahre als realistisch einschätzten, und dann angepasst, wo ein einzelner Treiber die Kurve überzeichnete.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse wurden anhand unabhängiger Signale wie Handelsströmen für Optiken, Beschaffungsankündigungen und sichtbaren Verschiebungen im Produktmix überprüft, und anschließend wurden Abweichungen vor der Freigabe geprüft. Ausreißer wurden durch Folgegespräche oder erneute Überprüfung der zugrunde liegenden Quellenreihen untersucht, damit ein ungewöhnlicher Vertrag oder eine einmalige Kanalauffüllung den Trend nicht verzerrte.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Annahmen zu Nachfrage, Angebot oder Preisgestaltung verändern. Vor der Lieferung führt ein Analyst einen erneuten Durchgang der wichtigsten Zahlen und der Erzählung durch, damit Kunden zum Kaufzeitpunkt die aktuellste verfügbare Sicht erhalten.
Marktgröße für Zielfernrohre von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte können sich unterscheiden, selbst wenn sie dieselbe Produktkategorie beschreiben, da die Umfangsgrenzen nicht konsistent sind und das Basisjahr nicht immer dasselbe ist. Unterschiede ergeben sich auch daraus, wie Analysten gebündelte Optiken behandeln, wie sie Währungen umrechnen und ob ältere Annahmen fortgeschrieben werden, ohne Nachfragesignale erneut zu prüfen.
Die Tabelle zeigt eine enge Bandbreite, und die größten Abweichungen lassen sich meist darauf zurückführen, was als Zielfernrohr für Feuerwaffen gezählt wird und wie schnell sich der Technologiemix voraussichtlich verschiebt. Im Rahmen des Erfassungsbereichs von Mordor Intelligence basiert der Wert auf eigenständigen Visiervorrichtungen, die Anwendungsfällen für Feuerwaffen zugeordnet sind, und wird anhand von Ersatzzyklen und Beschaffungszeitplänen belastbar geprüft, statt durch angrenzende Beobachtungsoptiken oder breite elektro-optische Bündel erweitert zu werden.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,37 Milliarden USD (2026) | |
| Globale Beratungsgesellschaft A | 2,10 Milliarden USD (2026) | Verwendet eine engere Definition, die sich an traditionellen Optiken orientiert, und wendet konservative Adoptionsraten für thermische und digitale Zielfernrohre an, was die gemischte ASP-Entwicklung senkt. |
| Branchenverband B | 3,05 Milliarden USD (2026) | Bezieht angrenzende elektro-optische und Beobachtungsprodukte mit ein und wendet häufig eine schnellere Annahme für Aufrüstungszyklen an, was die erfasste Nachfrage über waffenmontierte Zielfernrohre hinaus erweitert. |
Über alle drei Zahlen hinweg lässt sich die Spanne hauptsächlich durch Kategoriegrenzen und die Geschwindigkeit erklären, mit der das Modell den Mix hin zu höherpreisigen Technologien verschiebt. Indem die Eingaben an klare Nachfrageindikatoren wie Beschaffungszyklen, Ersatz der installierten Basis und realistische ASP-Staffelungen aus Interviews gebunden bleiben, bleibt unsere Schätzung nachvollziehbar und wiederholbar, wenn das Modell aktualisiert wird.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Schusswaffenvisiere und welche Größe wird bis 2031 erwartet?
Die Marktgröße für Schusswaffenvisiere beträgt im Jahr 2026 2,37 Milliarden USD und wird voraussichtlich bis 2031 2,82 Milliarden USD erreichen.
Welcher Visiertyp hat den größten Anteil an der globalen Nachfrage?
Zielfernrohre führten im Jahr 2025 mit einem Marktanteil von 62,02 % am Markt für Schusswaffenvisiere und spiegeln ihre Vielseitigkeit über verschiedene Nutzergruppen hinweg wider.
Welche Region wächst zwischen 2025 und 2031 am schnellsten im Bereich Schusswaffenvisiere?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 4,36 % auf der Grundlage umfangreicher militärischer Modernisierungsprogramme zwischen 2026 und 2031 expandieren.
Warum gewinnen Rotpunktvisiere in der Strafverfolgung an Bedeutung?
Feldstudien zeigen höhere Qualifikationswerte und schnellere Zielerfassung, was Behörden dazu bewegt, schlitten-montierte Optiken für Dienstpistolen zu genehmigen.
Wie beeinflussen Lieferkettenrisiken die Wettbewerbsstrategie?
Beschränkungen für Gallium und Germanium treiben Kosten und Lieferzeiten in die Höhe und veranlassen führende Optikmarken, vertikale Chipkapazitäten zu sichern oder mit inländischen Fertigungsbetrieben zu kooperieren.
Welches technologische Merkmal prägt Waffenvisiere der nächsten Generation?
Erweiterte-Realität-Überlagerungen (AR), die optische Absehen mit vernetzten Sensoren verknüpfen, werden zum Standard und verwandeln Visiere in integrierte Informationsknotenpunkte.
Seite zuletzt aktualisiert am:



