
Größe und Marktanteil des Kühlaufliegermarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
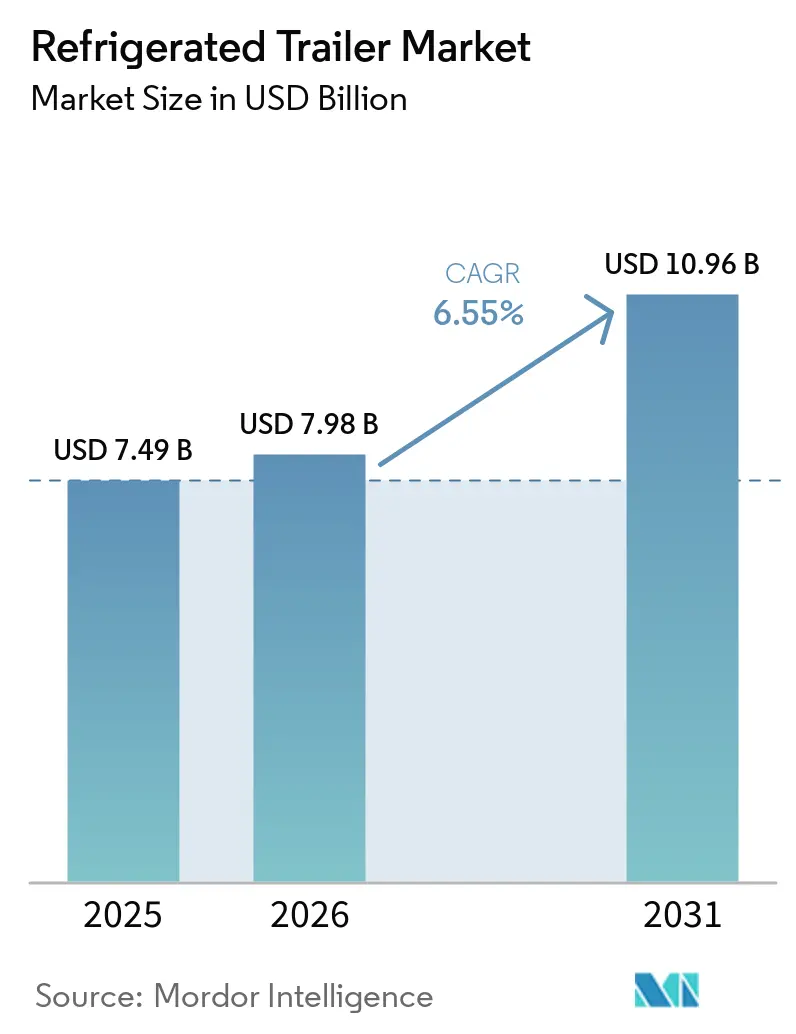
| Marktgröße (2026) | 7.98 Milliarden US-Dollar |
| Marktgröße (2031) | 10.96 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.55 % |
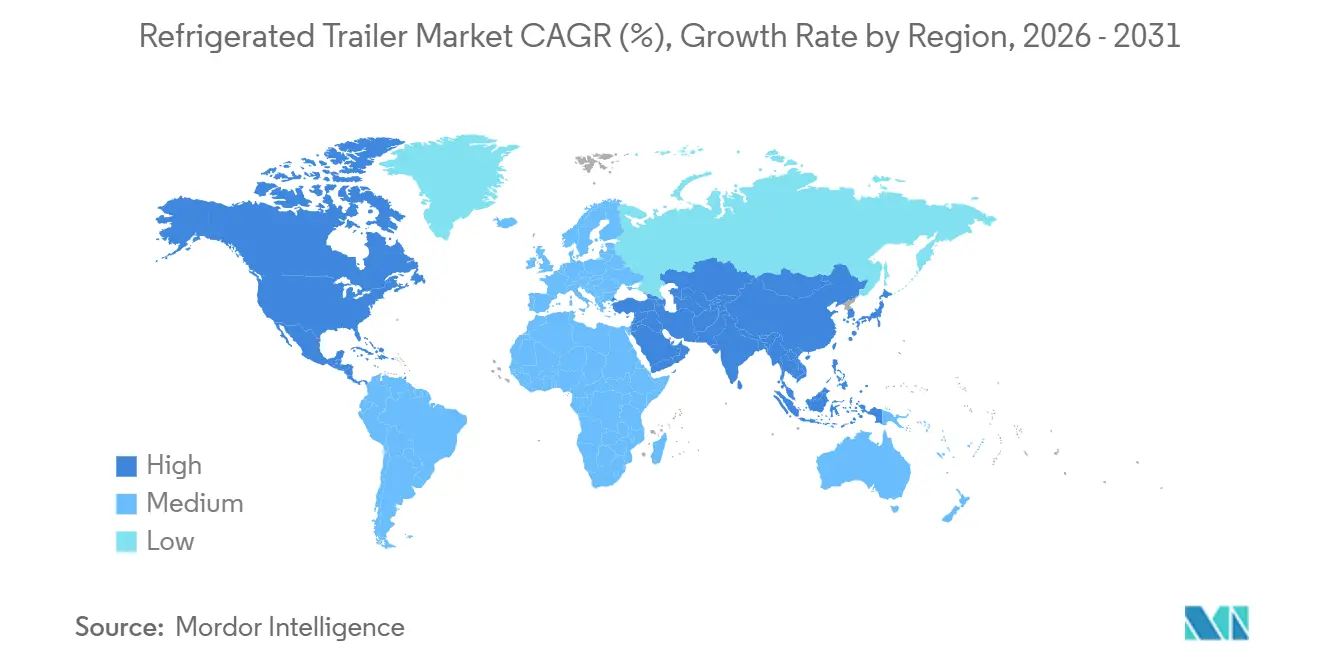
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
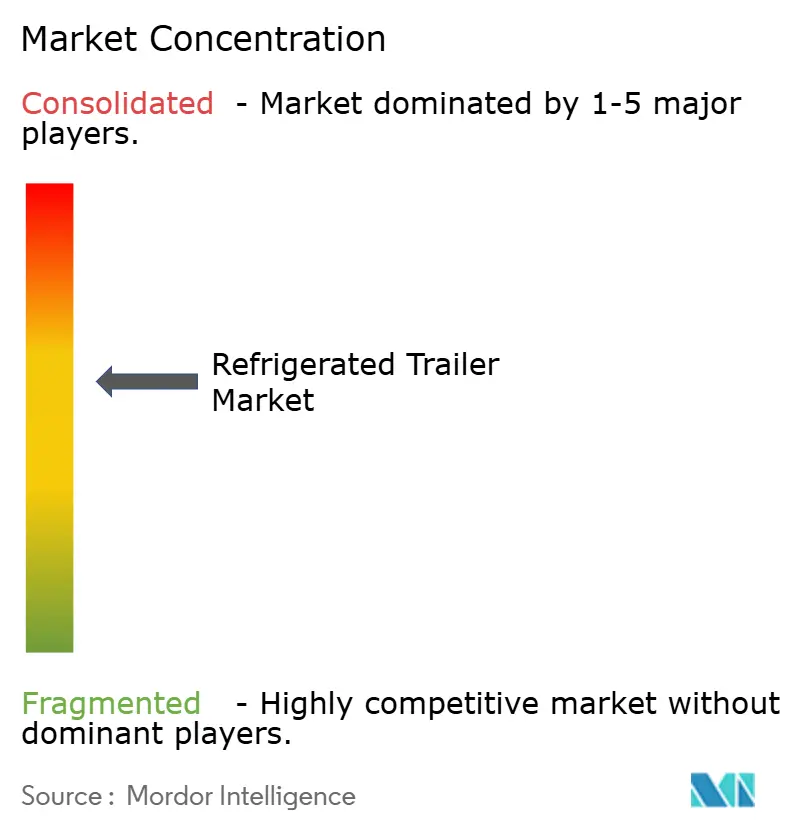
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kühlaufliegermarktanalyse von Mordor Intelligence
Die Größe des Kühlauflieger-Marktes wurde im Jahr 2025 auf 7,49 Milliarden USD geschätzt und wird voraussichtlich von 7,98 Milliarden USD im Jahr 2026 auf 10,96 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,55 % während des Prognosezeitraums (2026–2031). Die Erfüllung von E-Commerce-Lebensmittelbestellungen, strenge Lebensmittelsicherheitsvorschriften und ein Wandel hin zu elektrischen Kälteplattformen treiben das Wachstum voran. Der Kühlauflieger-Markt profitiert weiterhin von unverzichtbaren Infrastrukturanforderungen bei der Distribution von Pharmazeutika, Frischprodukten und tierischem Protein und schützt so die Nachfrage in Zeiten makroökonomischer Abschwächungen. Wettbewerbsstrategien drehen sich nun um Telematikintegration, abonnementbasierte Asset-Dienste und Kältemittel mit niedrigem Treibhauspotenzial (GWP), die den verschärften Umweltvorschriften entsprechen. Gleichzeitig beschleunigen große Flottenoperatoren die Erneuerungszyklen ihrer Ausrüstung, um den Vorschriften des California Air Resources Board (CARB) und der europäischen F-Gas-Verordnung zu entsprechen. Gleichzeitig bauen Schwellenländer ihre Kühlkettenkapazitäten aus, um die wachsende städtische Bevölkerung zu versorgen.
Wichtige Erkenntnisse aus dem Bericht
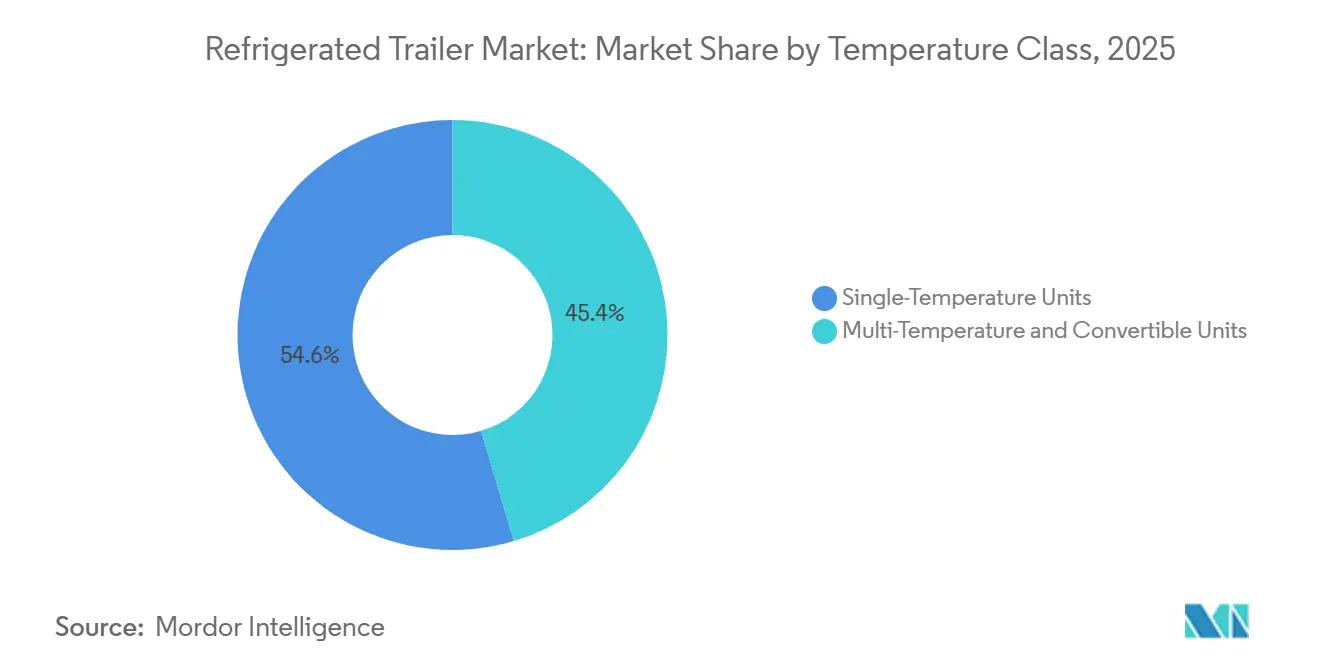
- Nach Temperaturklasse entfielen im Jahr 2025 54,62 % des Kühlauflieger-Marktanteils auf Eintemperatureinheiten, während Mehrtemperatur- und konvertierbare Einheiten bis 2031 voraussichtlich mit einem CAGR von 8,33 % wachsen werden.
- Nach Auflieger-Länge hielten Einheiten über 49 Fuß im Jahr 2025 einen Marktanteil von 52,05 % am Kühlauflieger-Markt, während Auflieger bis zu 28 Fuß bis 2031 das schnellste Wachstum mit einem CAGR von 8,05 % verzeichnen werden.
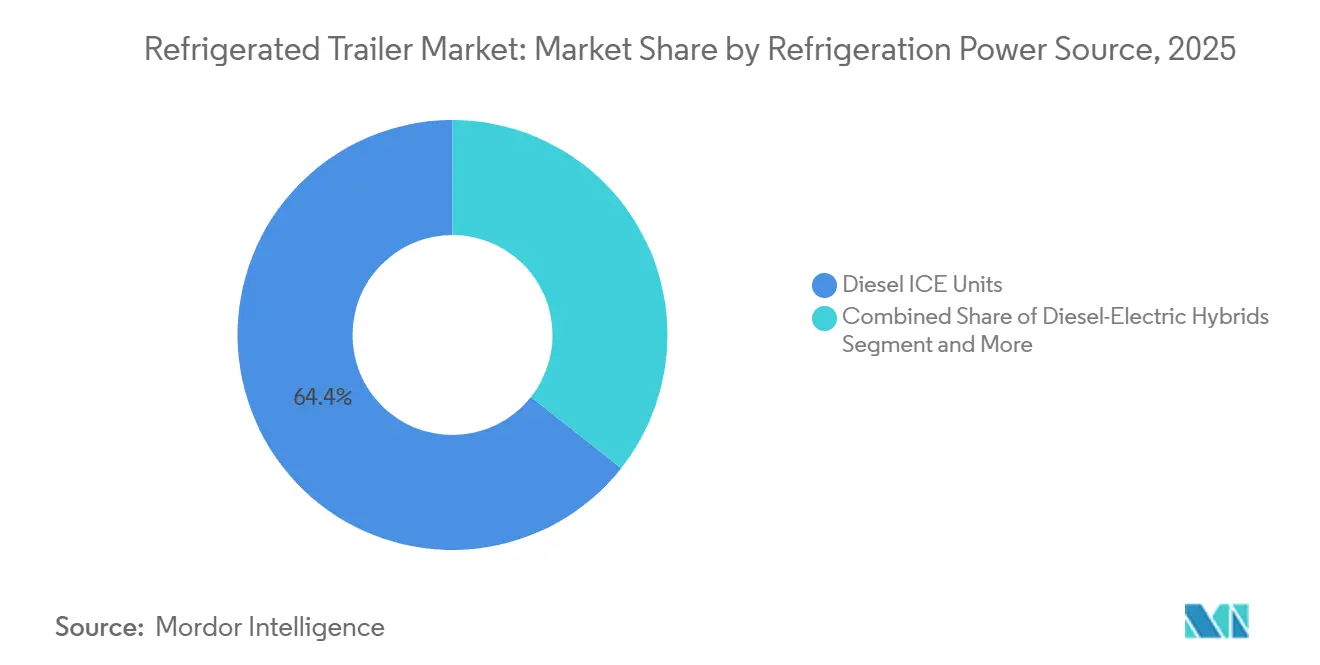
- Nach Antriebsquelle entfielen im Jahr 2025 64,35 % der Kühlauflieger-Marktgröße auf Diesel-Verbrennungsmotor-Einheiten; vollelektrische Systeme werden zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 11,22 % wachsen.
- Nach Endnutzer führten Fleisch und Meeresfrüchte mit einem Marktanteil von 38,86 % am Kühlauflieger-Markt im Jahr 2025; Pharmazeutika und Biowissenschaften stellen die am schnellsten wachsende Anwendung mit einem CAGR von 7,05 % dar.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Marktanteil von 39,15 % am Kühlauflieger-Markt, während der asiatisch-pazifische Raum bis zum Ende des Prognosehorizonts voraussichtlich mit einem CAGR von 8,92 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-getriebene Lieferung auf der letzten Meile | +1.8% | Global; Schwerpunkt auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wandel hin zu Hybrid- und elektrischer Kühlung | +1.5% | Nordamerika und Kernmärkte; asiatisch-pazifischer Raum als Folgeregion | Langfristig (≥ 4 Jahre) |
| Strengere Lebensmittelsicherheitsvorschriften | +1.2% | Nordamerika und Europa; Ausbreitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Beschleunigter Ausbau der Kühlkette | +1.1% | Asiatisch-pazifischer Raum als Kernmarkt; Naher Osten und Afrika sowie Südamerika als Folgemarkte | Mittelfristig (2–4 Jahre) |
| Analysen zur Förderung von vorausschauender Wartung und Betriebszeit | +0.8% | Global; frühe Einführung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| ESG beschleunigt die Flottenmodernisierung | +0.5% | Global; konzentriert in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach E-Commerce-gesteuerter Letzte-Meile-Kühlkettenlieferung
Online-Lebensmitteldienste verändern die Lieferfrequenz und das Auflieger-Design und veranlassen Flotten, kürzere, wendige Einheiten einzusetzen, die dichte städtische Korridore mit Mehrtemperaturzonen befahren können. Performance Food Group setzte in Kalifornien mehr als 30 batterieelektrische Kühlauflieger ein, um emissionsfreie Fulfillment-Center zu unterstützen, und unterstreicht damit die kommerzielle Tragfähigkeit elektrischer Systeme [1]. Die Vielseitigkeit von Einheiten bis zu 28 Fuß unterstützt ihr Wachstum, während präzise Telematik, wie die TracKing-Plattform von Thermo King, die Frachtintegrität innerhalb von ±0,9 °F auf Stop-and-Go-Routen gewährleistet [2]. Flotten, die in elektrische Auflieger investieren, profitieren zudem von kommunalen Lärmschutzvorschriften und nächtlichen Lieferfenstern, die für Dieseleinheiten nicht erreichbar sind. Da Städte Staugebühren und emissionsfreie Zonen einführen, sehen Betreiber elektrische Kühlauflieger als Absicherung gegen künftige Zugangsbeschränkungen. Daher festigt die Konvergenz von E-Commerce-Wachstum und Nachhaltigkeitspolitik kompakte, batteriebetriebene Ausrüstung als unverzichtbaren Knotenpunkt in der nächsten Generation von Kühlketten.
Wandel hin zu dieselfreien Hybrid- und vollständig elektrischen Transportkälteeinheiten
Neue Vorschriften in Kalifornien beschleunigen den Abschied von dieselbetriebenen Transportkälteeinheiten (TRUs) und drängen Flotten zur Einführung emissionsfreier Alternativen. Hybridlösungen, wie sie beispielsweise von Carrier mit fortschrittlichen Einheiten auf Basis erneuerbarer Kraftstoffe angeboten werden, reduzieren die Emissionen während dieses Übergangs wirksam. Während vollständig elektrische TRUs geringere Wartungsanforderungen aufweisen, stehen sie vor Herausforderungen aufgrund ihrer Abhängigkeit von Ladeinfrastruktur. Innovationen wie solarbetriebene Kühlauflieger, die Dach- und Rekuperationsenergie nutzen, erweitern nicht nur die Betriebsreichweiten, sondern senken auch die Kraftstoffkosten erheblich. Da Kaliforniens Standards einen nationalen Präzedenzfall setzen, weicht der einst dominierende Diesel langsam skalierbaren elektrischen Plattformen.
Strengere Lebensmittelsicherheitsvorschriften, die Temperaturprotokollierung und Rückverfolgbarkeit vorschreiben
Die Umsetzung von FSMA 204 in den Vereinigten Staaten zwingt Verlader dazu, lückenlose Temperaturverläufe für risikoreiche Lebensmittel zu dokumentieren. Nichteinhaltung kann Rückrufe und zivilrechtliche Strafen auslösen, die die inkrementellen Ausrüstungskosten übersteigen, was die Einführung telematikfähiger Auflieger mit automatischen Datenuploads vorantreibt. Great Dane bietet nun FleetPulse-Telematik als Standard bei neuen Kühlmodellen an und liefert Echtzeit-Warnmeldungen zur Vereinfachung der Prüfungsbereitschaft[3]. Die Verordnung (EG) 852/2004 in der EU unterstützt ähnliche Rückverfolgbarkeitsanforderungen und ermutigt Flotten, ältere Auflieger mit Bluetooth-Sonden und Cloud-Dashboards nachzurüsten. Der regulatorische Druck begünstigt Anbieter, die Hardware, Software und Compliance-Berichterstattung in Abonnementpaketen bündeln. Langfristig werden Temperaturprotokollierungspflichten wahrscheinlich global harmonisiert, was eine steigende Basisspezifikation für jeden Teilnehmer am Kühlauflieger-Markt schafft.
Flottendatenanalysen ermöglichen vorausschauende Wartung und Verbesserungen der Betriebsverfügbarkeit
Künstliche Intelligenz (KI) revolutioniert den Betrieb von Kühlaufliegern. KI kann nun Komponentenausfälle vorhersagen, indem sie Echtzeit-Sensordaten mit historischen Wartungsaufzeichnungen zusammenführt. Diese vorausschauende Strategie minimiert den Bedarf an Notfallreparaturen und schützt temperatursensible Fracht. Machine-Learning-Modelle verbessern die Bestandsgenauigkeit und mindern Verderbnisrisiken in Kühllagern. Flottenoperatoren nutzen Telemetrie zur Überwachung des Reifendrucks und verhindern so Pannen, die Kühlzyklen unterbrechen könnten. Vorausschauende Wartung optimiert die Technikerplanung, stellt die Teilverfügbarkeit sicher, steigert die Auflieger-Betriebszeit und steuert Garantiekosten. Da Telematik zunehmend erschwinglicher wird, setzen auch mittelgroße Flotten auf Analyseplattformen und positionieren datengesteuerten Betrieb als entscheidenden Wettbewerbsvorteil im Kühltransport.
Hemmnis-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Aufpreis für elektrische/hybride TRUs | –1.2% | Global; am stärksten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Lade- und Landstrominfrastruktur | –0.8% | Nordamerika und Europa; globale Expansion | Langfristig (≥ 4 Jahre) |
| Fahrermangel schränkt Kühlkapazität ein | –0.6% | Nordamerika und Europa; entstehend im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Volatile HFC-Ausstiegsgesetzgebung | –0.4% | Global; regionsspezifische Vorschriften | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Anschaffungskostenaufpreis elektrischer/hybrider TRUs gegenüber Diesel
Batterieelektrische Transportkühlaggregate können zwei- bis dreimal so viel kosten wie Dieseleinheiten, was die Amortisationszeiten für Flotten ohne Zugang zu Subventionen auf über fünf Jahre verlängert. Kleinere Spediteure, die auf Geschäftskredite angewiesen sind, sehen sich mit höheren Zinssätzen konfrontiert, was die Abstimmung des Cashflows erschwert. Wabash National begegnet diesem Hindernis durch Auflieger-als-Dienstleistung-Abonnements, die Hardware, Wartung und Telematik in monatliche Zahlungen bündeln und so Investitionsausgaben in Betriebsausgaben umwandeln [4]. Die Schulung von Technikern für die sichere Wartung von Hochspannungssystemen verursacht indirekte Kosten, während regionale Strompreise die Gesamtbetriebskosten beeinflussen. Solange die Batteriepreise nicht sinken oder die Anreize nicht ausgeweitet werden, wird Diesel dort bestehen bleiben, wo Kraftstoffbesteuerung und Emissionsstrafen moderat bleiben.
Begrenzte Lade- und Landstrominfrastruktur entlang von Fernverkehrskorridoren
Landesweite Ladenetze, die für Zugmaschinen ausgelegt sind, berücksichtigen selten die Kühllast von Aufliegern, was Flotten zwingt, Umwege zu planen oder Diesel-Reserveaggregate im Leerlauf zu betreiben. Performance Food Group installierte 15 autobahnnahe Boost-Ladestationen, um die Reichweitenangst seiner kalifornischen Flotte zu mindern. Selbst kurze Ladeverzögerungen riskieren Temperaturschwankungen bei verderblichen Ladungen und drängen Betreiber zu Hybridkonfigurationen, die auf der Route auf Diesel umschalten können. Distributionszentren mit Landstromanschlüssen können den Leerlauf erheblich reduzieren, doch Nachrüstungen erfordern elektrische Aufrüstungen, deren Finanzierung Mieter möglicherweise ablehnen. Eine breite Zusammenarbeit zwischen Versorgungsunternehmen ist erforderlich, um die Infrastrukturzeitpläne mit den Mandaten für emissionsfreie Flotten in Einklang zu bringen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Temperaturklasse:
Eintemperatureinheiten dominierenEintemperatureinheiten entfielen im Jahr 2025 auf 54,62 % des Kühlauflieger-Marktanteils. Dieses Segment wird durch Punkt-zu-Punkt-Kühlkettenlogistik angetrieben, die ein einziges, einheitliches Temperaturprofil erfordert. Flotten, die Tiefkühlware in großen Mengen, frische Proteine oder pharmazeutische Sendungen transportieren, rechtfertigen Investitionen in hochwertige Isolierung und leistungsstarke Kühlsysteme, da der Wert von Einzonenfrachten routinemäßig 100.000 USD pro Ladung übersteigt. Während diese dedizierten Auflieger der Standard für Hochvolumentransporte bleiben, veranlassen moderne Distributionsanforderungen Betreiber, ihre Asset-Konfigurationen zu überdenken. Verschärfte Emissionsvorschriften und globale Qualitätsstandards drängen OEMs dazu, Einzonensysteme zu optimieren, um breitere, zuverlässigere Temperaturbereiche zu erreichen und Wärmeverluste zu verhindern.
Für Mehrtemperatur- und konvertierbare Einheiten wird das schnellste Wachstum mit einem CAGR von 8,33 % bis 2031 prognostiziert. Dieses Wachstum wird durch die rasche Expansion von Omnichannel-Lebensmittelnetzwerken und strenge Stabilitätsanforderungen für pharmazeutische Biologika angetrieben, die eine präzise Überwachung zwischen 36–46 °F erfordern. Um das Beste aus ihren Flotten herauszuholen, investieren Kühlkettenlogistikanbieter in Mehrzonenisolierungen und Schnellkühl-Verdampfer, die unterschiedliche Nutzlasten gleichzeitig verarbeiten. Technologische Entwicklungen verwischen traditionelle Grenzen. Die Everest-Plattform von Great Dane verwendet bewegliche Trennwände und drehzahlvariable Kompressoren, die es Betreibern ermöglichen, Konfigurationen einfach zu wechseln. Um Doppelzählungen zu vermeiden, werden diese flexiblen Assets nach ihren Mehrfachentlade-Fertigungskapazitäten kategorisiert und nicht nach den Frachtprofilen, die sie transportieren.
Nach Auflieger-Länge:
Fernverkehrsführung gegenüber städtischer AgilitätAuflieger über 49 Fuß machten im Jahr 2025 52,05 % des Marktanteils für Kühlauflieger aus, was die Skaleneffekte auf Fernverkehrsstrecken widerspiegelt, wo Laderampen und Umschlagpunkte auf 53-Fuß-Einheiten standardisiert sind. Die Beständigkeit des Segments verdankt sich vor allem der vorhersehbaren Raumnutzung und der reduzierten Anzahl von Fahrten pro Tonnenkilometer. Unterdessen werden Auflieger bis zu 28 Fuß die schnellste CAGR von 8,05 % verzeichnen, da die Stadtlogistik Stauregeln einführt, die übergroße Fahrzeuge benachteiligen.
Kommunale Lieferfenster begünstigen Fahrzeuge mit engen Wendekreisen und Bordsteinandockmöglichkeiten; daher gewinnen kleinere Kühlaufbauten den E-Lebensmittel- und Mahlzeitenkit-Verkehr in Chicago, Paris und Singapur. Hybridflotten kombinieren 48-Fuß-Fernverkehrseinheiten, die städtische Depots versorgen, mit 28-Fuß-Satelliten, was der Hub-and-Spoke-Logik des Luftfrachtverkehrs entspricht. OEMs antworten mit modularen Kältepaketen, die über verschiedene Fahrgestell-Längen anpassbar sind und Flottenmanagern die Konsolidierung von Ersatzteilbeständen ermöglichen.
Nach Kälteleistungsquelle:
Diesel-Dominanz trifft auf elektrische DisruptionDiesel-Verbrennungsmotor-Lösungen entfielen im Jahr 2025 auf 64,35 % des Kühlauflieger-Marktanteils, gestützt durch eine ausgereifte Tankinfrastruktur und die Vertrautheit der Techniker. Die Vorhersehbarkeit der Betriebskosten und das schnelle Nachtanken machen Diesel auf 2.500-Meilen-Langstrecken attraktiv. Dennoch wird für vollelektrische Systeme ein jährliches Wachstum von 11,22 % prognostiziert, da CARB und die EU-Emissionsobergrenzen verschärft werden. Anreize wie Kaliforniens HVIP senken die Vorabkosten, während die Batteriedichte auf über 260 Wh/kg gestiegen ist und eine 12-stündige Kältespeicherausdauer ermöglicht.
Hybrid- und Kryogenvarianten bedienen Übergangsmärkte; beispielsweise reduzieren Flüssigstickstoffsysteme den Lärm bei nächtlichen Stadtlieferungen, sehen sich jedoch mit einem Mangel an Nachfüllstationen konfrontiert. Thermo Kings Advancer elektrifiziert den Kompressor, behält jedoch einen Tier-4-Generator bei und bietet Spediteuren eine Compliance-Absicherung, bis die Ladenetze ausgereift sind. Da sich die Lithiumpreise normalisieren und der Anteil erneuerbarer Energien im Strommix steigt, fallen Gesamtlebensdauer-Emissionsberechnungen zugunsten elektrischer Transportkühlaggregate aus.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtkauf verfügbar
Nach Endverbraucher:
Protein-Dominanz trifft auf Pharma-WachstumFleisch und Meeresfrüchte entfielen im Jahr 2025 auf 38,86 % des Kühlauflieger-Marktanteils, angetrieben durch die globale Proteinnachfrage und strenge Pathogenkontrollnormen, die Sollwerte von −4 °F erfordern. Die Konsolidierung unter Verarbeitern führt zu Hochvolumenverträgen, die die Auslastung von Flotten-Assets unterstützen. Pharmazeutika und Biowissenschaften werden voraussichtlich mit einem CAGR von 7,05 % wachsen und die Nachfrage nach einer Präzision von ±2 °F sowie 24/7-Telematik mit Prüfpfaden ankurbeln, was Preisgestaltungsspielraum für Premium-Funktionen schafft.
Milchprodukte und Frischprodukte verzeichnen ein mittleres einstelliges Wachstum, das durch gesundheitsbewusste Ernährungsgewohnheiten gestützt wird, während Backwaren und Süßwaren saisonale Kapazitätsspitzen für den Feiertagsversand erfordern. Die FDA-GDP-Leitlinien drängen Pharmaversender dazu, redundante Stromversorgungsmodule und Türöffnungsanalysen zu spezifizieren. Diese Funktionen sickern im Laufe der Zeit in Lebensmittelsegmente durch und heben das technologische Gesamtniveau des Kühlauflieger-Marktes an.
Geografische Analyse
Nordamerika führte den Kühlauflieger-Markt im Jahr 2025 mit einem Umsatzanteil von 39,15 % an, gestützt durch ein robustes Fernstraßennetz, Lagerautomatisierung und FSMA-Vorschriften, die digitale Temperaturprotokolle vorschreiben. Die Kernnachfrage liegt im Durchschnitt bei 44.000 Einheiten pro Jahr, wobei sich die Bestellungen im Jahr 2025 nach einem kurzen Rückgang im Jahr 2024 aufgrund von Fahrgestellverzögerungen erholten. Flotten übernehmen Abonnementmodelle und elektrische Transportkühlaggregate, um die ESG-Scorecards der Einzelhändler zu erfüllen, während die Telematikdurchdringung 70 % übersteigt und vorausschauende Wartung sowie Routenoptimierung ermöglicht.
Der asiatisch-pazifische Raum wird das schnellste regionale Wachstum mit einem CAGR von 8,92 % verzeichnen, angetrieben durch Investitionen wie JBS' 100 Millionen USD schweres vietnamesisches Fleischzentrum und eine rasche Urbanisierung, die die Pro-Kopf-Ausgaben für Kühlketten erhöht. Lokale Montagelinien reduzieren Importzölle und machen konforme Auflieger für regionale Flotten erschwinglicher. Staatliche Subventionen in China und Indien für landwirtschaftliche Kühllagerung stimulieren indirekt die Nachfrage nach Aufliegern, und Fahrdienstvermittlungsplattformen experimentieren mit Kühlfahrzeugen mit gemeinsamer Kapazität, was auf eine potenzielle modale Konvergenz hindeutet.
Europa expandiert weiter, da die überarbeitete F-Gas-Verordnung den Ersatz von R404A-Systemen mit hohem Treibhauspotenzial durch natürliche Kältemittel wie CO₂ und Propan vorantreibt, insbesondere in Deutschland, Frankreich und den nordischen Ländern. Gesamtbetriebskostenberechnungen begünstigen vollelektrische Auflieger auf dichten Distributionsrouten mit ausreichend Landstrom. Schwellenmärkte in Lateinamerika und Afrika folgen, mit durch Entwicklungsbanken finanzierten Infrastrukturprojekten, obwohl Währungsvolatilität das Tempo der Flotteninvestitionen dämpft.
Regulatorisches Umfeld
Regulierung prägt zunehmend die Spezifikationen von Kühlaufliegern durch parallele Anforderungen an TRU-Motoremissionen, Kältemittelmanagement und digitale Rückverfolgbarkeit. In den Vereinigten Staaten setzt das California Air Resources Board (CARB) weiterhin die TRU Airborne Toxic Control Measure (ATCM) um. Die US-Umweltschutzbehörde EPA erteilte im Januar 2025 eine teilweise Genehmigung für CARBs TRU-Änderungen von 2022 (die Feinstaubstandards, GWP-Grenzwerte für Kältemittel und Meldeelemente abdecken) und stärkte damit die compliance-getriebene Ersatzaktivität in kalifornischen Flotten.
Umweltvorschriften konvergieren auch mit umfassenderen Dekarbonisierungsrahmen für schwere Nutzfahrzeuge. Im Mai 2026 veröffentlichte die US-EPA einen Regelungsentwurf, der die Anforderungen an die Leckagereparatur gemäß dem AIM Act für Straßen- und intermodale Container-TRUs betreffen würde, gültig ab dem 1. Januar 2026. Gleichzeitig erörterte der Rat der Europäischen Union im Mai 2026 einen geänderten Ansatz zur Berücksichtigung der auflieger-bezogenen CO2-Leistung und erkannte elektrifizierte TRUs ausdrücklich als Weg zur Senkung der Treibhausgasemissionen im Güterverkehr an. In Australien verpflichtete sich die staatlich geförderte Clean Energy Finance Corporation (CEFC) im Mai 2026, bis zu 10 Millionen AUD bereitzustellen, um den Einsatz von mehr als 100 elektrischen Transportkälteeinheiten vom Typ Sunswap Endurance zu unterstützen, was zeigt, wie öffentliche Finanzierung eingesetzt wird, um die Einführung konformer Ausrüstung neben verschärften Emissionsvorschriften zu beschleunigen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Stahl- und Aluminiumvorleistungen, die Herstellung von Isolierpaneelen und Verbundkarosserien, Fahrgestell- und Achslieferanten, TRU-OEMs (Diesel, Hybrid und batterieelektrisch) sowie Elektronikanbieter für Sensoren und Telematik. Auflieger-OEMs (darunter Great Dane, Utility Trailer, Wabash, Schmitz Cargobull und Krone) integrieren in der Regel Karosserien und Fahrwerke und koordinieren die TRU-Montage entweder im Werk, über dedizierte Endmontageoperationen oder über Händlernetzwerke. Die Aftermarket-Schicht umfasst Kältemittelservice, Teilevertrieb und mobile Wartungsverträge. Branchenverbände wie die Truck Trailer Manufacturers Association (TTMA) und CLCCR unterstützen die Normung, technische Beratung und Interessenvertretung bei Herstellern und Lieferanten.
Compliance und Handelspolitik werden zu immer sichtbareren Einschränkungen innerhalb der Kette. In der Europäischen Union legt die Durchführungsverordnung (EU) 2024/2215 der Kommission (gültig ab September 2024) Mindestzertifizierungsanforderungen für Personal fest, das Kälteanlagen mit fluorierten Treibhausgasen bedient, und erhöht damit die Bedeutung qualifizierter Servicenetzwerke für Flotten und Händler. In den Vereinigten Staaten beantragte eine Koalition bestehend aus Great Dane, Stoughton Trailers, Strick Trailers und Wabash beim Handelsministerium, Kühlauflieger unter die Section-232-Zölle auf Stahl und Aluminium aufzunehmen, was zeigt, wie Materialkosten und Beschaffungsstrategien die Aufliegerpreise und Bauterminpläne beeinflussen können. Auf der nachfrageseitigen Seite können Lücken in der Kühlketteninfrastruktur in aufstrebenden Korridoren (einschließlich begrenzter hafenbasierter Kühllagerhaltung, wie in Paraguay-Bewertungen erwähnt) die Auslastungsmuster von Aufliegern verschieben und die Nachfrage nach zuverlässigen Langstrecken-Kühlaufliegern erhöhen, die spärliche Knotennetzwerke überbrücken.
Wettbewerbslandschaft
Etablierte OEMs wie Wabash National, Great Dane und Utility verfügen über Markenanerkennung und ein weitreichendes Händlernetz. Der Markt bleibt jedoch mäßig fragmentiert. Die strategische Differenzierung konzentriert sich auf Telematik, wobei Great Dane FleetPulse-Sensoren bündelt, die Echtzeit-Reifen-, Brems- und Temperaturdaten liefern. Wabash National erweitert das Wertversprechen durch Trailers-as-a-Service und wandelt Investitionsausgaben in ein verwaltetes Abonnement um, das präventive Wartung einschließt.
Elektrifizierung verschärft den Wettbewerb, da diversifizierte Industrieunternehmen wie Carrier und Trane Technologies HLK-Forschung und -Entwicklung in Transportanwendungen einbringen. Partnerschaften zwischen Auflieger-Herstellern und Elektroantriebsspezialisten nehmen zu; die Dreierpartnerschaft der TIP Group mit SolarEdge und Mitsubishi Heavy Industries ist Vorreiter bei solargestütztem Batterieladen und signalisiert Möglichkeiten zur vertikalen Integration. Mittelgroße Herausforderer erschließen Nischen in der Kryotechnik oder Wasserstoffbrennzellen-Kühlung, während asiatische Marktteilnehmer Kostenvorteile nutzen, um in preissensiblen Märkten Marktanteile zu gewinnen.
Service-Ökosysteme gewinnen an Bedeutung: OEMs erweitern Ersatzteildepots und mobile Reparaturabdeckung, um Betriebszeiten zu garantieren, während Predictive-Analytics-Plattformen Daten durch leistungsbasierte Verträge monetarisieren. Regulatorische Compliance-Fähigkeit wird zum Schutzwall; Hersteller, die Ausrüstung nach CARB-, EPA- und EU-F-Gas-Standards zertifizieren können, sichern sich Mehrregionen-Flottenverträge. Die Entwicklung von geistigem Eigentum konzentriert sich auf Batteriemanagement, Wärmedämmverbundwerkstoffe und Kältemittelkreisläufe mit niedrigem GWP, was die Wissensbarriere für Neueinsteiger verstärkt.
Führende Unternehmen der Kühlaufliegbranche
-
Wabash National Corporation
-
Great Dane LLC
-
Utility Trailer Manufacturing Company
-
Schmitz Cargobull AG
-
Fahrzeugwerk Bernard Krone GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kühlauflieger-Markt Unternehmen in diesem Bericht
- Wabash National Corporation
- Great Dane LLC
- Utility Trailer Manufacturing Company
- Schmitz Cargobull AG
- Kogel Trailer GmbH
- Lamberet SAS
- Fahrzeugwerk Bernard Krone GmbH
- Montracon Ltd
- Randon Implementos
- Gray & Adams Ltd
- Hyundai Translead
- CIMC Vehicles Group
- Chereau (The Reefer Group)
- Polar King International Inc.
- Stoughton Trailers LLC
- Vanguard National Trailer Corp.
- SOR Iberica
Marktchancen und Zukunftsaussichten
Elektrifizierungs- und Niedrig-GWP-Compliance-Pakete schaffen eine klare Chance für OEMs und TRU-Lieferanten, Ausrüstung, Software und Service in ein prüfungsbereites Angebot zu bündeln. CARBs TRU-Programm in Kalifornien und die EU-F-Gas-Richtlinie drängen Flotten dazu, Hybrid- und vollständig elektrische TRU-Architekturen zu evaluieren, was wiederum die Nachfrage nach validierten Wärmeeffizienz-Upgrades (Isolierung, Auskleidungssysteme und Energierückgewinnungsfunktionen) sowie nach Telematik zur Unterstützung von Temperaturprotokollierung und Compliance-Berichterstattung erhöht. Öffentliche Finanzierung unterstützt auch den Einsatz im großen Maßstab, einschließlich der CEFC-Verpflichtung (bis zu 10 Millionen AUD) im Mai 2026 zur Unterstützung von mehr als 100 elektrischen Sunswap-Endurance-TRUs in Australien, was dazu beitragen kann, lokale Service-Ökosysteme und Teilverfügbarkeit für elektrische Kälteplattformen zu katalysieren.
Der Ausbau von Kühlkettenanlagen verstärkt die Verbindung zwischen Lagerknoten und der Auslastung von Kühlaufliegern, insbesondere für Pharmazeutika, Proteinexporte und Import-Export-Ströme. Im Juni 2026 eröffnete Americold eine integrierte Kühlkettenanlage am Port Saint John in New Brunswick. Im Juli 2026 kündigte UPS eine Investition von 48 Millionen USD an, um 27 temperaturkontrollierte Cross-Dock-Anlagen für pharmazeutische und biotechnologische Logistik zu eröffnen und das Netzwerk temperaturkontrollierter Übergaben zu erweitern, die auf konsistente Auflieger-Leistung und Datenerfassung angewiesen sind. Automatisierungsprojekte in Schwellenmärkten bieten weitere Möglichkeiten für kompatible Auflieger- und TRU-Designs, wie etwa Ally Logistic Propertys RM-500-Millionen-OMEGA-2-Shah-Alam-mehrstöckige Kühlkettenentwicklung in Malaysia (angekündigt im Mai 2026), bei der Hochdurchsatz-Dockbetrieb den Wert schneller Abkühlleistung, langlebiger Isolierung und Ferndiagnose erhöht. In China stärkt die Umsetzung von GB 29753-2023 ab Januar 2024 die Ausrüstungstest- und Sicherheitsanforderungen für Kühlfahrzeuge und unterstützt eine klarere Baseline für konforme Designs in einem Markt mit hohem Volumen.
Neueste Industrielle Entwicklungen in Kühlauflieger-Markt
- September 2026: Circle Logistics, ein Frachtmakler und Drittlogistikanbieter, der auf temperaturkontrollierten und Trockenvan-Transport spezialisiert ist, erweiterte seine gekühlten Stückgut-Dienste (LTL) für Lebensmittel- und Getränkeversender. Gekühltes LTL konsolidiert mehrere Palettenlieferungen in einem einzigen temperaturkontrollierten Auflieger und ermöglicht es kleineren Produzenten, Teilladungen zu transportieren, ohne für eine vollständige Lkw-Ladung zu zahlen.
- Mai 2026: Big Chill Distribution gab in Partnerschaft mit TR Group den Test eines vollständig elektrischen Kühlaufliegers von Schmitz Cargobull in Neuseeland bekannt. Fruehauf NZ, exklusiver Partner und Distributor von Schmitz Cargobull in Neuseeland, erklärte, dass der S.KOe Cool-Auflieger „einen bedeutenden Schritt vorwärts in der nachhaltigen Frachttechnologie” darstelle, indem er den Bedarf an einer herkömmlichen dieselbetriebenen Kälteeinheit eliminiere.
- März 2026: Utility Trailer Manufacturing Company brachte die nächste Generation der Cargobull-625+-Mono-Temp-Hybrid- und 655MT+-Multi-Temp-Hybrid-Transportkälteeinheiten auf den Markt. Die Einführung erweiterte die Verfügbarkeit von Hybrid-TRUs für Flotten, die emissionsfreie Vorschriften und Landstrombeschränkungen navigieren, und behielt gleichzeitig die Mehrtemperaturfähigkeit für Mischladungsbetrieb bei.
Kühlauflieger-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Kühlaufliegern, die zum Transport temperatursensitiver Güter eingesetzt werden, bei denen ein Aufliegeraufbau mit einem aktiven Kältesystem kombiniert und für den kommerziellen Transporteinsatz verkauft oder bereitgestellt wird.
Ausschlüsse aus dem Umfang: Wir schließen Kühltransportdienstleistungen, Zugmaschinen und passive Isolierboxen ohne aktives Kältesystem aus.
Segmentierungsübersicht
- Nach Produkttyp (Temperaturklasse)
- Tiefkühlauflieger
- Kühlauflieger für gekühlte Lebensmittel
- Nach Auflieger-Länge / Kapazität
- Bis zu 28 Fuß (Pup und Stadt)
- 29–49 Fuß (Standard)
- Über 49 Fuß (Fernverkehr / 53 Fuß)
- Nach Kälteleistungsquelle
- Diesel-Verbrennungsmotoreinheiten
- Diesel-Elektro-Hybride
- Vollelektrische / Batteriebetriebene Einheiten
- Kryogene und Alternativkraftstoff-Einheiten
- Nach Endverbraucher
- Milchprodukte
- Obst und Gemüse
- Fleisch und Meeresfrüchte
- Pharmazeutika und Biowissenschaften
- Bäckerei und Süßwaren
- Weitere Endverbraucher
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Ägypten
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit dem Aufbau des Nachfragekontexts für Kühlkettenfracht und des Angebotskontexts für Auflieger und wurde dann auf Kühleinheiten eingegrenzt. Wir stützten uns auf öffentliche Datensätze, die erklären, wo die Nachfrage nach Kühltransport steigt, wie Veröffentlichungen des US-Verkehrsministeriums und des Bureau of Transportation Statistics, Eurostat-Transport- und Handelstabellen, UN Comtrade und makroökonomische Indikatoren der Weltbank.
Um die Annahmen realistisch zu halten, überprüften wir auch Standards und Compliance-Richtungen, die Ersatzzyklen und Ausrüstungsentscheidungen beeinflussen können, wie EPA-Referenzen zu Kältemitteln und Emissionen sowie EU-Politikhinweise zu Kältemitteln. Diese wurden mit Jahresberichten von Unternehmen, Investorenpräsentationen und seriösen Publikationen von Logistik- und Lebensmittelkühlkettenverbänden kombiniert, ergänzt durch ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten zur Überprüfung von Umsatzaufteilungen und dem Timing großer Flottenbestellungen. Die hier aufgeführten Quellen sind illustrativ, und viele weitere öffentliche und sekundäre Referenzen wurden verwendet, um Lücken zu schließen und Annahmen zu validieren.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um das in öffentlichen Daten Gesehene zu überprüfen, insbesondere in Bezug auf durchschnittliche Verkaufspreisbereiche, Ersatzverhalten und den Technologiemix zwischen Diesel-, Hybrid- und elektrischen Kälteleistungsquellen. Wir sprachen mit einer Mischung aus Auflieger-OEM- und Komponentenökosystem-Teilnehmern, Flotten- und Leasing-Entscheidungsträgern sowie Kühlkettennutzern aus den Bereichen Lebensmittel und Pharma, mit einer Abdeckung über die wichtigsten Einkaufsregionen, sodass regionale Vorschriften und Betriebsbedingungen nicht gemittelt wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 37 % | Führungskräfte (CXOs): 17 % | APAC: 46 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 36 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 47 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den Nachfragepool für Kühlauflieger rekonstruiert, indem die Expansion der Kühlkettenfracht und der Flottenersatzbedarf mit neuen Auflieger-Zulassungen und Auflieger-Produktionssignalen verknüpft und dann mithilfe von Preisbändern in Werte umgerechnet werden. Sobald dieses Kerntotal gebildet ist, wird es durch selektive Bottom-up-Näherungen bestätigt, wie z. B. stichprobenartige OEM- und Lieferantenumsatz-Zusammenfassungen nach Region sowie Kanalprüfungen zu gelieferten Einheiten und typischen Auflieger-ASP-Bereichen, die dann zur Anpassung von Ausreißern beitragen.
Relevante Inputs in diesem Markt umfassen Lieferungen von Kühlaufliegern (soweit durch Zulassungen und Herstellerkommentare sichtbar), die durchschnittliche Preisentwicklung von Aufliegern, den Technologiemix der Kälteeinheiten (Diesel gegenüber Hybrid gegenüber Elektro), Kapazitätserweiterungen der Kühlkette wie Lagerflächenentwicklung und Durchsatzsignale sowie regulatorische Druckpunkte, die die Einführung von Kältemitteln mit niedrigem GWP und elektrifizierten Systemen verschieben. Wo Bottom-up-Signale unvollständig sind, werden Lücken durch konservative anteilsbasierte Zuteilung geschlossen, die an sichtbaren regionalen Produktions- und Flottengrößenindikatoren verankert ist, und dann mit Interview-Feedback erneut getestet.
Für Prognosen verwenden wir hauptsächlich Szenarioanalysen, unterstützt durch multivariate Regressionsüberprüfungen, da die Nachfrage durch Lebensmittelinflation, grenzüberschreitende Handelsvolumina und Flottenauslastung schwanken kann und diese Treiber sich nicht linear bewegen. Der endgültige Prognosepfad wird konsistent mit den Erwartungen der Interviewpartner für Ersatzzyklen, Technologieadoptionsgeschwindigkeit und den Zeitpunkt regulierungsgetriebener Upgrades gehalten.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden durch Triangulation über unabhängige Signale validiert, wie Versand- und Handelstrends, angekündigte Flottenergänzungen und beobachtete Preisbewegungen für Auflieger und Kältesysteme. Wenn eine Region einen ungewöhnlichen Sprung zeigt, werden die Annahmen überprüft, die Berechnungen von einem anderen Analysten nachgeprüft und Folgegespräche ausgelöst, um zu bestätigen, ob die Änderung struktureller oder zeitlicher Natur ist.
Wir aktualisieren den Bericht jährlich, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Regulierungsänderungen, starke Währungsbewegungen oder Nachfrageschocks in der Lebensmittel- und Pharmalogistik. Vor der Lieferung wird ein frischer Überprüfungsdurchgang abgeschlossen, damit Kunden eine aktuelle Ansicht erhalten und nicht einen älteren Schnappschuss.
Marktgröße für Kühlauflieger von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Kühlauflieger können weit auseinanderliegen, selbst wenn sie über ähnliche Wachstumstreiber sprechen, da Umfang und die Art der Preisanwendung nicht immer konsistent sind. Unterschiede entstehen auch durch das als Basis verwendete Jahr, den Umgang mit Inflation und Währungsumrechnung sowie dadurch, ob das Gesamtergebnis anhand von Einheiten- und Ersatzsignalen validiert wird.
In unserer Arbeit entstehen die größten Lücken in der Regel dadurch, ob die Zählung auf den reinen Auflieger-Umsatz beschränkt ist, wie Veränderungen im Antriebsquellenmix in den ASP übersetzt werden (Diesel gegenüber Hybrid gegenüber Elektro) und ob das Modell aktualisiert wird, wenn Kältemittel- und Emissionsvorschriften das Kaufverhalten in verschiedenen Regionen verschieben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,98 Milliarden USD (2026) | |
| Fachzeitschrift A | 6,52 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und neigt dazu, Preisgestaltung und Technologiemix statischer zu halten, was den Wertanstieg durch die Einführung elektrischer und hybrider Kühlung in neueren Bestellungen unterschätzen kann. |
| Globale Unternehmensberatung B | 8,90 Milliarden USD (2026) | Stützt sich stärker auf breite Endnutzungs-Expansionsannahmen und kann angrenzende Definitionen temperaturkontrollierter Ausrüstung vermischen, was die Gesamtsummen nach oben treiben kann, wenn der auflieger-spezifische Umsatz nicht sauber getrennt wird. |
Die Tabelle zeigt, dass die meisten Abweichungen durch Timing und durch das erklärt werden, was in den Auflieger-Wert eingerechnet wird, und nicht durch Meinungsverschiedenheiten über die Nachfragerichtung. Indem das Gesamtergebnis an den reinen Auflieger-Umsatz gebunden und der ASP sowie der Technologiemix mit Ersatzzyklusignalen überprüft wird, bleibt die Schätzung reproduzierbar – das ist der von Mordor Intelligence angewandte Ansatz.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Kühlauflieger-Markt im Jahr 2026 sein?
Der Kühlauflieger-Markt wird im Jahr 2026 auf 7,98 Milliarden USD geschätzt, angetrieben durch die Expansion von E-Commerce-Lebensmitteldiensten und zunehmend strengeren Lebensmittelsicherheitsvorschriften.
Was ist die prognostizierte Wachstumsrate für Kühlauflieger?
Die globale Nachfrage wird voraussichtlich mit einer CAGR von 6,55 % steigen und den Umsatz bis 2031 auf USD 10,96 Milliarden bringen.
Welches Temperaturklassensegment führte die Verkäufe im Jahr 2025 an?
Eintemperatureinheiten entfielen im Jahr 2025 auf 54,62 % der Verkäufe, angetrieben durch Punkt-zu-Punkt-Kühlkettenlogistik, die ein einziges, einheitliches Temperaturprofil erfordert.
Wie beeinflussen Vorschriften die Auflieger-Technologie?
Die Anforderungen des CARB an emissionsfreie Transportkühlaggregate und die EU-F-Gas-Ausstiegsregelung beschleunigen die Einführung elektrischer Kältesysteme und Kältemittel mit niedrigem Treibhauspotenzial (GWP).
Welche Finanzierungsmodelle helfen Flotten, elektrische Auflieger zu finanzieren?
Abonnementmodelle, wie Wabash Nationals Auflieger-als-Dienstleistung, wandeln Vorab-Investitionsausgaben in monatliche Betriebsausgaben um und erleichtern so die Einführung kostenintensiverer elektrischer Einheiten.