
Analyse des bangladeschischen Saatgutmarktes von Mordor Intelligence
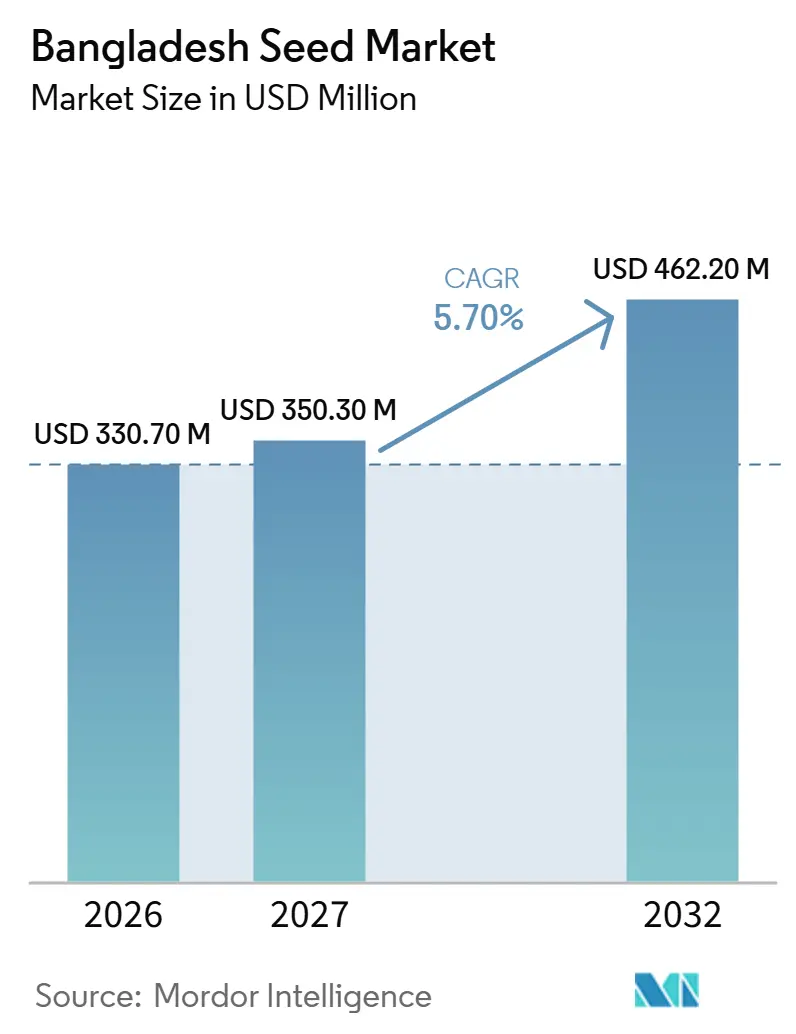
Das Marktvolumen des bangladeschischen Saatgutmarkts wird voraussichtlich von 330,7 Millionen USD im Jahr 2026 auf 350,3 Millionen USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 5,7 % über 2027–2032 einen Wert von 462,2 Millionen USD erreichen.
In Bangladesch schaffen Reisverbesserung und Gemüseanbau Saatgutchancen, die von zuverlässiger Vermehrung und Lieferung abhängen. Organisierte Produktion und gezielte Züchtung unterstützen das Angebot, während Lagerverluste und Kostenschwankungen vorgelagerte Stufen die kommerzielle Nachfrage einschränken können. Lieferanten können reagieren, indem sie genetische Ressourcen mit Saatgutvorbereitung, Produktidentität und einem Weg zu den Landwirten verbinden. Institutionelle Käufe ermöglichen es auch, den verstreuten Saatgutbedarf von Hausgärten in kommerzielle Aufträge umzuwandeln. Lieferanten, die die Sortenidentität von der Vermehrung bis zur Einzel- und Institutionslieferung dokumentieren können, sind am besten positioniert, um Reissortenzulassungen und Gemüsenachfrage in Aufträge umzuwandeln.
Wesentliche Erkenntnisse des Berichts
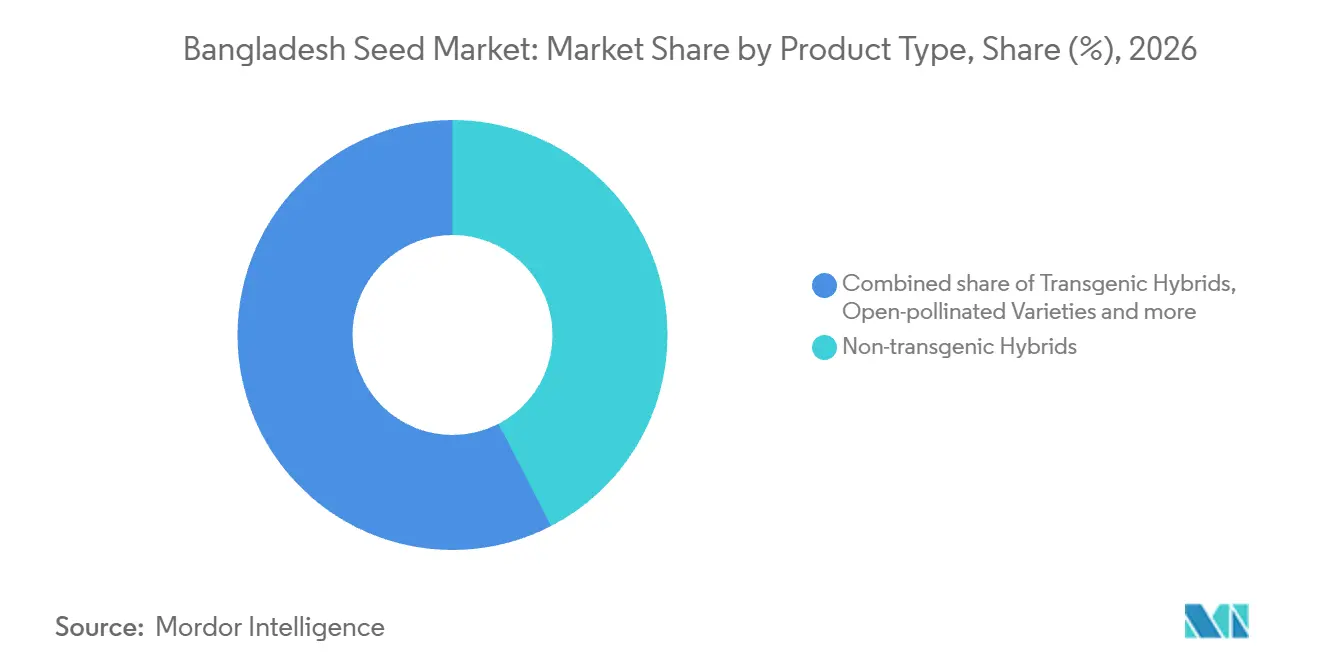
- Nach Produkttyp hielten nicht-transgene Hybriden im Jahr 2026 einen Marktanteil von 42,4 % am bangladeschischen Saatgutmarkt, während transgene Hybriden mit einer CAGR von 7,95 % über 2027–2032 am schnellsten wachsen sollen.
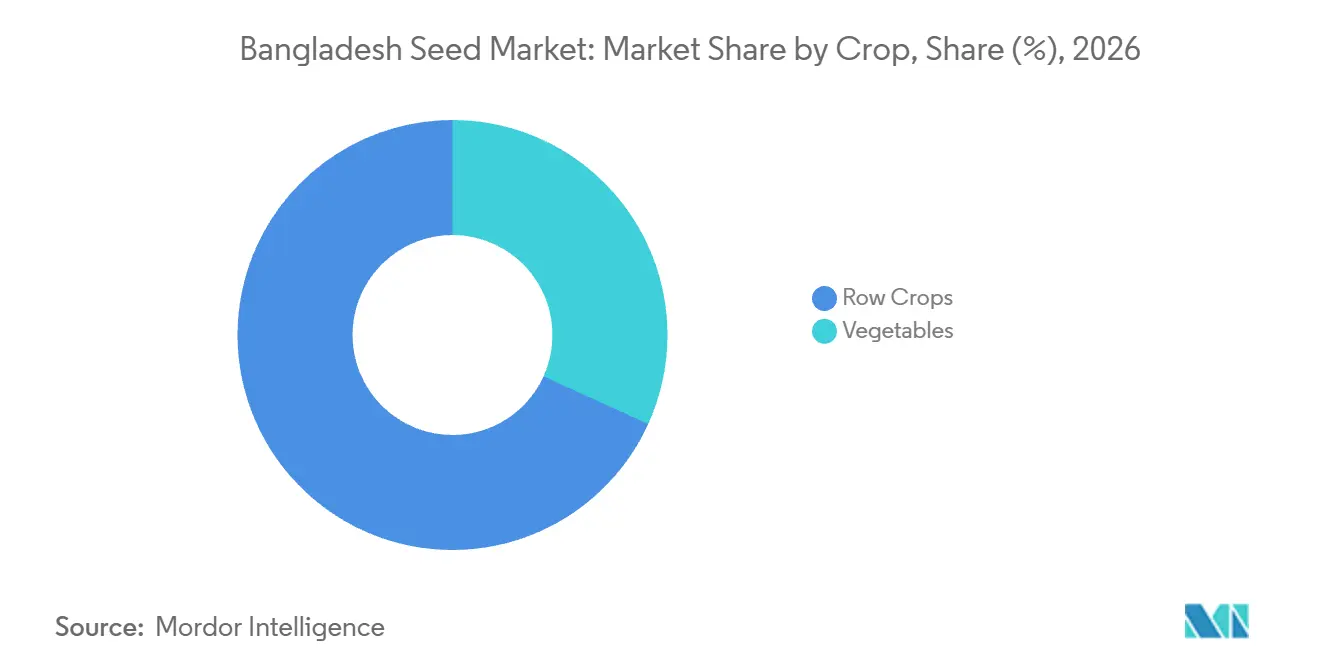
- Nach Kulturpflanzen entfielen im Jahr 2026 68,21 % des Marktvolumens des bangladeschischen Saatgutmarkts auf Reihenkulturen, und Gemüse wird mit einer CAGR von 8,4 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Aufschwung der landwirtschaftlichen Modernisierung | +2.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Ausweitung von Vertragslandwirtschaftsnetzwerken | +2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Anreize für klimaresistente Saatgut-Forschung und -Entwicklung | +1.2% | Überschwemmungsgefährdete Haor-Feuchtgebiete | Langfristig (≥ 4 Jahre) |
| Einführung digitaler Marktplätze | +1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Ausrichtung staatlicher Subventionen an den SDGs | +0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Hybridgemüse in stadtnahen Gürteln | +0.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Aufschwung der landwirtschaftlichen Modernisierung
Der Austausch von Reissorten bietet Saatgutlieferanten einen Weg, durch das von den Landwirten verwendete Pflanzgut an der landwirtschaftlichen Modernisierung teilzuhaben. Am 5. Februar 2026 genehmigte das Nationale Saatgutgremium Bangladeschs 6 neue ertragstarke Reissorten, die vom Bangladeschischen Reisforschungsinstitut entwickelt wurden, darunter 2 Hybriden, für den landesweiten Anbau.[1] Diese Entscheidung erweitert die zugelassene genetische Basis, auf der Produzenten die Vermehrung für den Reisanbau organisieren können. BRRI dhan-116, eine der zugelassenen Sorten, erzielte in Feldversuchen in 10 Regionen einen um 13,75 % höheren Ertrag als BRRI dhan-92, mit einem Durchschnitt von 8,59 Tonnen pro Hektar. Dieser vergleichende Ertragsvorteil gibt den Landwirten einen Grund, einen Sortenwechsel in Betracht zu ziehen, und schafft eine Nachfragechance für Produzenten, die das entsprechende Saatgut liefern können.
Ausweitung von Vertragslandwirtschaftsnetzwerken
Saatgutlieferanten benötigen einen Weg von der dezentralen Vermehrung zu konsistentem Pflanzgut, das die Landwirte erreichen kann. Die Bangladeschische Landwirtschaftliche Entwicklungsgesellschaft (BADC) beschäftigte für die im September 2026 gemeldete Produktionssaison landesweit 105.775 Vertragslandwirte. Die BADC produzierte im Jahr 2026 Basis-, zertifiziertes und wahrheitsgemäß etikettiertes Saatgut über ihre Vermehrungsbetriebe und Vertragslandwirte. Ihre 31 Saatgutverarbeitungszentren führten Reinigung, Sortierung und Klassifizierung durch, um Saatgutqualität und -reinheit zu verbessern. Verarbeitetes Saatgut wurde im Jahr 2026 über die 100 Saatgutverkaufszentren der BADC und 10.269 autorisierte Händler zu staatlich festgelegten Preisen vertrieben. Für die 105.775 Vertragslandwirte verbindet diese Vertriebsreichweite die Saatgutproduktion mit der Nachfrage der Landwirte, wobei Verfügbarkeit und verarbeitete Qualität die Abnahme zu den Festpreisen unterstützen.
Anreize für klimaresistente Saatgut-Forschung und -Entwicklung
Klimaorientierte Forschungsfinanzierung kann eng ausgerichtete Züchtungsarbeiten unterstützen, bevor ein kommerzielles Saatgutprodukt Einnahmen generiert. Die Krishi Gobeshona Foundation finanzierte das Haor-KGF-Projekt, das gemeinsam vom Bangladeschischen Reisforschungsinstitut und dem Internationalen Reisforschungsinstitut durchgeführt wurde. Im August 2025 meldete das Projekt die Entwicklung kältetoleranter Reislinien für die überschwemmungsgefährdeten Haor-Feuchtgebiete Bangladeschs. Eine solche Finanzierung kann Züchtungsarbeiten unterstützen, die auf einen spezifischen Umweltstress ausgerichtet sind, und gibt der Saatgutentwicklung ein definiertes Anbauziel. Für Saatgutlieferanten liegt der potenzielle kommerzielle Wert darin, diese Forschungslinien in Pflanzgut umzuwandeln, das für den beabsichtigten Feuchtgebietsanbau geeignet ist. Externe Finanzierung kann daher die Kosten für die Schaffung einer auf Haor ausgerichteten Züchtungsbasis von der späteren kommerziellen Entscheidung zur Vermehrung und zum Verkauf einer Saatgutsorte trennen.
Einführung digitaler Marktplätze
Für bangladeschische Saatguthändler und -einzelhändler kann digitale Bestellung Verkaufsstellen mit Lieferanten verbinden, die außerhalb der Reichweite eines regulären Außendienstbesuchs liegen. Eine Bestelloberfläche kann Sorte, Packungsgröße und Lieferantenidentifikation zusammenführen, wo ein Einzelhändler einen Kauf tätigt. Das schafft einen Weg zur kommerziellen Nachfrage, indem der Aufwand für das Auffinden eines bestimmten Saatgutangebots reduziert wird. Das Modell hängt von einer Erfüllung ab, die die Saatgutidentität während der Lieferung bewahrt, da ein Auftrag für eine Sorte nicht mit einem unspezifizierten Ersatz erfüllt werden kann. Der Einzelhändlerzugang erweitert sich daher nur für Lieferanten, deren Erfüllung die genau bestellte Sorte und Packungsgröße liefern kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Begrenzte Kühlkettenlogistik für die Saatgutlagerung | -1% | BSCIC-Industriegebiet, Sherpur | Kurzfristig (≤ 2 Jahre) |
| Hohe Preisvolatilität bei Züchtersaatgut | -0.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Dominanz des informellen Saatguthandels | -0.5% | Laksam, Manoharganj, Lalmai und Nangalkot | Mittelfristig (2–4 Jahre) |
| Regulatorische Verzögerungen bei GVO-Zulassungen | -0.3% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Kühlkettenlogistik für die Saatgutlagerung
Kühlkettenausfälle können Kartoffelsaatgutkäufe einschränken, wenn die Kosten für den Ersatz konservierter Bestände die Mittel eines Landwirts übersteigen. Am 14. Juli 2026 vernichtete ein Ammoniakausbruch rund 57.000 Säcke Kartoffeln im Taj-Kühllager in Sherpur.[2] Ein betroffener Landwirt, der Kartoffeln als Saatgut eingelagert hatte, erklärte, dass ein Ersatz zu höheren Preisen äußerst schwierig wäre. Ein solcher Verlust entzieht dem Landwirt das bereits gesicherte Pflanzgut und schafft einen zusätzlichen Liquiditätsbedarf vor der nächsten Ernte. Für diesen Landwirt aus Sherpur steht dem Ersatzbedarf eine Erschwinglichkeitsbarriere gegenüber, sodass verlorene Bestände keinen entsprechenden kommerziellen Saatgutauftrag garantieren.
Hohe Preisvolatilität bei Züchtersaatgut
Preisvolatilität bei Züchtersaatgut kann die Vermehrung einschränken, bevor ein kommerzieller Saatgutlieferant Pflanzgut für Landwirte bereit hat. Eine Änderung der Kosten des Ausgangssaatguts kann die Wirtschaftlichkeit einer geplanten Vermehrungscharge verändern, insbesondere wenn andere Produktionsressourcen bereits gebunden wurden. Die Weitergabe dieser Kosten an den endgültigen Saatgutpreis kann die Erschwinglichkeit schwächen, während die Absorption der Kosten die dem Vermehrer verfügbare Rendite verringert. Das Hemmnis kann daher sowohl über die Menge wirken, die ein Produzent zu vermehren bereit ist, als auch über den Preis, den er nachgelagerten Stufen anbieten kann. Selbst bei einer tragfähigen Sorte und einem etablierten Weg zu den Landwirten können instabile Züchtersaatgutkosten eine Vermehrungsentscheidung verzögern oder einen höheren Saatgutpreis zur Kostendeckung hinterlassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Hybridversorgung erfordert unterschiedliche kommerzielle WegeNicht-transgene Hybriden hatten im Jahr 2026 einen Anteil von 42,4 % am Marktvolumen des bangladeschischen Saatgutmarkts. Die BADC produzierte in ihrer letzten, im September 2026 gemeldeten Produktionssaison 729 Tonnen Boro-Hybridsaatgut. Boro-Reis bietet einen konkreten Vermehrungsweg für nicht-transgene Hybriden und verbindet ein Hybridangebot mit der öffentlichen Saatgutproduktion. Die öffentliche Vermehrung macht den Produktionsweg zu einer separaten kommerziellen Überlegung gegenüber der Kontrolle der Genetik, wobei aufbereitetes Saatgut die Reichweite eines Hybridangebots unter den Landwirten für die beabsichtigte Anbausaison bestimmt.
Transgene Hybriden werden als das am schnellsten wachsende Segment mit einer CAGR von 7,95 % über 2027–2032 prognostiziert. In der Pflanzsaison August–September 2025 verteilte Bangladeschs Baumwollentwicklungsrat Bt-Baumwoll-Hybridsaatgut, das von Mahyco gekauft wurde, für begrenzte Demonstrationskultivierung. Das Gremium beendete die Versuche mit zwei Sorten im Vermarktungsjahr 2025/26, weil die Saatgutversorgung durch den indischen Produzenten unterbrochen wurde. Offen abblühende Sorten hatten im Jahr 2025 einen eigenen Landwirtschaftskanal, als informelle Saatgutproduktion und -tausch in Bangladesch besonders mit diesen Sorten verbunden waren. Dieser staatlich verwaltete Bt-Baumwoll-Demonstrationskanal macht eine zuverlässige importierte Saatgutversorgung zur Voraussetzung dafür, die Prognose für transgene Hybriden in eine wiederholbare Distribution umzusetzen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kulturpflanze:
Massenreisversorgung und aggregierte GemüsenachfrageReihenkulturen repräsentierten im Jahr 2026 einen Marktanteil von 68,21 % am bangladeschischen Saatgutmarkt. Die BADC produzierte in ihrer letzten, im September 2026 gemeldeten Produktionssaison 50.597,4 Tonnen Boro-Inzuchtsaatgut. Dieses Volumen zeigt, wie viel öffentliche Inzuchtreissaatgutvermehrung hinter dem größten Kulturpflanzensegment steht. Für Lieferanten, die diese Kategorie bedienen möchten, ist der Durchsatz daher neben der Sorte selbst Teil des kommerziellen Angebots. Ein Produktionsmodell, das für eine wiederholbare saisonale Lieferung geeignet ist, kann diese Kapazität in aufbereitetes Pflanzgut umwandeln und die Größenordnung des Segments mit den betrieblichen Anforderungen der Versorgung einer Grundnahrungsmittelpflanze verbinden.
Gemüse wird als das am schnellsten wachsende Segment mit einer CAGR von 8,4 % über 2027–2032 prognostiziert. Das Amt für landwirtschaftliche Beratung vergab einen Auftrag für Gemüsesaatgut für den Hausgartenbau in 60 Upazilas im Rahmen der RAINS-Komponente des Projekts zur Wettbewerbsfähigkeit von Kleinbauern. Dieser Käufer definiert eine Hausgarten-Anwendung und gibt Lieferanten einen konkreten Endverwendungszweck, um den herum das Saatgutangebot und seine Lieferung organisiert werden können. Ein Auftrag, der 60 Upazilas abdeckt, macht die Kaufeinheit zu einem Projekt statt zu einem einzelnen Garten, sodass Lieferanten einer Beschaffungsspezifikation entsprechen müssen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nördliche Distrikte verfügen über eine Saatgutaufbereitungsbasis in den Verarbeitungs- und Lagereinrichtungen von Supreme Seed Company Limited in Taraganj, Rangpur. Für einen Lieferanten bestimmt der Verarbeitungsdurchsatz, wie schnell gelagerte Partien in Richtung Distribution bewegt werden können, während die Lagerkapazität bestimmt, wie viel Material vorgehalten werden kann. In Taraganj verfügt Supreme Seed über eine Lagerkapazität von 1.700 Tonnen und eine Verarbeitungskapazität von 5 Tonnen pro Stunde. Die Verarbeitung einer Menge, die dieser Lagerkapazität entspricht, würde bei vollem angegebenem Durchsatz 340 Stunden erfordern, was das verfügbare Verarbeitungsfenster zu einer wesentlichen Überlegung für den saisonalen Versand macht.
Zentrale Zonen rund um Dhaka haben eine forschungsbezogene Saatgutgeschäftsrolle durch die Station von ACI Seed in Gazipur, innerhalb eines Forschungsnetzwerks, das auch Bogra und Mymensingh umfasst. Eine Forschungsstation kann die Entwicklungsseite eines Saatgutunternehmens unterstützen und einem Lieferanten eine technische Basis für die Bewertung der Anbauerfordernisse bieten, die seine Sortenzüchtungsarbeit zu erfüllen beabsichtigt. Das stellt die Aktivitäten im zentralen Bereich früher im Produktentwicklungsprozess dar als die Handhabungsfunktionen, die durch die Einrichtungen in Rangpur repräsentiert werden. Ein Lieferant, der Gazipur als Forschungsbasis nutzt, kann auf eine verteilte Entwicklungsstruktur zurückgreifen, anstatt jede Forschungsfunktion in der Nähe von Dhaka anzusiedeln.
In den südlichen Küstengürteln veranschaulicht Chitalmari in Bagerhat einen öffentlichen Vertriebsweg zu kleinen und marginalen Gemüsebauern. Am 27. Oktober 2025 stellte das Landwirtschaftliche Rehabilitierungsprogramm von Chitalmari 530 Landwirten in 7 Unions kostenlos Wintergemüsesaatgut für die Rabi-Saison 2025–26 zur Verfügung. Das Beispiel verbindet den Saatgutzugang mit einer definierten Anbausaison und einem lokal organisierten Programm. Für Lieferanten, die diesen Kanal in Betracht ziehen, lautet die kommerzielle Frage, wie ein organisierter saisonaler Bedarf statt separater Haushaltsbestellungen bedient werden kann. Solche Programme können den Zugang für Kleinbauern bündeln, aber ein Lieferant muss das Geschäft des Programms sichern, um diese Reichweite in Saatguteinnahmen umzuwandeln.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines kommerziellen Saatguthändlers und untersucht das nationale Regime Bangladeschs und seine Anwendung in Rangpur. Die Händlerregistrierung gilt für die gesetzlich vorgeschriebene Händlerpopulation, die Landwirte ausschließt, die Saatgut für den Eigenbedarf und den lokalen Hat-Bazar-Verkauf produzieren oder lagern. Das Gesetz untersagt Händlern die Lieferung von Saatgut für notifizierte Kulturen oder Sorten, es sei denn, das Nationale Saatgutgremium registriert die Kultur oder Sorte, und das Saatgut ist identifizierbar und erfüllt den festgelegten Qualitätsstandard.[3] Händler müssen außerdem entweder eine Bedingung erfüllen, die versiegelte Behälter mit dem vorgeschriebenen Standardetikett oder -zeichen erfordert, oder die Bedingung, die die Einhaltung der Registrierungszertifikatsbedingungen verlangt.
Regulatorische Tabelle
| Entscheidungsfaktor | Bangladesch | Rangpur |
|---|---|---|
| Primäre Behörde | Nationales Saatgutgremium für die Registrierung; Saatgutzertifizierungsagentur für Marktqualitätsprüfung und -inspektion | Nationales Saatgutgremium und Saatgutzertifizierungsagentur im Rahmen des nationalen gesetzlichen Rahmens |
| Wesentliche Instrumente oder Ausrichtung | Händlerregistrierungs- und Lieferbedingungen für notifiziertes Saatgut gemäß dem Saatgutgesetz 2018 | Pflichten des nationalen Saatgutgesetzes 2018, die für kommerzielle Händler in Rangpur gelten |
| Kommerzielle Auswirkung | Händlerregistrierung und Lieferpflichten für notifiziertes Saatgut | Dieselben gesetzlichen Zulassungs- und Lieferpflichten für notifiziertes Saatgut gelten lokal |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Aus der Perspektive eines kommerziellen Saatguthändlers spiegelt die mittlere Bewertung Bangladeschs einen definierten Marktzugangsweg in Verbindung mit Händlerregistrierungs- und Lieferpflichten für notifiziertes Saatgut wider. Rangpur erhält dieselbe Bewertung im Rahmen dieses nationalen Rahmens, und sein Distriktbüro der Saatgutzertifizierungsagentur identifizierte Händlerregistrierung und -erneuerung im Jahr 2018 unter seinen Dienstleistungen. Die Änderung vom August 2023 verkürzte die Wartezeit privater Händler für Sortenzulassungs- oder Registrierungsanträge von 5 Jahren auf ein Jahr, wobei die Händlerregistrierung als Voraussetzung in diesem geänderten Verfahren bestehen blieb. Die Auflistung des Ministeriums vom 13. August 2026 behielt das Saatgutgesetz 2018 und den Entwurf der Pflanzensortenschutzregeln bei, was „Keine Änderung” unterstützt, da Händlerzulassungs- und Lieferpflichten für notifiziertes Saatgut im geprüften nationalen Rahmen fortbestanden.
Wertschöpfungskettenstufen
Der Wertschöpfungskettenvergleich folgt der Umwandlung von Sortenwissen in Saatgutprodukte und deren Lieferung an Landwirte. ACI Seed führt Forschung und Entwicklung sowie Saatgutvertrieb durch, während BRAC Seed and Agro Enterprise Produktion, Verarbeitung und Vermarktung kombiniert. Diese integrierten Rollen machen das Saatgutprodukt zum wichtigsten Weg, über den vorgelagerte Fähigkeiten eine Rendite erzielen können. Die Trennung der Stufen zeigt, wo ein Lieferant investieren muss, bevor er Sortenwissen in verkäufliches Saatgut umwandeln kann.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Saatgutforschung und -entwicklung | Saatgutforschungsunternehmen wie ACI Seed | Saatgutverkäufe unter Einbeziehung von Forschungsinvestitionen | Abstimmung der Saatgutforschung mit dem Anbaubedarf | Stationsbasierte Forschung mit Saatgutversorgungsentscheidungen verbinden |
| Saatgutproduktion | Saatgutproduzenten wie BRAC Seed and Agro Enterprise | Verkäufe von vermehrtem Saatgut | Koordinierung der Produktion mit der anschließenden Verarbeitung | Vermehrungspläne mit der Verarbeitungsverfügbarkeit abstimmen |
| Verarbeitung, Lagerung und Qualitätskontrolle | Integrierte Verarbeiter wie BRAC Seed and Agro Enterprise; Verarbeitungs-, Lagerungs- und Prüfbetreiber wie Supreme Seed Company Limited | Verkäufe von verarbeitetem Saatgut unter Einbeziehung von Konservierung und Prüfung | Koordinierung der Chargenhandhabung über Verarbeitung, Lagerung und Prüfung hinweg | Chargenaufzeichnungen mit Prüfergebnissen und Lagerbedingungen verknüpfen |
| Vertrieb und Marktzugang | Saatgutvertriebsunternehmen wie ACI Seed und Lal Teer Seed Ltd. (Multimode Group) | Saatgutverkäufe über Vertriebskanäle | Aufrechterhaltung der Rückverfolgbarkeit über Händler- und Einzelhändlerübergaben hinweg | Chargenidentifikation und Lieferantenverifizierung durch den Kanal führen |
| Quelle: Mordor Intelligence | ||||
Supreme Seeds Kombination aus Verarbeitung, Lagerung und Prüfung veranschaulicht, warum die Qualitätserhaltung eine operative Stufe und nicht nur eine Lagerfunktion ist. ACI Seed betreibt eigene Forschungsstationen in Bogra, Gazipur und Mymensingh und vertreibt Saatgut auch über seine Lieferkette, sodass Sortenzüchtungsarbeit und Marktzugang innerhalb eines Unternehmens angesiedelt sind. Eine stärkere Koordinierung zwischen Entwicklung, Vermehrung und Vertrieb kann Forschungs- und Handhabungsinvestitionen produktiver machen, indem technische Fähigkeiten mit dem Produkt verbunden werden, das die Landwirte erreicht. Rückverfolgbare Chargen bieten eine praktische Verbindung zwischen Produktionsentscheidungen und nachgelagerter Verantwortlichkeit und ermöglichen es der Integration, über das gemeinsame Eigentum an Einrichtungen hinaus zu reichen.
Wettbewerbslandschaft
Marktkonzentration
Der Wettbewerb verbindet globale Saatgutkonzerne mit auf Bangladesch ausgerichteten Lieferanten und schafft eine dezentrale Struktur, in der sowohl genetische Ressourcen als auch lokale Kommerzialisierung eine Rolle spielen. Bayer AG, Corteva Inc. und Syngenta Group konkurrieren neben Lal Teer Seed Ltd. (Multimode Group), das Saatgut über Bangladeschs Händler und Einzelhändler vertreibt, und Advanta Enterprises Ltd. (UPL Limited), Teil der UPL-Gruppe. Corteva meldete im Jahr 2025 globale Nettoumsätze im Saatgutbereich von 9,9 Milliarden USD, verglichen mit 9,55 Milliarden USD im Jahr 2024. Die Unternehmensgröße ist daher eine Grundlage für den Wettbewerb, wobei die Sortentauglichkeit und ein Weg zu Bangladeschs Landwirten bestimmen, ob diese Ressourcen zu einem nützlichen lokalen Saatgutangebot werden, das die Kultivierung im erforderlichen Maßstab erreichen kann.
Lal Teer hielt am 19. Oktober 2025 in Habiganj ein Landwirtetreffen über sein neu eingeführtes Super-60-Reissaatgut ab. Lokale Einzelhändler, Händler und Landwirte nahmen an dem Treffen in Habiganj teil. Im Juni 2025 kündigte Advanta Seeds, Teil der UPL-Gruppe, die Übernahme des gemäßigten Maisgermplasmas, der Hybridpipeline und des Produktportfolios von K-Adriatica für Europa an. Für einen bangladeschischen Reiskäufer hat diese europäische Maisstrategie weniger unmittelbare Relevanz als eine lokal eingeführte Reissorte. Für einen bangladeschischen Herausforderer kann die gleichzeitige Ansprache von Landwirten und Händlern bei einer Einführung die Kulturpflanzenwahl mit dem Vertriebskanal verbinden, der für die Versorgung benötigt wird.
Syngenta AG, Teil der Syngenta Group, meldete im Jahr 2025 im Vergleich zu 2024 stagnierende globale Saatgutverkäufe. Dieses globale Ergebnis steht im Kontrast zu der bangladeschspezifischen Produktaktion, die durch Lal Teers Super-60-Reiseinführung in Habiganj repräsentiert wird, was die lokale Portfolioentwicklung zu einer eigenständigen Wettbewerbsüberlegung macht. Ein Herausforderer, der auf notifizierte Kulturen oder Sorten abzielt, benötigt eine Registrierung beim Nationalen Saatgutgremium, bevor Händler sein Saatgut liefern können. Lokale Produktrelevanz und regulatorische Zulässigkeit legen daher den Weg fest, über den ein Herausforderer sein Saatgutportfolio in Aufträge umwandeln kann.
Marktführer der bangladeschischen Saatgutbranche
-
Bayer AG
-
Corteva Inc.
-
Syngenta Group
-
Lal Teer Seed Ltd. (Multimode Group)
-
Advanta Enterprises Ltd. (UPL Limited)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bangladeschischer Saatgutmarkt Unternehmen in diesem Bericht
- Bayer AG
- Corteva Inc.
- Syngenta Group
- BASF SE
- Groupe Limagrain
- Equator Seeds
- Rijk Zwaan Zaadteelt en Zaadhandel B.V.
- Sakata Seed Corporation
- East-West Seed International Ltd.
- Nuziveedu Seeds Ltd. (NSL Group)
- Konika Seed Company Pvt Ltd.
- Bioseed (DCM Shriram Limited)
- Lal Teer Seed Ltd. (Multimode Group)
- Advanta Enterprises Ltd. (UPL Limited)
Wesentliche Chancen für Marktteilnehmer
Der Chancenvergleich berücksichtigt die inländische Saatgutvermehrung und Produktsicherung für spezifische Landwirtsgruppen. Für die im September 2026 gemeldete Produktionssaison setzte die BADC Ziele von 40 Tonnen Sommerzwiebelsaatgut und 2.210 Tonnen Jutesaatgut im Rahmen von Programmen zur Verringerung der Importabhängigkeit. Im Februar 2026 berichtete ein Forscher des Bangladeschischen Landwirtschaftlichen Forschungsinstituts über Preisvolatilität, Saatgutbetrug und inkonsistente Qualität auf Bangladeschs Gemüse-, Zwiebel- und Chilisaatgutmärkten trotz hoher Hybridadoption. Inländische Vermehrung kann die Verfügbarkeit verbessern, während Produktsicherung die Zuverlässigkeit des Saatgutangebots für die Landwirte verbessert.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Inländische Sommerzwiebelsaatgutversorgung | Neues inländisches Produktionsprogramm | Sommerzwiebelanbauer | Lokale Vermehrung mit verifizierter Saatgutidentität und -qualität entwickeln | Umwandlung eines Produktionsziels in zuverlässiges Pflanzgut | BADC und inländische Zwiebelsaatgutproduzenten |
| Inländische Jutesaatgutvermehrung | Staatlich gesteuerter inländischer Produktionsaufwand | Juteanbauer | Vermehrung mit dem inländischen Jutepflanzenbedarf abstimmen | Koordinierung von Vermehrung und Saatgutaufbereitung im erforderlichen Maßstab | BADC und inländische Jutesaatgutproduzenten |
| Zuverlässige Gemüsesaatgutangebote | Feststellung von Qualitäts- und Betrugsproblemen neben Hybridadoption im Februar 2026 | Gemüse-, Zwiebel- und Chilianbauer | Identifizierbares Saatgut mit nachweisbarer Qualität über rechenschaftspflichtige Kanäle anbieten | Aufrechterhaltung der Produktidentität und -qualität durch den Vertrieb | Saatgutlieferanten, die Produktqualität nachweisen können |
| Quelle: Mordor Intelligence | |||||
Die zentrale Chance liegt in zuverlässigem inländischem Pflanzgut, das auf einen spezifischen Anbaubedarf zugeschnitten ist. Öffentliche Vermehrungsprogramme bieten einen Versorgungsentwicklungsweg, während die gemeldeten Qualitätsprobleme die Sicherung kommerziell relevant für den Landwirt machen. Lieferanten, die Importsubstitution anstreben, benötigen daher ein Saatgutangebot, das inländische Verfügbarkeit mit nachweisbarer Produktqualität verbindet.
Neueste Industrielle Entwicklungen in Bangladeschischer Saatgutmarkt
- Sep 2026: Die BADC setzte für diese Produktionssaison Ziele von 40 Tonnen Sommerzwiebelsaatgut und 2.210 Tonnen Jutesaatgut im Rahmen staatlich gesteuerter Bemühungen zur Verringerung der Importabhängigkeit.
- Jul 2026: Ein Ammoniakausbruch beschädigte Kartoffelbestände im Taj-Kühllager in Sherpur, und ein betroffener Landwirt berichtete, dass der Ersatz verlorener Saatkartoffeln zu höheren Preisen äußerst schwierig wäre.
- Jun 2026: Bangladeschs Landwirtschaftsministerium erließ eine Anordnung für ein Saatgut- und Düngemittelanreizprogramm für das Haushaltsjahr 2025–26 zur Steigerung des Anbaus und der Produktion von ertragreichem verpflanztem Aman-Reis.
Bangladeschischer Saatgutmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der bangladeschische Saatgutmarkt misst die jährlichen Ausgaben für kommerzielles Saatgut, das für den Kulturpflanzenanbau in Bangladesch verkauft wird. Er umfasst kommerzielle Saatgutverkäufe an Landwirte und Saatguthändler für den Anbau von Reihenkulturen und Gemüse in Bangladesch.
Ausschlüsse aus dem Umfang: Düngemittel, Pflanzenschutzmittel, landwirtschaftliche Maschinen und der Getreidewert nach der Ernte sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Transgene Hybriden
- Nicht-transgene Hybriden
- Offen abblühende Sorten
- Nach Kulturpflanze
- Reihenkulturen
- Faserpflanzen
- Baumwolle
- Sonstige Faserpflanzen
- Futterpflanzen
- Alfalfa
- Futtermais
- Futtermohrenhirse
- Sonstige Futterpflanzen
- Getreide und Körnerfrüchte
- Mais
- Reis
- Mohrenhirse
- Weizen
- Sonstige Körnerfrüchte und Getreide
- Ölsaaten
- Raps, Rübsen und Senf
- Sojabohne
- Sonnenblume
- Sonstige Ölsaaten
- Hülsenfrüchte
- Faserpflanzen
- Gemüse
- Kreuzblütler
- Kohl
- Karotte
- Blumenkohl und Brokkoli
- Sonstige Kreuzblütler
- Kürbisgewächse
- Gurke und Einlegegurke
- Kürbis und Zucchini
- Sonstige Kürbisgewächse
- Wurzeln und Zwiebeln
- Knoblauch
- Zwiebel
- Kartoffel
- Sonstige Wurzeln und Zwiebeln
- Nachtschattengewächse
- Chili
- Aubergine
- Tomate
- Sonstige Nachtschattengewächse
- Nicht klassifiziertes Gemüse
- Erbsen
- Spinat
- Sonstiges nicht klassifiziertes Gemüse
- Kreuzblütler
- Reihenkulturen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Bewertung des bangladeschischen Saatgutsektors durch die Wageningen University & Research, Materialien des Bangladeschischen Landwirtschaftlichen Forschungsrats, das Bangladeschische Saatgutgesetz 2018 und das Agrar-Technologie-Whitepaper des Center for Enterprise and Society liefern Kontext zu Kulturpflanzen, Saatgutsystem, Regulierung und Markt, wie z. B. Gemüsesaatgutkanäle, öffentliche und private Versorgungsrollen sowie gemeldete nationale Saatgutschätzungen. Diese öffentlichen Quellen helfen dabei, die Grenze für kommerzielles Pflanzgut festzulegen und Kultur- und Kanalindikatoren für den Vergleich zu identifizieren.
Jährliche Unternehmensberichte und Investorenmaterialien können Bangladesch-Produktportfolios, Produktionskapazität, Kanalreichweite und Produktmix klären, während seriöse bangladeschische Presse datierte Beschaffungs-, Politik- und Branchenentwicklungen gegenchecken kann. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Fragebögen würden sich an bangladeschische Saatgutproduzenten, öffentliche Saatgutinstitutionen, Vertriebsunternehmen und Kulturpflanzenspezialisten richten, wobei Unternehmensentscheidungsträger und Fachpersonal in der Lage wären, Vertriebskanäle, Produktmix, Preisgestaltung, Saatgutersatz und saisonale Versorgung zu beschreiben. Ihre Erkenntnisse würden Interpretationen aus Sekundärquellen testen und Unterschiede zwischen kommerziellen Verkäufen und von Landwirten gespartem oder informellem Saatgut klären. Wo direkte Indikatoren unvollständig sind, würde der Analyst unabhängige Kultur-, Kanal- und Lieferantensignale vergleichen und Annahmen für die Nachverfolgung dokumentieren, anstatt die Ansicht eines einzelnen Befragten als Marktgesamtheit zu behandeln.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 40 % | Führungskräfte (CXOs): 15 % | |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Marktteilnehmer: 18 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Der Analyst würde Bangladeschs jährliche kommerzielle Saatgutverkäufe von oben nach unten schätzen, wobei kulturpflanzenspezifische Nachfrage und kommerzielle Saatgutausgaben als nationale Kontrolle dienen, und dann ausgewählte Gesamtwerte mit Lieferantenumsatz-Aggregationen und Kanalinterviews abgleichen. Kulturpflanzenfläche und Kulturpflanzenmix zeigen den Pflanzenbedarf an, während kommerzielle Ersatzraten und Hybridadoption den gekauften statt gesparten Anteil schätzen. Inländische Saatgutproduktion, öffentliche Beschaffung, Importe und gemeldete Saatgutpreise helfen dabei, das kommerzielle Angebot zu überprüfen und Volumina in Verkaufswerte umzurechnen. Segmentanteile würden aus kulturpflanzenspezifischer Nachfrage und Lieferanten- oder Kanalinformationen aufgebaut und dann abgestimmt, sodass Produkttypen und Kulturpflanzengruppen mit dem Gesamtwert übereinstimmen. Exponentielle Glättung könnte den historischen Marktwert verlängern, mit Szenarioanpassungen für Hybridadoption, Formalkanaldurchdringung, Kulturpflanzenmix sowie Preis- oder Mixänderungen, wo Belege dies unterstützen. Primärbefragte würden die Richtung und praktische Bedeutung dieser variablenspezifischen Annahmen überprüfen, während unvollständige Kultur- oder Kanaldaten mit vergleichbaren Indikatoren und aufgezeichneten Annahmen begrenzt würden. Selektive Bottom-up-Überprüfungen würden gesampelte Saatgutvolumina mit beobachteten Verkaufspreisen multiplizieren oder Lieferanten- und Händlerinformationen aggregieren, wobei Lücken durch zusätzliche Kanal- und öffentliche Versorgungsindikatoren vor der Abstimmung geschlossen würden.
Datenvalidierung und Aktualisierungszyklus
Analysten würden die Marktschätzung gegen Kulturpflanzenfläche und Pflanzenbedarf, öffentliche und private Saatgutversorgung, Importindikatoren und Unternehmensangaben triangulieren und dabei prüfen, ob jedes Signal Bangladesch und kommerzielles Pflanzgut beschreibt. Abweichungen zwischen unabhängigen Signalen und historischen Trends würden auf Kultur-, Produkt- und Kanalebene untersucht, wobei Anomalien vor der Freigabe korrigiert oder erklärt würden und ein zweiter Analyst Quelleneignung, Berechnungen und Abstimmung überprüft. Eine erneute Kontaktaufnahme würde ausgelöst, wenn Befragte wesentlich inkonsistente Preis-, Kanal- oder Adoptionsinformationen liefern oder wenn neue regulatorische oder Versorgungsereignisse einen wesentlichen Modellinput ändern. Der Datensatz und die Annahmen würden jährlich aktualisiert, zwischen den Zyklen bei einem wesentlichen Ereignis überprüft und unmittelbar vor der Lieferung einer neuen Quellen- und Berechnungsprüfung unterzogen.
Vergleich der Marktgröße des bangladeschischen Saatgutmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Der bangladeschische Saatgutmarkt misst die jährlichen Ausgaben für kommerzielles Saatgut, das für den Kulturpflanzenanbau in Bangladesch verkauft wird. Der Analyst würde Bangladeschs jährliche kommerzielle Saatgutverkäufe von oben nach unten schätzen, wobei kulturpflanzenspezifische Nachfrage und kommerzielle Saatgutausgaben als nationale Kontrolle dienen, und dann ausgewählte Gesamtwerte mit Lieferantenumsatz-Aggregationen und Kanalinterviews abgleichen.
Wesentliche Lücken in der Forschungsmethodik werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageinputs und Querprüfungen in der gesamten Studie adressiert. Analysten würden die Marktschätzung gegen Kulturpflanzenfläche und Pflanzenbedarf, öffentliche und private Saatgutversorgung, Importindikatoren und Unternehmensangaben triangulieren und dabei prüfen, ob jedes Signal Bangladesch und kommerzielles Pflanzgut beschreibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 350,3 Millionen USD (2027) | |
| Branchenverband A | 1,1 Milliarden USD (Prognose 2025) | Prognostizierter Umsatz der Saatgutbranche. Die Abdeckung ist eine branchenumfassende Umsatzannäherung und kein verifizierter Treffer mit der kommerziellen Saatgutgrenze dieser Studie. |
| Marktforschungsanbieter B | 1,8 Milliarden USD (2026) | Bei seiner Basis von 2026 liegt diese Schätzung 413,8 % über dem Wert dieser Studie für 2027 von 350,3 Millionen USD, ein Jahr später. |
Mordor Intelligence bindet die Schätzung an die definierte Abdeckung und das Nachfragemodell der Studie. Analysten würden die Marktschätzung gegen Kulturpflanzenfläche und Pflanzenbedarf, öffentliche und private Saatgutversorgung, Importindikatoren und Unternehmensangaben triangulieren und dabei prüfen, ob jedes Signal Bangladesch und kommerzielles Pflanzgut beschreibt.
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für die Marktgröße des bangladeschischen Saatgutmarkts?
Das Marktvolumen wird voraussichtlich im Jahr 2027 350,3 Millionen USD und bis 2032 462,2 Millionen USD erreichen, mit einer CAGR von 5,7 % über 2027–2032.
Was treibt die Nachfrage nach kommerziellem Pflanzgut in Bangladesch an?
Sortenerneuerung und organisierte Saatgutvermehrung unterstützen die Nachfrage. Die BADC beschäftigte für die im September 2026 gemeldete Produktionssaison landesweit 105.775 Vertragslandwirte.
Welcher Produkttyp führt die Saatguteinnahmen in Bangladesch an?
Nicht-transgene Hybriden hielten den größten Anteil mit 42,4 % im Jahr 2026.
Welche Unternehmen konkurrieren in Bangladeschs kommerzieller Saatgutbranche?
Zu den wesentlichen Marktteilnehmern zählen Bayer AG, Corteva Inc., Syngenta Group, Lal Teer Seed Ltd. (Multimode Group) und Advanta Enterprises Ltd. (UPL Limited).
Was kann Kartoffelsaatgutkäufe in Bangladesch einschränken?
Erschwinglichkeit beim Ersatz kann Käufe einschränken. Nach einem Ausbruch im Juli 2026 in Sherpur erklärte ein betroffener Landwirt, dass der Ersatz verlorener Saatkartoffeln zu höheren Preisen äußerst schwierig wäre.
Wie unterscheiden sich die regionalen Saatgutgeschäftsrollen innerhalb Bangladeschs?
Supreme Seed Company Limited betreibt Verarbeitungs- und Lagereinrichtungen in Taraganj, Rangpur. Die Forschungsstation von ACI Seed in Gazipur unterstützt die Forschungsrolle der zentralen Zonen rund um Dhaka.