
Marktgröße und Marktanteil für sekundäre Makronährstoffe
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
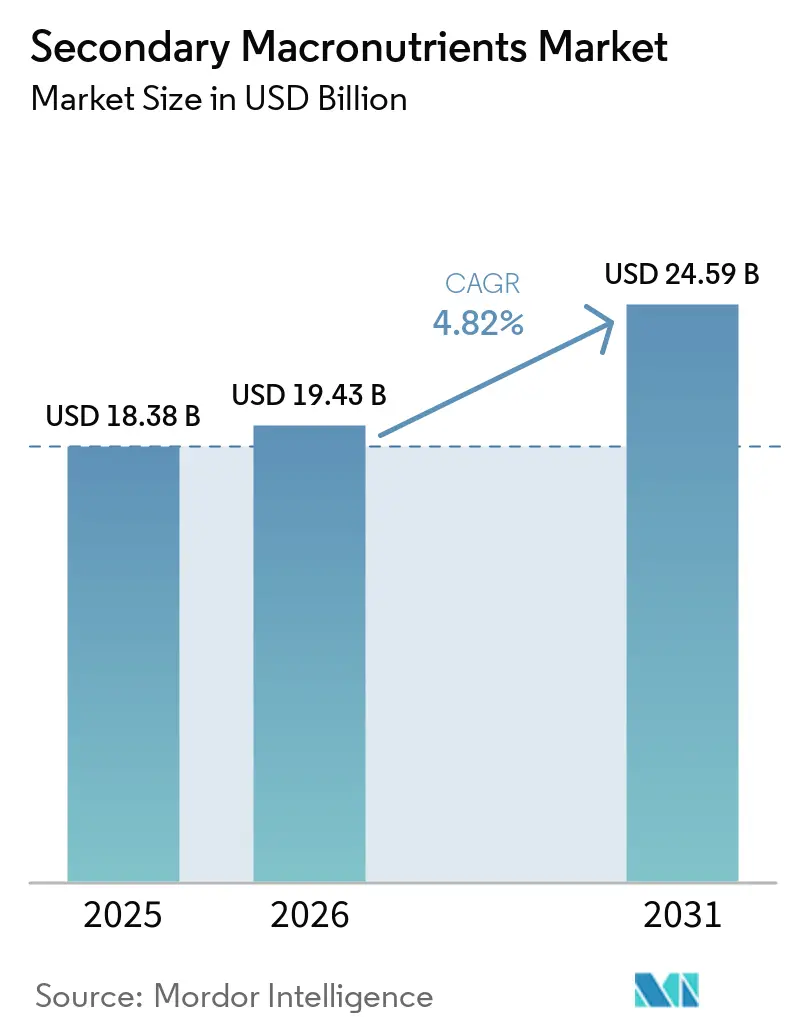
| Marktgröße (2026) | 19.43 Milliarden US-Dollar |
| Marktgröße (2031) | 24.59 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.82 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für sekundäre Makronährstoffe von Mordor Intelligence
Die Marktgröße für sekundäre Makronährstoffe wurde im Jahr 2025 auf 18,38 Milliarden USD geschätzt und soll von 19,43 Milliarden USD im Jahr 2026 auf 24,59 Milliarden USD bis 2031 wachsen, was einem CAGR von 4,82 % während des Prognosezeitraums von 2026 bis 2031 entspricht. Die starke Nachfrage nach ausgewogener Bodenernährung, die von Raffinerien vorgeschriebene Schwefelrückgewinnung und Co-Granulierungstechnologien, die die Anzahl der Feldüberfahrten reduzieren, verstärken diesen Aufwärtstrend. Der Rückgang der Bodenfruchtbarkeit in ertragstarken Weizen-, Mais- und Ölsaatgürteln, verbunden mit der Ausweitung des Gewächshausanbaus in der Asien-Pazifik-Region, schärft den Fokus auf Kalzium-, Magnesium- und Schwefelzufuhr. Elementarer Schwefel aus der Dieselentschwefelung hat die Rohstoffkosten gesenkt, während Präzisionsanwendungstechnik die Nährstoffnutzungseffizienz erhöht hat. Zusammen halten diese Faktoren den Markt für sekundäre Makronährstoffe fest auf einem Wachstumskurs.
Wichtigste Erkenntnisse des Berichts
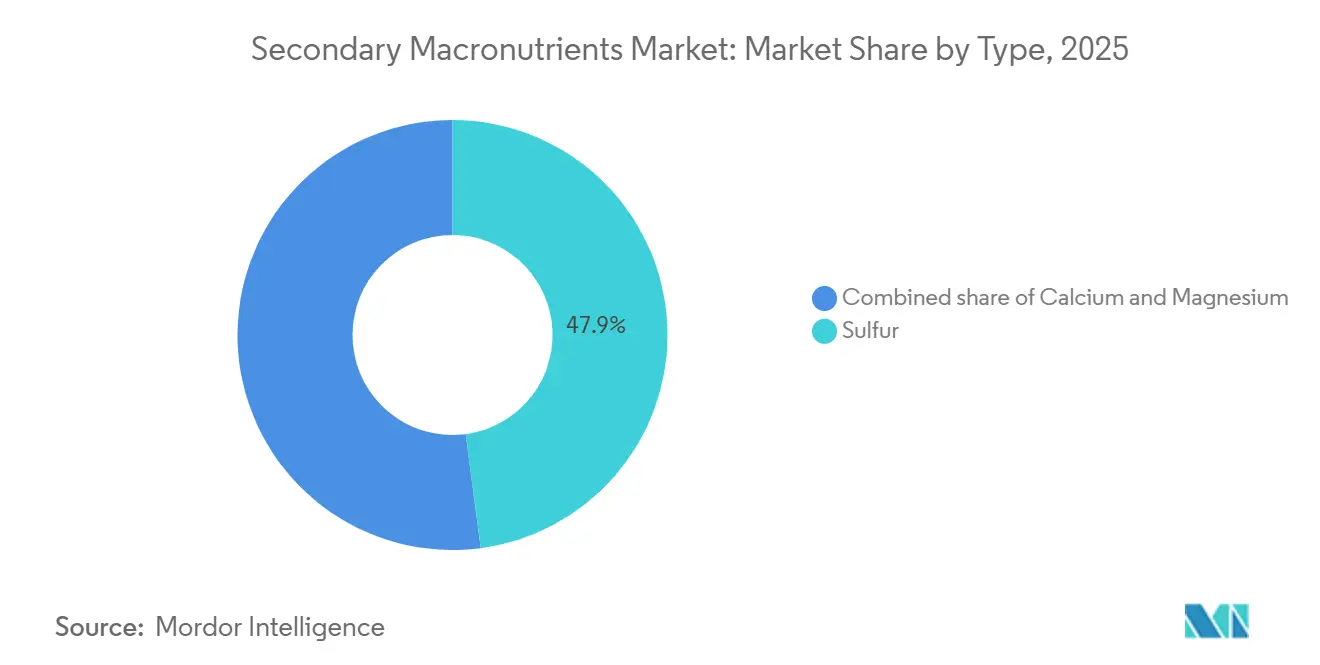
- Nach Typ entfiel im Jahr 2025 der größte Anteil von 47,9 % des Marktanteils für sekundäre Makronährstoffe auf Schwefel, während Kalzium voraussichtlich mit dem schnellsten CAGR von 5,8 % von 2026 bis 2031 wachsen wird.
- Nach Anwendungsmodus entfiel im Jahr 2025 der größte Anteil von 76,5 % auf die Bodendüngung, während die Marktgröße für sekundäre Makronährstoffe im Bereich Fertigierung voraussichtlich mit dem schnellsten CAGR von 6,1 % von 2026 bis 2031 wachsen wird.
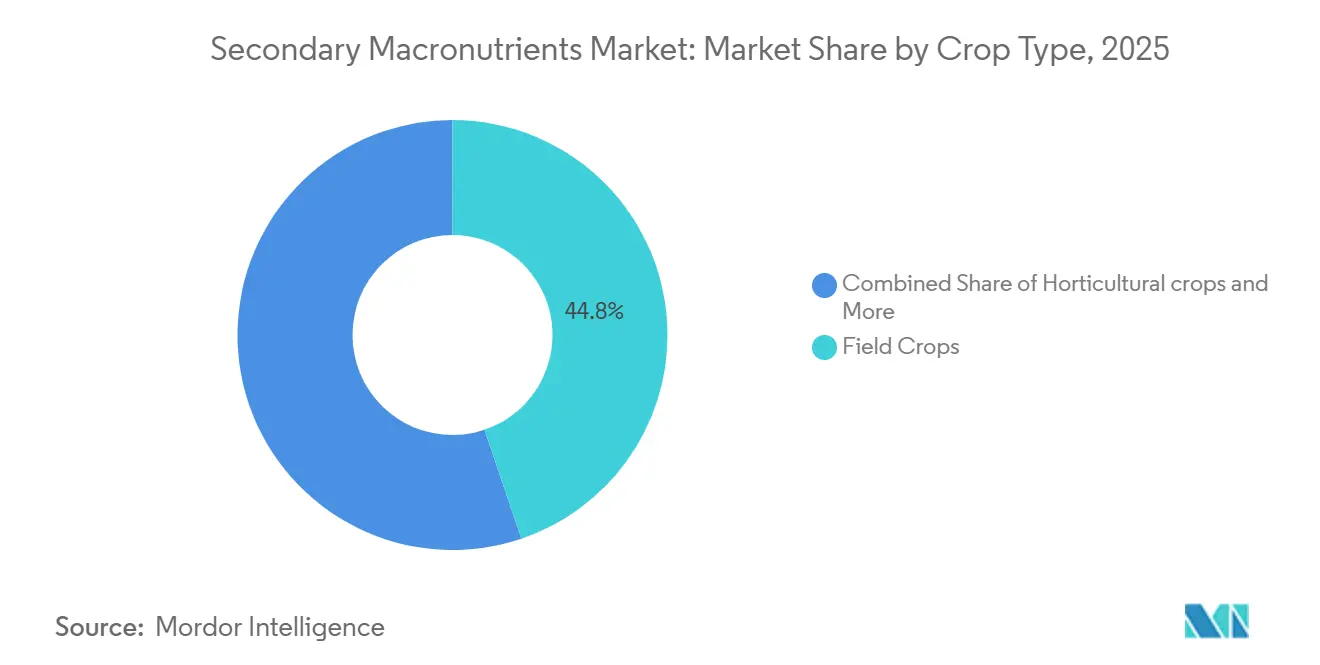
- Nach Kulturpflanzentyp entfielen im Jahr 2025 44,8 % der Marktgröße für sekundäre Mikronährstoffe auf Feldfrüchte, während Gartenbaukulturen voraussichtlich mit dem schnellsten CAGR von 5,9 % von 2026 bis 2031 wachsen werden.
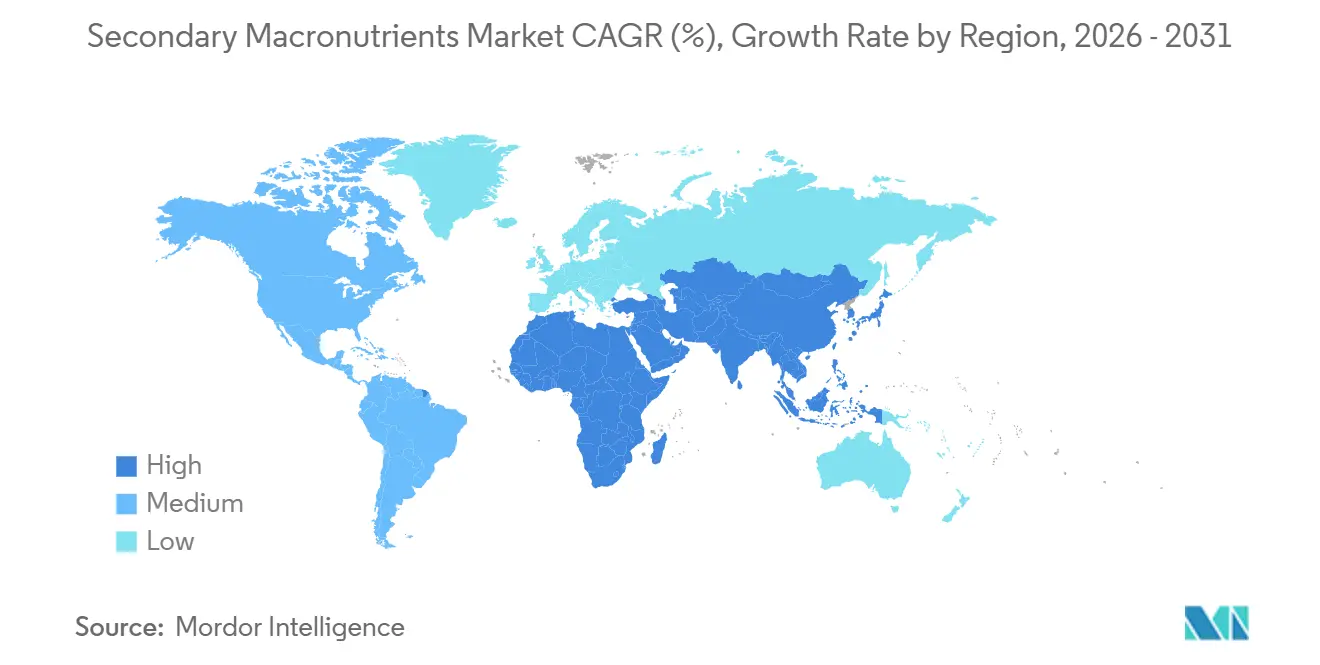
- Nach Geografie entfiel im Jahr 2025 der größte Anteil von 40,0 % auf Asien-Pazifik, und die Region wird voraussichtlich mit dem schnellsten CAGR von 5,8 % von 2026 bis 2031 wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durch Bodenversauerung getriebene Kalziumnachfrage in Brotweizengürteln | +0.80% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachrüstung von Fertigierung in tropfbewässerten Großgewächshäusern | +0.60% | Asien-Pazifik als Kernregion, Ausweitung auf Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Zuckerrohranbaufläche in Südostasien | +0.50% | Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Vorschriften für ultraschwefelarmen Diesel steigern das Angebot an elementarem Schwefel | +0.70% | Global | Langfristig (≥ 4 Jahre) |
| Co-Granulierung, die Ca-Mg-S in einzelne Granulate einbettet | +0.40% | Global | Mittelfristig (2–4 Jahre) |
| Programme zur Verwaltung sekundärer Nährstoffe durch Händler-Einzelhandels-Genossenschaften | +0.30% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durch Bodenversauerung getriebene Kalziumnachfrage in Brotweizengürteln
Kontinuierlicher Weizenanbau in Verbindung mit intensivem Stickstoffeinsatz beschleunigt die Bodenversauerung. Die inländische Produktion von Landwirtschaftskalk in den Vereinigten Staaten stieg im Jahr 2024 deutlich an, was auf eine stärkere Reaktion der Landwirte auf den sinkenden Boden-pH-Wert hindeutet[1]. Kalziumnitrat und Kalziumsulfat werden zunehmend eingesetzt, um das Nährstoffgleichgewicht wiederherzustellen, die Getreidequalität zu verbessern und Proteinprämien in exportorientierten Lieferketten aufrechtzuerhalten. Da die Versauerung kumulativ verläuft, erzeugen wiederkehrende Kalziumanwendungen einen stetigen Nachfragesog für Lieferanten. Premiummüller, die höhere Teigfestigkeitsprofile honorieren, verstärken die Bereitschaft der Erzeuger, für sekundäre Nährstoffe zu budgetieren. Der Trend erstreckt sich auf Kanada, Frankreich und Polen und steht im Einklang mit nationalen Bodenschutzinitiativen, die Zahlungen an eine verbesserte Kationenaustauschkapazität knüpfen.
Nachrüstung von Fertigierung in tropfbewässerten Großgewächshäusern
Industrielle Großgewächshäuser in China, den Golfstaaten, Spanien und Mexiko bevorzugen heute flüssiges Kalzium, Magnesium und Schwefel, die über vorhandene Tropfleitungen ausgebracht werden. Die Umstellung von granularer Kopfdüngung auf Fertigierung reduziert den Arbeitsaufwand um bis zu 25 % pro Hektar und steigert die Nährstoffaufnahme, indem der Nährstofffluss mit der Pflanzentranspiration synchronisiert wird. Die Anlagen integrieren Echtzeitsensoren, die Dosierungsanpassungen steuern, Überversorgung reduzieren und den Ertrag pro Quadratmeter steigern. Inputhändler reagieren mit der Einführung von technisch reinem, chloridfreiem Kalziumnitrat, das in kaltem Wasser vollständig löslich ist. Diese kapitalschonende Nachrüstungswelle steigert die Nachfrage nach Premiumprodukten im Düngemittelmarkt für sekundäre Makronährstoffe und veranlasst Gerätehersteller, Venturi-Injektoren mit abonnementbasierten Nährstoffpaketen zu bündeln.
Ausweitung der Zuckerrohranbaufläche in Südostasien
Thailand, Vietnam und die Philippinen weisen fruchtbare Ebenen dem Zuckerrohranbau zu, um inländische Biokraftstoffziele und Exportquoten zu erfüllen. Staatliche Förderpakete subventionieren schwefelreiches Einfachsuperphosphat und kalziumhaltigen Gips, senken die Kosten für Landwirte und erhöhen die durchschnittlichen Nährstoffausbringungsraten. Die japanische Forschungseinrichtung JIRCAS unterstreicht die Rolle von Schwefel bei der Saccharosesynthese und die Rolle von Kalzium bei der Rohrstärke, die beide für den Mühlenertrag entscheidend sind[2]. Düngemittelmischer bauen Küstenhubs in der Nähe von Raffinerien auf, um elementaren Schwefel zu nutzen, Lieferketten zu verkürzen und die Preisstabilität in diesem schnell wachsenden Segment zu fördern.
Vorschriften für ultraschwefelarmen Diesel steigern das Angebot an elementarem Schwefel
Raffinerien weltweit reduzieren den Schwefelgehalt auf 10 ppm, um die Vorschriften für Straßendiesel zu erfüllen. Die Produktion von elementarem Schwefel ist daher gestiegen, was 2024 zu einem Preisrückgang von 26 % geführt hat[3]. Düngemittelhersteller sichern sich langfristige Abnahmeverträge mit Energieunternehmen, reduzieren die Rohstoffvolatilität und erweitern die Granulierungskapazitäten. Dieser reichlich vorhandene Rohstoff ist ein struktureller Kostenvorteil für den Düngemittelmarkt für sekundäre Makronährstoffe, der die Margen ausweitet und Kapazitätserweiterungen in Schwellenländern fördert, die zuvor auf Importe angewiesen waren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Seefrachtvolatilität für Kalziumnitrat in loser Schüttung | −0.4% | Importabhängige Regionen | Kurzfristig (≤ 2 Jahre) |
| Sinkende Magnesiumerzgehalte in Russland und Israel | −0.3% | Global | Langfristig (≥ 4 Jahre) |
| Langsame EU-Genehmigungen für recycelte Gipsdünger | −0.2% | Europa | Mittelfristig (2–4 Jahre) |
| Liquiditätsengpässe bei Landwirten durch verschärfte Agrarkredite in Südamerika | −0.5% | Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Seefrachtvolatilität für Kalziumnitrat in loser Schüttung
Die Kosten für den transozeanischen Seeverkehr liegen weiterhin über dem Niveau vor der Pandemie, wobei die Spotpreise innerhalb von Monaten um 40 % schwanken. Das Frachtdashboard des Landwirtschaftsministeriums der Vereinigten Staaten (USDA) zeigt, dass Düngemitteltransporte mit Containermangel konfrontiert sind, was die Lieferfenster verlängert[4]. Importabhängige Märkte wie Südasien absorbieren diese höheren Frachtkosten in die Einstandskosten und erhöhen die Erzeugerpreise. Einige Käufer verschieben Bestellungen für Kalziumnitrat oder substituieren es durch minderwertiges Kalziumammoniumnitrat, was das kurzfristige Wachstum im Düngemittelmarkt für sekundäre Makronährstoffe dämpft.
Sinkende Magnesiumerzgehalte in Russland und Israel
Große Düngemittelproduzenten berichten von sinkenden Erzgehalten, die nun im Durchschnitt unter 9 % liegen, was die Abfall-zu-Erz-Verhältnisse erhöht und den Energieverbrauch pro Tonne verarbeiteten Materials steigert. Laut Bewertungen der Geologischen Untersuchungsbehörde der Vereinigten Staaten (USGS) steigen die Förderkosten weiter, da Bergleute gezwungen sind, auf tiefere, ertragsärmere Flöze zuzugreifen, die intensiveres Bohren und Aufbereiten erfordern[5]. Diese Verknappung des vorgelagerten Angebots hat den Konzern dazu veranlasst, die Beschaffung auf Australien und China zu diversifizieren, obwohl die meisten neuen Förder- und Verarbeitungsvorhaben in diesen Regionen mehrjährige Entwicklungszeiträume haben, was darauf hindeutet, dass die aktuellen Angebotsengpässe und Preisdruck voraussichtlich bis zum mittelfristigen Horizont anhalten werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Schwefel dominiert den Markt, während Kalzium an Dynamik gewinntSchwefel hatte im Jahr 2025 mit 47,9 % den größten Anteil an der Marktgröße für sekundäre Makronährstoffe, angetrieben durch seine entscheidende Rolle bei der Aminosäurebildung und Ölentwicklung in Raps und Soja. Das Segment wächst stetig dank reichlich vorhandenem, aus Raffinerien gewonnenem elementarem Schwefel, der wettbewerbsfähige Preise unterstützt. Kalzium wird voraussichtlich mit dem schnellsten CAGR von 5,8 % von 2026 bis 2031 wachsen, da Erzeuger die Bodenversauerung und Anforderungen an die Fruchtfestigkeit in Obstgärten angehen. Die Magnesiumachfrage konzentriert sich auf hochwertige Gartenbaukontingente, die optimale Chlorophyllgehalte honorieren. Der Kostenvorteil von Schwefel und sein breiter Bedarf bei Kulturpflanzen werden ihn an der Spitze halten, aber die beschleunigte Aufnahme von Kalzium sowohl im Freiland- als auch im kontrollierten Umgebungsanbau signalisiert eine sich verringernde Lücke.
Die breitere Raffinerieentschwefelung in Nordamerika, dem Nahen Osten und Asien sichert ein strukturell reichliches Angebot an Rohschwefel und unterstützt die Erweiterung der Granulat- und Pastillenkapazität. Präzisionsfertigierung erschließt das Kalzium- und Nitratpotenzial in Tomaten- und Paprikagewächshäusern und stärkt die Margen für lösliche Produktlinien. Magnesium behält seine Spezialrolle bei Blattgemüse und tropischen Früchten, wo die Farberhaltung für Exportmärkte unverzichtbar ist.

Nach Anwendungsmodus:
Bodendüngung behauptet ihre Dominanz, während Fertigierung beschleunigtDie Bodendüngung hatte im Jahr 2025 mit 76,5 % den größten Anteil am Markt für sekundäre Mikronährstoffe, was die Vertrautheit der Landwirte und die Maschinenkompatibilität widerspiegelt. Etablierte Breitstreuer und Drillmaschinen nehmen co-granulierte Ca-Mg-S-Granulate ohne Änderungen des Arbeitsablaufs auf. Die Marktgröße für sekundäre Makronährstoffe im Bereich Fertigierung wird voraussichtlich mit dem schnellsten CAGR von 6,1 % von 2026 bis 2031 wachsen, angetrieben durch die Verbreitung von Gewächshäusern und Anreizen zur Tropfnachrüstung. Blattsprays füllen Nischenlücken, wenn eine schnelle Korrektur von Mangelerscheinungen unerlässlich ist, insbesondere bei Premium-Tafeltraubenblöcken.
Flüssige sekundäre Makronährstoffe erzielen Aufnahmeeffizienzen, die bis zu 20 % höher sind als gleichwertige Feldanwendungen, was Investoren in Hightech-Gewächshäuser überzeugt, In-line-Injektoren zu integrieren. Entwickler von Bodendüngungsanwendungen kontern mit der Zugabe von Ureasehemmern und Polymerbeschichtungen, die die Nährstofffreisetzung moderieren und die Relevanz bei Feldfrüchten aufrechterhalten. Blattformulierungen enthalten Tenside und Chelatbildner, die die Blattabsorption beschleunigen, obwohl ihre Volumina im Vergleich zu Granulaten und Flüssigkeiten bescheiden bleiben.
Nach Kulturpflanzentyp:
Feldfrüchte haben den größten Anteil, während Gartenbaukulturen schnell expandierenFeldfrüchte hatten im Jahr 2025 mit 44,8 % den größten Anteil, bedingt durch die riesige Anbaufläche von Weizen, Mais, Sojabohnen und Raps. Stabiles Rohstoffangebot und klar definierte Empfehlungen treiben einen vorhersehbaren jährlichen Absatz. Gartenbaukulturen werden voraussichtlich mit dem schnellsten CAGR von 5,9 % von 2026 bis 2031 wachsen, angetrieben durch steigende verfügbare Einkommen, die die Nachfrage nach hochwertigen Obst und Gemüse ankurbeln. Rasen- und Zierpflanzennischen stützen sich auf visuelle Qualitätsprämien, die spezialisierte, hochwertigere Betriebsmittel unterstützen.
Bodenproteinverträge im Weizenanbau schaffen Anreize für Schwefelkopfdüngung, während Rapsverarbeiter Ölgehaltsbonus zahlen, die inkrementelle Mg-S-Mischungen rechtfertigen. Gewächshaus-Paprikaerzeuger in der Türkei und Spanien verwenden Kalzium und Nitrat über Fertigierung, um Blütenendenfäule zu verhindern, und treiben damit die Gartenbaunachfrage an. Golfplätze im Sonnengürtel wenden Magnesiumsulfat an, um die Rasenfarbe in Zeiten hoher Evapotranspiration aufrechtzuerhalten, was Mikrosegmentchancen unterstreicht.
Geografische Analyse
Markt für sekundäre Makronährstoffe in Asien-Pazifik
Asien-Pazifik hatte im Jahr 2025 mit 40,0 % den größten Anteil und wird voraussichtlich mit dem schnellsten CAGR von 5,8 % von 2026 bis 2031 wachsen. Die staatlich geförderte Modernisierung in China, Indien und Südostasien verbindet Bodenschutzsubventionen mit Beratungsdiensten, die ausgewogene Nährstoffprogramme fördern. Die Zuckerrohrfläche in Thailand und Vietnam allein steigert den Schwefelabsatz zweistellig, während die Gewächshausfläche in der Provinz Shandong die Importe von flüssigem Kalzium antreibt. Die vielfältigen agroklimatischen Zonen der Region schaffen vielschichtige Nachfragenischen, die globale Lieferanten durch regionsspezifische Sortenportfolios bedienen.
Markt für sekundäre Makronährstoffe in Nordamerika und Europa
Nordamerika verfügt über eine ausgereifte Akzeptanz und konzentriert sich auf Effizienzgewinne. Vorschriften für ultraschwefelarmen Diesel sichern ein stetiges Angebot an elementarem Schwefel und reduzieren die Preisvolatilität. Landwirte integrieren Applikatoren mit variabler Ausbringungsrate, um sekundäre Nährstoffverschreibungen mit Ertragskarten abzugleichen. Europa priorisiert die Kreislaufwirtschaftsbeschaffung, kämpft aber mit verlängerten REACH-Zeitplänen für recycelte Produkte. Kalziumanwendungen sind besonders wichtig, da Erzeuger versauernde Stickstoffzufuhren neutralisieren, insbesondere in Deutschland und Polen.
Markt für sekundäre Makronährstoffe in Südamerika und dem Nahen Osten und Afrika
Südamerika zeigt eine Dichotomie: Brasilien, das Kraftzentrum des Kontinents, steigert den Einsatz sekundärer Makronährstoffe, da Sojabohnen- und Zuckermühlen höhere Protein- und Saccharosegehalte fordern. Argentinien hinkt unter Kreditbeschränkungen hinterher, die die Ermessensausgaben dämpfen. Der Nahe Osten und Afrika zeigen ein wachsendes Interesse an Kalziumnitrat für den geschützten Anbau; saudi-arabische Ernährungssicherheitsprojekte und ägyptische Gewächshauscluster treiben das Wachstum von einer kleinen Basis aus an. Diese aufstrebenden Korridore verleihen dem Markt für sekundäre Makronährstoffe allmählich mehr Gewicht.
Wettbewerbslandschaft
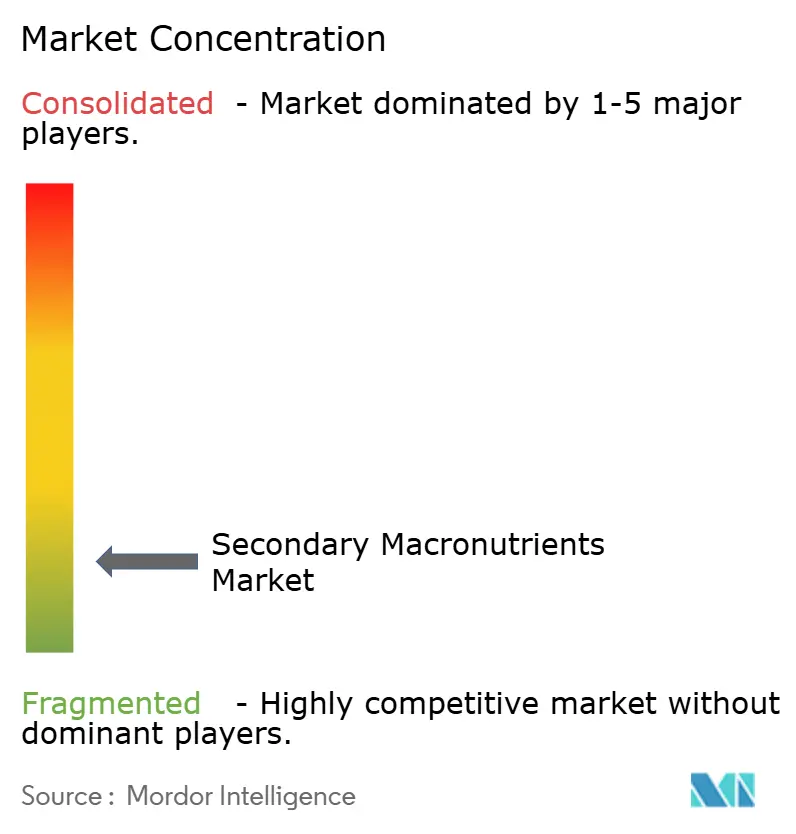
Der Markt für sekundäre Makronährstoffe ist im Jahr 2025 stark fragmentiert, mit ICL Group Ltd, K+S Aktiengesellschaft, Koch Industries Inc., The Mosaic Company und Yara International ASA als wichtigsten Hauptakteuren. Große Akteure wie Yara International und Mosaic stützen sich auf umfangreiche Distributionslogistik und proprietäre Pflanzenernährungsberatungsplattformen. Sie stärken ihre Portfolios durch Rückwärtsintegration. Yaras Expansion im Bereich der Raffinerieschwefelverwaltung ist ein jüngeres Beispiel dafür.
Regionale Unternehmen gedeihen, indem sie Sorten auf lokale Bodenchemien abstimmen und gebündelte Dienstleistungen anbieten, die Tests, kundenspezifisches Mischen und Mikrologistik integrieren. Co-Granulierungskapazitäten werden zu entscheidenden Vermögenswerten, wobei Technologielizenzgeber Mehrwerksvereinbarungen in Südamerika und Afrika abschließen. Patentanmeldungen steigen bei kontrollierter Freisetzung und tensidverstärkten Flüssigmischungen, was den anhaltenden F&E-Wettbewerb auch bei bescheidenen Marktanteilsniveaus unterstreicht.
Nachhaltigkeitsmandate beschleunigen das Interesse an abfallstämmigem Gips und Magnesium aus Entsalzungssolen, Bereichen, in denen agile Newcomer Platzhirsche herausfordern. Verlängerte Regulierungswege in Europa dämpfen jedoch eine schnelle Skalierung. Strategische Allianzen zwischen Energieraffinerien, die elementaren Schwefel liefern, und Düngemittelverarbeitern bleiben zentral für die Kostenführerschaft. Da sich die Kostenkurven abflachen, entwickelt sich technische Beratungskompetenz zum primären Differenzierungshebel.
Branchenführer für sekundäre Makronährstoffe
-
ICL Group Ltd
-
K+S Aktiengesellschaft
-
Koch Industries Inc.
-
The Mosaic Company
-
Yara International ASA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für sekundäre Makronährstoffe Unternehmen in diesem Bericht
- Coromandel International Ltd.
- Deepak fertilizers & Petrochemicals Corporation Ltd
- Grupa Azoty S.A. (Compo Expert)
- Haifa Chemicals Ltd.
- ICL Group Ltd
- K+S Aktiengesellschaft
- Koch Industries Inc.
- The Mosaic Company
- Yara International ASA
- EuroChem Group AG
- Tessenderlo Group NV
- SML Limited
- OCP S.A.
- Sociedad Química y Minera de Chile S.A.
- Kugler Company
Neueste Industrielle Entwicklungen in Markt für sekundäre Makronährstoffe
- Februar 2026: Grupa Azoty S.A. (Compo Expert) führte DuoS ein, einen Stickstoff-Schwefel-Dünger mit Kalziumgehalt. Seine Formulierung enthält 13 % Schwefel und 5,7 % Kalzium und deckt damit direkt zwei sekundäre Makronährstoffe ab.
- März 2025: Coromandel International Limited verdoppelte die Schwefelpasillenkapazität in Visakhapatnam auf 50.000 Metrische Tonnen, um eine stetige Versorgung mit Rohstoffen für Bentonit-Schwefelprodukte zu sichern.
- Februar 2025: Haifa Group führte Haifa Soluble DUO ein, einen wasserlöslichen kalziumhaltigen Dünger für die Fertigierung. Seine zwei Formulierungen enthalten jeweils 10 % und 34 % Kalziumoxid.
Berichtsumfang des globalen Marktes für sekundäre Makronährstoffe
Sekundäre Nährstoffe sind essentielle Pflanzennährstoffe, die in moderaten Mengen für gesundes Wachstum benötigt werden. Sie umfassen Kalzium, Magnesium und Schwefel und unterstützen die Zellwandentwicklung, Chlorophyllbildung, Photosynthese, Proteinsynthese sowie verbesserte Ertragsqualität und -menge.
Der Marktbericht für sekundäre Makronährstoffe ist segmentiert nach Typ (Kalzium, Magnesium und Schwefel), nach Anwendungsmodus (Fertigierung, Blattdüngung und Bodendüngung), nach Kulturpflanzentyp (Feldfrüchte, Gartenbaukulturen sowie Rasen und Zierpflanzen) und nach Geografie (Nordamerika, Südamerika, Asien-Pazifik, Europa, Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) und Volumen (Metrische Tonnen) angegeben.
Segmentierungsübersicht
| Einfach | Sekundäre Makronährstoffe | Kalzium |
| Magnesium | ||
| Schwefel |
| Fertigierung |
| Blattdüngung |
| Bodendüngung |
| Feldfrüchte |
| Gartenbaukulturen |
| Rasen und Zierpflanzen |
| Nordamerika | Kanada |
| Mexiko | |
| Vereinigte Staaten | |
| Übriges Nordamerika | |
| Südamerika | Argentinien |
| Brasilien | |
| Übriges Südamerika | |
| Asien-Pazifik | Australien |
| Bangladesch | |
| China | |
| Indien | |
| Indonesien | |
| Japan | |
| Pakistan | |
| Philippinen | |
| Thailand | |
| Vietnam | |
| Übriges Asien-Pazifik | |
| Europa | Frankreich |
| Deutschland | |
| Italien | |
| Niederlande | |
| Russland | |
| Spanien | |
| Ukraine | |
| Vereinigtes Königreich | |
| Übriges Europa | |
| Naher Osten | Saudi-Arabien |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Nigeria |
| Südafrika | |
| Übriges Afrika |
| Nach Typ | Einfach | Sekundäre Makronährstoffe | Kalzium |
| Magnesium | |||
| Schwefel | |||
| Nach Anwendungsmodus | Fertigierung | ||
| Blattdüngung | |||
| Bodendüngung | |||
| Nach Kulturpflanzentyp | Feldfrüchte | ||
| Gartenbaukulturen | |||
| Rasen und Zierpflanzen | |||
| Nach Geografie | Nordamerika | Kanada | |
| Mexiko | |||
| Vereinigte Staaten | |||
| Übriges Nordamerika | |||
| Südamerika | Argentinien | ||
| Brasilien | |||
| Übriges Südamerika | |||
| Asien-Pazifik | Australien | ||
| Bangladesch | |||
| China | |||
| Indien | |||
| Indonesien | |||
| Japan | |||
| Pakistan | |||
| Philippinen | |||
| Thailand | |||
| Vietnam | |||
| Übriges Asien-Pazifik | |||
| Europa | Frankreich | ||
| Deutschland | |||
| Italien | |||
| Niederlande | |||
| Russland | |||
| Spanien | |||
| Ukraine | |||
| Vereinigtes Königreich | |||
| Übriges Europa | |||
| Naher Osten | Saudi-Arabien | ||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Nigeria | ||
| Südafrika | |||
| Übriges Afrika | |||
Marktdefinition
- SCHÄTZUNGSEBENE DES MARKTES - Marktschätzungen für verschiedene Düngemitteltypen wurden auf Produktebene und nicht auf Nährstoffebene vorgenommen.
- ABGEDECKTE NÄHRSTOFFTYPEN - Sekundäre Makronährstoffe: Ca, Mg und S
- DURCHSCHNITTLICHE NÄHRSTOFFAUSBRINGUNGSRATE - Dies bezieht sich auf das durchschnittliche Volumen des pro Hektar Ackerland in jedem Land verbrauchten Nährstoffs.
- ABGEDECKTE KULTURPFLANZENTYPEN - Feldfrüchte: Getreide, Hülsenfrüchte, Ölsaaten und Faserpflanzen Gartenbau: Obst, Gemüse, Plantagen- und Gewürzpflanzen, Rasengras und Zierpflanzen
| Schlagwort | Begriffsbestimmung |
|---|---|
| Düngemittel | Chemische Substanz, die auf Kulturpflanzen ausgebracht wird, um den Nährstoffbedarf zu decken, erhältlich in verschiedenen Formen wie Granulaten, Pulvern, Flüssigkeiten, wasserlöslichen Formen usw. |
| Spezialdünger | Wird für verbesserte Effizienz und Nährstoffverfügbarkeit verwendet und über Boden, Blatt und Fertigierung ausgebracht. Umfasst Dünger mit kontrollierter Freisetzung (CRF), Dünger mit verzögerter Freisetzung (SRF), Flüssigdünger und wasserlösliche Dünger. |
| Dünger mit kontrollierter Freisetzung (CRF) | Mit Materialien wie Polymer, Polymer-Schwefel und anderen Materialien wie Harzen beschichtet, um die Nährstoffverfügbarkeit für die Kulturpflanze während ihres gesamten Lebenszyklus zu gewährleisten. |
| Dünger mit verzögerter Freisetzung (SRF) | Mit Materialien wie Schwefel, Neem usw. beschichtet, um die Nährstoffverfügbarkeit für die Kulturpflanze über einen längeren Zeitraum zu gewährleisten. |
| Blattdünger | Bestehen aus flüssigen und wasserlöslichen Düngern, die durch Blattdüngung ausgebracht werden. |
| Wasserlösliche Dünger | In verschiedenen Formen erhältlich, einschließlich flüssig, pulverförmig usw., verwendet in Blattdüngungs- und Fertigierungsanwendungen. |
| Fertigierung | Dünger, die über verschiedene Bewässerungssysteme wie Tropfbewässerung, Mikrobewässerung, Sprinklerbewässerung usw. ausgebracht werden. |
| Wasserfreies Ammoniak | Als Dünger verwendet, direkt in den Boden injiziert, in gasförmig-flüssiger Form erhältlich. |
| Einfachsuperphosphat (SSP) | Phosphordünger, der nur Phosphor enthält, mit einem Gehalt von höchstens 35 %. |
| Dreifachsuperphosphat (TSP) | Phosphordünger, der nur Phosphor enthält, mit einem Gehalt von mehr als 35 %. |
| Dünger mit verbesserter Effizienz | Dünger, die mit zusätzlichen Schichten verschiedener Inhaltsstoffe beschichtet oder behandelt werden, um sie im Vergleich zu anderen Düngern effizienter zu machen. |
| Konventioneller Dünger | Dünger, die auf Kulturpflanzen durch traditionelle Methoden ausgebracht werden, einschließlich Breitwurf, Reihenablage, Pflugbodenablage usw. |
| Chelierte Mikronährstoffe | Mikronährstoffdünger, die mit Chelatbildnern wie EDTA, EDDHA, DTPA, HEDTA usw. beschichtet sind. |
| Flüssigdünger | In flüssiger Form erhältlich, hauptsächlich für die Ausbringung von Düngern auf Kulturpflanzen durch Blattdüngung und Fertigierung verwendet. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: SCHLÜSSELVARIABLEN IDENTIFIZIEREN: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen erstellt.
- Schritt 2: EIN MARKTMODELL ERSTELLEN: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird während des gesamten Prognosezeitraums für jedes Land konstant gehalten.
- Schritt 3: VALIDIEREN UND ABSCHLIESSEN: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: FORSCHUNGSERGEBNISSE: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




