
Schulmöbelmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
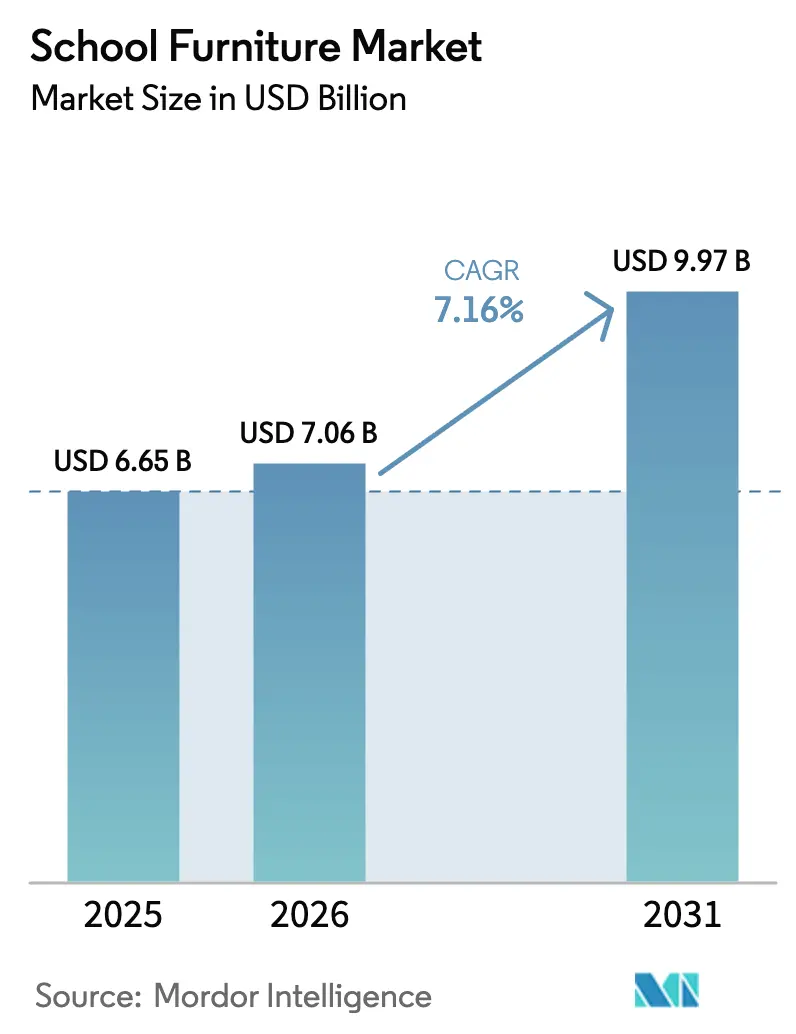
| Marktgröße (2026) | 7.06 Milliarden US-Dollar |
| Marktgröße (2031) | 9.97 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.16 % |
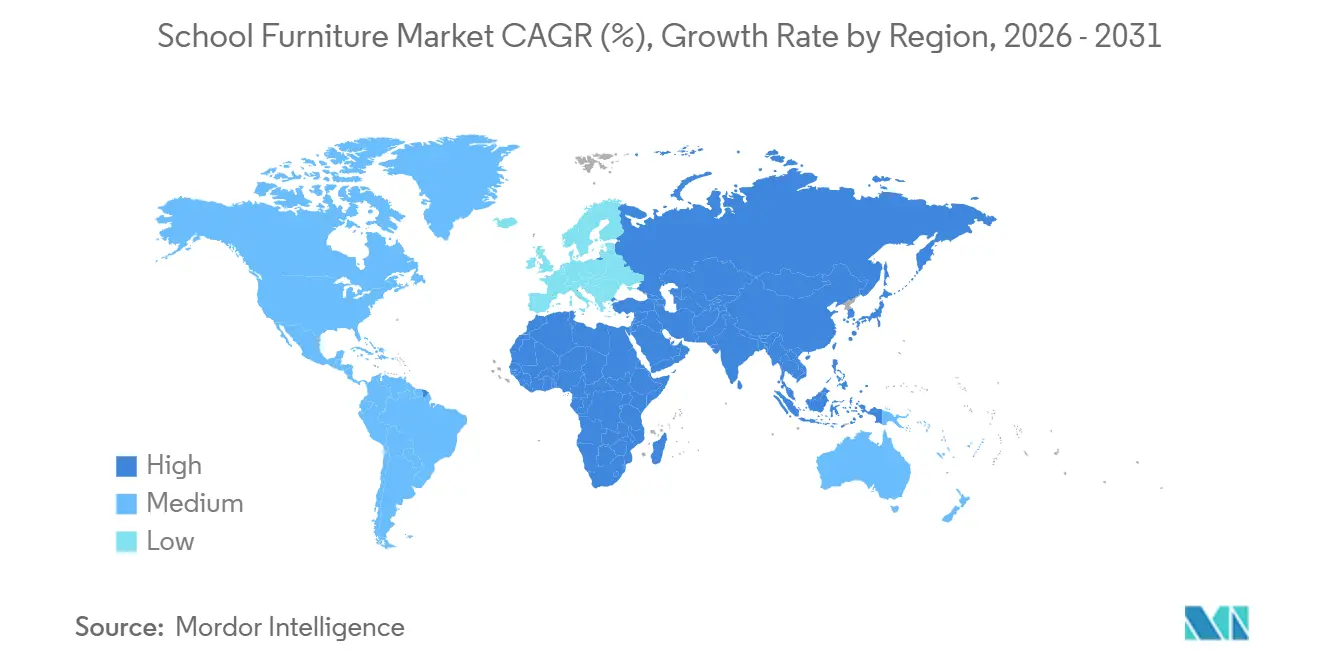
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
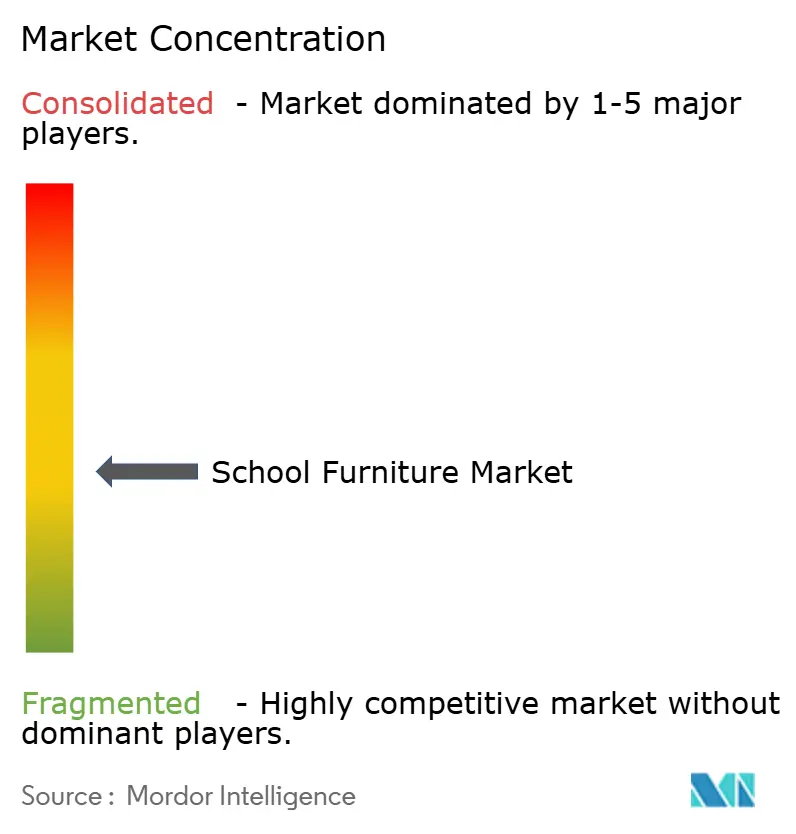
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Schulmöbelmarkt Analyse von Mordor Intelligence
Die Größe des Schulmöbelmarktes wird voraussichtlich von 6,65 Milliarden USD im Jahr 2025 auf 7,06 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 7,16 % über den Zeitraum 2026–2031 einen Wert von 9,97 Milliarden USD erreichen. Das Wachstum wird durch die langfristige institutionelle Nachfrage, Investitionsprogramme, die Lernumgebungen priorisieren, sowie den anhaltenden Fokus auf flexible und ergonomische Klassenzimmer gestützt, die für projektbasierte Pädagogik geeignet sind. Beschaffungsspezifikationen verweisen nun routinemäßig auf Standards wie BIFMA X6.1 und GREENGUARD Gold, die die Lieferantenqualifizierung und Produktentwicklungs-Roadmaps für bildungsorientierte Produktlinien in verschiedenen Regionen prägen. Der Einsatz digitaler Geräte in Schulen fördert die Nachfrage nach integrierter Strom- und Ladeinfrastruktur, was Institutionen dazu veranlasst, Wagen, Türme und stromintegrierte Schreibtische einzusetzen, die den Unterrichtsbetrieb ohne elektrische Nachrüstungen aufrechterhalten. Parallele Investitionen multilateraler Agenturen in Indien und Südostasien beschleunigen die Modernisierung von Laboratorien und den Ausbau von Klassenzimmern, was die mehrjährige Sichtbarkeit für den Schulmöbelmarkt in aufstrebenden und etablierten Systemen stärkt.
Wichtigste Erkenntnisse des Berichts
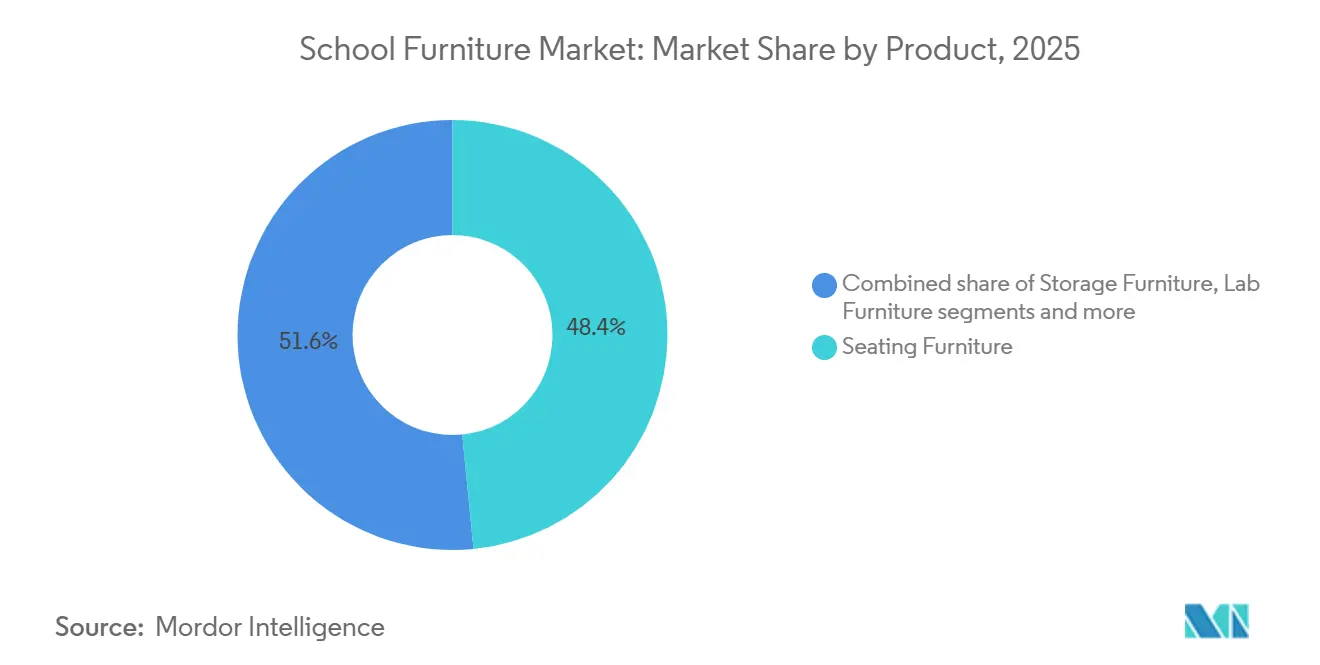
- Nach Produkt führten Sitzmöbel mit einem Anteil von 48,44 % an der Schulmöbelmarktgröße im Jahr 2025, und Labormöbel werden voraussichtlich bis 2031 mit einer CAGR von 8,17 % wachsen.
- Nach Material hielt Holz im Jahr 2025 einen Anteil von 41,64 % am Schulmöbelmarkt, und Kunststoff- und Polymerderivate werden voraussichtlich bis 2031 mit einer Rate von 8,38 % wachsen.
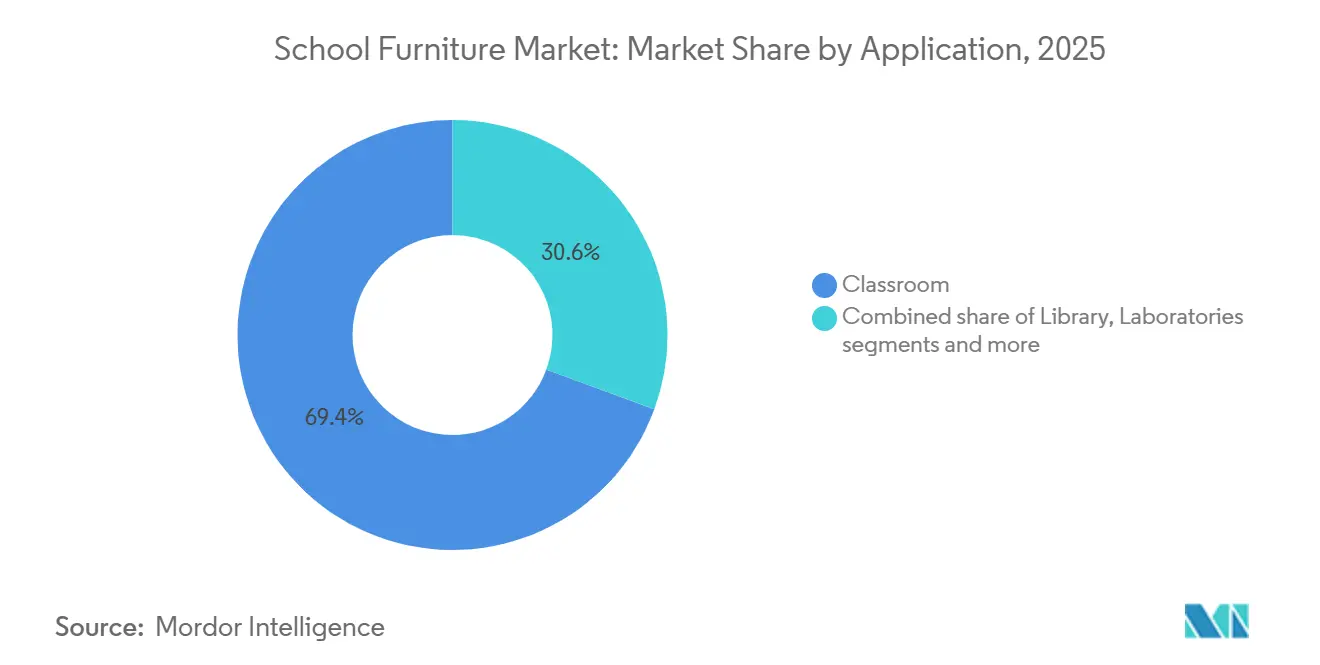
- Nach Anwendung entfielen im Jahr 2025 69,36 % des Schulmöbelmarktanteils auf Klassenzimmer, und Laboratorien werden voraussichtlich bis 2031 mit einer Rate von 9,24 % expandieren.
- Nach Vertriebskanal erfasste der Offline-Kanal im Jahr 2025 einen Anteil von 38,33 % am Schulmöbelmarkt, und Online-Kanäle werden voraussichtlich bis 2031 mit einer Wachstumsrate von 10,39 % skalieren.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 49,37 % am Schulmöbelmarkt, und Asien-Pazifik wird voraussichtlich bis 2031 eine Wachstumsrate von 9,73 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Flexible Lernpädagogiken treiben die Nachfrage nach modularen Möbeln | + 1.8% | Global, mit frühen Gewinnen in Nordamerika, Europa und Australien | Mittelfristig (2–4 Jahre) |
| Großangelegte staatliche Konjunkturprogramme und multilaterale Finanzierung | + 2.1% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Lateinamerika und den Nahen Osten & Afrika | Kurzfristig (≤ 2 Jahre) |
| Verstärkter Fokus auf Ergonomie und Wohlbefinden der Schüler | + 1.5% | Global, insbesondere Skandinavien, Nordamerika und urbanes Asien | Mittelfristig (2–4 Jahre) |
| Verbreitung von 1-zu-1-Geräteprogrammen und Strombedarf | + 1.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeits- und Kreislaufwirtschaftsmandate | + 0.9% | Europa & Nordamerika | Langfristig (≥ 4 Jahre) |
| Integration von KI und adaptiven Lerntechnologien | + 1.7% | Global, mit früher Einführung in Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Flexible Lernpädagogiken treiben die Nachfrage nach modularen Möbeln
Flexible, projektbasierte Lehrmodelle verändern das Kaufverhalten, indem sie Modularität, werkzeugfreie Umkonfiguration und platzsparende Designs als Kernspezifikationen in Ausschreibungen für K-12 und Hochschulbildung in den Vordergrund stellen. Institutionen arbeiten weiterhin mit lernorientierten Partnern zusammen, um Umgebungen zu gestalten, die Vorlesungen, Gruppenarbeit und hybride Aktivitäten auf derselben Fläche unterstützen, was die Widerstandsfähigkeit des Schulmöbelmarktes stärkt, da Administratoren nach Flexibilität im Klassenzimmer suchen. Normungsgremien und Beschaffungsbehörden stärken Haltbarkeit und Sicherheit durch Verweis auf BIFMA X6.1 für Bildungssitzmöbel und verwandte Kategorien, was die Leistungs- und Lebensdauererwartungen in öffentlichen Ausschreibungen erhöht. Produkteinführungen für 2025 unterstreichen den Wandel hin zu aktiver Lernergonomie und schneller Umkonfiguration, einschließlich Sitz-Steh-, Stapel- und bewegungsfreundlicher Formate, die für schnelle Übergänge zwischen Lehrmodi konzipiert sind. Pilotprojekte im Hochschulbereich mit modularen Klassenzimmern stärken zudem eine Designsprache, die auf K-12 zurückwirkt und die Ausrichtung des Schulmöbelmarktes auf flexible Layouts aufrechterhält, die von der Grundschule bis zu weiterführenden Programmen skalieren.
Staatliche und multilaterale Finanzierung erschließt Infrastrukturkapital
Dedizierte Investitionsprogramme und multilaterale Finanzierung erweitern die Klassenraumkapazität und modernisieren Laboratorien, was kurzfristige Installationszyklen aufrechterhält und die mehrjährige Sichtbarkeit verbreitert. Die Asiatische Entwicklungsbank (ADB) genehmigte im Dezember 2025 drei Projekte mit einem Gesamtvolumen von 381 Millionen USD zur Modernisierung der Landwirtschaft, Stärkung der MINT-Bildung und Verbesserung der Gesundheitsversorgung in der pakistanischen Provinz Punjab. Die Finanzierung umfasst konzessionäre Darlehen und Zuschüsse für klimaresistente, kohlenstoffarme landwirtschaftliche Mechanisierung zum Nutzen von 220.000 ländlichen Haushalten, erweiterten Zugang zu weiterführender Bildung sowie Reformen der Pflegekräfteausbildung mit neuen Ausbildungseinrichtungen, Simulationslaboren und digitalen Systemen zur Stärkung des Humankapitals und der Lebensgrundlagen. [1]Asiatische Entwicklungsbank, "ADB genehmigt 381 Millionen USD Finanzierung zur Modernisierung von Landwirtschaft, Bildung und Gesundheitsdiensten in Punjab," Asiatische Entwicklungsbank, adb.org. Der RIGHT+-Rahmen der Weltbank leitet Bildungsinvestitionen in widerstandsfähige, inklusive, grüne, gesunde sowie lehr- und lernförderliche physische Lernumgebungen und betont, wie qualitativ hochwertige Schulinfrastruktur – von Klassenzimmern bis hin zu Einrichtungsnetzwerken – Lernergebnisse verbessert, Klimaresilienz unterstützt und globale Bildungslücken schließt. Er fördert strategische Planung, Sicherheit, Nachhaltigkeit, Barrierefreiheit und effektive Umsetzung zur Verbesserung von Bildungssystemen, insbesondere in gefährdeten Regionen. [2]Weltbank, "RIGHT+-Rahmen für physische Lernumgebungen: Maximierung der Investitionswirkung in Bildungsräumen und -einrichtungen," Weltbank, worldbank.org.
Ergonomisches Design und Wohlbefinden der Schüler werden zu Beschaffungsmandaten
Bezirke und Behörden integrieren Ergonomie und Höhenverstellbarkeit in die Beschaffung, um Komfort, Aufmerksamkeit und inklusiven Zugang in allen Lernphasen zu verbessern. Konsistente Verweise auf BIFMA X6.1-Leistungsstandards und institutionelle Sicherheitsanforderungen gewährleisten Mindestanforderungen an Last, Stabilität und Lebensdauer, die für den Einsatz in K-12 und Hochschulbildung geeignet sind. Universitäre Beschaffungsstandards stärken ebenfalls Haltbarkeit und Sicherheit bei der Produktauswahl und schaffen eine Konvergenz der Spezifikationen, die dem breiteren Schulmöbelmarkt zugute kommt. Aktive Sitzmöbel und Sitz-Steh-Formate haben eine breitere Akzeptanz gefunden, da Lieferanten bewegungsfreundliche Sitzmöbel und Stapeltische einführen, die mit sich entwickelnden Klassenzimmerlayouts übereinstimmen. Anforderungen an die Innenraumluftqualität sind üblich geworden, wobei GREENGUARD Gold und ähnliche Zertifizierungen neben Möbelanordnungs- und Wellnesskriterien in staatlichen und bezirklichen Richtlinien erscheinen und das Compliance-Profil stärken, das bei Ausschreibungen bevorzugt wird.
Digitale Geräteprogramme erfordern stromintegrierte Möbel
Die Ausweitung schulisch bereitgestellter Geräte hat zuverlässigen Stromzugang von einer Annehmlichkeit zu einer Anforderung gemacht, was die Nachfrage nach Wagen, Türmen und stromfähigen Schreibtischen erhöht hat, die den Betrieb ohne kostspielige Elektroarbeiten aufrechterhalten. Für den Klassenzimmereinsatz optimierte Ladesysteme bieten eine schnellere und konsistentere Stromversorgung, wobei USB-C-basierte Lösungen nachweislich Ladezyklen verkürzen und den Austausch von Netzteilen und Kabeln reduzieren. Bezirke standardisieren mobile Ladewagen, die die Autonomie im Klassenzimmer unterstützen und Unterbrechungen durch Geräte mit niedrigem Akkustand reduzieren. Der Trend erstreckt sich auf möbelintegrierte Stromversorgung für rekonfigurierbare Räume, wo Hersteller mobile Stromlösungen eingeführt haben, die flexible Layouts ohne Abhängigkeit von festen Steckdosen ermöglichen. Beschaffungsrichtlinien kombinieren nun emissionsarme Materialien mit technologischer Funktionalität, was die Lieferantenbewertung auf Leistung, Sicherheit, Innenraumluftqualität und Geräteunterstützung in einem Rahmen konzentriert, der den Schulmöbelmarkt unterstützt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Volatilität bei wichtigen Rohstoffen | - 0.9% | Global, mit höherer Relevanz in lieferketteneingeschränkten Regionen | Mittelfristig (2–4 Jahre) |
| Geopolitische Handelsbarrieren und Engpässe bei der Schiffskapazität | - 0.7% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Budgetumschichtung zugunsten von Bildungstechnologie und Konnektivität | - 0.5% | Hocheinkommensmärkte, insbesondere Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte qualifizierte Arbeitskräfte für die Umsetzung von Bildungstechnologie | - 0.6% | Global, insbesondere in Schwellenländern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität komprimiert Margen und Projektrealisierbarkeit
Schwankungen bei den Preisen für Stahl, Schnittholz und Harzvorprodukte stören weiterhin die Beschaffungsplanung und Preisstabilität, was Hersteller dazu veranlasst, Angebotsvaliditätszeiträume zu verkürzen und Listenpreise häufiger zu überarbeiten. Anhaltende Handelsmaßnahmen, die Weichholzschnittholz betreffen, fügen grenzüberschreitenden Lieferungen Unsicherheit hinzu und erschweren Kostenkalkulationen für Schulmöbelausschreibungen und Vertragsabwicklungen. Da Schulbezirke Investitionsbudgets typischerweise in mehrjährigen Zyklen genehmigen, können Materialaufschläge in der Mitte des Zyklus Umfangsrevisionen oder Projektverzögerungen auslösen, Lieferungen in spätere Haushaltszeiträume verschieben und die Auftragsbestandssichtbarkeit verändern. Als Reaktion darauf bieten Lieferanten zunehmend Vorfertigungs- oder Vorpreisgestaltungsprogramme an, die Kosten früher festschreiben, wenn Produktkonfigurationen standardisiert sind, und so Bezirksbudgets schützen, wenn frühe Finanzierungszusagen möglich sind. Gleichzeitig erhöhen Formaldehyd- und Emissionsstandards in öffentlichen Beschaffungsrichtlinien die Compliance-Grundlage für Holzverbundwerkstoffe, was Material- und Prüfkosten erhöht und gleichzeitig Gesundheits- und Sicherheitsanforderungen in Bildungsumgebungen stärkt.
Handelsbarrieren und Versandunterbrechungen erhöhen die Gesamtkosten
Handelsschutzmaßnahmen und sich entwickelnde Zollregime erhöhen weiterhin die Kosten und die Planungskomplexität für Schulmöbel, die Stahlrahmen und verwandte Vorprodukte enthalten, insbesondere in Nordamerika. Kanadas Einführung eines 25%igen Zolls auf bestimmte Stahlderivate wirkt sich direkt auf Metallrahmensitzmöbel und andere Kernkategorien von Schulmöbeln aus und veranlasst Hersteller, ihre Beschaffungsstrategien zu überdenken. Gleichzeitig erfordern Änderungen der US-amerikanischen Zollpolitik, dass Exporteure und Importeure Notfallpläne sowohl für Komponenten als auch für Fertigwaren aufrechterhalten, was operative Unsicherheit hinzufügt. Anhaltende Weichholzschnittholzzölle auf kanadische Produzenten verstärken den Kostendruck für nordamerikanische Käufer zusätzlich. Zusammen tragen diese Faktoren zu einer größeren Volatilität der Gesamtkosten bei und beeinflussen Angebotspreise, Beschaffungszeitpläne sowie regionale Produktions- und Kapazitätsplanung im Schulmöbelmarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Sitzmöbel dominieren, Labormöbel steigen durch MINT-SchubSitzmöbel erfassten im Jahr 2025 einen Anteil von 48,44 % am Schulmöbelmarkt, da jede Lernumgebung Stühle und Hocker in großen Mengen über alle Klassenstufen und Anwendungsfälle hinweg benötigt. Labormöbel sind die am schnellsten wachsende Produktgruppe mit einer CAGR von 8,17 % bis 2031, was eine stetige Expansion von MINT-Einrichtungen und Maker-Space-Programmen widerspiegelt, die spezialisierte Arbeitsbänke, Aufbewahrung sowie leicht zu reinigende, chemikalienbeständige Oberflächen erfordern. Hersteller aktualisieren Laborlösungen, um integrierte Stromversorgung und langlebige Arbeitsflächen einzuschließen und gleichzeitig eine Umkonfiguration zu ermöglichen, die mit gemischten Theorie-und-Praxis-Formaten übereinstimmt – ein Schritt, der in bildungsorientierten Messen in Nordamerika sichtbar ist. Der Designschwerpunkt bei Sitzmöbeln verlagert sich weiterhin auf bewegungsfreundliche und stapelbare Formate, die schnelle Übergänge unterstützen und gleichzeitig die durch bildungsspezifische Protokolle festgelegten Haltbarkeitsstandards wahren. Da mehr Institutionen auf flexible Layouts standardisieren, verzeichnet der Schulmöbelmarkt eine wachsende Nachfrage nach werkzeugfreier Montage und platzsparendem Sitzmöbel, das die Raumbelastung bei der Umkonfiguration von Räumen reduziert.
Die am schnellsten wachsende Laborkategorie wird auch durch öffentliche Investitionen in die naturwissenschaftliche Bildung gestützt, wo multilaterale Programme explizit Laboraufrüstungen finanzieren, die aufeinander abgestimmte Einrichtungen und Ausstattungen erfordern. In der pakistanischen Provinz Punjab richtet die ADB-Finanzierung für 100 Schulen Budgets sowohl für Klassenzimmer- als auch für Laboraufrüstungen aus und stärkt die mehrjährige Nachfrage nach wissenschaftsgerechten Möbeln auf Bezirksebene. Sitzmöbel stehen weiterhin unter Margendruck aufgrund von Vorproduktkosten und Rabatten bei Großprojekten, was Prozessverbesserungen und diszipliniertes Produktlinienmanagement unter öffentlichen Ausschreibungsbedingungen fördert. Bezirkliche Richtlinien berücksichtigen zunehmend bewegliche Aufbewahrung und mobile Whiteboards anstelle von eingebautem Mobiliar, was die Umnutzung von Räumen erleichtert und die Kapitalverwaltung an sich entwickelnde Programmanforderungen anpasst. Spezifikationssprache, die emissionsarme Möbel bevorzugt, ist häufiger geworden und erhöht die Nachfrage nach zertifizierten Sitzmöbeln und Oberflächen im K-12-Bereich, was die Lieferantendifferenzierung im Schulmöbelmarkt stärkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Material:
Holz führt, Polymere gewinnen durch Rückenwind der KreislaufwirtschaftHolz blieb die größte Materialkategorie mit einem Anteil von 41,64 % an der Marktgröße im Jahr 2025, während Kunststoffe und Polymerderivate bis 2031 auf einem jährlichen Wachstumspfad von 8,38 % liegen, was aktualisierte Spezifikationen und Erwartungen an Kreislaufinhalte widerspiegelt. Politische Maßnahmen, die Metalle betreffen – insbesondere Stahlderivate, die in Rahmen und Laborstrukturen verwendet werden – tragen zu Hybridkonstruktionen bei, die den Metalleinsatz reduzieren und die Compliance unterstützen. Möbelproduzenten und ihre Lieferanten investieren in zirkuläre Materialflüsse, die Recyclinginhalt und wiederholbare Prozesse betonen, wobei einige Marken die jährliche Abfallvermeidung durch geschlossene Kreislaufprogramme quantifizieren. Design für Kreislaufwirtschaft beeinflusst auch Portfolioentscheidungen bei polymerbasiertem Sitzmöbel, wo Produktikonen auf Post-Consumer-Harze umgestellt wurden und ein sichtbares Signal für Recyclingprioritäten in öffentlichen Ausschreibungen bieten. Europäische Nachhaltigkeitsanforderungen, einschließlich digitaler Produktpässe und Schwellenwerte für Recyclinginhalt, veranlassen auch bildungsorientierte Portfolios dazu, Materialprovenienz und Entsorgungshandhabung zu dokumentieren und sich an institutionellen Einkaufskriterien auszurichten.
Über Holz-, Metall- und Polymerfamilien hinweg optimiert die Schulmöbelbranche weiterhin für Haltbarkeit, Wartung und einfache Umkonfiguration, damit Klassenzimmer wechselnde Unterrichtsformate über den Tag hinweg unterstützen können. Da die Compliance für emissionsarme Holzverbundwerkstoffe in öffentlichen Sektorrichtlinien konsequenter durchgesetzt wird, integriert die Produktlinientechnik für Platten und Arbeitsflächen Klebstoffe und Substrate, die Formaldehyd- und VOC-Erwartungen für empfindliche Umgebungen erfüllen. Hybride Holz-Metall-Designs und Monomaterial-Polymerschalen spielen beide eine Rolle bei der Erfüllung von Lebenszyklus- und Recyclingerwartungen, während die Klassenzimmersicherheit bei der Beschaffungsbewertung an erster Stelle bleibt. Der Trend zur durchgängigen Transparenz zeigt sich auch in Wiederaufbereitungs- und Wiederverwendungsprogrammen, die Produktsicherheit und Garantieabdeckung nach der Aufarbeitung neu validieren, was akzeptable Optionen in Investitions- und Nachhaltigkeitsplänen erweitert. In diesem Kontext profitiert der Schulmöbelmarkt von Produktfamilien, die für Demontage, einheitliche Teile und Wartbarkeit konzipiert sind und Lernumgebungen produktiv und compliant halten.
Nach Anwendung:
Klassenzimmer dominieren den Anteil, Laboratorien treiben das WachstumKlassenzimmerinstallationen repräsentierten im Jahr 2025 69,36 % der Schulmöbelmarktgröße, und Laboratorien befinden sich auf einem Wachstumspfad von 9,24 % bis 2031, da praktische Naturwissenschaften zunehmend zentral für Lernergebnisse werden. Bibliotheksprogramme verlagern sich hin zu Lerngemeinschaftsräumen mit mehrzonigen Layouts, was die Nachfrage nach modularem Sitzmöbel, mobilen Trennwänden und leichter Umkonfiguration zur Unterstützung von Zusammenarbeit und ruhigem Studium erweitert. Finanzierungspolitiken, die Natur- und Technikeinrichtungen priorisieren, stärken Laboraufrüstungen und spezialisierte Einrichtungsanforderungen, von Oberflächen bis hin zu integrierter Stromversorgung und Aufbewahrung, die auf Programmsicherheit ausgerichtet sind. Beschaffungsdokumente schichten zudem Innenraumluftqualität und Ergonomie neben Funktion und Wartung, was das Gewicht von Zertifizierungen bei Bewertungen für Klassenzimmer- und Laborumgebungen erhöht. Infolgedessen fügt der Schulmöbelmarkt weiterhin rekonfigurierbare und mobile Elemente zu jedem Anwendungstyp hinzu und unterstützt moderne Pädagogik ohne strukturelle Änderungen.
Klassenzimmer bleiben der Anker der Nachfrage, erfordern nun aber differenzierte Layouts in Grund-, Sekundar- und Hochschulbildung, wobei letztere hybride Vorlesungs- und Gruppenarbeitsfähigkeiten im selben Raum hinzufügt. Bezirke spezifizieren Sitz-Steh-Optionen und inklusives Sitzmöbel zur Unterstützung des Wohlbefindens von Lehrkräften und breiterer Zugangsbedürfnisse in Verwaltungs- und Lehrpersonalumgebungen, was den Anwendungsmix über Klassenzimmer hinaus erweitert. Investitionspläne für große Bezirke umfassen Möbel neben Bauprogrammen und richten Erneuerungszyklen an Gebäudezeitplänen aus, um Beschaffungs- und Installationsfenster zu optimieren. Akustische Kontrollen werden zunehmend in die Raumplanung integriert, um Lärm in offenen und halboffenen Layouts zu mindern und sich an Innenraumumweltqualitätszielen auszurichten, die bereits in öffentlichen Richtlinien verankert sind. Diese Verschiebungen informieren weiterhin Lieferantenportfolios und stärken die Ausrichtung des Schulmöbelmarktes auf Lernergebnisse über Altersgruppen und Gebäudetypologien hinweg.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Offline hält Stand, Online steigt mit elektronischer BeschaffungOffline-Kanäle behielten im Jahr 2025 einen Aktivitätsanteil von 38,33 %, angeführt von direkten institutionellen Ausschreibungen, die Compliance- und Leistungsstandards spezifizieren, während Online-Kanäle mit einem Wachstumstempo von 10,39 % expandieren, da Bezirke die Beschaffung digitalisieren. Öffentliche Ausschreibungen tendieren dazu, nachgewiesene Compliance mit BIFMA und ähnlichen Benchmarks zu bevorzugen, was die Position etablierter Bildungslieferanten und Vertragshändler stärkt, die vollumfängliche Projekte liefern können. Offline-Händler differenzieren sich zunehmend durch Planung, Installation und Nachverkaufsdienstleistungen auf Campus-Ebene und positionieren ihre Expertise als Wertprämium gegenüber reinen Online-Kanälen für komplexe Projekte. Schulen übernehmen auch Lieferantenportale und Konfigurationstools, die Angebots- und Erfüllungszyklen für standardisierte Artikel und Ladesysteme verkürzen, was schnellere Bereitstellungen unterstützt und Ausfallzeiten reduziert. Gleichzeitig betonen Beschaffungsrichtlinien Sicherheit und Innenraumluftqualität neben funktionaler Leistung unabhängig vom Kanal, was akzeptable Angebote einschränkt und den Schulmöbelmarkt auf zertifizierte, bildungsgerechte Optionen fokussiert hält.
Institutionelle Kunden nutzen weiterhin Online-Marktplätze für Nachschub und Zubehör, während sie große Mehrgebäudeprojekte an Offline-Ausschreibungsprozesse weiterleiten, bei denen Vor-Ort-Dienstleistungen entscheidend sind. Hersteller, die inländische Montage, integrierte Logistik und bildungsspezifischen Support aufrechterhalten, genießen einen Vorteil bei der Erfüllung von Terminierungs- und Servicelevelanforderungen, die für öffentliche Aufträge typisch sind. Jüngste Konsolidierungen, die komplementäre Händlernetzwerke und Produktlinien kombinieren, unterstützen weiterhin die Servicedichte und Wettbewerbsfähigkeit bei Ausschreibungen in verschiedenen Regionen, mit Auswirkungen auf Kanalstrategien und Produktverfügbarkeit. Online-Konfiguratoren und standardbasierte Vorlagen reduzieren auch Fehler und Nacharbeit bei der Auftragsabwicklung, eine operative Verbesserung, die mit den Rechenschaftserwartungen der Bezirke übereinstimmt. Diese Dynamiken ermöglichen ein hybrides Kanalmodell, bei dem Offline-Partner komplexe Installationen leiten und Online-Tools Geschwindigkeit und Standardisierung unterstützen, was den Schulmöbelmarkt gemeinsam stärkt.
Geografische Analyse
Schulmöbelmarkt Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 49,37 % am Schulmöbelmarkt und unterstreicht damit eine große installierte Basis sowie eine konsistente Kapitalplanung, die Upgrades der Lernumgebung in mehrjährigen Zyklen finanziert. Große Schulbezirke richten Möbelanschaffungen an langfristigen Kapitalrahmen aus, die Modernisierungs- und Kapazitätserweiterungen umfassen, und stabilisieren so die Beschaffung bildungsorientierter Produkte während jedes Planhorizonts. Die kanadischen Provinzbudgets priorisieren weiterhin Investitionen in die Schulinfrastruktur, wobei British Columbia eine substanzielle mehrjährige Finanzierung für K–12-Projekte plant. Diese Mittelzuweisungen konzentrieren sich auf seismische Nachrüstungen, Kapazitätserweiterungen und Modernisierungsinitiativen, die voraussichtlich zu einer anhaltenden Nachfrage nach Schulm öbeln durch laufende öffentliche Ausschreibungen und Sanierungsprogramme führen werden. Handelsmaßnahmen in Kanada, die auf Stahlderivate abzielen, gestalten die Beschaffungsentscheidungen für Artikel mit Metallrahmen weiterhin um und stärken die Argumentation für eine diversifizierte Versorgung und lokale Montage für Bildungskunden. Die Beschaffungsrichtlinien in den Vereinigten Staaten betonen Gesundheits- und Nachhaltigkeitsstandards und fordern Anbieter auf, die Konformität zum Zeitpunkt der Angebotsabgabe zu dokumentieren, was einheitliche Kriterien für K-12-Einkäufe in der gesamten Region stärkt.
Schulm öbelmarkt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region mit einer Rate von 9,73 % bis 2031, unterstützt durch den Neubau von Schulen, Modernisierungsprogramme und umfangreiche öffentliche Investitionen, die die Kapazitäten in Klassenzimmern und Laboren erweitern. In der pakistanischen Provinz Punjab umfassen von der ADB geförderte Upgrades an 100 Schulen sowohl Verbesserungen in Klassenzimmern als auch in Laboren, was standardisierte Einkäufe in großem Maßstab und strukturierte Lieferzeitpläne unterstützt. Auch Südostasien steht im Fokus, wo eine Weltbankfinanzierung für Kambodscha den Bau von mehr als 900 neuen Klassenzimmern finanziert, die mit Einrichtungsgegenständen, Lehrerbereichen und Schülertischen ausgestattet werden müssen, die auf inklusive Zugänglichkeit und WASH-Verbesserungen ausgerichtet sind. Ergänzende ADB-Programme rüsten technische Schulen auf, einschließlich katastrophenresistenter Merkmale und moderner Einrichtungen, die in den Installationsphasen möbliert und ausgestattet werden. Diese Projekte konzentrieren sich auf Resilienz, Gesundheit und inklusive Designstandards, die internationalen Best Practices entsprechen, was dazu beiträgt, dass der Schulm öbelmarkt in der gesamten Region auf gemeinsame Spezifikationen konvergiert.
Schulm öbelmarkt Europa und Naher Osten
Europa und andere Regionen weisen heterogene Muster auf, die durch politische Rahmenbedingungen, Nachhaltigkeitsvorschriften und die Verfügbarkeit von Kapital für Bildungsanlagen geprägt sind, und diese Faktoren bestimmen mehrjährige Beschaffungsstrategien. Europäische Käufer erwarten eine erweiterte Dokumentation und Produkttransparenz, einschließlich digitaler Produktpässe und Wege zur Entsorgung am Lebensende, was die Anforderungen für die Marktteilnahme und die Offenlegung von Lieferketten erhöht. Die skandinavische Praxis wird häufig für ihre Ausrichtung auf Ergonomie und Schülerwohl zitiert, was weiterhin die Spezifikationen und Lieferantenportfolios auf dem gesamten Kontinent beeinflusst. Im Nahen Osten und anderen investitionsstarken Regionen erfordern neue Schulcampus häufig Möbel nach internationalem Standard und ein umfassendes Projektmanagement, was die Auftragsvergabe auf Anbieter konzentriert, die eine integrierte Lieferung anbieten können. Diese politischen Rahmenbedingungen und Kapitalbedingungen erhalten ein fokussiertes Chancenspektrum für Anbieter, die auf Bildungsräume spezialisiert sind, und unterstützen damit den Schulm öbelmarkt in politisch geprägten und wachstumsorientierten Regionen.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Inputs, darunter Hartholz und Holzwerkstoffplatten, Stahl und Aluminium für Gestelle, Kunststoff- und Polymerharze für Schalen und Kantenbänder sowie Klebstoffe und Beschichtungen, die die in der Schulbeschaffung verankerten Anforderungen an niedrige Emissionen erfüllen müssen. Komponentenfertigung und Unterbaugruppen (Metallrohre und -rahmen, Formschalen, Laminat- oder Verbundplatten, Rollen und Gleiter sowie integrierte Strom- und Lademodule für Geräteprogramme) fließen in OEM- und Auftragsfertigungsbetriebe ein, die Wert auf Haltbarkeitstests, Sicherheit und Dokumentation legen, die mit Spezifikationen übereinstimmen, welche häufig bildungsrelevante Normen wie BIFMA X6.1 und Zertifizierungen für die Innenraumluftqualität wie GREENGUARD Gold zitieren.
Die Midstream-Aktivität wird von bildungsorientierten Herstellern und integrierten Projektanbietern getragen, die Design, Angebotserstellung und Installation zu ausschreibungsfertigen Angeboten für Schulbezirke und Universitäten zusammenfassen. Der Vertrieb wird von Offline-Kanälen dominiert, darunter Fachhändler für Objektmöbel und spezialisierte Bildungshändler, unterstützt durch kooperative Beschaffung und Mehrfachvergabeverträge, die die Nachfrage bündeln und den Einkauf für öffentliche Einrichtungen vereinfachen. Der Beitritt von ODP Business Solutions zu einer mehrjährigen Möbelpartnerschaft mit mehreren Zuschlagsempfängern mit dem Region 4 Education Service Center im Februar 2025 erweiterte den Zugang zu Möbeln und Installationsdienstleistungen über eine große kooperative Struktur. Nachgelagert umfassen die Käufer öffentliche Schulbezirke, Privatschulen und Hochschuleinrichtungen, die mehrschichtige Ausschreibungen, Standortbegehungen, gestufte Sommerinstallationen und Kundendienst für Wartung und Ersatzteile verwalten. Zu den wesentlichen Engpässen zählen die Volatilität der Rohstoffpreise (Stahl, Bauholz und Harze) sowie handelspolitische Maßnahmen, die die Landungskosten für Metallrahmen-Kategorien beeinflussen und Lieferanten dazu veranlassen, Dual-Sourcing, inländische Montage und stärker standardisierte Konfigurationen zu verfolgen, um Preise früher im Beschaffungszyklus festzuschreiben.
Wettbewerbslandschaft
Der Schulmöbelmarkt bleibt fragmentiert, was sich in einem moderaten Marktkonzentrationsindex widerspiegelt, der ein breites Feld qualifizierter bildungsorientierter Lieferanten neben selektiver Konsolidierung anzeigt. Jüngste Fusionen und Partnerschaften haben die Skalierung für führende Akteure verbessert, doch der kombinierte Anteil der Top-Unternehmen bleibt weit unter den mit hoher Konzentration assoziierten Niveaus. Die Konsolidierung richtet in erster Linie komplementäre lernorientierte Marken und Händlernetzwerke aus und erweitert die geografische Reichweite und Servicekonsistenz in K-12 und Hochschulbildung. Vertikal integrierte Hersteller betonen inländische Montage und bildungsspezifische Betriebe, um die Serviceanforderungen des öffentlichen Sektors zu erfüllen und termingetriebene Projekte zu verwalten. Gleichzeitig veranlassen sich entwickelnde Handelspolitiken im Zusammenhang mit Stahl und Derivaten Beschaffungsanpassungen und Designoptimierungen in Kernmöbelkategorien.
Die Produktdifferenzierung im Schulmöbelmarkt konzentriert sich auf Flexibilität, aktives Sitzmöbel und integrierte Technologie, die mehrere Lernmodi unterstützen. Klassenzimmer erfordern zunehmend Möbelsysteme, die leicht zwischen Vorlesungen, Zusammenarbeit und selbstständigem Studium wechseln können. Lade- und Strominfrastruktur hat sich als wichtiges Wettbewerbsdifferenzierungsmerkmal herausgestellt, wobei bildungsoptimierte Lösungen Geräteausfallzeiten reduzieren und den IT-Support vereinfachen. Nachhaltigkeit ist auch zu einem entscheidenden Faktor bei der Beschaffung geworden und treibt Hersteller dazu an, in zirkuläres Design, Wiederaufbereitung und Wiederverwendungsprogramme zu investieren, die Leistung und Garantien aufrechterhalten. Breitere ESG-Verpflichtungen, einschließlich der Nutzung erneuerbarer Energien und der Vermeidung von Deponieabfällen, werden nun häufig offengelegt und an institutionellen Einkaufskriterien ausgerichtet.
Händler spielen weiterhin eine entscheidende Rolle, indem sie Planung, Phasierung und Installation für komplexe Mehrgebäude-Bildungsprojekte in enger Partnerschaft mit Herstellern koordinieren. Ihre Beteiligung hilft Bezirken, Zeitpläne, Budgets und betriebliche Kontinuität während umfangreicher Aufrüstungen zu verwalten. Gleichzeitig verbessern digitale Tools wie Online-Konfiguratoren und standardisierte Bestellvorlagen die Angebotsgenauigkeit und verkürzen Auftrags-zu-Lieferzyklen für gängige Produkte. Führende Marken verankern Wachstumsstrategien zunehmend rund um bildungsspezifische Portfolios, compliance-fähige Dokumentation und zirkuläre Designprinzipien. Zusammen erhöhen diese Trends die Erwartungen an Servicequalität, Nachhaltigkeit und Compliance, unterstützen die laufende Konsolidierung und erhalten gleichzeitig starken Wettbewerb in spezialisierten Segmenten des Schulmöbelmarktes.
Führende Unternehmen der Schulmöbelbranche
Virco Mfg. Corp.
MillerKnoll Inc.
KI Furniture
HNI Corp.
Haworth Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Schulmöbelmarkt
- MillerKnoll Inc.
- HNI Corp.
- Virco Mfg. Corp.
- KI Furniture
- Smith System Mfg. Co.
- Haworth Inc.
- VS America Inc.
- Fleetwood Group
- Paragon Furniture Inc.
- Scholar Craft
- Artcobell Corp.
- Hertz Furniture
- Marco Group Inc.
- Haskell Education
- Godrej Interio
- KOKUYO Co. Ltd.
- Vitra International AG
- Academia Furniture Industries
- Agati Furniture
- British Thornton
- Infiniti Modules

Marktchancen und Zukunftsaussichten
Eine wesentliche Chance liegt in der Skalierung der Auftragsabwicklung für große, standardisierte Bestellungen im Zusammenhang mit Schulbau- und Renovierungsprogrammen, insbesondere dort, wo multilaterale und staatliche Finanzierungen in neue Klassenzimmer und Laborausstattungen umgesetzt werden. Projekte wie die im Dezember 2025 genehmigten Mittel der Asian Development Bank in Höhe von insgesamt 381 Millionen USD für die Provinz Punjab (einschließlich erweitertem Zugang zur Sekundarbildung sowie neuer Ausbildungseinrichtungen und Labore) und die von der Weltbank unterstützten Klassenzimmerbauprogramme in Südostasien schaffen wiederkehrenden Möblierungsbedarf, der Lieferanten mit dokumentierter Konformität, kurzen Lieferzeiten und Installationskapazität begünstigt. Anbieter, die labor- und klassenzimmerfertige Pakete anbieten können, einschließlich chemikalienbeständiger Oberflächen, Stauraum und integrierter Stromversorgung für Geräte, können ihre Angebote auf diese finanzierten Projektumfänge abstimmen und dabei die in den Beschaffungsspezifikationen genannten Gesundheits- und Haltbarkeitsanforderungen erfüllen.
Eine zweite Chance konzentriert sich auf technologiegestützte, konformitätsbereite Produkt- und Produktionsfähigkeiten, die die Gesamtbetriebsstörungen für Schulen reduzieren. Tische mit integrierter Stromversorgung, mobile Ladewagen und umkonfigurierbare Layouts für aktives Lernen treiben die Nachfrage nach Herstellern an, die Laden, Kabelmanagement und Wartungsfreundlichkeit als Standardoptionen und nicht als individuelle Zusatzausstattung behandeln. Auf der Angebotsseite deuten Investitionen in Kapazität und Automatisierung auf Spielraum für skalierte, kostenwettbewerbsfähige Produktion hin, die auf Bildungsaufträge ausgerichtet ist, einschließlich der Inbetriebnahme einer 53.000 Quadratmeter großen Smart Factory von Liserve in der Provinz Henan im April 2026 mit automatisierten Fertigungslinien und ABB-Industrierobotern für hohen Stückzahlausstoß. Die Beschaffungsstrenge in Bezug auf Emissionen und Materialtransparenz, einschließlich GREENGUARD Gold neben umfassenderen chemischen Beschränkungen wie REACH, schafft ebenfalls Nachfrage nach vollständigen Einreichungsunterlagen (VOC, Formaldehyd, Brandschutz, Lebenszyklustests) sowie nach Renovierungs- oder Wiederverwendungsprogrammen, die Produkte länger im Einsatz halten und dabei Sicherheit und Garantieschutz beibehalten.
Recent Industry Developments in Schulmöbelmarkt
- Juni 2026: MillerKnoll, Inc. berichtete die Ergebnisse des vierten Quartals und des gesamten Geschäftsjahres 2026 für das am 30. Mai 2026 endende Jahr, die die Leistung seiner objektorientierten Geschäftsbereiche widerspiegeln, die Möbel für institutionelle Umgebungen einschließlich Bildung liefern. Das Update verdeutlicht, wie große Objektanbieter gemeinsame Fertigungs- und Händlernetzwerke über Büro-, Gesundheits- und Bildungskategorien hinweg nutzen, was den Wettbewerbsdruck auf ausschließlich im Bildungsbereich tätige Lieferanten erhöht, mit Servicelevels und Compliance-Dokumentation Schritt zu halten.
- Mai 2026: KI eröffnete ein neues Inspiration Center in der 1045 W. Fulton Street in Chicago und stellte seine Cognetic-Technologieplattform für Sitzmöbel vor. Der erweiterte Showroom und die technologische Positionierung stärken die Spezifikationsaktivitäten im Vorfeld mit Architekten, Händlern und institutionellen Käufern und unterstützen höherwertigen Vertrieb rund um Ergonomie und Nutzerleistung statt reiner Massenware bei Sitzmöbeln.
- Dezember 2024: MillerKnoll gab die Eliminierung von PFAS aus seinem nordamerikanischen Markenportfolio an Produkten bekannt. Das Update entspricht den strengeren Erwartungen im Chemikalienmanagement bei der institutionellen Beschaffung und unterstützt die Anbieterdifferenzierung, da Schulen und Universitäten Angebote zunehmend neben Preis und Haltbarkeit auch nach Raumluftqualität und Materialverantwortung bewerten.


Schulmöbelmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Schulmöbel, die innerhalb von K-12-Schulen und Hochschuleinrichtungen für Lern- und Unterstützungsbereiche gekauft und genutzt werden, gemessen in Umsatzwerten. Der Umfang umfasst Kernartikel, die in Klassenzimmern, Bibliotheken und Laboren verwendet werden, wobei die Nachfrage mit Einschreibezahlen, Bildungsbudgets und Renovierungszyklen zusammenhängt.
Umfangsausschlüsse: Möbel, die hauptsächlich für Wohnungen oder allgemeine Büros bestimmt sind, sowie Bauarbeiten und eigenständige Innenarchitekturleistungen, werden in diesem Markt nicht berücksichtigt.
Übersicht der Segmentierung
- Nach Produkt
- Sitzmöbel
- Aufbewahrungsmöbel
- Labormöbel
- Sonstige Produkte (Rednerpulte, Whiteboards, Pinnwände)
- Nach Material
- Holz
- Metall
- Kunststoff & Polymer
- Sonstiges Material
- Nach Anwendung
- Klassenzimmer
- Bibliothek
- Laboratorien
- Sonstige (Verwaltungs- & Lehrkräftebüros, Außen- & Gemeinschaftsbereiche usw.)
- Nach Vertriebskanal
- Offline
- Direkte institutionelle Ausschreibungen
- Einzel- & Fachhändler
- Vertragsmöbelhändler
- Online
- Direkter elektronischer Handel des Unternehmens
- Drittanbieter-Marktplätze
- Offline
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Übriges Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen)
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wird verwendet, um das anfängliche Nachfragebild zu erstellen und Vermutungen darüber zu vermeiden, wie viele Lernräume jedes Jahr hinzukommen oder aufgerüstet werden. Wir überprüfen öffentliche Bildungsausgaben und Einschreibungsreihen sowie Beschaffungs- und Normensignale, die das Kaufverhalten und den Zeitpunkt des Austauschs beeinflussen.
Häufige Inputs umfassen offizielle Bildungsstatistiken (wie das UNESCO Institute for Statistics und nationale Bildungsministerien), Makroindikatoren der Weltbank und der OECD sowie Handels- und Versandhinweise von UN Comtrade und nationalen Zollportalen. Wir durchsuchen zudem frei zugängliche Normen- und Leitfadenmaterialien von Institutionen wie BIFMA sowie öffentliche Ausschreibungen, Beschaffungsbekanntmachungen von Schulbezirken und Einreichungen sowie Investoren-Updates von Herstellern. Bei Bedarf helfen kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktinformationen, Patentdatenbanken und Import-Export-Daten auf Sendungsebene, die Lieferantenexposition und Produktmixtrends zu überprüfen. Diese Desk-Research-Quellen sind beispielhaft und nicht erschöpfend, und es werden viele weitere Referenzen verwendet, um Datenpunkte zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um zu überprüfen, was die Desk-Research-Signale über tatsächliche Kaufzyklen, Preisbewegungen und die praktische Aufteilung zwischen Sitzmöbeln, Aufbewahrung und Laborausstattungen bedeuten. Wir sprechen mit einer Mischung aus Herstellern, Distributoren, institutionellen Käufern und Vertriebsspezialisten in wichtigen Regionen, damit Annahmen zu Beschaffungsvorlaufzeiten, Auslösern für Produktaustausch und Online- versus Offline-Bestellverhalten bestätigt und angepasst werden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 18% | APAC: 42% |
| Mid-Tier: 49% | Funktions-/Bereichsleiter: 38% | EMEA: 35% |
| Kleinere Akteure: 18% | Manager: 44% | Amerika: 23% |
Marktdimensionierung & Prognose
Die Marktdimensionierung basiert auf einem Top-down-Ansatz, bei dem die Aktivitäten und der Nachfragebestand in der Bildungsinfrastruktur aus Einschreibezahlen, Klassenzimmererweiterungen und Renovierungsintensität rekonstruiert und anschließend anhand beobachteter Beschaffungsmuster in Möbelausgaben umgerechnet werden. Nach Bildung der Gesamtsumme überprüfen wir diese mit selektiven Bottom-up-Kontrollen wie stichprobenartigen durchschnittlichen Verkaufspreisen für Tische, Stühle und Aufbewahrungsartikel sowie Kanalprüfungen zu Bestellvolumen und Mix. Wenn Lücken auftreten, passen wir die Gesamtsummen entsprechend an.
Zu den wichtigsten Inputs für Schulmöbel zählen das Wachstum der Schüler- und Studenteneinschreibungen, öffentliche und private Bildungs-Capex- und Opex-Budgets, Eröffnungen neuer Schulen und Klassenzimmerzahlen, Austauschzyklen für Sitzmöbel und Tische, der Anteil von Labor- und Bibliotheksaufrüstungen sowie typische Materialverschiebungen, die die Preisgestaltung beeinflussen. Bei der Prognose wird eine Szenarioanalyse verwendet, damit Budgetkürzungen, politisch geförderte Infrastrukturvorhaben und inflationsbedingte Preisanpassungen berücksichtigt werden können, ohne ein einzelnes lineares Ergebnis zu erzwingen. Wo Bottom-up-Inputs für kleinere Länder oder fragmentierte Kanäle unvollständig sind, verwenden wir regionale Benchmarks, die an Einschreibezahlen und Ausgaben pro Schüler gekoppelt sind, gefolgt von einer erneuten Expertenprüfung.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit die endgültigen Zahlen nicht von einem einzigen Indikator abhängen. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie öffentlichen Beschaffungsvolumina, Handelsströmen für relevante Möbelkategorien und berichteter Umsatzexposition von Unternehmen, die in den Bildungsbereich verkaufen. Wenn eine Abweichung ungewöhnlich erscheint, werden die Annahmen zu Preisgestaltung, Austauschraten oder regionalen Aufteilungen erneut überprüft, und es werden Nachfassgespräche ausgelöst, um zu bestätigen, was sich geändert hat.
Vor der Freigabe durchlaufen das Modell und seine Inputs eine Peer-Review, bei der Einheitenlogik, Zeitpunkt der Währungsumrechnung und Jahresabgleich überprüft werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie etwa große politische Programme oder starke Rohstoffpreisbewegungen. Unmittelbar vor der Lieferung erfolgt eine abschließende Analystenprüfung, damit die Kunden die neueste aktualisierte Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Schulmöbel mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für Schulmöbel zu sehen, selbst wenn die Titel ähnlich aussehen. Die Unterschiede ergeben sich in der Regel daraus, wie Forscher die Kaufstandorte definieren, ob Labor- und Bibliotheksmöbel als Teil desselben Bestands behandelt werden, und wie Preise Jahr für Jahr fortgeschrieben werden.
Durch die Verfolgung beschaffungsgetriebener Nachfragesignale und die Aktualisierung der Umfangsgrenzen hält Mordor Intelligence die Dimensionierung auf Möbel für den Bildungsgebrauch in Klassenzimmer-, Bibliotheks- und Laborumgebungen fokussiert. Dies vermeidet in der Regel die Aufnahme benachbarter Möbelkategorien, die nicht durchgängig über Schulbudgets gekauft werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,65 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 4,66 Mrd. USD (2025) | Diese Schätzung scheint einen engeren Umsatzpool zu verwenden, was auftreten kann, wenn Schulmöbel hauptsächlich als Kernklassenzimmerartikel gezählt werden und ein kleinerer Anteil an Labor-, Bibliotheks- und anderen Möbeln für Lernbereiche einbezogen wird. |
| Branchenverlag B | 4,75 Mrd. USD (2025) | Die Abweichung kann durch unterschiedliche regionale Abdeckung und eine andere Methode zur Projektion der Preisentwicklung bedingt sein, insbesondere wenn die Weitergabe der Inflation breit durchschnittlich angesetzt wird, statt anhand des Beschaffungsverhaltens im Bildungsbereich überprüft zu werden. |
Bei allen drei Werten besteht die Haupterkenntnis darin, dass Definition und Umrechnungslogik die Gesamtsumme stärker beeinflussen als kleine mathematische Unterschiede. Unser Ansatz bleibt nachvollziehbar, da die Nachfrage auf Indikatoren der Bildungsaktivität zurückgeführt wird und die endgültige Zahl vor der Finalisierung für das Jahr mit praktischem Feedback zu Preis und Mix abgeglichen wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Schulmöbelmarkt und wie sind die Wachstumsaussichten bis 2031?
Die Schulmöbelmarktgröße beträgt 7,06 Milliarden USD im Jahr 2026 und wird voraussichtlich bis 2031 bei einer CAGR von 7,16 % einen Wert von 9,97 Milliarden USD erreichen.
Welche Produktkategorien führen und welche wachsen am schnellsten in Schulumgebungen?
Sitzmöbel führten im Jahr 2025 mit einem Anteil von 48,44 %, während Labormöbel die am schnellsten wachsende Kategorie mit einer CAGR von 8,17 % bis 2031 sind.
Wie entwickeln sich die Materialtrends für Klassenzimmer- und Labormöbel?
Holz hielt im Jahr 2025 einen Anteil von 41,64 %, und Kunststoffe und Polymerderivate wachsen jährlich um 8,38 %, angetrieben durch Anforderungen an Kreislaufinhalte und Haltbarkeit.
Welche Anwendungen dominieren die Ausgaben im Bildungsbereich und wo ist das Wachstum am stärksten?
Klassenzimmer entfielen im Jahr 2025 auf 69,36 % der Installationen, und Laboratorien werden voraussichtlich bis 2031 mit 9,24 % wachsen.
Welche Region führt derzeit und welche Region expandiert am schnellsten?
Nordamerika führte im Jahr 2025 mit 49,37 %, und Asien-Pazifik ist die am schnellsten wachsende Region mit einer Rate von 9,73 % bis 2031.
Wie verschieben sich die Beschaffungskanäle für K-12- und Hochschulkäufer?
Offline-Kanäle hielten im Jahr 2025 aufgrund vollumfänglicher Projekte einen Anteil von 38,33 %, während Online-Kanäle mit 10,39 % expandieren, da die elektronische Beschaffung Standardkäufe beschleunigt.
Seite zuletzt aktualisiert am:



