
Schnittholzmarkt Größe und Marktanteil
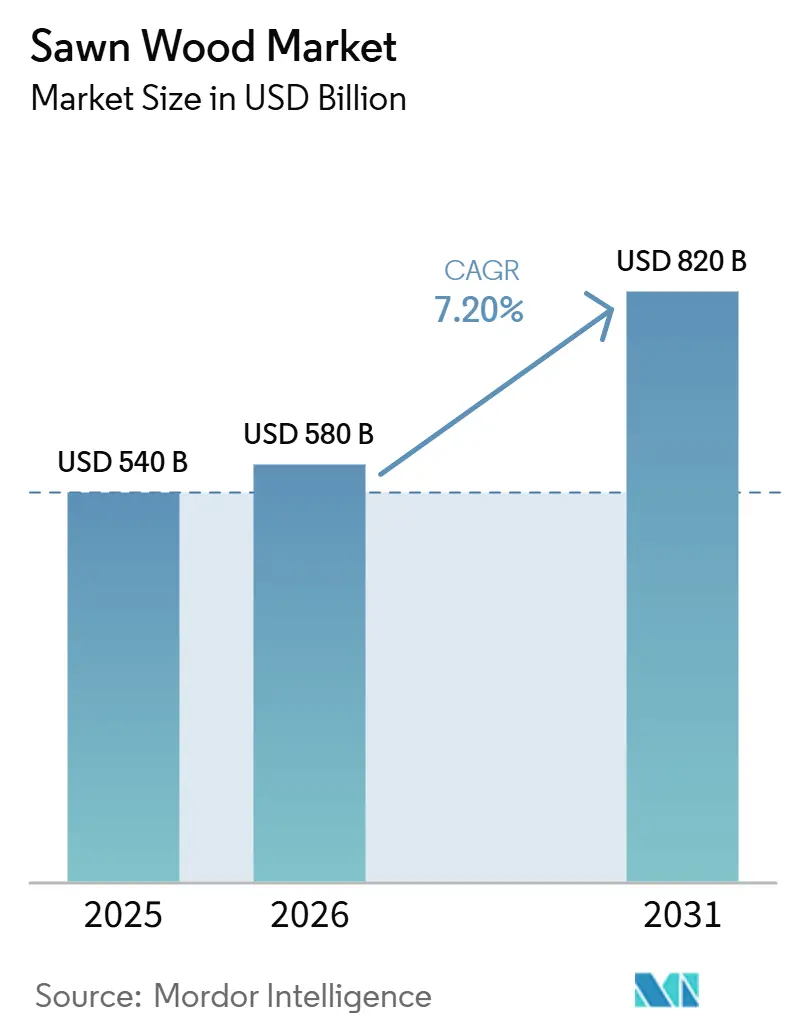
Schnittholzmarkt Analyse von Mordor Intelligence
Die Größe des Schnittholzmarktes wurde im Jahr 2025 auf 540 Milliarden USD geschätzt und soll von 580 Milliarden USD im Jahr 2026 auf 820 Milliarden USD bis 2031 wachsen, bei einem CAGR von 7,2 % im Zeitraum 20262031. Die Nachfrage beschleunigt sich, da Bauträger kohlenstoffintensiven Stahl und Beton durch Holz ersetzen, Regierungen die Kontrolle der Lieferketten verschärfen und Ingenieurholztechnologien die Schwelle zum Mainstream überschreiten. Die sich verschärfenden Compliance-Fristen der Europäischen Union im Rahmen der EU-Entwaldungsverordnung verlagern die Zertifizierung von einer Nische zu einer Voraussetzung und gestalten die Handelsströme um, da Sägewerke mit rückverfolgbarer Produktion Premiumpreise erzielen. Nadelholz hielt im Jahr 2025 den größten Anteil am Schnittholzmarkt, was auf die geringeren Kosten der Plantagenforstwirtschaft zurückzuführen ist. Im Vergleich dazu wird für Laubholz der schnellste CAGR aufgrund der Nachfrage nach Premiummöbeln und luxuriösen Innenausstattungen erwartet.
Wichtigste Erkenntnisse des Berichts
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 den größten Anteil von 38,5 % am Schnittholzmarkt, während Afrika voraussichtlich den schnellsten CAGR von 9,4 % im Zeitraum 2026–2031 verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Wachsende Wohn- und Gewerbebautätigkeit in Schwellenländern | +1.8% | China, Indien, Vietnam und Nigeria | Mittelfristig (2–4 Jahre) |
| Premiumpreise für zertifiziertes, rückverfolgbares Schnittholz | +0.9% | Europa, Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu kohlenstoffarmen Massivholz-Hochhäusern | +1.3% | Österreich, Schweden, Kanada, Vereinigte Staaten und Australien | Mittelfristig (2–4 Jahre) |
| Schnelle Einführung modularer, vorgefertigter Holzbausysteme | +1.0% | Japan, Australien, das Vereinigte Königreich, Deutschland und die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Sägewerksoptimierung verbessert die Holzausbeute | +0.7% | Kanada, Finnland, die Vereinigten Staaten und Brasilien | Mittelfristig (2–4 Jahre) |
| Monetarisierung von Wald-Kohlenstoffgutschriften schafft neue Einnahmequellen | +0.6% | Die Vereinigten Staaten, Kanada, Brasilien und Indonesien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Wohn- und Gewerbebautätigkeit in Schwellenländern
Die rasche Urbanisierung in China, Indien, Vietnam und Nigeria treibt die Nachfrage nach Schnittholz an, das im Strukturrahmenbau, bei Innenausbauarbeiten, in der Verpackung und bei der Palettenherstellung eingesetzt wird. Laut dem Bericht des Auslandslandwirtschaftsdienstes des US-Landwirtschaftsministeriums aus dem Jahr 2024 stiegen Indiens jährliche Importe von Stämmen, Schnittholz und Holzprodukten in den vergangenen zwei Jahrzehnten von 630 Millionen USD auf 2,3 Milliarden USD, was die steigende Nachfrage widerspiegelt, die durch Urbanisierung, Wohnungsbau sowie die Expansion des Möbel- und Gastgewerbesektors angetrieben wird[1]. Ähnliche Trends in Schwellenländern, unterstützt durch den Ausbau der Infrastruktur, den gewerblichen Bau und die Industrietätigkeit, steigern weiterhin den Verbrauch von Nadelholz in Bauqualität und hochwertigen Laubholzprodukten. Gleichzeitig stärkt Vietnam seine Position als globales Holzverarbeitungszentrum, das die Märkte der Vereinigten Staaten und Europas bedient, während der Übergang von informellen zu regulierten Baupraktiken in Afrika voraussichtlich die Schnittholznachfrage weiter beschleunigen und das langfristige Wachstumspotenzial der Region stärken wird.
Premiumpreise für zertifiziertes, rückverfolgbares Schnittholz
Die Holzzertifizierung entwickelt sich von einer freiwilligen Praxis zu einer Marktzugangsvoraussetzung, da die Entwaldungsvorschriften in den wichtigsten Importregionen strenger werden. Laut den globalen Statistiken des Programms zur Anerkennung von Forstzertifizierungssystemen (PEFC) vom März 2025 waren weltweit rund 294 Millionen Hektar Waldfläche unter dem PEFC-System zertifiziert, was die zunehmende Einführung nachhaltiger Waldbewirtschaftung zur Einhaltung internationaler Anforderungen an die Legalität und Rückverfolgbarkeit von Holz widerspiegelt[2]. Die Umsetzung der geänderten EU-Entwaldungsverordnung (EUDR) beschleunigt die Einführung zertifizierter Waldbewirtschaftung, digitaler Rückverfolgbarkeitsplattformen und Lieferketten-Verifizierungssysteme in den wichtigsten Holzexportländern. Malaysia und Indonesien stärken ihre nationalen Systeme zur Sicherstellung der Holzlegalität mit verbesserten digitalen Rückverfolgbarkeitsfunktionen, während Vietnam die QR-Code-basierte Holzrückverfolgbarkeit landesweit ausbaut. Obwohl die Zertifizierung die Compliance-Kosten für Produzenten erhöht, verbessert sie den Zugang zu internationalen Premiummärkten und stärkt das Vertrauen der Käufer in legal und nachhaltig gewonnenes Holz, was die langfristige Nachfrage nach zertifiziertem Schnittholz unterstützt.
Verlagerung hin zu kohlenstoffarmen Massivholz-Hochhäusern
Vorschriften zum gesamten Lebenszykluskohlenstoff machen Holz zu einem wettbewerbsfähigen Konstruktionsmaterial. Eine australische Lebenszyklusanalyse maß 260,4 kg CO₂-Äquivalent pro Quadratmeter für Holzmodule gegenüber 526,3 kg für Stahlbeton und bestätigte damit einen Emissionsvorteil von 50 %. Projekte wie das 18-stöckige Brock Commons in Kanada und das 85 Meter hohe HoHo Vienna zeigen, dass Ingenieurholzplatten sicher mittlere Gebäudehöhen erreichen können. Die Richtlinie zur Gesamtenergieeffizienz von Gebäuden der Europäischen Union und der California Buy Clean Act schreiben die Offenlegung des eingebetteten Kohlenstoffs vor und lenken Architekten in Richtung Massivholzspezifikationen. Schnellere Montage, leichtere Fundamente und überlegene Wärmeleistung bieten zusätzliche Kostenvorteile, obwohl Versicherungs- und Brandschutzvorschriften die Einführung in einigen Rechtsordnungen noch bremsen.
Monetarisierung von Wald-Kohlenstoffgutschriften schafft neue Einnahmequellen
Finite Carbon hat über 1 Milliarde USD an Grundeigentümer weitergeleitet, indem 100 Millionen verifizierte Kompensationen auf 4 Millionen Acres ausgestellt wurden, was die Skalierbarkeit des Konzepts belegt. Der brasilianische Forstdienst verknüpfte eine 17.000 Hektar große Konzession mit einer prognostizierten Sequestrierung von 6,5 Millionen Metrischen Tonnen CO₂-Äquivalent über vier Jahrzehnte[3].Indonesiens aufstrebende Kohlenstoffbörse hat das kommerzielle Potenzial des waldbasierten Kohlenstoffhandels trotz der frühen Entwicklungsphase des Marktes demonstriert. Länder wie die Vereinigten Staaten und Kanada sind gut positioniert, um von etablierten Waldbewirtschaftungsrahmen und ausgereiften Kohlenstoffprojekt-Pipelines zu profitieren. Hohe Verifizierungs- und Prüfkosten schränken jedoch weiterhin die Beteiligung kleiner Grundeigentümer ein und fördern die Bildung aggregierter Forstprojekte, die Skaleneffekte verbessern und Compliance-Kosten senken. Da die Kohlenstoffmärkte weiter reifen, wird die Integration der Holzproduktion mit der Generierung von Kohlenstoffgutschriften voraussichtlich die wirtschaftliche Tragfähigkeit einer nachhaltigen Waldbewirtschaftung verbessern und langfristige Investitionen in die Schnittholzbranche unterstützen.
Analyse der Markthemmnisse*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Verschärfung der Entwaldungs- und Landnutzungsvorschriften | -1.2% | Europäische Union, Asien-Pazifik und Afrika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Substitution durch Ingenieurholz und Kunststoffverbundwerkstoffe | -0.8% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Volatile Containerfrachtraten stören die Exportmargen | -0.6% | Global, insbesondere auf Langstreckenrouten | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel in ländlichen Sägewerkclustern | -0.5% | Kanada, Schweden, Finnland und Brasilien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Entwaldungs- und Landnutzungsvorschriften
Die Verschärfung der Entwaldungs- und Landnutzungsvorschriften treibt die Nachfrage nach nachhaltig gewonnenem Schnittholz an, indem sie eine verantwortungsvolle Waldbewirtschaftung fördert und die Anforderungen an die Holzrückverfolgbarkeit stärkt. Vorschriften wie die EU-Entwaldungsverordnung (EUDR) und andere Rahmenwerke zur Holzlegalität fördern die Einführung zertifizierter Holzprodukte und transparenter Lieferketten, während Beschränkungen der Waldumwandlung und des Einschlags in Naturwäldern die Abhängigkeit von Plantagenholz erhöhen. Da Produzenten in Zertifizierung, digitale Rückverfolgbarkeit und nachhaltige Forstpraktiken investieren, um den Zugang zu internationalen Märkten zu erhalten, unterstützen diese Vorschriften das langfristige Wachstum des globalen Schnittholzmarktes, indem sie das Verbrauchervertrauen stärken und die Nachfrage nach legal gewonnenem und zertifiziertem Schnittholz ausweiten.
Zunehmende Substitution durch Ingenieurholz und Kunststoffverbundwerkstoffe
Oriented Strand Board deckt bereits mehr als 60 % der nordamerikanischen Dach- und Bodenverkleidungen ab und unterbietete Massennadelholzplanken in Bezug auf Preisstabilität und Montagefreundlichkeit. Holz-Kunststoff-Verbundwerkstoffe dominieren den US-amerikanischen Terrassenmarkt, da Hausbesitzer geringen Wartungsaufwand und Fäulnisbeständigkeit bevorzugen. Furnierschichtholz bietet eine höhere Tragfähigkeit pro Gewichtseinheit und ermöglicht längere Konstruktionsspannweiten als Vollholzbalken. Premium-Laubholznischen bleiben geschützt, da die Maserungsästhetik unersetzlich bleibt, doch Massennadelholz sieht sich einem anhaltenden Marktanteilsverlust gegenüber. Sägewerke experimentieren mit hybriden Massensperrholz- und Dübelbrettschichtholzprodukten, um Volumen zu verteidigen, aber die Akzeptanz außerhalb Europas befindet sich noch in einem frühen Stadium.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Geografische Analyse
Schnittholzmarkt in Asien-Pazifik, Amerika, Europa und Ozeanien
Asien-Pazifik hielt im Jahr 2025 den größten Anteil von 38,5 % am globalen Verbrauch und soll bis 2031 mit einem schnellen CAGR wachsen. China treibt weiterhin die regionale Nachfrage nach Tropenholz durch den Ausbau des Wohnungsbaus, der Innenausstattung und der Möbelherstellung an. Indiens Möbelsektor erreichte 24 Milliarden USD mit einem Wachstumsausblick von 11 % und unterstützt damit Rekordzuflüsse an Holz. Vietnam stärkt weiterhin seine Position als wichtiges globales Holzverarbeitungs- und Exportzentrum, unterstützt durch eine gut etablierte Fertigungsbasis und starke Nachfrage aus internationalen Märkten. Regulatorische Kosten im Zusammenhang mit der EU-Entwaldungsverordnung (EUDR) erhöhen die Exportschnittholzpreise um 10–18 USD pro Kubikmeter und beschleunigen gleichzeitig Investitionen in die Rückverfolgbarkeit in Malaysia, Indonesien und Vietnam.
Afrika verzeichnet das schnellste regionale Wachstum mit einem CAGR von 9,4 % im Zeitraum 2026–2031. Nigerias Übergang zu formellen Bauvorschriften und Ghanas exportorientierte Sägewerke stimulieren beide die Nachfrage. Gabun übernahm 2025 die vollständige Kontrolle über die Société Nationale des Bois du Gabon, um die Rückverfolgbarkeit zu beschleunigen, und Kameruns strengere Konzessionsaufsicht beseitigt illegale Lieferungen. Straßen- und Stromdefizite halten die Logistikkosten noch bei 25–40 % der Lieferkosten, doch neue Sägewerke in Ghana und Côte d'Ivoire planen den Einsatz von KI-Scannern, um veraltete Infrastrukturlücken zu überspringen.
Nordamerika und Europa sind reife, aber innovative Märkte, die im Zeitraum 2026 bis 2031 mit einem signifikanten CAGR wachsen. Weyerhaeuser meldete im vierten Quartal 2024 einen Umsatz von 1,708 Milliarden USD auf der Grundlage stabilerer Schnittholzpreise. Stora Enso veräußerte 2025 175.000 Hektar schwedisches Forstland für 900 Millionen EUR (945 Millionen USD), um die Expansion im Bereich Ingenieurholz zu finanzieren. Canfor schloss mehrere Sägewerke in British Columbia und verwies auf Faserknappheit, die durch Käferschäden und Regulierung verschärft wurde. Der herausragende CAGR Südamerikas wird durch Araucos 4,6 Milliarden USD teures Sucuriú-Werk untermauert, das 2027 eine Zellstoffkapazität von 3,5 Millionen Metrischen Tonnen hinzufügen wird. Der Nahe Osten entwickelt sich unter Saudi-Vision 2030 rasch weiter, während Ozeaniens Wachstum durch Australiens modularen Aufschwung und Neuseelands Plantagenreife widergespiegelt wird.
Regulatorisches Umfeld
Die Regulierung konzentriert sich zunehmend auf Rückverfolgbarkeit und phytosanitäre Compliance bei grenzüberschreitenden Schnittholzströmen. In der Europäischen Union verschiebt die Verordnung (EU) 2023/1115 (die EU-Entwaldungsverordnung, EUDR) die Anforderungen von einer legalitätsbasierten Sorgfaltspflicht hin zu entwaldungsfreier, georeferenzierter Rückverfolgbarkeit und ersetzt den Rahmen der EU-Holzverordnung. Für Exporteure, die den EU-Holzprodukte-Importmarkt beliefern, erhöht dies die Anforderungen an Dokumentation und Datenerfassung.
Im Vereinigten Königreich regeln die UK Timber and Timber Products (Placing on the Market) Regulations 2013 (UKTR) weiterhin die Sorgfaltspflicht und die Durchsetzungsberichterstattung für auf dem britischen Markt platziertes Holz. In den Vereinigten Staaten wurden die Meldepflichten des Lacey Act ausgeweitet, was die Berichtslast für Importeure von Pflanzen- und Holzprodukten erhöht, wobei die operative Compliance durch die Systeme des USDA APHIS geprägt wird. Eine wichtige Prozessänderung trat im Januar 2026 in Kraft, als das USDA APHIS die Annahme von Papier-Lacey-Act-Erklärungen (PPQ-Formulare) einstellte und die Einreichung auf elektronische Kanäle umstellte, was die Datendisziplin in den Importabläufen verschärfte. Darüber hinaus bleibt ISPM 15 der globale Basisstandard für Holzverpackungsmaterial in der Schnittholzlogistik, der eine zugelassene Wärmebehandlung oder Begasung sowie die Verwendung offizieller Zertifizierungszeichen vorschreibt, was die Freigabe von Sendungen beeinflussen und das Quarantäneschädlingsrisiko bei internationalen Transporten verringern kann.
Wertschöpfungskettenanalyse
Die Schnittholz-Wertschöpfungskette erstreckt sich von der Waldbewirtschaftung und Ernte (öffentliche und private Forstflächen, Auftragnehmer und Stammhändler) über die Primärverarbeitung (Sägen, Entrinden, Sortieren und Klassifizieren, Kammertrocknung und Weiterverarbeitung) bis hin zur Sekundärverarbeitung und den Endmärkten (Bau, Möbel, Innenausstattung, Verpackung und Massivholzkomponenten). Rückverfolgbarkeits- und Zertifizierungsprogramme wie FSC und PEFC-Lieferkettenzertifizierung fungieren als übergreifende Anforderungen, während die phytosanitäre Compliance, einschließlich ISPM 15 für Holzverpackungen, die Exportlogistik unterstützt. Die Logistikresilienz ist auch zu einer wichtigen Funktion in der Mitte der Wertschöpfungskette geworden, da Sägewerke und Händler Routing, Lagerung sowie Hafen- und Bahnbeschränkungen verwalten, die Lieferungen stören können.
Die nachgelagerte Integration und die Monetarisierung von Nebenprodukten werden stärker, da Sägewerke versuchen, ihre Margen über das Massenschnittholz hinaus zu erhalten. UPM-Kymmene und Versowood schlossen eine langfristige Partnerschaft im Zusammenhang mit der Transaktion des Korkeakoski-Sägewerks (Vermögensübertragung kombiniert mit Liefer- und Eigentumsausrichtung) ab, um Faser- und Nebenproduktströme zu sichern, und Weyerhaeuser und Aymium gründeten TerraForge Biocarbon Solutions, um Holzfasern in metallurgischen Biokohle in Weyerhaeusers Schnittholzwerk in McComb, Mississippi, umzuwandeln. In Japan weisen Sumitomo Forestrys Allianzen zur Stabilisierung der Beschaffung von Konstruktionsholz ebenfalls auf eine engere Koordination zwischen Bedarfsplanung, Beschaffung und Verarbeitungskapazität bei großen Bauunternehmen und Holzproduktlieferanten hin.
Wettbewerbslandschaft
Führende Teilnehmer am Schnittholzmarkt, darunter Weyerhaeuser Company, West Fraser Timber Co. Ltd., Canfor Corporation, Stora Enso Oyj und Arauco, konkurrieren durch die Stärkung ihrer Präsenz entlang der forstwirtschaftlichen Wertschöpfungskette, von der nachhaltigen Waldbewirtschaftung und Holzernte bis hin zu Sägewerken, Holzverarbeitung und Vertrieb. Der Zugang zu zuverlässigen Holzressourcen, integrierten Lieferketten und umfangreichen Verarbeitungskapazitäten bleibt der primäre Wettbewerbsvorteil, der es Produzenten ermöglicht, die Verfügbarkeit von Rohstoffen zu sichern und kosteneffiziente Betriebe auf Inlands- und Exportmärkten aufrechtzuerhalten.
Große Produzenten optimieren weiterhin ihren Produktionsstandort durch Investitionen in moderne Sägewerke, Kapazitätserweiterungen und betriebliche Effizienz, während sie Anlagen in Regionen mit Faserengpässen oder steigenden Produktionskosten rationalisieren. Unternehmen expandieren auch nachgelagert in Ingenieurholzprodukte, Massivholz, Holzplatten und vorgefertigte Baumaterialien, um Einnahmequellen zu diversifizieren und höherwertige Chancen entlang der Holzprodukte-Wertschöpfungskette zu nutzen. Diese Investitionen verringern die Abhängigkeit von zyklischen Schnittholzpreisen und adressieren gleichzeitig die wachsende Nachfrage aus dem Bau- und Infrastruktursektor.
Nachhaltigkeit und Digitalisierung werden zu wichtigen Wettbewerbsdifferenzierungsmerkmalen in der gesamten Branche. Führende Unternehmen investieren in Holzrückverfolgbarkeitssysteme, zertifizierte Waldbewirtschaftung, Automatisierung und digitale Fertigungstechnologien, um die Holzausbeute zu verbessern, Produktionskosten zu senken und sich entwickelnden Vorschriften wie der EU-Entwaldungsverordnung (EUDR) zu entsprechen. Darüber hinaus beteiligen sich integrierte Forstunternehmen zunehmend an Kohlenstoffgutschrift-Initiativen und Programmen zur nachhaltigen Waldbewirtschaftung, was die langfristige Ressourcensicherheit stärkt und gleichzeitig den Zugang zu internationalen Premiummärkten verbessert und Investitionen entlang der Schnittholz-Wertschöpfungskette unterstützt.
Marktchancen und Zukunftsausblick
Compliance-getriebene Rückverfolgbarkeit schafft Chancen für Sägewerke und Händler, die verifizierbare Herkunftsdaten in großem Maßstab bereitstellen können, insbesondere für Lieferungen in die Europäische Union gemäß den EUDR-Anforderungen und für US-Importe im Rahmen erweiterter Lacey-Act-Erklärungen und elektronischer Einreichungsabläufe. Diese Verschiebung hat den Wert der digitalen Lieferkettenzertifizierung, der Geolokalisierungserfassung und des prüfungsbereiten Datenaustausches zwischen Waldeigentümern, Stammplätzen, Sägewerken, Händlern und nachgelagerten Käufern erhöht. Ein konkreter Beweis ist der Abschluss des EU-Horizon-Europe-Projekts DigiMedFor im April 2026, das eine Reihe digitaler Wald-Holz-Werkzeuge validierte, darunter RFID-basierte Rückverfolgbarkeit und KI-gestützte Stammqualitätsbewertung, was den Übergang zu digitalisierter Compliance und höherer Transparenz in der Wald-zu-Sägewerk-Pipeline verstärkt.
Betriebliche Modernisierung und höherwertige Veredelungskapazitäten, einschließlich Trocknung, Hobelung, Scanning und Optimierung, sind ebenfalls ein aktiver Chancenbereich, da Produzenten darauf abzielen, die Ausbeute zu steigern und den Produktmix in Richtung spezifikationsgerechtem und wertschöpfendem Schnittholz zu verschieben. Im Jahr 2026 haben europäische Produzenten diese Upgrades verfolgt, darunter SCA Bollstabruk, das KI-gestützte Smart-Mill-Upgrades mit MiCROTEC-Scan- und Sägewerkmanagementsystemen in Betrieb genommen hat, Koskisen, das neue Kanalöfen zur Erweiterung der Trocknungskapazität in Betrieb genommen hat, und Holmen, das eine Modernisierung im Wert von 500 Millionen SEK im Sägewerk Iggesund abgeschlossen hat, um die Produktion zu steigern und die Hobelkapazität zu erweitern. Diese Investitionen stehen im Einklang mit einem Markt, in dem verifizierte Qualität, reduzierte Fehler und dokumentierte Nachhaltigkeitsnachweise Lieferanten in Bau- und Industrieanwendungen zunehmend differenzieren.
Neueste Industrielle Entwicklungen in Schnittholzmarkt
- Juli 2026: HS Timber Group schloss die Übernahme der schwedischen Malå Såg AB ab und benannte das Unternehmen in Malå Timber um. Die Transaktion stärkt den Fußabdruck von HS Timber in Nordeuropa und fügt regionale Verarbeitungskapazitäten und Beschaffungszugang hinzu, was eine koordiniertere Versorgung in europäische Schnittholzkanäle unterstützt.
- Januar 2026: UPM und Versowood schlossen ihre strategische Partnerschaft nach behördlicher Genehmigung ab und vollzogen die Übertragung von UPMs Korkeakoski-Sägewerk an Versowood zusammen mit einer Minderheitsbeteiligung. Die Struktur vertieft die Ausrichtung auf Holzbeschaffung und Nebenproduktströme und stärkt die Versorgungskontinuität in integrierten Forstindustriebetrieben.
- Januar 2024: Boise Cascade erweiterte seine Anlage in Oakdale, Louisiana, mit einer Investition von 75 Millionen USD und steigerte die Furnierkapazität um 30 % auf 400 Millionen Quadratfuß jährlich. Das Upgrade stärkt die vorgelagerte Materialverfügbarkeit für die Holzproduktherstellung und unterstützt eine stabilere Versorgung in baugetriebene Nachfragezyklen.
Schnittholzmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Schnittholzmarkt Holz, das aus Stämmen der Länge nach gesägt oder gehackt und als Bauholz für nachgelagerte Verwendungszwecke wie Bau, Verpackung und Möbel verkauft wird – sowohl im Inland als auch im grenzüberschreitenden Handel.
Ausschlüsse aus dem Umfang: Wir schließen Holzwerkstoffe, Ingenieurholzprodukte (wie Sperrholz und OSB), Faserholz sowie Stämme aus, die nicht zu Schnittholz verarbeitet werden.
Segmentierungsübersicht
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreise
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Kanada
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreise
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Mexiko
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreise
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Vereinigte Staaten
- Europa
- Russland
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreise
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Deutschland
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreise
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Schweden
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreise
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Finnland
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreise
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Österreich
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreise
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Russland
- Asien-Pazifik
- China
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreise
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Indien
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreise
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Neuseeland
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreise
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Australien
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreise
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Vietnam
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreise
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Japan
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreise
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- China
- Südamerika
- Brasilien
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreise
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Argentinien
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreise
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Brasilien
- Naher Osten
- Türkei
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreise
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Saudi-Arabien
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreise
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Türkei
- Afrika
- Ägypten
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreise
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Nigeria
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreise
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Ägypten
- Nordamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde genutzt, um die sachliche Grundlage für Angebot, Handel und Nachfragekontext aufzubauen, bevor das Marktmodell abgeschlossen wurde. Wir stützten uns auf öffentliche Forst- und Holzproduktstatistiken sowie Handelsreihen, die dabei helfen, Produktions- und Import-Export-Bewegungen zu verankern, wenn sich die Berichtsstile der einzelnen Länder unterscheiden.
Zu den gängigen Referenzen zählten Quellen wie FAO-Forststatistiken, UN Comtrade und nationale Zoll-Dashboards, makroökonomische Indikatoren der Weltbank, USGS und ähnliche nationale Ressourcen, soweit für den Holzproduktkontext relevant, sowie Veröffentlichungen von Forstproduktverbänden. Wir haben außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Branchenpresse ausgewertet, um Preiszyklen und Auslastungsnarrative zu verstehen. Wo Lücken bei unternehmensspezifischen Finanzkennzahlen bestanden, nutzten wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen; zudem prüften wir eine kostenpflichtige Patentdatenbank auf richtungsweisende Innovationssignale im Bereich Sägewerk und Trocknung. Die hier genannten Desk-Quellen sind illustrativ; es wurden viele weitere öffentliche Dokumente gesichtet, um Datenpunkte zu erheben, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung der praktischen Marktgrenzen und der Annahmen, die dem Wertaufbau zugrunde liegen, insbesondere dort, wo öffentliche Reihen verzögert sind oder Produktgruppen vermischen. Wir sprachen mit einer Mischung aus Sägewerksbetreibern, Holzhändlern und -importeuren, Distributoren sowie Großabnehmern aus dem Bau- und Möbelbereich, um Volumenbewegungen, Sortimentsmix und typisches Preisfindungsverhalten zu bestätigen.
Da der Markt global ist, haben wir Eingaben über die wichtigsten Erzeuger- und Verbraucherregionen hinweg geprüft und anschließend für lokale Handelsmuster, Währungseffekte und Unterschiede in den gemeldeten Einheiten angepasst.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | Vorstandsebene (CXOs): 12 % | APAC: 50 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 31 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 57 % | Amerika: 19 % |
Marktgröße und Prognose
Der Größenbestimmungsansatz beginnt mit einer Top-down-Rekonstruktion der Schnittholznachfrage, bei der Produktions- und Handelsdaten genutzt werden, um den scheinbaren Verbrauch nach Region abzuleiten und diesen anschließend mithilfe repräsentativer Preisreihen in Werte zu übersetzen. Dabei halten wir das Modell über alle Länder hinweg an dieselbe Produktdefinition gebunden, sodass Exporte, Importe und inländische Produktion nicht doppelt gezählt werden.
Um die Zahlen realistisch zu gestalten, verwendeten wir eine Reihe von Markt-Fingerabdrücken als Eingaben, wie gemeldete Schnittholzproduktions- und Handelsvolumina, Bauaktivitätsindikatoren (Baubeginne und Baugenehmigungen, soweit verfügbar), Trends bei der Möbel- und Verpackungsproduktion, Diskussionen zur Kapazitätsauslastung aus Branchenkommentaren sowie regionale Preistrends für Nadel- und Laubholz. Prognosen wurden mittels Szenarioanalyse erstellt, bei der der Nachfragepfad auf Basis erwarteter Bauzyklen, handelspolitischer Änderungen und der Normalisierung der Holzpreise angepasst und anschließend durch Expertenmeinungen bestätigt wurde.
Selektive Bottom-up-Näherungen wurden als Kontrollmechanismus eingesetzt, beispielsweise Stichproben zu Umsatzaufteilungen von Produzenten sowie eine Gegenprüfung von Volumen multipliziert mit dem durchschnittlichen Verkaufspreis in einigen Ländern mit hohem Marktanteil. Wenn Unternehmensangaben begrenzt waren, wurden Lücken durch regionale Durchschnittswerte geschlossen und anschließend auf handelskorrigierte Verbrauchsgesamtwerte neu ausbalanciert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, sodass die Resultate nicht von einer einzigen Datenreihe abhängen. Wir verglichen den impliziten Verbrauch und die Preisgestaltung mit unabhängigen Signalen wie Handelswerten, der Richtung der Bauaktivität und bekannten Branchenzykluszeiten und untersuchten starke Schwankungen vor der endgültigen Freigabe.
Ein zweiter Analyst überprüft die Kernannahmen, die Einheitenumrechnungen und die Länder-Rollups und hinterfragt Ausreißer, bis die Logik konsistent ist. Der Bericht wird jährlich aktualisiert; Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa größere Handelsbeschränkungen, Störungen in der Stammholzversorgung oder ungewöhnliche Preisspitzen. Vor der Auslieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen im Modell berücksichtigt sind.
Schätzung des Schnittholzmarktes von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Schnittholz können weit auseinanderliegen, da Unternehmen nicht immer dieselbe Produktgrenze, denselben Zeitraum und dieselbe Preisbasis zugrunde legen. Sie unterscheiden sich auch darin, wie sie Handelsströme im Verhältnis zum inländischen Angebot behandeln.
Die Vergleichstabelle zeigt eine breite Streuung, die hauptsächlich darauf zurückzuführen ist, was rund um die Kernholzdefinition einbezogen wird und ob der Wert auf Basis handelskorrigierter Verbrauchspreise oder eines breiteren Umsatzpools ermittelt wird. Im Modell von Mordor Intelligence ist der Wert an die Schnittholzproduktion und den scheinbaren Verbrauch mit Import-Export-Abstimmung gebunden und schließt keine Ingenieurholzprodukte oder angrenzenden Holzwerkstoffe ein, die die Gesamtwerte aufblähen können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 580,00 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 612,36 Mrd. USD (2026) | Verwendet einen breiteren Umsatzumfang für Holz und Holzprodukte und vermischt verarbeitete Holzkategorien, was Platten, Bauholzprodukte oder breitere Baumaterialwerte einbeziehen kann. |
| Fachzeitschrift B | 38,80 Mrd. USD (2025) | Repräsentiert nur den Exportwert, sodass der inländische Verbrauch in großen Erzeugerländern nicht erfasst wird; auch die Bewegungen von Jahr zu Jahr werden durch Handelspreise und Währungszeitpunkte beeinflusst. |
Zusammengenommen liegen die beiden externen Zahlen auf sehr unterschiedlichen Messskalen – eine ist ein breiter Umsatzpool, die andere umfasst nur grenzüberschreitende Lieferungen. Indem die Modellschritte auf Produktion, Handel und eine klare Preisbasis zurückführbar gehalten werden, bleibt die endgültige Schätzung reproduzierbar und lässt sich in einem Kundengespräch leichter erläutern.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Schnittholzmarkt im Jahr 2026?
Die Größe des Schnittholzmarktes wird im Jahr 2026 voraussichtlich 580 Milliarden USD betragen, mit einer Prognose, bis 2031 820 Milliarden USD zu erreichen.
Welches Segment hält den größten Umsatzanteil?
Nadelholz hatte laut Mordor Intelligence im Jahr 2025 den größten Anteil am globalen Umsatz, angetrieben durch seine Dominanz bei Strukturrahmenbau- und Verpackungsanwendungen.
Welche Region wächst bis 2031 am schnellsten?
Afrika soll im Zeitraum 2026–2031 den schnellsten CAGR von 9,4 % verzeichnen, da Infrastruktur und städtischer Wohnungsbau die Holznachfrage beschleunigen.
Wie wirkt sich die EU-Entwaldungsverordnung auf Lieferanten aus?
Die Verordnung schreibt ab Dezember 2026 eine Geolokalisierungs-Rückverfolgbarkeit vor, was Compliance-Kosten von 10–15 USD pro Kubikmeter hinzufügt, aber zertifizierten Sägewerken Marktzugangsprämien gewährt.