
Kastanienmarkt Größe und Marktanteil
Kastanienmarktanalyse von Mordor Intelligence
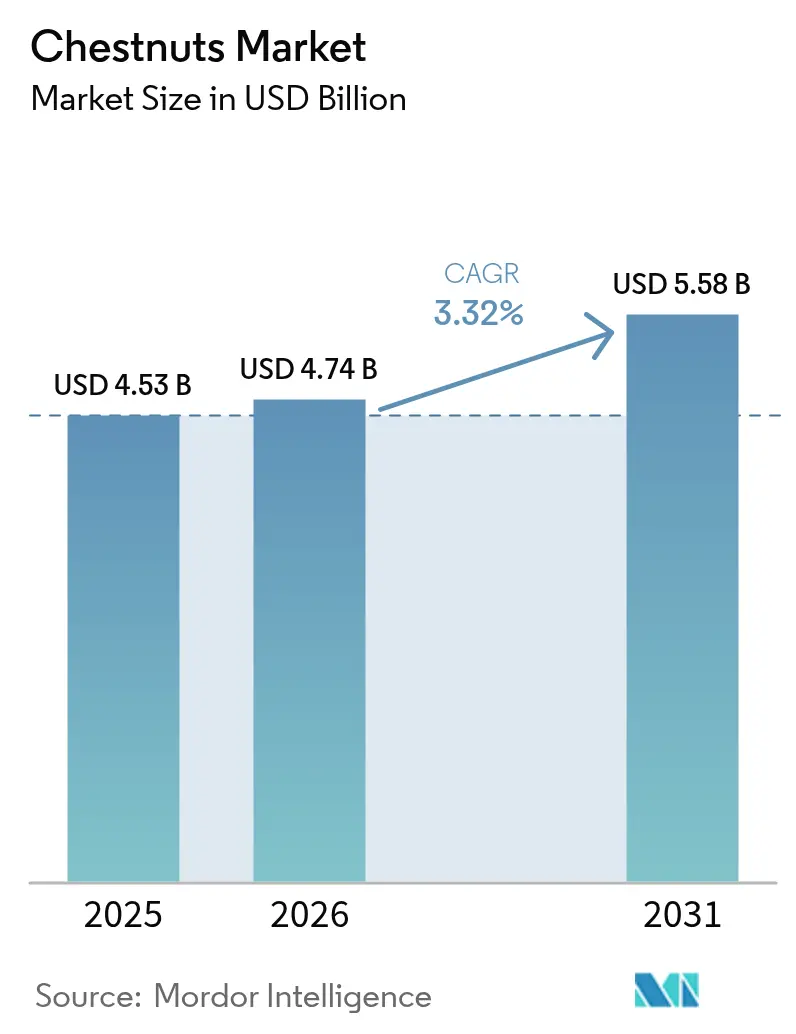
Die Größe des Kastanienmarktes wird voraussichtlich von 4,53 Milliarden USD im Jahr 2025 auf 4,74 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 3,32 % über den Zeitraum 2026–2031 einen Wert von 5,58 Milliarden USD erreichen. Die Nachfrage steigt, da gesundheitsbewusste Verbraucher auf glutenfreie Nussproteine umsteigen, Verarbeiter Kastanienpürees in pflanzliche Süßwaren integrieren und Obstgartenbetreiber Kohlenstoffgutschriften aus langlebigen Bäumen monetarisieren. Erzeuger im Asien-Pazifik-Raum nutzen Ultraniedrigsauerstoff-Lagerung, um Nachernteverluste zu reduzieren, während nordamerikanische Betriebe dank staatlicher Agroforstwirtschaftsanreize schnell skalieren. Die Wettbewerbsintensität unterscheidet sich nun deutlich entlang der Wertschöpfungskette. China dominiert die Rohproduktion, Europa führt bei der Premiumverarbeitung, und südkoreanische Exporteure nutzen Automatisierung, um in margenstarke Snack-Kanäle vorzudringen. Gleichzeitig bedrohen strengere phytosanitäre Vorschriften und klimabedingte Kältestundendefizite in Südeuropa die Versorgungsstabilität, was den Fokus auf Automatisierung, biologische Schädlingsbekämpfung und klimaresistente Kastanienhybriden schärft.
Wichtigste Erkenntnisse des Berichts
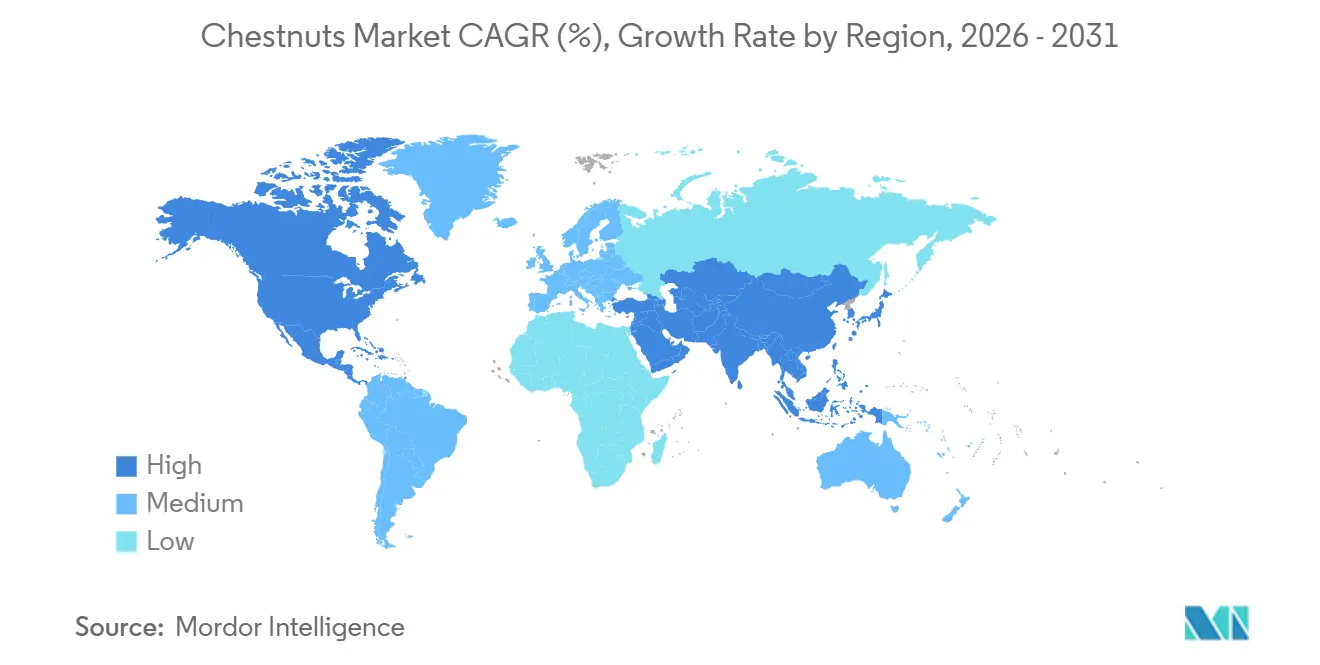
- Nach Geografie entfiel im Jahr 2025 ein Marktanteil von 78,2 % des Kastanienmarktes auf den Asien-Pazifik-Raum, während Nordamerika voraussichtlich das schnellste regionale Wachstum verzeichnen wird und bis 2031 eine CAGR von 6,5 % erreicht.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Kastanienmarkt-Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsorientierter Wandel hin zu glutenfreien Nussproteinen | +0.8% | Nordamerika und Europa mit Ausstrahlungseffekten auf den urbanen Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Kulinarischer Wandel hin zu pflanzlichen Süßwarenfüllungen | +0.7% | Global, konzentriert in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Staatliche Agroforstwirtschaftssubventionen | +0.5% | Vereinigtes Königreich und Vereinigte Staaten sowie EU-Mitgliedstaaten | Langfristig (≥ 4 Jahre) |
| Monetarisierung von Kohlenstoffgutschriften aus Obstgärten | +0.4% | Europäische Union, frühe Einführung im Vereinigten Königreich und ausgewählten US-Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Schnelle Ausweitung der ökologischen Kastanienanbaufläche | +0.3% | Italien, Frankreich, Spanien und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ultraniedrigsauerstoff-Lagerung zur Reduzierung von Nachernteverlusten | +0.6% | Asien-Pazifik und Europa mit globaler Verbreitung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsorientierter Wandel hin zu glutenfreien Nussproteinen
Kastanien enthalten 37–45 % Stärke, nur 2–3 % Fett und etwa 8,1 Gramm Ballaststoffe pro 100 Gramm – ein Profil, das Bäckereiketten für Zöliakie-Patienten und vegane Proteinmischer anspricht. Eine Erzeugerumfrage aus dem Jahr 2024 zeigte, dass 70 % der US-amerikanischen Anbauer eine stärkere Nachfrage verzeichneten und die Hälfte nicht alle Bestellungen erfüllen konnte. Cornell AgriTech (Cornell College of Agriculture and Life Sciences) überführte Kastanienmilch und -mehl von der Pilotphase in den Einzelhandel und signalisierte damit einen Weg jenseits des traditionellen Röstens [1]Quelle: Cornell College of Agriculture and Life Sciences, „Cornell AgriTech hilft beim Aufbau der Baumnussindustrie in New York”, cals.cornell.edu. Die aufkommende Proteinisolat-Nische bietet eine allergenfreie Alternative zu Soja- und Erbsenkonzentraten, wobei frühe Versuche eine funktionale Gleichwertigkeit in pflanzlichen Fleischanaloga belegen. Zusammen stärken diese Faktoren die Preissetzungsmacht im Premiumsegment und tragen zu einem zweistelligen Wachstum im Kastanienmarkt bei.
Kulinarischer Wandel hin zu pflanzlichen Süßwarenfüllungen
Verarbeiter ersetzen Milchganache und Nussbutter durch Kastanienpürees, um Clean-Label-Anforderungen zu erfüllen und den Gehalt an gesättigten Fettsäuren zu senken. Im Dezember 2025 brachte die britische Marke „This” einen Kastanien-, Pilz- und karamellisierten Zwiebelbraten bei einer großen Supermarktkette für 7,50 GBP (9,50 USD) auf den Markt und verdeutlichte damit die Akzeptanz im Massenmarkt. Das mittelpreisige Nusssegment in Thailand, wo Kastanien für 350–850 THB (10–24 USD) verkauft werden, machte 2025 25 % des gesamten Baumnusskonsums aus, vor allem weil Bäckereien Mandelpaste durch Kastanienpüree ersetzten. Ähnliche Substitutionstrends in Japan und Südkorea steigerten die Exportumsätze vertikal integrierter Unternehmen wie der Bamtrae Farming Association. Der zunehmende Einsatz in Füllungen, Aufstrichen und Latte-Mischungen stärkt die wiederkehrenden Nachfragekurven im Kastanienmarkt.
Staatliche Agroforstwirtschaftssubventionen
Öffentliche Programme senken die Einstiegshürde für neue Obstgärten. Das britische Countryside-Stewardship-Programm zahlt 17,83 GBP (22 USD) pro Baum, während das US-Landwirtschaftsministerium 2024 60 Millionen USD für die Agroforstwirtschaft bereitstellte, einschließlich der Finanzierung von Kastanienversuchen und Beratungsleistungen[2]Quelle: US-Landwirtschaftsministerium, „Zuweisung von Agroforstwirtschaftsförderungen”, usda.gov. Demonstrationsfestivals in Missouri zeigen das Bruttomargen-Potenzial, und das Chestnut Improvement Network nutzt verteilte Zuchtparzellen, um die Sortenauswahl im zentralen und nördlichen Teil der Vereinigten Staaten zu entrisiken. Diese Anreize unterstützen die Flächenausweitung und verbreitern den geografischen Fußabdruck des Kastanienmarktes.
Monetarisierung von Kohlenstoffgutschriften aus Obstgärten
Im Rahmen des Zertifizierungsrahmens der Europäischen Union für Kohlenstoffabbau können Obstgartenbesitzer Gutschriften verdienen, indem sie Kohlenstoff für mindestens 35 Jahre binden. Das CASTANI-CO-Projekt in der Emilia-Romagna, Italien, schätzte Kohlenstoffgewinne und dokumentierte bewährte Praktiken und schuf damit einen Entwurf für duale Erlösmodelle, die Nussverkäufe mit Ökosystemdienstleistungszahlungen verbinden [3]Quelle: Europäische Kommission CAP-Netzwerk, „Das CASTANI-CO-Kohlenstoffsequestrierungsprojekt”, eu-cap-network.ec.europa.eu. Erzeuger in Australien und ausgewählten US-Bundesstaaten erproben ähnliche Modelle, und frühe Finanzmodellierungen deuten darauf hin, dass Kohlenstofferlöse bis zu 10 % der jährlichen Obstgartenbewirtschaftungskosten ausgleichen können, was die Widerstandsfähigkeit des Kastanienmarktes stärkt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe manuelle Entburrungskosten | -0.5% | Italien, Frankreich, Spanien und kleinere nordamerikanische Betriebe | Mittelfristig (2–4 Jahre) |
| Kurze Haltbarkeit auf dem Frischmarkt ohne Kühlung | -0.4% | Global, akut in tropischen Exportkorridoren | Kurzfristig (≤ 2 Jahre) |
| Klimabedingte Kältestundendefizite in Europa | -0.6% | Spanien, Italien, Griechenland und der weitere Mittelmeerraum | Langfristig (≥ 4 Jahre) |
| Steigende phytosanitäre Importbarrieren | -0.5% | Nordamerika, Europäische Union und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe manuelle Entburrungskosten
Das Entfernen des stacheligen Fruchtbechers und der inneren Samenhaut von Kastanien bleibt arbeitsintensiv, wobei die manuellen Verarbeitungskosten in europäischen Betrieben 2 USD pro Kilogramm übersteigen, wo saisonale Arbeitskräftemangel die Stundenlöhne über 15 EUR (ca. 16 USD) treiben. Ein von Miller entwickelter Prototyp demonstrierte gebläsebetriebenes Aufprallschälen mit 150 Kilogramm pro Stunde und benötigt dabei nur einen Bruchteil der Energie und des Kapitals dampf- oder flammenbasierter Systeme, doch die kommerzielle Einführung stockte. Solange die Automatisierung nicht in das Segment der Betriebe mit weniger als 500 Bäumen vordringt, das die westliche Produktion dominiert, werden die Arbeitskosten die Margen drücken und die Wettbewerbsfähigkeit auf dem Frischmarkt gegenüber kostengünstigeren asiatischen Importen einschränken.
Kurze Haltbarkeit auf dem Frischmarkt ohne Kühlung
Der hohe Feuchtigkeitsgehalt und die aktive Atmung von Kastanien beschleunigen den Verderb, wobei Schimmel und Gewichtsverlust ungekühlte Nüsse innerhalb von 10–30 Tagen nach der Ernte unverkäuflich machen. Diese Einschränkung fragmentiert die Exportmärkte, da Sendungen in entfernte Destinationen eine Kühlketteninfrastruktur erfordern, die 0,30–0,50 USD pro Kilogramm an Logistikkosten hinzufügt und den Zugang zu preissensiblen Verbrauchersegmenten einschränkt. Die Lücke ist am akutesten in tropischen und subtropischen Exportkorridoren, wo die Umgebungstemperaturen 25 Grad Celsius übersteigen und die Durchdringung von Kühlfahrzeugen gering ist, was die Marktreichweite für Frischprodukte effektiv begrenzt und minderwertigere Nüsse mit 20–30 % Abschlägen in getrocknete oder verarbeitete Anwendungen lenkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Geografische Analyse
Der Asien-Pazifik-Raum wird voraussichtlich im Jahr 2025 einen Anteil von 78,2 % am Kastanienmarkt halten, unterstützt durch Chinas bedeutende Jahresernte aus umfangreichen Anbauflächen. Der Inlandsverbrauch absorbiert etwa 95 % dieses Volumens, das sich auf geröstete Snacks, Mehl und Dosenpüree verteilt, die über große E-Commerce-Plattformen vertrieben werden. China exportierte hauptsächlich nach Japan und Südkorea, obwohl das Exportwachstum im Jahresvergleich abnahm, da die regionale Nachfrage die Sättigung erreichte. Der Rückgang der inländischen Erträge Südkoreas erhöhte die Importabhängigkeit und bot Verarbeitern wie der Bamtrae Farming Association Chancen. Das Unternehmen steigerte seinen Umsatz zwischen 2022 und 2023 um das Achtfache, indem es vollautomatische Flammenschällinien einsetzte und eine Halal-Zertifizierung erlangte. Thailand erschloss eine mittelpreisige Einzelhandelsnische, in der Kastanien ein Viertel des Baumnusskonsums ausmachten, was auf Potenzial für eine tiefere Durchdringung in südostasiatischen Stadtclustern hindeutet.
Nordamerika ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 6,5 % bis 2031. Die Anzahl der US-amerikanischen Kastanienbetriebe verdoppelte sich, da Agroforstwirtschaftsförderungen die Gründungskosten senkten und partizipative Zuchtnetze die Sorteneinführung beschleunigten. Kanadas Begasungsvorschriften für Nicht-US-Importe unterstützen indirekt den grenzüberschreitenden Handel, während die New York Tree Crops Alliance zeigt, wie genossenschaftliche Verarbeitung regionale Mehrwertchancen erschließen kann. Zusammen stärken diese Faktoren eine robuste Nachfrageentwicklung, die den Kastanienmarkt in Nordamerika weiter ausbauen wird.
Europa zeigt ein gemischtes Bild im Kastanienmarkt. Italien und Spanien erzielen die höchsten Erträge, wobei Spaniens Exportwert im Jahr 2023 gestiegen ist. Die dreijährige Wachstumsrate bleibt jedoch aufgrund von Klimavariabilität und zunehmendem Wettbewerb aus der Türkei und Portugal negativ. Von Eurocastanea geleitete Forschungsinitiativen betonen die Entwicklung hitzetoleranter Sorten und verbesserter Schädlingsbekämpfungsmethoden, während das Insektenzuchtlabor der Ernährungs- und Landwirtschaftsorganisation in Albanien ein skalierbares Modell für integrierten Pflanzenschutz bietet. Trotz dieser Fortschritte stellen klimabedingte Herausforderungen und die Landflucht erhebliche Risiken für die langfristige Versorgung dar. Infolgedessen konzentrieren sich Verarbeiter auf die Diversifizierung der Beschaffungsstrategien und Investitionen in Lagertechnologien, um den Kastanienmarkt in ganz Europa zu stabilisieren.


Regulatorisches Umfeld
Die Einhaltung phytosanitärer Vorschriften prägt weiterhin die Handelsströme für Kastanien und verwandte Castanea-Materialien, wobei die Anforderungen je nach Produktform variieren (frische Nüsse vs. nicht-vermehrungsfähige verarbeitete Produkte vs. Holz). In Nordamerika behandelt USDA APHIS verarbeitete, gereifte oder gekochte Kastanien im Allgemeinen als generell zugelassene, nicht zur Vermehrung geeignete Pflanzenprodukte, was die Genehmigungshürden für wertschöpfende Importe im Vergleich zu lebendem Pflanzenmaterial verringert. In Asien unterhält China einen Ausfuhr-Quarantänestandard für exportierte Kastanien (SN/T 3272.4-2012), der die Bedeutung von Vorabkontrollen, Sortierung und Quarantäneprozessen für ausgehende Sendungen unterstreicht.
In Europa bleiben verschärfte Schädlingspräventionsmaßnahmen entlang der Kastanienhandelswege ein wiederkehrender Compliance-Ankerpunkt für Exporteure, insbesondere dort, wo sich die Regulierungsbehörden auf holzbezogene Schädlingsrisiken wie den Zweilinienbock (Agrilus bilineatus) konzentrieren. Daneben bleibt die Unsicherheit der Handelspolitik ein praktischer Aspekt für Lieferketten von Nüssen und Trockenfrüchten, da der International Nut and Dried Fruit Council auf die Verlängerung der Aussetzung der EU-Gegenmaßnahmen gegen US-Importe von Nüssen und Trockenfrüchten durch die Europäische Kommission bis zum 6. August 2026 hinwies, was Importeuren und Markeninhabern ein definiertes Zeitfenster an Zollstabilität für Vertrags- und Preisentscheidungen bietet.
Wertschöpfungskettenanalyse
Die globale Wertschöpfungskette für Kastanien beginnt mit Baumschule und Vermehrung (Sämlinge und veredeltes Pflanzenmaterial), Anlage und Bewirtschaftung von Obstgärten, Ernte (typischerweise September bis November in der nördlichen Hemisphäre und April bis Mai in der südlichen Hemisphäre) sowie der primären Nachernte-Behandlung. Sammelstellen und Genossenschaften übernehmen anschließend Reinigung, Sortierung und Entfernung von Fehlware, bevor das Produkt entweder in den Frischvertrieb (kühlkettenintensiv) oder in Verarbeitungsströme wie Schälen, Einfrieren, Pürees, Mehl und Konditoreizutaten geleitet wird. Nachgelagert bewegen sich Kastanien durch Einzelhandel, Gastronomie und industrielle Zutatenkanäle, wo Produktform, Haltbarkeitsanforderungen und Zertifizierung (zum Beispiel Bio oder Halal in bestimmten Export-Snackkanälen) Preisgestaltung und Marktzugang bestimmen.
Engpässe konzentrieren sich auf Arbeitskräfte und Nachernte-Infrastruktur. Frische Kastanien sind hochgradig verderblich und erfordern eine Kühlung während des gesamten Vertriebs, während manuelle Ernte- und Enthaarungs- bzw. Schälkosten die Margen vieler kleiner und mittlerer Obstgärten einschränken. Europa weist zudem eine strukturelle Angebotslücke im Verhältnis zur Verarbeitungsnachfrage auf, wodurch industrielle Verwender und Premiumverarbeiter weiterhin auf Importe angewiesen bleiben. Branchenverbände wie EUROCASTANEA koordinieren Forschung und Maßnahmen der biologischen Bekämpfung (insbesondere gegen die Kastaniengallwespe) und unterstützen so die vorgelagerte Produktivität und Qualitätsdifferenzierung durch geografische Kennzeichnungsprogramme (g.U./g.g.A.) in wichtigen Ursprungsregionen.
Wettbewerbslandschaft
Die Produktion, insbesondere in China, wo Tausende von Kleinbauernbetrieben zur Gesamtleistung beitragen, weist eine geringe Konzentration auf, während nachgelagerte Aktivitäten eine höhere Konzentration zeigen. Einige große chinesische Handelsunternehmen verwalten integrierte Sortierbetriebe, Begasungs- und Kühllagerhubs, die sowohl inländische als auch Exportkanäle beliefern. Italien verfolgt ein anderes Modell: Es importiert kostengünstigere türkische und spanische Nüsse, verarbeitet sie zu Premium-Marrons glacés und gerösteten Packungen und re-exportiert dann Fertigwaren. Die Bamtrae Farming Association in Südkorea demonstriert vollständige vertikale Integration, indem sie Rohnüsse in geröstete Snacks, Gelees und Pürees für Diaspora-Märkte umwandelt, wobei der Umsatz im Jahr 2023 auf 4,6 Milliarden KRW (3,5 Millionen USD) stieg.
Die Technologieeinführung prägt die künftige Marktführerschaft. Die 360-Grad-Optiksortierer von Hefei Jinguoyuan liefern acht Qualitätsausgänge bei zwei Metrischen Tonnen pro Stunde und ermöglichen es Exporteuren, Premiumkategorien zu differenzieren und höhere Preispunkte zu erzielen. In den Vereinigten Staaten schloss The Chestnut Company 2024 eine Partnerschaft mit West Coast Chestnut, um die Gewebekulturvermehrung von fäulnisresistenten Hybriden einzuführen, mit dem Ziel, eine inländische Versorgungsbasis wiederaufzubauen, die vor einem Jahrhundert zusammengebrochen war. Aufkommende Innovatoren zielen auf Proteinisolate und Kohlenstoffgutschriften-Finanzierung ab, die beide neue Erlösschichten versprechen und Markteintrittsbarrieren im Kastanienmarkt erhöhen.
Strategische Entwicklungen setzten sich bis 2025 fort. Die britische Marke „This” demonstrierte die Nachfrage im Masseneinzelhandel nach kastanienbasierten Fleischersatzprodukten, während die Kommerzialisierung von Kastanienmilch und glutenfreien Pfannkuchenmischungen durch Cornell AgriTech auf eine Expansion in die zentralen Supermarktgänge hindeutete. Insgesamt verstärken diese Initiativen einen Trend zu höherer Verarbeitungsintensität, stärkerer Markenbildung und vielfältigeren Anwendungen, die den Wettbewerbseinsatz in der gesamten Kastanienbranche erhöhen werden.
Marktchancen und Zukunftsaussichten
Verarbeitungs- und Zutatenherstellungskapazität ist ein klarer Weißraum, in dem sich aktuelle Programme und Investitionen bereits formen. Im Mai 2026 gab Breadtree Farms den Baubeginn einer Bio-Verarbeitungsanlage in Salem, New York, bekannt, unterstützt durch einen USDA Organic Market Development-Zuschuss in Höhe von 1,9 Millionen USD, mit einer geplanten Durchsatzkapazität von etwa 800.000 lbs frischen Nüssen und bis zu 100.000 bis 150.000 lbs Mehl. Diese Infrastruktur zielt auf den Engpass bei der Umwandlung zwischen saisonalem Frischangebot und ganzjährigen Anwendungen wie glutenfreiem Mehl, Mischungen und pflanzlichen Füllungen ab, die bereits im Mainstream-Einzelhandel und der Lebensmittelherstellung auftauchen.
Auf der Produktionsseite eröffnen öffentliche Förderungen und regionale Pläne konkrete Wege zur Ausweitung der bewirtschafteten Obstgartenfläche und zur Verbesserung der Qualitätskonsistenz. Im Mai 2026 startete die Region Emilia-Romagna einen Kastanienanbauplan, unterstützt mit rund 4,6 Millionen EUR im Rahmen der GAP-Förderung für ländliche Entwicklung 2023-2027, mit dem Ziel, verlassene Kastanienhaine zu revitalisieren und zugleich neue intensive Pflanzungen mit veredelten Pflanzen anzulegen. Arbeitskräfteengpässe in Obstgärten machen Automatisierung und Sensorik zu einem praktischen Chancenbereich, unterstützt durch Forschungsfortschritte im Jahr 2026 bei KI-basierter Erkennung und bildgesteuerten robotischen Erntesystemen, die die Machbarkeit verbessern, manuelle Pflücke und Nachernteverluste in Regionen mit hohen Arbeitskosten und kurzen Haltbarkeitsbeschränkungen zu reduzieren.
Aktuelle Branchenentwicklungen
- Mai 2026: Breadtree Farms bestätigte, dass es den Bau einer Bio-Verarbeitungsanlage auf seiner Farm in Salem, New York, beginnen wird, unterstützt durch einen USDA Organic Market Development-Zuschuss in Höhe von 1,9 Millionen USD. Der Standort ist für einen jährlichen Durchsatz von etwa 800.000 lbs frischen Nüssen und 100.000 bis 150.000 lbs Mehl ausgelegt und erweitert die lokale Verarbeitungskapazität über den saisonalen Frischkanal hinaus. Die Ergänzung um bio-zertifizierte Verarbeitung unterstützt höherwertige Formate wie glutenfreies Mehl und Zutaten für pflanzliche Füllungen.
- November 2025: Die britische pflanzenbasierte Marke „This" brachte bei Tesco einen Nussbraten mit Kastanien, Pilzen und karamellisierten Zwiebeln zu einem Preis von 7,50 GBP (etwa 9,50 USD) auf den Markt. Die Platzierung in einem großen Supermarktkanal deutet auf eine breitere Übernahme von Kastanienpüree als mainstream-pflanzenbasierte Zutat hin, statt nur als saisonales Bratenprodukt. Sie verstärkt zudem die Nachfrage nach stabilem Püree und verarbeiteten Zutaten mit gleichbleibender Spezifikation.
- Mai 2024: Die Ernährungs- und Landwirtschaftsorganisation eröffnete in Bajram Curri, Albanien, ein Insektenzuchtlabor im Rahmen der OCOP-Initiative (One Country One Priority Product), um die asiatische Kastaniengallwespe durch biologische Bekämpfung zu bekämpfen. Die Anlage unterstützt die Aufzucht und Freisetzung von Nutzinsekten in befallenen Gebieten in Tropoja und bietet Anbauern mit begrenzten chemischen Optionen einen Weg zum integrierten Pflanzenschutz. Die Verbesserung der Schädlingsbekämpfungsfähigkeit unterstützt Angebotsstabilität und Qualität in betroffenen europäischen Kastanienketten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert essbarer Kastanien, die als Lebensmittel gehandelt und konsumiert werden, einschließlich frischer, getrockneter und leicht verarbeiteter Kastanien, die über Einzelhandel, Gastronomie und Zutatenkanäle verkauft werden.
Ausgeschlossene Bereiche: Wir schließen Nicht-Lebensmittel-Derivate wie Tanninextrakte, Holznutzungen und Gartenbau-Setzlinge aus.
Übersicht der Segmentierung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreistendenz
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Kanada
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreistendenz
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Vereinigte Staaten
- Europa
- Deutschland
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreistendenz
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Frankreich
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreistendenz
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Spanien
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreistendenz
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Italien
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreistendenz
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Deutschland
- Asien-Pazifik
- Südkorea
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreistendenz
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Japan
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreistendenz
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- China
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreistendenz
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Thailand
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreistendenz
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Südkorea
- Südamerika
- Brasilien
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreistendenz
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Brasilien
- Naher Osten
- Saudi-Arabien
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreistendenz
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Vereinigte Arabische Emirate
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreistendenz
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Saudi-Arabien
- Afrika
- Südafrika
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreistendenz
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Südafrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Kartierung, wo Kastanien produziert, gehandelt und konsumiert werden, sodass der Nachfragepool auf beobachtbaren Strömen basiert und nicht aus allgemeinen Nusstrends abgeleitet wird. Wir nutzen öffentliche Landwirtschafts- und Handelsstatistiken, um Volumina und Handelsrouten zu verankern, und verknüpfen diese Ströme anschließend mit Preisgestaltung und Kanalmischungen.
Zu den gängigen Quellen zählen FAOSTAT für die Erntemenge, UN Comtrade für Import- und Exportwerte und -mengen, USDA- und EU-Agrarstatistikberichte für länderspezifische Ernteberichte und Preissignale sowie nationale Landwirtschaftsministerien und Zollportale, soweit verfügbar. Wir überprüfen zudem peer-reviewte Fachzeitschriften der Lebensmittelwissenschaft hinsichtlich Verarbeitungsausbeuten und Lagerverlusten und nutzen Unternehmensberichte und Investorenpräsentationen für Hinweise zu Produktmix und regionaler Exposition. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Markterkenntnisse, Nachrichten und Finanzdaten, Patentdatenbanken sowie Handelsdatensätze auf Sendungsebene genutzt, um Routen und Stückwerte zu klären. Diese Liste ist beispielhaft, und weitere Quellen wurden für die Datenerhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung dient dazu, die Sekundärdaten zu überprüfen, insbesondere hinsichtlich Preisdurchsetzung, dem Anteil von Frisch- gegenüber verarbeiteten Formaten und der Aufteilung des Volumens zwischen Einzelhandel, Gastronomie und industriellen Käufern. Wir sprechen mit Anbauern, Verarbeitern, Händlern, Vertriebspartnern und Großabnehmern in wichtigen Produktions- und Importregionen, sodass die Modellannahmen widerspiegeln, was die Befragten im täglichen Kauf- und Verkaufsgeschäft beobachten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 38% | CXOs: 13% | APAC: 42% |
| Mittleres Segment: 46% | Funktions-/Bereichsleiter: 43% | EMEA: 36% |
| Kleinere Marktteilnehmer: 16% | Manager: 44% | Amerika: 22% |
Marktgrößenbestimmung und Prognose
Für die Größenbestimmung verwendet der Hauptaufbau einen Top-down-Ansatz, bei dem Produktions- und Handelsdaten zu einem verfügbaren Angebotspool rekonstruiert und anschließend um typische Verarbeitungsausbeuten, Lagerverluste und inländische Verbrauchsmuster angepasst werden. Sobald die Volumenbasis feststeht, wird der Wert anhand länderspezifischer durchschnittlicher Verkaufspreise berechnet, die den Mix aus frischen, getrockneten und leicht verarbeiteten Kastanien widerspiegeln.
Um die Gesamtwerte realistisch zu halten, gleichen wir das Ergebnis mit selektiven Bottom-up-Prüfungen ab, wie beispielsweise stichprobenartigen Exporteur-Preisangeboten, Gesprächen zu Verarbeitungskapazität und -auslastung sowie Kanalprüfungen zu Einzelhandelspackungsgrößen und gängigen Preisbändern. Zu den wichtigsten Eingaben im Modell zählen geerntete Produktionsmengen, Import- und Exporttonnage, Stückwert pro Tonne aus Handelsstatistiken, saisonale Preisschwankungen rund um die Erntemonate sowie der Anteil des Volumens, der über Einzelhandel gegenüber Gastronomie läuft. Wo ein Land nur eine dünne öffentliche Berichterstattung aufweist, werden Lücken durch Proxy-Preisbildung aus nahegelegenen, handelsverbundenen Märkten geschlossen und anschließend mittels Interview-Feedback korrigiert.
Prognosen werden mittels Szenarioanalyse erstellt, gestützt auf Trendlinien zu Anbauflächen, Ertragsverbesserungen, dem erwarteten Einfluss der Wetterschwankungen sowie Nachfragesignalen für kastanienbasierte Snacks und glutenfreie Zutaten. Annahmen werden an das angepasst, was Befragte hinsichtlich der Preisentwicklung und der inkrementellen Absorption des Angebots erwarten, einschließlich der Wahrscheinlichkeit von Preisnachlässen, falls das Angebot schneller steigt als die Nachfrage.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt schichtweise, sodass ein einzelner schwacher Datenpunkt das Ergebnis nicht übermäßig beeinflusst. Wir vergleichen den modellierten Marktwert mit unabhängigen Signalen wie Handelswertsummen, der Produktionsentwicklung in den wichtigsten Erzeugerländern und erwarteten Preisspannen für die Saison und prüfen anschließend Abweichungen vor der endgültigen Freigabe.
Wird eine Anomalie festgestellt, etwa ein plötzlicher Anstieg der Stückwerte oder eine ungewöhnliche Handelsschwankung, überprüfen wir die zugrunde liegenden Datenreihen erneut und veranlassen gezielte Nachfragen bei Quellen, die diesem Teil der Kette am nächsten stehen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, einschließlich starker Ernteausfälle oder größerer politischer Änderungen, die den Handel beeinflussen. Vor der Auslieferung führt ein Analyst einen letzten Durchgang durch, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für Kastanien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche veröffentlichte Marktwerte für Kastanien zu sehen, da jede Studie ihre eigene Abgrenzung dafür festlegt, was als Markt zählt und welche Jahre und Preise verwendet werden. Unterschiede zeigen sich auch, wenn sich ein Herausgeber stärker auf produktionsseitige Logik stützt, während ein anderer stärker auf Einzelhandelsverkaufs-Proxys setzt.
Durch die Verfolgung länderspezifischer Produktions- und Handelsvolumina und die Aktualisierung der Preis- und Kanalmix-Annahmen mit Mordor Intelligence in der Mitte des Aufbaus bleibt die Schätzung an essbare, als Lebensmittel verkaufte Kastanien gebunden und vermeidet Übertragungen aus Nicht-Lebensmittel-Derivaten oder breiteren Nusskörben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,53 Mrd. USD (2025) | |
| Branchenfachzeitschrift A | 4,64 Mrd. USD (2024) | Verwendet eine Basis aus dem Vorjahr und wendet häufig eine verallgemeinerte Preisentwicklung an, was die Volatilität der Erntesaison unterschätzen und den Wert verschieben kann, wenn sich der Zeitpunkt der Währungsumrechnung unterscheidet. |
| Branchenbericht B | 3,70 Mrd. USD (2023) | Tendiert zu einer engeren Kanalbetrachtung und übersieht möglicherweise einige Bewegungen von Massenzutaten und Gastronomie, was den erfassten Nachfragepool in hochproduzierenden Ländern verringert. |
Die Streuung über die drei Werte ergibt sich überwiegend daraus, was erfasst wird und wie Preise über die Jahre in USD umgerechnet werden. Wenn Volumina an Produktions- und Handelssignale gebunden und anschließend an realistische durchschnittliche Verkaufspreise je Markt angepasst werden, lässt sich die Gesamtsumme leichter nachvollziehen, erklären und bei künftigen Aktualisierungen reproduzieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kastanienmarkt heute?
Die Größe des Kastanienmarktes erreichte im Jahr 2026 einen Wert von 4,74 Milliarden USD und soll bis 2031 auf 5,58 Milliarden USD ansteigen.
Welche Region führt die globale Produktion an?
Der Asien-Pazifik-Raum dominiert mit 78,20 % des Volumens im Jahr 2025, unterstützt durch Chinas bedeutende Jahresernte aus umfangreichen Anbauflächen.
Wo findet das schnellste Wachstum statt?
Nordamerika wächst bis 2031 mit einer CAGR von 6,50 %, unterstützt durch Agroforstwirtschaftssubventionen und eine Verdopplung der Betriebe zwischen 2021 und 2025.
Was sind die wichtigsten Wachstumstreiber?
Zu den Schlüsselfaktoren zählen die steigende Nachfrage nach glutenfreien Produkten, die Einführung pflanzlicher Süßwaren, öffentliche Agroforstwirtschaftsförderungen und die Monetarisierung von Kohlenstoffgutschriften.
Wie wirken sich Klimatrends auf die Anbauer aus?
Wärmere Winter in Südeuropa reduzieren die Kältestunden und zwingen Landwirte in höhere Lagen, was die Forschung nach hitzetoleranten Sorten antreibt.
Welche neuen Produkte kommen auf den Markt?
Kastanienmilch, glutenfreies Mehl, geröstete Snackpackungen und pflanzliche Nussbraten wechseln von der Pilotphase in die Regale des Masseneinzelhandels.
Seite zuletzt aktualisiert am:



