
Taille et part de marché du bois scié
Analyse du marché du bois scié par Mordor Intelligence
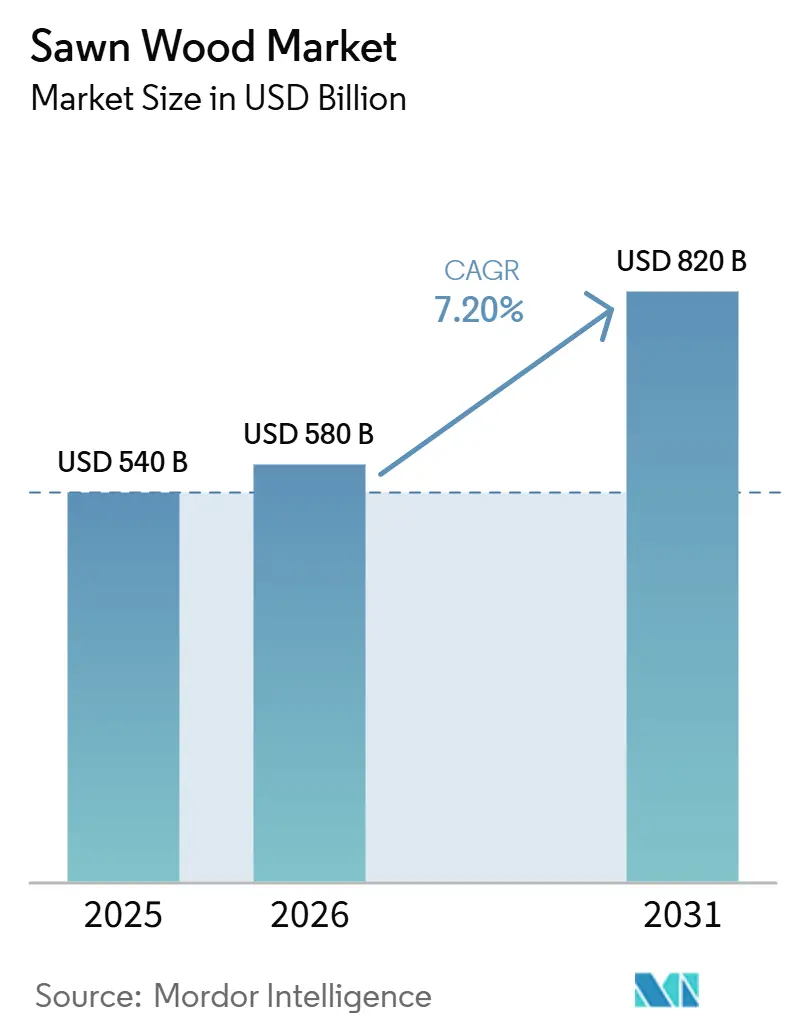
La taille du marché du bois scié était évaluée à 540 milliards USD en 2025 et devrait croître de 580 milliards USD en 2026 pour atteindre 820 milliards USD d'ici 2031, à un CAGR de 7,2 % sur la période 2026-2031. La demande s'accélère à mesure que les promoteurs substituent l'acier et le béton à forte intensité carbone par du bois, que les gouvernements renforcent le contrôle des chaînes d'approvisionnement et que les technologies du bois d'ingénierie franchissent le seuil du grand public. Le resserrement des délais de conformité au Règlement de l'Union européenne sur la déforestation pousse la certification d'une niche vers un prérequis, remodelant les flux commerciaux à mesure que les scieries disposant d'une production traçable commandent des prix premium. Le bois résineux a maintenu la plus grande part du marché du bois scié en 2025, en raison de ses coûts de sylviculture de plantation plus faibles. En comparaison, le bois feuillu devrait afficher le CAGR le plus rapide, porté par la demande en mobilier haut de gamme et en aménagement intérieur de luxe.
Principaux enseignements du rapport
- Par géographie, l'Asie-Pacifique détenait la plus grande part, représentant 38,5 % de la taille du marché du bois scié en 2025, tandis que l'Afrique devrait afficher le CAGR le plus rapide à 9,4 % sur la période 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte croissance de la construction résidentielle et commerciale dans les économies émergentes | +1.8% | Chine, Inde, Vietnam et Nigeria | Moyen terme (2-4 ans) |
| Prix premium pour le bois scié certifié et traçable | +0.9% | Europe, Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Transition vers des immeubles de grande hauteur en bois massif à faible empreinte carbone | +1.3% | Autriche, Suède, Canada, États-Unis et Australie | Moyen terme (2-4 ans) |
| Adoption rapide des systèmes de construction modulaire hors site en bois | +1.0% | Japon, Australie, Royaume-Uni, Allemagne et États-Unis | Court terme (≤ 2 ans) |
| L'optimisation des scieries par l'intelligence artificielle améliore les taux de récupération du bois d'œuvre | +0.7% | Canada, Finlande, États-Unis et Brésil | Moyen terme (2-4 ans) |
| La monétisation des crédits carbone forestiers crée de nouveaux flux de revenus | +0.6% | États-Unis, Canada, Brésil et Indonésie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte croissance de la construction résidentielle et commerciale dans les économies émergentes
L'urbanisation rapide en Chine, en Inde, au Vietnam et au Nigeria stimule la demande de bois scié utilisé dans la charpente structurelle, la menuiserie intérieure, l'emballage et la fabrication de palettes. Selon le rapport 2024 du Service agricole étranger du Département de l'agriculture des États-Unis, les importations annuelles indiennes de grumes, de bois d'œuvre et de produits en bois sont passées de 630 millions USD à 2,3 milliards USD au cours des deux dernières décennies, reflétant une demande croissante portée par l'urbanisation, la construction résidentielle et l'expansion des secteurs du meuble et de l'hôtellerie[1]. Des tendances similaires dans les économies émergentes, soutenues par le développement des infrastructures, la construction commerciale et l'activité industrielle, continuent d'accroître la consommation de résineux de construction et de produits en feuillus haut de gamme. Parallèlement, le Vietnam renforce sa position de plaque tournante mondiale de la transformation du bois au service des marchés américain et européen, tandis que la transition des pratiques de construction informelles vers des pratiques réglementées en Afrique devrait encore accélérer la demande de bois scié, renforçant le potentiel de croissance à long terme de la région.
Prix premium pour le bois scié certifié et traçable
La certification du bois évolue d'une pratique volontaire vers une exigence d'accès au marché, à mesure que les réglementations sur la déforestation se renforcent dans les principales régions importatrices. Selon les statistiques mondiales du Programme pour la reconnaissance des certifications forestières (PEFC) de mars 2025, environ 294 millions d'hectares de forêts dans le monde étaient certifiés dans le cadre du système PEFC, reflétant l'adoption croissante de la gestion forestière durable pour se conformer aux exigences internationales en matière de légalité et de traçabilité du bois[2]. La mise en œuvre du Règlement de l'Union européenne sur la déforestation (EUDR) amendé accélère l'adoption de la gestion forestière certifiée, des plateformes de traçabilité numérique et de la vérification de la chaîne de contrôle dans les principaux pays exportateurs de bois. La Malaisie et l'Indonésie renforcent leurs systèmes nationaux d'assurance de la légalité du bois avec des capacités de traçabilité numérique améliorées, tandis que le Vietnam étend la traçabilité du bois par code QR à l'échelle nationale. Bien que la certification augmente les coûts de conformité pour les producteurs, elle améliore l'accès aux marchés internationaux premium et renforce la confiance des acheteurs dans le bois d'origine légale et durable, soutenant ainsi la demande à long terme de bois scié certifié.
Transition vers des immeubles de grande hauteur en bois massif à faible empreinte carbone
Les règles relatives au carbone sur l'ensemble du cycle de vie font du bois un matériau de structure compétitif. Une étude australienne sur le cycle de vie a mesuré 260,4 kg d'équivalent CO₂ par mètre carré pour les modules en bois contre 526,3 kg pour le béton armé, validant un avantage d'émissions de 50 %. Des projets tels que le Brock Commons de 18 étages au Canada et le HoHo Vienna de 85 mètres montrent que les panneaux d'ingénierie peuvent atteindre en toute sécurité des hauteurs moyennes. La Directive sur la performance énergétique des bâtiments de l'Union européenne et le California Buy Clean Act imposent des déclarations de carbone incorporé, incitant les architectes à opter pour des spécifications en bois massif. Une assemblage plus rapide, des fondations plus légères et de meilleures performances thermiques ajoutent des avantages en termes de coût du capital, bien que les obstacles liés aux assurances et aux codes incendie modèrent encore l'adoption dans certaines juridictions.
La monétisation des crédits carbone forestiers crée de nouveaux flux de revenus
Finite Carbon a acheminé plus de 1 milliard USD vers des propriétaires fonciers en émettant 100 millions de compensations vérifiées sur 4 millions d'acres, démontrant la viabilité à grande échelle. Le Service forestier brésilien a lié une concession de 17 000 hectares à une séquestration projetée de 6,5 millions de tonnes métriques d'équivalent CO₂ sur quatre décennies[3].La bourse carbone émergente d'Indonésie a démontré le potentiel commercial du commerce du carbone forestier malgré le stade précoce de développement du marché. Des pays tels que les États-Unis et le Canada sont bien positionnés pour bénéficier de cadres établis de gestion forestière et de pipelines de projets carbone matures. Cependant, les coûts élevés de vérification et d'audit continuent de limiter la participation des petits propriétaires fonciers, encourageant la formation de projets forestiers agrégés qui améliorent les économies d'échelle et réduisent les coûts de conformité. À mesure que les marchés du carbone continuent de mûrir, l'intégration de la production de bois avec la génération de crédits carbone devrait améliorer la viabilité économique de la gestion forestière durable et soutenir l'investissement à long terme dans le secteur du bois scié.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des réglementations sur la déforestation et l'utilisation des terres | -1.2% | Union européenne, Asie-Pacifique et Afrique | Court terme (≤ 2 ans) |
| Substitution croissante par le bois d'ingénierie et les composites plastiques | -0.8% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| La volatilité des taux de fret maritime perturbe les marges à l'exportation | -0.6% | Mondial, notamment sur les routes longue distance | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre qualifiée dans les clusters de scieries rurales | -0.5% | Canada, Suède, Finlande et Brésil | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des réglementations sur la déforestation et l'utilisation des terres
Le renforcement des réglementations sur la déforestation et l'utilisation des terres stimule la demande de bois scié d'origine durable en promouvant une gestion forestière responsable et en renforçant les exigences de traçabilité du bois. Des réglementations telles que le Règlement de l'Union européenne sur la déforestation (EUDR) et d'autres cadres de légalité du bois encouragent l'adoption de produits en bois certifiés et de chaînes d'approvisionnement transparentes, tandis que les restrictions sur la conversion des forêts et l'exploitation forestière dans les forêts naturelles accroissent la dépendance au bois issu de plantations. À mesure que les producteurs investissent dans la certification, la traçabilité numérique et les pratiques forestières durables pour maintenir l'accès aux marchés internationaux, ces réglementations soutiennent la croissance à long terme du marché mondial du bois scié en renforçant la confiance des consommateurs et en élargissant la demande de bois scié d'origine légale et certifiée.
Substitution croissante par le bois d'ingénierie et les composites plastiques
L'OSB (panneau de lamelles orientées) couvre déjà plus de 60 % du bardage de toiture et de plancher en Amérique du Nord, supplantant les planches de résineux de commodité sur la stabilité des prix et la facilité d'installation. Les composites bois-plastique dominent le marché américain des terrasses, les propriétaires privilégiant le faible entretien et la résistance à la pourriture. Le bois lamellé-collé offre une capacité de charge plus élevée par unité de poids, permettant des portées structurelles plus longues que les poutres massives. Les niches de feuillus haut de gamme restent protégées car l'esthétique du grain reste irremplaçable, mais les résineux de commodité font face à une érosion continue de leur part de marché. Les scieries expérimentent des hybrides de contreplaqué massif et de bois lamellé-collé par tourillons pour défendre les volumes, mais l'acceptation en dehors de l'Europe en est à un stade précoce.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse géographique
Marché du bois scié en Asie-Pacifique, dans les Amériques, en Europe et en Océanie
L'Asie-Pacifique détenait la plus grande part de 38,5 % de la consommation mondiale en 2025 et devrait se développer à un CAGR rapide jusqu'en 2031. La Chine continue de stimuler la demande régionale de bois tropical grâce à l'expansion des activités de construction résidentielle, de finition intérieure et de fabrication de meubles. Le secteur indien du meuble a atteint 24 milliards USD avec une perspective de croissance de 11 %, soutenant des entrées record de bois. Le Vietnam continue de renforcer sa position de principale plaque tournante mondiale de la transformation et de l'exportation du bois, soutenu par une base manufacturière bien établie et une forte demande des marchés internationaux. Les coûts réglementaires liés au Règlement de l'Union européenne sur la déforestation (EUDR) font augmenter les prix du bois d'œuvre de qualité exportation de 10 à 18 USD par mètre cube, tout en accélérant les investissements en traçabilité en Malaisie, en Indonésie et au Vietnam.
L'Afrique représente la région à la croissance la plus rapide, progressant à un CAGR de 9,4 % sur la période 2026-2031. Le passage du Nigeria aux codes de construction formels et les scieries orientées à l'exportation du Ghana stimulent tous deux la demande. Le Gabon a pris le contrôle total de la Société Nationale des Bois du Gabon en 2025 pour accélérer la traçabilité, et la surveillance plus stricte des concessions au Cameroun élimine l'approvisionnement illégal. Les déficits routiers et énergétiques maintiennent encore la logistique à 25-40 % du coût livré, mais les nouvelles scieries au Ghana et en Côte d'Ivoire prévoient des scanners à intelligence artificielle pour combler les lacunes héritées.
L'Amérique du Nord et l'Europe sont matures mais innovantes, croissant à un CAGR significatif de 2026 à 2031. Weyerhaeuser a déclaré 1,708 milliard USD de chiffre d'affaires au quatrième trimestre 2024 sur fond de prix du bois d'œuvre plus stables. Stora Enso a cédé 175 000 hectares de forêts suédoises pour 900 millions EUR (945 millions USD) en 2025 afin de financer l'expansion du bois d'ingénierie. Canfor a fermé plusieurs scieries en Colombie-Britannique, citant la rareté des fibres aggravée par les dégâts causés par les coléoptères et la réglementation. Le CAGR proéminent de l'Amérique du Sud est soutenu par l'usine Sucuriú d'Arauco à 4,6 milliards USD, qui ajoutera 3,5 millions de tonnes métriques de capacité de pâte en 2027. Le Moyen-Orient progresse rapidement sous l'impulsion de la Vision 2030 saoudienne, tandis que la croissance de l'Océanie se reflète dans l'essor de la construction modulaire en Australie et la maturité des plantations en Nouvelle-Zélande.
Cadre réglementaire
La réglementation est de plus en plus axée sur la traçabilité et la conformité phytosanitaire dans les flux transfrontaliers de bois d'œuvre. Dans l'Union européenne, le Règlement (UE) 2023/1115 (le Règlement de l'UE sur la déforestation, EUDR) fait évoluer les exigences d'une diligence raisonnable fondée sur la légalité vers une traçabilité sans déforestation et géoréférencée, et remplace le cadre du Règlement de l'UE sur le bois. Pour les exportateurs approvisionnant le marché d'importation de produits en bois de l'UE, cela accroît les exigences en matière de documentation et de collecte de données.
Au Royaume-Uni, le Règlement 2013 sur le bois et les produits en bois (mise sur le marché) du Royaume-Uni (UKTR) continue de régir la diligence raisonnable et les rapports d'application pour le bois mis sur le marché britannique. Aux États-Unis, les exigences de déclaration de la Loi Lacey ont été élargies, alourdissant la charge déclarative pour les importateurs de produits végétaux et en bois, la conformité opérationnelle étant façonnée par les systèmes USDA APHIS. Un changement de processus clé s'est produit en janvier 2026, lorsque l'USDA APHIS a cessé d'accepter les déclarations papier de la Loi Lacey (formulaires PPQ) et a transféré le dépôt vers des canaux électroniques, renforçant la discipline des données dans les flux de travail d'importation. Par ailleurs, l'ISPM 15 reste la référence mondiale pour les matériaux d'emballage en bois utilisés dans la logistique du bois d'œuvre, exigeant un traitement thermique ou une fumigation approuvés et l'utilisation de marques de certification officielles, ce qui peut affecter la mainlevée des expéditions et réduire le risque de ravageurs de quarantaine dans les mouvements internationaux.
Analyse de la chaîne de valeur
La chaîne de valeur du bois scié s'étend de la gestion forestière et de la récolte (terres forestières publiques et privées, entrepreneurs et marchands de grumes) à la transformation primaire (sciage, écorçage, tri et classement, séchage en étuve et remaniement), jusqu'à la transformation secondaire et les marchés finaux (construction, mobilier, aménagement intérieur, emballage et composants en bois massif). Les programmes de traçabilité et de certification tels que la chaîne de contrôle FSC et PEFC fonctionnent comme des exigences transversales, tandis que la conformité phytosanitaire, y compris l'ISPM 15 pour les emballages en bois, soutient la logistique d'exportation. La résilience logistique est également devenue une fonction clé en milieu de chaîne, les scieries et les négociants gérant le routage, l'entreposage et les contraintes portuaires et ferroviaires susceptibles de perturber les livraisons.
L'intégration en aval et la monétisation des sous-produits se renforcent à mesure que les scieries cherchent à maintenir leurs marges au-delà du bois d'œuvre de commodité. UPM-Kymmene et Versowood ont finalisé un partenariat à long terme lié à la transaction de la scierie de Korkeakoski (transfert d'actifs associé à un alignement de l'approvisionnement et de la propriété) pour sécuriser les flux de fibres et de sous-produits, et Weyerhaeuser et Aymium ont formé TerraForge Biocarbon Solutions pour convertir la fibre de bois en biocarbone de qualité métallurgique à la scierie de McComb, Mississippi de Weyerhaeuser. Au Japon, les alliances de Sumitomo Forestry pour stabiliser l'approvisionnement en bois de structure soulignent également une coordination plus étroite entre la planification de la demande, l'approvisionnement et la capacité de traitement parmi les grands constructeurs et fournisseurs de produits en bois.
Paysage concurrentiel
Les principaux acteurs du marché du bois scié, notamment Weyerhaeuser Company, West Fraser Timber Co. Ltd., Canfor Corporation, Stora Enso Oyj et Arauco, se font concurrence en renforçant leur présence tout au long de la chaîne de valeur forestière, de la gestion forestière durable et de la récolte du bois au sciage, à la transformation du bois et à la distribution. L'accès à des ressources en bois fiables, des chaînes d'approvisionnement intégrées et une capacité de traitement étendue restent les principaux avantages concurrentiels, permettant aux producteurs de sécuriser la disponibilité des matières premières et de maintenir des opérations rentables sur les marchés intérieurs et d'exportation.
Les grands producteurs continuent d'optimiser leur empreinte industrielle grâce à des investissements dans des scieries modernes, l'expansion des capacités et l'efficacité opérationnelle, tout en rationalisant les installations dans les régions confrontées à des contraintes de fibres ou à des coûts de production croissants. Les entreprises se développent également en aval dans les produits en bois d'ingénierie, le bois massif, les panneaux de bois et les matériaux de construction préfabriqués afin de diversifier leurs sources de revenus et de saisir des opportunités à plus haute valeur ajoutée tout au long de la chaîne de valeur des produits en bois. Ces investissements réduisent la dépendance aux prix cycliques du bois scié tout en répondant à la demande croissante des secteurs de la construction et des infrastructures.
La durabilité et la numérisation deviennent des facteurs de différenciation concurrentielle clés dans le secteur. Les entreprises leaders investissent dans des systèmes de traçabilité du bois, la gestion forestière certifiée, l'automatisation et les technologies de fabrication numérique pour améliorer la récupération du bois d'œuvre, réduire les coûts de production et se conformer aux réglementations en évolution telles que le Règlement de l'Union européenne sur la déforestation (EUDR). En outre, les entreprises forestières intégrées participent de plus en plus aux initiatives de crédits carbone et aux programmes de gestion forestière durable, renforçant la sécurité des ressources à long terme tout en améliorant l'accès aux marchés d'exportation premium et en soutenant les investissements tout au long de la chaîne de valeur du bois scié.
Opportunités de marché et perspectives d'avenir
La traçabilité imposée par la conformité crée des opportunités pour les scieries et les négociants capables de fournir des données d'origine vérifiables à grande échelle, notamment pour les expéditions vers l'Union européenne dans le cadre des exigences de l'EUDR et pour les importations américaines dans le cadre des déclarations élargies de la Loi Lacey et des flux de travail de dépôt électronique. Cette évolution a accru la valeur de la chaîne de contrôle numérique, de la capture de géolocalisation et de l'échange de données prêt pour l'audit entre les propriétaires forestiers, les parcs à grumes, les scieries, les négociants et les acheteurs en aval. Une preuve concrète est la conclusion en avril 2026 du projet DigiMedFor du programme Horizon Europe de l'UE, qui a validé un ensemble d'outils numériques forêt-bois, notamment la traçabilité par RFID et le classement de la qualité des grumes par intelligence artificielle, renforçant la transition vers une conformité numérisée et une plus grande transparence dans le pipeline forêt-scierie.
La modernisation opérationnelle et les capacités de finition à plus haute valeur ajoutée, notamment le séchage, le rabotage, le scanning et l'optimisation, constituent également une piste d'opportunité active à mesure que les producteurs cherchent à améliorer les taux de récupération et à faire évoluer le mix produit vers du bois d'œuvre de qualité spécifiée et à valeur ajoutée. En 2026, les producteurs européens ont poursuivi ces améliorations, notamment SCA Bollstabruk mettant en service des améliorations de scierie intelligente pilotées par l'intelligence artificielle utilisant les systèmes de scanning et de gestion de scierie MiCROTEC, Koskisen mettant en service de nouveaux séchoirs à canaux pour étendre la capacité de séchage, et Holmen achevant une modernisation de 500 millions SEK à la scierie d'Iggesund pour augmenter la production et étendre la capacité de rabotage. Ces investissements s'inscrivent dans un marché où la qualité vérifiée, la réduction des défauts et les références de durabilité documentées différencient de plus en plus les fournisseurs dans les applications de construction et industrielles.
Développements industriels récents dans Marché du Bois Scié
- Juillet 2026 : HS Timber Group a finalisé l'acquisition de Malå Såg AB, basée en Suède, et a rebaptisé l'entreprise Malå Timber. L'opération renforce l'empreinte de HS Timber en Europe du Nord et ajoute une capacité de traitement régionale et un accès à l'approvisionnement, soutenant un approvisionnement plus coordonné dans les circuits de bois d'œuvre européens.
- Janvier 2026 : UPM et Versowood ont finalisé leur partenariat stratégique après approbation réglementaire, complétant le transfert de la scierie de Korkeakoski d'UPM à Versowood avec un lien de participation minoritaire. La structure approfondit l'alignement autour de l'approvisionnement en bois et des flux de sous-produits, renforçant la continuité de l'approvisionnement dans les opérations intégrées de l'industrie forestière.
- Janvier 2024 : Boise Cascade a étendu son installation d'Oakdale, en Louisiane, avec un investissement de 75 millions USD, augmentant la capacité de placage de 30 % à 400 millions de pieds carrés par an. L'amélioration renforce la disponibilité des matériaux en amont pour la fabrication de produits en bois et soutient un approvisionnement plus stable dans les cycles de demande portés par la construction.
Marché du Bois Scié Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché du bois scié couvre le bois qui a été scié ou fragmenté dans le sens de la longueur à partir de grumes et vendu comme bois de charpente pour des utilisations en aval telles que la construction, l'emballage et l'ameublement, dans le cadre de l'approvisionnement national et du commerce transfrontalier.
Exclusions du périmètre : Nous excluons les panneaux à base de bois, les produits en bois d'ingénierie (tels que le contreplaqué et l'OSB), le bois de trituration et les grumes qui ne sont pas transformées en bois de charpente scié.
Aperçu de la Segmentation
- Par géographie
- Amérique du Nord
- États-Unis
- Analyse de la production (volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructures
- Analyse de la saisonnalité
- Canada
- Analyse de la production (volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructures
- Analyse de la saisonnalité
- Mexique
- Analyse de la production (volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructures
- Analyse de la saisonnalité
- États-Unis
- Europe
- Russie
- Analyse de la production (volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructures
- Analyse de la saisonnalité
- Allemagne
- Analyse de la production (volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructures
- Analyse de la saisonnalité
- Suède
- Analyse de la production (volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructures
- Analyse de la saisonnalité
- Finlande
- Analyse de la production (volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructures
- Analyse de la saisonnalité
- Autriche
- Analyse de la production (volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructures
- Analyse de la saisonnalité
- Russie
- Asie-Pacifique
- Chine
- Analyse de la production (volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructures
- Analyse de la saisonnalité
- Inde
- Analyse de la production (volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructures
- Analyse de la saisonnalité
- Nouvelle-Zélande
- Analyse de la production (volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructures
- Analyse de la saisonnalité
- Australie
- Analyse de la production (volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructures
- Analyse de la saisonnalité
- Vietnam
- Analyse de la production (volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructures
- Analyse de la saisonnalité
- Japon
- Analyse de la production (volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructures
- Analyse de la saisonnalité
- Chine
- Amérique du Sud
- Brésil
- Analyse de la production (volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructures
- Analyse de la saisonnalité
- Argentine
- Analyse de la production (volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructures
- Analyse de la saisonnalité
- Brésil
- Moyen-Orient
- Turquie
- Analyse de la production (volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructures
- Analyse de la saisonnalité
- Arabie saoudite
- Analyse de la production (volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructures
- Analyse de la saisonnalité
- Turquie
- Afrique
- Égypte
- Analyse de la production (volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructures
- Analyse de la saisonnalité
- Nigeria
- Analyse de la production (volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructures
- Analyse de la saisonnalité
- Égypte
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir la base factuelle relative à l'offre, au commerce et au contexte de la demande avant que le modèle de marché ne soit finalisé. Nous nous sommes appuyés sur des statistiques publiques forestières et de produits du bois ainsi que sur des séries commerciales, qui permettent d'ancrer les mouvements de production et d'import-export lorsque les styles de reporting des pays diffèrent.
Les références courantes comprenaient des sources telles que les statistiques forestières de la FAO, UN Comtrade et les tableaux de bord douaniers nationaux, les indicateurs macroéconomiques de la Banque mondiale, l'USGS et des ressources nationales similaires pertinentes pour le contexte des produits du bois, ainsi que des publications d'associations de produits forestiers. Nous avons également examiné des rapports annuels d'entreprises, des présentations aux investisseurs et des publications sectorielles réputées afin de comprendre les cycles de prix et les récits relatifs aux taux d'utilisation des capacités. Lorsqu'une lacune existait pour les ventilations financières au niveau des entreprises, nous avons utilisé un abonnement payant pour les données financières et le renseignement d'entreprise, et nous avons également consulté une base de données de brevets payante pour des signaux directionnels d'innovation dans le sciage et le séchage. Les sources documentaires mentionnées ici sont illustratives, et de nombreux autres documents publics ont été examinés pour collecter, recouper et clarifier les données.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la validation de la frontière pratique du marché et des hypothèses qui sous-tendent la construction de la valeur, notamment là où les séries publiques sont en retard ou mélangent des groupes de produits. Nous avons échangé avec un ensemble d'opérateurs de scieries, de négociants et d'importateurs de bois, de distributeurs et de grands acheteurs dans les secteurs de la construction et de l'ameublement afin de confirmer les mouvements de volumes, la composition des qualités et le comportement typique de fixation des prix.
Le marché étant mondial, nous avons vérifié les données dans les principales régions productrices et consommatrices, puis ajusté en fonction des schémas commerciaux locaux, des effets de change et des différences dans les unités déclarées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux : 12 % | APAC : 50 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 31 % |
| Acteurs de plus petite taille : 17 % | Managers : 57 % | Amériques : 19 % |
Dimensionnement du Marché et Prévisions
L'approche de dimensionnement commence par une reconstruction descendante de la demande de bois scié, où les données de production et de commerce sont utilisées pour dériver la consommation apparente par région, puis traduites en valeur à l'aide de séries de prix représentatives. Ce faisant, nous maintenons le modèle aligné sur la même définition de produit dans tous les pays, afin que les exportations, les importations et la production nationale ne soient pas comptées en double.
Pour rendre les chiffres réalistes, nous avons utilisé un ensemble d'indicateurs caractéristiques du marché comme données d'entrée, tels que les volumes de production et de commerce de bois scié déclarés, les indicateurs d'activité de construction (mises en chantier et permis de construire lorsqu'ils sont disponibles), les tendances de production de meubles et d'emballages, les discussions sur le taux d'utilisation des capacités issues des commentaires sectoriels, et les tendances régionales des prix pour le bois résineux et le bois feuillu. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios, où la trajectoire de la demande est ajustée en fonction des cycles de construction attendus, des changements de politique commerciale et de la normalisation des prix du bois de charpente, puis confirmée par des avis d'experts.
Des approximations ascendantes sélectives ont été utilisées comme vérification, telles que des ventilations de revenus de producteurs échantillonnés et une vérification croisée volume multiplié par prix de vente moyen dans quelques pays à forte part de marché. Lorsque les informations communiquées par les entreprises étaient limitées, nous avons comblé les lacunes en utilisant des moyennes régionales, puis en rééquilibrant pour correspondre aux totaux de consommation corrigés des échanges commerciaux.
Cycle de Validation des Données et de Mise à Jour
Les résultats ont été validés par de multiples vérifications afin que les résultats ne reposent pas sur une seule série de données. Nous avons comparé la consommation implicite et les prix par rapport à des signaux indépendants tels que les valeurs commerciales, la direction de l'activité de construction et le calendrier connu des cycles sectoriels, puis nous avons examiné les variations importantes avant la validation finale.
Un second analyste examine les hypothèses clés, les conversions d'unités et les agrégations par pays, et remet en question les valeurs aberrantes jusqu'à ce que la logique soit cohérente. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des restrictions commerciales majeures, des perturbations dans l'approvisionnement en grumes ou des hausses de prix inhabituelles. Avant la livraison, nous effectuons une vérification finale pour nous assurer que les dernières publications publiques sont reflétées dans le modèle.
Estimation du Marché du Bois Scié par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour le bois scié peuvent sembler très éloignées les unes des autres, car les entreprises ne comptabilisent pas toujours le même périmètre de produits, la même période et la même base de prix. Elles varient également dans la manière dont elles traitent les flux commerciaux par rapport à l'offre nationale.
Le tableau de référence montre un large écart qui provient principalement de ce qui est inclus autour de la définition centrale du bois de charpente, et du fait que la valeur est construite à partir d'une tarification de la consommation corrigée des échanges ou d'un pool de revenus plus large. Dans le modèle de Mordor Intelligence, la valeur est liée à la production de bois scié et à la consommation apparente avec une réconciliation import-export, et elle n'intègre pas le bois d'ingénierie ni les panneaux à base de bois adjacents qui peuvent gonfler les totaux.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 580,00 milliards USD (2026) | |
| Consultance Mondiale A | 612,36 milliards USD (2026) | Utilise un périmètre de revenus plus large pour le bois et les produits du bois et mélange les catégories de bois transformé, ce qui peut inclure des panneaux, des produits du bois pour la construction ou une valeur plus large des matériaux de construction. |
| Journal Professionnel B | 38,80 milliards USD (2025) | Représente uniquement la valeur des exportations, de sorte que la consommation intérieure dans les grands pays producteurs n'est pas comptabilisée, et les variations d'une année à l'autre sont également influencées par les prix commerciaux et le calendrier des devises. |
Pris ensemble, les deux chiffres externes reposent sur des bases de mesure très différentes : l'un est un large pool de revenus et l'autre ne concerne que les expéditions transfrontalières. En maintenant les étapes du modèle traçables jusqu'à la production, au commerce et à une base de prix claire, l'estimation finale reste reproductible et plus facile à expliquer lors d'une discussion avec un client.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du bois scié en 2026 ?
La taille du marché du bois scié devrait être évaluée à 580 milliards USD en 2026, avec une prévision d'atteindre 820 milliards USD d'ici 2031.
Quel segment détient la plus grande part de revenus ?
Le bois résineux représentait la plus grande part des revenus mondiaux en 2025, porté par sa dominance dans les applications de charpente structurelle et d'emballage, selon Mordor Intelligence.
Quelle région connaît la croissance la plus rapide jusqu'en 2031 ?
L'Afrique devrait enregistrer le CAGR le plus rapide à 9,4 % sur la période 2026-2031, à mesure que les infrastructures et le logement urbain accélèrent la demande de bois.
Comment le Règlement de l'UE sur la déforestation affecte-t-il les fournisseurs ?
Le règlement impose une traçabilité par géolocalisation à partir de décembre 2026, ajoutant un coût de conformité de 10 à 15 USD par mètre cube, mais accordant des primes d'accès au marché pour les scieries certifiées.