
Tamaño y Participación del Mercado de Madera Aserrada
Análisis del Mercado de Madera Aserrada por Mordor Intelligence
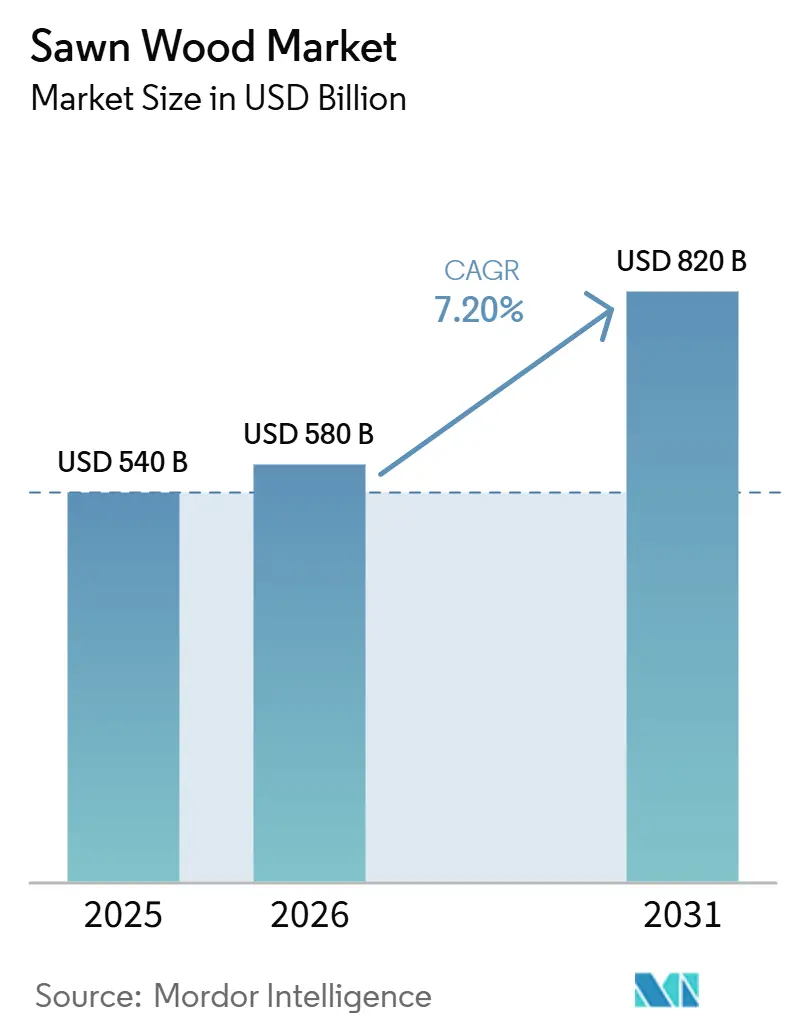
El tamaño del mercado de madera aserrada fue valorado en 540 mil millones de USD en 2025 y se estima que crecerá desde 580 mil millones de USD en 2026 hasta alcanzar los 820 mil millones de USD en 2031, a una CAGR del 7,2% durante 2026-2031. La demanda se está acelerando a medida que los promotores sustituyen el acero y el hormigón con alta huella de carbono por madera, los gobiernos endurecen el escrutinio de las cadenas de suministro y las tecnologías de madera de ingeniería superan el umbral de adopción generalizada. El endurecimiento de los plazos de cumplimiento del Reglamento de Deforestación de la Unión Europea está convirtiendo la certificación de un nicho en un requisito previo, reconfigurando los flujos comerciales a medida que los aserraderos con producción trazable obtienen precios premium. La madera blanda mantuvo la mayor participación del mercado de madera aserrada en 2025, debido a sus menores costos de silvicultura en plantaciones. En comparación, se anticipa que la madera dura tendrá la CAGR más rápida impulsada por la demanda de muebles premium e interiores de lujo.
Conclusiones Clave del Informe
- Por geografía, Asia-Pacífico mantuvo la mayor participación, representando el 38,5% del tamaño del mercado de madera aserrada en 2025, mientras que se proyecta que África registre la CAGR más rápida del 9,4% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la construcción residencial y comercial en economías emergentes | +1.8% | China, India, Vietnam y Nigeria | Mediano plazo (2-4 años) |
| Precios premium para madera aserrada certificada y trazable | +0.9% | Europa, América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Transición hacia edificios de gran altura de madera maciza con baja huella de carbono | +1.3% | Austria, Suecia, Canadá, Estados Unidos y Australia | Mediano plazo (2-4 años) |
| Rápida adopción de sistemas de construcción modular de madera fuera de obra | +1.0% | Japón, Australia, el Reino Unido, Alemania y Estados Unidos | Corto plazo (≤ 2 años) |
| La optimización de aserraderos habilitada por inteligencia artificial mejora las tasas de recuperación de madera | +0.7% | Canadá, Finlandia, Estados Unidos y Brasil | Mediano plazo (2-4 años) |
| La monetización de créditos de carbono forestal está creando nuevas fuentes de ingresos | +0.6% | Estados Unidos, Canadá, Brasil e Indonesia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Construcción Residencial y Comercial en Economías Emergentes
La rápida urbanización en China, India, Vietnam y Nigeria está impulsando la demanda de madera aserrada utilizada en estructuras de armazón, carpintería interior, embalaje y fabricación de palés. Según el informe de 2024 del Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos, las importaciones anuales de troncos, madera aserrada y productos de madera de India aumentaron de 630 millones de USD a 2,3 mil millones de USD en las últimas dos décadas, lo que refleja el aumento de la demanda impulsado por la urbanización, la construcción residencial y la expansión de los sectores de muebles y hostelería[1]. Tendencias similares en las economías emergentes, respaldadas por el desarrollo de infraestructura en expansión, la construcción comercial y la actividad industrial, continúan aumentando el consumo de madera blanda de grado constructivo y productos de madera dura premium. Al mismo tiempo, Vietnam está consolidando su posición como centro mundial de procesamiento de madera al servicio de los mercados de Estados Unidos y Europa, mientras que la transición de prácticas de construcción informales a reguladas en África se anticipa que acelerará aún más la demanda de madera aserrada, reforzando el potencial de crecimiento a largo plazo de la región.
Precios premium para madera aserrada certificada y trazable
La certificación de madera está evolucionando de una práctica voluntaria a un requisito de acceso al mercado a medida que las regulaciones sobre deforestación se vuelven más estrictas en las principales regiones importadoras. Según las Estadísticas Globales del Programa para el Reconocimiento de la Certificación Forestal (PEFC) de marzo de 2025, alrededor de 294 millones de hectáreas de superficie forestal en todo el mundo estaban certificadas bajo el sistema PEFC, lo que refleja la creciente adopción de la gestión forestal sostenible para cumplir con los requisitos internacionales de legalidad y trazabilidad de la madera[2]. La implementación del Reglamento de Deforestación de la Unión Europea (EUDR) enmendado está acelerando la adopción de la gestión forestal certificada, plataformas de trazabilidad digital y verificación de la cadena de custodia en los principales países exportadores de madera. Malasia e Indonesia están fortaleciendo los sistemas nacionales de garantía de legalidad de la madera con capacidades mejoradas de trazabilidad digital, mientras que Vietnam está expandiendo la trazabilidad de la madera basada en códigos QR a nivel nacional. Aunque la certificación aumenta los costos de cumplimiento para los productores, mejora el acceso a los mercados internacionales premium y fortalece la confianza de los compradores en la madera obtenida de forma legal y sostenible, apoyando así la demanda a largo plazo de madera aserrada certificada.
Transición hacia Edificios de Gran Altura de Madera Maciza con Baja Huella de Carbono
Las normas de carbono durante todo el ciclo de vida están convirtiendo la madera en un material estructural competitivo. Un estudio australiano de ciclo de vida midió 260,4 kg de CO₂ equivalente por metro cuadrado para módulos de madera frente a 526,3 kg para hormigón armado, validando una ventaja de emisiones del 50%. Proyectos como el Brock Commons de 18 pisos en Canadá y el HoHo Vienna de 85 metros demuestran que los paneles de madera de ingeniería pueden alcanzar de forma segura alturas de mediana altura. La Directiva de Eficiencia Energética de los Edificios de la Unión Europea y la Ley Buy Clean de California exigen la divulgación del carbono incorporado, orientando a los arquitectos hacia especificaciones de madera maciza. El montaje más rápido, las cimentaciones más ligeras y el rendimiento térmico superior añaden ventajas en el costo de capital, aunque los obstáculos de seguros y códigos contra incendios aún moderan la adopción en algunas jurisdicciones.
Monetización de Créditos de Carbono Forestal que Crea Nuevas Fuentes de Ingresos
Finite Carbon ha canalizado más de 1 mil millones de USD a propietarios de tierras mediante la emisión de 100 millones de compensaciones verificadas en 4 millones de acres, demostrando la viabilidad a escala. El Servicio Forestal de Brasil vinculó una concesión de 17.000 hectáreas a una secuestración proyectada de 6,5 millones de toneladas métricas de CO₂ equivalente durante cuatro décadas[3].El mercado de carbono emergente de Indonesia ha demostrado el potencial comercial del comercio de carbono basado en bosques a pesar del desarrollo incipiente del mercado. Países como Estados Unidos y Canadá están bien posicionados para beneficiarse de marcos establecidos de gestión forestal y carteras maduras de proyectos de carbono. Sin embargo, los altos costos de verificación y auditoría continúan limitando la participación de los pequeños propietarios de tierras, fomentando la formación de proyectos forestales agregados que mejoran las economías de escala y reducen los costos de cumplimiento. A medida que los mercados de carbono continúan madurando, se anticipa que la integración de la producción de madera con la generación de créditos de carbono mejorará la viabilidad económica de la gestión forestal sostenible y apoyará la inversión a largo plazo en la industria de la madera aserrada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de las regulaciones sobre deforestación y uso del suelo | -1.2% | Unión Europea, Asia-Pacífico y África | Corto plazo (≤ 2 años) |
| Aumento de la sustitución por madera de ingeniería y compuestos plásticos | -0.8% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Las tasas de flete marítimo volátiles están perturbando los márgenes de exportación | -0.6% | Global, especialmente rutas de larga distancia | Corto plazo (≤ 2 años) |
| Escasez de mano de obra calificada en clústeres de aserraderos rurales | -0.5% | Canadá, Suecia, Finlandia y Brasil | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de las Regulaciones sobre Deforestación y Uso del Suelo
El endurecimiento de las regulaciones sobre deforestación y uso del suelo está impulsando la demanda de madera aserrada obtenida de forma sostenible al promover la gestión forestal responsable y fortalecer los requisitos de trazabilidad de la madera. Regulaciones como el Reglamento de Deforestación de la Unión Europea (EUDR) y otros marcos de legalidad de la madera fomentan la adopción de productos de madera certificados y cadenas de suministro transparentes, mientras que las restricciones a la conversión de bosques y la tala en bosques naturales están aumentando la dependencia de la madera cultivada en plantaciones. A medida que los productores invierten en certificación, trazabilidad digital y prácticas forestales sostenibles para mantener el acceso a los mercados internacionales, estas regulaciones están apoyando el crecimiento a largo plazo del mercado global de madera aserrada al mejorar la confianza de los consumidores y ampliar la demanda de madera aserrada obtenida legalmente y certificada.
Aumento de la Sustitución por Madera de Ingeniería y Compuestos Plásticos
El tablero de virutas orientadas ya cubre más del 60% del revestimiento de techos y suelos en América del Norte, desplazando a las tablas de madera blanda de uso general en estabilidad de precios y facilidad de instalación. Los compuestos de madera y plástico dominan el mercado de terrazas de Estados Unidos, ya que los propietarios prefieren el bajo mantenimiento y la resistencia a la putrefacción. La madera laminada de chapa ofrece mayor capacidad de carga por unidad de peso, permitiendo luces estructurales más largas que las vigas macizas. Los nichos de madera dura premium permanecen protegidos porque la estética del veteado es insustituible, aunque la madera blanda de uso general enfrenta una erosión continua de su participación. Los aserraderos están experimentando con madera contrachapada masiva híbrida y madera laminada con clavijas para defender el volumen, pero la aceptación fuera de Europa se encuentra en una etapa temprana.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis Geográfico
Mercado de Madera Aserrada en Asia-Pacífico, las Américas, Europa y Oceanía
Asia-Pacífico mantuvo la mayor participación del 38,5% del consumo global en 2025 y se proyecta que se expanda a una CAGR rápida hasta 2031. China continúa impulsando la demanda regional de madera tropical a través de la expansión de la construcción residencial, los acabados interiores y las actividades de fabricación de muebles. El sector de muebles de India alcanzó los 24 mil millones de USD con una perspectiva de crecimiento del 11%, sustentando entradas récord de madera. Vietnam continúa consolidando su posición como un importante centro mundial de procesamiento y exportación de madera, respaldado por una base manufacturera bien establecida y una fuerte demanda de los mercados internacionales. Los costos regulatorios vinculados al Reglamento de Deforestación de la Unión Europea (EUDR) están elevando los precios de la madera de grado exportación en 10-18 USD por metro cúbico, al tiempo que aceleran las inversiones en trazabilidad en Malasia, Indonesia y Vietnam.
África representa la región de más rápido crecimiento, con una CAGR del 9,4% durante 2026-2031. El cambio de Nigeria hacia códigos de construcción formales y los aserraderos orientados a la exportación de Ghana estimulan la demanda. Gabón tomó el control total de la Société Nationale des Bois du Gabon en 2025 para acelerar la trazabilidad, y la supervisión más estricta de las concesiones de Camerún está eliminando el suministro ilegal. Los déficits de carreteras y energía aún mantienen la logística en el 25-40% del costo de entrega, aunque los nuevos aserraderos en Ghana y Costa de Marfil planean instalar escáneres de inteligencia artificial para superar las brechas heredadas.
América del Norte y Europa son mercados maduros pero innovadores, con una CAGR significativa durante 2026 a 2031. Weyerhaeuser reportó 1,708 mil millones de USD en ingresos en el cuarto trimestre de 2024 respaldado por precios de madera más estables. Stora Enso vendió 175.000 hectáreas de terreno forestal sueco por 900 millones de EUR (945 millones de USD) en 2025 para financiar la expansión de madera de ingeniería. Canfor cerró varios aserraderos en Columbia Británica, citando la escasez de fibra agravada por el daño de los escarabajos y la regulación. La destacada CAGR de América del Sur está respaldada por el aserradero Sucuriú de Arauco por 4,6 mil millones de USD, que añadirá 3,5 millones de toneladas métricas de capacidad de pulpa en 2027. Oriente Medio avanza rápidamente bajo la Visión 2030 de Arabia Saudita, mientras que el crecimiento de Oceanía se refleja en el aumento de la construcción modular en Australia y la madurez de las plantaciones de Nueva Zelanda.
Marco Regulatorio
La regulación se centra cada vez más en la trazabilidad y el cumplimiento fitosanitario en los flujos transfronterizos de madera aserrada. En la Unión Europea, el Reglamento (UE) 2023/1115 (el Reglamento de Deforestación de la UE, EUDR) traslada los requisitos de la diligencia debida basada en la legalidad a la trazabilidad georreferenciada libre de deforestación, y reemplaza el marco del Reglamento de la UE sobre la Madera. Para los exportadores que abastecen el mercado de importación de productos de madera de la UE, esto aumenta los requisitos de documentación y captura de datos.
En el Reino Unido, el Reglamento del Reino Unido sobre Madera y Productos de Madera (Comercialización) de 2013 (UKTR) continúa rigiendo la diligencia debida y los informes de cumplimiento para la madera comercializada en el mercado del Reino Unido. En Estados Unidos, los requisitos de declaración de la Ley Lacey se han ampliado, aumentando la carga de información para los importadores de productos vegetales y de madera, con el cumplimiento operativo configurado por los sistemas de USDA APHIS. Un cambio clave en el proceso ocurrió en enero de 2026, cuando USDA APHIS dejó de aceptar declaraciones en papel de la Ley Lacey (formularios PPQ) y trasladó la presentación a canales electrónicos, reforzando la disciplina de datos en los flujos de trabajo de importación. Por separado, la ISPM 15 sigue siendo la línea de base global para el material de embalaje de madera utilizado en la logística de madera aserrada, requiriendo tratamiento térmico aprobado o fumigación y el uso de marcas de certificación oficiales, lo que puede afectar la liberación de envíos y reducir el riesgo de plagas de cuarentena en los movimientos internacionales.
Análisis de la Cadena de Valor
La cadena de valor de la madera aserrada va desde la gestión forestal y la cosecha (terrenos forestales públicos y privados, contratistas y comerciantes de troncos) a través de la conversión primaria (aserrado, descortezado, clasificación y graduación, secado en horno y remanufactura) hasta el procesamiento secundario y los mercados finales (construcción, muebles, interiores, embalaje y componentes de madera maciza). Los programas de trazabilidad y certificación como la cadena de custodia de FSC y PEFC funcionan como requisitos transversales, mientras que el cumplimiento fitosanitario, incluida la ISPM 15 para el embalaje de madera, apoya la logística de exportación. La resiliencia logística también se ha convertido en una función clave intermedia, ya que los aserraderos y los comerciantes gestionan el enrutamiento, el almacenamiento y las restricciones portuarias y ferroviarias que pueden interrumpir las entregas.
La integración aguas abajo y la monetización de subproductos se están fortaleciendo a medida que los aserraderos buscan mantener los márgenes más allá de la madera aserrada de uso general. UPM-Kymmene y Versowood finalizaron una asociación a largo plazo vinculada a la transacción del aserradero Korkeakoski (transferencia de activos combinada con alineación de suministro y propiedad) para asegurar los flujos de fibra y subproductos, y Weyerhaeuser y Aymium formaron TerraForge Biocarbon Solutions para convertir fibra de madera en biocarbono de grado metalúrgico en el aserradero de Weyerhaeuser en McComb, Misisipi. En Japón, las alianzas de Sumitomo Forestry para estabilizar el aprovisionamiento de madera estructural también apuntan a una coordinación más estrecha entre la planificación de la demanda, el abastecimiento y la capacidad de procesamiento entre los grandes constructores y proveedores de productos de madera.
Panorama Competitivo
Los principales participantes en el mercado de madera aserrada, incluidos Weyerhaeuser Company, West Fraser Timber Co. Ltd., Canfor Corporation, Stora Enso Oyj y Arauco, compiten fortaleciendo su presencia en toda la cadena de valor forestal, desde la gestión forestal sostenible y la cosecha de madera hasta el aserrado, el procesamiento de madera y la distribución. El acceso a recursos madereros confiables, las cadenas de suministro integradas y la amplia capacidad de procesamiento siguen siendo las principales ventajas competitivas, lo que permite a los productores asegurar la disponibilidad de materias primas y mantener operaciones rentables en los mercados nacionales y de exportación.
Los principales productores continúan optimizando su huella de fabricación mediante inversiones en aserraderos modernos, expansión de capacidad y eficiencia operativa, al tiempo que racionalizan las instalaciones en regiones que enfrentan restricciones de fibra o costos de producción crecientes. Las empresas también están expandiéndose aguas abajo hacia productos de madera de ingeniería, madera maciza, paneles de madera y materiales de construcción prefabricados para diversificar las fuentes de ingresos y capturar oportunidades de mayor valor en la cadena de valor de los productos de madera. Estas inversiones reducen la dependencia de los precios cíclicos de la madera aserrada al tiempo que abordan la creciente demanda de los sectores de construcción e infraestructura.
La sostenibilidad y la digitalización se están convirtiendo en diferenciadores competitivos clave en toda la industria. Las empresas líderes están invirtiendo en sistemas de trazabilidad de la madera, gestión forestal certificada, automatización y tecnologías de fabricación digital para mejorar la recuperación de madera, reducir los costos de producción y cumplir con las regulaciones en evolución, como el Reglamento de Deforestación de la Unión Europea (EUDR). Además, las empresas forestales integradas participan cada vez más en iniciativas de créditos de carbono y programas de gestión forestal sostenible, fortaleciendo la seguridad de los recursos a largo plazo al tiempo que mejoran el acceso a los mercados de exportación premium y apoyan las inversiones en toda la cadena de valor de la madera aserrada.
Oportunidades de Mercado y Perspectivas Futuras
La trazabilidad impulsada por el cumplimiento normativo está creando oportunidades para los aserraderos y comerciantes que pueden proporcionar datos de origen verificables a escala, especialmente para los envíos a la Unión Europea bajo los requisitos del EUDR y para las importaciones a Estados Unidos bajo las declaraciones ampliadas de la Ley Lacey y los flujos de trabajo de presentación electrónica. Ese cambio ha aumentado el valor de la cadena de custodia digital, la captura de geolocalización y el intercambio de datos listo para auditoría entre propietarios de bosques, patios de troncos, aserraderos, comerciantes y compradores aguas abajo. Un ejemplo concreto es la conclusión en abril de 2026 del proyecto DigiMedFor del Programa Horizonte Europa de la UE, que validó un conjunto de herramientas digitales para bosques y madera, incluida la trazabilidad basada en RFID y la clasificación de calidad de troncos impulsada por inteligencia artificial, reforzando el avance hacia el cumplimiento digitalizado y una mayor transparencia en el proceso del bosque al aserradero.
La modernización operativa y la mayor capacidad de acabado de valor añadido, incluidos el secado, el cepillado, el escaneado y la optimización, también son una vía de oportunidad activa a medida que los productores buscan elevar las tasas de recuperación y desplazar la mezcla de productos hacia madera de grado especificación y de valor añadido. En 2026, los productores europeos han llevado a cabo estas mejoras, incluida la puesta en marcha por SCA Bollstabruk de mejoras de aserradero inteligente impulsadas por inteligencia artificial utilizando sistemas de escaneado y gestión de aserradero de MiCROTEC, la puesta en marcha por Koskisen de nuevos hornos de canal para ampliar la capacidad de secado, y la finalización por Holmen de una modernización de 500 millones de SEK en el aserradero de Iggesund para aumentar la producción y ampliar la capacidad de cepillado. Estas inversiones se alinean con un mercado donde la calidad verificada, la reducción de defectos y las credenciales de sostenibilidad documentadas diferencian cada vez más a los proveedores en las aplicaciones de construcción e industriales.
Desarrollos recientes de la industria en Mercado de Madera Aserrada
- Julio de 2026: HS Timber Group completó la adquisición de Malå Såg AB, con sede en Suecia, y rebautizó el negocio como Malå Timber. El acuerdo fortalece la presencia de HS Timber en el norte de Europa y añade capacidad de procesamiento regional y acceso a abastecimiento, apoyando un suministro más coordinado hacia los canales de madera aserrada europeos.
- Enero de 2026: UPM y Versowood finalizaron su asociación estratégica tras la aprobación regulatoria, completando la transferencia del aserradero Korkeakoski de UPM a Versowood junto con un vínculo de propiedad minoritaria. La estructura profundiza la alineación en torno al abastecimiento de madera y los flujos de subproductos, reforzando la continuidad del suministro en las operaciones integradas de la industria forestal.
- Enero de 2024: Boise Cascade amplió su instalación en Oakdale, Luisiana, con una inversión de 75 millones de USD, aumentando la capacidad de chapa en un 30% hasta 400 millones de pies cuadrados anuales. La mejora fortalece la disponibilidad de materiales aguas arriba para la fabricación de productos de madera y apoya un suministro más estable hacia los ciclos de demanda impulsados por la construcción.
Mercado de Madera Aserrada Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de madera aserrada abarca la madera que ha sido aserrada o astillada longitudinalmente a partir de troncos y vendida como madera de construcción para usos posteriores como la construcción, el embalaje y los muebles, tanto en el suministro doméstico como en el comercio transfronterizo.
Exclusiones del alcance: Se excluyen los tableros derivados de la madera, los productos de madera de ingeniería (como el contrachapado y el OSB), la madera para pasta y los troncos que no se procesan en madera aserrada.
Descripción General de la Segmentación
- Por Geografía
- América del Norte
- Estados Unidos
- Análisis de Producción (Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Canadá
- Análisis de Producción (Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- México
- Análisis de Producción (Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Estados Unidos
- Europa
- Rusia
- Análisis de Producción (Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Alemania
- Análisis de Producción (Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Suecia
- Análisis de Producción (Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Finlandia
- Análisis de Producción (Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Austria
- Análisis de Producción (Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Rusia
- Asia-Pacífico
- China
- Análisis de Producción (Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- India
- Análisis de Producción (Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Nueva Zelanda
- Análisis de Producción (Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Australia
- Análisis de Producción (Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Vietnam
- Análisis de Producción (Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Japón
- Análisis de Producción (Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- China
- América del Sur
- Brasil
- Análisis de Producción (Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Argentina
- Análisis de Producción (Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Brasil
- Oriente Medio
- Turquía
- Análisis de Producción (Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Arabia Saudita
- Análisis de Producción (Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Turquía
- África
- Egipto
- Análisis de Producción (Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Nigeria
- Análisis de Producción (Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Egipto
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la base factual del contexto de oferta, comercio y demanda antes de finalizar el modelo de mercado. Nos apoyamos en estadísticas públicas de silvicultura y productos de madera, así como en series comerciales, que ayudan a anclar los movimientos de producción e importación-exportación cuando los estilos de reporte de los países difieren.
Las referencias comunes incluyeron fuentes como las estadísticas forestales de la FAO, UN Comtrade y los paneles de aduanas nacionales, los indicadores macroeconómicos del Banco Mundial, el USGS y recursos nacionales similares donde resultaron relevantes para el contexto de productos de madera, así como publicaciones de asociaciones de productos forestales. También revisamos informes anuales de empresas, presentaciones para inversores y prensa sectorial de reputación para comprender los ciclos de precios y las narrativas sobre tasas de utilización operativa. Cuando existía una brecha en los desgloses financieros a nivel de empresa, utilizamos una suscripción de pago para obtener información financiera e inteligencia empresarial, y también consultamos una base de datos de patentes de pago para obtener señales de innovación direccionales en el aserrado y el secado. Las fuentes documentales mencionadas aquí son ilustrativas, y se revisaron muchos otros documentos públicos para recopilar, contrastar y aclarar los datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar el límite práctico del mercado y los supuestos que sustentan la construcción de valor, especialmente donde las series públicas presentan retrasos o mezclan grupos de productos. Conversamos con una combinación de operadores de aserraderos, comerciantes e importadores de madera, distribuidores y grandes compradores en los sectores de construcción y muebles para confirmar el movimiento de volúmenes, la combinación de calidades y el comportamiento típico de fijación de precios.
Dado que el mercado es global, verificamos los datos de entrada en las principales regiones productoras y consumidoras, y luego ajustamos según los patrones comerciales locales, los efectos cambiarios y las diferencias en las unidades reportadas.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 12% | APAC: 50% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 31% | EMEA: 31% |
| Actores más pequeños: 17% | Gerentes: 57% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
El enfoque de dimensionamiento comienza con una reconstrucción descendente de la demanda de madera aserrada, donde los datos de producción y comercio se utilizan para derivar el consumo aparente por región y luego se traducen en valor mediante series de precios representativas. Al hacerlo, mantenemos el modelo alineado con la misma definición de producto en todos los países, de modo que las exportaciones, importaciones y la producción doméstica no se contabilicen dos veces.
Para hacer que los números sean realistas, utilizamos un conjunto de indicadores de referencia del mercado como insumos, tales como los volúmenes reportados de producción y comercio de madera aserrada, indicadores de actividad en la construcción (inicios de obra y permisos donde estuvieran disponibles), tendencias en la producción de muebles y embalajes, debates sobre la utilización de la capacidad provenientes de comentarios del sector, y tendencias regionales de precios para madera blanda y madera dura. Los pronósticos se construyeron mediante anlisis de escenarios, donde la trayectoria de la demanda se ajusta en función de los ciclos de construcción esperados, los cambios en la política comercial y la normalización de los precios de la madera, y luego se confirmaron a través de opiniones de expertos.
Se utilizaron aproximaciones ascendentes selectivas como verificación, tales como desgloses de ingresos de productores muestreados y una verificación cruzada de volumen por precio de venta promedio en algunos países de alta participación. Cuando las divulgaciones de las empresas eran limitadas, gestionamos las brechas utilizando promedios regionales y luego reequilibrando para ajustarse a los totales de consumo corregidos por comercio.
Ciclo de Validación de Datos y Actualización
Los resultados fueron validados mediante múltiples verificaciones para que los resultados no dependan de ninguna serie de datos única. Comparamos el consumo implícito y los precios con señales independientes como los valores comerciales, la dirección de la actividad en la construcción y el momento conocido del ciclo del sector, y luego investigamos las variaciones bruscas antes de la aprobación final.
Un segundo analista revisa los supuestos clave, las conversiones de unidades y las consolidaciones por país, y cuestiona los valores atípicos hasta que la lógica sea coherente. El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como restricciones comerciales importantes, interrupciones en el suministro de troncos o picos de precios inusuales. Antes de la entrega, realizamos una revisión final para garantizar que las últimas publicaciones públicas estén reflejadas en el modelo.
Estimación del Mercado de Madera Aserrada de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los valores de mercado publicados para la madera aserrada pueden parecer muy dispares porque las empresas no siempre contabilizan el mismo límite de producto, período de tiempo y base de precios. También varían en cómo tratan los flujos comerciales frente al suministro doméstico.
La tabla de referencia muestra una amplia dispersión que proviene principalmente de lo que se incluye en torno a la definición central de madera de construcción, y de si el valor se construye utilizando precios de consumo corregidos por comercio o un conjunto de ingresos más amplio. En el modelo de Mordor Intelligence, el valor está vinculado a la producción de madera aserrada y al consumo aparente con reconciliación de importaciones y exportaciones, y no incorpora madera de ingeniería ni tableros derivados de la madera adyacentes que pueden inflar los totales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 580,00 mil millones de USD (2026) | |
| Consultora Global A | 612,36 mil millones de USD (2026) | Utiliza un alcance de ingresos más amplio de madera y productos de madera y mezcla categorías de madera procesada, lo que puede incorporar tableros, productos de madera para la construcción o el valor más amplio de los materiales de construcción. |
| Publicación Especializada del Sector B | 38,80 mil millones de USD (2025) | Representa únicamente el valor de las exportaciones, por lo que el consumo doméstico en los grandes países productores no se contabiliza, y los movimientos de un año a otro también están impulsados por los precios del comercio y el momento cambiario. |
En conjunto, los dos números externos se basan en criterios de medición muy diferentes: uno es un conjunto amplio de ingresos y el otro son únicamente los envíos transfronterizos. Al mantener los pasos del modelo trazables hasta la producción, el comercio y una base de precios clara, la estimación final se mantiene reproducible y es más fácil de explicar en una conversación con el cliente.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de madera aserrada en 2026?
Se anticipa que el tamaño del mercado de madera aserrada será valorado en 580 mil millones de USD en 2026, con una previsión de alcanzar los 820 mil millones de USD en 2031.
¿Qué segmento tiene la mayor participación en los ingresos?
La madera blanda representó la mayor participación de los ingresos globales en 2025, impulsada por su dominio en las aplicaciones de armazón estructural y embalaje, según Mordor Intelligence.
¿Qué región crece más rápido hasta 2031?
Se proyecta que África registre la CAGR más rápida del 9,4% en 2026-2031, a medida que la infraestructura y la vivienda urbana aceleran la demanda de madera.
¿Cómo afecta el Reglamento de Deforestación de la UE a los proveedores?
El reglamento exige la trazabilidad por geolocalización a partir de diciembre de 2026, añadiendo un costo de cumplimiento de 10-15 USD por metro cúbico, pero otorgando primas de acceso al mercado para los aserraderos certificados.