
Tamanho e Participação do Mercado de Madeira Serrada
Análise do Mercado de Madeira Serrada por Mordor Intelligence
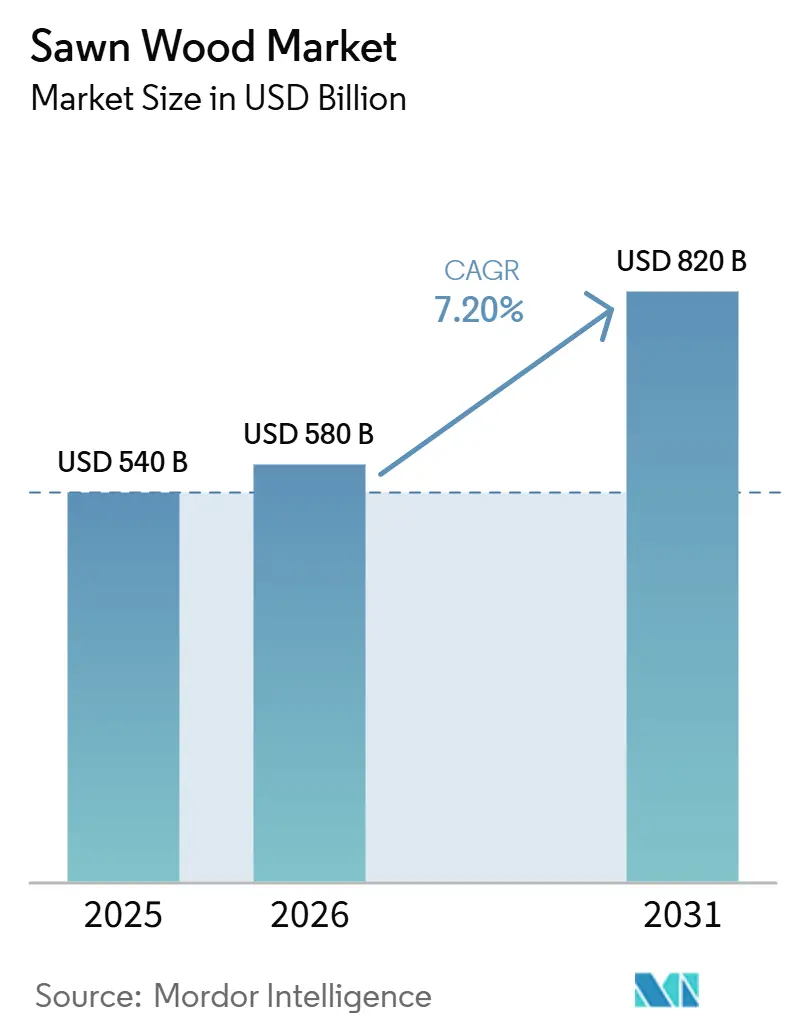
O tamanho do mercado de madeira serrada foi avaliado em 540 bilhões de USD em 2025 e estima-se que cresça de 580 bilhões de USD em 2026 para atingir 820 bilhões de USD até 2031, a um CAGR de 7,2% durante 2026-2031. A demanda está se acelerando à medida que os incorporadores substituem o aço e o concreto com alta intensidade de carbono pela madeira, os governos intensificam o escrutínio das cadeias de suprimentos e as tecnologias de madeira engenheirada ultrapassam o limiar do mercado convencional. O aperto dos prazos de conformidade com o Regulamento de Desmatamento da União Europeia está transformando a certificação de um nicho em um pré-requisito, remodelando os fluxos comerciais à medida que as serrarias com produção rastreável obtêm preços premium. A madeira macia manteve a maior participação do mercado de madeira serrada em 2025, em razão de seus menores custos de silvicultura em plantações. Em comparação, espera-se que a madeira dura apresente o CAGR mais rápido, impulsionado pela demanda por móveis premium e interiores de luxo.
Principais Conclusões do Relatório
- Por geografia, a Ásia-Pacífico deteve a maior participação, representando 38,5% do tamanho do mercado de madeira serrada em 2025, enquanto a África deve registrar o CAGR mais rápido de 9,4% no período 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento acelerado da construção residencial e comercial em economias emergentes | +1.8% | China, Índia, Vietnã e Nigéria | Médio prazo (2-4 anos) |
| Preços premium para madeira serrada certificada e rastreável | +0.9% | Europa, América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Transição para edifícios de grande porte em madeira maciça de baixo carbono | +1.3% | Áustria, Suécia, Canadá, Estados Unidos e Austrália | Médio prazo (2-4 anos) |
| Adoção acelerada de sistemas de construção modular em madeira fora do local | +1.0% | Japão, Austrália, Reino Unido, Alemanha e Estados Unidos | Curto prazo (≤ 2 anos) |
| A otimização de serrarias habilitada por inteligência artificial melhora as taxas de recuperação de madeira | +0.7% | Canadá, Finlândia, Estados Unidos e Brasil | Médio prazo (2-4 anos) |
| A monetização de créditos de carbono florestal está criando novas fontes de receita | +0.6% | Estados Unidos, Canadá, Brasil e Indonésia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Acelerado da Construção Residencial e Comercial em Economias Emergentes
A rápida urbanização na China, Índia, Vietnã e Nigéria está impulsionando a demanda por madeira serrada utilizada em estruturas, marcenaria interna, embalagens e fabricação de paletes. De acordo com o relatório de 2024 do Serviço Agrícola Estrangeiro do Departamento de Agricultura dos Estados Unidos, as importações anuais indianas de toras, madeira serrada e produtos de madeira aumentaram de 630 milhões de USD para 2,3 bilhões de USD ao longo das últimas duas décadas, refletindo a crescente demanda impulsionada pela urbanização, construção residencial e expansão dos setores de móveis e hotelaria[1]. Tendências semelhantes em economias emergentes, apoiadas pela expansão do desenvolvimento de infraestrutura, construção comercial e atividade industrial, continuam a aumentar o consumo de madeira macia para construção e produtos de madeira dura premium. Ao mesmo tempo, o Vietnã está consolidando sua posição como polo global de processamento de madeira a serviço dos mercados dos Estados Unidos e da Europa, enquanto a transição de práticas de construção informais para regulamentadas na África deve acelerar ainda mais a demanda por madeira serrada, reforçando o potencial de crescimento de longo prazo da região.
Preços premium para madeira serrada certificada e rastreável
A certificação de madeira está evoluindo de uma prática voluntária para um requisito de acesso ao mercado, à medida que as regulamentações sobre desmatamento se tornam mais rigorosas nas principais regiões importadoras. De acordo com as Estatísticas Globais do Programa para o Endosso da Certificação Florestal (PEFC) de março de 2025, cerca de 294 milhões de hectares de área florestal em todo o mundo foram certificados pelo sistema PEFC, refletindo a crescente adoção do manejo florestal sustentável para cumprir os requisitos internacionais de legalidade e rastreabilidade da madeira[2]. A implementação do Regulamento de Desmatamento da União Europeia (EUDR) alterado está acelerando a adoção do manejo florestal certificado, plataformas digitais de rastreabilidade e verificação da cadeia de custódia nos principais países exportadores de madeira. A Malásia e a Indonésia estão fortalecendo os sistemas nacionais de garantia de legalidade da madeira com capacidades aprimoradas de rastreabilidade digital, enquanto o Vietnã está expandindo a rastreabilidade de madeira baseada em código QR em todo o país. Embora a certificação aumente os custos de conformidade para os produtores, ela melhora o acesso a mercados internacionais premium e fortalece a confiança dos compradores em madeira obtida de forma legal e sustentável, apoiando assim a demanda de longo prazo por madeira serrada certificada.
Transição para Edifícios de Grande Porte em Madeira Maciça de Baixo Carbono
As regras de carbono ao longo do ciclo de vida estão tornando a madeira um material estrutural competitivo. Um estudo australiano de ciclo de vida mediu 260,4 kg de CO₂-equivalente por metro quadrado para módulos de madeira versus 526,3 kg para concreto armado, validando uma vantagem de 50% nas emissões. Projetos como o Brock Commons de 18 andares no Canadá e o HoHo Vienna de 85 metros demonstram que painéis engenheirados podem atingir com segurança alturas de médio porte. A Diretiva de Desempenho Energético dos Edifícios da União Europeia e a Lei Buy Clean da Califórnia exigem divulgações de carbono incorporado, incentivando os arquitetos a especificar madeira maciça. A montagem mais rápida, fundações mais leves e desempenho térmico superior adicionam vantagens no custo de capital, embora obstáculos de seguros e códigos de incêndio ainda moderem a adoção em algumas jurisdições.
Monetização de Créditos de Carbono Florestal Criando Novas Fontes de Receita
A Finite Carbon repassou mais de 1 bilhão de USD a proprietários de terras ao emitir 100 milhões de compensações verificadas em 4 milhões de acres, demonstrando viabilidade em escala. O Serviço Florestal do Brasil vinculou uma concessão de 17.000 hectares a uma sequestração projetada de 6,5 milhões de toneladas métricas de CO₂-equivalente ao longo de quatro décadas[3].A bolsa de carbono emergente da Indonésia demonstrou o potencial comercial do comércio de carbono baseado em florestas, apesar do estágio inicial de desenvolvimento do mercado. Países como os Estados Unidos e o Canadá estão bem posicionados para se beneficiar de estruturas estabelecidas de manejo florestal e pipelines maduros de projetos de carbono. No entanto, os altos custos de verificação e auditoria continuam a limitar a participação de pequenos proprietários de terras, incentivando a formação de projetos florestais agregados que melhoram as economias de escala e reduzem os custos de conformidade. À medida que os mercados de carbono continuam a amadurecer, a integração da produção de madeira com a geração de créditos de carbono deve aumentar a viabilidade econômica do manejo florestal sustentável e apoiar o investimento de longo prazo no setor de madeira serrada.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Endurecimento das regulamentações sobre desmatamento e uso do solo | -1.2% | União Europeia, Ásia-Pacífico e África | Curto prazo (≤ 2 anos) |
| Crescente substituição por madeira engenheirada e compósitos plásticos | -0.8% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Taxas voláteis de frete de contêineres estão perturbando as margens de exportação | -0.6% | Global, especialmente rotas de longa distância | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra qualificada em clusters de serrarias rurais | -0.5% | Canadá, Suécia, Finlândia e Brasil | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Endurecimento das Regulamentações sobre Desmatamento e Uso do Solo
O endurecimento das regulamentações sobre desmatamento e uso do solo está impulsionando a demanda por madeira serrada de origem sustentável, ao promover o manejo florestal responsável e fortalecer os requisitos de rastreabilidade da madeira. Regulamentações como o Regulamento de Desmatamento da União Europeia (EUDR) e outros marcos de legalidade da madeira incentivam a adoção de produtos de madeira certificados e cadeias de suprimentos transparentes, enquanto as restrições à conversão florestal e ao corte em florestas naturais estão aumentando a dependência de madeira cultivada em plantações. À medida que os produtores investem em certificação, rastreabilidade digital e práticas de silvicultura sustentável para manter o acesso aos mercados internacionais, essas regulamentações estão apoiando o crescimento de longo prazo do mercado global de madeira serrada, ao aumentar a confiança dos consumidores e expandir a demanda por madeira serrada de origem legal e certificada.
Crescente Substituição por Madeira Engenheirada e Compósitos Plásticos
O painel de partículas orientadas já cobre mais de 60% do revestimento de telhados e pisos na América do Norte, superando as tábuas de madeira macia em termos de estabilidade de preços e facilidade de instalação. Os compósitos de madeira e plástico dominam o mercado de decks dos Estados Unidos, pois os proprietários preferem baixa manutenção e resistência ao apodrecimento. A madeira laminada de folhas fornece maior capacidade de carga por unidade de peso, permitindo vãos estruturais mais longos do que vigas sólidas. Os nichos de madeira dura premium permanecem isolados porque a estética do grão é insubstituível, mas a madeira macia de commodities enfrenta uma erosão contínua de participação. As serrarias estão experimentando madeira compensada híbrida em massa e madeira laminada com cavilhas para defender o volume, mas a aceitação fora da Europa ainda está em estágio inicial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise Geográfica
Mercado de Madeira Serrada na Ásia-Pacífico, Américas, Europa e Oceania
A Ásia-Pacífico deteve a maior participação de 38,5% do consumo global em 2025 e deve expandir-se a um CAGR acelerado até 2031. A China continua a impulsionar a demanda regional por madeira tropical por meio da expansão das atividades de construção residencial, acabamento de interiores e fabricação de móveis. O setor de móveis da Índia atingiu 24 bilhões de USD com uma perspectiva de crescimento de 11%, sustentando entradas recordes de madeira. O Vietnã continua a consolidar sua posição como um importante polo global de processamento e exportação de madeira, apoiado por uma base manufatureira bem estabelecida e forte demanda dos mercados internacionais. Os custos regulatórios associados ao Regulamento de Desmatamento da União Europeia (EUDR) estão elevando os preços da madeira serrada para exportação em 10 a 18 USD por metro cúbico, ao mesmo tempo em que aceleram os investimentos em rastreabilidade na Malásia, Indonésia e Vietnã.
A África representa a região de crescimento mais rápido, avançando a um CAGR de 9,4% no período 2026-2031. A transição da Nigéria para códigos de construção formais e as serrarias orientadas para exportação de Gana estimulam a demanda. O Gabão assumiu o controle total da Société Nationale des Bois du Gabon em 2025 para acelerar a rastreabilidade, e a supervisão mais rigorosa de concessões dos Camarões está eliminando o fornecimento ilegal. Os déficits de estradas e energia ainda mantêm a logística em 25-40% do custo de entrega, mas novas serrarias em Gana e na Costa do Marfim planejam scanners de inteligência artificial para superar as lacunas legadas.
A América do Norte e a Europa são maduras, mas inovadoras, crescendo a um CAGR significativo de 2026 a 2031. A Weyerhaeuser reportou 1,708 bilhões de USD em receita no quarto trimestre de 2024, sustentada por preços de madeira mais estáveis. A Stora Enso alienou 175.000 hectares de terras florestais suecas por 900 milhões de EUR (945 milhões de USD) em 2025 para financiar a expansão de madeira engenheirada. A Canfor fechou várias serrarias na Colúmbia Britânica, citando escassez de fibra agravada por danos de besouros e regulamentação. O proeminente CAGR da América do Sul é sustentado pela serraria Sucuriú da Arauco, no valor de 4,6 bilhões de USD, que adicionará 3,5 milhões de toneladas métricas de capacidade de celulose em 2027. O Oriente Médio está avançando rapidamente sob a Visão Saudita 2030, enquanto o crescimento da Oceania é refletido pelo aumento modular da Austrália e pela maturidade das plantações da Nova Zelândia.
Panorama Regulatório
A regulamentação está cada vez mais focada na rastreabilidade e na conformidade fitossanitária nos fluxos transfronteiriços de madeira serrada. Na União Europeia, o Regulamento (UE) 2023/1115 (o Regulamento de Desmatamento da UE, EUDR) desloca os requisitos da devida diligência baseada em legalidade para a rastreabilidade georreferenciada livre de desmatamento, substituindo o marco do Regulamento de Madeira da UE. Para os exportadores que abastecem o mercado de importação de produtos de madeira da UE, isso aumenta os requisitos de documentação e captura de dados.
No Reino Unido, o Regulamento de Madeira e Produtos de Madeira do Reino Unido (Colocação no Mercado) de 2013 (UKTR) continua a reger a devida diligência e os relatórios de fiscalização para a madeira colocada no mercado britânico. Nos Estados Unidos, os requisitos de declaração da Lei Lacey foram ampliados, aumentando o ônus de relatório para os importadores de produtos vegetais e de madeira, com a conformidade operacional moldada pelos sistemas do USDA APHIS. Uma mudança importante no processo ocorreu em janeiro de 2026, quando o USDA APHIS descontinuou a aceitação de declarações em papel da Lei Lacey (formulários PPQ) e transferiu o registro para canais eletrônicos, intensificando a disciplina de dados nos fluxos de trabalho de importação. Separadamente, a ISPM 15 permanece como a linha de base global para o material de embalagem de madeira utilizado na logística de madeira serrada, exigindo tratamento térmico aprovado ou fumigação e uso de marcas de certificação oficiais, o que pode afetar a liberação de remessas e reduzir o risco de pragas de quarentena em movimentos internacionais.
Análise da Cadeia de Valor
A cadeia de valor da madeira serrada vai desde o manejo florestal e a colheita (terras florestais públicas e privadas, empreiteiros e comerciantes de toras) até a conversão primária (serragem, descascamento, triagem e classificação, secagem em estufa e remanufatura) e o processamento secundário e mercados finais (construção, móveis, interiores, embalagens e componentes de madeira maciça). Programas de rastreabilidade e certificação como a cadeia de custódia FSC e PEFC funcionam como requisitos transversais, enquanto a conformidade fitossanitária, incluindo a ISPM 15 para embalagens de madeira, apoia a logística de exportação. A resiliência logística também se tornou uma função intermediária fundamental, à medida que serrarias e comerciantes gerenciam rotas, armazenagem e restrições portuárias e ferroviárias que podem perturbar as entregas.
A integração a jusante e a monetização de subprodutos estão se fortalecendo à medida que as serrarias buscam manter margens além da madeira serrada de commodities. A UPM-Kymmene e a Versowood finalizaram uma parceria de longo prazo vinculada à transação da serraria Korkeakoski (transferência de ativos combinada com alinhamento de fornecimento e propriedade) para garantir fluxos de fibra e subprodutos, e a Weyerhaeuser e a Aymium formaram a TerraForge Biocarbon Solutions para converter fibra de madeira em biocarbono de grau metalúrgico na serraria de McComb, Mississippi, da Weyerhaeuser. No Japão, as alianças da Sumitomo Forestry para estabilizar o suprimento de madeira estrutural também apontam para uma coordenação mais estreita entre o planejamento de demanda, o fornecimento e a capacidade de processamento entre grandes construtoras e fornecedores de produtos de madeira.
Cenário Competitivo
Os principais participantes do mercado de madeira serrada, incluindo Weyerhaeuser Company, West Fraser Timber Co. Ltd., Canfor Corporation, Stora Enso Oyj e Arauco, competem fortalecendo sua presença ao longo da cadeia de valor florestal, desde o manejo florestal sustentável e a colheita de madeira até a serragem, o processamento de madeira e a distribuição. O acesso a recursos madeireiros confiáveis, cadeias de suprimentos integradas e ampla capacidade de processamento permanecem as principais vantagens competitivas, permitindo que os produtores garantam a disponibilidade de matéria-prima e mantenham operações com eficiência de custos nos mercados doméstico e de exportação.
Os principais produtores continuam a otimizar sua capacidade produtiva por meio de investimentos em serrarias modernas, expansão de capacidade e eficiência operacional, ao mesmo tempo em que racionalizam instalações em regiões que enfrentam restrições de fibra ou custos de produção crescentes. As empresas também estão expandindo para jusante em produtos de madeira engenheirada, madeira maciça, painéis de madeira e materiais de construção pré-fabricados para diversificar as fontes de receita e capturar oportunidades de maior valor ao longo da cadeia de valor de produtos de madeira. Esses investimentos reduzem a dependência dos preços cíclicos da madeira serrada, ao mesmo tempo em que atendem à crescente demanda dos setores de construção e infraestrutura.
A sustentabilidade e a digitalização estão se tornando diferenciais competitivos fundamentais em todo o setor. As principais empresas estão investindo em sistemas de rastreabilidade de madeira, manejo florestal certificado, automação e tecnologias de fabricação digital para melhorar a recuperação de madeira, reduzir os custos de produção e cumprir as regulamentações em evolução, como o Regulamento de Desmatamento da União Europeia (EUDR). Além disso, as empresas florestais integradas estão participando cada vez mais de iniciativas de créditos de carbono e programas de manejo florestal sustentável, fortalecendo a segurança de recursos de longo prazo e melhorando o acesso a mercados de exportação premium, além de apoiar investimentos ao longo da cadeia de valor da madeira serrada.
Oportunidades de Mercado e Perspectivas Futuras
A rastreabilidade orientada pela conformidade está criando oportunidades para serrarias e comerciantes que podem fornecer dados de origem verificáveis em escala, especialmente para remessas destinadas à União Europeia sob os requisitos do EUDR e para importações dos Estados Unidos sob as declarações ampliadas da Lei Lacey e os fluxos de trabalho de registro eletrônico. Essa mudança elevou o valor da cadeia de custódia digital, da captura de geolocalização e da troca de dados prontos para auditoria entre proprietários de florestas, pátios de toras, serrarias, comerciantes e compradores a jusante. Um exemplo concreto é a conclusão, em abril de 2026, do projeto DigiMedFor do Horizonte Europa da UE, que validou um conjunto de ferramentas digitais para madeira florestal, incluindo rastreabilidade baseada em RFID e classificação de qualidade de toras por inteligência artificial, reforçando a tendência de conformidade digitalizada e maior transparência no pipeline da floresta à serraria.
A modernização operacional e a maior capacidade de acabamento de valor agregado, incluindo secagem, aplainamento, escaneamento e otimização, também são uma trilha de oportunidades ativa, à medida que os produtores buscam elevar as taxas de recuperação e deslocar o mix de produtos em direção à madeira de especificação e de valor agregado. Em 2026, os produtores europeus têm buscado essas melhorias, incluindo a SCA Bollstabruk comissionando melhorias de serraria inteligente orientadas por inteligência artificial usando sistemas de escaneamento e gestão de serraria MiCROTEC, a Koskisen comissionando novos fornos de canal para expandir a capacidade de secagem e a Holmen concluindo uma modernização de 500 milhões de SEK na serraria de Iggesund para aumentar a produção e expandir a capacidade de aplainamento. Esses investimentos estão alinhados com um mercado em que qualidade verificada, defeitos reduzidos e credenciais de sustentabilidade documentadas diferenciam cada vez mais os fornecedores em aplicações de construção e industriais.
Desenvolvimentos industriais recentes em Mercado de Madeira Serrada
- Julho de 2026: O HS Timber Group concluiu a aquisição da Malå Såg AB, com sede na Suécia, e rebatizou o negócio como Malå Timber. O acordo fortalece a presença do HS Timber no Norte da Europa e adiciona capacidade de processamento regional e acesso a fornecimento, apoiando um abastecimento mais coordenado nos canais de madeira serrada europeus.
- Janeiro de 2026: A UPM e a Versowood finalizaram sua parceria estratégica após aprovação regulatória, concluindo a transferência da serraria Korkeakoski da UPM para a Versowood juntamente com um vínculo de propriedade minoritária. A estrutura aprofunda o alinhamento em torno do fornecimento de madeira e dos fluxos de subprodutos, reforçando a continuidade do fornecimento nas operações integradas do setor florestal.
- Janeiro de 2024: A Boise Cascade expandiu sua instalação em Oakdale, Louisiana, com um investimento de 75 milhões de USD, elevando a capacidade de folhas em 30% para 400 milhões de pés quadrados anuais. A melhoria fortalece a disponibilidade de materiais a montante para a fabricação de produtos de madeira e apoia um fornecimento mais estável nos ciclos de demanda impulsionados pela construção.
Mercado de Madeira Serrada Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de madeira serrada abrange a madeira que foi serrada ou lascada longitudinalmente a partir de toras e vendida como madeira beneficiada para usos finais como construção, embalagem e mobiliário, tanto no abastecimento doméstico quanto no comércio internacional.
Exclusões do escopo: Excluímos painéis à base de madeira, produtos de madeira engenheirada (como compensado e OSB), madeira para celulose e toras que não são processadas em madeira serrada.
Visão Geral da Segmentação
- Por Geografia
- América do Norte
- Estados Unidos
- Análise de Produção (Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendências de Preços no Atacado
- Marco Regulatório
- Lista de Principais Participantes
- Logística e Infraestrutura
- Análise de Sazonalidade
- Canadá
- Análise de Produção (Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendências de Preços no Atacado
- Marco Regulatório
- Lista de Principais Participantes
- Logística e Infraestrutura
- Análise de Sazonalidade
- México
- Análise de Produção (Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendências de Preços no Atacado
- Marco Regulatório
- Lista de Principais Participantes
- Logística e Infraestrutura
- Análise de Sazonalidade
- Estados Unidos
- Europa
- Rússia
- Análise de Produção (Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendências de Preços no Atacado
- Marco Regulatório
- Lista de Principais Participantes
- Logística e Infraestrutura
- Análise de Sazonalidade
- Alemanha
- Análise de Produção (Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendências de Preços no Atacado
- Marco Regulatório
- Lista de Principais Participantes
- Logística e Infraestrutura
- Análise de Sazonalidade
- Suécia
- Análise de Produção (Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendências de Preços no Atacado
- Marco Regulatório
- Lista de Principais Participantes
- Logística e Infraestrutura
- Análise de Sazonalidade
- Finlândia
- Análise de Produção (Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendências de Preços no Atacado
- Marco Regulatório
- Lista de Principais Participantes
- Logística e Infraestrutura
- Análise de Sazonalidade
- Áustria
- Análise de Produção (Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendências de Preços no Atacado
- Marco Regulatório
- Lista de Principais Participantes
- Logística e Infraestrutura
- Análise de Sazonalidade
- Rússia
- Ásia-Pacífico
- China
- Análise de Produção (Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendências de Preços no Atacado
- Marco Regulatório
- Lista de Principais Participantes
- Logística e Infraestrutura
- Análise de Sazonalidade
- Índia
- Análise de Produção (Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendências de Preços no Atacado
- Marco Regulatório
- Lista de Principais Participantes
- Logística e Infraestrutura
- Análise de Sazonalidade
- Nova Zelândia
- Análise de Produção (Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendências de Preços no Atacado
- Marco Regulatório
- Lista de Principais Participantes
- Logística e Infraestrutura
- Análise de Sazonalidade
- Austrália
- Análise de Produção (Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendências de Preços no Atacado
- Marco Regulatório
- Lista de Principais Participantes
- Logística e Infraestrutura
- Análise de Sazonalidade
- Vietnã
- Análise de Produção (Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendências de Preços no Atacado
- Marco Regulatório
- Lista de Principais Participantes
- Logística e Infraestrutura
- Análise de Sazonalidade
- Japão
- Análise de Produção (Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendências de Preços no Atacado
- Marco Regulatório
- Lista de Principais Participantes
- Logística e Infraestrutura
- Análise de Sazonalidade
- China
- América do Sul
- Brasil
- Análise de Produção (Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendências de Preços no Atacado
- Marco Regulatório
- Lista de Principais Participantes
- Logística e Infraestrutura
- Análise de Sazonalidade
- Argentina
- Análise de Produção (Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendências de Preços no Atacado
- Marco Regulatório
- Lista de Principais Participantes
- Logística e Infraestrutura
- Análise de Sazonalidade
- Brasil
- Oriente Médio
- Turquia
- Análise de Produção (Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendências de Preços no Atacado
- Marco Regulatório
- Lista de Principais Participantes
- Logística e Infraestrutura
- Análise de Sazonalidade
- Arábia Saudita
- Análise de Produção (Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendências de Preços no Atacado
- Marco Regulatório
- Lista de Principais Participantes
- Logística e Infraestrutura
- Análise de Sazonalidade
- Turquia
- África
- Egito
- Análise de Produção (Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendências de Preços no Atacado
- Marco Regulatório
- Lista de Principais Participantes
- Logística e Infraestrutura
- Análise de Sazonalidade
- Nigéria
- Análise de Produção (Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendências de Preços no Atacado
- Marco Regulatório
- Lista de Principais Participantes
- Logística e Infraestrutura
- Análise de Sazonalidade
- Egito
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a base factual de oferta, comércio e contexto de demanda antes da finalização do modelo de mercado. Baseamo-nos em estatísticas públicas de silvicultura e produtos de madeira e séries de comércio, que ajudam a ancorar os movimentos de produção e importação-exportação quando os estilos de reporte por país diferem.
As referências comuns incluíram fontes como as estatísticas florestais da FAO, o UN Comtrade e painéis nacionais de alfândegas, indicadores macroeconômicos do Banco Mundial, o USGS e recursos nacionais similares onde relevantes para o contexto de produtos de madeira, além de publicações de associações de produtos florestais. Também analisamos relatórios anuais de empresas, apresentações a investidores e publicações setoriais de renome para compreender os ciclos de preços e as narrativas sobre taxas de utilização da capacidade. Onde havia lacunas nos dados financeiros desagregados por empresa, utilizamos uma assinatura paga de inteligência e dados financeiros corporativos, e também consultamos uma base de dados paga de patentes para sinais direcionais de inovação em serragem e secagem. As fontes documentais aqui mencionadas são ilustrativas, e muitos outros documentos públicos foram revisados para coletar, cruzar e esclarecer dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em validar o limite prático do mercado e as premissas que sustentam a construção de valor, especialmente onde as séries públicas apresentam defasagem ou misturam grupos de produtos. Conversamos com uma combinação de operadores de serrarias, comerciantes e importadores de madeira, distribuidores e grandes compradores nos setores de construção e mobiliário para confirmar o movimento de volumes, a composição de classes e o comportamento típico de formação de preços.
Como o mercado é global, verificamos os dados de entrada nas principais regiões produtoras e consumidoras e, em seguida, ajustamos para padres locais de comércio, efeitos cambiais e diferenças nas unidades reportadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 38% | CXOs: 12% | APAC: 50% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 31% | EMEA: 31% |
| Empresas de menor porte: 17% | Gerentes: 57% | Américas: 19% |
Dimensionamento de Mercado e Previsão
A abordagem de dimensionamento começa com uma reconstrução de cima para baixo da demanda de madeira serrada, em que os dados de produção e comércio são utilizados para derivar o consumo aparente por região e, em seguida, traduzidos em valor por meio de séries de preços representativas. Ao fazer isso, mantemos o modelo alinhado à mesma definição de produto em todos os países, de modo que exportações, importações e produção doméstica não sejam contadas em duplicidade.
Para tornar os números realistas, utilizamos um conjunto de indicadores de referência de mercado como dados de entrada, tais como volumes reportados de produção e comércio de madeira serrada, indicadores de atividade na construção civil (inícios de obras e licenças onde disponíveis), tendências de produção de mobiliário e embalagens, discussões sobre utilização de capacidade provenientes de comentários do setor e tendências regionais de preços para madeira de coníferas e folhosas. As previsões foram elaboradas por meio de análise de cenários, em que o caminho da demanda é ajustado com base nos ciclos esperados de construção, mudanças na política comercial e normalização dos preços da madeira beneficiada, sendo então confirmadas por meio de opiniões de especialistas.
Aproximações pontuais de baixo para cima foram utilizadas como verificação, como divisões de receita amostradas de produtores e uma verificação cruzada de volume multiplicado pelo preço médio de venda em alguns países de alta participação. Quando as divulgações das empresas eram limitadas, tratamos as lacunas utilizando médias regionais e, em seguida, reequilibramos para corresponder aos totais de consumo corrigidos pelo comércio.
Ciclo de Validação de Dados e Atualização
Os resultados foram validados por meio de múltiplas verificações, de modo que os resultados não dependam de nenhuma série de dados isolada. Comparamos o consumo implícito e os preços com sinais independentes, como valores de comércio, direção da atividade habitacional e o momento conhecido do ciclo do setor, e investigamos variações abruptas antes da aprovação final.
Um segundo analista revisa as premissas-chave, as conversões de unidades e as consolidações por país, e questiona os valores discrepantes até que a lógica seja consistente. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes restrições comerciais, interrupções no fornecimento de toras ou picos de preços incomuns. Antes da entrega, realizamos uma revisão final para garantir que as publicações públicas mais recentes estejam refletidas no modelo.
Estimativa do Mercado de Madeira Serrada da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores de mercado publicados para madeira serrada podem parecer muito distantes entre si porque as empresas nem sempre contabilizam o mesmo limite de produto, período de tempo e base de preços. Elas também variam na forma como tratam os fluxos comerciais em relação à oferta doméstica.
A tabela de referência mostra uma ampla dispersão que decorre principalmente do que está incluído em torno da definição central de madeira beneficiada e de se o valor é construído utilizando preços de consumo corrigidos pelo comércio ou um conjunto de receitas mais amplo. No modelo da Mordor Intelligence, o valor está vinculado à produção de madeira serrada e ao consumo aparente com reconciliação de importação-exportação, e não incorpora madeira engenheirada ou painéis adjacentes à base de madeira que podem inflar os totais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 580,00 bilhões de USD (2026) | |
| Consultoria Global A | 612,36 bilhões de USD (2026) | Utiliza um escopo de receita mais amplo de madeira e produtos de madeira e mistura categorias de madeira processada, o que pode incluir painéis, produtos de madeira para construção ou valor mais amplo de materiais de construção. |
| Publicação Setorial B | 38,80 bilhões de USD (2025) | Representa apenas o valor das exportações, portanto o consumo doméstico nos grandes países produtores não é contabilizado, e os movimentos de ano a ano também são influenciados pelos preços do comércio e pelo momento cambial. |
Considerados em conjunto, os dois números externos estão em bases de medição muito diferentes — um é um conjunto amplo de receitas e o outro são apenas remessas transfronteiriças. Ao manter as etapas do modelo rastreáveis à produção, ao comércio e a uma base de preços clara, a estimativa final permanece reproduzível e mais fácil de explicar em uma discussão com o cliente.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de madeira serrada em 2026?
Estima-se que o tamanho do mercado de madeira serrada seja avaliado em 580 bilhões de USD em 2026, com previsão de atingir 820 bilhões de USD até 2031.
Qual segmento detém a maior participação de receita?
A madeira macia representou a maior participação da receita global em 2025, impulsionada por sua dominância nas aplicações de estruturas e embalagens, de acordo com a Mordor Intelligence.
Qual região está crescendo mais rapidamente até 2031?
A África deve registrar o CAGR mais rápido de 9,4% em 2026-2031, à medida que a infraestrutura e a habitação urbana aceleram a demanda por madeira.
Como o Regulamento de Desmatamento da UE afeta os fornecedores?
O regulamento exige rastreabilidade por geolocalização a partir de dezembro de 2026, adicionando um custo de conformidade de 10 a 15 USD por metro cúbico, mas concedendo prêmios de acesso ao mercado para serrarias certificadas.