
Spanischer Wohnimmobilienmarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 161.5 Milliarden US-Dollar |
| Marktgröße (2026) | 170.12 Milliarden US-Dollar |
| Marktgröße (2031) | 220.03 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.28 % |
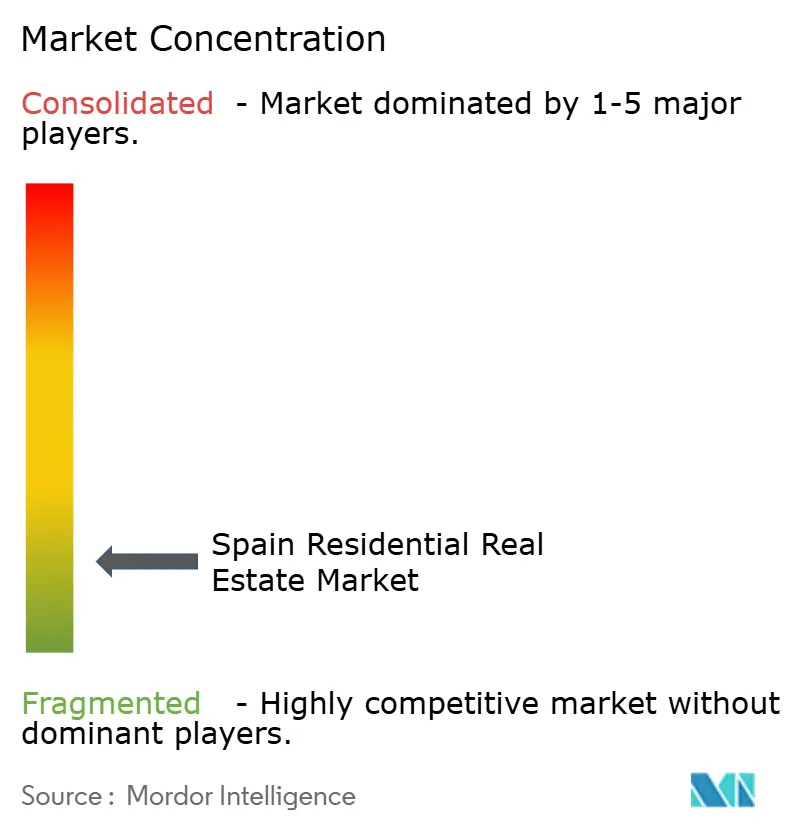
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des spanischen Wohnimmobilienmarkts von Mordor Intelligence
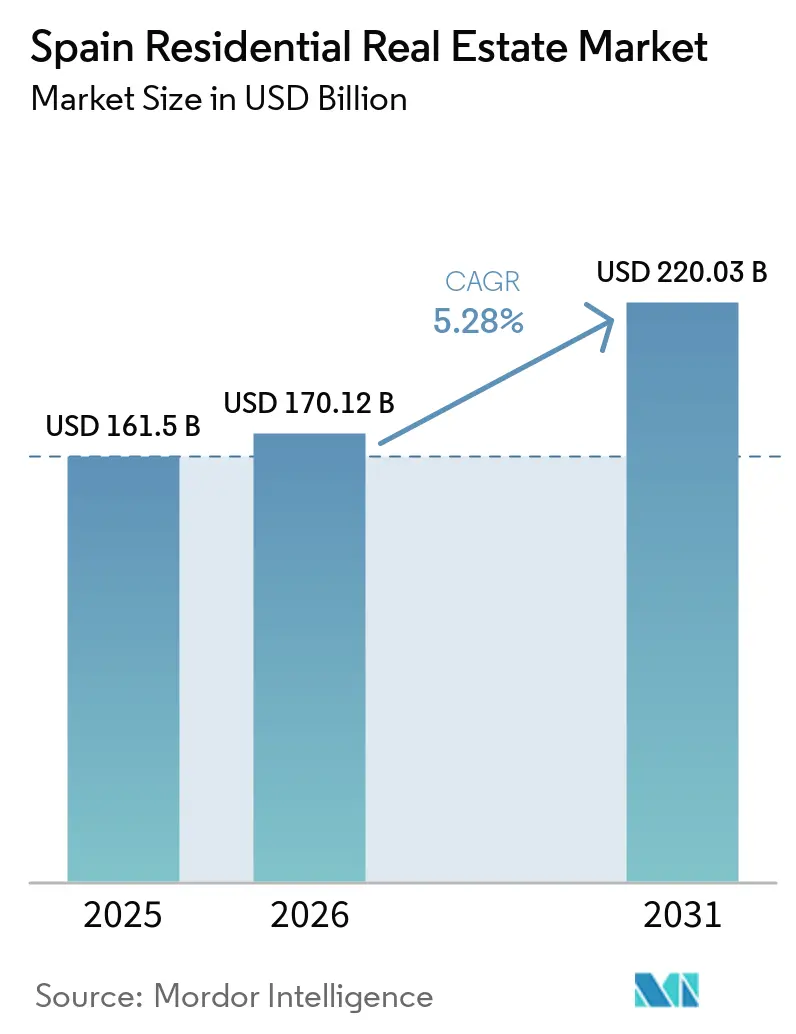
Der spanische Wohnimmobilienmarkt wird im Jahr 2026 auf 170,12 Milliarden USD geschätzt und soll bis 2031 einen Wert von 220,03 Milliarden USD erreichen, was einer CAGR von 5,28 % entspricht. Zunehmende Angebotsengpässe, eine stärkere Aktivität ausländischer Käufer sowie eine Welle institutionellen Build-to-Rent-Kapitals stützen die Preise weiterhin trotz volatiler Finanzierungskosten. Madrid allein macht fast die Hälfte des spanischen Wohnimmobilienmarkts aus, während Andalusien – Málaga und die Costa del Sol das stärkste Wachstum verzeichnen, da Europäer im Homeoffice in den Süden ziehen. Die Käufernachfrage verlagert sich nach der Aktualisierung des Código Técnico im Jahr 2021 hin zu energieeffizienten Wohnungen der „Klasse A”, während digitale Hypothekenplattformen die Einstiegshürden für nicht ansässige Käufer senken. Angespannte Arbeitsmärkte und steigende Grundstückspreise erzeugen Kostendruck, doch große Projektentwickler konsolidieren Grundstücksreserven und setzen auf industrialisierte Bauweisen, um die Fertigstellung zu beschleunigen.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Geschäftsmodell entfiel auf den Verkauf im Jahr 2025 ein Marktanteil von 77 % am spanischen Wohnimmobilienmarkt, während die Vermietung bis 2031 mit einer CAGR von 5,81 % wächst.
- Nach Immobilientyp dominierten Wohnungen mit einem Anteil von 69 % am spanischen Wohnimmobilienmarkt im Jahr 2025; Villen verzeichnen mit einer CAGR von 5,62 % zwischen 2026 und 2031 das stärkste Wachstum.
- Nach Preissegment entfielen auf das mittlere Segment im Jahr 2025 47 % des Transaktionswerts; das Luxussegment soll bis 2031 mit einer CAGR von 6,12 % wachsen.
- Nach Verkaufsart entfielen auf Wiederverkäufe im Zweitmarkt im Jahr 2025 58 % des spanischen Wohnimmobilienmarkts, und Neubauten sollen bis 2031 mit einer CAGR von 6,44 % wachsen.
- Madrid kontrollierte im Jahr 2025 49 % des Transaktionswerts, und Andalusien–Málaga ist die am schnellsten wachsende Region mit einer CAGR-Prognose von 6,28 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EZB-zinsgekoppelte Hypothekenneubewertung steigert aufgestaute Nachfrage | +1.2% | Global, am stärksten in Madrid, Barcelona, Valencia | Kurzfristig (≤ 2 Jahre) |
| Institutionelle Build-to-Rent-Pipelines skalieren rasch | +0.9% | Madrid, Barcelona, Valencianische Gemeinschaft, Málaga | Mittelfristig (2–4 Jahre) |
| Verlagerung durch Fernarbeit lenkt Käufer nach Valencia und Málaga | +0.8% | Valencianische Gemeinschaft, Andalusien, Katalonien ohne Barcelona | Langfristig (≥ 4 Jahre) |
| EU-finanzierte Subventionen für energetische Sanierungen | +0.7% | National; frühe Gewinne in Katalonien, Madrid und Andalusien | Mittelfristig (2–4 Jahre) |
| Zuzug von digitalen Nomaden und Goldenes-Visum-Inhabern steigert Auslandskäufe | +0.5% | Andalusien, Barcelona, Valencianische Küste | Kurzfristig (≤ 2 Jahre) |
| Prämien für Smart-Home-Nachrüstungen erschließen Upselling-Erlöse | +0.4% | Madrid, Barcelona und hochwertige Küstenentwicklungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
EZB-zinsgekoppelte Hypothekenneubewertung steigert aufgestaute Nachfrage
Die Einlagenzinssenkungen der Europäischen Zentralbank um 200 Basispunkte zwischen September 2023 und Juni 2025 senkten die durchschnittlichen variablen Hypothekenkosten von 4,8 % auf 3,1 %, was die monatlichen Zahlungen für ein typisches Darlehen in Höhe von EUR 200.000 (USD 220.000) um rund EUR 180 (USD 198) reduzierte und die Erschwinglichkeit für wartende Haushalte wiederbelebte. Da 65 % der spanischen Hypotheken den 12-Monats-Euribor als Referenz nutzen, stellte der Rückgang dieses Referenzwerts von 4,23 % auf 2,50 % die Kaufkraft wieder her und trieb die Neuabschlüsse im ersten Quartal 2025 um 14 % im Jahresvergleich in die Höhe. Die Konversionsrate von Reservierung zu Vertrag stieg Anfang 2025 auf 68 %, was auf ein erneuertes Vertrauen unter Erstkäufern hindeutet. Der Effekt ist in Madrid und Barcelona am stärksten, wo niedrigere Zinsen den qualifizierten Haushaltspool um 22 % erweiterten. Da die EZB einen Leitzinsboden von rund 2,00 % bis 2026 signalisiert, sichern sich Kreditnehmer früher eine Finanzierung, was den Optionswert eines Kaufaufschubs verringert.[2]
Institutionelle Build-to-Rent-Pipelines skalieren rasch
Die institutionellen Kapitalzusagen seit Januar 2024 übersteigen EUR 765 Millionen (USD 842 Millionen) und verlagern die Strategie von Einzelobjektkäufen hin zu programmatischem Portfolioaufbau. Das EUR 300 Millionen (USD 330 Millionen) schwere Gemeinschaftsunternehmen von Aviva Investors und Layetana wird 928 Mieteinheiten liefern, während die Plattformen Barings-Salas und LandCo-Patron mehr als 1.900 Wohnungen in Valencia, Málaga, Madrid und Barcelona hinzufügen. Diese Vehikel professionalisieren das Management, bieten VPI-gekoppelte Mietsteigerungen und versprechen Renditen, die Pensionsportfolios weg von volatilen Einzelhandels- oder Büroengagements diversifizieren. Da 85 % des spanischen Mietbestands in Privatbesitz sind, schließen institutionelle Betreiber eine Servicelücke mit digitalem Mietabschluss, Paketfächern und ISO 9001-zertifizierter Instandhaltung, was die Mieterbindung stärkt und die Cashflows stabilisiert. Die Einhaltung regionaler Energieausweis-Vorschriften ist bereits in der Planungsphase verankert, was die Vermögenswerte mit ESG-Kapitalvorgaben in Einklang bringt und Prämienbeurteilungen beim Verkauf unterstützt.
Verlagerung durch Fernarbeit lenkt Käufer an die Küsten von Valencia und Málaga
Hybrides Arbeiten ermöglicht es in Madrid ansässigen Fachkräften, umzuziehen, ohne Karrierechancen zu opfern. Der Hochgeschwindigkeitszug verbindet Madrid nun in 2,5 Stunden mit Málaga und in 1,8 Stunden mit Valencia, was die Pendlereinzugsgebiete erweitert. Die Transaktionen für Einfamilienhäuser in Valencia stiegen 2024 um 10,5 %, während die Villenverkäufe in Málaga um 18 % zulegten und damit jeweils den nationalen Durchschnitt übertrafen. Arbeitgeber, die eine nachhaltige Büropräsenz von zwei Tagen pro Woche melden, erwarten, dass die Flexibilität beim Fernarbeiten ein Vorteil bleibt, was die Nachfrage nach Küstenwohnen mit größeren Grundstücken und Außenbereichen stärkt. Diese Umzüge verringern den Druck auf städtische Kerngebiete und verteilen das Preiswachstum auf Sekundärstädte, was den spanischen Wohnimmobilienmarkt diversifiziert.
EU-finanzierte Subventionen für energetische Sanierungen (NextGenEU)
Spanien hat EUR 3,42 Milliarden (USD 3,76 Milliarden) aus dem EU-Wiederaufbaufonds für die Sanierung von 510.000 Wohnungen bis 2026 bereitgestellt und erstattet bis zu 40 % der Kosten für Dämmung, Fenster oder Wärmepumpen. Katalonien sicherte sich EUR 115 Millionen (USD 127 Millionen) und hat bereits 18.000 Einheiten aufgewertet, wodurch die durchschnittlichen Energieausweisbewertungen von E auf C verbessert wurden. Zertifizierte A- oder B-Wohnungen erzielen in Madrid und Barcelona Preisaufschläge von 7–12 %, da Käufer erwartete Energieeinsparungen monetarisieren. Die Subvention erfordert eine Vorfinanzierung der Arbeiten durch die Eigentümer, was eigenkapitalstarke Haushalte und institutionelle Vermieter gegenüber Kleinanlegern bevorzugt. Projektentwickler nutzen die Förderung, indem sie Energiemerkmale – Photovoltaik, intelligente Thermostate – in die Vorverkaufspreise einbetten, die Prämie beim Verkauf abschöpfen und die Genehmigung nach den Vorschriften für Niedrigstenergiegebäude beschleunigen.[3]
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stark steigender Euribor erhöht Schuldendienstquoten | -0.8% | National; akut in den Hochpreiszonen Madrid und Barcelona | Kurzfristig (≤ 2 Jahre) |
| Alternde Bevölkerung verlangsamt die Netto-Haushaltsgründung | -0.6% | National; am stärksten in Kastilien-León, Galicien und ländlichem Andalusien | Langfristig (≥ 4 Jahre) |
| Strenge Küsten- und Denkmalschutzzonierung begrenzt das Neubauangebot | -0.5% | Andalusische Küste, Barcelonas Denkmalschutzbezirke, Balearische Inseln, Valencianische Küste | Langfristig (≥ 4 Jahre) |
| Obergrenzen für Kurzzeitvermietungslizenzen auf Stadtebene drücken Renditen | -0.4% | Barcelona, Madrider Innenstadtbezirke, Valencia, Sevilla | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stark steigender Euribor erhöht Schuldendienstquoten
Obwohl der 12-Monats-Euribor bis Mitte 2024 auf 2,50 % gesunken ist, hat der Schwung von –0,50 % im Jahr 2021 die mittleren Schuldendienstquoten für variabel verzinsliche Kreditnehmer von 28 % auf 37 % des verfügbaren Einkommens angehoben. Rund 180.000 Haushalte überschritten die aufsichtsrechtliche Obergrenze von 40 %, was zu Neuverhandlungen führte, die die Neuabschlüsse 2023 um 22 % verlangsamten. Kreditgeber senkten die Darlehen-zu-Einkommens-Multiplikatoren auf das 3,8-Fache, was Erstkäufer in Städten, wo die Medianpreise EUR 350.000 (USD 385.000) übersteigen, unter Druck setzt. Die Aufnahme von Festzinsdarlehen stieg 2024 auf 48 % der Neuabschlüsse, doch Festzinsen liegen weiterhin 60–80 Basispunkte über variablen Zinsen, was die Kaufkraft mindert. Das spanische Hypothekengesetz erlaubt Kreditnehmern den Wechsel zu Festzinsen ohne Vorfälligkeitsentschädigungen, was Verbraucher schützt, aber die Nettozinsmargen der Banken schmälert.
Alternde Bevölkerung verlangsamt die Netto-Haushaltsgründung
Das Medianalter Spaniens erreichte 2024 45,5 Jahre, und über 65-Jährige werden bis 2035 26 % der Bevölkerung ausmachen. Die jährliche Haushaltsgründung verlangsamte sich von 185.000 (Durchschnitt 2015–2020) auf 110.000 im Jahr 2024, da die Geburtenrate auf 1,16 Kinder pro Frau sank. Ländliche Provinzen leiden unter Entvölkerung, was das Angebot unterausgelastet lässt und das Preiswachstum stagnieren lässt. Einwanderung gleicht den Rückgang in Madrid und Barcelona teilweise aus, doch die Bearbeitungsobergrenzen für Arbeitsgenehmigungen begrenzen den Nettostrom auf 60.000, die Hälfte des zur Stabilisierung der Erwerbsbevölkerung benötigten Niveaus. Projektentwickler reagieren mit einer Verlagerung hin zu kleineren Ein- und Zweizimmerwohnungen und priorisieren Nachverdichtungsstandorte in der Nähe von Gesundheitsversorgungsknoten, doch der gesamte Nachfrageschwung lässt nach, was den spanischen Wohnimmobilienmarkt dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell:
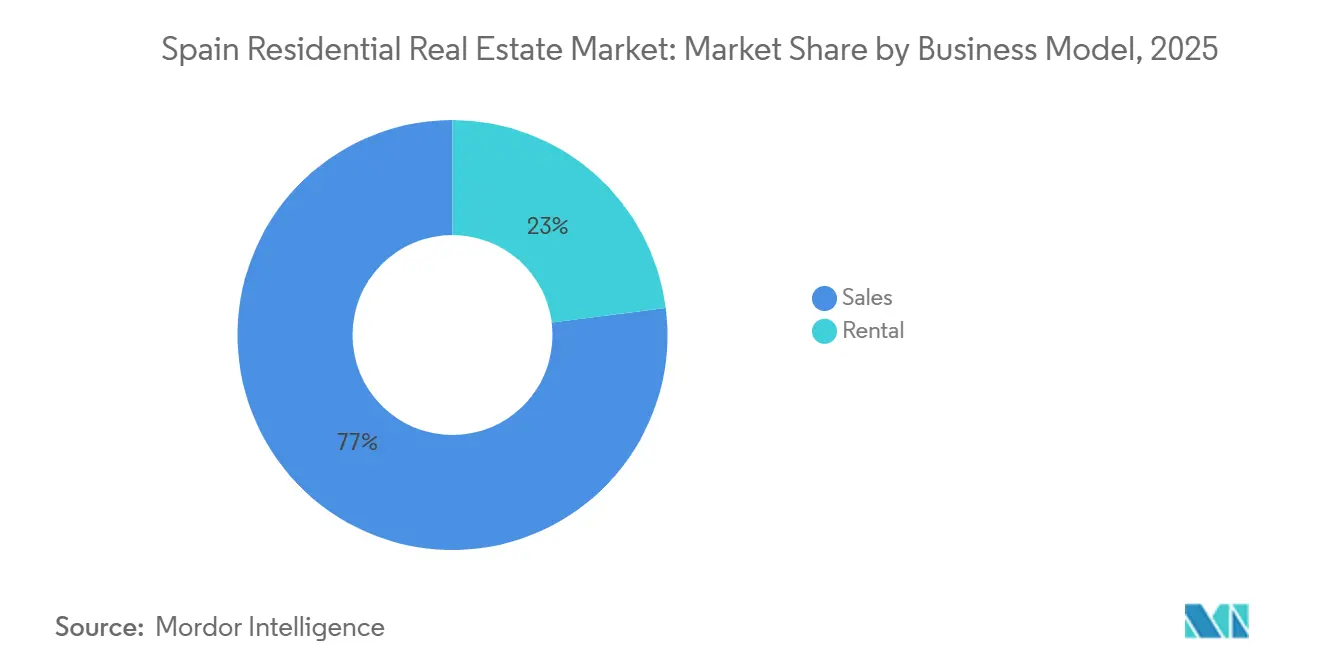
Verkauf dominiert, Vermietung führt das Wachstum anDer Verkauf hielt im Jahr 2025 einen Anteil von 77 % am spanischen Wohnimmobilienmarkt, da Haushalte weiterhin Eigentum priorisierten und von bestandsgeschützten Hypothekenzinsabzügen von bis zu EUR 9.040 (USD 9.944) jährlich profitierten. Die Transaktionsgeschwindigkeit in Madrid beträgt im Durchschnitt 42 Tage, was die Liquidität im Wiederverkaufskanal unterstreicht. Die Vermietung ist jedoch mit einer CAGR von 5,81 % bis 2031 das am schnellsten wachsende Segment, da institutionelle Plattformen Bestände aufbauen und kommunale Obergrenzen für Kurzzeitvermietungen Kapital in Langzeitmietverträge lenken. Die Abschaffung von Touristenlizenzen in Barcelona hat bereits 8.500 Einheiten in den Mietpool überführt, was das Angebot erweitert und die Mieten stabilisiert. Institutionelle Betreiber nutzen digitale Unterzeichnung, um Leerstandszeiten zu verkürzen, und Mieter zahlen Aufschläge von 12–18 % für professionelles Management und gebündelte Annehmlichkeiten. Forward-Fund-Strukturen ermöglichen es Projektentwicklern, ganze Gebäude vorab an Mietfonds zu verkaufen, was Projekte risikoärmer macht und die Lieferung mit der Marktaufnahme in Einklang bringt.
Die Mietnachfrage konzentriert sich auf die Alterskohorte der 25- bis 35-Jährigen, die angesichts strengerer Darlehen-zu-Einkommens-Quoten und steigender Lebenshaltungskosten in Madrid und Barcelona mit höheren Eigenkapitalhürden konfrontiert ist. Institutionelle Fonds wie Aviva-Layetana und LandCo-Patron, die zusammen über EUR 1,1 Milliarden (USD 1,21 Milliarden) einsetzen, errichten Einheiten im mittleren Segment mit VPI-indexierten Mietsteigerungen zur Inflationsabsicherung. Die Einhaltung des spanischen Stadtmietgesetzes von 2019 verlängert Unternehmensmietverträge auf sieben Jahre und gewährleistet Cashflow-Transparenz für Investoren. Die dem institutionellen Mietmarkt zugeordnete Größe des spanischen Wohnimmobilienmarkts ist heute noch gering, soll aber durch Zinseszinseffekte wachsen, da Pensionsfonds Wohnungsallokationen in ihren inländischen Infrastrukturportfolios anstreben. Anhaltende Kapitalzuflüsse und politische Unterstützung stützen die überdurchschnittliche Wachstumsprognose des Segments.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Immobilientyp:
Wohnungen dominieren, Villen beschleunigen sichWohnungen erfassten im Jahr 2025 einen Anteil von 69 % am spanischen Wohnimmobilienmarkt, was die städtische Dichte, vertikale Bebauungspläne und Kosteneffizienz widerspiegelt, die die Einheitspreise innerhalb der Hypothekenfähigkeitsschwellen halten. Die durchschnittliche Wohnungsgröße sank von 92 m² im Jahr 2010 auf 78 m² im Jahr 2024, da Projektentwickler Grundrisse optimierten, um die Erschwinglichkeit zu erhalten. Neubauwohnungen erreichen routinemäßig Niedrigstenergieziele und fügen EUR 8.000–12.000 (USD 8.800–13.200) pro Einheit hinzu, qualifizieren sich jedoch für Grundsteuerermäßigungen von 20–30 %. Hypothekengeber bevorzugen das Segment und bieten Beleihungsquoten von 80 % gegenüber 70 % für Einfamilienhäuser aufgrund besserer Wiederverkaufsliquidität. Stadtentwicklungskorridore – Madrids Valdebebas, Barcelonas 22@ – bieten baureife Grundstücke, verkürzen die Markteinführungszeit und sorgen für ein stetiges Angebot.
Villen und Einfamilienhäuser sind der am schnellsten wachsende Immobilientyp mit einer erwarteten CAGR von 5,62 % bis 2031, da Fernarbeitsflexibilität Fachkräften die Migration in Küstenprovinzen ermöglicht. In Valencia stiegen die Verkäufe von Einfamilienhäusern 2024 um 10,5 % im Jahresvergleich, während Málaga einen Anstieg von 18 % verzeichnete und die durchschnittlichen Villenpreise EUR 485.000 (USD 533.500) erreichten. Gated Communities integrieren Gemeinschaftspools und Coworking-Bereiche und replizieren Eigentumswohnungsannehmlichkeiten bei gleichzeitiger Wahrung der Privatsphäre. Das Angebot wird jedoch durch Küstengesetz-Abstandsregelungen und Denkmalschutzhöhenbeschränkungen begrenzt, die Ausblicke erhalten, aber die Schaffung neuer Grundstücke einschränken und so die Preisstabilität gewährleisten. Die Baukosten liegen 30 % über denen von Mehrfamilienprojekten, doch Käufer akzeptieren Aufschläge für Gartenraum und individuelle Gestaltungsmöglichkeiten. Da der Hochgeschwindigkeitszug die Reisezeiten verkürzt, wird der spanische Wohnimmobilienmarkt eine weitere Verlagerung der Nachfrage in stadtnahe und Zweitwohnungskorridore erleben.
Nach Preissegment:
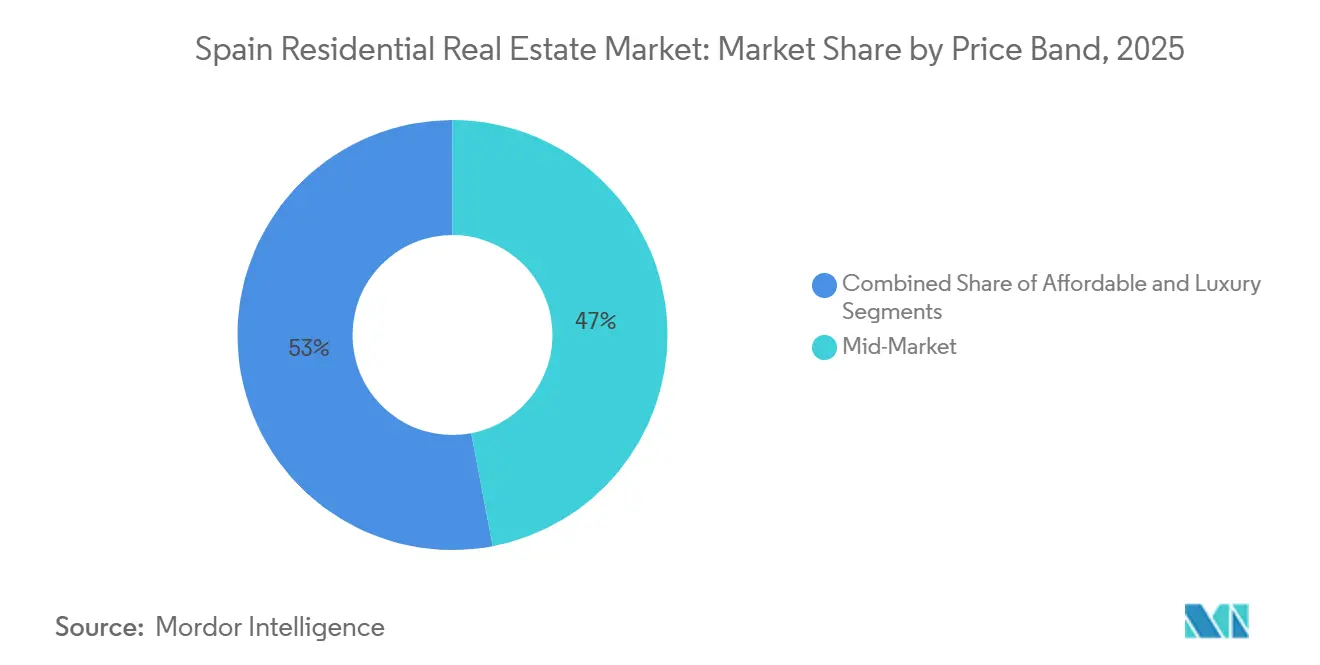
Mittleres Segment dominiert, Luxus übertrifftEinheiten im Preisbereich EUR 150.000–400.000 (USD 165.000–440.000) repräsentierten 47 % des Transaktionswerts 2025, da Doppelverdiener-Haushalte Erschwinglichkeit und Hypothekenzugänglichkeit priorisieren. Das mittlere Segment profitiert von NextGenEU-Sanierungsförderungen, die Energiemerkmale hinzufügen und Wiederverkaufsaufschläge von 7–12 % erzielen, was einige Bestände in höhere Preissegmente verschiebt. Projektentwickler konzentrieren sich auf Zweizimmerwohnungen unter 80 m², um die Bruttopreise im mittleren Segment zu halten und eine stetige Liquidität zu gewährleisten. Hypothekengeber bieten Vorzugszinsen für EPC-A-Aufwertungen an, was die Kreditnehmerkapazität steigert und den Umsatz im mittleren Segment des spanischen Wohnimmobilienmarkts unterstützt.
Das Luxussegment, definiert als Transaktionen über EUR 500.000 (USD 550.000), ist das am schnellsten wachsende Segment mit einer CAGR von 6,12 % bis 2031, gestützt durch EU-Käufer, die Währungs- und Steuerrisiken absichern. Marbellas Goldene Meile verzeichnete 2024 142 Verkäufe über EUR 1 Million (USD 1,1 Millionen), ein Anstieg von 19 % im Jahresvergleich, und Ibiza-Villenpreise liegen zwischen EUR 8.000–12.000 (USD 8.800–13.200) pro m². Spaniens pauschale 24%ige Nichtansässigen-Mietsteuer für EU-Käufer und 19 % auf Kapitalgewinne vergleichen sich günstig mit Frankreichs Grenzsteuersatz von 45 % und fördern die Kapitalrotation in spanische Küstenvermögenswerte. Die Geldwäschebekämpfungs-Prüfung verlängert die Abschlussfristen, fördert aber das Käufervertrauen und die Preistransparenz. Projektentwickler planen phasenweise Markteinführungen, um die Aufnahme zu steuern und Knappheit zu erhalten, was Luxusaufschläge im spanischen Wohnimmobilienmarkt aufrechterhält.
Nach Verkaufsart:
Wiederverkauf führt, Neubauten führen das Wachstum anWiederverkäufe im Zweitmarkt machten im Jahr 2025 58 % des spanischen Wohnimmobilienmarkts aus und nutzten einen ausgereiften Wohnungsbestand, bei dem 68 % der Einheiten vor dem Jahr 2000 erbaut wurden. Wiederverkaufskäufer schätzen etablierte Wohnlagen und günstigere Übertragungssteuern; Notar- und Eintragungsgebühren betragen im Durchschnitt 1,2 % des Preises gegenüber 1,8 % bei Neubauten. Hypothekenbanken verleihen bis zu 70 % des Beleihungswerts bei Wiederverkäufen, was wahrgenommene Zustandsrisiken widerspiegelt, aber dennoch Liquidität ermöglicht. Küstengebiete mit einem Überangebot aus den 2000er Jahren – Alicante, Murcia – verzeichnen weiterhin Fluktuation, da Investoren Portfolios neu positionieren.
Primäre Neubauten expandieren am schnellsten mit einer CAGR von 6,44 % bis 2031, angetrieben durch Projektentwickler, die im Abschwung 2020 erworbene Grundstücke erschließen und von kommunalen Schnellgenehmigungsverfahren profitieren, die die Genehmigungszeit in Madrid auf 11 Monate verkürzen. Neinor Homes lieferte 2024 1.850 Einheiten mit einer Vorverkaufsquote von 72 %, während AEDAS 2.400 Einheiten in 18 Projekten auf den Markt brachte, was eine Angebotsbeschleunigung signalisiert. Neubauaufschläge von 15–25 % gegenüber vergleichbaren Wiederverkäufen werden akzeptiert, da Käufer EPC-A-Bewertungen, Smart-Home-Verkabelung und 10-jährige Strukturgarantien schätzen, die durch Spaniens Bauordnung vorgeschrieben sind. Banken gewähren 80 % des Beleihungswerts für EPC-A-Neubauten und gleichen so höhere Listenpreise aus. Folglich erlebt der spanische Wohnimmobilienmarkt eine Verlagerung hin zu modernem Bestand, da Verbraucher Effizienz und Annehmlichkeitswert priorisieren.
Geografische Analyse
Madrid behielt im Jahr 2025 49 % des nationalen Transaktionswerts, gestützt durch Hauptsitzkonzentration, eine Hypothekendurchdringung von 68 % und durchschnittliche Verkaufszeiten von 42 Tagen. Die Neubaupermits stiegen im ersten Halbjahr 2025 um 16 % im Jahresvergleich, nachdem die Stadt ihr Schnellgenehmigungsprogramm auf Projekte mit mehr als 50 Einheiten und 15 % Sozialwohnungsanteil ausgeweitet hatte, was die Pipeline-Transparenz stärkt. Andalusien, angeführt von Málaga und der Costa del Sol, verzeichnete das stärkste Wachstum mit einer CAGR-Prognose von 6,28 % bis 2031. Ganzjährig gemäßigtes Klima, Hochgeschwindigkeitszuganbindung nach Madrid in 2,5 Stunden und institutionelle Akquisitionen wie Stoneweg Livings Portfolio im Wert von USD 93,5 Millionen stützen die Nachfrage. Die Durchschnittspreise im erstklassigen Marbella stiegen 2024 um 12,8 % und übertrafen damit das nationale Wachstum von 7,8 %, was die Führungsposition der Region im spanischen Wohnimmobilienmarkt festigt.
Barcelona kontrolliert im Jahr 2025 18 % des Werts, doch seine CAGR kühlte sich auf 4,10 % ab, nachdem die Stadt im Juni 2024 beschlossen hatte, Touristenvermietungen bis 2028 auslaufen zu lassen, was Investitionskapital in Langzeitmietverträge und benachbarte Gemeinden umlenkt. Sitges, Tarragona und Girona repräsentieren im Jahr 2025 12 % des Marktwerts mit einem Wachstum von 5,40 %, da Käufer niedrigere Preise bei gleichzeitiger Nähe zu Barcelonas Arbeitsmarkt suchen. Die Valencianische Gemeinschaft, gestützt durch Fernarbeitsumzüge, verzeichnete 2024 eine Preissteigerung von 10,5 % und zieht jährlich rund 18.000 Netto-Binnenmigrantinnen und -migranten an. Grundsteuerermäßigungen für EPC-A-Bauten fördern grüne Entwicklungscluster entlang des Turia-Flusses und der Marina Real und intensivieren das Angebot.
Das übrige Spanien macht im Jahr 2025 15 % des Werts aus und wächst mit lediglich 3,80 %, da Entvölkerung die Nachfrage in Kastilien-León, Galicien und dem Inland Andalusiens dämpft. Dennoch halten Bilbao und San Sebastián ein Wachstum von 4,50 % aufgrund industrieller Diversifizierung und Hochwerttourismus aufrecht. Bebauungsplandetails prägen regionale Pipelines: Madrids Mindestanforderung von 15 % Sozialwohnungsanteil beschleunigt Genehmigungen, während Barcelonas Denkmalschutzprüfungen die Fristen im Eixample auf 24 Monate verlängern. Valencias 25%iger Grundsteuerrabatt für EPC-A-Standorte beschleunigt die Planung, während Küstenabstandsregelungen in Andalusien Strandneubauten begrenzen und so die Preisstabilität entlang der erstklassigen Küstenlinien des spanischen Wohnimmobilienmarkts stärken.
Regulatorisches Umfeld
Der spanische Wohnimmobilienmarkt wird durch das Ley 12/2023 (Ley por el derecho a la vivienda) geregelt, das die nationale Grundlage für die Wohnungspolitik und die Instrumente festlegt, mit denen Verwaltungen die Erschwinglichkeit in offiziell ausgewiesenen angespannten Marktgebieten steuern. Im April 2026 verabschiedete die Regierung den Plan Estatal de Vivienda 2026-2030 durch das Real Decreto 326/2026 (veröffentlicht im BOE) und schuf damit ein Programmvolumen von 7 Milliarden USD, verwaltet über das Ministerio de Vivienda y Agenda Urbana.
Der Plan 2026-2030 lenkt die Förderung in (i) den Ausbau bezahlbaren öffentlichen oder geschützten Wohnraums und (ii) Sanierung und Modernisierung, wobei Energieeffizienz und Barrierefreiheit als Förderbedingungen verankert sind, einschließlich eines festgelegten Anteils der Mittel für Renovierung. Derselbe Rahmen formalisiert zudem Anreize, die das Produktdesign und die Umsetzungsstrategien der Entwickler beeinflussen, darunter die Förderung industrialisierten Bauens und öffentlich-privater Vereinbarungen, etwa die Vermietung von Wohnungen durch Eigentümer an öffentliche Verwaltungen im Rahmen bezahlbarer Mietprogramme.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des spanischen Wohnimmobilienmarkts erstreckt sich von Grundstückserwerb und Planungsgenehmigungen (kommunal und regional) über Entwicklung und Bau, Vermittlungs- und Transaktionsdienstleistungen (Vermarktung, Notariat, Registrierung, Finanzierung) bis hin zum Betrieb (Immobilienverwaltung und -instandhaltung) sowohl für selbstgenutzten als auch für vermieteten Wohnraum. Fördermittel und Programmgestaltung beeinflussen zunehmend vorgelagerte Entscheidungen: Der Staatliche Wohnungsbauplan 2026-2030 (7 Milliarden USD) und das PERTE für die Industrialisierung des Wohnungsbaus (Struktur über 1,3 Milliarden USD aus ICO-Krediten und Kapital) koppeln öffentliche Förderung an schnellere Umsetzung, Sanierung und modernisierte Baumethoden.
Engpässe bei der Umsetzung konzentrieren sich weiterhin auf Baukapazitäten und Vorleistungen, wo Arbeits- und Materialdruck die Baukosten erhöht und die Fertigstellung verlangsamt hat, wie ein direkter Baukostenindex von 175,86 Punkten zum Ende 2024 und ein berichteter Rückgang der Wohnungsfertigstellungen um 10,6% in den ersten 10 Monaten 2025 zeigen. Anbieter industrialisierter Bausysteme, beispielsweise Sismo, Viguetas Navarras und Medgon, werden für Entwickler und Bauunternehmen zunehmend sichtbare Partner, da Subventionen eine Förderung pro Wohneinheit (bis zu 8.500 USD) für industrialisierte Techniken einführen, was die Beschaffung stärker auf vorgefertigte Strukturelemente und modulare Komponenten verlagert, um Zeitpläne zu verkürzen und die Arbeitsintensität vor Ort zu reduzieren.
Wettbewerbslandschaft
Der spanische Wohnimmobilienmarkt weist eine moderate Konzentration auf, da die fünf größten Projektentwickler zuzüglich zweier großer internationaler Fonds rund zwei Drittel der aktuellen Neubau-Pipelines kontrollieren. Traditionelle Wohnungsbauunternehmen – Neinor Homes, AEDAS Homes und Metrovacesa – konkurrieren über Grundstücksreserven-Optionalität, vorgefertigte Baukompetenz und geografische Streuung. Neinors laufendes Gemeinschaftsangebot mit Apollo für AEDAS zu rund EUR 1,1 Milliarden könnte den größten Wohnungsbaukonzern des Landes schaffen. Eine solche Konsolidierung verspricht Kostensynergien bei Beschaffung und Marketing, wirft aber kartellrechtliche Kommentare zur Grundstückshortung auf.
SOCIMIs wie Merlin und Colonial reagieren mit einer Verlagerung in Rechenzentrum-, Life-Science- und flexibles Wohnen-Segmente und setzen fast EUR 4 Milliarden in Pipelines bis 2025 ein. Gleichzeitig erweitern globale Fonds – Blackstone, Greystar und Stoneshield – Build-to-Rent-Portfolios und importieren nordamerikanische Vermögensverwaltungstechniken und -technologien. Ihre Skalenvorteile umfassen Mieter-Erlebnis-Apps, dynamische Preisgestaltungsmaschinen und zentralisierte Instandhaltungsplattformen, die das Nettobetriebseinkommen steigern.
Die Einführung von PropTech bleibt fragmentiert. Nur 37,5 % der Bauprofis berichten von Vertrautheit mit Lean-Planungstools, was für modulare Bauunternehmen und integrierte Plattformbetreiber wettbewerbliche Freiräume eröffnet. Kleinere regionale Projektentwickler differenzieren sich durch boutique-artige ESG-zertifizierte Projekte und kundenorientierte digitale Verkaufsreisen. Insgesamt befindet sich die spanische Wohnimmobilienbranche in einer Übergangsphase, in der kapitalstarke Institutionen mit technologieaffinen Start-ups zusammenarbeiten, um Produktionsengpässe zu beseitigen und Nachhaltigkeitsherausforderungen zu bewältigen.
Marktführer der spanischen Wohnimmobilienbranche
-
Neinor Homes
-
AEDAS Homes
-
Metrovacesa
-
Vía Célere Desarrollos Inmobiliarios
-
Kronos Homes
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Spanischer Wohnimmobilienmarkt Unternehmen in diesem Bericht
- Neinor Homes
- AEDAS Homes
- Metrovacesa
- Vía Célere
- Kronos Homes
- Grupo Insur
- Habitat Inmobiliaria
- Culmia
- Pryconsa
- Gestilar
- Stoneweg Living
- Amenabar
- Urbas Grupo Financiero
- Grupo Lar
- Dazia Capital
- Grupo Avintia
- Inmoglaciar
- ASG Homes
- Realia
- Sareb (asset-management scope)
Lesen Sie die Analyse der spanischer Wohnimmobilienmarkt-Unternehmen
Marktchancen und Zukunftsaussichten
Öffentliche Fördermechanismen schaffen eine klarere Pipeline investierbarer, programmgestützter Wohnbauaktivitäten sowohl im Neubau als auch in der Sanierung. Im April 2026 wurde der Staatliche Wohnungsbauplan 2026-2030 mit einem Budget von 7 Milliarden USD verabschiedet, einschließlich einer Zuweisung zum Ausbau des öffentlichen Wohnungsbestands und eines festgelegten Anteils für Renovierung, während das Real Decreto 326/2026 Anreize für industrialisiertes Bauen verankerte (Förderung bis zu 8.500 USD pro Wohnung). Diese Instrumente schaffen Freiräume für Entwickler, Bauunternehmen und Anbieter industrialisierten Bauens, die die Programmbedingungen erfüllen und im großen Maßstab liefern können, insbesondere in angespannten Marktgebieten, auf die sich die politische Aufmerksamkeit konzentriert.
Kapital- und Betriebsmodellchancen entstehen auch rund um institutionelle Vermietung und die Modernisierung älteren Wohnungsbestands. Im Februar 2026 signalisierte die Regierung eine zusätzliche öffentlich-private Mobilisierung durch den Fonds Espana Crece (23 Milliarden USD), der auf die Unterstützung des jährlichen Wohnungsbauvolumens abzielt, und die Sanierungsaktivität zeigt bereits einen messbaren, politiknahen Kanal, einschließlich genehmigter Sanierungsbudgets von 677,2 Millionen USD im vierten Quartal 2025. Auf der Nachfrage- und Vertriebsseite hat sich PropTech und datengestützte Ausführung tiefer in den Betrieb integriert, wobei CBRE Spain für 2026 einen digitalen Reifegrad-Index von 5,2/10 meldet und 71% der befragten Unternehmen generative KI für operative Aufgaben einsetzen, was Chancen im digitalen Vertrieb, beim Mieter-Onboarding, bei Compliance-Workflows und im portfolioweiten Energieeffizienzmanagement unterstützt.
Neueste Industrielle Entwicklungen in Spanischer Wohnimmobilienmarkt
- April 2026: Neinor Homes bekräftigte auf seiner Hauptversammlung seine Prognose für 2026-27 und verwies auf starke Visibilität und Margendisziplin. Das Update unterstrich die Positionierung des Unternehmens als skalierter nationaler Entwickler nach der Branchenkonsolidierung und prägt das Wettbewerbsverhalten bei Grundstücksauswahl, Preisgestaltung und Liefergeschwindigkeit.
- Januar 2026: Metrovacesa meldete für das erste Quartal 2026 ein Umsatzwachstum von 66% gegenüber dem Vorjahreszeitraum. Die Entwicklung verdeutlichte, wie große Entwickler auf schnellere Vermarktung und Umwandlung in Auslieferungen setzen, was die Liquidität im Neubaukanal unterstützt, in dem Angebotsengpässe ein zentrales Marktthema bleiben.
- Dezember 2025: Neinor Homes schloss die Übernahme von 79,2% des Aktienkapitals von AEDAS Homes ab, die vom Unternehmen als größte M&A-Transaktion im spanischen Wohnimmobiliensektor der letzten zehn Jahre beschrieben wird. Der Deal erhöhte die Konzentration in Neubau-Pipelines und schuf eine größere Plattform mit stärkerer Hebelwirkung bei Grundstücksbevorratung, Beschaffung und institutionellen Kapitalpartnerschaften.
Spanischer Wohnimmobilienmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der jährliche Wert (in USD) von Wohnimmobilien in Spanien, die zu Wohnzwecken gehandelt werden, und umfasst Neubauprojekte, Wiederverkäufe von Bestandsimmobilien sowie langfristige Wohnraumvermietung auf dem spanischen Festland und den Inseln.
Ausschlüsse aus dem Geltungsbereich: Wir schließen reine Grundstückstransaktionen, Timesharing-ähnliche Ferienprodukte sowie Immobilien aus, die ausschließlich für nicht-wohnliche Nutzungen ausgewiesen sind; zudem wird öffentlicher Wohnungsbestand, der von öffentlichen Stellen gehalten und nicht gehandelt wird, nicht berücksichtigt.
Segmentierungsübersicht
- Nach Immobilientyp
- Wohnungen und Eigentumswohnungen
- Villen und Einfamilienhäuser
- Nach Preissegment
- Erschwinglich
- Mittleres Segment
- Luxus
- Nach Verkaufsart
- Erstmarkt (Neubau)
- Zweitmarkt (Wiederverkauf bestehender Wohnungen)
- Nach Schlüsselstädten
- Madrid
- Barcelona
- Katalonien (ohne Barcelona)
- Valencianische Gemeinschaft
- Andalusien
- Übriges Spanien
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, öffentlich überprüfbare Fakten zu ermitteln, bevor Annahmen hinzugefügt wurden. Wir stützten uns auf wiederkehrende spanische Wohnungsreihen und makroökonomische Indikatoren aus Quellen wie dem Nationalen Statistikinstitut (INE), der Bank von Spanien, dem Ministerium für Verkehr und nachhaltige Mobilität (Veröffentlichungen zu Wohnungsbau und Bautätigkeit) sowie Eurostat, und überprüften diese richtungsweisend anhand von Veröffentlichungen zu Wohnungspreisen und Hypothekentrends.
Zur Fundierung des Modells haben wir zudem Elemente wie Transaktionssignale aus Grundbuchregistern, von öffentlichen Stellen veröffentlichte Planungs- und Fertigstellungskommentare, Einreichungen börsennotierter Unternehmen und Investorenpräsentationen, Verbandswebseiten sowie seriöse Presseberichterstattung zur Wohnungsbautätigkeit ausgewertet. Wo Zahlen fragmentiert waren, nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktinformationen sowie Nachrichten und Finanzdaten, um das Fehlen großer Projektentwickler zu vermeiden und Zeitreihen konsistent zu halten. Die hier aufgeführten Sekundärquellen sind illustrativ; viele weitere öffentliche Datensätze und Dokumente wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Nachfrage- und Preislogik zu überprüfen, wenn öffentliche Daten die vollständige Entwicklung nicht erklärten. Wir sprachen mit einer Mischung aus Projektentwicklern, Maklern, Immobilienverwaltern, Kreditgebern und lokalen Marktberatern in wichtigen Nachfrageschwerpunkten und nutzten anschließend Folgefragen, um zu bestätigen, wie sich Käufermix, Mietabsorption und Preisnachlässe je nach Standort und Immobilientyp veränderten.
Eine zweite Überprüfungsebene erfolgte durch den Abgleich des Interview-Feedbacks mit den Ergebnissen des Sekundärmodells, sodass ungewöhnliche Schwankungen bei Volumen oder Preisen entweder mit einer klaren Begründung untermauert oder vor der Finalisierung der Gesamtwerte korrigiert wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 38 % | Führungskräfte der obersten Ebene (CXOs): 14 % |
| Mittlere Ebene: 46 % | Bereichs-/Einheitsleiter: 29 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 57 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion der spanischen Wohnimmobilienaktivität, bei der Transaktionsvolumina und Signale zum Mietbestand mit Preis- und Mietindikatoren kombiniert werden, um den Markt in Wertgrößen auszudrücken. Das Modell wird anschließend durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Stichproben von Preis-pro-Quadratmeter-Trends, die auf typische Einheitengrößen in aktiven Gebieten angewendet werden, sowie durch Gegenprüfungen anhand aggregierter Umsatzsignale großer wohnimmobilienfokussierter Betreiber, sofern Offenlegungen dies erlauben.
Die im Modell verwendeten Eingaben sind praxisnah und reproduzierbar; dazu gehören Wohnungsverkaufsvolumina, neue Wohnungsfertigstellungen, Hypothekenvergabe und Zinsentwicklung, Haushaltsbildungs- und Migrationssignale sowie Wohnpreis- und Mietindizes. Wenn sich eine Variable geografisch unterschiedlich entwickelt, wird die Annahme erst nach Bestätigung durch Interviews angepasst (beispielsweise engeres Angebot in erstklassigen Stadtlagen gegenüber schwächerer Nachfrage in einigen Sekundärstandorten).
Für die Prognose wurde eine Szenarioanalyse eingesetzt, um die Ergebnisse an realen Treibern auszurichten und nicht an einem einzigen linearen Wachstumspfad. Die Vorausschau basiert auf einem Basisszenario für Umsatzentwicklung, Baufertigstellung und Preisentwicklung; alternative Szenarien testen zinssensitive Erschwinglichkeitsveränderungen und den Zeitpunkt der Angebotsfreigabe. Lücken bei Bottom-up-Überprüfungen werden durch die Verwendung von Preis- und Absorptionsspannen geschlossen, und die endgültige Zahl wird dort festgelegt, wo mehrere Indikatoren in dieselbe Richtung weisen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert, und anschließend werden Varianzprüfungen durchgeführt, um Unstimmigkeiten zu erkennen, beispielsweise wenn Preise steigen, während die Transaktionsaktivität stärker als erwartet zurückgeht. Vor der Freigabe erfolgt eine zweite Analystenprüfung, um zu bestätigen, dass die Annahmen dem Datenpfad folgen und dass die Marktdefinition über alle Jahre hinweg konsistent angewendet wurde.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse die Wohnungsbautätigkeit beeinflussen, wie etwa starke Zinsbewegungen, wesentliche politische Änderungen oder plötzliche Schwankungen im Transaktionsmomentum. Kurz vor der Auslieferung führen wir einen abschließenden Durchlauf der wichtigsten Eingaben durch und aktualisieren das Modell, damit die Kunden die neueste aktualisierte Einschätzung erhalten.
Vergleich der Marktgröße des spanischen Wohnimmobilienmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den spanischen Wohnimmobilienmarkt weichen häufig voneinander ab, selbst wenn sie scheinbar dasselbe beschreiben. Die Unterschiede entstehen in der Regel dadurch, wie jeder Herausgeber Miet- gegenüber Kauftransaktionen behandelt, was als Wohnimmobilienwert gezählt wird und ob ein einziger nationaler Preistrend oder ungleichmäßige lokale Entwicklungen berücksichtigt werden.
Die wesentlichen Ursachen für Abweichungen liegen hier im Umfang und in der Preismechanik. Einige Schätzungen erweitern den Betrachtungsrahmen, indem sie grundstücksbezogene Entwicklungswerte einbeziehen oder Kurzzeitvermietungseinheiten und Ferienprodukte als Teil der Wohnimmobiliennachfrage behandeln; andere stützen sich auf optimistische Preiswachstumsannahmen, ohne diese gegen Transaktionsumsatz und Hypothekenbezahlbarkeit zu prüfen. Die Tabelle spiegelt auch Zeitunterschiede wider: Einige Zahlen sind an frühere Basisjahre geknüpft und werden dann mit breiten Wachstumsraten fortgeschrieben, während dieses Modell den Wert an fertiggestellte, übertragbare Wohneinheiten und langfristige Vermietungsaktivitäten knüpft, die von Jahr zu Jahr nachverfolgt werden können – eine Entscheidung, die von Mordor Intelligence angewendet wird.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 170,12 Milliarden USD (2025) | |
| Branchenherausgeber A | 190,50 Milliarden USD (2025) | Verwendet einen breiteren Wertpool, der offenbar Wohnimmobiliennachfrage-Narrative mit höheren Preiswachstumsannahmen über Regionen hinweg vermischt, was den Gesamtwert erhöhen kann, wenn Umsatz- und Erschwinglichkeitsprüfungen nicht ausreichend gewichtet werden. |
| Branchenherausgeber B | 175,41 Milliarden USD (2025) | Basiert auf einem längeren Prognosehorizont und kann eine unterschiedliche Behandlung der Gewichtung von Wiederverkäufen gegenüber Neubauten sowie regionaler Preisstufungen widerspiegeln, was den Gesamtwert für 2025 verschiebt, wenn die Mischungsannahmen nicht mit dem lokalen Transaktionsmomentum abgeglichen werden. |
Insgesamt lässt sich die Streuung dadurch erklären, was als Wohnimmobilienwert gezählt wird und wie Preise fortgeschrieben werden – nicht durch einen einzelnen Datenpunkt. Indem das Modell an beobachtbaren Umsätzen, Fertigstellungen sowie Miet- und Preisindizes verankert bleibt, ist die endgültige Schätzung auf klare Schritte zurückführbar und lässt sich konsistent aktualisieren, sobald neue Wohnungssignale eingehen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der spanische Wohnimmobilienmarkt im Jahr 2026?
Die Größe des spanischen Wohnimmobilienmarkts erreichte im Jahr 2026 USD 170,12 Milliarden.
Wie hoch ist die erwartete Wachstumsrate für spanische Wohnimmobilien bis 2031?
Der Marktwert wird bis 2031 voraussichtlich auf 220,03 Milliarden USD steigen, was einer CAGR von 5,28 % entspricht.
Welche spanische Region soll bei Wohnimmobilientransaktionen am schnellsten wachsen?
Andalusien–Málaga führt mit einer CAGR-Prognose von 6,28 % bis 2031 aufgrund der klimatischen Attraktivität und der Verkehrsanbindung.
Warum expandiert das institutionelle Build-to-Rent-Segment in Spanien?
Pensions- und Versicherungsfonds bevorzugen VPI-gekoppelte Mietrenditen, professionelles Management und eine unterstützende Kommunalpolitik, die Touristenvermietungen in Langzeitbestände umlenkt.
Wie wirkt sich das Ende des spanischen Goldenen Visums auf die Auslandsnachfrage aus?
Obwohl das Goldene Visum 2025 endete, stützen digitale Nomaden-Visa und ein stärkeres Interesse von EU-Käufern weiterhin Luxuskäufe an der Küste und halten das Wachstum im Hochpreissegment aufrecht.