
Mexiko Gewerbeimmobilienmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 60.54 Milliarden US-Dollar |
| Marktgröße (2026) | 64.18 Milliarden US-Dollar |
| Marktgröße (2031) | 89.59 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.90 % |
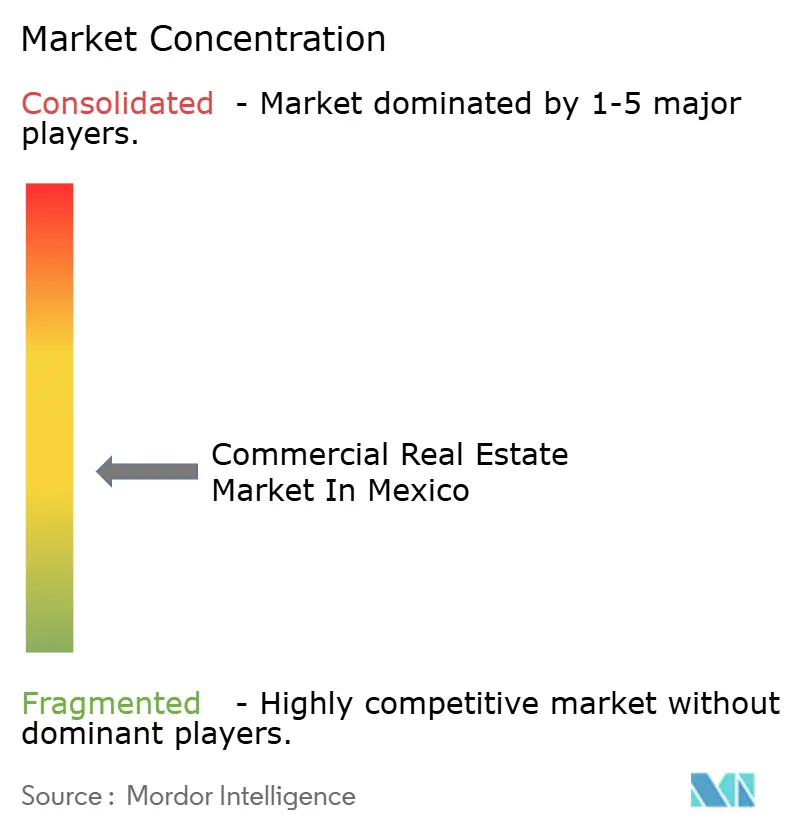
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Mexiko Gewerbeimmobilienmarkt Analyse von Mordor Intelligence
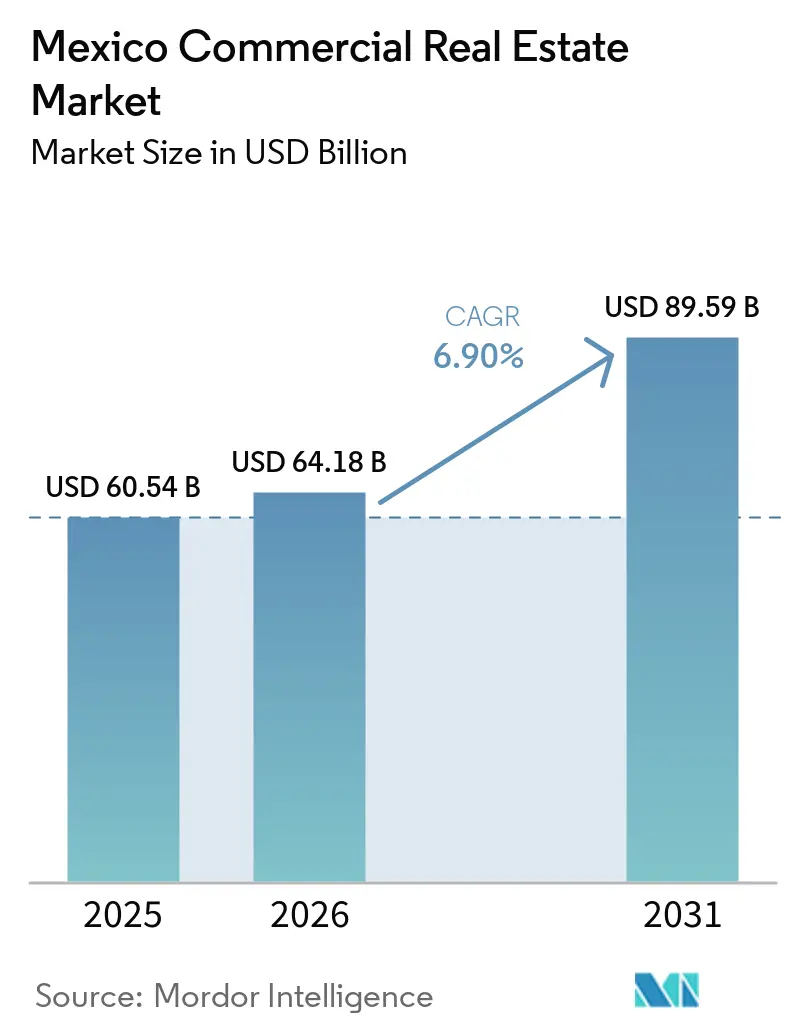
Die Marktgröße des mexikanischen Gewerbeimmobilienmarkts beträgt im Jahr 2026 64,18 Milliarden USD und wird bis 2031 voraussichtlich 89,59 Milliarden USD erreichen, was einer CAGR von 6,9 % entspricht. Der mexikanische Gewerbeimmobilienmarkt vollzieht einen Wandel von der Greenfield-Entwicklung hin zum Asset-Recycling, da globale Unternehmen Portfolio-Akquisitionen und schlüsselfertige Kapazitäten gegenüber Neubauten bevorzugen – trotz nominell hoher ADI-Werte. Neue Greenfield-Kapitalzusagen sanken 2024 auf 3,17 Milliarden USD, obwohl die gesamten ausländischen Direktinvestitionen 36,87 Milliarden USD erreichten – ein Missverhältnis, das die Nachfrage in Richtung vorzertifizierter Flächen und weg von unerschlossenem Land lenkt. Die Logistik führt sowohl hinsichtlich Umfang als auch Wachstum, da die E-Commerce-Durchdringung 84 % übersteigt und die Last-Mile-Abwicklung die Anforderungen in dichten Metropolkorridoren neu gestaltet. Auslastungsquoten von nahezu 98 % in organisierten Industrieparks sowie verlängerte Genehmigungsverfahren in den wichtigsten Korridoren stärken die Preissetzungsmacht von Entwicklern, die zwischen 2022 und 2024 Bestände aufgebaut haben, und erhöhen die Markteintrittsbarrieren für Nachzügler. Die Nachfragemuster zeigen zudem eine Verschiebung hin zu Mietverhältnissen, da sich die Finanzierungsbedingungen verschärfen und Erschwinglichkeitsengpässe anhalten, wobei Privathaushalte als die am schnellsten wachsende Nutzergruppe hervortreten, während Unternehmen und KMU die Flächenabsorption weiterhin dominieren.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Immobilientyp führte die Logistik im Jahr 2025 mit einem Umsatzanteil von 33,22 %, und die Logistik soll bis 2031 mit einer CAGR von 8,1 % wachsen.
- Nach Geschäftsmodell hielt das Verkaufssegment im Jahr 2025 einen Anteil von 68,44 % am mexikanischen Gewerbeimmobilienmarkt, während die Vermietung bis 2031 die höchste prognostizierte CAGR von 7,55 % verzeichnete.
- Nach Endnutzer entfielen im Jahr 2025 71,45 % der Marktgröße des mexikanischen Gewerbeimmobilienmarktes auf Unternehmen und KMU, während Privatpersonen und Haushalte bis 2031 mit einer CAGR von 7,77 % wachsen.
- Nach Geografie erfasste Mexiko-Stadt im Jahr 2025 einen Anteil von 24,33 %, während Querétaro bis 2031 mit einer CAGR von 7,33 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durch Nearshoring induzierte Industrienachfrage entlang der US-mexikanischen Grenze | +2.1% | Nuevo León, Baja California, Chihuahua, Coahuila, Tamaulipas | Mittelfristig (2–4 Jahre) |
| Ausbau von Rechenzentrum-Investitionen, angetrieben durch Glasfaser-Upgrades | +1.8% | Querétaro, Monterrey, Guadalajara | Mittelfristig (2–4 Jahre) |
| E-Commerce-Wachstum steigert den Bedarf an Logistikflächen für die letzte Meile | +1.3% | Mexiko-Stadt, Guadalajara, Monterrey, nationale Metropolkorridore | Kurzfristig (≤ 2 Jahre) |
| Pesostabilität zieht ausländische institutionelle Investoren in Büroimmobilien an | +0.9% | Zentrales Geschäftsviertel Mexiko-Stadt, Monterrey | Langfristig (≥ 4 Jahre) |
| Rasche Urbanisierung der Bajío-Region treibt Mischnutzungsentwicklungen voran | +0.8% | Querétaro, Aguascalientes, Guanajuato, San Luis Potosí | Mittelfristig (2–4 Jahre) |
| PPP-Verkehrskorridore steigern den Einzelhandelsbesucherverkehr in Sekundärstädten | +0.5% | Bajío-Region, Mérida, Cancún | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durch Nearshoring induzierte Industrienachfrage entlang der US-mexikanischen Grenze
Mexiko hält bis 2025 eine erstklassige Handelsintegration mit den Vereinigten Staaten aufrecht, und Hersteller, die eine nordamerikanische Nähe anstreben, priorisieren schlüsselfertige Kapazitäten, die die Inbetriebnahmezeit verkürzen. Greenfield-Zuflüsse hinken hinterher, mit neuen Kapitalzusagen von 3,17 Milliarden USD im Jahr 2024 gegenüber einem Rekordwert von 36,87 Milliarden USD an gesamten ausländischen Direktinvestitionen, was die Miet- und Akquisitionsnachfrage in bestehende Parks lenkt. Umfragen weisen auf Strom- und Wasserengpässe in organisierten Industriestandorten hin, sodass der mexikanische Gewerbeimmobilienmarkt Entwickler belohnt, die im Voraus Strom und Genehmigungen gesichert haben. In Nuevo León sehen sich groß angekündigte Projekte mit Netz- und Genehmigungshürden konfrontiert, was vorzertifizierte Parks als bevorzugten Anlaufpunkt für eingehende Mieter festigt. Die ausstehende USMCA-Überprüfung 2026 dämpft Baubeginne, da Unternehmen Klarheit über Ursprungsregeln und Zollrisiken suchen, bevor sie Kapital binden, doch die Anfragepipelines entlang der Grenzstaaten bleiben für maßgeschneiderte und bezugsfertige Produkte stark.[2]
Ausbau von Rechenzentrum-Investitionen, angetrieben durch Glasfaser-Upgrades
Querétaro konzentriert schätzungsweise 65 % der installierten Rechenzentrumskapazität Mexikos, wobei milliardenschwere Zusagen von Hyperscalern den Ausbau von Strom und Konnektivität prägen. Neue Strecken wie ein diversifizierter DWDM-Pfad zwischen Querétaro und Monterrey verbessern die Redundanz, während private Umspannwerke und regulatorische Beschleunigung darauf abzielen, Netzengpässe zu beheben. KI-Workloads verstärken die Energieintensität, sodass Entwickler mit netznahen Standorten und skalierbarer Vernetzung in Monterrey als Überlaufstandort absichern. Der mexikanische Gewerbeimmobilienmarkt bewertet nun einen Aufschlag für digitale Nähe bei Industriegrundstücken in der Nähe dieser Cluster. Vorvermietungsmuster und Campus-Erweiterungen zeigen, dass digitale Infrastruktur ein dauerhafter, zyklusübergreifender Treiber für Industrie- und Logistikbewertungen ist.[3]
E-Commerce-Wachstum steigert den Bedarf an Logistikflächen für die letzte Meile
Die Akzeptanz des Online-Einzelhandels überschritt im Jahr 2024 die Marke von 84 %, und Paketvolumina während nationaler Aktionen belasten die Kapazitäten der letzten Meile, was Mieter dazu veranlasst, automatisierungsgerechte Lagerhäuser am Stadtrand zu suchen. Der mexikanische Gewerbeimmobilienmarkt verzeichnet höhere Aufschläge für Anlagen mit großen lichten Höhen, schweren Bodenlasten und vorinstallierten Automatisierungsschienen, die die Inbetriebnahmezeiten verkürzen. Betreiber, die eine landesweite Abdeckung ausbauen, zeigen, dass selbst betriebene Hubs in Kombination mit Franchise-Logistik die Servicequalität verbessern und Lieferzeiten verkürzen können. Diese Leistungsziele verlagern die Vermietung von reinen Quadratmetermetriken hin zu technologischer Bereitschaft und Energieresilienz, wie solargeeigneten Dächern und intelligenten Bestandssystemen. Vermieter, die schlüsselfertige Layouts mit eingebetteter Intelligenz liefern, erzielen Mietaufschläge gegenüber konventionellem Bestand.
Pesostabilität zieht ausländische institutionelle Investoren in Büroimmobilien an
Die Währungsstabilisierung bis Mitte 2025 verbessert die Planbarkeit für auf Dollar lautendes Kapital und unterstützt das erneute Interesse an erstklassigen Objekten in Mexiko-Stadt. Die Büroabsorption erreichte in den ersten drei Quartalen 2025 175.000 Quadratmeter, wobei Technologie-, Transport- und Medienmieter die Aktivität antrieben und eine Drei-Tage-Bürowoche an Bedeutung gewann. Premium-Türme mit ESG-Zertifizierungen, Wellness-Angeboten und flexiblen Grundrissen erfassen den Großteil der Nachfrage, während sekundäre Teilmärkte zurückbleiben. Vorvermietungen in wichtigen Korridoren verknappen die künftige Verfügbarkeit, und Renditen im Bereich von 7 % bis 8 % bleiben im Vergleich zu regionalen Benchmarks attraktiv. Diese Bifurkation positioniert Trophäenobjekte als Kernanlagen für grenzüberschreitende Investoren im mexikanischen Gewerbeimmobilienmarkt.
Analyse der Hemmniswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Straffe Geldpolitik der Banxico erhöht die Kreditkosten | -1.4% | National, besonders ausgeprägt in Mexiko-Stadt und Monterrey | Kurzfristig (≤ 2 Jahre) |
| Langwierige Zonierungsgenehmigungsfristen im Großraum Mexiko-Stadt | -0.8% | Mexiko-Stadt, Estado de México und angrenzende Gemeinden | Mittelfristig (2–4 Jahre) |
| Inflation bei Baumaterialien komprimiert Entwicklungsmargen | -0.7% | National, am stärksten in Mexiko-Stadt | Kurzfristig (≤ 2 Jahre) |
| Sicherheitsbedenken in nördlichen Bundesstaaten schrecken internationale Mieter ab | -0.6% | Logistikrouten in Chihuahua, Sinaloa, Tamaulipas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Straffe Geldpolitik der Banxico erhöht die Kreditkosten
Die Leitzinsen sind seit 2024 gesunken, doch die Kreditbedingungen bleiben angespannt und die Spreads erhöht, was neue Entwicklungsbeginne einschränkt. Der Baukredit schrumpfte im Jahr 2024, obwohl die geldpolitische Lockerung voranschritt, was die Neubewertung des Bankrisikos nach dem Auslaufen großer Bundesbauprojektzyklen widerspiegelt. Hypothekenzinsen von rund 10,3 % bis Mitte 2025 signalisieren eine große Lücke zu den Leitzinsen und die Vorsicht, die Kreditgeber bei der Kreditvergabe walten lassen. Für Entwickler komprimieren Gesamtschuldenkosten nahe dem oberen einstelligen Bereich die Projektrenditen und verlagern den mexikanischen Gewerbeimmobilienmarkt in Richtung stabilisierter, ertragsgenerierender Objekte. ESG-verknüpfte Anlagen bieten bescheidene Finanzierungsvorteile und begünstigen Plattformen mit zertifizierten Portfolios und Skalierung.
Langwierige Zonierungsgenehmigungsfristen im Großraum Mexiko-Stadt
Genehmigungsverfahren in der Hauptstadtregion dauern oft 12 bis 18 Monate, was die Wartezeit im Vergleich zu schnelleren Jurisdiktionen verdoppelt und Weichkosten hinzufügt, die die Renditen schmälern. Neue Umwelt- und Kreislaufwirtschaftsanforderungen, die für die Durchsetzung im Jahr 2025 vorgesehen sind, führen zu zusätzlichem Dokumentations- und Zertifizierungsaufwand. Kleinere Entwickler tragen unverhältnismäßig hohe Lasten, was einige Aktivitäten in benachbarte Gemeinden verlagert, wo Genehmigungen schneller erteilt werden, die Mieternachfrage jedoch geringer ist. Das Ergebnis ist ein räumliches Missverhältnis, da Nutzer Kernmärkte bevorzugen, während bebaubare Grundstücke sich an der Peripherie konzentrieren. Diese Reibung hält den mexikanischen Gewerbeimmobilienmarkt in Kernkorridoren angespannt und stützt Mietaufschläge für bezugsfertige Objekte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp:
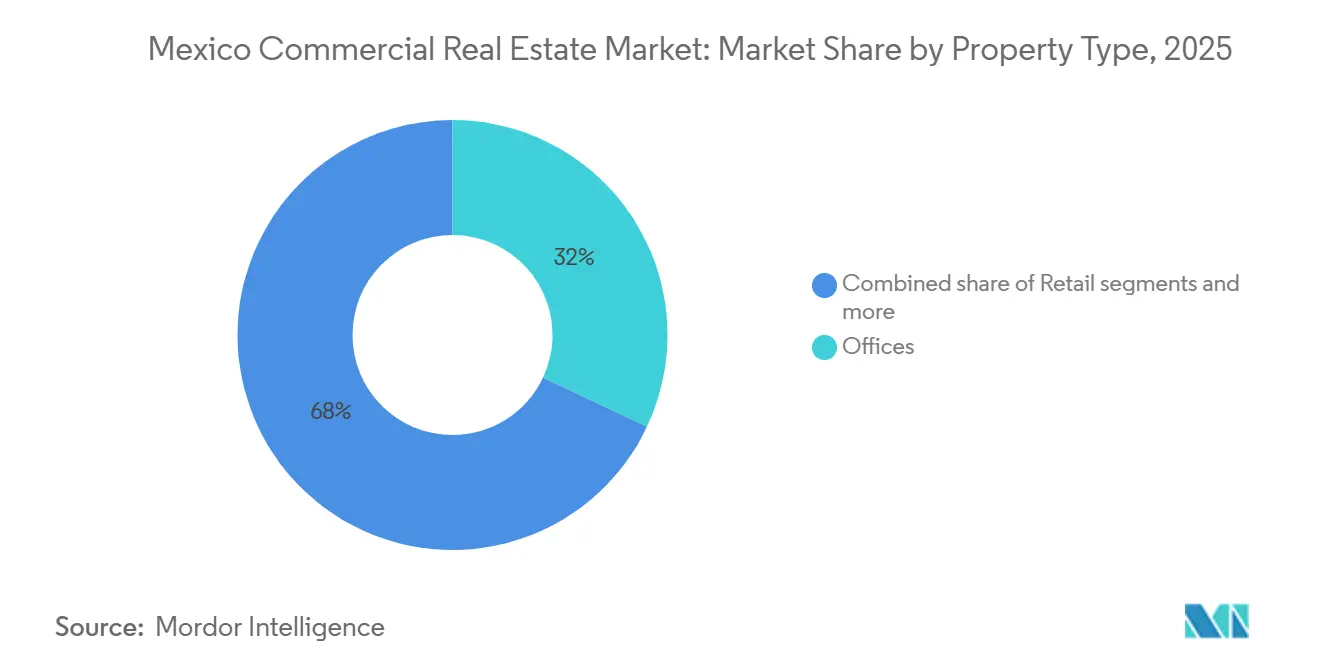
Logistik verankert Portfolio-Dynamik, Rechenzentren definieren Industrie neuDie Logistik hielt im Jahr 2025 einen Anteil von 33,22 % am mexikanischen Gewerbeimmobilienmarkt und soll bis 2031 mit einer CAGR von 8,1 % wachsen – das stärkste Tempo unter allen Immobilientypen. Der mexikanische Gewerbeimmobilienmarkt profitiert von einer E-Commerce-Durchdringung von über 84 %, was die Mieternachfrage in Richtung urbaner Mikro-Fulfillment-Zentren und Hochdurchsatz-Hubs am Stadtrand lenkt. Spezifikationen wie 12 Meter lichte Höhe, schwere Bodenlasten und vorinstallierte Automatisierungsschienen verkürzen die Inbetriebnahme und unterstützen leichte Montage, Etikettierung und Qualitätskontrolle. Die Konzentration von Rechenzentren in Querétaro fügt eine energieintensive Kategorie von „digitalen Lagerhäusern” hinzu, die Miet- und Kapitalisierungsraten-Benchmarks für benachbarte Industriekorridore verändert. Auslastungsquoten von nahezu 98 % in organisierten Industrieparks und Genehmigungsfristen von 12 bis 18 Monaten verlagern die Preissetzungsmacht auf Eigentümer, die zwischen 2022 und 2024 Bestände aufgebaut haben, während Nachzügler mit hohen Grundstückskosten und verzögerten Genehmigungen konfrontiert sind. Die Marktgröße des mexikanischen Gewerbeimmobilienmarktes für Logistik soll zwischen 2026 und 2031 mit einer CAGR von 8,1 % wachsen, angetrieben durch den Bedarf an Dichte bei der letzten Meile und vorvermietete Hyperscale-Campusse, die breitere Industrieökosysteme verankern.
Die Rechenzentrumsaktivität stärkt das Logistik-Industrie-Kontinuum, da Strom und Glasfaser die Standortauswahl und Vorvermietungsentscheidungen bestimmen. Eine zweite vollständig diversifizierte DWDM-Route, die Querétaro und Monterrey verbindet, verbessert die Redundanz und positioniert Monterrey als Überlaufknoten, falls Stromengpässe in Querétaro bindend werden. Entwickler, die private Umspannwerke und langfristige Stromverträge sichern, gewinnen einen Vermietungsvorteil bei Cloud- und KI-Mietern, während traditionelle Lagerhäuser Aufschläge erzielen, wenn sie solar- und automatisierungsgerecht sind. Büro- und Einzelhandelsimmobilien hinken der Logistik beim Wachstum hinterher, zeigen aber Anzeichen einer Stabilisierung in Kernkorridoren, wobei amenitätsreiche, ESG-zertifizierte Türme in Mexiko-Stadt eine hohe Auslastung und stärkere Mietresilienz genießen. Die mexikanische Gewerbeimmobilienbranche übernimmt ihrerseits eine Mischnutzungsintegration, bei der Campus-Annehmlichkeiten, Wellness und flexible Arbeitsbereiche diversifizierte Cashflows für Vermieter unterstützen.
Nach Geschäftsmodell:
Vermietung gewinnt Marktanteile, da die Erschwinglichkeitskrise Kapital umlenktDer Verkauf machte im Jahr 2025 68,44 % des Marktwerts aus, doch sein Wachstumsausblick mit einer CAGR von 6,9 % liegt hinter der Vermietung zurück, die bis 2031 jährlich um 7,55 % wachsen soll. Erhöhte Spreads zwischen Leitzinsen und Hypothekenzinsen, strengere Kreditvergabe und hohe Transaktionskosten veranlassen Nutzer, länger zu mieten und Käufe aufzuschieben. Bürovermietungsgesellschaften in Mexiko-Stadt wechseln zu längeren Mietlaufzeiten mit inflationsgebundenen Staffelungen und höheren Mieterausbaubudgets, um Einstiegskosten zu senken und schnell wachsende Technologie- und Dienstleistungsmieter anzuziehen. Industrieentwickler fügen Mietverträgen Stromabnahmeverträge und Dachsolaranlagen hinzu und bündeln Energie mit Fläche, um längere Bindungen zu sichern und Cashflows zu stabilisieren. Der mexikanische Gewerbeimmobilienmarkt spiegelt diese Rotation wider, da institutionelle Investoren Plattformen mit wiederkehrenden Mieteinnahmen und skalierten Immobilienverwaltungskapazitäten bevorzugen.
Drei sich gegenseitig verstärkende Effekte stützen den Wachstumsvorsprung der Vermietung kurzfristig. Erstens bevorzugen Entwickler, die unter höheren Inputkosten keine attraktiven ungehebelten Renditen mehr erzielen können, den Bau zur Vermietung an bonitätsstarke Mieter gegenüber dem Bau zum Verkauf. Zweitens ziehen Bruchteils- und börsengehandelte Vehikel weiterhin Privatkapital in börsennotierte Strukturen statt in direkte Akquisitionen, was die Liquidität erhöht und die Mindestanlagesummen für Investoren senkt. Drittens standardisieren stadtweite Mietrechtsreformen Mietbedingungen und fördern die Formalisierung, was das Ausfallrisiko senkt und mehr institutionelle Vermieter anzieht. Die mexikanische Gewerbeimmobilienbranche reagiert mit Portfoliostrategien, die stabilisierte Auslastung, ESG-Zertifizierungen und Mieterbindung in Kernmärkten priorisieren.
Nach Endnutzer:
Unternehmen dominieren die Absorption, Haushalte verzeichnen das stärkste WachstumUnternehmen und KMU erfassten im Jahr 2025 71,45 % der Endnutzernachfrage, da Industrieparks nahezu vollständig ausgelastet waren und die Kernmärkte Mexiko-Stadts die Büroabsorption anführten. Mieter mit Exportmandaten priorisieren zertifizierte Parks, die mit Zoll- und Steuerprogrammen übereinstimmen, was professionelle Entwickler mit regulatorischer Expertise und Skalierung begünstigt. Technologieunternehmen treiben einen großen Teil der Büroflächenaufnahme an und benötigen glasfaserreiche Gebäude, flexible Grundrisse und ESG-Konformität auf Gebäudeebene. Der mexikanische Gewerbeimmobilienmarkt verzeichnet konzentrierte Aktivität in Trophäenkorridoren, wo diese Spezifikationen Standard sind, während sekundäre Teilmärkte zurückbleiben. Nutzerentscheidungen betonen Energiezuverlässigkeit und Compliance, was die Prämie für zertifizierte Campusse stützt und die Fluktuation senkt.
Privatpersonen und Haushalte verzeichnen mit einer CAGR von 7,77 % bis 2031 das schnellste Wachstum, da Erschwinglichkeitsengpässe die Nachfrage in die formelle Vermietung umlenken. Soziale Mietinitiativen und städtische Migration in Industriekorridore verleihen in großen Metropolen und schnell wachsenden Bajío-Städten zusätzlichen Schwung. Mieter bevorzugen kleinere Einheiten in der Nähe von Beschäftigungszentren, und neuer Bestand versucht, Rendite mit Zugänglichkeit in Teilmärkten mit verbessertem Nahverkehr oder Nähe zu großen Parks in Einklang zu bringen. Die mexikanische Gewerbeimmobilienbranche passt sich an, indem sie Co-Living, Serviced Apartments und Mischnutzungsformate schichtet, um diese Nachfrage zu bedienen, ohne die Objektqualität zu verwässern. Politik- und Anreizzonen entlang der Grenzen halten die Unternehmensnachfrage verankert, was indirekt den Mietwohnungsbau in umliegenden Gemeinden unterstützt.

Geografische Analyse
Mexiko-Stadt macht im Jahr 2025 24,33 % des Marktwerts aus und konzentriert die größte Technologiebelegschaft in Lateinamerika, was die Büroabsorption und die Stärke von Mischnutzungsprojekten unterstützt. Erstklassige Türme mit ESG-Zertifizierungen und Wellness-Angeboten halten nahezu volle Auslastung aufrecht, auch wenn der stadtweite Leerstand aufgrund von Überalterung im sekundären Bestand höher bleibt. Neues im Bau befindliches Angebot zeigt eine nennenswerte Vorvermietung, und Rückkehr-ins-Büro-Normen von drei oder mehr Tagen pro Woche stabilisieren die Mieterflächen. Hohe Genehmigungsreibung hält den mexikanischen Gewerbeimmobilienmarkt in Kernkorridoren angespannt, was die Preissetzungsmacht für bezugsfertige Objekte stützt. Entwickler steigern den Gebäudewert durch Annehmlichkeiten und flexible Arbeitsbereiche, die Gemeinschaft und Bindung im zentralen Geschäftsviertel fördern.
Das grenznahe Nuevo León führt beim Industriebau und ist ein wichtiges Eingangstor für Nearshoring-Mieter, obwohl Energie- und Wasserengpässe das Liefertempo begrenzen. Sehr hohe Parkauslastung und Schienenverbesserungen stärken die Konnektivität und Positionierung des Bundesstaates für Logistik und Fertigung. Guadalajara profitiert als sekundärer Technologiestandort mit niedrigerem Büroleerstand als die Hauptstadt und einer ausgewogeneren Angebotspipeline. Der mexikanische Gewerbeimmobilienmarkt verteilt die Nachfrage auf diese Metropolen, da Mieter Miete, Stromverfügbarkeit und Arbeitskräftepools abwägen. Estado de México absorbiert Überlauf aus der Hauptstadt, tauscht aber niedrigere Grundstückskosten gegen längere Genehmigungsverfahren und schwächere Nahverkehrsanbindungen.
Querétaro verzeichnet das schnellste Wachstum mit einer CAGR von 7,33 % auf der Grundlage von Hyperscale-Rechenzentrum-Campussen und einem dichten Glasfasernetz. Die installierte Basis des Bundesstaates prägt die Bewertungen von Industriegrundstücken, da Standorte in der Nähe bestehender Campusse Aufschläge für digitale Nähe erzielen. Stromengpässe sind das wichtigste systemische Risiko und könnten künftige Investitionen nach Monterrey oder Guadalajara umlenken, wenn der Netzausbau hinter dem Workload-Wachstum zurückbleibt. Die Marktgrößenzuordnung des mexikanischen Gewerbeimmobilienmarktes spiegelt diese Konzentration wider, da Querétaro einen wachsenden Anteil neuer Industriezusagen erfasst, während Mexiko-Stadt der größte Knoten nach Wert bleibt. Sekundäre Bajío-Städte rücken vor, da verbesserte Korridore die Einzugsgebiete für Einzelhandels- und Mischnutzungsentwicklungen erweitern.
Regulatorisches Umfeld
Die gewerbliche Immobilienaktivität in Mexiko wird durch bundesstaatliche Regeln zu Grundstücken und Stadtentwicklung geprägt, wobei Zonierung, Genehmigungen und Bewilligungen auf bundesstaatlicher und kommunaler Ebene gehandhabt werden. Auf Bundesebene bildet SEDATU die Grundlage für Flächennutzung und Raumplanung gemäß der Ley General de Asentamientos Humanos, Ordenamiento Territorial y Desarrollo Urbano, während die Ley General de Bienes Nacionales regelt, wie nationales Eigentum verwaltet und gehandelt wird, wenn Projekte Bundesvermögen oder Wegerechte betreffen.
Auf der technischen und regulatorischen Seite beeinflussen verbindliche Official Mexican Standards (NOMs) und die von der Secretaria de Economia geführte nationale Qualitätsinfrastruktur die Projektdokumentation und Konformitätsbewertungsprozesse, wobei PLATIICA und das Sistema Nacional de Infraestructura de la Calidad als Referenzpunkte für Normungsinformationen und Konformitätsverfahren dienen. NOM-005-SEDATU-2024 (veröffentlicht im Juli 2024) legt allgemeine Inhalte für kommunale Raum- und Stadtentwicklungspläne fest und ist seit Januar 2025 in Kraft. Zudem klärten die aktualisierten internen Vorschriften von SEDATU, die seit dem 1. April 2026 gelten, die Zuständigkeiten der an Raumplanung, Grundstücken und Wohnungsbau beteiligten Unterabteilungen und stimmten damit die Bundesverwaltung auf Genehmigungs- und Plan-Prüfpraktiken ab.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für gewerbliche Immobilien in Mexiko umfasst Grundstücksbeschaffung und Machbarkeitsprüfung (Titelprüfung, Zonierungsabgleich und Sorgfaltsprüfung der Versorgungsanschlüsse), Planung und Bau, Vermietung und Vermittlung sowie laufendes Vermögens- und Immobilienmanagement. Institutionelles Kapital und FIBRA-Plattformen recyceln Vermögenswerte zunehmend durch Akquisitionen und Portfoliooptimierung, während Entwickler und Bauunternehmer den kritischen Pfad rund um Genehmigungen und Versorgungsanschlüsse steuern. Makler, Facility-Manager sowie Bewertungs- und Beratungsunternehmen unterstützen Absorption, Mieterbindung und Transaktionsabwicklung über Büro-, Einzelhandels- und Logistik-/Industrieimmobilien hinweg.
Auf der Inputseite sind Baumaterialien und Nachunternehmerleistungen wesentliche Kostentreiber im Bauwesen. Im Rahmen des LOPSRM-Regelwerks beziehen sich Kosteneskalationsmechanismen bei öffentlichen Bauvorhaben auf Mexikos Preisindizes (INEGI), was die Preisdisziplin der Auftragnehmer und die Risikoverteilung beeinflusst. Zwei Engpässe beeinflussen Lieferzeiten und Spezifikationen für Industrie- und Logistikimmobilien: die Stromverfügbarkeit und Netzbereitschaft sowie die logistische Anbindung an Häfen, Schienenwege und Last-Mile-Korridore. Infrastrukturprogramme bieten vorgelagerte Unterstützung für den Immobiliendurchsatz, darunter der Interoceanic Corridor of the Isthmus of Tehuantepec (CIIT) als multimodale Plattform, die Häfen und Schiene integriert, sowie große intermodale Knotenpunkte wie der Salinas Victoria Intermodal Complex in Nuevo Leon, die integrierte Logistikcampusse stärken, welche Lagerhaltung mit Schienen- und Zollabfertigung verbinden.
Wettbewerbslandschaft
Der mexikanische Gewerbeimmobilienmarkt ist fragmentiert. Industrie und Logistik weisen eine moderate Konzentration unter institutionellen Vermietern auf, wobei Skalierungsfahrzeuge durch Konsolidierung und selektive Entwicklung expandieren. Eine wegweisende Transaktion integrierte Terrafina in FIBRA Prologis und schuf einen nationalen Marktführer mit Großmieterzugang und verbessertem Kapitalmarktzugang. Vestas nachhaltigkeitsgebundene Finanzierung und Zertifizierungsziele unterstreichen eine ESG-geführte Differenzierungsstrategie, die mit globalen Kapitalvorgaben übereinstimmt. FIBRA Uno schwenkt auf die Erfassung von Entwicklungsrenditen durch eine spezialisierte Plattform um, während es ein strengeres Kreditumfeld navigiert. Der mexikanische Gewerbeimmobilienmarkt belohnt Plattformen, die schaufelfertige Grundstücke, Versorgungsanschlüsse und Vermietungspipelines mit bonitätsstarken Mietern kontrollieren.
Büro und Einzelhandel bleiben fragmentiert, was Skaleneffizienzen begrenzt, aber Nischenpositionierung und amenitätsgetriebene Strategien ermöglicht. Trophäentürme in Mexiko-Stadt führen bei Auslastung und Preisgestaltung, während sekundärer Bestand in äußeren Teilmärkten zurückbleibt. Mischnutzungs-Flaggschiffe, die Einzelhandel, Büro und Wohnen integrieren, zeigen stärkere Resilienz und Vermietungsdynamik. Der mexikanische Gewerbeimmobilienmarkt sieht Eigentümer, die Immobilienverwaltungskapazitäten vertiefen und sich auf Wellness, ESG und flexible Grundrisse konzentrieren, um Cashflows zu verteidigen. Einzelhandelsstrategien betonen den Umsatz pro Quadratmeter und hybride Mietermixe, wobei Gesundheits- und Erlebnisanker den Besucherverkehr stabilisieren.
Entwickler verkürzen Lieferfristen durch die Internalisierung von Design, Bau und Vermietung sowie durch Vorvermietung eines Teils der Gesamtmietfläche vor Baubeginn. Neue Glasfaserrouten und private Umspannwerke rund um Rechenzentrum-Cluster prägen den Grundstückserwerb und die Vorvermietung in wichtigen Bundesstaaten. Das Kapitalrecycling bleibt aktiv, da börsennotierte Vehikel nicht zum Kerngeschäft gehörende Objekte veräußern und Projekte in nachfragestarken Korridoren finanzieren. Der mexikanische Gewerbeimmobilienmarkt differenziert sich zunehmend über Zertifizierungen und Compliance, da exportorientierte Nutzer geprüfte Standards verlangen. Plattformen, die regulatorische Bereitschaft, ESG und Infrastrukturzugang aufeinander abstimmen, haben einen Vorteil bei der Mieterauswahl und Preisgestaltung.
Marktführer der mexikanischen Gewerbeimmobilienbranche
-
Fibra Uno (FUNO)
-
FIBRA Prologis (FIBRAPL)
-
FIBRA Macquarie México (FIBRAMQ)
-
FIBRA Monterrey (FMTY)
-
FIBRA Danhos (DANHOS)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mexiko Gewerbeimmobilienmarkt Unternehmen in diesem Bericht
- Prologis, Inc.
- Fibra Uno (FUNO)
- Fibra Macquarie México
- Vesta
- Grupo GICSA
- Thor Urbana
- Grupo Inmobiliario Monterrey (GIM)
- Parks Industrial
- Colliers México
- CBRE México
- JLL México
- Cushman & Wakefield México
- Savills México
- Newmark México
- Knight Frank México
- Fibra Monterrey (FMTY)
- Fibra Danhos (DANHOS)
- Terrafina (TERRA 13)
- FINSA
- ProximityParks
Lesen Sie die Analyse der mexiko gewerbeimmobilienmarkt-Unternehmen
Marktchancen und Zukunftsaussichten
Eine zentrale Chance im mexikanischen Markt für Gewerbeimmobilien ist die Bereitstellung vorzertifizierter, versorgungssicherer Industrie- und Logistikflächen, die die Zeit bis zur Betriebsaufnahme für Mieter verkürzen, insbesondere in Korridoren, in denen organisierte Parks mit sehr hoher Auslastung arbeiten und Strom weiterhin der wichtigste limitierende Faktor ist. Branchen- und institutionelle Signale unterstützen die fortgesetzte Erschließung: AMPIP beschreibt ein Investitionsprogramm für Industrieparks 2026 in Höhe von 5,831 Milliarden USD zusammen mit einer installierten Basis von 477 operativen Industrieparks, die über 4.000 Unternehmen beherbergen und 3,7 Millionen Arbeitsplätze unterstützen, was auf den Umfang hinweist, in dem zusätzliche, normkonforme Kapazität absorbiert werden kann, sobald Standorte stromseitig bereit sind.
Digitale Infrastruktur ist ein weiterer Weißraum-Treiber mit direkten Verbindungen zur Bewertung von Industrieflächen und zur Vermietungsgeschwindigkeit, wobei Queretaro der wichtigste Rechenzentrums-Cluster bleibt und Hyperscale-Anforderungen häufig im Bereich von 100 bis 400 MW pro Campus genannt werden. Dies führt zu einer Prämie für strom-nahe Standorte und redundanzfähige Konnektivität. Auf der Makroebene bieten Plan Mexico und der Nationale Entwicklungsplan 2025-2030 einen organisierenden Rahmen für Nearshoring- und Infrastrukturprioritäten, während Marktteilnehmer Projekte zunehmend anhand von Umsetzungsbeschränkungen wie Elektrizität, Wassersicherheit und logistischer Anbindung strukturieren, statt anhand der Optionalität von unbebautem Land. Dies unterstützt die Nachfrage nach integrierten Parks, die Versorgungslösungen und konformitätsbereite Dokumentation bündeln, sowie nach stadtnahen Logistikformaten, die für die Last-Mile-Abwicklung in dichten Metrokorridoren automatisierungsbereit sind.
Neueste Industrielle Entwicklungen in Mexiko Gewerbeimmobilienmarkt
- Juli 2026: FIBRA Prologis rief eine ordentliche Zertifikatsinhaberversammlung für den 17. Juli 2026 aus, um über eine Anreizzahlung an den Sponsor und die mögliche Ausgabe zusätzlicher CBFIs abzustimmen. Die Agenda unterstreicht, wie große industrielle REIT-Plattformen Governance- und Kapitalmarktinstrumente nutzen, um während Konsolidierungszyklen Flexibilität bei Akquisitionen und Portfoliomanagement zu wahren.
- November 2025: FIBRA Prologis schloss sein öffentliches Übernahmeangebot für 100 % der CBFIs von Terrafina ab, erreichte eine Beteiligung von 99,82 % und löste damit ein Delisting von der Mexikanischen Börse mit Wirkung zum 1. Dezember 2025 aus. Die Transaktion erweiterte den Umfang an Class-A-Industrieimmobilien und untermauerte die Konsolidierung als Mittel, um die durch Nearshoring getriebene Vermietungstiefe in Mexiko zu erfassen.
- Juli 2024: NOM-005-SEDATU-2024 wurde veröffentlicht und legt allgemeine Inhalte für kommunale Raum- und Stadtentwicklungspläne fest; sie ist seit Januar 2025 in Kraft. Die Aktualisierung verankert die Standardisierung der Planung und stimmt die Zuständigkeiten der Bundesplanung mit sich weiterentwickelnden Genehmigungs- und Plan-Prüfpraktiken ab.
Mexiko Gewerbeimmobilienmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der mexikanische Gewerbeimmobilienmarkt als der Wert ertragsgenerierender, nicht-wohnwirtschaftlicher Immobilienvermögenswerte in ganz Mexiko definiert, erfasst anhand fertiggestellter und stabilisierter Flächen sowie der damit verbundenen Investitionstätigkeit, die sich in der Marktpreisgestaltung widerspiegelt.
Ausschlüsse aus dem Anwendungsbereich: Wohnimmobilien, Bauunternehmererlöse, reine Makler- oder Vermietungsgebühren sowie unbebaute Grundstücksgeschäfte ohne Baugenehmigungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Immobilientyp
- Büros
- Einzelhandel
- Logistik
- Sonstige (Industrie, Gastgewerbe usw.)
- Nach Endnutzer
- Privatpersonen / Haushalte
- Unternehmen & KMU
- Sonstige
- Nach Bundesstaaten
- Mexiko-Stadt (CDMX)
- Nuevo León
- Jalisco
- Querétaro
- Bundesstaat Mexiko (Edomex)
- Übriges Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Zunächst haben wir eine Faktenbasis mithilfe öffentlicher, reproduzierbarer Daten aufgebaut, die Aufschluss darüber geben, wie viel Fläche vorhanden ist, wie schnell sie absorbiert wird und wohin sich die Preise entwickeln. Typische Ausgangspunkte umfassen nationale Statistiken und Wirtschaftsmeldungen (z. B. von INEGI und der mexikanischen Zentralbank), Planungs- und Genehmigungsveröffentlichungen wichtiger Kommunen, Handels- und Investitionsmeldungen (z. B. vom mexikanischen Wirtschaftsministerium) sowie grenzüberschreitende Handelssignale (z. B. UN-Comtrade-Warenströme, die mit der Logistiknachfrage korrelieren).
Anschließend wurden die Desk-Research-Ergebnisse mit Kapitalmarkt- und Betriebskennzahlen verknüpft, unter Verwendung von Quellen wie börsennotierten REIT-Berichten, geprüften Jahresberichten, Investorenpräsentationen, seriöser Fachpresse sowie einem kostenpflichtigen Abonnement mit Fokus auf Unternehmensfinanzen und Nachrichten. Diese wurden genutzt, um Zeitreihen und Währungsbehandlungen zur Vergleichbarkeit zu normalisieren. Für Logistik- und Industriethemen wurden zudem sendungsbezogene Handelsdaten herangezogen, sofern verfügbar, um Nachfrageschwerpunkte in der Nähe wichtiger Korridore zu plausibilisieren. Diese Desk-Research-Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden weitere öffentliche und kostenpflichtige Referenzen verwendet.
Primärinterviews und Umfragen
Um die Geschichte hinter den Zahlen zu validieren, haben wir mit einer Mischung aus Eigentümern, Entwicklern, Vermietungsteams, Kreditgebern und mieterseitigen Beratern in ganz Mexiko gesprochen und dabei auch Nutzer aus den Bereichen Fertigung, Einzelhandel und Logistiknachfrage einbezogen. Die Rückmeldungen der Befragten halfen dabei zu bestätigen, was als investierbarer Bestand gegenüber Pipeline gilt, realistische Auslastungs- und Mietentwicklungen abzustimmen und Annahmen zu hinterfragen, die in öffentlichen Quellen unklar waren.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 27 % | Führungskräfte (CXOs): 17 % |
| Mittlere Ebene: 53 % | Bereichs-/Abteilungsleiter: 37 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 46 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe einer Top-down-Rekonstruktion durchgeführt, bei der makroökonomische Aktivitäten und immobilienwirtschaftliche Betriebssignale in einen investierbaren Gewerbeimmobilienwertpool für Mexiko übersetzt und anschließend mit selektiven Bottom-up-Prüfungen abgeglichen werden, damit die Gesamtwerte realistisch bleiben. In der Praxis wurden Stichprobenbestände und Projektpipelines mit beobachteten Leerstandsquoten und Absorptionsmustern kombiniert und dann mit Mietniveaus und Preiserwartungen verknüpft, die in Interviews konsistent diskutiert wurden.
Wesentliche Modelleingaben (illustrativ) umfassten neue Fertigstellungen, stabilisierte Bestände nach wichtigen Metropolregionen, Leerstand und Nettoabsorption, Mietentwicklungen für erstklassige gegenüber nicht-erstklassigen Lagen, die Richtung der Kapitalisierungsraten sowie sektorbezogene Nachfragesignale, die mit der Fertigungsleistung und Handelskorridoren verknüpft sind. Prognosen wurden mittels Szenarioanalyse erstellt, wobei Basis-, konservative und schnellere Erholungsszenarien auf Grundlage des Expertenkonsenses zu Vermietungsgeschwindigkeit, Preisanpassungstempo und Finanzierungsverfügbarkeit festgelegt wurden. Wo lokale Daten dünn waren, wurden Korridor- oder Metropolproxys verwendet und anschließend durch Folgegespräche angepasst, bis die impliziten Renditen und die Flächenauslastung plausibel erschienen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über drei Ebenen validiert: Betriebskennzahlen (Fläche, Auslastung, Absorption), Investitionskennzahlen (Preisgestaltung und Kapitalisierungsraten) sowie Makrosignale (Produktion, Handel und Beschäftigung). Wenn das Modell starke Jahresveränderungen produzierte, wurden die Treiber erneut überprüft, Ausreißerannahmen revidiert und Quellen erneut gelesen, um Zeitpunkt und Währungsumrechnung zu bestätigen.
Vor der Freigabe durchlaufen die Ergebnisse Analystenprüfungsschritte, bei denen Gesamtwerte mit unabhängigen Indikatoren und mit den Einschätzungen der Praktiker vor Ort verglichen werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Vermietungs-, Finanzierungs- oder Preisbedingungen verschieben. Unmittelbar vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste Einschätzung erhalten, die mit klaren Eingaben belegt werden kann.
Mordor Intelligence's Mexiko Gewerbeimmobilienmarkt – Marktgröße im Vergleich mit anderen veröffentlichten Schätzungen
Verschiedene veröffentlichte Zahlen für den mexikanischen Gewerbeimmobilienmarkt können weit auseinanderliegen, weil die zugrunde liegende Messeinheit nicht immer dieselbe ist und weil die Abgrenzungen des Anwendungsbereichs nicht einheitlich gezogen werden. Einige Quellen konzentrieren sich auf in einem Jahr abgeschlossene Transaktionen, andere verankern die Marktgröße am ausstehenden Immobilienwert, und auch der Zeitpunkt der Währungsumrechnung kann den USD-Gesamtwert verändern.
Bauleistungen und Bauunternehmererlöse liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, was ein Grund dafür ist, dass unser Marktwert für 2026 nicht im Gleichschritt mit Schätzungen steigt, die auf dem jährlichen Transaktionsvolumen oder den Entwicklungsausgaben basieren. Unterschiede entstehen auch dadurch, wie schnell Mieten und Kapitalisierungsraten als anpassungsfähig angenommen werden, ob nur institutionelle Qualitätsobjekte gezählt werden und wie häufig Annahmen aktualisiert werden, wenn sich Leerstand oder Absorption verschiebt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 64,18 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 53,60 Mrd. USD (2024) | Verwendet den Transaktionswert als Marktgrößenmaßstab, was den gesamten ausstehenden Vermögenswert in Jahren mit weniger großen Transaktionen unterschätzen kann; zudem spiegelt dies ein anderes Basisjahr wider. |
| Branchenportal B | 75,99 Mrd. USD (2029) | Die Vorausschau ist an einen transaktionsflussorientierten Prognosehorizont geknüpft und kann eine schnellere Neubepreisung oder eine breitere Einbeziehung entwicklungsbezogener Aktivitäten annehmen, was den Gesamtwert gegenüber einem auf stabilisierten Vermögenswerten basierenden Ansatz anhebt. |
Die Streuung dieser Zahlen ist hauptsächlich darauf zurückzuführen, ob die Kennzahl den Vermögenswert oder den Transaktionsfluss misst, zusammen mit Zeitpunkt- und Preisannahmen. Indem das Modell an flächenbezogene Betriebssignale geknüpft und Preis- sowie Renditeannahmen durch Interviews validiert werden, bleibt die Marktgröße auf Eingaben zurückführbar, die Jahr für Jahr überprüft und wiederholt werden können.
Im Bericht beantwortete Schlüsselfragen
Wie ist der Wachstumsausblick des mexikanischen Gewerbeimmobilienmarktes bis 2031?
Es wird prognostiziert, dass der Markt von 64,18 Milliarden USD im Jahr 2026 auf 89,59 Milliarden USD bis 2031 wächst, bei einem CAGR von 6,9 %, angetrieben durch Logistik- und Rechenzentrum-Adjacency-Dynamiken.
Welcher Immobilientyp führt den mexikanischen Gewerbeimmobilienmarkt an und warum?
Die Logistik führt mit einem Anteil von 33,22 % im Jahr 2025 und der schnellsten CAGR von 8,1 % bis 2031 aufgrund von E-Commerce-Dichte, Nachfrage nach der letzten Meile und automatisierungsgerechten Spezifikationen in Lagerhäusern am Stadtrand.
Wie prägen die Finanzierungsbedingungen Entwicklungsentscheidungen im mexikanischen Gewerbeimmobilienmarkt?
Trotz Leitzinssenkungen bleiben die Kreditspannen erhöht und der Baukredit angespannt, was Entwickler in Richtung stabilisierter Vermietungen und Bau-zur-Vermietung-Strukturen statt spekulativer Verkäufe drängt.
Wo befinden sich die am schnellsten wachsenden Regionen im mexikanischen Gewerbeimmobilienmarkt?
Querétaro verzeichnet die steilste CAGR von 7,33 %, da Hyperscale-Rechenzentrum-Campusse expandieren, während Mexiko-Stadt der größte Knoten nach Wert mit angespannter erstklassiger Bürodynamik bleibt.
Was lässt Vermietungen im mexikanischen Gewerbeimmobilienmarkt besser abschneiden als Verkäufe?
Vermietungen profitieren von Erschwinglichkeitsdruck, strengerer Hypothekenvergabe und Vermieterangeboten wie inflationsgebundenen Mietverträgen, Energiepaketen und höheren Mieterausbaubudgets, die den Investitionsaufwand der Nutzer reduzieren.
Wie wirkt sich die Expansion von Rechenzentren auf den breiteren mexikanischen Gewerbeimmobilienmarkt aus?
Hyperscale-Campusse konzentrieren sich in strom- und glasfaserreichen Korridoren und schaffen Aufschläge für digitale Nähe bei benachbarten Industriegrundstücken, während die Vorvermietung in Monterrey und Querétaro mit fortschreitenden Netzaufrüstungen enger wird.