
Marktgröße und Marktanteil im Bereich regulatorisches Reporting und Compliance
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
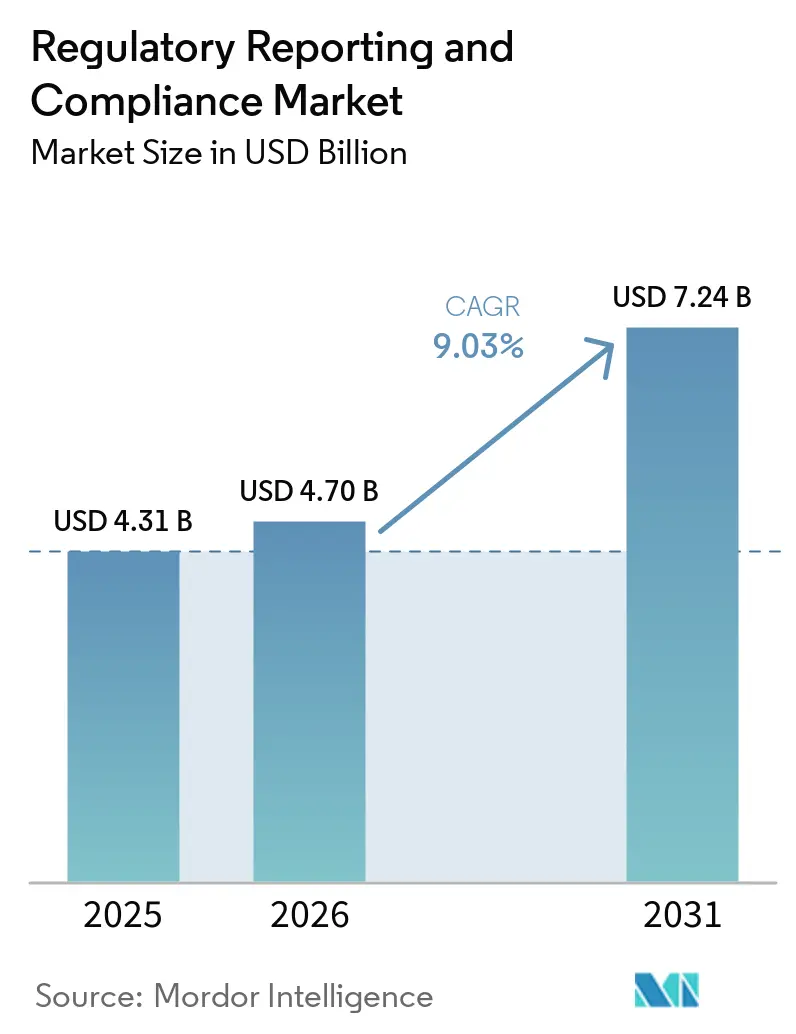
| Marktgröße (2026) | 4.70 Milliarden US-Dollar |
| Marktgröße (2031) | 7.24 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.03 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für regulatorisches Reporting und Compliance von Mordor Intelligence
Die Marktgröße für regulatorisches Reporting und Compliance wird im Jahr 2026 auf USD 4,70 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 4,31 Milliarden, mit Projektionen für 2031 von USD 7,24 Milliarden, was einem Wachstum von 9,03 % CAGR im Zeitraum 2026–2031 entspricht. Die Marktexpansion wird durch harmonisierte Leitlinien des Internationalen Rates für Harmonisierung (ICH), strengere Datenintegritätsregeln der US-amerikanischen Behörde für Lebens- und Arzneimittel (FDA) sowie digitale Einreichungsvorschriften der Europäischen Arzneimittelagentur (EMA) angetrieben. Die erhöhte Nachfrage nach schneller Dossiergenehmigung, die weitverbreitete Einführung des elektronischen Gemeinsamen Technischen Dokuments (eCTD) sowie die zunehmende Verbreitung multiregionaler klinischer Studien unterstreichen den Bedarf an einer anspruchsvollen Compliance-Infrastruktur. Biotechnologie-Pipelines, Durchbrüche in der Gen- und Zelltherapie sowie der Aufstieg von KI-gestützten regulatorischen Plattformen beschleunigen die Ausgaben zusätzlich. Anbieter, die tiefes Domänenwissen mit cloud-nativen, datengetriebenen Technologien verbinden, gewinnen Wettbewerbsvorteile und gestalten die Servicelieferungsmodelle in den Segmenten Pharmazeutika, Biotechnologie und Medizingeräte neu.
Wichtigste Erkenntnisse des Berichts
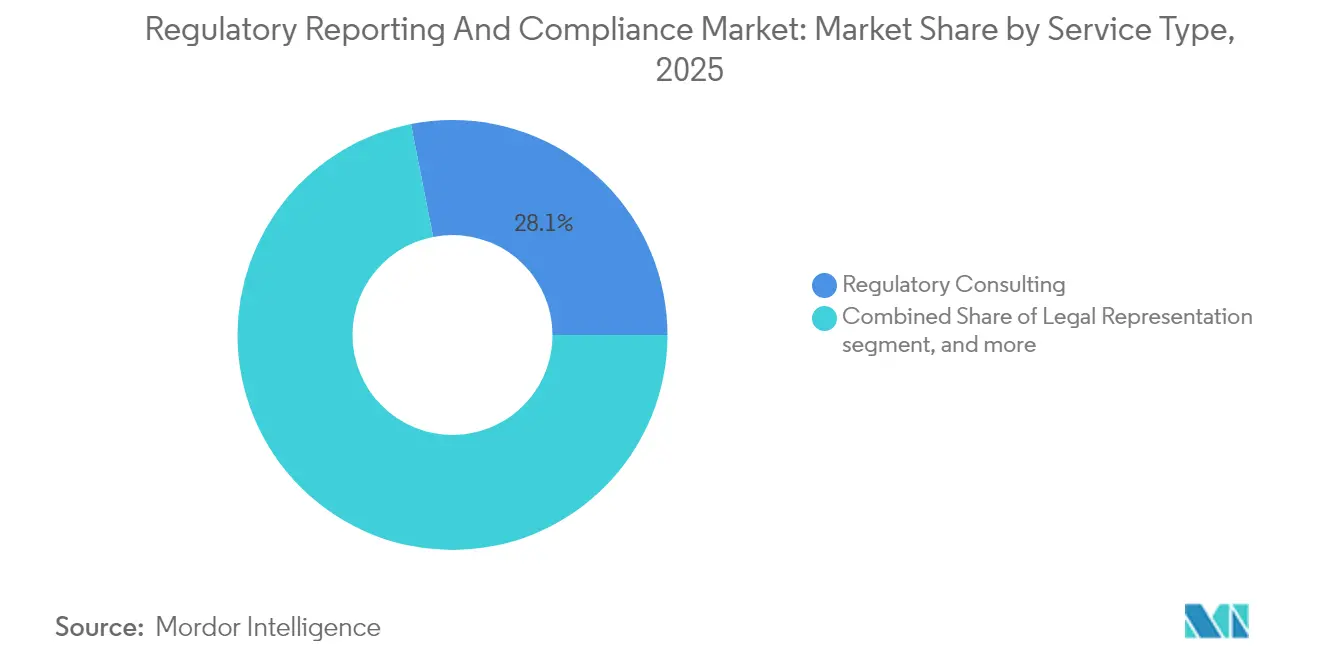
- Nach Servicetyp führte Beratung im Jahr 2025 mit einem Marktanteil von 28,10 % im Bereich regulatorisches Reporting und Compliance, während regulatorisches Schreiben und Publizieren bis 2031 eine CAGR von 11,10 % verzeichnen dürfte.
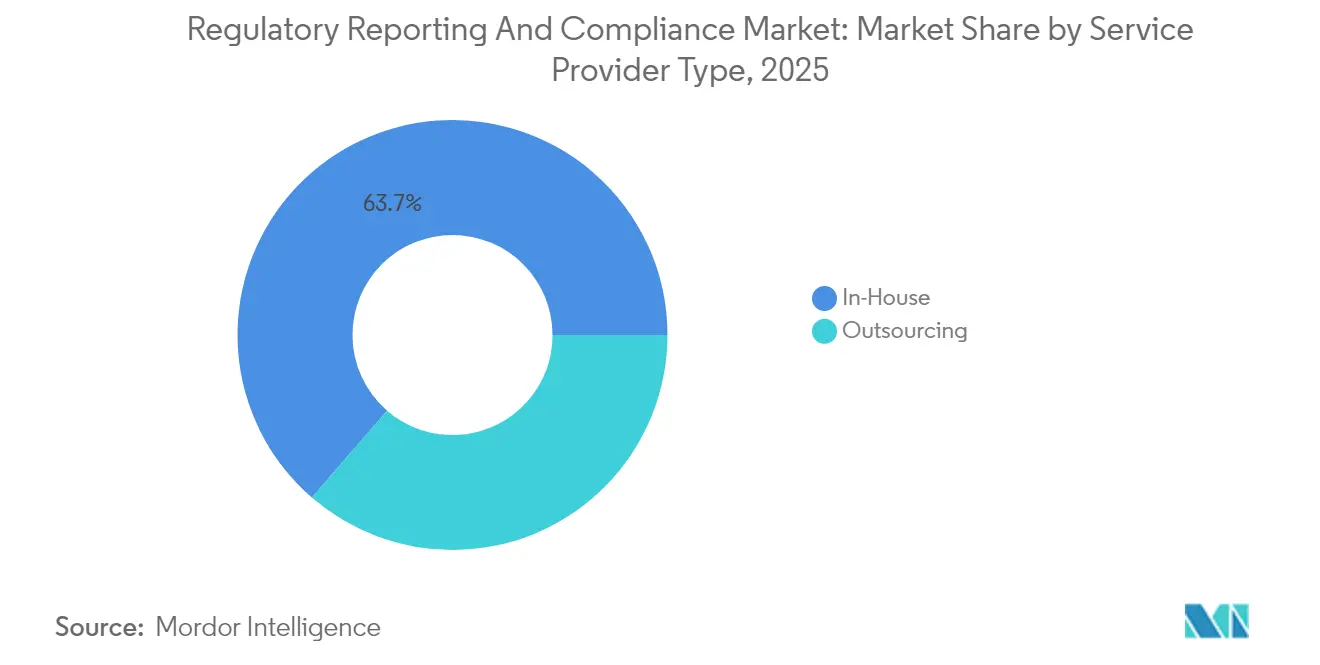
- Nach Anbietertyp hielten interne Teams im Jahr 2025 einen Marktanteil von 63,65 % im Bereich regulatorisches Reporting und Compliance, während Outsourcing-Modelle im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 10,75 % wachsen werden.
- Nach Endnutzer erzielten Pharmaunternehmen im Jahr 2025 einen Marktanteil von 34,80 % an der Marktgröße für regulatorisches Reporting und Compliance, während Biotechnologieunternehmen die höchste CAGR von 12,10 % bis 2031 verzeichnen.
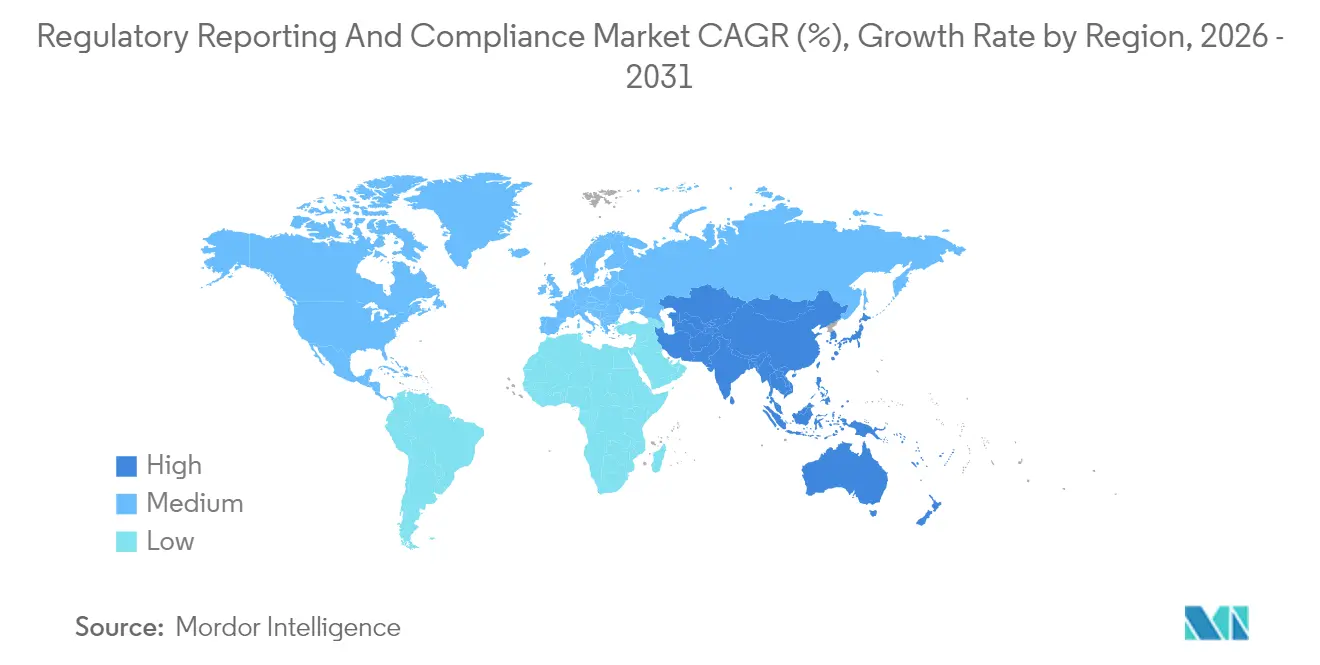
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 41,10 %; der asiatisch-pazifische Raum verzeichnet bis 2031 eine CAGR von 10,15 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberwirkungsanalyse*
| Treiber | % (~) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Wachsende Nachfrage nach schnelleren Genehmigungsverfahren | +2.1% | Global, am stärksten in Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| Sich kontinuierlich ändernde regulatorische Rahmenbedingungen | +1.8% | Global, insbesondere aufstrebende APAC-Märkte | Mittelfristig (2–4 Jahre) |
| Digitalisierung regulatorischer Prozesse | +2.3% | Nordamerika & EU als Kern, Ausweitung auf APAC | Mittelfristig (2–4 Jahre) |
| Zunehmende Komplexität multiregionaler klinischer Studien | +1.6% | Global, konzentriert in den großen Pharmazentren | Langfristig (≥ 4 Jahre) |
| KI-gestützte regulatorische Intelligenzplattformen verkürzen Dossierzyklen | +1.4% | Nordamerika & Europa, Ausweitung auf APAC | Langfristig (≥ 4 Jahre) |
| ESG-getriebene Offenlegungsvorschriften erweitern den Compliance-Umfang | +0.8% | Europa & Nordamerika, aufkommend in APAC | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach schnelleren Genehmigungsverfahren
Die Bezeichnung als Durchbruchstherapie halbiert die FDA-Prüfungszeiten und erzeugt eine Premiumnachfrage nach Beratungsdienstleistungen, die Einreichungen beschleunigen, ohne die Strenge zu beeinträchtigen[1]US-amerikanische Behörde für Lebens- und Arzneimittel, „Leistungsbericht zum Durchbruchstherapieprogramm,” fda.gov. Spezialisierte regulatorische Autoren erzielen nun 40 % Preisaufschläge für beschleunigte Dossiers. Die im Jahr 2024 aktualisierten Leitlinien zu Real-World-Evidence (RWE) eröffnen neue Beschleunigungswege, erfordern jedoch fortgeschrittene Analysekapazitäten, die in den meisten internen Teams nicht verfügbar sind. Da Sponsoren RWE nutzen, helfen externe Partner mit robusten Data-Science-Kapazitäten dabei, sich in den sich entwickelnden Evidenzstandards zurechtzufinden. Diese Betonung von Geschwindigkeit erhält überdurchschnittliche Gebührenstrukturen aufrecht und festigt eine enge Anbieter-Kunden-Zusammenarbeit. Der Wettbewerbsdruck zur Verkürzung von Markteinführungslücken stärkt das strategische Wertversprechen des Marktes für regulatorisches Reporting und Compliance.
Sich kontinuierlich ändernde regulatorische Rahmenbedingungen
Im Jahr 2024 veröffentlichten Regulierungsbehörden mehr als 200 wesentliche Leitlinienaktualisierungen, die Unternehmen zur kontinuierlichen Überwachung zwingen. Die Nationale Medizinproduktebehörde Chinas (National Medical Products Administration) veröffentlichte 15 neue technische Leitlinien, die Dossierformate und Sicherheitsmeldeschwellen neu gestalteten. Die zeitnahe Interpretation überlappender nationaler und ICH-Rahmenwerke übersteigt mittlerweile die Kapazitäten vieler interner Teams. Hybridmodelle kombinieren Kernfachwissen mit spezialisierten Beratern für jurisdiktionsspezifische Compliance und ermöglichen so eine flexible Ressourcenallokation. Obwohl die globale Harmonisierung langfristig vielversprechend ist, macht die kurzfristige Komplexität externe Beratungsdienstleistungen unverzichtbar. Unternehmen, die höhere Budgets für Horizon-Scanning-Tools einplanen, veranschaulichen die Widerstandsfähigkeit des Marktes für regulatorisches Reporting und Compliance.
Digitalisierung regulatorischer Prozesse
Elektronische Einreichungen machen 85 % der FDA-Anträge aus, gegenüber 45 % im Jahr 2019. Das IRIS-Pilotprojekt der EMA verkürzte die Bewertungszeiten im ersten Zyklus um 30 %. Upgrades für strukturierte Produktkennzeichnung (SPL) schreiben maschinenlesbare Formate vor und zwingen Sponsoren zur Einführung cloud-nativer Regulatory-Information-Management-Systeme. Die Beraternachfrage umfasst Plattformauswahl, Datenmigration und Anwenderschulung. Anbieter, die schlüsselfertige Implementierungslösungen anbieten, berichten von 40 % Effizienzsteigerungen für ihre Kunden. Da Behörden zunehmend KI-gestützte Dokumentenprüfung einsetzen, stärken Dienstleister mit Werkzeugen zur natürlichen Sprachverarbeitung ihre Wettbewerbsvorteile.
Zunehmende Komplexität multiregionaler klinischer Studien
Globale Studien erstrecken sich mittlerweile im Durchschnitt über 12 Rechtsgebiete, die jeweils unterschiedliche Datenstandards durchsetzen. Das Register der Weltgesundheitsorganisation (WHO) verzeichnete im Jahr 2024 25 % mehr multiregionale Studien, was Dezentralisierungsstrategien widerspiegelt[2]Weltgesundheitsorganisation, „Jahresbericht 2024 der internationalen Plattform für klinische Studienregister,” who.int. Die Divergenz zwischen EU- und post-Brexit-UK-Regeln schafft doppelte Compliance-Belastungen, während Programme für seltene Krankheiten regionenübergreifende Mitgefühlsprotokolle erfordern. Berater mit Kenntnissen der FDA-, EMA-, PMDA- und NMPA-Besonderheiten erzielen Premiumhonorare. Lösungen für digitale Studienhauptakten und überregionale Harmonisierungsrahmen schaffen neue Servicenischen. Die Komplexität verlängert die Engagementzyklen und unterstützt nachhaltiges Wachstum im Markt für regulatorisches Reporting und Compliance.
Analyse der Hemmniswirkung*
| Hemmnis | % (~) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Mangel an technologisch fortschrittlicher Infrastruktur in Entwicklungsländern | −1.2% | Aufstrebende APAC-Märkte, MEA, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Komplizierte lokale und globale regulatorische Normen | −1.5% | Global, am ausgeprägtesten bei Einreichungen in mehreren Rechtsgebieten | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Fachkräften für regulatorische Angelegenheiten | −1.8% | Global, am ausgeprägtesten in Nordamerika & Europa | Langfristig (≥ 4 Jahre) |
| Cybersicherheits- & Datensouveränitätshürden für Cloud-Compliance-Tools | −1.1% | Europa, Nordamerika, Regionen mit Fokus auf Datensouveränität | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an technologisch fortschrittlicher Infrastruktur in Entwicklungsländern
Papierbasierte Prozesse bestehen in Indien, Brasilien und Teilen Afrikas fort und zwingen multinationale Sponsoren zur parallelen Führung von Papier- und elektronischen Workflows, was die Compliance-Kosten um bis zu 30 % erhöht. Staatlich finanzierte Modernisierungsmaßnahmen schreiten ungleichmäßig voran und hinterlassen Implementierungslücken, die cloud-basierte Einreichungen behindern. Anbieter begegnen dieser Kluft durch hybride Lösungen, die Portale mit geringer Bandbreite mit Vor-Ort-Scan-Hubs kombinieren. Dennoch bremst die langsame Modernisierung die Einführung fortschrittlicher KI-gestützter Tools und dämpft die allgemeine CAGR des Marktes für regulatorisches Reporting und Compliance.
Mangel an qualifizierten Fachkräften für regulatorische Angelegenheiten
Branchenumfragen zeigen, dass 40 % der Unternehmen Schwierigkeiten haben, Führungspositionen zu besetzen, insbesondere in der KI-zentrierten Dossierstrategie[3]Gesellschaft für Fachleute in regulatorischen Angelegenheiten, „Globale Umfrage zu Trends bei der regulatorischen Belegschaft 2024,” raps.org. Gehaltsaufschläge übersteigen bei jurisdiktionsübergreifenden Experten 60 %. Universitäten hinken bei der Bereitstellung von Curricula nach, die digitale Einreichungen und Real-World-Data-Analysen abdecken. Die bevorstehende Verrentung eines Drittels der erfahrenen Fachkräfte birgt das Risiko eines institutionellen Wissensverlusts. Beratungsunternehmen begegnen dem Fachkräftemangel durch beschleunigte Ausbildungsakademien und globale Talentknoten, doch Angebotslücken bestehen fort und begrenzen das kurzfristige Wachstum.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Beratungsdominanz sieht sich digitaler Disruption gegenüberDie Beratung erzielte im Jahr 2025 einen Marktanteil von 28,10 % im Bereich regulatorisches Reporting und Compliance, gestützt durch Expertise bei der Navigation komplexer Einreichungswege. Regulatorisches Schreiben und Publizieren beschleunigt sich mit einer CAGR von 11,10 %, unterstützt durch das verbesserte eCTD der FDA und die strukturierten Datenanforderungen der EMA. Dieser Anstieg bei Automatisierung, KI-gestützter Inhaltsgenerierung und cloud-fähigen Template-Bibliotheken gestaltet die Ressourcenallokation neu und veranlasst Berater zur Integration von Technologiepartnerschaften. Da Sponsoren Geschwindigkeit priorisieren, liefern spezialisierte Schreibteams maschinenlesbare Dossiers, die den sich entwickelnden technischen Standards globaler Behörden entsprechen. Gleichzeitig wachsen Rechtsvertretungsdienstleistungen aufgrund erhöhter FDA-Warnschreiben-Aktivitäten stetig, und die Beratung zur Pharmakovigilanz gewinnt infolge erweiterter Anforderungen an die Post-Market-Sicherheit an Bedeutung.
Die Digitalisierung positioniert Beratungsunternehmen als Technologieorchestratoren statt als reine Beratungsorgane. Um Margen zu schützen, integrieren etablierte Anbieter proprietäre Werkzeuge zur natürlichen Sprachverarbeitung, die Module 3 und 5 automatisch befüllen. Diese Integration positioniert menschliche Experten für hochwertige strategische Inhalte neu. Die etablierte Stellung der Beratung bleibt belastbar, doch Anbieter ohne Technologie-Roadmaps riskieren eine Kommodifizierung. Im Prognosezeitraum wird der Markt für regulatorisches Reporting und Compliance eine Konvergenz zwischen Inhaltsgenerierung, Daten-Engineering und strategischer Beratung erleben, da Kunden einheitliche, technologiegestützte Servicepakete fordern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich


Nach Anbietertyp:
Outsourcing beschleunigt sich trotz Präferenz für interne LösungenObwohl interne Teams im Jahr 2025 63,65 % der Marktgröße für regulatorisches Reporting und Compliance kontrollierten, gewinnen Outsourcing-Modelle aufgrund von Kosten- und Kompetenzvorteilen mit einer CAGR von 10,75 % an Boden. Die Normalisierung von Remote-Arbeit löste geografische Barrieren auf und ermöglichte Sponsoren den Zugang zu globalen Talentpools. Outsourcing-Unternehmen nutzen Skaleneffekte und bieten schlüsselfertige Regulatory-Information-Management-Systeme sowie 24/7-Überwachungsdienstleistungen an. Hybridstrategien dominieren nun: Die regulatorische Kernstrategie verbleibt intern, während Dossierautorschaft, Horizon-Scanning und überregionale Intelligenz nach außen verlagert werden.
Um Premiumaufträge zu gewinnen, investieren Anbieter in KI-basierte Wissensgraphen, die historische Behördenanfragen mit prädiktiven Antwort-Templates verknüpfen. Diese Innovationen treiben die Genehmigungsquoten im ersten Zyklus in die Höhe und sprechen kapitaleffiziente Biotech-Kunden an. Dennoch bleiben Schutz des geistigen Eigentums und kulturelle Kompatibilität Anliegen auf Vorstandsebene, die sorgfältige Anbieter-Due-Diligence-Prozesse erfordern. Die Wettbewerbsintensität im Markt für regulatorisches Reporting und Compliance steigt, da Full-Service-CROs, spezialisierte Boutiquen und RegTech-Startups durch differenzierte Technologie-Stacks um Marktanteile wetteifern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Endnutzer:
Biotechnologische Innovation treibt Premiumdienstleistungen anPharmaunternehmen hielten im Jahr 2025 einen Umsatzanteil von 34,80 %, doch Biotechnologie-Sponsoren führen das Wachstum mit einer CAGR von 12,10 % an. Die rasche Entwicklung von Gen- und Zelltherapien führt zu komplexen CMC-Datenpaketen (Chemie, Herstellung und Kontrollen) sowie erhöhten Post-Market-Verpflichtungen, die interne Biotech-Ressourcen belasten. Berater, die in der Lage sind, beschleunigte Genehmigungswege zu koordinieren, erzielen 50 % Honoraraufschläge. Gleichzeitig verlassen sich Medizingerätehersteller auf spezialisierte Berater für EMA-Dossiers zur Medizinprodukteverordnung (MDR) sowie die sich weiterentwickelnden KI/ML-Produktleitlinien der FDA.
Da die Konvergenz die Grenzen zwischen Pharmazeutika, Biologika und Medizingeräten verwischt, müssen Dienstleister multidisziplinäre Expertise integrieren. Sponsoren fordern zunehmend plattformunabhängige regulatorische Strategien, die Gen-Editing, digitale Therapeutika und Kombinationsprodukte abdecken. Diese Breite stärkt das Wertversprechen von End-to-End-Beratungsunternehmen. Im Prognosehorizont wird der Anteil der Biotechnologie am Markt für regulatorisches Reporting und Compliance weiter wachsen, da Venture-Investitionen wissenschaftliche Durchbrüche finanzieren und Compliance-Beratungsunternehmen im Mittelpunkt des Kommerzialisierungserfolgs bleiben.
Geografische Analyse
Markt für regulatorisches Berichtswesen und Compliance in Nordamerika
Nordamerika kontrollierte im Jahr 2025 41,10 % der Marktgröße für regulatorisches Berichtswesen und Compliance, gestützt durch strenge FDA-Standards und eine hohe Konzentration großer pharmazeutischer Auftraggeber. Die Einführung KI-gestützter Prüfwerkzeuge durch die Behörde erhöht die technischen Compliance-Anforderungen und lenkt die Nachfrage auf Berater, die mit maschinenlesbaren Einreichungen vertraut sind. Kanadas Beteiligung am Project Orbis und die Angleichung an die FDA-Onkologierahmen fördern zusätzlich grenzüberschreitende Beratungsmandate. Der Schutz geistigen Eigentums und eine starke Risikokapitalfinanzierung erhöhen die Outsourcing-Budgets der Region und sichern überdurchschnittliche Servicepreise.
Markt für regulatorisches Berichtswesen und Compliance im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 10,15 % bis 2031, angetrieben durch Chinas regulatorische Reformagenda, die Verbesserungen der PMDA-Beratung in Japan sowie digitale Einreichungspilotprogramme in Indien. Die unterschiedliche regulatorische Reife erzeugt fragmentierte Nachfragemuster: Globale Unternehmen benötigen lokale Partner zur Auslegung länderspezifischer Vorschriften, während einheimische Hersteller Expertise suchen, um FDA- und EMA-Exportanforderungen zu erfüllen. Anbieter, die regionale Zentren mit zweisprachigen Teams und Echtzeit-Informationsplattformen aufbauen, sichern sich Vorteile als Ersteinsteiger im Markt für regulatorisches Berichtswesen und Compliance.
Markt für regulatorisches Berichtswesen und Compliance in EMEA und Lateinamerika
Europa bleibt ein reifer, aber sich wandelnder Markt. Die laufende digitale Transformations-Roadmap der EMA und die post-Brexit-Divergenz der britischen MHRA führen zu einer Komplexität, die die Beratungshonorare stärkt. Nachhaltigkeitsbezogene Offenlegungspflichten erweitern den Compliance-Bereich und schaffen Chancen für ESG-orientierte Berater. Nord- und Westeuropa führen bei der digitalen Akzeptanz, während Mittel- und Osteuropa zurückliegen, was Nischenmandate für die Infrastrukturmodernisierung eröffnet. In Lateinamerika, dem Nahen Osten und Afrika ist die Akzeptanz aufgrund begrenzter technischer Infrastruktur geringer, doch stellen diese Regionen langfristige Chancen dar, da multinationale Unternehmen ihre Studien- und Produktionspräsenz ausweiten. Gezielte Kapazitätsaufbauinitiativen globaler Gesundheitsbehörden erschließen schrittweise neue Beratungsumsatzquellen.

Regulatorisches Umfeld
Die regulatorischen Anforderungen entwickeln sich zunehmend in Richtung strukturierter, elektronischer Einreichungen und interoperablem Datenaustausch, was die Compliance-Belastung für global operierende Life-Sciences- und Gesundheitsorganisationen erhöht. Im März 2026 finalisierte CMS die Regel CMS-0053-F zur Einführung von Standards für den elektronischen Austausch von Anhängen zu Gesundheitsleistungsansprüchen, wodurch die Abhängigkeit von manuellen Dokumentationsabläufen weiter reduziert und die Nachfrage nach Systemen und Dienstleistungen unterstützt wird, die standardisierte Transaktionen operationalisieren können.
Im Kontext der Life Sciences prägt die Übernahme aktualisierter Good-Clinical-Practice-Standards gemäß ICH und im Einklang mit der EU weiterhin die Erwartungen an eine konsistente Studiensteuerung und Dokumentation. Anhang 2 von ICH E6(R3) erreichte am 3. Juni 2026 die Stufe-4-Verabschiedung, und der CHMP der EMA verabschiedete Anhang 2 am 25. Juni 2026. Im US-Gesundheits-IT-Ökosystem veröffentlichte ONC im Juni 2026 das Faktenblatt zum Standards Version Advancement Process (SVAP) 2026, was auf laufende Aktualisierungen der akzeptierten Interoperabilitätsstandards hinweist, die beeinflussen, wie regulierte Einrichtungen Datenintegrität, Prüfbarkeit und einreichungsfertige Ergebnisse verwalten.
Wertschöpfungskettenanalyse
Die Nachfrage geht typischerweise von pharmazeutischen, biotechnologischen und Medizinprodukte-Sponsoren aus, die Einreichungsanforderungen in mehreren Jurisdiktionen sowie Verpflichtungen nach der Markteinführung erfüllen müssen. Regulatory-Affairs-Teams übersetzen diese Anforderungen in Einreichungsstrategien, Evidenzanforderungen und Zeitpläne, während die Lieferketteneingaben klinische, sicherheitsbezogene und CMC-Daten, ICH-konforme standardisierte Terminologien und Modelle sowie Produktstammdaten umfassen, die für die regulierte Versorgung und die Meldung von Engpässen verwendet werden (einschließlich Identifikatoren über Rückverfolgbarkeits- und Produktdatenportale). Diese Eingaben fließen dann in Workflows für regulatorisches Schreiben, Veröffentlichung und Validierung ein, unterstützt durch RIM- und eCTD-Werkzeuge, strukturiertes Content-Management sowie zunehmend Modellierungs- und Analysepakete zur Unterstützung von Einreichungen.
Die Umsetzung erfolgt durch eine Mischung aus internen Teams und ausgelagerten Spezialisten, darunter Beratungsunternehmen, CROs und Software- oder Plattformanbieter, die Dossiers zusammenstellen, regulatorische Intelligenz pflegen und Einreichungsabläufe sowie Lebenszyklusänderungen verwalten. Auf der nachgelagerten Seite schaffen regulatorbezogene Gateways und Standardaktualisierungen wiederkehrende Implementierungsarbeiten, einschließlich des EMA Product Management Service (PMS), bei dem eine Frist im Dezember 2025 die Inhaber von Zulassungen verpflichtete, Daten zu Herstellung und Geschäftsbetrieb einzureichen. Der grenzüberschreitende Handel und die Lieferkettenkonformität fügen eine weitere Kettenebene hinzu, wie im März 2026 gezeigt, als die US CBP die FDA Supplemental Guide Version 2.6 für die Automated Commercial Environment (ACE) veröffentlichte, wodurch strukturierte Importmeldeanforderungen für regulierte medizinische Produkte verschärft und der Integrationsbedarf über regulatorische, Qualitäts- und Lieferkettendatensysteme erhöht wurden.
Wettbewerbslandschaft
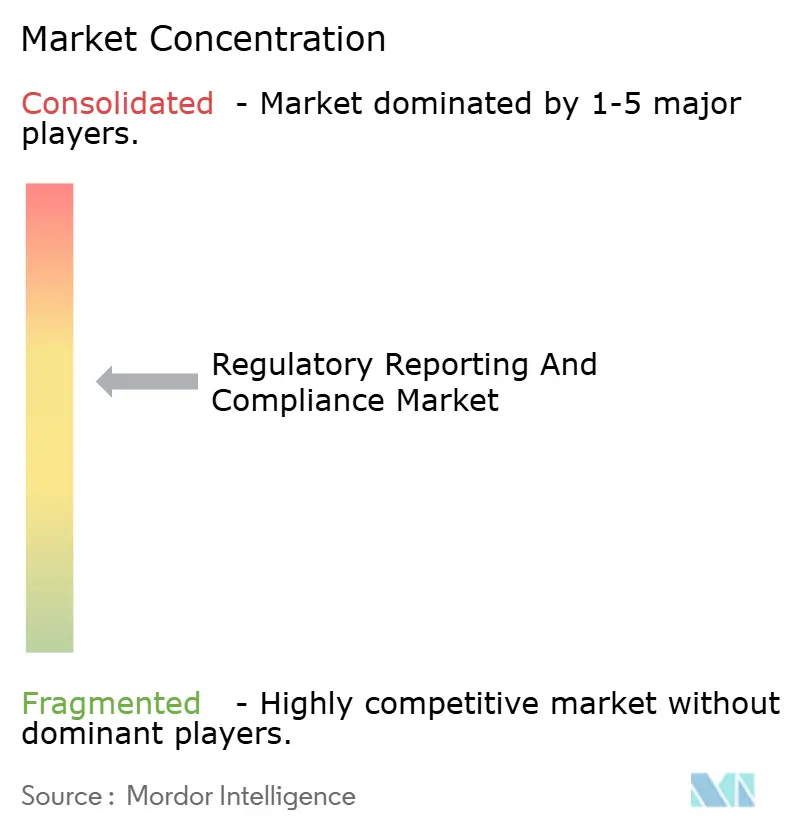
Der Markt für regulatorisches Reporting und Compliance ist mäßig fragmentiert, wobei die führenden Anbieter zusammen einen Umsatzanteil von 40–45 % ausmachen. Die globalen Marktführer IQVIA, Syneos Health und Parexel verbinden Skalierung, therapeutische Breite und proprietäre Technologie, um ihre Marktpositionen zu verteidigen. Sie investieren stark in Engines auf Basis maschinellen Lernens, die Zulassungszeitpläne vorhersagen und globale regulatorische Änderungen automatisch kuratieren. Mittelständische Unternehmen differenzieren sich durch tiefgreifende Expertise in spezifischen Therapiebereichen, wie seltene Erkrankungen oder fortgeschrittene Biologika, während RegTech-Startups sich auf plattformbasierte Automatisierung konzentrieren.
Die Konsolidierung beschleunigte sich im Jahr 2024, da strategische Akquisitionen Technologielücken schlossen und die geografische Reichweite erweiterten. Syneos Health übernahm Endpoint Clinical, um die Kapazitäten im Bereich seltener Erkrankungen und Durchbruchstherapien zu stärken. Parexel richtete in Singapur ein APAC-Zentrum für regulatorische Informationen ein, was geografische Diversifizierungsstrategien widerspiegelt. Traditionelle Auftragsforschungsorganisationen integrieren umfassende regulatorische Angebote und stellen damit reine Beratungsunternehmen vor Herausforderungen. Gleichzeitig bieten cloudnative Plattformen Abonnementzugang an und setzen stundenbasierte Abrechnungsmodelle unter Druck.
Wettbewerbserfolg hängt zunehmend von KI, Datenanalyse und Interoperabilität mit Sponsor-Ökosystemen ab. Unternehmen, die ergebnisbasierte Preisgestaltung einführen, bei der Gebühren an Zulassungszeitpläne oder den Erfolg im ersten Zyklus geknüpft sind, gewinnen an Bedeutung. Die Wettbewerbsgrenze dreht sich nun um den Schutz geistigen Eigentums, Datensicherheitszertifizierungen und die Fähigkeit, nahtlose hybride On-Shore-/Off-Shore-Servicemodelle bereitzustellen. Da Sponsoren integrierte Lösungen erwarten, die Strategie, Einreichung und Überwachung nach der Markteinführung abdecken, riskieren Anbieter, die Domänenexpertise nicht mit Technologie in großem Maßstab verbinden können, marginalisiert zu werden.
Marktführer im Bereich regulatorisches Reporting und Compliance
Genpact Ltd
IQVIA Holdings Inc
Certara, L.P.
Pharmaceutical Product Development, LLC (PPD)
Charles River Laboratories International, Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für regulatorisches Reporting und Compliance
- Accenture
- AmerisourceBergen / Cencora
- Celegence
- Certara
- Charles River
- Clinilabs
- Freyr Solutions
- Genpact
- ICON
- Indegene
- IQVIA
- LabCorp
- MED-EL
- Navitas Life Sciences
- Parexel International
- PharmaLex GmbH
- PPD
- ProPharma Group
- Syneos Health
- WuXi App Tec
Lesen Sie die Analyse der regulatorisches Reporting und Compliance-Unternehmen

Marktchancen und Zukunftsaussichten
Kurzfristige Chancen konzentrieren sich dort, wo neue Mandate für elektronische Transaktionen, Interoperabilitätsinitiativen und aktualisierte globale Standards Umsetzungsrückstände erzeugen, die die internen regulatorischen Kapazitäten übersteigen. In den USA bietet die CMS-Maßnahme einen direkten Katalysator, da die im März 2026 verabschiedete CMS-0053-F-Regel zur Einführung von Standards für elektronische Anspruchsanhänge den Bedarf an konformer Dokumentenerstellung, Kodierung, Prüfpfaden und Ausnahmebehandlung bei Kostenträgern, Leistungserbringern und Anbietern, die regulierte Austauschprozesse unterstützen, erhöht. Auch die Aktivitäten von ONC unterstützen die anhaltende Nachfrage nach Plattformen und Dienstleistungen, da das SVAP-Faktenblatt vom Juni 2026 die Einführung neuerer Health-IT-Standardversionen ermöglicht, was wiederkehrende Arbeiten in den Bereichen Standardbewertung, Systemaktualisierungen, Validierung und Governance vorantreibt.
Im Bereich Life Sciences verlagern die anhaltenden Erwartungen gemäß ICH und EMA die Ausgaben weiterhin in Richtung standardisierter, inspektionsbereiter Prozesse und Tools für regionsübergreifende Einreichungen. Anhang 2 von ICH E6(R3) erreichte am 3. Juni 2026 die Stufe-4-Verabschiedung, gefolgt von der CHMP-Verabschiedung am 25. Juni 2026, was die Nachfrage nach Dienstleistungen erhöht, die aktualisierte GCP-Anforderungen in Betriebsverfahren, Lieferantenüberwachung und Einreichungsdokumentation umsetzen. Ein damit zusammenhängender Freiraum konzentriert sich auf die sichere Skalierung der Automatisierung, da Sponsoren und Gesundheitssysteme KI in regulatorische und Compliance-Workflows integrieren, wodurch sich Beschaffung und Bereitstellung hin zu belastbarer Data Governance, Modelldokumentation und prüfbereiten Kontrollen verschieben, anstatt eigenständige Punktlösungen zu nutzen, was Anbietern zugutekommt, die Fachwissen mit validierten, interoperablen Plattformen verbinden.
Recent Industry Developments in Markt für regulatorisches Reporting und Compliance
- Mai 2026: IQVIA erweiterte seine strategische Zusammenarbeit mit Kexing Biopharm, um die globale Biosimilar-Entwicklung zu beschleunigen, indem klinische Entwicklungsunterstützung mit regulatorischer Strategie und fortschrittlicher Analytik kombiniert wird. Der erweiterte Umfang stärkt die Fähigkeit von IQVIA, regulatorische Berichterstattung und Compliance-Dienstleistungen in breitere Entwicklungsprogramme einzubinden, insbesondere für grenzüberschreitende Einreichungen.
- Dezember 2025: Certara führte ein Angebot für beschleunigte pharmakometrische (PMx) regulatorische Einreichungen ein, das darauf ausgelegt ist, die Einreichungszeiten um mehr als 50 Prozent zu verkürzen. Der Service produktisiert spezialisierte Modellierungs- und Dokumentationsabläufe und erweitert den Zugang für Teams, die keine internen pharmakometrischen Kapazitäten haben, aber einreichungsfertige Ergebnisse in verkürzten Zeitrahmen benötigen.
- November 2024: Certara lieferte eine Hauptversion der GlobalSubmit-Regulierungssoftware zur Unterstützung des FDA-Einreichungsstandards Version 4.0. Das Update verdeutlicht den anhaltenden technischen Wandel bei Einreichungsformaten und verstärkt die Nachfrage nach Anbietern, die Publikationssysteme aktuell halten können, während sie Validierung und Prüfbarkeit aufrechterhalten.


Markt für regulatorisches Reporting und Compliance Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir bemessen den Markt für regulatorisches Reporting und Compliance anhand der Umsätze aus ausgelagerten Dienstleistungen, die Unternehmen der Biowissenschaften dabei unterstützen, regulatorische Einreichungs-, Dokumentations- und laufende Compliance-Anforderungen über den gesamten Produktlebenszyklus zu erfüllen.
Ausschlüsse aus dem Umfang: Wir schließen interne Personalkosten für interne Regulatory-Affairs-Teams sowie allgemeine Qualitätsmanagementarbeiten aus, die nicht mit regulatorischen Einreichungen oder regulatorisch ausgerichteter Berichterstattung verbunden sind.
Segmentierungsübersicht
- Nach Servicetyp
- Regulatorische Beratung
- Produktregistrierung & klinische Studienanwendungen
- Rechtsvertretung
- Regulatorisches Schreiben & Publizieren
- Sonstige regulatorische Dienstleistungen
- Nach Anbietertyp
- Intern
- Outsourcing
- Nach Endnutzer
- Pharmaunternehmen
- Medizingerätehersteller
- Biotechnologieunternehmen
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten & Afrika
- GCC
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit öffentlichen Vorschriften und Berichtsstandards, damit der Markt auf dem basiert, was Unternehmen tatsächlich einreichen müssen. Wir haben Quellen wie die Leitlinienbibliothek der US-amerikanischen FDA, die öffentlichen Verfahren der Europäischen Arzneimittel-Agentur, ICH-Leitlinienpublikationen, Trends auf ClinicalTrials.gov und im EU-Klinischen Studienregister sowie ausgewählte begutachtete Artikel zur eCTD-Einführung und Einreichungsqualität ausgewertet.
Anschließend verknüpfen wir diese Anforderungen mit Ausgabensignalen anhand von Jahresberichten der Unternehmen, Investorenpräsentationen, Pressemitteilungen und Verbandsmaterialien, die regulatorische Arbeitsbelastung, Einreichungen und Outsourcing-Intensität thematisieren. Wo verfügbar, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentdatenbanken sowie globale Verträge und Ausschreibungen genutzt, um Anbieterumfang und Dienstleistungsmix gegenzuprüfen. Diese Liste ist nur illustrativ; wir haben viele weitere öffentliche und kostenpflichtige Quellen genutzt, um Daten zu erheben, Annahmen zu validieren und Grauzonen zu klären.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um zu überprüfen, was als Dienstleistungen für regulatorisches Reporting und Compliance gezählt wird, und um typische Engagement-Modelle in den Bereichen Beratung, Schreiben, Veröffentlichung und Einreichungsunterstützung zu bestätigen. Wir haben mit einer Mischung aus Dienstleistern und Stakeholdern auf der Käuferseite in den wichtigsten Regionen gesprochen, damit Preislogik, Outsourcing-Anteile und Arbeitsbelastungstreiber mit dem abgeglichen werden konnten, was wir in der Desk Research beobachtet haben.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 25 % | CXOs: 19 % | APAC: 46 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 35 % | EMEA: 35 % |
| Kleinere Anbieter: 19 % | Manager: 46 % | Americas: 19 % |
Marktgrößenbestimmung und Prognose
Für die Größenbestimmung beginnen wir mit einem Top-down-Aufbau, der den adressierbaren Nachfragepool aus der F&E-Aktivität der Biowissenschaften und dem regulatorischen Einreichungsaufkommen rekonstruiert, das dann in ausgelagerte Dienstleistungsausgaben umgerechnet wird. Eingaben umfassen die Aktivität bei der Einreichung neuer Arzneimittel und Medizinprodukte, klinische Studienvolumina nach Phase, den Anteil der Mehrregionen-Einreichungen, eCTD- und Veröffentlichungsaufkommen sowie typische Wiedereinreichungs- und Wartungszyklen, die zusammen angeben, wie viel regulatorische Arbeit in einem Jahr anfällt.
Diese Gesamtwerte werden dann anhand selektiver Bottom-up-Näherungen überprüft, wie z. B. Stichproben von Anbieterumsatzbereichen, regionalen Outsourcing-Penetrationsraten und Durchschnittspreisen pro Projekt für Beratungs- und Schreibarbeiten, bevor die endgültige Zahl angepasst wird. Wo die Bottom-up-Sichtbarkeit für kleinere Anbieter gering ist, schließen wir Lücken mithilfe von ausgabenseitigen Aufteilungen auf der Käuferseite und Kanalprüfungen zu gängigen Vertragsstrukturen.
Für die Prognose verwenden wir eine Szenarioanalyse, die durch Expertenmeinungen unterstützt wird, da sich die Nachfrage mit politischen Aktualisierungen, Inspektionsintensität und der klinischen Pipeline bewegt. Wachstumsannahmen werden durch erwartete Studienbeginne, sich entwickelnde Einreichungsformate, wachsende Erwartungen an die Überwachung nach der Markteinführung sowie Änderungen bei Zulassungs- und Verlängerungszeitplänen geleitet. Wir wandeln diese in Dienstleistungsvolumen- und Preisentwicklungen um.
Datenvalidierung und Aktualisierungszyklus
Wir validieren Ergebnisse durch mehrere Durchläufe, beginnend mit Bereichsprüfungen anhand unabhängiger Signale wie Einreichungszahlen, Aktivität in Studienregistern und offengelegten Outsourcing-Budgets. Ausreißer werden auf geografischen Mix, Dienstleistungsumfang oder Einmalereignisse überprüft und dann bei wesentlicher Abweichung durch Folgegespräche erneut geprüft.
Vor der Freigabe wird das Modell von einem weiteren Analysten überprüft, damit Logik, Annahmen und Einheitenkonsistenz bestätigt werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn bedeutende regulatorische Änderungen, makroökonomische Verschiebungen oder wesentliche Vertragsmuster die kurzfristige Nachfrage verändern. Unmittelbar vor der Lieferung führen wir eine aktuelle Überprüfung durch, damit Kunden die aktuellste verfügbare Einschätzung erhalten.
Vergleich der Marktgrößenbestimmung für regulatorisches Reporting und Compliance von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für diesen Markt variieren häufig, da Teams nicht immer dieselbe Gruppe von Dienstleistungen und Endnutzern berücksichtigen und das Basisjahr je nach dem Zeitpunkt der letzten Modellaktualisierung variieren kann. Unterschiede entstehen auch dadurch, ob Zahlen aus regulatorischen Arbeitsbelastungssignalen aufgebaut werden oder hauptsächlich aus Umsatz-Rollups von Anbietern.
In der Praxis sind die größten Treiber von Unterschieden das, was einbezogen wird – etwa ob rechtliche Vertretung gezählt wird, ob nur Biowissenschaften berücksichtigt werden oder ob breitere Compliance-Dienstleistungen eingemischt werden – und wie Outsourcing-Anteile angewendet werden im Vergleich zur Annahme, dass alle regulatorischen Aufwände eingekauft werden. Die Spanne vergrößert sich auch, wenn die Preisgestaltung mit einem pauschalen Inflationsfaktor projiziert wird, anstatt an Projektmixverschiebungen zwischen Beratung, Schreiben und Veröffentlichung geknüpft und dann mit der Einreichungsaktivität abgeglichen zu werden – was der hier verwendete Ansatz ist. Die endgültige Modellierungsentscheidung wird von Mordor Intelligence angewendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,70 Mrd. USD (2026) | |
| Fachzeitschrift A | 5,19 Mrd. USD (2025) | Verwendet eine Perspektive auf verwaltete regulatorische Reporting-Dienstleistungen und kann wiederkehrende Managed-Service-Umsätze übererfassen, während Beratungs- und Dossier-Schreibarbeiten im Zusammenhang mit neuen Einreichungen untererfasst werden, was den Umfang nicht vollständig vergleichbar macht. |
| Branchenverlag B | 7,20 Mrd. USD (2025) | Konzentriert sich auf Software für regulatorisches Reporting und verwandte Dienstleistungen, was Technologieausgaben mit Dienstleistungen vermischt und Compliance-Anwendungsfälle außerhalb der Biowissenschaften einschließen kann, was zu einem höheren Gesamtwert im Vergleich zu einer reinen Dienstleistungsdefinition für Biowissenschaften führt. |
Die Tabelle zeigt, dass die meisten Unterschiede nicht in der Arithmetik liegen, sondern darin, was im Markt enthalten ist und welches Jahr als aktuell behandelt wird. Wenn der Umfang auf regulatorische Dienstleistungen für Biowissenschaften beschränkt bleibt und der Nachfragepool an Einreichungs- und Studienaktivitäten verankert ist, bleibt die Schätzung leichter nachvollziehbar, erklärbar und mit wiederholbaren Prüfungen aktualisierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für regulatorisches Reporting und Compliance?
Die Marktgröße für regulatorisches Reporting und Compliance beträgt USD 4,70 Milliarden im Jahr 2026.
Wie schnell wird das Marktwachstum erwartet?
Der Markt soll mit einer CAGR von 9,03 % wachsen und bis 2031 USD 7,24 Milliarden erreichen.
Welche Region führt bei den Ausgaben für Compliance-Dienstleistungen im regulatorischen Bereich?
Nordamerika hält den größten Anteil mit 41,10 % im Jahr 2025.
Welcher Servicetyp wächst am schnellsten?
Dienstleistungen für regulatorisches Schreiben und Publizieren expandieren bis 2031 mit einer CAGR von 11,10 %.
Warum sind Biotechnologieunternehmen entscheidend für das zukünftige Wachstum?
Biotech-Sponsoren sehen sich mit komplexen, beschleunigten Genehmigungswegen konfrontiert, was eine Nachfrage mit einer CAGR von 12,10 % nach Premium-Compliance-Unterstützung antreibt.
Wie beeinflusst KI die regulatorische Beratung?
KI-gestützte Intelligenzplattformen verkürzen Dossierzyklen, verbessern die Genehmigungschancen im ersten Zyklus und differenzieren Dienstleister.
Seite zuletzt aktualisiert am:



