
Marktgröße und Marktanteil für Geräte zur refraktiven Chirurgie
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 304.44 Millionen US-Dollar |
| Marktgröße (2032) | 475.55 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.33 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Geräte zur refraktiven Chirurgie von Mordor Intelligence
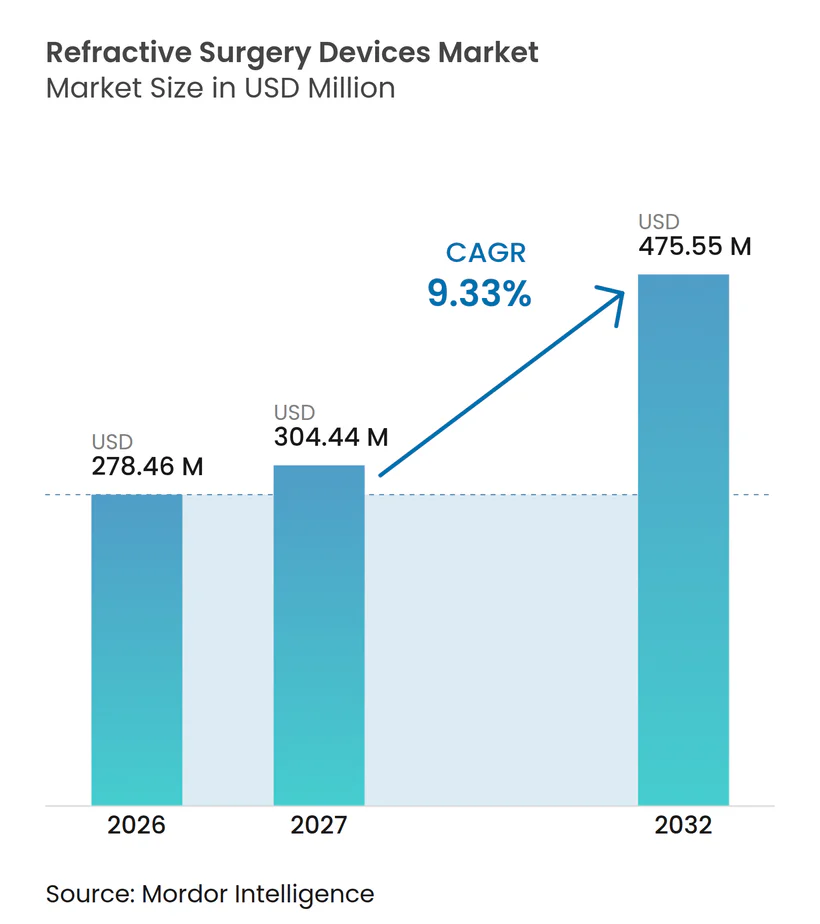
Die Marktgröße für refraktive Chirurgiegeräte wurde im Jahr 2026 auf 278,46 Millionen USD geschätzt und soll von 304,44 Millionen USD im Jahr 2027 auf 475,55 Millionen USD bis 2032 wachsen, bei einer CAGR von 9,33 % während des Prognosezeitraums (2027–2032).
Die wachsende Nachfrage nach brillenfreiem Sehen, die rasche Einführung von Femtosekunden-Plattformen und eine breitere Versicherungsabdeckung im asiatisch-pazifischen Raum stützen ein zweistelliges Eingriffswachstum. Künstliche Intelligenz leitet nun die Patientenauswahl und Operationsplanung und steigert die Konversionsraten in Hochvolumenzentren. Militär- und Ersthelfer-Programme, die ungestützte Sehschärfe vorschreiben, erweitern die adressierbare Basis zusätzlich. Strategische Akquisitionen, allen voran Alcons Kauf von STAAR Surgical für 1,5 Milliarden USD, signalisieren zunehmenden Wettbewerbsdruck und eine Verlagerung hin zu Plattform-Ökosystemen, die Hardware, Software und Verbrauchsmaterialien bündeln. Gleichzeitig beeinflussen Nachhaltigkeitsbedenken hinsichtlich energieintensiver Laser und anhaltende Bedenken bezüglich des trockenen Auges Investitionsentscheidungen und fördern Innovationen bei Technologien mit niedrigerer Fluenz sowie bei postoperativen Versorgungsprotokollen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hatten Excimer-Lasersysteme im Jahr 2026 einen Marktanteil von 42,2 % bei refraktiven Chirurgiegeräten, während SMILE/RCLE-Plattformen bis 2032 voraussichtlich mit einer CAGR von 11,8 % wachsen werden.
- Nach Brechungsfehler entfiel auf die Myopiekorrektur im Jahr 2026 ein Anteil von 62,7 % an der Marktgröße für refraktive Chirurgiegeräte; Presbyopie-Behandlungen wachsen bis 2032 mit einer CAGR von 9,5 %.
- Nach Endnutzer hielten ophthalmologische Kliniken im Jahr 2026 einen Umsatzanteil von 46,6 %, während ambulante Operationszentren im Prognosezeitraum mit einer CAGR von 12,7 % wachsen.
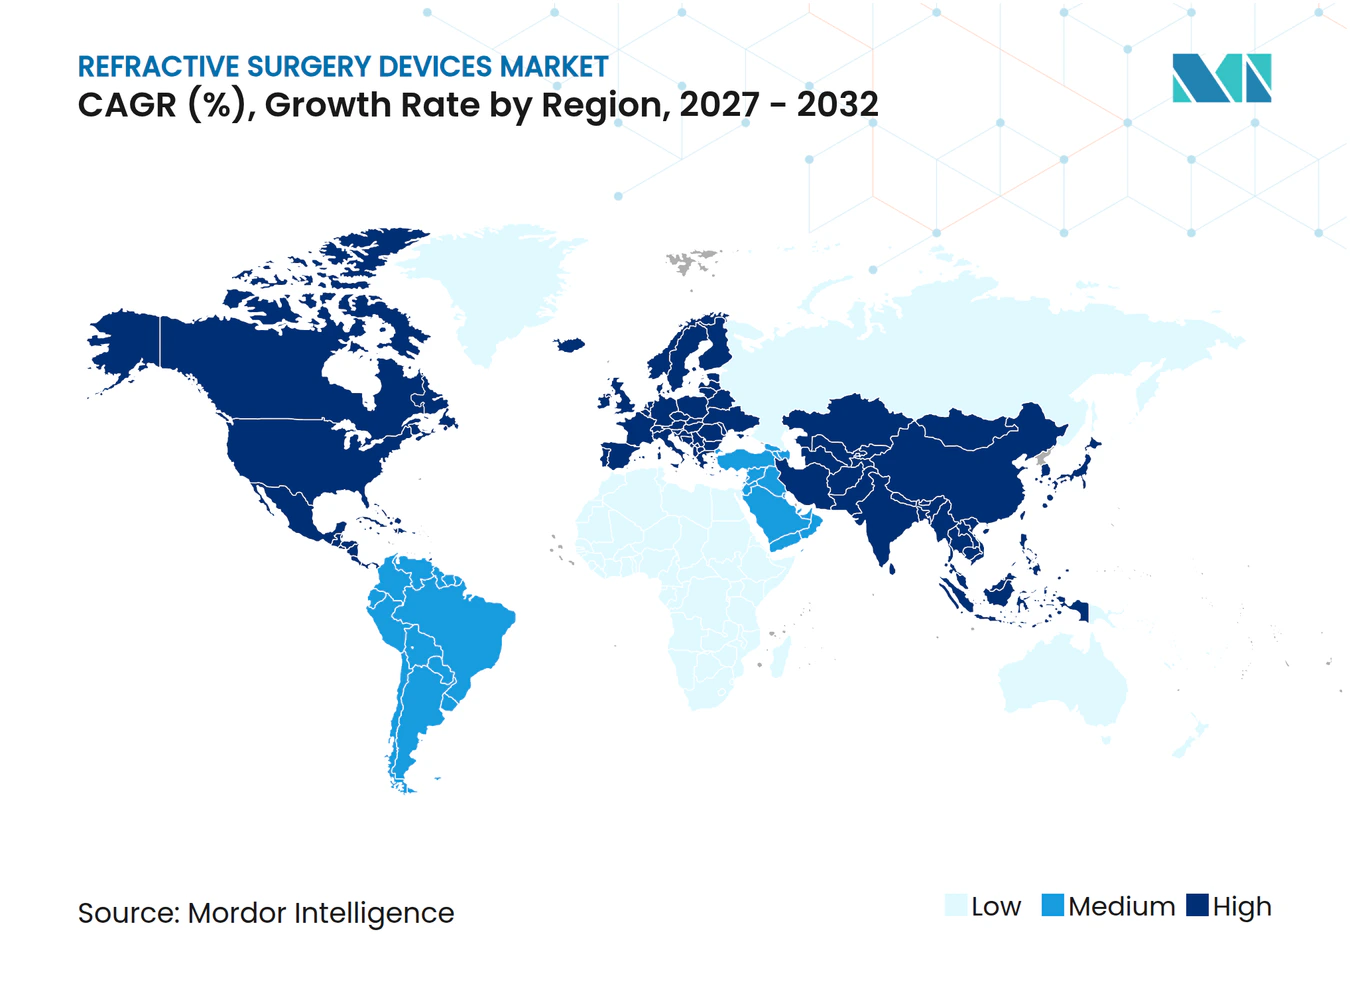
- Nach Geografie führte Nordamerika im Jahr 2026 mit einem Umsatzanteil von 34,5 %, doch der asiatisch-pazifische Raum soll bis 2032 die schnellste CAGR von 13,9 % verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung von Myopie und Presbyopie | +2.10% | Global, konzentriert in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu minimal-invasiven Femtosekunden-Plattformen | +1.80% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausweitung der Versicherungsabdeckung für elektive refraktive Chirurgie (Asien) | +1.40% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| KI-gestützte präoperative Untersuchung zur Steigerung der Konversionsraten | +1.20% | Global, frühe Einführung in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einführung brillenfreier Standards durch Militär und Ersthelfer | +1.00% | Nordamerika, Ausweitung auf verbündete Nationen | Mittelfristig (2–4 Jahre) |
| 3D-gedruckte, patientenspezifische Ablationsprofile | +0.80% | Nordamerika und EU, weltweit in der Forschungs- und Entwicklungsphase | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung von Myopie und Presbyopie
Projektionen der Weltgesundheitsorganisation zeigen, dass bis 2050 möglicherweise 4,76 Milliarden Menschen kurzsichtig sein könnten, während die Zahl der Presbyopie-Fälle bis 2030 auf 2,1 Milliarden ansteigen könnte.[1] Ostasien verzeichnet bereits eine Myopie-Prävalenz von 51,6 %, was die Nachfrage nach chirurgischer Korrektur verstärkt. Jüngere Berufstätige in China nennen in 48,9 % der LASIK-Entscheidungen berufliche Anforderungen als Grund, was sozioökonomische Treiber unterstreicht. Die wachsende Mittelschicht in Asien-Pazifik erhöht die Erschwinglichkeit von Eingriffen, und Versicherer in Japan, Südkorea und Singapur erstatten nun anteilige Kosten, was das Volumenwachstum ankurbelt. Zusammen bilden diese Trends die Grundlage für eine nachhaltige Gerätenutzung über Alterskohorten und Regionen hinweg.
Verlagerung hin zu minimal-invasiven Femtosekunden-Plattformen
SMILE bietet eine schnellere Erholung und eine höhere biomechanische Stabilität als herkömmliches LASIK, wobei 92 % der Patienten eine unkorrigierte Sehschärfe von 6/9,5 erreichen.[2] Die FDA-Zulassung des ZEISS VisuMax 800 im Jahr 2024 reduzierte die Lentikel-Erstellungszeit auf unter 10 Sekunden und fügte erweiterte Zentrierung-Hilfsmittel hinzu, was den Durchsatz verbessert. Die US-Luftwaffe hat Femtosekunden-LASIK als bevorzugte Option übernommen und damit Sicherheit und Leistung in anspruchsvollen Umgebungen bestätigt. Das Augen-Tracking mit 1.740 Hz auf der Bausch + Lomb TENEO-Plattform gewährleistet Genauigkeit trotz sakkadischer Bewegungen. Insgesamt verlagern diese Merkmale die Kapitalallokation hin zu Femtosekunden-Systemen und beschleunigen den Austausch älterer Excimer-Einheiten.
Ausweitung der Versicherungsabdeckung für elektive refraktive Chirurgie
Öffentliche Versicherer in Südkorea erstatten nun bis zu 40 % der Kosten für Lasereingriffe, und chinesische Privatversicherungen decken Verbrauchsmaterialien in Städten der zweiten Kategorie ab, was die Eigenkosten senkt. Versicherer berichten von einem jährlichen Wachstum von 17 % bei Ansprüchen im Zusammenhang mit Sehkorrekturleistungen, was die Wirksamkeit der Policen widerspiegelt. Eine breitere Abdeckung verringert die Preissensitivität, fördert das Upselling auf Premium-Linsen und stützt den Markt für Geräte zur refraktiven Chirurgie in traditionell auf Barzahlung ausgerichteten Volkswirtschaften. Die Hersteller reagieren mit flexiblen Finanzierungsmodellen für Ärzte, um die Plattformeinführung zu beschleunigen.
KI-gestützte präoperative Untersuchung zur Steigerung der Konversionsraten
Algorithmen wie der Tomografische/Biomechanische Index erhöhen die Sensitivität für die Ektasie-Erkennung und reduzieren ungeeignete Kandidaten um 28 %. Das autonome System von AEYE Health erreicht eine Sensitivität von 92–93 % beim Screening auf diabetische Retinopathie und schafft damit einen regulatorischen Präzedenzfall für KI-Diagnostik. Deep-Learning-Modelle sagen nun das Vault einer implantierbaren Kollamer-Linse mit einer Genauigkeit von 94 % voraus und optimieren so die Größenentscheidungen. Kliniken, die KI integrieren, verzeichnen innerhalb von 12 Monaten eine um 12 % höhere Buchungs-zu-Eingriff-Rate. Diese Fortschritte verbessern die Rentabilität und reduzieren postoperative Komplikationen, was das Vertrauen der Chirurgen in fortschrittliche Plattformen stärkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Eingriffkosten | -1.90% | Global, besonders ausgeprägt in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Postoperative Bedenken hinsichtlich trockener Augen und Ektasie | -1.30% | Global, regulatorischer Fokus in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Begrenzte Chirurgenkapazität in schnell wachsenden Märkten | -0.90% | Asien-Pazifik als Kern, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsprüfung von Hochenergie-Laserplattformen | -0.70% | EU führend, Ausweitung auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Eingriffkosten
Die Anschaffung einer Doppellaser-Suite kostet 400.000–500.000 USD, und die Kosten pro Eingriff betragen 300–400 USD, was die Margen kleiner Kliniken belastet. Der vorgeschlagene Medicare-Ärztegebührenplan 2025 sieht eine Kürzung der Katarakt-Erstattungen um 3 % vor, was den finanziellen Druck verstärkt.[3] Das Verhältnis von Abrechnung zu Zahlung in der Augenheilkunde weitete sich im Jahr 2020 auf 3,03 aus, was nicht versicherte Patienten hohen Eigenkosten aussetzt. Praxen verlagern sich auf ambulante Operationszentren und Premium-Pakete, um sinkende Erstattungen auszugleichen, doch der Zugang bleibt in einkommensschwachen Regionen eingeschränkt.
Postoperative Bedenken hinsichtlich trockener Augen und Ektasie
Systematische Übersichten verknüpfen Tränenfilminstabilität mit der Lappenbildung und unterstreichen den Bedarf an schonenderen Grenzflächen. Algorithmen des Kornea-Biomechanischen Index verbessern die Vorhersage des Ektasierisikos, doch verbleibende Unsicherheiten schrecken einige Kandidaten ab. Mitomycin C bei 0,02 % senkt die Inzidenz von Hornhauttrübungen auf 6,5 % gegenüber 15,2 % in der Kontrollgruppe, doch die Langzeitsicherheitsüberwachung ist noch im Gange. Gerätehersteller bündeln nun Analysen der Augenoberfläche, um Chirurgen und Patienten zu beruhigen, obwohl die regulatorische Prüfung – insbesondere in der EU – anhält.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
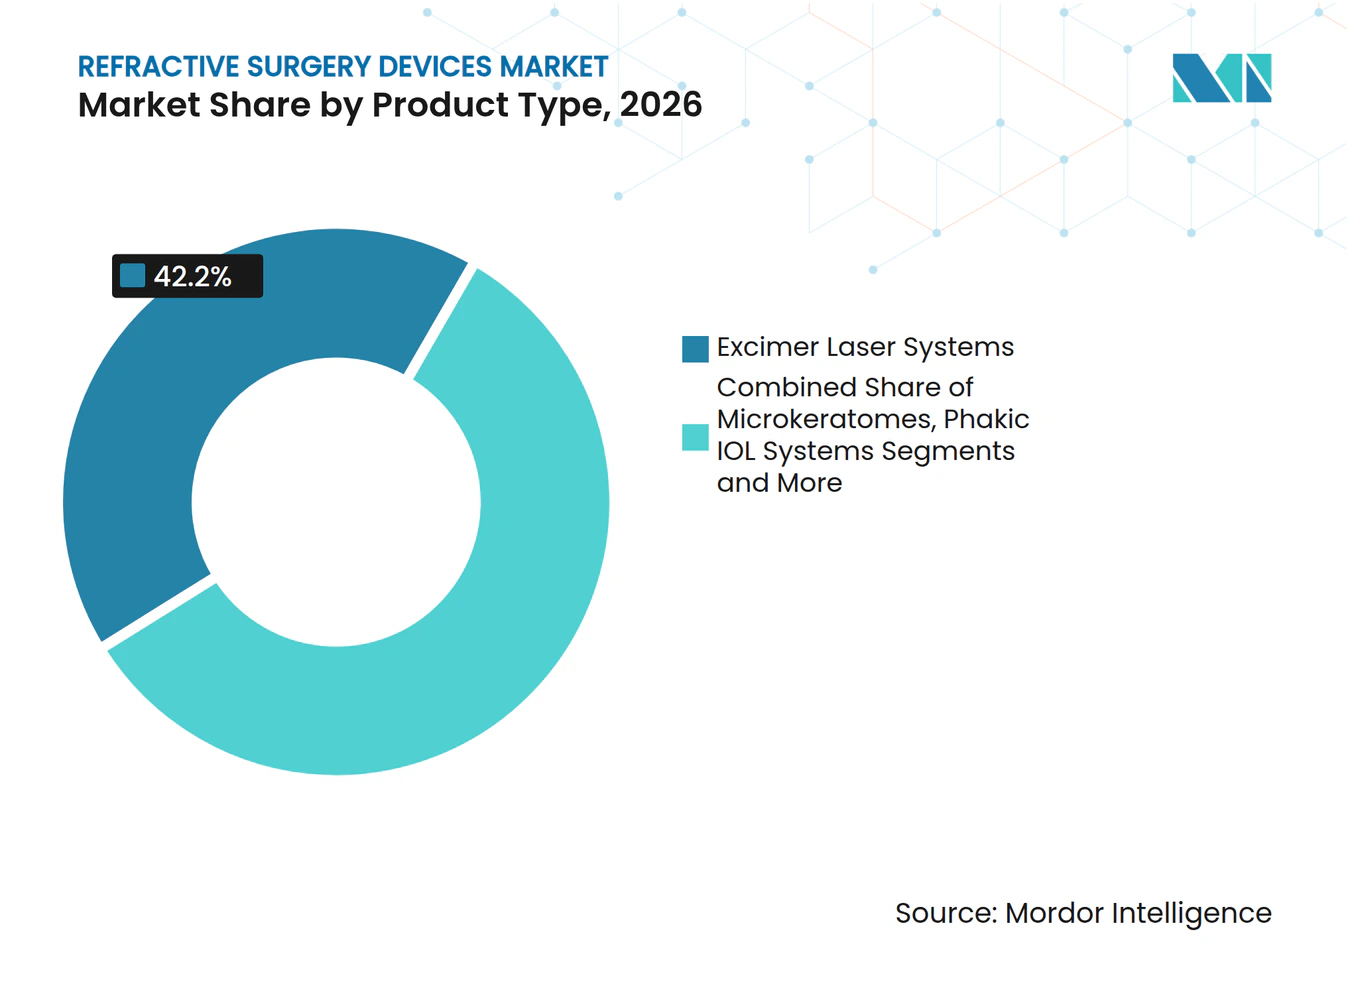
SMILE-Plattformen beschleunigen den ErsatzzyklusExcimer-Systeme erzielten 42,2 % des Umsatzes im Jahr 2026, was 107,6 Millionen USD der Marktgröße für refraktive Chirurgiegeräte entspricht, doch ihr Anteil schwindet, da SMILE/RCLE-Geräte bis 2032 eine CAGR von 11,8 % verzeichnen. Chirurgen bevorzugen Einzelschnitt-Techniken, die die Hornhautbiomechanik erhalten und die Erholungszeit verkürzen. Femtosekunden-Plattformen erzielen Premiumpreise und liefern dennoch höheren Durchsatz, verbessern den Return on Investment und treiben Upgrades bei frühen LASIK-Anwendern voran. Der Verkauf von Mikrokeratomen nimmt weiter ab, da die klingenfreie Lappenbildung zum Standard wird. Gerätehersteller differenzieren sich durch schnelleres Eye-Tracking, kleinere Stellflächen und integrierte Analysen, um Margen angesichts des zunehmenden Wettbewerbs zu verteidigen.
Die SMILE-Einführung beeinflusst den Verbrauchsmaterialverkauf, indem sie den Bedarf an Einwegklingen reduziert, was Hersteller dazu veranlasst, Software-Abonnements und Serviceverträge in den Vordergrund zu stellen. Der Markt für refraktive Chirurgiegeräte profitiert von den wiederkehrenden Einnahmen, doch Kliniken prüfen die Gesamtbetriebskosten genau, da die Erstattungen sinken. Phake Intraokularlinsen wecken erneutes Interesse, wenn die Hornhautdicke die Lasereignung einschränkt, und die Light Adjustable Lens-Technologie erweitert die Anpassungsmöglichkeiten in den postoperativen Zeitraum. Diese Ergänzungen verbreitern die Herstellerportfolios und positionieren sie, um Marktanteile bei verschiedenen Patientenprofilen zu gewinnen.



Nach Brechungsfehler:
Presbyopie entwickelt sich zur WachstumsnischeMyopie-Eingriffe machten 62,7 % des Marktanteils für refraktive Chirurgiegeräte im Jahr 2026 aus, während Presbyopie-Behandlungen mit 9,5 % pro Jahr wachsen, da die Weltbevölkerung altert. Pharmakologische Optionen wie Pilocarpin-Tropfen dienen als Einstiegspunkte, doch die chirurgische Korrektur behält aufgrund dauerhafter Ergebnisse ihren Reiz. PRESBYOND und multifokale Intraokularlinsen erzielen eine Patientenzufriedenheit von 94 % bei Piloten und Chirurgen, die Hochkontrastvision benötigen. Hyperopie- und Astigmatismusfälle nutzen zunehmend topographiegeführte Algorithmen, was die Indikationen für die Laserkorrektur erweitert.
Aufkommende Blended-Vision-Protokolle stützen den Markt für refraktive Chirurgiegeräte. Kliniken segmentieren Marketingkampagnen nach Altersgruppen und konzentrieren sich auf Bequemlichkeitsnarrative für jüngere Myope und Produktivitätsthemen für Presbyope. Hersteller passen daher Bildungsinhalte an unterschiedliche Kohorten an und betonen das sich weiterentwickelnde Präzisions- und Sicherheitsprofil moderner Plattformen.
Nach Endnutzer:
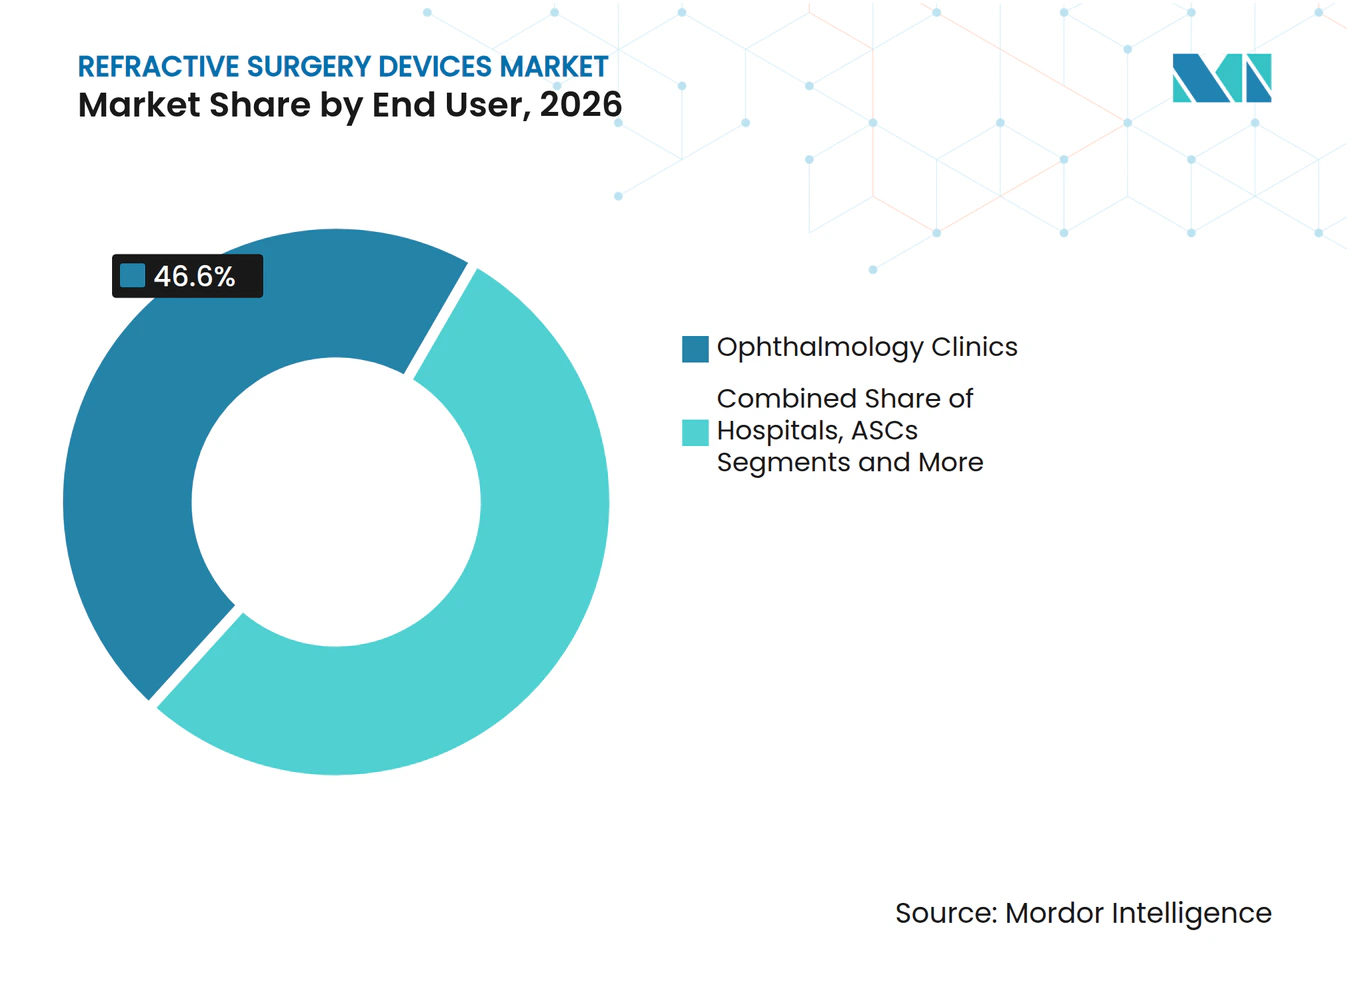
Ambulante Operationszentren holen gegenüber Kliniken aufOphthalmologische Kliniken machten 46,6 % des Umsatzes im Jahr 2026 aus, doch ambulante Operationszentren gewinnen mit einer CAGR von 11,7 % an Boden. Die Erstattung für ambulante Operationszentren stieg 2025 um 2 % auf 1.329 USD für Kataraktfälle, was die Verlagerung refraktiver Eingriffe begünstigt. Chirurgen schätzen die Planungsflexibilität und geringeren Gemeinkosten ambulanter Operationszentren, während Patienten den reibungslosen Empfang und die Erholung schätzen. Von Private-Equity-Gesellschaften unterstützte Praxismanagementgruppen beschleunigen die Expansion ambulanter Operationszentren, obwohl höhere Zinssätze den Dealfluss verlangsamen.
Krankenhäuser reagieren, indem sie wenig genutzte ambulante Räume in Augenpflegebereiche umwandeln, doch regulatorische Berichtspflichten schränken die Agilität ein. Akademische Zentren behalten eine Nische für komplexe Fälle und Technologievalidierungsstudien. Der Markt für refraktive Chirurgiegeräte passt sich weiter an, da die Kapitalallokation auf Einrichtungen mit günstigen Kostenträgermixen und Durchsatzeffizienzen verlagert wird.

Geografische Analyse
Markt für refraktive Chirurgiegeräte in Nordamerika
Nordamerika erzielte 34,5 % des Umsatzes im Jahr 2026, gestützt durch frühe Einführung, hohe verfügbare Einkommen und aggressives Marketing führender Ketten. Die Durchdringung von Premium-Eingriffen übersteigt 70 %, und das Militärvolumen sorgt für eine stabile Grundnachfrage. Die öffentliche Debatte über Umweltauswirkungen hat das Interesse an Systemen mit niedrigerer Fluenz geweckt und Hersteller dazu veranlasst, Energieeffizienzmetriken bei Ausschreibungen hervorzuheben.
Markt für refraktive Chirurgiegeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet die schnellste CAGR von 12,9 %, angetrieben durch die Expansion der Mittelschicht, den steigenden Einsatz digitaler Geräte und die zunehmende Myopieprävalenz. Die Zulassung des VisuMax 800 durch Chinas NMPA erschließt aufgestaute Nachfrage, und Carl Zeiss Meditec meldet zweistelliges Verbrauchsmaterialwachstum in der Region. Staatliche Pilotprogramme in Singapur subventionieren Myopiekontrollmaßnahmen für Jugendliche und lenken Familien indirekt auf chirurgische Lösungen für Erwachsene hin.
Markt für refraktive Chirurgiegeräte in EMEA und Südamerika
Europa verzeichnet eine stetige Ersatznachfrage, da Kliniken veraltete Excimer-Plattformen durch Femtosekunden-Einheiten ersetzen. Die EU-Medizinprodukteverordnung treibt Compliance-Investitionen voran, die multinationalen Unternehmen mit robusten Qualitätssystemen zugutekommen. Schwellenmärkte in MEA und Südamerika hinken beim Volumen hinterher, stellen jedoch strategische Expansionsfelder dar; Hersteller kooperieren mit NGOs für die Chirurgenausbildung und spenden aufgearbeitete Systeme, um künftige kommerzielle Umsätze vorzubereiten.
Wettbewerbslandschaft
Marktkonzentration
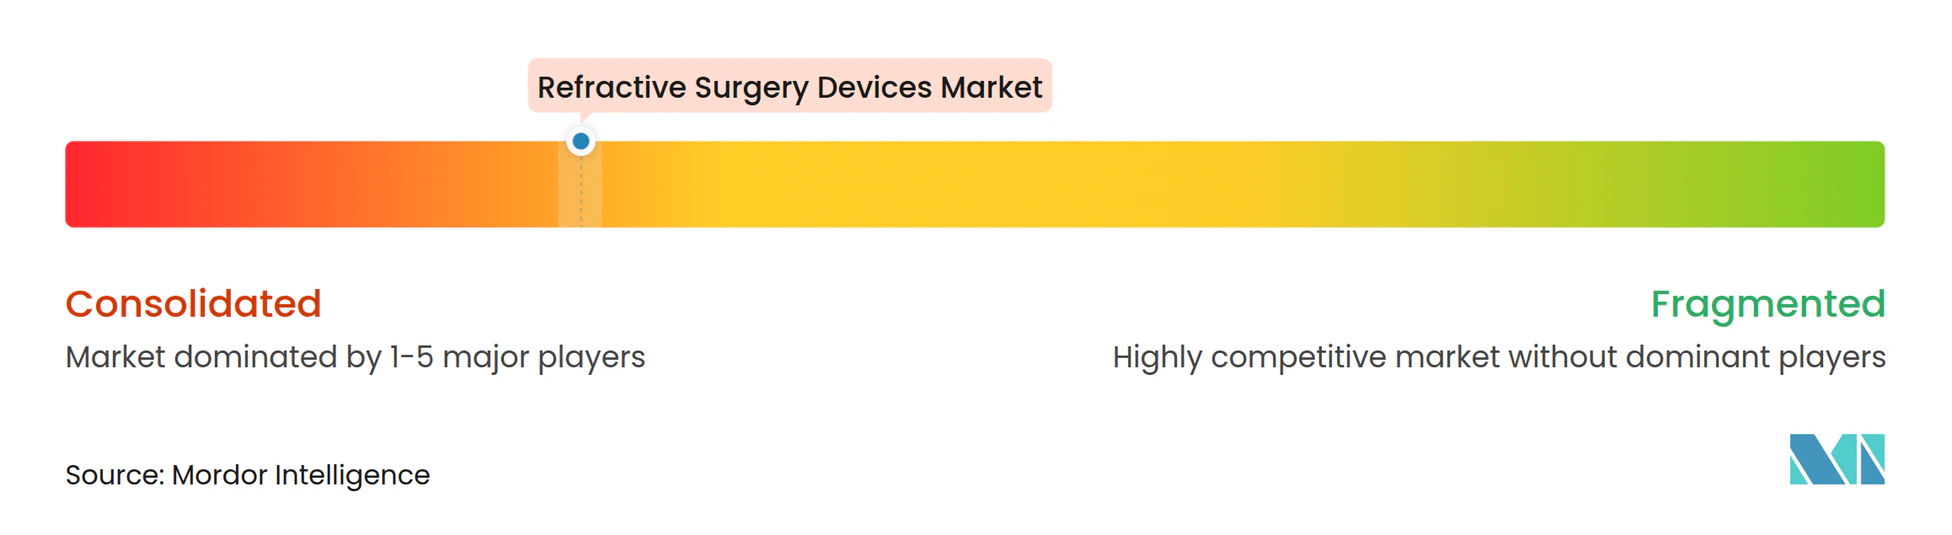
Die fünf größten Akteure erzielen schätzungsweise 72 % des globalen Umsatzes, was auf eine moderate Konzentration hindeutet. Alcons Übernahme von STAAR Surgical für 1,5 Milliarden USD und die Akquisition von LENSAR für 356 Millionen USD positionieren das Unternehmen mit einem umfassenden Portfolio von der Geburt bis zum Katarakt neu und stärken seine Präsenz bei Femtosekunden-Lasern. Carl Zeiss Meditec nutzt das SMILE-geistige Eigentum und eine installierte Basis von 2.600 VisuMax-Systemen, um seinen Marktanteil zu verteidigen. Johnson & Johnson hat sein digitales Ökosystem durch eine Investition in TECLens vertieft und zielt dabei auf nicht-inzisionale Korrekturmodalitäten ab.
Bausch + Lomb ist mit der TENEO-Excimer-Plattform wieder in das Kapitalgeräterennen eingestiegen und versucht, bisherige Technolas-Nutzer zu konvertieren. Mittelständische Marktteilnehmer konzentrieren sich auf Nischeninnovationen wie servokontrollierte Fluidik oder UV-anpassbare Linsen. Hardware-Differenzierung allein reicht nicht mehr aus; Anbieter bündeln KI-Module, Cloud-Analysen und Schulungen, um Wechselkosten aufzubauen. Nachhaltigkeitsnachweise, einschließlich Stromverbrauch und recycelbare Verpackungen, spielen nun bei Ausschreibungsbewertungen eine prominente Rolle, insbesondere in der EU.
Regionale Herausforderer entstehen in Indien und China und bieten kostenoptimierte Femtosekunden-Systeme zu 20–30 % niedrigeren Preisen an. Begrenzte globale Servicenetzwerke und spärliche Regulierungsanträge schränken jedoch die Exportambitionen ein. Insgesamt dreht sich das Wettbewerbsnarrativ um Plattformbreite, Software-Raffinesse und Qualität des Nachverkaufsservice statt um die Überlegenheit einzelner Geräte.
Marktführer in der Branche für Geräte zur refraktiven Chirurgie
-
Alcon
-
Johnson & Johnson Vision
-
Carl Zeiss Meditec AG |
-
Bausch + Lomb
-
SCHWIND eye-tech-solutions
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Refraktive Chirurgiegeräte Unternehmen in diesem Bericht
- Alcon
- Johnson & Johnson Vision (AMO)
- Carl Zeiss
- Bausch + Lomb
- SCHWIND eye-tech-solutions
- Ziemer Group
- NIDEK Co.
- Topcon Corp.
- STAAR Surgical
- Lumenis
- Ellex Medical Laser
- Coherent Corp.
- Glaukos
- Quantel Medical (Lumibird)
- iVIS Technologies
- Moptim Inc.
- WaveLight GmbH
- TECLens
- New-Eyes Laser
- Lensar Inc.
Neueste Industrielle Entwicklungen in Markt für Refraktive Chirurgiegeräte
- März 2025: Alcon stimmte der Übernahme von LENSAR für 356 Millionen USD zu und erweitert damit sein Femtosekunden-Laser-Katarakt-Portfolio.
- Februar 2025: Alcon stellte die trifokale Intraokularlinse Clareon PanOptix Pro vor, die eine Lichtnutzung von 94 % und reduzierte Streuung bietet.
- Oktober 2024: Die FDA genehmigte die Bausch + Lomb enVista Envy Intraokularlinsen mit ActivSync-Optik.
Umfang des globalen Marktberichts für Geräte zur refraktiven Chirurgie
Segmentierungsübersicht
| Excimer-Lasersysteme |
| Femtosekunden-Lasersysteme |
| SMILE/RCLE-Plattformen |
| Mikrokeratome |
| Phake Intraokularlinsen-Systeme |
| Myopie |
| Hyperopie |
| Astigmatismus |
| Presbyopie |
| Krankenhäuser |
| Augenkliniken |
| Ambulante Operationszentren |
| Akademische und Forschungsinstitute |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Excimer-Lasersysteme | |
| Femtosekunden-Lasersysteme | ||
| SMILE/RCLE-Plattformen | ||
| Mikrokeratome | ||
| Phake Intraokularlinsen-Systeme | ||
| Nach Brechungsfehler | Myopie | |
| Hyperopie | ||
| Astigmatismus | ||
| Presbyopie | ||
| Nach Endnutzer | Krankenhäuser | |
| Augenkliniken | ||
| Ambulante Operationszentren | ||
| Akademische und Forschungsinstitute | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für refraktive Chirurgiegeräte im Jahr 2026?
Die Marktgröße für refraktive Chirurgiegeräte erreichte im Jahr 2026 einen Wert von 278,46 Millionen USD.
Wie hoch ist die erwartete Wachstumsrate bis 2032?
Der Markt soll mit einer CAGR von 9,33 % wachsen und bis 2032 einen Wert von 475,55 Millionen USD erreichen.
Welches Produktsegment wächst am schnellsten?
SMILE/RCLE-Femtosekunden-Plattformen sollen bis 2032 eine CAGR von 11,8 % verzeichnen.
Warum gilt Asien-Pazifik als die attraktivste Region?
Steigende Einkommen der Mittelschicht, eine hohe Myopie-Last und eine breitere Versicherungsabdeckung treiben eine CAGR von 7,9 % in Asien-Pazifik an.
Wie beeinflussen ambulante Operationszentren die Gerätenachfrage?
Ambulante Operationszentren wachsen mit einer CAGR von 8,7 %, da Chirurgen Eingriffe in kostengünstigere, durchsatzstarke Einrichtungen verlagern, was den Umsatz von Kapitalgeräten ankurbelt.
Welche Rolle spielt KI in der refraktiven Chirurgie heute?
KI-basiertes präoperatives Screening verbessert die Risikobewertung und erhöht die Buchungs-zu-Eingriff-Konversionsrate um etwa 12 %.