
Marktgröße und Marktanteil für Einweg-Chirurgiegeräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 8.65 Milliarden US-Dollar |
| Marktgröße (2032) | 13.64 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.54 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Einweg-Chirurgiegeräte von Mordor Intelligence
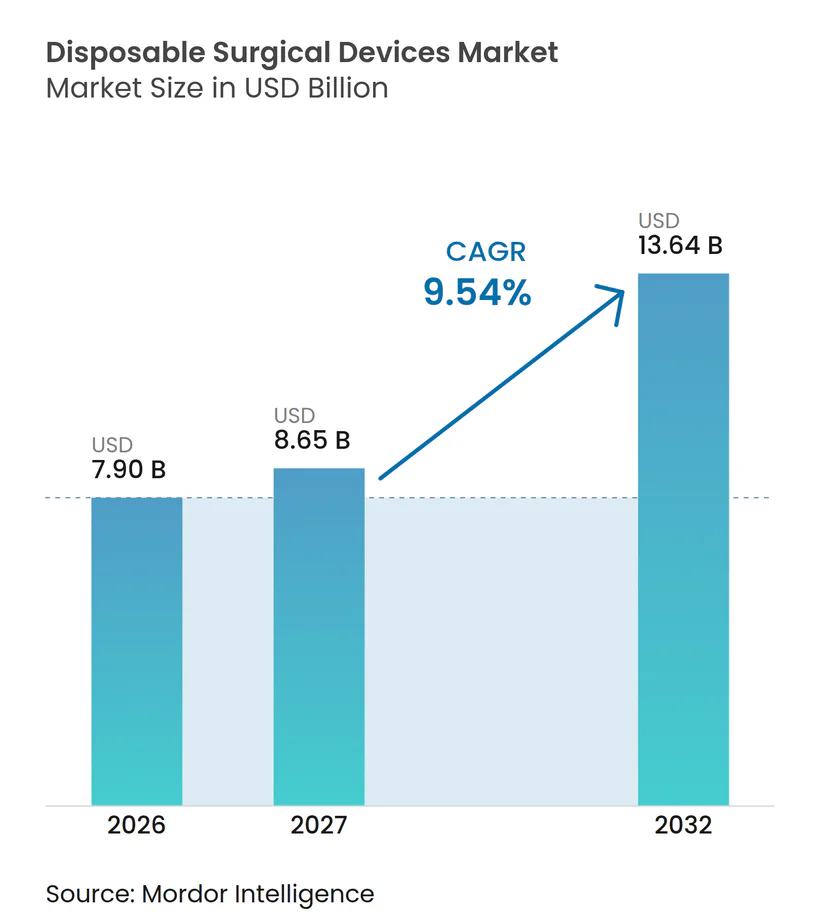
Die Marktgröße für Einweg-Chirurgieinstrumente wird voraussichtlich von 7,90 Milliarden USD im Jahr 2026 auf 8,65 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 13,64 Milliarden USD erreichen, was einer CAGR von 9,54 % über den Zeitraum 2027–2032 entspricht.
Die steigende Nachfrage nach infektionsfreien Eingriffen, kürzeren Umrüstzeiten im Operationssaal und geringeren Sterilisationskosten positionieren Einweginstrumente als Standardwahl in der modernen Chirurgie. Krankenhäuser in reifen Volkswirtschaften behandeln Einwegprodukte zunehmend als Compliance-Instrumente im Rahmen wertbasierter Vergütungsmodelle, während ambulante Operationszentren (ASCs) sie für schlanke, hochdurchsatzfähige Versorgungsmodelle einsetzen. Gleichzeitig ermöglichen Durchbrüche in der hochpräzisen Polymerformgebung und RFID-Verfolgung eine digitale Rückverfolgbarkeit, die die Bestandsverwaltung und das Rückrufmanagement erleichtert. Der regulatorische Impuls – am deutlichsten sichtbar in Artikel 17 der EU-Medizinprodukteverordnung – entzieht der Wiederaufbereitung ihren wirtschaftlichen Reiz und hält den Markt für Einweg-Chirurgieinstrumente auf einem dauerhaften Wachstumspfad.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Einweg-Skalpelle im Jahr 2026 einen Umsatzanteil von 35,7 %, während Einweg-Stapler bis 2032 voraussichtlich mit einer CAGR von 9,9 % wachsen werden.
- Nach Anwendungsgebiet dominierte die Allgemeinchirurgie im Jahr 2026 mit einem Marktanteil von 42,3 % im Markt für Einweg-Chirurgieinstrumente; die bariatrische Chirurgie verzeichnet bis 2032 eine CAGR von 10,2 %.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Anteil von 61,7 % am Markt für Einweg-Chirurgieinstrumente; ASCs weisen mit einer CAGR von 10,1 % bis 2032 das stärkste Wachstum auf.
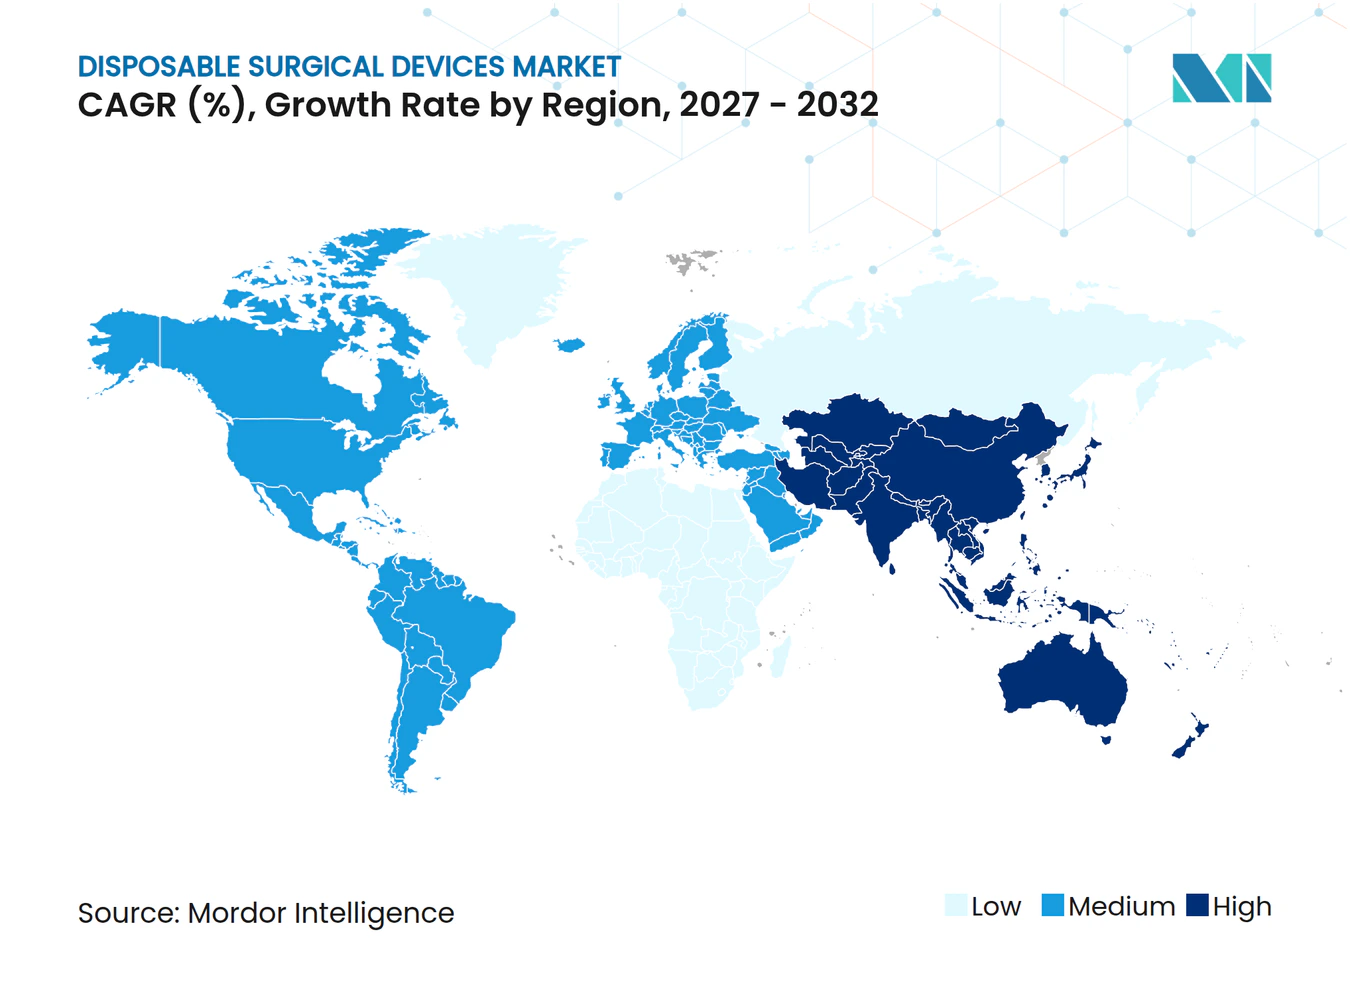
- Nach Geografie führte Nordamerika im Jahr 2026 mit einem Marktanteil von 45,8 %, während für den asiatisch-pazifischen Raum die höchste regionale CAGR von 10,40 % bis 2032 prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigendes globales Volumen chirurgischer Eingriffe | +2.10% | Global | Langfristig (≥ 4 Jahre) |
| Wachsender Fokus auf Infektionskontrolle fördert die Einführung von Einwegprodukten | +1.80% | Nordamerika und EU, Ausstrahlungseffekte auf APAC | Mittelfristig (2–4 Jahre) |
| Technologische Innovationen bei hochpräzisen Einweginstrumenten | +1.20% | Global, mit frühen Gewinnen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anstieg minimal-invasiver und ambulanter Operationen | +0.90% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| RFID-gestützte Bestands- und Rückverfolgbarkeitslösungen gewinnen an Bedeutung | +0.70% | Nordamerika und EU als Kernmärkte, Ausstrahlungseffekte auf APAC | Mittelfristig (2–4 Jahre) |
| Entstehung CO₂-neutraler Einweginstrumente | +0.60% | EU und Nordamerika, Ausweitung auf APAC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes globales Volumen chirurgischer Eingriffe
Das rasche Wachstum der Eingriffszahlen in alternden OECD-Bevölkerungen trifft auf eine ausgeweitete Krankenversicherungsabdeckung in Schwellenländern und schafft so eine steigende Grundnachfrage nach Instrumenten. Gesundheitssysteme, die wertbasierte Versorgung verfolgen, belohnen kürzere Operationszeiten – ein Bereich, in dem Einwegprodukte die Wiederaufbereitungswarteschlange eliminieren und das Risiko von Instrumentenfehlzählungen senken. Es wird erwartet, dass der indische Medizinproduktemarkt in den nächsten 2 Jahren wächst, was den langfristigen Bedarf an Einwegprodukten bestätigt.[1]In Verbindung mit demografischen Wachstumsschüben stellen diese Kräfte sicher, dass der Markt für Einweg-Chirurgieinstrumente bis weit in das nächste Jahrzehnt ein zweistelliges Mengenwachstum aufrechterhalten wird.
Wachsender Fokus auf Infektionskontrolle fördert die Einführung von Einwegprodukten
Gesundheitsassoziierte Infektionen kosten entwickelte Systeme jährlich 28–45 Milliarden USD und machen die Kontaminationskontrolle von einer klinischen Selbstverständlichkeit zu einem Budgetimperativ. Die CDC betont, dass ein Einwegprodukt „einmal verwendet und mit dem Routinemüll entsorgt werden sollte”.[2]Protokolle nach der Pandemie erhöhen die Strafen bei Verstößen und verlagern die Beschaffung hin zu Einwegprodukten, die Sterilität garantieren. Europas MDR schränkt die Wiederaufbereitungswege weiter ein und sichert die Nachfrage nach originalen Einweginstrumenten in regulierten Märkten.
Technologische Innovationen bei hochpräzisen Einweginstrumenten
Fortschrittliche Polymermischungen und Mikro-Formgebung liefern heute Klingenschärfe, ergonomische Balance und taktiles Feedback auf dem Niveau hochwertiger Wiederverwendbarer. Integrierte RFID-Chips erreichen eine 100-prozentige Genauigkeit bei der Nutzungsverfolgung und reduzieren die Zählzeit in Test-Operationssälen um bis zu 87 %. Verathons Videolaryngoskop, das zu 80 % aus biobasiertem Harz gefertigt ist, senkt seinen CO₂-Fußabdruck um 74 % und beweist, dass Nachhaltigkeit und Leistung in Hochleistungsgeräten koexistieren können.
Anstieg minimal-invasiver und ambulanter Operationen
ASCs führen heute 72 % der Operationen in den USA durch und erzielen dabei 45–60 % Kosteneinsparungen sowie 20 % schnellere Terminplanung im Vergleich zu Krankenhäusern. Ihre Wirtschaftlichkeit hängt von nahezu null Umrüstverzögerungen ab – ein Ergebnis, das nur mit sofort einsatzbereiten Einwegprodukten möglich ist. Die Medicare-Daten für 2025 zeigen, dass ASCs 3,4 Millionen Leistungsempfänger behandelten, ein Anstieg von 2,5 % gegenüber dem Vorjahr, was den ambulanten Schwung bestätigt. Da robotergestützte und laparoskopische Techniken zunehmen, erfordern sie Einweg-Stapler und Trokare, die für eine präzise Anwendung in engen anatomischen Bereichen entwickelt wurden, was die Wachstumskurve des Marktes für Einweg-Chirurgiegeräte stärkt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Medizinische Abfallgesetzgebung und Nachhaltigkeitsprüfung | -1.40% | EU und Nordamerika, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Kostendruck in ressourcenarmen Gesundheitsversorgungsumgebungen | -0.80% | Schwellenländer in APAC, MEA, Südamerika | Langfristig (≥ 4 Jahre) |
| Durchbrüche bei der internen Sterilisation verlängern die Lebensdauer von Wiederverwendbaren | -0.60% | Global, mit stärkerem Einfluss in kostenempfindlichen Märkten | Mittelfristig (2–4 Jahre) |
| Lieferkettenvolatilität bei Spezialpolymeren für medizinische Zwecke | -0.50% | Global, akut in Fertigungszentren im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Medizinische Abfallgesetzgebung und Nachhaltigkeitsprüfung
Krankenhäuser erzeugen jährlich 5,9 Millionen Tonnen Abfall, ein Großteil davon Einwegkunststoffe.[3]Europäische Beschaffungsrichtlinien verlangen zunehmend Lebenszyklusbewertungen und setzen Käufer unter Druck, jeden Einwegkauf zu rechtfertigen. Von der FDA validierte Wiederaufbereitungsprogramme senken die Kosten um bis zu 60 % und fordern Originalhersteller heraus, zu innovieren oder Marktanteile zu verlieren. Reaktionsstrategien umfassen hybride „Resposable”-Plattformen, die den Abfall um 70 % und die CO₂-Emissionen um 80 Tonnen pro Einrichtung und Jahr reduzieren.
Kostendruck in ressourcenarmen Gesundheitsversorgungsumgebungen
In preissensiblen Märkten in APAC, MEA und Südamerika konkurrieren Einwegsets mit über Jahre amortisierten, in großen Mengen beschafften Wiederverwendbaren. Lieferkettenerschütterungen – von Polymerengpässen bis hin zu Versandverzögerungen – treiben die Gesamtkosten weiter in die Höhe. Einige Einrichtungen setzen auf verbesserte interne Sterilisation, verlängern die Lebenszyklen von Wiederverwendbaren und verzögern die Umstellung auf Einwegprodukte. Dennoch sollten sich verschärfende Infektionskontrollnormen in städtischen Tertiärzentren den Kostenhürde schrittweise überwinden und die adressierbare Basis für die Einweg-Chirurgiegerätebranche erweitern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
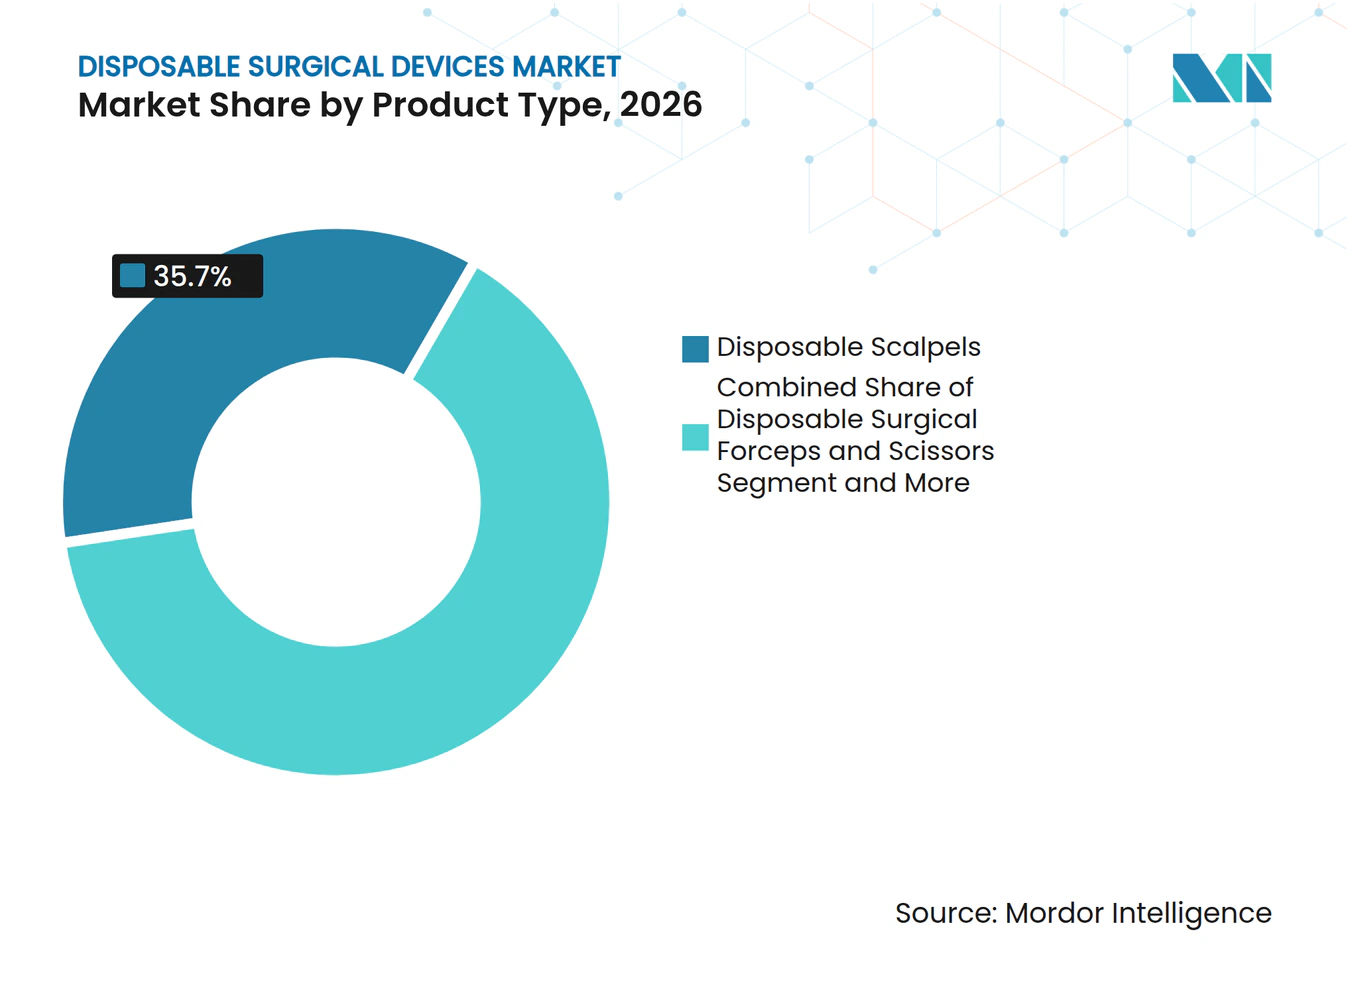
Skalpelle führen, während Stapler beschleunigenEinweg-Skalpelle machten im Jahr 2026 einen Marktanteil von 35,7 % im Markt für Einweg-Chirurgieinstrumente aus und unterstreichen damit ihre unverzichtbare Rolle bei nahezu jedem Eingriff. Die Segmentvolumina entwickeln sich im Gleichschritt mit den Gesamtfallzahlen und gewährleisten eine vorhersehbare Grundnachfrage. Stapler hingegen machen derzeit nur einen mittleren Teenagerprozentsatz des Umsatzes aus, werden jedoch voraussichtlich die höchste CAGR von 9,9 % verzeichnen, angetrieben durch bariatrische, kolorektale und thorakale minimalinvasive Operationen, die einen präzisen Verschluss in der Tiefe erfordern. RFID-fähige Kartridgeerkennung, ergonomische Nachladegriffe und bioabsorbierbare Klammerlinien bieten Wettbewerbsvorteile für Anbieter, die sich auf Verschlusslösungen der nächsten Generation konzentrieren.
Verbesserungen in der Schermetallurgie ersetzen gehärtete Wolframeinsätze durch Verbundwerkstoffe aus Siliziumkarbid und verleihen Einwegscheren Schärfe für einen einzelnen Eingriff ohne Schleifaufwand. Zangenhersteller integrieren geformte Fingeranschläge, um Quetschverletzungen und Ermüdung an hochvolumigen Schichttagen zu reduzieren. Trokar-Innovationen betonen klingenlose Spitzen und integrierte Rauchabsaugung, die laparoskopische Sichtbarkeitsstandards ohne wiederverwendbare Filteraufsätze erfüllen. Jede Mikroverbesserung bewegt Chirurgen dazu, Einwegprodukte als hochwertig und zuverlässig wahrzunehmen, was die dominante Skalpell-Produktlinie stärkt und gleichzeitig die Akzeptanz von Staplern beschleunigt.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Dominanz der Allgemeinchirurgie trifft auf bariatrischen AufschwungDie Allgemeinchirurgie erzielte im Jahr 2026 einen Umsatzanteil von 42,3 % und verankert damit effektiv den Markt für Einweg-Chirurgieinstrumente. Universelle Instrumentenlisten – Skalpelle, Klemmen, Stößel und Nadelhalter – übersetzen jeden Anstieg bei Appendektomien, Cholezystektomien oder Hernienreparaturen in einen proportionalen Gerätebedarf. Dennoch wächst die bariatrische Chirurgie mit einer CAGR von 10,2 %. Die Beliebtheit der Schlauchmagen-Operation und die Verbreitung von Robotersystemen machen Magenstapler-Kartridges zum wichtigsten Artikel.
Kardiovaskuläre und orthopädische Produktlinien verzeichnen mittlere einstellige Zuwächse, da Einweg-Querklemmen und Knochensägeblätter auf Einwegprodukte umgestellt werden, um Prionenerkrankungsrisiken zu minimieren. Die Gynäkologie hält einen stabilen mittleren Teenagerprozentsatz beim Mengenanteil: Einweg-Hysteroskopscheren und Energiegeräte begegnen der Infektionsrisikoaversion in Fertilitätskliniken. Wichtig ist, dass Anwendungsüberschneidungen bedeuten, dass ein Eingriff ein Mehrinstrumenten-Tablett verbrauchen kann, was den Umsatzertrag für Anbieter multipliziert, die vollständige Einweg-Portfolios anbieten können.
Nach Endnutzer:
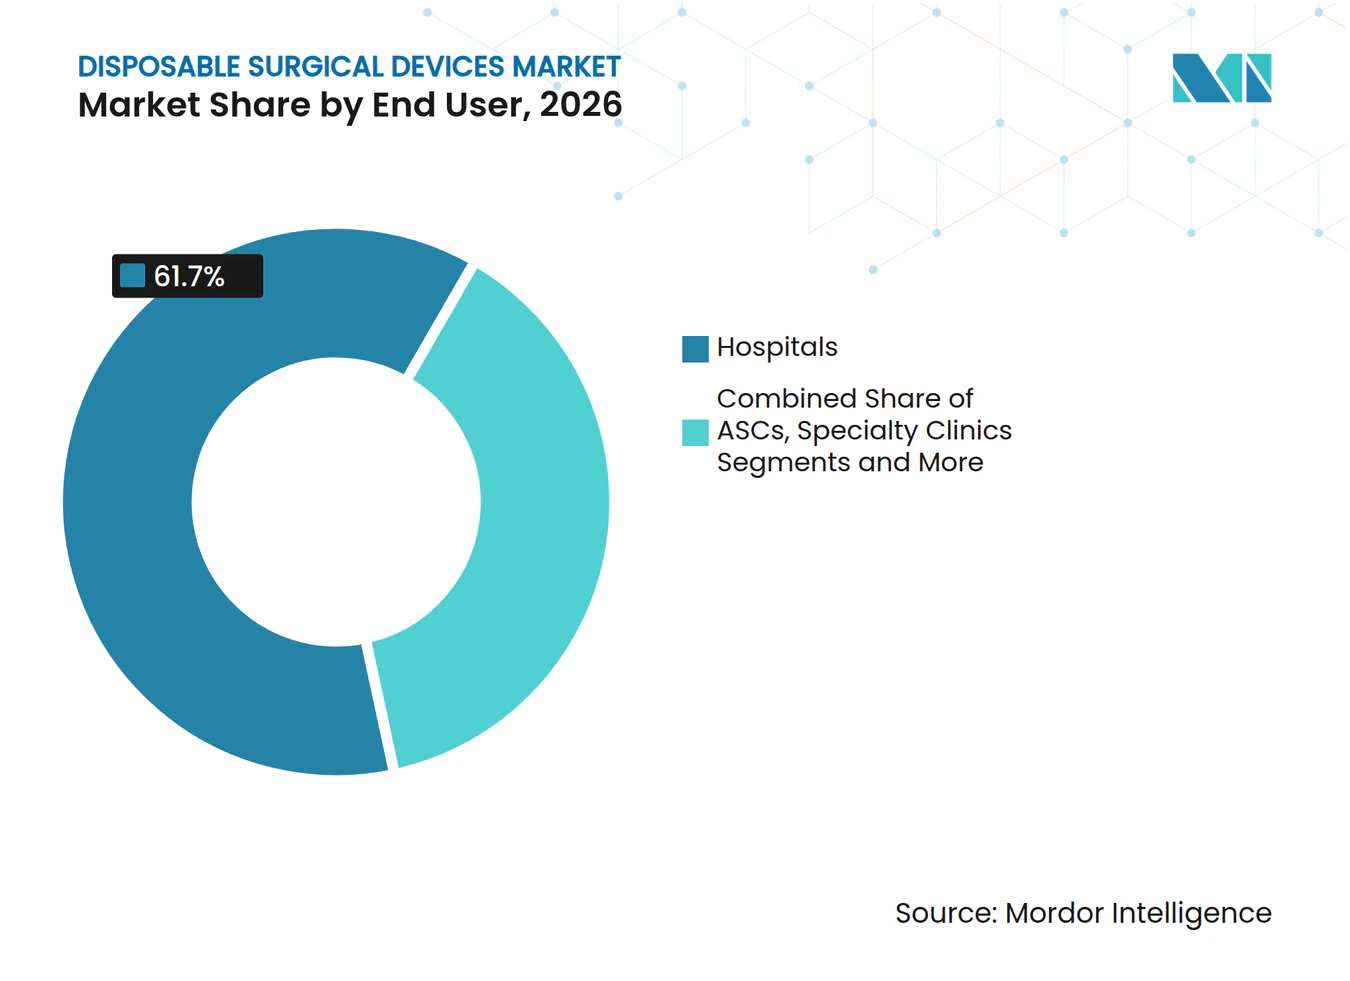
Krankenhausdominanz durch ASC-Wachstum herausgefordertKrankenhäuser hielten im Jahr 2026 einen Marktanteil von 61,7 % im Markt für Einweg-Chirurgieinstrumente. Integrierte Lieferketten und Einkaufskonsortien treiben Großhandelsabschlüsse voran, während unternehmensweite Tracking-Systeme RFID-Tags in Instrumentenetiketten einbetten und so eine geschlossene postoperative Abstimmung ermöglichen. Dennoch expandieren ASCs mit einer CAGR von 10,1 %. Kostenträger leiten elektive orthopädische und gastroenterologische Fälle in ambulante Einrichtungen um, wo 20-Minuten-Raumwechselziele sofort einsatzbereite Sterilsets erfordern. Spezialkliniken – insbesondere Dermatologie und Ophthalmologie – setzen kompakte Einwegsets ein, die den Richtlinien für praxisbasierte Chirurgie entsprechen, und vergrößern so schrittweise den Nachfragemarkt.
Die schlanke Personalausstattung von ASCs verstärkt den Wert von All-in-one-Eingriffspaketen: Eine Pflegekraft kann Räume ohne zentrale Sterilisationsunterstützung umrüsten. Hersteller, die dieses Segment erschließen, gestalten farbkodierte Verpackungen und QR-verknüpfte Anweisungen für eine schnelle Überprüfung, die an Verbraucherverpackungshinweise angelehnt sind, um klinische Arbeitsabläufe zu vereinfachen. Die Krankenhauskundschaft bleibt stabil, aber die ASC-Expansion verleiht dem Markt für Einweg-Chirurgieinstrumente ein hohes Wachstumsmomentum.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Einweg-Chirurgiegeräte in Nordamerika
Nordamerika repräsentierte im Jahr 2026 45,8 % des globalen Umsatzes. CMS-Vergütungsmodelle belohnen die Reduzierung infektionsbedingter Wiederaufnahmen, und Audits der U.S. Joint Commission verweisen auf Einwegoptionen als Minderungsmaßnahmen, was die Akzeptanz in Hochakutzentren fördert. Kanada spiegelt diese Haltung wider, wobei Provinzbehörden ASC-Erweiterungen finanzieren, um elektive Wartelisten abzubauen, und Einwegsets bevorzugen, um provinzübergreifende Sterilisationslogistik zu minimieren. Initiativen zur Versorgungsresilienz treiben das Near-Shoring der Polymerformgebung voran und verschaffen regionalen Akteuren Kosten- und Lieferzeitvorteile.
Markt für Einweg-Chirurgiegeräte in Europa
Europa trug einen stabilen Anteil von Mitte der 20 % bei, gestützt durch strenge MDR-Aufsicht und Klimastrategien, die paradoxerweise hochwertige „grüne” Einwegprodukte stimulieren. Krankenhäuser setzen Lebenszyklusanalyse-Dashboards ein, um Einkäufe zu rechtfertigen, was Lieferanten dazu veranlasst, CO₂-Einsparungen durch biobasierte Kunststoffe zu dokumentieren. Programme wie der „Net-Zero Supplier Roadmap” des britischen National Health Service schreiben die Offenlegung von CO₂-Emissionen bis 2027 vor, weshalb europäische Hersteller neutrale Produktionspipelines betonen, um Ausschreibungen zu sichern.
Markt für Einweg-Chirurgiegeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum, das am schnellsten wachsende Gebiet mit einer CAGR von 10,40 %, ist auf dem Weg, seine Marktgröße für Einweg-Chirurgieinstrumente zu verdoppeln. Chinas Krankenhäuser der dritten Versorgungsstufe standardisieren Einweg-Laparoskopiesets, um eine JCI-Akkreditierung zu erlangen und Medizintourismus anzuziehen. Indiens wachsende Krankenversicherungsdurchdringung und Make-in-India-Anreize fördern die heimische Produktion, verringern die Importabhängigkeit und steigern gleichzeitig die Volumina bei Chirurgieinstrumenten. ASEAN-Staaten führen universelle Gesundheitssysteme ein, und private Krankenhausgruppen schreiben Einwegprodukte vor, um internationale Infektionskontrollnormen zu erfüllen, die von Expatriates nachgefragt werden.
Markt für Einweg-Chirurgiegeräte im Nahen Osten, Afrika und Südamerika
Der Nahe Osten & Afrika und Südamerika entfallen zusammen auf einen Anteil von unter 10 %, verzeichnen jedoch CAGRs im mittleren einstelligen Bereich. Die Mitglieder des Golfkooperationsrats investieren Öleinnahmen in Vorzeigekrankenhäuser, die nahezu ausschließlich mit Einwegsets ausgestattet sind. In Brasilien verkürzen Anvisa-Reformen die Zulassungszeiten für Geräte und erweitern den Marktzugang, doch Kostenbeschränkungen halten Mehrwegprodukte in öffentlichen Einrichtungen relevant. Insgesamt verringert die geografische Diversifizierung das Konzentrationsrisiko und schützt Anbieter vor regionsspezifischen regulatorischen Schocks.
Wettbewerbslandschaft
Marktkonzentration
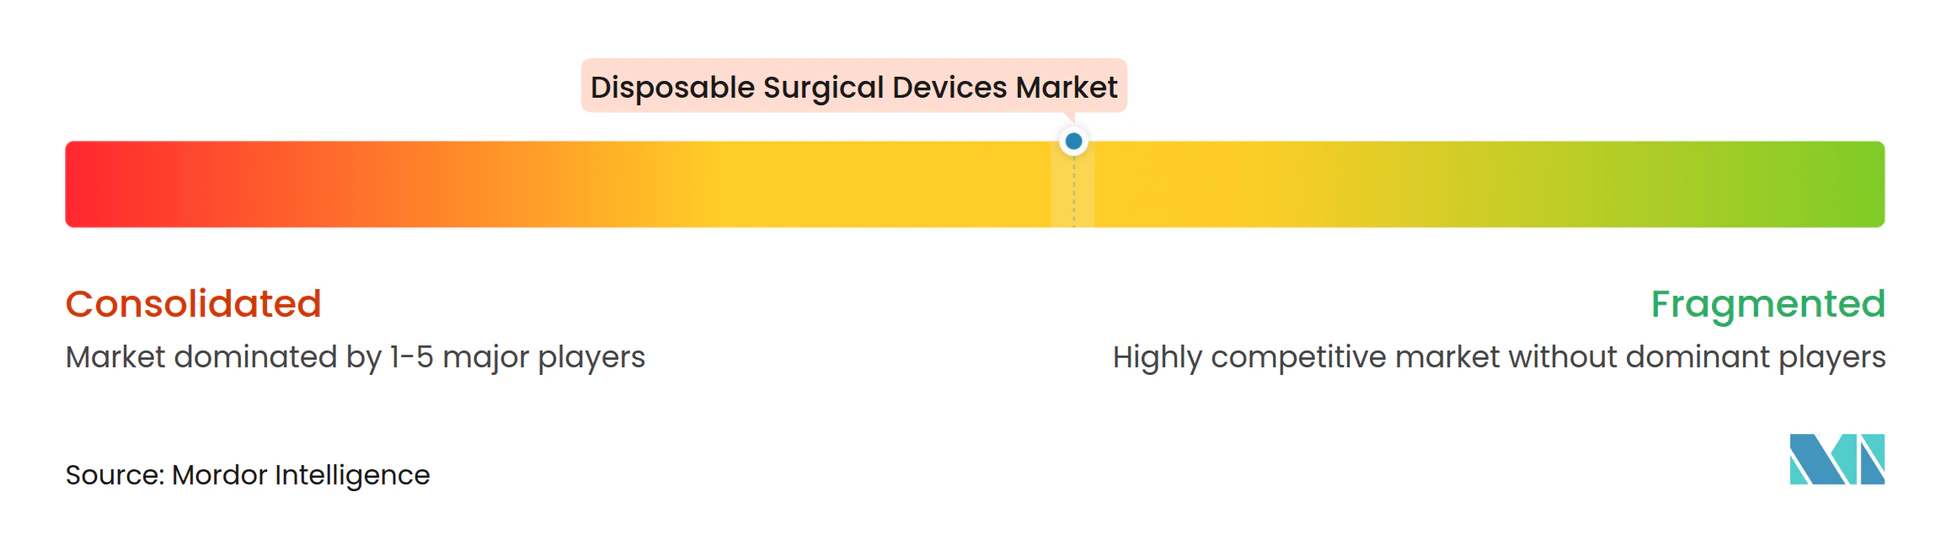
Der Markt für Einweg-Chirurgiegeräte weist einen moderaten Herfindahl-Hirschman-Index auf; die fünf größten Anbieter kontrollieren schätzungsweise einen Anteil von 52 %, was mittelgroßen Innovatoren ausreichend Spielraum lässt. Etablierte Unternehmen verteidigen ihren Anteil durch vertikal integrierte Polymerkompoundierung und Kartridgenstanzung und sichern sich Kosteneffizienz. Medtronics Akquisition von Fortimedix Ende 2024 erweiterte sein Zugangsport-Portfolio – ein Beispiel für ergänzende Übernahmen, die perioperative Lücken schließen. Smith & Nephews Medizintechnikbudget von 3,92 Milliarden USD reserviert 70 Millionen USD für robotergestützte Einweglinien und signalisiert damit das starke Engagement für Automatisierung der nächsten Generation.
Technologiepipelines betonen RFID-beschriftete Griffe, optische UDI-Scanner und sensorbestückte Spitzen, die die Gewebeimpedanz in Echtzeit für Energiegeräte messen. Googles Patent für ein „interaktives Steuerdisplay im sterilen Feld” kündigt berührungslose Bildschirmpanele an, die es Chirurgen ermöglichen, Bildgebung zu manipulieren, ohne die Sterilität zu brechen, und positioniert Einwegprodukte als Datenträger in vernetzten Operationssaal-Ökosystemen. Nachhaltigkeit wird zum Differenzierungsmerkmal: Verathons Videolaryngoskop aus 80 % Bioharz und Elemental Healthcares Resposable-Sortiment stehen im Mittelpunkt von Marketingnarrativen, die auf CO₂-Kennzahlen ausgerichtet sind und bei europäischen Ausschreibungen Anklang finden.
Lieferkettenanfälligkeiten bleiben die Achillesferse. Engpässe bei Spezialpolymergranulaten trieben die Inputkosten im Jahr 2024 um bis zu 20 % in die Höhe. Hersteller reagieren durch doppelt bezogene Rohstoffe, lieferantenverwaltete Bestände und interne Kompoundierung, um Störungen abzupuffern. Die daraus resultierende Konsolidierung sollte die durchschnittlichen Verkaufspreise schrittweise anheben, die Margenerosion abfedern und gleichzeitig die Aftersales-Support-Kapazitäten stärken.
Marktführer der Einweg-Chirurgiegerätebranche
-
Johnson & Johnson
-
Medtronic plc
-
Stryker Corporation
-
Becton, Dickinson and Company
-
B. Braun Melsungen AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Einweg-Chirurgieinstrumente Unternehmen in diesem Bericht
- Medtronic
- Johnson & Johnson
- B. Braun
- Stryker
- Beckton Dickinson
- 3M
- Teleflex
- Smiths Group
- Zimmer Biomet
- Olympus
- Conmed
- Boston Scientific
- Intuitive Surgical
- Cardinal Health
- Aspen Surgical Products Inc.
- Swann-Morton Ltd.
- Hill-Rom
- KLS Martin Group
- KAI Group
- Medline Industries
Neueste Industrielle Entwicklungen in Markt für Einweg-Chirurgieinstrumente
- Februar 2025: Verathon brachte das Spectrum QC eco auf den Markt, das erste biobasierte Einweg-Videolaryngoskop, das CO₂-Emissionen um 74 % reduziert.
- November 2024: Medtronic übernahm Fortimedix und stärkte damit sein Sortiment an minimal-invasiven Instrumenten.
- September 2024: Spartan Medical erweiterte sein Portfolio an Einweg-Sterilisationsinstrumenten.
- Juni 2024: Olympus America stellte CELERIS vor, den weltweit ersten Einweg-Sinus-Debrider, der Behandlungen im Behandlungsraum ermöglicht.
Berichtsumfang des globalen Marktes für Einweg-Chirurgiegeräte
Segmentierungsübersicht
| Einweg-Skalpelle |
| Einweg-Chirurgiezangen |
| Einweg-Chirurgiescheren |
| Einweg-Chirurgie-Stapler |
| Einweg-Trokare und Kanülen |
| Sonstige |
| Allgemeinchirurgie |
| Gynäkologische Chirurgie |
| Kardiovaskuläre Chirurgie |
| Orthopädische Chirurgie |
| Sonstige Operationen |
| Krankenhäuser |
| Ambulante Chirurgiezentren |
| Fachkliniken |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Einweg-Skalpelle | |
| Einweg-Chirurgiezangen | ||
| Einweg-Chirurgiescheren | ||
| Einweg-Chirurgie-Stapler | ||
| Einweg-Trokare und Kanülen | ||
| Sonstige | ||
| Nach Anwendung | Allgemeinchirurgie | |
| Gynäkologische Chirurgie | ||
| Kardiovaskuläre Chirurgie | ||
| Orthopädische Chirurgie | ||
| Sonstige Operationen | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Chirurgiezentren | ||
| Fachkliniken | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Einweg-Chirurgiegeräte?
Die Marktgröße für Einweg-Chirurgieinstrumente beträgt im Jahr 2026 7,90 Milliarden USD und ist auf dem Weg, bis 2032 einen Wert von 13,64 Milliarden USD zu erreichen.
Welche Region führt bei der Einführung von Einweg-Chirurgieinstrumenten?
Nordamerika hält einen Marktanteil von 45,8 %, angetrieben durch strenge Infektionskontrollnormen und hohe Eingriffszahlen.
Welche Produktkategorie wächst am schnellsten?
Einweg-Stapler verzeichnen bis 2032 eine CAGR von 9,9 %, da minimalinvasive Operationen zunehmen.
Warum sind ambulante Chirurgiezentren für das zukünftige Wachstum wichtig?
ASCs setzen auf sofort einsatzbereite Sets, um schnelle Umrüstziele zu erfüllen, und treiben so eine CAGR von 10,1 % bei der Einwegnachfrage aus diesem Kanal voran.
Wie werden Nachhaltigkeitsbedenken angegangen?
Anbieter führen biobasierte Kunststoffe, hybride Resposable-Designs und Lebenszyklusdatentransparenz ein, um strengeren umweltbezogenen Beschaffungsvorschriften zu entsprechen.
Welchen Einfluss hat die RFID-Technologie auf den Markt?
RFID-bestückte Instrumente bieten 100-prozentige Nutzungstransparenz und reduzieren die Zählzeit um bis zu 87 %, was die Krankenhauseffizienz steigert und das Wertversprechen für Einwegprodukte stärkt.