
Marktgröße und Marktanteil für recycelte Carbonfasern
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 224.62 Millionen US-Dollar |
| Marktgröße (2031) | 427 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 13.71 % |
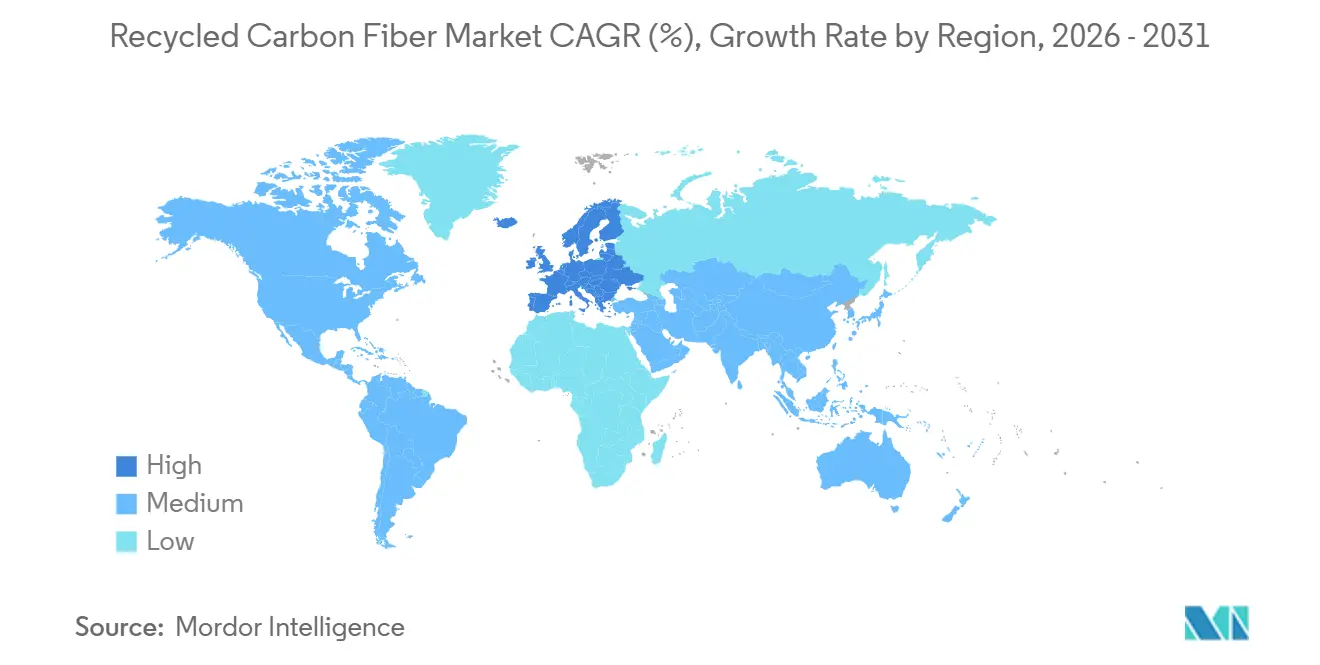
| Schnellstwachsender Markt | Europa |
| Größter Markt | Nordamerika |
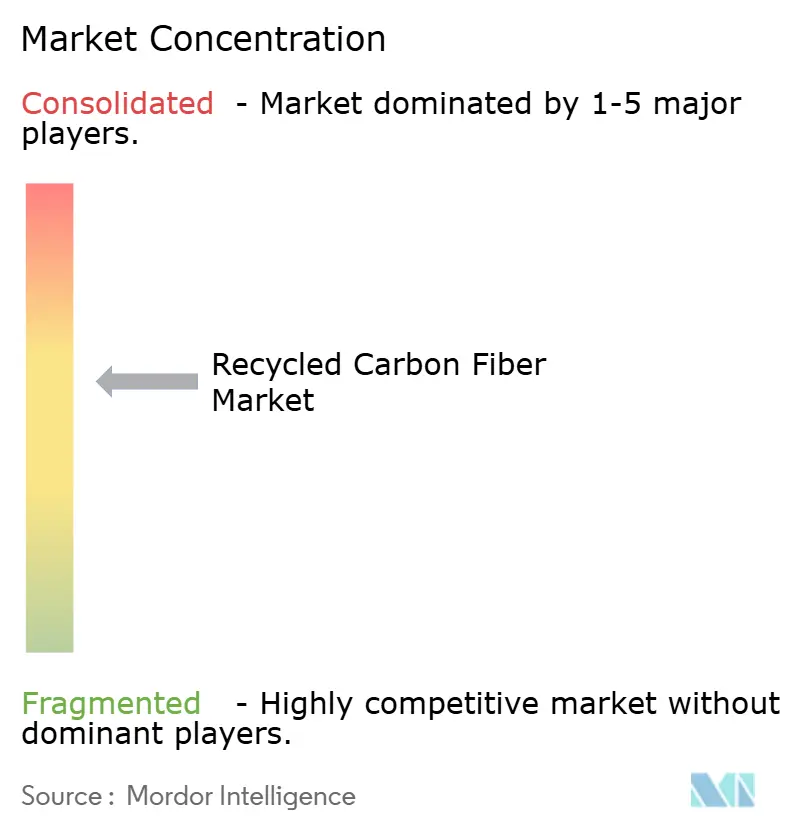
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für recycelte Carbonfasern von Mordor Intelligence
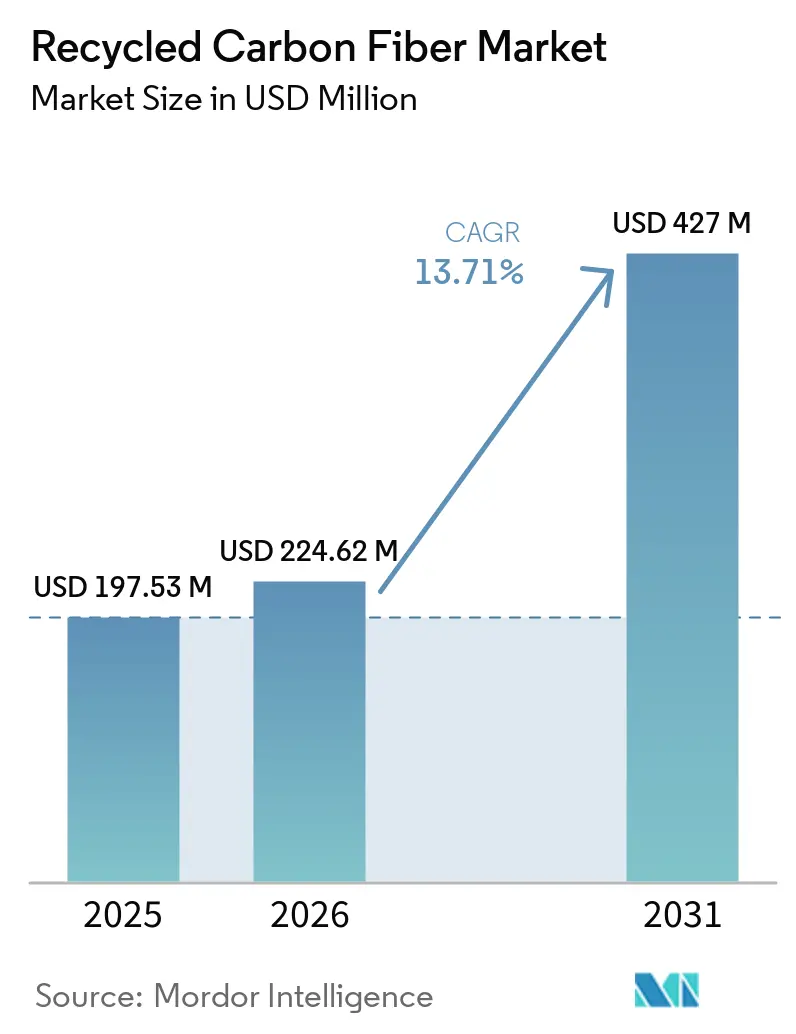
Die Marktgröße für recycelte Carbonfasern wurde im Jahr 2025 auf 197,53 Millionen USD geschätzt und soll von 224,62 Millionen USD im Jahr 2026 auf 427 Millionen USD bis 2031 wachsen, bei einer CAGR von 13,71 % während des Prognosezeitraums (2026–2031). Die Nachfrage steigt, da Hersteller aus der Luft- und Raumfahrt sowie der Automobilindustrie darum wetteifern, den eingebetteten Kohlenstoff zu reduzieren und gleichzeitig das Steifigkeits-Gewichts-Verhältnis zu erhalten, das Primärfasern bieten. Gehackte Qualitäten dominieren, da sie direkt in Spritzguss- und Pressformlinien eingesetzt werden können, die bereits für Glasfasern qualifiziert sind. Gleichzeitig treiben energiepositive Pyrolyseanlagen die Verarbeitungskosten unter 8 USD pro Kilogramm und fördern die Marktdurchdringung recycelter Carbonfasern auf Hochvolumenplattformen. Netto-Null-Verpflichtungen, Regeln zur erweiterten Herstellerverantwortung und stillgelegte Windturbinenblätter konvergieren, um eine vorhersehbare Schrottversorgung zu sichern, die die Preisvolatilität dämpft und mehrjährige Abnahmeverträge mit OEMs unterstützt.
Wichtigste Erkenntnisse des Berichts
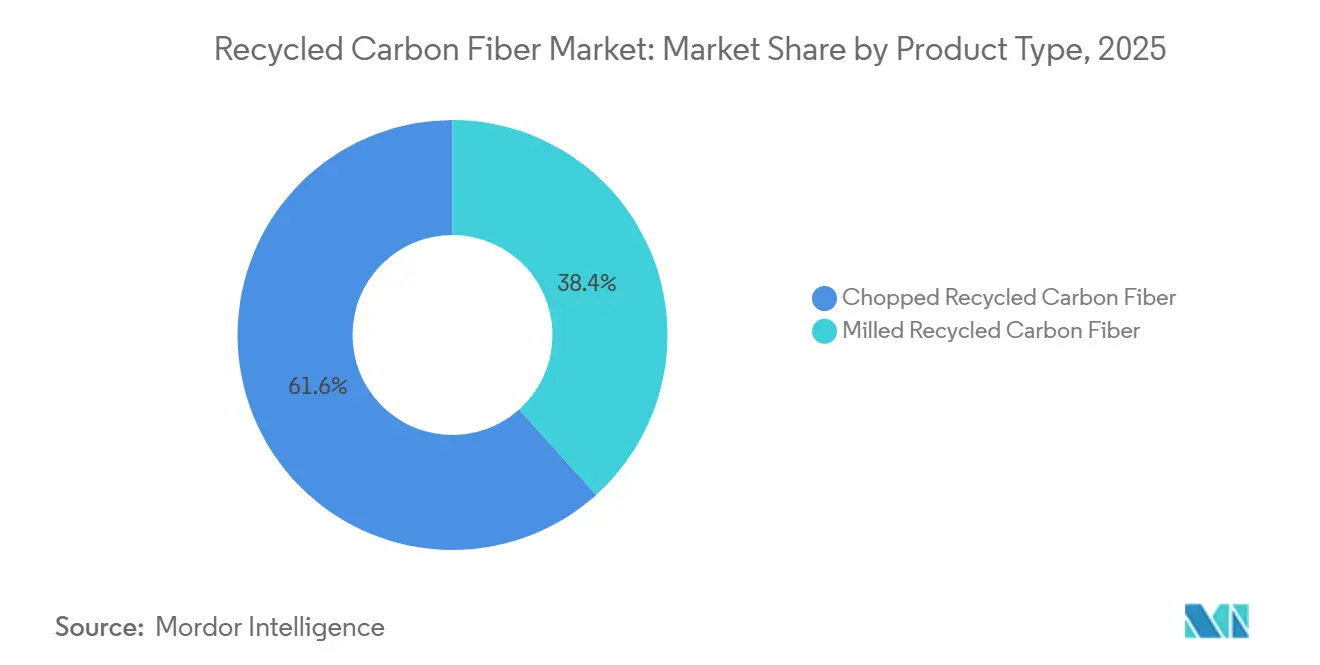
- Nach Produkttyp führten gehackte recycelte Kohlenstofffasern mit einem Umsatzanteil von 61,65 % im Jahr 2025 und werden bis 2031 voraussichtlich mit einer CAGR von 13,91 % wachsen.
- Nach Quelle entfiel auf Luft- und Raumfahrtschrott im Jahr 2025 ein Marktanteil von 45,82 % am Markt für recycelte Kohlenstofffasern, und dasselbe Segment wird bis 2031 voraussichtlich mit einer CAGR von 14,44 % wachsen.
- Nach Recyclingverfahren kontrollierte die Pyrolyse im Jahr 2025 70,45 % des Marktes, während die Solvolyse mit 15,66 % bis 2031 die höchste prognostizierte CAGR aufweist.
- Nach Matrix entfielen auf duroplastische Verbundwerkstoffe 67,29 % der Marktgröße für recycelte Kohlenstofffasern im Jahr 2025; thermoplastische Verbundwerkstoffe wachsen bis 2031 mit einer CAGR von 15,08 %.
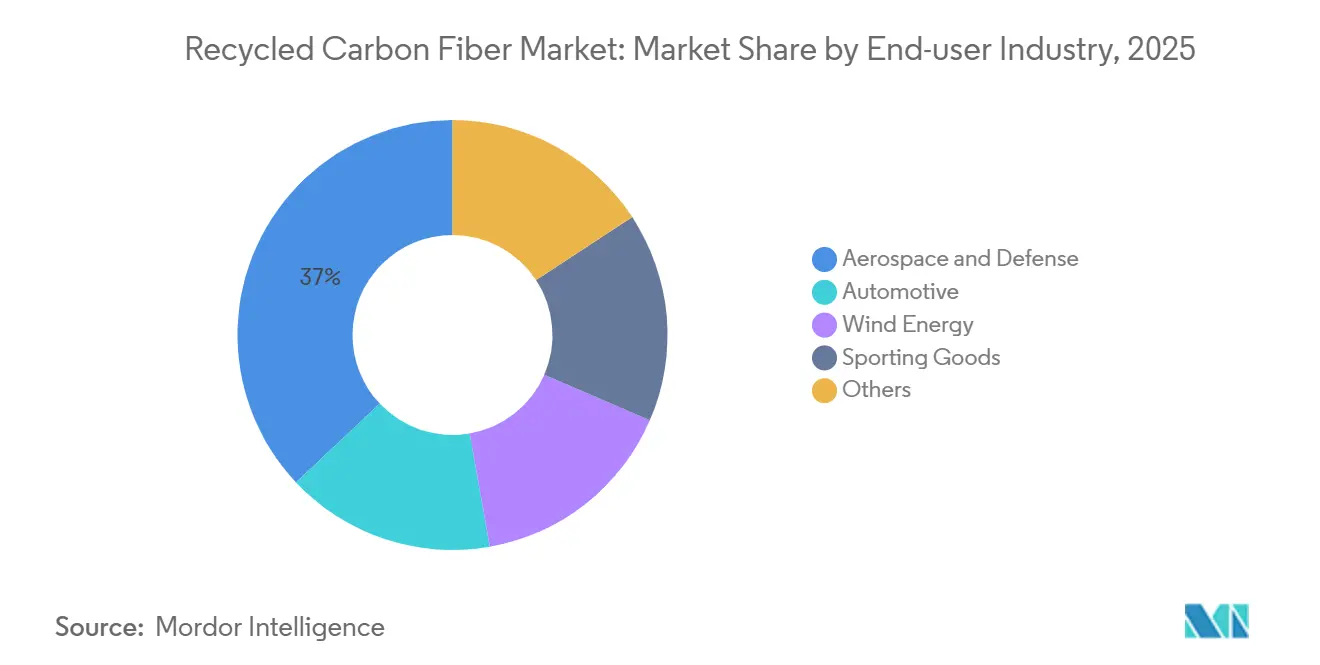
- Nach Endverbraucherbranche wurde der Marktanteil für recycelte Kohlenstofffasern von der Luft- und Raumfahrt sowie Verteidigung mit einem Anteil von 37,01 % im Jahr 2025 dominiert; die Automobilindustrie wird bis 2031 voraussichtlich die höchste CAGR von 14,82 % erzielen.
- Nach Region hielt der Markt für recycelte Kohlenstofffasern in Nordamerika im Jahr 2025 einen Anteil von 38,15 %; Europa ist bis 2031 auf eine Expansion mit einer CAGR von 14,99 % ausgerichtet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kreislaufwirtschaftliche Mandate in Europa und Amerika | +2.8% | Europa (Deutschland, Frankreich, Vereinigtes Königreich), Nordamerika (USA, Kanada) | Mittelfristig (2–4 Jahre) |
| OEM-Netto-Null-Ziele fördern den rCF-Anteil in Elektrofahrzeugen | +3.2% | Global, mit Schwerpunkt in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Stillgelegte Windturbinenblätter erzeugen hochwertigen Schrott | +2.1% | Europa (nordische Länder, Deutschland, Spanien), Nordamerika | Mittelfristig (2–4 Jahre) |
| Beschleunigte Flugzeugausmusterungen im asiatisch-pazifischen Raum erschließen Luft- und Raumfahrtschrott | +2.5% | Asien-Pazifik (China, Japan, Südkorea), Ausstrahlungseffekte auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Kostenparität bei der Gewinnschwelle durch skalierte energiepositive Pyrolyseanlagen | +3.1% | Global, frühe Einführung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kreislaufwirtschaftliche Mandate in Europa und Amerika
Die Richtlinien zur erweiterten Herstellerverantwortung zwingen Verbundwerkstoffproduzenten zur Finanzierung von Rücknahmesystemen und beeinflussen damit den Markt für recycelte Kohlenstofffasern. Die überarbeitete EU-Abfallrahmenrichtlinie von 2024 schreibt bis 2030 eine Recyclingquote von 30 % für Kohlenstofffaserverbundwerkstoffe vor, und das deutsche Verpackungsgesetz (VerpackG) erhebt eine Abgabe von 120 EUR pro Tonne auf nicht konforme Produkte. In den Vereinigten Staaten verpflichtet der California Senate Bill 54 die Hersteller, bis 2028 einen Kreislauf für 25 % des Kohlenstofffasergehalts zu schließen. Diese Maßnahmen erhöhen die Deponiegebühren auf 95 EUR pro Tonne in Westeuropa und kippen die Kostengleichung zugunsten zertifizierter Recycler. Infolgedessen berichten Verarbeiter seit dem vierten Quartal 2025 von einem Anstieg der langfristigen Schrottlieferverträge um 40 %[1].
OEM-Netto-Null-Ziele fördern den rCF-Anteil in Elektrofahrzeugen
Automobilhersteller integrieren recycelte Kohlenstofffasern in Batteriegehäuse und Rohkarosserieteile, um Scope-3-Ziele zu erreichen, und unterstützen damit das Wachstum des Marktes für recycelte Kohlenstofffasern. Der BMW iX verwendet 15 % recycelte Kohlenstofffasern und reduziert den eingebetteten Kohlenstoff um 2,3 kg CO₂-Äq. pro Fahrzeug, während Mercedes-Benz bis 2030 einen Anteil von 40 % recycelter Verbundwerkstoffe bei EQ-Modellen plant. Das Tesla-Werk in Berlin startete Unterbodenverkleidungsversuche mit gehackten recycelten Kohlenstofffasern, die von einem lokalen Pyrolysebetreiber bezogen werden, der Luft- und Raumfahrtschrott verarbeitet. Recycelte Qualitäten werden zu 18 USD pro Kilogramm gehandelt, einem Preisnachlass von 35 % gegenüber Primärfasern, was sie kostenwettbewerbsfähig mit Aluminiumstrangpressprofilen macht, wenn die Werkzeugkonsolidierung berücksichtigt wird[2].
Stillgelegte Windturbinenblätter erzeugen hochwertigen Schrott
Europas Onshore-Windturbinen der ersten Generation werden stillgelegt und liefern bis 2026 jährlich 45.000 t Rotorblattabfall. Vestas und Siemens Gamesa haben sich mit ReFiber zusammengetan, um eine 12.000-t-Solvolyseanlage in Dänemark zu eröffnen, die eine Faserausbeute von 90 % und für das Automobil-Pressformen geeignete Faserlängen erzielt. Deutschland stellte 2025 50 Millionen EUR für regionale Demontagezentren bereit, um die Transportkosten für abgelegene Turbinen zu senken, und unterstützt damit den Markt für recycelte Kohlenstofffasern. Rotorblattschalen verwenden unidirektionale Kohlenstofflagen, sodass die Faser nach der Pyrolyse mehr als 85 % der Zugfestigkeit von Primärfasern beibehält, was Compoundeure anzieht, die Strukturhalterungen für europäische Elektrofahrzeugplattformen liefern.
Beschleunigte Flugzeugausmusterungen im asiatisch-pazifischen Raum erschließen Luft- und Raumfahrtschrott
Asiatisch-pazifische Fluggesellschaften haben 2025 über 320 Großraumjets außer Dienst gestellt und hochwertigen Schrott in die Recyclingkette für den Markt für recycelte Kohlenstofffasern eingespeist. Chinas Luftfahrtbehörde schreibt nun vor, dass bis 2027 50 % des Verbundwerkstoffabfalls an zertifizierte Recycler fließen müssen, was Rohstoffmengen garantiert. Mitsubishi Chemical Group Corporation hat die Kapazität in Toyohashi erhöht, um jährlich 1.800 t Rumpfschrott zu verarbeiten, und beliefert Kunden aus dem Sportartikel- und Automobilbereich, die Fasern mit einem Modul von 250 GPa schätzen. Das Joint Venture von Korean Air in Südkorea demontiert 777-Flugzeugzellen und exportiert gehackte Fasern an US-amerikanische Compoundeure, wobei eine Marge von 12 USD pro kg gegenüber der Deponierung erzielt wird.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verfügbarkeit von Ersatz-Leichtbaumaterialien (Al, Mg, GF) | -1.9% | Global, mit stärkeren Auswirkungen in kostensensiblen Automobilsegmenten | Mittelfristig (2–4 Jahre) |
| Fragmentierte Schrottsammellogistik | -1.4% | Nordamerika, Europa, aufkommend in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Variable Faserlängenverteilung mit Auswirkungen auf die Qualitätskontrolle | -1.2% | Global, insbesondere die Automobil- und Sportartikelbranche betreffend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfügbarkeit von Ersatz-Leichtbaumaterialien
Aluminium, Magnesium und Glasfaser unterbieten recycelte Kohlenstofffasern beim Preis in kostensensiblen Automobilprogrammen weiterhin. Aluminium-6000-Strangpressprofile lagen 2025 bei 4,20 USD pro Kilogramm, etwa einem Fünftel des Preises für recycelte Kohlenstofffasern. Magnesium-Druckgussteile wuchsen im vergangenen Jahr in Nordamerika um 18 % und füllten Aufträge für Elektrofahrzeug-Batteriegehäuse, die ursprünglich für Verbundwerkstoffe vorgesehen waren. Glasfaser-Halbzeugformmassen zu 2,80 USD pro Kilogramm erfüllen die Anforderungen an die Crashenergie bei nicht strukturellen Verkleidungen und begrenzen die Marktdurchdringung recycelter Kohlenstofffasern auf Teile, bei denen der Dichtevorteil von 40 % den Aufpreis ausgleicht. Die Substitutionsbedrohung ist in Asien verstärkt, wo Lebenszykluskohlenstoffkennzahlen bei Beschaffungsentscheidungen weniger Gewicht haben.
Fragmentierte Schrottsammellogistik
Das Fehlen standardisierter Sammelnetze erhöht die Transportkosten und führt zu Verunreinigungen, die den Schrottwert mindern. Eine Branchenumfrage aus dem Jahr 2025 ergab, dass 60 % der europäischen Carbonfaser-Verschnittreste noch immer in den Hausmüll gelangen, wobei die durchschnittlichen Transportentfernungen 450 km überschreiten. Nordamerikanischer Luft- und Raumfahrtschrott legt oft über 1.200 km zurück, um Pyrolyseanlagen im Mittleren Westen zu erreichen, was 50 USD pro Tonne an Frachtkosten hinzufügt und die Wirtschaftlichkeit des Marktes für recycelte Carbonfasern untergräbt. Kleine Sportartikelhersteller erzeugen Mengen unter 50 t, die zu kostspielig für die Konsolidierung sind, und leiten das Material auf Deponien. Asien-Pazifik steht vor ähnlichen Problemen, da Flugzeugzerlegungen die Sammelinfrastruktur übersteigen und zu Ablehnungsquoten von 25 % bei Recyclingbetrieben führen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Gehackte Qualitäten behaupten die Führung, während gemahlene Qualitäten aufholenGehackte Fasern hielten 2025 einen Marktanteil von 61,65 % am Markt für recycelte Kohlenstofffasern und werden voraussichtlich mit einer CAGR von 13,91 % wachsen, was ihren Status als bevorzugte Verstärkung für Spritz- und Pressformen festigt. Die meisten Pyrolyselinien produzieren auf natürliche Weise 3–12 mm lange Fasern, die in thermoplastischen Compounds gut fließen, sodass Automobilzulieferer wie Magna gegenüber Glasfaserteilen 15–20 % Gewicht einsparen können, ohne die Werkzeuge umzurüsten.
Gemahlene Fasern bleiben eine Nische und werden für Beschichtungen, Klebstoffe und 3D-Druckfilamente verwendet, bei denen eine gleichmäßige Dispersion gegenüber der Zugfestigkeit bevorzugt wird. Das Wachstum hängt von der Nachfrage nach additiver Fertigung und von Solvolysedurchbrüchen ab, die längere Fasern für halbstrukturelle Teile liefern können. Wenn die Beibehaltung von 15–25 mm skaliert, könnten gehackte Fasern einem stärkeren Wettbewerb ausgesetzt sein, insbesondere bei Batteriegehäuserippen, wo Designer ein höheres Modul ohne kontinuierliche Faserablage anstreben.


Nach Quelle:
Luft- und Raumfahrtschrott behält QualitätsprämieLuft- und Raumfahrtschrott lieferte 45,82 % des Rohstoffs und wird bis 2031 mit einer CAGR von 14,44 % wachsen, gestützt durch Flottenausmusterungen im asiatisch-pazifischen Raum und stetige Verschnittverluste aus den Boeing-787- und Airbus-A350-Linien. Luft- und Raumfahrt-Prepregs weisen Harzgehalte unter 35 % auf, was die Faserausbeute nach der Pyrolyse auf über 92 % erhöht und einen Preisaufschlag von 25–30 % rechtfertigt.
Automobil- und Windenergieschrott bieten höhere Tonnagen, aber geringere Reinheit, was Recycler mit Vorverarbeitung zur Entfernung von Verunreinigungen belastet. Rotorblattabfall wird stark ansteigen, wenn europäische Turbinen das Lebensende erreichen, was Volumen schafft, aber kleine Betreiber herausfordert, denen Hochtemperaturpyrolyse- oder Solvolyselinien fehlen. Sportartikelschrott ist verstreut und in kleinen Chargen vorhanden, obwohl Marken-Rücknahmeprogramme, die 2025 initiiert wurden, die Aggregation für den Markt für recycelte Kohlenstofffasern über den Prognosezeitraum verbessern könnten.
Nach Recyclingverfahren:
Pyrolyse dominiert, Solvolyse gewinnt an DynamikDie Pyrolyse hielt im Jahr 2025 einen Anteil von 70,45 %, dank ihrer Vielseitigkeit mit duroplastischem Schrott und ihrem ausgereiften Kostenprofil. Gen 2 Carbons Lake-City-Anlage läuft mit 14,2 MWh pro Tonne, erzielt eine Faserausbeute von 90 % und beliefert Automobilkunden zu 7,20 USD pro Kilogramm.
Die Solvolyse wird trotz ihrer geringeren Größe mit einer CAGR von 15,66 % übertreffen, da Betreiber wie Mitsubishi Chemical eine Faserlängenretention von 50 mm und eine Zugfestigkeitserhaltung von 95 % mit Niedertemperaturlösungsmittelsystemen nachweisen. Mechanisches Schreddern behält einen Anteil bei leitfähigen Füllstoffen und Schüttgutformmassen, wird aber Marktanteile abgeben, da Kunden bei marginal höheren Preispunkten eine höhere strukturelle Leistung fordern.
Nach Matrixkompatibilität:
Duroplastanteil spiegelt installierte Basis widerDuroplastische Verbundwerkstoffe machten im Jahr 2025 67,29 % der Marktgröße für recycelte Carbonfasern aus, was die Epoxiddominanz in Luft- und Raumfahrt- sowie Windanwendungen widerspiegelt. Die Pyrolyse entfernt ausgehärtetes Harz problemlos, doch die Reimpregnierung fügt einen Compoundierschritt hinzu, der die Gesamtteilkosten erhöht und die Akzeptanz bei preissensiblen Halterungen begrenzt.
Die Nachfrage nach Thermoplasten wird mit einer CAGR von 15,08 % steigen, da Elektrofahrzeughersteller die Schmelzfähigkeit nutzen, die ein echtes geschlossenes Kreislaufrecycling ermöglicht. BMW demonstrierte, dass am Lebensende granulierte Polyamid-6-Batteriegehäuse ohne Eigenschaftsverlust in neue Teile spritzgegossen werden können, was den Weg zur Massenvolumenakzeptanz ebnet und die Attraktivität des Marktes für recycelte Carbonfasern über Nischenprogramme hinaus erweitert.
Nach Endverbraucherbranche:
Automobilindustrie entwickelt sich zum WachstumsmotorLuft- und Raumfahrt sowie Verteidigung behielten 37,01 % des Umsatzes von 2025, indem recycelte Kohlenstofffasern in Kabinenausstattungen, Frachtauskleidungen und nicht primären Strukturen eingesetzt wurden, die von den Regulierungsbehörden im Jahr 2024 freigegeben wurden, und unterstützen damit den Markt für recycelte Kohlenstofffasern. Zertifizierungszyklen und lange Flugzeuglebenszeiten dämpfen schnelle Volumenverschiebungen, aber Wartungs-, Reparatur- und Überholungsschrott hält das Angebot vorhersehbar.
Die Automobilindustrie wird bis 2031 mit einer CAGR von 14,82 % wachsen, da Elektrofahrzeugplattformen jedes eingesparte Kilogramm zur Reichweitenverlängerung nutzen. Die Mercedes-Benz EQS-Limousine integriert recycelte Kohlenstofffasern in ihren Frontendträger und spart dabei 8 kg und 18 kg CO₂-Äq. pro Einheit. Sportartikel und Unterhaltungselektronik bleiben klein, aber stetig und nutzen recycelte Fasern für Umweltbranding und moderate Gewichtsreduzierung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Recycled-Carbon-Fiber-Markt Nordamerika
Nordamerika führte den Markt für recycelte Carbonfasern mit einem Umsatzanteil von 38,15 % im Jahr 2025 an, gestützt durch Luft- und Raumfahrtzentren, die hochwertigen Ausschuss liefern, sowie durch steuerliche Bundesförderungen, die neue Recyclingkapazitäten subventionieren. Boeing leitete 68 % seines Verbundwerkstoffabfalls an Recyclingunternehmen weiter, und das US-Energieministerium gewährte 85 Millionen USD zur Mitfinanzierung von Pyrolyse- und Solvolyseprojekten, wodurch der Übergang weg vom mechanischen Schreddern beschleunigt wurde. Kanadische Tier-1-Zulieferer begannen mit der Formgebung von Batteriewannen aus recycelten Carbonfasern, während der mexikanische Luft- und Raumfahrtcluster Produktionsabschnitte in US-amerikanische Öfen einspeist.
Recycled-Carbon-Fiber-Markt Europa
Europa ist auf dem Weg zu einem CAGR von 14,99 %, da die Regeln zur erweiterten Herstellerverantwortung greifen und die Stilllegung von Rotorblättern sich beschleunigt. Deutschland hat die Pyrolysekapazität auf 18.000 t pro Jahr ausgebaut, Frankreich hat geschlossene Lieferketten für Elektrofahrzeugteile geschmiedet, und das Vereinigte Königreich hat durch Solvolyse gewonnene Fasern demonstriert, die für Airbus-Kabinentrennwände geeignet sind. Nordische Länder monetarisieren Rotorblattabfälle durch den Export von gehackten Fasern an italienische und deutsche Compoundeure, während Spanien das Recycling von Sportartikeln rund um Fahrradknotenpunkte ausbaut.
Recycled-Carbon-Fiber-Markt Asien-Pazifik
Der asiatisch-pazifische Raum befindet sich an der Schnittstelle von Schrottaufkommen und Nachfrage. Chinas Normentwürfe für recycelte Carbonfasern in Schienen- und Automobilteilen, Japans Kapazitätssteigerung um 35 % und Südkoreas Qualifizierung von recycelten Güten für den Ioniq 6 untermauern die regionale Dynamik im Markt für recycelte Carbonfasern. Fragmentierte Sammlung und begrenzte Verarbeitungskapazitäten in Südostasien und Indien verzögern jedoch den vollständigen Einsatz und schaffen Marktlücken für neue Marktteilnehmer, die Schrott grenzüberschreitend bündeln können.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für recycelte Kohlenstofffasern (rCF) beginnt mit der Rohstoffgewinnung und -erfassung aus der Luft- und Raumfahrtfertigung und -wartung (MRO), Verschnittabfällen aus der Automobil-Verbundwerkstofffertigung sowie Abfällen aus Windenergie-Rotorblättern und -Holmen und durchläuft anschließend Sortierung, Dekontamination und logistische Bündelung. Recycler verarbeiten CFK entweder über thermische Verfahren (Pyrolyse, der dominierende industrielle Pfad) oder über chemische Verfahren (Solvolyse), gefolgt von Faserreinigung, Schlichtung und Oberflächenbehandlung sowie der Umwandlung in verkaufsfähige Zwischenprodukte wie geschnittene Fasern, Vliesstoffe und Matten, Pellets sowie konfektionierte Faserbündel für die Compoundierung.
Nachgelagert vermischen Compoundeure und Harzlieferanten rCF in thermoplastische und duroplastische Formulierungen, während Tier-Zulieferer und OEMs diese Materialien mittels Spritzguss, Formpressen und Sheet-Molding für Automobilanwendungen, Kabineninnenausstattungen und sekundäre Strukturen in der Luft- und Raumfahrt, Sportartikel und weitere Anwendungen weiterverarbeiten. Geschlossene Kreislaufprogramme verknüpfen zunehmend Materiallieferanten und Recycler mit Abfallerzeugern, darunter die Zusammenarbeit von Syensqo mit Vartega (Nordamerika) sowie dessen Recyclingvertrag mit Fairmat (Vereinigtes Königreich) zur Umwandlung von Prepreg-Abfällen in konfektionierte Materialien. Auch die italienischen Unternehmen Herambiente und Angeloni Group verfolgen mithilfe der Infrastruktur in Imola geschlossene Kreislaufansätze, wobei zentrale Einschränkungen weiterhin die Eigenschaftsvariabilität, Ruß- und Grenzflächenhaftungseffekte durch thermische Verarbeitung sowie Kosten und Verfügbarkeit standardisierter Qualifizierungen für kritischere Bauteile umfassen.
Wettbewerbslandschaft
Der Markt für recycelte Carbonfasern weist eine moderate Konzentration auf. Technologieführerschaft verringert Wettbewerbsabstände. Vartegas energiepositive Anlage verkauft 1,8 MWh Überschussstrom pro Tonne in das Netz von Colorado, während Carbon Fiber Remanufacturing ein zweistufiges Pyrolysepatent angemeldet hat, das die Oberflächenenergie durch Plasmabehandlung wiederherstellt und Zugeigenschaften nahe an Primär-T700 anstrebt. Weißräume bestehen im Bereich des Recyclings thermoplastischer Verbundwerkstoffe und der additiven Fertigung. Start-ups entwickeln biobasierte Harze, die die Trennung am Lebensende vereinfachen, und digitale Plattformen entstehen zur Koordinierung von Schrottabholungen, um Ablehnungsquoten zu senken.
Branchenführer im Bereich recycelte Carbonfasern
Carbon Conversions
Gen 2 Carbon Limited
TORAY INDUSTRIES, INC.
Mitsubishi Chemical Group Corporation
SGL Carbon
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Recycled-Carbon-Fiber-Markt
- Alpha Recyclage Composites
- Carbon Conversions
- Carbon Fiber Recycling
- Carbon Fiber Remanufacturing
- Carbon Nexus
- ELG Carbon Fibre Ltd.
- Gen 2 Carbon Limited
- Hexcel Corporation
- Mitsubishi Chemical Group Corporation
- Procotex
- RECARBON
- ReFiber ApS
- SGL Carbon
- Shockercomposites
- Sigmatex
- TEIJIN LIMITED
- TORAY INDUSTRIES, INC.
- Vartega Inc.

Marktchancen und Zukunftsaussichten
Kurzfristige Weißflächen konzentrieren sich auf die Skalierung regional ausgewogener Sammlung und Verarbeitung, sodass Prepreg-Abfälle aus Luftfahrt- und Industriequalität in konsistente, qualifizierte Zwischenformen (Bündel, Pellets, Vliesstoffe) umgewandelt werden können, die Compoundeure auf etablierten Formanlagen verarbeiten können. Aktuelle Ankündigungen zeigen, wo sich Angebot aufbaut, darunter die Massenproduktion von recycelter Kohlenstofffaser durch Apply Carbon in Plouay, Frankreich, sowie die kommerziell skalierte Kohlenstofffaser-Produktionsanlage von Nandina REM in Singapur im Februar 2026, die die Rolle Südostasiens in der Kohlenstofffaserproduktion stärkt.
Die technologiegetriebene Chance besteht darin, rCF über diskontinuierliche geschnittene Formate hinaus zu höherwertigen Verstärkungen und stärker geschlossenen Kreislaufpfaden in der Luft- und Raumfahrt zu entwickeln. Die japanische NEDO startete im Mai 2026 eine F&E-Initiative, die sich auf eine geschlossene CFK-Recycling-Lieferkette vom ausgemusterten Flugzeug bis zum neuen Flugzeug bis 2030 konzentriert und dabei Recycler, Demontageunternehmen und Interessenvertreter der Materialqualifizierung rund um flugrelevante Schrottströme zusammenbringt. Auch Produkt- und Allianzaktivitäten erweitern die adressierbaren Endmärkte: Teijin Carbon erweiterte im März 2026 seine Produktlinie Tenax Next unter Verwendung zirkulärer Kohlenstofffasern aus Fertigungsrückständen für industrielle Anwendungen, und ein im März 2026 unterzeichnetes Memorandum of Understanding zwischen Catack-H und Posco International deutet auf ein breiteres kommerzielles Interesse an exportfähigen rCF-Technologien hin.
Recent Industry Developments in Recycled-Carbon-Fiber-Markt
- März 2026: Carbon Fiber Conversions kündigte eine strategische Partnerschaft mit Barnet an, um den globalen Markt für recycelte Kohlenstofffaser in Kunststoffen auszuweiten und die Produktlinie CarboFlow zu fördern. Diese Zusammenarbeit adressiert fragmentierte Einkaufskanäle und kann die Akzeptanz bei Compoundeuren und Kunststoffverarbeitern beschleunigen, die zuverlässige Versorgung und technische Unterstützung benötigen.
- Februar 2026: Nandina REM eröffnete eine kommerziell skalierte Kohlenstofffaser-Produktionsanlage in Singapur und stärkte damit Südostasien als Zentrum für die Kohlenstofffaserproduktion. Dieser Schritt beschleunigt lokale Verarbeitungsmöglichkeiten für regionale Flugzeug- und Verbundwerkstoffabfallströme und verringert die Abhängigkeit vom Langstreckentransport nach Nordamerika oder Europa für Aufbereitung und Wiederaufbereitung.
- Mai 2025: Gen 2 Carbon bestellte einen vollskaligen Kohlenstofffaser-Rückgewinnungsofen für sein Werk im Vereinigten Königreich, der ausgelegt ist, mindestens 1.600 Tonnen CFK-Abfall jährlich zu verarbeiten und rund 1.000 Tonnen recycelte Kohlenstofffaser zu liefern. Diese Investition signalisiert eine industrielle Skalierung der Rückgewinnungskapazität und unterstützt langfristige Lieferverpflichtungen für Automobilanwendungen und andere Hochvolumenanwendungen.


Recycled-Carbon-Fiber-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir definieren den Markt für recycelte Kohlenstofffasern als den Wert der aus Abfallströmen gewonnenen Kohlenstofffasern, die zu verwendbaren Faserformen verarbeitet und für die Herstellung neuer Teile und Produkte in verschiedenen Branchen verkauft werden.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt Additive im Stil von Ruß, nur als Ofenrückstand gewonnene Fasern und die einfache Wiederverwendung von ungehärtetem Prepreg-Schrott ohne einen Recyclingumwandlungsschritt aus.
Segmentierungsübersicht
- Nach Produkttyp
- Gehackte recycelte Carbonfaser
- Gemahlene recycelte Carbonfaser
- Nach Quelle
- Luft- und Raumfahrtschrott
- Automobilschrott
- Andere Quellen
- Nach Recyclingverfahren
- Pyrolyse
- Solvolyse / Chemisches Recycling
- Mechanisches Schreddern und Mahlen
- Nach Matrixkompatibilität
- Duroplastische Verbundwerkstoffe
- Thermoplastische Verbundwerkstoffe
- Nach Endverbraucherbranche
- Automobilindustrie
- Luft- und Raumfahrt sowie Verteidigung
- Windenergie
- Sportartikel
- Sonstige
- Nach Geografie
- Asien
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriges Asien
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Übriger Naher Osten und Afrika
- Asien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit wurde genutzt, um praktische Grenzen zu setzen und das erste Eingabeblatt für Angebots-, Nachfrage- und Preisannahmen zu erstellen. Wir haben uns auf öffentliche und offizielle Quellen bezogen, wie den USGS für Materialkontexte, das Datenportal der US International Trade Commission für Handelscodes, die Kohlenstoff- und Verbundwerkstoffgüter betreffen, die Veröffentlichungen der Europäischen Kommission zu Abfall- und Kreislaufwirtschaftsregeln sowie ISO- und ASTM-Seiten für Terminologie und Prüfnormen, die beeinflussen, was als recycelte Faser verkauft werden kann.
Um diese Grundlage in ein verwendbares Marktmodell umzuwandeln, haben wir auch Jahresberichte und Investorenpräsentationen von Kohlenstofffaser- und Verbundwerkstoffteilnehmern sowie Verbandsseiten und seriöse Fachpresse überprüft, die Recyclingkapazitätserweiterungen und neue Qualifizierungserfolge verfolgt. Parallel dazu wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz genutzt, um Umsatzexposition, Werksankündigungen und den Zeitpunkt von Erweiterungen zu überprüfen, und eine Patentdatenbank wurde verwendet, um zu identifizieren, wo sich die Prozessintensität verlagert. Diese Desk-Research-Quellen sind illustrativ und nicht erschöpfend, und viele weitere Quellen wurden für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden mit Recyclingbetrieben, Compoundeuren, Verarbeitern sowie Beschaffungs- und Technikverantwortlichen in Endverbrauchersektoren durchgeführt, damit der Nachfragepool mit dem abgeglichen werden konnte, was tatsächlich qualifiziert und gekauft wird. Wir haben auch mit Logistik- und Kanalpartnern gesprochen, um Ausbeuteverluste, typische Preise nach Faserform und die Zeitverzögerung zwischen einem Versuch und dem vollständigen Kauf zu verstehen, die dann verwendet werden, um Desk-Annahmen über Regionen hinweg anzupassen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXOs): 18 % | APAC: 49 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 25 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 57 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Der Markt wurde einmalig mit einem Top-down-Ansatz dimensioniert, bei dem recycelte Faservolumina aus Recyclingkapazität, typischen Betriebsraten und Prozessausbeute rekonstruiert und dann unter Verwendung von Faserformmix und durchschnittlichen Verkaufspreisannahmen in Werte umgerechnet werden. Um die Gesamtwerte zu verankern, wurden selektive Bottom-up-Näherungen als Überprüfung verwendet, einschließlich stichprobenartiger Lieferantenerlöse, Kanalüberprüfungen für wichtige Anwendungsgruppen und Punktberechnungen von (verbrauchten Tonnen) x (typischer USD/kg) für einige stark genutzte Endmärkte.
Für diesen Markt relevante Eingaben wurden einfach und nachvollziehbar gehalten. Wichtige Beispiele umfassen die verfügbare Recyclingkapazität nach Prozessroute, die durchschnittliche Rückgewinnungsausbeute aus Luft- und Raumfahrt- und Industrieschrott, die Aufteilung zwischen gehackten, gemahlenen und Mattenformaten, Qualifizierungs- und Adoptionszyklen in der Automobil- und Luft- und Raumfahrtbranche sowie die Spanne zwischen recycelten und primären Kohlenstofffaserpreisen (die die Substitution beeinflusst). Wo eine Lücke in Unternehmensoffenlegungen besteht, wurden fehlende Punkte durch bereichsbasierte Annahmen behandelt, die mithilfe von Primärfeedback eingegrenzt wurden, bevor sie konsistent über Regionen hinweg angewendet wurden.
Für die Prognose stützten wir uns auf eine Szenarioanalyse, die auf Kapazitätserweiterungen und dem Zeitpunkt der Nachfrageadoption verankert ist, und testeten den Pfad dann mithilfe von Trendglättung bei historischen Wachstumssignalen. Endgültige Jahresausgaben wurden nur dann angepasst, wenn die implizierte Auslastungs- oder Preiskurve mit dem inkonsistent wurde, was Interviewpartner als in typischen Vertragszyklen machbar beschrieben.
Datenvalidierung und Aktualisierungszyklus
Modellausgaben wurden anhand unabhängiger Signale überprüft, wie angekündigten Anlagenkapazitäten, Verbundwerkstoffproduktionshinweisen sowie Handels- und Regulierungsentwicklungen, die die Schrottverfügbarkeit beeinflussen können. Wenn eine Abweichung festgestellt wurde, wurde der Treiber isoliert (Volumen, Auslastung, Mix oder Preis) und dann durch einen internen Analysten-Durchgang vor der Freigabe überprüft.
Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen ausgelöst werden, wenn wesentliche Ereignisse eintreten, wie ein großer Kapazitätsstart, eine Prozessabschaltung oder eine plötzliche Nachfrageänderung aus einem wichtigen Endverbrauchssegment. Vor der Lieferung führen wir einen abschließenden Datendurchgang durch, damit die veröffentlichte Ansicht die neuesten öffentlichen Aktualisierungen und validierten Interviewerkenntnisse widerspiegelt.
Marktgröße für recycelte Kohlenstofffasern von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für recycelte Kohlenstofffasern stimmen oft nicht überein, weil die Produktgrenze leicht ausgedehnt werden kann und nicht jeder die Schrottwiederverwertung, recycelte Zwischenprodukte und den Endverarbeitungswert auf die gleiche Weise behandelt. Unterschiede zeigen sich auch darin, wie die Preisgestaltung aufgebaut ist (Spotpreise gegenüber Vertragsspannen) sowie im Jahr, das als Ausgangspunkt für das Wachstum verwendet wird.
Die Tabelle verweist auf eine Spanne, die hauptsächlich dadurch erklärt wird, was als Verkäufe recycelter Fasern gezählt wird und was ausgelassen wird, und dann dadurch, wie schnell Preis und Auslastung in den frühen Jahren steigen dürfen. Im Modell von Mordor Intelligence konzentriert sich der Wert für 2025 auf recycelte Kohlenstofffasern, die zu verkaufsfähigen Formen verarbeitet und in Endverbraucher-Lieferketten verkauft werden, unter Ausschluss von Additiven im Stil von Ruß und der einfachen Wiederverwendung von ungehärtetem Prepreg-Schrott, den einige Veröffentlichungen offenbar in eine breitere Zahl für zirkuläre Verbundwerkstoffe einbeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 197,53 Mio. USD (2025) | |
| Global Consultancy A | 177,60 Mio. USD (2025) | Verwendet eine engere Nachfrageerfassung, die sich stärker auf offengelegte Verbräuche stützt und kleinere Recyclingrouten sowie Nicht-Luft- und Raumfahrtschrottströme möglicherweise untererfasst, was den implizierten Gesamtwert für 2025 reduzieren kann. |
| Industry Publication B | 202,16 Mio. USD (2025) | Wendet einen breiteren Produktrahmen an, der angrenzende recycelte Verbundwerkstoffzwischenprodukte und eine aggressivere Durchschnittsverkaufspreisentwicklung in frühen Jahren einschließen kann, was den Wert für 2025 anheben kann, selbst wenn die physischen Faservolumina ähnlich sind. |
Über die drei Zahlen hinweg lässt sich die Richtung der Abweichung eher auf Umfang und Preislogik als auf einen einzelnen Datenpunkt zurückführen. Indem der Markt an identifizierbare Verkäufe recycelter Fasern gebunden und dann Auslastung und Preisgestaltung anhand realer Betriebsrückmeldungen überprüft werden, bleibt die Schätzung leichter reproduzierbar und aktualisierbar, wenn neue Kapazitäts- und Qualifizierungsmeilensteine eintreten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für recycelte Kohlenstofffasern im Jahr 2026?
Wie groß ist der Markt für recycelte Kohlenstofffasern im Jahr 2026?
Welcher Endnutzersektor wächst bei recycelten Kohlenstofffasern am schnellsten?
Welcher Endnutzersektor wächst bei recycelten Kohlenstofffasern am schnellsten?
Warum erzielt Ausschuss aus der Luft- und Raumfahrt einen Aufpreis?
Warum erzielt Ausschuss aus der Luft- und Raumfahrt einen Aufpreis?
Welches Recyclingverfahren im Markt für recycelte Kohlenstofffasern gewinnt im Prognosezeitraum Marktanteile?
Welches Recyclingverfahren gewinnt im Prognosezeitraum Marktanteile?
Seite zuletzt aktualisiert am:



