
Tamaño y Participación del Mercado de Fibra de Carbono Reciclada
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
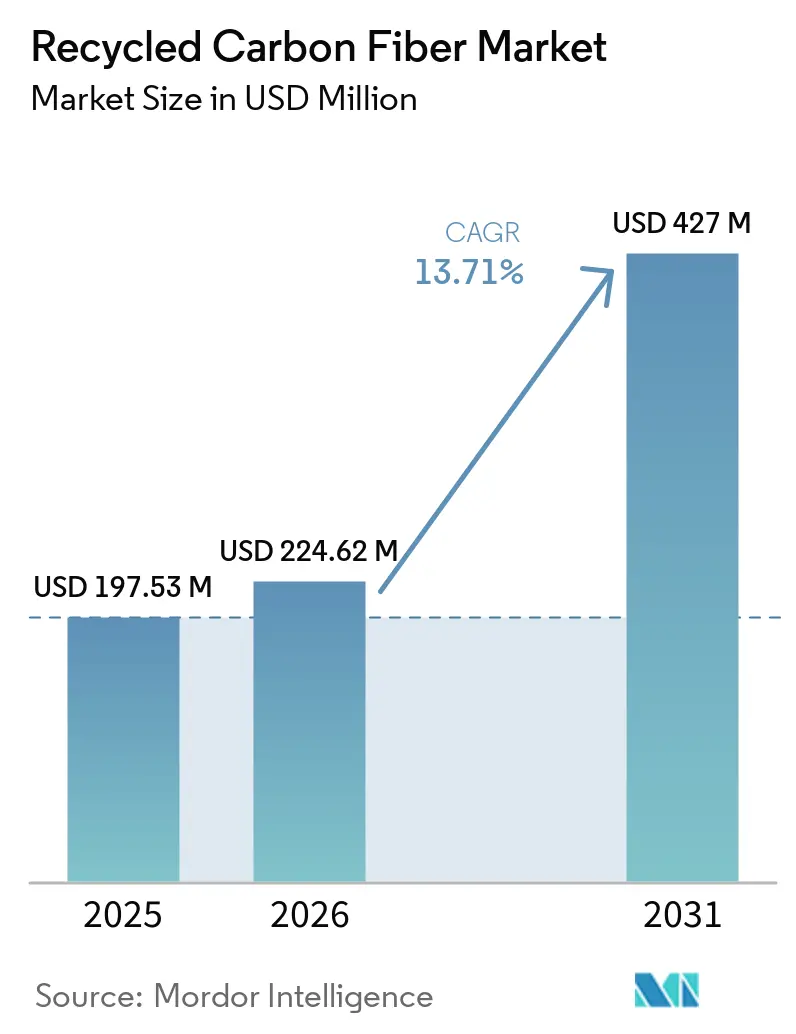
| Tamaño del Mercado (2026) | 224.62 Millones de dólares |
| Tamaño del Mercado (2031) | 427 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 13.71 % |
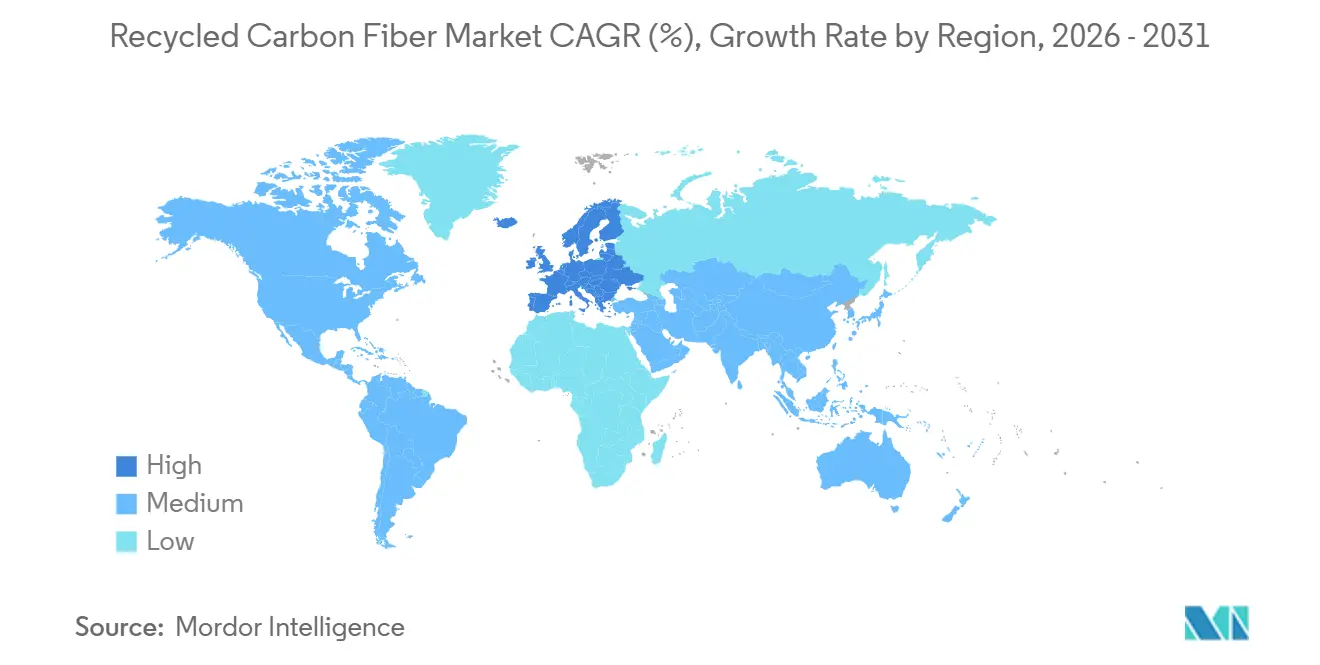
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | América del Norte |
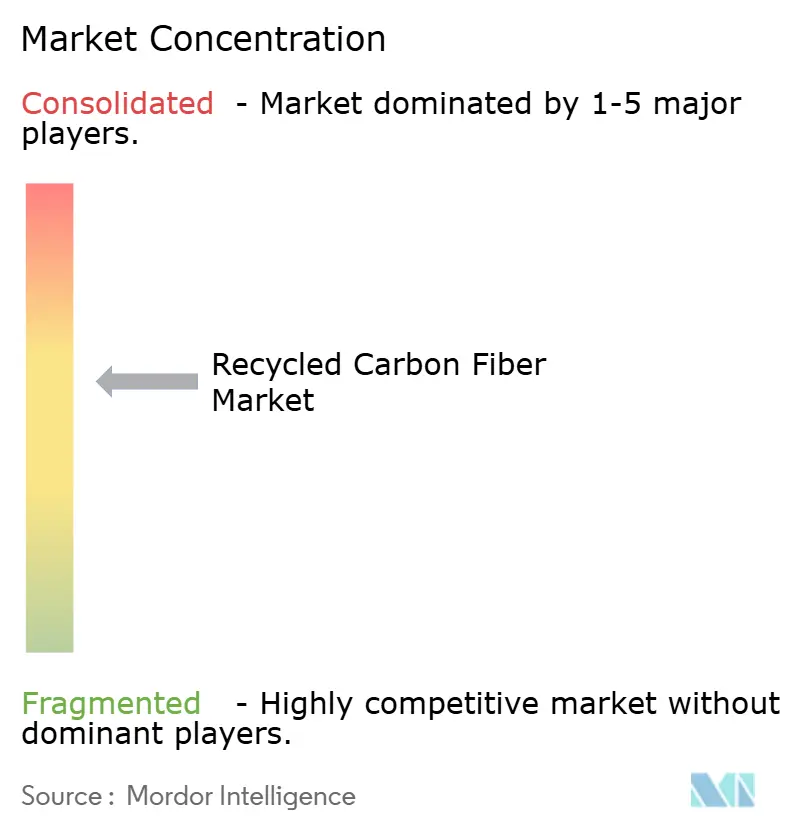
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fibra de Carbono Reciclada por Mordor Intelligence
El tamaño del Mercado de Fibra de Carbono Reciclada fue valorado en USD 197,53 millones en 2025 y se estima que crecerá desde USD 224,62 millones en 2026 hasta alcanzar USD 427 millones en 2031, a una CAGR del 13,71% durante el período de pronóstico (2026-2031). La demanda está aumentando a medida que los fabricantes aeroespaciales y automotrices se apresuran a reducir el carbono incorporado mientras salvaguardan la relación rigidez-peso que proporciona la fibra virgen. Los grados picados dominan porque se integran directamente en las líneas de moldeo por inyección y compresión ya calificadas para fibra de vidrio. Al mismo tiempo, las plantas de pirólisis con balance energético positivo están reduciendo los costos de procesamiento por debajo de USD 8 por kilogramo e impulsando la adopción del mercado de fibra de carbono reciclada hacia plataformas de alto volumen. Los compromisos de cero emisiones netas, las normas de Responsabilidad Extendida del Productor y las palas de turbinas eólicas desmanteladas están convergiendo para asegurar un suministro de chatarra predecible que modera la volatilidad de precios y sustenta contratos de suministro plurianuales con fabricantes de equipos originales.
Conclusiones Clave del Informe
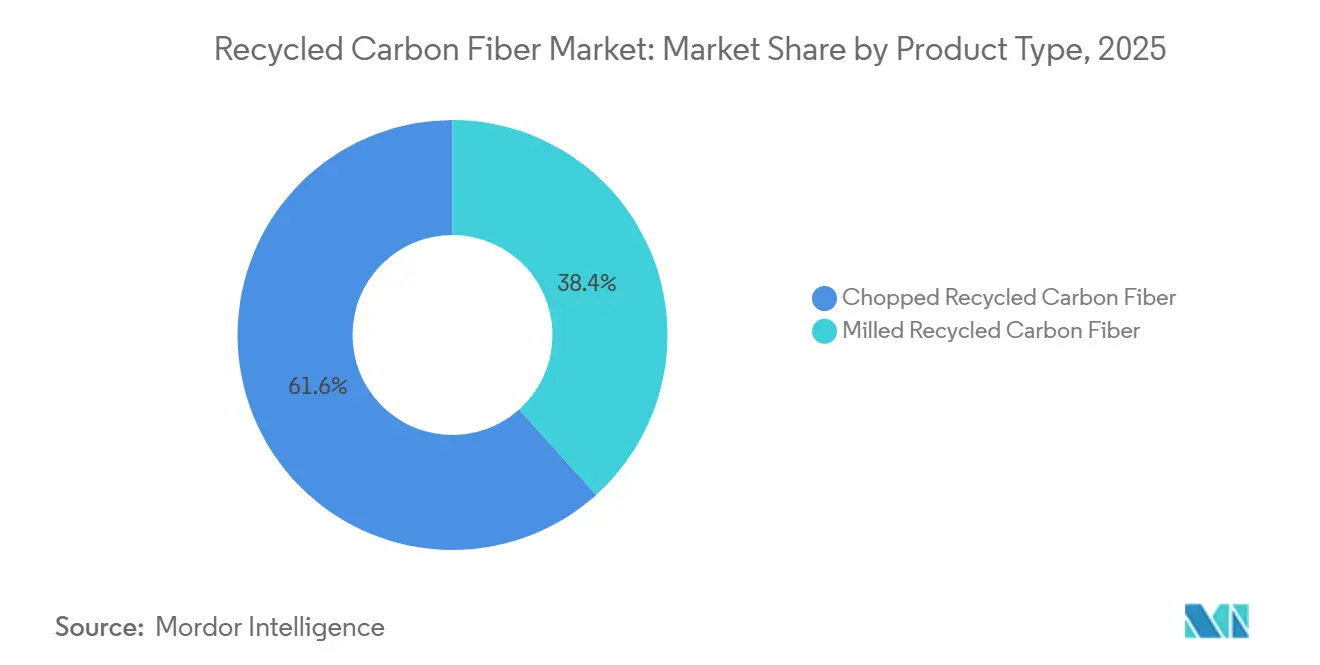
- Por tipo de producto, la fibra de carbono reciclada picada lideró con una participación de ingresos del 61,65% en 2025 y se prevé que se expanda a una CAGR del 13,91% hasta 2031.
- Por fuente, el desecho aeroespacial capturó el 45,82% de la participación del mercado de fibra de carbono reciclada en 2025, y se proyecta que el mismo segmento crezca a una CAGR del 14,44% hasta 2031.
- Por proceso de reciclaje, la pirólisis controló el 70,45% del mercado en 2025, mientras que la solvólisis registra la CAGR proyectada más alta del 15,66% hasta 2031.
- Por matriz, los compuestos termoestables representaron el 67,29% del tamaño del mercado de fibra de carbono reciclada en 2025; los compuestos termoplásticos avanzan a una CAGR del 15,08% hasta 2031.
- Por industria de usuario final, la participación del mercado de fibra de carbono reciclada estuvo dominada por el sector aeroespacial y de defensa con una participación del 37,01% en 2025; se espera que el sector automotriz registre la CAGR más rápida del 14,82% hasta 2031.
- Por región, el mercado de fibra de carbono reciclada en América del Norte tuvo una participación del 38,15% en 2025; Europa está preparada para expandirse a una CAGR del 14,99% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de economía circular en Europa y América | +2.8% | Europa (Alemania, Francia, Reino Unido), América del Norte (EE. UU., Canadá) | Mediano plazo (2-4 años) |
| Objetivos de cero emisiones netas de los fabricantes de equipos originales que impulsan el contenido de fibra de carbono reciclada en vehículos eléctricos | +3.2% | Global, con concentración en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Palas de turbinas eólicas al final de su vida útil que crean chatarra de alta calidad | +2.1% | Europa (países nórdicos, Alemania, España), América del Norte | Mediano plazo (2-4 años) |
| Aceleración de las retiradas de aeronaves en Asia-Pacífico que libera chatarra aeroespacial | +2.5% | Asia-Pacífico (China, Japón, Corea del Sur), con extensión a América del Norte | Corto plazo (≤ 2 años) |
| Paridad de costos en el punto de equilibrio a medida que escalan las plantas de pirólisis con balance energético positivo | +3.1% | Global, adopción temprana en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de Economía Circular en Europa y América
Las directivas de Responsabilidad Extendida del Productor están obligando a los fabricantes de compuestos a financiar esquemas de devolución, lo que influye en el mercado de fibra de carbono reciclada. La Directiva Marco de Residuos de la UE, revisada en 2024, exige una tasa de reciclaje del 30% para los compuestos de fibra de carbono para 2030, y la VerpackG de Alemania recauda un gravamen de EUR 120 por tonelada sobre los productos no conformes. En los Estados Unidos, el Proyecto de Ley 54 del Senado de California obliga a los fabricantes a cerrar el ciclo del 25% del contenido de fibra de carbono para 2028. Estas medidas elevan las tarifas de vertedero a EUR 95 por tonelada en Europa Occidental, inclinando la ecuación de costos a favor de los recicladores certificados. Como resultado, los procesadores reportan un aumento del 40% en los contratos de suministro de desechos a largo plazo desde el cuarto trimestre de 2025[1].
Objetivos de Cero Emisiones Netas de los Fabricantes de Equipos Originales que Impulsan el Contenido de Fibra de Carbono Reciclada en Vehículos Eléctricos
Los fabricantes de automóviles están incorporando fibra de carbono reciclada en las carcasas de baterías y en las piezas de carrocería en blanco para alcanzar los objetivos de Alcance 3, apoyando el crecimiento del mercado de fibra de carbono reciclada. El BMW iX utiliza un 15% de fibra de carbono reciclada, reduciendo el carbono incorporado en 2,3 kg CO₂-eq por vehículo, mientras que Mercedes-Benz planea un 40% de compuesto reciclado en todos los modelos EQ para 2030. La planta de Tesla en Berlín inició pruebas de protección del piso con fibra de carbono reciclada picada proveniente de un operador local de pirólisis que procesa desechos aeroespaciales. Los grados reciclados se cotizan a USD 18 por kilogramo, un descuento del 35% respecto al hilo virgen, lo que los hace competitivos en costos frente a las extrusiones de aluminio cuando se considera la consolidación de herramientas[2].
Palas de Turbinas Eólicas al Final de su Vida Útil que Crean Chatarra de Alta Calidad
Las turbinas terrestres de primera generación de Europa están entrando en fase de desmantelamiento, generando 45.000 t de residuos de palas anualmente hasta 2026. Vestas y Siemens Gamesa se asociaron con ReFiber para abrir una planta de solvólisis de 12.000 t en Dinamarca, logrando un rendimiento de fibra del 90% y longitudes adecuadas para el moldeo por compresión automotriz. Alemania destinó EUR 50 millones en 2025 para centros regionales de desmantelamiento, reduciendo los costos de transporte para las turbinas remotas, apoyando el mercado de fibra de carbono reciclada. Las pieles de las palas utilizan capas de carbono unidireccionales, por lo que la fibra post-pirólisis retiene más del 85% de la resistencia a la tracción de la fibra virgen, lo que atrae a los compoundadores que suministran soportes estructurales a las plataformas de vehículos eléctricos europeos.
Aceleración de las Retiradas de Aeronaves en Asia-Pacífico que Libera Chatarra Aeroespacial
Las aerolíneas de Asia-Pacífico retiraron más de 320 aviones de fuselaje ancho en 2025, liberando desechos de alto módulo en la cadena de reciclaje para el mercado de fibra de carbono reciclada. El regulador de aviación de China ahora exige que el 50% de los residuos de compuestos fluya hacia recicladores certificados para 2027, garantizando volúmenes de materia prima. Mitsubishi Chemical Group Corporation aumentó la capacidad en Toyohashi para procesar 1.800 t de desechos de fuselaje anualmente, suministrando a clientes de artículos deportivos y automotrices que valoran las fibras de módulo de 250 GPa. La empresa conjunta de Korean Air en Corea del Sur desmantela fuselajes del 777 y exporta fibra picada a compoundadores estadounidenses, capturando un margen de USD 12 por kg sobre el vertedero.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad de materiales ligeros sustitutos (Al, Mg, fibra de vidrio) | -1.9% | Global, con mayor impacto en los segmentos automotrices sensibles al costo | Mediano plazo (2-4 años) |
| Logística fragmentada de recolección de chatarra | -1.4% | América del Norte, Europa, emergente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Distribución variable de la longitud de la fibra que afecta el control de calidad | -1.2% | Global, con especial incidencia en automoción y artículos deportivos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad de Materiales Ligeros Sustitutos
El aluminio, el magnesio y la fibra de vidrio aún superan a la fibra de carbono reciclada en precio en los programas automotrices sensibles al costo. Las extrusiones de aluminio de la serie 6000 se situaron en USD 4,20 por kilogramo en 2025, aproximadamente una quinta parte de la fibra de carbono reciclada. Las piezas de fundición a presión de magnesio crecieron un 18% en América del Norte el año pasado, cubriendo pedidos de carcasas de baterías para vehículos eléctricos que antes estaban destinados a compuestos. Los compuestos de moldeo en lámina de fibra de vidrio a USD 2,80 por kilogramo satisfacen las necesidades de absorción de energía en impactos en paneles no estructurales, limitando la penetración del mercado de fibra de carbono reciclada a piezas donde su ventaja de densidad del 40% compensa la prima. La amenaza de sustitución se amplifica en Asia, donde las métricas de carbono del ciclo de vida tienen menos peso en las decisiones de abastecimiento.
Logística Fragmentada de Recolección de Chatarra
La falta de redes de recolección estandarizadas infla los costos de transporte e introduce contaminación que devalúa la chatarra. Una encuesta sectorial de 2025 encontró que el 60% de los recortes de fibra de carbono europeos todavía ingresan a los flujos de residuos municipales, con distancias medias de transporte superiores a 450 km. La chatarra aeroespacial norteamericana a menudo recorre más de 1.200 km para llegar a las plantas de pirólisis del Medio Oeste, añadiendo USD 50 por tonelada en flete y erosionando la economía del mercado de fibra de carbono reciclada. Los pequeños fabricantes de artículos deportivos generan volúmenes inferiores a 50 t que son demasiado costosos de consolidar, dirigiendo el material a los vertederos. Asia-Pacífico enfrenta problemas similares a medida que los desmantelamientos de fuselajes superan la infraestructura de recolección, impulsando tasas de rechazo del 25% en los recicladores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Grados Picados Mantienen el Liderazgo Mientras los Grados Molidos Avanzan GradualmenteLa fibra picada representó el 61,65% de la participación del mercado de fibra de carbono reciclada en 2025 y se proyecta que crezca a una CAGR del 13,91%, reforzando su estatus como el refuerzo preferido para el moldeo por inyección y por compresión. La mayoría de las líneas de pirólisis producen naturalmente fibras de 3 a 12 mm que fluyen fácilmente en compuestos termoplásticos, lo que permite a los proveedores de primer nivel automotrices como Magna reducir el peso entre un 15 y un 20% en comparación con las piezas de fibra de vidrio sin necesidad de cambiar las herramientas.
La fibra molida sigue siendo un nicho, alimentando recubrimientos, adhesivos y filamentos para impresión 3D que valoran la dispersión uniforme por encima del rendimiento a la tracción. El crecimiento depende de la demanda de fabricación aditiva y de los avances en solvólisis que puedan ofrecer fibras más largas adecuadas para piezas semiestructurales. Si la retención de 15 a 25 mm escala, la fibra picada podría enfrentar una competencia más intensa, particularmente en las nervaduras de carcasas de baterías donde los diseñadores buscan un módulo más alto sin la disposición de fibra continua.
Por Fuente:
La Chatarra Aeroespacial Mantiene la Prima de CalidadEl desecho aeroespacial aportó el 45,82% de la materia prima y crecerá a una CAGR del 14,44% hasta 2031, impulsado por las retiradas de flotas en Asia-Pacífico y los residuos constantes de recorte de las líneas del Boeing 787 y el Airbus A350. Los prepregs aeroespaciales tienen contenidos de resina inferiores al 35%, lo que eleva el rendimiento de fibra por encima del 92% tras la pirólisis y justifica una prima de precio del 25 al 30%.
Los desechos automotrices y de energía eólica ofrecen mayor tonelaje pero menor pureza, cargando a los recicladores con preprocesamiento para eliminar contaminantes. Los residuos de palas aumentarán considerablemente a medida que las turbinas europeas lleguen al final de su vida útil, creando volumen pero desafiando a los operadores pequeños que carecen de líneas de pirólisis o solvólisis de alta temperatura. Los desechos de artículos deportivos son dispersos y en pequeños lotes, aunque los programas de devolución de marcas iniciados en 2025 podrían mejorar la agregación para el mercado de fibra de carbono reciclada durante el período de pronóstico.
Por Proceso de Reciclaje:
La Pirólisis Domina, la Solvólisis Gana ImpulsoLa pirólisis mantuvo una participación del 70,45% en 2025, gracias a su versatilidad con la chatarra termoestable y su perfil de costos en maduración. La planta de Lake City de Gen 2 Carbon opera a 14,2 MWh por tonelada, recuperando un rendimiento de fibra del 90% y suministrando a clientes automotrices a USD 7,20 por kilogramo.
La solvólisis, aunque más pequeña, superará con una CAGR del 15,66% a medida que operadores como Mitsubishi Chemical demuestren una retención de longitud de fibra de 50 mm y una preservación de la resistencia a la tracción del 95% utilizando sistemas de solventes a menor temperatura. La trituración mecánica mantiene un nicho en los rellenos conductores y los compuestos de moldeo a granel, pero cederá participación a medida que los clientes exijan un mayor rendimiento estructural a puntos de precio marginalmente más altos.
Por Compatibilidad de Matriz:
La Participación de los Termoestables Refleja la Base InstaladaLos compuestos termoestables representaron el 67,29% del tamaño del mercado de fibra de carbono reciclada en 2025, reflejando el dominio del epoxi en aplicaciones aeroespaciales y eólicas. La pirólisis elimina fácilmente la resina curada, aunque la reimpregnación añade un paso de compoundado que eleva el costo total de la pieza, limitando la adopción en soportes sensibles al precio.
La demanda de termoplásticos crecerá a una CAGR del 15,08% a medida que los fabricantes de vehículos eléctricos aprovechen la capacidad de refusión que permite un reciclaje genuino en circuito cerrado. BMW demostró que las carcasas de baterías de poliamida-6 granuladas al final de su vida útil pueden moldearse por inyección en nuevas piezas sin pérdida de propiedades, allanando el camino hacia la adopción en volúmenes masivos y ampliando el atractivo del mercado de fibra de carbono reciclada más allá de los programas de nicho.
Por Industria de Usuario Final:
El Sector Automotriz Emerge como Motor de CrecimientoEl sector aeroespacial y de defensa retuvo el 37,01% de los ingresos de 2025 al aprovechar la fibra de carbono reciclada en interiores de cabina, revestimientos de carga y estructuras no primarias autorizadas por los reguladores en 2024, apoyando el mercado de fibra de carbono reciclada. Los ciclos de certificación y la larga vida útil de las aeronaves moderan los cambios rápidos de volumen, pero los desechos de mantenimiento, reparación y revisión mantienen el suministro predecible.
El sector automotriz crecerá a una CAGR del 14,82% hasta 2031 a medida que las plataformas de vehículos eléctricos busquen cada kilogramo ahorrado para ampliar la autonomía. El sedán Mercedes-Benz EQS integra fibra de carbono reciclada en su soporte frontal, reduciendo 8 kg y 18 kg CO₂-eq por unidad. Los artículos deportivos y la electrónica de consumo siguen siendo pequeños pero estables, aprovechando la fibra reciclada para la imagen de marca medioambiental y una modesta reducción de peso.
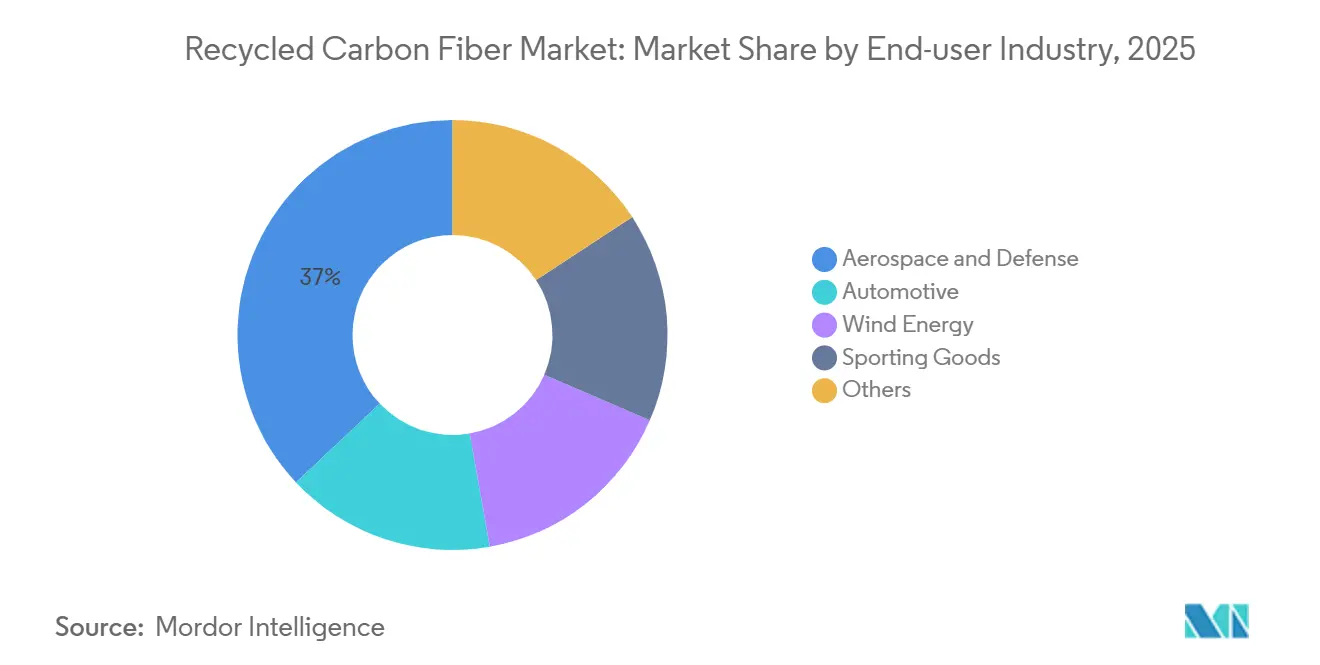
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Fibra de Carbono Reciclada en América del Norte
América del Norte lideró el mercado de fibra de carbono reciclada con el 38,15% de los ingresos en 2025, respaldada por centros aeroespaciales que suministran chatarra de alta calidad y créditos fiscales federales que subvencionan la nueva capacidad de reciclaje. Boeing desvió el 68% de sus residuos de materiales compuestos hacia recicladores, y el Departamento de Energía de los Estados Unidos otorgó 85 millones de USD para cofinanciar proyectos de pirólisis y solvólisis, acelerando la transición desde la trituración mecánica. Los proveedores de primer nivel de Canadá comenzaron a moldear bandejas de baterías de fibra de carbono reciclada, mientras que el clúster aeroespacial de México canaliza los recortes de producción hacia hornos en los Estados Unidos.
Mercado de Fibra de Carbono Reciclada en Europa
Europa está en camino de alcanzar una CAGR del 14,99% a medida que las normas de Responsabilidad Ampliada del Productor comienzan a surtir efecto y se acelera el desmantelamiento de palas. Alemania amplió su capacidad de pirólisis a 18.000 t por año, Francia forjó cadenas de suministro de ciclo cerrado para piezas de vehículos eléctricos, y el Reino Unido demostró que la fibra obtenida por solvólisis es adecuada para las particiones de cabina de Airbus. Los países nórdicos monetizan los residuos de palas exportando fibra picada a compoundadores italianos y alemanes, mientras que España escala el reciclaje de artículos deportivos en torno a centros de fabricación de bicicletas.
Mercado de Fibra de Carbono Reciclada en Asia-Pacífico
Asia-Pacífico se encuentra en el nexo entre la generación de chatarra y la demanda. Las normas preliminares de China para la fibra de carbono reciclada en piezas ferroviarias y de automoción, el incremento del 35% en la capacidad de Japón y la calificación por parte de Corea del Sur de los grados reciclados para el Ioniq 6 sustentan el impulso regional en el mercado de fibra de carbono reciclada. Sin embargo, la fragmentación en la recolección y la limitada capacidad de procesamiento en el Sudeste Asiático y la India retrasan el despliegue a gran escala, creando espacios en blanco para nuevos participantes capaces de agregar chatarra a través de las fronteras.
Análisis de la cadena de valor
La cadena de valor de la fibra de carbono reciclada (rCF) comienza con la generación y captura de materia prima procedente de la fabricación aeroespacial y MRO, los recortes de composites automotrices y los residuos de palas y largueros de energía eólica, y luego pasa por la clasificación, descontaminación y consolidación logística. Los recicladores procesan el CFRP mediante rutas térmicas (pirólisis, la ruta industrial dominante) o rutas químicas (solvólisis), seguidas de limpieza de fibras, ensimaje y tratamiento superficial, y conversión en intermedios comercializables como fibra picada, no tejidos y mantas, pellets y haces manufacturados para compuestos.
Aguas abajo, los formuladores de compuestos y los proveedores de resinas mezclan la rCF en formulaciones termoplásticas y termoestables, y los proveedores de nivel y los OEM convierten estos materiales mediante moldeo por inyección, moldeo por compresión y moldeo por láminas para aplicaciones en automoción, interiores aeroespaciales y estructuras secundarias, artículos deportivos y otras aplicaciones. Los programas de circuito cerrado vinculan cada vez más a los proveedores de materiales y recicladores con los generadores de residuos, incluidas las colaboraciones de Syensqo con Vartega (Norteamérica) y su contrato de reciclaje con Fairmat (Reino Unido) para convertir residuos de preimpregnados en materiales manufacturados. Las empresas italianas Herambiente y Angeloni Group también han adoptado enfoques de circuito cerrado utilizando la infraestructura de Imola, aunque las limitaciones clave siguen incluyendo la variabilidad de las propiedades, los efectos del hollín y la adherencia interfacial derivados del procesamiento térmico, y el costo y disponibilidad de una calificación estandarizada para piezas de mayor criticidad.
Panorama Competitivo
El mercado de Fibra de Carbono Reciclada muestra una concentración moderada. El liderazgo tecnológico está reduciendo las brechas competitivas. La planta con balance energético positivo de Vartega vende 1,8 MWh de electricidad excedente por tonelada a la red de Colorado, mientras que Carbon Fiber Remanufacturing presentó una patente de pirólisis en dos etapas que restaura la energía superficial mediante tratamiento de plasma, persiguiendo propiedades de tracción cercanas a la fibra virgen T700. Persisten espacios en blanco en el reciclaje de compuestos termoplásticos y la fabricación aditiva. Las empresas emergentes están desarrollando resinas de base biológica que simplifican la separación al final de la vida útil, y están surgiendo plataformas digitales para coordinar la recogida de chatarra, reduciendo las tasas de rechazo.
Líderes de la Industria de Fibra de Carbono Reciclada
-
Carbon Conversions
-
Gen 2 Carbon Limited
-
TORAY INDUSTRIES, INC.
-
Mitsubishi Chemical Group Corporation
-
SGL Carbon
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fibra de Carbono Reciclada Empresas cubiertas en este informe
- Alpha Recyclage Composites
- Carbon Conversions
- Carbon Fiber Recycling
- Carbon Fiber Remanufacturing
- Carbon Nexus
- ELG Carbon Fibre Ltd.
- Gen 2 Carbon Limited
- Hexcel Corporation
- Mitsubishi Chemical Group Corporation
- Procotex
- RECARBON
- ReFiber ApS
- SGL Carbon
- Shockercomposites
- Sigmatex
- TEIJIN LIMITED
- TORAY INDUSTRIES, INC.
- Vartega Inc.
Oportunidades de mercado y perspectivas futuras
El espacio de oportunidad a corto plazo se centra en escalar la recolección y el procesamiento regionalmente equilibrados, de modo que los residuos de preimpregnados de grado aeroespacial e industrial puedan convertirse en formas intermedias consistentes y calificadas (haces, pellets, no tejidos) que los formuladores de compuestos puedan procesar en líneas de moldeo establecidas. Los anuncios recientes señalan dónde se está generando la oferta, incluida la producción en masa de fibra de carbono reciclada de Apply Carbon en Plouay, Francia, y la planta de producción de fibra de carbono a escala comercial de Nandina REM en Singapur en febrero de 2026, que refuerza el papel del sudeste asiático en la producción de fibra de carbono.
La oportunidad impulsada por la tecnología consiste en llevar la rCF más allá de los formatos discontinuos picados hacia refuerzos de mayor valor y rutas aeroespaciales más de circuito cerrado. NEDO de Japón lanzó en mayo de 2026 una iniciativa de I+D centrada en una cadena de suministro de reciclaje de CFRP de circuito cerrado, desde aeronaves retiradas hasta nuevas aeronaves, para 2030, que reúne a recicladores, desmanteladores y partes interesadas en la calificación de materiales en torno a corrientes de residuos relevantes para vuelo. La actividad de productos y alianzas también está ampliando los mercados finales abordables, con Teijin Carbon expandiendo su línea de productos Tenax Next en marzo de 2026 utilizando fibras de carbono circulares procedentes de residuos de fabricación para usos industriales, y un memorando de entendimiento de marzo de 2026 entre Catack-H y Posco International que indica un mayor interés en la comercialización de tecnologías exportables de rCF.
Desarrollos recientes de la industria en Mercado de Fibra de Carbono Reciclada
- Marzo de 2026: Carbon Fiber Conversions anunció una alianza estratégica con Barnet para expandir el mercado global de fibra de carbono reciclada en plásticos, promoviendo la línea de productos CarboFlow. Esta colaboración aborda los canales de compra fragmentados y puede acelerar la adopción entre los formuladores de compuestos y los transformadores de plásticos que requieren suministro confiable y soporte técnico.
- Febrero de 2026: Nandina REM inauguró una planta de producción de fibra de carbono a escala comercial en Singapur, reforzando al sudeste asiático como centro de producción de fibra de carbono. Este movimiento acelera las opciones de procesamiento local para las corrientes de residuos de aeronaves y compuestos de la región y reduce la dependencia del transporte de larga distancia hacia Norteamérica o Europa para la recuperación y refabricación.
- Mayo de 2025: Gen 2 Carbon realizó un pedido de un horno de recuperación de fibra de carbono a escala completa para su fábrica en el Reino Unido, diseñado para procesar al menos 1.600 toneladas de residuos de CFRP anualmente y producir alrededor de 1.000 toneladas de fibra de carbono reciclada. Esta inversión indica una ampliación de escala industrial de la capacidad de recuperación y respalda compromisos de suministro a más largo plazo para aplicaciones automotrices y otras de alto volumen.
Mercado de Fibra de Carbono Reciclada Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
Definimos el mercado de fibra de carbono reciclada como el valor de la fibra de carbono recuperada de flujos de residuos, procesada en formas de fibra utilizables y vendida para la fabricación de nuevas piezas y productos en diversas industrias.
Exclusiones del alcance: Este dimensionamiento excluye los aditivos tipo negro de carbono, las fibras recuperadas únicamente como residuo de horno y la simple reutilización de desechos de prepreg sin curar sin un paso de conversión de reciclaje.
Descripción General de la Segmentación
- Por Tipo de Producto
- Fibra de Carbono Reciclada Picada
- Fibra de Carbono Reciclada Molida
- Por Fuente
- Chatarra Aeroespacial
- Chatarra Automotriz
- Otras Fuentes
- Por Proceso de Reciclaje
- Pirólisis
- Solvólisis / Reciclaje Químico
- Trituración y Molienda Mecánica
- Por Compatibilidad de Matriz
- Compuestos Termoestables
- Compuestos Termoplásticos
- Por Industria de Usuario Final
- Automotriz
- Aeroespacial y Defensa
- Energía Eólica
- Artículos Deportivos
- Otros
- Por Geografía
- Asia
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Resto de Oriente Medio y África
- Asia
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer límites prácticos y construir la primera hoja de insumos para los supuestos de oferta, demanda y precio. Consultamos fuentes públicas y oficiales como el USGS para el contexto de materiales, el portal de datos de la Comisión de Comercio Internacional de los Estados Unidos para los códigos arancelarios relacionados con bienes de carbono y compuestos, las publicaciones de la Comisión Europea sobre residuos y normas de economía circular, y las páginas de ISO y ASTM para la terminología y los estándares de prueba que influyen en lo que puede venderse como fibra reciclada.
Para convertir esa base en un modelo de mercado utilizable, también revisamos informes anuales y presentaciones para inversores de participantes en fibra de carbono y compuestos, junto con sitios de asociaciones y prensa técnica de reputación que rastrea las adiciones de capacidad de reciclaje y los nuevos logros de calificación. En paralelo, se utilizaron suscripciones de pago para información financiera de empresas e inteligencia de noticias para verificar la exposición de ingresos, los anuncios de plantas y el calendario de expansiones, y se utilizó una base de datos de patentes para identificar dónde se está desplazando la intensidad de los procesos. Estas fuentes de investigación documental son ilustrativas y no exhaustivas, y se utilizaron muchas fuentes adicionales para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Se realizaron entrevistas primarias y encuestas con recicladores, compoundadores, convertidores y partes interesadas en adquisiciones e ingeniería en los sectores de uso final, de modo que el conjunto de demanda pudiera cotejarse con lo que realmente está calificado y se adquiere. También conversamos con participantes de logística y canales para comprender la pérdida de rendimiento, los precios típicos por forma de fibra y el desfase temporal entre una prueba y la compra a gran escala, que luego se utilizan para ajustar los supuestos documentales en todas las regiones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 18% | Asia-Pacífico: 49% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 25% | Europa, Oriente Medio y África (EMEA): 31% |
| Actores más pequeños: 18% | Gerentes: 57% | Américas: 20% |
Dimensionamiento del Mercado y Pronóstico
El mercado se dimensionó utilizando un enfoque descendente, en el que los volúmenes de fibra reciclada se reconstruyen a partir de la capacidad de reciclaje, las tasas de operación típicas y el rendimiento del proceso, y luego se traducen en valor utilizando la combinación de formas de fibra y los supuestos de precio de venta promedio. Para mantener los totales fundamentados, se utilizaron aproximaciones ascendentes selectivas como verificación, incluyendo ingresos de proveedores muestreados, verificaciones de canales para los principales grupos de aplicaciones y cálculos puntuales de (toneladas consumidas) x (USD/kg típico) para algunos mercados de uso final de alto consumo.
Los insumos que importan para este mercado se mantuvieron simples y rastreables. Los ejemplos clave incluyen la capacidad de reciclaje disponible por ruta de proceso, el rendimiento de recuperación promedio de desechos aeroespaciales e industriales, la distribución entre formatos picados, molidos y en estera, los ciclos de calificación y adopción en los sectores automotriz y aeroespacial, y la diferencia entre los precios de la fibra de carbono reciclada y la virgen (que afecta la sustitución). Cuando existe una brecha en las divulgaciones de las empresas, los puntos faltantes se manejaron mediante supuestos basados en rangos que se fueron reduciendo con la retroalimentación primaria, antes de aplicarse de manera consistente en todas las regiones.
Para el pronóstico, nos basamos en el análisis de escenarios anclado a las adiciones de capacidad y el calendario de adopción de la demanda, y luego se sometió a pruebas de estrés la trayectoria utilizando el suavizado de tendencias en las señales de crecimiento históricas. Los resultados finales año por año se ajustaron solo cuando la curva de utilización o precio implícita se volvió inconsistente con lo que los entrevistados describieron como factible en los ciclos de contratación típicos.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se verificaron con señales independientes como las capacidades de plantas anunciadas, las señales de producción de compuestos y los desarrollos comerciales y regulatorios que pueden modificar la disponibilidad de desechos. Cuando se encontró una variación, se aisló el factor determinante (volumen, utilización, combinación o precio) y luego se revisó mediante un análisis interno de analistas antes de la aprobación.
Los informes se actualizan anualmente, con actualizaciones intermedias activadas cuando ocurren eventos materiales, como el inicio de una capacidad importante, el cierre de un proceso o un cambio repentino en la demanda de un segmento de uso final clave. Antes de la entrega, realizamos un pase final de datos para que la perspectiva publicada refleje las actualizaciones públicas más recientes y los aprendizajes de entrevistas validados.
Tamaño del Mercado de Fibra de Carbono Reciclada de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las cifras publicadas para la fibra de carbono reciclada a menudo no coinciden porque el límite del producto es fácil de ampliar, y no todos tratan de la misma manera la reutilización de desechos, los intermedios reciclados y el valor de conversión para uso final. Las diferencias también aparecen en cómo se construyen los precios (cotizaciones al contado frente a rangos de contratos), además del año utilizado como punto de partida para el crecimiento.
La tabla señala una dispersión que se explica principalmente por lo que se contabiliza como ventas de fibra reciclada y lo que se excluye, y luego por la rapidez con que se permite que el precio y la utilización se muevan en los primeros años. En el modelo de Mordor Intelligence, el valor de 2025 se centra en la fibra de carbono reciclada que se procesa en formas comercializables y se vende en las cadenas de suministro de uso final, excluyendo los aditivos tipo negro de carbono y la simple reutilización de desechos de prepreg sin curar, que algunas publicaciones parecen incluir en un número más amplio de compuestos circulares.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | USD 197,53 M (2025) | |
| Consultora Global A | USD 177,60 M (2025) | Utiliza una captura de demanda más estrecha que se apoya más en el consumo declarado y puede subestimar las rutas de reciclaje más pequeñas y los flujos de desechos no aeroespaciales, lo que puede reducir el total implícito de 2025. |
| Publicación Sectorial B | USD 202,16 M (2025) | Aplica un marco de producto más amplio que puede incluir intermedios de compuestos reciclados adyacentes y una progresión más agresiva del precio de venta promedio en los primeros años, lo que puede elevar el valor de 2025 incluso si los volúmenes físicos de fibra son similares. |
En las tres cifras, la dirección de la brecha se remonta al alcance y la lógica de precios más que a cualquier punto de datos único. Al mantener el mercado vinculado a ventas identificables de fibra reciclada, y luego verificar la utilización y los precios con la retroalimentación operativa real, la estimación resulta más fácil de reproducir y actualizar a medida que se producen nuevos hitos de capacidad y calificación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de fibra de carbono reciclada?
El tamaño del mercado de fibra de carbono reciclada se valoró en 197,53 millones de USD en 2025 y se estima que crecerá desde 224,62 millones de USD en 2026 hasta alcanzar 427 millones de USD en 2031, a una CAGR del 13,71% durante el período de pronóstico (2026-2031).
¿Qué región lideró el mercado de fibra de carbono reciclada en 2025?
América del Norte lideró el mercado de fibra de carbono reciclada en 2025, representando el 38,15% de los ingresos totales.
¿Cómo contribuye la industria aeroespacial al mercado global de fibra de carbono reciclada?
La fabricación aeroespacial genera volúmenes significativos de chatarra de fibra de carbono de alta calidad y recortes de producción, proporcionando una materia prima importante para el reciclaje y apoyando la expansión del mercado global de fibra de carbono reciclada.
¿Qué papel desempeñan las tecnologías avanzadas de reciclaje en el mercado global?
Las tecnologías avanzadas como la pirólisis y la solvólisis están acelerando la transición desde el triturado mecánico convencional al permitir la recuperación de fibras de carbono recicladas de mayor calidad.