
Kohlenstofffasermarktanalyse von Mordor Intelligence
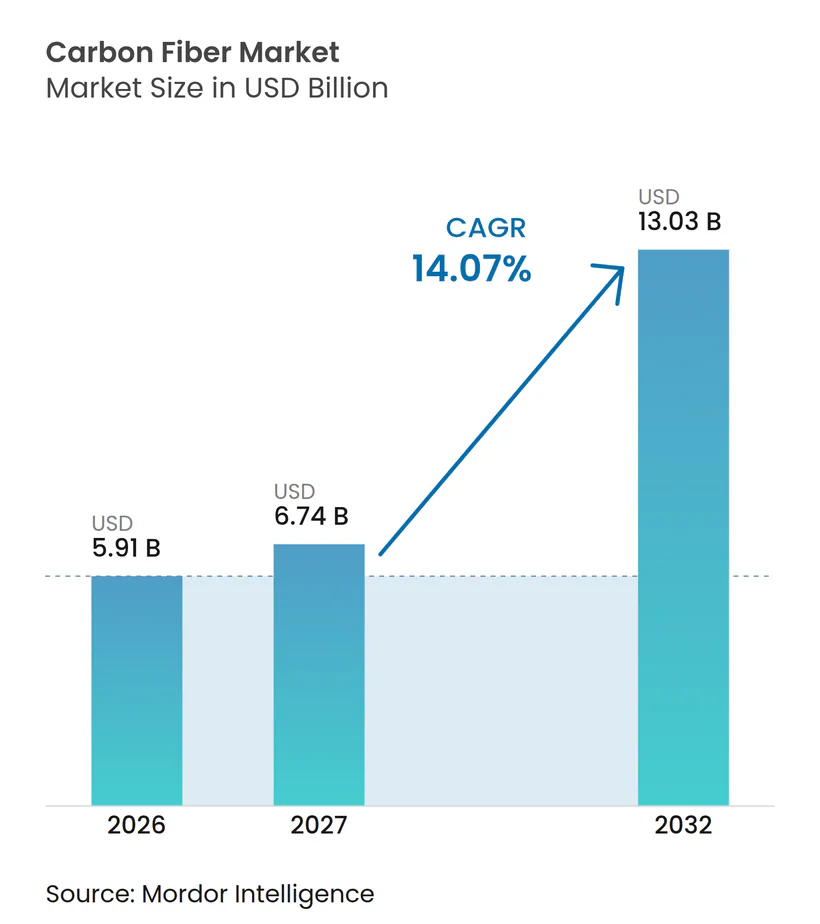
Die Größe des Kohlenstofffasermarkts wird im Jahr 2026 auf 5,91 Milliarden USD geschätzt und soll im Jahr 2027 6,74 Milliarden USD betragen und bis 2032 13,03 Milliarden USD erreichen, mit einem CAGR von 14,07 % von 2027 bis 2032. Das Volumen des Kohlenstofffasermarkts wird im Jahr 2026 auf 246,3 Kilotonnen geschätzt und soll im Jahr 2027 289,7 Kilotonnen betragen und bis 2032 651,5 Kilotonnen erreichen, mit einem CAGR von 17,6 % von 2027 bis 2032.
Offshore-Rotorblattprogramme und optionale Elektrofahrzeugkomponenten, die in China angeboten werden, übersetzen Kohlenstofffaserverstärkungs-Spezifikationen in wiederkehrende Faseranforderungen. Die Hersteller reagieren mit Erweiterungen der Large-Tow- und Hochmodul-Linien sowie mit der gemeinsamen Entwicklung von Zwischenmaterialien für Automobilkunden. Der energieintensive Umwandlungsprozess begrenzt die Preisflexibilität, während eine unsichere Versorgung mit recyceltem Ausgangsmaterial die Skalierung im Automobilbereich einschränkt. Diese Einschränkungen begünstigen Rotorblatt- und Premiumkomponentenprogramme gegenüber ausgangsmaterialabhängigen, hochvolumigen Recyclinganwendungen im Automobilbereich.
Wichtigste Erkenntnisse des Berichts
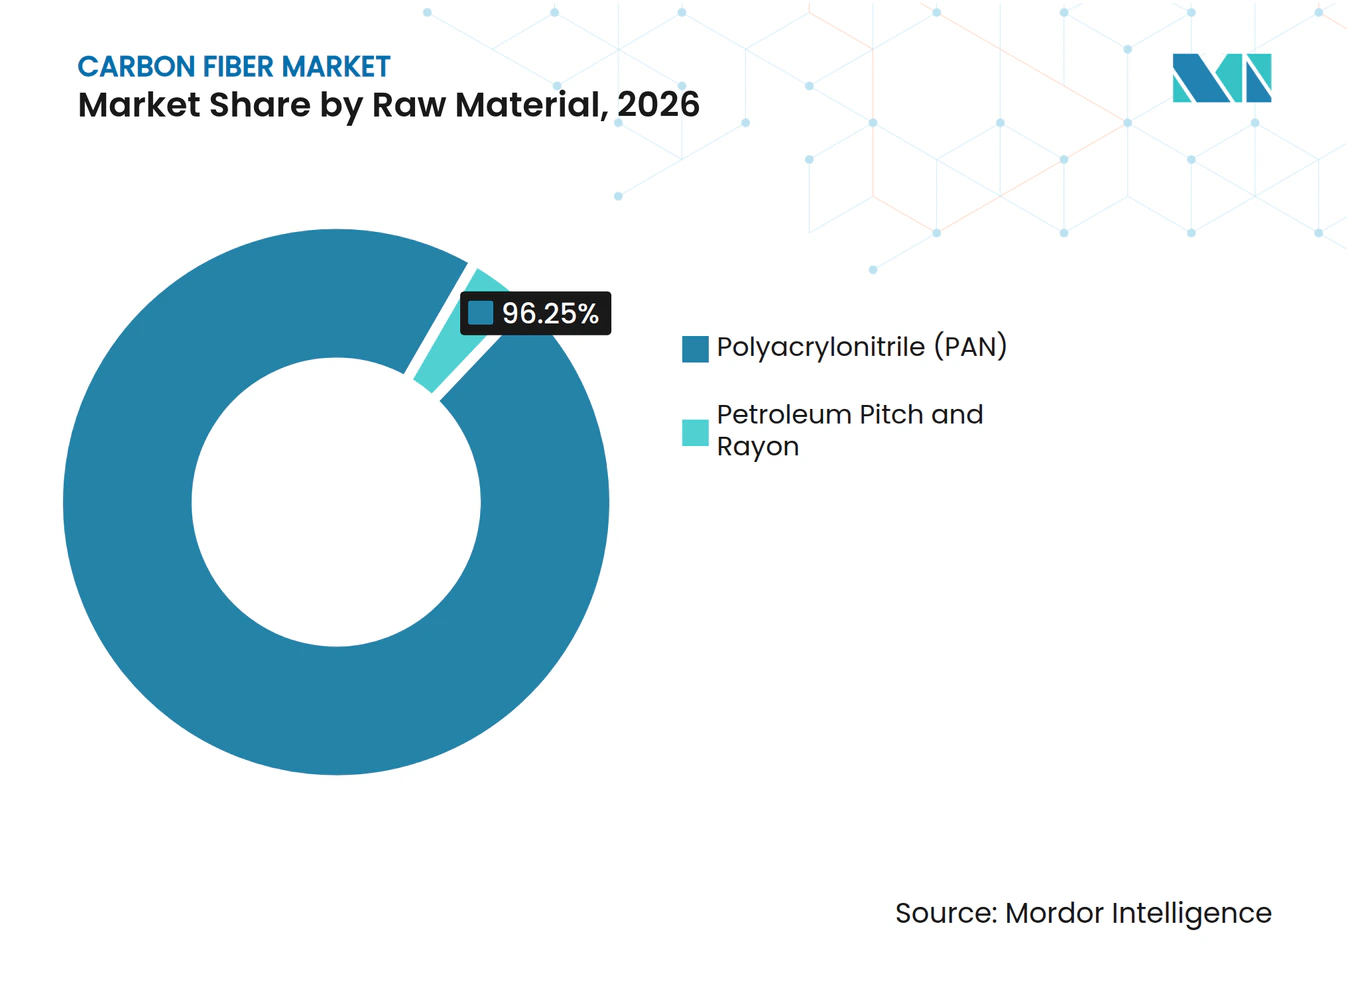
- Die Rohmaterialsegmente wurden von Polyacrylnitril (PAN) angeführt, das im Jahr 2026 einen Volumenanteil von 96,25 % hielt und mit einem Volumen-CAGR von 17,8 % von 2027 bis 2032 das stärkste Wachstum verzeichnen soll.
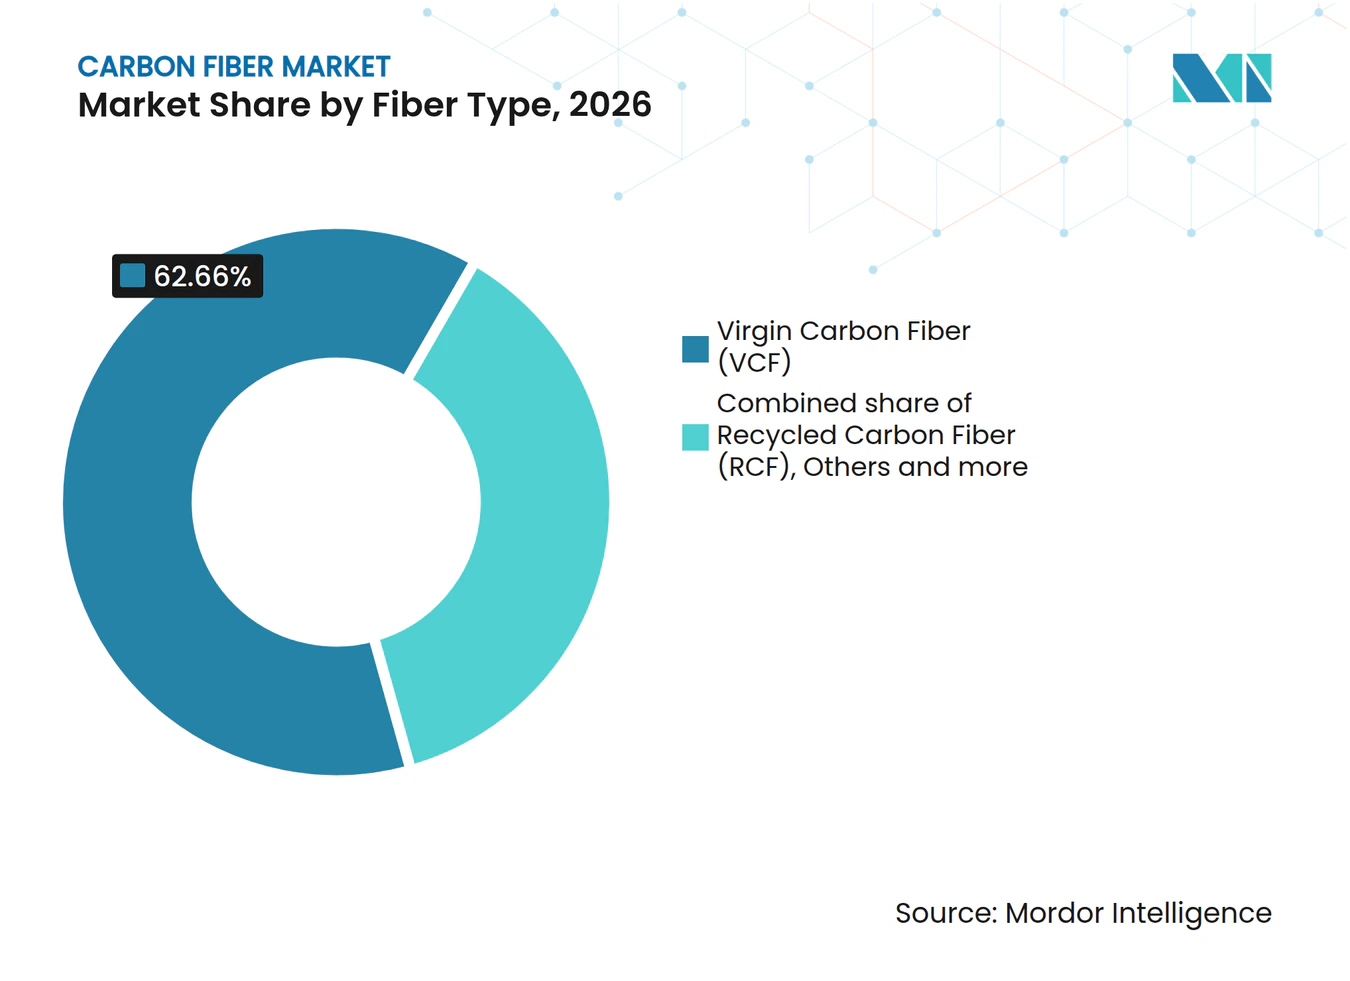
- Bei den Fasertypen hielt Primärkohlenstofffaser im Jahr 2026 einen Volumenanteil von 62,66 %, während recycelte Kohlenstofffaser mit einem Volumen-CAGR von 19,4 % von 2027 bis 2032 das stärkste Wachstum verzeichnen soll.
- Verbundwerkstoffe führten die Anwendungen mit einem Volumenanteil von 87,64 % im Jahr 2026 an, während Mikroelektroden mit einem Volumen-CAGR von 25 % von 2027 bis 2032 das am schnellsten wachsende Segment darstellen.
- Unter den Endverbraucherbranchen führte erneuerbare Energie mit einem Volumenanteil von 27,77 % im Jahr 2026, und sonstige Endverbraucherbranchen sollen mit einem Volumen-CAGR von 25,5 % von 2027 bis 2032 am schnellsten wachsen.
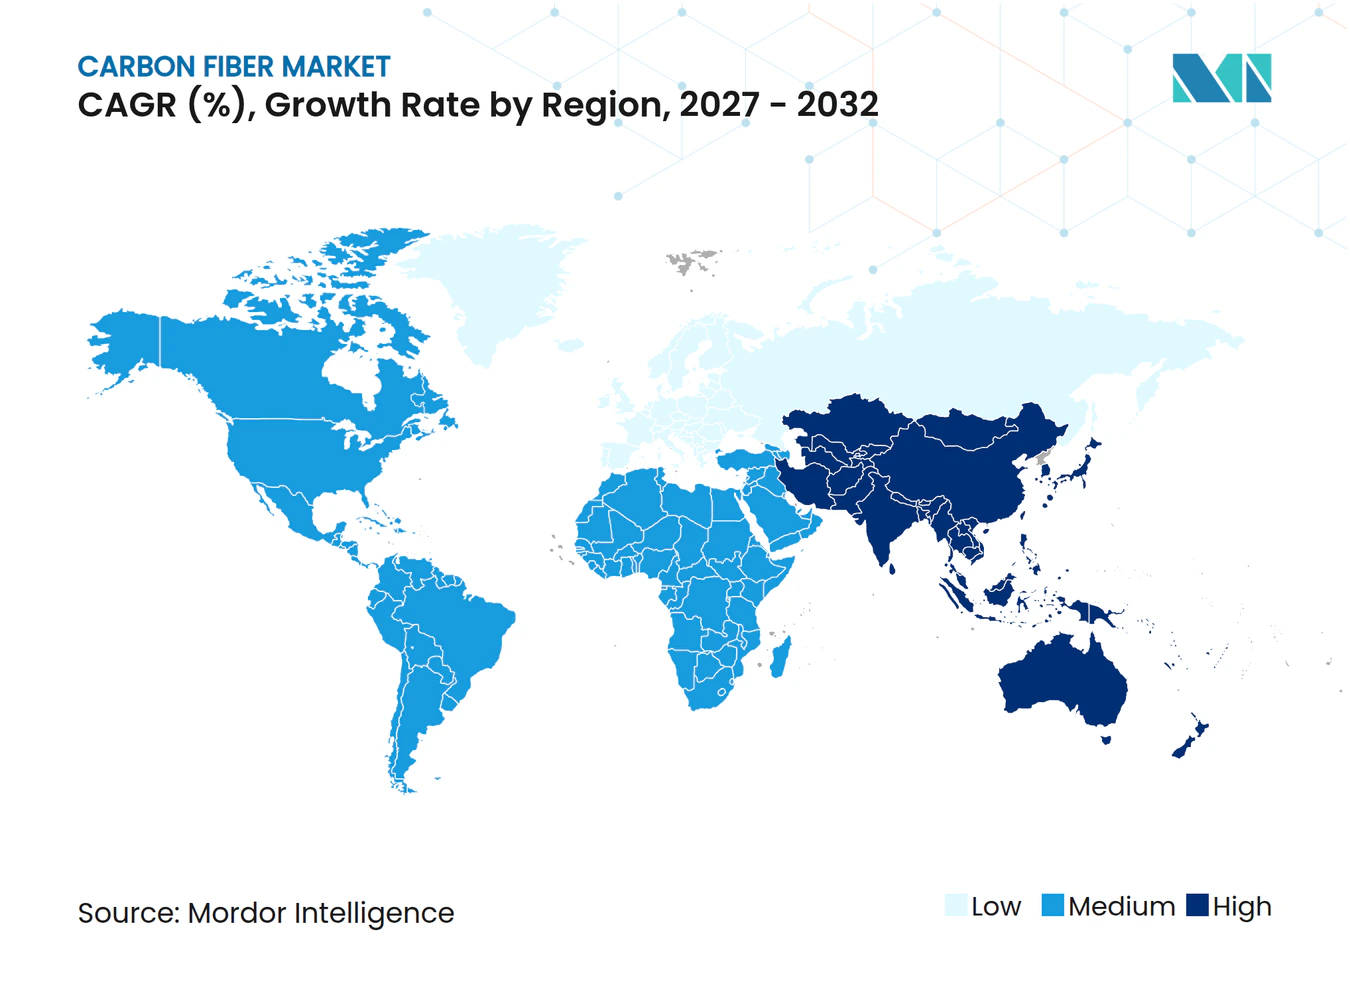
- Geografisch hielt Asien-Pazifik im Jahr 2026 einen Volumenanteil von 45,97 % und soll mit einem Volumen-CAGR von 20,2 % von 2027 bis 2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Kohlenstofffasermarkts*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Produktion von Wasserstoff- und CNG-Druckbehältern für die kommerzielle Mobilität | +4.2% | Asien-Pazifik, insbesondere China | Mittelfristig (2–4 Jahre) |
| Rascher Ausbau von Offshore-Windturbinen, die hochfeste Rotorblätter erfordern | +5.1% | Asien-Pazifik, Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einführung von Batteriegehäusen und Leichtbau in Elektrofahrzeugplattformen | +3.6% | Asien-Pazifik, insbesondere China | Kurzfristig (≤ 2 Jahre) |
| 3D-automatisierte Faserlegelinien zur erheblichen Verkürzung der Verbundwerkstoff-Zykluszeiten | +3% | Österreich und die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Lokale Inhaltsvorschriften in Indien und MENA-Luft- und Raumfahrt-Ausgleichsprogramme | +1.2% | Indien und die Vereinigten Arabischen Emirate | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Produktion von Wasserstoff- und CNG-Druckbehältern für die kommerzielle Mobilität
Kommerzielle Mobilität kann die Nachfrage nach Verstärkungsmaterialien steigern, wenn Fahrzeugspeicher-Spezifikationen Kohlenstofffaserzylinder erfordern. Aosheng Hydrogen Energy rollte im Februar 2025 seinen ersten fasergewickelten Gaszylinder in Wujiang, China, vom Band. Am 30. September 2025 erhielt das Unternehmen dort eine B3-Produktionslizenz für metallummantelte fasergewickelte Gaszylinder und erklärte, für die kommerzielle Produktion bereit zu sein. Das Unternehmen beschrieb fasergewickelte Zylinder als Einsatz im öffentlichen Nahverkehr und in der industriellen Produktion. Sein Wasserstoffzylinder für Kraftfahrzeuge verfügt über einen Aluminiumlegierungsmantel, eine vollständige Kohlenstofffaserumwicklung und eine Glasfaserschutzschicht, ausgelegt für 35 MPa mit Kapazitäten von 9 bis 450 Litern. Bei Kohlenstofffaserzylinder-Designs würde die Verstärkungsnachfrage mit den in Transit- und Industrieprogrammen gelieferten Zylindern skalieren, nicht allein mit der Lizenzerteilung.
Rascher Ausbau von Offshore-Windturbinen, die hochfeste Rotorblätter erfordern
Neue Offshore-Installationen vergrößern die adressierbare Projektbasis für Lieferanten von hochfesten Rotorblattwerksstoffen. Der Global Wind Energy Council (GWEC) berichtete, dass im Jahr 2025 weltweit 9,3 GW neue Offshore-Windkapazität ans Netz angeschlossen wurden, 16 % mehr als im Jahr 2024 und der dritthöchste Jahreswert aller Zeiten.[1] Kohlenstofffaserhersteller nehmen durch Projekte teil, deren Rotorblatt-Spezifikationen Kohlenstofffaserverstärkung erfordern. Ihr Nachfrageengagement folgt daher der Teilmenge der eingesetzten Turbinendesigns, die dieses Material verwenden. Die wachsende Installationsbasis bietet diesen Lieferanten mehr potenzielle Rotorblattprogramme, wobei die Auswahl für ein kohlenstofffaserverstärktes Design der Schritt ist, der den Offshore-Ausbau in wiederkehrende Faseraufträge umwandelt.
Einführung von Batteriegehäusen und Leichtbau in Elektrofahrzeugplattformen
Leichtbau bei Elektrofahrzeugen kann durch individuell ausgewählte Komponenten Fasernachfrage erzeugen. Im Januar 2026 berichtete Hyundai Motor Group über den Einsatz von kohlenstofffaserverstärktem Kunststoff beim Avante N und dem vollelektrischen IONIQ 5 N und nannte Spoiler, Außenspiegel und Auspuffverkleidungen als Komponentenbeispiele zur Gewichtsreduzierung und aerodynamischen Leistungsverbesserung. Xiaomi brachte im Februar 2025 seine elektrische Limousine SU7 Ultra mit 21 optionalen Kohlenstofffaserkomponenten auf den Markt. Innerhalb der ersten 3 Tage überstiegen die Vorbestellungen für das Fahrzeug 19.000 und die verbindlichen Bestellungen überstiegen 10.000. Für einen Faserhersteller macht optionale Ausstattung die Verkaufschance von der Komponentenauswahl und dem Materialgehalt sowie der Fahrzeugnachfrage abhängig. Hyundais Außen- und Verkleidungsanwendungen machen Performancemodell-Komponenten daher zu einem eigenständigen Verkaufsziel für Faserlieferanten, die Fahrzeugleichtbau bedienen.
3D-automatisierte Faserlegelinien zur erheblichen Verkürzung der Verbundwerkstoff-Zykluszeiten
Automatisiertes Faserlegen erweitert die Bandbreite an Verbundwerkstoffgeometrien, die Hersteller mit robotergesteuerter Bandablage produzieren können. FACC plante die Inbetriebnahme eines neuen automatisierten Faserlegesystems in Werk 4 in Österreich für das dritte Quartal 2026. FACCs Magazin 2025 beschrieb das Werk-4-System als für die dreidimensionale Ablage von Prepreg-Faserbändern auf komplexen Strukturen wie Flügelschalen und Steuerflächen ausgelegt. Für einen Luft- und Raumfahrtverarbeiter würde ein solches System die automatisierte Laminierung auf komplexe Geometrien ausweiten, sodass der wiederholte Einsatz von verstärkten Bändern davon abhängt, dass diese Strukturen die Produktion erreichen. Die Abstimmung der Legekapazität auf nachfolgende Fertigungsschritte bestimmt, wie viel zusätzliches Material zu nutzbarem Output werden kann. Die Fasergelegenheit folgt fertiggestellten Flügel- und Steuerflächenstrukturen, die diese Bänder aufnehmen.
Auswirkungsanalyse der Hemmnisse im Kohlenstofffasermarkt*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieintensive Oxidation und Karbonisierung | -1.8% | China, Japan und die Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Lieferkettenrisiken für recyceltes Kohlenstofffaser-Ausgangsmaterial | -0.9% | Asien-Pazifik, insbesondere Japan | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Hochleistungsthermoplaste im Sportartikelbereich | -0.3% | Asien-Pazifik, insbesondere China | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieintensive Oxidation und Karbonisierung
Der Energiebedarf schafft eine Umwandlungskostenuntergrenze, die begrenzt, wie weit Faserlieferanten allein über den Preis konkurrieren können. Die Produktion aus fossilen Ausgangsstoffen ist laut einer Forschungsübersicht aus dem Jahr 2025 kostspielig und energieintensiv. Die Übersicht identifiziert Stabilisierung und Karbonisierung als die primären Beiträge zum Fertigungsenergiebedarf. Für einen Verarbeiter, der eine preissensible Komponente in Betracht zieht, macht dies die Wirtschaftlichkeit des vorgelagerten thermischen Prozesses neben der Komponentenleistung relevant. Eine Ausweitung der nachgelagerten Nachfrage kann daher die in der Faserumwandlung eingebettete Energielast nicht allein beseitigen. Hersteller, die weniger werthaltige Anwendungen bedienen, stehen vor einem schwierigeren kommerziellen Kompromiss, da teure Umwandlung weniger Spielraum für Preissenkungen lässt.
Lieferkettenrisiken für recyceltes Kohlenstofffaser-Ausgangsmaterial
Die Ausgangsmaterialsicherheit kann einschränken, welche Automobilprogramme Recyclingfaserlieferanten bedienen können. Im Dezember 2025 erklärte Mitsubishi Heavy Industries (MHI), recycelte Kohlenstofffaser sei für in Massenproduktion hergestellte Automobilteile nicht gut geeignet, da die Abfallversorgung je nach Teilegewicht und Fahrzeugmodell unzureichend sein könnte.[2] Eine größere Verpflichtung für eine bestimmte Komponente würde daher einen entsprechenden Abfallstrom erfordern. Dies macht die Materialverpflichtung spezifisch für das beabsichtigte Teil und die Produktionsskala, nicht lediglich für die Verarbeitungskapazität des Recyclers. Bis Dezember 2025 hatte MHI ein System eingerichtet, um seinen Flugzeugverbundwerkstoffabfall regelmäßig an mehrere Recyclingpartner zu liefern. MHI empfahl Produktionsanwendungen mit mittlerem und niedrigem Volumen bei stabiler Abfallversorgung und ließ die Massenproduktion im Automobilbereich von der Sicherung ausreichenden Ausgangsmaterials abhängig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Kohlenstofffasermarkts
Nach Rohmaterial:
PAN verbindet Produktionsmaßstab mit GraderweiterungPolyacrylnitril (PAN) hatte im Jahr 2026 einen Volumenanteil von 96,25 % und ist sowohl das größte als auch das am schnellsten wachsende Segment mit einem prognostizierten Volumen-CAGR von 17,8 % von 2027 bis 2032. Zhongfu Shenying Carbon Fiber Co., Ltd. meldete im März 2026 eine jährliche PAN-basierte Trockenspinnkapazität von 29.000 Tonnen in China, mit weiteren 31.000 Tonnen im Bau. Diese Fertigungsbasis verbindet die Ausgangsmaterialwahl mit einem etablierten Weg zur Herstellung kommerzieller Faser. Das Bauprogramm erweitert die PAN-basierte Fertigungsplattform dieses Herstellers und schafft Spielraum, mehr Verarbeiter über denselben Ausgangsmaterialweg zu beliefern.
Die kommerzielle Expansion muss auch die für bestimmte Anwendungen erforderlichen Güten erreichen. Toray Carbon Fibers Europe startete im März 2026 eine Anlage in Abidos, Frankreich, für T300- und Hochmodulfasern, wobei der Vollbetrieb für die zweite Hälfte des Jahres 2026 geplant war. Die PAN-basierten Hochmodul-Torayca-Fasern des Unternehmens erfüllen Steifigkeits- und Wärmeausdehnungsanforderungen in Raketen, Premium-Sportgeräten und Industriewalzen. Diese Verwendungen unterscheiden die Graderweiterung von der bloßen Hinzufügung undifferenzierter Faserkapazität. Der kommerzielle Wert des Hochlaufs hängt daher davon ab, die hinzugefügten Güten mit den Anwendungen abzustimmen, die ihre besonderen Leistungsmerkmale benötigen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fasertyp:
Primärfasermaßstab trifft auf kommerzielles RecyclingfaserangebotPrimärkohlenstofffaser hatte im Jahr 2026 einen Volumenanteil von 62,66 % und ist damit das größte Segment. Stand März 2026 meldete die Toray-Gruppe eine jährliche Kapazität von 28.770 Tonnen für TORAYCA-Kohlenstofffaser mit regulärem Tow und 35.000 Tonnen für Large-Tow-Kohlenstofffaser unter ZOLTEK. Dies kombiniert erhebliche Primärfaserkapazität mit unterschiedlichen Tow-Formaten und Marken innerhalb derselben Lieferantengruppe. Die Trennung zwischen TORAYCA-Regulärtow und ZOLTEK-Large-Tow macht formatspezifische Kapazität zur relevanten Versorgungsgröße für das Komponentenprogramm eines Käufers.
Recycelte Kohlenstofffaser ist das am schnellsten wachsende Segment mit einem prognostizierten Volumen-CAGR von 19,4 % von 2027 bis 2032. Im September 2026 erwarb R&M International Sales Corporation Vartegas Rückgewinnungstechnologie und Verarbeitungskapazität für EasyFeed-Bündel und meldete die Erfüllung von Aufträgen für das recycelte Faserprodukt. Die Transaktion verbindet ein bestehendes kommerzielles Produkt mit einem neuen Technologieeigentümer und unterstützt die kontinuierliche Versorgung von Thermoplastverdichtern. Die Übertragung macht die Kontrolle über einen nutzbaren Rückgewinnungs- und Bündelungsprozess bedeutsam, da die Belieferung von Verdichtern sowohl rückgewonnene Faser als auch ein von ihnen verarbeitbares Format erfordert.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Anwendung:
Verbundwerkstoffprogramme verankern die Nachfrage, während Elektroden expandierenVerbundwerkstoffe waren das größte Segment mit einem Volumenanteil von 87,64 % im Jahr 2026. Airbus berichtete, dass Verbundwerkstoffe Ende Dezember 2025 53 % der A350-Flugzeugzelle ausmachten. Bis Ende Dezember 2025 hatte Airbus 699 A350 an 39 Betreiber ausgeliefert.[3] Für Faserlieferanten veranschaulicht diese Kombination den wiederholten Verbundwerkstoffeinsatz innerhalb einer etablierten Flugzeugfamilie und verbindet den Materialverbrauch mit geliefertem Gerät. Für Verbundwerkstofflieferanten, die den A350 bedienen, hängt die wiederkehrende Materialnachfrage daher von den Flugzeugbauraten ab, auch wenn Lieferungen an bestehende Betreiber gehen.
Mikroelektroden sind das am schnellsten wachsende Segment mit einem prognostizierten Volumen-CAGR von 25 % von 2027 bis 2032. Ein Leitartikel aus dem Jahr 2026 beschrieb Kohlenstofffaser-Mikroelektroden als den Goldstandard für die schnelle zyklische Voltammetrie und identifizierte die manuelle Fertigung als Einschränkung für Skalierbarkeit und Konsistenz. Für ein Design, das Kohlenstofffaser spezifiziert, ist eine reproduzierbare Elektrodenproduktion wichtig, um die Sensoranwendung in Materialnachfrage zu übersetzen. Lieferanten, die diese Verwendung bedienen, müssen ihre Faser innerhalb eines skalierbaren Fertigungsprozesses qualifizieren, anstatt anzunehmen, dass jedes hochauflösende Elektrodenneuentwurf Kohlenstofffaser beibehält.
Nach Endverbraucherbranche:
Energieaufträge führen eine diversifizierte Anwendungsbasis anErneuerbare Energie war das größte Segment mit einem Volumenanteil von 27,77 % im Jahr 2026. Zhongfu Shenying Carbon Fiber Co., Ltd. meldete im ersten Halbjahr 2026 ein Wachstum von 60 % gegenüber dem Vorjahr beim Verkaufsvolumen seiner Windblattanwendungen in China. Das Unternehmen betonte Großkunden und Großaufträge in diesem Bereich. Dies verbindet die Energieanwendung mit der kommerziellen Vertriebsstrategie eines Herstellers und den realisierten Materialvolumina in der größten Endanwendung. Die Konzentration auf große Windblattkonten macht das Produktionsprogramm jedes Kunden besonders wichtig für die wiederkehrenden Faservolumina von Zhongfu Shenying.
Sonstige Endverbraucherbranchen sind das am schnellsten wachsende Segment mit einem prognostizierten Volumen-CAGR von 25,5 % von 2027 bis 2032. Zhongfu Shenying Carbon Fiber Co., Ltd. meldete im Jahr 2025 kommerzielle Beteiligung an Elektronik- und Medizinalanwendungen. Diese Beispiele geben der Kategorie mehr als einen Anwendungsweg und ermöglichen es der Materialnachfrage, sich durch verschiedene Fertigprodukte zu entwickeln. Für einen Lieferanten würde das Wachstum über solche Verwendungen hinweg davon abhängen, mehrere spezialisierte Programme in wiederkehrende Materialverkäufe umzuwandeln, wobei jedes Programm seinen eigenen Auftragsplan beisteuert. Die Bedienung sowohl von Elektronik- als auch von Medizinalanwendungen würde die Abhängigkeit von einem einzigen Endverwendungszyklus verringern, sofern keine der Kategorien das Neugeschäft des Lieferanten dominiert.
Geografische Analyse
Kohlenstofffasermarkt Asien-Pazifik
Asien-Pazifik hatte im Jahr 2026 einen Volumenanteil von 45,97 % und ist die am schnellsten wachsende Region mit einem prognostizierten Volumen-CAGR von 20,2 % von 2027 bis 2032. Chinas Kohlenstofffasernachfrage betrug im Jahr 2025 132.027 Tonnen, ein Anstieg von 57,1 % gegenüber 84.062 Tonnen im Jahr 2024. Im Juni 2026 nahm Zhongfu Shenying Carbon Fiber Co., Ltd., eine Einheit der China National Building Material Group, 3 Linien in Lianyungang, Jiangsu, China, in Betrieb. Japans Kohlenstofffaserlieferungen an inländische und ausländische Märkte sanken laut der Japan Carbon Fiber Manufacturers Association im Jahr 2025 um 5,2 %. Chinas Nachfrageanstieg und die in Betrieb genommenen Linien unterstützen eine weitere Expansion dort, während Japans Lieferrückgang auf ungleiche Bedingungen bei den regionalen Herstellern hinweist.
In Nordamerika meldete Toray eine jährliche US-amerikanische Kapazität für Kohlenstofffaser mit regulärem Tow von 9.900 Tonnen, Stand März 2026. In Europa führte SGL Carbon seine Kohlenstofffaser-Restrukturierung im Jahr 2025 auf schwache Windnachfrage, globale Überkapazitäten und anhaltend niedrige Preise zurück, die seine europäische Faserwettbewerbsfähigkeit untergruben. Anderswo in Europa identifizierte Torays Kapazitätstabelle vom März 2026 Ungarn als Produktionsstandort für ZOLTEK-Large-Tow-Kohlenstofffaser. Käufer sehen sich unterschiedlichen Versorgungsbedingungen gegenüber, von US-amerikanischer Regulärtow-Kapazität und ungarischer Large-Tow-Produktion bis hin zum Kontinuitätsrisiko im Zusammenhang mit SGLs Restrukturierung.
Brasiliens Fertigungsbasis für Windrotorblätter unterstützt die nachgelagerte Nachfrage in Südamerika. Aeris stellte im zweiten Quartal 2026 in Brasilien jeweils 17 Sets mit je 3 Windturbinenrotorblättern in Rechnung, wobei die Sets zur Abholung durch den Kunden bereitstanden. Im September 2025 beantragte das Unternehmen niedrigere brasilianische Einfuhrzölle auf pultrudierte Kohlenstofffaser- und Harzprofile zur Rotorblattverstärkung. Im Nahen Osten und Afrika meldete das in Kapstadt ansässige Unternehmen South Industries im Jahr 2025 4 Kohlenstofffaser-Fahrradfelgenprodukte, die größtenteils über lokale Fahrradgeschäfte und europäische Distributoren verkauft wurden. Aeris' Antrag macht Einfuhrzölle für die Kosten der Rotorblattverstärkung relevant, während die Vertriebskanäle von South Industries die Reichweite der südafrikanischen Felgenproduktion nach Europa ausdehnen.
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Der Vergleich untersucht ausgewählte Rechtssysteme aus der Perspektive von Kohlenstofffaserherstellern, die den Fabrikbetrieb und den Zugang zu Verbundwerkstofffertigungskunden bewerten. Chinas Rahmen adressiert die erfasste PAN-basierte Faserproduktion direkt, während der US-Standard für erfasste Großquellen-Duroplast-Verbundwerkstoffkunden gilt. Die gemeinsame kommerzielle Frage ist, welche Compliance-Bedingungen den Betrieb des Herstellers oder die von ihm bedienten Kundenanwendungen regeln.
Regulatorische Tabelle
| Entscheidungsfaktor | China | Vereinigte Staaten | Deutschland | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Primäre Behörde | Lokale Umweltbehörden unter der Spezifikation des Ministeriums für Ökologie und Umwelt | US-Umweltschutzbehörde | Exportkontroll-Lizenzbehörde BAFA | IBAMA für Bundesfälle und zuständige Landes- oder Kommunalbehörden | Umweltgenehmigungsbehörde NCEC |
| Wichtige Instrumente oder Ausrichtung | HJ 1102-2020 für erfasste Chemiefaserherstellung, einschließlich PAN-basierter Kohlenstofffaser | NESHAP für erfasste Großquellen, die Verbundwerkstoffe mit Duroplastharzen und Gelcoats herstellen | EU-Verordnung 2021/821, Anhang I Eintrag 1C210(a), für aufgeführte qualifizierende Endlosfasern | Gesetz 15.190/2025, geändert durch Gesetz 15.300/2025, für erfasste ressourcennutzende, verschmutzende oder degradierende Tätigkeiten | Umweltgenehmigungsverordnung für umweltrelevante Tätigkeiten |
| Kommerzielle Auswirkung | Genehmigungsanforderungen für erfasste PAN-Faseranlagen | Emissionskonformität für erfasste Großquellen-Verbundwerkstoffkäufer | Exportgenehmigung für aufgeführte qualifizierende Endlosfasern | Vorabgenehmigung für Bau, Installation, Erweiterung und Betrieb im Geltungsbereich des Gesetzes | Kategoriebasierte Genehmigungen für erfassten Bau und Betrieb |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Chinas Bewertung „Mittel” spiegelt definierte PAN-Produktionsgenehmigungspflichten gemäß HJ 1102-2020 wider, neben einer ausstehenden allgemeinen Katalogrevision, die im Oktober 2026 grundsätzlich genehmigt wurde. In den Vereinigten Staaten spiegelt „Mittel” die indirekte Exposition durch erfasste Großquellen-Duroplast-Verbundwerkstoffkunden wider, und „Keine Änderung” spiegelt den operativen Emissionsrahmen nach der Überprüfung vom März 2020 wider. Deutschlands Bewertungen „Mittel” und „Keine Änderung” behandeln die Exportgenehmigung für aufgeführte qualifizierende Endlosfasern als laufende gütenspezifische Marktzugangsbedingung. Brasiliens Bewertungen „Mittel” und „Keine Änderung” spiegeln die Vorabgenehmigung für erfassten Bau und Betrieb gemäß Gesetz 15.190/2025 wider, das seit Februar 2026 in Kraft ist, während Saudi-Arabiens Bewertungen kategoriebasierte Umweltgenehmigungen widerspiegeln, die beide Projektphasen regeln.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht die Rohfaserproduktion, die Umwandlung in Verbundwerkstoff-Zwischenprodukte und die nachgelagerte Komponentenfertigung. Toray Composite Materials America produziert Ausgangsmaterial und Kohlenstofffaser in Decatur sowie Prepreg in Tacoma. Teijin Carbon stellt Ausgangsmaterial, Kohlenstofffaser und Tenax-Prepreg in Mishima her, wobei sein Ausgangsmaterial in den Faserlinien des Unternehmens weltweit eingesetzt wird. Diese integrierten Betriebe können die vorgelagerte Versorgung mit der Zwischenumwandlung koordinieren, während Lieferanten aus unterschiedlichen Produkten auf jeder Stufe Erlöse erzielen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Ausgangsmaterialintegration und Rohfaserproduktion | Integrierte Faserhersteller wie Toray Composite Materials America und Teijin Carbon | Rohfaserverkäufe | Abstimmung der Ausgangsmaterialversorgung auf die Anforderungen der Faserlinien | Koordinierung der Produktionspläne für Ausgangsmaterial und Faser |
| Gewebe-, Band- und Prepregumwandlung | Zwischenmaterialhersteller wie Composite Materials Italy und Toray Composite Materials America | Gewebe-, Band- und Prepregverkäufe | Abstimmung von Verstärkung und Harz auf die Anwendungsanforderungen | Entwicklung von Harz- und Verstärkungsformaten für den beabsichtigten Einsatz |
| Verbundwerkstoff-Komponentenfertigung | Verbundwerkstoff-Teilehersteller wie Toray Carbon Magic und Carbon Magic Thailand | Komponentenverkäufe | Übertragung von Designs in die Produktion über Standorte hinweg | Standardisierung des Übergangs zwischen Entwicklung und Fertigung |
| Quelle: Mordor Intelligence | ||||
Nachgelagerte Erlöse hängen von Umwandlungsfähigkeiten ab, die über die Faser selbst hinausgehen. Composite Materials Italy stellt Webgewebe, Prepregs und Bänder her, während ENEOS Techno Materials Prepreg- und Formprodukte nach Kundenanforderungen entwickelt. Eine Expansion durch Formulierung und Komponentendesign könnte die Erlöse eines Lieferanten in Richtung nachgelagerter Formate verschieben und seine Abhängigkeit von Anwendungstechnik neben der Faserverfügbarkeit erhöhen.
Wettbewerbslandschaft
Marktkonzentration
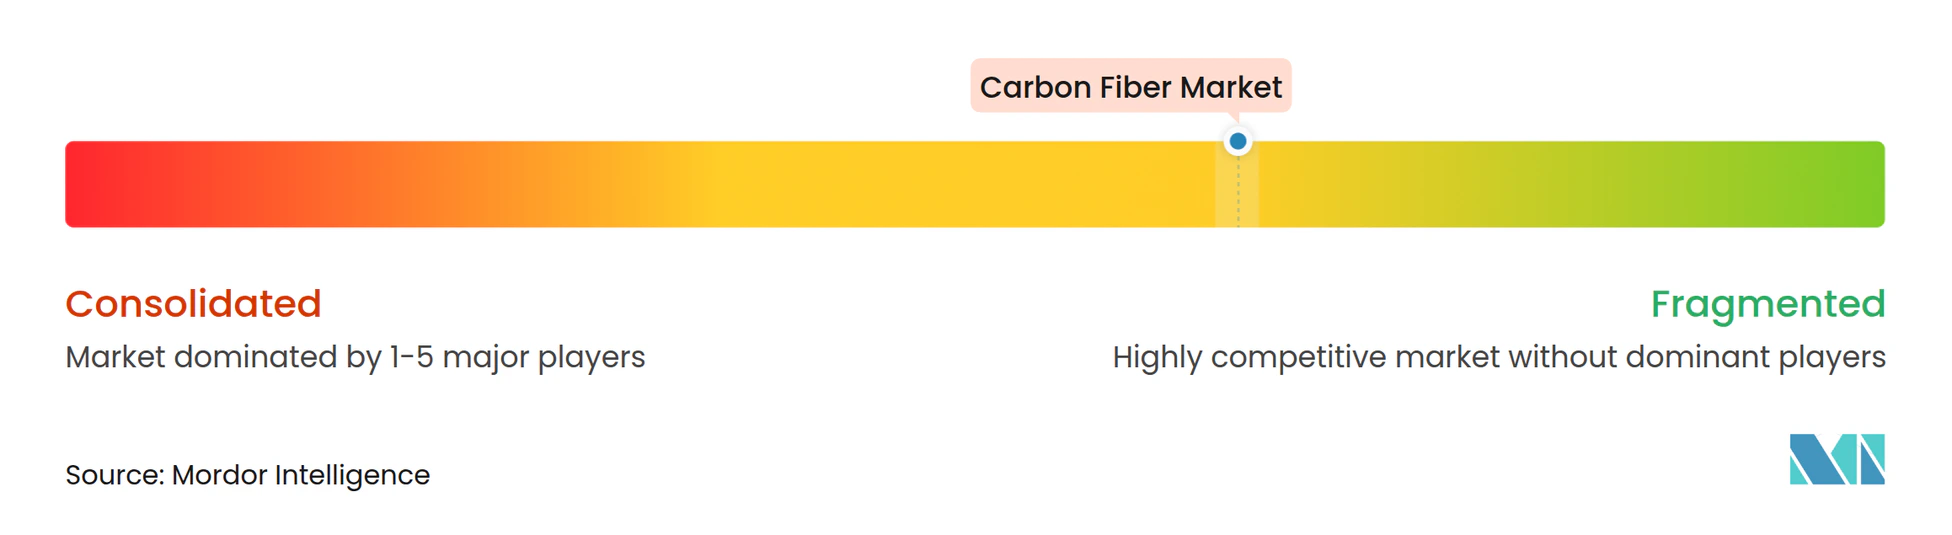
Die integrierten Lieferanten TORAY INDUSTRIES, INC., Mitsubishi Chemical Corporation, Teijin Limited, Hexcel Corporation und SGL Carbon konkurrieren über Faser- und Verbundwerkstoffstufen hinweg. Das Segment Kohlenstofffaser-Verbundwerkstoffe von Toray repräsentierte im Geschäftsjahr 2025 12 % des Konzernumsatzes, während Hexcels konsolidierte Umsätze im Jahr 2025 über alle Geschäftsbereiche hinweg 1,89 Milliarden USD betrugen. Im März 2026 berichtete Teijin Carbon, dass seine Tenax-Next-Materialien aus zirkulären Ausgangsstoffen vollständig für den industriellen Einsatz verfügbar waren und eine geprüfte CO₂-Reduktion von 36 % aufwiesen, während sie die Referenzwerte für Zugfestigkeit und Steifigkeit beibehielten. SGL Carbon fasste seine Einheiten Kohlenstofffasern und Verbundwerkstofflösungen zum 1. Januar 2026 unter Fiber Composites zusammen und schuf damit eine gemeinsame Betriebsstruktur für Faser- und nachgelagerte Verbundwerkstoffaktivitäten.
Im Oktober 2025 unterzeichnete TORAY INDUSTRIES, INC. eine gemeinsame Entwicklungsvereinbarung mit der Hyundai Motor Group über Verbundwerkstoffe für zukünftige Mobilität. Der Toray-Gruppe wurde die Entwicklung von Zwischenmaterialien und Formprodukten unter Verwendung ihrer Kohlenstofffasertechnologien übertragen, wobei die Kommerzialisierung Teil des beabsichtigten Umfangs der Zusammenarbeit war. Im Dezember 2025 kündigte Mitsubishi Chemical Corporation geplante stufenweise Erweiterungen der Hochleistungsfaserkapazität in Japan und den Vereinigten Staaten von 2025 bis 2027 an, mit dem Ziel, das damalige Niveau auf etwa das Doppelte zu steigern. Diese Strategien verbinden Lieferanten mit unterschiedlichen Käuferanforderungen und kombinieren gemeinsame Anwendungsentwicklung mit beabsichtigter Kapazität für Sport-, Luft- und Raumfahrt- sowie Hypercar-Anwendungen. Der gemeinsame Entwicklungsweg muss eine nutzbare Materialspezifikation erreichen, während der Kapazitätsweg eine betriebliche Versorgung erreichen muss, sodass die Vereinbarungen und Werksplanungen unterschiedliche Ausführungsanforderungen tragen.
Die Mitsubishi Chemical Group Corporation, 100-prozentiger Eigentümer der Mitsubishi Chemical Corporation seit dem 17. Juni 2026, berichtete von einer Restrukturierungsabschlussquote von etwa 80 % und wiederhergestellter Rentabilität in ihrer breiteren Composites & Shapes Business Group bis Ende des Geschäftsjahres 2025. Im September 2026 beschrieb die Gruppe chinesischen und koreanischen Wettbewerbsdruck und berichtete von Rückzügen aus ausgewählten Automobildruckbehältermärkten und windturbinenrelevanten Anwendungen. SGL Carbon berichtete, dass die im März 2025 eingeleitete Restrukturierung seine Kohlenstofffasereinheit nach 2 Jahren negativer Beiträge später im Jahr 2025 zu einem positiven bereinigten EBITDA zurückführte. SGL berichtete auch von einer erheblichen Reduzierung der Kohlenstofffaser-Geschäftsaktivitäten. Diese Rückzüge schaffen anwendungsspezifische Öffnungen für Herausforderer, während Mitsubishi Chemical Corporation mit seiner geplanten Kapazitätserweiterung auf Sport-, Luft- und Raumfahrt- sowie Hypercar-Güten abzielt.
Führende Unternehmen der Kohlenstofffaserindustrie
-
TORAY INDUSTRIES, INC.
-
Mitsubishi Chemical Corporation
-
Teijin Limited
-
Hexcel Corporation
-
SGL Carbon
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kohlenstofffaser-Markt Unternehmen in diesem Bericht
- A&P Technology, Inc.
- Anshan Senoda Technology Co., Ltd.
- Aksa Carbon
- Formosa Plastics Corporation
- Hexcel Corporation
- HS HYOSUNG ADVANCED MATERIALS
- Jiangsu Hengshen Co., Ltd.
- KUREHA CORPORATION
- Mitsubishi Chemical Corporation
- Nippon Graphite Fiber Co., Ltd.
- Rock West Composites, Inc.
- SGL Carbon
- Sigmatex (UK) Limited
- Syensqo
- Taekwang Industrial Co., Ltd.
- Teijin Limited
- TORAY INDUSTRIES, INC.
- UMATEX
- Zhongfu Shenying Carbon Fiber Co., Ltd.
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen die Faserqualifizierung für die Luft- und Raumfahrt mit hoher Fertigungsrate mit kommerziell nutzbarer Recyclingfaserversorgung für Komponentenhersteller. Airbus' HERA-Projekt, geplant für Juli 2025 bis September 2028, entwickelt kohlenstofffaserverstärkte Kunststoff-Rumpfhinterstrukturteile und bewertet Hochraten-Fertigungsprozesse. Im Dezember 2025 berichtete MHI, dass Mitsubishi Electric recycelte Kohlenstofffaser für Untergehäuse von Kanisterstaubsaugern eingesetzt hatte. MHI erklärte, die Kommerzialisierung habe im Verhältnis zum Flugzeugfertigungsabfall wenig recycelte Faser verwendet und die Chargenmengen der Harzhersteller nicht erfüllt.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Faser für Hochraten-Flugzeughinterstrukturen qualifizieren | HERAs Programm 2025–2028 zielt auf validierte Hochraten-Verbundwerkstoffteile ab | Luft- und Raumfahrt-Verbundwerkstoff-Teilehersteller | Faserqualitäten gemeinsam mit Rahmen- und Türumrandungsverarbeitern qualifizieren | Integrierte Hochraten-Prozessketten benötigen Validierung | Qualifizierte Faserhersteller und Luft- und Raumfahrtverarbeiter |
| Konsistente Recyclingfaserchargen aggregieren | MHI berichtete im Dezember 2025 über Haushaltsgeräteeinsatz und nicht erfüllte Chargenmengenanforderungen der Harzhersteller | Harzverdichter, die Haushaltsgerätekomponenten beliefern | Qualifizierte rückgewonnene Faserlose in wiederkehrende Chargenlieferungen bündeln | Im Dezember 2025 gemeldete Chargenvolumenlücke | Recyclingfaserlieferanten und Harzverdichter |
| Recyclingfaserangebote auf die Wirtschaftlichkeit von Haushaltsgerätekomponenten ausrichten | MHIs Bewertung vom Dezember 2025 identifizierte Glasfaserpreiswettbewerb und Qualitätsstandardlücken | Haushaltsgerätekomponenten-Former | Teile anvisieren, bei denen Gewichtsreduzierung ein qualifiziertes Recyclingfaserangebot rechtfertigen kann | Preis- und Qualitätshürden in MHIs Bewertung vom Dezember 2025 | Recyclingfaserhersteller und Haushaltsgerätekomponenten-Former |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung ist die Materialbereitschaft für die Serienproduktion, einschließlich sowohl der Prozesseignung als auch reproduzierbarer Versorgungsmengen. Der Chargenvolumenbedarf und die Preis- und Qualitätsbedenken in MHIs Bewertung vom Dezember 2025 machen die Eingabeanforderungen der Harzverdichter zu einem konkreten Ziel. Ein konsistentes, qualifiziertes Faserlos kann daher ein handlungsfähigeres Angebot sein als zusätzliche Rückgewinnungskapazität ohne einen Weg in ein definiertes Komponentenprogramm.
Neueste Industrielle Entwicklungen in Kohlenstofffaser-Markt
- Sep 2026: R&M International Sales Corporation erwarb Vartegas Kohlenstofffaser-Rückgewinnungstechnologie und Verarbeitungskapazität für recycelte Kohlenstofffaser-EasyFeed-Bündel.
- Aug 2026: Zhongfu Shenying Carbon Fiber Co., Ltd. meldete im ersten Halbjahr 2026 ein Wachstum von 60 % gegenüber dem Vorjahr beim Verkaufsvolumen für Windblattanwendungen in China.
- Jun 2026: Zhongfu Shenying Carbon Fiber Co., Ltd., eine Einheit der China National Building Material Group, nahm 3 Hochleistungs-Kohlenstofffaserlinien in Lianyungang, Jiangsu, China, in Betrieb, die T1100-Güte, 48K-Large-Tow und M40-Hochmodulprodukte abdecken.
Kohlenstofffaser-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Kohlenstofffasermarkt misst den jährlichen Fabrikabgabewert von Rohkohlenstofffaser, einschließlich Endlos-, Halbendlos- und Kurzfaser, die weltweit an Verarbeiter verkauft oder an interne Verbundwerkstofflinien geliefert wird. Diese Verkäufe werden zu gemischten realisierten Fabrikabgabepreisen bewertet und nach Ausgangsmaterial, Fasertyp, Anwendung, Endverbraucherbranche und Region klassifiziert.
Ausschlüsse aus dem Umfang: Fertige Verbundwerkstoffteile, Prepregs, separat verkaufte PAN-, Erdölpech- und Rayon-Ausgangsmaterialien sowie aktiviertes Kohlenstoffgewebe sind ausgeschlossen.
Segmentierungsübersicht
- Nach Rohmaterial
- Polyacrylnitril (PAN)
- Erdölpech und Rayon
- Nach Fasertyp
- Primäre Kohlenstofffaser (VCF)
- Recycelte Kohlenstofffaser (RCF)
- Sonstige
- Nach Anwendung
- Verbundwerkstoffe
- Textilien
- Mikroelektroden
- Katalyse
- Nach Endverbraucherbranche
- Luft- und Raumfahrt sowie Verteidigung
- Alternative Energie
- Automobil
- Bau und Infrastruktur
- Sportartikel
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Öffentliche Belege können Marktnachfrage und Produktionsbedingungen durch Quellen wie die Lieferstatistiken der Japan Carbon Fiber Manufacturers Association, die Installationsdaten des Global Wind Energy Council, den Kohlenstofffaser-Nachfragebericht von Composites United und die Produktionsstatistiken des japanischen Ministeriums für Wirtschaft, Handel und Industrie beschreiben. Diese Quellen helfen dabei, Liefertrends, Endverwendungsindikatoren, regionale Aktivitäten und Produktionskontext zu ermitteln, während Unternehmensberichte und Investorenmaterialien helfen, Kapazität, Auslastung, Produktmix und realisierte Verkäufe zu überprüfen.
Ergänzende Querprüfungen können Jahresberichte, regulatorische Einreichungen, Investorenpräsentationen und seriöse Wirtschaftspresse nutzen, um Herstellererweiterungen, Betriebsänderungen und Endmarktprogramme gegen die öffentlichen Indikatoren zu verfolgen. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Kohlenstofffaserhersteller, Ausgangsmaterial- und Recyclingspezialisten, Verbundwerkstoffverarbeiter sowie Einkaufs- oder Ingenieurleiter in wichtigen Endverbraucherbranchen in der Region Asien-Pazifik, EMEA und Amerika umfassen. Die Befragten würden Sekundärschätzungen für Lieferzeitpunkt, Preis und Produktmix, interne Transfers, Endverbrauchernachfrage und regionale Unterschiede testen, während ungelöste Lücken dokumentiert und gegen unabhängige Betriebs- und Handelsindikatoren trianguliert würden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 42 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 35 % | EMEA: 27 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 31 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer globalen Top-down-Schätzung des Rohfaserwerts und -volumens und überprüft dann ausgewählte Gesamtwerte anhand von Herstelleroffenlegungen, Lieferindikatoren und stichprobenartig ermittelten Verkaufspreisen multipliziert mit Volumina. Lieferanten-Aggregationen unterscheiden Drittanbieterverkäufe von internem Fasereinsatz, der einmalig am Rohfaser-Fabrikabgabepreis bewertet wird, während Lücken in Hersteller- oder Kanalbelegen mit regionalen Liefer- und Auslastungsindikatoren eingegrenzt werden.
Der Analyst setzt die Nachfrage in Beziehung zur Flugzeug- und Fahrzeugproduktion, Windinstallationen, Druckbehälterprogrammen und angekündigter Faserkapazität und nutzt jeden davon, um Zeitpunkt und Umfang der Rohfaseranforderungen zu überprüfen. Segmentanteile werden aus offengelegtem Produktmix, Anwendungen, Endverbraucherexposition und regionalen Lieferungen aufgebaut und dann mit dem Gesamtwert abgeglichen. Wert und Volumen werden separat modelliert, sodass Preis und Gütenmix unterschiedliche Pfade erklären können. Die Szenarioanalyse liefert die Prognose, wenn Aufträge, Auslastung oder Endmarktwachstum wesentlich variieren, und Interviews mit Herstellern, Verarbeitern und Käufern können die Annahmen testen und ausgelassene Anwendungen identifizieren, bevor die Schätzungen abgeschlossen werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Lieferantenoffenlegungen, Verbandslieferungen, Handels- und Endmarktindikatoren sowie stichprobenartige Preis-Volumen-Prüfungen, untersuchen dann Ausreißer und vergleichen Schätzungen über Zeiträume, Regionen und Segmente hinweg. Eine zweite Überprüfung prüft Quelldaten, Einheiten, Doppelzählungen und ob Erklärungen zur beobachteten Varianz passen, und Analysten nehmen erneut Kontakt zu relevanten Befragten auf, wenn widersprüchliche Zahlen oder wesentliche Lücken bestehen bleiben. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn Kapazitäts-, Richtlinien- oder Endmarktereignisse den Ausblick wesentlich verändern, und vor der Lieferung einer frischen Überprüfung unterzogen.
Mordor Intelligence's Kohlenstofffasermarkt-Größenbestimmung im Vergleich mit anderen veröffentlichten Schätzungen
Diese Verkäufe werden zu gemischten realisierten Fabrikabgabepreisen bewertet und nach Ausgangsmaterial, Fasertyp, Anwendung, Endverbraucherbranche und Region klassifiziert. Der Analyst setzt die Nachfrage in Beziehung zur Flugzeug- und Fahrzeugproduktion, Windinstallationen, Druckbehälterprogrammen und angekündigter Faserkapazität und nutzt jeden davon, um Zeitpunkt und Umfang der Rohfaseranforderungen zu überprüfen.
Wesentliche Lückenursachen werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und Querprüfungen über die Studie hinweg adressiert. Analysten triangulieren Lieferantenoffenlegungen, Verbandslieferungen, Handels- und Endmarktindikatoren sowie stichprobenartige Preis-Volumen-Prüfungen, untersuchen dann Ausreißer und vergleichen Schätzungen über Zeiträume, Regionen und Segmente hinweg.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | Wert: 6,74 Milliarden USD (2027) / Volumen: 289,7 Kilotonnen (2027) | |
| Globales Beratungsunternehmen A | 5,3 Milliarden USD (2025) | Die veröffentlichte Prognose von Globalem Beratungsunternehmen A verwendet einen Wachstumspfad von 9,1 % bis 2030, unterhalb des Wertwachstumsausblicks dieses Berichts. |
| Branchenjournal B | 146 Kilotonnen (2025) | Branchenjournal B prognostiziert ein jährliches Nachfragewachstum von 13,2 % bis 2030, unterhalb des Volumenwachstumsausblicks dieses Berichts. |
Mordor Intelligence verknüpft die Schätzung mit dem definierten Abdeckungsbereich und dem Nachfragemodell der Studie. Analysten triangulieren Lieferantenoffenlegungen, Verbandslieferungen, Handels- und Endmarktindikatoren sowie stichprobenartige Preis-Volumen-Prüfungen, untersuchen dann Ausreißer und vergleichen Schätzungen über Zeiträume, Regionen und Segmente hinweg.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kohlenstofffasermarkt und wie ist der Wachstumsausblick?
Der Wert wird im Jahr 2027 auf 6,74 Milliarden USD prognostiziert und soll bis 2032 13,03 Milliarden USD erreichen, mit einem Volumen-CAGR von 14,07 % von 2027 bis 2032. Das Volumen soll bis 2032 651,5 Kilotonnen erreichen.
Was treibt die Kohlenstofffasernachfrage an?
Windrotorblätter und optionale Elektrofahrzeugkomponenten schaffen Nachfragechancen. Zhongfu Shenying Carbon Fiber Co., Ltd. meldete im ersten Halbjahr 2026 ein Wachstum von 60 % gegenüber dem Vorjahr beim Faserverkaufsvolumen für chinesische Windrotorblätter.
Welches ausgangsmaterialbasierte Kohlenstofffasersegment führt?
PAN-basierte Kohlenstofffaser führte im Jahr 2026 mit einem Volumenanteil von 96,25 % und soll von 2027 bis 2032 mit einem Volumen-CAGR von 17,8 % wachsen.
Welche Unternehmen führen die Kohlenstofffaserindustrie an?
Führende Unternehmen sind TORAY INDUSTRIES, INC., Mitsubishi Chemical Corporation, Teijin Limited, Hexcel Corporation und SGL Carbon.
Welche Herausforderung betrifft die Expansion von recycelter Kohlenstofffaser?
Die Verfügbarkeit von Ausgangsmaterial kann Automobilanwendungen einschränken. Mitsubishi Heavy Industries' Bewertung vom Dezember 2025 verknüpfte potenzielle Unzulänglichkeit des Abfallmaterials mit Teilegewicht und Fahrzeugmodell.
Welche Region führt beim Kohlenstofffaserverkauf nach Wert?
Asien-Pazifik hatte im Jahr 2026 einen Volumenanteil von 45,97 % und soll mit einem Volumen-CAGR von 20,2 % von 2027 bis 2032 am schnellsten wachsen.