
Taille et part du marché des fibres de carbone recyclées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 224.62 Millions de dollars américains |
| Taille du Marché (2031) | 427 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 13.71 % |
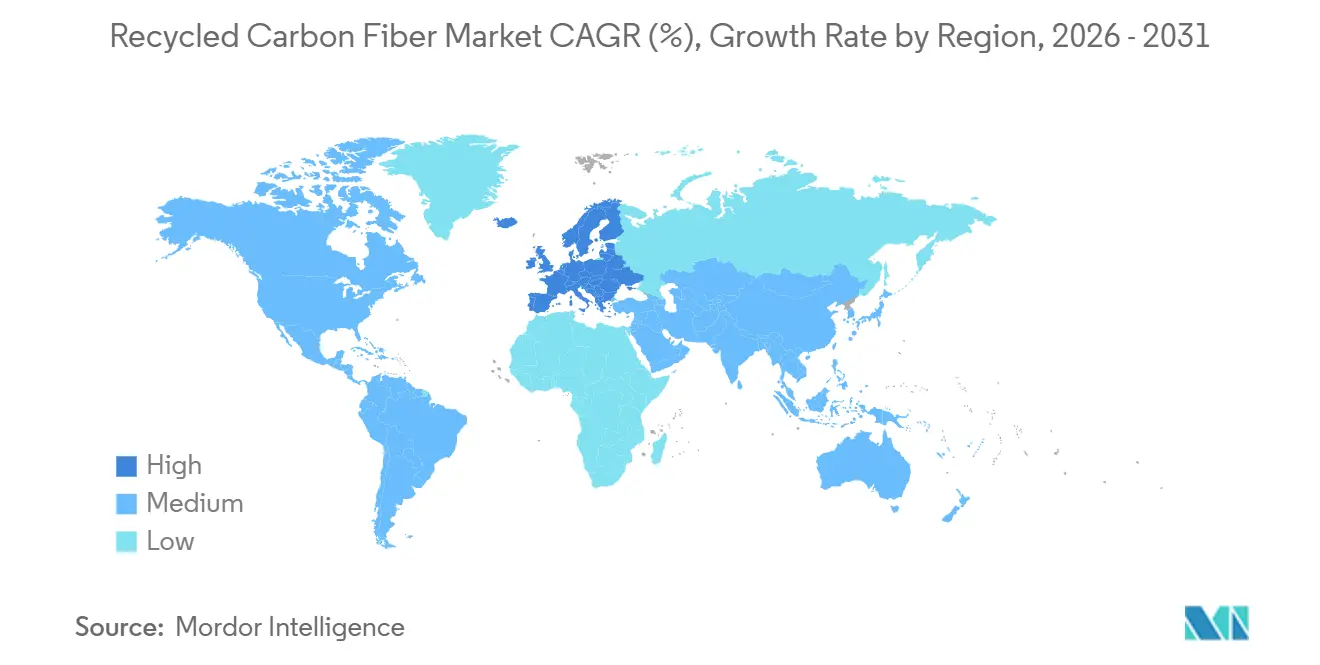
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Amérique du Nord |
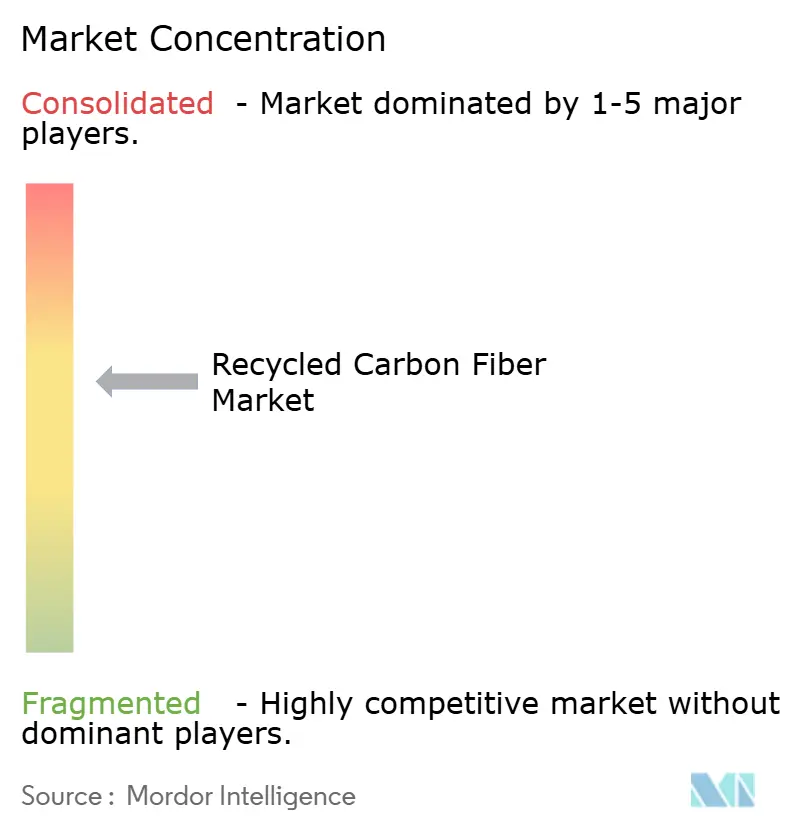
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fibres de carbone recyclées par Mordor Intelligence
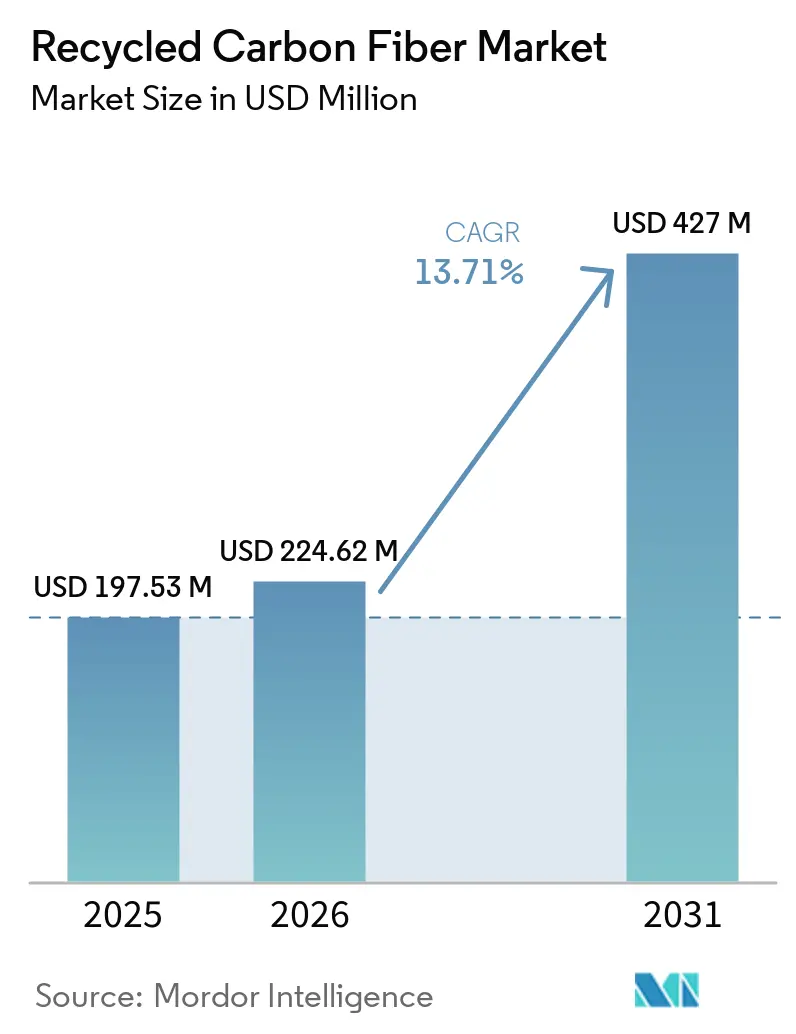
La taille du marché des fibres de carbone recyclées était évaluée à 197,53 millions USD en 2025 et devrait croître de 224,62 millions USD en 2026 pour atteindre 427 millions USD d'ici 2031, à un CAGR de 13,71 % au cours de la période de prévision (2026-2031). La demande est en hausse alors que les fabricants aérospatiaux et automobiles s'efforcent de réduire le carbone incorporé tout en préservant le rapport rigidité/poids que procure la fibre vierge. Les grades hachés dominent car ils s'intègrent directement dans les lignes de moulage par injection et par compression déjà qualifiées pour la fibre de verre. Parallèlement, les installations de pyrolyse à bilan énergétique positif font baisser les coûts de traitement en dessous de 8 USD par kilogramme et favorisent l'adoption des fibres de carbone recyclées sur les plateformes à grand volume. Les engagements de neutralité carbone, les règles de responsabilité élargie des producteurs et les pales d'éoliennes en fin de vie convergent pour sécuriser un approvisionnement en déchets prévisible qui atténue la volatilité des prix et sous-tend des contrats d'enlèvement pluriannuels avec les équipementiers.
Principaux enseignements du rapport
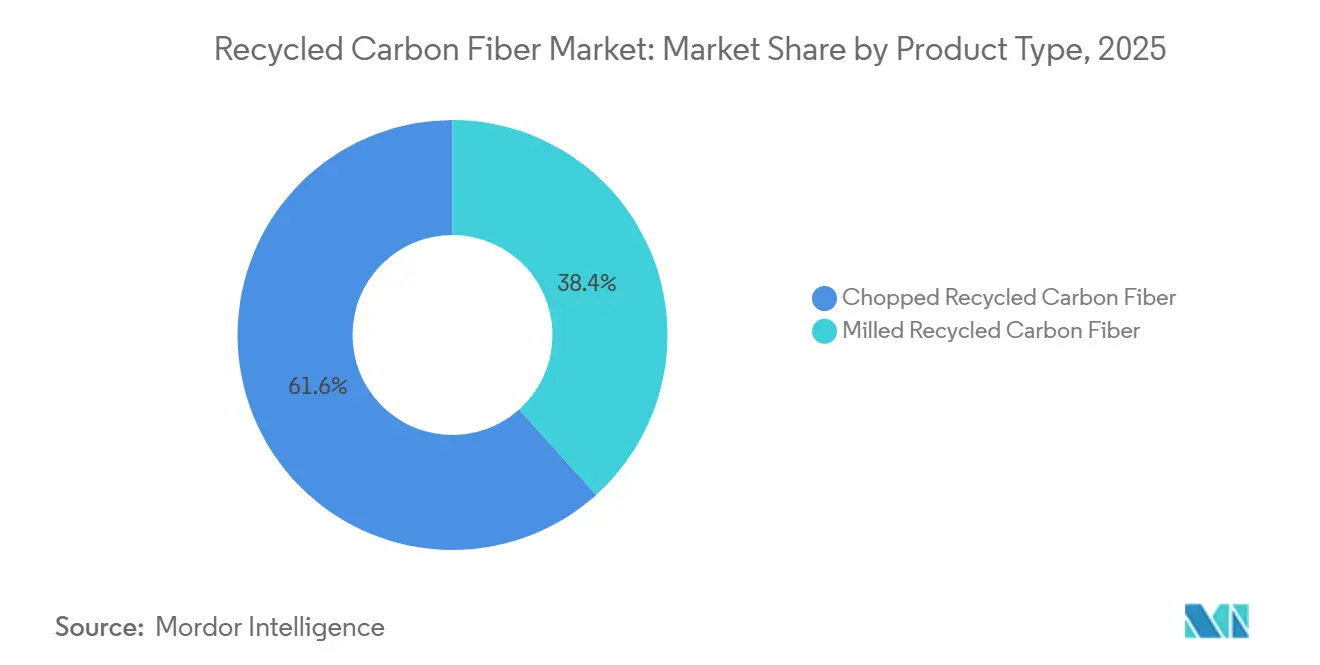
- Par type de produit, les fibres de carbone recyclées hachées ont dominé avec une part de revenus de 61,65 % en 2025 et devraient se développer à un CAGR de 13,91 % jusqu'en 2031.
- Par source, les déchets aérospatiaux ont capté 45,82 % de la part de marché des fibres de carbone recyclées en 2025, et ce même segment devrait croître à un CAGR de 14,44 % jusqu'en 2031.
- Par procédé de recyclage, la pyrolyse a contrôlé 70,45 % du marché en 2025, tandis que la solvolyse enregistre le CAGR projeté le plus élevé à 15,66 % jusqu'en 2031.
- Par matrice, les composites thermodurcissables représentaient 67,29 % de la taille du marché des fibres de carbone recyclées en 2025 ; les composites thermoplastiques progressent à un CAGR de 15,08 % jusqu'en 2031.
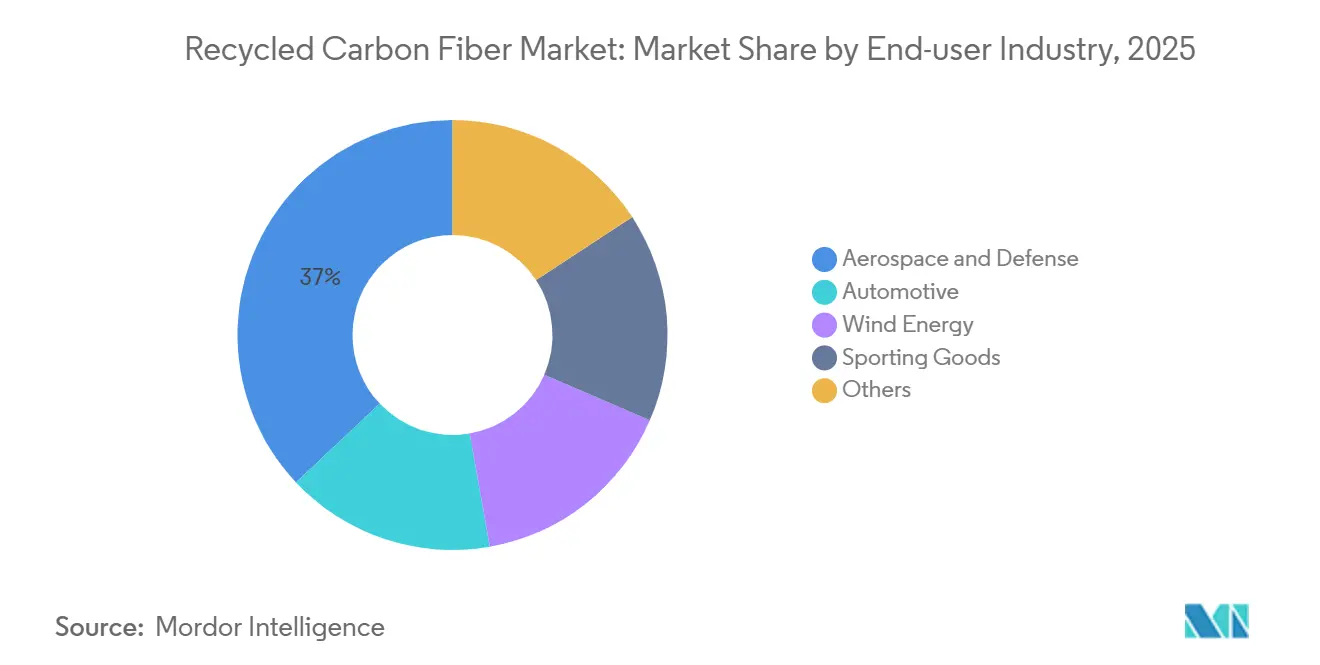
- Par secteur d'utilisation finale, la part de marché des fibres de carbone recyclées était dominée par l'aérospatiale et la défense avec une part de 37,01 % en 2025 ; l'automobile devrait afficher le CAGR le plus rapide à 14,82 % jusqu'en 2031.
- Par région, le marché des fibres de carbone recyclées en Amérique du Nord détenait une part de 38,15 % en 2025 ; l'Europe est prête à se développer à un CAGR de 14,99 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Mandats d'économie circulaire en Europe et en Amérique | +2.8% | Europe (Allemagne, France, Royaume-Uni), Amérique du Nord (États-Unis, Canada) | Moyen terme (2-4 ans) |
| Objectifs de neutralité carbone des équipementiers stimulant la teneur en fibres de carbone recyclées dans les véhicules électriques | +3.2% | Mondial, avec une concentration en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Pales d'éoliennes en fin de vie créant des déchets de haute qualité | +2.1% | Europe (pays nordiques, Allemagne, Espagne), Amérique du Nord | Moyen terme (2-4 ans) |
| Accélération des retraits d'aéronefs en Asie-Pacifique libérant des déchets aérospatiaux | +2.5% | Asie-Pacifique (Chine, Japon, Corée du Sud), débordement vers l'Amérique du Nord | Court terme (≤ 2 ans) |
| Parité des coûts au seuil de rentabilité à mesure que les installations de pyrolyse à bilan énergétique positif se développent | +3.1% | Mondial, adoption précoce en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats d'économie circulaire en Europe et en Amérique
Les directives de Responsabilité Élargie des Producteurs contraignent les fabricants de composites à financer des programmes de reprise, influençant le marché des fibres de carbone recyclées. La Directive-cadre européenne sur les déchets, révisée en 2024, exige un taux de recyclage de 30 % pour les composites à base de fibres de carbone d'ici 2030, et la loi allemande VerpackG perçoit une taxe de 120 EUR par tonne sur les produits non conformes. Aux États-Unis, le projet de loi 54 du Sénat de Californie oblige les fabricants à boucler la boucle sur 25 % de la teneur en fibres de carbone d'ici 2028. Ces mesures portent les frais de mise en décharge à 95 EUR par tonne en Europe occidentale, faisant pencher l'équation des coûts en faveur des recycleurs certifiés. En conséquence, les transformateurs signalent une hausse de 40 % des contrats d'approvisionnement en déchets à long terme depuis le quatrième trimestre 2025[1].
Objectifs de neutralité carbone des équipementiers stimulant la teneur en fibres de carbone recyclées dans les véhicules électriques
Les constructeurs automobiles intègrent des fibres de carbone recyclées dans les boîtiers de batteries et les pièces de carrosserie en blanc pour atteindre leurs objectifs de portée 3, soutenant la croissance du marché des fibres de carbone recyclées. La BMW iX utilise 15 % de fibres de carbone recyclées, réduisant le carbone incorporé de 2,3 kg CO₂-éq par véhicule, tandis que Mercedes-Benz prévoit 40 % de composites recyclés sur les modèles EQ d'ici 2030. L'usine Tesla de Berlin a lancé des essais de boucliers de soubassement avec des fibres de carbone recyclées hachées provenant d'un opérateur local de pyrolyse qui traite des déchets aérospatiaux. Les grades recyclés se négocient à 18 USD par kilogramme, soit une remise de 35 % par rapport au câble vierge, les rendant compétitifs en termes de coût avec les profilés en aluminium lorsque la consolidation des outillages est prise en compte[2].
Pales d'éoliennes en fin de vie créant des déchets de haute qualité
Les éoliennes terrestres de première génération en Europe entrent en phase de démantèlement, générant 45 000 t de déchets de pales annuellement jusqu'en 2026. Vestas et Siemens Gamesa se sont associés à ReFiber pour ouvrir une usine de solvolyse de 12 000 t au Danemark, atteignant un rendement en fibres de 90 % et des longueurs adaptées au moulage par compression automobile. L'Allemagne a alloué 50 millions EUR en 2025 pour des centres régionaux de démantèlement, réduisant les coûts de transport pour les éoliennes éloignées, soutenant ainsi le marché des fibres de carbone recyclées. Les peaux de pales utilisent des nappes de carbone unidirectionnelles, de sorte que la fibre post-pyrolyse conserve plus de 85 % de la résistance à la traction de la fibre vierge, attirant les compoundeurs qui fournissent des supports structurels aux plateformes européennes de véhicules électriques.
Accélération des retraits d'aéronefs en Asie-Pacifique libérant des déchets aérospatiaux
Les compagnies aériennes d'Asie-Pacifique ont retiré plus de 320 avions gros-porteurs en 2025, libérant des déchets à haut module dans la chaîne de recyclage pour le marché des fibres de carbone recyclées. Le régulateur aérien chinois exige désormais que 50 % des déchets composites soient acheminés vers des recycleurs certifiés d'ici 2027, garantissant des volumes de matières premières. Mitsubishi Chemical a augmenté sa capacité à Toyohashi pour traiter 1 800 t de déchets de fuselage annuellement, approvisionnant des clients dans les articles de sport et l'automobile qui apprécient les fibres à module de 250 GPa. La coentreprise Korean Air en Corée du Sud démantèle des cellules de 777 et exporte des fibres hachées vers des compoundeurs américains, dégageant une marge de 12 USD par kg par rapport à la mise en décharge.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Disponibilité de matériaux légers de substitution (Al, Mg, fibre de verre) | -1.9% | Mondial, avec un impact plus élevé dans les segments automobiles sensibles aux coûts | Moyen terme (2-4 ans) |
| Logistique fragmentée de collecte des déchets | -1.4% | Amérique du Nord, Europe, émergence en Asie-Pacifique | Court terme (≤ 2 ans) |
| Distribution variable de la longueur des fibres affectant le contrôle qualité | -1.2% | Mondial, affectant particulièrement l'automobile et les articles de sport | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité de matériaux légers de substitution
L'aluminium, le magnésium et la fibre de verre restent moins chers que les fibres de carbone recyclées dans les programmes automobiles sensibles aux coûts. Les profilés en aluminium série 6000 s'établissaient à 4,20 USD par kilogramme en 2025, soit environ un cinquième du prix des fibres de carbone recycles. Les pièces moulées sous pression en magnésium ont progressé de 18 % en Amérique du Nord l'année dernière, répondant aux commandes de boîtiers de batteries pour véhicules électriques initialement prévues pour les composites. Les composés de moulage en feuille de fibre de verre à 2,80 USD par kilogramme satisfont les besoins en absorption d'énergie lors des chocs dans les panneaux non structurels, limitant la pénétration du marché des fibres de carbone recyclées aux pièces où leur avantage de densité de 40 % compense la prime de prix. La menace de substitution est amplifiée en Asie, où les indicateurs de carbone sur le cycle de vie ont moins de poids dans les décisions d'approvisionnement.
Logistique fragmentée de collecte des déchets
L'absence de réseaux de collecte standardisés gonfle les coûts de transport et introduit des contaminations qui déprécient les déchets. Une enquête sectorielle de 2025 a révélé que 60 % des chutes de fibres de carbone européennes entrent encore dans les flux de déchets municipaux, avec des distances de transport moyennes dépassant 450 km. Les déchets aérospatiaux nord-américains parcourent souvent plus de 1 200 km pour atteindre les installations de pyrolyse du Midwest, ajoutant 50 USD par tonne en fret et érodant l'économie du marché des fibres de carbone recyclées. Les petits fabricants d'articles de sport génèrent des volumes inférieurs à 50 t, trop coûteux à consolider, orientant les matériaux vers les décharges. L'Asie-Pacifique fait face à des problèmes similaires car les démantèlements de cellules d'aéronefs dépassent les infrastructures de collecte, entraînant des taux de rejet de 25 % chez les recycleurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les grades hachés maintiennent leur avance tandis que les grades moulus progressent légèrementLes fibres hachées représentaient 61,65 % de la part de marché des fibres de carbone recyclées en 2025 et devraient progresser à un CAGR de 13,91 %, consolidant leur statut de renfort privilégié pour le moulage par injection et par compression. La plupart des lignes de pyrolyse produisent naturellement des fibres de 3 à 12 mm qui s'écoulent facilement dans les composés thermoplastiques, permettant aux équipementiers automobiles de premier rang tels que Magna de réduire le poids de 15 à 20 % par rapport aux pièces en fibre de verre sans modifier les outillages.
Les fibres broyées restent une niche, alimentant les revêtements, les adhésifs et les filaments pour l'impression 3D qui valorisent une dispersion uniforme plutôt que les performances en traction. La croissance dépend de la demande en fabrication additive et des avancées en solvolyse capables de produire des fibres plus longues adaptées aux pièces semi-structurelles. Si la rétention de 15 à 25 mm passe à l'échelle industrielle, les fibres hachées pourraient faire face à une concurrence plus vive, notamment dans les nervures de boîtiers de batteries où les concepteurs recherchent un module plus élevé sans stratification en fibres continues.


Par source :
les déchets aérospatiaux maintiennent leur prime de qualitéLes déchets aérospatiaux ont fourni 45,82 % des matières premières et croîtront à un CAGR de 14,44 % jusqu'en 2031, portés par les retraits de flottes en Asie-Pacifique et les déchets de découpe constants des lignes Boeing 787 et Airbus A350. Les préimprégnés aérospatiaux présentent des teneurs en résine inférieures à 35 %, ce qui porte le rendement en fibres au-delà de 92 % après pyrolyse et justifie une prime de prix de 25 à 30 %.
Les déchets automobiles et éoliens offrent des tonnages plus élevés mais une pureté moindre, contraignant les recycleurs à un prétraitement pour éliminer les contaminants. Les déchets de pales augmenteront fortement à mesure que les éoliennes européennes atteignent leur fin de vie, créant du volume mais posant des défis aux petits opérateurs qui ne disposent pas de lignes de pyrolyse à haute température ou de solvolyse. Les déchets d'articles de sport sont dispersés et en petits lots, bien que les programmes de reprise initiés par les marques en 2025 pourraient améliorer l'agrégation pour le marché des fibres de carbone recyclées sur la période de prévision.
Par procédé de recyclage :
la pyrolyse domine, la solvolyse gagne en dynamismeLa pyrolyse détenait une part de 70,45 % en 2025, grâce à sa polyvalence avec les déchets thermodurcissables et à son profil de coûts en maturation. L'installation de Lake City de Gen 2 Carbon fonctionne à 14,2 MWh par tonne, récupérant 90 % de rendement en fibres et approvisionnant les clients automobiles à 7,20 USD par kilogramme.
La solvolyse, bien que plus modeste, surpassera avec un CAGR de 15,66 % à mesure que des opérateurs comme Mitsubishi Chemical prouvent une rétention de longueur de fibre de 50 mm et une préservation de la résistance à la traction de 95 % grâce à des systèmes de solvants à plus basse température. Le broyage mécanique conserve une place dans les charges conductrices et les composés de moulage en vrac, mais cédera des parts à mesure que les clients exigent de meilleures performances structurelles à des prix légèrement plus élevés.
Par compatibilité matricielle :
la part des thermodurcissables reflète la base installéeLes composites thermodurcissables représentaient 67,29 % de la taille du marché des fibres de carbone recyclées en 2025, reflétant la domination de l'époxy dans les applications aérospatiales et éoliennes. La pyrolyse élimine facilement la résine durcie, mais la réimprégnation ajoute une étape de compoundage qui augmente le coût total de la pièce, limitant l'adoption dans les supports sensibles aux prix.
La demande de thermoplastiques augmentera à un CAGR de 15,08 % à mesure que les fabricants de véhicules électriques exploitent la capacité de refusion qui permet un véritable recyclage en boucle fermée. BMW a démontré que les boîtiers de batteries en polyamide-6 granulés en fin de vie peuvent être moulés par injection en nouvelles pièces sans perte de propriétés, ouvrant la voie à une adoption à grand volume et élargissant l'attrait du marché des fibres de carbone recyclées au-delà des programmes de niche.
Par secteur d'utilisation finale :
l'automobile émerge comme moteur de croissanceL'aérospatiale et la défense ont conservé 37,01 % des revenus de 2025 en exploitant les fibres de carbone recyclées dans les aménagements intérieurs de cabines, les revêtements de soutes et les structures non primaires homologuées par les régulateurs en 2024, soutenant le marché des fibres de carbone recyclées. Les cycles de certification et la longue durée de vie des aéronefs tempèrent les changements rapides de volume, mais les déchets de maintenance, réparation et révision maintiennent l'approvisionnement prévisible.
L'automobile progressera à un CAGR de 14,82 % jusqu'en 2031, les plateformes de véhicules électriques cherchant à économiser chaque kilogramme pour prolonger l'autonomie. La berline Mercedes-Benz EQS intègre des fibres de carbone recyclées dans son support avant, réduisant le poids de 8 kg et les émissions de 18 kg CO₂-éq par unité. Les articles de sport et l'électronique grand public restent de petits marchés mais stables, exploitant les fibres recyclées pour le positionnement environnemental et une réduction de poids modeste.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des Fibres de Carbone Recyclées en Amérique du Nord
L'Amérique du Nord a dominé le marché des fibres de carbone recyclées avec 38,15 % des revenus en 2025, soutenue par des pôles aérospatiaux qui fournissent des déchets de haute qualité et des crédits d'impôt fédéraux qui subventionnent les nouvelles capacités de recyclage. Boeing a détourné 68 % de ses déchets composites vers des recycleurs, et le Département de l'Énergie des États-Unis a accordé 85 millions USD pour cofinancer des projets de pyrolyse et de solvolyse, accélérant la transition hors du broyage mécanique. Les fournisseurs de premier rang du Canada ont commencé à mouler des bacs de batteries en fibres de carbone recyclées, tandis que le cluster aérospatial du Mexique achemine les chutes de production vers des fours américains.
Marché des Fibres de Carbone Recyclées en Europe
L'Europe est en bonne voie pour un CAGR de 14,99 % à mesure que les règles de Responsabilité Élargie du Producteur s'imposent et que le déclassement des pales s'accélère. L'Allemagne a étendu sa capacité de pyrolyse à 18 000 t par an, la France a forgé des chaînes d'approvisionnement en boucle fermée pour les pièces de véhicules électriques, et le Royaume-Uni a démontré que les fibres issues de la solvolyse conviennent aux cloisons de cabines Airbus. Les pays nordiques valorisent les déchets de pales en exportant des fibres hachées vers des compoundeurs italiens et allemands, tandis que l'Espagne développe le recyclage des articles de sport autour des pôles de fabrication de vélos.
Marché des Fibres de Carbone Recyclées en Asie-Pacifique
L'Asie-Pacifique se trouve au carrefour de la génration de déchets et de la demande. Les projets de normes de la Chine pour les fibres de carbone recyclées dans les pièces ferroviaires et automobiles, la hausse de 35 % des capacités du Japon et la qualification par la Corée du Sud de grades recyclés pour l'Ioniq 6 soutiennent la dynamique régionale sur le marché des fibres de carbone recyclées. Cependant, la collecte fragmentée et les capacités de traitement limitées en Asie du Sud-Est et en Inde retardent le déploiement à grande échelle, créant des espaces vierges pour les nouveaux entrants capables d'agréger les déchets à travers les frontières.

Analyse de la chaîne de valeur
La chaîne de valeur de la fibre de carbone recyclée (rCF) commence par la génération et la collecte de matières premières issues de la fabrication et de la MRO aéronautique, des chutes de découpe de composites automobiles, et des déchets de pales et longerons d'éoliennes, puis passe par le tri, la décontamination et la consolidation logistique. Les recycleurs traitent le CFRP par des voies thermiques (pyrolyse, la voie industrielle dominante) ou des voies chimiques (solvolyse), suivies du nettoyage des fibres, de l'ensimage et du traitement de surface, puis de la conversion en produits intermédiaires commercialisables tels que fibres coupées, non-tissés et mats, granulés, et faisceaux techniques destinés au compoundage.
En aval, les compoundeurs et fournisseurs de résines intègrent la rCF dans des formulations thermoplastiques et thermodurcissables, et les fournisseurs de rang et les équipementiers transforment ces matériaux par moulage par injection, moulage par compression et moulage de feuilles pour l'automobile, les intérieurs et structures secondaires aéronautiques, les articles de sport et d'autres applications. Des programmes en boucle fermée relient de plus en plus les fournisseurs de matériaux et les recycleurs aux détenteurs de déchets, notamment les collaborations de Syensqo avec Vartega (Amérique du Nord) et son contrat de recyclage avec Fairmat (Royaume-Uni) pour convertir les déchets de préimprégnés en matériaux techniques. Les entreprises italiennes Herambiente et Angeloni Group ont également adopté des approches en boucle fermée en utilisant l'infrastructure d'Imola, bien que des contraintes majeures subsistent, notamment la variabilité des propriétés, les effets de la suie et de l'adhérence interfaciale liés au traitement thermique, ainsi que le coût et la disponibilité d'une qualification normalisée pour les pièces à criticité plus élevée.
Paysage concurrentiel
Le marché des fibres de carbone recyclées présente une concentration modérée. Le leadership technologique resserre les écarts concurrentiels. L'installation à bilan énergétique positif de Vartega vend 1,8 MWh d'électricité excédentaire par tonne dans le réseau du Colorado, tandis que Carbon Fiber Remanufacturing a déposé un brevet de pyrolyse en deux étapes qui restaure l'énergie de surface par traitement plasma, visant des propriétés de traction proches de la fibre vierge T700. Des espaces vierges persistent dans le recyclage des composites thermoplastiques et la fabrication additive. Des start-ups développent des résines biosourcées qui simplifient la séparation en fin de vie, et des plateformes numériques émergent pour coordonner les collectes de déchets, réduisant les taux de rejet.
Leaders du secteur des fibres de carbone recyclées
Carbon Conversions
Gen 2 Carbon Limited
TORAY INDUSTRIES, INC.
Mitsubishi Chemical Group Corporation
SGL Carbon
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Fibres de Carbone Recyclées
- Alpha Recyclage Composites
- Carbon Conversions
- Carbon Fiber Recycling
- Carbon Fiber Remanufacturing
- Carbon Nexus
- ELG Carbon Fibre Ltd.
- Gen 2 Carbon Limited
- Hexcel Corporation
- Mitsubishi Chemical Group Corporation
- Procotex
- RECARBON
- ReFiber ApS
- SGL Carbon
- Shockercomposites
- Sigmatex
- TEIJIN LIMITED
- TORAY INDUSTRIES, INC.
- Vartega Inc.

Opportunités de marché et perspectives d'avenir
Les opportunités à court terme se concentrent sur le développement d'une collecte et d'un traitement régionalement équilibrés, afin que les déchets de préimprégné de qualité aéronautique et industrielle puissent être convertis en formes intermédiaires cohérentes et qualifiées (faisceaux, granulés, non-tissés) que les compoundeurs peuvent traiter sur des lignes de moulage établies. Les annonces récentes indiquent où l'offre se développe, notamment la production de masse de fibre de carbone recyclée d'Apply Carbon à Plouay, en France, et l'installation de production de fibre de carbone à échelle commerciale de Nandina REM à Singapour en février 2026, qui renforce le rôle de l'Asie du Sud-Est dans la production de fibre de carbone.
L'opportunité portée par la technologie consiste à faire évoluer la rCF au-delà des formats discontinus de fibres coupées vers des renforts à plus forte valeur ajoutée et des voies aéronautiques davantage en boucle fermée. Le NEDO japonais a lancé en mai 2026 une initiative de R&D axée sur une chaîne d'approvisionnement de recyclage du CFRP en boucle fermée, des avions en fin de vie aux nouveaux avions, d'ici 2030, rassemblant recycleurs, démolisseurs et parties prenantes de la qualification des matériaux autour des flux de rebuts liés à l'aviation. L'activité en matière de produits et d'alliances élargit également les marchés finaux accessibles, Teijin Carbon développant sa gamme de produits Tenax Next en mars 2026 en utilisant des fibres de carbone circulaires issues de résidus de fabrication pour des usages industriels, et un protocole d'accord de mars 2026 entre Catack-H et Posco International indiquant un intérêt commercial plus large pour les technologies de rCF exportables.
Recent Industry Developments in Marché des Fibres de Carbone Recyclées
- Mars 2026 : Carbon Fiber Conversions a annoncé un partenariat stratégique avec Barnet pour développer le marché mondial de la fibre de carbone recyclée dans les plastiques, en promouvant la gamme de produits CarboFlow. Cette collaboration répond à la fragmentation des canaux d'achat et peut accélérer l'adoption parmi les compoundeurs et transformateurs de plastiques qui ont besoin d'un approvisionnement fiable et d'un support technique.
- Février 2026 : Nandina REM a ouvert une installation de production de fibre de carbone à échelle commerciale à Singapour, renforçant l'Asie du Sud-Est comme pôle de production de fibre de carbone. Cette initiative accélère les options de traitement local pour les flux régionaux de déchets d'avions et de composites et réduit la dépendance à l'égard des expéditions longue distance vers l'Amérique du Nord ou l'Europe pour la récupération et la refabrication.
- Mai 2025 : Gen 2 Carbon a passé commande d'un four de récupération de fibre de carbone à pleine échelle pour son usine britannique, conçu pour traiter au moins 1 600 tonnes de déchets de CFRP par an et produire environ 1 000 tonnes de fibre de carbone recyclée. Cet investissement témoigne d'une montée en échelle industrielle de la capacité de récupération et soutient des engagements d'approvisionnement à plus long terme pour l'automobile et d'autres applications à fort volume.


Marché des Fibres de Carbone Recyclées Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Nous définissons le marché des fibres de carbone recyclées comme la valeur des fibres de carbone récupérées à partir de flux de déchets, transformées en formes de fibres utilisables et vendues pour la fabrication de nouvelles pièces et produits dans différents secteurs.
Exclusions du périmètre : Ce dimensionnement exclut les additifs de type noir de carbone, les fibres récupérées uniquement sous forme de résidu de four, et la simple réutilisation de déchets de préimprégné non durci sans étape de conversion par recyclage.
Aperçu de la Segmentation
- Par type de produit
- Fibres de carbone recyclées hachées
- Fibres de carbone recyclées moulues
- Par source
- Déchets aérospatiaux
- Déchets automobiles
- Autres sources
- Par procédé de recyclage
- Pyrolyse
- Solvolyse / Recyclage chimique
- Broyage et fraisage mécaniques
- Par compatibilité matricielle
- Composites thermodurcissables
- Composites thermoplastiques
- Par secteur d'utilisation finale
- Automobile
- Aérospatiale et défense
- Énergie éolienne
- Articles de sport
- Autres
- Par géographie
- Asie
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir des limites pratiques et construire la première feuille de données d'entrée pour les hypothèses d'offre, de demande et de prix. Nous avons consulté des sources publiques et officielles telles que l'USGS pour le contexte des matériaux, le portail de données de la Commission américaine du commerce international pour les codes commerciaux relatifs aux produits en carbone et en composites, les publications de la Commission européenne sur les déchets et les règles d'économie circulaire, ainsi que les pages de l'ISO et de l'ASTM pour la terminologie et les normes d'essai qui influencent ce qui peut être vendu comme fibre recyclée.
Pour transformer cette base en un modèle de marché utilisable, nous avons également examiné les rapports annuels et les présentations aux investisseurs des acteurs des fibres de carbone et des composites, ainsi que les sites d'associations et la presse technique réputée qui suit les ajouts de capacité de recyclage et les nouvelles qualifications obtenues. En parallèle, des abonnements payants pour les données financières des entreprises et la veille d'actualités ont été utilisés pour recouper l'exposition aux revenus, les annonces d'usines et le calendrier des expansions, et une base de données de brevets a été utilisée pour identifier où l'intensité des procédés évolue. Ces sources de recherche documentaire sont illustratives et non exhaustives, et de nombreuses sources supplémentaires ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Des entretiens primaires et des enquêtes ont été menés auprès de recycleurs, de compoundeurs, de transformateurs, ainsi que des parties prenantes en charge des achats et de l'ingénierie dans les secteurs d'utilisation finale, afin de faire correspondre le bassin de demande à ce qui est réellement qualifié et acheté. Nous avons également échangé avec des acteurs de la logistique et des canaux de distribution pour comprendre les pertes de rendement, les prix typiques par forme de fibre, et le délai entre un essai et un achat à grande échelle, qui sont ensuite utilisés pour ajuster les hypothèses documentaires par région.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 18 % | APAC : 49 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 25 % | EMEA : 31 % |
| Acteurs de plus petite taille : 18 % | Responsables : 57 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Le marché a été dimensionné selon une approche descendante, dans laquelle les volumes de fibres recyclées sont reconstitués à partir de la capacité de recyclage, des taux d'exploitation typiques et du rendement des procédés, puis traduits en valeur à l'aide d'hypothèses sur le mix de formes de fibres et le prix de vente moyen. Pour ancrer les totaux dans la réalité, des approximations ascendantes sélectives ont été utilisées comme vérification, notamment des revenus d'offreurs échantillonnés, des vérifications de canaux pour les principaux groupes d'applications, et des calculs ponctuels de (tonnes consommées) x ($/kg typique) pour quelques marchés finaux à forte utilisation.
Les données d'entrée importantes pour ce marché ont été maintenues simples et traçables. Les exemples clés comprennent la capacité de recyclage disponible par voie de procédé, le rendement moyen de récupération à partir des déchets aérospatiaux et industriels, la répartition entre les formats hachés, broyés et en mat, les cycles de qualification et d'adoption dans l'automobile et l'aérospatiale, et l'écart entre les prix des fibres de carbone recyclées et vierges (qui affecte la substitution). Lorsqu'une lacune existe dans les informations communiquées par les entreprises, les points manquants ont été traités par des hypothèses basées sur des fourchettes, affinées grâce aux retours primaires, avant d'être appliquées de manière cohérente dans toutes les régions.
Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios ancrée aux ajouts de capacité et au calendrier d'adoption de la demande, puis nous avons soumis la trajectoire à des tests de résistance en utilisant le lissage des tendances sur les signaux de croissance historiques. Les résultats annuels finaux n'ont été ajustés que lorsque le taux d'utilisation implicite ou la courbe de prix devenait incompatible avec ce que les personnes interrogées décrivaient comme réalisable dans les cycles de contractualisation typiques.
Validation des Données et Cycle de Mise à Jour
Les résultats du modèle ont été vérifiés par rapport à des signaux indépendants tels que les capacités d'usines annoncées, les indicateurs de production de composites, et les évolutions commerciales et réglementaires susceptibles de modifier la disponibilité des déchets. Lorsqu'un écart était constaté, le facteur déterminant était isolé (volume, utilisation, mix ou prix), puis examiné lors d'une revue analytique interne avant validation.
Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs, tels qu'un démarrage majeur de capacité, un arrêt de procédé, ou un changement soudain de la demande d'un segment d'utilisation finale clé. Avant la livraison, nous effectuons une dernière vérification des données afin que la version publiée reflète les mises à jour publiques les plus récentes et les enseignements validés des entretiens.
Taille du Marché des Fibres de Carbone Recyclées selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les chiffres publiés pour les fibres de carbone recyclées ne concordent souvent pas, car les limites du produit sont faciles à élargir, et tout le monde ne traite pas de la même manière la réutilisation des déchets, les intermédiaires recyclés et la valeur de conversion en utilisation finale. Des différences apparaissent également dans la façon dont les prix sont construits (cotations au comptant par rapport aux fourchettes contractuelles), ainsi que dans l'année utilisée comme point de départ pour la croissance.
Le tableau indique un écart qui s'explique principalement par ce qui est comptabilisé comme ventes de fibres recyclées et ce qui est exclu, puis par la rapidité avec laquelle le prix et le taux d'utilisation sont autorisés à évoluer dans les premières années. Dans le modèle de Mordor Intelligence, la valeur 2025 se concentre sur les fibres de carbone recyclées transformées en formes commercialisables et vendues dans les chaînes d'approvisionnement en utilisation finale, tout en excluant les additifs de type noir de carbone et la simple réutilisation de déchets de préimprégné non durci, que certaines publications semblent intégrer dans un chiffre plus large de composites circulaires.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 197,53 millions USD (2025) | |
| Consultance Mondiale A | 177,60 millions USD (2025) | Utilise une capture de la demande plus étroite qui s'appuie davantage sur la consommation déclarée et peut sous-estimer les voies de recyclage plus petites et les flux de déchets non aérospatiaux, ce qui peut réduire le total implicite pour 2025. |
| Publication Sectorielle B | 202,16 millions USD (2025) | Applique un cadrage produit plus large pouvant inclure des intermédiaires composites recyclés adjacents et une progression plus agressive du prix de vente moyen en début de période, ce qui peut augmenter la valeur 2025 même si les volumes physiques de fibres sont similaires. |
Sur les trois chiffres, la direction de l'écart renvoie davantage au périmètre et à la logique de prix qu'à un seul point de données. En ancrant le marché aux ventes de fibres recyclées identifiables, puis en vérifiant le taux d'utilisation et les prix par rapport aux retours opérationnels réels, l'estimation reste plus facile à reproduire et à mettre à jour à mesure que de nouvelles capacités et de nouvelles étapes de qualification se concrétisent.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des fibres de carbone recyclées en 2026 ?
Quelle est la taille du marché des fibres de carbone recyclées en 2026 ?
Quel secteur utilisateur final connaît la croissance la plus rapide pour les fibres de carbone recyclées ?
Quel secteur utilisateur final connaît la croissance la plus rapide pour les fibres de carbone recyclées ?
Pourquoi les déchets aérospatiaux se négocient-ils à un prix premium ?
Pourquoi les déchets aérospatiaux se négocient-ils à un prix premium ?
Quel procédé de recyclage sur le marché des fibres de carbone recyclées gagne des parts de marché au cours de la période de prévision ?
Quel procédé de recyclage gagne des parts de marché au cours de la période de prévision ?
Dernière mise à jour de la page le:



