
Recruiting-Marktgröße und -anteil
Recruiting-Marktanalyse von Mordor Intelligence
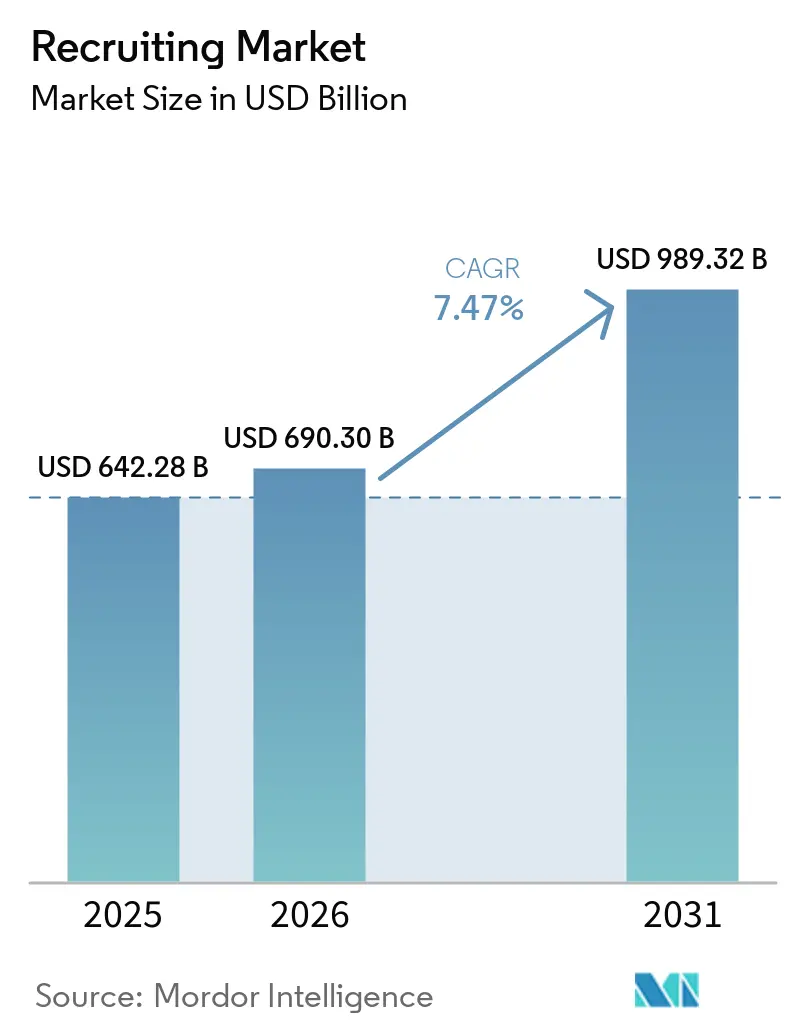
Das Volumen des Recruiting-Marktes soll von 690,3 Milliarden USD im Jahr 2026 und 741,9 Milliarden USD im Jahr 2027 auf 1,05 Billionen USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 7,12 % verzeichnen.
Anhaltende Schwierigkeiten bei der Stellenbesetzung stützen die Nachfrage nach spezialisiertem Recruiting, während die KI-Einführung in den Vereinigten Staaten die den Recruiting-Teams zur Verfügung stehenden Werkzeuge erweitert. Indiens 5G-Einführung und der Ausbau des Telekommunikationsnetzes intensivierten die Nachfrage nach ausgebildetem Personal im Geschäftsjahr 2024/25, während Zeitarbeit die kontinuierliche Personalbereitstellung unterstützt. Dennoch schränken Zurückhaltung beim Personalaufbau und interne Beschaffung den Pool an Aufträgen ein, der externen Unternehmen zur Verfügung steht, sodass die Technologieakzeptanz allein keine Agenturennachfrage sicherstellt. Anbieter, die digitale Reichweite mit einer klar definierten Lieferverantwortung verbinden, können Arbeitgebern eine Ergänzung zur internen Rekrutierung bieten und den Wettbewerb in Richtung der Ausführung des Einstellungsprozesses verlagern.
Wichtigste Erkenntnisse des Berichts
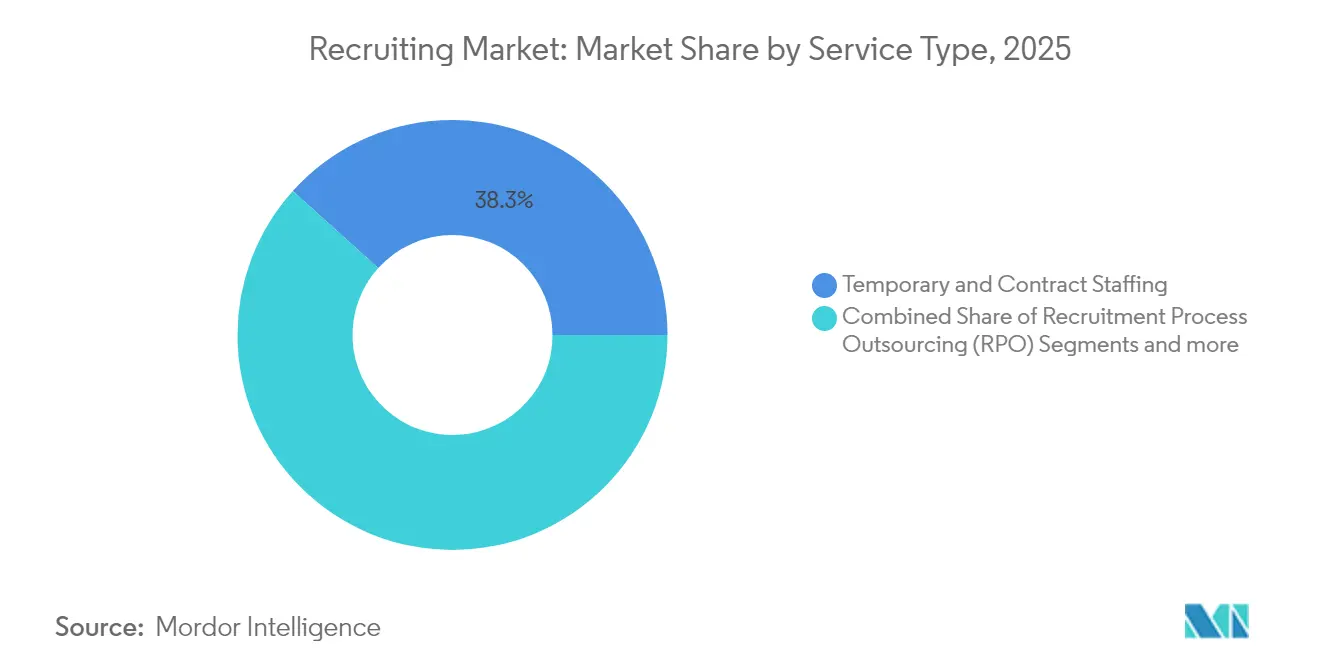
- Nach Servicetyp hielt Zeitarbeit und Vertragsarbeit im Jahr 2026 einen Marktanteil von 38,18 % am Recruiting-Markt, während Recruitment Process Outsourcing mit einer CAGR von 8,88 % von 2027 bis 2032 am schnellsten wachsen soll.
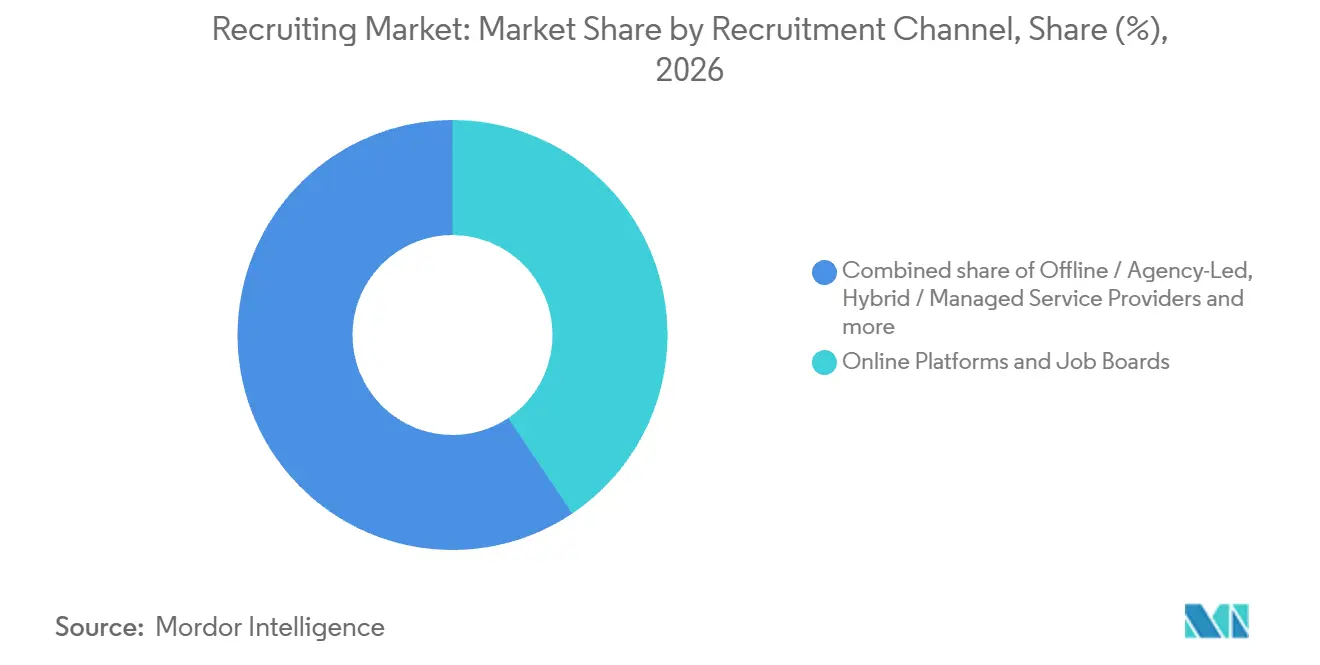
- Über alle Rekrutierungskanäle hinweg entfielen im Jahr 2026 40,6 % des Recruiting-Marktvolumens auf Online-Plattformen und Jobbörsen, wobei hybride und verwaltete Dienstleister mit einer CAGR von 9,7 % von 2027 bis 2032 am schnellsten wachsen sollen.
- Großunternehmen führten die Nachfrage nach Kundengröße mit 45,81 % des globalen Recruiting-Umsatzes im Jahr 2026 an, während kleine und mittelständische Unternehmen mit einer CAGR von 8,15 % von 2027 bis 2032 am schnellsten wachsen sollen.
- Unter den Branchenvertikalen hielt IT und Telekommunikation im Jahr 2026 einen Anteil von 29,12 % am globalen Recruiting-Umsatz, wobei Gesundheitswesen und Biowissenschaften mit einer CAGR von 8,7 % von 2027 bis 2032 am schnellsten wachsen sollen.
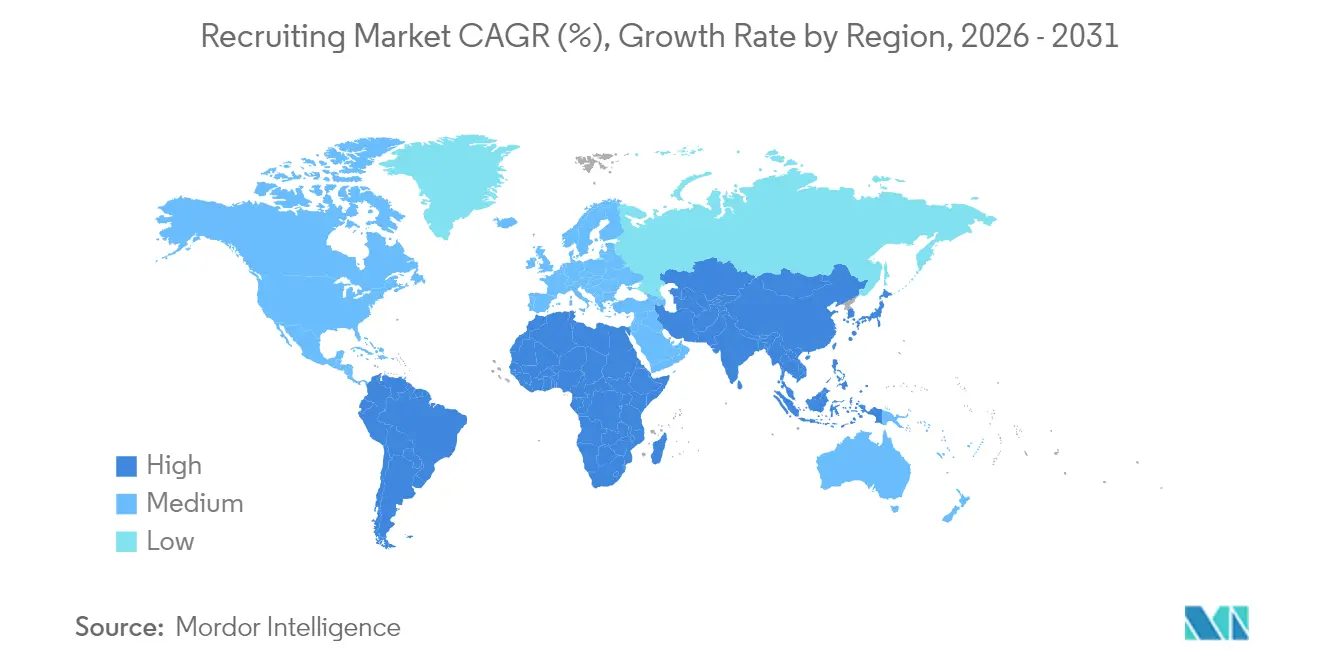
- Geografisch entfielen im Jahr 2026 36,47 % des globalen Recruiting-Umsatzes auf Nordamerika, während Asien-Pazifik mit einer CAGR von 8 % von 2027 bis 2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitale Transformation und Einführung KI-gesteuerter Recruiting-Tools | +2.6% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Expansion der Gig-Economy steigert die Nachfrage nach flexibler Personalbesetzung | +1.7% | Republik Indien | Mittelfristig (2–4 Jahre) |
| Anhaltender globaler Fachkräftemangel | +2.8% | Deutschland, Indien, Japan und Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Kompetenzbasierte Einstellungsrahmen beschleunigen Kompetenz-Matching-Plattformen | +1.4% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Schnelle Verbreitung von Employer-of-Record-Modellen in Schwellenmärkten | +0.6% | Volksrepublik China | Mittelfristig (2–4 Jahre) |
| Blockchain-basierte Zeugnisverifizierung mit Potenzial zur Verkürzung der Einstellungszeit | +0.2% | Vereinigte Staaten von Amerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitale Transformation und Einführung KI-gesteuerter Recruiting-Tools
Die KI-Einführung eröffnet Recruiting-Anbietern die Möglichkeit, den Kandidatenkontakt innerhalb etablierter Recruiter-Workflows auszuweiten. In seiner Umfrage unter US-amerikanischen Recruiting-Fachleuten aus dem Jahr 2025 berichtete Employ, dass 65 % KI zur Erweiterung der Recruiting-Technologie nutzten, ein leichter Anstieg gegenüber 2024.[1] Bis zum 10. Juni 2026 hatte Adecco 1,2 Millionen Kandidaten-Agenten-Interaktionen in 10 Ländern verzeichnet, darunter 250.000 abgeschlossene Interviews für 50.000 Stellen. Adecco berichtete zudem von schnelleren Einstellungsprozessen und höheren Besetzungsquoten und ordnete den KI-gesteuerten Kandidatenkontakt in seine Leistungserbringung bei besetzten Stellen ein. Diese gemeldeten Verbesserungen verleihen KI-gestützten Recruiting-Dienstleistungen ein Nachfrageversprechen, das an die Vermittlungsleistung geknüpft ist, und erweitern den Treiber über die bloße Softwarenutzung hinaus.
Expansion der Gig-Economy steigert die Nachfrage nach flexibler Personalbesetzung
Anbieter flexibler Personalbesetzung profitieren, wenn flexibles Beschäftigungswachstum über organisierte Personalvermittlungsunternehmen erfolgt. Indiens Gig-Economy, die Lieferdienste, Ridesharing und Freiberuflichkeit umfasst, wuchs von 7,7 Millionen Beschäftigten im Geschäftsjahr 2021 auf 12 Millionen im Geschäftsjahr 2025, ein gemeldeter Anstieg von 55 %. Separat repräsentierten die Mitglieder der Indian Staffing Federation im ersten Quartal des Geschäftsjahres 2027 1,95 Millionen formelle Flexiarbeitnehmer, während die Beschäftigung im Personalbereich um 7,5 % im Jahresvergleich wuchs. Das formelle Personalvermittlungsmaß zeigt die von Personalvermittlungsunternehmen abgewickelten Aktivitäten und gibt den Anbietern eine direkte Rolle bei der Bereitstellung von Zeitarbeitskräften. Die kurzfristige Dienstleistungsmöglichkeit liegt in formellen Flexivermittlungen, bei denen das Beschäftigungswachstum zusätzliche Aufträge für Personalvermittlungsunternehmen schafft.
Anhaltender globaler Fachkräftemangel
Schwierigkeiten bei der Stellenbesetzung geben Recruiting-Spezialisten einen Grund, beim Zugang zu geeigneten Kandidaten zu konkurrieren, anstatt auf das Bewerbungsvolumen zu setzen. Die Talent-Shortage-Umfrage 2026 von ManpowerGroup ergab, dass 72 % der Arbeitgeber in 41 Ländern im Oktober 2025 Schwierigkeiten bei der Stellenbesetzung meldeten, gegenüber 74 % in der vorherigen Umfrage.[2] Die leichte Entspannung relativiert das Nachfrageargument, doch die breite Verbreitung stützt weiterhin einen erheblichen Bedarf an Matching-Expertise. Für einen Arbeitgeber, der mit einer unbesetzten Stelle konfrontiert ist, hängt der kommerzielle Wert eines Recruiters davon ab, einen geeigneten Kandidaten zu identifizieren, anstatt lediglich die Verbreitung der Stellenanzeige zu erweitern. Der länderübergreifende Umfang der Umfrage deutet auf eine potenzielle länderübergreifende Dienstleistungsmöglichkeit hin, wobei der adressierbare Bedarf durch Einstellungsschwierigkeiten und nicht durch einen angenommenen Anstieg offener Stellen definiert wird.
Kompetenzbasierte Einstellungsrahmen beschleunigen Kompetenz-Matching-Plattformen
Kompetenzbasierte Auswahl schafft eine kommerzielle Öffnung für Recruiting-Dienstleistungen, die den Vergleich von Kandidatenkompetenzen erleichtern. Die Job-Outlook-2026-Umfrage der National Association of Colleges and Employers, die vom 7. August bis zum 22. September 2025 erhoben wurde, ergab, dass 70 % der teilnehmenden Arbeitgeber kompetenzbasierte Einstellungsverfahren nutzten, gegenüber 65 % im Vorjahr.[3] Die Analyse von LinkedIn bis Januar 2025 schätzte, dass ein kompetenzbasierter Ansatz den Talentpool für US-amerikanische Stellen in den Bereichen Öl, Gas und Bergbau im Vergleich zu Suchen nach früheren Berufsbezeichnungen um das 12,1-Fache erweitern könnte. Der größere potenzielle Pool macht die Beurteilung zu einem bedeutenderen Teil der Dienstleistung, da mögliche Kandidaten weiterhin anhand der Anforderungen des Arbeitgebers bewertet werden müssen. Vergleichbare Nachweise übertragbarer Kompetenzen sind der nützliche Dienstleistungsoutput, der es US-amerikanischen Arbeitgebern in den Bereichen Öl, Gas und Bergbau ermöglicht, Kandidaten zu berücksichtigen, die eine reine Titelsuche übersehen würde.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Konjunkturabschwächungen schränken Einstellungsbudgets ein | -0.9% | Republik Singapur | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Wettbewerb durch interne Talentakquisitionsteams | -0.8% | Vereinigtes Königreich und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Compliance-Kosten durch strengere Datenschutzvorschriften | -0.3% | Vereinigtes Königreich Großbritannien und Nordirland | Kurzfristig (≤ 2 Jahre) |
| Haftungsrisiko durch Prüfung algorithmischer Verzerrungen im KI-Recruiting | -0.2% | New York City | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Konjunkturabschwächungen schränken Einstellungsbudgets ein
Unsichere Geschäftsaussichten schränken die Recruiting-Nachfrage ein, wenn Arbeitgeber zögern, zusätzliche Stellen zu genehmigen. In einer Umfrage aus dem Jahr 2025 planten 58 % der Singapurer Arbeitgeber, den Personalbestand im Jahr 2026 angesichts unsicherer Geschäftsaussichten einzufrieren, gegenüber 50 % im Jahr 2024. Solche Absichten verringern den Pool potenzieller Expansionsaufträge, die Recruitern zur Verfügung stehen, wenn Arbeitgeber diese umsetzen, selbst wenn einzelne Vakanzen weiterhin schwer zu besetzen sind. Ersatzrekrutierung kann einige Aktivitäten stützen, kann jedoch nicht jeden Auftrag ersetzen, der mit einem Personalaufbau verbunden gewesen wäre. Dienstleistungen, die an die Personalerweiterung geknüpft sind, sehen sich der stärksten Einschränkung gegenüber, da ein starkes Kandidatenangebot eine zurückgehaltene Genehmigung für eine neue Stelle nicht überwinden kann.
Zunehmender Wettbewerb durch interne Talentakquisitionsteams
Interne Recruiting-Kapazitäten schränken den Punkt ein, an dem ein Arbeitgeber einen externen Suchanbieter benötigt. In seiner Umfrage für das Vereinigte Königreich und Europa aus dem Jahr 2025 berichtete Oakleaf Partnership, dass umfangreiche Einstellungen in interne Teams die interne Beschaffung zur ersten Option für Spezialstellen gemacht hatten. Diese Erstsuche-Position kann es dem Arbeitgeber ermöglichen, eine Vakanz zu besetzen, bevor einem externen Anbieter die Möglichkeit geboten wird, daran zu arbeiten. Eine Agentur kann reagieren, indem sie sich auf Aufträge konzentriert, bei denen ihr besonderer Kandidatenzugang die Reichweite des internen Teams ergänzt. Die verbleibende Einschränkung besteht darin, dass der Zugang zu Spezialsuchen davon abhängt, dass der Arbeitgeber ein externes Unternehmen einbezieht, was den Anteil seiner Einstellungsaktivitäten begrenzt, der für einen externen Auftrag verfügbar ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Wiederkehrende Personalbereitstellung unterstützt SkalierungZeitarbeit und Vertragsarbeit entfielen im Jahr 2026 auf einen Anteil von 38,18 % am Recruiting-Marktvolumen. Im Jahr 2025 stellte Adecco Group AG täglich 440.962 Menschen durch flexible Vermittlungen flexibel beschäftigt, ohne Gemeinschaftsunternehmen. Die Koordination dieser täglichen Belegschaft macht die Konsistenz der Leistungserbringung zu einem zentralen Ausführungsthema für den Anbieter, zusätzlich zur Sicherung der nächsten Vermittlung. Da die Zahl die täglich beschäftigten Personen zählt, wird das Volumen des Segments durch Aufträge getragen, die täglich besetzt werden müssen, und nicht durch einmalige Vermittlungen.
Recruitment Process Outsourcing (RPO) soll das am schnellsten wachsende Segment sein, mit einer CAGR von 8,88 % von 2027 bis 2032. Korn Ferrys RPO-Honorarumsatz erreichte im Geschäftsjahr 2026 367,1 Millionen USD, ein Anstieg von 4 % gegenüber 354,1 Millionen USD im Geschäftsjahr 2025. Wechselkurse wirkten sich mit 2 % positiv auf den Honorarumsatz aus. Das neue RPO-Geschäft von Korn Ferry belief sich im Geschäftsjahr 2026 auf 543,9 Millionen USD gegenüber 533,4 Millionen USD im Geschäftsjahr 2025, gemessen als geschätzter Vertragswert bei Vertragsabschluss. Da Korn Ferry den Anstieg in erster Linie auf neue Kunden in Nordamerika zurückführte, wuchs dieses RPO-Geschäft durch zusätzliche Kundenbeziehungen und nicht allein durch Verlängerungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rekrutierungskanal:
Plattformreichweite trifft auf verwaltete LeistungserbringungOnline-Plattformen und Jobbörsen repräsentierten im Jahr 2026 einen Marktanteil von 40,6 % am Recruiting-Markt. Die Indeed-Plattform von Recruit Holdings, Teil seines HR-Technologie-Geschäfts, verfügte bis zum 31. März 2026 weltweit über mehr als 665 Millionen kumulierte verifizierte Jobsuchende-Konten, die jeweils mit einer eindeutigen verifizierten E-Mail-Adresse verknüpft sind. Separat nutzten 3,5 Millionen Arbeitgeber weltweit Indeed für Einstellungen in den 12 Monaten bis März 2026. Indeed kann seine angesammelte Kandidatenkontenbasis nutzen, um Arbeitgeber anzuziehen, wobei die separate jährliche Arbeitgeberanzahl eine erhebliche geschäftliche Nutzung des Einstellungskanals belegt.
Hybride und verwaltete Dienstleister sollen das am schnellsten wachsende Segment sein und von 2027 bis 2032 eine CAGR von 9,7 % verzeichnen. ManpowerGroup berichtete im zweiten Quartal 2026 von anhaltendem solidem Wachstum in seinem Managed-Service-Provider-Geschäft innerhalb von Talent Solutions. In seiner Einreichung für 2025 erklärte ManpowerGroup, dass die meisten Agententransaktionen in TAPFIN-MSP-Programmen stattfanden, bei denen es die Zeitarbeitsbelegschaft der Kunden verwaltete und Provisionen auf verwaltete Personaldienstleistungen verdiente. Drittanbieter lieferten die Personaldienstleistungen, die ManpowerGroup vor deren Übertragung an Kunden nicht kontrollierte. Im Rahmen dieser Agentenvereinbarung hängen die Provisionseinnahmen von ManpowerGroup von der Menge der von ihm verwalteten Drittanbieter-Personaldienstleistungen ab, was seinen Umsatz an die von ihm koordinierten Dienstleistungen knüpft.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kundengröße:
Unternehmensprogramme verankern die NachfrageGroßunternehmen waren das größte Segment und entfielen im Jahr 2026 auf 45,81 % des globalen Recruiting-Umsatzes. Korn Ferrys RPO unterstützte im Geschäftsjahr 2026 mehr als 250 Unternehmenskunden durch strategische Einstellungsprogramme und groß angelegte Personalaufbauprojekte in verschiedenen Regionen und Sektoren. Auf Unternehmensebene stammten 66 % seines RPO-Honorarumsatzes im Geschäftsjahr 2026 aus Empfehlungen anderer Lösungen von Korn Ferry. Bei diesem Anbieter bieten dienstleistungsübergreifende Empfehlungen einen Weg zu RPO-Verkäufen und verleihen bestehenden Talentdienstleistungsbeziehungen kommerzielle Relevanz für Unternehmenseinstellungsprogramme in verschiedenen Regionen und Sektoren.
Kleine und mittelständische Unternehmen (KMU) sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 8,15 % von 2027 bis 2032. Im Jahr 2025 nannten 58 % der britischen Kleinunternehmen die Personalrekrutierung und Qualifikationen als Hindernis für den Geschäftserfolg, ein Anstieg um 3 Prozentpunkte gegenüber 2024. Dies schafft eine Öffnung für Anbieter, ein spezifisches Einstellungs- oder Qualifikationsproblem durch einen definierten Dienstleistungsauftrag anzugehen. Mittelgroße Unternehmen zeigten eine weitgehend stabile Einstellungsabsicht, wobei 52 % von 405 befragten US-amerikanischen Führungskräften des mittleren Marktsegments in den 12 Monaten nach dem vierten Quartal 2025 einen moderaten bis erheblichen Einstellungsbedarf erwarteten, vergleichbar mit 55 % im vierten Quartal 2023. Ein fokussierter Auftrag, der an die unbesetzte Stelle geknüpft ist, bietet kleineren Käufern ein klareres Dienstleistungsangebot als die Nachbildung der Breite eines Unternehmenseinstellungsprogramms.
Nach Branchenvertikale:
Spezialisierte Qualifikationen prägen den RekrutierungsbedarfIT und Telekommunikation war das größte Segment und repräsentierte im Jahr 2026 29,12 % des globalen Recruiting-Umsatzes. Im Geschäftsjahr 2024/25 berichtete TeamLease Services Limited, dass Indiens 5G-Netzausbau die Nachfrage nach ausgebildetem technischen und operativen Personal intensivierte, insbesondere bei kleinen, mittelständischen und Mikro-Telekommunikationsanbietern. Der Personaldienstleister erweiterte Telekommunikationskonten und integrierte Personalverwaltungssysteme und Bildungstechnologie-Tools zur Bewältigung des Umfangs. Das Management erklärte später, dass die Telekommunikationsdienstleistungen im Geschäftsjahr 2025/26 weiterhin stetig expandierten, angetrieben durch Netzausbauprojekte, und identifizierte Telekommunikation als einen Unternehmenswachstumsbereich. Da Netzausbauprojekte in Personalvermittlungsaufträge umgewandelt werden, kann die Fähigkeit des Anbieters, ausgebildete technische und operative Mitarbeiter zu koordinieren, neben der anfänglichen Kandidatensuche von Bedeutung sein.
Gesundheitswesen und Biowissenschaften soll das am schnellsten wachsende Segment sein, mit einer CAGR von 8,7 % von 2027 bis 2032. Der Umsatz von AMN Healthcare Services im Bereich US-amerikanische Pflege- und Alliiierte Lösungen betrug im zweiten Quartal 2026 422 Millionen USD, ein Anstieg von 11 % im Jahresvergleich, jedoch ein Rückgang von 63 % im Quartalsvergleich nach Arbeitsstörungsereignissen im ersten Quartal. Der Vorstandsvorsitzende erklärte, dass das Gesamtnachfragewachstum im zweiten Quartal 2026 zunahm und sich der Trend im Juli verbesserte. Bei AMN liefern der Jahresvergleichsgewinn und der Bericht des Managements über eine verbesserte Nachfrage eine operative Grundlage für den Wachstumsausblick der Vertikale, trotz des sequenziellen Umsatzrückgangs im Personalsegment.
Geografische Analyse
Recruiting-Markt Nordamerika
Nordamerika entfiel im Jahr 2026 auf einen Marktanteil von 36,47 % am Recruiting-Markt und war damit die größte geografische Region. Randstad berichtete von durchschnittlich 67.900 wöchentlich beschäftigten Personen in seinem nordamerikanischen Geschäft im Jahr 2025. Eine große wöchentliche Belegschaft macht die Verfügbarkeit von Arbeitskräften zu einer wiederkehrenden kommerziellen Variable, da zukünftige Aufträge auf Beziehungen zurückgreifen können, die durch frühere Vermittlungen aufgebaut wurden. Die Wiedereinsetzung bekannter Mitarbeiter könnte den Wert dieser Beziehungen zwischen Kundenmandaten erhalten und den wiederholten Beschaffungsaufwand innerhalb des regionalen Betriebs reduzieren.
Recruiting-Markt Asien-Pazifik
Asien-Pazifik soll die am schnellsten wachsende geografische Region sein, mit einer CAGR von 8 % von 2027 bis 2032. Die Umfrage von ManpowerGroup vom Juli 2026 berichtete von einem Netto-Beschäftigungsausblick von 34 % für Asien-Pazifik im vierten Quartal 2026, ein Anstieg um 6 Prozentpunkte im Quartalsvergleich und 3 Prozentpunkte im Jahresvergleich. Dieses Maß subtrahiert den Prozentsatz der Arbeitgeber, die einen Rückgang der Einstellungen erwarten, von denen, die einen Anstieg erwarten. Für Recruiting-Anbieter signalisiert das verbesserte Gleichgewicht eine potenzielle Öffnung für zusätzliche Aufträge, wenn Arbeitgeber ihre Personalplanungen umsetzen. Die Umwandlung dieses Potenzials in externe Recruiting-Arbeit hängt davon ab, den Auftrag zu sichern, wenn Arbeitgeber von der Planung zur Ausführung ihrer Einstellungen übergehen.
Die gesamte Online-Stellennachfrage in Südamerika ging im Jahr 2025 laut dem Weltverband für Beschäftigung stark zurück. Europa verzeichnete im Jahr 2025 einen leichten Rückgang der Online-Stellennachfrage, gemessen an Stellenausschreibungen. Im Nahen Osten kündigte der IT-Dienstleistungs- und Recruiting-Anbieter Halian am 18. August 2025 eine Expansion nach Saudi-Arabien an, die ein lokales Team und ein Büro für Recruiting-Dienstleistungen und Initiativen zur digitalen Transformation umfasst. In Afrika schränkte strukturelle Informalität private Beschäftigungsdienstleistungen in den Jahren 2024 und 2025 laut dem Weltverband für Beschäftigung ein. Gegenüber dem jährlichen Rückgang in Südamerika verzeichnete die engere Zeitarbeitsserie im vierten Quartal 2025 0,22 Millionen Ausschreibungen, ein Anstieg von 58 % im Jahresvergleich, was ein anderes Ausschreibungssignal für diesen Kanal gegen Ende des Jahres zeigt.
Regulatorischer Rahmen und Ausblick
Die Tabelle vergleicht ausgewählte Rechtsordnungen aus der Perspektive einer Personalvermittlungsagentur, die digitale Recruiting-Dienstleistungen anbietet und in den Markt eintritt. Die ausgewählten Rahmenbedingungen und politischen Ausrichtungen umfassen die Handhabung von Kandidatendaten, automatisierte Einstellungsentscheidungen und lizenzierte Recruiting-Aktivitäten. Die Spalte für die Vereinigten Staaten verwendet die Anforderungen für abgedeckte Tools in New York City als lokales Beispiel innerhalb des Landes. Diese Kontrollen betreffen sowohl den Markteintritt als auch die Bedingungen, unter denen eine Agentur Recruiting-Technologie einsetzen kann.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Vereinigtes Königreich | China | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Verbraucher- und Arbeitnehmerschutzbehörde von New York City | Informationsbeauftragter | Nationales Cyberspace-Departement und zuständige zentrale und lokale Behörden in ihren jeweiligen Zuständigkeitsbereichen | Nationale Datenschutzbehörde (ANPD) | Ministerium für Humanressourcen und soziale Entwicklung (HRSD) für die Lizenzierung; Saudische Datenschutz- und KI-Behörde (SDAIA) für Daten und KI |
| Wichtige Instrumente oder Ausrichtung | Lokales Gesetz 144 von 2021 für abgedeckte Einstellungstools in New York City | UK-DSGVO und Datenschutzgesetz 2018; Recruiting-Leitlinien werden überprüft | Gesetz zum Schutz personenbezogener Informationen (PIPL), Artikel 24, zu automatisierten Entscheidungen über personenbezogene Daten | KI und aufkommende Technologien bei der Verarbeitung personenbezogener Daten in den Durchsetzungsprioritäten 2026–2027 | Arbeitsgesetz Artikel 30 Lizenzierung für die Arbeitnehmerrekrutierung und Gesetz zum Schutz personenbezogener Daten (PDPL) |
| Kommerzielle Auswirkung | Die Nutzung abgedeckter NYC-Tools erfordert eine Prüfung des Vorjahres, öffentliche Prüfinformationen und Hinweise | Kandidatendatenpflichten gelten für Arbeitgeber und Recruiting-Vermittler | Transparenz und faire, unparteiische Ergebnisse bei automatisierten Entscheidungen unter Verwendung personenbezogener Informationen | Exposition gegenüber umfassender KI-Aufsicht über personenbezogene Daten | Lizenz für die Rekrutierung von Arbeitnehmern; PDPL deckt die Verarbeitung im Königreich und die Daten von Einwohnern, die im Ausland verarbeitet werden, vorbehaltlich des gesetzlichen Anwendungsbereichs und der Ausnahmen ab |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Niedrig |
| Zukünftige Ausrichtung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die Vereinigten Staaten und China erhalten die Bewertungen Mittel und Keine Änderung, da das 1-Jahres-Prüffenster von New York City und die Schutzmaßnahmen für automatisierte Entscheidungen des PIPL kontinuierliche Compliance-Grundlagen bieten. Die Bewertungen Mittel und Keine Änderung für das Vereinigte Königreich beruhen auf den bestehenden Pflichten der UK-DSGVO und des Datenschutzgesetzes 2018 für Agenturen, während die Überprüfung des Informationsbeauftragten Leitlinien und keine Änderungen dieser Pflichten betrifft. Die Bewertungen Mittel und Keine Änderung für Brasilien spiegeln den allgemeinen KI- und Datenschutz-Durchsetzungsfokus der ANPD im angekündigten Prioritätszeitraum 2026–2027 wider. Saudi-Arabien erhält Niedrig und Keine Änderung, da Recruiting-Lizenzierung und geltende Datenschutzpflichten gleichzeitige Eintritts- und Betriebsanforderungen für eine Agentur schaffen.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Beschaffungsplattformen, Vermittlungsanbieter und Spezialisten für den Übergang von Arbeitskräften aus verschiedenen Teilen des Beschäftigungsverhältnisses Einnahmen erzielen. LinkedIn Job Slots verbindet Stellenausschreibungen und Bewerbermanagement mit Recruiting-Systemen von Drittanbietern und gibt der Beschaffungsphase eine Verbindung zu späteren Einstellungsarbeiten. Diese Verbindung macht die Übergabe zwischen Kandidatenzugang und Recruiter-Ausführung kommerziell wichtig, da Sichtbarkeit allein die Auswahlentscheidung des Arbeitgebers nicht löst.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Kandidatenbeschaffung und Stellenverteilung | Stellenausschreibungsplattformen wie LinkedIn | Vorausbezahlte Stellenausschreibungsgebühren | Kandidateninformationen können von nachgelagerten Einstellungsarbeiten getrennt werden | Bewerbermanagement mit Recruiting-Systemen verbinden |
| Recruiting und Vermittlungsleistung | Zeitarbeits- und Festanstellungsvermittlungsanbieter wie Robert Half | Umsatz aus Zeitarbeits- und Festanstellungsvermittlungsdienstleistungen | Vermittlungsumsatz ist Auftrags- und Einstellungsaktivitäten ausgesetzt | Lieferressourcen an aktive Kundenmandaten anpassen |
| Übergang von Arbeitskräften und Talentberatung | Karriereübergangs- und Talentberatungsanbieter wie LHH, ein Unternehmen der Adecco Group | Umsatz aus Talentberatungs- und Karriereübergangsdienstleistungen | Beratungsdiagnose und Übergangsausführung können voneinander getrennt werden | Übergangsleistung mit einer arbeitgeberspezifischen Beratungsbewertung verknüpfen |
| Quelle: Mordor Intelligence | ||||
LHH betreute im Jahr 2025 mehr als 15.000 Kunden und über 1 Million Fachleute jährlich in seinem breiteren Talentlösungsportfolio. Robert Half berichtete im Jahr 2025 von einem Umsatz von 3,43 Milliarden USD im Bereich Talentlösungen, wobei die Umsätze aus Zeitarbeit und Festanstellungsvermittlung gegenüber 2024 um 11 % bzw. 10 % zurückgingen. Die Rückgänge von Robert Half veranschaulichen die Exposition des Vermittlungsumsatzes gegenüber der Einstellungsaktivität der Kunden, während die portfolioweite Kundenbasis von LHH die Breite der Arbeitgeberbeziehungen rund um seine Beratungs- und Übergangsdienstleistungen zeigt.
Wettbewerbslandschaft
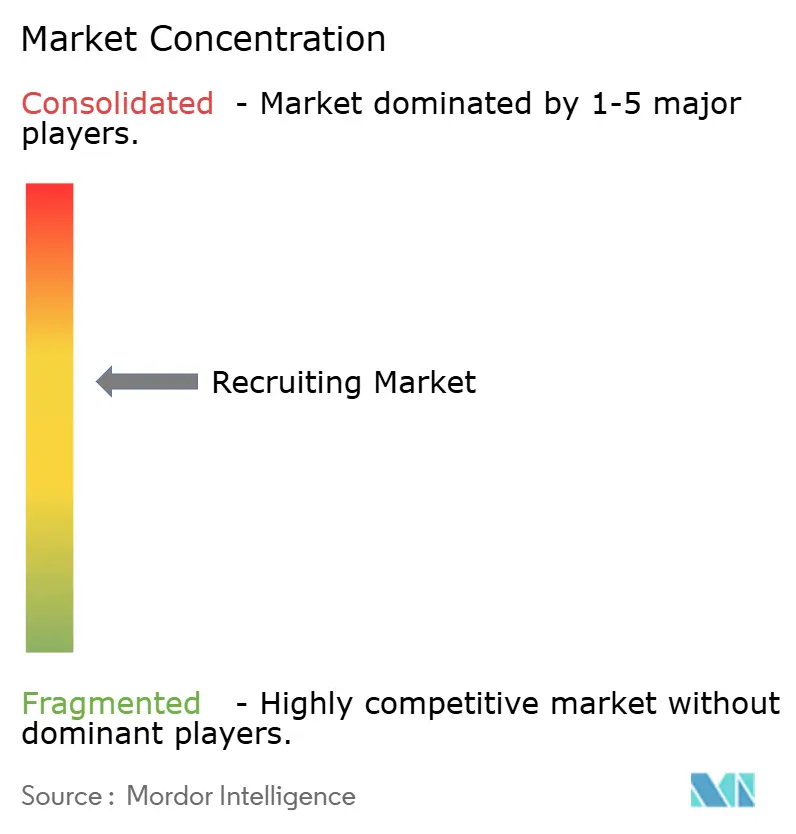
Die Recruiting-Branche ist fragmentiert, wobei diversifizierte Anbieter durch Personalvermittlungsoperationen, digitales Matching und verwaltete Dienstleistungen konkurrieren. Adecco Group AG bietet flexible Beschäftigung und Festanstellungsvermittlung an, während der Geschäftsmix von Randstad NV im Jahr 2025 zu 95 % aus Zeitarbeit, Festanstellungsvermittlung und freiberuflicher Tätigkeit bestand, mit RPO, MSP und Outplacement im verbleibenden Anteil. ManpowerGroup Inc. bietet Recruiting über Manpower und Experis an, während Talent Solutions RPO- und MSP-Dienstleistungen bereitstellt. Diese überlappenden Portfolios begrenzen die Differenzierung allein durch die Dienstleistungsbreite, da mehrere etablierte Anbieter Arbeitgebern bereits sowohl individuelle Vermittlungen als auch ausgelagerte Belegschaftsprogramme anbieten.
Recruit Holdings Co., Ltd. kombiniert HR-Technologie- und Personalvermittlungsoperationen und verknüpft seine Wettbewerbsposition sowohl mit Matching als auch mit der Personalbereitstellung. Der HR-Technologieumsatz stieg im Geschäftsjahr 2025, das den Zeitraum April 2025 bis März 2026 abdeckt, auf JPY-Basis um 6,3 %, bei einem Vergleich, der davon ausgeht, dass die HR-Solutions-Übertragung im Geschäftsjahr 2024 stattgefunden hat. Allegis Group, Inc. bietet Personalvermittlung, Suche, Talentberatung, verwaltete Leistungserbringung und Belegschaftsmanagement durch spezialisierte Unternehmen an. Die digitalen Marktplätze von Randstad verzeichneten im vierten Quartal 2025 1,4 Millionen selbst geplante Schichten, was zeigt, wie digitale Interaktion innerhalb einer etablierten Personalvermittlungsorganisation stattfinden kann. Das Wachstum von Recruit wurde nur für HR-Technologie gemeldet, während die digitalen Schichten von Randstad in einem personalvermittlungsintensiven Unternehmen liegen, was digitalem Matching bei den 2 Unternehmen unterschiedliche finanzielle Rollen verleiht.
Am 12. März 2026 kündigte Allegis Global Solutions, ein Unternehmen der Allegis Group, strategische Personalvermittlungslieferanten für seine MSP-Kundenprogramme in Nordamerika, EMEA, Asien-Pazifik und Indien an. Die Auswahl berücksichtigte Reaktionsraten auf Anfragen, Starts und Aufträge, Einstellungsqualität, Einhaltung von Abrechnungssätzen und Partnerschaftseffektivität. Diese Kriterien verbinden die Reaktionsgeschwindigkeit mit Auftragsergebnissen und Preisdisziplin, sodass der Kandidatenzugang nur ein Teil des Lieferantenangebots ist. Da AGS seine Indikatoren aus seiner Acumen-Plattform und dem Feedback des Kundenprogrammteams bezieht, beruht der Lieferantenstatus auf gemessenen Lieferaufzeichnungen über mehrere Indikatoren hinweg.
Führende Unternehmen der Recruiting-Branche
-
Adecco Group AG
-
Randstad NV
-
ManpowerGroup Inc.
-
Recruit Holdings Co., Ltd.
-
Allegis Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Recruiting-Markt Unternehmen in diesem Bericht
- Adecco Group AG
- Randstad NV
- ManpowerGroup Inc.
- Recruit Holdings Co., Ltd.
- Allegis Group, Inc.
- Robert Half Inc.
- Korn Ferry
- Hays plc
- Michael Page plc
- Kelly Services, Inc.
- TrueBlue, Inc.
- Kforce Inc.
- Insight Global, LLC
- SThree plc
- Star Equity Holdings, Inc.
- Vertage Limited
- AMS
- Heidrick & Struggles International, Inc.
- Spencer Stuart
- Robert Walters plc
- DHR Global
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen die Bildungsbeschaffung der Government Commercial Agency (GCA) mit Dienstleistungsverbesserungen für Arbeitgeber, die ausgelagertes Recruiting neu bewerten. Ab September 2026 müssen englische Einzel- und Multi-Academy-Trusts Zeitarbeitspersonal über die GCA beschaffen, es sei denn, alternative Rahmenverträge oder Verträge erfüllen die Anforderungen des Beschaffungsgesetzes 2023 und die geltenden Finanzschwellenwerte, ohne die GCA-Sätze zu überschreiten. Bestehende konforme Verträge können fortgeführt werden, während unabhängige Schulen den Rahmen nicht nutzen können. Für ernannte Lieferanten besteht die Möglichkeit darin, berechtigte Trusts innerhalb dieser Beschaffungswege zu bedienen, anstatt davon auszugehen, dass jeder Trust seine Personalvermittlungsvereinbarungen sofort ersetzen muss.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer- und Leitsegment | Empfohlene Vorgehensweise | Haupthindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Rahmenbasierte Bildungspersonalvermittlung | Vorgeschriebener Beschaffungsweg für berechtigte englische Academy-Trusts | Academy-Trusts, die Zeitarbeitslehrkräfte und Unterstützungspersonal über Agenturen beschaffen | Trustspezifische Personalvermittlungsangebote innerhalb der Rahmenbedingungen entwickeln | Geschlossenes Lieferantenverzeichnis und Honorarobergrenzen für Zeitarbeitspersonal | Ernannte Recruiting-Lieferanten wie Randstad |
| Neugestaltung etablierter RPO-Engagements | Befragte Arbeitgeber erwogen im Januar 2026 einen Anbieterwechsel oder eine Umstrukturierung ihres Engagements | Arbeitgeber, die eine RPO-Beziehung neu bewerten | Ein definiertes Redesign der Recruiting-Leistungserbringung anbieten, wenn Käufer das Engagement neu bewerten | Ein Dienstleistungsredesign kann den bestehenden Anbieter halten | RPO-Anbieter wie Randstad Sourceright und Korn Ferry |
| Kandidatenrisikounterstützung innerhalb von RPO | Befragte Käufer forderten im ersten Quartal 2026 Unterstützung bei Cyberrisiken und Kandidatenbetrug | RPO-Käufer, die Kandidatenrisikounterstützung suchen | Separat definierte Risikokontrollen und verantwortungsvolle menschliche Überprüfung in Angebote einbeziehen | Nachweis der vorgeschlagenen Kontrollen vor der Übernahme erweiterter Verantwortung | RPO-Anbieter wie Korn Ferry |
| Quelle: Mordor Intelligence | |||||
In der Studie der Recruitment Process Outsourcing Association aus dem ersten Quartal 2026 in Nordamerika, Europa, dem Nahen Osten und Afrika sowie Asien-Pazifik wollten 58 % der befragten RPO-Käufer Anbieterunterstützung bei Cyberrisiken und der Prävention von Kandidatenbetrug. Dies schafft eine Öffnung, um risikobezogene Arbeit explizit innerhalb des Recruiting-Engagements zu definieren, einschließlich der Frage, wer ein Anliegen bewertet und wer die Einstellungsentscheidung trifft. Anbieter, die einen eigenständigen Kandidatenrisiko-Überprüfungsservice vorschlagen, können eine Erweiterung der Verantwortung innerhalb eines RPO-Engagements anstreben und dem Käufer eine konkrete Alternative zum Wechsel seines Recruiting-Anbieters bieten.
Neueste Industrielle Entwicklungen in Recruiting-Markt
- Oktober 2026: Am 14. Oktober gab 24 Seven die Übernahme von SRI (Software Resources, Inc.) bekannt, einem Personalvermittlungsunternehmen, das auf IT und professionelle Dienstleistungen spezialisiert ist.
- Oktober 2026: Am 5. Oktober schlossen JobSource Inc. und The Reserves Network ihre Fusion ab und schufen eine nationale US-amerikanische Personaldienstleistungsorganisation, die Zeitarbeit und flexible Personalbesetzung, Direktvermittlung und Executive Search anbietet.
- September 2026: Am 1. September schloss Korn Ferry die Übernahme des im Vereinigten Königreich ansässigen AMS ab und ergänzte damit Recruitment Process Outsourcing, Nachwuchskräfte-Recruiting und Fähigkeiten zur Verwaltung von Zeitarbeitsbelegschaften sowie Beratungs- und Qualifikationsentwicklungsdienstleistungen.
Recruiting-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Recruiting-Markt misst die jährlichen Ausgaben von Arbeitgebern für bezahlte Dienstleistungen, die Kandidaten für Arbeitgeber beschaffen, bewerten, zusammenführen, bereitstellen oder rekrutieren. Er umfasst weltweite Arbeitgeberkäufe über Agentur-, Online- und verwaltete Kanäle, einschließlich der Abrechnungen für Zeitarbeit und Vertragsarbeit.
Ausschlüsse aus dem Umfang: Allgemeine HR-Beratung und HR-Verwaltung, separat verkaufte Employer-of-Record- und Lohnbuchhaltungsadministration, Kosten interner Talentakquisitionsteams und direkte Mitarbeiterlöhne, die außerhalb der Abrechnungen von Personaldienstleistern gezahlt werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Dienstleistungsart
- Festanstellungsvermittlung
- Zeitarbeit und Vertragspersonal
- Recruitment Process Outsourcing (RPO)
- Führungskräftesuche
- Sonstige Nischendienstleistungen
- Nach Rekrutierungskanal
- Offline / Agenturgeführt
- Online-Plattformen und Jobbörsen
- Hybride Anbieter und Managed-Service-Anbieter
- Nach Kundengröße
- Kleine und mittelständische Unternehmen (KMU)
- Mittelständische Unternehmen
- Große Unternehmen
- Nach Branchenvertikale
- IT und Telekommunikation
- Gesundheitswesen und Biowissenschaften
- Banken, Finanzdienstleistungen und Versicherungen
- Fertigung und Industrie
- Einzelhandel und Konsumgüter
- Sonstige Vertikalen
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Übriges Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam, Philippinen)
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Arbeitsmarktdaten helfen dabei, die Einstellungsnachfrage und geografische Unterschiede zu rahmen, mit Quellen wie dem Weltbeschäftigungs- und Sozialbericht der Internationalen Arbeitsorganisation, den Eurostat-Statistiken zu offenen Stellen, den Einstellungsumfragen der National Association of Colleges and Employers und dem Wirtschaftsbericht des Weltverbands für Beschäftigung. Der Weltverband für Beschftigung definiert auch Zeitarbeit, verwaltete Dienstleistungen, Direktrekrutierung, Recruitment Process Outsourcing und Karrieremanagement separat und beschreibt eine Anpassung zur Reduzierung von Überschneidungen zwischen Zeitarbeits- und Managed-Service-Umsätzen.
Jahresberichte von Unternehmen, regulatorische Einreichungen, Investorenmaterialien und seriöse Wirtschaftspresse können den Dienstleistungsmix der Anbieter, gemeldete Umsätze, Einstellungspläne und Änderungen in den Liefermodellen klären. Diese Quellen werden mit Arbeitsmarkt- und Branchenindikatoren abgeglichen. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen können auf Führungskräfte von Personalvermittlungsagenturen und Personaldienstleistern, Führungskräfte von Online-Plattformen und verwalteten Dienstleistungen sowie Führungskräfte für Talentakquisition oder Beschaffung bei Arbeitgebern in APAC, EMEA und Amerika zurückgreifen. Befragte können die Interpretation von Sekundärnachweisen testen, Unterschiede in der Dienstleistungsabrechnung und Kanalbehandlung erklären und prüfen, wie sich die Einstellungsnachfrage in Anbieterumsätze übersetzt. Wo Nachweise unvollständig bleiben, können Analysten Antworten über Befragtenrollen und Regionen hinweg vergleichen, zur relevanten Quelle oder zum Befragten für Klärungen zurückkehren und gegen Anbieteroffenlegungen und unabhängige Arbeitsmarktindikatoren triangulieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | APAC: 38 % |
| Mittlere Ebene: 45 % | Funktions- und Bereichsleiter: 30 % | EMEA: 34 % |
| Kleinere Akteure: 20 % | Manager: 50 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Der Analyst schätzt die jährlichen globalen Arbeitgeberausgaben von oben nach unten und überprüft dann ausgewählte Gesamtwerte anhand von Anbieterumsatz-Zusammenfassungen, Kanalnachweisen und Stichproben von Durchschnittshonoraren oder Abrechnungen multipliziert mit Auftragsvolumina. Vakanzraten und Einstellungspläne der Arbeitgeber zeigen die wahrscheinliche Auftragsnachfrage an, Beschäftigung und wirtschaftliche Aktivität liefern ein breiteres Nachfragesignal, Personalvermittlungs- und Recruiting-Umsätze der Anbieter verankern die Marktgesamtwerte, und Plattformausschreibungen oder -abonnements helfen dabei, den Online-Zugang von der Agentur- und verwalteten Leistungserbringung zu unterscheiden. Dienstleistungs-, Kanal-, Kundengröße-, Branchen- und Regionalanteile werden aus dem gemeldeten Umsatzmix und Nachfrageindikatoren aufgebaut, wobei die Zeitarbeitslohnkosten nur innerhalb der Anbieterabrechnungen gezählt werden und überlappende verwaltete oder unterbeauftragte Arbeiten einmal gezählt werden. Eine multivariate Regression kann historische Marktumsätze mit diesen Nachfrage- und Anbieterindikatoren in Beziehung setzen, mit Szenarioanalysen für wesentliche Änderungen im Einstellungs- oder Dienstleistungsmix. Primäre Befragte können die Variablen überprüfen und Ausreißer erklären, während Lücken in selektiven Zusammenfassungen als Bereiche beibehalten und mit dem Top-down-Gesamtwert abgestimmt werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Anbieterumsätze, Arbeitsmarktsignale und Arbeitgeber- oder Kanalindikatoren und untersuchen dann große Abweichungen, inkonsistente Einheiten, doppelte Abrechnungen und unerklärliche Änderungen in Segment- oder Regionalanteilen vor der Freigabe. Ein zweiter Analyst überprüft die Quellenrückverfolgbarkeit, Berechnungen, Umfangsbehandlung und Prognoselogik, und das Team nimmt erneut Kontakt zu einer Quelle oder einem Befragten auf, wenn eine wesentliche Diskrepanz oder geänderte Definition die Schätzung verändern könnte. Die Daten werden jährlich aktualisiert, zwischen den Zyklen überprüft, wenn ein wesentliches Marktereignis die Einstellungs- oder Dienstleistungserbringung verändert, und erneut in einer frischen Vorablieferungsüberprüfung geprüft.
Vergleich der Recruiting-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Recruiting-Markt misst die jährlichen Ausgaben von Arbeitgebern für bezahlte Dienstleistungen, die Kandidaten für Arbeitgeber beschaffen, bewerten, zusammenführen, bereitstellen oder rekrutieren.
Zu den wichtigsten Unterschieden in der Methodik gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Dienstleistungs-, Kanal-, Kundengröße-, Branchen- und Regionalanteile werden aus dem gemeldeten Umsatzmix und Nachfrageindikatoren aufgebaut, wobei die Zeitarbeitslohnkosten nur innerhalb der Anbieterabrechnungen gezählt werden und überlappende verwaltete oder unterbeauftragte Arbeiten einmal gezählt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 741,9 Mrd. USD (2027) | |
| Globaler Marktforschungsanbieter A | 648,25 Mrd. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 12,6 % unter dem Wert dieses Berichts für 2027 von 741,9 Mrd. USD, 2 Jahre später. Seine Schätzung für 2025 verwendet eine prognostizierte CAGR von 6,56 % von 2026 bis 2034, unterhalb der Wachstumsrate dieses Berichts für 2027–2032. |
| Globaler Marktforschungsanbieter B | 624,99 Mrd. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 15,8 % unter dem Wert dieses Berichts für 2027 von 741,9 Mrd. USD, 2 Jahre später. Seine Schätzung für 2025 ist mit einer prognostizierten CAGR von 6,4 % von 2026 bis 2032 verbunden, unterhalb der Wachstumsrate dieses Berichts für 2027–2032. |
Die Analysten von Mordor Intelligence triangulieren Anbieterumsätze, Arbeitsmarktsignale und Arbeitgeber- oder Kanalindikatoren und untersuchen dann große Abweichungen, inkonsistente Einheiten, doppelte Abrechnungen und unerklärliche Änderungen in Segment- oder Regionalanteilen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Recruiting-Markt und wie ist der Wachstumsausblick?
Das Volumen soll von 741,9 Milliarden USD im Jahr 2027 auf 1,05 Billionen USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 7,12 % verzeichnen.
Was treibt die Nachfrage nach externen Recruiting-Dienstleistungen an?
Fachkräftemangel und KI-Einführung unterstützen spezialisierte Dienstleistungen. In der Umfrage von Employ aus dem Jahr 2025 nutzten 65 % der US-amerikanischen Recruiting-Befragten KI zur Erweiterung der Recruiting-Technologie.
Welches Recruiting-Dienstleistungssegment ist das größte?
Zeitarbeit und Vertragsarbeit entfielen im Jahr 2026 auf 38,18 % des globalen Recruiting-Umsatzes.
Welche Unternehmen konkurrieren im Bereich Personalvermittlung und Recruiting?
Zu den wichtigsten Teilnehmern gehören Adecco Group AG, Randstad NV, ManpowerGroup Inc., Recruit Holdings Co., Ltd. und Allegis Group, Inc., die Personalvermittlungs-, Recruiting- oder Belegschaftsdienstleistungen anbieten.
Was könnte die externe Recruiting-Nachfrage einschränken?
Zurückhaltung beim Personalaufbau kann neue Mandate begrenzen. In einer Umfrage aus dem Jahr 2025 planten 58 % der Singapurer Arbeitgeber, den Personalbestand im Jahr 2026 angesichts unsicherer Geschäftsaussichten einzufrieren, gegenüber 50 % im Jahr 2024.
Welche Regionen führen bei Recruiting-Dienstleistungen?
Nordamerika führte im Jahr 2026 mit 36,47 % des globalen Recruiting-Umsatzes, während Asien-Pazifik mit einer CAGR von 8 % von 2027 bis 2032 am schnellsten wachsen soll.