
Reach Stacker Marktgröße und -Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
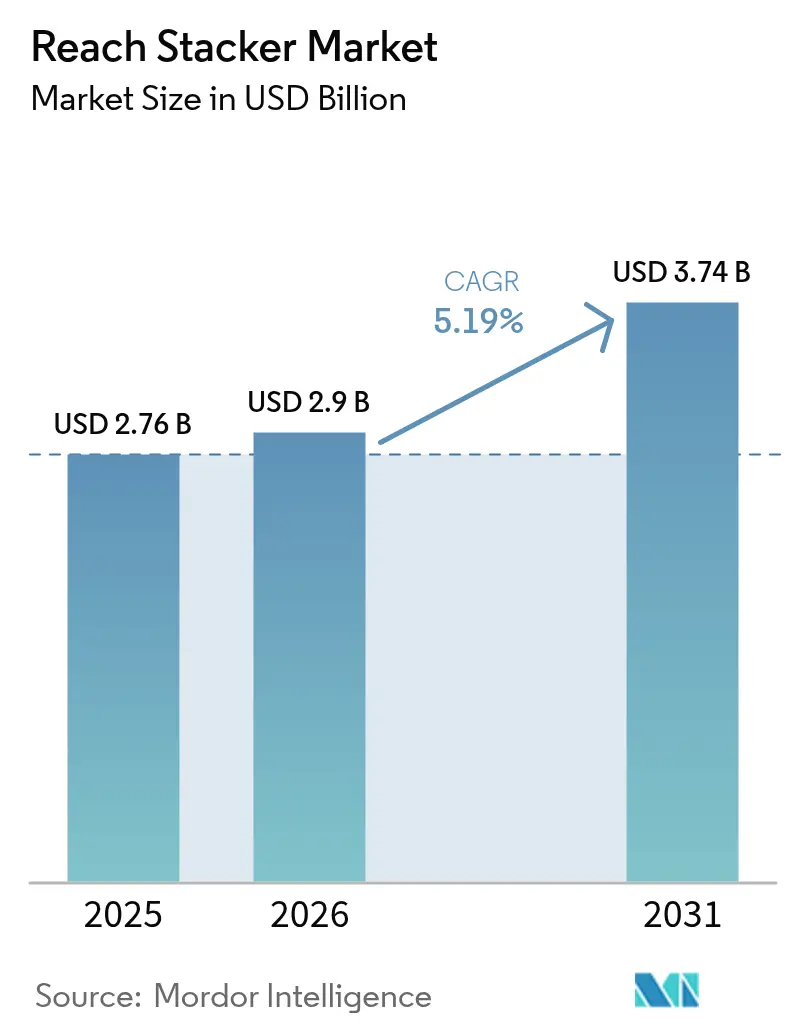
| Marktgröße (2026) | 2.9 Milliarden US-Dollar |
| Marktgröße (2031) | 3.74 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.19 % |
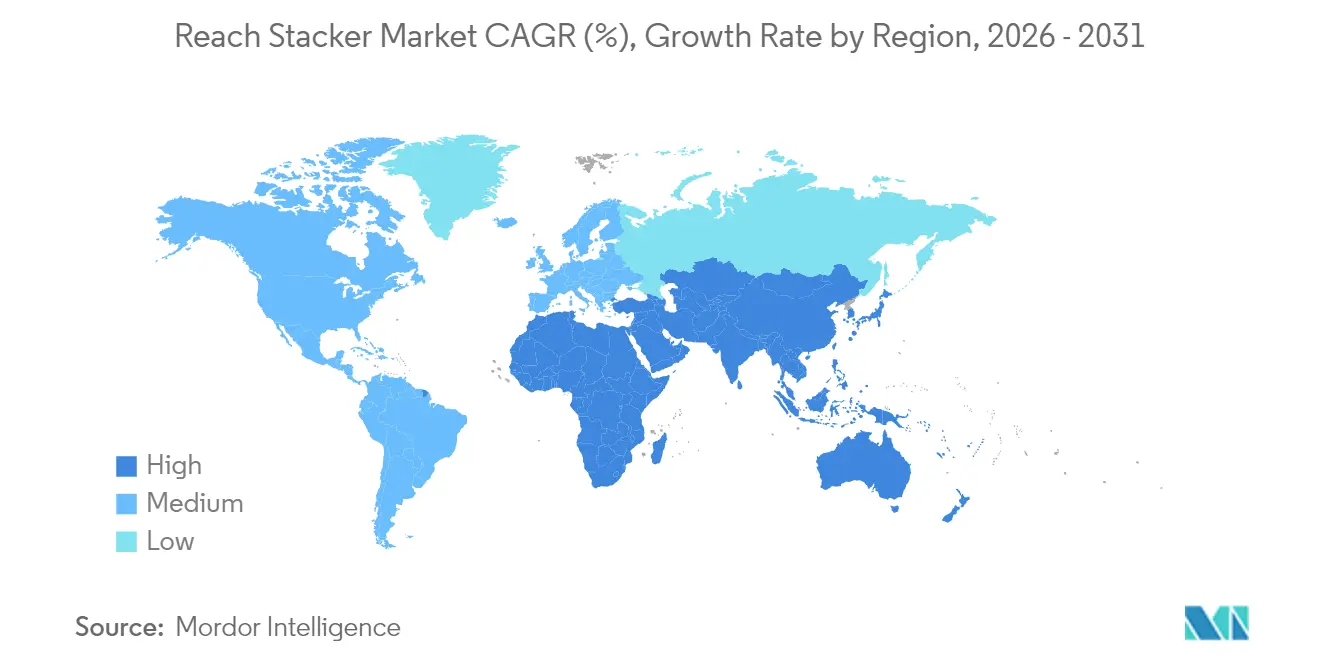
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
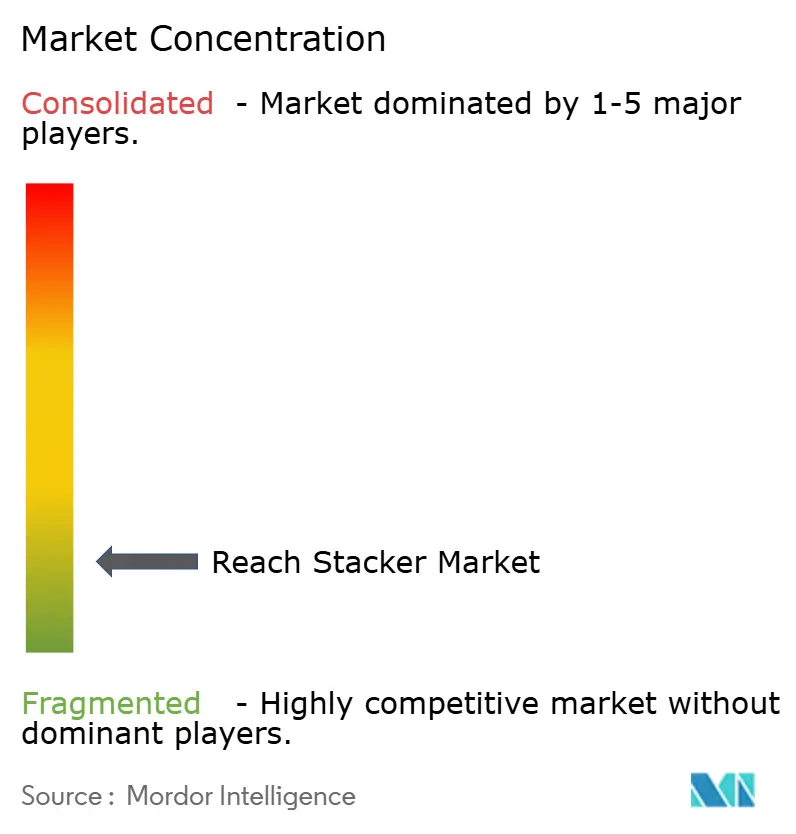
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Reach Stacker Marktanalyse von Mordor Intelligence
Die Reach Stacker Marktgröße wurde im Jahr 2025 auf 2,76 Milliarden USD geschätzt und soll von 2,9 Milliarden USD im Jahr 2026 auf 3,74 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,19 % während des Prognosezeitraums (2026–2031). Steigende Schiffsgrößentrends, verbunden mit wiederkehrender Liegeplatzüberlastung, treiben Terminals weiterhin zu mobilen Containertransport-Anlagen, die Festkrane bei Spitzennachfragezeiträumen ergänzen können. Gleichzeitig verändert der Übergang von Dieselmotoren zu elektrifizierten und wasserstofffähigen Antriebssträngen die Beschaffungskriterien, da Betreiber Nachhaltigkeitsziele mit Gesamtbetriebskostenzielen in Einklang bringen. Das dichte Hafennetzwerk und die Automatisierungsführerschaft des asiatisch-pazifischen Raums sichern seinen dominanten Anteil, während Rekordausgaben für Infrastruktur im Nahen Osten und in Afrika neue Nachfrageknoten erschließen. Die technologische Differenzierung hat sich entschieden in Richtung Software verlagert, und KI-basierte Predictive-Diagnostik sowie Fernbedienungsplattformen sind neben Hubkapazität und Kraftstoffwahl heute entscheidende Kaufeinflussfaktoren.
Wichtigste Erkenntnisse des Berichts
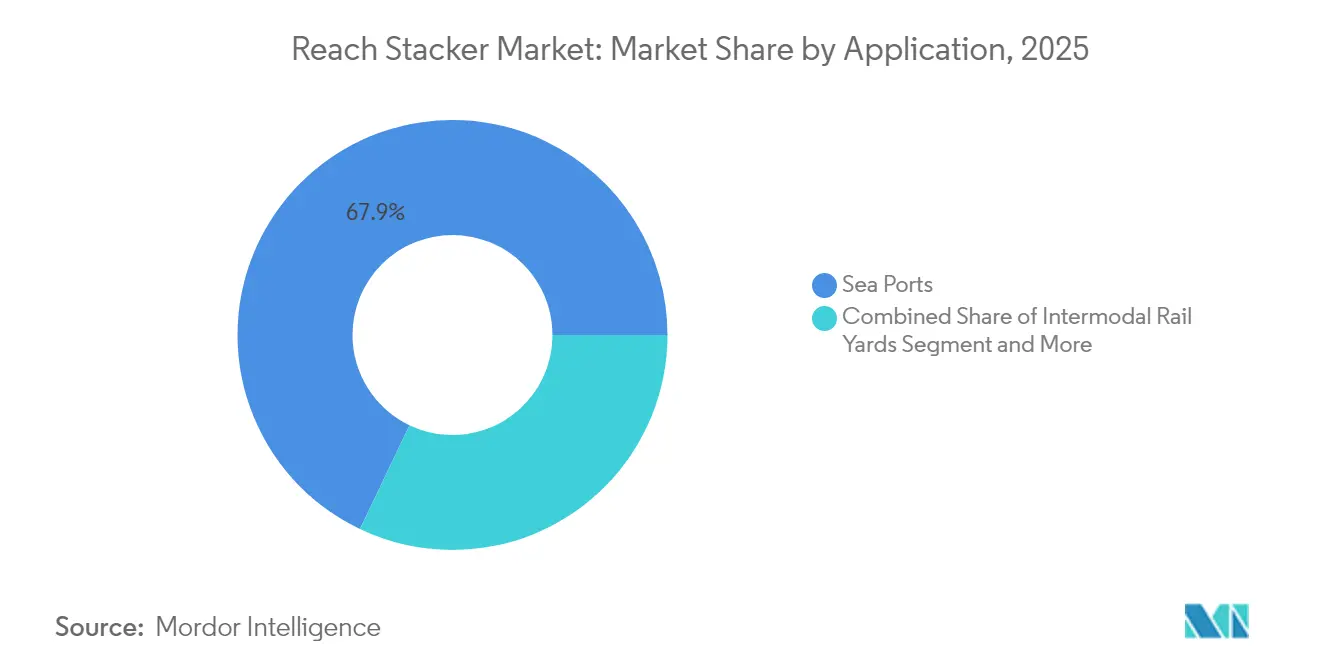
- Nach Anwendung entfielen 67,92 % des Reach Stacker Marktanteils im Jahr 2025 auf Seehäfen; für Barge-Terminals wird die schnellste CAGR von 10,15 % bis 2031 prognostiziert.
- Nach Tonnage entfiel 2025 ein Anteil von 53,64 % der Reach Stacker Marktgröße auf die Klasse 30 bis 45 Tonnen, während Einheiten über 100 Tonnen bis 2031 mit einer CAGR von 7,78 % wachsen sollen.
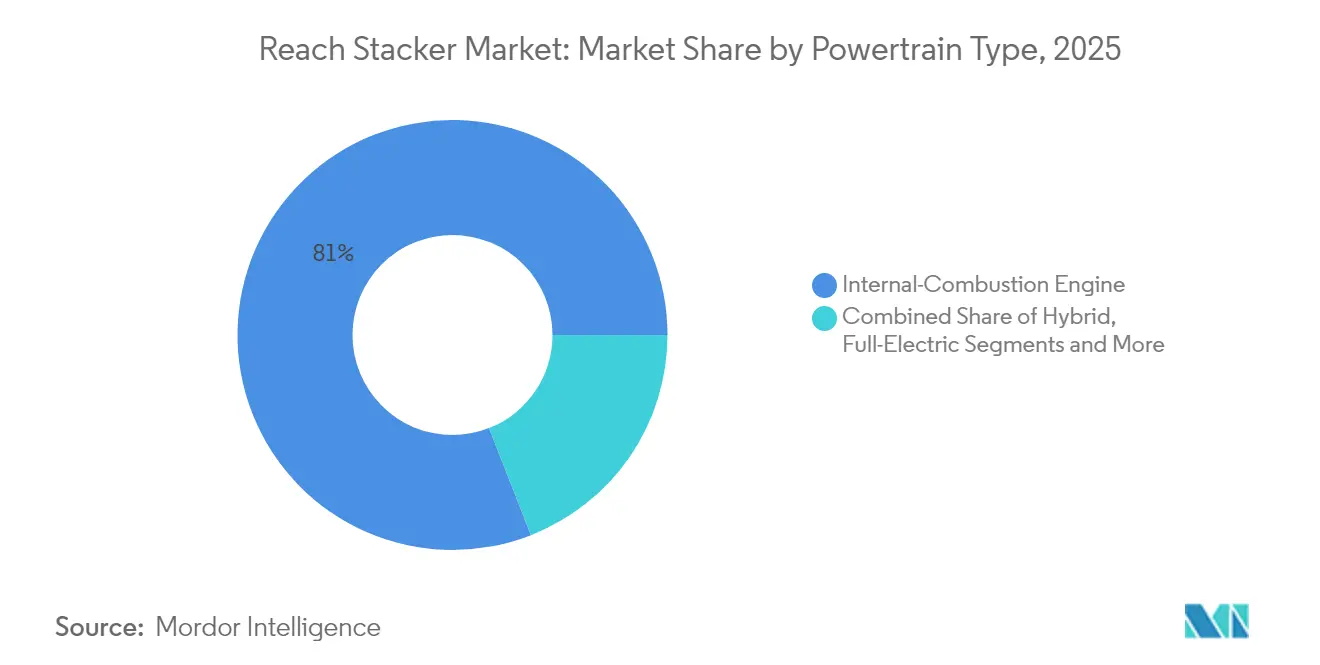
- Nach Antriebsstrang beherrschten Verbrennungsmotoren im Jahr 2025 einen Anteil von 80,95 % der Reach Stacker Marktgröße; elektrische Varianten werden bis 2031 die höchste CAGR von 21,61 % verzeichnen.
- Nach Geografie führte der asiatisch-pazifische Raum mit einem Umsatzanteil von 42,08 % am Reach Stacker Markt im Jahr 2025, während der Block Naher Osten und Afrika mit einer CAGR von 8,73 % bis 2031 am schnellsten wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Schnelles Containerdurchsatz-Wachstum in Seehäfen | +1.2% | Global, mit dem asiatisch-pazifischen Raum als Wachstumsführer | Mittelfristig (2–4 Jahre) |
| Beschleunigte Flottenbetrieb-Elektrifizierung zur Erfüllung der IMO-2030-Ziele | +0.8% | Global, EU und Nordamerika als frühe Anwender | Langfristig (≥ 4 Jahre) |
| Intermodal-Schienenausbau in Binnenregionen | +0.6% | Nordamerika, Mitteleuropa, Zentralasien | Mittelfristig (2–4 Jahre) |
| Hafenautomatisierungsvorschriften im EU-Fit-für-55-Paket | +0.5% | Europäische Union | Mittelfristig (2–4 Jahre) |
| KI-gestützte Predictive Maintenance zur Senkung der Gesamtbetriebskosten | +0.4% | Entwickelte Märkte, Premium-Terminals | Kurzfristig (≤ 2 Jahre) |
| Entstehung von Wasserstoff-Brennstoffzellen-Antrieben im Schwerlast-Handling | +0.3% | EU, Nordamerika, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelles Containerdurchsatz-Wachstum in Seehäfen
Das globale Containervolumen stieg 2024 stark an, wobei die TEU-Meilen-Nachfrage infolge von Rotes-Meer-Umleitungen, die Schifffahrtsrouten verlängerten und die Gerätenutzungsraten intensivierten, zunahm. Der Hafen Shanghai verarbeitete im Januar 2025 einen Rekord von 5 Millionen Containern, während Chinas acht größte Containerhäfen gemeinsam 224 Millionen TEU abfertigten, was einem Jahreswachstum von 7 % entspricht und den globalen Durchschnitt übertraf[1] "Chinas Containervolumina stiegen 2024 stark an", Rebecca Moore, Riviera, rivieramm.com.. Diese Verkehrskonzentration erzeugt Geräteengpässe an wichtigen Knotenpunkten und treibt die Nachfrage nach Reach Stackern an, da Terminals flexible Containerumschlagslösungen suchen, die unabhängig von der Festkraninfrastruktur betrieben werden können. Die Belastbarkeit der Asien-Europa-Handelsroute trotz geopolitischer Störungen belegt das anhaltende Frachtflussmomentem. Gleichzeitig verzeichnen Schwellenmärkte wie Afrika ein Wachstum der Gerätennachfrage von 66,71 %, da regionale Häfen ihre Kapazitäten ausbauen, um umgeleitete Mengen aufzunehmen[2] "SANY veröffentlicht Halbjahres-Finanzergebnisse 2024", Anjali Sooknanan, IVT International, ivtinternational.com. . Hafenstaumuster legen nahe, dass der Mobilitätsvorteil von Reach Stackern mit zunehmender Optimierung des Hof-Betriebs unter eingeschränkter Liegeplatzkapazität immer wertvoller wird.
Beschleunigte Flottenbetrieb-Elektrifizierung zur Erfüllung der IMO-2030-Ziele
Das 40-%-CO2-Reduktionsziel der Internationalen Seeschifffahrtsorganisation bis 2030 katalysiert Elektrifizierungsprogramme für Hafenausrüstungen, die über Schiffsemissionen hinausgehen und den Terminalbetrieb umfassen. Die Forschung der Null-Emissions-Hafen-Allianz (ZEPA) zeigt, dass batterie-elektrische Containerumschlagsgeräte von 2031 bis 2035 über 94 % der Neukäufe ausmachen werden, wobei Terminalbetreiber die Ersatzzyklen beschleunigen, um Dekarbonisierungsverpflichtungen zu erfüllen. Der Einsatz von 240 neuen Containerumschlagsgeräten durch APM Terminals, einschließlich elektrischer Terminal-Zugmaschinen für sein erstes 100 % elektrisches Terminal in Südamerika, verdeutlicht das Ausmaß der laufenden Infrastrukturtransformation. Der Hafen von Los Angeles startete 2024 die ersten kommerziellen elektrischen Frachtaufsetzer des Landes und validierte damit die emissionsfreie Technologie für Schwerlastanwendungen, während Kaliforniens Emissionskontrollen bis 2027 die Schiffseinhaltung vorschreiben. Der Übergangszeitplan hängt jedoch entscheidend von Netzinfrastruktur-Upgrades ab, da europäische Übertragungsnetze bis 2040 möglicherweise eine Kapazitätserweiterung von 20–50 % benötigen, um den Elektrifizierungsbedarf zu unterstützen.
Intermodal-Schienenausbau in Binnenregionen
Die Intermodal-Investition von Union Pacific in Höhe von 3,4 Milliarden USD im Jahr 2024, einschließlich neuer Terminals in Kansas City und Phoenix, spiegelt den strategischen Wandel hin zur Inlandcontainerabwicklung wider, da Küstenhäfen Kapazitätsbeschränkungen erreichen[3]"Union Pacific investiert erheblich in den Intermodal-Service", Inside Track, www.up.com. . Das Barstow-Schienenprojekt von BNSF im Wert von 1,5 Milliarden USD, das für 2026 den Bau des weltweit größten Intermodal-Knotenpunkts anstrebt, demonstriert das Ausmaß der Inland-Infrastrukturentwicklung, die neue Einsatzmöglichkeiten für Reach Stacker schafft. Der Fort Worth Alliance Smart Port erhielt 80 Millionen USD an Bundesförderung für ein Intermodaldepot auf 32 Acres, das den Lkw-Verkehr bis 2035 verdoppeln soll, und verdeutlicht, wie Inlandterminals als Druckventile für überlastete Küstenanlagen dienen. Die 50-Millionen-USD-Schieneninfrastrukturerweiterung von NC Ports in Wilmington wird die Containerumschlagskapazität verdreifachen und jährlich 250.000 Container vom Lkw auf die Schiene verlagern, was eine Nachfrage nach flexiblen Umschlagsgeräten für Schienen- und Lkw-Schnittstellen erzeugt. Diese Entwicklungen positionieren Reach Stacker als kritische Ausrüstung für Intermodal-Yards, die vielseitige Containerumschlagskapazitäten über mehrere Verkehrsträger hinweg erfordern.
KI-gestützte Predictive Maintenance zur Senkung der Gesamtbetriebskosten
Die Implementierung des KI-gestützten Container-Stautools von DP World in seinem Logistikzentrum in Busan erzielte messbare betriebliche Verbesserungen durch die Optimierung der Gerätenutzung und die Reduzierung von Engpässen mittels Predictive Analytics. Das Future-Fields-Automatisierungskonzept von Konecranes integriert KI-gestützte Wartungsplanung mit Echtzeit-Geräteüberwachung und ermöglicht präventive Eingriffe, die Ausfallkosten minimieren und gleichzeitig den Lebenszyklus der Anlagen verlängern. Forschungen zum Seetransport zeigen, dass KI-gestützte Predictive Maintenance maschinenbezogene Vorfälle reduzieren kann, die einen erheblichen Teil der Betriebsunterbrechungen in Hafenumgebungen ausmachen. Die wirtschaftliche Auswirkung der Technologie geht über Wartungseinsparungen hinaus, da IoT-fähige Prädiktivsysteme Geräteeinsatzmuster optimieren und Leerlaufzeiten durch Nachfrageprognose-Algorithmen reduzieren können. Die Implementierung erfordert jedoch erhebliche Investitionen in die digitale Infrastruktur und die Personalentwicklung zur effektiven Verwaltung von KI-Systemen, was für kleinere Terminalbetreiber Adoptionsbarrieren schafft.
Hemmnisauswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Investitionsausgaben-Einfrierung an Schwellenmarkt-Häfen infolge Schuldenbelastung | -0.7% | Afrika, Südamerika, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Netzkapazitätsengpässe für großmaßstäbliche Elektroladegeräte | -0.6% | Schwellenmärkte, ältere Hafeninfrastruktur | Langfristig (≥ 4 Jahre) |
| Volatile Stahlpreise erhöhen OEM-Kosten | -0.5% | Globale Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel bei Bedienpersonal verlangsamt Einführung in Afrika | -0.4% | Subsahara-Afrika überwiegend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Investitionsausgaben-Einfrierung an Schwellenmarkt-Häfen infolge Schuldenbelastung
Häfen in Schwellenmärkten sehen sich wachsenden Einschränkungen bei Investitionsausgaben gegenüber, da die Schuldendienstkosten bei hohen Zinssätzen steigen und einen erheblichen Gegenwind für Gerätebeschaffungszyklen erzeugen. Die Infrastrukturfinanzierungsanalyse der Weltbank für Ägypten hebt komplexe institutionelle Strukturen und regulatorische Barrieren hervor, die private Investitionen in die Modernisierung des Verkehrssektors behindern – Muster, die sich über mehrere Schwellenmärkte erstrecken. Obwohl DP World eine afrikanische Investitionsverpflichtung von 3 Milliarden USD bis 2029 eingegangen ist, erkennt das Unternehmen hohe Logistikkosten und Infrastrukturlücken an, die einen nachhaltigen Kapitaleinsatz erfordern, um operative Effizienz-Ziele zu erreichen. Hafenbetreiber in schuldenbedrängten Märkten priorisieren zunehmend die Instandhaltung bestehender Geräte gegenüber Neuanschaffungen, verlängern Ersatzzyklen und verschieben Technologie-Upgrades, die andernfalls die Nachfrage nach Reach Stackern ankurbeln würden. Die Einschränkung betrifft besonders kleinere Regionalhäfen ohne Zugang zu internationalen Kapitalmärkten und schafft einen zweigeteilten Markt, in dem große Hub-Häfen weiter investieren, während sekundäre Einrichtungen Modernisierungsprogramme aufschieben.
Volatile Stahlpreise erhöhen OEM-Kosten
Die Volatilität der Stahlpreise belastet weiterhin die Herstellungskosten von Reach Stackern; diese Schwankungen schaffen Beschaffungsunsicherheit für Gerätehersteller, die Schwierigkeiten haben, stabile Preise aufrechtzuerhalten und gleichzeitig die Eingabekosten über mehrmonatige Produktionszyklen hinweg zu managen. Die Einschränkung betrifft besonders Schwerlast-Reach Stacker in den Kategorien 45–100 Tonnen und Superschwergewicht, wo der Stahlanteil einen höheren Anteil an den gesamten Herstellungskosten ausmacht als bei leichteren Gerätevarianten. OEMs implementieren zunehmend dynamische Preismechanismen und Rohstoffzuschläge, um Kostenschwankungen zu managen, aber diese Strategien können Kaufentscheidungen von Kunden verzögern, da Käufer auf günstigere Preisbedingungen warten. Die im Jahr 2025 angekündigten US-Zölle auf chinesische Frachtumschlagsgeräte fügen eine weitere Kostendruck-Ebene hinzu, die die Regionalisierung der Lieferketten beschleunigen und gleichzeitig die Gerätepreise für nordamerikanische Käufer erhöhen könnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Seehäfen treiben das Mengenwachstum anSeehäfen beherrschen 67,92 % des Marktanteils am Reach Stacker Markt im Jahr 2025 und spiegeln ihre Rolle als primäre Containerumschlagszentren wider, wo Reach Stacker wesentliche Flexibilität für Hofbetrieb und Schiffsbeladefolgeprozesse bieten. Die Dominanz des Segments ergibt sich aus zunehmend größeren Schiffsgrößen, die vielseitige bodengestützte Geräte zur Ergänzung der Festkraninfrastruktur erfordern, insbesondere in Spitzenlegezeiten, wenn der Containerdurchsatzbedarf die Kapazität der Kaizanlagen übersteigt. Barge- und Flussterminals stellen mit einer CAGR von 10,15 % bis 2031 das am schnellsten wachsende Anwendungssegment dar, angetrieben durch Programme zur Entwicklung von Binnenwasserstraßen und die Expansion des Intermodaltransports, der Küstenhäfen mit Inlandverteilzentren verbindet. Binnenkontainerdepots und Trockenhäfen profitieren von Infrastrukturinvestitionen wie dem geplanten Inlandterminal in Utah und den Hafenerweiterungsprogrammen in Virginia, die neue Geräteeinsatzmöglichkeiten in Binnenregionen schaffen.
Industrielle Anwendungen, einschließlich der Verarbeitung von Stahl, Holz und Papier, halten eine stetige Nachfrage aufrecht, da Fertigungsanlagen spezialisierte Containerumschlagskapazitäten für die Rohstofflogistik und die Fertigwarenverteilung benötigen. Intermodal-Rangierbahnhöfe zeigen beschleunigtes Wachstum, da das Kansas-City-Terminal von Union Pacific und das Barstow-Projekt von BNSF das Ausmaß der Inland-Infrastrukturentwicklung demonstrieren, wobei diese Einrichtungen Reach Stacker benötigen, die Container effizient zwischen Eisenbahnwaggons und Lkw-Fahrgestellen transferieren können. Die Anwendungssegmentierung spiegelt eine breitere Evolution der Lieferkette hin zu verteilten Logistiknetzwerken wider, die die Überlastung der Küstenhäfen reduzieren und gleichzeitig neue Gerätenachfragezentren in bisher unterversorgten Binnenmärkten schaffen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Tonnage:
Superschwergewichtseinheiten gewinnen an DynamikDas Segment 30 bis 45 Tonnen behält die Marktführerschaft mit einem Anteil von 53,64 % am Reach Stacker Markt im Jahr 2025 und repräsentiert die optimale Balance zwischen operativer Vielseitigkeit und Kapitaleffizienz für den standardmäßigen Containerumschlag in diversen Hafenumgebungen. Dieser Tonnagebereich deckt die meisten Containergewichte ab und bietet ausreichend Hubkapazität für gestapelte Betriebe, was ihn zur bevorzugten Wahl für Terminals mit gemischten Frachtprofilen und unterschiedlichen Betriebsanforderungen macht. Das Superschwergewichtssegment über 100 Tonnen weist jedoch die stärkste Wachstumstrajektorie mit einer CAGR von 7,78 % bis 2031 auf, angetrieben durch Anforderungen automatisierter Terminals und größerer Schiffsoperationen, die leistungsfähigere Geräte für effizienten Containerstapel- und -rückholbetrieb erfordern.
Das Segment unter 30 Tonnen bedient spezialisierte Anwendungen einschließlich des Leercontainerumschlags und leichter Frachtoperationen, während die Kategorie 45 bis 100 Tonnen schwere Containeranwendungen und Hochdichte-Stapelungsanforderungen in platzbeschränkten Terminals adressiert. Chinas Führungsrolle bei der Automatisierung von Containerhäfen, mit 52 automatisierten Terminals, die Rekordeffizienzniveaus erreichen, schafft Nachfrage nach Superschwergewichts-Reach Stackern, die sich in automatisierte Systeme integrieren können und gleichzeitig die zunehmenden Containergewichte moderner Logistikoperationen handhaben. Die Tonnagesegmentierungsentwicklung spiegelt den strategischen Wandel der Terminalbetreiber hin zu leistungsfähigeren Geräten wider, die wachsende Containergrößen und -gewichte bewältigen und gleichzeitig automatisierte Operationen unterstützen können, die präzise Positionierungskapazitäten erfordern.
Nach Antriebsstrangtyp:
Elektrischer Übergang beschleunigt sichVerbrennungsmotoren behalten im Jahr 2025 einen Marktanteil von 80,95 % am Reach Stacker Markt, was den installierten Bestand diesel-betriebener Geräte und die betrieblichen Zuverlässigkeitsanforderungen des Dauerbetriebs in Häfen widerspiegelt, wo die Betankungsinfrastruktur nach wie vor zugänglicher ist als Ladesysteme. Elektrische Antriebsstränge weisen jedoch mit einer CAGR von 21,61 % bis 2031 die höchste Wachstumsgeschwindigkeit auf, unterstützt durch regulatorische Vorgaben und technologische Fortschritte, die Reichweiten- und Ladeeinschränkungen beseitigen, die bisher die elektrische Einführung in Schwerlastanwendungen begrenzten. Der Einsatz der ersten kommerziellen elektrischen Frachtaufsetzer der Nation durch den Hafen von Los Angeles validiert die Null-Emissions-Technologie für intensive Hafenoperationen, während Hysters Wasserstoff-Brennstoffzellen-Reach Stacker in den Häfen Valencia und Los Angeles alternative Wege zur Dekarbonisierung aufzeigen.
Hybrid-Diesel-Elektro-Systeme bieten Übergangstechnologie, die betriebliche Flexibilität mit reduzierten Emissionen verbindet und Betreiber anspricht, die erweiterte Betriebsreichweiten benötigen und gleichzeitig mittlere Nachhaltigkeitsziele erfüllen. Wasserstoff-Brennstoffzellen-Antriebe stellen die aufkommende Grenze für Schwerlastanwendungen dar, wobei erfolgreiche Einsätze in den Häfen Hamburg und Kalifornien die kommerzielle Leistungsfähigkeit für intensiven Containerumschlag beweisen. ZEPAs Prognose, dass 94 % der Käufe von Containerumschlagsgeräten bis 2035 batterieelektrisch sein werden, verdeutlicht das Tempo der Antriebsstrang-Transformation. Netzinfrastruktur-Engpässe könnten jedoch die Einführungszeiträume in Schwellenmärkten mit begrenzter Stromkapazität mäßigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Reach-Stacker-Markt
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 42,08 % am Reach-Stacker-Markt, gestützt durch Chinas Umschlagsvolumen von 224 Millionen TEU an seinen acht größten Häfen sowie durch fortlaufende Kapazitätserweiterungen in Indonesien, Indien und Vietnam. Die frühe Einführung der Hafenautomatisierung in der Region, angeführt durch Shanghais Yard-Roboter, beschleunigt Upgrades hin zu sensorintensiven und teils fahreroptionalen Reach Stackern, die mit digitalen Gate-to-Quay-Workflows harmonieren. Japanische Häfen haben Pilotprogramme für Wasserstoff-Brennstoffzellen bei gummibereiften Portalkranen gestartet und verstärken damit einen breiteren Ökosystemwandel hin zu alternativen Antriebsquellen in Asien.
MEA Reach-Stacker-Markt
Der Nahe Osten und Afrika werden mit dem schnellsten CAGR von 8,73 % wachsen, unterstützt durch Saudi-Arabiens Vision-2030-Logistikausgaben von über 106,6 Milliarden USD und DP Worlds afrikanisches Hafenausbauprogramm im Wert von 3 Milliarden USD. Projekte wie die vollautomatische Kraninstallation in NEOM und der Logistikpark am Islamischen Hafen Dschidda im Wert von 240 Millionen USD verdeutlichen, wie die Region veraltete Yard-Konzepte überspringt und von Anfang an hochkapazitive elektrische oder hybride Reach Stacker spezifiziert. Lücken in der Netzinfrastruktur und ein Mangel an zertifizierten Bedienern könnten die Adoptionskurve dämpfen, doch staatlich geförderte Finanzierungsinstrumente helfen dabei, die Gerätebeschaffung trotz kurzfristiger fiskalischer Einschränkungen zu beschleunigen.
Reach-Stacker-Markt Nordamerika und Europa
Nordamerika präsentiert eine reife, aber technologieintensive Marktlandschaft, die durch intermodale Schienenausgaben und strenge Emissionsvorschriften geprägt wird. Die Mega-Hubs von Union Pacific und BNSF werden die Binnennachfrage verankern, während die Hafenbehörden Kaliforniens bis 2035 emissionsfreie Terminalgeräte vorschreiben und damit große Ersatzaufträge für elektrische Reach Stacker ankündigen. Europas Markt, geprägt durch Fit-for-55 und Hafenautomatisierungsanforderungen, verlagert sich hin zu Batteriewechselsystemen und ferngesteuerten Flotten, was die Zusammenarbeit zwischen OEMs und Softwareunternehmen fördert, um steigende Leistungsanforderungen zu erfüllen. Der kombinierte Einfluss dieser entwickelten Regionen auf Spezifikationsstandards wirkt sich weltweit aus und diktiert häufig Produktdesignnormen, die in Schwellenmärkte einfließen.

Regulatorisches Umfeld
Reachstacker bewegen sich im Überschneidungsbereich von Vorschriften für Baumaschinen, Arbeitsschutzanforderungen und Zulassungen für die Teilnahme am öffentlichen Straßenverkehr, wenn Maschinen auf öffentlichen Straßen unterwegs sind. In der Europäischen Union wurde mit der Verordnung (EU) 2025/14 (veröffentlicht im Januar 2025) ein Typgenehmigungsrahmen für die Teilnahme mobiler Maschinen am öffentlichen Straßenverkehr geschaffen, mit Anwendungsbestimmungen ab dem 29. Januar 2028 und Übergangsfristen bis 2036, was sich auf die Dokumentation und Konfigurationsplanung für länderübergreifende Flotteneinsätze auswirkt.
Die Anforderungen an Sicherheit und Konformität bei Maschinenkonstruktion und Bedienerschutz werden weiter verschärft. Die EU-Maschinenverordnung gilt ab dem 20. Januar 2027 und treibt bei OEMs den Fokus auf digitale Anleitungen, Cybersicherheit und autonome Funktionen voran, wie in Diskussionen von AEM im Jahr 2026 hervorgehoben wurde. Weltweit wurden die für Konstruktionsprüfung und Beschaffungsspezifikationen verwendeten ISO-Normen mit ISO 22915-8:2026 und ISO 22915-13:2026 für Stabilitätsprüfungen aktualisiert, ergänzt durch ISO 3691-2:2023 für Industrieflurförderzeuge mit variabler Reichweite. In den Vereinigten Staaten werden Reachstacker gemäß OSHA 29 CFR 1910.178 (Anforderungen an Schulung und sicheren Betrieb) als motorbetriebene Flurförderzeuge klassifiziert, während bestimmte Zertifizierungsvorschriften für Seeterminals nicht gelten, was die Compliance-Verantwortung zwischen Häfen und intermodalen Umschlagplätzen verschiebt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Reachstackern beginnt mit hochwertigen Inputs wie gefertigten Stahlstrukturen, Dieselmotoren oder elektrischen Antriebssträngen, Leistungselektronik, Batterien, Hydraulik, Reifen und eingebetteten Steuerungssystemen. OEMs (darunter Kalmar, Konecranes, Hyster-Yale und regionale chinesische Hersteller) differenzieren sich zunehmend durch modulare Produktarchitekturen und Softwarelösungen wie Ferndiagnose, vorausschauende Wartung und Integration in Terminal-Betriebssysteme. Mit zunehmender Elektrifizierung verschiebt sich die vorgelagerte Abhängigkeit stärker auf Batteriezellen, Wärmemanagement und Ladeschnittstellen, wodurch die Rolle qualifizierter Zulieferer elektrischer Komponenten und lokaler Servicekapazitäten wächst.
Auch Fertigung und Endmontage werden zunehmend regionalisiert, um Lieferzeiten zu verkürzen und Handels- und Zollrisiken zu mindern, unter anderem durch Kalmars Belieferung von Bestellungen für elektrische Reachstacker aus seinem erweiterten Werk in Shanghai im Juni 2026. Der Vertrieb erfolgt üblicherweise über den Direktverkauf der OEMs an große Terminalbetreiber, während Händler oder Systemintegratoren kleinere Häfen, Container-Binnendepots und Industriegelände bedienen. Ersatzteile, Verfügbarkeitsverträge und Software-Abonnements gewinnen einen größeren Anteil am Lebenszyklusumsatz. Auf der Nachfrageseite wird die Beschaffung zunehmend mit Ladeinfrastruktur, Digitalisierung des Betriebsgeländes und Bedienerschulung gebündelt, während Handelsmaßnahmen wie der Zolldruck im Zusammenhang mit Section 301 in den Vereinigten Staaten einige Käufer dazu bewegen, ihre Beschaffung zu diversifizieren und lokal unterstützte Konfigurationen zu bevorzugen.
Wettbewerbslandschaft
Der Reach Stacker Markt weist eine moderate Fragmentierung auf, wobei etablierte europäische und amerikanische Hersteller gegen aufstrebende chinesische Akteure konkurrieren, die Kostenvorteile und die Skaleneffekte des Inlandsmarktes nutzen. Die Marktkonzentration bleibt auf regionale Marktführer verteilt, wobei Kalmar Corporation, Konecranes und Hyster-Yale, Inc. die Technologieführerschaft in entwickelten Märkten behaupten, während Shanghai Zhenhua Heavy Industries Company Limited (ZPMC), SANY Group und andere chinesische Hersteller durch wettbewerbsfähige Preisgestaltung und expandierende Produktportfolios globale Marktpräsenz ausbauen.
Die strategische Differenzierung konzentriert sich zunehmend auf Elektrifizierungskapazitäten und autonome Integration, wie Konecranes' Übernahme von Peinemann Port Services zur Beschleunigung des Übergangs zu batteriebetriebenen Fahrzeugen in Rotterdam und die Partnerschaft von Taylor Machine Works mit Proterra für Hafenelektrifizierungsprogramme belegen. Technologieeinführungsmuster zeigen, dass sich Wettbewerbsvorteile in Richtung Softwareintegration und Predictive-Maintenance-Kapazitäten verlagern, wobei Unternehmen wie DP World KI-gestützte Container-Stautools implementieren, die die Gerätenutzung optimieren und gleichzeitig operative Engpässe reduzieren.
Weißflecken-Chancen ergeben sich im Bereich der Wasserstoff-Brennstoffzellenanwendungen und Superschwergewichts-Tonnagesegmenten, wo etablierte Akteure wie Hyster kommerzielle Tragfähigkeit durch erfolgreiche Einsätze in den Häfen Valencia und Los Angeles demonstrieren. Die Übernahme von 85 % der Anteile an CVS Ferrari durch die Taylor Group, bewertet aufgrund ihrer Expertise im mobilen Containerumschlag und digitaler Integrationsfähigkeiten, ist ein Beispiel für Konsolidierungsstrategien, die operatives Know-how mit technologischem Fortschritt verbinden. Aufstrebende Disruptoren umfassen Automatisierungsspezialisten und Entwickler elektrischer Antriebsstränge, die mit traditionellen OEMs zusammenarbeiten, um die Technologieintegration zu beschleunigen und gleichzeitig kapitalintensive Fertigungsinvestitionen zu vermeiden.
Reach Stacker-Branchenführer
Konecranes
Liebherr Group
CVS FERRARI S.P.A.
Kalmar Corporation
SANY Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Reach-Stacker-Markt
- Kalmar Corporation
- Konecranes Inc.
- Hyster-Yale, Inc.
- Liebherr Group
- SANY Group
- CVS FERRARI S.P.A.
- Terex Corporation
- Toyota Material Handling International
- Shanghai Zhenhua Heavy Industries Company Limited (ZPMC)
- Dalian forklift Co., Ltd.
- Hoist Material Handling, Inc.
- Valla Cranes
- Taylor Group
- FTMH S.P.A.
- SENNEBOGEN
- Linde Material Handling
- Anhui Heli Co., Ltd.
- SVETRUCK AB
- Komatsu Utility Co., Ltd.

Marktchancen und Zukunftsaussichten
Elektrifizierungsbedingte Ersatznachfrage und der Ausbau neuer Hafen- und Binnenknoten schaffen kurzfristigen Handlungsspielraum für OEMs, die Gesamtlösungen einschließlich Ausrüstung, Ladeinfrastruktur und digitaler Flottentools anbieten können. Konkrete Beispiele sind die Inbetriebnahme eines elektrischen Reachstackers durch das Tuticorin Container Terminal im August 2024 sowie die Inbetriebnahme von zwei elektrischen Reachstackern durch CONCOR im Juni 2026, was zeigt, dass die Einführung von Pilotprojekten zum Regelbetrieb im Terminal übergeht. Für Kunden, die aufgrund von Netzbeschränkungen noch nicht für einen vollständig batterieelektrischen Einsatz bereit sind, ergänzen Betreiber zudem alternative Dekarbonisierungswege, etwa HVO-kompatiblen Betrieb, wie das Beispiel von Bertschi zeigt, das bei der im Dezember 2024 abgeschlossenen Erweiterung seines Rotterdamer Terminals eine Tankstelle für Reachstacker mit nachhaltigem HVO-Kraftstoff hinzufügte.
Kapazitätserweiterungen und konzessionsgetriebene Terminalinvestitionen generieren weiterhin Aufträge für Reachstacker und verwandte Containerumschlagsgeräte, insbesondere in durchsatzstarken Hubs und schnell wachsenden Gateways. Die Erweiterungsaktivitäten von APM Terminals im Hafen von Salalah, verbunden mit einer Investition von 300 Millionen USD und einschließlich zusätzlicher Reachstacker (Februar 2025), unterstreichen, wie sich Terminalkapazitätsprojekte in Ausrüstungsnachfrage übersetzen. Auch Chancen bei der Produktstrategie konzentrieren sich auf compliance-fähige, aufrüstbare Plattformen, da sich die Anforderungen an Sicherheit, Cybersicherheit und digitale Dokumentation verschärfen, wobei OEMs mit modularen Designs wie Konecranes Generation D (vorgestellt auf der TOC Europe im Mai 2026) reagieren. Zugleich bieten softwaregestützte Verfügbarkeitsangebote und Halbautomatisierungsfunktionen wie Positionierungsassistenz, Kollisionsvermeidung und Ferndiagnose Differenzierungspotenzial für Betreiber, die mit Staus, Arbeitskräfteknappheit und höheren Auslastungszyklen umgehen müssen.
Recent Industry Developments in Reach-Stacker-Markt
- Juni 2026: Kalmar erweiterte sein Werk in Shanghai, um die Kapazität für elektrische Reachstacker zu erhöhen und Mehrfacheinheitenbestellungen für regionale Terminals zu ermöglichen. Die Erweiterung unterstützt kürzere Lieferzeiten und steht im Einklang mit regionalen Elektrifizierungsprogrammen in Asien.
- Mai 2026: Konecranes stellte seine modulare Generation-D-Plattform für Stapler auf der TOC Europe in Hamburg vor und brachte neue Diesel- und Elektro-Reachstacker-Modelle für die weltweite Bestellung auf den Markt. Die Plattform reduziert die Konfigurationskomplexität und standardisiert Elektronik- und Softwareschnittstellen über alle Varianten hinweg, was flottenweite Diagnosen und einfachere Upgrades unterstützt.
- Juni 2024: Konecranes erhielt einen Auftrag über fünf Reachstacker und sechs Leercontainer-Handler für ein Containerterminal in der Republik Kongo. Die Mehrfacheinheiten-Flottenbestellung spiegelt die laufende Modernisierung der Ausrüstung in afrikanischen Terminals wider, wo Durchsatz- und Effizienzverbesserungen im Betriebsgelände Priorität haben. Sie erweitert auch die installierte Basis für OEM-Aftermarket-, Ersatzteil- und Servicedienstleistungen in aufstrebenden Hafennetzwerken.


Reach-Stacker-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze, die mit Reachstackern erzielt werden, die zum Heben, Bewegen und Stapeln von Intermodalcontainern und verwandten Frachtgütern in Häfen, Binnenterminals, Bahnhöfen und Industriestandorten eingesetzt werden, und deckt sowohl den Verkauf neuer Ausrüstung als auch den Wert gelieferter Systeme ab.
Umfangsausschlüsse: Der Weiterverkauf von Gebrauchtgeräten, routinemäßige Reparaturarbeiten und allgemeine Hafeninfrastrukturprojekte sind von dieser Größenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Anwendung
- Seehäfen
- Binnenkontainerdepots/Trockenhäfen
- Intermodal-Rangierbahnhöfe
- Barge- und Flussterminals
- Industrie (Stahl, Holz, Papier usw.)
- Nach Tonnage
- Weniger als 30 Tonnen (Niedrig)
- 30 bis 45 Tonnen (Mittel)
- 45 bis 100 Tonnen (Hoch)
- Mehr als 100 Tonnen (Superschwergewicht)
- Nach Antriebsstrangtyp
- Verbrennungsmotor
- Hybrid (Diesel-Elektro)
- Vollelektrisch
- Wasserstoff-Brennstoffzelle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Ägypten
- Türkei
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Für die Schreibtischrecherche haben wir zunächst das Nachfrageumfeld rund um Containerströme und Investitionszyklen in Terminals kartiert und dies anschließend genutzt, um einzuordnen, wo Reachstacker tatsächlich eingesetzt werden. Öffentliche Quellen wie Hafen- und Seeverkehrsstatistiken der UNCTAD, Logistikindikatoren der Weltbank, Dokumente der IMO zu Emissionen und Kraftstoffwende sowie Durchsatzmeldungen nationaler Hafenbehörden wurden geprüft, um realistische Volumensignale nach Regionen festzulegen.
Um diese Signale mit dem Marktwert zu verknüpfen, nutzten wir Geschäftsberichte, Investorenpräsentationen und Mitschriften von Ergebniskonferenzen der Hersteller, um Produktmix und Preisrichtung zu verstehen, und prüften Handels- und Zollveröffentlichungen, sofern sie helfen, Importmuster bei Ausrüstung zu erklären. Patentdatenbanken wurden ebenfalls genutzt, um Aktivitäten bei Hybrid- und vollelektrischen Antriebssträngen sowie Spreadersystemen zu verfolgen, was hilft zu interpretieren, wo höhere Durchschnittsverkaufspreise wahrscheinlicher sind. Diese Liste ist nur beispielhaft, und viele weitere öffentliche Quellen wurden zur Datenerhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um die Sichtweise aus der Schreibtischrecherche zu überprüfen und Lücken zu schließen, die sich aus öffentlichen Dokumenten schwer bestätigen lassen, insbesondere hinsichtlich des Ersatzzeitpunkts und des Preisaufschlags für alternative Antriebsstränge. Interviews und Umfragen wurden über OEM- und Händlerrollen, Terminalbetreiber, Flottenmanager und Servicepartner verteilt, mit Abdeckung über APAC, EMEA und Amerika, damit das Modell unterschiedliche Auslastungsmuster und Beschaffungszyklen widerspiegelt.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 36% | CXOs: 13% | APAC: 52% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 42% | EMEA: 29% |
| Kleinere Marktteilnehmer: 19% | Manager: 45% | Amerika: 19% |
Marktdimensionierung und Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem die Containerumschlagsaktivität in einen adressierbaren Nachfragepool für Ausrüstung umgewandelt und anschließend nach Eignung von Reachstackern in Terminals und Binnenumschlagplätzen gefiltert wird. Das Modell nutzt praktische Inputs wie das Wachstum des Containerdurchsatzes, Zyklen der Terminalerweiterung und -modernisierung, geschätztes Alter der Ersatzflotte, den Anteil der auf Hybrid- oder vollelektrische Einheiten umstellenden Betriebe sowie beobachtete Preisunterschiede nach Tonnagebereich und Anwendung.
Sobald der Nachfragepool erstellt ist, wird er mittels selektiver Bottom-up-Näherungen überprüft, etwa durch stichprobenartige Einheitenversände über Vertriebskanäle, von Betreibern genannte Flottengrößen und Plausibilitätsprüfungen von Durchschnittspreis mal Volumen für wichtige Regionen. Wo die Sichtbarkeit auf Einheitenebene begrenzt ist, werden Lücken mit begrenzten Bandbreiten aus Interviews überbrückt und anschließend durch Durchsatz- und Auslastungsbeschränkungen verengt, sodass die Summen realistisch bleiben. Die Prognose erfolgt mittels Szenarioanalyse, die an makroökonomische Treiber (Handelswachstum und Hafen-Investitionsausgaben) gekoppelt ist, sowie einer einfachen Regressionsprüfung von Durchsatz- und Ersatzzyklusannahmen, um den Verlauf stabil zu halten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, bei denen Gesamtwerte mit unabhängigen Signalen verglichen und anschließend erneut auf Segment- und Regionalebene überprüft werden. Wir prüfen auf Auffälligkeiten wie plötzliche Sprünge beim Durchschnittsverkaufspreis ohne entsprechende Verschiebungen im Antriebsstrangmix oder ein Einheitenwachstum, das über das hinausgeht, was Durchsatz und Flottenerneuerung tragen können, und solche Fälle werden vor der Freigabe überarbeitet.
Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, etwa starke Währungsbewegungen, größere politische Änderungen mit Auswirkungen auf Dieselgeräte oder unerwartete Verschiebungen bei Terminalinvestitionen. Vor der Auslieferung wird ein abschließender Analystendurchgang durchgeführt, damit die aktuellsten öffentlichen Daten und Interview-Rückmeldungen in den an die Kunden übermittelten Zahlen berücksichtigt sind.
Vergleich der Marktschätzung von Mordor Intelligence für Reachstacker mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Reachstacker können sich unterscheiden, selbst wenn das Thema gleich erscheint, da jeder Herausgeber die Abgrenzung leicht unterschiedlich zieht und unterschiedliche Zeitpunkte für wichtige Inputs verwendet. Unterschiede lassen sich meist darauf zurückführen, was als Marktumsatz gezählt wird, wie die Preisgestaltung behandelt wird und ob Prognosen eher konservativ oder aggressiv ausgerichtet sind.
Ein häufiger Treiber für Abweichungen ist, wie Durchschnittsverkaufspreise über den Prognosezeitraum aktualisiert werden, da Preisänderungen eher durch höhere Tonnagemixe, Elektrifizierungsaufschläge und sich verschiebende regionale Nachfrage getrieben werden können als allein durch allgemeine Inflation. Ein weiterer Treiber ist das Timing bei Währungen und der Aktualisierungsrhythmus, bei dem Preisprüfungen und Abweichungsanalysen zum Jahresende das Ergebnis an der Beschaffungsrealität ausrichten – eine Disziplin, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,90 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 2,55 Mrd. USD (2026) | Verwendet eine konservativere Entwicklung der Durchschnittsverkaufspreise und legt weiterhin ein höheres Gewicht auf reine Dieseleinheiten, was die durch den Mix bedingte Preissteigerung in elektrifizierenden Terminals unterschätzen kann. |
| Branchenverband B | 3,15 Mrd. USD (2026) | Scheint angrenzende Umsätze aus Containerumschlagsgeräten und breitere Kategorien von Terminalfahrzeugen einzubeziehen, was den Umfang über reine Reachstacker hinaus erweitert. |
Die Spanne der veröffentlichten Werte erklärt sich hauptsächlich dadurch, wie eng die Marktabgrenzung gezogen ist und wie der Preis über den Prognosezeitraum fortgeschrieben wird. Durch die Verknüpfung des Wachstums mit Durchsatz, Ersatzzeitpunkt und realistischen Preisbewegungen bleibt die Schätzung nachvollziehbar an messbaren Betriebssignalen und wiederholbaren Prüfungen orientiert.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Reach Stacker Markt derzeit?
Der Markt wird im Jahr 2026 auf 2,9 Milliarden USD geschätzt und soll bis 2031 einen Wert von 3,74 Milliarden USD erreichen.
Welches Anwendungssegment dominiert die Reach Stacker-Nachfrage?
Seehafen-Operationen führen mit einem Marktanteil von 67,92 % im Jahr 2025.
Wie schnell wächst das elektrische Reach Stacker-Segment?
Elektrische Modelle sollen zwischen 2026 und 2031 mit einer CAGR von 21,61 % wachsen.
Welche Region expandiert am schnellsten?
Die Region Naher Osten und Afrika wird voraussichtlich bis 2031 mit einer CAGR von 8,73 % wachsen.
Welche Rolle spielt KI im Reach Stacker-Betrieb?
Predictive-Maintenance- und Hofplanungsalgorithmen reduzieren Ausfallzeiten und steigern die Gerätenutzung und senken damit die Gesamtbetriebskosten für Betreiber.
Seite zuletzt aktualisiert am:



