
リーチスタッカー市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
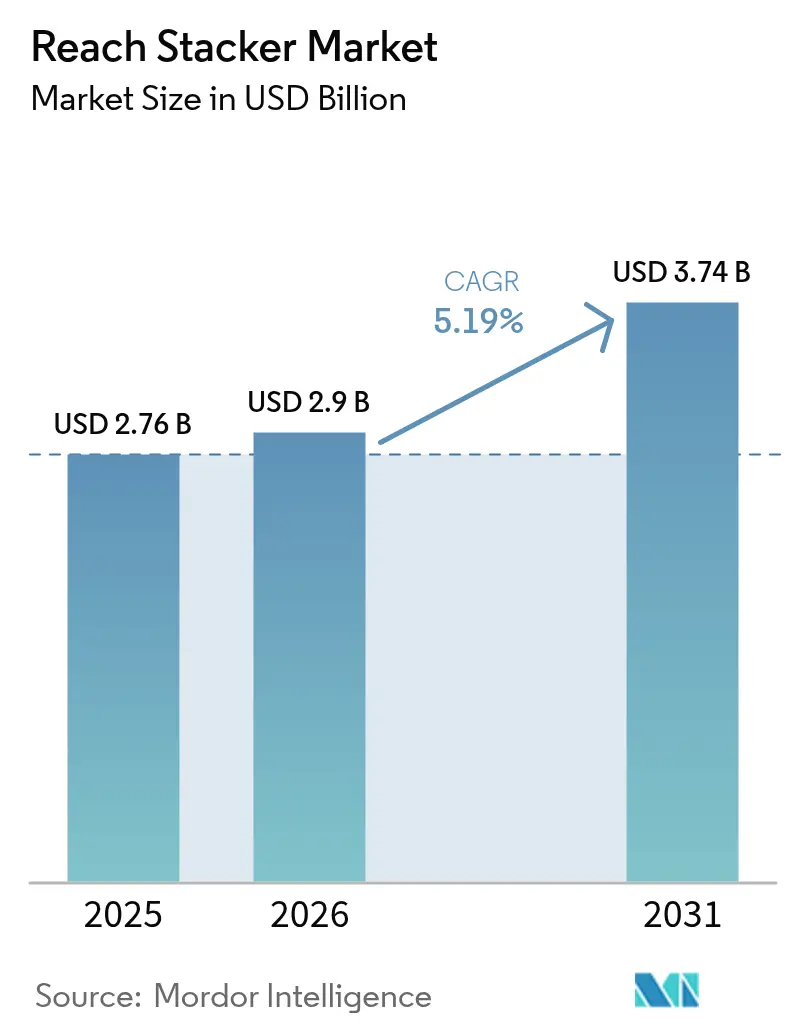
| 市場規模 (2026) | 2.9 十億米ドル |
| 市場規模 (2031) | 3.74 十億米ドル |
| Growth Rate (2026 - 2031) | 5.19 % |
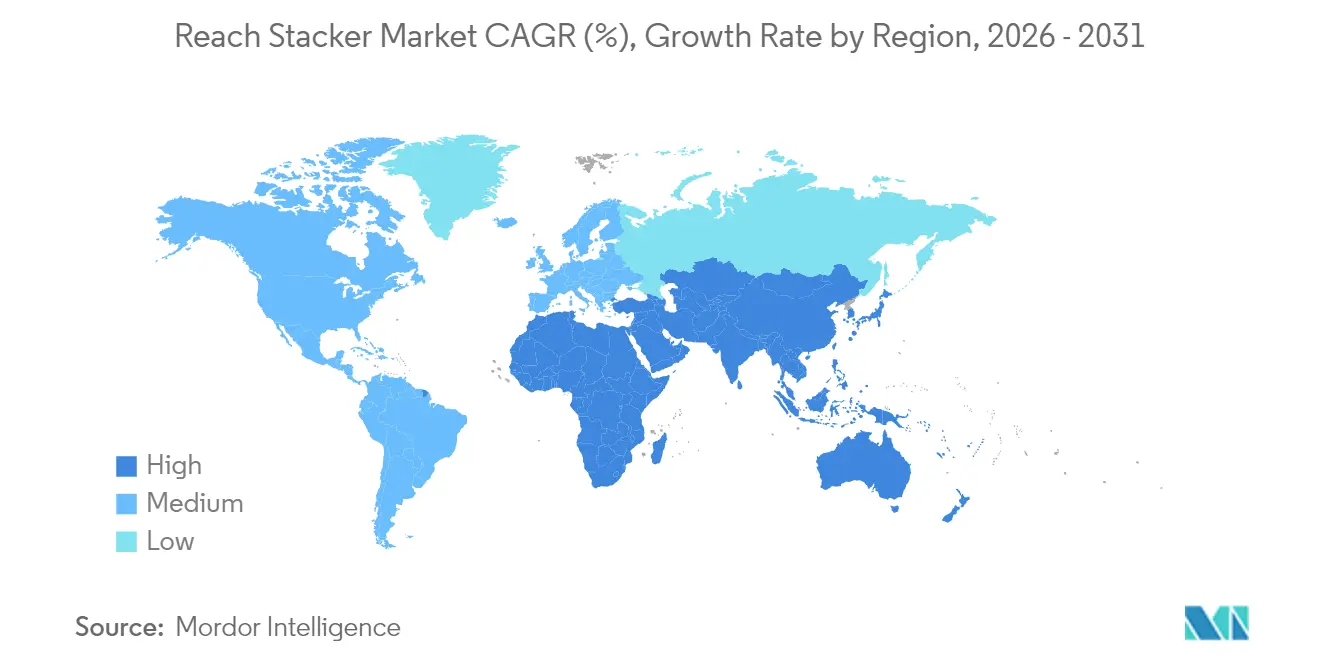
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
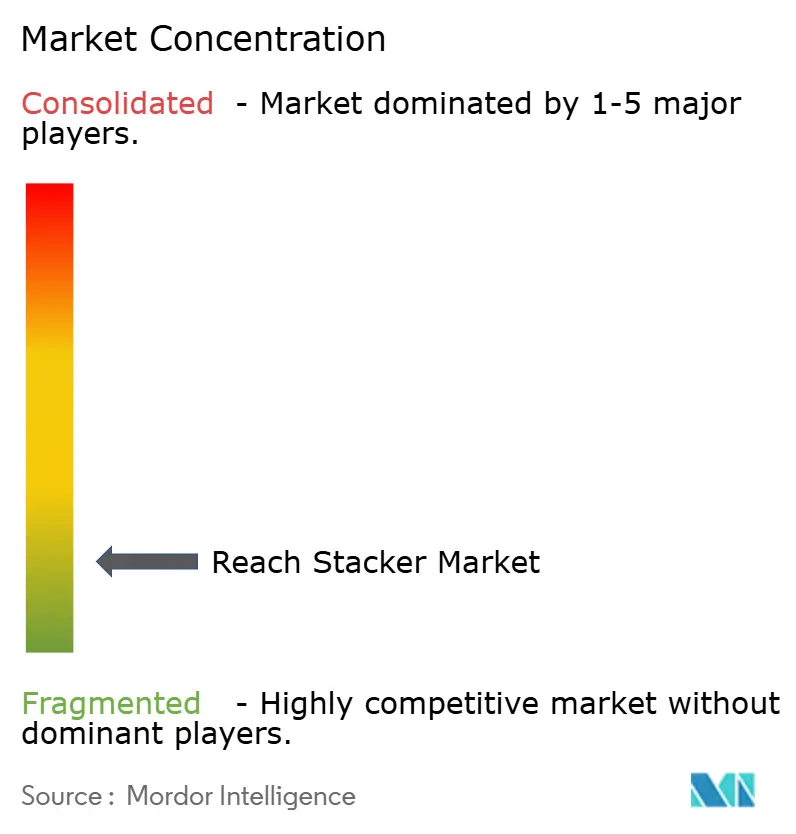
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリーチスタッカー市場分析
リーチスタッカー市場規模は2025年に27億6,000万米ドルと評価され、2026年の29億米ドルから2031年までに37億4,000万米ドルへと成長し、予測期間(2026年〜2031年)においてCAGR 5.19%で推移すると推定されています。船舶大型化トレンドの高まりと慢性的な岸壁輻輳が相まって、ターミナルは需要ピーク時に固定クレーンを補完できる機動型コンテナ荷役機器への需要を高め続けています。同時に、ディーゼルエンジンから電動化および水素対応パワートレインへの移行が、オペレーターが持続可能性目標と総所有コスト目標のバランスを図るなかで調達基準を再編しています。アジア太平洋地域の高密度な港湾ネットワークと自動化リーダーシップがその支配的シェアを維持する一方、中東およびアフリカ全域での記録的なインフラ支出が新たな需要拠点を開拓しています。技術差別化はソフトウェアへと決定的にシフトしており、AIベースの予知診断とリモートオペレーションプラットフォームは、揚重能力や燃料選択と並ぶ重要な購買影響要因となっています。
主要レポートのポイント
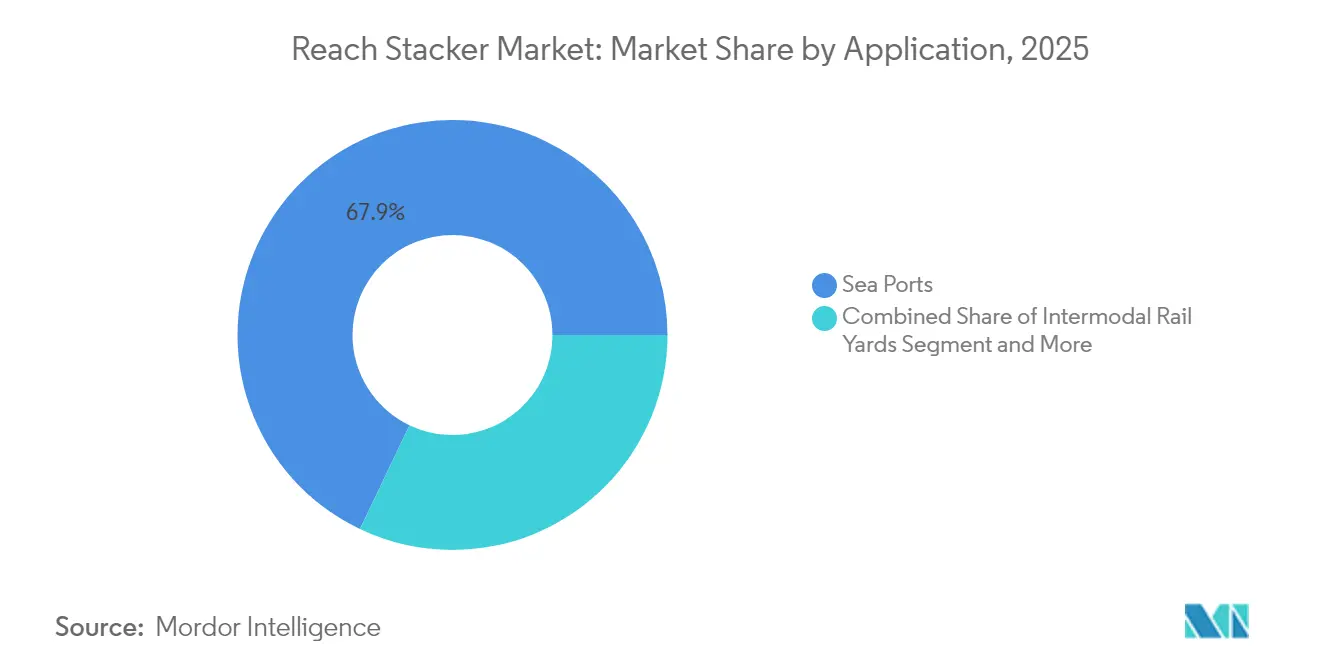
- 用途別では、海港が2025年のリーチスタッカー市場シェアの67.92%を占め、バージ・河川ターミナルが2031年までに最速の10.15% CAGRを記録すると予測されています。
- 積載量別では、30〜45トンクラスが2025年のリーチスタッカー市場規模の53.64%を占め、100トン超のユニットは2031年まで7.78% CAGRで成長する見込みです。
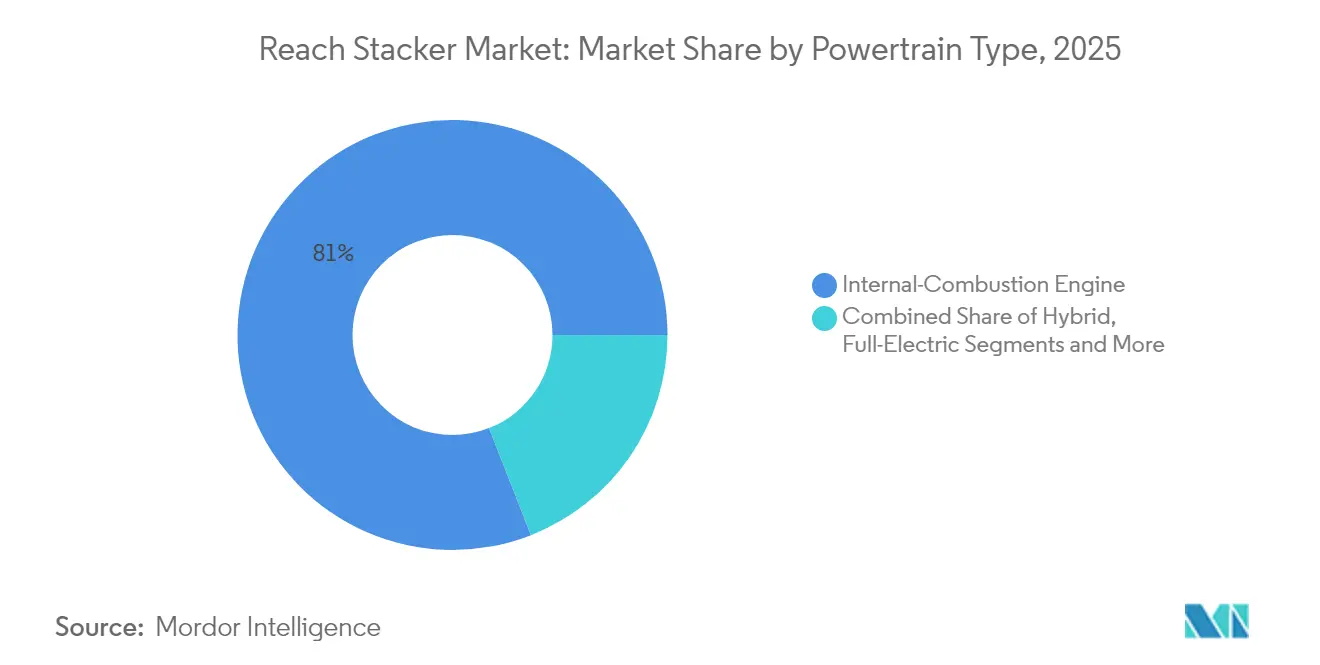
- パワートレイン別では、内燃エンジンが2025年のリーチスタッカー市場規模の80.95%のシェアを占め、電動仕様は2031年までに最高の21.61% CAGRで伸長する見込みです。
- 地域別では、アジア太平洋地域が2025年のリーチスタッカー市場シェアの42.08%の収益でトップに立ち、中東・アフリカブロックは2031年まで最速の8.73% CAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地域的関連性 | 影響タイムライン |
|---|---|---|---|
| 海港におけるコンテナ貨物量の急成長 | +1.2% | アジア太平洋地域が成長をリードするグローバル市場 | 中期(2〜4年) |
| IMO 2030目標達成に向けた船隊電動化の加速 | +0.8% | グローバル、EUおよび北米が先行採用 | 長期(4年以上) |
| 内陸地域における複合一貫輸送鉄道の拡張 | +0.6% | 北米、中央ヨーロッパ、中央アジア | 中期(2〜4年) |
| EUフィット・フォー・55パッケージにおける港湾自動化義務化 | +0.5% | 欧州連合 | 中期(2〜4年) |
| AIによる予知保全による総所有コスト低減 | +0.4% | 先進市場、プレミアムターミナル | 短期(2年以内) |
| 重作業用途における水素燃料電池パワートレインの台頭 | +0.3% | EU、北米、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
海港におけるコンテナ貨物量の急成長
2024年に紅海の迂回航路が航路を延長し機器稼働率を集中的に高めたことで、TEUマイル需要が増加し、世界のコンテナ量が急増しました。上海港は2025年1月に500万個という記録的なコンテナ処理数を達成し、中国の上位8コンテナ港が合計2億2,400万TEUを取り扱い、世界平均を上回る前年比7%成長を記録しました[1]「中国のコンテナ量は2024年に急増した」、レベッカ・ムーア、リビエラ、rivieramm.com。この貨物集中が主要ハブでの機器ボトルネックを生み出し、ターミナルが固定クレーンインフラから独立して稼働できる柔軟なコンテナ荷役ソリューションを求めることで、リーチスタッカー需要を押し上げています。地政学的混乱にもかかわらずアジア・欧州間の貿易航路が堅調さを保っていることは、持続的な貨物流量の勢いを示しています。一方、アフリカなどの新興市場では、迂回した貨物量を取り込もうとする地域港湾の能力拡大を受け、機器需要が66.71%成長しています[2]「SANYが2024年上半期財務実績を発表」、アンジャリ・スクナナン、IVT International、ivtinternational.com。港湾渋滞のパターンは、ターミナルが制約された岸壁利用可能性のもとでヤード運営を最適化するにつれ、リーチスタッカーの機動性という優位性がますます高まることを示しています。
IMO 2030目標達成に向けた船隊電動化の加速
国際海事機関(IMO)が掲げる2030年までにCO2を40%削減するという目標が、ターミナル運営を含む港湾機器の電動化プログラムを触媒しており、その対象は船舶の排出物を超えて拡大しています。ゼロエミッション港湾アライアンス(ZEPA)の調査によれば、バッテリー電動式のコンテナ荷役機器は2031年から2035年にかけての新規購入の94%超を占めるようになり、ターミナルオペレーターは脱炭素化のコミットメントを達成するために更新サイクルを加速させています。APMターミナルズが南米初の100%電動ターミナルに向けて電動ターミナルトラクターを含む240台の新型コンテナ荷役機器を導入したことは、進行中のインフラ変革の規模を示しています。ロサンゼルス港は2024年に米国初の商業用電動カーゴトップハンドラーを運用開始し、重作業用途でのゼロエミッション技術を実証しました。一方、カリフォルニア州の排出規制は2027年までに船舶のコンプライアンスを義務付けています。ただし、移行スケジュールはグリッドインフラの整備に大きく依存しており、欧州の送電網は電動化需要に対応するために2040年までに容量を20〜50%拡大する必要がある可能性があります。
内陸地域における複合一貫輸送鉄道の拡張
2024年のユニオン・パシフィックによる34億米ドルの複合一貫輸送投資(カンザスシティおよびフェニックスへの新ターミナル建設を含む)は、沿岸港湾が容量限界に達するなかで内陸コンテナ荷役への戦略的シフトを反映しています[3]「ユニオン・パシフィック、複合一貫輸送サービスに多大な投資」、インサイドトラック、www.up.com。世界最大の複合一貫輸送ハブを目指して2026年の建設着工を予定しているBNSFの15億米ドルのバーストー鉄道プロジェクトは、リーチスタッカーの新たな展開機会を創出する内陸インフラ整備の規模を示しています。フォートワース・アライアンス・スマートポートは、2035年までにトラック輸送量を倍増させる32エーカーの複合一貫輸送デポに対して8,000万米ドルの連邦資金を受け取り、内陸ターミナルが過密な沿岸施設の圧力緩和弁として機能することを浮き彫りにしています。NCポーツによるウィルミントンの5,000万米ドルの鉄道インフラ拡張により、コンテナ荷役能力が3倍になり、年間25万個のコンテナがトラックから鉄道へ転換されることで、鉄道とトラックの両インターフェースに対応できる柔軟な荷役機器への需要が生まれます。こうした動向は、複数の輸送モードにまたがる汎用的なコンテナ荷役能力を必要とする複合一貫輸送ヤードにおける不可欠な機器としてリーチスタッカーを位置付けています。
AIによる予知保全による総所有コスト低減
DP WorldがAI搭載のコンテナ配置ツールを釜山物流センターに導入したことで、予知分析を通じて機器稼働率を最適化し、ボトルネックを削減することにより、測定可能な運営改善が達成されました。KonecraneのFuture Fields自動化コンセプトは、AIによるメンテナンススケジューリングとリアルタイムの機器監視を統合し、ダウンタイムコストを最小化しながら資産ライフサイクルを延長する予知的介入を可能にします。海上輸送の調査によれば、AIによる予知保全は機械関連のインシデントを削減できることが示されており、これは港湾環境における運営中断の重大な部分を占めています。この技術の経済的効果はメンテナンスコストの削減を超えて及び、IoT対応の予知システムは需要予測アルゴリズムを通じて機器の展開パターンを最適化し、アイドル時間を削減できます。ただし、導入には相当のデジタルインフラ投資とAIシステムを管理するための人材育成が必要であり、規模の小さいターミナルオペレーターにとっては導入障壁となっています。
制約要因影響分析*
| 制約要因 | CAGR予測への影響(概算%) | 地域的関連性 | 影響タイムライン |
|---|---|---|---|
| 債務困難のなかでの新興市場港湾における設備投資凍結 | -0.7% | アフリカ、南米、東南アジア | 短期(2年以内) |
| 大規模電動充電器に対するグリッド容量のボトルネック | -0.6% | 新興市場、旧来の港湾インフラ | 長期(4年以上) |
| OEMコストを押し上げる鉄鋼価格の変動 | -0.5% | グローバル製造拠点 | 中期(2〜4年) |
| アフリカにおける熟練オペレーター不足による導入の遅れ | -0.4% | 主にサハラ以南アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
債務困難のなかでの新興市場港湾における設備投資凍結
新興市場の港湾は、金利上昇の中で債務返済コストが増大するにつれて設備投資制約の高まりに直面しており、機器調達サイクルに対する重大な逆風を生み出しています。世界銀行によるエジプトのインフラ融資分析は、輸送部門の近代化に向けた民間投資を阻む複雑な制度的構造と規制上の障壁を明らかにしており、このパターンは複数の新興国経済に共通しています。DP Worldが2029年までに30億米ドルのアフリカ投資を約束しているにもかかわらず、同社は運営効率目標を達成するために継続的な資本投下が必要な高物流コストとインフラのギャップを認識しています。債務困難な市場の港湾オペレーターは、新規取得よりも既存機器のメンテナンスを優先するようになり、更新サイクルを延長し、本来であればリーチスタッカー需要を喚起するはずの技術更新を先送りにしています。この制約は特に国際資本市場へのアクセスを持たない小規模地域港湾に影響し、主要ハブ港が投資を続ける一方でサブ施設が近代化プログラムを延期するという二極化した市場を生み出しています。
OEMコストを押し上げる鉄鋼価格の変動
鉄鋼価格の変動がリーチスタッカーの製造コストを圧迫し続けており、これらの変動は数ヶ月にまたがる生産サイクルにおいてインプットコストの変動を管理しながら安定した価格設定を維持しようとする機器メーカーの調達に不確実性をもたらしています。この制約は特に45〜100トンおよびスーパーヘビーカテゴリーの重作業用リーチスタッカーに影響し、軽量仕様と比較して鉄鋼の含有率が総製造コストに占める割合が高くなっています。OEMはコストの変動を管理するためにダイナミックプライシングメカニズムや原材料サーチャージを導入するようになっていますが、こうした戦略は買い手がより有利な価格条件を待つことで顧客の購買決定を遅らせる可能性があります。2025年に発表された中国製貨物荷役機器に対する米国の関税は、北米の購買者にとって機器価格を引き上げながらサプライチェーンの地域化を加速させる可能性のある、もう一つのコスト圧力層を加えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
海港が量的成長を牽引海港は2025年のリーチスタッカー市場において67.92%の市場シェアを占め、ヤード運営と船舶積載シーケンスに不可欠な柔軟性を提供する主要なコンテナ荷役ハブとしての役割を反映しています。このセグメントの優位性は、特に岸壁クレーン能力が港頭のコンテナスループット需要を超過するピーク接岸時において、固定クレーンインフラを補完する汎用的な地上機器を必要とする船舶大型化の進展から来ています。バージ・河川ターミナルは、内陸水路開発プログラムと沿岸港湾と内陸配送センターを結ぶ複合一貫輸送拡張に牽引され、2031年までに10.15% CAGRを記録する最も急成長する用途セグメントとなっています。内陸コンテナデポとドライポートは、ユタ州の計画中の内陸ターミナルやバージニア州の港湾拡張プログラムなどのインフラ投資の恩恵を受け、内陸地域において新たな機器展開の機会を生み出しています。
鉄鋼、木材、紙の荷役を含む産業用途は、製造施設が原材料ロジスティクスと完成品流通のための専門的なコンテナ荷役能力を必要とするため、安定した需要を維持しています。複合一貫輸送鉄道ヤードは、ユニオン・パシフィックのカンザスシティターミナルとBNSFのバーストープロジェクトが内陸インフラ整備の規模を示すなかで成長を加速させており、これらの施設はコンテナを鉄道車両とトラックシャシー間で効率的に移送できるリーチスタッカーを必要としています。用途セグメントの区分は、沿岸港湾の混雑を緩和しながら従来十分にサービスされていなかった内陸市場に新たな機器需要センターを創出する、分散型ロジスティクスネットワークへのサプライチェーン全体の進化を反映しています。
注記: 個別セグメントのシェアはレポート購入時に入手可能


積載量別:
スーパーヘビーユニットが勢いを増す30〜45トンセグメントは、多様な港湾環境での標準的なコンテナ荷役運営において運用の汎用性と資本効率の最適なバランスを表すものとして、2025年のリーチスタッカー市場において53.64%のシェアでリーダーシップを維持しています。この積載量範囲はほとんどのコンテナ重量に対応しながら積み上げ運用に十分な揚重能力を提供するため、混合貨物プロファイルと多様な運営要件を持つターミナルにとって好まれる選択肢となっています。ただし、100トン超のスーパーヘビーセグメントは、自動化ターミナル要件と大型船舶運営による最強成長軌道(7.78% CAGR、2031年まで)を示しており、効率的なコンテナ積み重ねと取り出し運営のための高容量機器への需要に牽引されています。
30トン未満セグメントは空コンテナ荷役や軽貨物運営などの特殊用途に対応し、45〜100トンカテゴリーは空間制約のあるターミナルにおける重量コンテナ用途と高密度積み重ね要件に対応しています。中国のコンテナ港の自動化リーダーシップは、記録的な効率レベルを達成した52の自動化ターミナルを擁し、自動化システムと統合しながら現代のロジスティクス運営に関連する増大するコンテナ重量に対応できるスーパーヘビーリーチスタッカーへの需要を創出しています。積載量セグメントの進化は、増大するコンテナサイズと重量に対応しながら精密な位置決め能力を必要とする自動化運営を支援できる高容量機器へのターミナルオペレーターの戦略的シフトを反映しています。
パワートレイン種別:
電動移行が加速内燃エンジンは2025年のリーチスタッカー市場において80.95%の市場シェアを維持しており、ディーゼル動力機器の既存導入基盤と継続的な港湾運営の信頼性要件を反映しています。電動パワートレインが依然として重作業用途での普及を制限していた充電インフラと比較して、給油インフラの方がアクセスしやすい状況が続いています。ただし、電動パワートレインは規制義務化と技術進歩に支えられて2031年までに最高の21.61% CAGRを示しており、これにより従来電動採用を制限していたレンジと充電の制約が解消されています。ロサンゼルス港における米国初の商業用電動カーゴトップハンドラーの展開は、集中的な港湾運営においてゼロエミッション技術を実証し、HysterのバレンシアとロサンゼルスでのPort向け水素燃料電池リーチスタッカーは脱炭素化の代替経路を示しています。
ハイブリッドディーゼル・電動システムは、中間の持続可能性目標を達成しながら延長された運転範囲を必要とするオペレーターに訴求する、運用の柔軟性と排出削減を組み合わせた移行技術を提供しています。水素燃料電池パワートレインは重作業用途における新興フロンティアを代表しており、ハンブルクやカリフォルニアの港湾での成功した展開が集中的なコンテナ荷役運営における商業的実行可能性を証明しています。ZEPAの予測では、2035年までにコンテナ荷役機器購入の94%がバッテリー電動式になるとされ、パワートレイン変革のペースを示しています。ただし、グリッドインフラの制約が電力供給能力の限られた新興市場での採用タイムラインを緩和させる可能性があります。
注記: 個別セグメントのシェアはレポート購入時に入手可能
地域分析
アジア太平洋リーチスタッカー市場
アジア太平洋地域は2025年のリーチスタッカー市場において42.08%のシェアを占めており、中国の上位8港における2億2,400万TEUの取扱量と、インドネシア、インド、ベトナム全域での継続的な能力増強がその基盤となっている。上海のヤードロボットを先駆けとする同地域の港湾自動化への早期取り組みは、ゲートから岸壁に至るデジタルワークフローと連携するセンサー搭載型、場合によっては無人運転対応リーチスタッカーへのアップグレードを加速させている。日本の港湾では、ゴムタイヤ式ガントリー向けに水素燃料電池のパイロットプログラムが開始されており、アジアにおける代替動力源へのエコシステム全体のシフトを後押ししている。
中東・アフリカリーチスタッカー市場
中東・アフリカ地域は最も高い8.73%のCAGRを記録する見込みであり、その根拠となるのはサウジアラビアのビジョン2030における1,066億米ドルを超える物流支出と、DP Worldによる30億米ドルのアフリカ港湾拡張計画である。NEOMの完全自動化クレーン設置やジェッダ・イスラミック港の2億4,000万米ドルの物流パークなどのプロジェクトは、同地域が既存のヤード設計を飛び越え、当初から大容量の電動または電動・エンジン併用型リーチスタッカーを仕様として採用している様子を示している。電力インフラの容量不足や認定オペレーターの不足が普及ペースを抑制する可能性はあるものの、国家支援の資金調達手段が、短期的な財政制約にもかかわらず機器調達の迅速化を後押ししている。
北米・欧州リーチスタッカー場
北米は、インターモーダル鉄道投資と厳格な排出規制に牽引された、成熟しながらも技術集約的な市場環境を呈している。ユニオン・パシフィックとBNSFの大規模ハブは内陸需要の中核となる見込みであり、カリフォルニア州の港湾当局は2035年までにゼロエミッション・ターミナル機器を義務付けており、電動リーチスタッカーへの大規模な更新需要を予告している。欧州市場は、フィット・フォー55と港湾自動化の要請に形成され、バッテリー交換システムや遠隔操作フリートへのシフトが進んでおり、高まる性能基準を満たすためにOEMとソフトウェア企業との協業が促進されている。これらの先進地域が仕様標準に与える複合的な影響は世界的に波及しており、新興市場にも連鎖する製品設計規範を規定することが多い。

規制環境
リーチスタッカーは、公道を走行する機械については、オフロード機器規則、労働安全要件、道路通行承認の重なる領域に位置している。欧州連合では、規則(EU)2025/14(2025年1月公表)が公道を走行する移動式機械の通行に関する型式認証枠組みを確立し、適用規定は2028年1月29日から開始され、移行期間は2036年まで及び、複数国にわたる車両群展開の文書化および構成計画に影響を与えている。
機械設計および作業者保護に関する安全性・適合要件は引き続き厳格化している。EU機械規則は2027年1月20日から適用され、AEMが2026年に指摘したように、OEMはデジタル説明書、サイバーセキュリティ、自律機能への注力を強めている。世界的には、設計検証や調達仕様に用いられるISO規格が更新され、安定性試験にはISO 22915-8:2026およびISO 22915-13:2026が、産業用可変リーチトラックにはISO 3691-2:2023が制定された。米国では、リーチスタッカーはOSHA 29 CFR 1910.178(訓練および安全運転要件)の下で動力産業用トラックに分類される一方、一部の海洋ターミナル認証規定は適用されず、港湾および複合輸送ヤード間で遵守責任が変化している。
バリューチェーン分析
リーチスタッカーのバリューチェーンは、鋼構造物、ディーゼルエンジンまたは電動駆動系、パワーエレクトロニクス、バッテリー、油圧装置、タイヤ、組込制御システムといった高付加価値の投入財から始まる。OEM(Kalmar、Konecranes、Hyster-Yale、および地域の中国メーカーを含む)は、モジュール式製品アーキテクチャや、遠隔診断、予知保全、ターミナル運用システム統合などのソフトウェアスタックによる差別化を強めている。電動化が進むにつれ、上流の依存関係はバッテリーセル、熱管理、充電インターフェースへと移行し、認定電気部品サプライヤーと地域サービス能力の役割が高まっている。
製造・最終組立も、配送時間の短縮や貿易・関税リスクの低減のため地域化が進んでおり、Kalmarは2026年6月に上海の拡張製造工場から電動リーチスタッカーの受注を供給している。流通は通常、大手ターミナル運営者への直接OEM販売を主とし、中小規模の港湾、内陸コンテナデポ、産業用ヤードにはディーラーやインテグレーターが対応している。アフターマーケット部品、稼働保証契約、ソフトウェアサブスクリプションが生涯収益に占める割合が増大している。需要側では、調達は充電インフラ、ヤードのデジタル化、作業者訓練とますます一体化しており、米国におけるセクション301関連の関税圧力などの貿易措置は、一部の購買者に調達先の多様化と地域支援型構成の選好を促している。
競合環境
リーチスタッカー市場は、コスト優位性と国内市場規模を活用する新興中国系プレイヤーと競合する欧米の確立したメーカーを含む中程度の分散を示しています。市場集中は地域リーダー間で分散しており、Kalmar Corporation、Konecranes、Hyster-Yale, Inc.が先進市場で技術的リーダーシップを維持する一方、Shanghai Zhenhua Heavy Industries Company Limited(ZPMC)、SANY Groupおよびその他の中国メーカーが競争力のある価格設定と拡大する製品ポートフォリオを通じてグローバルフットプリントを拡大しています。
戦略的差別化は電動化能力と自律統合にますます集中しており、KonecraneによるPeinemann Port Servicesの買収でロッテルダムでのバッテリー駆動車両移行を加速させ、Taylor Machine WorksのProterraとの港湾電動化プログラムにおけるパートナーシップにその証左があります。技術採用パターンは、DP Worldが機器稼働率を最適化しながら運営ボトルネックを削減するAI搭載コンテナ配置ツールを導入しているように、競争優位性がソフトウェア統合と予知保全能力へとシフトしていることを明らかにしています。
ホワイトスペース機会は水素燃料電池用途とスーパーヘビー積載量セグメントに出現しており、HysterのようなHysterなどの確立したプレイヤーがバレンシアとロサンゼルスの港湾での成功した展開を通じて商業的実行可能性を実証しています。Taylor Groupによるモバイルコンテナ荷役の専門知識とデジタル統合能力で評価されるCVS Ferrariの85%の買収は、運用ノウハウと技術的進歩を組み合わせる統合戦略を例示しています。新興の破壊的プレイヤーには、資本集約的な製造投資を避けながら技術統合を加速させるために従来のOEMと提携する自動化スペシャリストと電動パワートレイン開発者が含まれます。
リーチスタッカー業界リーダー
Konecranes
Liebherr Group
CVS FERRARI S.P.A.
Kalmar Corporation
SANY Group
- *免責事項:主要選手の並び順不同
リーチスタッカー市場
- Kalmar Corporation
- Konecranes Inc.
- Hyster-Yale, Inc.
- Liebherr Group
- SANY Group
- CVS FERRARI S.P.A.
- Terex Corporation
- Toyota Material Handling International
- Shanghai Zhenhua Heavy Industries Company Limited (ZPMC)
- Dalian forklift Co., Ltd.
- Hoist Material Handling, Inc.
- Valla Cranes
- Taylor Group
- FTMH S.P.A.
- SENNEBOGEN
- Linde Material Handling
- Anhui Heli Co., Ltd.
- SVETRUCK AB
- Komatsu Utility Co., Ltd.

市場機会と将来展望
電動化に関連した代替需要と、港湾および内陸ノードの新規建設は、機器、充電、デジタル車両管理ツールを含む包括的なソリューションを提供できるOEMにとって短期的な市場空白を生み出している。具体例として、Tuticorin Container Terminalが2024年8月に電動リーチスタッカーを稼働させたこと、CONCORが2026年6月に2台の電動リーチスタッカーを稼働させたことが挙げられ、実証段階から日常的なターミナル運用への導入進展を示している。電力網の制約により完全電動化の準備が整っていない顧客に対しては、事業者はHVO対応運用など代替の脱炭素経路も追加しており、Bertschiが2024年12月に完了したロッテルダムターミナル拡張において持続可能なHVO燃料を用いたリーチスタッカー用給油所を追加した例が示されている。
容量拡張や特許方式によるターミナル投資は、特に高スループットのハブや急成長するゲートウェイにおいて、リーチスタッカーおよび関連するコンテナ取扱機器の受注を引き続き生み出している。サラーラ港におけるAPMターミナルズの拡張活動は、3億米ドルの投資に結びついており、追加のリーチスタッカーを含む(2025年2月)ことで、ターミナル容量プロジェクトが機器需要につながる様子を示している。製品戦略上の機会は、安全性、サイバーセキュリティ、デジタル文書化要件の厳格化に伴い、コンプライアンス対応済みでアップグレード可能なプラットフォームにも集中しており、OEMはKonecranes Generation D(2026年5月のTOCヨーロッパで発表)のようなモジュール設計で対応している。一方、ソフトウェアを活用した稼働保証サービスや、位置決め支援、衝突回避、遠隔診断などの半自動化機能は、混雑、労働力制約、利用サイクルの高まりに対応する事業者にとって差別化要因となっている。
Recent Industry Developments in リーチスタッカー市場
- 2026年6月:Kalmarは上海の製造工場を拡張し、電動リーチスタッカーの生産能力を増強し、地域ターミナル向けの複数台受注を可能にした。この拡張はリードタイムの短縮を支え、アジアにおける地域電動化プログラムと整合している。
- 2026年5月:Konecranesはハンブルクで開催されたTOCヨーロッパにおいて、モジュール式のGeneration Dリフトトラックプラットフォームを発表し、世界向けに新しいディーゼルおよび電動リーチスタッカーモデルの受注を開始した。同プラットフォームは構成の複雑さを低減し、各バリエーション間で電子機器およびソフトウェアインターフェースを標準化しており、車両群全体の診断とアップグレードの容易化を支えている。
- 2024年6月:Konecranesはコンゴ共和国のコンテナターミナル向けに、リーチスタッカー5台と空コンテナハンドラー6台の受注を獲得した。この複数台の車両群受注は、スループットとヤード効率の向上が優先課題となっているアフリカのターミナルにおける継続的な機器の現代化を反映している。また、新興港湾網におけるOEMのアフターマーケット、部品、サービス契約の設置ベースを拡大するものでもある。


リーチスタッカー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、港湾、内陸ターミナル、鉄道ヤード、産業拠点において複合輸送コンテナおよび関連貨物を持ち上げ、移動、積み重ねるために使用されるリーチスタッカーから生じる収益を対象とし、新規機器の販売および納入システムの価値の両方を含む。
対象範囲の除外:中古機器の再販、日常的な修理作業、および一般的な港湾インフラプロジェクトは、本市場規模の算定から除外される。
セグメンテーション概要
- 用途別
- 海港
- 内陸コンテナデポ/ドライポート
- 複合一貫輸送鉄道ヤード
- バージ・河川ターミナル
- 産業用(鉄鋼、木材、紙など)
- 積載量別
- 30トン未満(低)
- 30〜45トン(中)
- 45〜100トン(高)
- 100トン超(スーパーヘビー)
- パワートレイン種別
- 内燃エンジン
- ハイブリッド(ディーゼル・電動)
- フル電動
- 水素燃料電池
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- ヨーロッパその他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- トルコ
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチでは、まずコンテナ流動とターミナル投資サイクルを取り巻く需要環境をマッピングし、それを用いてリーチスタッカーが実際に配備されている場所を特定した。UNCTADの港湾・海運統計、世界銀行の物流指標、IMOの排出および燃料転換に関する文書、各国港湾当局のスループット発表などの公開情報源をレビューし、地域別に現実的な数量指標を設定した。
これらの指標を市場価値に結びつけるため、製造業者の年次報告書、投資家向け説明資料、決算説明会資料を用いて製品構成と価格動向を把握し、機器の輸入パターンの理解に役立つ貿易・税関公表資料を確認した。特許データベースも、ハイブリッドおよび完全電動駆動系、スプレッダーシステムに関する動向を追跡するために使用され、これによりより高いASP(平均販売価格)が生じやすい領域を解釈する助けとなった。このリストは例示にすぎず、データ収集、相互確認、明確化のために他の多くの公開情報源が使用された。
一次インタビューおよび調査
一次調査は、デスクリサーチの見解を検証し、公開資料からは確認しにくいギャップ、特に代替パワートレインの更新時期やプレミアムに関する部分を補うために用いられた。インタビューおよび調査は、OEMおよびディーラー、ターミナル運営者、車両群管理者、サービスパートナーの各役割にわたって実施され、APAC、EMEA、南北アメリカを対象範囲としたことで、モデルが異なる稼働パターンと調達サイクルを反映している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:36% | CXO:13% | APAC:52% |
| ミドルティア:45% | 機能/部門責任者:42% | EMEA:29% |
| 小規模事業者:19% | マネージャー:45% | 南北アメリカ:19% |
市場規模算定と予測
市場規模算定は、コンテナ取扱活動をアドレサブルな機器需要プールへ変換するトップダウン構築から始まり、ターミナルおよび内陸ヤードにおけるリーチスタッカーの適合性でフィルタリングされる。このモデルは、コンテナスループットの成長、ターミナルの拡張・現代化サイクル、推定される車両群の更新年数、ハイブリッドまたは完全電動ユニットへの移行割合、トン数帯・用途別に観察されるASPの差異といった実務的な入力を用いる。
需要プールが構築された後、チャネルからの抽出出荷台数、事業者が言及する車両群数、主要地域におけるASP×台数の妥当性確認といった選択的なボトムアップ近似を用いて検証される。台数の可視性が限られる場合には、インタビューから得た範囲でギャップを処理し、スループットと利用制約を通じて絞り込むことで、合計値が現実的な水準に保たれる。予測は、マクロ要因(貿易成長と港湾資本支出)に連動したシナリオ分析と、スループットおよび更新サイクルの前提に関する単純な回帰確認を用いて完成させ、軌道の安定性を保つ。
データ検証と更新サイクル
検証は複数回のパスを通じて行われ、合計値は独立した指標と比較され、その後セグメントおよび地域レベルで再度レビューされる。パワートレイン構成比の変化に対応しない突発的なASPの急上昇や、スループットと車両群更新が支えられない台数成長といった異常事象を確認し、そうした事例は承認前に見直される。
報告書は毎年更新され、急激な通貨変動、ディーゼル機器に影響する主要な政策変更、ターミナル投資の予期しない変化といった重大事象が発生した場合には、随時更新が行われる。納品前には最終的なアナリストによる確認が実施され、クライアントが受け取る数値に最新の公開データおよびインタビューの結果が反映される。
Mordor Intelligenceのリーチスタッカー市場推定値と他の公表推定値との比較
リーチスタッカーの公表市場規模は、テーマが同じに見えても、発行者ごとに境界の引き方や主要な入力のタイミングが微妙に異なるため、異なる場合がある。差異は通常、市場収益として何を計上するか、価格をどのように扱うか、予測が保守的か積極的かに帰結する。
差異を生む一般的な要因は、予測期間全体でASPがどのように更新されるかであり、価格の変化は、単なる広範なインフレではなく、トン数構成の高度化、電動化プレミアム、地域需要の変化によって引き起こされることがある。もう一つの要因は通貨のタイミングと更新頻度であり、年末近くの価格確認と分散レビューによって結果が調達実態と整合するよう保たれており、この規律はMordor Intelligenceによって適用されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.90 B (2026) | |
| 総合コンサルティング会社A | USD 2.55 B (2026) | より保守的なASPの上昇を用い、ディーゼル専用機に重い比重を置いており、電動化が進むヤードにおける構成変化による価格上昇を過小評価する可能性がある。 |
| 業界団体B | USD 3.15 B (2026) | 隣接するコンテナ取扱機器の収益やより広範なターミナル車両カテゴリーを含んでいるように見え、専用リーチスタッカーの範囲を超えて対象範囲を拡大している。 |
公表値間の差異は、主に市場境界がどの程度厳密に引かれているか、および予測期間全体を通じて価格がどのように引き継がれるかによって説明される。成長をスループット、更新時期、現実的なASPの変動に結びつけることで、本推定値は測定可能な運用指標および再現可能な確認手法に対して追跡可能な状態を保っている。


レポートで回答される主要な質問
リーチスタッカー市場の現在の規模は?
市場は2026年に29億米ドルと評価され、2031年までに37億4,000万米ドルに達すると予測されています。
どの用途セグメントがリーチスタッカー需要を支配していますか?
海港運営が2025年に67.92%の市場シェアでリードしています。
電動リーチスタッカーセグメントはどのくらいの速さで成長していますか?
電動モデルは2026年から2031年にかけて21.61% CAGRで成長すると予想されています。
どの地域が最も速く拡大していますか?
中東・アフリカ地域は2031年まで8.73% CAGRで成長すると予測されています。
AIはリーチスタッカーの運営においてどのような役割を果たしていますか?
予知保全とヤード計画アルゴリズムがダウンタイムを削減し機器稼働率を向上させ、オペレーターの総所有コストを低減しています。
最終更新日:



