
Photokatalysator Marktgröße und -Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
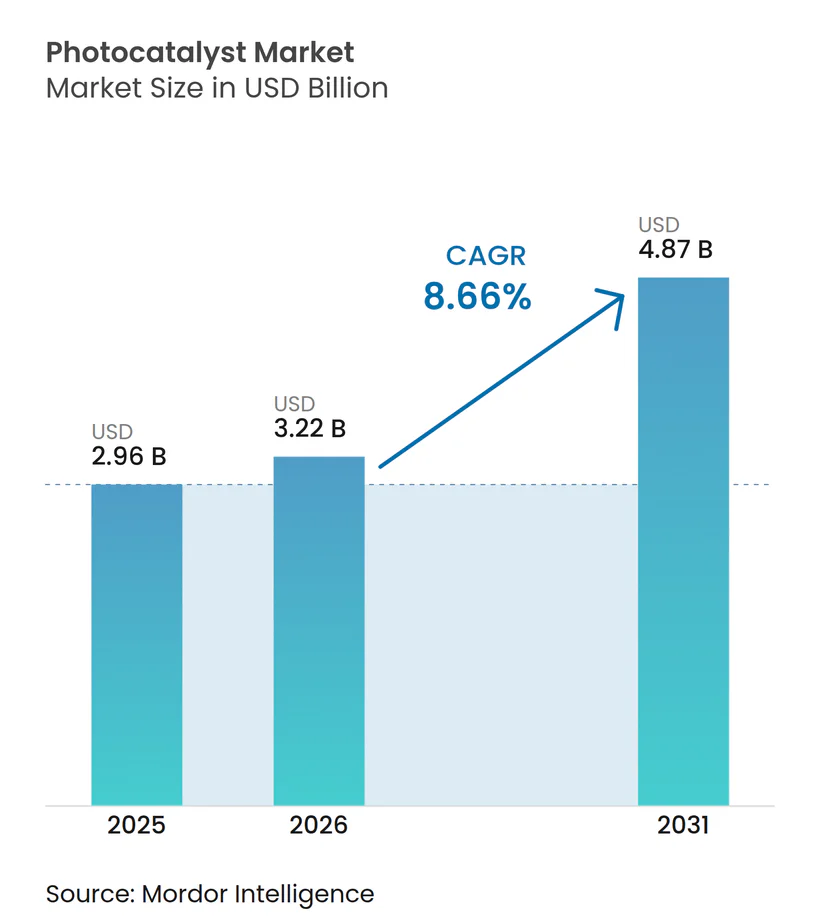
| Marktgröße (2026) | 3.22 Milliarden US-Dollar |
| Marktgröße (2031) | 4.87 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.66 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
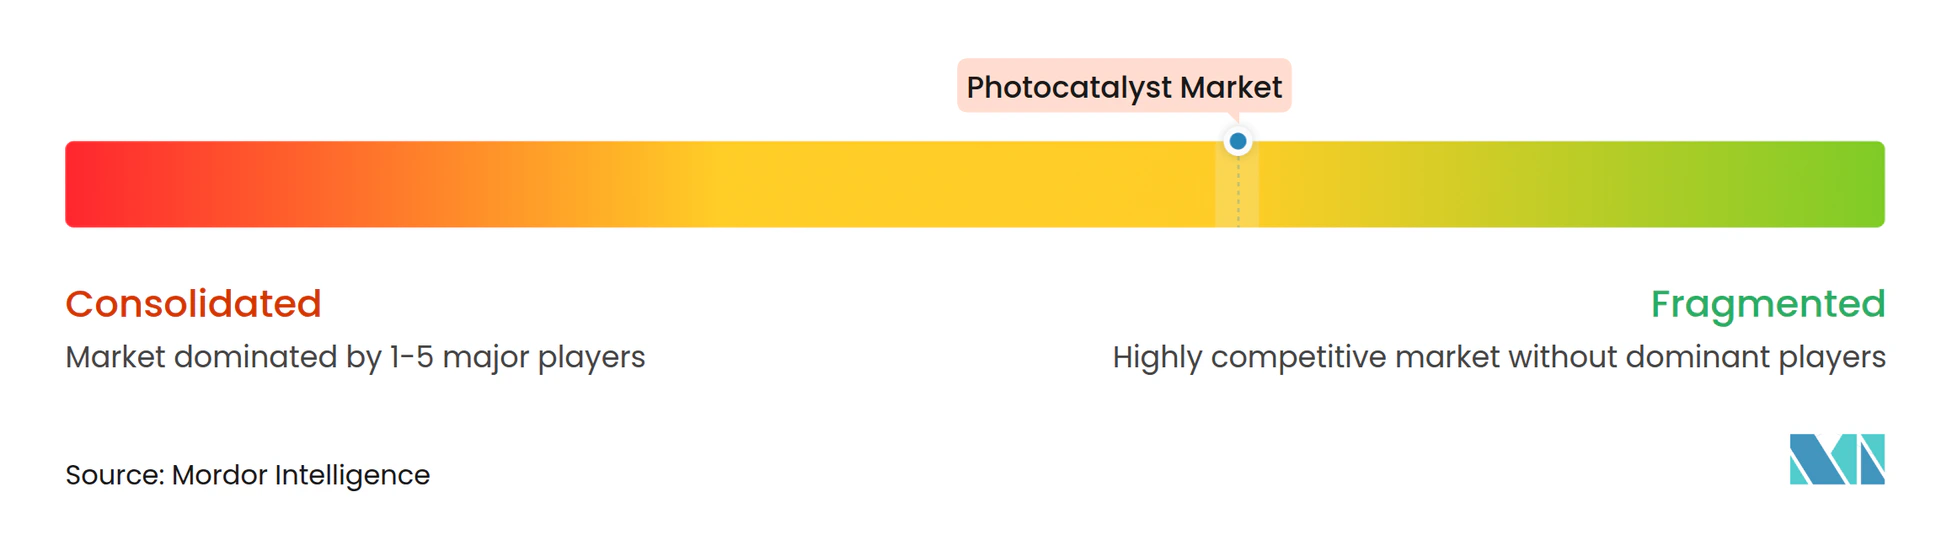
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Photokatalysator Marktanalyse von Mordor Intelligence
Die Photokatalysator Marktgröße wird voraussichtlich von USD 2,96 Milliarden im Jahr 2025 auf USD 3,22 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 8,66 % über den Zeitraum 2026–2031 USD 4,87 Milliarden erreichen. Starker regulatorischer Druck auf Luft- und Wasserverschmutzung, eine breitere Akzeptanz selbstreinigender Baumaterialien sowie Durchbrüche, die Titandioxid-Systeme (TiO₂) in den sichtbaren Lichtbereich verschieben, sind die wesentlichen Wachstumstreiber. Die Marktnachfrage wird durch Bauunternehmen gestärkt, die nach lebenslangen Wartungseinsparungen suchen, durch Versorgungsunternehmen, die mit aufkommenden Wasserverunreinigungen umgehen müssen, sowie durch Hersteller von Unterhaltungselektronik, die antimikrobielle Beschichtungen hinzufügen. Eine beschleunigte Skalierung ist auch durch modulare Reaktoren und mittels 3D-Druck hergestellte Verbundwerkstoffe erkennbar, die die Investitionskosten senken, während sich regionale Lieferketten an europäische Antidumping-Zölle auf chinesische TiO₂-Importe anpassen. Schließlich signalisiert der Forschungsimpuls bei plasmonischen Nanokompositen und MOF-basierten Katalysatoren eine sich verbreiternde Anwendungsbasis, die nun agrivoltaisches Glas und die Erzeugung erneuerbaren Wasserstoffs umfasst.
Wichtigste Erkenntnisse des Berichts
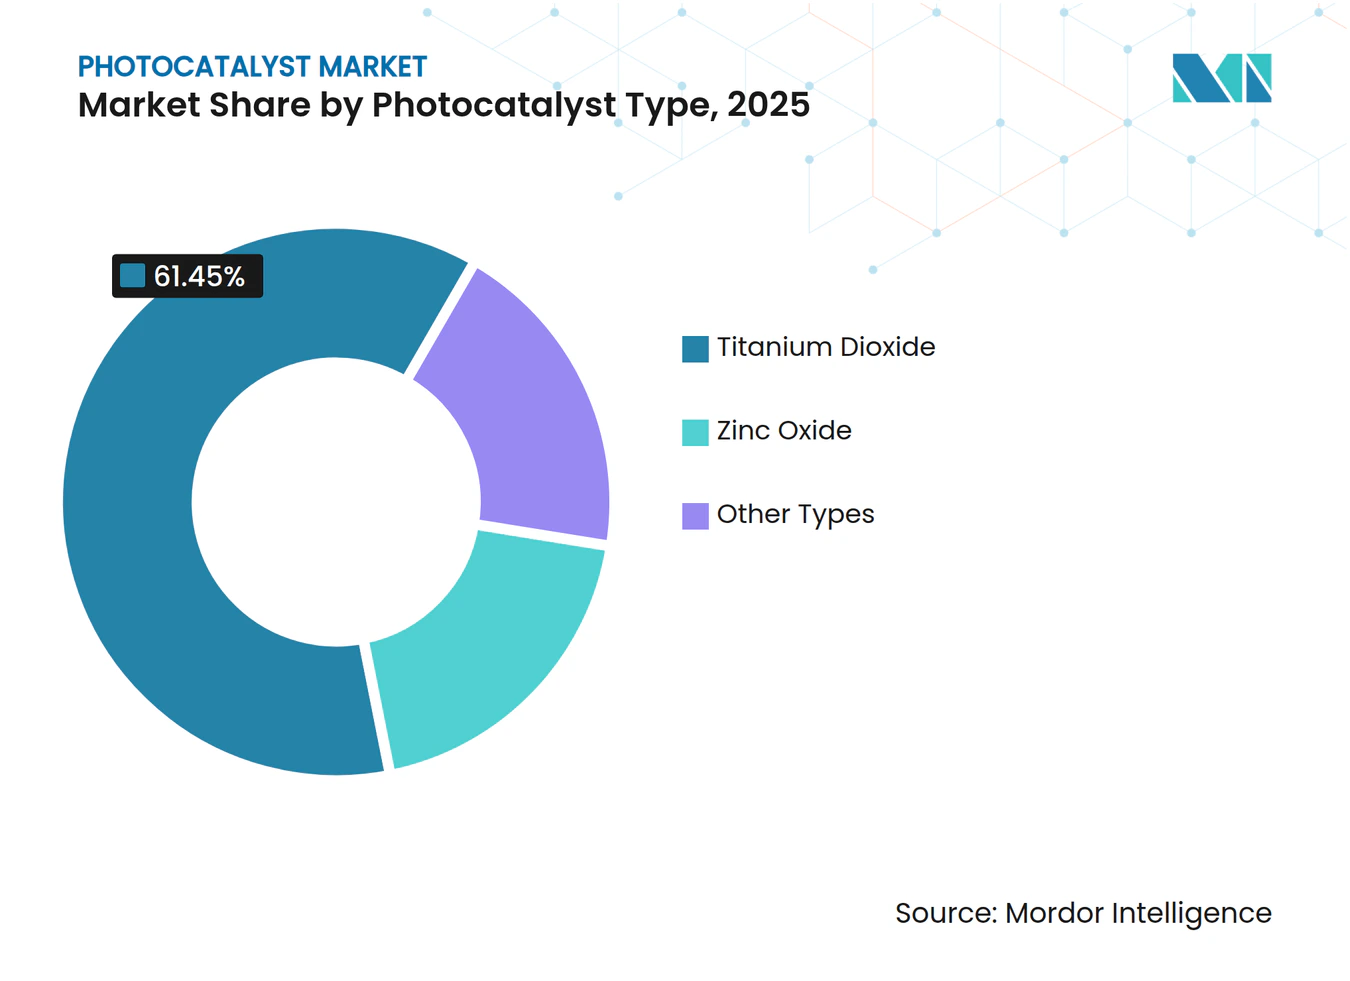
- Nach Photokatalysator-Typ hielt TiO₂ im Jahr 2025 einen Marktanteil von 61,45 % am Photokatalysator Markt, während ZnO bis 2031 voraussichtlich eine CAGR von 9,55 % verzeichnen wird.
- Nach Anwendung hielt die Selbstreinigung im Jahr 2025 einen Anteil von 59,92 % an der Photokatalysator Marktgröße und expandiert zwischen 2026–2031 mit einer CAGR von 10,35 %.
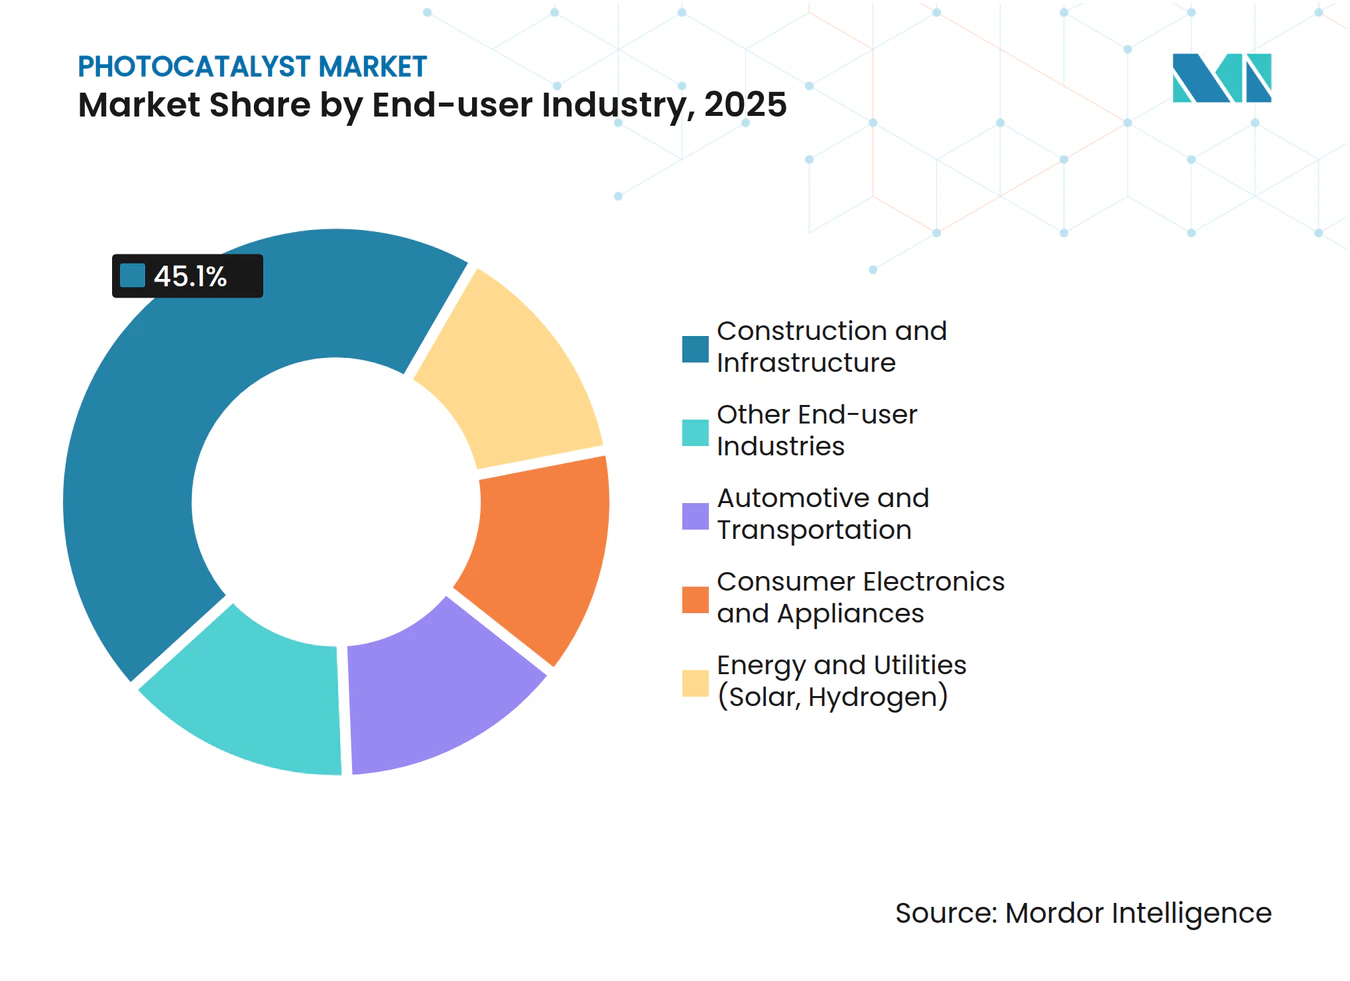
- Nach Endverbrauchsbranche entfielen im Jahr 2025 45,10 % des Umsatzes auf Bau und Infrastruktur, mit einer CAGR von 9,74 % bis 2031.
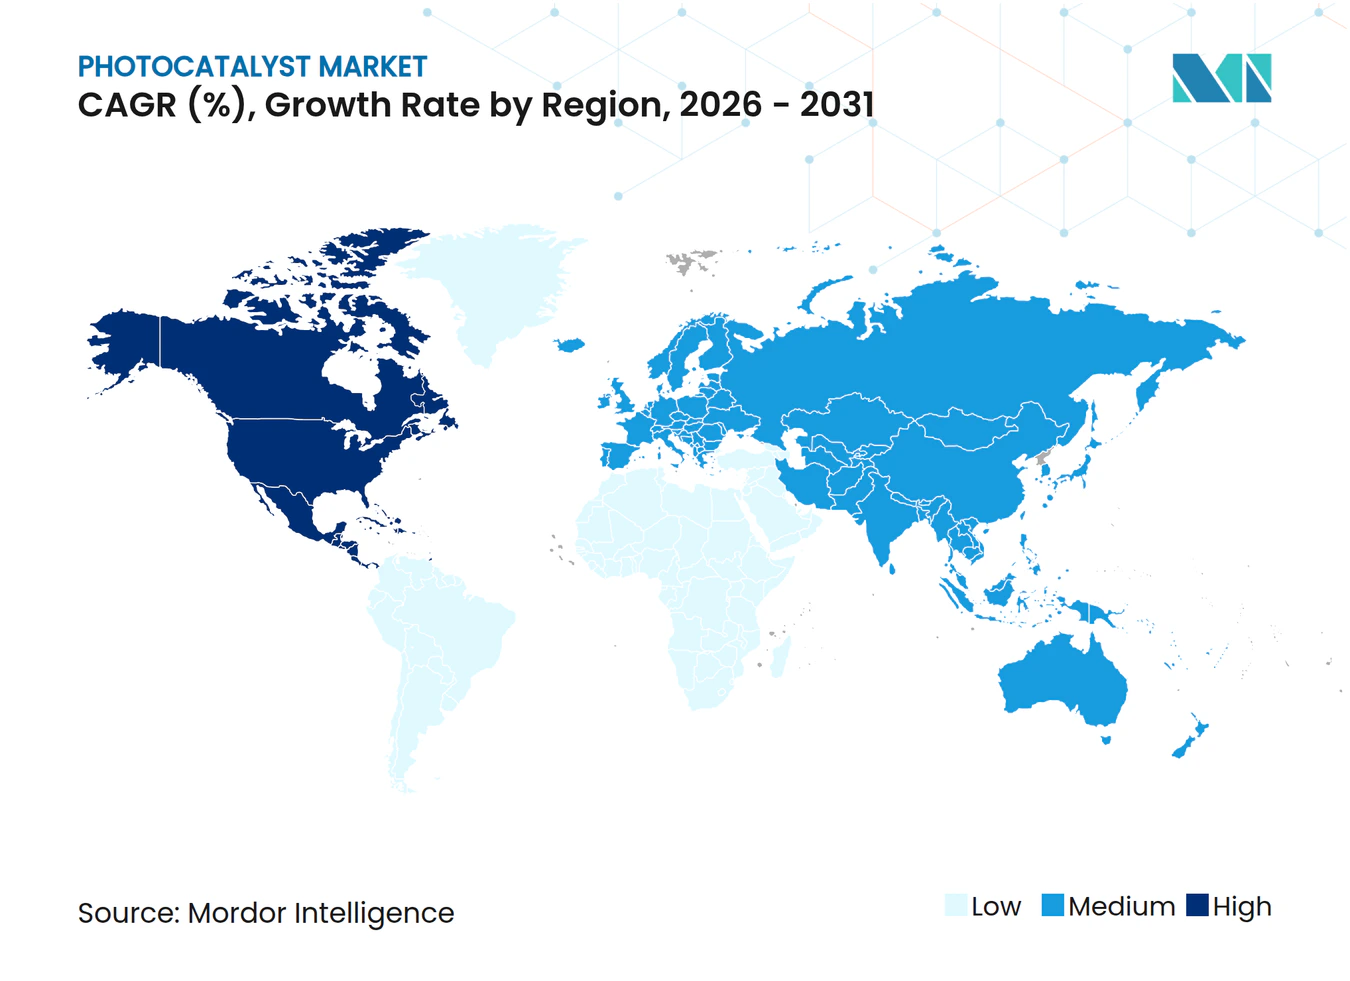
- Nach Geografie führte Asien-Pazifik mit einem Umsatzanteil von 66,15 % im Jahr 2025, während Nordamerika im Prognosezeitraum die schnellste CAGR von 9,62 % verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Steigende Nachfrage nach TiO₂-Photokatalysatoren in selbstreinigenden Baumaterialien | +2.1% | Global, Schwerpunkt in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung in kommunalen Wasser- und Abwasseraufbereitungsanlagen | +1.8% | Nordamerika und EU, Ausbreitung nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Strengere Innenraum-VOC-Vorschriften fördern photokatalytische Luftreiniger | +1.6% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Plasmonische Nanokomposite für sichtbares Licht ermöglichen Beschichtungen für Unterhaltungselektronik im Innenbereich | +1.4% | Global, angeführt von Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Photokatalytische Beschichtungen für agrivoltaisches Glas zur Reduzierung von Biofouling | +0.9% | Global, frühe Verbreitung in Europa und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach TiO₂-Photokatalysatoren in selbstreinigenden Baumaterialien
Gebäudeeigentümer schreiben nun nanotexturierte TiO₂-Beschichtungen vor, die die Fassadenreinigungskosten über die Lebensdauer eines Gebäudes um bis zu 40 % senken. Neuere Formulierungen erreichen eine optische Transmission von 95 % und erfüllen die ästhetischen Anforderungen repräsentativer Glasarchitektur. Photokatalytische Oberflächen entfernen zudem 63 % des in der Luft befindlichen Toluols unter Tageslicht und lindern damit städtische Luftqualitätsbedenken. Hochhausprojekte verwenden diese Beschichtungen, weil Seilzugangsreinigungen teuer und störend sind, während neuartige Bi@Bi₄Ti₃O₁₂/TiO₂-Filme den Vorteil auf sichtbares Licht ausweiten und so größere Gestaltungsfreiheit für beschattete Fassaden bieten[1].
Zunehmende Verbreitung in kommunalen Wasser- und Abwasseraufbereitungsanlagen
Versorgungsunternehmen setzen auf solargetriebene photokatalytische Tertiärbehandlung, um Pestizide wie 2,4-D, MCPP und Dicamba zu bekämpfen und dabei einen Abbaugrad von bis zu 99,8 % ohne externe Stromversorgung zu erzielen[2]. Photokatalytische Membranreaktoren gewinnen aufgrund ihrer präzisen Ablaufqualitätskontrolle und Widerstandsfähigkeit gegenüber Schadstoffspitzen an Bedeutung. Mittels additiver Fertigung hergestellte Verbundstrukturen senken die Kosten durch Anpassung von Oberfläche und Lichtverteilungsgeometrie und machen entlegene Installationen dort rentabel, wo Netzstrom knapp ist.
Strengere Innenraum-VOC-Vorschriften fördern photokatalytische Luftreiniger
Neue EPA-Regeln zu Benzol- und Kohlenwasserstoffemissionen befeuern die Nachfrage nach kontinuierlichen, filterlosen Luftreinigern in Büros, Schulen und Fahrzeugen. In Polypropylen-Membranen eingebettete TiO₂-Nanopartikel bauen VOCs effizient unter LED-Beleuchtung ab, und Automobilprototypen senken bereits Verdunstungskraftstoffdämpfe in Tageszyklen um 60 %. Konstruktionen, die die OH-Radikalchemie der Troposphäre nachahmen, ermöglichen eine wirksame Behandlung selbst bei den sehr niedrigen Schadstoffkonzentrationen, die in klimatisierten Innenräumen typisch sind.
Plasmonische Nanokomposite für sichtbares Licht ermöglichen Beschichtungen für Unterhaltungselektronik im Innenbereich
Silberverstärktes Ag/AgCl-Glas gewährleistet hohe Transparenz und liefert gleichzeitig starke photokatalytische Aktivität unter alltäglichem Innenraumlicht, wodurch Touchscreens selbstreinigende und antibakterielle Eigenschaften erhalten. Subnanometrische MoOₓ-Cluster auf TiO₂-Nanoblättern erhöhen darüber hinaus die Selektivität, vermeiden unerwünschte Nebenprodukte und erreichen eine Reaktionseffizienz von 95 %. Hersteller schätzen den doppelten hygienischen und ästhetischen Mehrwert, während dreidimensionale blumenartige Ag/Bi₅O₇I-Beschichtungen eine 99,63 %ige bakterielle Abtötung neben einer 95 %igen Schadstoffentfernung in Tablet-Linsentests zeigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Hohe Investitionsausgaben für industriemaßstäbliche photokatalytische Reaktoren | -1.9% | Global, besonders ausgeprägt in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Katalysatordesaktivierung durch Oberflächenverschmutzung und Elektron-Loch-Rekombination | -1.5% | Global, am stärksten in verschmutzten Umgebungen | Langfristig (≥ 4 Jahre) |
| Regulatorische Unsicherheit hinsichtlich Freisetzung und Entsorgung von Nanopartikeln | -0.8% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionsausgaben für industriemaßstäbliche photokatalytische Reaktoren
Wirtschaftliche Modellierungen zeigen, dass die Behandlungskosten stark ansteigen, wenn die Reaktionsgeschwindigkeitskonstanten unter 0,1 min⁻¹ fallen, was Entwickler dazu veranlasst, den Katalysatorpreis zu senken statt Reaktoren übermäßig aufzurüsten. UV-Lampenanordnungen, präzise Durchflussregelung und Maßnahmen zur Schmutzminderung erhöhen die Investitionskosten zusätzlich und überschreiten häufig die anfänglichen Budgets um das 3- bis 5-Fache. Modulare Einheiten und hybride Photobioreaktorenkonzepte erweisen sich als praktikable Lösungen, da sie die Investitionen zeitlich strecken und die Amortisationszeit in einem akzeptablen Rahmen von 5–15 Jahren halten, wo Energiepreise und Wasserqualitätsvorschriften übereinstimmen.
Katalysatordesaktivierung durch Oberflächenverschmutzung und Elektron-Loch-Rekombination
Feldanwendungen zeigen, dass Schadstoffströme mit mehreren Komponenten katalytische Oberflächen schnell passivieren, während hohe Rekombinationsraten die Quanteneffizienz beeinträchtigen. Die Regenerierung durch thermische oder chemische Verfahren verbraucht sowohl Energie als auch Arbeitskraft und schmälert damit den Kostenvorteil der ausschließlich sonnengetriebenen Behandlung. Die Forschung entwickelt nun maßgeschneiderte Co-Katalysatoren und Oberflächenmodifikatoren zur Verlängerung der Lebensdauer, doch die zusätzliche Materialkomplexität erhöht die Beschaffungskosten und Validierungszyklen, insbesondere bei der Kontrolle von Kraftfahrzeug-Kraftstoffdämpfen, wo leichte Alkane die Desaktivierung beschleunigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Photokatalysator-Typ:
TiO₂-Dominanz steht vor der ZnO-HerausforderungIm Jahr 2025 hielt TiO₂ mit 61,45 % den größten Marktanteil am Photokatalysator Markt aufgrund ausgereifter Produktionskapazitäten und jahrzehntelangen Formulierungs-Know-hows. Gleichzeitige Fortschritte wie Ti³⁺-Eigendotierung über Triethanolamin-Routen erweitern sein Sichtlichtfenster und stärken die Leistungsführerschaft, auch wenn Antidumping-Zölle die Lieferlogistik verändern. ZnO verzeichnet unterdessen mit 9,55 % die schnellste CAGR, da sein Oberflächenreaktionsweg die Wasserstofferzeugung begünstigt – ein Bereich, der in Asien-Pazifik und Nordamerika großzügige Fördermittel für grüne Kraftstoffe erhält.
Die Dynamik verlagert sich gleichwohl in Richtung Mehrkomponentensysteme. Bismutoxide, Graphen-Komposite und MOF-basierte Strukturen weisen Quantenausbeuten von über 10 % auf und zielen auf CO₂-Umwandlung und Spezialchemikaliensynthese ab. Die Marktauswahl wird voraussichtlich stärker auf anwendungsspezifischer Eignung als auf universellen Kennzahlen basieren, was darauf hindeutet, dass TiO₂ einige hochmargige Nischen abgeben könnte, während es die allgemeine Volumenführerschaft im Photokatalysator Markt beibehält.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Selbstreinigung führt die Diversifizierung anDie Selbstreinigung hielt im Jahr 2025 einen Anteil von 59,92 % an der Photokatalysator Marktgröße und setzt die Expansion mit einer CAGR von 10,35 % fort, da sie in Baufassaden, Automobil-Klarlacken und Telefonglas allgegenwärtig ist. Architektonische Verkleidungen gewinnen besonders durch Lebenszykluswartungseinsparungen und verbesserte städtische Ästhetik an Bedeutung. Luftreinigung rangiert an zweiter Stelle, da Büros HVAC-Einheiten nachrüsten, um strengere VOC-Grenzwerte einzuhalten, während die Wasseraufbereitung als tertiäre Barriere gegen Spurenorganika wächst, die biologische Schritte umgehen.
Antibeschlag-Linsen und -Spiegel nutzen dieselbe hydrophile Oberflächeneigenschaft, die der Selbstreinigung zugrunde liegt, und bieten OEMs einen einfach nachrüstbaren Funktionsumfang. Am Horizont bilden CO₂-Reduktion, Methanoxidation und erneuerbarer Wasserstoff gemeinsam einen aufkommenden Anwendungscluster, in dem ein höherer Wert pro Kilogramm Katalysator geringere Volumina ausgleichen könnte und so die Einnahmequellen für den Photokatalysator Markt weiter diversifiziert.
Nach Endverbrauchsbranche:
Bau treibt die Verbreitung anBau und Infrastruktur verzeichneten im Jahr 2025 einen Nachfrageanteil von 45,10 %, unterstützt durch Bauvorschriften, die nachhaltige Materialien und Fassadenbeständigkeit fördern. Entwickler verweisen in Ausschreibungsunterlagen auf Reinigungskostensenkungen von 40 %, und Stadtplaner begrüßen die 63 %ige Toluol-Entfernungskapazität, die die Luftqualität auf Straßenebene verbessert. Automobil und Transport folgen, da OEMs selbstheilende Klarlacke und dampfreduzierenden Kanister erkunden, obwohl die Desaktivierung unter Kohlenwasserstoffbelastung ein Hindernis bleibt.
Unterhaltungselektronik zeigt trotz geringerer Ausgangsbasis ein überproportionales Potenzial, da plasmonische Sichtlichtfilme antimikrobielle und schlierenfreie Bildschirme im laufenden Betrieb ermöglichen. Energie und Versorgung integrieren Photokatalysatoren in Solarmodulglas und erproben Wasserstoffgeneratoren, was die industrielle Einsatzbasis erweitert. Gesundheitseinrichtungen und agritechnische Gewächshäuser ergänzen die Verbreitung als Spezialanwender, die kontinuierliche Sterilisation und Lichtmanagementeffizienz schätzen.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Photokatalysator-Markt
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 66,15 %, da Japans Forschungsführerschaft und Chinas kostengünstige TiO₂-Produktion einen vertikal integrierten Cluster vom Labor bis zur Fabrikhalle verankern. Post-Fukushima-F&E-Fördermittel treiben Innovationen im Bereich sichtbares Licht voran, und Chinas Produktionskapazität – 2,65 Millionen Tonnen TiO₂ über das Sulfatverfahren im Jahr 2017 – unterstützt die Wettbewerbsfähigkeit der Preise, selbst angesichts verschärfter Umweltvorschriften. Rasche Urbanisierung und saisonaler Smog treiben die kommunale Nachfrage nach photokatalytisch luftgereinigten Fassaden und U-Bahnstationen weiter an.
Nordamerika-Photokatalysator-Markt
Nordamerika wächst mit einer CAGR von 9,62 % am schnellsten, begünstigt durch VOC-Grenzwerte der EPA, die HVAC-Nachrüstungen und Kraftstoffdampfkontrollen in der Automobilindustrie beschleunigen. Kommunale Versorgungsunternehmen setzen passive solare Tertiärbehandlung ein, um Einleitungsgenehmigungen für Spurenverunreinigungen zu erfüllen, während staatliche Fördermittel für sauberen Wasserstoff Demonstrationsprojekte zur ZnO-basierten Wasserspaltung stimulieren. Kanadische Gebäudevorschriften für nachhaltiges Bauen und Mexikos wachsende Industriebasis tragen zum regionalen Volumen jenseits der Vereinigten Staaten bei.
EMEA- und Südamerika-Photokatalysator-Markt
Europa profitiert von den Kreislaufwirtschaftsklauseln des Green Deal, der Subventionen in nachhaltiges Bauen und agrivoltaische Pilotprojekte lenkt, die photokatalytische Verglasung mit transparenter Photovoltaik kombinieren. Antidumpingzölle auf chinesisches TiO₂ veranlassen lokale Pigmenthersteller, sich in margenstarke Katalysatorgüten zu diversifizieren und damit die Lieferketten zu verkürzen. Südamerika sowie der Nahe Osten und Afrika stellen Märkte in einem frühen Entwicklungsstadium dar, in denen dezentrale Wasseraufbereitung und Beschichtungen für Solarpanele konventionelle Lösungen überspringen können, insbesondere in der Landwirtschaft in abgelegenen Gebieten und in Bergbaucamps.
Regulatorisches Umfeld
Die Regulierung von Photokatalysatoren wird durch Anforderungen an die Chemikalienregistrierung und die Nano-Sicherheit sowie durch die Standardisierung von Leistungsprüfungen geprägt, anstatt durch ein einheitliches Photokatalysatorgesetz. In der Europäischen Union unterliegt Titandioxid (CAS 13463-67-7) den Anforderungen der Europäischen Chemikalienagentur (ECHA) an Stoffe und Registrierung, und seine Einstufung für bestimmte Pulverfraktionen erhöht die Prüfung von Kennzeichnung, Arbeitnehmerexpositionskontrollen und der nachgelagerten Handhabung entlang der auf TiO2 basierenden Photokatalysator-Lieferketten.
Gleichzeitig verschärfen Normungsarbeiten die Vergleichbarkeit von Leistungsangaben in wichtigen Nachfragezentren wie der Innenraumluftreinigung und Baustoffen. Die ISO veröffentlichte 2025 aktualisierte Methoden (ISO 17168-2:2025 und ISO 17168-5:2025) zur Bewertung der Luftreinigungsleistung halbleitender photokatalytischer Materialien unter Innenraumbeleuchtungsbedingungen, während ISO 18473-4:2022 Anforderungen und Prüfmethoden für nanoskaliges TiO2 für die Photokatalyse festlegt. China nutzt zudem eine nationale Normung für auf TiO2 basierende Photokatalysatorpräparate (GB/T 39952-2021 für auf Titandioxid basierende photokatalytische Dispersionen), die die Qualifizierungspraxis für Beschichtungen und formulierte Produkte im asiatisch-pazifischen Raum beeinflusst.
Wertschöpfungskettenanalyse
Vorgelagerte Inputs beginnen mit Titan-Rohstoffen (häufig Ilmenit), die über das Sulfat- oder Chloridverfahren zu TiO2 verarbeitet werden, wobei die Chloridprozessproduktion in vielen industriellen Ketten als neuer, besser skalierbar und mit geringerer Nebenprodukterzeugung angesehen wird. Bei fortschrittlichen Photokatalysatorqualitäten reicht die Lieferbasis über TiO2 hinaus zu Dotierstoffen und Co-Katalysatoren (zum Beispiel Bismut- und Vanadium-verknüpfte Chemien für die Aktivität unter sichtbarem Licht) sowie Spezialchemikalien für die Oberflächenmodifikation. Diese Bestandteile können die Beschaffungsvolatilität und den Qualifizierungsaufwand im Vergleich zu Pigmentqualitäten erhöhen.
Die Fertigung im Midstream konzentriert sich auf die Kontrolle der Partikelgröße (oft unter 30 nm), die Phasenkontrolle und die Oberflächenmodifikation, gefolgt von der Umwandlung in Dispersionen, Beschichtungen, Membranen und Verbundstrukturen, einschließlich additiv gefertigter oder strukturierter Träger für Reaktorinnenteile. Die nachgelagerten Kanäle teilen sich in Formulierer von Baustoffen und Glas-/Beschichtungs-OEMs, Integratoren von Luftreinigern und HLK-Systemen sowie Anbieter von Wasseraufbereitungssystemen, die Katalysatormaterialien mit Lichtquellen und Reaktoren kombinieren. Die Validierung von Leistungsangaben stützt sich zunehmend auf ISO-Prüfmethoden für Innenraumluftanwendungen. Logistik- und Handelsmaßnahmen, die die TiO2-Flüsse betreffen, beeinflussen auch die Verfügbarkeit von Photokatalysatoren und die Lieferzeiten, da Produzenten und Formulierer ihre Beschaffung und Bestände an regionale Lieferkettenbeschränkungen anpassen.
Wettbewerbslandschaft
Marktkonzentration
Wettbewerbslandschaft
Der Sektor ist mäßig fragmentiert: Globale Pigmentführer wie BASF, Kronos Worldwide und Chemours nutzen Skalierung, Logistik und Kundendienst, um ihre TiO₂-Marktpositionen zu verteidigen, während mittelgroße Spezialisten Durchbrüche bei sichtbarem Licht oder MOF-gesteuerte Innovationen verfolgen. Tronox' jüngste Stilllegung seines Werks in den Niederlanden unterstreicht den Preisdruck durch chinesische Exporte, während Chemours den Margendruck durch hochwertige Pigment- und Katalysatorsorten für Baumegaprojekte ausgleicht.
Strategische Schritte verdeutlichen den Wandel der Branche hin zur Nachhaltigkeit. Resonacs Zusammenarbeit mit Neste und Marubeni leitet biobasierte Rohstoffe in Photokatalysator-Vorläufersubstanzen, und BASFs 2024 eröffnetes Katalysatorforschungszentrum konzentriert sich auf die Dekarbonisierung chemischer Prozesse durch fortschrittliche Photokatalyse. Start-ups nutzen den 3D-Druck zur Herstellung maßgeschneiderter Reaktoreinbauten, und KI-gestützte Materialentdeckungsplattformen verkürzen Laborzyklen und beschleunigen die Zeit bis zum Pilotversuch für kombinatorische Nanokomposite, die herkömmliches TiO₂ übertreffen. Chancenreiche Bereiche umfassen Beschichtungen für Elektronik im Innenbereich, agrivoltaisches Glas und dezentrale Wasserstoffgeneratoren, was die Bühne für branchenübergreifende Allianzen bereitet, die Material-, Geräte- und Dienstleistungsexpertise im Photokatalysatoren-Markt verbinden.
Marktführer im Photokatalysator-Bereich
-
KRONOS Worldwide Inc
-
Tronox Holdings Plc
-
The Chemours Company
-
LB Group
-
ISHIHARA SANGYO KAISHA, LTD.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Photokatalysator-Markt Unternehmen in diesem Bericht
- BASF
- Daicel Miraizu Ltd.
- Green Millennium, Inc.
- ISHIHARA SANGYO KAISHA, LTD.
- KRONOS Worldwide Inc.
- LB Group
- Nanoptek Corp.
- NIPPON SODA CO., LTD.
- Resonac Holdings Corporation
- TAYCA Co., Ltd.
- The Chemours Company
- TitanPE Technologies, Inc.
- Tronox Holdings PLC
- Venator Materials PLC
Marktchancen und Zukunftsaussichten
Ein zentraler Chancenbereich ist die Verschiebung von der Rohstoffpigmentversorgung hin zu höherwertigen Photokatalysator- und funktionalen TiO2-Qualitäten, die in selbstreinigenden Baustoffen, Luftreinigungsmedien und Wasseraufbereitungssystemen eingesetzt werden. Käufer zahlen in diesen Segmenten für kontrollierte Morphologie und validierte Leistung. Formulierungen mit Aktivität im sichtbaren Licht erweitern die adressierbaren Anwendungsfälle für Innenräume und schattierte Oberflächen und stehen im Einklang mit den Prüfmethoden ISO 17168-2:2025 und ISO 17168-5:2025, die gewerblichen Nutzern helfen, die Luftreinigungsleistung bei Innenraumbeleuchtung vergleichbar zu spezifizieren.
Der Ausbau der Lieferkette bei TiO2 nach dem Chloridverfahren schafft ebenfalls Raum für maßgeschneiderte Qualitäten und eine engere nachgelagerte Integration in Photokatalysatordispersionen und beschichtete Produkte. In China wurden 2026 mehrere Kapazitätsschritte angekündigt oder erreichten den Probebetrieb, darunter Lubei Chemical, das den Vollastprobebetrieb einer Kapazitätserweiterung um 60.000 Tonnen pro Jahr im Chloridverfahren meldete (womit sich die Gesamtkapazität auf 120.000 Tonnen pro Jahr verdoppelt), und Yibin Tianyuan Haifeng Hetai Co., Ltd., das den Bau einer Anlage mit 100.000 Tonnen pro Jahr im Chloridverfahren in Sichuan ankündigte (womit die gesamte TiO2-Kapazität auf 200.000 Tonnen pro Jahr steigt). Auf der Anwendungsseite zeigt sich der Skalierungsfortschritt in der Reaktor- und Prüfinfrastruktur, einschließlich veröffentlichter standardisierter Hochdurchsatz-Screening-Ansätze für photokatalytische Membranträger und der wachsenden Nutzung techno-ökonomischer Bewertungsrahmen für LED-gesteuerte industrielle Abwasserreaktoren, die die Aufmerksamkeit der Käufer auf Stromtarife und Katalysatorwechselintervalle als Adoptionshebel lenken.
Neueste Industrielle Entwicklungen in Photokatalysator-Markt
- Juni 2026: Tronox veröffentlichte seinen Nachhaltigkeitsbericht 2025, der Fortschritte beschreibt, darunter eine Reduzierung der Intensität der Treibhausgasemissionen aus Scope 1 und 2 um 27 % gegenüber dem Niveau von 2019, unterstützt durch automatisierte Prozesssteuerungen in Chlorpigmentanlagen. Die Offenlegung unterstreicht, wie TiO2-Produzenten Betriebsverbesserungen und Effizienzprogramme an Standorten mit Dekarbonisierungsanforderungen von Kunden und Regulierungsbehörden verknüpfen, was auch funktionale und katalysatorbezogene Lieferketten beeinflusst.
- Januar 2026: Tronox gab seine Absicht bekannt, seine TiO2-Pigmentanlage mit einer Jahreskapazität von 46.000 Tonnen in Fuzhou, China, dauerhaft zu schließen, unter Verweis auf schwache Inlandsnachfrage und hohe Rohstoffkosten. Die Änderung des Standortnetzes kann die regionalen Versorgungsoptionen verknappen und unterstützt die Portfolio-Optimierung hin zu wettbewerbsfähigeren Anlagen und margenstärkeren Qualitäten, die von nachgelagerten Formulierern verwendet werden.
- Dezember 2024: Chemours gab Pläne der PCC Group bekannt, eine Chlor-Alkali-Anlage mit einer Jahreskapazität von 340.000 Tonnen an der Chemours-TiO2-Anlage in DeLisle, Mississippi, zu errichten, wobei der Baubeginn Anfang 2026 erwartet wird. Die Integration der Chlor-Alkali-Produktion am Standort unterstützt die Resilienz bei Rohstoffen und Versorgungseinrichtungen an einem wichtigen TiO2-Standort, was die Kostenstabilität für nachgelagerte funktionale Materialien auf Titanbasis verbessern kann.
Photokatalysator-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Photokatalysatormarkt den Wert von Photokatalysatormaterialien, die für den Einsatz in Produkten und Prozessen verkauft werden, bei denen Licht eine katalytische Reaktion auslöst, hauptsächlich für Reinigungs- und Aufbereitungsergebnisse.
Ausgeschlossener Umfang: Ausgenommen sind nachgelagerte fertige Geräte und Dienstleistungen, bei denen der Photokatalysator nur eine kleine eingebettete Komponente darstellt und nicht als Materialinput bepreist wird.
Übersicht der Segmentierung
- Nach Photokatalysator-Typ
- Titandioxid
- Zinkoxid
- Andere Typen
- Nach Anwendung
- Selbstreinigung
- Luftreinigung
- Wasseraufbereitung
- Antibeschlag
- Andere Anwendungen
- Nach Endverbrauchsbranche
- Bau und Infrastruktur
- Automobil und Transport
- Unterhaltungselektronik und Haushaltsgeräte
- Energie und Versorgung (Solar, Wasserstoff)
- Andere Endverbrauchsbranchen (Gesundheitswesen und Hygiene, Landwirtschaft und Aquakultur)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche bildete die erste Schicht unseres Verständnisses darüber, wo Photokatalysatoren eingesetzt werden und wie die Nachfrage durch Anforderungen an Wasser- und Luftqualität geprägt wird. Wir stützten uns auf öffentliche Quellen wie Umweltbehörden und Statistikämter (zum Beispiel die US EPA und Eurostat), Handels- und Normungsreferenzen (wie ISO-Veröffentlichungen) sowie wissenschaftliche Literatur, die in offenen Journalplattformen indexiert ist, um gängige Chemien und Leistungsangaben zu validieren.
Wir prüften außerdem Geschäftsberichte, Investorenpräsentationen und Pressemitteilungen von Unternehmen, um Kapazitätserweiterungen, Produktschwerpunkte und die Nachfragesog von Beschichtungen und Bauwesen zu verstehen. Um die kommerzielle Sicht zu stärken, nutzten wir kostenpflichtige Datenbanken für Unternehmensfinanzdaten und -informationen, Patentdatenbanken zur Prüfung der F&E-Intensität sowie eine Datenbank auf Sendungsebene für Import und Export, sofern Handelsströme zur Überprüfung der Angebotsverfügbarkeit nützlich waren. Diese Schreibtischquellen sind beispielhaft, und weitere öffentliche Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, was in jeder Anwendung tatsächlich als Photokatalysatornachfrage gezählt wird, und wie sich die Preisgestaltung ändert, wenn die Volumina skalieren. Wir sprachen mit einer Mischung aus Materiallieferanten, Formulierern und nachgelagerten Nutzern in den Bereichen Beschichtungen, Baustoffe und Umweltlösungen in Amerika, EMEA und APAC, was half, Datenlücken zu schließen und Annahmen abzustimmen, bevor das Modell finalisiert wurde.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 39% | CXOs: 14% | APAC: 49% |
| Mid-Tier: 44% | Funktions-/Bereichsleiter: 33% | EMEA: 29% |
| Kleinere Akteure: 17% | Manager: 53% | Amerika: 22% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem Produktionsindikatoren und Nachfragesignale aus der Endnutzung verwendet werden, um den adressierbaren Pool für Photokatalysatormaterialien zu rekonstruieren, der dann nach wichtigen Anwendungen wie Selbstreinigung, Luftreinigung, Wasseraufbereitung und Anti-Beschlag aufgeteilt wird. Sobald der Nachfragepool gebildet ist, wird der Wert anhand der Nutzungsintensität auf Anwendungsebene und typischer Verkaufspreisbereiche abgeleitet.
Um die Gesamtwerte realistisch zu halten, überprüfen wir die Ergebnisse mit selektiven Bottom-up-Näherungen, wie beispielsweise der Logik von Stichprobenlieferantenumsätzen, Kanalgesprächen zu Volumina und einer einfachen Plausibilitätsprüfung von ASP mal Volumen für die größeren Chemien. Zu den relevanten Inputs in diesem Markt zählen Verschiebungen im TiO2- und ZnO-Mix, Adoptionsraten bei architektonischen Beschichtungen und Baustoffen, die Projektaktivität bei Wasser- und Luftaufbereitung sowie die beobachtete Preisentwicklung nach Qualität (industrielle versus höhere Leistungsqualitäten). Fehlen Details für kleinere Anwendungen, wenden wir konservative Durchdringungsannahmen an und testen die Auswirkungen anschließend im Validierungsschritt.
Für die Prognose wird eine Szenarioanalyse verwendet, da sich die Adoption je nach Regulierung, Baukonjunktur und Tempo der Nachrüstungen für Luft- und Wasseraufbereitung schneller oder langsamer entwickeln kann. Die Szenariobandbreiten werden anhand der während der Interviews gesammelten Expertenmeinungen eingegrenzt, und der Mittelfall wird für die Hauptprognose verwendet.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt über mehrere Prüfungen, damit die endgültige Zahl mit tatsächlichen Marktsignalen konsistent bleibt. Unser Team vergleicht die Modellergebnisse mit unabhängigen Indikatoren wie der regionalen Nachfragerichtung, der Bewegung der Handelsströme, sofern zutreffend, und ob die implizite Preisgestaltung innerhalb der beobachteten Bereiche bleibt, und ungewöhnliche Ausschläge werden vor der Freigabe überprüft.
Eine zweite Analystenprüfung wird hinsichtlich Konsistenz der Annahmen, mathematischer Genauigkeit und Jahr-für-Jahr-Logik durchgeführt, gefolgt von erneuten Kontakten, falls eine Abweichung nicht durch öffentliche Nachweise erklärt werden kann. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse wie starke Rohstoffpreisänderungen, größere Kapazitätsschritte oder politische Verschiebungen auftreten. Vor der Auslieferung führen wir einen letzten Durchgang durch, damit Kunden die aktuellste verfügbare Sicht zum jeweiligen Zeitpunkt erhalten.
Vergleich der Marktgröße für Photokatalysatoren von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Photokatalysatoren können sich unterscheiden, selbst wenn sie ähnliche Anwendungen behandeln, da die Abgrenzung des Umfangs und der Zeitpunkt der Preisinputs nicht immer übereinstimmen. Unterschiede ergeben sich auch daraus, ob Schätzungen auf gemeldeten Verkäufen, modelliertem Verbrauch oder breiteren angrenzenden Kategorien beruhen, die leicht versehentlich eingeschlossen werden können.
Die Hauptlücke ergibt sich daraus, ob der Photokatalysator nur als Material gezählt wird, das für definierte Anwendungen wie Selbstreinigung und Reinigung verkauft wird, oder ob auch angrenzende Fertigprodukte einbezogen werden. In unserem Ansatz behandelt Mordor Intelligence den Markt als reinen Materialwert, sodass die Gesamtsumme an messbare Volumen- und ASP-Annahmen gebunden bleibt. Der Zeitpunkt der Währungsumrechnung und die Behandlung des Basisjahres (Basis- versus Schätzjahr) können die Spanne ebenfalls verbreitern, insbesondere wenn sich TiO2-bezogene Preise schnell ändern und wenn angenommen wird, dass die regionale Adoption in unterschiedlichem Tempo beschleunigt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,22 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 2,66 Mrd. USD (2026) | Verwendet einen anderen Basisaufbau (Basisjahr 2025 mit 2026 als Schätzjahr) und kann eine alternative ASP-Entwicklung anwenden, was den implizierten Wert für 2026 auch bei ähnlichen Endanwendungen nach unten ziehen kann. |
| Branchenverlag B | 2,90 Mrd. USD (2025) | Berichtet einen Ausgangswert für 2025 mit eigenem Anwendungs- und Formumfang, sodass die Zahl ohne Anpassung an Jahresverschiebung, Zeitpunkt der Währungsumrechnung und angenommene Adoptionssteigung nicht direkt mit einem Basisjahr 2026 vergleichbar ist. |
Die Tabelle zeigt, dass die Wahl des Jahres und die Frage, was als Materialnachfrage gegenüber angrenzendem Produktwert gezählt wird, die beiden größten Gründe für die Spanne sind. Wenn der Umfang eng gehalten und die Preis- und Volumentreiber klar dargelegt werden, wird die Marktgröße leichter reproduzierbar und für die Planung belastbar prüfbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Photokatalysator Markt derzeit?
Die Photokatalysator Marktgröße wird im Jahr 2026 auf USD 3,22 Milliarden geschätzt, mit der Erwartung, bis 2031 bei einer CAGR-Entwicklung von 8,66 % USD 4,87 Milliarden zu erreichen.
Welches Segment hat den größten Marktanteil bei Photokatalysatoren?
TiO₂ bleibt mit einem Anteil von 61,45 % im Jahr 2025 dominant, was hauptsächlich auf den gefestigten Produktionsmaßstab und die breite Anwendungsakzeptanz zurückzuführen ist.
Warum wachsen Selbstreinigungsanwendungen so schnell?
Selbstreinigende Beschichtungen senken die Fassadenwartungskosten um bis zu 40 % und entfernen gleichzeitig städtische Luftschadstoffe, was ein Wachstum mit einer CAGR von 10,35 % bis 2031 antreibt.
Welche Region expandiert am schnellsten bei der Photokatalysator-Nachfrage?
Nordamerika führt das Wachstum mit einer CAGR von 9,62 % an, bedingt durch strenge VOC-Vorschriften und die rasche Verbreitung photokatalytischer Luftreinigungssysteme.
Was ist das größte Hindernis für eine breitere industrielle Verbreitung?
Hohe Investitionsausgaben für großmaßstäbliche Reaktoren und Herausforderungen bei der Katalysatordesaktivierung verringern zusammen die potenzielle CAGR um etwa 3,4 Prozentpunkte und unterstreichen den Bedarf an kosteneffektiven, langlebigen Konstruktionen.