
Marktgröße und Marktanteil der Mikrosphären
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
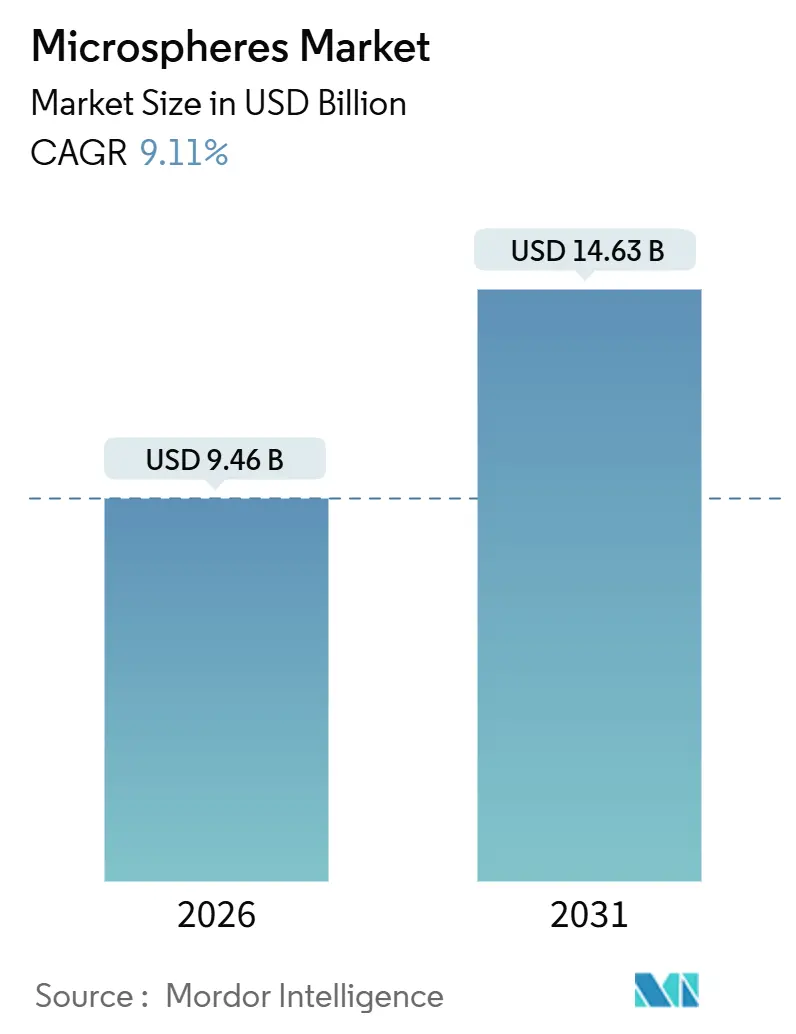
| Marktgröße (2026) | 9.46 Milliarden US-Dollar |
| Marktgröße (2031) | 14.63 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.11 % |
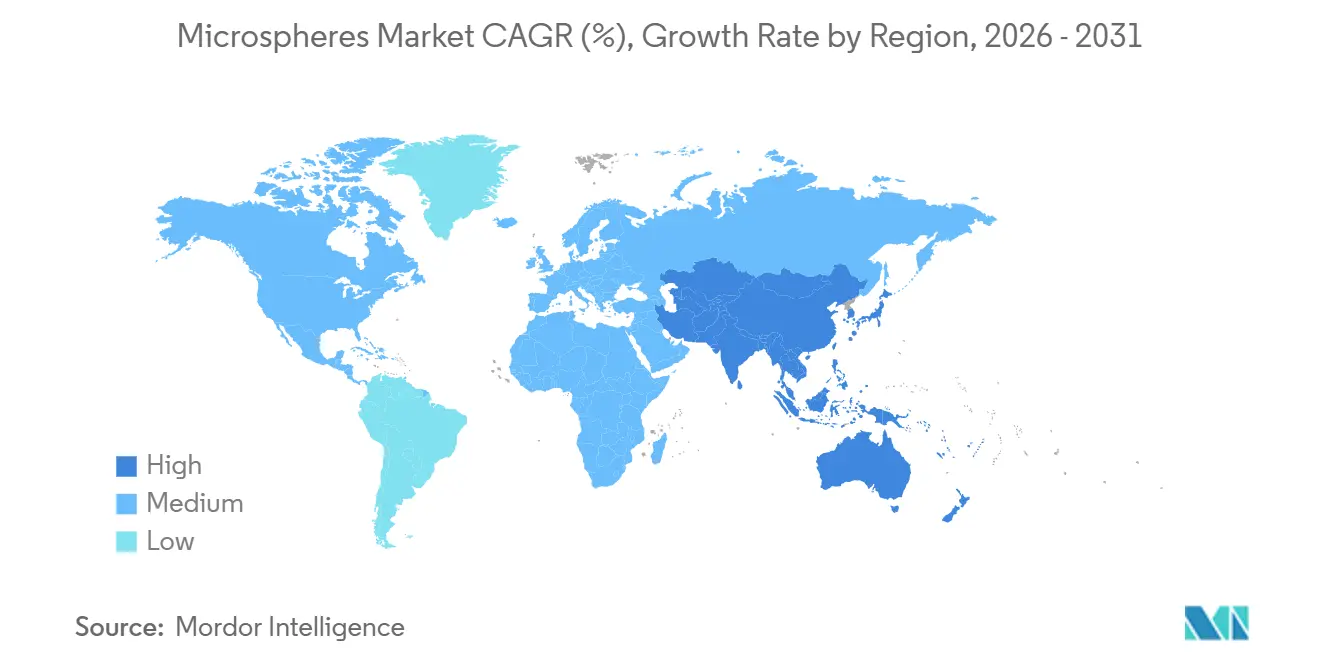
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
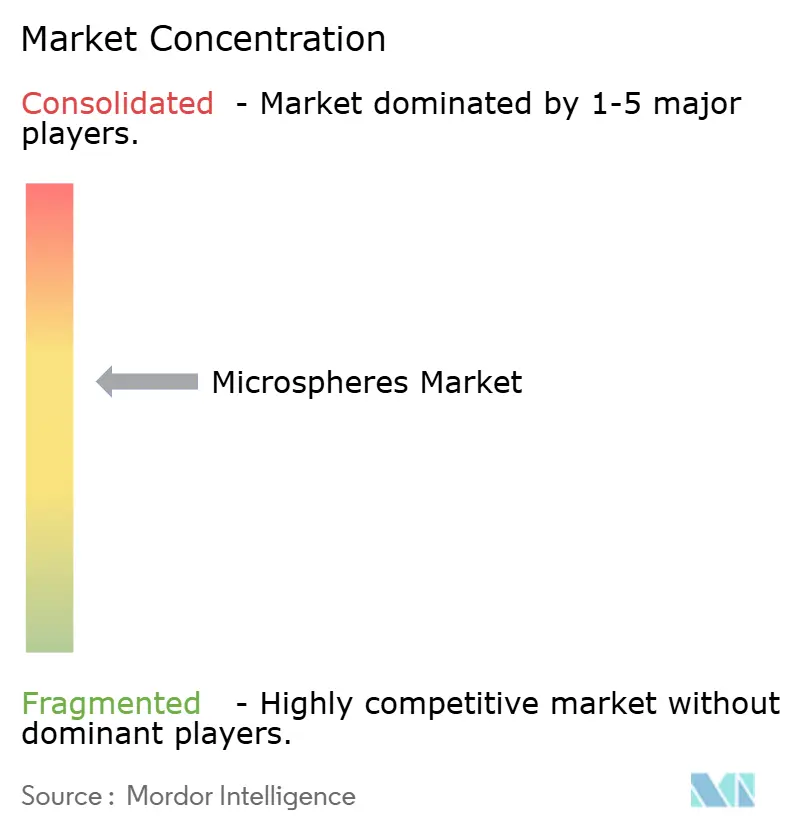
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Mikrosphärenmarkts von Mordor Intelligence
Die Marktgröße des Mikrosphärenmarkts wird im Jahr 2026 auf 9,46 Milliarden USD geschätzt und soll bis 2031 einen Wert von 14,63 Milliarden USD erreichen, bei einer CAGR von 9,11 % während des Prognosezeitraums (2026–2031). Die anhaltende Nachfrage resultiert aus der Radioembolisation in der Präzisionsmedizin, leichten Strukturverbundwerkstoffen in Elektrofahrzeugen und der Luft- und Raumfahrt sowie Beschichtungen für die Straßenmarkierung in Smart Cities. Von der FDA zugelassene Yttrium-90-Glasmikrosphären stärken die Umsatzsichtbarkeit in der interventionellen Onkologie, während Hohlvarianten weiterhin Marktanteile bei syntaktischen Schäumen, Bohrspülungen und thermoplastischen Compounds gewinnen. Die regionale Produktion verlagert sich in Richtung Asien-Pazifik, wo neue Glasblaskapazitäten auf Batteriegehäuse für Elektrofahrzeuge abzielen und die langfristige Kostenkurve des Mikrosphärenmarkts konsolidieren. Unterdessen zwingt das schrittweise Verbot von Mikroplastik in Europa die Formulierer dazu, Polymerperlen durch mineralische oder biologisch zurechenbare Alternativen zu ersetzen, was die Rohstoffpräferenzen in Richtung Glas und biologisch abbaubare Polymere verschiebt.
Wichtigste Erkenntnisse des Berichts
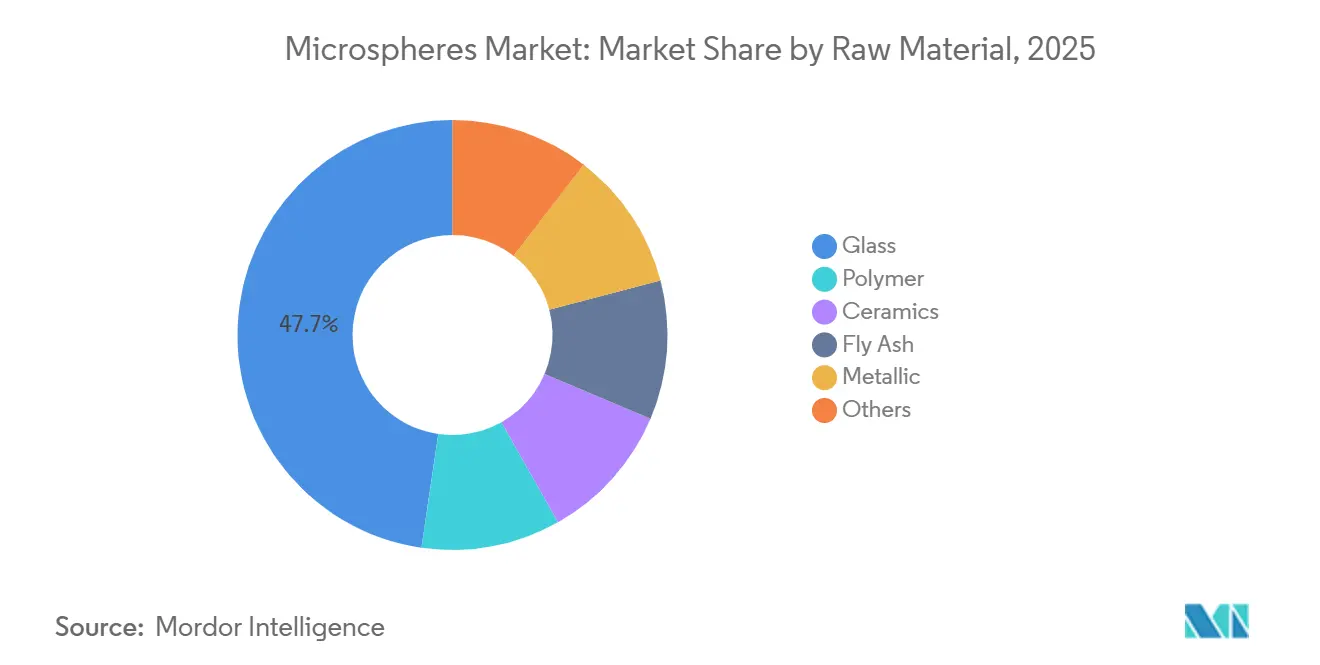
- Nach Rohmaterial erfasste Glas im Jahr 2026 einen Marktanteil von 47,71 % am Mikrosphärenmarkt und soll bis 2031 mit einer CAGR von 10,83 % wachsen.
- Nach Typ entfielen im Jahr 2026 67,59 % der Marktgröße der Mikrosphären auf Hohlvarianten, die bis 2031 mit einer CAGR von 10,39 % expandieren sollen.
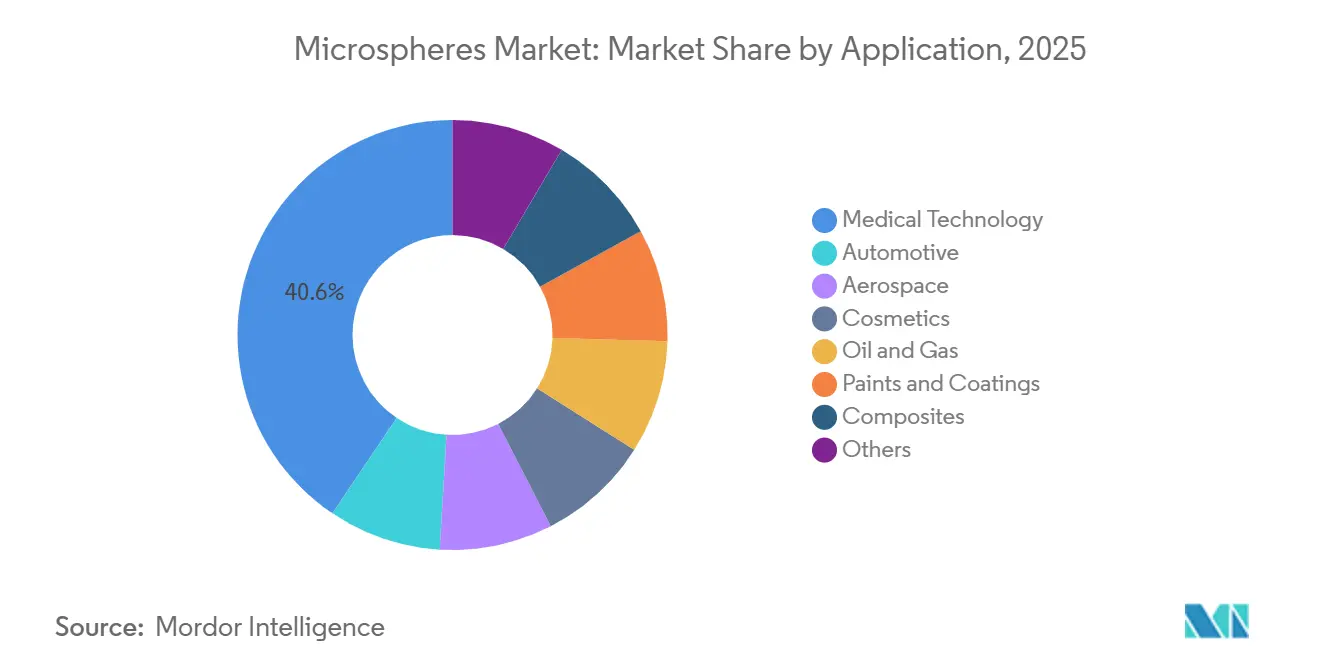
- Nach Anwendung führte die Medizintechnik im Jahr 2026 mit einem Umsatzanteil von 40,57 % und stellt mit einer CAGR von 10,74 % bis 2031 das am schnellsten wachsende Segment dar.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 39,62 % am Mikrosphärenmarkt, während für den Asien-Pazifik-Raum die höchste CAGR von 11,89 % bis 2031 prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse des Mikrosphärenmarkts
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Anwendung in der fortschrittlichen medizinischen Bildgebung und im gezielten Wirkstofftransport | +2.8% | Nordamerika, Europa, Japan | Mittelfristig (2–4 Jahre) |
| Leichtbaudruck bei Verbundwerkstoffen für Elektrofahrzeuge und die Luft- und Raumfahrt | +2.4% | Global, mit Schwerpunkt in Nordamerika, Europa, China | Langfristig (≥ 4 Jahre) |
| Anstieg bei reflektierenden und isolierenden Straßenmarkierungsfarben für Smart-City-Projekte | +1.6% | Asien-Pazifik als Kern, Ausweitung auf Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Dezentralisierte dreidimensionale mikrofluidische Fertigung steigert die Nachfrage nach kundenspezifischen Kugeln | +1.2% | Nordamerika, Europa, ausgewählte Asien-Pazifik-Zentren | Langfristig (≥ 4 Jahre) |
| Einsatz in additiv gefertigtem Beton für außerplanetarische Konstruktionen | +0.7% | Nordamerika, Europa (Raumfahrtagentur-Cluster) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Anwendung in der fortschrittlichen medizinischen Bildgebung und im gezielten Wirkstofftransport
Yttrium-90-Glasmikrosphären haben sich als Goldstandard für die transarterielle Radioembolisation bei der Behandlung des hepatozellulären Karzinoms etabliert. Dies folgt auf die beeindruckenden Ergebnisse, die mit TheraSphere von Boston Scientific und SIR-Spheres von Sirtex erzielt wurden, wie in der LEGACY-Studie und der DOORwaY90-Studie hervorgehoben[1]Klinische Ergebnisse der Y-90-Radioembolisation, "Yttrium-90-Radioembolisation beim hepatozellulären Karzinom," PMC, pmc.ncbi.nlm.nih.gov. Im Jahr 2024 haben Polymerkugeln wie Eye90, die Kontrastmittel tragen, erfolgreich erste Sicherheitsbewertungen am Menschen bestanden und die intraprozeduale Visualisierung gestärkt. Unterdessen haben PLGA-verkapselte Kohlenstoffnanopartikel die präklinische Validierung für die Lymphknoten-Tätowierung erreicht und bieten eine nicht-toxische Alternative zu herkömmlichen Farbstoffen. Während der 510(k)-Zulassungsweg der FDA die Kommerzialisierung beschleunigt, erfordert er strenge Tests hinsichtlich Partikelgröße und Radionukliden. Diese Anforderung unterstreicht die Notwendigkeit von Präzision im Mikrosphärenmarkt. Da Krankenhäuser zunehmend lokalisierte Therapien einsetzen, festigt und stärkt dies die wiederkehrenden Umsatzströme für Lieferanten von Glasmikrosphären.
Leichtbaudruck bei Verbundwerkstoffen für Elektrofahrzeuge und die Luft- und Raumfahrt
Batteriesysteme für Elektrofahrzeuge veranlassen OEMs, auf hohle Glasmikrosphären zurückzugreifen. Durch die Integration dieser Mikrosphären in thermoplastische Gehäuse und Unterbodenabschirmungen erzielen OEMs eine erhebliche Reduzierung der Bauteilmasse, ohne die Schlagfestigkeit zu beeinträchtigen. Die K- und S-Serien-Blasen von 3M ebnen den Weg für leichte Fertigteile mit hohen Zugmoduln. Führende Luft- und Raumfahrtunternehmen setzen nun auf mikrosphärengefüllte syntaktische Schäume für Anwendungen wie Radomkuppeln und Verkleidungen. Im Anschluss an die Boeing 787 und den Airbus A350 finden diese Innovationen Eingang in Flugzeugzellen der nächsten Generation. Die Vorteile einer geringeren Harzviskosität, verbesserten dielektrischen Eigenschaften und reduzierten Hohlräume stärken die Attraktivität von Hohlvarianten und sichern das anhaltende Wachstum des Mikrosphärenmarkts.
Anstieg bei reflektierenden und isolierenden Straßenmarkierungsfarben für Smart-City-Projekte
Glasperlen des Typs I und Typ IV, eingebettet in thermoplastische Straßenfarben, erzielen eine hohe Retroreflektivität. Diese Leistung entspricht den Schwellenwerten, die durch DoD UFGS-32 17 23.16 und AASHTO M 247 festgelegt wurden. Länder wie Indien, China und verschiedene ASEAN-Nationen intensivieren ihren Einsatz von reflektierenden Markierungen. Dieser Schritt zielt darauf ab, nächtliche Todesfälle zu reduzieren, die einen erheblichen Anteil der Verkehrstoten unter schlechten Sichtverhältnissen ausmachen. Darüber hinaus sind hohle Keramikmikrosphären wirksam bei der Reduzierung von Fahrbahntemperaturen und tragen zur Minderung städtischer Wärmeinseln bei. Folglich stärken diese Faktoren die kurzfristige Nachfrage im Mikrosphärenmarkt, insbesondere durch die Unterstützung von Smart-City-Budgetzuweisungen.
Dezentralisierte dreidimensionale mikrofluidische Fertigung steigert die Nachfrage nach kundenspezifischen Kugeln
Mikrofluidische Plattformen, die Tröpfchentechnologie nutzen, produzieren gleichmäßige Mikrosphären und übertreffen damit die Grenzen der traditionellen Chargenemulgierung. Sowohl akademische Laboratorien als auch Auftragsforschungs- und Herstellungsorganisationen (CDMOs) sind nun in der Lage, innerhalb von Tagen maßgeschneiderte Partikel für Diagnostik und Zelltherapien bereitzustellen, was die Designflexibilität erhöht. Die Einstufung von Regolith-Polymer-Verbundwerkstoffen durch die NASA auf Technologiereifegrad 5 unterstreicht ihre wachsende Bedeutung im Weltraumbau. Der Anstieg des Durchsatzes durch parallelisierte Reaktoren deutet auf eine deutliche Zunahme der Spezialqualitätsvolumina im Mikrosphärenmarkt hin.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Acrylnitril- und Soda-Asche-Preise in Glasqualität | -1.4% | Global, akut in Europa und Asien | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Verbote von Mikroplastik in Kosmetika | -0.9% | Europa, Nordamerika, ausgewählte Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Kapazitätsengpässe bei der Versorgung mit Treibmitteln für expandierbare Mikrosphären | -0.6% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Acrylnitril- und Soda-Asche-Preise in Glasqualität
Im Juni 2025 blieben die US-amerikanischen Preise für Acrylnitril stabil, während sie in China günstiger waren. In Europa stiegen die Preise jedoch stark an, angetrieben durch Propylenmangel, der die Margen für Polymermikrosphären einengte. Unterdessen haben Einschränkungen bei Soda-Asche sowohl in China als auch in der Türkei die Kostenschwankungen für Hersteller von Glasmikrosphären verstärkt. Spotkäufer kämpfen mit erheblichen Preisschwankungen innerhalb des Quartals, was die Projektökonomie von syntaktischen Schäumen und Auftriebsmodulen verkompliziert.
Verschärfung der Verbote von Mikroplastik in Kosmetika
Bis Oktober 2027 schreibt die EU-Verordnung 2023/2055 die Abschaffung synthetischer Polymermikrosphären in abzuspülenden Kosmetika vor, gefolgt von einem ähnlichen Verbot für nicht abzuspülende Produkte bis Oktober 2029[2]Verordnung (EU) 2023/2055, EUR-Lex, eur-lex.europa.eu. Diese Verordnung zwingt Markeninhaber, auf mineralische oder biologisch abbaubare Alternativen umzuschwenken. Unterdessen hat der US-amerikanische Microbead-Free Waters Act bereits Einschränkungen für abzuspülende Produkte eingeführt. Im Jahr 2024 haben sowohl Südkorea als auch Taiwan ähnliche Vorschriften eingeführt. Darüber hinaus ist die Nachfrage nach Mikrosphären in Kosmetikqualität rückläufig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohmaterial: Dominanz von Glas verankert in medizinischen und Verbundwerkstoffanwendungen
Glas hielt 2026 einen Umsatzanteil von 47,71 % und wird voraussichtlich andere Rohstoffe mit einer CAGR von 10,83 % bis 2031 übertreffen. Die doppelte Nachfragekraft ergibt sich aus Yttrium-90-Radioembolisationskügelchen und hohlen Kalk-Natron-Glas-Kugeln, die in syntaktischen Verbundwerkstoffen für die Luft- und Raumfahrt sowie für Tiefseebohrungen eingesetzt werden. Glas erfüllt zudem die AASHTO-M-247-Anforderungen an den Brechungsindex für Straßenmarkierungen und sichert damit ein stabiles Basisvolumen. Polymerqualitäten belegen den zweiten Rang; Nouryon's im Dezember 2024 eingeführtes biobasiertes Expancel BIO erfüllt Nachhaltigkeitsprüfungen, ohne die Expansionsverhältnisse zu beeinträchtigen. Keramik, aus Flugasche gewonnene Cenosphären und metallische Kugeln decken jeweils Nischenanforderungen ab – Hochdruck-Stützmittel, kostengünstiger Leichtbeton und additive Fertigung dichter Bauteile – und gewährleisten so eine diversifizierte Rohstoffpalette im Markt für Mikrosphären.
Die Einhaltung regulatorischer Anforderungen prägt die Präferenzen: ISO 13320 Laserbeugung bestätigt die Partikelgröße, während ISO 11357 DSC die Expansionstemperaturen charakterisiert und damit Qualitätsdisziplin in den Lieferketten verankert. Die Mikrosphären-Industrie belohnt daher Hersteller, die Materialvielfalt mit analytischer Strenge verbinden. Neue EU-Verbote für Nanomaterialien (Verordnung 2024/858) schränken Styrol-Acrylat-Nano-Copolymere ein und lenken die Nachfrage auf größere Polymer- oder Glasoptionen um. Glashersteller profitieren von der vertikalen Integration von Siliziumdioxid, die sie vor Soda-Asche-Volatilität schützt. Polymerhersteller hingegen müssen Acrylnitril-Schwankungen absichern oder Biowege einschlagen. Folglich dürfte der Glasanteil im Markt für Mikrosphären im Laufe des Jahrzehnts steigen, insbesondere in der Onkologie, bei Luft- und Raumfahrtverbundwerkstoffen und in der Smart-City-Infrastruktur.


Nach Typ: Hohle Mikrosphären dominieren das Volumen durch Dichtevorteil
Hohle Qualitäten erfassten 67,59 % des Volumens im Jahr 2026 und werden voraussichtlich bis 2031 mit einer CAGR von 10,39 % wachsen, angetrieben durch dichteempfindliche Anwendungsfälle in den Bereichen Elektrofahrzeuge, Luft- und Raumfahrt sowie Öl und Gas. Hohlkugeln reduzieren das Bauteilgewicht und verbessern so die Kraftstoffeffizienz und Bohrleistung. Vollkugeln spielen eine zentrale Rolle in Anwendungen mit hoher Oberfläche. Dazu gehören Luminex's xMAP-Multiplex-Assays, Strahlmittelstrahlen und Chromatographiemedien, die eine stabile und vielfältige Nachfrage gewährleisten.
Expandierbare Mikrosphären, einschließlich Polyurethan-Mikrosphären, einer hohlen Untergruppe, ermöglichen wasserbasierte Expansionsprozesse und entsprechen damit den VOC-Vorschriften Kaliforniens. Janus-Partikel mit dualen Chemien und Kern-Schale-Konstrukten stellen traditionelle Grenzen in Frage und deuten auf einen Wandel hin zu einer flüssigeren funktionalen Segmentierung hin. Mit solchen Innovationen sind hohle Qualitäten auf dem Weg, bis 2031 der primäre Wachstumstreiber im Mikrosphären-Markt zu sein.
Nach Anwendung: Medizintechnik führt bei Radioembolisation und Diagnostik
Medizintechnische Anwendungen machten 40,57 % des Umsatzes im Jahr 2026 aus und sollen bis 2031 mit einer CAGR von 10,74 % steigen, da die DOORwaY90-Studiendaten die Radioembolisation auf Überbrückungsprotokolle vor der Transplantation ausweiten. Bei Multiplex-Immunoassays verbessern diagnostische Kugeln die therapeutischen Ergebnisse. Der Automobilsektor, nun der zweitgrößte Nutzer, integriert mikrosphärengefüllte Dichtmassen, Akustikschäume und leichte Verkleidungen in Fahrzeuge. In der Luft- und Raumfahrt nutzen Verbundwerkstoffe diese Kugeln für Radartransparenz und dielektrische Kontrolle, während Farben und Beschichtungen von einer konsistenten Finanzierung durch kommunale Straßenmarkierungsbudgets profitieren.
Tiefseezementierung und hydraulisches Hochdruckfracking verzeichnen eine wachsende Akzeptanz im Öl- und Gassektor. Während Kosmetika, traditionell eine Domäne, mit regulatorischen Herausforderungen zu kämpfen haben, wechseln Lieferanten zu Zellulose- und biologisch zurechenbaren Perlen, um ihre Marktpräsenz zu erhalten. Diese vielfältige Anwendungslandschaft unterstützt eine stabile Wachstumstrajektorie für den Mikrosphärenmarkt.
Geografische Analyse
Nordamerika erwirtschaftete 39,62 % des Umsatzes im Jahr 2026. Minnesota und Massachusetts mit ihren konzentrierten Medizingeräte-Clustern stärken den Markt für Radioembolisationsperlen. Unterdessen treiben Verbundwerkstoffzentren in Seattle und Wichita die Nachfrage nach Glasblasen für Flugzeugzellen der nächsten Generation an. Nouryon expandierte in Green Bay und etablierte lokale Lieferketten für Elektrofahrzeug-Dichtmassen für Märkte in Michigan und Ontario. Aktualisierte Straßenmarkierungsspezifikationen des DoD sichern eine konsistente Beschaffung von Glasperlen durch staatliche Verkehrsbehörden. Darüber hinaus festigen die Zementierung von Ölsandbohrungen in Kanada und Fahrzeuginnenräume in Mexiko die dominante Position Nordamerikas im Mikrosphärenmarkt.
Für den Asien-Pazifik-Raum wird bis 2031 eine CAGR von 11,89 % prognostiziert. Chinas Produktion von Elektrofahrzeugen steigert die Nachfrage nach Glasblasen in Batteriegehäusen. Crerax mit Sitz in Shanghai bietet eine Reihe von Kugeln an – Glas, Polymer, Keramik und Metall – was die Nachfragevielfalt des Marktes widerspiegelt. Kureha aus Japan betreibt Forschungs- und Entwicklungszentren sowohl in Tokio als auch in Houston und unterstützt globale Verbundwerkstoffkunden bei der Qualifizierung neuer Qualitäten. Indiens Vorstoß für reflektierende Straßenmarkierungen auf Nationalstraßen treibt die Glasperlenimporte in die Höhe. In Südkorea werden massive Polymerkugeln zur Filtervalidierung in Halbleiter-Reinräumen eingesetzt. Darüber hinaus fügt die Entwicklung des ASEAN-Raums als Zentrum für Automobilkomponenten eine weitere Wachstumsebene für den Mikrosphärenmarkt hinzu.
Europa steht vor Herausforderungen durch die Verordnung 2023/2055, die Polymermikroperlen in Kosmetika verbietet, und die Verordnung 2025/2365, die Kontrollen bei Pelletverlusten durchsetzt. Während deutsche Automobil-OEMs expandierbare Kugeln in Elektrofahrzeug-Batteriegehäuse integrieren, erhöhen die mit der REACH-Konformität verbundenen Kosten die Investitionsherausforderungen. Luft- und Raumfahrtführer in Frankreich setzen auf mikrosphärengefüllte Prepregs, und die Offshore-Windbranche im Vereinigten Königreich nutzt syntaktische Schaum-Auftriebsmodule. Nouryons Anlage in Sundsvall spielt eine zentrale Rolle bei der Deckung der europäischen Nachfrage nach biologisch zurechenbaren Qualitäten. Obwohl Südamerika sowie der Nahe Osten und Afrika zusammen einen kleineren Anteil am globalen Markt halten, erzeugen Brasiliens Tiefseebohrungen im Pré-Sal-Gebiet und Straßensicherheitsinitiativen in Saudi-Arabien sporadische Nachfrageschübe und sichern so einen geografisch diversifizierten Mikrosphärenmarkt.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Mikrosphären beginnt mit Einsatzstoffen und Betriebsmitteln, darunter Kieselerde und Soda für Glas, petrochemische Monomere wie acrylnitrilbasierte Vorprodukte und Treibmittel für Polymer- und expandierbare Qualitäten sowie Keramik- und Flugaschematerialien für Spezialkugeln. Danach folgen energieintensive Schmelz- oder Polymerisations- und Verkapselungsschritte, abhängig von der jeweiligen Mikrosphären-Chemie.
Die Hersteller widmen sich anschließend der Klassierung und Oberflächenbehandlung, mit Fokus auf enge Partikelgrößenverteilung, Druckfestigkeit, Brechungsindex und funktionale Beschichtungen. ISO-gestützte analytische Kontrollen, beispielsweise die im Bericht referenzierte Partikelgrößenmessung nach ISO 13320 und DSC-basierte thermische Profilierung, werden zu einer Zugangsvoraussetzung für Medizintechnik, Luft- und Raumfahrtverbundstoffe und Straßenmarkierungsanwendungen. Nachgelagert gliedert sich das Angebot typischerweise in den Direktvertrieb an OEM oder Tier-Zulieferer (Medizingerätehersteller und Verbundstoffformulierer), den Spezialchemikalienvertrieb für Beschichtungen, Kunststoffe und Bauzusatzstoffe sowie den geräteorientierten Vertrieb für regulierte Gesundheitsprodukte. Zentrale Engpässe und Risikopunkte konzentrieren sich auf die im Bericht genannten Einschränkungen bei der Verfügbarkeit von Treibmitteln für expandierbare Mikrosphären sowie auf Kosten- und Angebotsschwankungen bei Soda, die mit im Bericht referenzierten Beschränkungen verknüpft sind. Auch Qualifizierungszyklen sind relevant, da Endanwender neue Qualitäten für EV-Thermoplaste, syntaktische Schäume und AASHTO M 247-konforme Straßenmarkierungsperlen validieren. Zunehmend prägen Rückverfolgbarkeit und zertifizierte Inhalte (zum Beispiel ISCC PLUS-verifizierte bioattribuierte Angebote wie Nouryon Expancel BIO) die Beschaffung, da Formulierer eingeschränkte Polymerkugeln in Europa ersetzen und Materialauswahlen zunehmend auf Glas-, Mineral- und biologisch abbaubare Alternativen umstellen.
Wettbewerbslandschaft
Der Mikrosphärenmarkt ist mäßig konsolidiert. Führende Glaskugelhersteller nutzen die Integration von Siliziumdioxid-Rohstoffen und proprietäre Schmelzprozesse, die Druckfestigkeiten von über 20.000 psi erzielen. Polymerspezialisten optimieren die Treibmittelchemie; Expancel-Qualitäten umfassen Expansionsfenster von 80–200 °C und erreichen 60-fache Volumenverhältnisse. Medizingeräte-Marktführer Boston Scientific und Sirtex erzielen Premiumpreise in Radioembolisationsnischen, die durch FDA-Zulassungen und klinische Datenschutzgräben verteidigt werden. Nischenstörer wie Cospheric und Crerax besetzen weiße Flecken – ultraleichte Zeno-Kugeln für die Luft- und Raumfahrt, Metallkugeln für Thermospritzbeschichtungen – und nutzen Agilität gegenüber Skalierung. ISO 13485- und ISO/IEC 17025-Zertifizierungen differenzieren Lieferanten zunehmend dort, wo die Endverwendungsregulierung streng ist.
Marktführer der Mikrosphärenbranche
Nouryon
3M
Potters Industries LLC
Chase Corporation
Trelleborg AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Anwendungsspezifische Qualitäten schaffen Freiraum für Mikrosphären, sich von generischen Leichtbaufüllstoffen zu technisch ausgelegten Leistungsträgern zu entwickeln. Im Bereich Farben und Beschichtungen zielt die Produktneuentwicklung, etwa Nouryon Expancel XS200 für dekorative Innenanstriche, auf eine geringere Dichte bei gleichbleibender Oberflächenqualität ab, was den zusätzlichen Einsatz in Innenraumanwendungen und renovierungsorientierten Beschichtungsportfolios unterstützt. Im Bereich Verpackung und Karton führte Nouryon 2026 eine neue Expancel-Qualität ein, um das Volumen zu erhöhen und den Fasereinsatz zu reduzieren, wodurch Mikrosphären als Instrument zur Materialeffizienz in faserbasierten Substraten und nicht nur in Kunststoffen und Elastomeren positioniert werden.
Regulatorische und beschaffungsseitige Veränderungen lenken die Nachfrage weiterhin zu Alternativen, die Mikroplastik-Beschränkungen und Prüfanforderungen erfüllen. Der Zeitplan der EU-Mikroplastikbeschränkung (Verordnung 2023/2055) drängt Kosmetikformulierer bereits von synthetischen Polymerkugeln weg, während bioattribuierte und biologisch abbaubare Wege wie Expancel BIO und von großen Spezialdistributoren vertriebene biologisch abbaubare Mikrosphären-Plattformen die konformen Optionen erweitern. Auf kommerzieller Seite trägt auch die Ausweitung von Vertrieb und Absatzkanälen zur Adoption bei, darunter die Vereinbarung von Brenntag Specialties zum Vertrieb von 3M-Glaskugeln in Beschichtungen, Kunststoffe und Bauwesen, was eine breitere geografische Reichweite und schnellere Formulierungszyklen für hohle Glasmikrosphären in Leichtbau- und Dämmanwendungen unterstützt.
Aktuelle Branchenentwicklungen
- April 2026: Nouryon führte eine neue Expancel-Mikrosphärenqualität (Expancel 081) für die Kartonherstellung ein, um das Volumen zu erhöhen und den Fasereinsatz zu reduzieren, und hebt damit Mikrosphären als Instrument zur Materialeffizienz über traditionelle Kunststoffe und Elastomere hinaus hervor. Die Einführung erweitert das adressierbare Feld an Verpackungs- und Papieranwendungen und verknüpft den Produktwert mit messbarer Substratleistung und Ressourcenreduktionszielen.
- Dezember 2025: Ein von Macquarie Asset Management geführtes Konsortium vereinbarte den Erwerb einer Mehrheitsbeteiligung an Potters Industries LLC von TJC, mit angestrebtem Abschluss im ersten Halbjahr 2026. Die Transaktion signalisiert eine fortgesetzte Konsolidierung im Bereich Glaskugeln und Mikrosphärenversorgung, mit möglichen Folgewirkungen für Kapitalallokation, Kapazitätsstruktur und Servicelevel im gesamten Produktions- und Logistiknetzwerk von Potters.
- April 2024: Nouryon brachte Expancel WB-Mikrosphären für weiße Schuhsohlen auf den Markt und positioniert expandierbare Mikrosphären damit als Enabler für Leichtbau und Ästhetik in Schuhwarencompounds. Dies erweitert die Durchdringung in verbraucherorientierten Anwendungen, bei denen sowohl Dichtereduktion als auch optisches Erscheinungsbild gefordert sind, und unterstützt die nachgelagerte Adoption durch Compoundierer und Markenlieferketten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Der Markt für Mikrosphären ist definiert als Umsätze aus dem Verkauf technisch gefertigter mikroskaliger sphärischer Partikel (typischerweise 1 bis 1.000 Mikrometer), in hohler und fester Form, die zur Erzielung spezifischer Leistungsmerkmale in industriellen und medizinischen Endanwendungen eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen vorgelagerte Rohstoffgüter sowie jegliche interne Eigenproduktion aus, die nicht kommerziell als Mikrosphären verkauft wird.
Segmentierungsübersicht
- Nach Rohmaterial
- Glas
- Polymer
- Keramik
- Flugasche
- Metall
- Sonstige
- Nach Typ
- Hohl
- Massiv
- Nach Anwendung
- Automobil
- Luft- und Raumfahrt
- Kosmetik
- Öl und Gas
- Farben und Beschichtungen
- Medizintechnik
- Verbundwerkstoffe
- Sonstige
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wird eingesetzt, um die Wertschöpfungskette abzubilden und Annahmen an beobachtbaren Signalen zu verankern, bevor wir mit der Branche sprechen. Wir beginnen damit, Definitionen rund um Partikelgrößenbereiche, gängige Materialien und typische Endnachfrage abzustimmen, und erstellen dann eine erste regionale Einschätzung, wo die Nachfrage voraussichtlich angesiedelt ist.
Als Eingaben stützen wir uns auf öffentliche und offizielle Quellen wie Handels- und Zollstatistiken für relevante Chemie- und Materialkategorien, staatliche Industrieproduktions- und Fertigungsindizes sowie Umwelt- und Chemikalienvorschriften von Behörden wie der EPA und der ECHA. Wir verwenden auch Veröffentlichungen von Normungsgremien, die Prüfmethoden und Materialleistungsleitlinien darlegen. Parallel dazu sichten wir Patentdatenbanken, um zu erkennen, wo die Aktivität zunimmt, und gleichen Adoptionssignale anhand von Jahresberichten der Unternehmen, Investorenpräsentationen, seriöser Presseberichterstattung und Verbandsveröffentlichungen ab.
Wo verfügbar, werden kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzdaten und handelsstrombezogene Sendungsdaten genutzt, um Größenordnung und Richtung zu plausibilisieren, insbesondere bei grenzüberschreitenden Versorgungsmustern. Diese Beispiele sind nicht abschließend, und viele weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um das frühe Modell zu testen und schwächere Annahmen durch Bandbreiten zu ersetzen, die Praktiker konsistent beschreiben. Wir befragen Hersteller, Händler und nachgelagerte Anwender in wichtigen Anwendungsbereichen wie Farben und Lacke, Automobil, Luft- und Raumfahrt, Kosmetik, Öl und Gas, Verbundwerkstoffe und Medizintechnik und gleichen Unterschiede nach Region ab, um lokale Preisgestaltung und Adoptionsverhalten widerzuspiegeln.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | Führungskräfte (CXOs): 16 % | APAC: 47 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 34 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 50 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den Nachfragepool aus Endverbrauchsaktivitäten und Materialverbrauchssignalen rekonstruiert und ihn dann anhand von Adoptionsraten und typischen Beladungsniveaus auf wichtige Anwendungen und Regionen verteilt. Für Mikrosphären ist das Modell auf Eingaben wie die Produktion von Farben und Lacken, die Leichtbauintensität in Automobil- und Luftfahrtteilen, Bau- und Verbundwerkstoffaktivitäten, medizinische Eingriffszahlen wo relevant sowie beobachtete Import-Export-Ströme für verwandte Spezialwerkstoffe ausgerichtet.
Nach der Erstellung der ersten Gesamtwerte gleichen wir diese mit selektiven Bottom-up-Prüfungen ab, einschließlich stichprobenartiger Preis-pro-Kilogramm-Bandbreiten nach Materialtyp, in Interviews besprochener Kanalaufschläge und Umsatzaufteilungen von Lieferanten, wo Offenlegungen eine saubere Auswertung ermöglichen. Wo die Bottom-up-Transparenz unvollständig ist, gehen wir mit konservativen Durchdringungsbandbreiten vor und testen erneut durch Folgegespräche, insbesondere wenn ein Segment ungewöhnlich hohe implizierte Volumina ergibt.
Für die Prognose stützen wir uns hauptsächlich auf Szenarioanalysen, unterstützt durch multivariate Regressionsüberprüfungen, da die Nachfrage tendenziell von einer Mischung aus Industrieproduktion, Bauzyklen und regulatorischen Veränderungen abhängt, die die Materialsubstitution beeinflussen. Preisentwicklung, Mischverschiebungen zwischen hohl und fest sowie regionale Wachstumsraten werden anhand von Konsensbreiten der Primärbefragten verfeinert, und die endgültige Prognose wird mit jahresbezogenen Treibern erstellt, die wiederholt und aktualisiert werden können.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der endgültigen Marktgesamtwerte anhand unabhängiger Signale, sodass das Ergebnis kohärent bleibt, auch wenn ein einzelner Datenstrom verrauscht ist. Prüfungen umfassen Varianzüberprüfungen gegenüber der Richtung der Handelsströme, den impliziten Verbrauch je Endverwendung sowie ob Preis- und Mischungsannahmen realistischen Umsatz pro Einheit über Regionen hinweg ergeben.
Vor der Freigabe werden Anomalien in einem mehrstufigen internen Prozess gekennzeichnet und überprüft, und das Team nimmt erneut Kontakt zu ausgewählten Interviewpartnern auf, wenn sich das Modell außerhalb vertretbarer Bandbreiten bewegt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, beispielsweise einer bedeutenden regulatorischen Änderung, die den Polymereinsatz betrifft, oder einer starken Verschiebung der Endmarktnachfrage. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgröße für Mikrosphären von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Mikrosphären stimmen häufig nicht überein, selbst wenn das Thema gleich klingt, da jeder Herausgeber unterschiedliche Entscheidungen darüber trifft, was gezählt und wie es projiziert wird. Die Abweichung ergibt sich in der Regel aus dem Umfang, der Behandlung von Preisen über Materialien hinweg und der Geschwindigkeit, mit der Annahmen aktualisiert werden, wenn sich Vorschriften oder Endmärkte verschieben.
In diesem Markt sind die größten Abweichungstreiber in der Regel, ob angrenzende Mikropartikelprodukte mit Mikrosphären zusammengefasst werden, wie hohle und feste Produkte bepreist und gemischt werden, und ob die Nachfrage aus der Medizintechnik anhand eingriffsbezogener Indikatoren modelliert oder als fester Anteil eines breiteren Spezialwerkstoffpools angenommen wird. Einige Schätzungen verwenden auch aggressivere oder konservativere Basisszenarien oder wenden eine einheitliche Währungsumrechnungszeitpunkt über Regionen hinweg an, was den Wert in volatilen Jahren erheblich verschieben kann. Die Tabelle spiegelt diese Unterschiede wider, einschließlich der Entscheidung, den Umfang auf kommerzielle Mikrosphären nach Material, Typ und Anwendung zu beschränken, mit einem Ausgangspunkt 2026 von 9,46 Milliarden USD, der von Mordor Intelligence so behandelt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,46 Milliarden USD (2026) | |
| Industry Publisher A | 8,98 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und eine gesundheitsorientierte Segmentierungsperspektive, was Mischungsannahmen verschieben und industrielle Nachfrageschwankungen glätten kann, die deutlicher sichtbar werden, wenn Endverbrauchsaktivitätsindikatoren verwendet werden. |
| Industry Publisher B | 7,60 Milliarden USD (2025) | Wendet eine Basis von 2025 mit einem niedrigeren Wachstumspfad an und stützt sich stärker auf die Fortschreibung historischer Trends, was Sprünge durch regulierungsgetriebene Substitution und die Einführung von Leichtbaulösungen in industriellen Anwendungen unterschätzen kann. |
Zusammengenommen zeigt der Vergleich, dass die Wahl des Jahres, der einbezogene Produktumfang und die Preis-Mix-Behandlung den Großteil der Unterschiede erklären. Indem die Schritte auf Endverbrauchsaktivitäten, Materialmix und interviewvalidierte Preisbandbreiten zurückführbar bleiben, bleibt die resultierende Schätzung ausgewogen und leichter reproduzierbar, wenn das Modell aktualisiert wird.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Mikrosphärenmarkts?
Die Marktgröße des Mikrosphärenmarkts erreichte im Jahr 2026 9,46 Milliarden USD und soll bis 2031 auf 14,63 Milliarden USD steigen, was einer CAGR von 9,11 % entspricht.
Welches Segment erzielt den höchsten Umsatz?
Medizintechnische Anwendungen führen mit einem Umsatzanteil von 40,57 % im Jahr 2026 und einer prognostizierten CAGR von 10,74 %.
Warum sind hohle Mikrosphären so stark nachgefragt?
Ihre geringe wahre Dichte ermöglicht es OEMs in der Elektrofahrzeug-, Luft- und Raumfahrt- sowie Bohrbranche, das Bauteilgewicht zu reduzieren, ohne die Festigkeit zu beeinträchtigen.
Wie werden EU-Vorschriften Polymermikrosphären beeinflussen?
Die Verordnung 2023/2055 verbietet Mikroperlen in Kosmetika bis 2029 und zwingt Hersteller, auf mineralische oder biologisch abbaubare Alternativen umzusteigen.
Welche Region wird das schnellste Wachstum verzeichnen?
Für den Asien-Pazifik-Raum wird bis 2031 eine Expansion mit einer CAGR von 11,89 % prognostiziert, angetrieben durch Chinas Elektrofahrzeugproduktion und Japans Exporte von Spezialpolymeren.
Seite zuletzt aktualisiert am:



