
Marktgröße und Marktanteil für persönliche Mobilitätshilfen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 15.71 Milliarden US-Dollar |
| Marktgröße (2031) | 21.11 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.09 % |
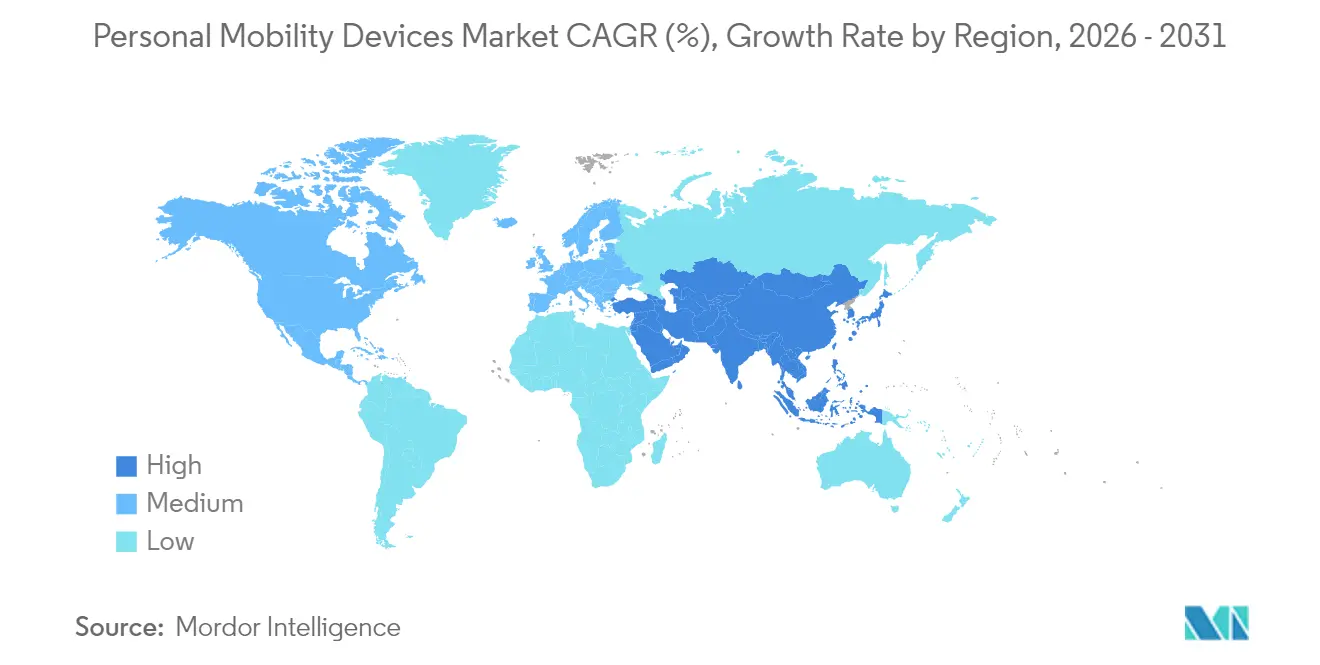
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für persönliche Mobilitätshilfen von Mordor Intelligence
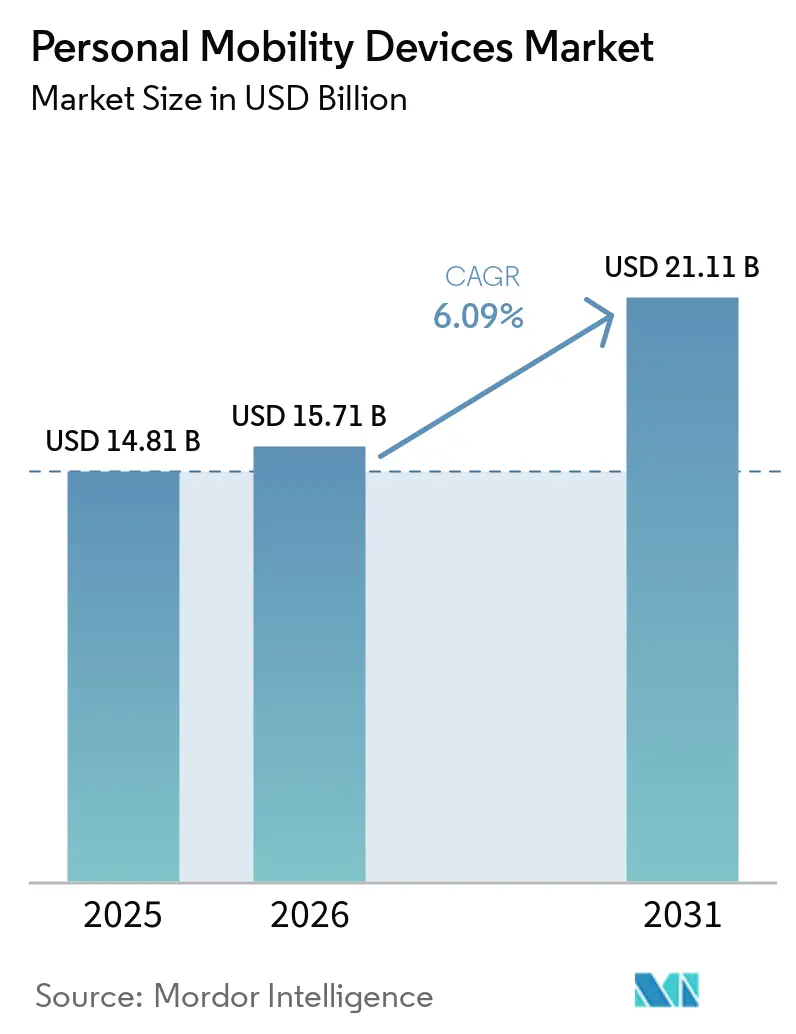
Die Marktgröße für persönliche Mobilitätsgeräte wurde im Jahr 2025 auf 14,81 Milliarden USD geschätzt und soll von 15,71 Milliarden USD im Jahr 2026 auf 21,11 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,09 % während des Prognosezeitraums (2026–2031). Die Nachfrage beschleunigt sich, da die Erstattung für die häusliche Pflege ausgeweitet wird, KI-gesteuerte Rollstühle marktübliche Preisniveaus erreichen und Verbesserungen der Batteriedichte die Reichweite von elektrischen Geräten erhöhen. Rollstühle bleiben das volumenmäßige Rückgrat, während Mobilitätsroller bei Senioren, die im Freien Unabhängigkeit wünschen, an Bedeutung gewinnen. Manuelle Geräte übersteigen nach wie vor den Absatz von elektrischen Einheiten, doch Elektroantriebstechnologien verringern die Erschwinglichkeitslücke und locken Erstkäufer an. Nordamerika behält die Führungsposition dank etablierter Erstattungsregelungen, aber der Markt für persönliche Mobilitätsgeräte im asiatisch-pazifischen Raum wächst am schnellsten, da die ältere Bevölkerung zunimmt und die Kaufkraft der Verbraucher steigt.
Wichtigste Erkenntnisse des Berichts
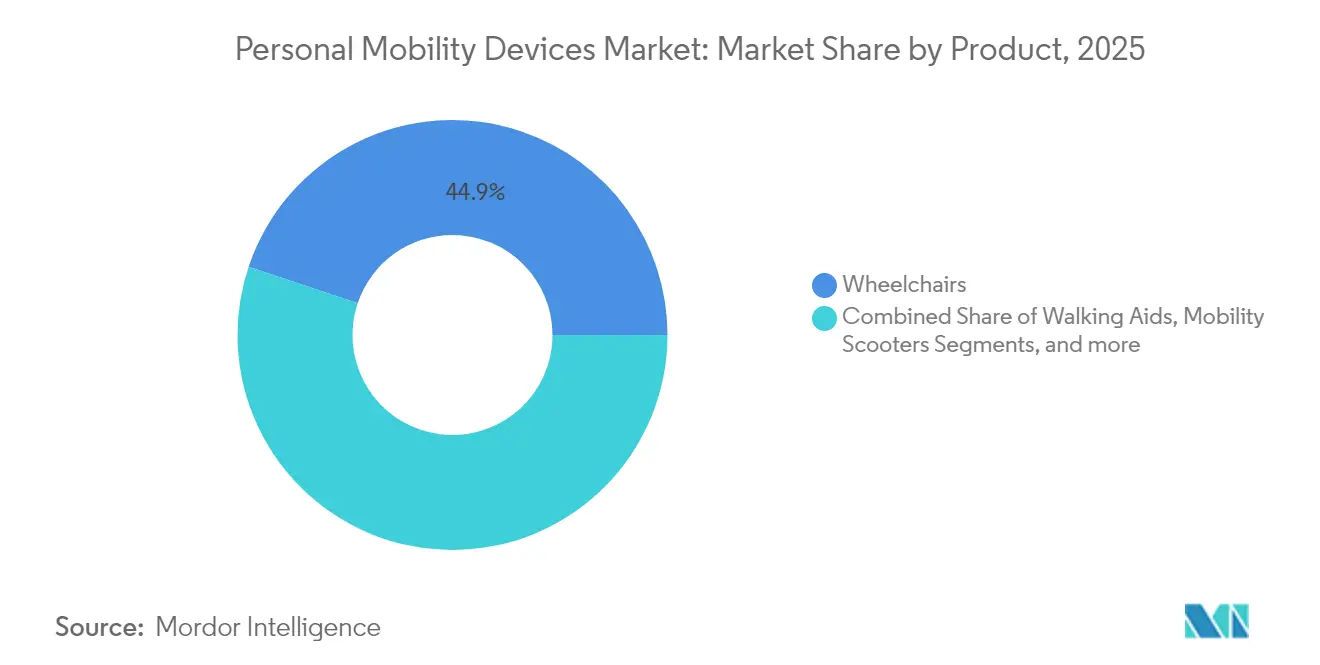
- Nach Produktkategorie führten Rollstühle im Jahr 2025 mit einem Umsatzanteil von 44,85 %; Mobilitätsroller werden bis 2031 voraussichtlich mit einer CAGR von 7,45 % wachsen.
- Nach Technologie hielten manuelle Geräte im Jahr 2025 einen Marktanteil von 50,10 % am Markt für persönliche Mobilitätshilfen, während angetriebene Lösungen bis 2031 die höchste CAGR von 6,4 % verzeichnen sollen.
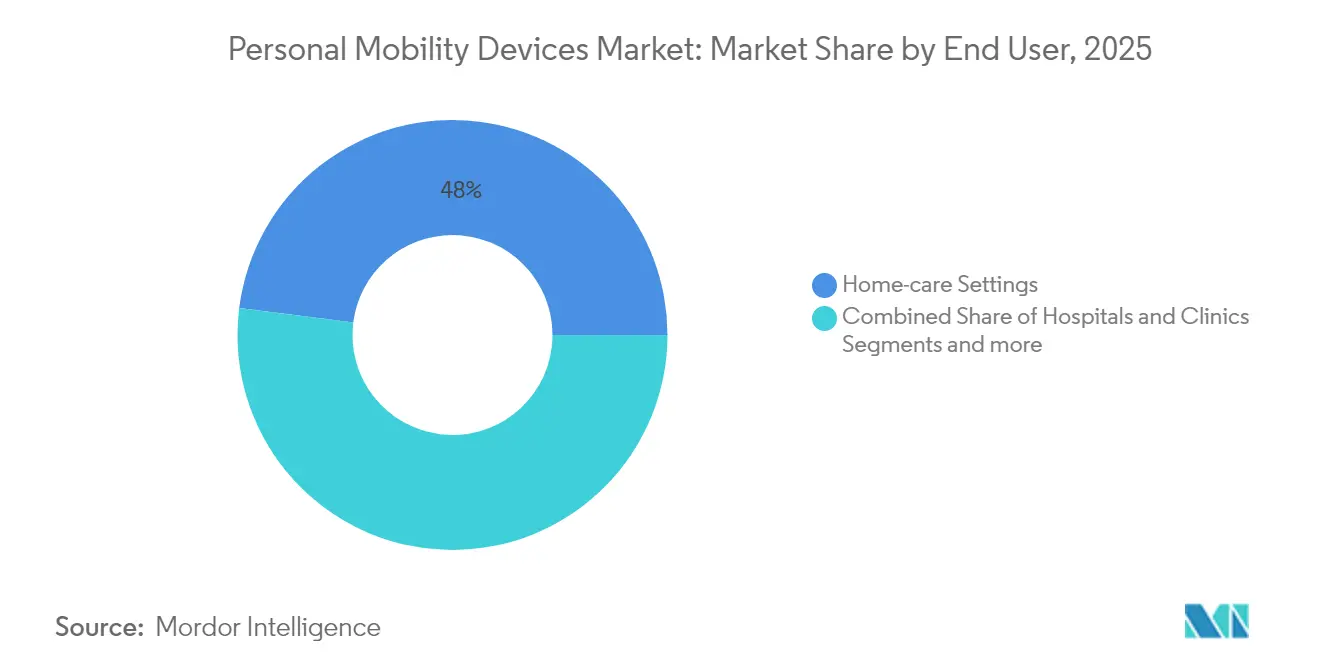
- Nach Endnutzer entfielen im Jahr 2025 48,00 % der Marktgröße für persönliche Mobilitätshilfen auf die häusliche Pflege, die weiterhin dominiert, während Rehabilitations- und Langzeitpflegezentren mit einer CAGR von 6,45 % bis 2031 wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,40 % am Markt für persönliche Mobilitätshilfen; der asiatisch-pazifische Raum verzeichnet mit 6,66 % bis 2031 die stärkste CAGR.
- Nach Vertriebskanal hielt der stationäre Einzelhandel im Jahr 2025 einen Anteil von 70,60 %, während das E-Commerce-Segment bis 2031 mit einer CAGR von 6,78 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Präferenz für altersgerechtes Wohnen & Ausweitung der Erstattung für häusliche Pflege | +1.2% | Nordamerika & EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Anstieg von Roboter- und KI-gesteuerten Rollstühlen, die kommerzielle Preisniveaus erreichen | +0.8% | Global, mit früher Einführung in Nordamerika & Japan | Langfristig (≥ 4 Jahre) |
| Lockerung der Regulierung für Kleinstmobilität für Roller & E-Kick-Geräte in OECD-Städten | +0.6% | OECD-Länder, Ausstrahlungseffekte auf Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Wachsende geriatrische Bevölkerung & Prävalenz chronischer Erkrankungen | +1.4% | Global, konzentriert in asiatisch-pazifischem Raum & Nordamerika | Langfristig (≥ 4 Jahre) |
| Durchbrüche bei der Batteriedichte, die Reichweite & Nutzlast von elektrischen Geräten erhöhen | +0.7% | Global, Fertigung konzentriert im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Rasante E-Commerce-Durchdringung im Einzelhandel für langlebige medizinische Geräte | +0.5% | Global, angeführt von Nordamerika & EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Präferenz für altersgerechtes Wohnen & Ausweitung der Erstattung für häusliche Pflege
Das Prospective Payment System für häusliche Gesundheitsversorgung von Medicare im Jahr 2025 erstattet nun 80 % der genehmigten Kosten für Mobilitätsgeräte und stimmt die Versicherungsdeckung mit den Zielen der gemeinschaftsbasierten Versorgung ab. Private US-Versicherer spiegeln diese Struktur wider und gewährleisten Kontinuität über kommerzielle Pläne hinweg. Vereinfachte Telemedizin-Bewertungen reduzieren den administrativen Aufwand weiter, was Kaufentscheidungen früher im Verlauf der Behinderung herbeiführt. Europäische Kostenträger passen sich parallel an und fügen persönliche Mobilitätsgeräte in Budgets für Wohnanpassungen ein. Da sich die Erstattung im asiatisch-pazifischen Raum ausbreitet, werden Käufe für selbstständiges Wohnen zu einem integralen Bestandteil der Altersvorsorge.
Anstieg von Roboter- und KI-gesteuerten Rollstühlen, die kommerzielle Preisniveaus erreichen
WHILLs autonome Stühle befördern bereits Reisende durch große US-amerikanische Flughäfen und beweisen, dass Lidar-, Tiefenkamera- und Drive-by-Wire-Systeme Sicherheits- und Kostenziele erfüllen. Japanische Pflegeheime setzen ähnliche Flotten ein, um die Arbeitsbelastung des Personals zu verringern. Sinkende Komponentenpreise laden mittelgroße Hersteller ein, Navigations-Stacks zu lizenzieren, anstatt sie von Grund auf neu zu entwickeln. Versicherer haben begonnen, autonome Optionen zu erstatten, wenn sie den Bedarf an menschlichen Begleitern beseitigen, was auf einen positiven Kreislauf aus Datenerhebung und versicherungsmathematischer Validierung hindeutet.
Lockerung der Regulierung für Kleinstmobilität für Roller & E-Kick-Geräte in OECD-Städten
Die regulatorische Modernisierung beschleunigt die Gerätenutzung. Australien erlaubt persönliche Mobilitätsgeräte auf gemeinsamen Wegen gemäß aktualisierten Straßenverkehrsregeln. Quebec genehmigt motorisierte Mobilitätshilfen auf öffentlichen Straßen, sobald sie spezifische Beleuchtungs- und Bremsstandards erfüllen. Das japanische Verkehrsministerium legt Abmessungsobergrenzen fest, die den Zugang zu Zügen für Roller garantieren. Diese Maßnahmen legitimieren elektrische Geräte in dicht besiedelten städtischen Gebieten und erweitern die Gesamtzahl der potenziellen Nutzer im Markt für persönliche Mobilitätsgeräte.
Wachsende geriatrische Bevölkerung & Prävalenz chronischer Erkrankungen
Die Zahl älterer Menschen in Asien soll bis zur Mitte des Jahrhunderts 923 Millionen erreichen, was die Nachfrage nach unterstützenden Technologien erhöht. Chronische Erkrankungen wie Diabetes und Osteoarthritis schränken die Beweglichkeit oft lange vor dem Rentenalter ein und verlängern die Produktlebenszyklen. Steigende verfügbare Einkommen in China und Thailand veranlassen Familien, Premium-Rollstühle zu kaufen, anstatt sich auf von Krankenhäusern bereitgestellte Leihgeräte zu verlassen. Westliche Märkte wachsen weiterhin, aber der schiere demografische Schwung im asiatisch-pazifischen Raum bestimmt das künftige Volumen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Eigenkosten bei begrenztem Versicherungsschutz außerhalb von Tier-1-Märkten | -0.9% | Schwellenmärkte, ländliche Gebiete in Industrieländern | Mittelfristig (2–4 Jahre) |
| Sicherheitsrückrufe & zunehmende Rechtsstreitigkeiten aufgrund von Brandrisiken bei Lithium-Ionen-Akkus | -0.6% | Global, konzentriert in Nordamerika & EU | Kurzfristig (≤ 2 Jahre) |
| Wiederverwendung / aufgearbeitete Geräte, die den Absatz neuer Einheiten in der OECD dämpfen | -0.4% | OECD-Länder, insbesondere Nordamerika & EU | Langfristig (≥ 4 Jahre) |
| Lieferkettenabhängigkeit von Seltenerd-Motorenmagneten | -0.3% | Global, Fertigung konzentriert im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Eigenkosten bei begrenztem Versicherungsschutz außerhalb von Tier-1-Märkten
In den Vereinigten Staaten zahlt ein Leistungsempfänger noch immer 20 % eines genehmigten Geräts, was mehreren Monaten des Sozialversicherungseinkommens entsprechen kann. Die Versicherungslücken sind in Lateinamerika und Teilen Südostasiens größer, wo nationale Pläne langlebige medizinische Geräte ausschließen. Private Versicherer verlangen klinische Validierung und fügen Bewertungsgebühren hinzu, die die Gesamtkosten über die Haushaltsbudgets hinaus treiben. Patienten im ländlichen Raum sehen sich mit zusätzlichen Reisekosten für Anpassungssitzungen konfrontiert, was die Ungleichheit zwischen städtischen und abgelegenen Bevölkerungsgruppen verstärkt.
Sicherheitsrückrufe & zunehmende Rechtsstreitigkeiten aufgrund von Brandrisiken bei Lithium-Ionen-Akkus
Die US-amerikanische Verbraucherschutzbehörde rief 7.250 RELiON-Batterien nach Überhitzungsvorfällen zurück. Permobil entfernte SmartDrive-Geschwindigkeitsregler nach Hunderten von Beschwerden, die Fehlfunktionen mit Verletzungen in Verbindung brachten. Kläger nehmen nun sowohl Hersteller als auch Zelllieferanten ins Visier, was die Versicherungsprämien in die Höhe treibt und die Markteinführung von Chemikalien der nächsten Generation verlangsamt. Regulierungsbehörden erwägen umfassendere Zertifizierungsregime, die Produktzyklen verlängern und Compliance-Kosten erhöhen könnten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Rollstühle verankern die Nachfrage, während Roller beschleunigenRollstühle machten 44,85 % des Umsatzes im Jahr 2025 aus und unterstreichen damit ihre grundlegende Rolle im Markt für persönliche Mobilitätshilfen. Manuelle Varianten bleiben die erste Wahl für Krankenhäuser und budgetbewusste Käufer, während angetriebene Modelle Nutzer ansprechen, die auf längeren Strecken Unabhängigkeit anstreben. WHILLs joystickfreie Mittelradplattform ist ein Beispiel für einen Designwandel hin zu intuitiver Steuerung. Mobilitätsroller folgen mit einer prognostizierten CAGR von 7,45 % bis 2031, angetrieben von Rentnern, die eine stabile Außenlösung für Einkaufen und Freizeitaktivitäten benötigen. Treppen- und Plattformlifte schaffen vertikalen Zugang im Haushalt und gewinnen Marktanteile, da mehrstöckige Häuser für alternde Bewohner nachgerüstet werden. Der Wettbewerb konzentriert sich nun auf sofort einsatzbereite Konnektivität, Sitzergonomie und Transportierbarkeit statt auf einfache Geschwindigkeitsspezifikationen.
Die Wachstumstreiber variieren je nach Teilsegment. Der Absatz manueller Rollstühle stützt sich auf konsistente Erstattungs- und Aufarbeitungsprogramme, die Geräte mit zweitem Lebenszyklus in Schwellenländern platzieren. Die Nachfrage nach angetriebenen Rollstühlen folgt Batteriedurchbrüchen, die das Gewicht reduzieren, ohne das Drehmoment zu beeinträchtigen. Roller profitieren von liberalisierten Gehwegregeln in vielen OECD-Städten. Liftinstallationen korrelieren mit Immobilientrends hin zu mehrstöckigen Wohnräumen. Hersteller, die jede Nische über modulare Plattformen bedienen, können Zubehör im Querverkauf anbieten und Serviceeinnahmen sichern.



Nach Technologie:
Manuell dominiert, aber Elektroantrieb verringert den AbstandManuelle Designs hielten im Jahr 2025 einen Marktanteil von 50,10 % aufgrund des niedrigen Preises, der einfachen Wartung und der universellen Versicherungsanerkennung. Leichte Aluminiumrahmen und schnell lösbare Räder halten die Kategorie für aktive Nutzer wettbewerbsfähig. Elektrische Systeme sollten jedoch mit einer CAGR von 6,4 % wachsen, gestützt auf dichtere Batterien und sinkende Elektronikkosten. Elektroantriebssätze wie die Empulse-Linie von Sunrise Medical verwandeln einen Standardrollstuhl in ein Hybridgerät und bieten eine Brücke für Verbraucher, die vor einer vollständigen Elektrifizierung zurückschrecken. Die Forschung zu kobaltfreien Lithium-Ionen-Chemikalien verspricht geringere Materialrisiken und eine verlängerte Zykluslebensdauer.
Die künftige Designsprache verbindet energiegewinnende Naben, smartphonebasierte Steuerungen und Over-the-Air-Diagnosen. Da Gewicht und Preis konvergieren, könnten Versicherer Leistungsniveaus letztendlich nach Funktionalität statt nach Antriebssystem einstufen. Lieferanten, die offene APIs für die Fernüberwachung integrieren, positionieren sich für wertbasierte Pflegeverträge, die nach Mobilitätsergebnissen statt nach Geräteanschaffung erstatten.
Nach Endnutzer:
Häusliche Pflege dominiert, aber institutionelle Nachfrage gewinnt an FahrtHäusliche Pflegeumgebungen machten im Jahr 2025 48,00 % der Marktgröße für persönliche Mobilitätsgeräte aus. Haushalte schätzen Geräte, die sich für die Lagerung falten lassen, enge Flure bewältigen und mit Telemedizin-Portalen verbunden sind. Die 80-%-Erstattungsobergrenze von Medicare stützt den US-amerikanischen Verbrauch, während analoge Programme in der EU ein florierendes Reparatur-Ökosystem unterstützen. Rehabilitations- und Langzeitpflegezentren sollen mit einer CAGR von 6,45 % wachsen, da die Bevölkerungsalterung die post-akuten Aufenthaltszeiten verlängert. Einrichtungen setzen Flottenmanagement-Dashboards ein, um Auslastung und vorbeugende Wartung zu verfolgen und Ausfallzeiten bei hochwertigen elektrischen Rollstühlen zu reduzieren.
Krankenhäuser und Kliniken bleiben stetige Käufer robuster, infektionskontrollkonformer Geräte. Beschaffungsteams bevorzugen standardisierte Plattformen, die Teile über mehrere Stationen hinweg teilen. Autonome Rollstühle in japanischen Pflegeheimen reduzieren bereits Personalumlagerungen und sammeln Routenanalysen für Einrichtungsplaner. Da Servicemodelle reifen, könnten Hersteller Betriebszeitgarantien statt Einheiten verkaufen und so Anreize mit institutionellen Kostensenkungszielen in Einklang bringen.

Nach Vertriebskanal:
Stationäre Geschäfte behalten den Vorrang, aber das digitale Segment gewinnt VertrauenStationäre Anbieter kontrollierten 70,60 % des Umsatzes im Jahr 2025, da die Anpassungsgenauigkeit nach wie vor klinische Ergebnisse bestimmt. Zertifizierte Händler messen Sitzbreite, Rückenwinkel und Fußstützenlänge und reichen dann Dokumentation bei den Kostenträgern ein. Sie installieren auch Treppenlifte und schulen Nutzer in sicheren Transfers. Dennoch wird für den E-Commerce bis 2031 eine CAGR von 6,78 % prognostiziert. Digitale Schaufenster senken Suchkosten, präsentieren Video-Tutorials und bündeln Finanzierungspläne. Ferngenehmigungs-Portale entsprechen den Vorabgenehmigungsabläufen des CMS und beseitigen Papierstaus.
Hybridmodelle verwischen die Grenzen zwischen den Kanälen. Viele Einzelhändler planen nun virtuelle Vorführsitzungen vor einer Anpassung zu Hause. Einige Hersteller betreiben Direktverbraucher-Websites für standardisierte Produkte wie Rollatoren, leiten jedoch komplexe elektrische Rollstühle über stationäre Partner. Die Marktplatzdifferenzierung hängt daher von der Omnichannel-Ausführung ab, nicht von einer strikten Online-versus-Offline-Dichotomie im Markt für persönliche Mobilitätsgeräte.
Geografische Analyse
Markt für persönliche Mobilitätshilfen in Nordamerika
Nordamerika führte 2025 mit einem Anteil von 38,40 %, da Medicare-Leistungen und ADA-Vorschriften für planbare Absatzmengen bei den Anbietern sorgten. Der Markt für persönliche Mobilitätshilfen profitiert von einer alternden Baby-Boomer-Kohorte, die einen aktiven Lebensstil priorisiert. Pilotprojekte mit autonomen Rollstühlen am Los Angeles International Airport und am Miami International Airport verdeutlichen die frühe Akzeptanz dieser Technologie. Kanada fördert das Wachstum durch provinzielle Geräteleihprogramme, und Mexiko erweitert die Erstattungsformulare der öffentlichen Krankenversicherung, wenngleich die Preissensitivität südlich der Grenze höher ist.
Markt für persönliche Mobilitätshilfen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 6,66 % bis 2031 die höchste CAGR. Chinas Mittelschicht kauft motorisierte Roller für den Vorstadtverkehr, während Japan Roboterrollstühle entwickelt, um dem Pflegekräftemangel zu begegnen. Indiens öffentlich-private Partnerschaften skalieren kostengünstige manuelle Rollstühle landesweit, während die Nachfrage nach Premiumprodukten in städtischen Krankenhäusern steigt. Staatliche Initiativen finanzieren inländische Batteriezellfabriken mit dem Ziel, die Importabhängigkeit zu verringern und die Lieferkette des Marktes für persönliche Mobilitätshilfen zu stabilisieren. Südostasiatische Länder überarbeiten die Einfuhrzölle auf Medizinprodukte und erweitern so den Marktzugang für globale Marken.
Markt für persönliche Mobilitätshilfen in EMEA und Südamerika
Europa verfügt über eine beachtliche, jedoch langsamer wachsende Basis. Universelle Gesundheitspläne erstatten die meisten Mobilitätshilfen, doch verlängern aufgearbeitete Geräte die Ersatzzyklen. Die Leitlinien der Europäischen Kommission von 2024 zu Standards für leichte Elektrofahrzeuge harmonisieren die grenzüberschreitende Produktzertifizierung und erleichtern den europaweiten Vertrieb. Der Nahe Osten und Afrika zeigen eine frühe Adoptionsphase, die mit dem Bau neuer Krankenhäuser und der neu eingeführten obligatorischen Krankenversicherung in den Staaten des Golfkooperationsrats zusammenhängt. Südamerika entwickelt sich stetig weiter, da Brasilien die Leistungen der Langzeitpflege ausbaut und Argentinien die inländische Rollstuhlproduktion subventioniert.
Regulatorisches Umfeld
Persönliche Mobilitätshilfen, die über medizinische Vertriebskanäle verkauft werden, unterliegen einer Kombination aus Medizinprodukterahmenwerken, Erstattungsregeln und – bei bestimmten kleinformatigen motorisierten Hilfsmitteln – Vorschriften für aktive Mobilität im Straßenverkehr sowie Batteriesicherheitsregelungen. In der Europäischen Union prägt die Verordnung (EU) 2017/745 (MDR) weiterhin die technische Dokumentation und die Verpflichtungen nach dem Markteintritt, und die digitale Infrastruktur der MDR wurde mit EUDAMED verschärft: Das Registrierungsmodul wurde am 28. Mai 2026 für alle neuen MDR- und IVDR-Produkte obligatorisch. Dies erhöht die Bedeutung einer präzisen Geräteidentifikation und Nomenklaturzuordnung bei Markteintritt.
Die Einhaltung von Sicherheits- und Leistungsanforderungen erfolgt zudem über Aktualisierungen von Normen und eine verstärkte Aufsicht über Batterien. Im Juni 2026 veröffentlichte die Europäische Kommission den Durchführungsbeschluss (EU) 2026/1231, mit dem harmonisierte Normen für Medizinprodukte aktualisiert wurden, einschließlich Änderungen, die die Biokompatibilität nach EN ISO 10993 und die elektrische Sicherheit nach EN 60601-1 betreffen. In den Vereinigten Staaten gelten weiterhin FDA-Zulassungswege für Mobilitätshilfen, die als Medizinprodukte vermarktet werden; beispielsweise wurde im Februar 2025 ein motorisierter Mobilitätsroller nach 21 CFR 890.3800 zugelassen. Unabhängig davon veröffentlichte die U.S. Consumer Product Safety Commission im Juni 2026 eine Bekanntmachung eines geplanten Regelwerks für Lithium-Ionen-batteriebetriebene Mikromobilitätsprodukte, was einen Wandel von freiwilliger UL-basierter Konformität hin zu verbindlichen bundesstaatlichen Anforderungen signalisiert. Diese Änderung kann sich auf das Design von Batteriepacks, die Lieferantenqualifizierung und die Dokumentation im Einzelhandel für motorisierte Mobilitätskategorien auswirken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von vorgelagerten Materialien und Komponenten, wie Aluminiumrahmen, Sitzschaumstoffen, Elektronik, Motoren und Lithium-Ionen-Batteriepacks, über die mittelständische Fertigung und Endmontage, die häufig eine hauseigene Rahmenfertigung mit ausgelagerten Elektronik- und Batteriemodulen kombiniert. Nachgelagert bleibt die zertifizierte Anpassung und der Vertrieb über Fachhändler für medizintechnische Hilfsmittel und institutionelle Kanäle zentral, da Vermessung, Sitzkonfiguration und Kostenträgerdokumentation häufig die Einbindung eines Fachhändlers erfordern. Der E-Commerce expandiert weiterhin bei standardisierten Produkten und Zubehör, bei denen Größenbestimmung und klinische Dokumentation vergleichsweise einfacher sind.
Das Lieferrisiko konzentriert sich auf Energiespeicher- und Motorsubsysteme. Die Lieferketten für batteriefähige Materialien und Permanentmagnete bleiben stark an Asien gebunden, wobei China eine dominante Position in der Produktion von Seltenerdmetallen und der Versorgung mit Permanentmagneten einnimmt und zudem einen großen Anteil wichtiger Batteriematerialien verarbeitet. Diese Konzentration verstärkt die Auswirkungen von Logistikstörungen und Handelskonflikten auf Elektrorollstühle, Roller und Hybrid-Antriebssätze, die auf eine konstante Verfügbarkeit von Zellen und Halbleiterkomponenten angewiesen sind. Auf Ökosystemebene formalisieren Batteriehersteller und Mobilitäts-OEMs technische Kooperationen; beispielsweise kündigten CALB und Ninebot im Mai 2026 eine Zusammenarbeit im Bereich Hochleistungs-Lithiumbatterietechnologie für Kurzstreckenmobilität an. Diese Batteriepartnerschaften und die qualifizierte Beschaffung von Komponenten beeinflussen zunehmend die Markteinführungszeit, die Compliance-Bereitschaft und die Stabilität der Produktkosten.
Wettbewerbslandschaft
Marktkonzentration
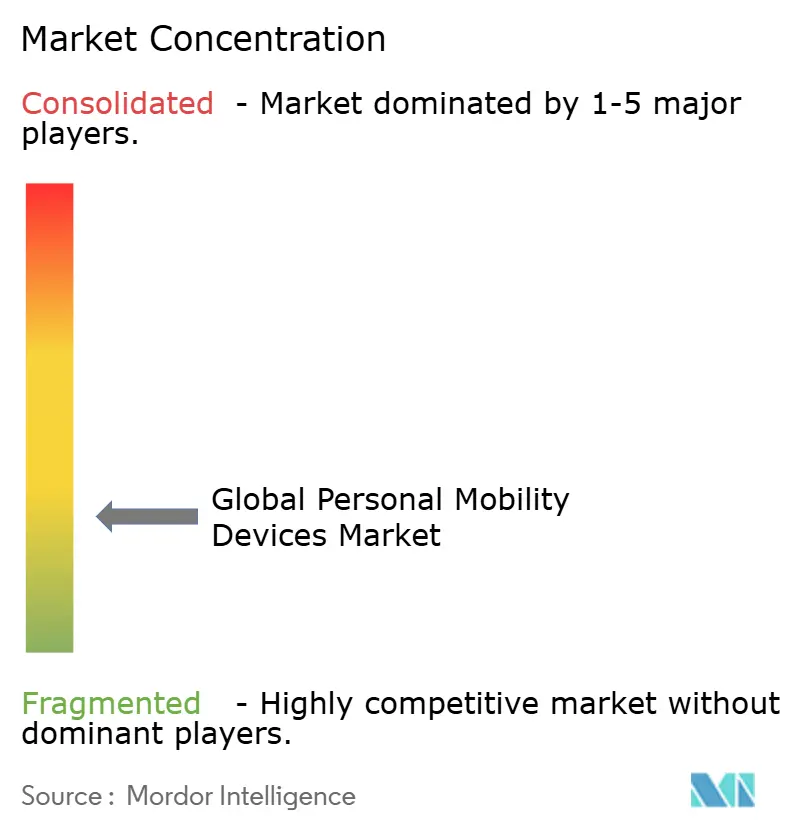
Der Markt für persönliche Mobilitätsgeräte bleibt mäßig fragmentiert. Permobil, Invacare und Sunrise Medical machen zusammen einen großen Teil des Rollstuhlumsatzes aus, doch zahlreiche regionale Unternehmen bevölkern Roller- und Rollator-Nischen. MIGA Holdings erwarb 2024 Invacares nordamerikanisches Geschäft und ermöglichte es Invacare, sich auf Europa und den asiatisch-pazifischen Raum zu konzentrieren. Sunrise Medical kaufte Nuprodx und Ride Designs, um das margenstarke Sitzsegment zu kontrollieren[1].
Technologieinvestitionen differenzieren die Marktführer. Permobils 14.000 Quadratmeter großes Innovationszentrum vereint Forschung und Entwicklung mit automatisierten Produktionslinien, um Design-to-Market-Zyklen zu verkürzen[2]. WHILL nutzt Edge-Computing, um Hindernisumgehungsalgorithmen lokal auszuführen und die Latenz in überfüllten Terminals zu reduzieren. Wettbewerber erkunden seltenerdfreie Motoren, um Versorgungsschockrisiken zu mindern, die vom US-amerikanischen Energieministerium aufgezeigt wurden[3]. Unternehmen mit eigener Elektronik und eigenen Akkupacks schützen sich vor Komponentenengpässen, während diejenigen, die auf Auftragsmonteure angewiesen sind, Kostenschwankungen ausgesetzt sind.
Servicestrategien entwickeln sich weiter. Abonnementmodelle bündeln Geräte, Software-Updates und Wartung in monatliche Gebühren und glätten so die Einnahmen. Erweiterte Garantien, cloudbasierte Diagnosen und Remote-Firmware-Updates stärken die Markenbindung. Da die autonome Funktionalität zunimmt, steigt der strategische Wert von Patentportfolios rund um Lokalisierungsalgorithmen und Sensorfusion. Es wird erwartet, dass die Konsolidierung fortgesetzt wird, insbesondere wenn mittelgroße Marken Schwierigkeiten haben, das erforderliche Software-Talent zu finanzieren.
Marktführer im Bereich persönliche Mobilitätshilfen
-
Invacare Corporation
-
Ottobock
-
Drive DeVilbiss Healthcare
-
Stryker Corporation
-
GF Health Products Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für persönliche Mobilitätshilfen Unternehmen in diesem Bericht
- Pride Mobility Products
- Invacare
- Drive DeVilbiss Healthcare
- Sunrise Medical
- Permobil AB
- GF Health Products
- Stryker
- Ottobock
- Medline Industries
- Arjo AB
- Kaye Products
- Rollz International
- Performance Health
- WHILL Inc.
- Golden Technologies
- Amigo Mobility International
- Afikim Electric Vehicles
- Permobil Group (ROHO)
- TOPRO AS
- Yadea Technology Group
Lesen Sie die Analyse der persönliche Mobilitätshilfen-Unternehmen
Marktchancen und Zukunftsaussichten
Anforderungen an die Batteriesicherheit und formale Zugangsregeln schaffen Freiräume für Hersteller und Einzelhändler, die konforme Batteriepacks, Ladegeräte und sichere Nutzungsökosysteme dokumentieren können. Die U.S. Consumer Product Safety Commission leitete im Juni 2026 ein Regelsetzungsverfahren ein, das vorsieht, dass Lithium-Ionen-Mikromobilitätsprodukte die Normen UL 2849, UL 2272 und UL 2271 erfüllen müssen. Dies würde den Markt hin zu überprüfbarer, normgebundener Sicherheitsleistung bewegen, anstatt auf freiwilliger Einführung zu basieren. Regelsetzung auf städtischer Ebene kann ebenfalls die Nachfrage und das Produktdesign für motorisierte persönliche Mobilitätshilfen neu gestalten: Singapur hat neue Grenzwerte für Abmessungen und Gewicht persönlicher Mobilitätshilfen festgelegt und die Betriebsvorschriften ab dem 1. Juni 2026 verschärft. Diese regulatorische Klarheit unterstützt Portfolios, die auf definierte Rahmenbedingungen ausgelegt sind, und ermöglicht Einzelhändlern, ihr Sortiment um konforme SKUs herum zu rationalisieren.
Erstattungs- und öffentliche Zugänglichkeitsprogramme bieten eine zweite Chancenlinie, die mit Leichtbaumaterialien, klinischer Kodierung und Aufrüstungen der baulichen Umgebung verknüpft ist. In den Vereinigten Staaten wurde der H.R. 1703 (Choices for Increased Mobility Act of 2025) im Mai 2026 mit der Vorgabe vorangebracht, Medicare-Abrechnungscodes für ultraleichte manuelle Rollstühle aus Titan- oder Kohlefaserkonstruktion einzuführen. Dies unterstützt bei Umsetzung klarere Wege für Premium-Konfigurationen manueller Rollstühle. Ausgaben des öffentlichen Sektors für Barrierefreiheit können ebenso die Einsatzumgebungen erweitern, die Mobilitätslösungen benötigen: Die Federal Transit Administration kündigte 686 Millionen USD für das Geschäftsjahr 2026 im Rahmen des All Stations Accessibility Program an, um die Barrierefreiheit von Bahnhöfen zu verbessern. Dies erweitert die Anzahl der Projekte, die kompatible Mobilitätshilfen, Transferausrüstung und die Integration barrierefreier Gestaltung in großen Systemen benötigen.
Neueste Industrielle Entwicklungen in Markt für persönliche Mobilitätshilfen
- Juli 2026: WHILL brachte den Modo Breeze auf den Markt, einen ultraleichten Elektrorollstuhl aus Kohlefaser, der zu einem niedrigeren Preispunkt positioniert ist als viele motorisierte Alternativen. Der Produktvorstoß unterstreicht die anhaltende Materialsubstitution hin zu Kohlefaser, um das Gewicht zu reduzieren und die Verbreitung motorisierter Rollstühle über traditionelle klinische Käufer hinaus zu erweitern.
- Juni 2026: Ottobock unterzeichnete eine endgültige Vereinbarung zum Verkauf seiner Geschäftseinheit Human Mobility, einschließlich manueller und elektrischer Rollstühle sowie Sitzlösungen, an DHCare. Die Transaktion reorganisiert die Wettbewerbspositionen in den wichtigsten Rollstuhlkategorien und verschafft dem Erwerber eine größere installierte Basis, um Vertrieb, Ersatzteile und Servicefähigkeiten zu skalieren.
- Dezember 2025: Invacare America stellte das ASL iON Integrated Drive Control System für Elektrorollstühle vor, das Bluetooth-Konnektivität und Multi-Geräte-Integration hinzufügt. Die Einführung untermauert den Trend zu vernetzten Steuerungsarchitekturen, die Zubehörökosysteme und differenzierte Benutzeroberflächen bei motorisierten Mobilitätshilfen unterstützen.
Markt für persönliche Mobilitätshilfen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für persönliche Mobilitätshilfen die Umsätze aus neu hergestellten Hilfsmitteln, die Menschen helfen, sich sicher im Alltag zu bewegen, hauptsächlich wenn die Mobilität aufgrund von Alter, Verletzung oder Behinderung eingeschränkt ist. Unser Blickwinkel ist global, und die Werte werden als Produktverkäufe und nicht als Servicenutzung erfasst.
Ausschlüsse aus dem Umfang: Freizeit-E-Scooter, Exoskelette, Mietflotten und Umsätze aus dem Kundendienst sind von den Marktgesamtwerten ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- Rollstühle
- Manuelle Rollstühle
- Elektrische Rollstühle
- Roboter-/Autonome Rollstühle
- Gehhilfen
- Gehstöcke & Krücken
- Gehhilfen & Rollatoren
- Mobilitätsroller
- 3-Rad
- 4-Rad
- Treppenlifte & Plattformlifte
- Rollstühle
- Nach Technologie
- Manuell
- Elektrisch
- Hybrid / Elektroantriebsunterstützung
- Nach Endnutzer
- Krankenhäuser & Kliniken
- Häusliche Pflegeeinrichtungen
- Rehabilitations- & Langzeitpflegezentren
- Nach Vertriebskanal
- Offline
- E-Commerce
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann damit, festzulegen, was als assistives Mobilitätsgerät gilt, und dann Nachfrage- und Angebotssignale zu kartieren, die wiederholt überprüft werden können. Öffentliche Quellen wie die Weltgesundheitsorganisation, das US-amerikanische CDC und nationale Gesundheitsministerien wurden verwendet, um die Prävalenz von Mobilitätseinschränkungen, Alterungstrends und verletzungsbedingte Mobilitätsbedürfnisse nach Ländern zu erfassen.
Wir haben auch illustrative Quellen wie Bevölkerungstabellen des US Census Bureau, demografische Statistiken der Vereinten Nationen sowie Handels- oder Zollportale überprüft, auf denen Importe und Exporte von Medizinprodukten auf hohem Niveau sichtbar sind. Um das Modell an dem zu verankern, was verkauft und erstattet wird, stützten wir uns auf Jahresberichte und Investorenpräsentationen von Unternehmen, Verbandswebsites mit Bezug zu Hilfstechnologien sowie seriöse Presseberichterstattung über Politik- und Barrierefreiheitsaktualisierungen. Ausgewählte kostenpflichtige Datenbankabonnements wurden verwendet, um Unternehmensfinanzdaten zu standardisieren, Patentaktivitäten zu verfolgen und Import- und Exportsignale gegenzuprüfen, wo öffentliche Details dünn waren. Diese Sekundärquellen sind nicht erschöpfend, und zusätzliche Referenzen wurden verwendet, um Daten zu sammeln, Annahmen zu validieren und Definitionen zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde verwendet, um Nachfragetreiber und Preislogik zu überprüfen, insbesondere dort, wo öffentliche Daten manuelle und angetriebene Geräte nicht sauber trennen. Wir sprachen mit Stakeholdern aus Herstellern, Distributoren, häuslichen Pflegeanbietern und klinischen Beschaffungsrollen, und die regionale Abdeckung war über APAC, EMEA und Amerika ausgewogen, sodass Unterschiede bei Währung, Erstattung und Kanalmix normalisiert werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | CXOs: 13 % | APAC: 47 % |
| Mittlere Ebene: 46 % | Funktions-/Einheitsleiter: 29 % | EMEA: 31 % |
| Kleinere Akteure: 15 % | Manager: 58 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mit einem Top-down-Ansatz aufgebaut, bei dem demografische und versorgungsseitige Signale in einen adressierbaren Nachfragepool rekonstruiert und dann mithilfe von Adoptions- und Ersatzmuster in Geräteausgaben umgewandelt wurden. In der Praxis beginnen wir mit Mobilitätseinschränkungs- und Alterungsindikatoren auf Länderebene, richten diese an Versorgungseinstellungen aus (häusliche Pflege, Langzeitpflege und klinische Nutzung) und wenden dann Kaufhäufigkeits- und Mixannahmen für wichtige Hilfsmittel an.
Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, einschließlich Stichprobenpreispunkten nach Geräteklasse, Distributor- und Einzelhändlerkanal-Checks sowie Lieferantenumsatz-Rollups, wo Offenlegungen vorhanden sind. Die wichtigsten Eingaben umfassten die Verlagerung hin zu angetriebenen Geräten, die Entwicklung der durchschnittlichen Verkaufspreise nach manuellen und angetriebenen Kategorien, Änderungen der Erstattungs- und Zugänglichkeitspolitik, Ersatzzyklen für Rollstühle und Roller sowie den Online- versus Offline-Kanalmix. Für die Prognose verwendeten wir eine Szenarioanalyse, die durch Expertenmeinungen zu politischem Timing und dem Tempo der Elektrifizierung unterstützt wurde, und mischten dann Szenarien zu einem Basisszenario, das am besten mit den beobachteten Versand- und Ausgabensignalen übereinstimmte. Wenn Lücken bei kleinen Ländern auftraten, wurden Werte mithilfe benachbarter Marktvergleichsgruppen mit ähnlicher Altersstruktur und Pflegezugang interpoliert und dann anhand von Handels- und Preisplausibilitätsbereichen erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in mehreren Durchgängen, sodass die endgültigen Zahlen nicht von einem einzigen Datenstrom abhängen. Wir verglichen die Ergebnisse mit unabhängigen Signalen wie demografischen Trajektorien, Handelsrichtungen und berichteten Wachstumskommentaren aus öffentlichen Einreichungen und untersuchten dann Ausreißer, bis ein klarer Grund gefunden wurde.
Vor der Freigabe werden die Annahmen von einem weiteren Analysten überprüft, und große Abweichungen werden auf Eingaben wie Preis, Mix und Ersatzzeitpunkt zurückverfolgt. Wenn primäres Feedback eine bedeutende Verschiebung nahelegt (zum Beispiel eine Erstattungsanpassung oder eine plötzliche Kanalunterbrechung), nehmen wir erneut Kontakt zu den Quellen auf und führen die betroffenen Teile des Modells erneut aus. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage oder die Preisgestaltung verändern. Unmittelbar vor der Lieferung wird ein abschließender Überprüfungsdurchgang abgeschlossen, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Vergleich der Marktgröße für persönliche Mobilitätshilfen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für persönliche Mobilitätshilfen können weit auseinanderliegen, selbst wenn die Wachstumsrichtung ähnlich ist, da die zugrunde liegende Produktliste und die Umsatzgrenze nicht immer gleich sind. Unterschiede treten auch auf, wenn eine Schätzung ein späteres Basisjahr, einen anderen Währungszeitpunkt oder eine aggressivere Sichtweise auf die Einführung angetriebener Geräte verwendet.
Die Vergleichstabelle zeigt eine klare Streuung, die hauptsächlich auf Umfangsentscheidungen zurückzuführen ist, bei denen einige Veröffentlichungen angrenzende Kategorien in die Gesamtsumme einbeziehen oder Dienstleistungs- und Mietaktivitäten als Teil des Marktes zählen. Im Modell von Mordor Intelligence ist die Gesamtsumme auf neu hergestellte assistive Mobilitätshilfen beschränkt, die an mobilitätseingeschränkte Nutzer verkauft werden, wobei Freizeit-E-Scooter, Exoskelette, Vermietungen und Kundendienste ausgeschlossen sind, was die Zahl von breiteren Definitionen abweichen lassen kann.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,71 Milliarden USD (2026) | |
| Branchenverleger A | 13,17 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und einen engeren Produktrahmen, der sich auf Rollstühle, Gehhilfen und Mobilitätsroller konzentriert, was dazu führen kann, dass Lift- und plattformbezogene Geräteumsätze unterschätzt werden, wenn diese separat behandelt werden. |
| Datenanbieter B | 13,85 Milliarden USD (2024) | Stützt sich auf einen breiteren Gerätekorb, der angrenzende Kategorien wie Krankenbetten und Zusatzprodukte umfassen kann, und sein CAGR-Zeitraum und Basisjahr unterscheiden sich, was den Ausgangspunkt und die implizierte Preis-Mix-Trajektorie verschiebt. |
Zusammengenommen legt die Tabelle nahe, dass die Jahresauswahl und was als Geräteverkauf gezählt wird, die zwei größten Gründe sind, warum sich die Gesamtwerte unterscheiden. Indem das Modell an wiederholbaren Nachfragesignalen wie Alterung, Versorgungseinstellungsmix und Ersatzzyklen ausgerichtet und dann Preise und Mix durch Interviews validiert werden, bleibt unsere Schätzung transparent und lässt sich leichter länderübergreifend abgleichen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für persönliche Mobilitätsgeräte?
Die Marktgröße für persönliche Mobilitätsgeräte beträgt im Jahr 2026 15,71 Milliarden USD und soll bis 2031 bei einer CAGR von 6,09 % einen Wert von 21,11 Milliarden USD erreichen.
Welche Produktkategorie erzielt den höchsten Umsatz?
Rollstühle führen den Produktmix mit einem Umsatzanteil von 44,85 % im Jahr 2025 an und unterstreichen ihre grundlegende Rolle in allen Versorgungsumgebungen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum verzeichnet die höchste regionale CAGR von 6,66 % bis 2031, angetrieben durch rasche Bevölkerungsalterung und steigende Haushaltseinkommen.
Wie wirken sich Erstattungsrichtlinien auf die Nachfrage aus?
Die ausgeweitete Erstattung für häusliche Pflege in Märkten wie den Vereinigten Staaten deckt nun 80 % der genehmigten Gerätekosten und steigert die Nachfrage bei Senioren.
Welche Technologietrends gestalten die Branche neu?
Autonome Navigation, Elektroantriebssysteme und seltenerdfreie Motoren läuten leichtere, intelligentere Geräte ein, die weniger Pflegepersonaleinsatz erfordern.
Verdrängen Online-Kanäle traditionelle Anbieter?
Der E-Commerce wächst mit einer CAGR von 6,78 %, da Käufer Heimlieferung und transparente Preisgestaltung schätzen, doch stationäre Händler bleiben für Anpassung und Kundendienst unverzichtbar.