
PCR-Molekulardiagnostik-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 10.26 Milliarden US-Dollar |
| Marktgröße (2031) | 13.31 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.36 % |
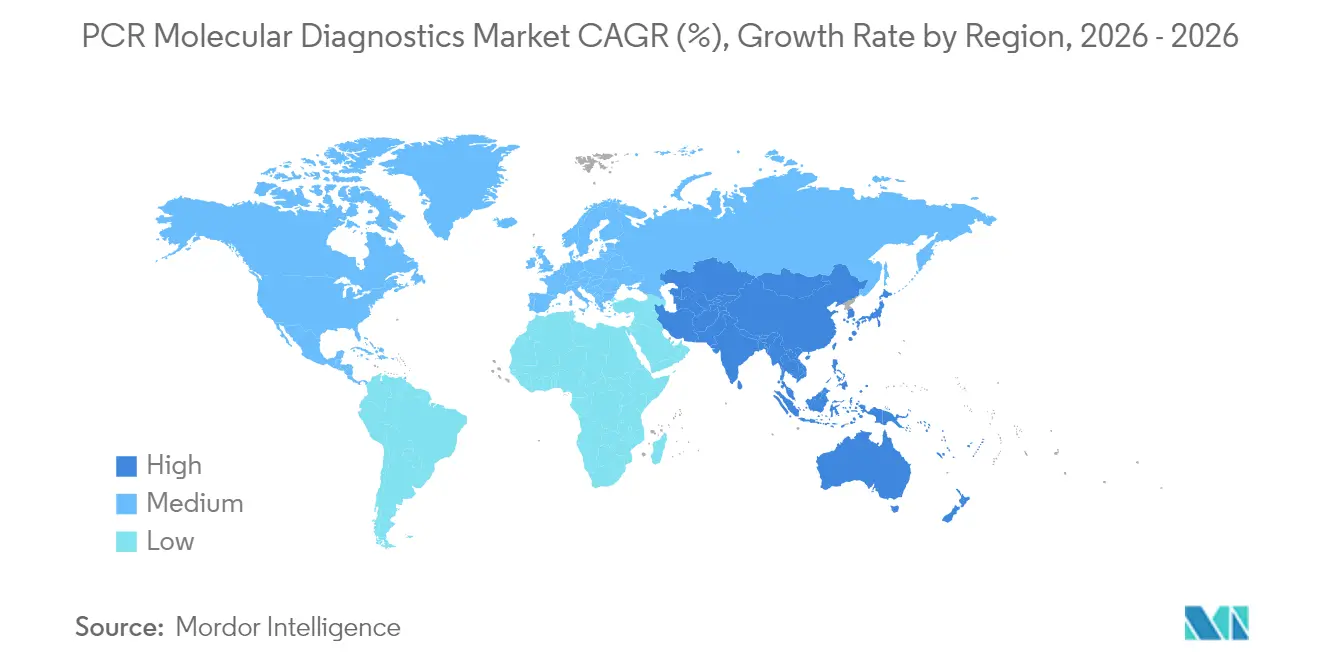
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
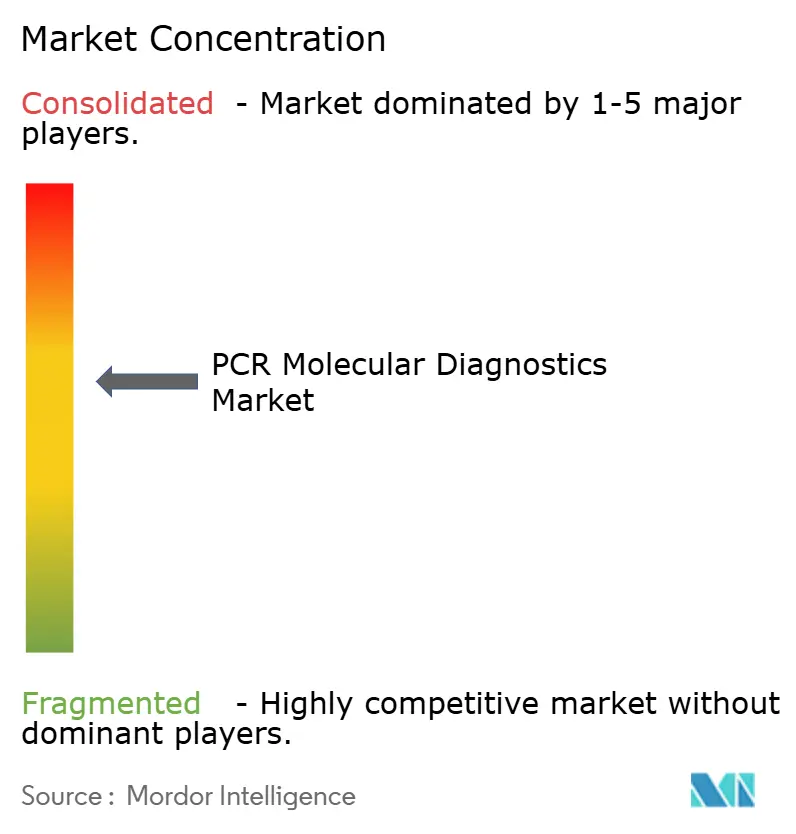
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
PCR-Molekulardiagnostik-Marktanalyse von Mordor Intelligence
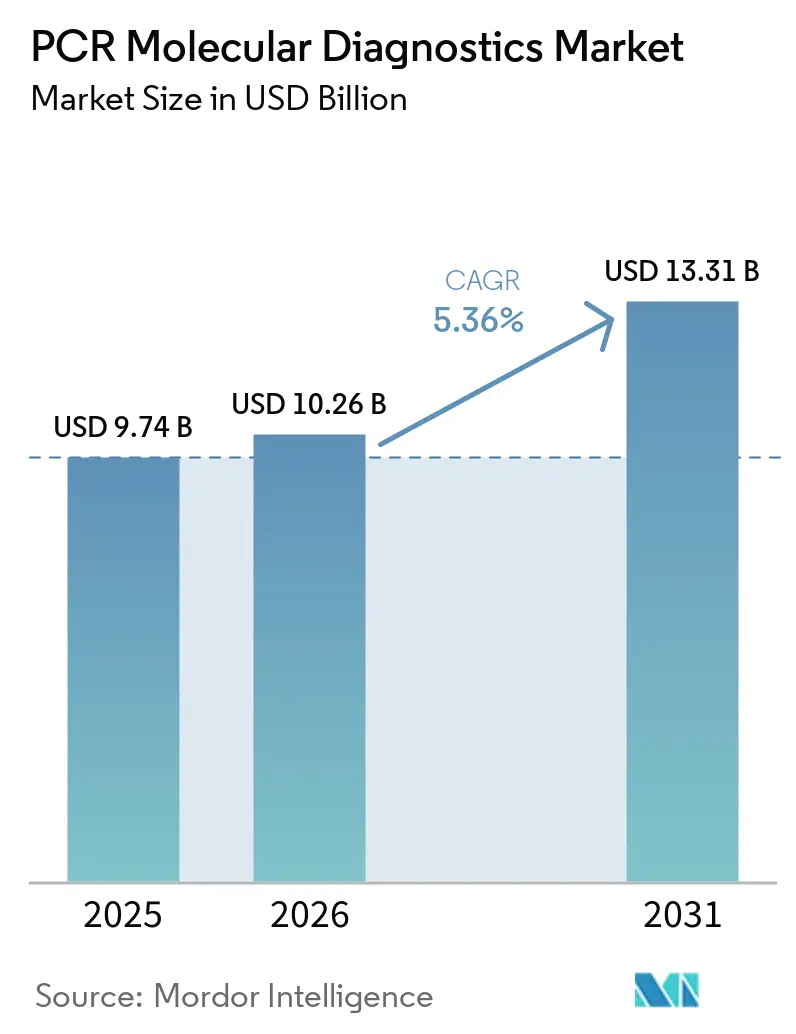
Die PCR-Molekulardiagnostik-Marktgröße wurde im Jahr 2025 auf 9,74 Mrd. USD geschätzt und soll von 10,26 Mrd. USD im Jahr 2026 auf 13,31 Mrd. USD bis 2031 wachsen, bei einer CAGR von 5,36 % während des Prognosezeitraums (2026–2031).
Reagenzien und Verbrauchsmaterialien stützen die Umsatzexpansion, da jeder Amplifikationslauf frische Chemikalien erfordert, während die Nachfrage nach digitalen PCR-Systemen dank ihrer Variantenallel-Erkennungsschwellen von 0,01 % zunimmt, die Anwendungsfälle für Flüssigbiopsien und minimale Resterkrankungen erschließen. Krankenhäuser und Referenzlabore dominieren weiterhin die Testvolumina, doch miniaturisierte Plattformen bringen anspruchsvolle Tests in Notaufnahmen, Onkologiekliniken und Gemeinschaftsgesundheitszentren. Nordamerika hält mit 42 % den größten Anteil aufgrund gut ausgestatteter Labore und unterstützender Erstattungsregelungen, aber Asien-Pazifik stellt die am schnellsten wachsende Region mit einer CAGR von 6,54 % dar, da Regierungen die Budgets für Präzisionsmedizin ausweiten. Der Wettbewerbsdruck steigt, da etablierte Unternehmen wie F. Hoffmann-La Roche und Thermo Fisher Scientific ihre Instrumentenportfolios erneuern, während spezialisierte Unternehmen auf KI-gestütztes Assay-Design und cloudverknüpfte Arbeitsabläufe setzen, um sich zu differenzieren. Unterdessen beendet die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA) jahrzehntelange Ermessensspielräume bei der Durchsetzung für laborentwickelte Tests, was Compliance-Kosten verursacht, die eine Konsolidierung im PCR-Molekulardiagnostik-Markt katalysieren werden[1]Food and Drug Administration, "Medizinprodukte; Laborentwickelte Tests – Bundesregister," Federalregister.gov.
Wichtigste Erkenntnisse des Berichts
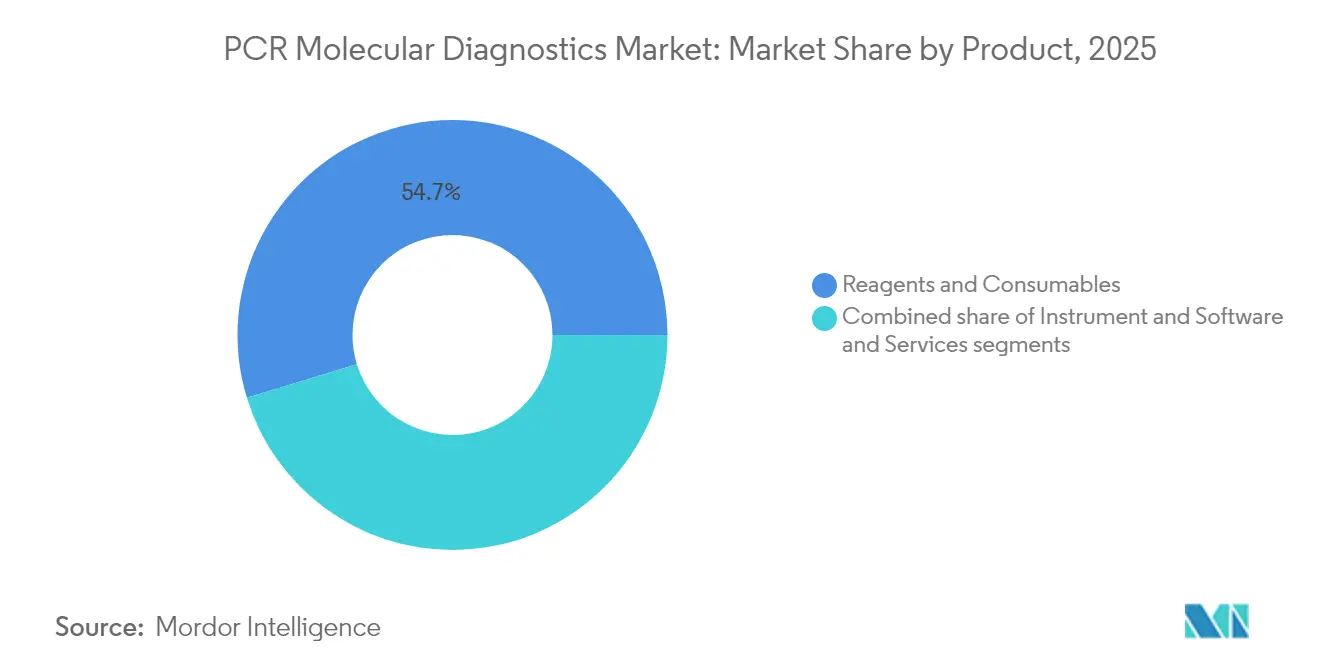
- Nach Produkttyp hielten Reagenzien und Verbrauchsmaterialien im Jahr 2025 einen Anteil von 54,72 % am PCR-Molekulardiagnostik-Markt, während digitale PCR-Instrumente auf dem Weg zur höchsten CAGR von 6,86 % im Zeitraum 2026–2031 sind.
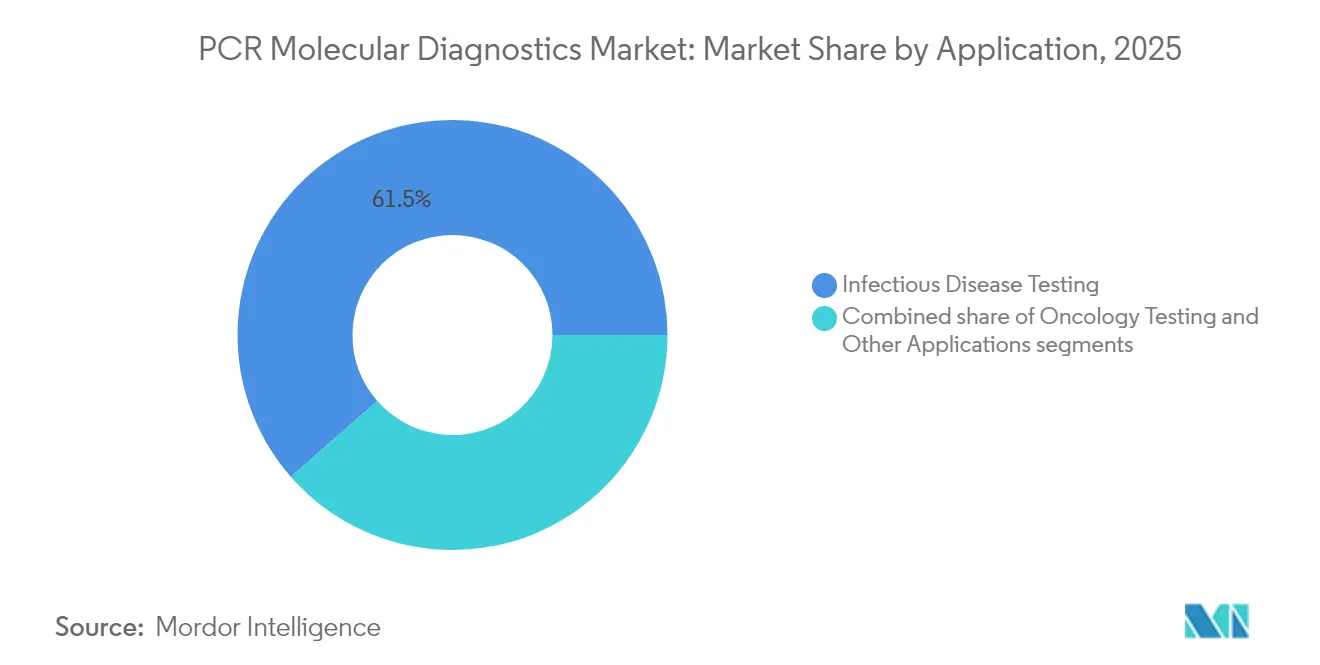
- Nach Anwendung führten Infektionskrankheitstests mit einem Umsatzanteil von 61,45 % im Jahr 2025; Onkologietests werden voraussichtlich bis 2031 mit einer CAGR von 7,33 % wachsen.
- Nach Endnutzer trugen Krankenhäuser und Referenzlabore im Jahr 2025 47,35 % zur PCR-Molekulardiagnostik-Marktgröße bei, während dezentralisierte Point-of-Care-Umgebungen voraussichtlich die schnellste CAGR von 7,74 % bis 2031 verzeichnen werden.
- Nach Geografie dominierte Nordamerika mit 41,62 % des Umsatzes im Jahr 2025; Asien-Pazifik wird voraussichtlich die schnellste CAGR von 6,27 % zwischen 2026 und 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale PCR-Molekulardiagnostik-Markttrends und -erkenntnisse
Analyse der Treiberwirkung*
| Analyse der Treiberwirkung | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Inzidenz von Infektionskrankheiten und Krebs | +1.8% | Weltweit, stärker in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Technologische Innovation in der PCR-Chemie und -Instrumentierung | +1.2% | Weltweit, am frühesten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einführung von syndromischen und Multiplex-Panels | +0.8% | Nordamerika und Europa, wachsende Akzeptanz in Asien-Pazifik | Kurzfristig (≤2 Jahre) |
| Dezentralisierte und Point-of-Care-Molekulardiagnostik | +0.7% | Ländliche und unterversorgte Regionen weltweit | Mittelfristig (2–4 Jahre) |
| Staatliche Screening-Programme und Finanzierung des öffentlichen Gesundheitswesens | +0.6% | Nordamerika, Europa, entwickeltes Asien-Pazifik | Kurzfristig (≤2 Jahre) |
| Steigende Nachfrage nach Präzisionsmedizin und Begleitdiagnostik | +1.1% | Nordamerika, Europa, aufstrebendes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Inzidenz von Infektionskrankheiten und Krebs
Eskalierende globale Krankheitslasten verankern die Nachfrage nach molekularen Tests im PCR-Molekulardiagnostik-Markt. Die Amerikanische Krebsgesellschaft erwartet für 2025 in den Vereinigten Staaten 2.041.910 neue Krebsdiagnosen und 618.000 Todesfälle, was die Dringlichkeit von Früherkennungsstrategien erhöht[2]Amerikanische Krebsgesellschaft, "Krebsfakten und -zahlen 2025," Cancer.org. Gleichzeitig stiegen pädiatrische Krankenhauseinweisungen im Zusammenhang mit dem humanen Metapneumovirus in den Vereinigten Staaten und China um 17 % gegenüber 2023, was den Bedarf an einer schnellen Differenzierung von Atemwegsviren unterstreicht. PCR bietet attomolare Empfindlichkeit, die es Klinikern ermöglicht, antivirale Mittel gezielt einzusetzen, Patienten präziser zu isolieren und minimale Resterkrankungen nach der Therapie zu überwachen. Da 40 % der neuen Krebsfälle durch Früherkennung als vermeidbar gelten, behandeln Kostenträger und politische Entscheidungsträger Molekulardiagnostik zunehmend als kostensparend und nicht als diskretionär. Das Ergebnis ist ein nachhaltiges Durchsatzwachstum in zentralisierten und patientennahen Laboren im PCR-Molekulardiagnostik-Markt.
Technologische Innovation in der PCR-Chemie und -Instrumentierung
Schnellzyklusenzyme, Mikrofluidik und Digitalisierung schreiben Leistungsmaßstäbe im PCR-Molekulardiagnostik-Markt neu. Extreme-PCR-Protokolle komprimieren nun vollständige Thermozyklen auf 15 Sekunden, was die stündliche Probenkapazität erhöht, ohne den Platzbedarf der Instrumente zu vergrößern. Digitale PCR unterteilt Reaktionsvolumina in Tausende von Nanotröpfchen und erreicht Variantenbestimmungen von 0,01 %, die früher ausschließlich der Sequenzierung der nächsten Generation vorbehalten waren. KI wird zunehmend in die Qualitätskontrolle integriert; Seegene entwickelt gemeinsam mit Microsoft ein digitalisiertes Entwicklungssystem, das das Primerdesign automatisiert und Signalanomalie in Echtzeit erkennt. Diese Fortschritte erhöhen insgesamt die Empfindlichkeit, verkürzen die Bearbeitungszeit und verringern die Bedienvariabilität, wodurch die Onkologieüberwachung, die Transplantationsüberwachung und die abwasserbasierte Epidemiologie im PCR-Molekulardiagnostik-Markt ausgeweitet werden.
Einführung von syndromischen und Multiplex-Panels
Ärzte wechseln von der Einzelpathogen-Anforderung zu breiten, symptomzentrierten Panels, die Dutzende von Zielen gleichzeitig untersuchen. Das BioFire FilmArray Pneumonia Panel zeigt eine Sensitivität von 96,3 % und eine Spezifität von 97,2 %, während die Zeit bis zum Ergebnis von ≥48 Stunden für die Kultur auf etwa eine Stunde reduziert wird. Schnelle, umfassende Daten unterstützen Programme zur Antibiotika-Stewardship, da Kliniker die Breitspektrumtherapie reduzieren können, sobald der verursachende Organismus bekannt ist. Labore reduzieren auch den manuellen Aufwand, da Multiplex-Kartuschen Extraktion, Amplifikation und Detektion konsolidieren. Point-of-Care-Varianten wie BIOFIRE SPOTFIRE liefern Ergebnisse in 15 Minuten und integrieren syndromische Tests weiter in Notfall- und pädiatrische Umgebungen. Da die Antibiotikaresistenz zunimmt, nutzen Krankenhäuser Multiplex-Daten zur Aktualisierung lokaler Antibiogramme, was die langfristige Wettbewerbsposition des PCR-Molekulardiagnostik-Markts stärkt.
Dezentralisierte und Point-of-Care-Molekulardiagnostik
Technologische Miniaturisierung entkoppelt die Diagnostik von Kernlaboren im PCR-Molekulardiagnostik-Markt. Das First Nations Molecular Point-of-Care Testing Program erreicht nun 100 abgelegene australische Gemeinden und führt SARS-CoV-2-, HIV- und Panels für sexuell übertragbare Infektionen direkt in ländlichen Kliniken durch. Systeme wie GeneXpert und SPOTFIRE integrieren Probenvorbereitung, Thermozyklisierung und Ergebnisinterpretation in versiegelten Einwegkartuschen, was die Exposition gegenüber biologischen Gefahren und den Schulungsaufwand begrenzt. Politische Entscheidungsträger subventionieren solche Einsätze zunehmend, um Lücken im Gesundheitszugang zu schließen und die Ausbruchsüberwachung zu stärken. Cloud-Konnektivität ermöglicht zudem die Echtzeit-Ergebnisaggregation für regionales Lagebewusstsein, ein Vorteil, der eine kontinuierliche Reagenziannachfrage im PCR-Molekulardiagnostik-Markt schafft.
Analyse der Hemmnisauswirkungen*
| Analyse der Hemmnisauswirkungen | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Verbrauchsmaterialkosten | –1.0% | Weltweit, am stärksten in Schwellenländern | Kurzfristig (≤2 Jahre) |
| Regulatorische Komplexität und Erstattungsunsicherheit | –0.9% | Hauptsächlich Nordamerika; Auswirkungen weltweit | Kurzfristig (≤2 Jahre) |
| Begrenzte Verfügbarkeit von qualifiziertem Fachpersonal | –0.7% | Weltweit, stärkere Auswirkungen in ländlichen und unterversorgten Regionen | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch isothermale Amplifikation und CRISPR-basierte Diagnostik | –0.6% | Weltweit, stärkere Auswirkungen in Point-of-Care-Umgebungen | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Verbrauchsmaterialkosten
Hochmoderne digitale PCR-Instrumente können 250.000 USD pro Einheit übersteigen, eine Hürde für Bezirkskrankenhäuser, die unter engen Kapitalbudgets arbeiten. Laufende Reagenzienausgaben verstärken die Belastung, da Chemikalien oft 55–65 % der lebenslangen Testkosten ausmachen. Flüssigbiopsie-Panels kosten 500–3.000 USD pro Stück, was die routinemäßige onkologische Nachsorge außerhalb von Hocheinkommensmärkten einschränkt. Obwohl Fertigungsmaßstäbe und offene Kanalchemien die Preise nach unten drücken, ist die kurzfristige Realität ein zweigeteiltes Diagnostik-Ökosystem, in dem anspruchsvolle Tests in großen medizinischen Zentren konzentriert sind. Kleinere Labore lagern daher Proben aus, was die Bearbeitungszeiten verlängert und das Volumenwachstum in Teilen des PCR-Molekulardiagnostik-Markts dämpft.
Regulatorische Komplexität und Erstattungsunsicherheit
Die endgültige Regelung der FDA vom Juli 2024 beendet den Ermessensspielraum bei der Durchsetzung für laborentwickelte Tests und staffelt Compliance-Fristen über vier Jahre. Jeder Test muss nun Anforderungen an das Qualitätssystem, unerwünschte Ereignisse und die Vormarktzulassung ähnlich wie kommerzielle Kits erfüllen, was die Markteinführungszeit für Krankenhauslabore verlängert. Gleichzeitig setzt der Protecting Access to Medicare Act die Reduzierung der Gebührenordnung fort, was die Kostendeckung für innovative Tests erschwert. Europa verschärft die In-vitro-Diagnostik-Vorschriften im Rahmen der IVDR, während divergierende Richtlinien in Asien zusätzliche Harmonisierungsprobleme schaffen. Die kumulative Belastung begünstigt gut kapitalisierte Unternehmen und beschleunigt Fusionen, da kleinere Akteure regulatorisches Fachwissen suchen, was die Macht im PCR-Molekulardiagnostik-Markt konsolidiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Digitale PCR treibt Präzision der nächsten Generation voran
Reagenzien und Verbrauchsmaterialien erzielten mit 54,72 % den größten Anteil am Umsatz 2025, da jeder Testlauf frische Primer, Sonden und Puffer erfordert, was ein vorhersehbares Rentengeschäftsmodell im PCR-Molekulardiagnostik-Markt schafft. Digitale PCR-Instrumente, obwohl derzeit eine Minderheit in der installierten Basis, verzeichneten das schnellste Adoptionsniveau aufgrund absoluter Quantifizierung und Gewinnen in der analytischen Empfindlichkeit um Größenordnungen. Beispielsweise erkennt Bio-Rads Tröpfchenpartitionierung routinemäßig seltene Allele bis zu 0,01 %, was die Erkennung zirkulierender Tumor-DNA in einer Standard-Blutentnahme ermöglicht. Standard-Thermocycler bevölkern weiterhin viele Regionalkrankenhäuser dank niedrigerer Anschaffungskosten, während Echtzeitsysteme eine mittlere Ebene einnehmen, indem sie Quantifizierung ohne die Kapitalintensität der digitalen Systeme bieten.
Software und Analysedienstleistungen sind aufkommende Umsatzströme, da Labore mit Datenseen kämpfen, die von Hochdurchsatzsystemen generiert werden. Roches LightCycler PRO integriert automatische Kalibrierung und Robotik, um die Gehzeit zu verlängern, und QIAGEN plant mehr als 100 neue QIAcuity-Tests bis 2028, nachdem das CE-Zeichen für sein syndromisches Atemwegsmenü Ende 2024 erhalten wurde. Diese Entwicklungen verdeutlichen, wie Ingenieur- und Bioinformatikfortschritte das Wertversprechen jeder Instrumentengeneration im PCR-Molekulardiagnostik-Markt weiter ausbauen.


Nach Anwendung: Infektionskrankheitstests behalten die Dominanz
Infektionskrankheits-Assays machten 61,45 % des Umsatzes im Jahr 2025 aus, da Kliniker auf PCR angewiesen sind, um Erreger zu differenzieren, die überlappende Symptome aufweisen, aber unterschiedliche Therapien erfordern. Tuberkulose bleibt ein prominentes Beispiel: Die schnelle molekulare Erkennung verkürzt die diagnostischen Zeiträume von Wochen bei der Festkultur auf Stunden, ermöglicht eine gezielte Behandlung und begrenzt die Übertragung. Syndromische Atemwegspanels sind in Influenza-ähnlichen Krankheitssaisons zur Routine geworden, insbesondere dort, wo die Überwachung von Antibiotikaresistenzen eine Priorität im Bereich der öffentlichen Gesundheit darstellt.
Onkologische Tests sind die am schnellsten wachsende Anwendung, was den zunehmenden Einsatz von zellfreien DNA-Assays und der Überwachung minimaler Resterkrankung widerspiegelt. Der Shield-Liquid-Biopsy-Test zeigte beispielsweise eine Sensitivität von 83,1 % für die Erkennung von Darmkrebs in einer begutachteten Bewertung. Da zielgerichtete Therapien und Immuno-Onkologie-Regime zunehmen, werden PCR-Mutationspanel-basierte Begleitdiagnostika gemeinsam mit Arzneimitteln entwickelt, um Responder früher zu identifizieren. Die Entwicklung hin zu tumoragnostischen Arzneimittelzulassungen erhöht die Rolle der genomischen Profilierung bei der Therapiesteuerung weiter und sorgt für zweistelliges Wachstum in den onkologischen Teilsegmenten des PCR-Molekulardiagnostik-Marktes bis 2031. Tumoragnostische Arzneimittelzulassungen stärken zunehmend die Rolle der genomischen Profilierung in der onkologischen Molekulardiagnostik.
Nach Endnutzer: Vielfältige Umgebungen erweitern den Testzugang
Krankenhäuser und Referenzlabore generierten 47,35 % des Umsatzes 2025. Ihre Skaleneffekte ermöglichen den Mehrschichtbetrieb von Hochdurchsatz-Thermocyclern und abgestimmten klinischen Interpretationsteams. Die Auftragsvolumina der Referenzlabore stiegen zusammen mit dem Outreach-Testing; NeoGenomics meldete beispielsweise ein Umsatzwachstum von 34 % bei der klinischen Sequenzierung der nächsten Generation in seiner Einreichung für 2024, was den Appetit auf komplexe molekulare Untersuchungen signalisiert.
Akademische und Forschungsinstitute stellen die am schnellsten wachsende Nutzergruppe dar, da Translationsprojekte zunehmend als laborentwickelte Tests ausgegliedert werden. Unterdessen übernehmen dezentralisierte Umgebungen – Notfallversorgungszentren, onkologische Infusionssuiten und mobile Kliniken – kartuschbasierte Plattformen, die analytische Strenge bewahren, aber komplexes Pipettieren eliminieren. Das First Nations-Programm in Australien veranschaulicht, wie Tests an entlegenen Standorten in elektronische Gesundheitsakten integriert werden können, diagnostische Wüsten verkleinern und den Probendurchsatz für alle Anbieter in der PCR-Molekulardiagnostik-Branche steigern.
Geografische Analyse
Nordamerika generierte 2025 41,62 % des globalen Umsatzes. Bundesfinanzierungsströme stärken diese Führungsposition; das Budget des US-amerikanischen Verteidigungsgesundheitsprogramms für das Haushaltsjahr 2025 sieht erhebliche Ausgaben für Präzisionsmedizin- und Genomüberwachungsprojekte vor. Große Krankenhausnetzwerke betreiben häufig duale Plattformen – Hochdurchsatz-Kernlabor-Thermocycler für Routinetests und mobile Einheiten für Operationssäle – was eine mehrschichtige Nachfrage in der PCR-Molekulardiagnostik-Marktgröße schafft. Die regulatorische Verschärfung durch die FDA wird voraussichtlich die Laborkonsolidierung vorantreiben, aber auch die Standardisierung fördern und möglicherweise die US-amerikanische Exportwettbewerbsfähigkeit für zugelassene Kits steigern.
Asien-Pazifik wird voraussichtlich bis 2031 eine CAGR von 6,27 % verzeichnen, die schnellste weltweit. Regierungen in China, Indien und Südkorea reservieren wachsende Budgets für Präzisionsmedizin, während private Labore um die Erfüllung der Nachfrage nach Onkologie-Panels wetteifern. Japan führt derzeit die regionale Akzeptanz bei onkologiefokussierten Tests an und hält während 2023 einen Anteil von etwa 41 % an dieser Anwendungsnische. Behörden des öffentlichen Gesundheitswesens in Südostasien setzen auf Point-of-Care-PCR für Dengue- und Atemwegsausbrüche, um Engpässe bei Zentrallaboren zu kompensieren. Dieses vielschichtige Wachstumsportfolio positioniert die Region als dynamischste Wachstumsfront für den PCR-Molekulardiagnostik-Markt.
Europa hält einen robusten Anteil auf der Grundlage von Rahmenbedingungen der universellen Gesundheitsversorgung und starken akademisch-industriellen F&E-Konsortien. Die Umsetzung der In-vitro-Diagnostik-Verordnung veranlasst Hersteller zu einem frühzeitigeren Engagement mit benannten Stellen, verlängert die Zulassungsfristen, erhöht aber die Gerätequalität und die Marktüberwachung nach dem Inverkehrbringen. Im Gegensatz dazu stellen Lateinamerika, der Nahe Osten und Afrika aufstrebende, aber hochpotenzielle Gebiete dar, in denen dezentralisierte Plattformen infrastrukturelle Defizite umgehen. Pilotprojekte, die GeneXpert-Einheiten in abgelegenen Kliniken einsetzen, veranschaulichen die Auswirkungen der Echtzeit-Tuberkulosebestätigung auf die Behandlungseinleitung und die Antibiotika-Stewardship und integrieren diese Regionen schrittweise in die globale Wertschöpfungskette des PCR-Molekulardiagnostik-Markts.

Regulatorisches Umfeld
In den Vereinigten Staaten hat die Food and Drug Administration (FDA) am 6. Mai 2024 eine endgültige Regelung veröffentlicht, um den allgemeinen Ermessensspielraum bei der Durchsetzung für laborentwickelte Tests (LDTs) über einen Zeitraum von vier Jahren schrittweise abzuschaffen und viele PCR-basierte LDT-Arbeitsabläufe an Anforderungen im Stil von Medizinprodukten anzugleichen. Dies umfasst Qualitätsmanagementsysteme, die Meldung unerwünschter Ereignisse und die Überwachung vor Markteinführung. Im Rahmen des gestuften Ansatzes hat die FDA angegeben, dass Kennzeichnungsanforderungen für die meisten IVDs, die als LDTs angeboten werden, bis zum 6. Mai 2026 gelten werden, was den Compliance- und Dokumentationsaufwand für Anbieter erhöhen und Entscheidungen über Menürationalisierung, Outsourcing und Konsolidierung beeinflussen kann.
In Europa werden Marktzugang und Lebenszyklus-Compliance für PCR-IVDs weiterhin durch die Verordnung (EU) 2017/746 (IVDR) und zugehörige Durchführungsrechtsakte geprägt, die sich darauf auswirken, wie benannte Stellen Konformitätsbewertungen durchführen. Die Europäische Kommission verabschiedete am 4. Mai 2026 die Durchführungsverordnung (EU) 2026/977, um einheitlichere Qualitätsmanagement- und Verfahrensanforderungen für die Konformitätsbewertungstätigkeiten benannter Stellen im Rahmen der IVDR festzulegen, mit Geltung ab dem 25. Februar 2027. Parallel dazu aktualisierte die Kommission die Liste der harmonisierten IVDR-Normen durch den Durchführungsbeschluss (EU) 2026/1313 vom 15. Juni 2026, wodurch die Rolle normenkonformer technischer Dokumentation und von Systemen zur Marktüberwachung nach dem Verkauf für Hersteller von PCR-Assays und -Instrumenten, die in der EU verkaufen, gestärkt wird.
Wettbewerbslandschaft
Der Wettbewerb verbindet globale Größe mit Nischenspezialisierung. F. Hoffmann-La Roche Ltd., Thermo Fisher Scientific, Inc. und Abbott Laboratories verfügen über umfangreiche Instrument- und Reagenzienportfolios, die eine Bindung in den Bereichen klinische Chemie, Immunoassay und Molekulardisziplinen gewährleisten und Cross-Selling-Synergien stärken. F. Hoffmann-La Roche Ltd. kündigte im April 2025 ein US-Investitionsprogramm von 50 Mrd. USD über fünf Jahre an, um die inländische Fertigungskapazität zu erweitern, eine explizite Absicherung gegen Lieferkettenunterbrechungen.
Mittelgroße Innovatoren konzentrieren sich auf technische Differenzierung. QIAGENs QIAcuity digitale PCR-Plattform unterteilt 96 Wells in 26.000 Nanoplatten und steigert den Durchsatz für onkologische Flüssigbiopsien; das Unternehmen erhielt im September 2024 das CE-Zeichen für sein QIAstat-Dx-Atemwegsmenü. Bio-Rad entwickelt die Tröpfchemulsions-IP weiter, während bioMérieux sein syndromisches Kartuschen-Know-how nutzt, um SPOTFIRE zu lancieren, ein 15-minütiges Atemwegstest-System für Notfallkliniken.
Strategische Allianzen und Akquisitionen schreiten weiter voran. Hologic zahlte 795,0 Mio. USD für Mobidiag, um schnelle gastrointestinale und Sepsis-Panels zu erwerben und seinen Fußabdruck in der Akutversorgung zu stärken. Myriad Genetics kooperierte im Februar 2025 mit PathomIQ, um onkologiefokussierte PCR-Panels zu entwickeln, die Myriad's Labornetzwerk mit PathomIQs KI-Analytik verbinden. Die Finanzierungsflüsse in Start-ups bleiben gesund; Deepull Diagnostics sammelte im April 2025 50 Mio. EUR ein, um seine UllCore-Schnellpathogenplattform zu kommerzialisieren. Diese Schritte veranschaulichen, wie die Tiefe des geistigen Eigentums und die Breite des Menüs die Verhandlungsmacht im PCR-Molekulardiagnostik-Markt bestimmen.
Branchenführer im PCR-Molekulardiagnostik-Markt
Danaher Corp. (Cepheid)
QIAGEN N.V.
Abbott Laboratories
Thermo Fisher Scientific Inc.
F. Hoffmann-La Roche Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Arbeitsabläufe in der Onkologie und bei Infektionskrankheiten schaffen Nachfrage nach PCR-Betrieben mit höherem Durchsatz und stärkerer Automatisierung, insbesondere dort, wo minimale Resterkrankung (MRD) und Multiplex-Panels wiederholte Tests erhöhen und die Bearbeitungszeiten verkürzen. Integrated DNA Technologies (Danaher) ist ein Beispiel auf der Angebotsseite: Im April 2026 erweiterte das Unternehmen seinen Standort in Coralville, Iowa, mit einer mehr als dreifachen Steigerung der Kapazität zur Oligonukleotidsynthese. Dieser Ausbau kann kürzere Lieferzeiten und eine breitere Menüerweiterung für reagenzienintensive Testmodelle unterstützen, wobei Reagenzien und Verbrauchsmaterialien bereits die größte Umsatzkomponente des Marktes darstellen.
Dezentralisierung und die Einführung patientennaher Tests eröffnen auch Einsatzmöglichkeiten in Umgebungen, die keine vollständige molekulare Laborinfrastruktur unterstützen können. Im Juli 2026 eröffnete QIAGEN gemeinsam mit der Hamburg Trading Corporation auf den Philippinen ein Demonstrationslabor (QIAGEN Experience Lab), um die lokale Einführung molekularer Technologien zu unterstützen. Dies zeigt, wie herstellergeführte Befähigung die Nachfrage über etablierte Krankenhaus- und Referenzlaborzentren hinaus ausdehnen kann. Auf der Fertigungsseite kündigte bioMérieux im Mai 2026 eine Investition von über 250 Mio. EUR für eine neue Anlage in La Balme-les-Grottes, Frankreich, an, die den BIOFIRE-PCR-Testreihen gewidmet ist, was auf ein langfristiges Engagement für kartuschenbasierte syndromische Tests unter den durch die IVDR bedingten Qualitäts- und Dokumentationsanforderungen für den europäischen Markt hinweist.
Aktuelle Branchenentwicklungen
- Juni 2026: Cepheid und die Fleming Initiative starteten die Forschungsstudie TRACE-CPE, die sich auf Schnelltests für arzneimittelresistente Infektionen konzentriert. Die mehrjährige Erhebung von Nachweisen unterstützt die klinische und gesundheitssystemische Argumentation für eine diagnostikgestützte Antibiotikaverwaltung und fördert die breitere Einführung von PCR-Schnelltestprotokollen in Krankenhäusern.
- Mai 2026: Cepheid erhielt die CE-Kennzeichnung gemäß der EU-IVDR für das Xpert GI Panel, einen Multiplex-PCR-Test für gastrointestinale Erreger. Die Zulassung erweitert das konforme syndromische Menü des Unternehmens in Europa, da die IVDR-Anforderungen weiterhin die Priorisierung des Portfolios und die Tiefe der Dokumentation bei den Herstellern prägen.
- April 2026: Cepheid und Oxford Nanopore erweiterten ihre Zusammenarbeit, um einen ausschließlich für Forschungszwecke bestimmten Arbeitsablauf zur schnellen Identifizierung bakterieller und pilzlicher Erreger voranzutreiben. Die Partnerschaft verbindet führende Unternehmen im PCR-Ökosystem mit komplementären Sequenzierungsfähigkeiten und stärkt die Integration von Arbeitsabläufen, die die Zeit bis zum Ergebnis bei der Identifizierung komplexer Infektionen verkürzen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Umsätze aus PCR-basierten molekulardiagnostischen Tests, die zur Erkennung und Quantifizierung menschlicher Nukleinsäureziele für klinische Entscheidungsfindung eingesetzt werden, einschließlich zugehöriger Instrumente, Reagenzien, Verbrauchsmaterialien und unterstützender Software in Routine- und patientennahen Arbeitsabläufen.
Ausschlüsse aus dem Geltungsbereich: PCR für ausschließlich Forschungszwecke, Veterinärdiagnostik und Lebensmitteltestanwendungen sind von dieser Marktgrößenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- Instrument
- Standard-PCR-Systeme
- Echtzeit-PCR-Systeme
- Digitale PCR-Systeme
- Reagenzien und Verbrauchsmaterialien
- Software und Dienstleistungen
- Instrument
- Nach Anwendung
- Infektionskrankheitstests
- Onkologietests
- Sonstige Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Diagnose- und Referenzlabore
- Akademische und Forschungsinstitute
- Sonstige Endnutzer
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit der Abstimmung von Definitionen und Nachfragesignalen rund um klinische PCR-Tests und der anschließenden Abbildung, wie Volumina durch Produktmix und Preisgestaltung in Umsatz umgewandelt werden. Wir stützten uns auf öffentliche Quellen wie die Weltgesundheitsorganisation, das US-amerikanische CDC, öffentliche FDA-Datenbanken und ähnliche nationale Gesundheitsbehörden für Testleitlinien, Krankheitsüberwachung und regulatorischen Kontext, der die Assay-Akzeptanz beeinflusst.
Wir nutzten außerdem Quellen wie OECD-Gesundheitsstatistiken, Weltbank-Indikatoren, begutachtete Fachzeitschriften zur Nutzung der Molekulardiagnostik sowie Handels- und Zollstatistiken, um Importtrends für Instrumente und wichtige Reagenzien in den wichtigsten Regionen zu verfolgen. Unternehmensberichte, Investorenpräsentationen, Pressemitteilungen und seriöse Websites von Branchenverbänden halfen dabei, Einführungszeitpläne und die Entwicklung der installierten Basis zu validieren und unterstützten auch die Überprüfung allgemeiner Preisentwicklungen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Patentdatenbank wurden dann selektiv eingesetzt, um Lücken zu schließen. Diese Beispiele sind nicht abschließend, und weitere Quellen wurden gesichtet, um Daten zu erheben, Annahmen zu überprüfen und unklare Punkte während des Forschungsprozesses zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und kurze Umfragen mit Laborleitern, Beschaffungsverantwortlichen und operativen Managern in Krankenhäusern sowie Diagnose- oder Referenzlabors, gefolgt von Distributoren und Servicepartnern, die Bestellmuster beobachten. Wir nutzten diese Erkenntnisse, um Verschiebungen im Testmix (Standard- vs. Echtzeit- vs. digitale PCR), die typische Reagenzienanbindung an Instrumente und realistische Durchschnittsverkaufspreisbereiche nach Region zu bestätigen. Wenn frühe Modellsummen nicht mit der Feldwirklichkeit übereinstimmten, nahmen wir erneut Kontakt zu den Quellen auf, um Mix- und Durchzugsannahmen zu korrigieren, und führten die Modellausgaben erneut durch.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | Führungskräfte der obersten Ebene (CXOs): 14 % | APAC: 49 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 37 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 49 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde durch einen Top-down-Nachfragepool aufgebaut, bei dem Testaktivitäten, Labordurchsatz und klinische Akzeptanzsignale verwendet werden, um die adressierbare PCR-Diagnostikausgaben nach Geografie zu rekonstruieren. Die Gesamtwerte wurden dann durch selektive Bottom-up-Überprüfungen unter Verwendung von Stichproben des Durchschnittsverkaufspreises multipliziert mit dem Volumen für wichtige Verbrauchsmaterialien, Kanal-Feedback zu Instrumentenplatzierungen und einer begrenzten Zusammenfassung der gemeldeten Diagnostikumsätze, bei denen das PCR-Engagement klar diskutiert wird, bestätigt.
Das Modell verwendet Marktmerkmale, die in einem Kundengespräch vertretbar sind, wie die Aufteilung zwischen Routine- und ausbruchsgetriebenem Testen, Auslastungsraten in Krankenhaus- und Referenzlabors, Reagenzien-Durchzug pro aktivem Instrument, Service- und Software-Anbindungsverhalten sowie regionale Preisunterschiede, die an Beschaffungsnormen und Währungszeitpunkte gebunden sind. Für die Prognose wurde eine Szenarioanalyse angewendet, sodass unterschiedliche Entwicklungspfade für die Intensität von Infektionskrankheitstests, die Akzeptanz von Onkologie- und Gentests sowie Ersatzzyklen für installierte Instrumente abgebildet werden konnten, ohne eine einzige aggressive Kurve zu erzwingen. Wo Bottom-up-Daten für kleinere Geografien unvollständig waren, wurden Lücken durch Proxy-Annahmen geschlossen, die an vergleichbaren Märkten verankert waren, gefolgt von Anpassungen nach der Interviewvalidierung.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, darunter bekannte Änderungen der Testleitlinien, die Ausrichtung der öffentlichen Gesundheitsüberwachung und die impliziten Ausgaben pro Test nach Anwendung realistischer Reagenziennutzung und Preisgestaltung. Wir führten Varianzprüfungen nach Region und nach wichtigen Kostenkomponenten durch und leiteten Ausreißer zur Überprüfung weiter, damit einmalige Ereignisse den Basisfall nicht verzerren.
Vor der Freigabe durchlaufen das Modell und die Annahmen mehrere Analystenprüfungsschritte, und Quellen werden erneut kontaktiert, wenn ein wichtiger Eingabewert außerhalb der erwarteten Grenzen liegt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und wir führen einen abschließenden Prüfungsschritt vor der Lieferung durch, damit Kunden die aktuellste verfügbare Ansicht zum jeweiligen Zeitpunkt erhalten.
Vergleich der PCR-Molekulardiagnostik-Marktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für PCR-Molekulardiagnostik können variieren, da Gruppen nicht immer dieselben Umsatzströme berücksichtigen und auch unterschiedliche Basisjahre und Währungszeitpunkte wählen. Unterschiede können auch auftreten, wenn eine Schätzung stärker auf Versandproxys basiert, während eine andere auf Testbedarfsindikatoren setzt, die sich in unterschiedliche Richtungen entwickeln können.
Die Tabelle zeigt eine große Spanne, die hauptsächlich durch den Umfang und die Behandlung von klinischen PCR-Umsätzen im Vergleich zu angrenzenden molekularen Werkzeugen erklärt wird, sowie durch die angenommene Geschwindigkeit der Preisnormalisierung nach Hochphasen. Im Rahmen des Geltungsbereichs von Mordor Intelligence ist der Gesamtwert auf klinische PCR-Arbeitsabläufe ausgerichtet und umfasst Instrumente, Reagenzien und Verbrauchsmaterialien sowie unterstützende Software, während ausschließlich forschungsbezogene und nicht-menschliche Anwendungen ausgeschlossen sind, was eine Aufblähung des Ausgabenpools durch nahe, aber nicht-klinische Nachfrage vermeidet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,26 Milliarden USD (2026) | |
| Fachzeitschrift B | 8,80 Milliarden USD (2026) | Verwendet eine engere Stücklistenperspektive, die Software- und wiederkehrende Serviceumsätze unterbewertet, und scheint eine konservative Durchschnittsverkaufspreiserosion anzuwenden, ohne den Reagenzien-Durchzug durch laborseitige Interviews zu validieren. |
| Regionale Unternehmensberatung A | 25,55 Milliarden USD (2024) | Fasst breitere PCR-bezogene Kategorien und angrenzende molekulare Testumsätze in einer Zahl zusammen und vergleicht zudem einen früheren Jahreswert, ohne klar für post-Hochphasen-Testvolumina oder eine konsistente Währungsumrechnungszeitpunkt zu normalisieren. |
Betrachtet man die drei Zahlen zusammen, liegt der Unterschied nicht nur in den Wachstumserwartungen, sondern hauptsächlich darin, was gezählt wird und wie Preisgestaltung und Auslastung auf eine klinische Testrealität normalisiert werden. Unser Ansatz bleibt auf praktische Eingaben wie Testmix, Auslastung und Verbrauchsmaterialanbindung zurückverfolgbar, was die Schätzung leichter wiederholbar und belastbar macht, wenn sich Annahmen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der PCR-Molekulardiagnostik-Markt heute?
Der Markt generierte 2026 einen Umsatz von 10,26 Mrd. USD und soll bis 2031 auf 13,31 Mrd. USD steigen, was einer CAGR von 5,36 % entspricht.
Welche Produktkategorie erzielt den höchsten Umsatz?
Reagenzien und Verbrauchsmaterialien machen 54,72 % des Gesamtumsatzes aus, da jeder Amplifikationslauf frische Primer, Sonden und Puffer verbraucht.
Warum gewinnen digitale PCR-Systeme an Beliebtheit?
Digitale Plattformen erkennen Variantenallele bis zu 0,01 % und ermöglichen die Überwachung von Flüssigbiopsien und minimalen Resterkrankungen, die herkömmliche Echtzeit-PCR nicht unterstützen kann.
Welche Region wächst am schnellsten?
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 6,27 % wachsen, angetrieben durch Upgrades der Gesundheitsinfrastruktur und steigende Budgets für Präzisionsmedizin.
Wie werden neue FDA-Vorschriften den Markt beeinflussen?
Die FDA wird den Ermessensspielraum bei der Durchsetzung für laborentwickelte Tests schrittweise abschaffen, was die Compliance-Kosten erhöht und eine Konsolidierung unter kleineren Laboren vorantreibt.
Was ist das Haupthindernis für eine breitere Einführung in Schwellenmärkten?
Hohe Kapitalinvestitionen für Instrumente und laufende Verbrauchsmaterialkosten bleiben die primären Hürden für Labore, die unter eingeschränkten Budgets arbeiten.
Seite zuletzt aktualisiert am:



